
グローバル軸性脊椎関節炎(axSpA)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.68 十億米ドル |
| 市場規模 (2031) | 6.46 十億米ドル |
| Growth Rate (2026 - 2031) | 6.66 % |
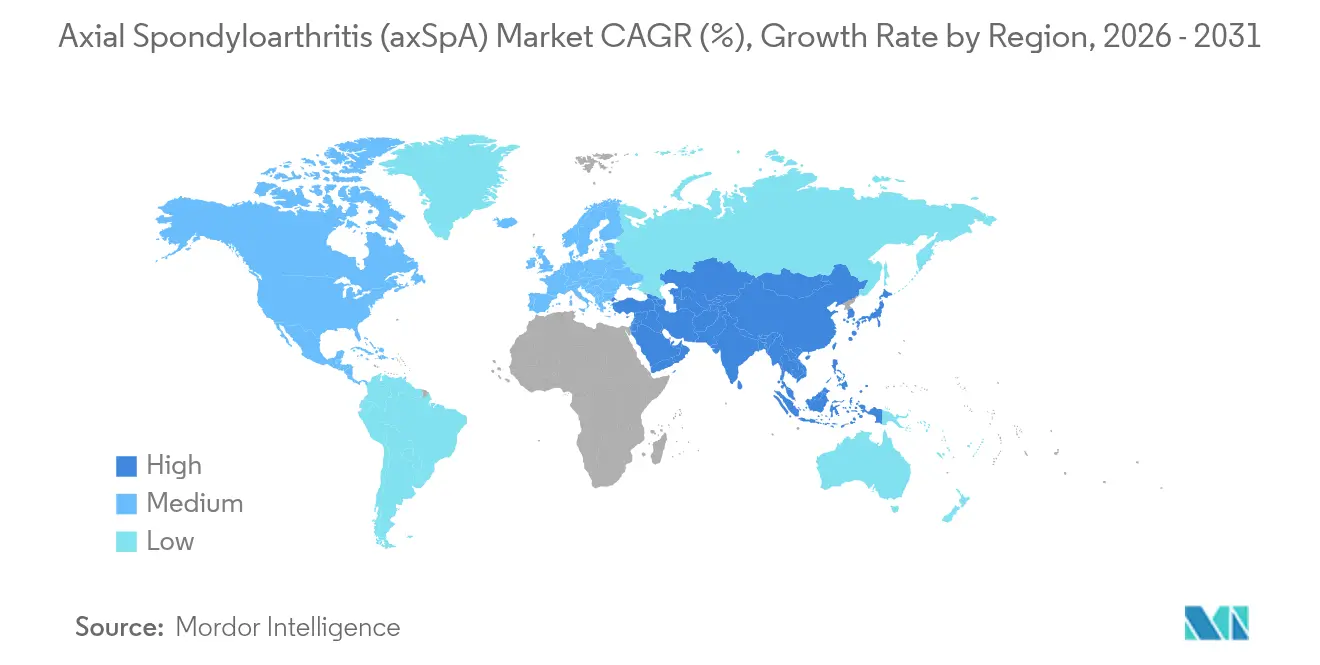
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
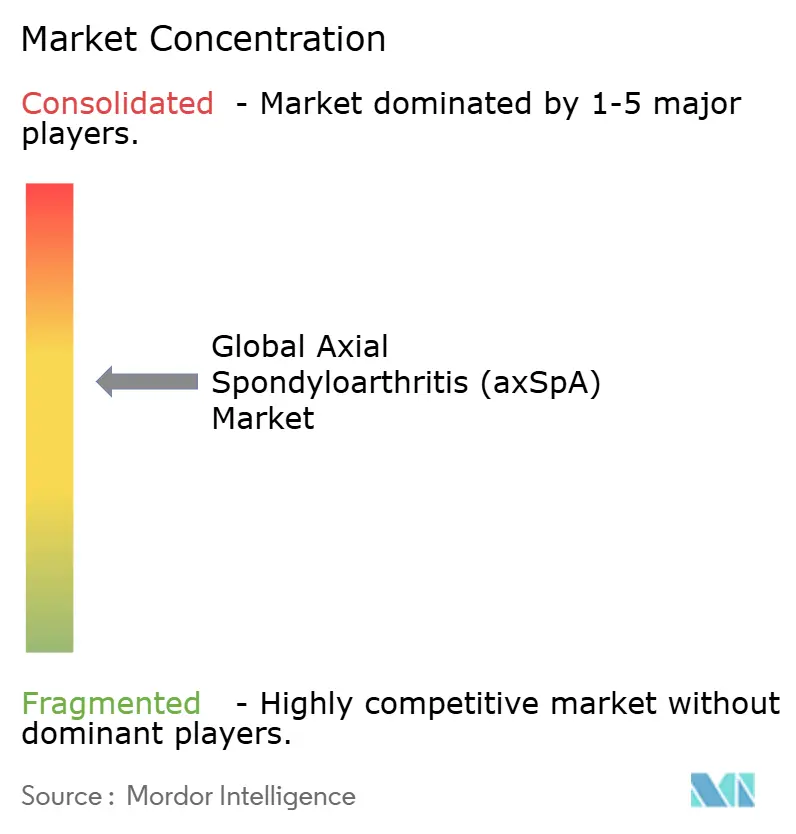
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル軸性脊椎関節炎(axSpA)市場分析
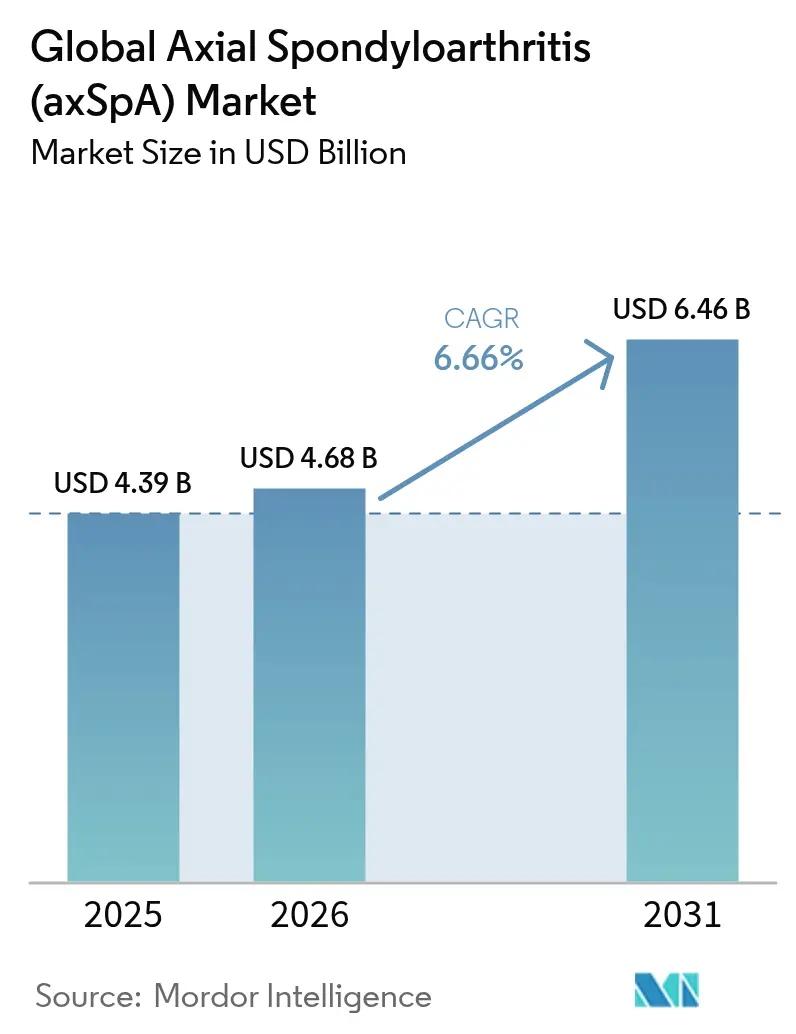
軸性脊椎関節炎市場規模は2025年にUSD 43億9,000万ドルと評価され、2026年のUSD 46億8,000万ドルから2031年にはUSD 64億6,000万ドルに達すると推計されており、予測期間(2026年〜2031年)中のCAGRは6.66%です。MRI推進活動による早期診断の普及、IL-17A/IL-17FおよびJAK阻害薬の二重作用製剤の参入、ならびに患者支援プログラムの拡充が、軸性脊椎関節炎市場規模を拡大し、治療へのアクセスを広げています[1]S. ラミロ、「軸性脊椎関節炎の管理に関するASAS-EULAR推奨事項」、リウマチ疾患紀要、ard.bmj.com。皮下投与型生物学的製剤の普及は依然として堅調ですが、利便性への関心の高まりとともに経口JAK阻害薬がシェアを獲得しつつあります。アダリムマブバイオシミラー各種は引き続き処方集を刷新し、価格競争を強化しています[2]Express Scripts、「2024年処方集更新—優先バイオシミラーアダリムマブオプション」、express-scripts.com。地域別では北米がリーダーシップを維持していますが、アジア太平洋地域は医療インフラの成熟と生物学的製剤の償還範囲の拡大に伴い、最も急速に成長するアリーナとなっています[3]J. ブラックストーン、「アダリムマブバイオシミラーによる実世界のアドヒアランス成果」、バイオシミラーセンター、centerforbiosimilars.com。
レポートの主要なポイント
- 薬剤クラス別では、疾患修飾性抗リウマチ薬(DMARDs)が2025年の軸性脊椎関節炎市場シェアの49.02%を占め、同セグメントは2031年まで7.11%のCAGRで拡大しています。
- 投与経路別では、皮下製剤が2025年の軸性脊椎関節炎市場規模の45.82%をリードし、経口療法は7.28%のCAGRで成長すると予測されています。
- 流通チャネル別では、病院薬局が2025年の収益シェアの43.11%を占め、オンライン薬局が7.22%のCAGRで最も急速な成長を示しています。
- 地域別では、北米が2025年に39.78%の市場シェアを占め、アジア太平洋地域は2031年まで7.19%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル軸性脊椎関節炎(axSpA)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| MRI推進プログラムによる診断率の上昇 | +1.2% | 北米およびEUで最も強い影響、グローバル | 中期(2〜4年) |
| 治療ガイドラインにおけるIL-17およびJAK阻害薬の急速な普及 | +1.8% | 先進国市場が主導、グローバル | 短期(2年以内) |
| バイオシミラーTNF-α阻害薬の拡大による医療費の改善 | +0.9% | 新興市場を中心に、グローバル | 長期(4年以上) |
| 雇用主が後援するスペシャルティ薬局給付の拡大 | +0.7% | 北米が主体、EUへ拡大中 | 中期(2〜4年) |
| AI支援MRIアルゴリズムによる早期発見の実現 | +0.6% | 当初は先進国市場、グローバルに拡大 | 長期(4年以上) |
| 疾患修飾の可能性を示すマイクロバイオームを標的とした補助療法 | +0.3% | 世界の研究センター、臨床応用は保留中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MRI推進プログラムによる診断率の上昇
ASAS分類の更新と保険適用の整合により、MRI評価を早期腰痛の評価に義務付けているセンターでは、診断の遅延が8年以上から約3年に短縮されました。強化されたディクソンシーケンスは現在96%の診断精度に達しており、より多くの治療可能な患者集団を開拓し、軸性脊椎関節炎市場を推進しています。早期発見により構造的損傷を防ぎ、長期的な労働生産性を支援し、医療費節減の根拠を強化しています。
治療ガイドラインにおけるIL-17およびJAK阻害薬の急速な普及
2022年のASAS/EULAR推奨事項は、NSAIDsおよび少なくとも1種のTNF阻害薬が奏効しない場合にIL-17およびJAK阻害薬を推奨しています。2024年に承認されたビメキズマブはASAS40反応率44%以上を達成し、新たな有効性の基準を設定するとともに、初めての二重サイトカイン遮断オプションを提供しました。ウパダシチニブおよびその他のJAK系薬剤は心血管系への警告にもかかわらず経口選択肢を広げており、二次治療が標準化されることで軸性脊椎関節炎市場を拡大しています。
バイオシミラーTNF-α阻害薬の拡大による医療費の改善
調剤給付管理会社がCyltezoやHyrimozなどのバイオシミラーを優先する処方集への切り替えを行ったことで、患者の年間費用がUSD 3,500削減され、費用負担が大きい地域での生物学的製剤の使用開始が促進されました。新興市場が最も恩恵を受けており、30〜50%の価格低下により生物学的製剤の普及率が向上し、軸性脊椎関節炎市場をさらに拡大しています。
雇用主が後援するスペシャルティ薬局給付の拡大
雇用主は生物学的製剤の早期使用と欠勤の減少を関連付けており、プランはスペシャルティカバレッジ、財政支援、アドヒアランスコーチングをバンドル提供するようになっています。COSENTYX Connectのようなプログラムは自己負担の軽減と注射トレーニングを提供し、治療継続率を高め、主に北米において収益成長を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新規生物学的製剤の高い治療費の継続 | -1.4% | 新興市場で最も顕著、グローバル | 長期(4年以上) |
| JAK阻害薬の長期安全性データの不足 | -0.8% | 先進国市場で規制の焦点、グローバル | 中期(2〜4年) |
| 低所得地域における画像診断および生物学的製剤へのアクセス格差 | -0.6% | 先進国の農村地域を含む新興市場 | 長期(4年以上) |
| 生物学的製剤流通におけるコールドチェーンロジスティクスのボトルネック | -0.4% | 特に熱帯地域において困難、グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新規生物学的製剤の高い治療費の継続
ビメキズマブの1回注射あたりUSD 8,281という価格は、バイオシミラルの競合にもかかわらず、医療費負担の障壁が継続していることを示しています。年間治療費総額はUSD 10,000前後で推移しており、医療費支払者の予算を圧迫し、低所得地域での普及を制限しています。モニタリング追加、投与管理費用、および有害事象管理が経済的負担を増加させ、軸性脊椎関節炎市場の最大限の可能性を抑制しています。
JAK阻害薬の長期安全性データの不足
ORAL Surveillance試験における心血管系および悪性腫瘍のシグナルは、FDAおよびEMAがJAK使用をTNF治療に失敗した患者に限定し、高齢患者への注意を促し、追加モニタリングを義務付ける警告を発するきっかけとなりました。このような制約は処方者の意欲を抑制し、経口投与オプションにおける軸性脊椎関節炎市場の拡大を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:非放射線学的分類の勢いが拡大
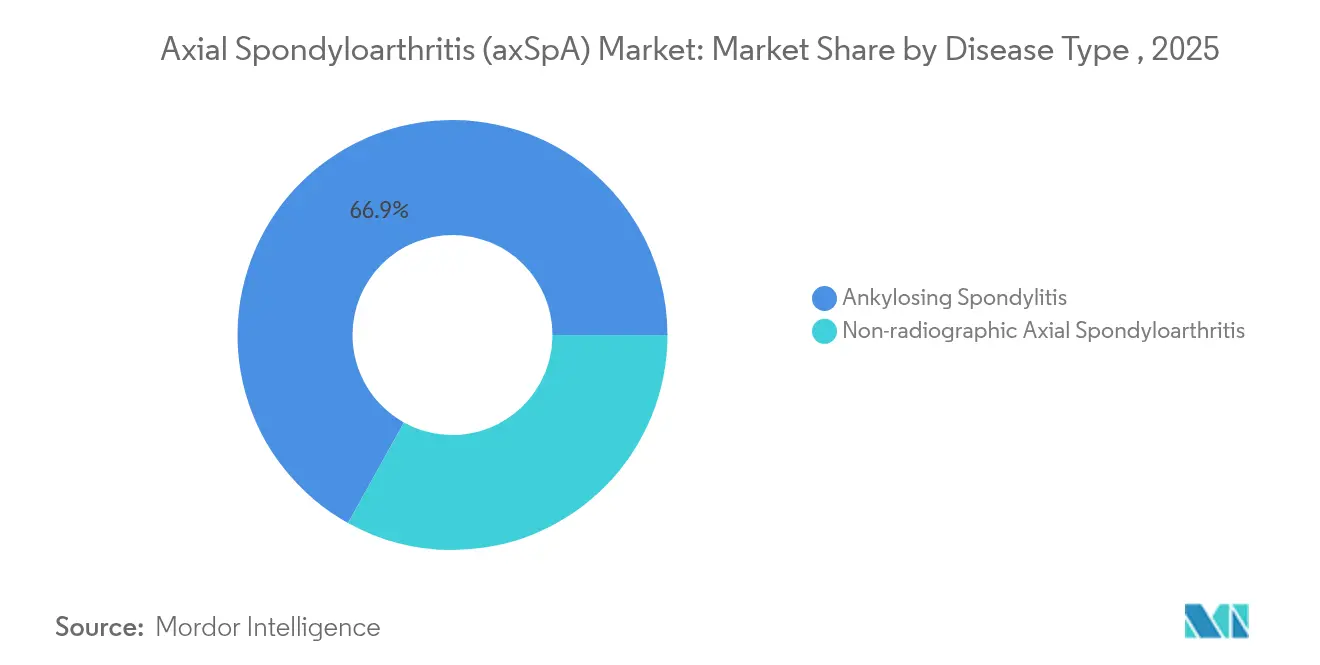
強直性脊椎炎は2025年に66.92%のシェアで収益をリードしましたが、非放射線学的病態は2031年まで7.69%のCAGRで上昇しています。MRIの早期採用により、構造的損傷が生じる前に炎症性病変が検出されるようになり、軸性脊椎関節炎市場における非放射線学的患者基盤が拡大しています。臨床試験では両表現型について同様の生物学的製剤反応率が報告されており、疾患経過の早期における積極的治療が正当化されています。地域間の差異は顕著であり、アジアのコホートでは非放射線学的発症率がわずか14.4%と、欧米の同等者の半分にとどまっており、遺伝的差異とケアへのアクセス性の差が反映されています。統一された命名法とASAS基準が引き続き認識を高め、診断主導の需要量の二桁成長を持続させ、すべての薬剤クラスにわたって軸性脊椎関節炎市場の機会を拡大しています。
研究の関心は、放射線学的変換を予測するバイオマーカーに集中しており、不可逆的な骨癒合が生じる前に治療を標的化することを目指しています。コンパニオン診断が攻撃性を差別化し、プレミアム価格設定を正当化できる可能性があることに商業的な上昇余地があります。患者団体による啓発キャンペーンが認識の向上をさらに促進し、遠隔リウマチ学が都市部と農村部の格差を縮小する可能性があり、軸性脊椎関節炎市場内でのセグメント長期拡大を支える構造的追い風を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます


薬剤クラス別:DMARD革新が中心的役割を担う
DMARDsは2025年のグローバル収益の49.02%を占め、生物学的製剤および分子標的合成薬の上市に牽引されて7.11%のCAGRが見込まれています。ビメキズマブによるIL-17の二重阻害がこのカテゴリーを強化し、優れたASAS40アウトカムを提供しています。JAK系薬剤は柔軟性を高めていますが、モニタリングの要件は依然として継続しています。実世界データが医療費支払者の信頼を強め、処方集の位置づけが広がるにつれて、DMARDsにおける軸性脊椎関節炎市場規模は着実に拡大すると予測されています。
NSAIDsおよびグルココルチコイドは症状フレアのコントロールに引き続き不可欠ですが、主に消化器系および骨密度のリスクプロファイルにより成長は停滞しています。NLRX1アゴニストやマイクロバイオーム調節薬などの新規参入品が機序を多様化し、継続的なパイプラインの補充を確保しています。特に新規分子が長期安全性プロファイルの清潔さを示す場合、観察レジストリがガイドライン上の位置付けに影響を与える可能性が高く、これにより軸性脊椎関節炎市場におけるDMARDの支配的地位が保護されます。
投与経路別:経口療法が勢いを増す
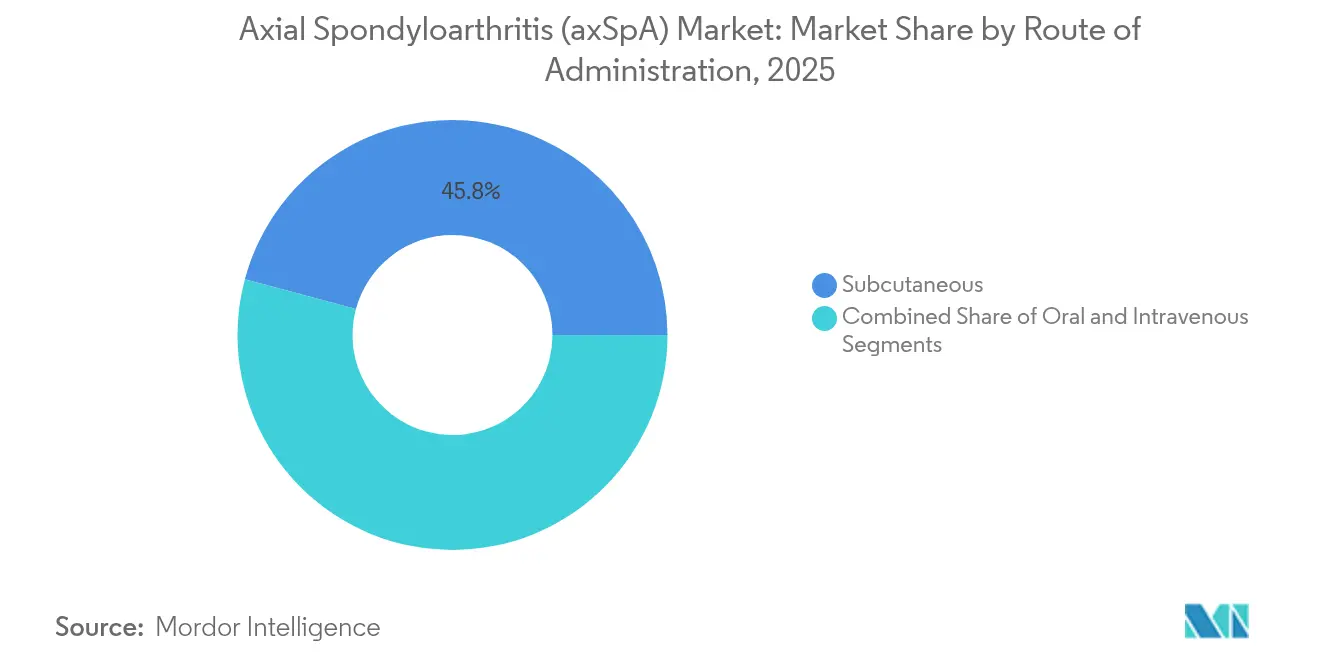
皮下注射は、確立されたTNFおよびIL-17系薬剤を背景に、2025年の収益の45.82%を獲得しました。しかし経口製剤は、若い勤労世代の患者が旅行やライフスタイル管理を簡素化する錠剤投与を好む傾向から、7.28%のCAGRを享受しています。医療費支払者は投与コストの低さを歓迎しており、軸性脊椎関節炎市場における錠剤へのシフトを促進しています。
静脈内投与は、重症度の高い症例や入院ベースの投与シナリオにおいて限定的な位置を占めています。長時間作用型注射剤は投与頻度を四半期または半年に削減するべく研究中であり、アドヒアランス指標を再形成する可能性があります。JAK系薬剤をめぐる安全性論争は特定のコホートにおける経口の勢いを鈍化させる可能性がありますが、利便性とコストのダイナミクスは依然としてこのモダリティの持続的成長を示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます
流通チャネル別:デジタル調剤が加速
病院薬局は、開始プロトコルおよびコールドチェーン管理に支えられ、2025年の売上の43.11%を占めました。しかしながら、遠隔医療の親しみやすさと在宅配送の信頼性の向上により、オンラインチャネルは最も速い7.22%のCAGRを示しています。スペシャルティ電子薬局は財政支援、看護師コーチング、およびモノのインターネット(IoT)配送センサーをバンドルし、医薬品の品質保護を確保し、分散した地域における新たな収益源を開拓し、軸性脊椎関節炎市場の拡大を強化しています。
小売店はNSAIDsの慢性使用者や生物学的製剤のペン型製剤の補充に引き続き対応していますが、通信販売の競合からのマージン圧力に直面しています。製造業者はリアルタイムのアドヒアランスデータを収集するために統合デジタルハブとのパートナーシップを積極的に推進し、価値ベースの契約に活用しています。物流が分散した地域では依然として病院サイトに依存していますが、政策改革や冷蔵ラストワンマイル輸送への民間投資がアクセスの民主化を促進すると期待されています。
地域別分析
北米はグローバル収益の39.78%を占め、高い生物学的製剤普及率、雇用主が資金提供するスペシャルティ給付、および合理化されたFDA承認経路から恩恵を受けています。MRIの普及率とAI対応の読影ツールにより、平均診断待機期間は2.7年に短縮され、治療を受ける有病率が増加しています。バイオシミラーの普及はリベートを再構成し、医療費支払者の予算を膨らませることなく新規薬剤のスペースを開拓しており、軸性脊椎関節炎市場における収益のリーダーシップを維持しています。
アジア太平洋地域は、中国が償還範囲と病院容量を拡大する中、2031年まで最も急速な7.19%のCAGRを記録しています。強直性脊椎炎の有病率は最大0.42%に達し、相当の診断不足が示唆されています。日本は普遍的保険適用に連動した高い生物学的製剤利用率を示す一方、インドは専門医の不足と自己負担限度の課題に依然として直面しています。MRIスキャナーおよび遠隔リウマチ学サービスを追加するための地域的な官民プロジェクトが薬剤量を増加させる見込みです。ヨガや太極拳の標準治療への文化的統合は、軸性疾患の管理における地域適応を強調しています。
欧州は普遍的保険適用を持つ成熟した市場ですが、アクセスのばらつきが残っています。中央・東欧諸国は生物学的製剤の普及率(27.9%)が低く、診断の遅延(4.2年)も長く、成長を抑制しています。しかし同大陸はバイオシミラー政策の先駆者として競争力のある価格設定を育んでいます。中東・アフリカは財政力の制約とコールドチェーンの課題によって遅れをとっていますが、ターゲットを絞った支援プログラムや都市部クリニックの建設が漸進的な需要を生み出しています。南米はマクロ経済の変動と償還の遅れによって抑制されながらも、中一桁の拡大を提供しています。

規制環境
axSpA治療薬の規制は、主要市場全体で標準的な処方薬承認および市販後医薬品安全性監視要件に従っており、適応表現は放射線学的強直性脊椎炎と非放射線学的axSpAをますます区別し、ASAS反応や持続性などの検証済みエンドポイントを重視するようになっている。この期間における重要なグローバルアクセスの指標は、2024年9月の米国FDAによるUCBのBIMZELX(bimekizumab-bkzx)の活動性非放射線学的axSpAおよび活動性強直性脊椎炎に対する承認であり、単一ブランドの下で両疾患フェノタイプのラベル付き選択肢を広げ、規制された治療経路におけるIL-17経路阻害の役割を強化した。
欧州では、中央集権的なEMA経路が、Gobivaz(2025年11月17日)やGotenfia(2026年2月10日)などの重症活動性強直性脊椎炎および重症非放射線学的axSpAに対する販売承認を含め、革新者とバイオシミラー双方の競争参入を引き続き形作っている。承認に加え、規格制定や償還決定が処方および非薬物療法の遵守に影響を与えており、これには軸性脊椎関節炎に関する米国リウマチ学会の2026年臨床実践ガイドライン更新や、重症axSpAに対する長期的で人中心のアクティブ運動療法を基本保険パッケージで償還するオランダの政策移行(2026年1月実施)が含まれる。
バリューチェーン分析
axSpAのバリューチェーンは、オリジネーター系バイオ医薬品企業による発見および臨床開発から始まり、規制申請、バイオ医薬品または低分子医薬品の製造、そして複雑な開始と経過観察を支える専門流通が続く。バイオ医薬品の場合、上流活動には細胞株開発、無菌充填仕上げ、病院および専門薬局チャネルへのコールドチェーン物流が含まれ、これらのチャネルは導入支援、服薬遵守支援、温度管理された配送を管理し、この市場における皮下投与療法の継続的な重要性を反映している。
バイオシミラーおよび提携型商業化は、製造規模と地域市場アクセスを結びつける重要なつながりである。この連鎖を示す最近の例として、Lupinの2025年7月のZentivaとのライセンスおよび供給契約(欧州およびCIS市場でセルトリズマブペゴルのバイオシミラーを商業化)、そしてBio-Thera Solutionsの2026年3月のゴリムマブバイオシミラーBAT2506のIntas Pharmaceuticalsへのライセンス供与(米国、カナダ、インドを含む市場向け)があり、製造能力を確立された現地商業インフラと連携させている。パイプラインの補充がこの連鎖の前段を支えており、XBiotechの2026年6月のvilamakitug(PT064)の活動性axSpAに対する第II相試験開始(FDAレビューが臨床保留なしで完了した後)、およびAlfasigmaのEULAR 2026における filgotinibの第3相OLINGUITOデータの発表が注目され、両者は経口対注射剤の流通と関連する経過観察ワークフローに対する下流需要を再形成する可能性がある。
競合状況
二重サイトカイン阻害薬、JAK系薬剤、およびバイオシミラーがポジション争いをする中、競争の激しさが増しています。AbbVie、Johnson & Johnson、Novartis、およびUCBは、幅広い免疫学フランチャイズ、共同負担支援、および大規模製造を活用することで、2024年のグローバル収益の約62%を支配していました。UCBのBIMZELXはTNF系の既存製品を急速に混乱させ、ガイドラインへの言及を獲得し、直接比較試験を刺激しています。
パイプライン戦略は、わずかな製剤改良を超えた機序の新規性—NLRX1アゴニスト、IL-23遮断、マイクロバイオーム補助療法—に焦点を当てています。M&A活動は、AbbVieのLandos Biopharma買収に例示されるように、第3相開始前にファーストインクラス分子へのアクセスを確保しています。バイオシミラーメーカーは特許切れを利用して先発品に挑戦しており、大手の調剤給付管理会社はすでにHumiraをより安価な代替品に切り替え、防衛的な契約と患者支援の強化を促しています。
デジタルヘルスも別の競争の場となっています。各社はAI投与アルゴリズム、ブルートゥース対応オートインジェクター、および実世界エビデンスダッシュボードを統合し、医療費支払者との交渉を強化し、ブランドを差別化しています。コールドチェーン技術の向上により、新興市場の地域プレーヤーも高付加価値生物学的製剤を実行可能に流通できるようになり、価格圧力は高まりながらも軸性脊椎関節炎市場全体のリーチが広がっています。
グローバル軸性脊椎関節炎(axSpA)業界リーダー
Janssen Biotech
AbbVie
UCB
Novartis Pharmaceuticals Corporation
Eli Lilly and Company
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、コスト制約のあるシステムにおけるアクセス拡大と、NSAIDsおよび先行バイオ医薬品治療が失敗した患者に対する治療選択肢の拡大に集中しており、具体的な規制およびガイドラインの兆候によって支えられている。欧州では、Simponiのバイオシミラーであり重症非放射線学的axSpA適応を持つGobivaz(2025年11月17日)などのEMA承認が、フォーミュラリーの構成を変え、適切な患者へのより広範な治療開始を可能にする低コストバイオ医薬品選択肢への支払者対応済みの経路を強調している。米国では、2024年9月のFDAによるUCBのBIMZELXの活動性非放射線学的axSpAおよび活動性強直性脊椎炎双方への承認が、TNF阻害剤を超えたラベル付きの差別化されたバイオ医薬品競争を拡大し、DMARDレジメン内での切り替えおよびシーケンス選択肢を増加させた。
経口標的療法および地域特有のパイプライン活動は、便利さを優先する、または代替機序を必要とする患者セグメントにおいて追加のホワイトスペースを生み出している。2026年6月のACR axSpAガイドライン更新は、治療アルゴリズム内でヤヌスキナーゼ阻害剤をより明確な根拠に基づく強い推奨として位置付けている(ただし第一選択のb/tsDMARD療法としてではない)。また、filgotinibの第3相OLINGUITOデータのEULAR 2026での発表は、放射線学的および非放射線学的axSpA全体にわたる臨床的根拠を追加している。中国では、Jiangsu Hengrui Pharmaceuticalsによるivarmacitinibの活動性非放射線学的axSpAに対する新薬申請のNMPA受理発表が現地での開発の勢いを反映し、償還の広がりと診断能力の拡大に伴いNSAID抵抗性の患者集団を取り込むことを目指す国内経路を浮き立たせている。
最近の業界動向
- 2026年6月:XBiotechは、FDAレビューが臨床保留なしで進行した後、活動性軸性脊椎関節炎患者を対象としたvilamakitugを評価する第II相臨床試験(V-SPINE/PT064)を開始した。この試験は、TNFおよびIL-17選択肢を巡回する患者にとって機序の差別化が重要な市場に新たなパイプライン資産を加える。ここでの継続的な臨床進展は、既存のバイオ医薬品クラスを超えた将来の競争構図を多様化させる可能性がある。
- 2026年6月:Livzon Pharmaceutical Groupは、活動性強直性脊椎炎の成人患者向けLecankitug注射剤の販売承認申請についてNMPA受理通知を受け取ったと報告した。この申請は、中国国内での後期商業化ステップの進展を示しており、現地の新規参入者が価格設定とアクセスの動向に影響を与える可能性がある。これはまた、既存企業が契約、支援プログラム、ポートフォリオのシーケンス調整によってシェアを守る圧力を増す。
- 2025年11月:Gobivazは重症非放射線学的軸性脊椎関節炎および活動性強直性脊椎炎に対する欧州販売承認を取得し、支払者向け競争を拡大し、バイオシミラー選択肢のより広範な欧州アクセス経路を示唆した。この承認は、欧州のaxSpA治療において多様なバイオシミラー選択肢へのシフトを強化し、フォーミュラリーの配置や患者の治療開始パターンに影響を与える可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この方法論では、軸性脊椎関節炎市場は、放射線学的強直性脊椎炎および非放射線学的axSpAの治療に使用される処方薬からの世界的な収益として定義され、主要な薬局チャネル全体で製造業者レベルで測定される。
対象範囲外:この市場規模には、外科手術、単独の診断・画像検査、および非薬物リハビリテーションサービスは含まれない。
セグメンテーション概要
- 疾患タイプ別
- 強直性脊椎炎(放射線学的axSpA)
- 非放射線学的軸性脊椎関節炎
- 薬剤クラス別
- 非ステロイド性抗炎症薬(NSAIDs)
- グルココルチコイド
- 疾患修飾性抗リウマチ薬(DMARDs)
- その他
- 投与経路別
- 経口
- 皮下
- 静脈内
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模測定、および検証
文献調査
文献調査は、臨床および治療の境界を設定することから始まり、モデルがより広範な筋骨格系疼痛領域ではなく、axSpA薬剤需要のみに従うようにする。世界保健機関、国の医療当局(例:CDCおよびNHS)、臨床指針団体、査読済みリウマチ学ジャーナルなど、ペイウォールのないソースを使用して、診断パターン、標準治療、および治療切り替えの論理をマッピングする。
治療経路が明確になったら、需要と価格動向を数値化するための補足的な指標を収集する。これには、公的規制当局のラベルおよび承認、政府の医療支出系列、および医薬品移動に関連する場合の貿易・関税統計が含まれる。企業年次報告書、投資家向け説明資料、および信頼できる報道機関を使用して、商業的重点分野と地域的なエクスポージャーを検証する。必要に応じて、企業財務および情報のための有料サブスクリプションや特許データベースも参照し、パイプライン活動および専有独占権失効のタイミングを相互確認する。これらの文献調査ソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開文書も検討された。
一次インタビューおよび調査
一次調査は、リウマチ専門医、病院薬剤師、支払者または償還専門家、チャネル参加者など、axSpA治療決定を実際に目にする人々を対象に、文献調査の前提を検証するために使用される。また、これらの議論を通じて、バイオ医薬品、バイオシミラー、経口療法が患者タイプ別にどの程度頻繁に使用されているか、そして主要地域間でアクセス規則がどのように異なるかを確認し、文献調査ソースでは十分に説明できないギャップを埋める助けとしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部:15% | APAC:39% |
| ミッドティア:50% | 機能・部門責任者:28% | EMEA:36% |
| 小規模プレーヤー:18% | マネージャー:57% | 南北アメリカ:25% |
市場規模測定と予測
基本構築では、地域別に診断・治療されたaxSpA患者プールを再構築するトップダウンアプローチを使用し、治療シェアおよび治療ラインの論理を用いて治療クラス別のボリュームに変換する。これらのボリュームは、クラスレベルの年間治療費用と予想される純価格動向を用いて価格設定され、その後チャネル全体で集計され、世界的な収益総額に到達する。
総額の現実性を保つため、公開ファイリングからの国別売上指標のサンプル集計、チャネルフィードバックによるクラス構成の検証、治療患者あたりの推定支出の妥当性確認などの選択的なボトムアップチェックによって結果を相互確認する。モデルに大きな影響を与える主要インプットには、治療コホート内の放射線学的対非放射線学的患者の割合、バイオ医薬品およびバイオシミラーの採用率、ステップ療法および事前承認の強度、診断・紹介の傾向、バイオシミラー参入後の予想純価格変動が含まれる。国の公開データが乏しい場合は、類似する償還環境からの代理比率を使用し、その後専門家によるフォローアップ確認の後に調整する。
予測については、シナリオ分析を使用して、不確実性(アクセス拡大、バイオシミラー価格設定のステップ、新しい機序の採用速度など)を少数の追跡可能な結果にマッピングする。最終的な予測パスは、一次回答者が今後数年間で最も可能性が高いと述べる支払者および処方者の行動とこれらのシナリオを整合させた後に選択される。
データ検証および更新サイクル
最終確定前に、当社の総額はバイオ医薬品クラスの成長率、既知の償還拡大、地域別治療構成の予想などの独立した指標と照合され、その後外れ値は国およびクラスレベルで検討される。モデルが患者数、採用率、または価格変動で説明できない急激な変化を示す場合、インプットを再確認し、変化した内容を確認するためにソースに再度連絡する。
二次分析者によるレビューが完了し、計算式、単位の論理、および地域間で前提が一致していることを確認する。本レポートは年次で更新され、主要な承認、安全性措置、または重要なバイオシミラーの発売などの重大な事象が発生した場合には、中間的な更新も行う。提供前に、最終的な更新パスを実行し、数値が最新の公開情報および検証済みの専門家フィードバックを反映するようにする。
Mordor Intelligenceの世界軸性脊椎関節炎市場規模と他の公開推定値との比較
axSpAの公開市場価値はしばしば一致しない。これは、対象とされる収益プールが常に同じではないこと、また専門疾患領域では価格設定および患者に関する前提が総額を急速に変動させる可能性があることが理由である。差異は通常、どの治療法が含まれるか、総価格または純価格が使用されるか、そして新しいバイオ医薬品およびバイオシミラーがどの程度速く浸透すると想定されているかから生じる。
この差は、研究が強直性脊椎炎のみを含むか、または非放射線学的axSpAも数えるか、また支持療法薬を市場の一部として扱うか、それとも先進バイオ医薬品のみに焦点を当てるかによっても形成される。一部の推定はアクセス拡大について積極的な見解を取るか、異なる時点からの通貨換算を使用しており、これが世界的な総額を膨らませる可能性がある。製造業者出荷価格ベースの薬剤収益を、リスト価格や混在した適応ではなく、治療患者数の構築と純価格の進展に結びつけることで、Mordor Intelligenceが示すより控えめな総額が説明される。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.68 B (2026) | |
| グローバルコンサルティング会社A | USD 5.35 B (2026) | この推定値は、バイオ医薬品のみの収益に偏っているようであるが、リスト価格方式の年間治療費用と、初期治療ラインにおけるより速い採用率を適用しており、アクセスが制限された市場での純実現売上を過大評価する可能性がある。 |
| 業界団体B | USD 4.10 B (2026) | この数値は、範囲を主に放射線学的強直性脊椎炎に限定し、重要な非放射線学的治療ボリュームを除外している可能性が高く、小売および病院チャネル全体でのバイオシミラー代替効果を過小評価している可能性がある。 |
全体として、公開されている数値間のギャップは、疾患成長に関する見解の相違よりも、範囲および価格設定のメカニズムによって説明される。モデルを治療患者数、治療構成、および妥当な純価格ステップに固定することで、最終的な値はレビューと再現が可能なインプットに対して追跡可能なままである。


レポートで回答される主な質問
軸性脊椎関節炎市場の現在の価値は?
市場は2026年にUSD 46億8,000万ドルと評価されており、2031年までにUSD 64億6,000万ドルに達すると予測されています。
最大の収益シェアを持つ治療クラスはどれですか?
DMARDsは2025年の軸性脊椎関節炎市場シェアの49.02%をリードしています。
アジア太平洋地域が他の地域より速く成長している理由は何ですか?
償還範囲の拡大、診断能力の向上、および中国などの国における診断されていない大規模な有病率が7.19%のCAGRを推進しています。
バイオシミラーは治療費にどのような影響を与えていますか?
アダリムマブバイオシミラーの優先処方集への組み込みにより、患者の年間費用がおよそUSD 3,500削減されました。
JAK阻害薬の主な安全上の懸念点は何ですか?
合併症を持つ高齢患者における心血管イベントおよび悪性腫瘍のリスクにより、規制当局はTNF阻害薬に失敗した患者への使用を制限しています。
軸性脊椎関節炎においてイノベーションをリードしている企業はどこですか?
UCBのビメキズマブ、Landos買収を通じたAbbVie、およびグセルクマブ拡大によるJohnson & Johnsonが注目すべきイノベーターです。
最終更新日:



