
腱炎治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
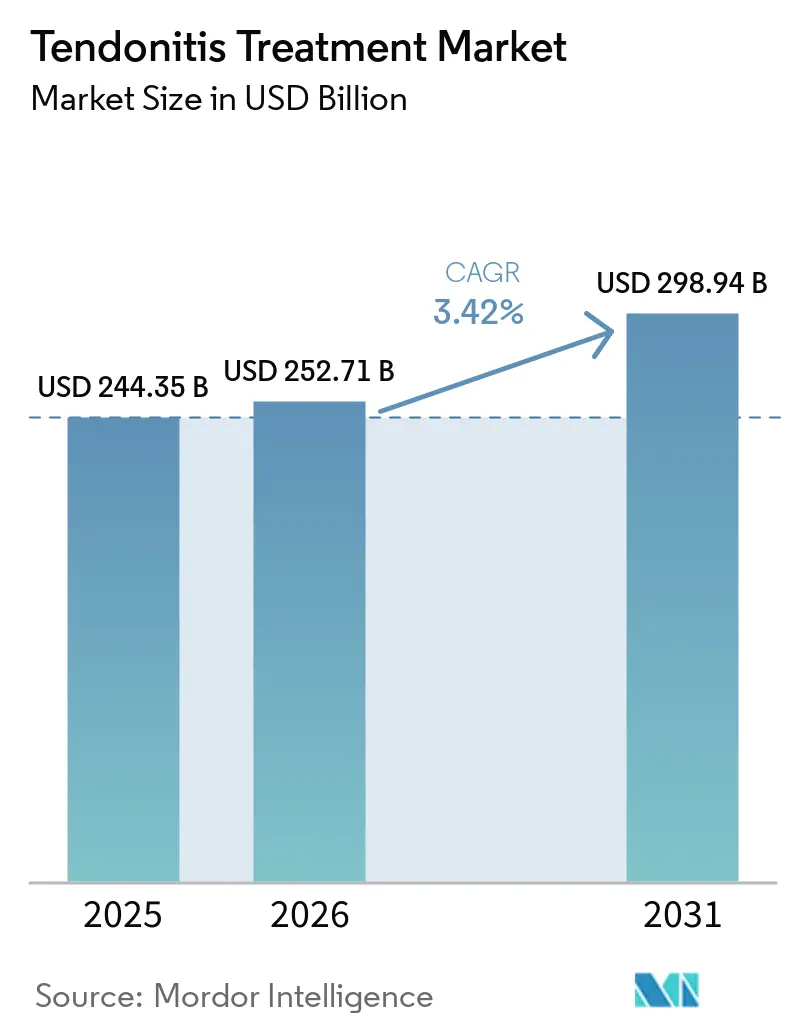
| 市場規模 (2027) | 252.71 十億米ドル |
| 市場規模 (2032) | 298.94 十億米ドル |
| 成長率 (2027 - 2032) | 3.42 % |
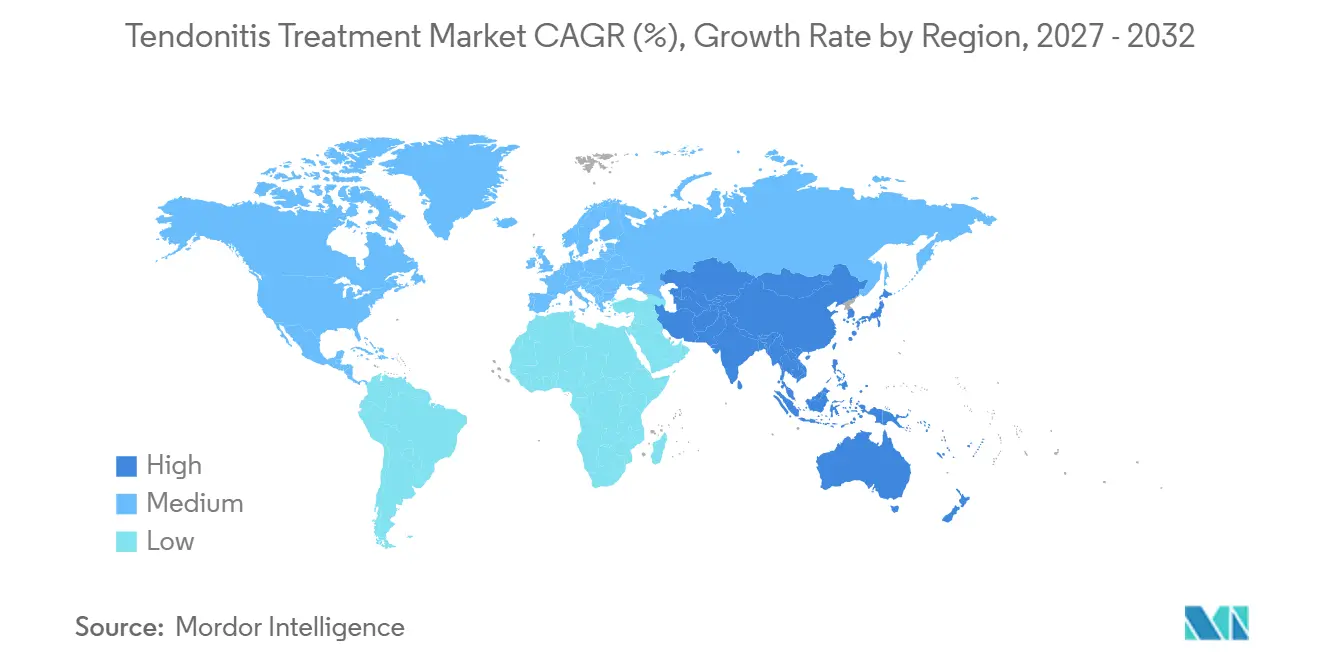
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる腱炎治療市場分析
腱炎治療市場規模は2026年に2,443.5億米ドルと評価され、2027年の2,527.1億米ドルから2032年には2,989.4億米ドルに達すると推定されており、予測期間(2027年~2032年)における年平均成長率(CAGR)は3.42%です。
この成長は、スポーツ関連傷害の増加、職場における人間工学的問題の継続、そして従来のモダリティよりも早期に腱損傷を発見できるAI対応イメージングへのアクセス拡大を反映しています。軍事グレードのバイオマテリアルも民間整形外科分野に参入しており、治癒アウトカムを向上させ、プレミアム製品の採用を促進しています。地域別では、北米が引き続き支出力を主導する一方、アジア太平洋地域は急速な病院建設とデジタルリハビリテーションプラットフォームの広範な普及により、世界平均を上回るペースで成長しています。疾患別では、アキレス腱損傷が件数的に最も多い一方、超音波ガイド下での診断精度向上に伴い、膝蓋腱症が将来的な件数増加をリードすると予測されています。非外科的ケア[1]は現在、治療上の意思決定の中核を担っており、回復期間を短縮し、アスリートのフィールド復帰を支援し、支払者コストを低減する、検証済みの再生医療および光生体調節オプションによって支えられています。
主要レポートのポイント
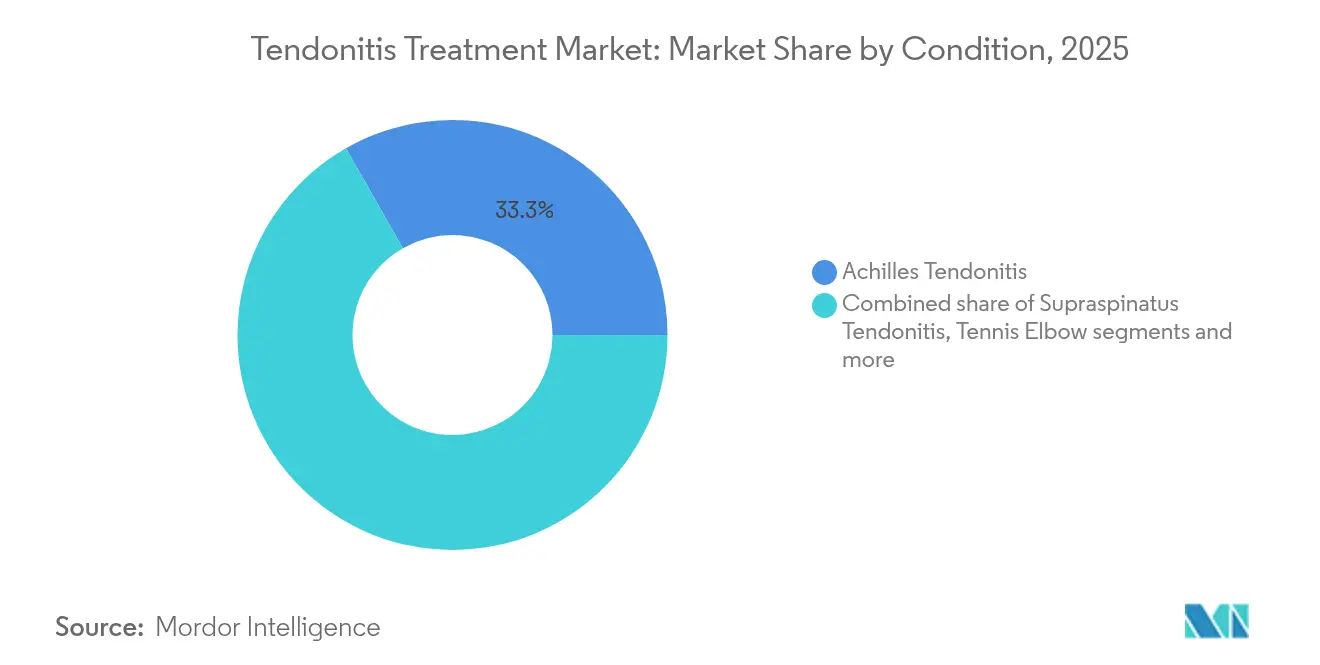
- 疾患別では、アキレス腱炎が2026年の腱炎治療市場シェアの33.25%を占め、膝蓋腱症は2032年にかけてCAGR 4.78%で成長すると予測されています。
- 治療モダリティ別では、非外科的ケアが2026年の腱炎治療市場の61.48%を占め、外科的代替手段は遅れをとりながらも2032年にかけてCAGR 3.75%で進展しています。
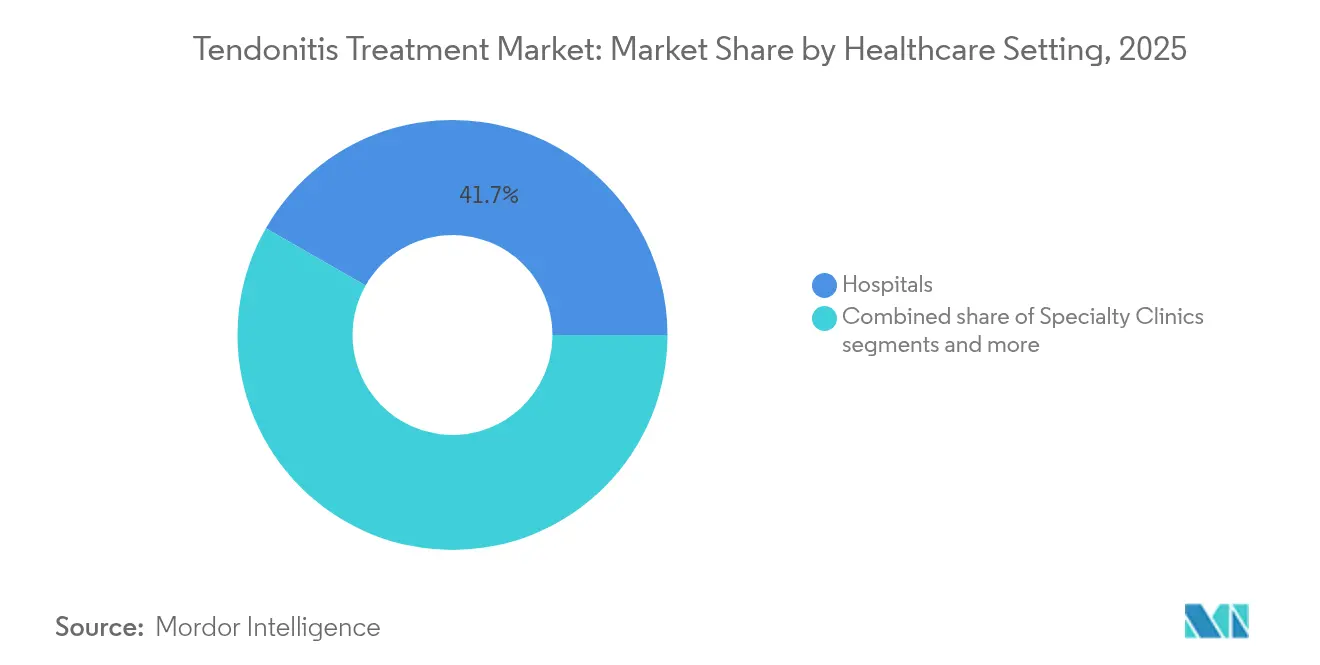
- 医療施設別では、病院が2026年の腱炎治療市場規模の41.74%のシェア占め、リハビリテーションセンターは2027年から2032年にかけてCAGR 4.18%で拡大しています。
- 地域別では、北米が2026年に38.17%の収益シェアでリードし、アジア太平洋地域は2032年にかけてCAGR 4.28%という最高の地域成長率を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (概算)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ・職業性傷害発生件数の急増 | +0.8% | グローバル;北米と欧州で最も顕著 | 中期(2〜4年) |
| 早期診断を可能にするAI搭載超音波 | +0.6% | 北米とアジア太平洋地域が中核;欧州へ波及 | 短期(2年以内) |
| 外来腱修復に対する償還拡大 | +0.5% | 北米と欧州;アジア太平洋地域の一部市場 | 中期(2〜4年) |
| 民間医療への軍用グレードバイオマテリアル参入 | +0.4% | 北米;アジア太平洋地域へ拡大中 | 長期(4年以上) |
| ダイレクト・トゥ・コンシューマー型遠隔理学療法プラットフォーム | +0.4% | グローバル、APACが最高採用率 | 短期(2年以内) |
| 疼痛フリーリハビリのためのウェアラブル神経調節 | +0.3% | グローバル、北米と欧州がリード | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スポーツ・職業性傷害発生件数の急増
40歳以上の成人における組織的スポーツへの参加増加と悪化するデスクワーク習慣が、グローバルな腱傷害リスクを高めています。筋骨格系疾患は現在17億人に影響を及ぼしており、腱の問題はスポーツ関連事故の最大40%を占めています。企業のウェルネスプログラムは腱の健康を生産性指標として扱い始め、より早期の介入を促しています。その結果、医療提供者はクリニックの診療時間を延長し、支払者は予防的カバレッジを追加し、医療機器メーカーは高齢のウィークエンドアスリート向けに特化した予防的装具製品を発売しています。
早期診断を可能にするAI搭載超音波
機械学習による画像解析は、顕著な症状が現れるはるか以前にマイクロティアを検出し、早期段階の症例における保存的治療の治癒率を80%超に引き上げています。米国および日本の病院は、標準的なスポーツ医学検査にポータブルAIスキャナーを追加し、不必要なMRI紹介を削減するとともに、1エピソードあたりのコストを低下させています。ベンダーは、画像パターンが破裂前ストレスを示す際に理学療法士へ通知するクラウドダッシュボードに予測アルゴリズムを組み込み、プロアクティブなケアモデルを強化しています。
外来腱修復に対する償還拡大
民間保険会社は現在、外来手術施設における低侵襲バイオインダクティブインプラント術を償還しており、職場復帰の迅速化と中期的な再断裂率の低下に関連するSmith+Nephewの経済分析[2]を根拠としています。この政策転換により、外来手術センターにおける患者スループットが向上し、外科医がケアパスウェイの早期段階で再生インプラントを採用するよう促されています。
民間医療への軍用グレードバイオマテリアル参入
戦場での負傷に最初に使用された素材は、慢性腱断裂において優れた荷重耐性[3]と生体適合性を示し、初期の民間症例シリーズにおいてほぼ完全な機能回復をもたらしている。政府のデュアルユース助成金が規制当局への申請を加速させており、整形外科企業は耐久性を強調するために防衛研究機関と次世代グラフトの共同ブランド化を進め、腱修復への活用を推進している。
阻害要因の影響分析*
| 阻害要因 | (概算)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生物学的オプションに対する臨床医の認知度の低さ | −0.4% | グローバル;新興市場で最も顕著 | 中期(2〜4年) |
| 一次保存療法の高い失敗率 | −0.3% | グローバル;地域のプロトコルにより差異あり | 短期(2年以内) |
| 医療グレードコラーゲングラフトのサプライチェーンのボトルネック | -0.2% | グローバル、北米と欧州で急性の影響 | 中期(2〜4年) |
| 新興エネルギーベースデバイスに関する長期データの不足 | -0.1% | 北米と欧州、APACへ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生物学的・再生医療オプションに対する臨床医の認知度の低さ
2024年の調査では、スポーツ医師の66.1%のみが少なくとも1種類の整形外科用バイオロジクスを提供しており、その理由として限られたトレーニングと一貫性のない償還が挙げられました。低リソース環境では、医師は従来の抗炎症レジメンに依存しており、多血小板血漿(PRP)や幹細胞注射の普及が遅れています。医療機器スポンサーは、知識格差を解消するためのフェローシッププログラムおよびオープンアクセス成果レジストリへの資金提供を行っています。
一次保存療法の高い失敗率
システマティックレビューにより[4]、慢性遠位上腕二頭筋腱断裂において標準的な安静・装具固定プロトコルが不十分なパフォーマンスを示し、多くの患者が数ヶ月の悪化を経て手術を余儀なくされることが明らかになっています。追加コストと不満が保存的治療への信頼を損ない、フォトバイオモジュレーションや高エネルギー衝撃波などより改善された初期モダリティへの需要を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
病態別:
アキレス腱の優位性が膝蓋腱の急伸を覆い隠すアキレス腱炎は2026年の腱炎治療市場シェアの33.25%を占め、ランナー、バスケットボール選手、および長時間の立ち仕事を要する職業における高い有病率を反映しています。膝蓋腱症はCAGR 4.78%で進展しており、バレーボール、サッカー、ピックルボールが世界的に人気を集める中、腱炎治療市場全体の成長を上回っています。棘上筋断裂は、高齢化人口と反復的な頭上作業により安定した件数を維持し、テニス肘は中高年消費者の間でのレクリエーションスポーツ再開の恩恵を受けています。ドケルバン腱鞘炎の成長は、反復的な親指の伸展を促すスマートフォンの広範な使用と関連しています。
超音波ガイド下インターベンションは現在、多くの疾患特異的な治療経路を支えています。Tenexなどの経皮的針腱切除術システムは、短期および長期フォローアップコホートで記録されているように、外側上顆炎に対して有意な機能的改善をもたらします。生体誘導性コラーゲンインプラントは中足部および下肢腱の治癒を促進し、アスリートの早期競技復帰を支援します。これらの進歩は、精密プロトコルが医療提供者を差別化し、プレミアム価格設定を促進することを示唆しています。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
治療法別:
非外科的治療の優位性が強化される非外科的オプションは2026年の腱炎治療市場規模の61.48%を占め、患者が低侵襲療法を好む傾向からCAGR 3.75%で拡大しています。ウェアラブル神経調節および光生体調節は、メタアナリシスにより疼痛スコアの低下と機能回復の加速が確認された後、主流のガイドラインに組み込まれつつあります。全層断裂に対する外科的需要は依然として存在するものの、リハビリ期間の短縮と感染リスクの低減から、低侵襲手術(関節鏡視下手術または経皮的修復)が開放手術に取って代わりつつあります。
グラフトおよびインラントは最も成長の速い外科的サブセグメントであり、生体誘導性および合成スキャフォールドの革新によって牽引されています。グラフトに関する腱炎治療市場規模は、スポーツ医学フェローシップによるこれらの材料の採用と並行して拡大すると予測されています。患者変数を最適な治療アルゴリズムと照合するAIツールがアウトカムをさらに改善し、非外科的治療のリードを強化しています。
医療環境別:
リハビリテーションセンターが加速病院は2026年の腱炎治療市場規模の41.74%のシェアを維持し、救急対応能力と手術室によって支えられています。しかしリハビリテーションセンターは、ロボティクス、バーチャルリアリティ、遠隔モニタリングを組み合わせたテクノロジー強化環境を背景に、CAGR 4.18%で拡大しています。専門クリニックは、単一関節またはアスリート中心のプログラムに特化し、より迅速なスポーツ復帰指標を提供することでニッチ市場を開拓しています。
デジタルヘルスアプリケーションの普及がリハビリテーションブームを促進しています。センターはスマートフォンベースの関節可動域トラッキングとAIアナティクスを組み合わせ、最適でない進捗を検知して計画を即座に調整しています。消費者直販スタジオモデルは、包括的な評価、家庭用機器レンタル、ライブバーチャルコーチングを提供し、アクセスを拡大するとともに下流の病院受診件数を圧縮しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米腱炎治療市場
北米は2026年の腱炎治療市場シェアの38.17%を占め、2032年にかけてCAGR 3.18%で進展すると予測されています。充実した保険適用範囲、高いスポーツ参加率、再生医療インプラントの早期採用が手術件数を高水準に維持しています。米国が支出の大部分を占める一方、カナダの普遍的支払者制度は高齢化する労働者層に対応するため腱症卓越センターを開設しています。メキシコは民間病院がイメージング機器を刷新し、週末スポーツパッケージを推進する中で成長の余地を提供しています。
アジア太平洋腱炎治療市場
アジア太平洋地域は最も成長の速い地域であり、2032年にかけてCAGR 4.28%で進展しています。中国はスマート病院および筋骨格系AIスタートアップへの資本投入をリードし、第一線都市を超えた手術件数の拡大を牽引しています。日本はロボティクスのリーダーシップを活かして術後リハビリプロトコルを洗練させ、プレミアム価格設定を支援しています。インドの広大な人口とデジタルヘルス推進は、スマートフォンを通じた理学療法プログラムに対して肥沃な市場を生み出し、地方消費者の参入障壁を低下させています。オーストラリアと韓国は高い選択的手術率を示し、グラフトおよびインプラントの販売を促進しています。
欧州・中東・アフリカおよび南米腱炎治療市場
欧州はドイツ、英国、フランスがエビデンスに基づくプロトコルおよび国境を越えた価値基盤型医療パイロットを重視する中、3.43%のCAGRを記録しています。医療提供者はランダム化比較試験に裏付けられた再生医療を優先し、生物学的製剤の普及を加速させています。中東・アフリカは2.57%のCAGRを示してり、湾岸協力会議加盟国がメディカルツーリズムの波及効果を取り込むためスポーツ医学ハブへの投資を進めています。南米は2.88%のCAGRを示し、ブラジルとアルゼンチンが民間整形外科施設を拡充するとともに医療機器メーカーと連携してAI超音波サービスのパイロット導入を推進しています。
規制環境
腱炎治療は規制対象の医療機器、バイオ医薬品、医薬品にまたがっており、米国ではイノベーションの大部分が引き続きクラスII医療機器の承認経路を通じて進められている。2026年の複数の米国FDA 510(k)認可がこの動向を裏付けており、縫合不要の固定具(ArthroTAK Tendon Anchor Kit、2026年5月)や軟部組織修復の適応拡大(Inovedis SINEFIX、2026年4月)が含まれ、腱固定・補強製品における実質的同等性の重要性を再確認させている。同様の力学は疼痛緩和補助製品にも当てはまり、外側上顆炎に対するFDA認可のレーザー適応(Multi Radiance Medical、2026年6月)が挙げられる。導入はまた、アキレス腱症に対する体外衝撃波療法に関するNICE HealthTech Guidance 426(2026年1月)や、米国理学療法協会によるアキレス腱症臨床実践ガイドラインの改訂版(2024年12月)などのガイダンスや保険適用のシグナルによっても左右される。
安全性に関する情報伝達も治療選択に影響を与える。欧州医薬品庁は、長期にわたる可逆性のない副作用のリスクを理由に、フルオロキノロン系抗生物質に対するリスク低減措置を改めて表明しており、これは腱損傷リスクが高い場合における継続的な注意喚起を後押ししている。オーストラリアでは、退役軍人補償医療当局の2024年原則声明第86号(2024年11月)が、アキレス腱症を退役軍人の対象となる従軍関連要因と結びつけており、請求評価の基準となり、診療経路における文書化要件の標準化を強化している。
バリューチェーン分析
腱炎治療のバリューチェーンは、医薬品・医療機器分野のイノベーションとリハビリテーション提供を融合させている。上流の投入資材には、メッシュ、スキャフォールド、補強パッチに使用される医療グレードのポリマー、コラーゲン、その他の生体材料に加え、鎮痛剤や新興の注射剤向けの原薬・添加剤が含まれる。中流の参加者には、整形外科用医療機器メーカー(固定システム、移植片、バイオインダクティブインプラント)、医薬品開発企業(低分子およびバイオ医薬品)、および高度な材料や注射剤プラットフォームの前臨床作業、臨床業務、製造スケールアップを支援する専門CRO・CDMOが含まれる。
下流では、製品は病院調達、専門医療機器流通業者、薬局チャネルを通じて、病院、外来手術センター、専門クリニック、リハビリテーションセンターへと流れ、そこで理学療法や機器を活用した施術(ESWT、光生体調節療法、装具療法)が提供される。供給リスクは、単一供給元または生産能力が制約された高度な生体材料に集中しており、この市場において医療グレードのコラーゲン移植片で報告されているボトルネックと一致している。臨床開発もまた、新規モダリティの採用と保険償還を裏付けることでバリューチェーンに貢献しており、その一例として、Novartisが2026年2月にアキレス腱症を対象としたNGI226微粒子注射のフェーズ2試験(NCT05592990)を完了したことが挙げられ、これは再生医療型の注射剤オプションが今後進展する場合の調達・製造計画に示唆を与える可能性がある。
競合環境
市場集中度
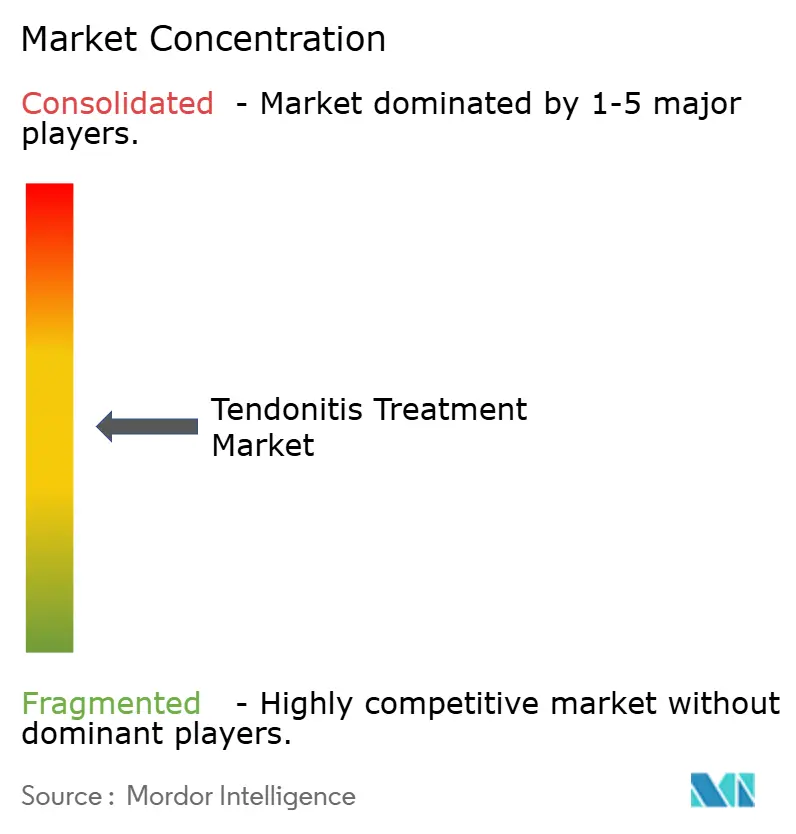
腱炎治療市場は中程度のフラグメンテーションを特徴としています。大手整形外科デバイスメーカーは、エンドツーエンドのソリューションを提供するために外科用インプラント、再生パッチ、画像診断ソフトウェアを統合しています。Smith + NephewのREGENETENインプラントは標準的な治療と比較して再断裂リスクを68%低減し、同社に生物学的修復における認定されたフラッグシップ製品を提供しています。Johnson & Johnson MedTechの2024年11月におけるResponsive Arthroscopyとの戦略的合意は、肩、足、足首の軟部組織ソリューションへのリーチを拡大し、ポートフォリオの幅広さの重要性を示しています。
新興の競争者はデジタルリハビリテーションおよび低侵襲デバイスを標的としています。TENZRなどのプラットフォームは腱の負荷を定量化して理学療法士にアラートを送信するモーショントラッキングバイオセンサーを提供し、CoNextions Medicalは外来環境に最適化された縫合ベースの靱帯修復システムを推進しています。投資家は、データ主導の継続的な収益を確保するためにハードウェア、ソフトウェア、サービスを組み合わせたモデルを評価しています。
ホワイトスペースの機会は、AIガイド下個別化ケア、統合型遠隔・院内治療パスウェイ、および新規バイオロジクスの迅速な償還を支えるリアルワールドエビデンスレジストリに集中しています。材料科学者、スポーツリーグ、支払者アナリティクスチーム間のパートナーシップが製品検証サイクルを加速させ、データリッチな既存企業に競争上の優位性をもたらす可能性が高いと考えられます。
腱炎治療業界のリーダー企業
-
Enovis Corporation
-
Ossur hf
-
Smith+Nephew plc
-
Stryker Corporation
-
Zimmer Biomet Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
腱炎治療市場 このレポートでカバーされる企業
- Arthrex
- Corin Group
- Enovis Corporation
- GlaxoSmithKline
- Inceler Medikal
- Integra LifeSciences Holdings
- Johnson & Johnson
- Medtronic
- Orthofix
- Ossur
- Pfizer
- Smith+Nephew plc
- Solventum Corporation
- Storz Medical
- Stryker
- Teikoku Pharma USA
- Teva Pharmaceutical Industries
- Tynor Orthotics Pvt Ltd.
- Xiros plc
- Zimmer Biomet
市場機会と将来展望
最も明確な機会は、機械的な安定化とバイオロジック・再生医療的補強を組み合わせた製品、および全く新しい提供インフラを必要とせずに解剖学的部位を横断して拡大できるソリューションにある。2026年4月の米国FDAによるSINEFIXインプラントの複数関節(肩、足・足首、膝、肘、股関節)にわたる臨床応用拡大の認可は、固定プラットフォームが適応拡大を通じてどのように拡大しうるかを示しており、外来設定における補完的な補強メッシュ、アンカー、外科医向けワークフローキットの空白領域を生み出している。Kerecis Tendon Protectに対するFDA 510(k)認可(K243843、2025年6月)もまた、腱修復におけるコラーゲンベースの補強に対する持続的な需要を示しており、外科医の嗜好、サイズ展開、器具に対応したポートフォリオ拡張を後押ししている。
非外科的および低侵襲の治療経路は、エビデンスの強さとワークフローの利便性が採用に影響を与える隣接成長領域を生み出している。再生医療型注射剤は依然として顕著な研究対象であり、Novartisがアキレス腱症を対象としたNGI226微粒子のフェーズ2試験を完了したこと(2026年2月)は、症状管理を超えた回復的アプローチへの継続的投資を裏付けている。リハビリテーション分野では、ESWTなどのモダリティの採用が標準化とガバナンスによって引き続き形作られており、NICE HealthTech Guidance 426(2026年1月)にもそれが反映されている。トレーニングと実臨床データレジストリは、複数市場における臨床医のバイオロジックオプションに対する認知度の低さに対処するための、依然として実務上の課題である。
最近の産業開発事情 腱炎治療市場
- 2026年7月:Enovis Companion Animal Healthは、米国において獣医の筋骨格・軟部組織疾患向けの次世代光生体調節療法レーザーシステムであるCT-RevitLを発売した。この発売により、Enovisはヒトの腱リハビリテーションにも使用されているエネルギーベースの疼痛・組織治癒モダリティへの露出を拡大し、隣接するケア領域や顧客セグメントにおける地位を強化している。
- 2025年3月:Atreon Orthopedicsは、ROTIUM Bioresorbable Wickの適応をローテーターカフ以外の腱修復(アキレス腱や膝蓋腱の修復手技を含む)へ拡大する米国FDA 510(k)認可を取得した。適応拡大により、吸収性スキャフォールド補強の対象手技範囲が拡大し、病院や外来手術センターでのより広範な採用を後押ししている。
- 2024年11月:Johnson & Johnson MedTechは、Responsive Arthroscopyと戦略的契約を締結し、肩、足、足首などの分野におけるスポーツ関連軟部組織ソリューションを拡大した。この提携により、スポーツ医学関連顧客に対するポートフォリオの幅が深まり、関節鏡ワークフローと軟部組織修復・バイオロジック関連製品を結びつけるバンドリング戦略が強化される。
腱炎治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、腱炎治療市場を、非外科的ケア、処置、および疼痛緩和と機能回復に使用される関連臨床サービスを含む、各種ケア環境における腱の炎症および腱症の診断・管理に対する総支出と定義する。
対象除外範囲:本モデルは、腱炎の診断に関連しない一般的な疼痛管理、および腱の炎症を伴わない無関係な整形外科的疾患を除外する。
セグメンテーション概要
- 病態別
- アキレス腱炎
- 棘上筋腱炎
- テニス肘(外側上顆炎)
- 膝蓋腱障害
- ドケルバン腱鞘炎
- その他の病態
- 治療法別
- 外科的治療
- 観血的手術
- 低侵襲手術
- グラフトとインプラント
- 非外科的治療
- 理学療法とリハビリテーション
- 体外衝撃波療法(ESWT)
- 装具とサポーター
- 再生医療
- フォトバイオモジュレーションと赤色光療法
- 薬理学的疼痛管理
- その他の治療法
- ニュートラシューティカルズと抗炎症サプリメント
- ウェアラブル神経調節デバイス
- 外科的治療
- 医療環境別
- 病院
- 専門クリニック
- リハビリテーションセンター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、腱炎の罹患率、患者のケアへのアクセス経路、および実際に一般的に使用される治療ステップについて明確な全体像を構築することから始まる。診断パターンと治療経路を理解するために、米国疾病予防管理センター、MedlinePlus等の米国国立衛生研究所のリソース、世界保健機関、およびPubMedに索引付けされた査読済み臨床文献などの公衆衛生・臨床エビデンスソースを活用した。
市場の数値を裏付けるために、国家保健統計ポータル、規制・償還関連の刊行物、入手可能な病院および専門クリニックの開示情報を調査し、続いて企業の年次報告書および投資家向けプレゼンテーションを精査して製品の露出状況と治療重点分野を把握した。並行して、企業財務情報の有料サブスクリプションおよび特許データベースを使用し、製品の重点分野とイノベーションシグナルのタイミングを相互確認した。ここに記載されているソースはあくまで例示であり、作業中のデータ収集・検証・明確化には他にも多数の参考文献を使用した。
一次インタビューおよびサーベイ
一次調査は、患者フローのロジックを検証し、病態や環境によってケアがどのように異なるかを確認するために活用した。これは多くの二次ソースが概括的な記述にとどまる領域である。保守的療法と処置の間の使用割合を検証するために、臨床医、リハビリテーション専門家、流通業者、および経営幹部と意見交換を行い、地域ごとのアクセスや価格効果を前提条件に反映できるよう主要地域を網羅した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:13% | アジア太平洋地域:41% |
| 中位層:57% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:32% |
| 小規模プレイヤー:16% | マネージャー:56% | 南北アメリカ地域:27% |
市場規模算定と予測
中核となる市場規模は、トップダウン方式のケア経路ベースの需要プール評価を用いて構築されており、診断済み患者を主要病態別にマッピングし、典型的なケアラインに振り分け、環境レベルの価格設定と利用パターンを用いて価値を算定する。合計値の妥当性を確保すために、サンプリングされた治療量に平均価格を乗じた方法、プロバイダーインプットによる処置ミックスの確認、腱関連ケアに携わる企業の収益露出の妥当性確認など、選択的なボトムアップ検証によって結果を裏付けている。
使用した主要インプットには、地域別の診断済み罹患率と有病率、画像診断および専門医への紹介に移行する症例の割合、非外科的療法と外科的介入の比率、エピソードあたりの平均理学療法セッション数、ケア環境別の国レベルの価格帯などが含まれる。ボトムアップのデータポイントが不足している場合は、類似した償還構造を持つ代替市場を使用し、インタビューベースの乗数を用いて調整することでギャップを補完した。
予測にあたっては、スポーツ参加率、高齢化人口構成、職場関連の過使用パターン、および(実際に償還される場合の)生物学的・再生医療的アプローチなど新しいアプローチの採用見込みに関するトレンドカーブを用いたシナリオ分析を活用した。成長率は地域間で一律に適用せず、ガイドライン採用速度やリハビリテーションサービスにおける能力制約に関する専門家のフィードバックを用いて調整した。
データ検証と更新サイクル
三角測量は、処置件数、外来受診トレンド、医療費全体の方向性などの独立した需要シグナルとモデルアウトプットを比較し、最終結果を確定する前に差異を調整することで適用される。国レベルの値が非現実的な治療強度や価格の急騰を示唆する場合は外れ値としてフラグが立てられ、前提条件の再確認と一次回答者へのフォローアップ質問が行われる。
各成果物は複数のアナリストレビューを経て、承認前にユニットロジック、通貨換算のタイミング、および地域別の分割が確認・文書化される。レポートは年次で更新され、ガイドラインの変更、償還の動向、または注目すべき臨床採用の変化など重要な変化があった場合には中間更新が行われる。納品前には、最新の動向がナラティブと数値に反映されていることを確認するための最終確認を実施する。
Mordor Intelligenceの腱炎治療市場規模と他の公表推計値との比較
腱炎治療の公表市場規模が大きく乖離して見える場合があるのは、基礎なる境界が必ずしも一致していないこと、および一部のモデルが広範な筋骨格系疼痛支出と病態特異的な治療需要を混在させているためである。また、対象国のカバレッジ、治療費と処置費の計上方法、価格水準が同一年次に更新されているかどうかによっても差異が生じる。
Mordor Intelligenceは、病態レベルの患者経路、ケア環境の利用状況、および年次価格更新を追跡することで、広範な整形外科支出ではなく治療済み需要に規模算定を紐付けており、より広範な炎症ケアや隣接する軟部組織カテゴリーを束ねた一部の推計値が異なる合計値に至る理由はここにある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,443.5 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 2,280.7 ビリオン 米ドル(2025年) | この推計は、専門クリニックやリハビリテーションセンターで治療されるエピソードを過小評価する可能性のあるマクロ支出トレンドアプローチに基づいていると見られ、環境レベルの価格を更新せずに単一の平均価格推移を適用している可能性がある。 |
| 地域コンサルタントB | 2,212.1 ビリオン 米ドル(2024年) | この数値は異なる基準年を使用している可能性が高く、特に非外科的療法においてより保守的な治療率を前提としている可能性があり、外来環境における腱炎と広範な腱症または一般的な筋骨格系ケアを完全に分離していない可能性がある。 |
全体として、乖離の主な要因は、腱炎特異的需要として何が含まれるか、価格設定と通貨タイミングに使用される年次、および治療強度のモデル化の保守性の程度によって説明される。モデルが患者エピソード、ケア環境の利用状況、および更新された価格ポイントに基づいている場合、市場規模は国別および予測年にわたって追跡・再現が容易となる。
レポートで回答される主要な質問
2026年の腱炎治療市場はいくらでしたか
腱炎治療市場は2026年に244.35 ビリオン 米ドルとなり、2027年から2032年にかけてCAGR 3.42%で成長する見込みです。
遠隔理学療法プラットフォームはどのように傷害後リハビリテーションを再形成していますか?
アプリベースのプログラムは現在、リアルタイムモーショントラッキングとAIコーチングを組み合わせ、クリニック外での継続的モニタリングを可能にして対面セッションの頻度を低減し、アドヒアランスを改善して全体的な治療コストを削減しています。
軍用グレードバイオマテリアルが民間の腱修復においてなぜ注目を集めているのですか?
これらの先進スキャフォールドは優れた荷重支持強度と生体適合性を提供し、従来のグラフトマテリアルと比較して組織統合を迅速化し炎症反応を軽減することで、長期的な機能アウトカムを改善します。
償還政策は外来腱修復手術にどのような影響を与えていますか?
保険会社は、より迅速な活動復帰と再手術件数の減少を実証した低侵襲腱修復への適用範囲を拡大しており、これにより医療提供者は手術件数を病院の手術室からコト効率の高い外来手術センターへとシフトさせています。
人工知能は腱損傷の診断をどのように改善していますか?
AI強化超音波アルゴリズムは、従来のイメージングでは見逃されることが多い微小断裂や早期腱症の変化を検出し、早期介入を可能にするとともに、複雑で治療困難な症例への進行を抑制します。
人工知能は腱傷害の診断をどのように改善していますか?
AI強化超音波アルゴリズムは、従来の画像診断では見逃されることが多いマイクロティアや初期の腱症変化を検出し、より早期の介入を可能にして複雑で治療困難な症例への進展を防いでいます。