
血管形成術バルーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
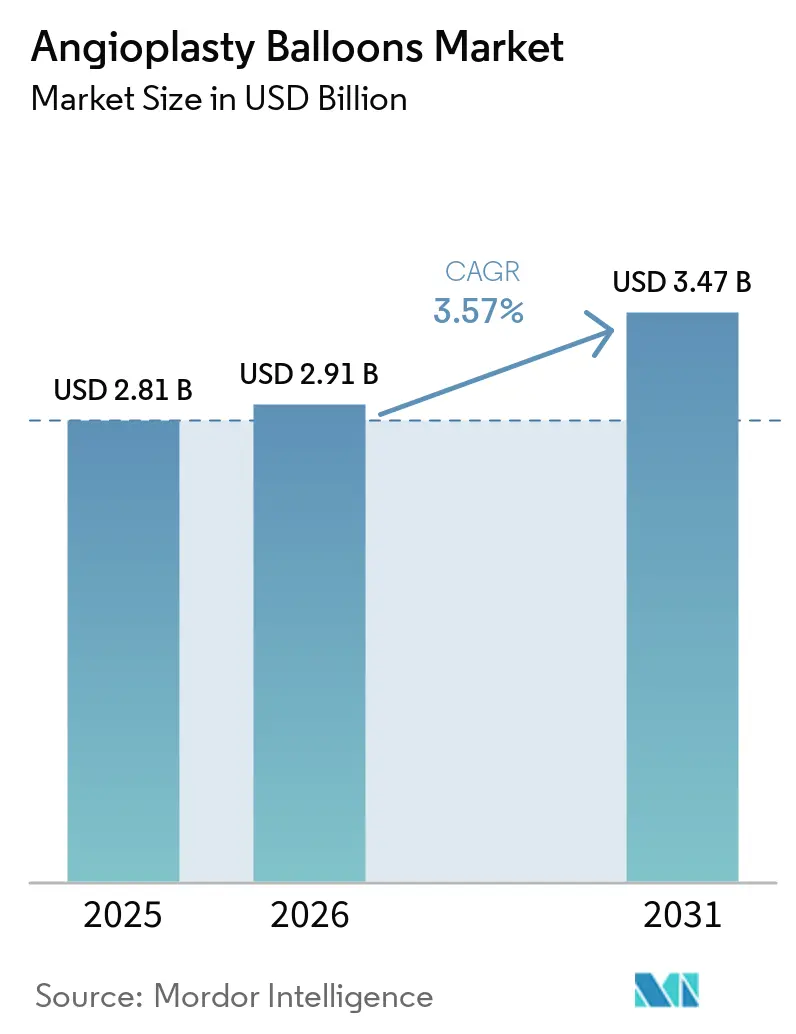
| 市場規模 (2026) | 2.91 十億米ドル |
| 市場規模 (2031) | 3.47 十億米ドル |
| 成長率 (2026 - 2031) | 3.57 % |
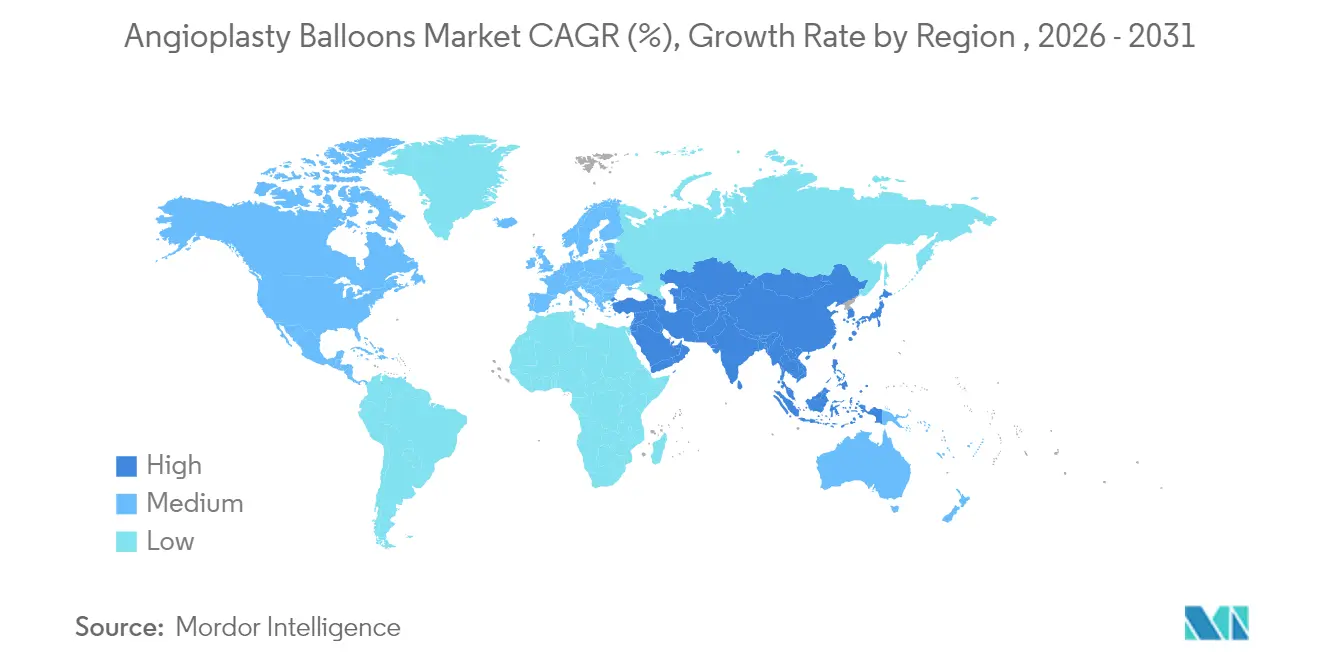
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
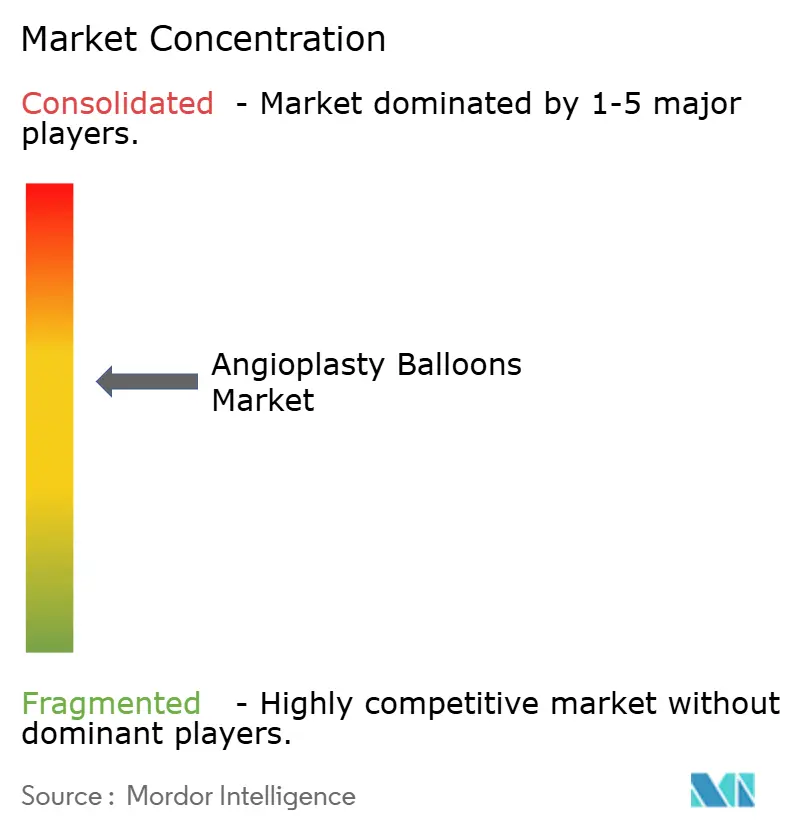
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血管形成術バルーン市場分析
血管形成術バルーン市場規模は、2025年の2.81 ビリオン 米ドルから2026年には2.91 ビリオン 米ドルへと成長し、2026年から2031年にかけて3.57%のCAGRで2031年までに3.47 ビリオン 米ドルに達すると予測されています。この見通しは、血管形成術バルーン市場が、先進国地域における緩やかな手術件数の増加をデバイスの高度化で補わなければならない心血管ケア環境において、引き続き成熟しつつあることを裏付けています。需要は、大規模かつ高齢化する心血管疾患患者層に確固として根ざしており、現在、20歳以上のアメリカ人1億2,790万人が心疾患を抱えており、冠動脈疾患の有病率は4.6%〜4.9%前後を維持しています。低侵襲的な経皮的冠動脈インターベンション(PCI)に対する臨床医の選好の高まりが中核的な手術件数を支えており、一方で薬剤コーティングバルーン(DCB)の最近の承認は、永久金属インプラントへの依存を低減する「何も残さない」治療戦略を検証するものとなっています。通常のバルーンは依然として日常的なPCIで主流を占めていますが、病変の複雑性が増し、成果に基づく報酬モデルが持続的な転帰を評価するにつれ、スコアリングおよび薬剤技術を用いた特殊バルーンがシェアを拡大しています。
競争面および地域面での主要な変化が、中期的な上昇余地を支えています。北米は、外来手術センター(ASC)でのPCIをカバーする先進的なンフラと診療報酬制度により、2024年の血管形成術バルーン市場において39.68%の最大地域シェアを維持しています。アジア太平洋地域は最も成長が速い地域であり、人口の高齢化に伴う急速な手術普及とカテーテル検査室の設備投資に支えられ、4.45%のCAGRで拡大しています。ケア提供レベルでは、血管形成術バルーン市場の成長は外来センターへと傾いており、ASCベースのPCI件数は2018年から2022年にかけてメディケア受給者1万人あたり0.01件から0.87件へと増加しました。一方、Boston ScientificによるAGENT冠動脈DCBの2024年FDA認可は、通常バルーンと比較して標的病変血行再建リスクを50%削減したことを示しており、薬剤コーティングプラットフォームに対する規制当局の明確な承認を示すものとなっています。
主要レポートのポイント
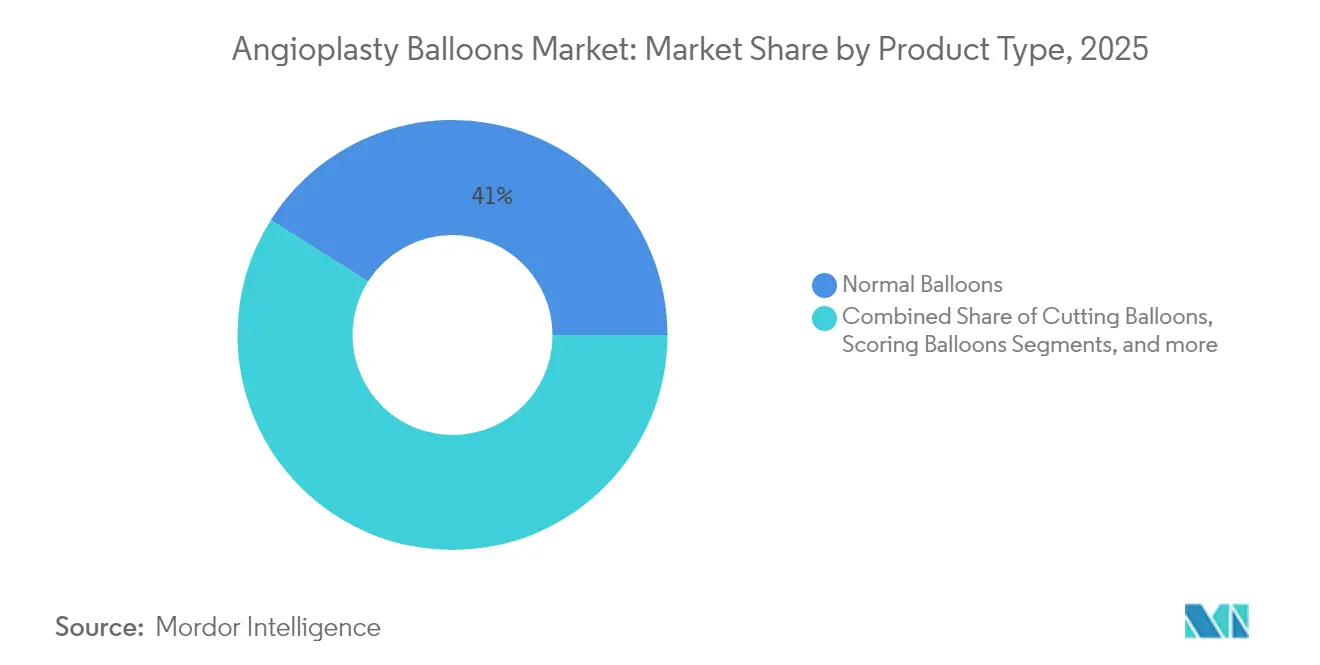
- 製品タイプ別では、通常バルーンが2025年の血管形成術バルーン市場シェアの41.02%をリードし、スコアリングバルーンは2031年にかけて最高の年平均成長率4.26%を記録すると予測されています。
- 用途別では、冠動脈血管形成術が2025年の血管形成術バルーン市場規模の56.30%を占め、末梢血管形成術は2031年にかけて年平均成長率4.05%で拡大する見込みです。
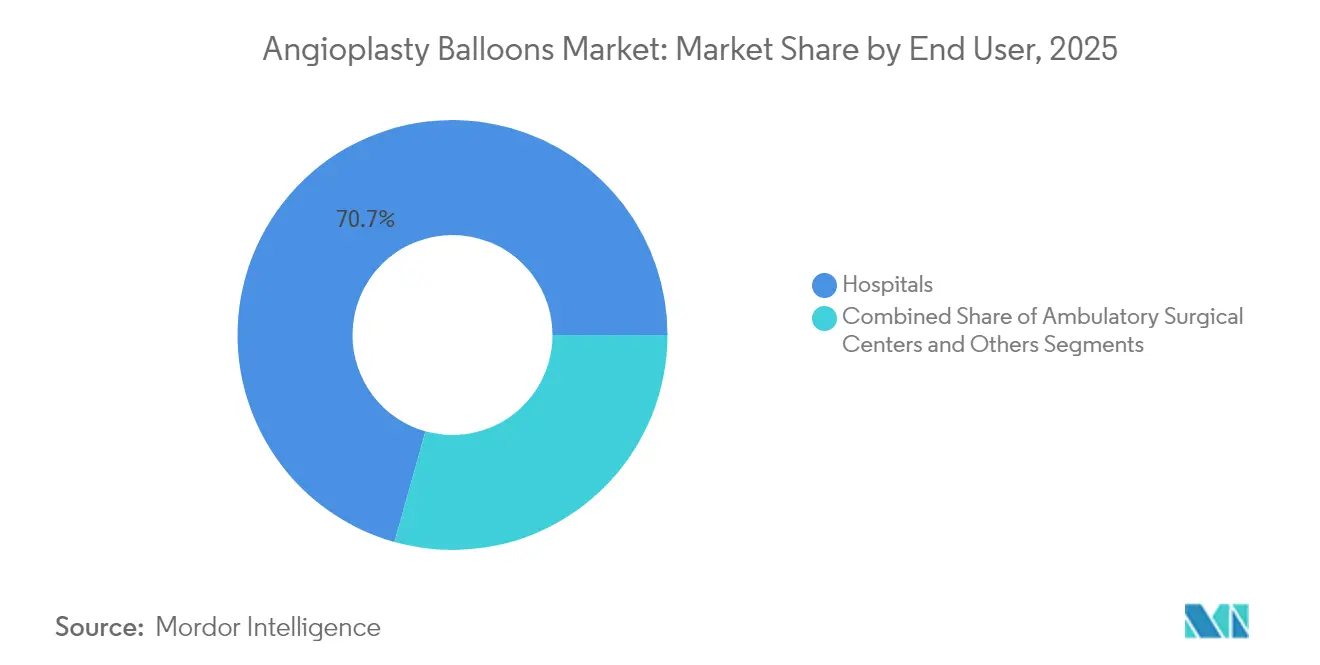
- エンドユーザー別では、病院が2025年の血管形成術バルーン市場において70.65%の収益シェアを保持し、外来手術センターは2031年にかけて最速の年平均成長率4.58%を達成する軌道にあります。
- 地域別では、北米が2025年の血管形成術バルーン市場シェアの39.25%を獲得し、アジア太平洋は予測期間中に最速の年平均成長率4.45%を記録すると予想されています。
- Boston Scientific、Abbott、Medtronic、およびTeleflexは合計で2025年の世界血管形成術バルーン市場シェアの54.62%を超え、プレミアム技術ポートフォリオを中心とした継続的な統合を反映しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心血管疾患有病率の上昇 | +0.9% | 世界全体、北米・欧州で最も強い | 長期(4年以上) |
| 低侵襲PCIへのシフトと技術革新 | +0.8% | 北米・欧州、アジア太平洋へ波及 | 中期(2~4年) |
| 新興経済国における高齢者末梢動脈疾患(PAD)患者層の拡大 | +0.6% | アジア太平洋中心、ラテンアメリカへの波及 | 長期(4年以上) |
| 生体吸収性および超高圧ポリマーの革新的進歩 | +0.5% | 世界のイノベーションハブ | 中期(2~4年) |
| 通常圧バルーンが病院の主力として継続 | +0.3% | 世界全体、価格感応度の高い市場で最も強い | 中期(2~4年) |
| 血管形成術の外来カテーテル室設定への移行 | +0.1% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心血管疾患有病率の上昇
米国だけで2050年までに臨床的心血管疾患を抱える成人の数が4,500万人を超えると予測されています。高血圧、糖尿病、肥満の罹患率はいずれも上昇し続けており、カテーテルベースの血行再建術に対する長期的な需要を強化しています。冠動脈死亡率は2000年から2020年の間に著しく低下しましたが、近年は横ばいとなっており、バルーン血管形成術への需要を安定的に維持しています。心疾患に関連する入院費用は2021年に1,080億米ドルに達し、2030年までに1,313億米ドルに達するとの予測があり、費用対効果の高い低侵襲ソリューションに対する経済的必要性を浮き彫りにしています[1]。
低侵襲PCIへのシフトと技術革新
現在の臨床実践では、回復期間を短縮し施設コストを抑制する経皮的カテーテルアプローチが好まれています。2025年に発表された冠動脈DCB試験の標準化されたエンドポイントにより薬剤コーティングバルーンが正当化され、1年時点での標的病変不全率は通常バルーンの28.6%に対してDCBでは17.9%でした。血管内砕石術は、バルーン内部で音響圧力波を使用して石灰化を破砕し管腔拡張を改善する技術として勢いを増しています。これらの技術は、永久金属を残すことなくアウトカムを向上させることで、血管形成術バルーン市場の見通しを総合的に強化しています[2]。
新興経済国における高齢者末梢動脈疾患(PAD)患者層の拡大
平均寿命の上昇と欧米型ライフスタイルのリスク因子の拡大に伴い、多くのアジアおよびラテンアメリカの人口において末梢動脈疾患(PAD)の発生率が急激に上昇しています。より長いバルーン長、専用の薬剤コーティング、および送達性の改善により、大腿膝窩動脈および膝下動脈へのインターベンションが医療資源の限られた環境でも実用的になっています。IN.PACT Global Studyの5年データでは、大腿膝窩動脈疾患に対するDCBにおいて臨床的に誘導された標的病変血行再建術からの自由率が69.4%であることが示され、これらの高件数市場での採用を後押ししています。
生体吸収性および超高圧ポリマーの革新的進歩
材料科学は性能の再定義を続けています。AbbottのEsprit BTKエベロリムス溶出型吸収性スキャフォールドは2024年にFDA承認を取得し、重症下肢虚血に対する実行可能な溶解型デバイスを実証しました。別途、OPN NCなどの超高圧バルーンは現在40気圧以上の拡張圧に耐えられるようになり、かつては外科手術が必要だった高度石灰化病変の治療を可能にしています。ナノカプセル化シロリムスを含む薬剤送達の革新は、より安全で持続的な抗再狭窄効果をもたらすことが期待されています[3]。
抑制要因の影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステント一括パッケージと比較した手術・デバイスコストの高さ | -0.7% | 世界全体、価格感応度の高い市場で最も深刻 | 短期(2年以内) |
| パクリタキセルDCBの安全性シグナルに対する規制当局の精査 | -0.5% | 北米・欧州、世界的に波及 | 中期(2~4年) |
| 高品質ナイロンおよびPETフィルムのサプライチェーンの逼迫 | -0.2% | 世界全体 | 中期(2~4年) |
| 手術周辺期合併症(リコイル、再狭窄) | -0.1% | 世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ステント一括パッケージと比較した手術・デバイスコストの高さ
バルーン単独戦略が、フォローアップ画像診断や投薬計画を含む一括ステントパッケージよりも高価に見える場合、医療保険支払者は依然として慎重な姿勢を保っています。メディケアの承認にもかかわらず、ASCは米国の外来PCIのわずか1.8%しか実施しておらず、根強い経済的躊躇を示しています。薬剤コーティングバルーンのプレミアム価格設定は購買決定を厳しくしており、特にサプライチェーンのインフレがデバイス収益の20%まで投入コストを押し上げている市場においてはなおさらです。
パクリタキセルDCBの安全性シグナルに対する規制当局の精査
FDAが規制を解除したにもかかわらず、パクリタキセルベースのDCBにおける晩期死亡率に関する根強い懸念が採用を遅らせています。主要なパクリタキセルプラットフォームのラベルには患者との協議を義務付ける明示的な警告が含まれており、市販後サーベイランス義務がコンプライアンスコストを引き上げています。これらの不確実性が、シロリムスコーティング代替品や死亡リスクをより明確に区別する次世代試験デザインへの関心を高めています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スコアリングバルーンが専門的成長を牽引スコアリングバルーンは2031年にかけて年平均成長率4.26%という最速の成長軌道を維持しており、このペースは石灰化または線維性病変に対するプラーク修飾戦略における役割を反映しています。スコアリングシステムの血管形成術バルーン市場規模は、Naviscoreの初の臨床試験シリーズが中等度から重度の石灰化において94%の手術成功率を報告するなど、研究によって裏付けられながら拡大しています。通常バルーンは、日常的な前拡張および後拡張ステップに不可欠であるため、2025年シェア41.02%で依然として日常的なPCIを支配しています。
薬剤コーティングバルーンは、Boston ScientificのAGENT承認後に決定的な勢いを得ており、従来の血管形成術と比較して再血行再建術を50%削減することが示されました。カッティングバルーンは、メタ分析が標的病変血行再建術リスクの33%削減を示すなど、ステント内再狭窄および小血管治療においてニッチを維持しています。現在40気圧を超える超高圧バルーンは、硬い線維石灰化プラークへの経皮的治療を拡大し、手術的にも技術的にも血管形成術バルーン市場を広げています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
末梢血管形成術が成長を加速末梢インターベンションは2031年にかけて年平均成長率4.05%を記録すると予測されており、高齢化人口動態とライフスタイルの変化に伴うPAD有病率の急増を反映しています。薬剤コーティングバルーンの5年時点での血行再建術からの自由率69.4%は、大腿膝窩動脈セグメントにおける耐久性を実証し、冠動脈領域外での需要を支えています。冠動脈血管形成術は依然として2025年収益の56.30%を占め、最も一般的な手術であり続けていますが、二次予防の取り組みと最適化された薬物療法がその成長を抑制しています。
膝下動脈疾患向けの溶解性スキャフォールドを含む新興ツールが治療の適用範囲をさらに広げています。長い末梢バルーンとの血管内砕石術の統合により、びまん性石灰化病変における管腔拡張が改善されます。末梢のトレンドは血管形成術バルーン市場を多様化し、横ばいとなっている冠動脈件数のバランスを取り、メーカーに新たなイノベーションの道を提供しています。
エンドユーザー別:
外来センターがケア提供を再形成病院は、包括的な心臓サービスと複雑または緊急症例への対応能力により、2025年の世界収益の70.65%を維持しました。それでも、血管形成術バルーン市場はケア提供場所の顕著なシフトを経験しています。メディケアが病院外でのPCIを償還するようになったため、外来手術センターは2031年にかけて年平均成長率4.58%の軌道にあります。最近の請求データは、ASCのPCI件数がまだ少ないながらも急速に加速していることを確認しています。
コスト効率と患者体験の向上がASCの主要な優位性として機能していますが、厳格な患者選択プロトコルは依然として不可欠です。診断カテーテル法とPCIのための新しいASC専用Cコードが償還の予測可能性を高め、循環器グループが独立型ラボを開発するよう促しています。品質アウトカムベンチマークと標準化された退院基準がさらに外来拡大を支援し、この設定での血管形成術バルーン市場成長を持続させるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米血管形成術バルーン市場
北米は2025年に血管形成術バルーン市場シェアの39.25%をリードし、広範な保険適用、確立されたカテーテル検査室ネットワーク、およびプレミアムデバイスの早期採用によって支えられています。同地域の規制環境はイノベーションを促進しており、2024年のAGENT冠動脈薬剤コーティングバルーンの認可がその証拠です。外来手術ンターを拠点とした経皮的冠動脈インターベンションを認めるCMSの政策変更により、手術件数の分布が変化し始めていますが、複雑な処置の大部分は依然として病院が担っています。持続的なサプライチェーンの混乱により、国内メーカーは二桁台の物流・原材料インフレを吸収せざるを得なくなり、デジタル在庫管理への注目が高まっています。統合の動きも活発で、TeleflexによるBIOTRONIKの血管部門の7億6,000万ユーロでの買収が注目を集め、薬剤コーティングバルーンおよびステントの製品ラインナップが強化されました。
アジア太平洋血管形成術バルーン市場
アジア太平洋地域は4.45%のCAGRで最も急速な拡大を記録しています。人口の高齢化、都市化、およびインフラ整備がカテーテル検査室需要を解放しています。デバイス承認の調和と国内製造の奨励に向けた政府の取り組みにより、新型バルーンの市場投入までの時間が引き続き短縮されています。地域の臨床ガイドラインは現在、小血管疾患およびステント内再狭窄に対して薬剤コーティングバルーンを推奨しており、治療の選択肢がグロールスタンダードと一致しています。ただし、価格感度が成長を抑制しており、購買者はコスト効率の高いプラットフォームへと向かい、高性能スコアリングバルーンや薬剤コーティングバルーンへの需要が高まる一方で、基本的なバルーンの国内生産が加速しています。
欧州血管形成術バルーン市場
欧州は、一部の公的医療制度における経済的圧力がプレミアムデバイスの普及を制約する中、着実ながらも緩やかな成長を遂げています。医療機器規制(MDR)の枠組みは厳格ではあるものの、明確性をもたらしており、Terumoは2024年に複数の血管閉鎖ソリューションのCEマークを取得し、処置のエコシステムを維持しています。CordisのSELUTION SLRシロリムス溶出バルーンは、日本での3年間の開存率81.5%、欧州試験での標的病変血行再建術からの回避率91.1%を達成し、薬剤コーティングプラットフォームの有効性を裏付けています。薬剤コーティングバルーン学術研究コンソーシアムなどのグループを通じた臨床的協力により、大陸全体でエビデンスに基づく普及が促進され、次世代バルーンの先行市場として欧州の役割が維持されています。

規制環境
血管形成バルーンは多くの法域で医療機器として規制されているが、薬剤コーティングバルーン(DCB)は薬剤・機器の複合製品としての要件が加わり、臨床および品質面のハードルが高くなる。米国では、経皮的冠動脈形成術(PTCA)バルーンカテーテルおよびDCBに対するFDAの製品分類が上市前の要求事項を左右し、複合製品の製造業者は21 CFR Part 4を遵守し、機器のQSRを医薬品のCGMP管理と整合させる必要がある。FDAはまた、末梢動脈疾患に使用されるパクリタキセルコーティングバルーンおよびステントに関する安全性情報を継続的に発表しており、パクリタキセルDCBプラットフォームにおいてラベリング、医師と患者の対話、市販後モニタリングが中心的な課題となっている。
欧州では、規則(EU)2017/745(MDR)が機器の承認および継続的な適合性を規定している。薬剤溶出バルーンは、(附属書XIVに基づくCER要件を含む)確固たる臨床評価と、公認機関による監督を必要とする。DCBのFDA認定コーティング特性評価(ASTM F3320-18)や、心血管用の機器・薬剤複合製品に関する国際規格ISO 12417-1:2024など、合意規格や試験方法が申請内容および比較可能性を形づくっている。この規格主導の環境により、コーティングの完全性、薬剤用量の均一性、および地域間の製造変更管理を証明する負担が増大している。
バリューチェーン分析
血管形成バルーンのバリューチェーンは、医療用グレードのポリマー(バルーンやカテーテル部品に使用されるナイロンやPETなど)、放射線不透過マーカー、特殊なハイポチューブやシャフト材料といった上流の原材料から始まる。薬剤コーティングバルーンについては、GMPグレードの原薬(一般的にはパクリタキセル、あるいは新興のシロリムスアプローチ)や添加剤、さらには専用のコーティング消耗材やプロセスノウハウも加わり、チェーンが拡大する。中核的な製造工程は、押出成形とバルーン成形、表面処理、制御された薬剤・添加剤比率でのコーティング適用、乾燥・硬化、その後のカテーテル組立と包装に及ぶ。最終滅菌(多くの場合エチレンオキサイド)と最終出荷試験によって製造フローが完結する。
下流では、製品はOEMの直接販売や流通業者を通じて病院や外来手術センターへ流れ、臨床エビデンスや償還政策が施術の採用に影響を与える。主な障壁としては、認証済みEtO滅菌能力の限られた供給、DCB用のGMP認証原薬の供給元の少なさ、サプライヤーやプロセスの変更時にコーティング性能を再検証する必要性が挙げられる。これらの制約は垂直統合とサプライヤー認証の戦略的価値を高めており、特にコーティングの均一性や変更管理が規制上のスケジュールや供給の継続性に影響を与えるDCBプラットフォームにおいて顕著である。
競争環境
血管形成術バルーン市場は、多角化されたデバイス企業が標的型合併によってポートフォリオを強化する一方、小規模なイノベーターが高性能ニッチを開拓するという中程度の集中度を示しています。Boston Scientificによる6億6,400万米ドルでのBolt Medical買収により、独自の砕石術バルーン能力を獲得し、AGENT DCBを補完してプラーク修飾の武器を強化しました。Teleflexは7億6,000万ユーロを投じてBIOTRONIKの血管インターベンション事業を買収し、薬剤溶出技術へのアクセスを拡大し、構造的心疾患のクロスセリング戦略を強化しました。Johnson & Johnsonは続いてV-Waveに対して11億米ドルの買収を発表し、大手プレーヤーが専門的な心血管プラットフォームに価値を見出していることを示しました。
技術的差別化は、コーティング科学、バースト圧エンジニアリング、および材料革新を中心に展開しています。Boston Scientificはそのトランスパックスプラットフォームを活用してパクリタキセルをより予測可能に送達し、ステント内再狭窄において通常バルーンと比較して50%低い血行再建率を達成しています。Abbottは薬剤送達後に溶解する生体吸収性構造に注力し、長期的な金属インプラントの欠点を解決しています。Cordisはパクリタキセルの安全性論争を軽減することを目的としたシロリムスベースのバルーンを推進しています。MedtronicのPrevail DCBピボタル試験は2024年10月に承認され、65施設でAGENTプラットフォームと直接比較するものであり、プレミアムサプライヤーが無作為化エビデンスに置く重みを強調しています。
地政学的リスクと原材料コストがサプライチェーンのエクスポージャーを高める中、オペレーショナルレジリエンスが競争上のテーマとなっています。主要メーカーは生産を守るために積層造形、リアルタイム在庫分析、スマート押出ラインに投資しています。小規模参入者は単回使用の専門バルーンと地域流通アライアンスに注力し、コーティングまたはポリマーの知的財産を大手企業にライセンス供与することが多いです。全体的な競争の物語は、大手企業間の統合と専門家間のアジャイルなイノベーションの組み合わせを示しており、両者が共同で血管形成術バルーン市場を前進させています。
血管形成術バルーン業界リーダー
-
Medtronic
-
Boston Scientific Corporation
-
Terumo Corporation
-
BIOTRONIK
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
血管形成術バルーン市場
- Abbott Laboratories
- AngioDynamics
- Beckton Dickinson
- BIOTRONIK
- Boston Scientific
- B. Braun
- Cook Group
- Terumo Corp.
- INFINITY Angioplasty Balloon
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Merit Medical Systems
- Integer Holdings Corp.
- Shockwave Medical Inc.
- Teleflex
- Cardionovum
- Biosensors International
- LEPU Medical Technology

市場機会と将来展望
非パクリタキセル系薬剤送達や長期的な耐久性に関する信号を中心に、技術的な空白領域が開かれており、パクリタキセルのリスク・ベネフィットに関するコミュニケーションへの臨床的・規制的な感度がこれを支えている。2026年には、末梢動脈疾患におけるMagicTouchに関するConcept Medicalの発表や長期比較耐久性データの公開を含む複数のシロリムスコーティングバルーンのデータ開示、および複数年にわたる開存性データに支えられたCordisの商業的動き(日本でのSELUTION SLR PTAの発売)が、末梢インターベンション全体でシロリムスアプローチへの活発な勢いを示している。これにより、拡張可能なコーティングプロセス、再現性のある薬剤用量の均一性、複雑なPAD領域における低い再介入率を示す臨床プログラムを持つサプライヤーに好機が生まれている。
運用面では、DCBが認定された薬剤供給、コーティングプロセスの安定性、認証済みの滅菌能力に依存しているため、製造変更管理と供給の耐久性が依然として実行可能な機会分野である。PMA補足資料に記録された拠点およびサプライヤー変更を含む、最近のFDA審査済みの製造更新は、サプライチェーンの決定がコストだけでなく規制対応の維持にも一層結びついていることを示している。生産の地域化を進め、性能のずれなく代替の重要サプライヤーを認定し、一貫した供給と研修によって外来治療への移行を支援できる企業は、施術環境が多様化する中でより効果的に競争できる。
Recent Industry Developments in 血管形成術バルーン市場
- 2026年3月:テルモ株式会社が冠動脈血管形成バルーンカテーテル「Ryurei」について、FDAの510(k)クリアランス(K252295)を取得した。この認可により、テルモの米国における冠動脈バルーン製品群が強化され、病院や拡大する外来センターが機器の安定供給を重視する定型的および複雑なPCIワークフローへのより広範な参画を支援する。
- 2025年10月:テルモ株式会社は、Orchestra BioMed社との間で3,000万米ドル規模の戦略的契約を締結し、Virtue Sirolimus AngioInfusion Balloonに対する優先交渉権および優先株への投資を含む内容となった。この契約構造により、テルモは開発リスクを分担しつつ、差別化されたシロリムスバルーンアプローチに対するより強固な選択権を得ることとなり、薬剤コーティングおよび薬剤送達対応型バルーンプラットフォームへの業界の動きに合致している。
- 2024年3月:Boston Scientificが、冠動脈ステント内再狭窄治療向けのAGENT薬剤コーティングバルーンについてFDA承認を取得した。この承認により、米国における冠動脈DCB治療の対象市場が拡大し、「何も残さない」治療アプローチが強化され、同等の薬剤コーティングおよび病変前処置用バルーン技術に対する競争圧力が高まった。


血管形成術バルーン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における血管形成術バルーン市場は、冠動脈または末梢血管形成術において狭窄した血管を拡張するために使用されるカテーテルベースのバルーンデバイスを対象とし、主要地域におけるデバイス収益(米ドル)として測定されます。
対象外の範囲:本市場規模の算定には、バルーン拡張デバイス、ガイドワイヤー、血管ステント、および手術または後拡張サービスの収益は含まれません。
セグメンテーション概要
- 製品タイプ別
- 通常バルーン
- カッティングバルーン
- スコアリングバルーン
- 薬剤溶出バルーン
- 用途別
- 冠動脈血管形成術
- 末梢血管形成術
- エンドユーザー別
- 病院
- 外来手術センター
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの枠組みを設定するために使用され、その後、専門家によるチェックで補完されます。手術トレンド、患者需要シグナル、およびデバイス普及を形成する政策的背景を把握するために、主として公的な医療・貿易情報源に依拠しています。例示的な情報源としては、CDCおよびNIH、OECDの医療統計、WHOの心血管疾患に関する最新情報、ならびにFDAのデバイスデータベースおよび安全性に関する通知が含まれており、これらは利用状況および技術使用に関する前提条件の根拠となっています。
供給および商業化の側面については、関連する適応症における血管形成術のアプローチと転帰(薬剤コーティングバルーンを含む)を論じた企業の年次報告書、投資家向けプレゼンテーション、規制当局への申請書類、および医学雑誌も参照しています。必要に応じて、企業財務情報およびインテリジェンス、特許データベース、ならびに製造業者の事業展開と価格動向を検証するための輸出入データ(出荷レベル)について有料サブスクリプションを利用しています。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集、相互確認、および明確化のために他の公的参考資料も使用されています。
一次インタビューおよびサーベイ
一次インタビューは、デスクリサーチでは十分に説明できないデバイスの対象範囲、需要構成、および価格前提条件を検証するために使用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる製造業者、販売業者、カテーテル検査室スタッフ、および調達関係者と対話を行い、手術環境および製品選好における地域差を最終的な見解に反映させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):14% | アジア平洋地域:46% |
| 中位層:47% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ地域:31% |
| 小規模プレイヤー:14% | マネージャー:60% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模算定は、手術件数および治療患者数を地域別に再構築し、手術あたりの使用量および冠動脈対末梢症例の構成比を用いてバルーン需要に換算するトップダウン方式から始まります。この需要プールが形成されると、地域別の平均販売価格帯と、通常バルーン、カッティングバルーン、スコアリングバルーン、薬剤溶出バルーンにわたる製品構成の前提条件を用いて価値が算出されます。
合計値を現実的に保つために、公開されている収益開示からのサプライヤー積み上げ、典型的な販売価格に関するチャネルチェック、およびアプリケーション別の平均販売価格×数量の妥当性テストのサンプリングなど、選択的なボトムアップ検証を実施しています。モデルで使用される主要インプットには、血管形成術および関連インターベンションの件数、冠動脈対末梢血管形成術の比率、臨床的に使用されてい薬剤コーティングバルーンの採用シェア、病院および外来センターにおける交換・在庫パターン、ならびに地域別のインフレ調整後の価格動向が含まれます。国別に明確なデータ系列が存在しない場合は、病院の収容能力や手術の集中度などの代理指標を用いて補完し、インタビューのフィードバックで出力結果を再確認します。
予測には、手術件数の成長方向性、ガイドラインの影響、および製品構成の変化に関する専門家のコンセンサスに支えられたシナリオ分析を使用します。シナリオは主として薬剤コーティングバルーンの採用速度、平均販売価格の推移、および地域別手術件数の成長を変動させ、それらを最終予測の単一期待ケースに統合します。
データ検証と更新サイクル
検証は複数の層で実施されるため、最終的な数値が単一のデータソースや単一の前提条件に左右されることはありません。出力結果は、手術件数の成長期待値、地域別デバイス需要パターン、ならびに平均販売価格および製品構成の変動の妥当性などの独立したシグナルと照合され、外れ値は修正のためにフラグが立てられます。承認前に、第二のアナリストがロジック、計算、および地域・アプリケーション間の前提条件の一貫性を確認します。
レポートは年次で更新され、主要な規制措置、注目すべき診療報酬の変化、または採用に影響を与える可能性のある臨床的に重要なエビデンスの変化など、重大な事象が発生した場合には中間更新が行われます。納品直前に、市場の数値とナラティブが最新の公開情報および専門家のインプットを反映していることを確認するための最終確認を実施します。
Mordor Intelligenceの血管形成術バルーン市場規模と他の公表推計値との比較
血管形成術バルーンの公表市場価値は、計上される製品セットが必ずしも同一ではなく、手術からデバイスへの換算前提条件が情報源によって異なるため、しばしば差異が生じます。一方の推計が単一年のスナップショットに基づいており、他方がより古い基準年と将来の採用期待値を組み合わせている場合にも、差異が生じることがあります。
表に示された差異は、主として隣接するカテーテルコンポーネントの周辺で何が含れるか、および冠動脈・末梢手術にわたって薬剤溶出バルーンの価値がどのように扱われるかによって説明されます。Mordor Intelligenceのモデルでは、通常バルーン、カッティングバルーン、スコアリングバルーン、薬剤溶出バルーンを含む血管形成術バルーンデバイスの収益のみが計上され、拡張デバイス、ガイドワイヤー、血管ステント、およびサービス収益は除外されています。この境界設定により、より広範なカテーテルまたは手術費用の解釈とは合計値が乖離する場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.91 ビリオン 米ドル(2026年) | |
| 産業出版社A | 2.71 ビリオン 米ドル(2024年) | 2024年を基準年とし予測期間が短く、薬剤コーティングバルーンの普及などの製品構成の変化が保守的にモデル化されているか、または最近の手術構成の変化で更新されていない場合、後年の価値を過小評価する可能性があります。 |
| 調査出版社B | 2.63 ビリオン 米ドル(2024年) | 2024年を基準年とし、特に末梢症例において地域別に異なる手術からデバイスへの換率を適用している可能性があり、これによりユニット需要および平均販売価格・製品構成の結果が変化する場合があります。 |
総合すると、この比較は、差異の大部分が対象範囲の境界設定と、手術件数の成長および製品構成が収益にどのように換算されるかに起因することを示唆しています。インプットを観察可能な手術シグナル、現実的な使用前提条件、および明確に記載された含有・除外事項に結び付けることで、最終推計値は地域および予測年にわたって追跡可能かつ再現可能なものとなっています。


レポートで回答される主要な質問
血管形成術バルーンの現在の市場規模と予想成長率は?
血管形成術バルーン市場規模は2026年に29億1,000万米ドルであり、年平均成長率3.57%で2031年までに34億7,000万米ドルに達すると予測されています。
どの地域が血管形成術バルーン市場をリードしていますか?
北米は2025年に39.25%の市場シェアでリードしており、広範な償還制度と早期の技術採用に支えられています。
薬剤コーティングバルーンが注目を集めている理由は何ですか?
AGENTなどのFDA承認済み薬剤コーティングバルーンは、通常バルーンと比較して再血行再建術を50%削減し、「何も残さない」戦略を支持しています。
外来手術センターセグメントはどのくらいの速さで成長していますか?
償還制度と患者体験の利点が手術を病院外へシフトさせるにつれて、ASCベースのPCIは2031年にかけて年平均成長率4.58%を記録すると予測されています。
血管形成術バルーン市場が直面している主な抑制要因は何ですか?
一括ステント戦略と比較したデバイスコストの高さと、パクリタキセルの安全性に対する継続的な規制当局の精査が主要な採用障壁として残っています。
どの製品タイプが最も急速に拡大していますか?
スコアリングバルーンは、複雑な石灰化病変におけるプラーク修飾を改善するため、年平均成長率4.26%で成長をリードしています。


 お客様のデータは安全であり、販売や共有は一切行われません。
