
胃内バルーン市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
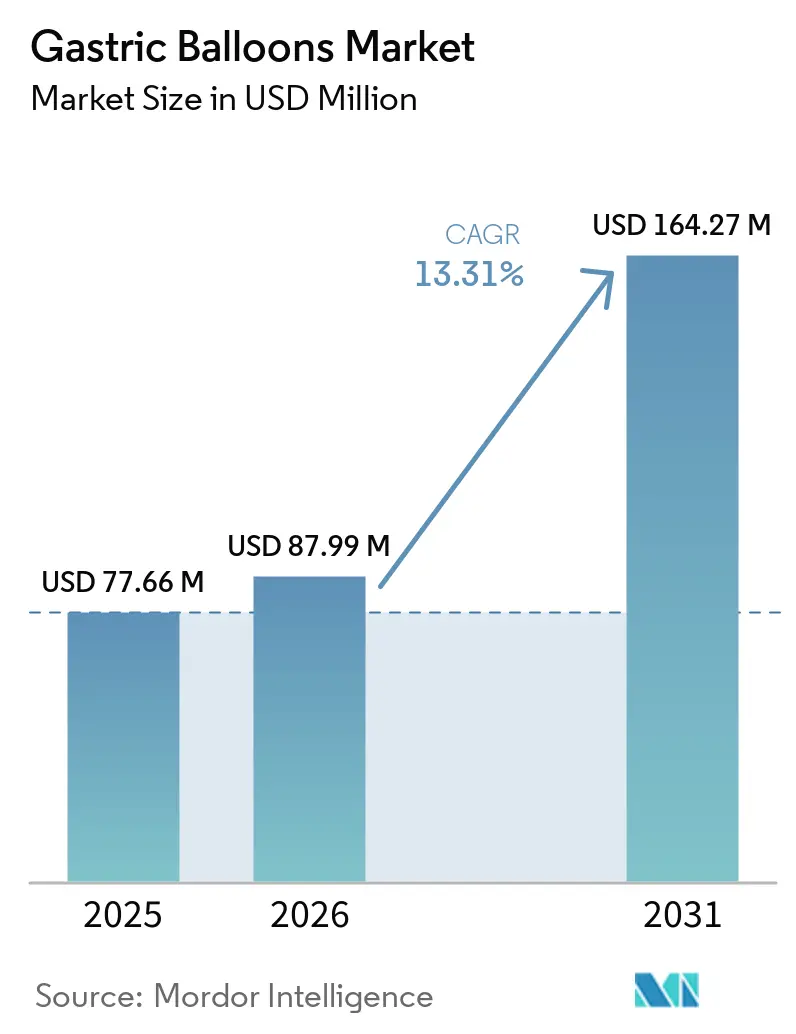
| 市場規模 (2026) | 87.99 百万米ドル |
| 市場規模 (2031) | 164.27 百万米ドル |
| Growth Rate (2026 - 2031) | 13.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる胃内バルーン市場分析
胃内バルーン市場規模は2025年に7,766万米ドルと評価され、2026年の8,799万米ドルから2031年には1億6,427万米ドルに達すると予測されており、予測期間(2026年~2031年)中のCAGRは13.31%です。肥満有病率の加速、処置不要なバルーンの革新、および可逆的治療をカバーする支払者の開放性の高まりがこの成長を促進しています。需要は、手術を拒否しながらも持続的な体重管理を求める体格指数(BMI)30~40 kg/m²の個人の間で最も強く、臨床医はバルーンをライフスタイル変容と肥満外科手術の橋渡しとしてますます捉えています。嚥下可能なカプセル、ソフトロボティクスによる圧力調整、モノのインターネット(IoT)テレメトリー、グルカゴン様ペプチド-1(GLP-1)薬物療法との併用などの技術的進歩は、デバイスメーカーが有効性、快適性、代謝への影響を改善しようとする意図を示しています。
レポートの主要ポイント
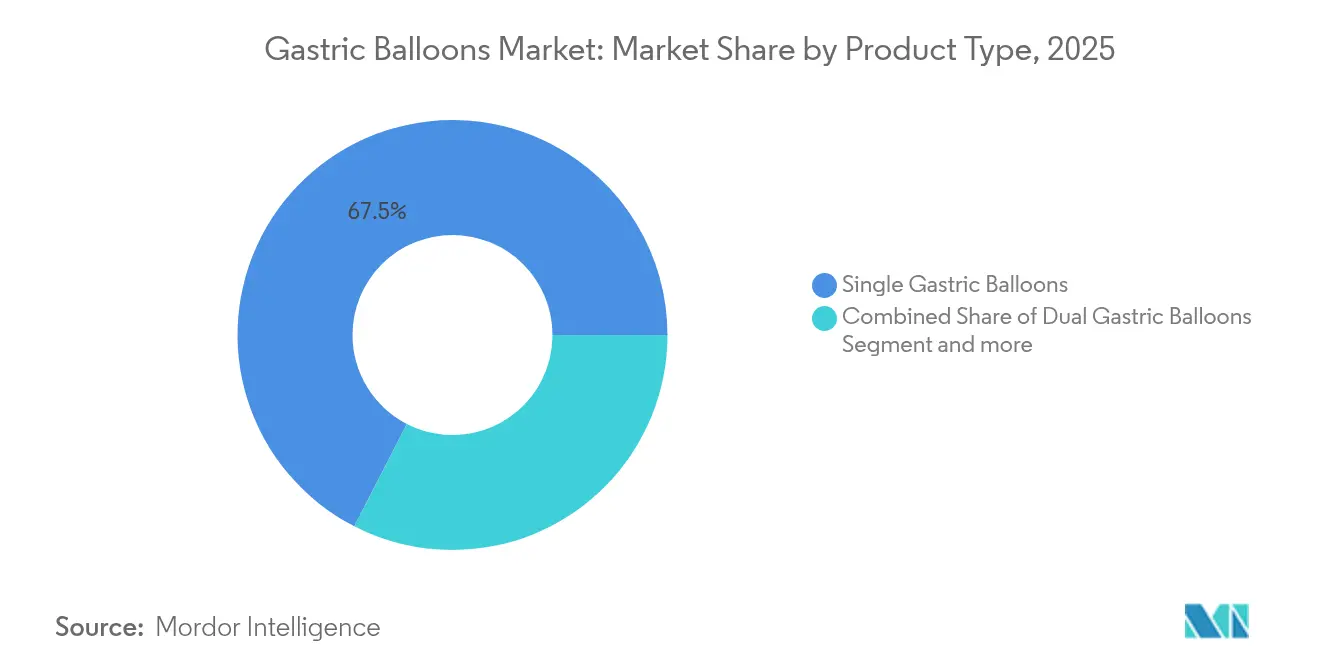
- 製品タイプ別では、シングルバルーンシステムが2025年の胃内バルーン市場シェアの67.45%をリードし、トリプルバルーンは2031年にかけて最速の13.55% CAGRを記録しています。
- 充填材料別では、生理食塩水充填デバイスが2025年の胃内バルーン市場規模の81.05%を占め、ガス充填バルーンは13.66% CAGRで拡大しています。
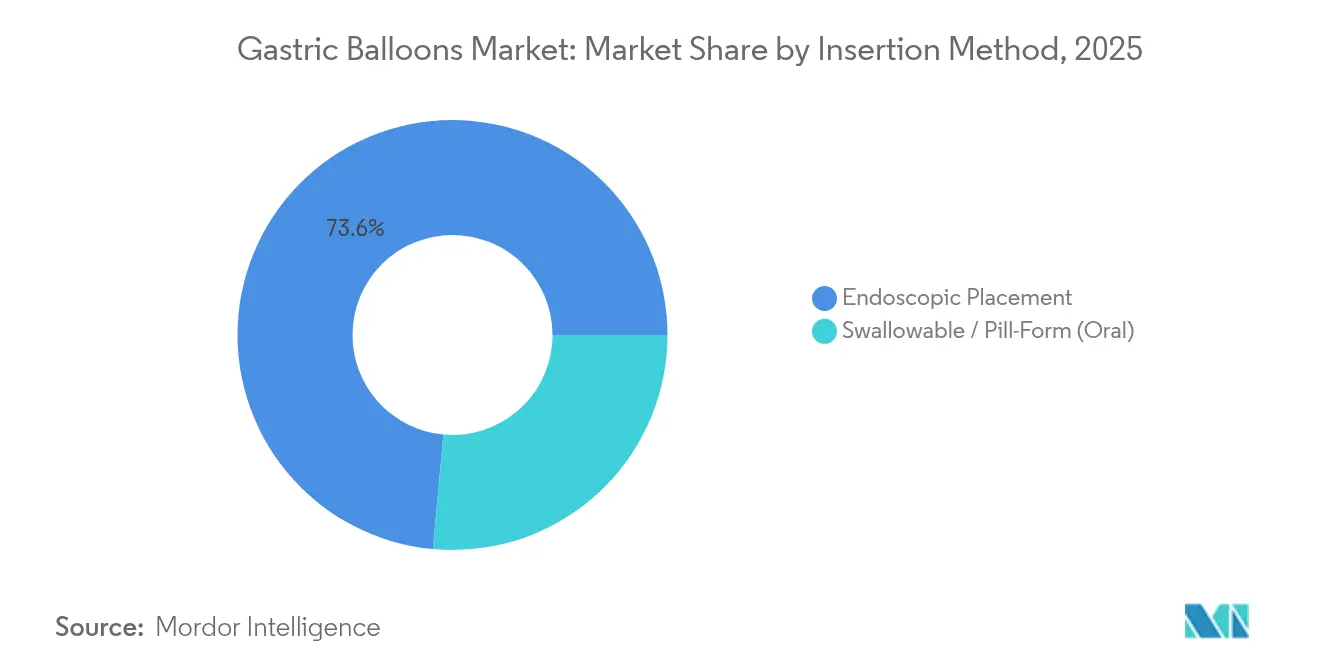
- 挿入方法別では、内視鏡的留置が2025年に73.55%のシェアを維持し、嚥下可能なアプローチは2031年にかけて13.34%で上昇しています。
- エンドユーザー別では、病院が2025年に48.05%の収益シェアを確保し、専門肥満クリニックは13.7% CAGRを記録しています。
- 地域別では、北米が2025年の胃内バルーン市場シェアの39.85%を占め、アジア太平洋が2031年にかけて13.78%で最速の成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 肥満の 有病率の上昇 | +3.2% | 世界全体; 北米と欧州で最も強い | 長期 (4年以上) |
| 低侵襲的 減量処置への需要 | +2.8% | 北米と欧州連合; アジア太平洋で拡大中 | 中期 (2~4年) |
| GLP-1 アゴニストとの併用療法 | +2.4% | 北米での早期採用; 世界的な可能性 | 中期 (2~4年) |
| 臨床的 エビデンスとガイドライン承認の増加 | +2.1% | 世界の 先進市場 | 中期 (2~4年) |
| 償還 適用範囲の拡大 | +1.9% | 北米と 主要欧州連合 | 短期 (2年以下) |
| ソフトロボティクスと IoTを搭載したスマートバルーン | +1.1% | 当初は 先進市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
肥満有病率の上昇
肥満は正式な医療介入を必要とする慢性疾患として再分類されています。米国の2024年のメディケアパートDにおける抗肥満薬の償還提案は、補完的なデバイスベースの選択肢への需要を促進する制度的認識を示しています[1]メディケア・メディケイドサービスセンター、「2024年暦年メディケアパートD再設計」、cms.gov。医療システムは、糖尿病、高血圧、睡眠時無呼吸症候群の医療費を軽減するための費用対効果の高い手段としてバルーンを捉えています。メタ分析では、バルーン療法の4ヶ月以内に2型糖尿病の55.5%、高血圧の58.8%、閉塞性睡眠時無呼吸症候群の57.8%が改善することが示されています[2]Allurion Technologies、「AUDACITYピボタル試験トップライン結果」、ir.allurion.com。青少年肥満の増加は、可逆的で非外科的なツールを好む若年層セグメントを開拓しています。
低侵襲的減量処置への需要の増加
患者は手術を避け、将来の選択肢を残し、日常生活への迅速な復帰を可能にする胃内バルーンなどの介入をますます求めるようになっている。手術不要のバルーンは鎮静処置・手術室の使用・消化器専門医による監督を不要とし、プライマリケアの場でも治療を受けやすくする。嚥下可能なデバイスの重篤な有害事象発生率は3.1%未満であり、外科的合併症のプロファイルと比較して良好な結果を示している。外来対応のワークフローはプロバイダーネットワークを拡大し、内視鏡が現在74%のシェアを占める中でも急速な普及を促している。
GLP-1アゴニストとの併用療法による新たな適応症の開拓
バルーンとセマグルチドを組み合わせた初期臨床プログラムでは、バルーン単独の13.7%に対して総体重の19%減少が示されており、除脂肪筋肉を維持する相加的な代謝上の利点を示しています。このようなプロトコルは、持続的なアウトカムを必要とする支払者や、心代謝リスクの高い患者を管理する医師にとって魅力的です。この相乗効果により、バルーンは単独の機械的ソリューションではなくプラットフォーム療法として位置づけられます。
臨床的エビデンスベースの拡大とガイドライン承認
2024年に米国消化器内視鏡学会とその欧州対応機関が発表したガイダンスは、胃内バルーンを承認された肥満外科的経路内に正式に位置づけています[3]米国消化器内視鏡学会および欧州消化器内視鏡学会、「一次内視鏡的肥満治療に関するガイドライン」、asge.org。メタ分析は現在15年間のレジストリを網羅し、平均過剰体重減少25.4%と後期合併症発生率の低さを確認しています[4]韓国ヘリコバクターおよび上部消化管研究ジャーナル、「地域肥満トレンドレビュー」、kjhugr.org。このような検証は医師の信頼を加速させ、トレーニングを標準化し、支払者の関与を促進します。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 肥満外科手術と比較した 長期的有効性の限界 | −2.1% | 世界全体、 特に手術が定着している地域 | 長期 (4年以上) |
| 新興経済国における 断片的な償還 | −1.8% | アジア太平洋、 ラテンアメリカ、中東・アフリカ | 中期 (2~4年) |
| 内視鏡的スリーブ胃形成術との 競合 | −1.6% | 北米と欧州; 世界的に拡大中 | 中期 (2~4年) |
| バルーン関連の 有害事象 | −1.3% | 世界全体; 低ボリュームセンターでの影響が大きい | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
肥満外科手術と比較した長期的有効性の限界
デバイス除去後の体重再増加は中核的な懸念事項です。エビデンスによると、バルーン患者のうち抜去後12ヶ月時点で有意な減量を維持しているのはわずか44.7%であり、腹腔鏡下スリーブ胃切除術はより優れた持続性を提供します。この制限により、最大限の体重減少よりも可逆性を優先する個人に適格コホートが絞られます。長期的な栄養カウンセリングとデジタルコーチングはコストと複雑さを増加させます。
次世代内視鏡的スリーブ胃形成術からの競合の脅威
内視鏡的スリーブ胃形成術(ESG)は、12ヶ月時点で同様の安全性を持ちながら総体重の17.1%減少を報告しており、バルーンの典型的な10~15%の結果を上回っています。ESGはインプラントなしで永続的な胃容量縮小を提供し、バルーン受容者の最大2.9%に影響するマイグレーションや収縮の問題を回避します。ESGがガイドラインの支持を集めるにつれて、プレミアムセンターでのバルーン需要を置き換える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
シングルシステムが支配、トリプルバルーンが勢いを増す2025年、シングルデバイスは胃内バルーン市場の67.45%を支配しており、数十年にわたる安全性データと簡単な留置要件に支えられています。Orberaの系譜は持続的な医師の信頼を示しており、それが病院やクリニックの予測可能な収益に転換されています。患者はしばしば低コストと十分に文書化されたアウトカムのためにシングルを選択します。市場の既存プレーヤーは、処置後のサポートを最大化する栄養コーチングアプリとバルーンをバンドルすることでこの地位を強化しています。
トリプルバルーンシステムは最高の13.55% CAGRを記録しており、イノベーションがプレミアム償還を獲得できることを示しています。Spatzの調整可能なプラットフォームにより、医師は体重減少の停滞に対抗するために容量を調整でき、対照試験で総体重の15%減少を達成しています。この適応性は、パフォーマンス重視の患者セグメントでトリプルバルーンを差別化し、留置時間を延長する経路を示し、長期的な有効性のギャップを軽減する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


充填材料別:
生理食塩水の伝統がガス充填の快適性に直面生理食塩水は2025年に81.05%のシェアを占めるデフォルトの充填材であり、放射線透過性の視認性と長期的な安全性の文書化によるものです。病院は留置と除去時に生理食塩水が提供するコントロールを評価しており、これは標準的な内視鏡ワークフローと一致しています。さらに、デバイスサプライヤーは滅菌生理食塩水キットの成熟したサプライチェーンを維持しており、コスト効率を支援しています。
Obalon主導のガス充填バルーンは、患者が軽い胃内負荷と吐き気の軽減を評価するため、13.66% CAGRで進歩しています。嚥下可能なカプセルによる投与は鎮静を排除し、15分未満で完了できるため、外来環境にとって大きな魅力となっています。除去時間がわずかに長いにもかかわらず、改善された忍容性は、スケーラブルな介入を求めるプライマリケアネットワークを中心に、より広範な採用を支援しています。
挿入方法別:
内視鏡がリードを維持、嚥下可能なカプセルが拡大内視鏡的留置は、定着した医師トレーニング、展開時の視覚的確認、および同時診断スコープのおかげで現在73.55%のシェアを維持しています。内視鏡タワーにすでに投資している病院は、肥満プログラムにバルーンを追加する際の追加コストを最小限に抑えられます。
嚥下可能なカプセルは、麻酔、施設、スタッフィングの障壁を取り除くことで13.34% CAGRを記録しています。Elipseシステムは、摂取のための短いクリニック訪問のみを必要としながら、総体重の14.2%減少を記録しています。このような利便性は、体重減少の過程をリモートで監督できる企業ウェルネスプログラムや遠隔医療事業者に響いています。規制承認が広がるにつれて、カプセル経路は特に低リスク患者において内視鏡的ボリュームへの圧力をますます高めるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院がボリュームを支え、専門クリニックが加速病院は、統合された内視鏡スイート、緊急時対応、および確立された多職種ケアチームにより、2025年収益の48.05%を提供しました。これらの属性はリスク回避型の支払者を安心させ、栄養カウンセリングとフォローアップ訪問を含むバンドル支払いを可能にします。
しかし、肥満クリニックは13.7% CAGRで2031年まで成長エンジンとなるでしょう。専門的な専門知識、合理化された経路、マーケティングの機動性により、クリニックは自費払い患者を迅速に引き付けることができます。処置不要なバルーンはこのトレンドを増幅させます。なぜなら、最小限の設備投資しか必要とせず、クリニックがオーバーヘッドを低く抑えながらスループットを拡大できるからです。外来手術センターも同様の軌跡をたどっており、費用対効果の高いスタッフィングモデルに支えられています。
地域分析
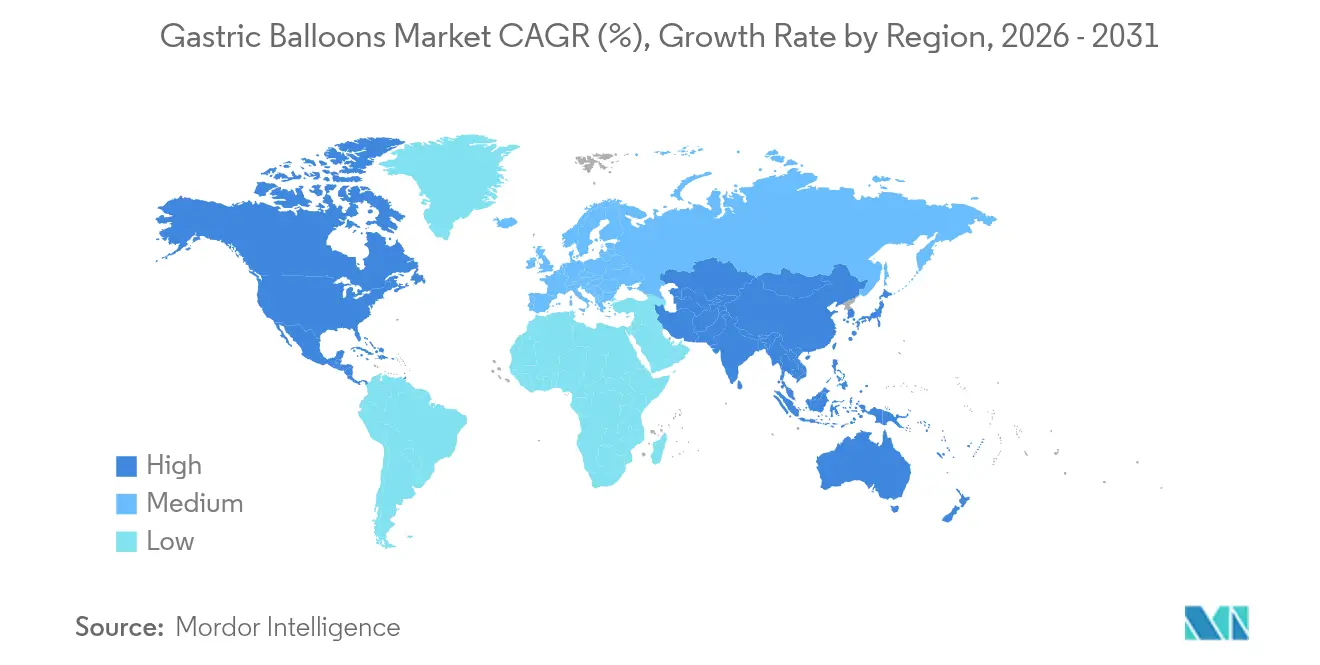
北米胃内バルーン市場
北米は2025年の胃内バルーン市場において39.85%のシェアを占めており、FDA承認済みデバイスの多様性と臨床医の高い認知度によって牽引されている。メディケアの適用範囲に関する方針の変化と雇用主による健康増進施策が、需要の底堅さを維持している。
欧州胃内バルーン市場
欧州は、幅広い医師への普及と積極的なガイドラインへの組み込みにより、市場において重要な地位を維持している。ただし、償還制度は依然として断片的であり、地域ごとの普及状況にばらつきが生じている。ドイツの法定保険者はバルーンを選択的に償還対象としている一方、南欧では自費診療モデルに依存するケースが多い。
アジア太平洋胃内バルーン市場
アジア太平洋地域は13.78%のCAGRを示しており、世界で最も高い成長率なっている。可処分所得の上昇と肥満有病率の急増が、中国、日本、インドにおいて良好な需要環境を生み出している。日本の15年間にわたるレジストリデータでは、平均余剰体重減少率が46.6%を示しており、地域の消化器科医の間で信頼が高まっている。しかし、支払者の分散化と海外医療ツーリズムの存在により、市場の発展は富裕層の都市人口を対象とした民間病院やウェルネスチェーンを中心に進んでいる。

規制環境
胃バルーンは高リスクの一時的埋め込み型消化管デバイスとして規制されており、市場アクセスは法域固有の市販前審査、品質システム適合性、市販後調査に依存する。米国では、体重減少デバイスの主要な規制系統はFDA市販前承認(PMA)経路を経由し、確固たる臨床的エビデンス、ラベリング、有害事象モニタリングが求められ、商業化に向けたタイミングゲートとして機能する。
欧州では、規則(EU)2017/745(MDR)が侵襲性消化管デバイスの臨床評価、技術文書、および安全性監視の義務を厳格化しており、認証機関の監督下での再認証コストやポートフォリオ更新のペースに影響を及ぼしている。オーストラリアでは、胃内バルーンは治療用品行政局(TGA)によって規制され、ARTGに登録されている(例:BIB SystemはクラスⅡbとして)。安全性主導のラベリング措置が継続的なコンプライアンスを形作っており、2025年2月にTGAが記録したAllurion Gastric Balloon Systemの製品欠陥修正では、使用説明書が更新され、追加の禁忌、管理事項、注意事項が加えられた。
バリューチェーン分析
胃バルーンのバリューチェーンは、医療グレードのシリコン/エラストマー、カテーテルおよびバルブのサブアセンブリ、注入媒体キット、そして新型プラットフォーム向けのセンサーまたはテレメトリー対応モジュールを含む、特殊な原材料および部品から始まる。これらの投入材は精密成形(LSR射出成形、ディップモールディング、薄膜シーリング)を経て、ISOクラスのクリーンルーム組立、滅菌、包装へと進み、規制要件に沿った生体適合性および性能試験に支えられたロットリリースへと続く。
下流では、規制関連文書と臨床エビデンスを保有する製造業者が、専用の留置/摘出ツール、トレーニング、患者サポートサービスとバンドルされたデバイス販売を通じて、不釣り合いに大きな価値のシェアを獲得している。流通は通常、緊密な連携によるバリアトリックネットワークを構築する直販モデル、または病院や外来施設へと拡大するディストリビューター主導のチャネルを通じて行われる。ボトルネックは高精度の製造工程(シール完全性および小型化されたバルブ性能)とコンプライアンス活動(MDR技術文書および市販後調査)に集中し、これがスイッチングコストを高め、規模を持つプレイヤーの優位性を強化している。その一例として、2026年のAllurion Gastric Balloon Systemの承認(PMA P250023)というFDA PMAのマイルストーンが、規制対応の完了を商業的スループットへと転換していることが挙げられる。
競合ランドスケープ
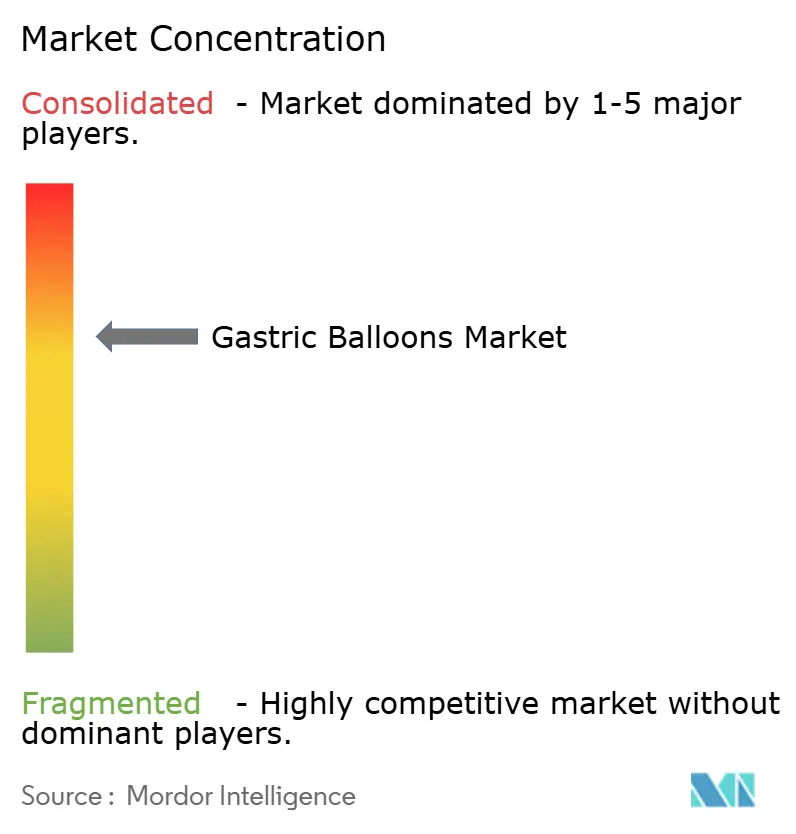
胃内バルーン市場は、適度に断片化された競合環境が特徴です。Boston Scientificの2023年のApollo Endosurgeryの6億1,500万米ドルでの買収は、Orberaをグローバルなエンドスコピーポートフォリオにバンドルし、多地域規制をナビゲートするためのスケールの必要性を示しています。Allurion Technologiesは、20件以上の米国特許に支えられ、ピボタルAUDACITY試験で3.1%の重篤事象率という低い結果を示した後のFDA申請を間近に控え、Elipseバルーンを通じて処置不要なリーダーシップを誇っています。
ReShape Lifesciencesはコスト最適化を追求し、デュアルバルーンの改良をカバーする50件以上の特許を蓄積しながら、営業費用の55.4%を削減しています。コスト抑制は外来クリニックのニーズと一致しており、ReShapeをバリュー層の提供物を供給する立場に位置づけています。デバイスメーカーはますます人工知能コーチングアプリとGLP-1薬パッケージをハードウェア販売に重ね、サブスクリプション収益と患者エンゲージメントデータを求めています。
圧力センサー、マイクロポンプ、Bluetoothモジュールを組み込んだスマートバルーンのコンセプトが市場に近づいており、能動的な容量調整とリアルタイムの満腹感フィードバックを約束しています。このような機能は埋め込み型デバイスとデジタル治療薬の境界線を曖昧にし、遠隔医療企業や代謝疾患の製薬会社とのパートナーシップを招く可能性があります。
胃内バルーン業界リーダー
Allurion Technologies, Inc.
ReShape Lifesciences, Inc.
Helioscope Medical Implants
Boston Scientific Corporation
Spatz FGIA
- *免責事項:主要選手の並び順不同
胃内バルーン市場
- Boston Scientific
- Allurion Technologies
- ReShape Lifescience
- Spatz FGIA, Inc.
- Helioscopie Medical Implants
- Districlass Medical
- Silimed
- ENDALIS
- LEXEL
- Medispar CVBA
- Medsil
- Izsam Medical
- ReShape Duo (ReShape Medical)
- Heliosphere Bag (Heliosphere)
- Ullorex Medical
- Semistationary Antral Balloon (SAB)
- Medicone

市場機会と将来展望
直近の空白領域は、手術を回避するBMI 30から40 kg/m2の患者向けに、低侵襲な体重管理へのアクセスを拡大することであり、特に施術不要のワークフローが内視鏡室と麻酔への依存を減らす場合に顕著である。2026年2月のFDAによるAllurion Gastric Balloon Systemに対するPMA承認は、米国において服用可能かつ施術不要のバルーン療法への直接的なアクセス触媒となり、デバイス設置能力を超えて、訓練を受けた提供者ネットワークの拡大、償還に関する議論、統合的なフォローアップ経路といった短期的な商業化への焦点をもたらす。
もう一つの機会は、単独の機械的制限からデバイスと薬物療法サポートおよびデジタルケアを組み合わせたプラットフォーム型プログラムへの移行である。企業や研究の動向がこの方向性を支持している。Allurionはバルーンプログラムを中心にバーチャルケアおよびAI対応サポートスタックを位置付けており、制御可能な注入と排出に関する学術的な試作(例:2024年12月に開示されたMITの研究)は、調整可能でフィードバック駆動型の満腹感管理へのイノベーションの道筋を示している。これらの動向は、高い耐容性、良好なアドヒアランス、より標準化された長期的モニタリングを求める診療所において差別化された提供物のための余地を生み出しており、肥満治療薬を単独治療としてレポートの範囲に含めるという変更を伴うものではない。
Recent Industry Developments in 胃内バルーン市場
- 2026年4月:Allurionは米国で初の商業患者を治療し、規制認可を受けて商業出荷を開始した。これは臨床対応の完了から運用拡大への移行を示し、施術不要バルーン提供における提供者オンボーディング、サービスワークフロー、競争激度への即時的な影響を伴った。
- 2025年8月:ReShape LifesciencesはVyome Therapeuticsとの合併について株主承認を得たと報告した。この企業活動はReShapeの再構築の道筋を支え、胃バルーン資産を含む既存のバリアトリックデバイスポートフォリオを取り巻く統合の流れを強化した。
- 2024年7月:ReShape Lifesciencesは、Vyome Therapeuticsとの最終合併契約、およびLap-BandとObalon Gastric Balloonシステムを含む主要資産をBiorad Medisysに売却する資産購入契約を締結した。この取引は、確立された胃バルーン技術の戦略的撤退と所有権移転を示すものであり、製品管理、流通の継続性、競争上の位置付けに影響を与えた。


胃内バルーン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、胃内バルーン市場は、医学的に監督された体重減少を支援するために早期満腹感を促進することを目的として、胃内に一時的に留置される胃内バルーンシステム(内視鏡または嚥下可能なカプセルによる留置)から生じる収益を計上する。
対象外の範囲:本スコープは、永久留置型バンド、内視鏡的スリーブ胃形成術デバイス、および薬理学的肥満治療を除外する。
セグメンテーション概要
- 製品タイプ別
- シングル胃内バルーン
- デュアル胃内バルーン
- トリプル胃内バルーン
- 充填材料別
- 生理食塩水充填バルーン
- ガス充填バルーン
- 挿入方法別
- 内視鏡的留置
- 嚥下可能・カプセル型(経口)
- エンドユーザー別
- 病院
- 肥満・代謝クリニック
- 外来手術センター
- 地域
- 北米
- 欧州
- アジア太平洋
- 中東・アフリカ
- 南米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、肥満管理における需要と処置の背景を構築することから始まり、主要地域における胃内バーンの規制・使用・償還の状況をマッピングする。肥満有病率については世界保健機関、健康指標についてはOECD、デバイス承認および安全性に関する情報については米国FDA データベース、補足的な集団健康統計については米国CDCなど、公的情報源を活用する。
利用率の前提を裏付けるため、入手可能な臨床文献およびレジストリ、専門医学会のガイダンス文書、公立病院システムの情報も参照する。企業の開示資料、投資家向けプレゼンテーション、信頼性の高いプレスリリースは、製品発売・地理的展開・価格動向のクロスチェックに使用する。並行して、企業財務情報・特許データベース・輸出入の出荷レベルのシグナルに関する有料サブスクリプションを活用し、数量トレンドの方向性を確認する。ここに挙げたソースは例示であり、データ収集・検証・明確化のために他の多くの公的参考資料も参照した。
一次インタビューおよびサーベイ
一次調査は、実施されている処置件数、普及が進んでいる地域、およびチャネルやケア環境を横断した価格の一般的な動向を検証することに重点をく。インタビューには、デバイス側の専門家、肥満外科の臨床医、ならびにアジア太平洋地域・欧州中東アフリカ地域・南北アメリカ地域の調達・オペレーション担当者が含まれており、モデルが公表されたナラティブだけでなく実際の利用パターンを反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋地域:41% |
| 中位層:54% | 部門・ユニットリーダー:42% | 欧州中東アフリカ地域:34% |
| 中小規模プレイヤー:17% | マネージャー:44% | 南北アメリカ地域:25% |
市場規模の算定と予測
規模の算定は、肥満および過体重の有病率シグナルから対処可能な治療対象プールを構築するトップダウンのロジックを用いる。このプールは適格性および受診率でフィルタリングされ、地域別の予想バルーン処置件数に変換される。モデルは、主要なケア環境からサンプリングした処置件数、チャネルからの典型的な利用率に関するフィードバック、および合計値を現実的に保つための製品別平均販売価格の視などの実務的なチェックを用いて固定される。
主要なインプットには、内視鏡対嚥下可能カプセル留置の処置採用率、バルーンタイプおよび充填材料(生理食塩水充填対ガス充填)別の平均販売価格の推移、一時的デバイスの交換・除去タイミングのパターン、地域別の規制および研修の準備状況、ならびに処置が行われる病院対外来センターの比率が含まれる。予測は、採用の余地と価格の方向性に関する専門家の見解に裏付けられたシナリオ分析を使用し、新たな承認・安全性の更新・償還シグナルが予想される実行率を大きく変化させる場合には前提を調整する。小規模国についてボトムアップの視点が不完全な場合は、人口・肥満負担・専門医の利用可能性に紐付けたプロキシ比率を用いてギャップを補完し、その後アウトプットを地域合計と照合して再確認する。
データ検証と更新サイクル
アウトプットは、処置の強度・臨床能力の整備状況・観察された価格帯などの独立したシグナルとモデル化された収益を比較することで検証される。差異はサインオフ前にレビューおよび説明さる。ある値が基礎となるインプットと整合しないと判断された場合は再検討され、必要に応じて差異を生じさせている特定の前提を確認するためのフォローアップコールが実施される。
レポートは年次で更新され、主要な承認・安全性に関する情報・大幅な価格変動などの重要なイベントが発生した場合には中間更新が行われる。納品前に最新の公開情報が再確認されるため、クライアントは古いスナップショットに基づくモデルではなく、最新の見解を受け取ることができる。
Mordor Intelligenceの胃内バルーン市場推計と他の公表推計との比較
胃内バルーンの公表市場値は、トピック名が同一に見えても、計上される製品やベースイヤーのタイミングが必ずしも同じではないため、しばしば一致しない。差異は、処置件数の推定方法、平均販売価格の引き上げ方法、および採用が保守的な普及パスでモデル化されているか急速な立ち上がりでモデル化されているかによっても生じる。
以下の差異は主にスコープとベースイヤーの選択によって説明され、一部の推計は隣接する肥満外科または肥治療の収益を含んでいるように見受けられ、また他の推計は出発点をずらす異なる年範囲に固定されている。適格性フィルター・一時的デバイスの除去タイミング・地域レベルの価格正規化に関する前提が臨床医およびチャネルのフィードバックと照合されない場合、合計値が上方または下方に乖離する可能性があり、このギャップはMordor Intelligenceが使用するモデル設計において低減されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 87.99 ミリオン 米ドル(2026年) | |
| 業界出版社A | 132.50 ミリオン 米ドル(2025年) | より早いベースイヤーと長い予測期間を使用しており、公開されているスコープのテキストが除外事項について明確でないため、隣接する肥満治療の収益が含まれたり、地域全体でより高い利用率が想定されたりする可能性がある。 |
| グローバル出版社B | 65.50 ミリオン 米ドル(2026年) | 異なるベースイヤーの慣行を持つより狭い胃内バルーンの枠組みを使用しており、より保守的な採用および価格前提を適用している可能性があり、これにより広範な胃バルーンシステムの視点と比較して収益合計が低下する場合がある。 |
3つの数値の間で最大の要因となっているのは計算上の誤りではなく、何が計上されているか、および採用と価格がどの程度の速さで変化することが許容されているかである。市場を治療済み処置プールに紐付け、ASPロジックをフィールドフィードバックで検証し、除外事項を明示することで、最終的な数値は明確なインプットと再現可能なステップに追跡可能な状態を保つ。


レポートで回答された主要な質問
現在の世界の胃内バルーン市場規模はどのくらいですか?
胃内バルーン市場規模は2026年に8,799万米ドルであり、13.31% CAGRで2031年までに1億6,427万米ドルに達すると予測されています。
最大のシェアを持つ胃内バルーン製品タイプはどれですか?
シングルバルーンシステムは、長年の臨床的親しみやすさと合理化された留置プロトコルにより、2025年に67.45%の市場シェアで支配しています。
アジア太平洋の胃内バルーン市場はどのくらいの速さで成長していますか?
アジア太平洋は最速で拡大している地域であり、肥満率の上昇と医療アクセスの改善を背景に、2031年にかけて13.78% CAGRで進歩しています。
嚥下可能なバルーンは内視鏡的バルーンを追い越していますか?
内視鏡的留置は依然として73.55%のシェアを持っていますが、嚥下可能なカプセルは年間13.34%で成長しており、処置不要な利便性を重視する患者の間で支持を得ています。
GLP-1薬は胃内バルーンにどのような役割を果たしていますか?
併用療法の研究では、バルーン単独の13.7%に対して総体重の19%減少が示されており、GLP-1アゴニストがバルーンの有効性を高め、治療適応を広げることができることを示しています。
最終更新日:



