
南アフリカ電動パワーステアリング市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
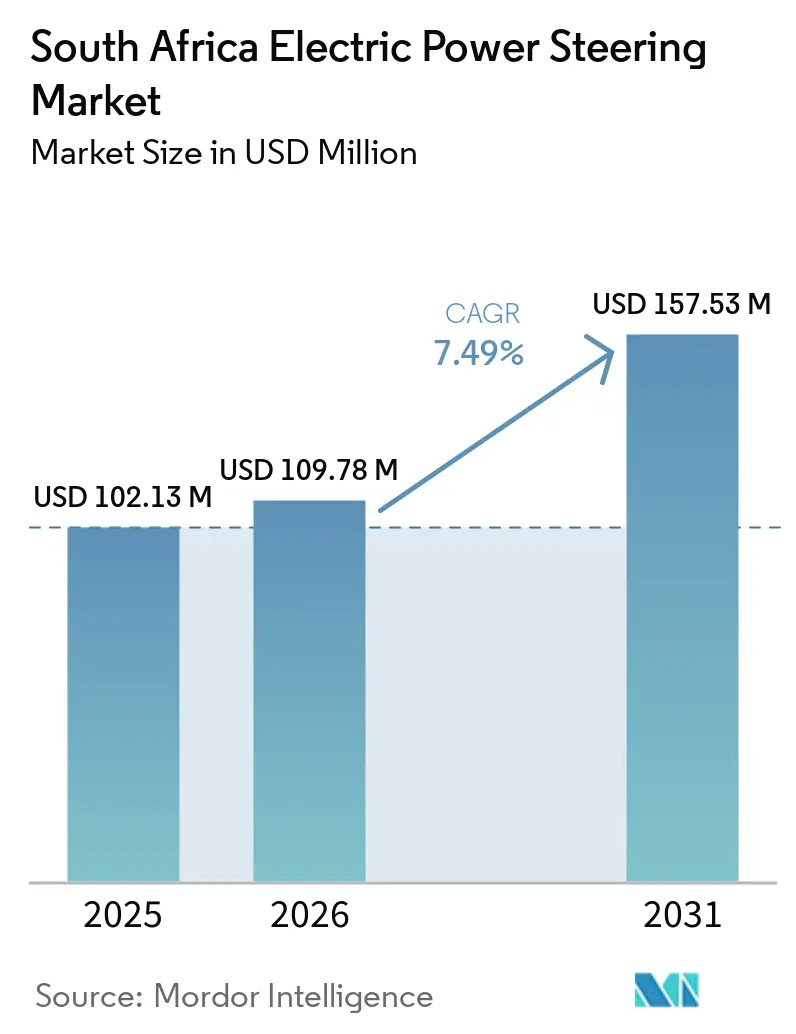
| 基準年の市場規模 (2025) | 102.13 百万米ドル |
| 市場規模 (2026) | 109.78 百万米ドル |
| 市場規模 (2031) | 157.53 百万米ドル |
| 成長率 (2026 - 2031) | 7.49 % |
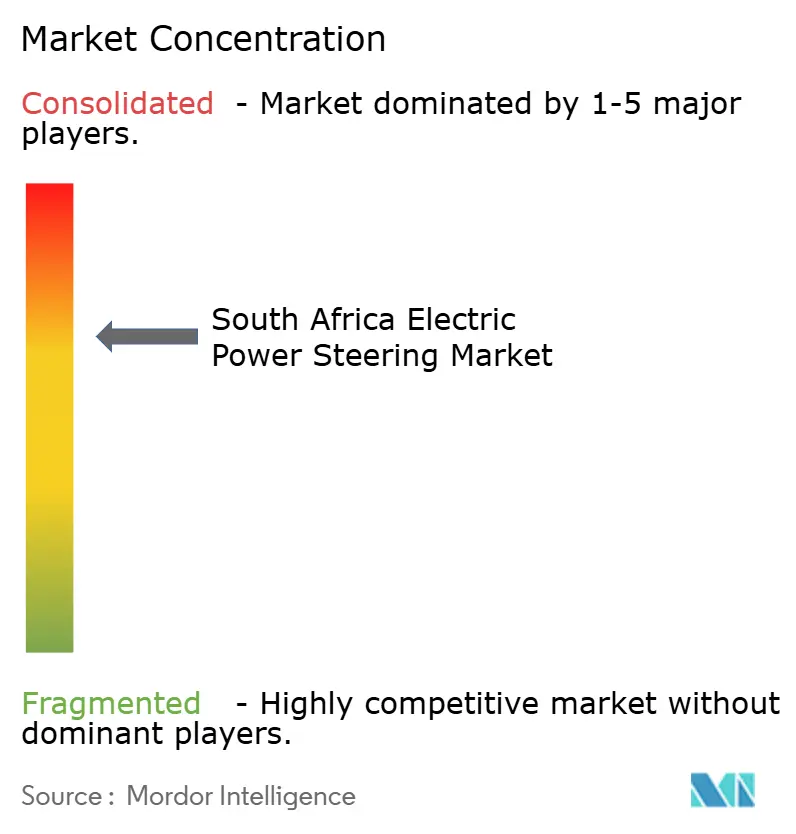
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ電動パワーステアリング市場分析
南アフリカの電動パワーステアリング市場規模は2025年に1億213 ミリオン 米ドルと評価され、2026年には1億978 ミリオン 米ドルに成長すると推定され、2031年までに1億5,753 ミリオン 米ドルに達すると予測されており、7.49%のCAGR(2026年~2031年)で前進しています。南アフリカ自動車マスタープラン2035に基づく輸入代替インセンティブの整備、48ボルト電気アーキテクチャへの広範なシフト、および電子安定制御(ESC)の義務的装着が、電動パワーステアリングモジュールのアドレス可能なベースを拡大しています。ティア1サプライヤーは生産インセンティブ(PI)リベートを獲得するためにローカライズされたサブアセンブリに再注力しており、OEMは重量と配線の複雑さを削減するシングルモーターデュアルピニオン設計を標準化することで部品表コストを削減しています。南アフリカ電動パワーステアリング市場は、鉱業および物流フリートのアップグレードに関連した商用車需要の急速な増加からも恩恵を受けています。しかし、ロードシェディング、外国為替の変動、銅およびネオジムの価格上昇が引き続きマージンを圧迫しており、サプライヤーは原材料エクスポージャーのヘッジと半導体の安全在庫の積み増しを余儀なくされています。
主要レポートのポイント
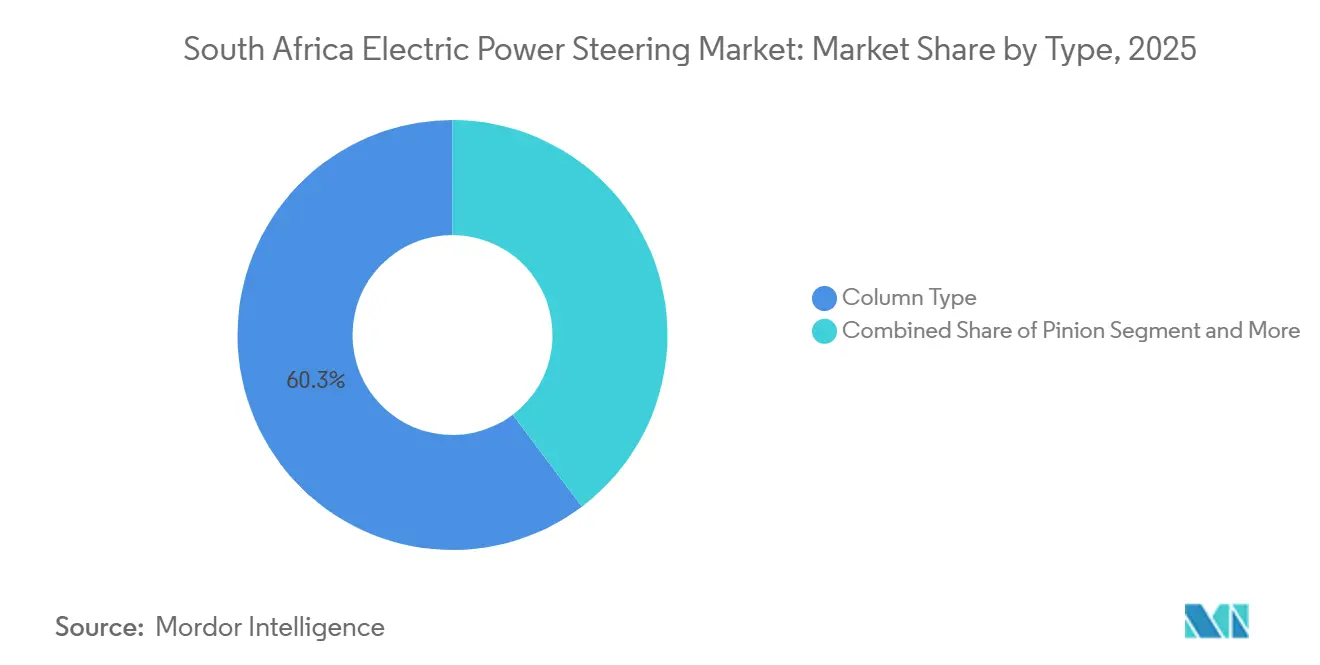
- タイプ別では、コラム構成が2025年の南アフリカ電動パワーステアリング市場シェアの60.28%を占め、デュアルピニオンアーキテクチャは2031年にかけて9.87%のCAGRで拡大すると予測されています。
- コンポーネント別では、ステアリングラックおよびコラムが2025年の南アフリカ電動パワーステアリング市場の44.83%を占め、センサーモジュールは2031年にかけて最速の10.24%のCAGRを記録する見込みです。
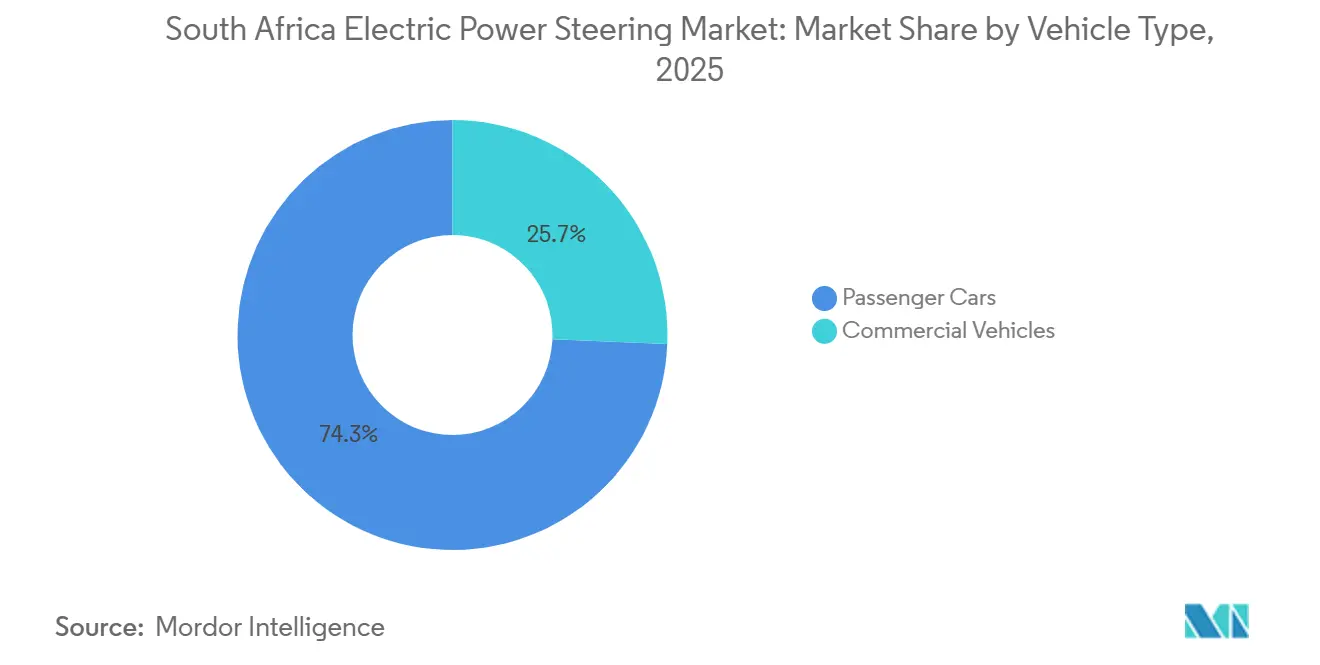
- 車両セグメント別では、乗用車が2025年の南アフリカ電動パワーステアリング市場規模の74.34%を占めましたが、商用車は2026年から2031年にかけて8.78%のCAGRで加速すると予測されています。
- 推進タイプ別では、内燃機関プラットフォームが2025年の南アフリカ電動パワーステアリング市場シェアの79.72%を維持し、バッテリー電気自動車は2031年に向けて13.12%のCAGRで最も高い成長を示しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南アフリカ電動パワーステアリング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| SUVおよびピックアップの堅調な販売がEPSリトロフィット需要を牽引 | +1.8% | ガウテン州およびウェスタンケープ州の都市部に集中した全国規模 | 中期(2〜4年) |
| 南アフリカ自動車マスタープラン2035:ローカライゼーションインセンティブ | +1.2% | ガウテン州およびイースタンケープ州の自動車ハブを対象とした全国規模 | 長期(4年以上) |
| 新型ICEモデルが48ボルト電気アーキテクチャへシフト | +0.9% | プレミアムおよびミッドサイズ乗用車セグメントが牽引する全国規模 | 短期(2年以内) |
| ESCおよびABSの義務化規則がEPS普及率を向上 | +0.7% | NRCS型式認定要件を通じて施行される全国規模 | 短期(2年以内) |
| 鉱業および物流セクターがステアバイワイヤLCVを需要 | +0.6% | リンポポ州、ノースウェスト州、ノーザンケープ州の鉱業回廊に集中した地域規模 | 中期(2〜4年) |
| OEMがシングルモーターデュアルピニオン設計を推進 | +0.4% | コスト競争力のある乗用車プラットフォームが牽引する全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SUV/ピックアップの堅調な販売によるEPSリトロフィット需要の持続
南アフリカの小型商用車登録台数は、2024年の鉱業低迷後、2025年11月に前年同月比20.5%回復し、SUVとピックアップが販売台数の38%を占めました[1]。コラムタイプの電動パワーステアリングのリトロフィットは、ステアリングコラム全体を改造することなくESC義務を満たすため、南アフリカ電動パワーステアリング市場はコスト重視のICEプラットフォームに根ざし続けています。現役車両の多くはまだ電子安定制御を搭載しておらず、ティア1企業と提携するワークショップがEPSシステムをリトロフィットして追加収益を生み出す機会が生まれています。トヨタのハイラックスとフォードのレンジャーは現在、UNECE R13Hブレーキ規制に沿って工場装着の電動パワーステアリングを搭載しており、交換モジュールの需要を牽引しています。SAAM 2035に基づく生産増強が見込まれており、車両あたりの装着率が安定しても、リトロフィット量の増加が期待されています。
南アフリカ自動車マスタープラン2035に基づく自動車メーカーのローカライゼーションインセンティブ
ステアリングシステムベンダーは、適格資本に対するPIリベートを活用して工具コストを相殺しています。このインセンティブにより、ガウテン州およびイースタンケープ州のOEM工場近くにローカライズされた巻線、キャリブレーション、ECUプログラミングラインを設立する動きが加速しています。自動車投資スキームからの補助金がコンポーネント生産能力を強化しています。ただし、精密センサーの製造は引き続き海外で行われていることは注目に値します。ジャストインタイム納品を重視したサプライチェーンの短縮化トレンドにより、BoschとContinentalは完成モジュールの輸入から離れ、地元ディストリビューターとの協力関係を構築しています。さらに、ローカライゼーションは外国為替の変動に対するバッファーとして機能します。付加価値の大部分がランドで生み出されることで、より予測可能な価格設定が確保されます。これは、OEMが米ドル建て契約に消極的な市場において特に有利です。これらの要因が総合的に、南アフリカの電動パワーステアリング市場の中期的な見通しを強化し、油圧式代替品と比較してコスト競争力を高めています。
新型ICEモデルにおける48ボルト電気アーキテクチャへのシフト
48ボルトバスは従来の12ボルトシステムと比較して電力余裕を4倍にし、EPSモーターが最大8Nmのアシストを提供しながら銅の重量を削減することを可能にします[2]。マイルハイブリッドシステムを採用する南アフリカのミッドサイズセダンおよびクロスオーバーは、バッテリー電気ドライブトレインの全費用をかけることなく、気候変動法案草案に基づく迫り来る排出規制を満たしています。高分解能の磁気抵抗センサーが同時に導入され、車線維持および自動駐車機能に必要な高速アクチュエーターサイクルを管理しています。48ボルト電動パワーステアリングモジュールのコストは18〜22%高いものの、段階的なサプライヤー価格設定とPIインセンティブが短期的なマージン圧力を緩和しています。量産が成熟するにつれ、規模の経済がコスト差を中立化し、南アフリカ電動パワーステアリング市場を持続させる48ボルト経路の役割を確固たるものにすると期待されています。
ESCおよびABSの義務化規則によるEPS装着率の向上
国家強制規格規制機関は、2024年以降に発売されるすべての新型M1およびN1モデルにESCとABSを義務付けており、電動パワーステアリングを望ましいオプションから法的義務へと転換しています。EPSに固有の継続的なステアリング角度フィードバックがESCコントローラーに供給され、エントリーレベルのピックアップでかつて主流だった油圧フォールバックを排除しています。この規制により、年間生産量の推定15〜20%が油圧式から電動アシストに即座に転換され、基礎需要の成長がなくても量的余裕が生まれます。非適合車両の並行輸入は抜け穴として残っていますが、南アフリカのOEM工場は現在、すべての新製品ラインを電動パワーステアリングで認証しています。この規制の確実性が、今後4年間の南アフリカ電動パワーステアリング市場の予測安定性を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(〜)%影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EPSプラントが半導体不足に直面 | -0.8% | グローバルなティア1依存関係を持つすべてのOEMサプライチェーンに影響する全国規模 | 短期(2年以内) |
| EV普及率の低さがEPSアップグレードを遅延 | -0.6% | ガウテン州およびウェスタンケープ州でのわずかなEV普及を伴う全国規模 | 長期(4年以上) |
| トルクセンサーの国内生産が遅れ | -0.5% | アジアおよびヨーロッパからの輸入を必要とする全国規模 | 中期(2〜4年) |
| 銅および磁石価格の上昇 | -0.4% | グローバルなコモディティサイクルが牽引する全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ティア1 EPSプラントへの断続的な半導体供給
ASIL-D認証を持つ自動車用マイクロコントローラーのリードタイムは16〜20週のままであり、消費者向け電子機器の需要が急増した際に地元の組立ラインが脆弱になっています。2024年のルネサス施設での火災により、フォードのシルバートン工場が6週間操業停止となり、レンジャーの生産損失として推定1億2,000万南アフリカランドのコストが発生しました[3]。南アフリカは中国や米国よりもグローバル生産量が少ないため、ステアリングシステムメーカーはチップファウンドリの割り当てリストで低位に置かれ、運転資本を拘束するバッファー在庫の積み増しを余儀なくされています。安全在庫の拡充は混乱をある度緩和しますが、在庫保有コストを膨らませ、南アフリカ電動パワーステアリング市場全体の収益性を侵食しています。ファウンドリは300mmウェーハラインを追加していますが、自動車の生産能力シェアは10%未満にとどまり、2027年まで割り当てリスクが高い状態が続いています。
EV普及率の低さによる高付加価値EPSミックスアップグレードの遅延
バッテリー電気自動車は現在、総車両販売のごくわずかなシェアを占めるにすぎません。この緩慢な普及が、統合熱管理と大幅な価格プレミアムを伴う高度なEPSモジュールの需要を抑制しています。さらに、ロードシェディングによる充電信頼性の不安定さと、バッテリーへの輸入関税による車両コストの上昇が需要をさらに抑制しています。EV投資への税額控除が普及を促進すると期待されていますが、アナリストは普及率が意味のある水準に達するのはさらに後になると予測しています。この遅延により、BEV向けステアリングシステムの規模の経済実現が先送りされています。その結果、サプライヤーは主に内燃機関モデル向けに調整された低マージンのコラムEPSに注力しています。この焦点の緩やかなシフトは、南アフリカ電動パワーステアリング市場の見通しに悪影響を与えると予想されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ICEレガシーを反映したコラムの優位性
コラム構成は2025年の南アフリカ電動パワーステアリング市場の60.28%を占め、OEMが可能な限り低コストで既存のステアリングコラムをリトロフィットしました。デュアルピニオンシステムは、シングルブラシレスモーターを使用しながらフェイルセーフ冗長性を維持し、重量と部品点数を削減するため、2031年にかけて9.87%のCAGRで増分シェアを獲得すると予測されています。ピニオンマウント設計は、イースタンケープで生産される輸出志向のプレミアムセダンで好まれており、欧州の乗り心地・操縦性ベンチマークがアーキテクチャの選択に影響を与えています。一方、コンパクトな国内モデルに注力するガウテン州の組立工場は、手頃な価格を高め、NRCS型式認定基準を遵守するためにコラムシステムを選択しています。しかし、欧州向けの高付加価値ピックアップについては、厳格なクラッシュおよびADAS基準に牽引され、ピニオンおよびデュアルピニオン設計への顕著なシフトが見られます。このダイナミクスにより、サプライヤーは多様なSKUを管理することを余儀なくされており、規模の経済を損なう一方で、南アフリカ電動パワーステアリング市場のさまざまな車両プログラムにわたる幅広いカバレッジを確保しています。
コストエンジニアリングの取り組みが、シングルモーターデュアルピニオンEPSの魅力を高めています。その根拠は明確です:ユニット部品点数が減少するにつれて、モーター巻線とECUプログラミングのローカライズが大幅に容易になります。しかし、課題が迫っています:南アフリカの機械加工能力がギアバックラッシュに必要な公差を満たさなければなりません。この精度は輸入CNC機械と専用工具液を必要とします。地元サプライヤーがこの精度ギャップを埋めるまで、グローバルなティア1企業は重要な機械加工プロセスを海外で処理せざるを得ません。その後、これらの半完成アセンブリを南アフリカに輸送して最終キャリブレーションを行います。この戦略は、ローカルで付加された価値に対するPIリベートを確保するだでなく、OEMのコストおよびスケジュール要求にも合致しています。その利点を考えると、このアプローチは当面のサプライ戦略を形成する態勢にあります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:センサーが成長をリード
ステアリングラックおよびコラムは、代替不可能な構造要素であるため、2025年の南アフリカ電動パワーステアリング市場シェアの44.83%を合計で占めました。しかし、センサーモジュールは、0.1度未満の角度精度を要求する48ボルトおよびADASの採用に牽引され、2031年にかけて最速の10.24%のCAGRを記録する見込みです。タイおよびドイツ製の磁気抵抗ICが、マイルドハイブリッドセダンの旧式ホール効果コンポーネントに取って代わりつつあります。センサー分解能の向上が、欧州市場向け車両に不可欠な車線維持および自動駐車アルゴリズムを精緻化しています。サプライヤーはガウテン州産業開発センター施設内にキャリブレーションベンチを設置しており、ハードウェア販売に依存することなくキャリブレーションサービス料を請求してマージンを向上させています。
モーターアセンブリは銅およびレアアース価格の上昇に苦しんでいます。しかし、特にリンポポ州の乾燥した気候での保証クレームを抑制することを目的として、統合温度センサーへの緩やかなシフトが進んでいます。ECUボードは安定した需要を維持していますが、48ボルトの過渡現象を処理するためのマイクロコントローラーの継続的な更新が必要であり、その材料コストはグローバル半導体市場に連動しています。配線ハーネスおよびブラケットは、全体的な生産量とともに成長しているものの、最小限の精密工具要件によりローカライゼーションの候補として際立っています。この多様なコンポーネントの状況は、南アフリカの電動パワーステアリングセクターにおけるセンサーおよび制御ソフトウェアの知的財産から得られるプレミアム経済価値を浮き彫りにしています。
車両タイプ別:商用セグメントが加速
乗用車は2025年の南アフリカ電動パワーステアリング市場の74.34%を占め、M1カテゴリー全体での高い販売台数と新たなESC義務を反映しています。ピックアップおよび物流バンが牽引する商用車は、鉱業およびeコマース事業者がアップタイムを優先し、ステアバイワイヤのパイロットフリートを計画するにつれ、2031年にかけて8.78%のCAGRで乗用車を上回る成長を示すでしょう。ハイラックスやレンジャーなどの小型商用ピックアップは、N1安全規則を満たすために油圧式から電動ステアリングに移行しており、中型トラックはより高いアシストトルク要求のために依然として実質的に油圧式のままです。予知保全機能を備えたEPSはフリートマネージャーに摩耗状態を警告し、予定外のダウンタイムを最大18%削減し、鉱業回廊でのプレミアム価格設定を正当化しています。
ヨハネスブルグおよびケープタウンの都市部のライシェアおよび配送スタートアップがLCVベースをさらに拡大し、低メンテナンスの電動ステアリングへの需要を刺激しています。対照的に、乗用車の成長はエントリーレベルのハッチバックのコスト最適化されたコラムシステムに傾いており、マージンの上昇余地を制限しています。プレミアムSUVは可変レシオデュアルピニオン設計にアップグレードしていますが、絶対的な量は控えめなままです。したがって、サプライヤーはデュアルトラック戦略を展開しています:乗用車コラムアーキテクチャでスケールを追求しながら、商用フリートのアーリーアダプターに高付加価値・低量のステアバイワイヤソリューションを提供しています。
推進タイプ別:ICEの優位性が持続
内燃機関車両は2025年の南アフリカ電動パワーステアリング市場規模の79.72%を占め、緩やかな低下にもかかわらず、2031年まで収益の主力であり続けるでしょう。バッテリー電気ユニットは13.12%のCAGRで最も速く成長しています。小さなベースがステアリングシステムの絶対量を制限しています。ハイブリッドは控えめな市場シェアを保持していますが、48ボルトステップアップ駆動センサーへの同様の需要から恩恵を受けています。これにより、モーターアシストトルク要件が緩やかに上昇しています。冷却ジャケットと回生制動ロジックを備えたBEV専用EPSモジュールはプレミアムASPを要求します。このプレミアムは、BEV普及率が上昇すればマージン拡大につながる可能性があります。
政府の税額控除が電気自動車の採用を促進するよう設定されています。電力網の信頼性が改善されれば、BEV販売は予想を上回る可能性があります。サプライヤーはすでに、BMW iX3やボルボEX30などのアーリーアダプター向けに、アジアの施設からBEV向けに調整されたステアリングラックを輸入しています。しかし、資本の大部分は依然としてICEステアリング開発に注ぎ込まれており、量的需要とローカライゼーションインセンティブの両方に合致しています。南アフリカ電動パワーステアリング市場において、課題は異なる推進タイプへの投資のバランスを取りながら機敏さを維持することにあり、これが競争上のポジショニングの重要な決定要因となっています。
地理的分析
フォードのシルバートンおよびニッサンのロスリン工場と、ヨハネスブルグの全国物流ハブとしての役割に支えられたガウテン州は、南アフリカの電動パワーステアリング(EPS)需要の相当部分を占めています。主に国内市場向けのコンパクトセダンとピックアップを生産するこれらの工場は、大量生産のコラムEPS設計に大きく依存しています。しかし、エスコムのロードシェディングがガウテン州の組立ラインに最も大きな打撃を与えているため、ステアリングサプライヤーはディーゼル発電機とリチウムイオンバックアップアレイの設置に踏み切っており、これが運営コストを押し上げています。ガウテン州に続き、イースタンケープ州はフォルクスワーゲンのカリエガおよびメルセデス・ベンツのイーストロンドンにおける輸出志向の生産ラインに牽引され、需に大きく貢献しています。ここでは、輸出プログラムの欧州クラッシュ基準が車両あたりの平均ステアリングコンテンツを引き上げるため、デュアルピニオンおよびピニオンEPSが重視されています。
クワズールー・ナタール州では、トヨタのダーバン施設がコンパクトクロスオーバーとコロラクロスへのシングルモーターデュアルピニオンモジュールの先駆的試験に注力しています。同州の港湾アクセスにより、トルクセンサーとブラシレスモーターの輸入が合理化され、内陸工場と比較してリードタイムが大幅に短縮されています。一方、北部の鉱業州は乗用車量への貢献は最小限ですが、危険な環境での鉱石や機材の輸送に不可欠なステアバイワイヤ小型トラックで収益性の高いニッチを開拓しています。サプライヤーはプレトリアからフィールドエンジニアを頻繁に派遣して現地鉱業試験を監督し、安定した収益源を確保する契約にこれらのサービスを組み込んでいます。
このダイナミクスがハブアンドスポークのサプライチェーンを生み出しています:キャリブレーションおよび倉庫業務はガウテン州とイースタンケープ州の工業団地に集中し、スポークが遠隔地の認定ワークショップに伸びています。インセンティブパッケージは州によって異なります—ガウテン州のAIDCは補助金付き土地を提供し、イースタンケープ州のコエガSEZは法人税の免除を提示しており、サプライヤーは資本支出効率とOEM組立への近接性のバランスを取ることを促されています。この複雑な地域的状況が、南アフリカ電動パワーステアリング市場の物流コスト、リードタイムリスク、および広範な競争ダイナミクスに影響を与えています。
競争環境
トヨタ、フォルクスワーゲン、フォード、ニッサンなどの自動車大手との複数年供給契約を通じて、4つのグローバルティア1企業—Bosch、JTEKT、ZF、Nexteer—が支配的な市場シェアを握っています。これらの業界リーダーは、予知保全ソフトウェアおよびISO 26262グレードの電子機器のR&Dコストを大陸をまたいで分散させるスケールメリットを活用し、地域競合他社よりも低価格を提供しています。しかし、南アフリカの限られた市場規模が、これらの企業が完全所有の新規工場を設立することを妨げています。代わりに、キャリブレーションラボ、在庫ハブを設置し、不可欠なラストマイル倉庫業務とフィールドサービス能力を提供するImperial Logisticsなどのディストリビューターとの合弁事業を選択しています。
浙江仕宝(Zhejiang Shibao)やMandoなどの中国および韓国のプレーヤーは、ブランドロイヤルティが低く価格感度が高いリトロフィットおよび商用車サブセグメントに戦略的に注力しています。一方、部品関連会社Smiths Manufacturingを含む地元アセンブラーは、高精度ギア機械加工を海外にアウトソーシングし続けながらも、PIリベートを活用するためにサブアセンブリパートナーシップに取り組んでいます。技術フロンティアは、無線ファームウェアアップデート、車両対インフラ通信、ステアバイワイヤ冗長性などの進歩で活況を呈しています。堅牢なソフトウェア能力を持つサプライヤーがプレミアム契約を獲得しており、競争の焦点が単なるハードウェアコストから総所有コストの価値提案へとシフトしています。
コモディティ価格の変動や半導体割り当てリスクなどの要因が、バランスシートの回復力にますます影響を与えています。モーターMCUを社内で調達する垂直統合グループは、外部サプライヤーに依存するモジュールキャリブレーターよりも、銅とチップ価格の変動によるショックに対してより強い耐性を持っています。NRCSおよびISO 9001基準への準拠は依然として基本ですが、差別化の新たなベンチマークはADASへの対応と48ボルトシステムとの互換性にあります。全体的な状況は、小規模なティア2プレーヤーがアフターマーケットでニッチを開拓するか、コスト上昇による撤退圧力に直面するかという、緩やかな統合に向けたトレンドを示唆しています。
南アフリカ電動パワーステアリング業界リーダー
-
Robert Bosch GmbH
-
JTEKT Corporation
-
ZF Friedrichshafen AG
-
Nexteer Automotive
-
NSK Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年10月:Leapmotor Internationalが南アフリカに初上陸し、Leapmotor C10 REEVを発表しました。先進的な電動パワーステアリング技術を搭載したこのプレミアムファミリーSUVは、電気通勤の利点と長距離移動の実用性をシームレスに融合させ、完全電気自動車と従来のハイブリッドの間に位置づけられています。電動パワーステアリングの採用は、南アフリカ電動パワーステアリング市場におけるこのようなシステムの普及拡大を浮き彫りにしています。
- 2025年9月:エスコムは配電部門の主導のもと、初の電気自動車(EV)フリートを発表し、南アフリカ電動パワーステアリング市場における進展を示しました。同社は小型配送車両とトラックを含む20台のEVを導入し、さらに100台を追加する計画を持っています。配電部門および発電部門に配備されたこれらの車両は業務を支援し、南アフリカにおける電動パワーステアリングシステムへの需要を牽引するeモビリティの可能性を示しています。


南アフリカ電動パワーステアリング市場レポートの範囲
南アフリカ電動パワーステアリング市場レポートは、タイプ別(コラムタイプ、ピニオンタイプ、デュアルピニオンタイプ)、コンポーネントタイプ別(ステアリングラック/コラム、センサー、ステアリングモーター、その他コンポーネントタイプ)、車両タイプ別(乗用車および商用車)、推進タイプ別(内燃機関車両、ハイブリッド車両、バッテリー電気自動車)に区分されています。市場予測は金額(米ドル)ベースで提供されています。
| コラムタイプ |
| ピニオンタイプ |
| デュアルピニオンタイプ |
| ステアリングラック/コラム |
| センサー |
| ステアリングモーター |
| その他コンポーネントタイプ |
| 乗用車 |
| 商用車 |
| 内燃機関車両 |
| ハイブリッド車両 |
| バッテリー電気自動車 |
| タイプ別 | コラムタイプ |
| ピニオンタイプ | |
| デュアルピニオンタイプ | |
| コンポーネントタイプ別 | ステアリングラック/コラム |
| センサー | |
| ステアリングモーター | |
| その他コンポーネントタイプ | |
| 車両タイプ別 | 乗用車 |
| 商用車 | |
| 推進タイプ別 | 内燃機関車両 |
| ハイブリッド車両 | |
| バッテリー電気自動車 |


レポートで回答される主要な質問
2031年の南アフリカ電動パワーステアリング市場の予測値はいくらですか?
市場は2031年までに1億5,753 ミリオン 米ドルに達すると予想されています。
現在、車両組立で主流のステアリングシステムタイプはどれですか?
コラムタイプ構成はリトロフィットの手頃な価格により60.28%の市場シェアを保持しています。
電動パワーステアリングで最も速く成長する車両セグメントはどれですか?
商用車は2026年から2031年にかけて8.78%のCAGRで拡大する見込みです。
ローカライゼーションインセンティブはサプライヤーにどのような影響を与えますか?
最大62.5%の生産インセンティブリベートが地元サブアセンブリを促進し、輸入コストを削減してサプライチェーンを短縮しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

