
アクティブ創傷ケア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
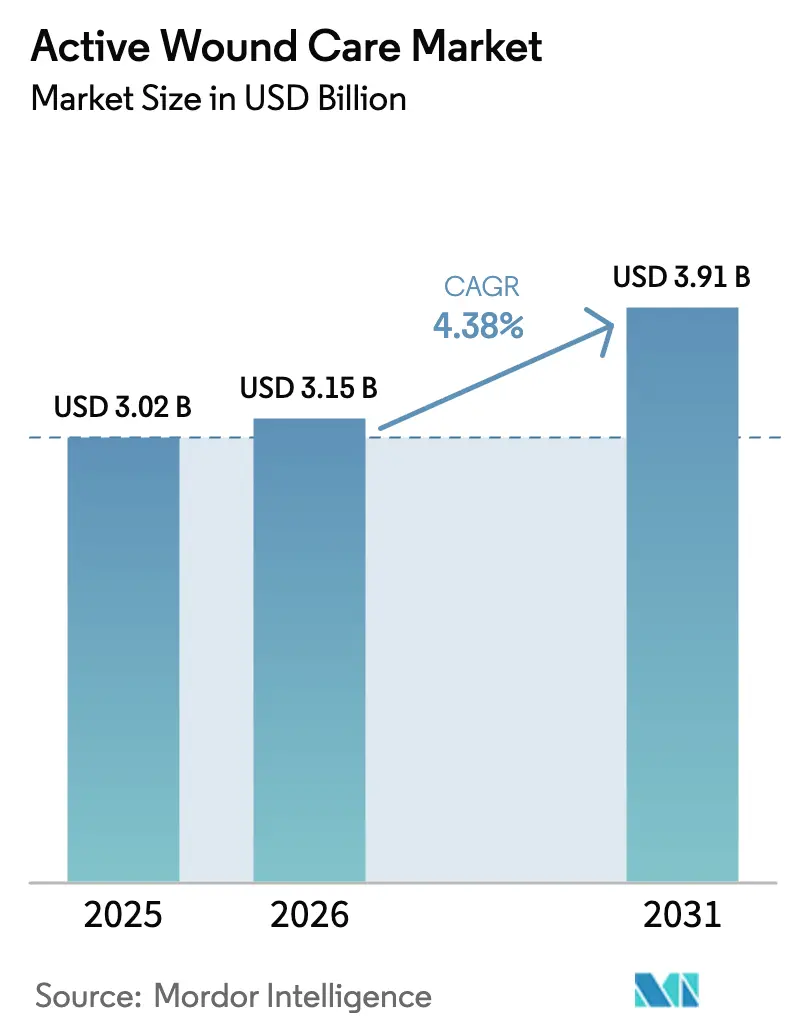
| 市場規模 (2026) | 3.15 十億米ドル |
| 市場規模 (2031) | 3.91 十億米ドル |
| Growth Rate (2026 - 2031) | 4.38 % |
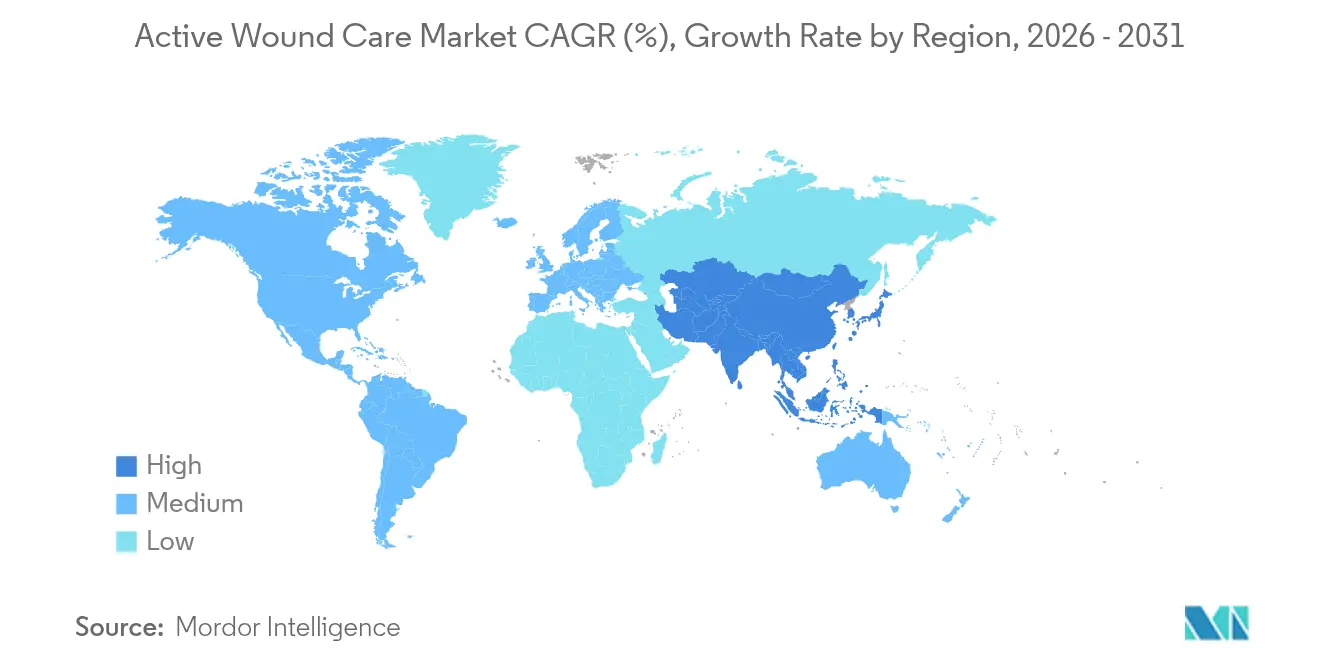
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
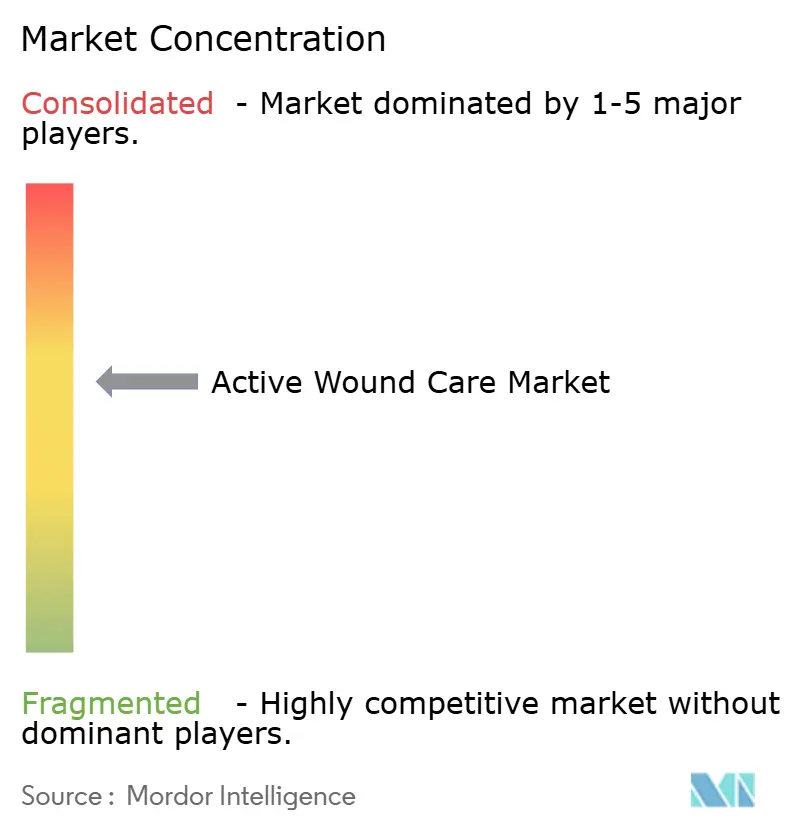
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクティブ創傷ケア市場分析
アクティブ創傷ケア市場規模は、2025年の30億2,000万USDから2026年には31億5,000万USDへと成長し、2031年までには2026年~2031年の期間にCAGR 4.38%で39億1,000万USDに達すると予測されています。この拡大は、受動的ドレッシングから組織再生を促進し治癒期間を短縮するバイオエンジニアリング療法への移行を反映しています。高齢化人口、慢性疾患罹患率の上昇、細胞ベース製品の実証済み臨床アウトカムが需要を支える一方、軍事資金による再生医療研究が画期的技術を生み出し、後に民間領域へと普及しています。北米は包括的な償還制度と専門センターの密なネットワークにより採用をリードしており、アジア太平洋地域は医療インフラの整備と政策的インセンティブにより2030年までに最も高い成長率を示す地域として位置付けられています。規制の動向—とりわけ米国食品医薬品局(FDA)による抗菌ドレッシングの品質要件強化の提案—は、エビデンスに基づく差別化へと向かう市場の方向性を示しています。[1]出典:食品医薬品局、「医療機器;品質システム規制改正」、federalregister.gov
レポートの主要ポイント
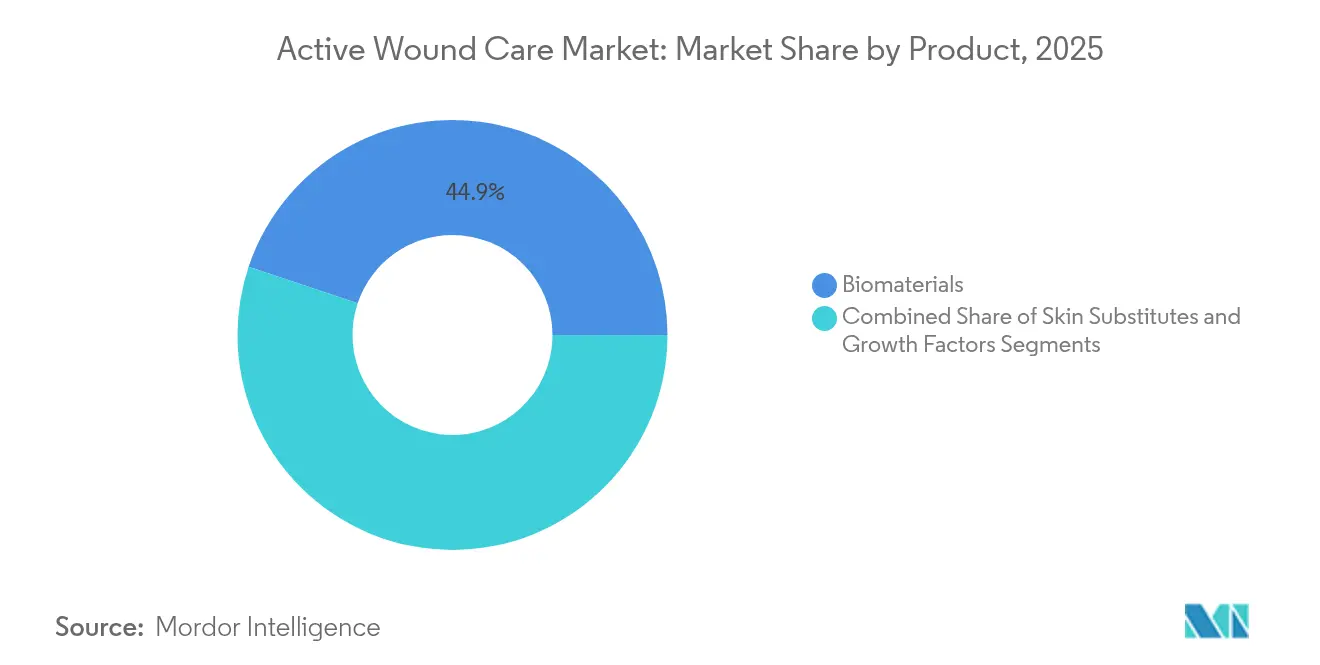
- 製品タイプ別では、バイオマテリアルが2025年のアクティブ創傷ケア市場シェアの44.86%を占め、皮膚代替物は2031年までCAGR 4.78%で成長する見込みです。
- エンドユーザー別では、病院が2025年のアクティブ創傷ケア市場の48.10%を占め、在宅医療は2026年~2031年にかけてCAGR 5.55%で拡大する見込みです。
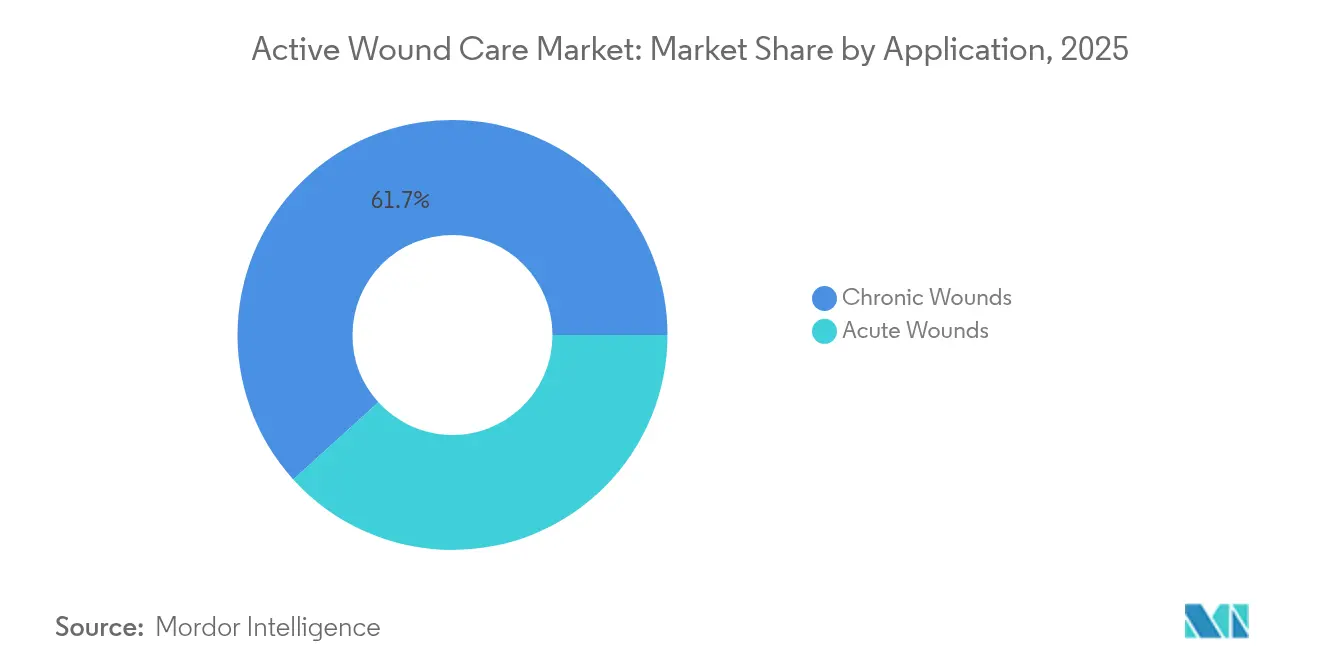
- 用途別では、慢性創傷が2025年のアクティブ創傷ケア市場規模の61.72%のシェアを占めましたが、急性創傷は2031年までCAGR 5.02%で増加する予測です。
- 地域別では、北米が2025年に41.30%の収益シェアで首位を占め、アジア太平洋地域は2031年までCAGR 5.92%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
アクティブ創傷ケア市場のドライバー影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性創傷の罹患率上昇(糖尿病、肥満) | +1.2% | グローバル、北米およびアジア太平洋に集中 | 長期(4年以上) |
| 外科手術およびトラウマ処置の急増 | +0.8% | グローバル、先進市場でより高い影響 | 中期(2~4年) |
| バイオエンジニアリング代替物および成長因子における技術革新 | +1.0% | 北米・欧州がリード、アジア太平洋での採用 | 中期(2~4年) |
| 細胞・組織ベース製品の償還拡大 | +0.7% | 主に北米・欧州 | 短期(2年以内) |
| スマートセンサー内蔵アクティブドレッシングの採用 | +0.5% | 先進市場で先行、グローバルへ拡大 | 中期(2~4年) |
| 軍事・宇宙医学資金による再生医療の研究開発 | +0.3% | グローバルへの影響、北米を起点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性創傷の罹患率上昇(糖尿病、肥満)
世界的な糖尿病の流行は創傷ケアの需要パターンを根本的に再構築しており、糖尿病性足潰瘍は従来の治療法では効果的に対処できない年間130億USDの治療負担をもたらしています。中国全土での創傷センター整備の推進は、増加する複雑な潰瘍の症例を管理するために医療システムが能力を拡充している様子を示しています。代謝疾患と人口高齢化の交差点において、慢性創傷は2030年までアクティブ創傷ケア市場の主要な収益ドライバーであり続けることが確実です。
バイオエンジニアリング代替物および成長因子における技術革新
再発性栄養障害性表皮水疱症の病変において81%の閉鎖率を達成した遺伝子ベースの皮膚代替物であるゼバスキンの2024年FDA承認は、細胞リプログラミング技術の急速な臨床への応用を確認するものです。[2]出典:Abeona Therapeutics Inc.、「FDAが再発性栄養障害性表皮水疱症患者向けゼバスキン遺伝子治療を承認」、drugs.com 新興の3Dバイオプリンティングプロセスにより、血管化構造体を含む患者固有のグラフトが可能となり、グラフト統合不良という長年の障壁に対処しています。これらの進歩により、アクティブ創傷ケア市場は汎用品の供給から、個々の創傷微小環境に合わせた治療を可能にする精密かつ生物学的に活性なプラットフォームへと再定義されています。
外科手術およびトラウマ処置の急増
グローバルな外科手術件数は高齢化人口の増加と選択的処置の回復に伴い増加しています。数秒で止血できる新たに認可された止血剤は、民間のトラウマセンターおよび戦場医療の両方で生命救助上の優位性をもたらし、アクティブ療法の急性創傷適応を拡大しています。抗菌添加物と生体電気刺激を緊急用ドレッシングに統合することで、一つのデバイスが止血、感染制御、細胞増殖の誘発を一段階で行えるようになり、効率化を求める病院調達チームにとって魅力的な価値提案となっています。
細胞・組織ベース製品の償還拡大
米国メディケア・メディケイドサービスセンター(CMS)の2025年の支払いルール改定は、より幅広い細胞マトリックスへの適用を拡大し、在宅創傷管理の償還を認可することで、高付加価値療法へのアクセス障壁を低下させています。欧州の医療サービスも、検証可能な治癒アウトカムを報酬とするバンドルペイメントのパイロット事業を追随して実施しており、アジア太平洋の主要経済圏での政策採用に影響を与える前例となっています。実世界データとデジタルモニタリングで支払者を支援できるメーカーは、アクティブ創傷ケア市場において優先ベンダーの地位を確保することになります。
アクティブ創傷ケア市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における高製品コストと不均一な償還 | -0.9% | 主に新興市場、先進市場への波及 | 中期(2~4年) |
| 厳格なバイオロジクス承認プロセス | -0.6% | グローバル、規制強度は地域により異なる | 長期(4年以上) |
| ヒト・動物由来ECMの調達におけるサプライチェーンの制約 | -0.4% | グローバル、バイオロジクス依存地域に集中 | 中期(2~4年) |
| 抗菌薬耐性の上昇によるバイオアクティブドレッシングへの影響 | -0.5% | グローバル、病院環境で加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における高製品コストと不均一な償還
高度なマトリックスおよび成長因子製剤は、ガーゼよりも何倍も高い価格帯であり、公的医療制度が基本的なケアのみをカバーする地域への普及を妨げています。中国やインドでのローカライズされた製造拠点によりコストは低下しているものの、償還は臨床ガイドラインに遅れをとっており、患者は自己負担を余儀なくされています。コールドチェーン流通や専門的な適用技術者を含むインフラの制約が、第一層病院以外でのアクティブ製品の普及をさらに制限し、低・中所得経済圏におけるアクティブ創傷ケア市場の潜在力を抑制しています。
厳格なバイオロジクス承認プロセス
FDAによる抗菌ドレッシングのクラスIII格上げ提案は、市販前審査期間を延長し臨床エビデンスの要件を引き上げ、規模の小さいバイオテクノロジー参入企業に不均衡な負担をもたらしています。グローバルな品質システム改定の統一化により、複数の法域で事業を展開する企業の複雑性が増しています。したがって、アクティブ創傷ケア産業は二重の課題に直面しています。すなわち、市場投入スピードを維持しながら規制当局を満足させるだけの安全性と有効性を十分に実証することです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
アクティブ創傷ケア市場セグメント分析
製品別:
バイオマテリアルが基盤を維持しつつ代替物が加速バイオマテリアルは2025年の収益の44.86%を占め、創傷病因を問わず第一線の治療としての役割を確認しました。改良されたハイドロゲル、アルギン酸塩、フォームコンポジットは、競争力のある価格帯で水分バランスと滲出液制御を提供し、アクティブ創傷ケア市場における幅広い採用を確保しています。生物学的・バイオシンセティック・合成の皮膚代替物は、次世代マトリックスが生存可能な細胞と成長因子を統合するにつれて、CAGR 4.78%の予測でより速いペースで拡大しています。アクティブ創傷ケア市場の成長は、重症熱傷に対するネクソブリッドなどの承認によって推進されており、臨床的有効性が検証されています。
メーカーはフォームおよびハイドロコロイドドレッシングにマイクロセンサーとワイヤレスモジュールをますます組み込み、受動的な包帯をオンボード診断機能を備えたIoT対応治療器具へと変革しています。植物または魚由来コラーゲンから得られる合成ポリマーは、ヒト由来の細胞外マトリックスと同等の性能を提供し、供給上の制約と倫理的懸念を軽減しています。この製品の多様化はアクティブ創傷ケア市場において調達の混乱に対する回復力を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:
病院が優位を保ちながら在宅ケアが提供形態を変革病院は2025年の売上の48.10%を生み出し、複雑な再建手術における手術室需要と製品の即時利用可能性を活用しました。しかし、支払者によるサービス提供場所の中立性への移行が、分散型モデルへの成長を方向転換させています。在宅医療は、AIを活用した創傷画像解析を取り込んだテレヘルスプラットフォームが非治癒経過を早期介入のためにフラグ立てするにつれ、CAGR 5.55%で成長する見通しです。在宅セグメントのアクティブ創傷ケア市場規模は、予防可能な再入院からのコスト回避を反映し、今後数年間で拡大する見込みです。
専門創傷クリニックは、急性期病院の高い運営費なしに高度な医療モダリティを提供することで戦略的なギャップを埋めています。ベンチャー支援の提供者は、カスタムスキャフォールドのためのポイントオブケア3Dプリンティングを統合し、高度な治療の外来環境への移行を強化しています。総じて、これらのケアモデルの進化は、価値ベースの支払い要件に従いながらアクティブ創傷ケア市場のアドレッサブルベースを拡大しています。
用途別:
急性の勢いにもかかわらず慢性創傷が収益をリード慢性創傷は、特に糖尿病性足潰瘍および褥瘡管理における長期にわたる治療サイクルと高い資材使用率により、2025年の売上の61.72%を獲得しました。しかし、急性セグメントのCAGR 5.02%は、トラウマ、熱傷、外科的環境におけるアクティブモダリティへの依存度の高まりを示しています。1分以内に創傷を閉鎖できる止血ゲルは輸血の必要性を低減し、根本的な治療への迅速な搬送を可能にし、救急部門での採用を促進する利点をもたらしています。
急性と慢性の適応症の区別は、リアルタイムモニタリングが非治癒の急性創傷をより早期に特定し慢性化への進行を防ぐにつれて曖昧になってきています。トラウマ関連の急性用途におけるアクティブ創傷ケア市場シェアは、国防セクターのイノベーションが民間の医療経路に浸透するにつれ、2031年までに2.7パーセントポイント上昇すると予測されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米アクティブ創傷ケア市場
北米は2025年に世界収益の41.30%を維持しており、これは有利な償還制度と、ファースト・イン・ヒューマン試験を主導する学術医療センターの密集したクラスターによるものです。メディケア・アドバンテージの継続的な拡大は、定量化可能な成果向上を示すデジタル治療ペアリングへの民間投資を加速させており、アクティブ創傷ケア市場における地域的リーダーシップを強化しています。
アジア太平洋アクティブ創傷ケア市場
アジア太平洋地域は、インフラ整備と慢性疾患管理プログラムへの政府支援に後押しされ、2031年までに5.92%のCAGRで最も高い成長軌道記録しています。バイオテック系スタートアップ向けイノベーション助成金への中国の継続的な配分が、急速なスキルおよびキャパシティの構築を支えています。インドおよびインドネシアでは、公的保険の拡充により糖尿病性潰瘍に対するバイオアクティブ代替品の償還が始まりつつあり、アクティブ創傷ケア市場における新たな患者層を開拓しています。
EMEAおよび南米アクティブ創傷ケア市場
欧州は、持続可能性を優先する厳格な医療機器規制によって形成された、安定しながらも機会に富んだ環境を呈しています。環境指令および病院のグリーン調達義務に後押しされ、生分解性ドレッシングおよび植物由来コラーゲンへの需要が拡大しています。中東・アフリカおよび南米は集合的なシェアは小さいものの、三次病院がOECDの創傷ケアプロトコルとの同等性を求める中、それぞれ湾岸協力会議(GCC)の一部加盟国およびブラジルにおいて二桁成長ゾーンへと移行しつつあります。

規制環境
アクティブウンドケア製品は医療機器と生物製剤の両分野にまたがるため、市場アクセスは機器品質システムの適合性と、細胞・組織ベース製品については生物製剤グレードのエビデンスパッケージの両方に依存する。米国では、FDAは多くの創傷被覆材の製品コードに対して510(k)経路による監督を継続しており、同機関はまた、抗菌薬耐性やパフォーマンスに関する懸念に応じて、特定の固形創傷被覆材についてリスクベースの再分類提案を進めており、対象カテゴリーの臨床・製造documentationの基準を引き上げている。
2026年の重要なコンプライアンス上の節目は、2026年2月2日に発効するFDAの品質マネジメントシステム規則(QMSR)であり、これはISO 13485:2016を参照により組み込み、機器製造業者に対する設計管理、サプライヤー管理、および市販後プロセスに関する要求を厳格化する。欧州では、規則(EU)2017/745(MDR)がリスクベースの分類と、高リスクおよびインタラクティブな創傷ケア機器(一般的にクラスIIb)に対するNotified Bodyへの依存を引き続き推進している。MDR附属書VIII第21条もまた、局所使用の物質ベース機器の分類の枠組みを定めており、創傷部位で薬理学的作用に類似した作用を持つ製品に対して、より強固な適合性評価と臨床評価を求めている。
競争環境
アクティブ創傷ケア市場は中程度の集中度を示しており、多角化したデバイス大手—Smith+Nephew、Solventum、Mölnlycke Health Care—がニッチなバイオテクイノベーターを吸収し、再生医療プラットフォームと流通を掌握しています。OrganogenesisおよびMiMedxは羊膜・胎盤組織マトリックスに特化し、プレミアム平均販売価格を維持し、主要な保険会社に受け入れられた臨床データセットでシェアを守っています。より大規模な競合企業は、ヒトまたは動物由来の細胞外マトリックス供給を確保するために垂直統合を追求し、ボラティリティとコンプライアンスリスクを相殺しています。
競争戦略は、単一製品の優位性から診断・治療・モニタリングを組み合わせた統合エコシステムへとシフトしています。プラットフォームの提案には、自動治癒予測のためにpHおよび温度データを送信するセンサー内蔵ドレッシングが含まれています。新規参入者は数百万の創傷画像で訓練された機械学習モデルを活用して最適なドレッシングレジメンを推奨しており、この機能は価値ベース契約下の支払者に共鳴しています。
規制の複雑さは同時に参入障壁を高め、専門的なコンプライアンスチームを持つ既存企業に有利に働いています。FDAによる医療用ウジムシとヒルの監督を生物製剤評価研究センターに移管する決定は、創傷ケアにおける生物学的複雑性への高まる認識を強調しています。決定的な試験エビデンスを生成し、コールドチェーン物流を管理できる企業は優位性を強化することになり、アクティブ創傷ケア市場において持続的ながら動的な寡占構造が継続することが示唆されています。
アクティブ創傷ケア産業リーダー
Smith & Nephew plc
Solventum
Mölnlycke Health Care AB
Organogenesis Inc.
Integra LifeSciences Holdings Corp.
- *免責事項:主要選手の並び順不同
本レポートで取り上げたアクティブ創傷ケア市場の企業
- Smiths Group
- Solventum
- Molnlycke Health Care
- Organogenesis
- Integra LifeSciences Holdings Corp.
- MiMedx Group Inc.
- Tissue Regenix
- Stryker
- ConvaTec Group plc
- Baxter
- Coloplast
- Johnson & Johnson
- Medtronic
- Axio Biosolutions
- Fibroheal Woundcare Pvt. Ltd.
- Human BioSciences
- BSN medical (Essity)
- Aroa Biosurgery Ltd.
- Regenesis Biomedical
- Gunze Limited

市場機会と将来展望
糖尿病性足潰瘍(DFU)ケアにおける臨床・規制上のマイルストーンは、支払者の厳しい審査の下で創傷閉鎖の転帰を示すことができる再生医療・生体工学皮膚プラットフォームのホワイトスペースを拡大している。2026年の具体的な兆候として、PolarityBioは第III相試験の完了を受けて、2026年7月にWagnerグレード1のDFUに対するSkinTEについてFDAに生物製剤承認申請(BLA)を提出しており、これは標準的な被覆材が効果を発揮しにくい慢性創傷適応症に対する生物製剤グレードの経路への業界の積極的な投資を浮き立たせている。
この機会は、先進材料と効率化された臨床ワークフローの交差点にも存在し、特に在宅ケアがより厳格に償還・モニタリングされている領域で顕著である。2026年に発表された研究は、力学的に適応する人工皮膚構造体や、自己由来の血小板由来成長因子を搭載した即使用可能な3Dバイオプリンティングスキャフォールドなどのトランスレーショナルな方向性を示しており、スキャフォールド、生物製剤ペイロード、製造適性を組み合わせた製品ロードマップを示唆している。この背景の下、2026年2月に発効するFDA QMSRは、製造業者がスケールアップ、サプライヤー適格性評価、リアルワールドエビデンス収集を支える、ISO 13485に整合したシステムを構築する契機となり、病院と分散型設定の両方でコンプライアンスと転帰documentationを維持できるベンダーの差別化に寄与している。
アクティブ創傷ケア市場における最近の業界動向
- 2026年7月:PolarityBioは第III相試験の完了を受けて、Wagnerグレード1の糖尿病性足潰瘍の治療を目的としたSkinTEについて、米国FDAに生物製剤承認申請(BLA)を提出した。この申請は、アクティブウンドケアの一部が、従来の被覆材よりも高い臨床エビデンスと製造管理を要する生物製剤スタイルの開発・商業化へ移行していることを裏付けている。
- 2026年3月:Smith+Nephewは、褥瘡予防と創傷管理のためのALLEVYN COMPLETE CAREフォームドレッシングを発売した。この発売は、多様な臨床技能レベルや設定でケアを標準化することを目指す、オールインワンで扱いやすい形態に焦点を当てたポートフォリオ刷新サイクルを反映している。
- 2025年12月:Solventumは、Acera Surgicalの買収を7億2,500万米ドルの前払い現金で完了し、先進創傷ケアポートフォリオに合成組織マトリックス能力を加えた。この取引は、再生医療・マトリックスベース製品へのアクセスを強化し、陰圧創傷治療用消耗品を超えた技術基盤を拡大するものである。


アクティブ創傷ケア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主に病院、診療所、在宅ケアの設定において急性および慢性創傷の治癒を支援するために使用されるアクティブウンドケア製品からの収益を対象とし、ケア提供者への販売時点で計上される。
対象範囲の除外:従来の創傷被覆材およびパッシブ用品(ガーゼ、テープ、標準包帯など)は本市場規模算定から除外される。
セグメンテーション概要
- 製品別
- バイオマテリアル
- 皮膚代替物
- 生物学的皮膚代替物
- 合成・バイオシンセティック皮膚代替物
- 成長因子
- エンドユーザー別
- 病院
- 専門創傷クリニック
- 在宅医療
- その他
- 用途別
- 慢性創傷
- 急性創傷
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、通常先進的な治癒支援を必要とする創傷の需要プールを固定するために、公的医療・疫学ソースから始めた。糖尿病および関連合併症の負担については米国CDC、慢性疾患・高齢化指標についてはWHO、ケア提供パターンおよび病院活動についてはOECDの医療統計を参照した。どの創傷タイプがアクティブ製品を使用する傾向があるかについての臨床的文脈のため、査読済み学術誌および臨床ガイドライン刊行物を確認した。
供給・商業化の側面では、企業の開示文書、投資家向け説明資料、信頼できる報道を用いて、製品ミックスの用語、地理的エクスポージャー、価格動向のコメントを理解した。輸出入統計や関税品目についても、製品分類が明確な場合に限り、国境を越えた移動の妥当性検証のために限定的に確認した。また、企業財務・インテリジェンスのための有料データベースサブスクリプション、および特許データベースをイノベーションの強度とタイミングを把握するために用いたが、特許は直接的な規模算定の入力としては使用しなかった。ここに列挙したデスクソースは例示であり、データ収集、数値のクロスチェック、不整合の解消のために他の公開文書も使用した。
一次インタビューおよび調査
一次調査は、製造業者、流通業者、創傷ケア経路に関与する臨床医、および調達・償還に注力するステークホルダーへのインタビューおよび調査に重点を置いた。回答者からの入力は、創傷タイプ別に実際に使用されているアクティブ製品、ケア設定によって価格行動がどのように異なるか、および主要地域全体で最も重みを持つ導入トリガーを確認するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):13% | アジア太平洋(APAC):42% |
| ミッドティア:50% | 機能/部門リーダー:42% | 欧州・中東・アフリカ(EMEA):33% |
| 中小規模プレーヤー:15% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、創傷の発生率および有病率プールから始まるトップダウンの需要再構築を用いて構築され、その後治療経路を適用して、アクティブ製品が一般的に使用される設定に到達するケース数を推定した。治療対象コホートを構築した後、平均的な製品利用率と価格帯を適用して数量を収益に変換し、その収益を医療活動およびアクセスのプロキシを用いて地域別に分割した。
合計を現実的に保つため、結果は選択的なボトムアップ近似(製品ファミリー別にサンプリングされたサプライヤー収益を積み上げ、ミックスと価格ポイントに関するチャネルフィードバックをクロスチェックするなど)によって裏付けられた。モデルに影響を与えた主要な入力には、慢性創傷の有病率動向(特に糖尿病関連の潰瘍)、急性創傷を引き起こす外科手術件数、外来対入院で管理される創傷の割合、適応症別の製品導入率、および地域・ケア設定別に観察された平均販売価格(ASP)の推移が含まれる。
予測はシナリオ分析を用いて生成された。基準成長率は、慢性疾患動向、高齢化、償還の安定性に関する専門家の見解によって形成され、その後、皮膚代替品および成長因子ベースの治療法の導入がより速いまたは遅い場合についてストレステストが行われた。ボトムアップデータにギャップがある場合は、類似市場全体で保守的な補間を用い、確定前にフォローアップコールを通じて仮定を再確認した。
データ検証と更新サイクル
最終的な数値が実世界の兆候と整合するように、出力は複数のステップで確認された。モデル化された収益は、手術動向、創傷負担のプロキシ、インタビューで共有された価格とミックスの方向性などの独立した指標と比較され、外れ値は承認前に調査された。
発行前に、この作業は別のアナリストによってレビューされ、計算の整合性、通貨換算タイミングの一貫性、および仮定が定義された対象範囲と一致していることが確認される。レポートは年次で更新され、需要、価格、またはアクセスを変化させる重大な事象が発生した場合には中間更新が行われる。提供直前には、クライアントがその時点で入手可能な最新の見解を受け取れるよう、最終レビューが完了する。
Mordor Intelligenceのアクティブウンドケア市場規模算定と他の公開推計値との比較
アクティブウンドケアに関する公開値は、ソースが常に同じ製品群を対象としているわけではなく、創傷あたりの使用強度も異なる方法でモデル化される可能性があるため、しばしば異なる。差異は、あるスタディが主に定価または単一地域の利用パターンに依拠する一方で、別のスタディがケア設定調整を伴う治療対象コホートロジックを使用する場合にも生じる。
従来の創傷被覆材およびパッシブ用品はMordor Intelligenceの対象範囲外であり、これは一部の広範な創傷ケア推計が市場をアクティブとラベル付けする際に混合する大きな隣接支出バケットを取り除くものである。その他のギャップは、皮膚代替品の価格付け方法(インボイス的なネット価格対名目ASP)、在宅ケア利用が完全に捕捉されているかどうか、および償還や臨床実務が変化した際に仮定がどれだけ迅速に更新されるかによって生じる。
ベンチマーク比較
| ソース | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.15 B (2026) | |
| 業界誌A | USD 1.26 B (2024) | 再生医療療法を中心とした狭い製品バスケットを使用し、ケア設定別の治療対象コホート拡大について明確な調整を行っていないため、対象となる総収益を過小評価する可能性がある。 |
| 業界出版社B | USD 1.10 B (2025) | 移植片カテゴリーに大きく重点を置き、創傷あたりの利用率および地域別価格正規化についての可視性が限られた高成長率の仮定を適用しており、これが基準値を変化させている。 |
3つの数値の間で、その差は主に製品範囲と創傷負担から治療収益への変換によって説明され、単に成長率だけによるものではない。範囲を一貫させ、利用率と価格をケア設定の実態に基づいて固定すると、結果として得られる数値は、再現可能な入力にトレースバックし、実務パターンの変化に応じて更新することが容易になる。


レポートで回答される主要な質問
アクティブ創傷ケア市場の現在の規模はいくらですか?
市場は2026年に31億5,000万USDと評価されています。
アクティブ創傷ケア市場の成長速度はどのくらいですか?
CAGR 4.38%で成長し、2031年までに39億1,000万USDに達すると予測されています。
どの地域が収益シェアでリードしていますか?
北米は、強固な償還体制と早期の技術採用により、グローバル売上の41.30%を占めています。
最も急速に拡大している製品カテゴリーはどれですか?
皮膚代替物は2031年までCAGR 4.78%で成長すると予測されています。
なぜ在宅医療が創傷管理で注目されているのですか?
テレヘルスとAI対応モニタリングが入院回数を削減し、2026年~2031年の在宅ケアのCAGR 5.55%を促進しています。
FDAの厳格化した規制は将来の製品発売にどのような影響を与えますか?
より高い臨床エビデン要件は承認期間を延長する可能性がありますが、品質基準を強化し、確固たる試験データと製造専門性を持つ企業を優遇することになります。
最終更新日:



