
米国創傷ケア管理デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
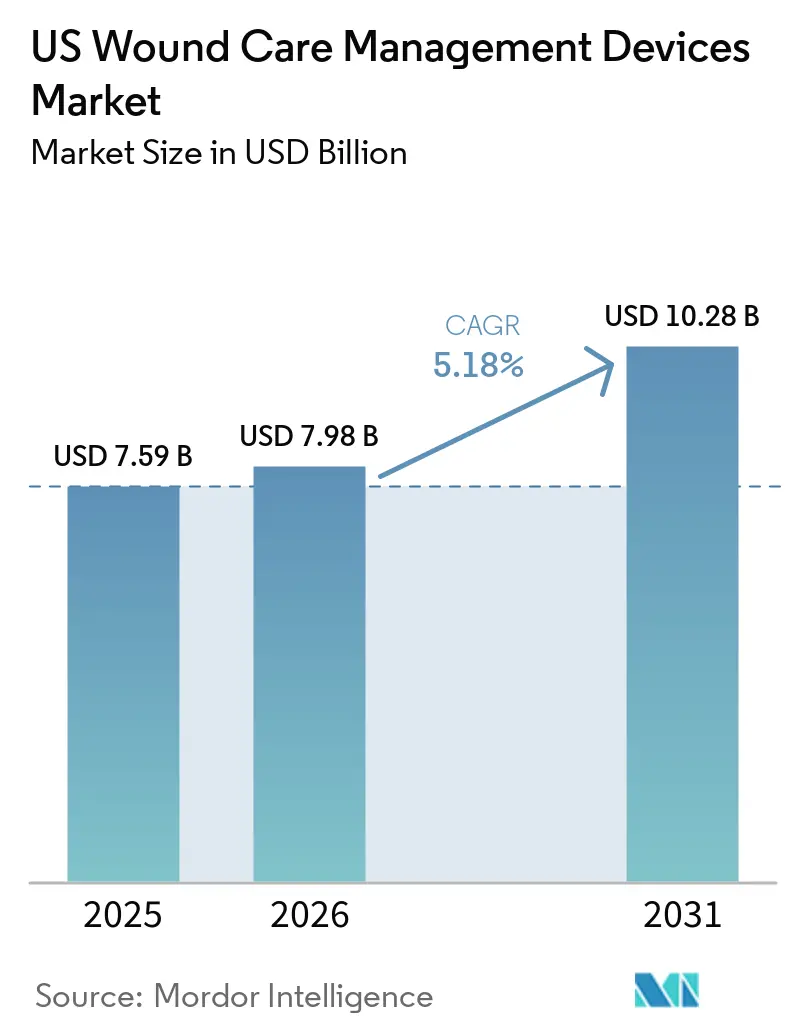
| 基準年の市場規模 (2025) | 7.59 十億米ドル |
| 市場規模 (2026) | 7.98 十億米ドル |
| 市場規模 (2031) | 10.28 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
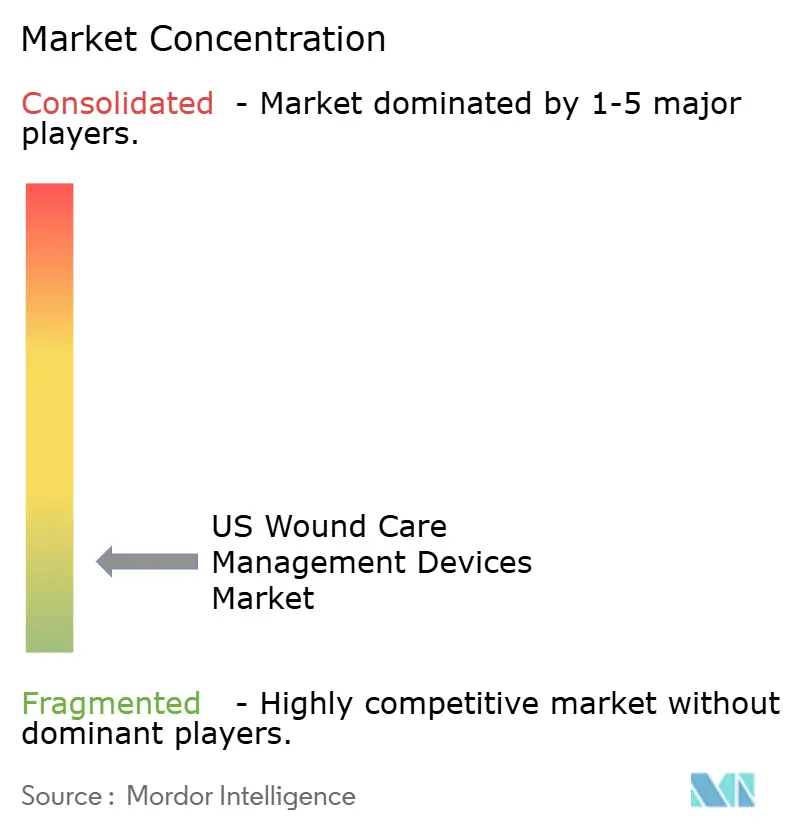
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国創傷ケア管理デバイス市場分析
米国創傷ケア管理デバイス市場規模は2025年に75億9,000万米ドルと評価され、2026年の79億8,000万米ドルから2031年には102億8,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは5.18%となっています。需要の勢いは、高齢化人口の増加、糖尿病有病率の上昇、パンデミック後の外科手術件数の回復という要因の収束を反映しています。在宅治療の普及、遠隔医療受診に対する償還インセンティブ、および回避可能な再入院に対する支払者の精査が調達の意思決定を再形成しています。主要メーカーは、価値に基づくケアの目標に沿うべく、遠隔モニタリング、予測分析、スマートドレッシングなどのデジタル統合を加速させています。並行して、サプライヤー間の統合が調達、臨床教育、バンドル製品提供における規模の優位性を解放しています。
主要レポートのポイント
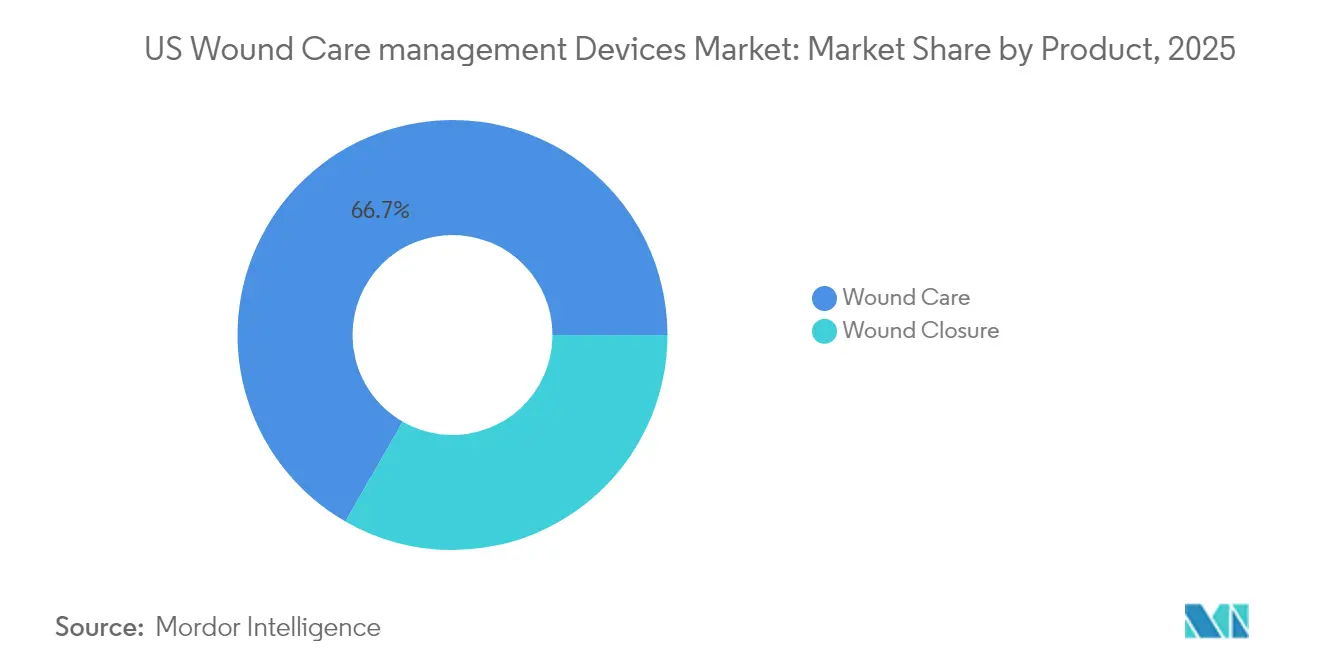
- 製品タイプ別では、創傷ケア製品が2025年の米国創傷ケア管理デバイス市場シェアの66.70%を占め、創傷閉鎖デバイスは2031年にかけてCAGR 5.74%で拡大しています。
- 創傷タイプ別では、慢性創傷が2025年の米国創傷ケア管理デバイス市場規模の59.05%のシェアを占め、急性創傷はCAGR 5.93%で増加しています。
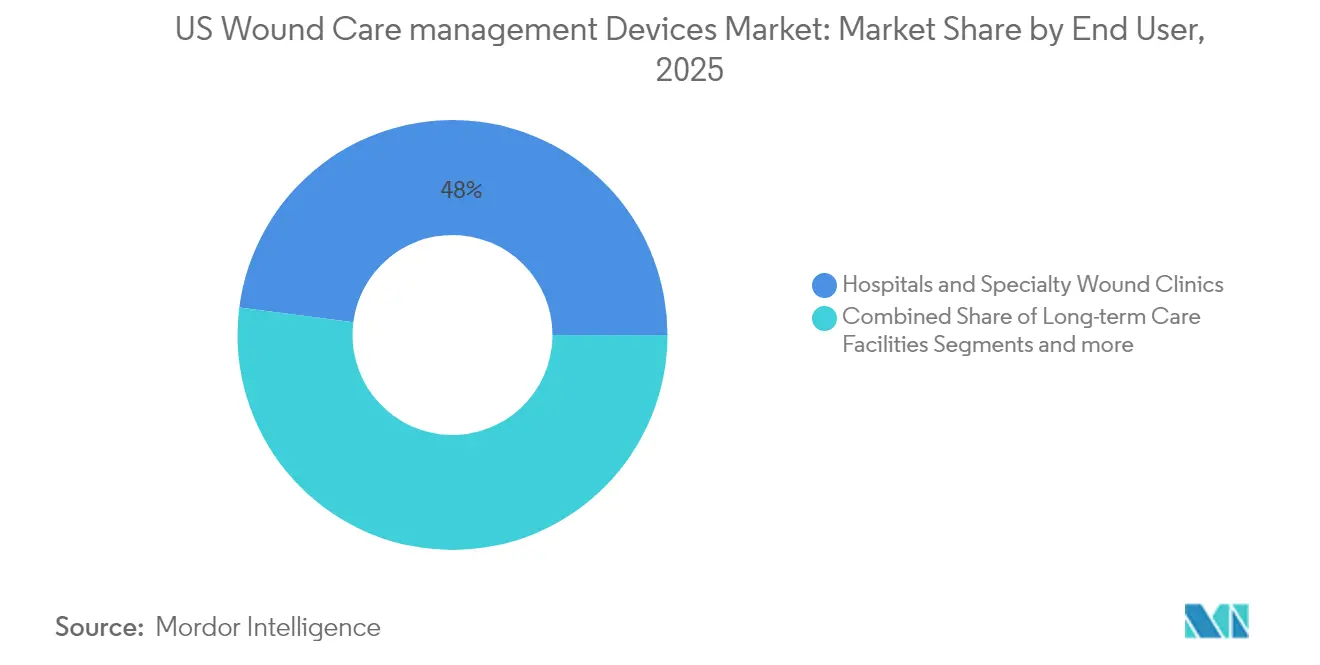
- エンドユーザー別では、病院および専門クリニックが2025年に47.95%のシェアを維持し、在宅医療環境はCAGR 6.12%で拡大しています。
- 購入形態別では、機関調達が2025年の収益の66.85%を占め、小売・店頭販売チャネルが最も速いCAGR 6.27%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国創傷ケア管理デバイス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性創傷および糖尿病性創傷の 発生率の増加 | +1.8% | 全国;東南部・ 南西部に集中 | 中期(2〜4年) |
| 外科手術件数の 増加 | +1.2% | 全国;都市部でより高い影響 | 短期(2年以内) |
| 高齢者人口基盤の拡大 | +1.5% | 全国;フロリダ州、 アリゾナ州、テキサス州での早期利益 | 長期(4年以上) |
| NPWTや皮膚代替物などの 先進療法の急速な普及 | +0.9% | 全国;北東部および西海岸が主導 | 中期(2〜4年) |
| 償還連動型遠隔医療 およびスマートドレッシングの展開 | +0.8% | 全国;農村部での普及が速い | 短期(2年以内) |
| 院内感染創傷症例の増加 および感染管理義務 | +1.1% | 全国;大規模 病院システムでより高い影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性創傷および糖尿病性創傷の発生率の増加
メディケア受給者における慢性創傷の有病率は上昇しており、継続的な管理を必要とする患者数は約820万人に相当します。糖尿病性足潰瘍だけでも年間メディケア支出に多大な費用をもたらし、1年以内の再発率も高くなっています。テキサス州、フロリダ州、カリフォルニア州における地理的集中は、糖尿病有病率の高さに起因しており、先進ドレッシング、NPWTシステム、補助療法に対する地域需要を強化しています。
外科手術件数の増加
年間外科的切開件数はほぼ1億件に回復しており、それぞれに閉鎖デバイスまたはドレッシングが必要です。手術の外来移行が進むことで、在宅回復に適したポータブルNPWTポンプおよびバイオアクティブ組織接着剤への需要が高まっています。Johnson & JohnsonのEthizia創傷シーリングパッチはこのトレンドを体現しており、止血と抗菌保護を兼ね備えています。病院は外科部位感染コストを低減する技術を重視しており、再入院1件あたり2万米ドルを超えることもあります。
高齢者人口基盤の拡大
65歳以上の成人は最も急速に成長している人口層であり、褥瘡および静脈性下腿潰瘍の不均衡なシェアを占めています。フロリダ州、アリゾナ州、テキサス州など退職者コミュニティが多い州は、滲出液の変化を介護者に警告するスマートドレッシングの早期採用者となっています。遠隔医療を活用した介護者トレーニングに対するCMSの補償は、遠隔管理モデルをさらに支援しています。
NPWTや皮膚代替物などの先進療法の急速な普及
使い捨てNPWTシステムは、従来のポンプと比較して総治療費を最大41%削減します。Smith+Nephewの軽量RENASYSエッジプラットフォームは患者の移動性を高め、最近レッドドットデザイン賞を受賞しました。2025年における皮膚代替物に関する地域適用範囲決定の提案の一時停止により、近期の償還アクセスが維持されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なFDA規制およびCMS コーディングの障壁 | -0.7% | 全国的な規制上の影響 | 中期(2〜4年) |
| 高いケアの総コストおよびデバイス価格 | -0.5% | 全国;農村部でより高い影響 | 短期(2年以内) |
| 皮膚代替物に対する 支払者の精査の強化 | -0.4% | 全国;高利用率の州に集中 | 中期(2〜4年) |
| 認定創傷ケア専門家の不足 | -0.6% | 全国;農村部および 医療過疎地域で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なFDA規制およびCMSコーディングの障壁
FDAは抗菌ドレッシングの再分類を提案しており、多くの製品を510(k)経路からクラスIII PMAへ移行させています。メーカーはまた、2026年までにISO 13485規格に準拠した品質システム規制改正への対応も求められています。並行してCMSの政策は皮膚代替物に対して査読済みのエビデンスを要求しており、より長期かつ費用のかかる臨床プログラムを促しています。
高いケアの総コストおよびデバイス価格
先進ドレッシングおよび補助デバイスは、特に運営余裕の少ない農村病院において、エピソード・オブ・ケアの費用が支払者の償還限度を超える場合があります。プロバイダーは、グループ購買組織契約の締結や、再入院を減少させるデバイスを優遇するアウトカムベースの支払いモデルの採用によって予算圧力を緩和しています。遠隔医療によるトリアージとAIガイドモニタリングにより看護訪問が減少し、医療過疎地域のコスト障壁が緩和されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:デバイスイノベーションが市場差別化を推進
米国の創傷ケア管理デバイス市場シェアは、2025年に創傷ケア製品が66.70%を占めました。フォームおよびハイドロコロイドドレッシングは、優れた湿潤管理、長期装着性、および看護業務負担の軽減により、急性創傷ケアにおいて従来のガーゼに取って代わっています。ドレッシングに組み込まれた抗菌剤は、頻繁な交換を必要とせずにバイオフィルム形成を標的とし、フレキシブルプリントセンサーはpH、温度、および滲出液量をリアルタイムでフィードバックするために捕捉します。
創傷閉鎖デバイスは、基本収益では規模が小さいものの、5.74%のCAGRで進歩しています。組織接着剤、吸収性ストリップ、およびスプレー式シーラントは、より迅速な適用と整容性の向上を重視する外科医の間で支持を得ています。圧縮センサーを搭載したスマートステープラーは、術中ガイダンスを提供し、リーク率を低下させます。肥満外科および整形外科の手術件数の増加が、止血と感染抑制を組み合わせたバイオアクティブパッチの需要を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


創傷タイプ別:慢性創傷および急性病変の複雑性管理
慢性創傷は2025年の米国創傷ケア管理デバイス市場シェアの59.05%を維持しました。糖尿病性足潰瘍と褥瘡はメディケア支出の最大シェアを消費しており、閉鎖を促進するオフローディングデバイス、NPWT、皮膚代替物の採用を推進しています。AIを活用した画像診断ツールは、治癒軌跡の予測において専門家レベルの精度を達成し、より早期の治療エスカレーションを可能にしています。
急性創傷は、待機的手術の回復と外傷ケアプロトコルにおける感染管理の強化に伴い、CAGR 5.93%で拡大しています。急性用途における米国創傷ケア管理デバイス市場規模は、入院期間を短縮する生体吸収性シーラントおよび陰圧ドレッシングの恩恵を受ける見込みです。熱傷はニッチなセグメントを構成しており、AVITAのCohealyx等の先進真皮マトリックスが瘢痕最小化と迅速な再上皮化を支援しています。
エンドユーザー別:在宅医療の変革が成長を加速
病院および専門創傷クリニックは2025年に47.95%の収益シェアを保持しました。専門センターは66.8%の治癒率を報告しており、これは多職種ケアチームと補助的治療法への迅速なアクセスによるものです。統合データダッシュボードを採用した施設は、創傷表面積、組織タイプ、滲出液トレンドを追跡することで閉鎖までの時間を短縮しています。
在宅環境は2031年にかけて最も速いCAGR 6.12%のチャネルを代表しています。遠隔モニタリングプラットフォームは写真とセンサーデータを看護師に送信し、対面訪問なしにドレッシングを調整することで、熟練看護の利用を二桁台のパーセンテージで削減しています。在宅用途における米国創傷ケア管理デバイス市場規模は、介護者の遠隔トレーニングを償還するCMS請求コードG0541〜G0543によって強化されるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
購入形態別:機関契約が小売の混乱に直面
機関調達は2025年収益の66.85%を生み出しました。病院はグループ購買組織を活用して段階的価格設定と、サプライヤーに再入院削減データの提示を求める価値ベースの条項を交渉しています。バンドル支払いパイロットは、褥瘡症例の平均在院日数を短縮するデバイスバンドルに報酬を与えています。
小売・OTCチャネルは、患者がクリニック受診の合間に軽度の潰瘍を自己管理するようになるにつれ、CAGR 6.27%で最も速く成長するでしょう。薬局チェーンは、以前は病院供給に限られていたフォームドレッシング、アルギン酸パッド、銀スプレーを含む創傷ケアコーナーを拡大しています。直接消費者向けeコマースモデルは、製品交換のリマインダーや臨床医レビュー用の画像送信機能を備えたスマートフォンアプリとともに、パーソナライズされたドレッシングキットを配送しています。
地理的分析
地域需要は人口動態パターンと医療インフラ密度に密接に連動しています。北東部と西海岸は、医師専門家の密度が高く、デバイスの研究開発拠点に近接しているため、センサー対応ドレッシングおよびAI画像診断の最も早期の採用地域となっています。ボストン、ニューヨーク、ロサンゼルスのアカデミック医療センターは臨床試験のリファレンスサイトとして機能し、商業的普及を加速させています。
東南部と南西部は、糖尿病発生率の高さに触発され、最大の慢性創傷件数をもたらしています。テキサス州とフロリダ州は、大規模なメディケア人口と堅固な外来クリニックネットワークを組み合わせており、NPWTの消耗品の安定した販売を生み出しています。カリフォルニア州は先進的なケア能力を誇る一方で、多様な社会経済グループからの負担にも直面しており、遠隔コーチングに支援された低コストスマートドレッシングへの関心を刺激しています。
全国の農村郡は専門家不足に悩まされており、都市部平均を上回る遠隔医療採用率を促しています。ポータブル画像診断キットとAI支援意思決定サポートにより、プライマリケア医師が潰瘍を効果的にトリアージおよび管理できるようになっています。州のメディケイド拡大状況により償還の変動が生じていますが、2025年暦年メディケア最終規則は介護者教育のための遠隔医療補償を延長しており、アクセスギャップを縮小することが期待されています。
規制環境
米国における創傷ケア管理デバイスは、医療機器のリスクベースの枠組み(クラスI~III)のもと、米国食品医薬品局(FDA)によって規制されている(例:一般外科・形成外科用デバイスに関する21 CFR Part 878)。創傷ケア分野では、FDAはガイダンスや一部のクラスII製品に対する特別管理を通じて機器固有の要件を維持しており、これには特定の抗菌添加剤を含む創傷被覆材や低エネルギー超音波創傷洗浄器が含まれ、性能試験、ラベリング、臨床エビデンス要件を規定している。
重要なコンプライアンス上の節目は、2026年2月2日に施行されるFDA品質マネジメントシステム規則(QMSR)であり、機器の品質要件をISO 13485に一層近づけるものであり、米国の医療提供者にサービスを提供する製造業者や受託サプライヤー全体で文書化と審査対応の必要性を高めている。同時に、2026年の貿易政策の動きも機器サプライチェーンの運用上の変動要因として浮上している。米国通商代表部(USTR)は2026年6月に通商法301条に基づく関税措置の提案を開始し、米国病院協会(AHA)は2026年7月にこれが医療機器のコストとアクセスに与える潜在的影響についてコメントを行い、確認済み原産地の調達および供給継続に関する調達精査を強化している。
競合ランドスケープ
米国創傷ケア管理デバイス市場は断片化しています。各社は先進ドレッシング、NPWT、閉鎖デバイス、デジタルプラットフォームにわたるポートフォリオを提供しており、病院がバンドル契約のもとで調達を合理化できるようにしています。Smith+Nephewは最近、先進療法システムに関して米国国防総省から7,500万米ドルの契約を獲得し、複雑な創傷適応症における牽引力を示しています。
戦略的M&Aが継続しています:Medlineは垂直統合を深めるためにEcolabの外科用製品を約10億米ドルで買収しました。Coloplastは魚皮グラフトのイノベーターであるKerecisを買収し、生物学的マトリックスに参入しました。新興参入者は精密センサー、電気刺激、プラズマ療法を活用してニッチを開拓しています。Swift Medicalのプラットフォームは5,000万件以上のアセスメントを記録しており、アルゴリズムによる製品改良に役立つ匿名化データセットを提供しています。
支払者が文書化された治癒加速を評価するにつれ、デジタル能力が競合他社を差別化しています。[3]ノースカロライナ州立大学。「電気包帯は慢性創傷治療に有望。」ScienceDaily、sciencedaily.com SolventumのV.A.C.ピール・アンド・プレイスは適用時間を2分に短縮し、看護労働力不足に対応しています。ScienceDeityの電気包帯プロトタイプは30%速い閉鎖を実証しており、低温大気圧プラズマデバイスは耐性バイオフィルムを標的としています。ゲノムおよびマイクロバイオームに基づくパーソナライゼーションパイプラインは、今後10年間で標準的なドレッシングパラダイムを破壊する可能性のある新興フロンティアです。
米国創傷ケア管理デバイス産業リーダー
ConvaTec Group PLC
Smith & Nephew
Medtronic
Solventum
Coloplast
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
ケア提供の低急性度施設への移行は、在宅医療および外来診療経路における受診頻度の削減と適用の標準化を実現する創傷ケアソリューションのホワイトスペースを生み出しており、回避可能な再入院や遠隔管理へのペイヤーの注目と合致している。これは、看護時間を削減する長期装着型ドレッシングと簡素化された陰圧創傷療法(NPWT)ワークフローへの需要につながっており、製造業者はデジタル文書化やモニタリングを製品ポートフォリオに統合し、価値ベースの購買に対応している。医療提供者チャネルでは、大規模医療システム内での集中購買と供給業者リストの絞り込みへの動きが、より広範でバンドル対応可能なポートフォリオ(高度なドレッシング、NPWT、閉創製品)と、総ケアコストの実績を示すエビデンスパッケージの充実を促している。
製品面では、2026年のFDA承認および発売事例が、複雑な外科的および慢性創傷症例に対応する差別化されたマトリックスおよびデブリードマン選択肢における機会を示している。例としては、Kreate Medicalが2026年5月に吸収性合成マトリックス製品ラインについてFDA 510(k)承認を取得したこと、Cuprinaが2026年6月にMEDIFLY Maggots(ヒロズキンバエ幼虫を用いたデブリードマン製品)についてFDA 510(k)承認を取得したこと、そしてVentris Medicalが2026年7月にConnext Surgical Matrix(術後併発症用のコラーゲンベース創傷被覆材)についてFDA 510(k)承認を取得したことが挙げられる。FDAが特定の抗菌創傷被覆材や液体創傷洗浄剤の再分類を提案している中(2026年5月を目標とした最終決定は2026年中盤までに実現していない)、製造業者は規制上の選択肢の確保と臨床エビデンスの生成を優先しており、これは分類要件が厳格化した場合に負担の大きい経路への準備を進めながら、510(k)承認済みポートフォリオの連続性を維持できるサプライヤーに有利に働いている。
最近の業界動向
- 2026年7月:Smith+Nephewは、閉鎖手術切開部への単回使用NPWT使用に関するリスクベースの推奨事項を提供する新しいドイツの専門家臨床合意を発表し、そのPICO 7 sNPWT製品の臨床採用を支持した。このガイダンスは、病院や外科医がプロトコル策定や製品選定において参照できる体系的な意思決定支援を追加するものである。
- 2026年6月:Solventumは、多層構造とポリウレタンマニホールドコアを用いた最長7日間の装着を目的としたNPWT用V.A.C. Peel and Placeドレッシングを発売した。装着期間の延長とドレッシング管理の簡素化は、入院・外来ケア双方においてドレッシング交換回数の削減とスタッフ負担の軽減を目指している。
- 2024年7月:AOTIは、急性期、長期、在宅ケア環境を対象とするNEXA NPWTシステムについて、FDA 510(k)承認の適応拡大を取得した。適応範囲の拡大は、ケアの移行全体にわたる標準化されたNPWT利用を支え、単一プラットフォームを中心とした施設契約の根拠を強化する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場は臨床および在宅医療環境における急性および慢性創傷の治療に使用される創傷ケア管理デバイスから米国内で得られた収益を対象としています。臨床的指導のもとで処方または使用されることが一般的なデバイスベースの治療法および高度な創傷ケア製品が含まれます。
対象外の範囲:臨床的監督のもとで使用されない基本的なストリップや汎用ガーゼなど、市販の応急処置用品は除外します。
セグメンテーション概要
- 製品別
- 創傷ケア
- ドレッシング
- 従来のガーゼおよびテープドレッシング
- 先進ドレッシング
- 創傷ケアデバイス
- 陰圧創傷療法(NPWT)
- 酸素・高圧酸素システム
- 電気刺激デバイス
- その他の創傷ケアデバイス
- その他の創傷ケア製品
- ドレッシング
- 創傷閉鎖
- 縫合糸
- 外科用ステープラー
- 組織接着剤、ストリップ、シーラントおよびグルー
- 創傷ケア
- 創傷タイプ別
- 慢性創傷
- 糖尿病性足潰瘍
- 褥瘡
- 静脈性下腿潰瘍
- その他の慢性創傷
- 急性創傷
- 外科的・外傷性創傷
- 熱傷
- その他の急性創傷
- 慢性創傷
- エンドユーザー別
- 病院および専門創傷クリニック
- 長期ケア施設
- 在宅医療環境
- 購入形態別
- 機関調達
- 小売・OTCチャネル
データソース、市場規模算定、および検証
デスクリサーチ
まず、米国における創傷ケア管理デバイスとして何が該当するかについて明確な基準を設定し、次にこれらの製品が購入・使用されるケア環境をマッピングしました。需要ドライバーおよびケア提供の変化を裏付けるために公的情報源を活用しました。具体的には、糖尿病および慢性疾患負担に関するCDCデータ、CMSおよびメディケアの利用状況サマリー、ならびに慢性創傷の有病率と治療パターンに関するNIHおよびPubMedの文献が含まれます。
市場モデルで活用できるインプットとするため、購買および価格設定を説明するシグナルも追跡しました。具体的には、関連する米国FDAのデバイス分類および承認情報、輸出入の方向性に関する米国国勢調査および貿易統計、ならびに公的機関が公表した病院および外来ケア指標が含まれます。企業の開示書類、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを精査し、製品ポートフォリオの構成、価格動向、およびチャネル変化を把握しました。さらに、企業財務情報、特許確認、および出荷レベルの貿易データの有料サブスクリプションを活用し、方向性とタイミングの妥当性を検証しました。ここで挙げたデスクリサーチのソースは例示的なものであり、データ収集、クロスチェック、明確化、および検証のために他の参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査では、病院、創傷クリニック、および在宅医療チャネルで実際に購入されているものを確認すること、および糖尿病性足潰瘍や褥瘡などの慢性創傷に対する治療選択がどのように変化しているかを把握することに重点を置きました。価格設定、チャネルシェア、および利用状況の前提を米国全体でテストおよび修正できるよう、臨床医、調達・流通関係者、ならびに製品・商業リーダーなど多様な関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:13% |
| 中位層:46% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:19% | マネージャー:57% |
市場規模算定と予測
コアとなる規模算定は、米国の創傷負担および治療患者プールをケア環境別のデバイス需要プールに変換し、現実的な平均販売価格を用いて価格付けするトップダウンアプローチから始まりました。合計値が算出された後、環境別のサンプリングされたASPと推定処置またはドレッシング量の積などの選択的なボトムアップ近似値によって裏付けられ、続いてサプライヤーのエクスポージャーが公開財務開示に見られる合理性チェックが行われました。
主要なモデルインプットには、組織的ケアで治療される慢性創傷と急性創傷の割合、適格症例における高度ドレッシングおよび陰圧創傷療法の普及率、入院から外来および在宅医療へのシフト、ならびに利用状況に影響する償還連動型の採用パターンが含まれます。平均価格の動向は、ミックスシフト(例えば、高度治療法のシェア拡大)とインフレ的な価格設定を分離して処理し、特定の製品ラインのギャップはインタビューフィードバックで検証したプロキシ利用率を用いて対処しました。
予測については、近期にシナリオ分析を適用し、その後最終収益軌跡についてARIMAスタイルの時系列チェックを実施することで、カーブが採用の歴史的ペースと一致するようにしました。最終予測は、カテゴリーレベルの成長に対する向かい風と追い風に関する専門家コンセンサスを用いて調整され、モデルが実用的で市場インプットに追跡可能な状態を維持しています。
データ検証と更新サイクル
患者一人当たりの推定支出および環境別の利用状況が独立した医療シグナルと照らして現実的に見えるかどうかを確認することでアウトプットを検証し、ロジックが一貫するまで外れ値を修正しました。大きな乖離は第二のアナリストによってレビューされ、その後、前提条件、計算、および対象範囲の境界線が記述されたナラティブと一致するよう内部レビューが行われました。
レポートは年次で更新され、価格設定、治療採用、またはケア提供に重大な影響を与える事象が発生した場合には中間更新が行われます。納品前に、アナリストが主要インプットと市場シグナルの最新確認を実施し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceによる米国創傷ケア管理デバイス市場推計と他の公表推計との比較
米国創傷ケア管理デバイスの公表市場規模は、タイトルが類似して見えても、購入者が予想する以上に差異が生じることがあります。このギャップは通常、各出版社が臨床的指導された製品と一般的な創傷用品の境界線をどのように引くか、またモデルにおける価格設定とタイミングの処理方法の違いから生じます。
推計が更新される際、最大の変動要因は多くの場合、平均販売価格が最近のミックスシフトを反映しているかどうか、および通貨タイミングが基準年に合わせられているかどうかに関連しています。これらのチェックは、Mordor Intelligenceが使用する2025年の数値に適用されています。他の一部の推計では、より広範な創傷ケア市場まで対象範囲を拡大しており、デバイス量が類似していても隣接する製品バケットを取り込み、ヘッドライン数値を引き上げる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.59 ビリオン 米ドル(2025年) | |
| 業界出版社A | 5.05 ビリオン 米ドル(2024年) | より古い基準年とより狭いデバイスのみの定義を使用しており、混合した臨床および在宅医療チャネルを通じて流通する高度ドレッシングの使用量を過小評価する可能性があります。 |
| 医療出版社B | 6.69 ビリオン 米ドル(2024年) | バイスのみではなく、より広範な創傷ケア市場を表しており、定義によって一般的な創傷用品と臨床的に指導された治療法およびデバイスが混在する可能性があります。 |
表中の差異は主に対象範囲の境界線とタイミングに起因しており、単一の成長前提によるものではありません。計上収益を臨床的に指導されたデバイス使用に紐付け、ミックスおよび基準年タイミングに合わせて価格設定を更新することで、最終数値は再確認・再現可能なインプットに追跡可能な状態を維持しています。


レポートで回答される主要な質問
米国創傷ケア管理デバイス市場の現在の規模は?
市場は2026年に79億8,000万米ドルに達しました。
米国創傷ケア管理デバイス市場はどのくらいの速さで成長しますか?
CAGR 5.18%で拡大し、2031年までに102億8,000万米ドルに達する見込みです。
最も速く成長している製品セグメントはどれですか?
創傷閉鎖デバイスは、組織接着剤およびバイオアクティブパッチに牽引され、2031年にかけてCAGR 5.74%で増加しています。
在宅医療の普及が加速している理由は何ですか?
新しいメディケア請求コードが遠隔医療介護者トレーニングを償還しており、患者が在宅での回復を好むことから、このセグメントのCAGR 6.12%を支えています。
デジタル技術は市場競争にどのような影響を与えていますか?
AI対応画像診断、スマートセンサー、遠隔モニタリングプラットフォームが、より速い治癒と再入院の減少を証明することでサプライヤーを差別化しています。
デバイスメーカーが注視すべき規制上の変化は何ですか?
FDAによる抗菌ドレッシングの再分類提案と、2026年のISO 13485に準拠した品質システム規制の整合化により、コンプライアンス要件が高まるでしょう。
最終更新日:



