
Taille et part de marché du débridement des plaies
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.54 Milliards de dollars |
| Taille du Marché (2031) | 7.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.62 % |
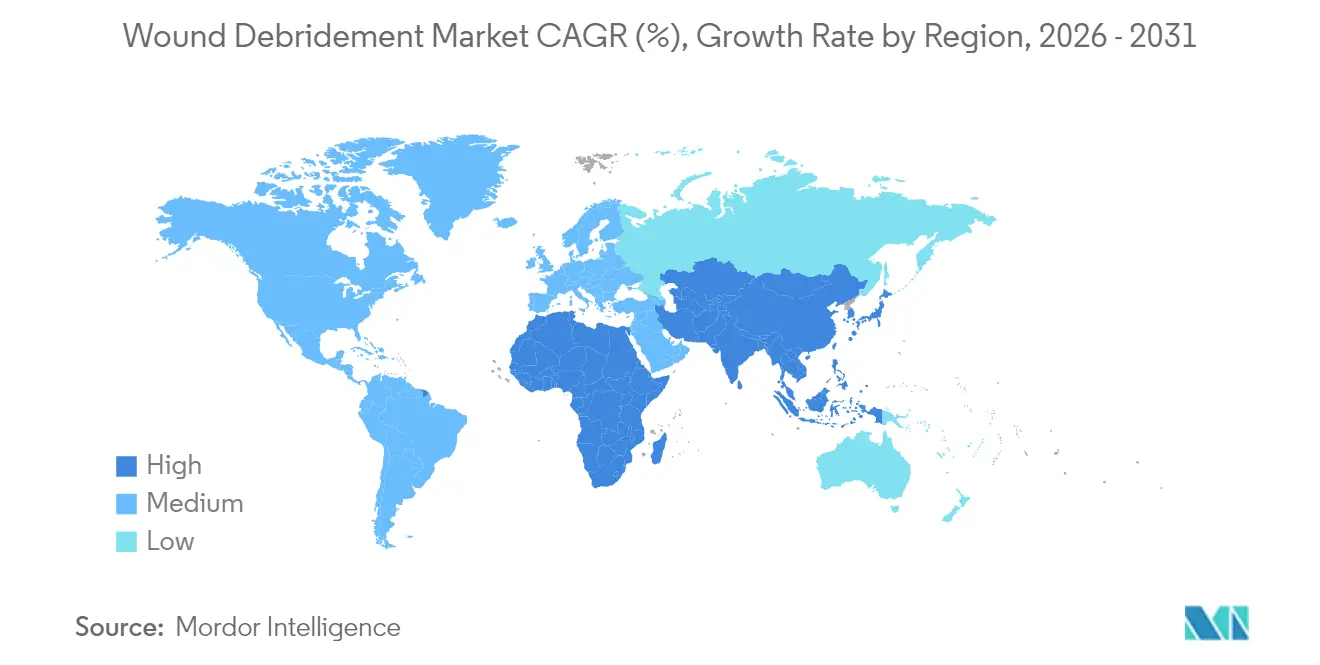
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du débridement des plaies par Mordor Intelligence
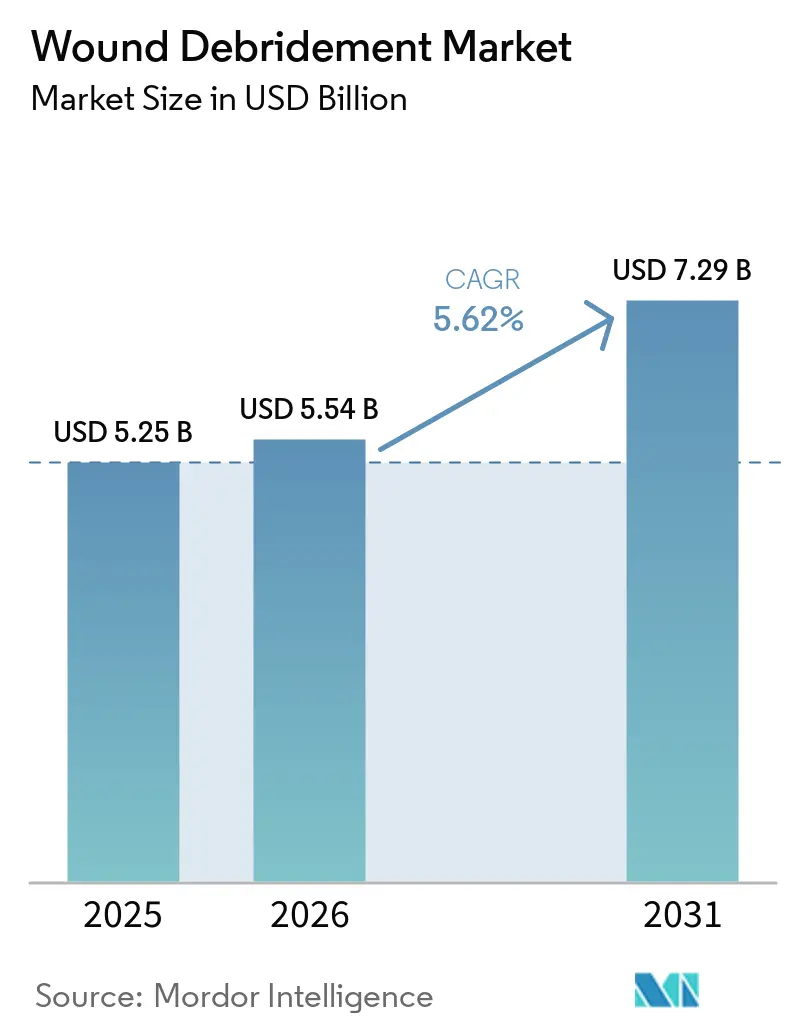
La taille du marché du débridement des plaies en 2026 est estimée à 5,54 milliards USD, en hausse par rapport à la valeur de 2025 de 5,25 milliards USD, avec des projections pour 2031 affichant 7,29 milliards USD, croissant à un CAGR de 5,62 % sur la période 2026-2031. La demande est portée par le vieillissement de la population, le fardeau croissant du diabète et l'adoption rapide d'outils de diagnostic guidés par l'IA qui réduisent le délai de traitement. Les systèmes de santé affichent également une préférence croissante pour les technologies ultrasoniques et hydrochirurgicales qui éliminent les tissus nécrotiques sans endommager les structures viables. De meilleurs résultats cliniques, des séjours hospitaliers plus courts et une pression croissante pour réduire les coûts des soins de longue durée soutiennent davantage l'adoption. Par ailleurs, les préoccupations en matière de durabilité concernant les dispositifs à usage unique et un contrôle réglementaire plus strict orientent les innovateurs vers des matériaux plus écologiques et des preuves de meilleure qualité.
Principaux enseignements du rapport
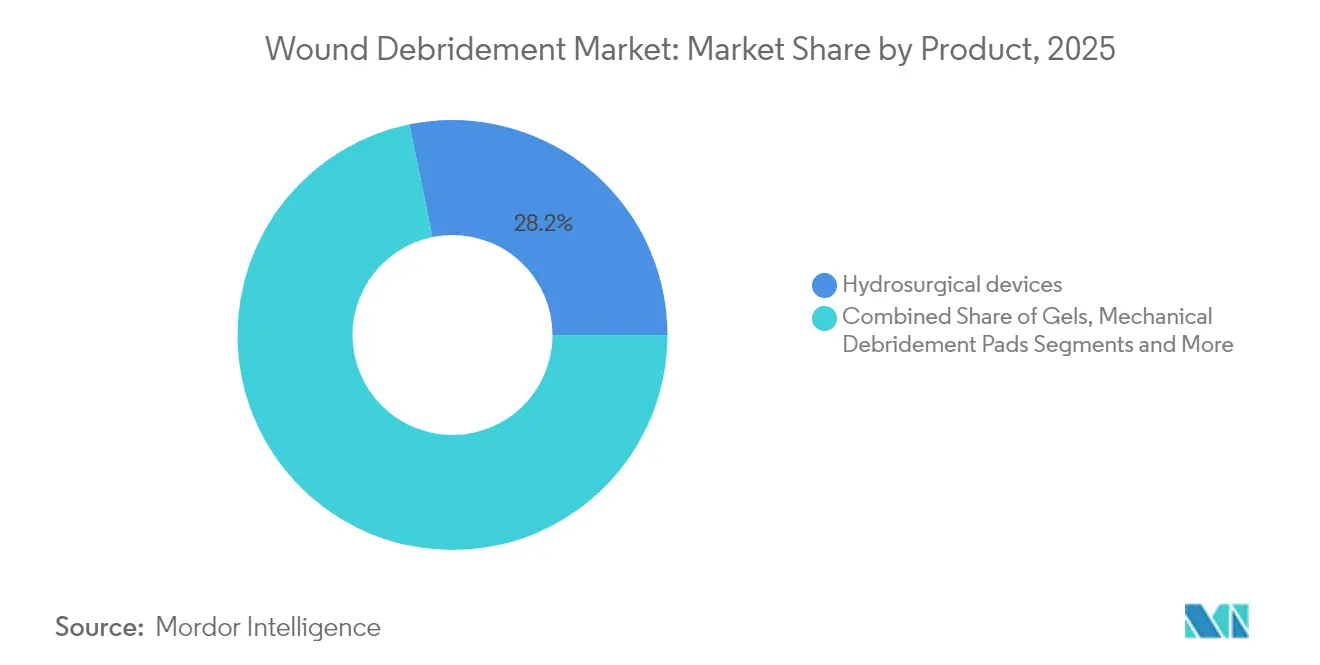
- Par type de produit, les dispositifs hydrochirurgicaux ont dominé avec 28,21 % de la part de marché du débridement des plaies en 2025, tandis que les dispositifs ultrasoniques affichent le CAGR le plus rapide à 9,28 % jusqu'en 2031.
- Par méthode, le débridement chirurgical représentait 39,05 % de la taille du marché du débridement des plaies en 2025 ; les méthodes ultrasoniques progressent à un CAGR de 8,44 % jusqu'en 2031.
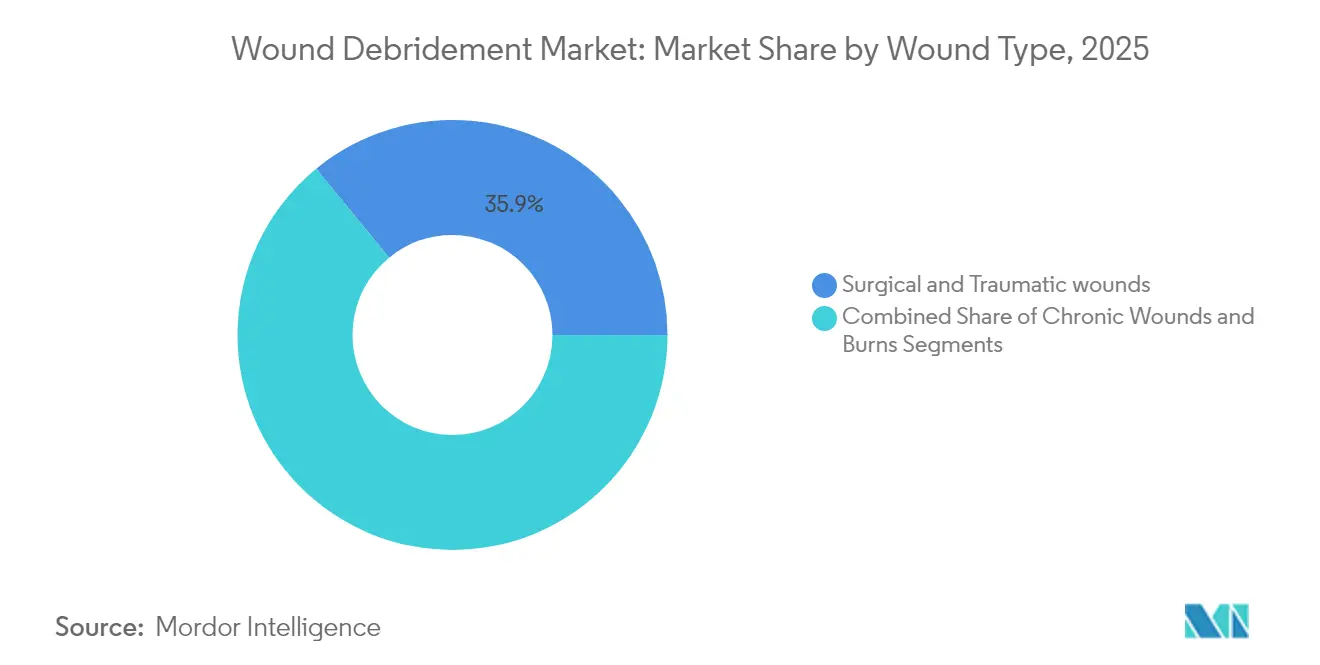
- Par type de plaie, les plaies chirurgicales et traumatiques représentaient 35,93 % du marché global en 2025, mais les brûlures progresseront à un CAGR de 9,31 %.
- Par utilisateur final, les hôpitaux dominaient avec une part de 52,34 % en 2025, tandis que les soins à domicile croissent de 8,05 % par an.
- Par géographie, l'Amérique du Nord représentait 37,02 % des revenus en 2025 ; l'Asie-Pacifique devrait se développer à un CAGR de 6,86 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché du Débridement des Plaies*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante du pied diabétique et des ulcères veineux des membres inférieurs | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Volume croissant de procédures chirurgicales complexes | +0.8% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Adoption rapide des systèmes hydrochirurgicaux et ultrasoniques avancés | +1.5% | Amérique du Nord et Europe, adoption précoce en APAC | Court terme (≤ 2 ans) |
| Vieillissement de la population avec cicatrisation altérée | +0.9% | Mondial, aigu dans les économies développées | Long terme (≥ 4 ans) |
| Plateformes d'évaluation des plaies assistées par l'IA accélérant les décisions de débridement | +0.7% | Amérique du Nord et Europe, programmes pilotes en APAC | Moyen terme (2-4 ans) |
| Enzymes topiques ciblant le biofilm améliorant l'efficacité du débridement | +0.6% | Mondial, dépendant des approbations réglementaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante du pied diabétique et des ulcères veineux des membres inférieurs
Les ulcères du pied diabétique touchent 15 à 25 % des personnes vivant avec le diabète, et 85 % des amputations liées au diabète sont précédées de tels ulcères. Les données probantes montrent désormais qu'un débridement précoce et agressif dépassant les bords de la plaie élimine le biofilm et les tissus hyperprolifératifs et réduit considérablement le risque d'amputation. Ce changement clinique accroît la demande de plateformes enzymatiques et ultrasoniques offrant une élimination sélective des tissus sans dommages collatéraux, tandis que les outils préventifs tels que les semelles de décharge élèvent davantage les besoins d'intervention en amont.[1]
Adoption rapide des systèmes hydrochirurgicaux et ultrasoniques avancés
La hydrochirurgie par jet salin, illustrée par la plateforme VERSAJET, simplifie les procédures et préserve les tissus sains. Les dispositifs ultrasoniques tels que SonicOne éliminent les tissus dévitalisés par vibration à basse fréquence, sont indolores et favorisent la granulation. Les hôpitaux et les centres ambulatoires adoptent rapidement ces modalités, car les études font état de taux de fermeture plus rapides et de séjours plus courts, accélérant la transition du marché du débridement des plaies vers des soins de précision sans contact.
Volume croissant de procédures chirurgicales complexes
La complexité chirurgicale accrue, notamment les infections nécrosantes des tissus mous nécessitant un débridement dans les 72 heures, stimule la demande de dispositifs précis qui minimisent les pertes sanguines et réduisent le temps opératoire. L'intégration du débridement avec la thérapie par pression négative incite les prestataires à privilégier les plateformes multimodales. Des séries de cas utilisant des matrices temporisantes biodégradables chez des patients asiatiques ont atteint un taux de cicatrisation de 94,6 %, soulignant l'importance des solutions adaptées aux régions.[2]
Vieillissement de la population avec cicatrisation altérée
Les plaies chroniques touchent désormais près de 2 % de la population mondiale, avec une forte concentration chez les personnes âgées souffrant de diabète, de maladies vasculaires ou de malnutrition. Les pansements intelligents délivrant une stimulation électrique et des données en temps réel accélèrent la fermeture, tandis que les méthodes hydrochirurgicales et enzymatiques plus douces respectent la fragilité cutanée. Ces dynamiques démographiques assurent une croissance à long terme pour le marché du débridement des plaies.[3]
Analyse de l'Impact des Freins du Marché du Débridement des Plaies*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts globaux élevés de traitement et de dispositifs | -0.8% | Mondial, aigu dans les économies émergentes | Court terme (≤ 2 ans) |
| Pénurie de spécialistes certifiés en soins des plaies dans les économies émergentes | -0.6% | APAC, MEA, Amérique latine | Long terme (≥ 4 ans) |
| Renforcement du contrôle de la FDA/EMA sur la collagénase et les agents enzymatiques | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pression en faveur de la durabilité contre les cuves NPWT à usage unique et les consommables | -0.3% | Europe et Amérique du Nord, en expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts globaux élevés de traitement et de dispositifs
Les épisodes moyens d'ulcère du pied diabétique coûtent 4 888 EUR par patient, la majeure partie des dépenses étant liée à des séjours hospitaliers prolongés plutôt qu'aux dispositifs. Les payeurs insistent donc sur des preuves solides montrant que les plateformes haut de gamme raccourcissent le délai de fermeture ou réduisent les complications avant de rembourser des prix plus élevés. Les prestataires répondent en se concentrant sur les analyses du coût total des soins plutôt que sur les coûts initiaux des dispositifs.
Pénurie de spécialistes certifiés en soins des plaies
Les infirmières et médecins spécialistes restent concentrés dans les marchés à revenus élevés, tandis que les plaies chroniques progressent le plus rapidement dans les régions émergentes. Les lacunes en matière de personnel freinent l'adoption de protocoles avancés et suscitent un intérêt pour l'aide à la décision assistée par l'IA et le télé-mentorat qui étendent l'expertise à distance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché du Débridement des Plaies
Par produit :
les dispositifs hydrochirurgicaux maintiennent leur avance tandis que les unités ultrasoniques gagnent du terrainLes systèmes hydrochirurgicaux ont sécurisé 28,21 % de la part de marché du débridement des plaies en 2025 grâce à leur capacité à exciser les tissus dévitalisés avec un traumatisme collatéral minimal. Leur popularité dans les salles d'opération découle d'une installation plus rapide, d'une meilleure visibilité et d'un risque d'infection réduit. Malgré cette avance, les dispositifs ultrasoniques se développent à un CAGR de 9,28 %, soutenus par un fonctionnement sans contact qui atténue l'inconfort des patients et réduit la contamination croisée. Les gels enzymatiques conservent une place dans la prise en charge des ulcères chroniques, tandis que les tampons mécaniques trouvent une utilisation limitée lorsque seul un slough superficiel doit être retiré.
La technologie ultrasonique prend de l'élan car l'amplitude réglable permet aux cliniciens d'affiner la profondeur d'action, ce qui est inestimable pour les lits de brûlures irréguliers et les ulcères diabétiques fragiles. Ces avantages, conjugués à la réduction des coûts d'investissement, soutiennent la disruption ultrasonique du marché du débridement des plaies. En revanche, les méthodes biologiques telles que la thérapie par les asticots restent une niche au sein du marché du débridement par les asticots en raison des résistances culturelles. Le contrôle réglementaire des pansements antimicrobiens pousse également les innovateurs vers des options mécaniques qui contournent les problèmes de résistance.

Par méthode :
la domination chirurgicale face à l'innovation ultrasoniqueLe débridement chirurgical représentait 39,05 % de la taille du marché du débridement des plaies en 2025 en raison de son rôle dans les services d'urgence et les blocs opératoires de traumatologie. Sa capacité à éliminer la nécrose et le biofilm en une seule séance cimente son statut parmi les chirurgiens vasculaires et orthopédiques. Le débridement enzymatique suit, offrant une voie chimique pour les patients ne pouvant pas tolérer la chirurgie.
Les approches ultrasoniques, croissant de 8,44 % par an, combinent précision et confort du patient et peuvent être répétées dans les cliniques ambulatoires, réduisant ainsi l'occupation des lits. Les voies mécaniques et autolytiques continuent de servir les patients fragiles, tandis que les stratégies biologiques attendent des voies réglementaires plus claires après que la FDA a transféré la supervision des asticots médicinaux au CBER fin 2024.
Par type de plaie :
les brûlures émergent comme la catégorie à la croissance la plus rapideLes plaies chirurgicales et traumatiques ont contribué à 35,93 % des revenus en 2025, portées par des volumes de procédures élevés et des cadres de remboursement qui récompensent l'élimination rapide des tissus. Les ulcères chroniques, notamment les ulcères diabétiques, de pression et veineux des membres inférieurs, consomment des ressources considérables car ils nécessitent un débridement hebdomadaire ainsi qu'un contrôle des infections.
Les brûlures affichent la croissance la plus forte à un CAGR de 9,31 %, car un débridement précoce dans les 72 heures améliore les taux de prise de greffe. Les pansements antimicrobiens avancés utilisant l'argent, le zinc et des composés bioactifs, ainsi que le pipeline de thérapies à base de cellules, augmentent la complexité procédurale, nécessitant des dispositifs adaptés aux protocoles de brûlures en évolution.
Par utilisateur final :
les soins à domicile stimulent la décentralisation du traitementLes hôpitaux détenaient 52,34 % des revenus en 2025 grâce à l'infrastructure des salles d'opération et aux équipes multidisciplinaires. Les centres ambulatoires occupent un terrain intermédiaire, prenant en charge des plaies moins complexes tout en générant des économies de coûts.
Le glissement vers les milieux communautaires est clair : les volumes de soins à domicile augmentent de 8,05 % par an. Les pansements de surveillance à distance transmettent désormais des données de pH, de température et d'exsudat, permettant aux cliniciens de diriger virtuellement les plans de soins. Des pièces à main ultrasoniques compactes et des kits enzymatiques préremplis sont en cours de développement pour servir les marchés à domicile, faisant ainsi croître le marché du débridement des plaies dans les canaux non hospitaliers.
Analyse géographique
Marché du Débridement des Plaies en Amérique du Nord
L'Amérique du Nord a généré 37,02 % des ventes de 2025, soutenue par une prévalence élevée du diabète, un remboursement généreux et une adoption précoce des logiciels d'évaluation assistés par l'IA. Smith+Nephew a enregistré une croissance sous-jacente de 3,8 % dans sa franchise de Gestion Avancée des Plaies pour le premier trimestre 2025, soulignant une demande régionale soutenue. La réglementation reste favorable, bien que de récentes lettres d'avertissement de la FDA mettent l'accent sur la qualité de fabrication et favorisent les entreprises bien capitalisées.
Marché du Débridement des Plaies en Europe
L'Europe reste un pôle d'innovation, avec des start-ups faisant progresser les dispositifs enzymatiques et photoniques, tandis que les régulateurs renforcent les exigences en matière de preuves pour les agents antimicrobiens. La législation environnementale qui décourage les flacons en plastique à usage unique incite les fournisseurs à reconcevoir les consommables de thérapie par pression négative des plaies.
Marché du Débridement des Plaies en Asie-Pacifique
L'Asie-Pacifique est le moteur de croissance, avec un CAGR prévu de 6,86 % jusqu'en 2031. Le vieillissement des populations, l'augmentation des volumes chirurgicaux et les investissements gouvernementaux dans les hôpitaux tertiaires soutiennent cette expansion. ConvaTec a signalé des retards réglementaires en Chine, mais les essais locaux de matrices de temporisation biodégradables affichant des taux de guérison de 94,6 % mettent en évidence l'appétit national pour les thérapies avancées. Les nations d'Asie du Sud-Est et d'Asie du Sud investissent dans des réseaux de télé-mentorat pour compenser la faible densité de spécialistes, une initiative qui stimule la demande d'outils guidés par l'IA.
Marché du Débridement des Plaies en Amérique Latine et en Afrique et Moyen-Orient
L'Amérique latine et le Moyen-Orient & l'Afrique affichent une adoption plus lente en raison des contraintes budgétaires et des pénuries de main-d'œuvre, bien que l'incidence des plaies chroniques soit en hausse. Les programmes d'aide multilatéraux qui financent des cliniques du pied diabétique devraient ouvrir de nouveaux débouchés au-delà de 2027.
Paysage réglementaire
La réglementation en matière de débridement des plaies se durcit autour des preuves cliniques, des systèmes de stérilité et de qualité, ainsi que de la classification des dispositifs, en particulier pour les adjuvants antimicrobiens et les produits à base de substances utilisés en complément du débridement. Aux États-Unis, la FDA fait progresser un effort de reclassification pour certains pansements de plaies antérieurs aux amendements et solutions liquides de lavage des plaies contenant des antimicrobiens, avec un objectif de mai 2026 pour la publication de la règle finale. Cette mise à jour relève le niveau d'exigence en matière d'étiquetage, de preuves de performance clinique et de contrôles de fabrication pour les références concernées.
En Europe, le règlement relatif aux dispositifs médicaux (UE) 2017/745 continue de renforcer les exigences documentaires par le biais des attentes en matière d'évaluation clinique de l'article 61, même lorsque certaines catégories de dispositifs bénéficient d'un allégement procédural. En mars 2026, la Commission européenne a adopté des règlements délégués, dont C(2026) 1798, afin d'élargir l'allégement réglementaire pour les dispositifs classés comme technologies bien établies (Well-Established Technologies, WET), ce qui aide certains fabricants à rationaliser certaines obligations tout en maintenant l'évaluation clinique et les exigences post-commercialisation au cœur des stratégies de marquage CE. Sur les principaux marchés, l'évolution des attentes en matière de stérilisation et de systèmes de qualité, notamment la norme ISO 11137-1:2025 relative à la stérilisation des produits de santé, renforce les exigences de qualification des fournisseurs et de validation des procédés, tant pour les instruments réutilisables que pour les consommables de débridement à usage unique.
Analyse de la chaîne de valeur
La chaîne de valeur du débridement des plaies couvre des intrants spécialisés, une fabrication réglementée, des partenaires de distribution et des lieux de soins cliniques. En amont, les intrants clés comprennent des polymères et mousses de qualité médicale pour les compresses mécaniques et les kits associés aux pansements, ainsi que des matières premières biologiques et biochimiques pour les agents enzymatiques. La production peut dépendre d'un nombre limité de capacités de fermentation et de processus de purification étroitement contrôlés, ce qui accroît l'importance de la qualification des fournisseurs dans le cadre d'un système de gestion de la qualité conforme à la norme ISO 13485 et de filières de stérilisation validées pour les produits finis. Ces facteurs influencent les délais et le coût des marchandises, tant pour les équipements capitalistiques (systèmes hydrochirurgicaux et ultrasoniques) que pour les consommables à usage unique récurrents.
En aval intermédiaire, les fabricants d'équipement d'origine (OEM) intègrent des composants, des logiciels et des emballages stériles dans des systèmes et kits réglementés, puis acheminent les produits via des distributeurs et des organisations d'achat groupé (GPO) vers les hôpitaux, les centres de chirurgie ambulatoire et les circuits de soins à domicile supervisés cliniquement. En aval, les décisions d'approvisionnement intègrent de plus en plus des dossiers de preuves (performance clinique, sécurité, facilité d'utilisation) et des facteurs opérationnels tels que la formation du personnel, les contrats de service pour les consoles et la gestion des déchets pour les consommables. Les cycles d'examen réglementaire, incluant les autorisations de la FDA et le maintien du marquage CE au titre du MDR de l'UE, constituent des points de passage obligés pour l'introduction de nouveaux produits et les extensions de gamme. Cela façonne le rythme du portefeuille et l'équilibre entre les offres chirurgicales, enzymatiques, hydrochirurgicales, ultrasoniques, mécaniques et biologiques.
Paysage concurrentiel
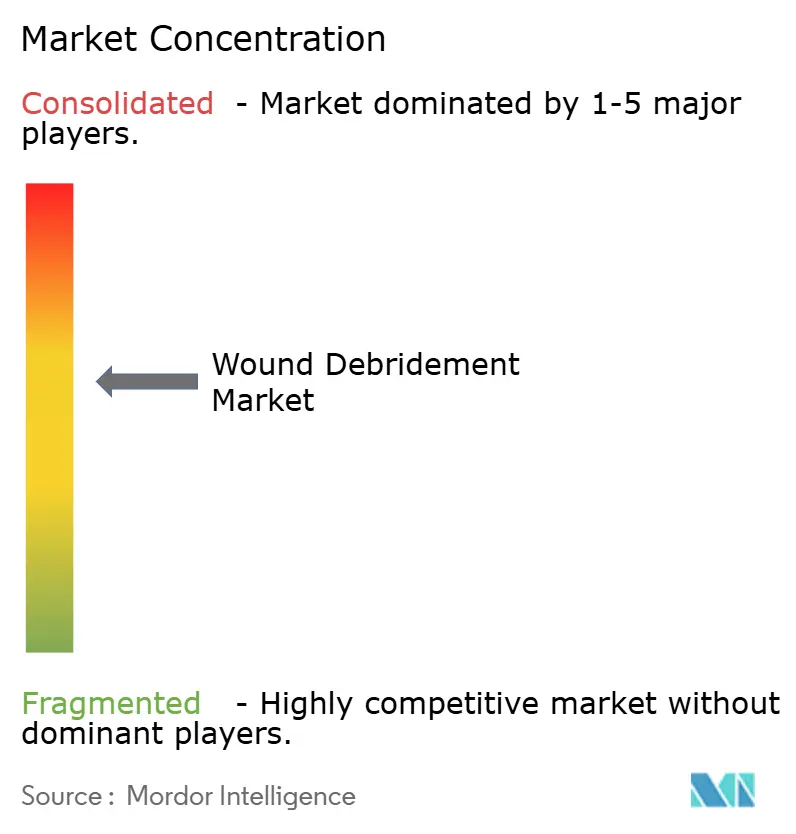
Le marché du débridement des plaies reste modérément fragmenté. Smith+Nephew intègre l'hydrochirurgie, la robotique et les systèmes à pression négative, affichant une croissance sous-jacente de 12,2 % dans la gestion avancée des plaies au quatrième trimestre 2024. ConvaTec a enregistré une expansion organique de 6,7 % au cours de la même période, portée par Aquacel Ag+ et InnovaMatrix. Mölnlycke et 3M s'appuient sur de larges portefeuilles de soins des plaies pour conserver les contrats hospitaliers, tandis que Zimmer Biomet explore des compléments de débridement peropératoire aux boîtes à outils orthopédiques.
Les perturbateurs ciblent des niches spécifiques. SolasCure a obtenu le statut de voie rapide de la FDA pour Aurase Wound Gel en juin 2025, positionnant la thérapie enzymatique pour les ulcères de calciphylaxie. SANUWAVE promeut MIST Therapy®, un système ultrasonique portable adapté aux milieux ambulatoires et à domicile. Les acteurs à base biologique anticipent des approbations plus rapides après que la FDA a transféré la supervision des asticots médicinaux au CBER, réduisant potentiellement les obstacles réglementaires.
La concurrence se concentre de plus en plus sur l'éradication du biofilm et la durabilité. Les entreprises testent des pansements biodégradables et des cuves recyclables pour satisfaire aux règles européennes sur les plastiques à usage unique. L'analyse d'images assistée par l'IA qui quantifie l'enduit et la granulation en quelques secondes différencie également les offres, permettant aux équipes cliniques de documenter objectivement les progrès.
Leaders du secteur du débridement des plaies
-
B. Braun SE
-
Smith+Nephew
-
PAUL HARTMANN AG
-
ConvaTec Group PLC
-
Mölnlycke Health Care AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Débridement des Plaies Entreprises couvertes dans ce rapport
- Smiths Group
- Convatec
- Molnlycke Health Care
- B. Braun
- Hartmann Group
- Bioventus (Misonix)
- Lohmann & Rauscher
- Solventum
- Coloplast
- DeRoyal Industries
- Arobella Medical
- Histologics LLC
- Medaxis AG
- Söring GmbH
- Zimmer Biomet (Pulsavac)
- RLS Global AB
- PulseCare Medical
- Integra LifeSciences
- Medtronic
- Stryker
Opportunités de marché et perspectives d'avenir
Un espace se dégage autour des options de débridement biologiques et ciblant le biofilm, adaptées aux parcours ambulatoires et de soins à domicile où la capacité spécialisée est limitée. Un signal concret est l'autorisation FDA 510(k) obtenue en juin 2026 par Cuprina Holdings (Cayman) Ltd. pour MEDIFLY Maggots (Lucilia cuprina), qui officialise une option réglementée supplémentaire dans le débridement larvaire et soutient un investissement plus large des fournisseurs dans des kits biologiques standardisés et évolutifs. Cela s'appuie sur le transfert, fin 2024, de la supervision des larves médicinales vers le CBER de la FDA, qui a clarifié la supervision et réduit l'ambiguïté pour les développeurs empruntant des voies de débridement biologique.
Une autre opportunité réside dans une préparation du lit de la plaie plus rapide et mesurable, avec des preuves cliniques plus solides, en phase avec l'attention des payeurs et des prestataires portée au coût total des soins. En février 2026, SolasCure a annoncé l'achèvement de son essai de phase II CLEANVLU2, rapportant une élimination des tissus fibrineux nettement plus rapide par rapport aux soins standards dans les ulcères veineux de jambe, renforçant l'intérêt pour les gels enzymatiques de nouvelle génération alliant rapidité et sélectivité tissulaire. Par ailleurs, les flux de travail guidés par imagerie de fluorescence ont également démontré des avantages en termes de résultats dans les plaies chroniques ; par exemple, MolecuLight a rapporté en août 2025 un essai contrôlé randomisé montrant un temps de guérison plus court par rapport au débridement chirurgical standard. Cela soutient l'adoption d'outils d'évaluation basés sur l'IA et de diagnostics au point de soins qui standardisent le moment du débridement, améliorent la documentation et réduisent la variabilité entre les sites de soins.
Développements Récents de l'Industrie sur le Marché du Débridement des Plaies
- Juin 2026 : Cuprina Holdings (Cayman) Ltd. a obtenu l'autorisation FDA 510(k) aux États-Unis pour MEDIFLY Maggots, un produit de thérapie de débridement larvaire à base de Lucilia cuprina. Cette autorisation élargit les options réglementées de débridement biologique et soutient l'approvisionnement standardisé ainsi que l'adoption clinique de la thérapie larvaire dans les protocoles d'hygiène des plaies.
- Septembre 2025 : Smith+Nephew a lancé le système de plasma riche en plaquettes (PRP) CENTRIO aux États-Unis pour la prise en charge au point de soins des plaies exsudatives telles que les ulcères du pied diabétique. Cette initiative renforce les offres d'adjuvants procéduraux dans les parcours de plaies chroniques, où les décisions de débridement sont de plus en plus associées à des thérapies avancées afin d'accélérer la fermeture.
- Juin 2024 : En juin 2024, B. Braun a cédé son activité mondiale d'orthobiologie, incluant TETEC AG (Allemagne) et Aesculap Biologics, LLC (États-Unis), à Octane Medical Group. Cette restructuration du portefeuille accentue l'attention portée aux gammes de produits chirurgicaux et hospitaliers principaux et influence la répartition du capital et de l'attention commerciale entre les catégories de dispositifs orientées vers les procédures.
Marché du Débridement des Plaies Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché comptabilise les revenus générés par les produits et outils utilisés pour retirer les tissus dévitalisés des plaies dans un contexte de soins cliniques, dans les hôpitaux, les centres ambulatoires et les soins à domicile supervisés, avec des valeurs modélisées et rapportées en USD.
Exclusions du périmètre : Nous excluons les articles axés sur la fermeture des plaies, tels que les pansements humides et les pompes à pression négative, lorsqu'ils sont utilisés principalement pour la cicatrisation et la fermeture plutôt que pour le débridement.
Aperçu de la Segmentation
- Par produit
- Gels
- Pommades et crèmes
- Dispositifs de débridement chirurgical
- Dispositifs hydrochirurgicaux
- Dispositifs de débridement assisté par ultrasons
- Tampons de débridement mécanique
- Débridement biologique (thérapie par asticots)
- Autres produits
- Par méthode
- Chirurgicale
- Enzymatique
- Mécanique
- Autolytique
- Biologique
- Ultrasonique
- Par type de plaie
- Ulcères chroniques
- Ulcères du pied diabétique
- Ulcères de pression
- Ulcères veineux des membres inférieurs
- Plaies chirurgicales et traumatiques
- Brûlures
- Ulcères chroniques
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Soins à domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire l'image initiale de la demande et pour établir des limites réalistes avant que les hypothèses de modélisation ne soient arrêtées. Nous avons utilisé des statistiques de santé publique et des références cliniques qui expliquent pourquoi le débridement est utilisé et à quelle fréquence les plaies évoluent, telles que les indicateurs de maladies chroniques des CDC, le contexte de couverture et d'utilisation des CMS, et les statistiques des systèmes de santé de l'OMS.
Pour maintenir la cohérence du périmètre et de la logique produit, nous avons également examiné des orientations cliniques et des sources de preuves non soumises à abonnement, telles que les revues indexées PubMed et les bases de données de dispositifs de la FDA, suivies de données douanières ou commerciales pertinentes pour vérifier les schémas d'importation des dispositifs connexes. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre les évolutions du mix produit et les orientations géographiques. Nous avons ensuite utilisé un abonnement payant pour les données financières des entreprises et une base de données de brevets de manière sélective afin de recouper la direction des revenus et l'activité d'innovation. Ces sources sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'analyse.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester sous pression le modèle de dimensionnement là où les données publiques sont insuffisantes, notamment sur le mix de méthodes, les fourchettes de prix et la rapidité avec laquelle les sites passent d'approches enzymatiques, chirurgicales, mécaniques et ultrasoniques. Nous avons échangé avec des cliniciens, des parties prenantes des achats et de la chaîne d'approvisionnement, des distributeurs et des spécialistes produits dans les Amériques, en EMEA et en APAC, afin que les pratiques régionales et les réalités du remboursement puissent être reflétées dans les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 16 % | APAC : 44 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 32 % |
| Acteurs de plus petite taille : 17 % | Managers : 50 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une structure descendante dans laquelle la prévalence des plaies, les pools de patients traités et l'activité par site de soins ont été traduits en un pool de demande de débridement, puis convertis en valeur à l'aide de la logique de mix de méthodes et de prix. Étant donné que les pratiques varient selon le type de plaie et le cadre de soins, nous avons appliqué des taux d'utilisation différents pour les ulcères chroniques par rapport aux plaies chirurgicales aiguës ou traumatiques, et nous avons ajusté en fonction de la fréquence à laquelle le débridement est répété au cours d'un traitement.
Le modèle utilise un petit ensemble d'intrants pratiques qui peuvent être vérifiés et expliqués, tels que les signaux de population diabétique et d'incidence des ulcères, la charge des escarres et des plaies chirurgicales, les volumes de procédures hospitalières et ambulatoires, l'adoption des méthodes ultrasoniques ou hydrochirurgicales, et les fourchettes de prix de vente moyens pour les consommables et les équipements d'investissement avec une hypothèse d'utilisation réaliste. Les résultats ont été corroborés par des approximations ascendantes sélectives, notamment des constructions de prix de vente moyen multiplié par le volume pour les catégories à forte utilisation et des vérifications de canaux sur la façon dont les placements de dispositifs se traduisent en consommation de consommables. Cela nous a aidés à gérer les lacunes là où les revenus ne sont pas clairement déclarés.
Pour les prévisions, une analyse de scénarios a été utilisée avec un cas central ancré sur le consensus d'experts autour des tendances de la charge des plaies, de la stabilité du remboursement et du glissement du mix vers des méthodes plus rapides dans les environnements à forte acuité. Lorsque le prix était un facteur clé, nous avons modélisé la progression du prix de vente moyen en USD en utilisant les effets de l'inflation et du mix plutôt qu'en appliquant une hausse forfaitaire unique, et nous avons vérifié que la dépense implicite par plaie traitée reste dans les limites réalistes du parcours de soins.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en comparant les totaux modélisés avec des signaux indépendants tels que l'intensité des procédures par cadre de soins, la dynamique de placement des dispositifs et le caractère raisonnable de la dépense implicite par patient pour les parcours de plaies typiques. Lorsqu'une région ou une méthode présentait un saut inhabituel, les hypothèses ont été retravaillées et des questions de suivi ont été soumises à des experts sélectionnés avant validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la demande ou les prix, tels que des révisions majeures du remboursement, des actions réglementaires notables ou des changements importants dans les schémas d'utilisation. Avant la livraison, le modèle est réexécuté avec les dernières données de change et les points de contrôle de prix récents, puis une revue analytique finale est effectuée afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Comparaison du Dimensionnement du Marché du Débridement des Plaies par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour le débridement des plaies ne correspondent souvent pas car le périmètre des produits comptabilisés, l'année utilisée comme base et la façon dont les prix sont projetés peuvent différer. Certaines études mélangent également la valeur des procédures ou des services avec les revenus des produits, ce qui peut élargir l'écart même lorsque la direction de la croissance semble similaire.
Dans nos vérifications, les principaux facteurs d'écart étaient la cadence d'actualisation et le calendrier des taux de change, suivis de la façon dont l'évolution du prix de vente moyen est gérée pour les consommables par rapport aux équipements d'investissement. Des hypothèses différentes sur la fréquence des débridements répétés dans les plaies chroniques peuvent encore amplifier l'écart. Un facteur pratique est de savoir si les produits axés sur la fermeture sont exclus du périmètre du marché et si les équipements d'investissement sont annualisés en utilisant une utilisation réaliste, car ces choix peuvent faire varier les totaux même si la même charge sous-jacente de plaies est supposée.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,54 milliards USD (2026) | |
| Consultance Mondiale A | 5,01 milliards USD (2024) | Utilise une année de base différente et peut inclure des modes d'achat adjacents et des regroupements de produits plus larges, ce qui peut faire varier la valeur lorsque le mix de méthodes et l'utilisation ne sont pas revalidés au même rythme. |
| Éditeur Sectoriel B | 5,30 milliards USD (2025) | Tend à mélanger les produits avec un ensemble plus large de technologies et de services dans des contextes d'utilisation finale plus nombreux, et la fenêtre de prévision plus longue accroît la sensibilité à la façon dont l'inflation des prix de vente moyens et les points de conversion des devises sont choisis. |
Le tableau montre que les choix de calendrier et de périmètre expliquent la majeure partie de l'écart. En vérifiant à nouveau le calendrier des taux de change et les fourchettes de prix proches de la publication, puis en validant la dépense implicite par plaie traitée lors des revues, Mordor Intelligence maintient l'estimation liée à un pool de demande reproductible plutôt qu'à un poste de dépenses défini de manière vague.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du débridement des plaies ?
Le marché est évalué à 5,54 milliards USD en 2026 et devrait atteindre 7,29 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché du débridement des plaies ?
Les dispositifs ultrasoniques se développent à un CAGR de 9,28 % jusqu'en 2031 grâce à leur action sélective des tissus sans contact.
Pourquoi l'Asie-Pacifique est-elle considérée comme la principale région de croissance ?
Les mises à niveau des infrastructures de santé, le vieillissement démographique et l'augmentation des volumes chirurgicaux propulsent l'Asie-Pacifique à un CAGR de 6,86 %, devant toutes les autres régions.
Quels sont les principaux freins à l'expansion du marché ?
Les coûts de traitement élevés et la pénurie de spécialistes certifiés en soins des plaies, notamment dans les économies émergentes, ralentissent l'adoption plus large des solutions avancées.
Comment les préoccupations en matière de durabilité façonnent-elles le développement des produits ?
Les fabricants se tournent vers des pansements biodégradables et des composants NPWT recyclables pour répondre aux réglementations environnementales plus strictes en Europe et en Amérique du Nord.