
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 174.31 Milliarden US-Dollar |
| Marktgröße (2026) | 185.13 Milliarden US-Dollar |
| Marktgröße (2031) | 250.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.21 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nutzfahrzeuge in den Vereinigten Staaten von Mordor Intelligence
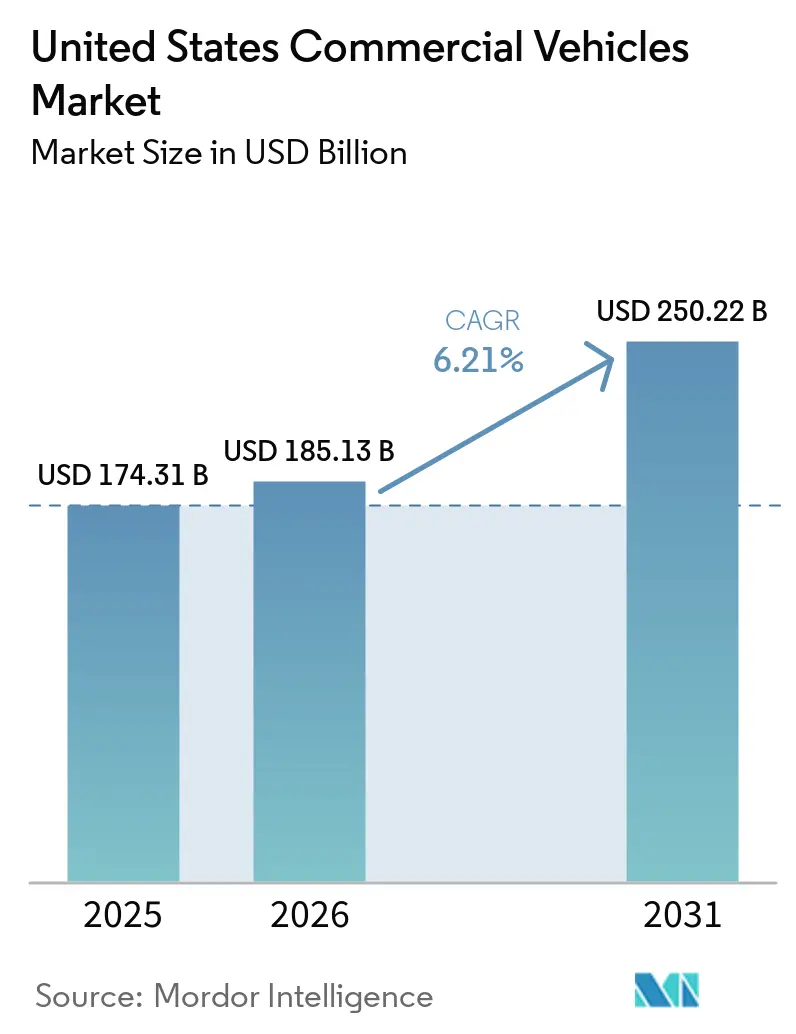
Die Marktgröße des Nutzfahrzeugmarkts der Vereinigten Staaten wurde im Jahr 2025 auf 174,31 Milliarden USD geschätzt und soll von 185,13 Milliarden USD im Jahr 2026 auf 250,22 Milliarden USD bis 2031 anwachsen, mit einem CAGR von 6,21 % über den Zeitraum 2026–2031. Eine Kombination aus bundesstaatlichen Treibhausgasstandards, der Neugestaltung der E-Commerce-Logistik und der zunehmenden Einführung batterieelektrischer Fahrzeuge verändert die Modellportfolios in allen Gewichtsklassen. Leichte Nutzfahrzeuge dominieren städtische Einsatzzyklen, da Paketzusteller auf emissionsfreie Flotten umstellen. Diesel hält heute den größten Anteil am Antriebsmix, sieht sich jedoch unter den bevorstehenden NOx-Grenzwerten mit höheren Compliance-Kosten konfrontiert, was Flottenbetreiber dazu veranlasst, die Gesamtbetriebskostenparität batterieelektrischer Fahrzeuge abzuwägen. Gleichzeitig beschleunigen staatliche Mandate in Kalifornien und im Nordosten die Ersatzzyklen, während öffentliche Ladekorridore, die im Rahmen des bundesstaatlichen NEVI-Programms finanziert werden, die Reichweitenbedenken für Betreiber im Regionalverkehr abbauen[1].
Wichtigste Erkenntnisse des Berichts
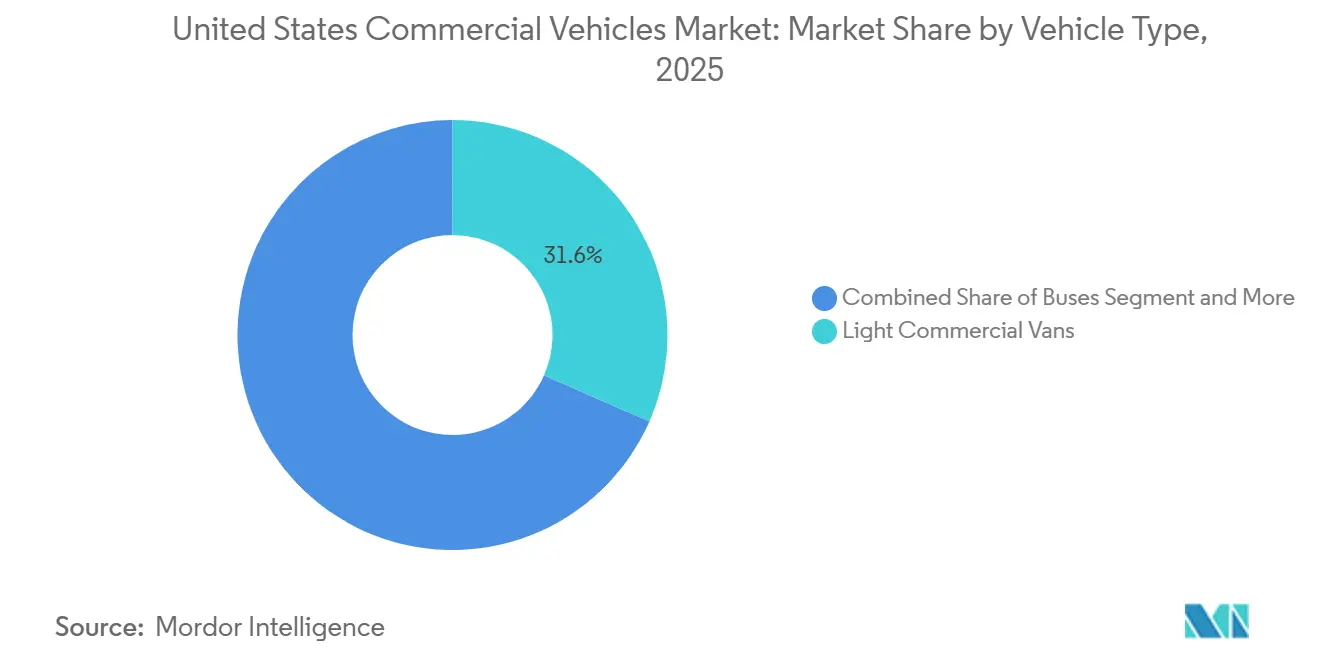
- Nach Fahrzeugtyp führten leichte Nutzfahrzeuge mit einem Marktanteil von 31,58 % im Nutzfahrzeugmarkt der Vereinigten Staaten im Jahr 2025 und werden bis 2031 voraussichtlich auch den schnellsten CAGR von 7,61 % verzeichnen.
- Nach Antriebsart hielt der Verbrennungsmotor (Diesel) im Jahr 2025 einen Umsatzanteil von 62,76 %, während Hybrid- und Elektrofahrzeuge (BEV) mit einem prognostizierten CAGR von 16,24 % über 2026–2031 das stärkste Wachstum verzeichnen sollen.
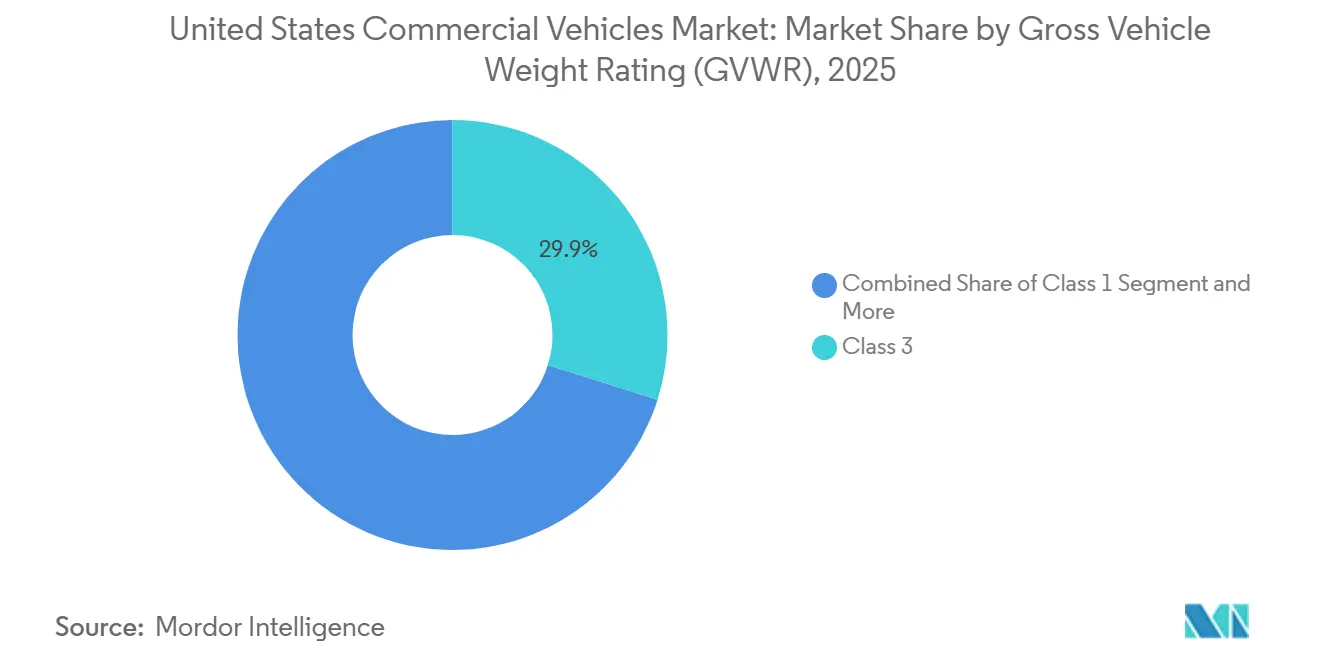
- Nach zulässigem Gesamtgewicht entfielen auf Klasse-3-Fahrzeuge 29,86 % des Umsatzes im Jahr 2025, und dieselbe Klasse soll mit einem CAGR von 10,35 % expandieren – dem schnellsten unter allen Gewichtsklassen.
- Nach Endverbrauchsbranche entfielen auf Logistik und E-Commerce 35,13 % des Umsatzes im Jahr 2025, und dieser Bereich soll im Prognosezeitraum mit einem CAGR von 9,27 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Nutzfahrzeuge in den Vereinigten Staaten
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Bundesstaatliche GHG-Phase-3- und NOx-Standards | +1.8% | Landesweit, mit früher Einhaltung in Kalifornien, Oregon, Washington | Mittelfristig (2–4 Jahre) |
| E-Commerce-Boom | +1.5% | Städtische Korridore in Texas, Kalifornien, Florida, New York, Illinois | Kurzfristig (≤ 2 Jahre) |
| NEVI-Finanzierung für Lade- und Kraftstoffkorridore | +1.2% | Bundesautobahnen in allen Bundesstaaten, Priorität im ländlichen Mittleren Westen und Südosten | Langfristig (≥ 4 Jahre) |
| Unternehmens-ESG-Ziele | +0.9% | Regionen mit Unternehmenszentralen in Kalifornien, New York, Massachusetts, Washington | Mittelfristig (2–4 Jahre) |
| Zweitlebens-Batteriewert | +0.6% | Kalifornien, Texas, New York mit Netzwerkspeicheranreizen | Langfristig (≥ 4 Jahre) |
| Autonomiebereite Fahrgestellplattformen | +0.4% | Technologiezentren in Testgebieten in Kalifornien, Arizona, Texas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundesstaatliche GHG-Phase-3- und NOx-Standards beschleunigen den Flottenersatz
Die Umweltschutzbehörde hat endgültige Treibhausgasgrenzwerte für schwere Nutzfahrzeuge für die Modelljahre 2027–2032 festgelegt und drängt OEMs zu emissionsfreien Antriebssträngen. Die Hersteller haben darauf reagiert, indem sie frisches Kapital in elektrische Montagekapazitäten investiert und Produktfahrpläne auf beschleunigten Zeitplänen überarbeitet haben. Flotten mit älteren Fahrzeugen stehen nun vor einem Kostenvergleich zwischen teuren Diesel-Nachbehandlungs-Nachrüstungen und batterieelektrischen Modellen, die für bundesstaatliche Kaufanreize qualifiziert sind. Kaliforniens Advanced Clean Fleets-Regel wurde im Januar 2025 zurückgezogen, obwohl die staatliche Flottenbeschaffungspolitik und das Verkaufsmandat für Advanced Clean Trucks öffentliche und vorrangige Flotten weiterhin in Richtung emissionsfreier Käufe lenkenCalifornia Abandons Advanced Clean Fleets Rule, HDT Magazine, truckinginfo.com">[2]. Das kombinierte bundes- und staatsweite Politikpaket verkürzt die Ersatzzyklen und füllt die Auftragsbücher für emissionsfreie Fahrgestelle.
E-Commerce-Boom steigert die Nachfrage nach leichten Nutzfahrzeugen für die letzte Meile
Der Online-Einzelhandel in den Vereinigten Staaten überschritt im Jahr 2025 die Marke von 1 Billion USD und intensivierte die Paketvolumina, die wendige, batterieelektrische Transporter begünstigen. Amazon, FedEx und UPS haben jeweils mehrjährige Elektrifizierungsfahrpläne vorgestellt, Tausende von Transporter-Bestellungen gesichert und ein sekundäres Ökosystem von Ladedepotsintegratoren stimuliert. Same-Day-Delivery-Garantien in dichten Ballungsräumen verstärken den Bedarf an Fahrzeugen, die sich während geplanter Standzeiten schnell aufladen lassen. Da sich die Lieferfenster verkleinern, schätzen Betreiber zunehmend das sofortige Drehmoment und die Einsparungen beim Verschleiß der Rekuperationsbremsen, die elektrischen Antriebssträngen inhärent sind. Die daraus resultierende Nachfrage kaskadiert in die Werkzeugausstattung von Tier-1-Zulieferern für zweckgebaute leichte Nutzfahrzeugplattformen.
7,5 Milliarden USD NEVI-Finanzierung für landesweite Lade- und Kraftstoffkorridore
Das NEVI-Programm leitet Bundesmittel zur Installation von Schnellladestationen alle 80 Kilometer entlang alternativer Kraftstoffkorridore. Bundesstaaten wie Texas und Ohio haben bereits Bauverträge vergeben, und die ersten Standorte wurden 2025 in Betrieb genommen[3]. Öffentliche Infrastruktur, die mittelschwere Nutzfahrzeuge bedienen kann, mindert die Bedenken der Flottenbetreiber hinsichtlich Reichweitenbeschränkungen außerhalb der Küstenzentren und fördert die Elektrifizierung im Regionalverkehr. OEMs sehen dadurch ein klareres Umsatzpotenzial für batterieelektrische Klasse-3-5-Fahrzeuge, was höhere Produktionsvolumina und niedrigere Stückkosten rechtfertigt. Langfristig soll dieses Grundgerüst die Einführung über die frühen Adoptionsstaaten hinaus in den Mittleren Westen und Südosten ausweiten.
Unternehmens-ESG-Ziele treiben die Beschaffung emissionsfreier Flotten voran
Börsennotierte Unternehmen, die an wissenschaftsbasierte Ziele gebunden sind, verankern Klauseln für emissionsfreie Beschaffung in Flottenverträgen, um Scope-1- und Scope-3-Emissionsziele zu erfüllen. Einzelhändler und Lebensmittel- und Getränkekonzerne haben Bestellungen von mehreren Tausend Elektro-Lkw veröffentlicht und damit die Klimaerwartungen der Investoren in reale Lkw-Nachfrage umgewandelt. Der Druck der Aktionäre bewertet das Kohlenstoffrisiko effektiv in Kapitalallokationsentscheidungen ein und drängt selbst kostenbewusste Betreiber zur Elektrifizierung. Der Reputationsvorteil, der mit gebrandeten elektrischen Lieferfahrzeugen verbunden ist, verstärkt diese Dynamik, insbesondere in kundenzugewandten Sektoren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzausbau | -0.7% | Industriekorridore im Mittleren Westen und Südosten, ländliche Verteilzentren | Kurzfristig (≤ 2 Jahre) |
| Inflationsdruck | -0.5% | Landesweit, Auswirkungen auf die Batteriebeschaffung der OEMs | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten EV-Nutzfahrzeugtechnikern | -0.3% | Ländliche und stadtrandnahe Servicenetzwerke in allen Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Niedrige Frachtpreise | -0.2% | Fernverkehrsbetreiber im Mittleren Westen und Südosten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzausbau an Lagerdepots
Versorgungsunternehmen in mehreren Bundesstaaten des Mittleren Westens und Südostens melden Netzanschlusswartezeiten von mehreren Monaten für Hochleistungs-Depotladegeräte. Flotten, die Dutzende von Elektro-Lkw einsetzen wollen, stellen häufig fest, dass nahegelegene Umspannwerke keine ausreichende Kapazität haben, was kostspielige Aufrüstungen erfordert, die Projektzeitpläne nach hinten verschieben. Einige Betreiber verlängern daher Dieselleasingverträge, bis die Stromlieferpläne mit den Flottenersatzzyklen übereinstimmen. Die Verzögerung birgt das Risiko einer ungleichmäßigen geografischen Einführung, wobei Küsten- und wasserkraftbetriebene Regionen schneller zur Elektrifizierung übergehen als Binnenstaaten.
Inflationsdruck auf Lithiumeisenphosphat-Kathodenmineralien
Lithiumcarbonat verzeichnete im Jahr 2025 eine erhebliche Preisvolatilität, was die Batteriepackkosten für OEMs erhöhte, die auf Eisenphosphat-Chemien angewiesen sind. Vertragsneugotierungen und Produktionsumplanungen wurden üblich, da Lieferanten Zellzuteilungen rationierten. Während inländische Bergbauprojekte anlaufen, hält die kurz- bis mittelfristige Angebotsknappheit die Rohstoffkosten hoch. Höhere Packpreise verringern oder beseitigen die Gesamtbetriebskostenvorteile für bestimmte Routen, insbesondere dort, wo Dieselkraftstoff günstig ist. Der Druck ist am stärksten bei Festpreisflottenverträgen, die vor dem Rohstoffanstieg abgeschlossen wurden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Transporter führen die städtische Elektrifizierung an
Leichte Nutzfahrzeuge machten 31,58 % des Umsatzes im Jahr 2025 aus und hatten damit den größten Anteil im Nutzfahrzeugmarkt der Vereinigten Staaten. Ihr kompaktes Design macht sie ideal für die Navigation in städtischen Straßen, während ihre häufigen Stopps die Vorteile der Rekuperationsbremsung maximieren. Dieses Segment soll auch mit dem schnellsten CAGR von 7,61 % wachsen, da Paketzusteller zunehmend auf die Dekarbonisierung ihrer Letztemeilenlieferflotten setzen, um Nachhaltigkeitsziele und regulatorische Anforderungen zu erfüllen. OEMs erweitern aktiv ihr Angebot, indem sie verschiedene Radstand- und Dachhöhenoptionen einführen, um ein breiteres Spektrum an Ladungsanwendungen abzudecken.
Darüber hinaus integrieren auf E-Commerce ausgerichtete Karosserieumbauten jetzt modulare Regalsysteme und fortschrittliche Telematik-Systeme, die zur Optimierung der Routendichte und zur Verbesserung der Betriebseffizienz beitragen. Flottenbetreiber werden besonders von den reduzierten Wartungsausfallzeiten angezogen, die elektrische Antriebsstränge im Vergleich zu herkömmlichen Dieselmotoren bieten, was zu niedrigeren Betriebskosten und einer höheren Fahrzeugverfügbarkeit führt. Gleichzeitig erleichtern öffentliche Anreize für Depotladegeräte die finanzielle Belastung des Übergangs zu Elektroflotten, insbesondere für kleine und mittlere Unternehmen, und machen den Wechsel für ein breiteres Spektrum von Unternehmen zugänglicher und praktischer.



Nach Antriebsart: Elektrofahrzeuge verdrängen die Dominanz des Verbrennungsmotors
Der Verbrennungsmotor hielt im Jahr 2025 einen Umsatzanteil von 62,76 % und war damit der höchste im Antriebsmix. Gleichzeitig sollen Hybrid- und Elektrofahrzeuge mit einem CAGR von 16,24 % das schnellste Wachstum erzielen, angetrieben durch verschärfte Emissionsvorschriften, die die Dieselwartung zunehmend teurer machen. Dieser Wandel verdeutlicht den wachsenden Druck auf traditionelle Antriebssysteme, sich an sich verändernde Umweltstandards anzupassen. Flottenentscheidungen werden zunehmend von vorhersehbaren Einsatzzyklen und schwankenden Stromtarifen abhängig. Für Routen, die städtische und regionale Gebiete unter 250 Meilen umfassen, nähert sich die Gesamtbetriebskostenparität batterieelektrischer Fahrzeuge der von Diesel, insbesondere wenn Anreize berücksichtigt werden.
OEMs bauen die interne Batteriebeschaffung aus, um Rohstoffrisiken zu mindern und Entwicklungszeitpläne zu beschleunigen. Durch die Sicherung ihrer Lieferketten sind OEMs besser positioniert, um die wachsende Nachfrage nach Elektrofahrzeugen zu befriedigen und gleichzeitig wettbewerbsfähige Preise aufrechtzuerhalten. Die Suche nach Infrastrukturinteroperabilität erweist sich jedoch als herausfordernd, da die Branche weiterhin über Steckerstandards, nämlich CCS und NACS, gespalten ist. Dieser Mangel an Standardisierung schafft weiterhin Unsicherheit für Flottenbetreiber und unterstreicht die Notwendigkeit gemeinsamer Anstrengungen zur Rationalisierung von Ladelösungen und zur Steigerung der Einführungsraten.
Nach zulässigem Gesamtgewicht: Klasse 3 gewinnt Elektrifizierungsdynamik
Klasse-3-Fahrzeuge hielten im Jahr 2025 einen Umsatzanteil von 29,86 % und waren damit die höchste unter allen Gewichtsklassen. Dieses Segment soll auch mit dem schnellsten CAGR von 10,35 % wachsen, gestützt durch Fortschritte bei der Batterieenergiedichte, die wettbewerbsfähige Nutzlasten bei gleichzeitiger Einhaltung der Brückenformelgrenzen ermöglichen. Regulierungsbehörden auf Bundes- und Staatsebene priorisieren mittelschwere Kategorien für die frühe Elektrifizierung. Dieser Fokus ergibt sich aus der Konzentration von Emissionen bei städtischen Lieferungen, insbesondere in dicht besiedelten Gebieten.
Um Käuferbedenken hinsichtlich Technologierisiken zu begegnen, wurden Leasingfinanzierungsprodukte mit Restwertgarantien eingeführt, die finanzielle Flexibilität bieten und wahrgenommene Risiken reduzieren. Darüber hinaus ermöglicht die Modularität der Komponenten eine Kostenteilung über benachbarte Klasse-4-Plattformen, was den Übergang zur Klasse-3-Elektrifizierung wirtschaftlich tragfähiger macht. Diese Faktoren positionieren Klasse-3-Fahrzeuge gemeinsam als Eckpfeiler der umfassenderen Elektrifizierungsstrategie.

Nach Endverbrauchsbranche: Logistik treibt die Elektrifizierung voran
Logistik und E-Commerce machten 35,13 % des Umsatzes im Jahr 2025 aus und hatten damit den größten Anteil unter den Endverbrauchsbranchen. Dieses Segment soll mit dem schnellsten Tempo wachsen, mit einem prognostizierten CAGR von 9,27 % bis 2031, angetrieben durch kontinuierliches Paketvolumenwachstum und unternehmerische Verpflichtungen zur Emissionsreduzierung. Drittlogistikunternehmen setzen zunehmend auf Elektrofahrzeuge und nutzen diese als wichtige Differenzierungsmerkmale bei nachhaltigkeitsorientierten Ausschreibungen. Städtische Vorschriften, wie Lärmschutzverordnungen und Niedrigemissionszonen, fördern diesen Wandel zusätzlich und begünstigen geräuschlose Fahrzeuge ohne Abgasemissionen.
Die Integration fortschrittlicher Plattformdaten verändert auch den Betrieb. So fließen beispielsweise Ladezustandsmetriken der Fahrzeuge direkt in Lagerverwaltungssysteme ein, was eine engere Dockplanung ermöglicht und Ausfallzeiten reduziert. Darüber hinaus beginnen Versicherungsunternehmen, die Vorteile von Elektroflotten anzuerkennen und bieten reduzierte Prämien für Fahrzeuge an, die mit fortschrittlichen Fahrerassistenzsystemen ausgestattet sind. Diese Entwicklungen verdeutlichen, wie die Elektrifizierung die Logistiklandschaft neu gestaltet – nicht nur als Compliance-Maßnahme, sondern als strategischer Vorteil für Unternehmen.
Geografische Analyse
Segment der Verbrennungsmotoren im US-Markt für Nutzfahrzeuge
Kalifornien, Texas, New York, Florida und Illinois machten gemeinsam einen Großteil der Verkäufe im Jahr 2025 aus, gestützt durch dichte Frachtkorridore und unterstützende staatliche Politiken. Kaliforniens Mandat für emissionsfreie Beschaffung beschleunigt den Fahrzeugersatz, während Texas reichlich vorhandenen, kostengünstigen Strom nutzt, der die Betriebskosten von Diesel unterbietet. New Yorks Anreizprogramme für Depotladegeräte senken die Kapitalhürden für kleine Flottenbetreiber und fördern die Einführung über große Unternehmenskäufer hinaus.
Florida profitiert von gut frequentierten Ostküsten-Logistikrouten, die mittelgroße Elektrotransporter begünstigen, und Illinois liegt an einem Kreuzungspunkt des Mittleren Westens, der von NEVI-finanzierten Ladekorridoren profitiert. Der pazifische Nordwesten profitiert von vorteilhaften wasserkraftbasierten Stromtarifen, die dazu beitragen, die Gesamtbetriebskostenparität früher zu erreichen als in kohleintensiven Netzen. Arizona und Nevada haben wichtige Bundesautobahnen als Testgelände für autonomiebereite elektrifizierte Lkw positioniert, indem sie regulatorische Sandkästen anbieten. Teile des Mountain West bleiben derweil diesellastig aufgrund spärlicher Ladeinfrastruktur und langer Autobahnabschnitte.
Die Übergangsgeschwindigkeit korreliert daher sowohl mit dem politischen Ehrgeiz als auch mit der Reife der regionalen Stromnetze. Im Mittleren Westen und Südosten verlangsamen Netzkapazitätsengpässe die Flottenumstellung. Versorgungsunternehmen nennen häufig mehrjährige Aufrüstungsvorlaufzeiten für große Depots, was Betreiber dazu zwingt, die elektrische Beschaffung zu verzögern. Frühe NEVI-Stationsfertigstellungen entlang der I-10, I-35 und I-75 beginnen jedoch, Reichweitenlücken zu schließen, was auf eine schrittweise Annäherung an die Einführungsraten der Küstenregionen im Prognosezeitraum hindeutet.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im US-Markt für Nutzfahrzeuge
Ford, General Motors, Daimler Truck, PACCAR und Volvo Group dominieren gemeinsam den Nutzfahrzeugmarkt der Vereinigten Staaten und behaupten ihren Vorsprung durch landesweite Händlernetzwerke und etablierte Leasingsparten. Jedes Unternehmen hat batterieelektrische Derivate von Legacy-Namensgebern eingeführt, um Marktanteile zu halten, während die Elektrifizierung zunimmt. Das Aufkommen EV-nativer Neueinsteiger wie Rivian und BYD bringt frische Plattformarchitekturen mit sich, die für modulare Batterien und Over-the-Air-Software-Support optimiert sind, und veranlasst die etablierten Hersteller, ihre digitalen Fahrpläne zu beschleunigen.
Technologiestrategien divergieren nun stark. Vertikal integrierte Akteure, die proprietäre Batteriepacks bauen, sichern sich eine engere Kostenkontrolle und Versorgungssicherheit. Andere verlassen sich auf langfristige Zellverträge, was sie Rohstoffschwankungen und Lieferrisiken aussetzt. Auch die Wahl des Steckerstandards spaltet das Feld, wobei einige OEMs zum Tesla-ursprünglichen NACS-Stecker wechseln, während andere bei CCS bleiben. Flotten, die gemischte Marken betreiben, müssen daher die Interoperabilität gegen den Zeitpunkt des Ersatzzyklus abwägen.
Autonomiebereite Fahrgestelle entwickeln sich zur nächsten Wettbewerbsgrenze. Drive-by-Wire-Lenkung, Domänencontroller-Elektronik und 4D-Radarsensorsysteme werden in den Modelljahren 2026 ausgeliefert und legen den Grundstein für zukünftige Level-4-Upgrades, vorbehaltlich der regulatorischen Freigabe. Logistikbetreiber sehen diesen Weg als Absicherung gegen Fahrermangel und als Hebel zur Steigerung der Anlagenauslastung. Für OEMs sichert frühe Hardware-Bereitschaft Optionalität und positioniert sie, um zukünftige Software-als-Dienstleistung-Schichten zu monetarisieren.
Branchenführer im Bereich Nutzfahrzeuge in den Vereinigten Staaten
-
Ford Motor Company
-
General Motors Company
-
PACCAR
-
Volvo Group
-
Daimler Trucks
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Daimler Truck North America plant den Bau eines zusätzlichen Lkw-Fertigungswerks in den Vereinigten Staaten, das voraussichtlich 2029 den Betrieb aufnehmen wird.
- Juli 2025: Aurora Innovation hat seine Lkw der zweiten Generation ohne Fahrer eingeführt und plant, diese auf 10 kommerziellen Routen im gesamten Sun Belt der Vereinigten Staaten auszuweiten.
- Juni 2025: Stellantis hat Stellantis Pro One in Nordamerika eingeführt, ehemals Stellantis Fleet and Business Solutions, beim Fleet Preview-Event in Pontiac, Michigan.
Berichtsumfang für den US-Markt für Nutzfahrzeuge
Der Nutzfahrzeugmarkt der Vereinigten Staaten ist segmentiert nach Fahrzeugtyp, Antriebsart, zulässigem Gesamtgewicht (Tonnageklasse) und Endverbrauchsbranche. Nach Fahrzeugtyp ist der Markt segmentiert in Busse, schwere Nutzfahrzeuge, mittelschwere Nutzfahrzeuge, leichte Nutzfahrzeuge (Pick-up-Trucks) und leichte Nutzfahrzeuge (Transporter). Nach Antriebsart ist der Markt segmentiert in Hybrid- und Elektrofahrzeuge (BEV, FCEV, HEV und PHEV) und Verbrennungsmotor (ICE) (Diesel, CNG/LPG und Benzin). Nach zulässigem Gesamtgewicht (Tonnageklasse) ist der Markt segmentiert in Klasse 1 (unter 1,8 t), Klasse 2 (1,8–3,5 t), Klasse 3 (3,5–7,5 t), Klasse 4 (7,5–16 t) und Klasse 5 (über 16 t). Nach Endverbrauchsbranche ist der Markt segmentiert in Logistik und E-Commerce, Bau und Bergbau, öffentlicher Nahverkehr, Versorgungsunternehmen und kommunale Dienste sowie Sonstige (Landwirtschaft, Einzelhandel).
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Fahrzeugtyp
| Nutzfahrzeuge | Busse |
| Schwere Nutzfahrzeuge | |
| Leichte gewerbliche Pickup-Trucks | |
| Leichte gewerbliche Transporter | |
| Mittelschwere Nutzfahrzeuge |
Antriebsart
| Hybrid- und Elektrofahrzeuge | Nach Kraftstoffkategorie | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| Verbrennungsmotor | Nach Kraftstoffkategorie | CNG |
| Diesel | ||
| Benzin | ||
| LPG |
| Fahrzeugtyp | Nutzfahrzeuge | Busse | |
| Schwere Nutzfahrzeuge | |||
| Leichte gewerbliche Pickup-Trucks | |||
| Leichte gewerbliche Transporter | |||
| Mittelschwere Nutzfahrzeuge | |||
| Antriebsart | Hybrid- und Elektrofahrzeuge | Nach Kraftstoffkategorie | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| Verbrennungsmotor | Nach Kraftstoffkategorie | CNG | |
| Diesel | |||
| Benzin | |||
| LPG | |||
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst leichte, mittelschwere und schwere Nutzfahrzeuge.
- Fahrzeugkarosserietyp - Dazu gehören leichte gewerbliche Pickup-Trucks, leichte gewerbliche Transporter, mittelschwere Nutzfahrzeuge, schwere Nutzfahrzeuge sowie mittelgroße und schwere Busse.
- Kraftstoffkategorie - Die Kategorie umfasst verschiedene Kraftstofftypen wie Benzin, Diesel, LPG (Flüssiggas), CNG (Erdgas), HEV (Hybridfahrzeuge), PHEV (Plug-in-Hybridfahrzeuge), BEV (batterieelektrische Fahrzeuge) und FCEV (Brennstoffzellenfahrzeuge)
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lastkraftwagen. Dieser Begriff schließt rein elektrische Fahrzeuge oder batterieelektrische Fahrzeuge sowie Plug-in-Hybridfahrzeuge ein. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschließen an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu herkömmlichen Kraftstoffmotoren niedrigere Betriebskosten und weniger Motorgeräusche. Allerdings haben sie eine kürzere Reichweite und höhere Preise als ihre entsprechenden Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen sowohl rein elektrische Fahrzeuge als auch Plug-in-Hybride umfasst. |
| Plug-in-Hybridfahrzeug | Ein Fahrzeug, das entweder durch einen Verbrennungsmotor oder einen Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybridfahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der als Brennkammer bezeichnet wird, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybridfahrzeug | Ein Fahrzeug, das durch einen Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich mit Strom vom Verbrennungsmotor und durch Rekuperationsbremsung aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern konzipiert sind. Die Kategorie umfasst leichte Nutzfahrzeuge (LNF) und mittelgroße und schwere Fahrzeuge (M&HCV). |
| Personenkraftfahrzeuge | Personenkraftwagen sind elektro- oder motorgetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport verwendet und umfassen nicht mehr als acht Sitze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 6.000 lb (Klasse 1) und im Bereich von 6.001–10.000 lb (Klasse 2) fallen unter diese Kategorie. |
| M&HDT | Nutzfahrzeuge mit einem Gewicht im Bereich von 10.001–14.000 lb (Klasse 3), 14.001–16.000 lb (Klasse 4), 16.001–19.500 lb (Klasse 5), 19.501–26.000 lb (Klasse 6), 26.001–33.000 lb (Klasse 7) und über 33.001 lb (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich in der Regel auf ein großes Fahrzeug bezieht, das für den Transport von Fahrgästen über lange Strecken ausgelegt ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die beim starken Komprimieren des Gases erreicht wird. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet in der Regel einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Ansaugrohr oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch Zweikraftstoff-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren betrieben werden. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, fallen unter diese Kategorie. Hybridfahrzeuge verwenden im Allgemeinen einen diesel-elektrischen Antriebsstrang und sind auch als Hybrid-Diesel-Elektrofahrzeuge bekannt. Ein Hybridfahrzeug wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie eines Hybridfahrzeugs kann nicht über Plug-in-Geräte aufgeladen werden. |
| PHEV | PHEVs werden sowohl durch eine Batterie als auch durch einen Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschließen an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schrägheck | Dies sind kompakte Fahrzeuge mit einer Heckklappe am hinteren Ende. |
| Stufenheck | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, verfügen diese Fahrzeuge über Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Fahrgästen ausgelegt sind. Sie transportieren zwischen fünf und sieben Personen und haben auch Platz für Gepäck. Sie sind in der Regel höher als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten bereitgestellt. Der Marktumsatz wird durch Multiplikation des Absatzvolumens mit dem jeweiligen durchschnittlichen Verkaufspreis (ASP) berechnet. Bei der Schätzung des ASP wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologische Fortschritte und veränderte Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




