
Taille et part du marché des fonds spéculatifs du Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 531.22 Milliards de dollars |
| Taille du Marché (2026) | 552.37 Milliards de dollars |
| Taille du Marché (2031) | 671.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.98 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fonds spéculatifs du Royaume-Uni par Mordor Intelligence
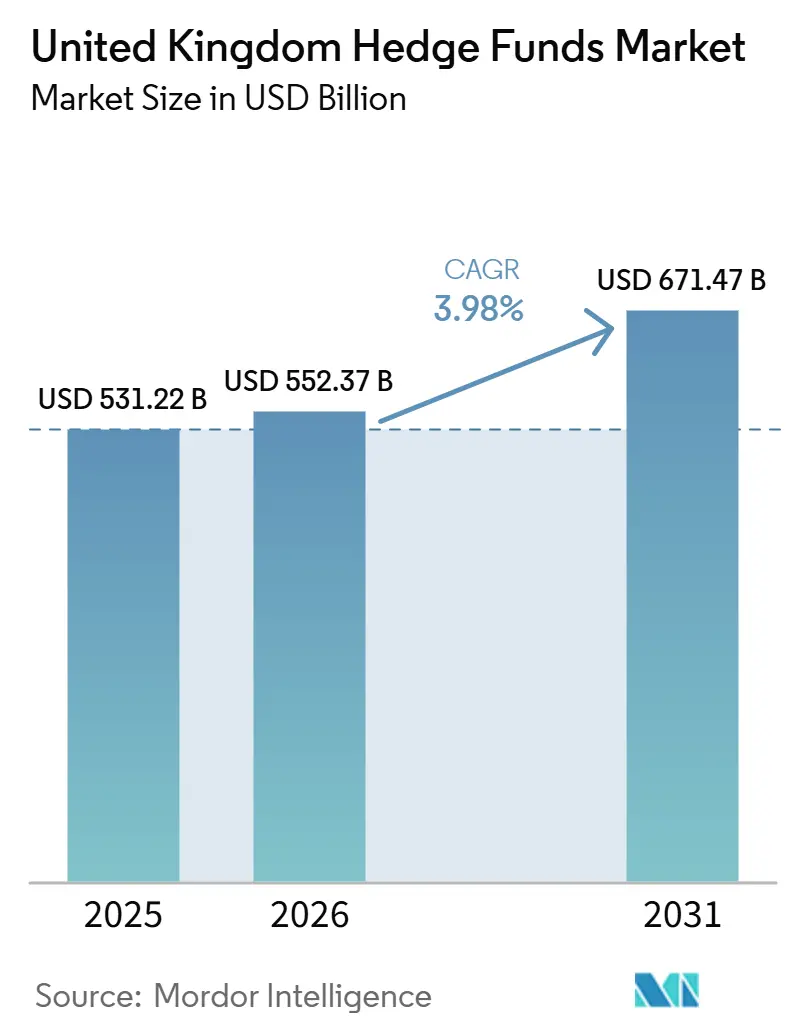
La taille du marché des fonds spéculatifs au Royaume-Uni était évaluée à 531,22 milliards USD en 2025 et devrait croître de 552,37 milliards USD en 2026 pour atteindre 671,47 milliards USD d'ici 2031, à un CAGR de 3,98 % durant la période de prévision (2026-2031).
La résilience de Londres après le Brexit, une impulsion réglementaire décisive en faveur de l'harmonisation transfrontalière, et la réallocation continue des actifs de retraite en dehors des mandats LDI à effet de levier constituent les principaux moteurs de cette expansion. Les institutions orientent de nouveaux capitaux vers des stratégies systématiques et labellisées ESG, tandis que les véhicules OPCVM à liquidité quotidienne élargissent la base d'investisseurs régionaux et réduisent le risque de liquidité perçu. Les dépenses technologiques consacrées aux données alternatives, à l'exécution native dans le cloud et à la connectivité à faible latence redéfinissent l'avantage concurrentiel, permettant aux gérants de capter de l'alpha dans des conditions macroéconomiques volatiles. Cependant, la hausse des coûts de conformité, la fuite des talents vers les fonds américains et l'incertitude persistante concernant le passeport européen restent des vents contraires ; une orientation favorable à la croissance de la part du HM Treasury et de la FCA maintient le marché des fonds spéculatifs du Royaume-Uni sur une trajectoire ascendante solide.
Principaux enseignements du rapport
- Par stratégie d'investissement, les positions longues/courtes sur actions ont dominé avec 34,12 % de la part du marché des fonds spéculatifs du Royaume-Uni en 2025, tandis que la macro mondiale devrait afficher le CAGR le plus rapide de 6,22 % jusqu'en 2031.
- Par type d'investisseur, les fonds de pension détenaient 56,25 % de la part du marché des fonds spéculatifs du Royaume-Uni en 2025 ; les family offices devraient progresser à un CAGR de 6,78 % jusqu'en 2031.
- Par canal de distribution, les ventes directes représentaient 69,55 % de la taille du marché des fonds spéculatifs du Royaume-Uni en 2025, tandis que les plateformes numériques/en ligne devraient croître à un CAGR de 5,15 %.
- Par domicile et structure du fonds, les fonds domiciliés au Royaume-Uni représentaient une part de 45,32 % de la taille du marché des fonds spéculatifs du Royaume-Uni en 2025, et les fonds spéculatifs conformes aux OPCVM devraient se développer à un CAGR de 4,55 %.
- Par localisation des investissements, Londres a capté une part de 83,21 % du marché des fonds spéculatifs du Royaume-Uni en 2025 et constitue également le centre à la croissance la plus rapide avec un CAGR de 5,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des fonds spéculatifs du Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réorientation post-LDI des régimes de retraite britanniques vers les actifs alternatifs | +1.2% | Royaume-Uni, îles Anglo-Normandes | Moyen terme (2-4 ans) |
| Essor des structures de fonds spéculatifs conformes aux UCITS/AIFMD | +0.8% | Royaume-Uni et UE | Long terme (≥ 4 ans) |
| Afflux de capitaux ESG dans les stratégies durables | +0.6% | Mondial, centré sur Londres | Moyen terme (2-4 ans) |
| Environnement macroéconomique riche en volatilité déverrouillant l'alpha | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Attractivité de Londres pour les talents quantitatifs | +0.4% | Londres | Long terme (≥ 4 ans) |
| Adoption de technologies de données alternatives et d'exécution native dans le cloud | +0.5% | À l'échelle du Royaume-Uni, centré sur Londres | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réorientation post-LDI des régimes de retraite britanniques vers les actifs alternatifs
Le choc sur le marché des gilts en 2022 a mis en évidence les vulnérabilités liées à l'effet de levier dans les portefeuilles LDI, déclenchant une remise en question structurelle parmi les administrateurs de fonds. Les régimes à prestations définies ont relevé leurs allocations alternatives de 14 % à 39 % des actifs risqués, et l'exposition aux fonds spéculatifs avoisine désormais 6 % du total des actifs des régimes, contre zéro au début du millénaire[1]William Schomberg, « Les régimes de retraite britanniques renforcent leur exposition aux fonds spéculatifs après la crise LDI », Reuters, reuters.com. Un montant estimé à 254 milliards USD d'actifs redéployés devrait être orienté vers les fonds spéculatifs avant 2030. La surveillance accrue du régulateur des retraites et des plafonds d'effet de levier plus stricts sur les mandats LDI créent des vents porteurs durables pour les stratégies décorrélées. Les gérants capables de proposer une atténuation du risque baissier et une gestion de la liquidité sont les mieux placés pour remporter ces mandats.
Essor des structures de fonds spéculatifs conformes aux UCITS/AIFMD
Depuis le lancement du Régime des Fonds Étrangers en septembre 2024, 47 nouveaux fonds spéculatifs UCITS ont fait leur entrée sur le marché, marquant une hausse de 34 % par rapport à 2023, et ont attiré 19,05 milliards USD d'investisseurs européens[2]KPMG, « Le Régime des Fonds Étrangers ouvre la porte aux UCITS de l'EEE au Royaume-Uni », kpmg.com. Cette croissance met en évidence l'attrait croissant des enveloppes UCITS en tant que principal passeport pour la distribution européenne. Les assureurs et les gestionnaires de patrimoine désireux d'obtenir des rendements de type fonds spéculatif dans un cadre de distribution grand public sont attirés par les enveloppes UCITS. Ces enveloppes offrent une liquidité et un reporting quotidien de la VNI et imposent des règles strictes de diversification des risques, ce qui en fait un choix privilégié pour les investisseurs institutionnels et particuliers. Bien que les règles de délégation de l'AIFMD posent des défis, les véhicules UCITS représentent une solution évolutive, permettant à la gestion de portefeuille basée à Londres de s'aligner sur les réglementations de commercialisation de l'UE. Cette adaptabilité garantit que les fonds UCITS restent une option compétitive et conforme pour la distribution transfrontalière en Europe.
Afflux de capitaux ESG dans les stratégies durables
À partir de juillet 2024, les Exigences de Divulgation en matière de Durabilité de la FCA ont déployé quatre labels distincts accompagnés d'une clause stricte anti-écoblanchiment. Ces mesures visent à renforcer la transparence et la responsabilité dans les investissements durables. Grâce à des lignes directrices de conformité plus claires, les actifs des fonds spéculatifs durables ont bondi de 23 % d'une année sur l'autre, atteignant 113,03 milliards USD[3]ICAEW, « Exigences de Divulgation en matière de Durabilité de la FCA : ce que les gestionnaires d'actifs doivent savoir », icaew.com. Cette croissance reflète la confiance accrue des investisseurs et la réticence réduite à adopter des stratégies durables. Les family offices ont montré la voie, 43 % d'entre eux ayant augmenté leurs allocations en 2024, témoignant de leur approche proactive en matière de durabilité. Les gérants ont canalisé 2,92 milliards USD vers des flux de données climatiques, des modèles de risque de transition et des ressources d'intendance, élevant considérablement les enjeux pour les nouveaux entrants en créant des barrières à l'entrée plus élevées. Les plateformes systématiques capables d'exploiter habilement des ensembles de données ESG détaillées récoltent les fruits de leur statut de précurseur, se positionnant comme des leaders dans le paysage évolutif de l'investissement durable.
Environnement macroéconomique riche en volatilité déverrouillant l'alpha
La volatilité multi-actifs a atteint des sommets post-2008 en 2024, alimentée par la bifurcation des trajectoires de taux, les chocs d'approvisionnement en matières premières et les courants croisés géopolitiques. Les fonds macro basés au Royaume-Uni ont enregistré un rendement moyen de 18,7 %, surpassant le composite global des fonds spéculatifs d'environ 1 000 points de base. Les spécialistes discrétionnaires ont exploité la convexité des taux d'intérêt sur les gilts et les obligations souveraines de l'UE à courte duration, tandis que les suiveurs de tendance systématiques ont capturé des mouvements prolongés sur les devises et les matières premières. Le fuseau horaire de Londres, à cheval entre les sessions américaines et asiatiques, combiné à une liquidité dense et une connectivité multi-courtier, permet un déploiement rapide du risque.
Analyse de l'impact des contraintes*
| Contrainte | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incertitude réglementaire sur le passeport européen post-Brexit | −0.9% | Royaume-Uni – UE | Long terme (≥ 4 ans) |
| Durcissement du HMRC sur la taxe sur les commissions de performance et les intérêts portés | −0.6% | Royaume-Uni | Moyen terme (2-4 ans) |
| Migration des talents vers des fonds américains en raison de la rémunération | −0.4% | Centré sur Londres | Court terme (≤ 2 ans) |
| Hausse des coûts de conformité en matière de diligence opérationnelle et de cybersécurité | −0.3% | À l'échelle du Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incertitude réglementaire sur le passeport européen post-Brexit
En raison de l'absence d'équivalence globale, la base d'investisseurs de l'UE s'est contractée d'environ 35 %. Cela a contraint les gérants à naviguer dans les dépôts de placement privé dans les 27 États membres, augmentant considérablement la complexité des processus de conformité. Des clauses de reporting et de délégation plus strictes en vertu de l'AIFMD II, dont l'entrée en vigueur est prévue en avril 2024, ont entraîné une flambée des frais juridiques et des coûts opérationnels, augmentant jusqu'à 60 %. Ces changements ont exercé une pression supplémentaire sur les entreprises de taille intermédiaire, dont beaucoup n'ont pas la taille suffisante pour absorber de tels coûts. En conséquence, plusieurs entreprises ont transféré leurs fonctions de négociation et de conformité à Dublin ou à Luxembourg, sapant l'avantage traditionnel de clustering de Londres et réduisant son rôle de hub central. De plus, tant que la clarté sur ces réglementations reste insaisissable, l'incitation pour les nouveaux lancements de fonds à s'établir au sein du bloc de l'UE continue de croître, poussée par la nécessité de garantir un accès plus fluide au marché des investisseurs européens.
Durcissement du HMRC sur la taxe sur les commissions de performance et les intérêts portés
En 2024, près de 10 000 particuliers fortunés ont quitté le Royaume-Uni, poussés par des enquêtes rétroactives sur des systèmes de rémunération déguisée et les indications du Parti travailliste concernant le durcissement des exemptions non-dom. Ces mesures ont créé une incertitude significative pour les personnes aisées et les professionnels du secteur financier. Le HMRC a émis des redressements fiscaux rétroactifs à plus de 200 professionnels des fonds spéculatifs, épuisant les capitaux en commandite par des remboursements importants et des pénalités. De plus, les propositions de traiter les intérêts portés comme un revenu ordinaire pourraient porter le taux d'imposition effectif à 45 %, incitant certains gestionnaires de portefeuille à envisager des options de relocalisation en Suisse et à Singapour, qui offrent des régimes fiscaux plus favorables. La hausse des coûts des services de conseil, notamment en matière de conformité et de planification fiscale, fait peser une charge disproportionnée sur les gérants émergents. Cette pression financière accélère la consolidation dans le secteur, les petits acteurs ayant du mal à rivaliser avec les grandes firmes plus établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par stratégie d'investissement : Les approches systématiques stimulent la génération d'alpha
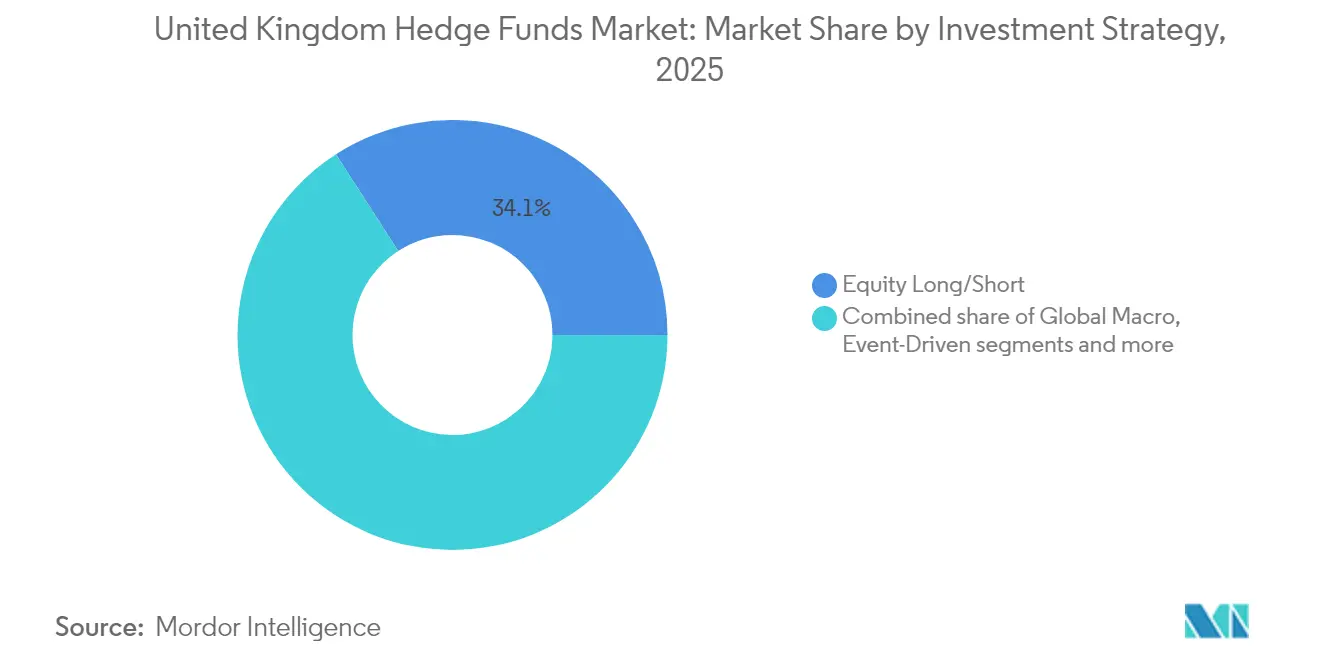
Les stratégies actions long/short ont capté 34,12 % du marché des fonds spéculatifs du Royaume-Uni en 2025, portées par des outils améliorés de décomposition des facteurs et des tableaux de bord de risque en temps réel qui affinent les limites d'exposition brute et nette. Les gérants exploitent la dispersion des titres individuels, qui s'est élargie à mesure que les flux de détail et les rotations thématiques ont accentué la volatilité idiosyncratique. La stratégie macro globale, bien que plus modeste aujourd'hui, devrait se développer à un TCAC de 6,22 %, soutenue par la divergence des banques centrales qui crée des opportunités persistantes sur les devises et les taux. Les livres événementiels ont rebondi parallèlement à une reprise de 38 % des annonces de fusions-acquisitions cotées au Royaume-Uni, tandis que les desks de valeur relative profitent de l'élargissement des distorsions sur les courbes de crédit à mesure que le resserrement quantitatif draine les bilans des primaires dealers.
Les géants multi-stratégies tels que Citadel et Millennium allouent dynamiquement des capitaux supplémentaires à travers ces poches, en utilisant des moteurs de budgétisation du risque qui optimisent la contribution marginale au ratio de Sharpe. La taille du marché des fonds spéculatifs du Royaume-Uni liée aux signaux quantitatifs continue d'augmenter, les fonds systématiques représentant 60 % des lancements récents, intégrant des ensembles de données alternatives sur les chaînes d'approvisionnement, l'imagerie satellitaire et le trafic web des consommateurs. Les gérants ont dépensé 1,50 milliard USD en 2024 pour la curation de données, l'ingénierie des caractéristiques et les clusters GPU. Le vivier profond de docteurs à Londres alimente l'adoption de l'apprentissage automatique, et la plateforme Condor reconstruite par Man Group illustre la direction prise avec l'ingestion de données en temps réel et une gouvernance renforcée des modèles.


Par type d'investisseur : Les family offices accélèrent les allocations alternatives
Les fonds de pension contrôlaient 56,25 % du marché des fonds spéculatifs du Royaume-Uni en 2025, les objectifs de ratio de financement plus stricts ayant contraint les administrateurs à diversifier au-delà des compositions traditionnelles 60/40. La réorientation vers des stratégies éloignées des structures LDI à effet de levier à la suite des turbulences sur le marché des gilts ancre des capitaux stables à long terme pour les gérants de fonds spéculatifs. Les family offices, bien que plus modestes en termes absolus, progressent à un TCAC de 6,78 %, le transfert de patrimoine multigénérationnel s'alignant sur des relations directes et des mandats sur mesure. Les assureurs restent des allocataires réguliers, ciblant des stratégies efficientes en capital compatibles avec la directive Solvabilité II.
Les fonds souverains ont ouvert des bureaux à Londres pour sécuriser les flux de transactions et les droits de co-investissement, renforçant le prestige du marché des fonds spéculatifs du Royaume-Uni. Les portails d'intégration numérique réduisent les frictions opérationnelles, permettant aux institutions plus petites et aux organisations caritatives d'investir avec des minimums plus faibles. Les fonds de fonds font face à une compression des frais, les allocataires optant pour une exposition directe et le co-investissement, les forçant à se recentrer vers des services de diligence opérationnelle. L'appétit des family offices pour des produits systématiques alignés sur les critères ESG stimule les opportunités de seeding pour les gérants de niche, favorisant un pipeline entrepreneurial dynamique.
Par canal de distribution : La transformation numérique redéfinit l'accès
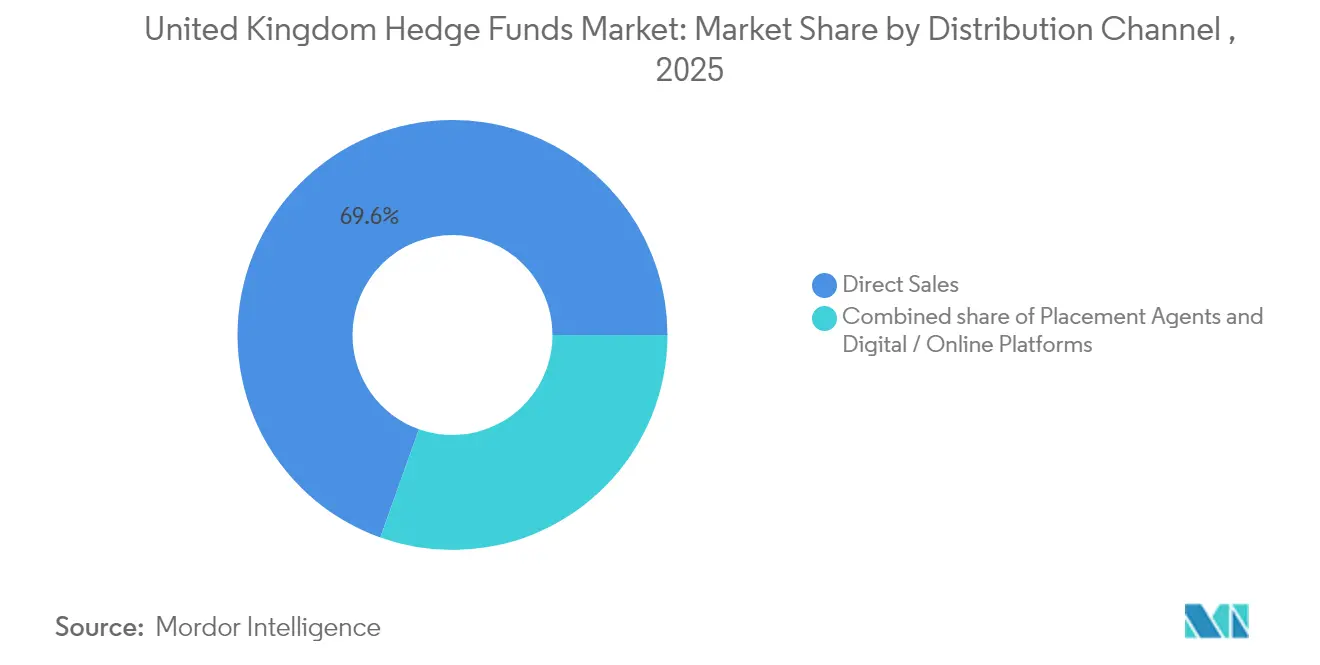
En 2025, les ventes directes ont représenté une part dominante de 69,55 % du marché des fonds spéculatifs du Royaume-Uni, soulignant les liens profondément ancrés dans la collecte de capitaux institutionnels. Les Directeurs des Investissements (CIO) et les administrateurs continuent d'accorder de la valeur aux réunions en personne et aux reportings sur mesure lors de l'attribution de mandats de plusieurs millions de livres sterling. Ces interactions en face à face et ces solutions personnalisées restent essentielles pour instaurer la confiance et garantir l'alignement avec les objectifs institutionnels. Cependant, les plateformes numériques sont en essor, affichant un TCAC de 5,15 % grâce à des modules KYC rationalisés qui ont réduit les durées d'intégration de plusieurs semaines à quelques jours seulement. Ce changement reflète la demande croissante d'efficacité et d'intégration technologique dans le processus de collecte de capitaux.
Les agents de placement évoluent, en se concentrant sur la vérification ESG, la diligence en matière de cybersécurité et la navigation dans les nuances réglementaires pour la commercialisation transfrontalière. Ces agents sont de plus en plus perçus comme des intermédiaires essentiels, aidant les fonds à satisfaire aux exigences de conformité strictes tout en répondant aux préoccupations des investisseurs en matière de durabilité et de sécurité. S'appuyant sur l'IA, les moteurs de correspondance analysent les expositions aux facteurs de style et les profils de volatilité, veillant à ce que les préférences des investisseurs s'alignent parfaitement avec les offres des fonds, améliorant ainsi la visibilité pour les gérants de plus petite taille. Cette approche fondée sur la technologie améliore la découverte des fonds et équilibre les chances pour les gérants émergents cherchant à attirer des capitaux institutionnels. Le passage à la diligence opérationnelle virtuelle, une tendance solidifiée par la pandémie, a réduit les barrières géographiques. Cette normalisation des processus virtuels a permis aux allocataires d'évaluer les fonds plus efficacement, quelle que soit leur localisation. En conséquence, le marché des fonds spéculatifs du Royaume-Uni bénéficie d'une base d'allocataires plus large, tout en maîtrisant les frais de déplacement et en favorisant un paysage d'investissement plus inclusif.
Par domicile et structure du fonds : L'arbitrage réglementaire favorise l'optimisation
En 2025, les fonds onshore au Royaume-Uni ont sécurisé une part de marché de 45,32 %, les administrateurs de fonds de pension nationaux ayant favorisé la surveillance familière et les parts en livres sterling. Cette préférence découle de la stabilité perçue et de la familiarité réglementaire offerte par les fonds onshore, qui correspondent aux besoins opérationnels et de conformité des administrateurs de fonds de pension. La FCA, avec ses ajustements AIFMD sur mesure, a allégé le reporting de l'Annexe IV et introduit des niveaux de supervision fondés sur le risque. Ces mesures visent à réduire les charges de coûts, rendant les options onshore plus attrayantes par rapport à leurs homologues offshore. Les véhicules offshore, tels que ceux des îles Anglo-Normandes et des îles Caïmans, continuent de servir les investisseurs finaux en quête de neutralité fiscale. Cependant, ces véhicules sont confrontés à des défis liés à l'augmentation des charges opérationnelles entraînées par des mandats de transparence accrus, ajoutant de la complexité à leur gestion.
Depuis le Brexit, des actifs totalisant 56,54 milliards USD ont été transférés vers l'Irlande et le Luxembourg, garantissant une flexibilité continue en matière de commercialisation dans l'UE. Les fonds conformes aux UCITS, progressant à un TCAC soutenu de 4,55 %, offrent une liquidité quotidienne dans un cadre de diversification des risques, en faisant un favori pour les plateformes de gestion de patrimoine. En 2024, les Fonds d'Actifs à Long Terme (LTAF) ont été introduits, conçus pour des stratégies illiquides telles que le crédit privé, captant de nouveaux flux des pensions à cotisations définies. Cette diversité structurelle permet au marché des fonds spéculatifs du Royaume-Uni de naviguer dans des horizons de liquidité variés et des paysages réglementaires divers, tout en maintenant la gestion de portefeuille à Londres.
Analyse géographique
Londres demeure le noyau incontesté du marché des fonds spéculatifs du Royaume-Uni, avec une part de 83,21 % en 2025 et un CAGR projeté de 5,12 %. L'abolition des plafonds de bonus en 2024, conjuguée à une hausse des investissements directs étrangers, a consolidé son avantage sur New York et Hong Kong en matière de liquidité multi-actifs et de capital humain. Les grandes banques ont relevé les grilles de rémunération des analystes quantitatifs et des traders d'exécution, renforçant l'attractivité de la ville pour les talents. L'exécution native dans le cloud, les centres de données colocalisés et les liaisons fibre à faible latence vers les marchés américains et européens maintiennent la compétitivité des coûts de trading. L'adoption précoce par la FCA des règles de divulgation en matière de durabilité différencie davantage Londres auprès des allocataires engagés dans l'ESG.
Le Sud-Est de l'Angleterre fonctionne comme une extension stratégique, absorbant les fonctions sensibles aux coûts tout en maintenant la proximité avec les contreparties. Le corridor de Reading à Brighton accueille des opérations de cybersécurité, des centres d'administration de fonds et des centres d'archivage de données. L'amélioration de la connectivité ferroviaire et fibre permet aux gérants de portefeuille d'assurer une surveillance des risques en temps réel depuis des bureaux satellites sans compromettre la qualité d'exécution. Les écosystèmes de parcs d'affaires de la région attirent également les start-ups déployant des outils d'analyse pilotés par l'IA et de sourcing de liquidité pour le marché des fonds spéculatifs du Royaume-Uni au sens large.
L'Écosse et le Nord-Ouest de l'Angleterre apportent des spécialisations de niche qui diversifient l'empreinte géographique. Le bac à sable fintech d'Édimbourg accélère les pilotes de technologie réglementaire, tandis que les partenariats universitaires de Glasgow alimentent les équipes de trading systématique en diplômés en science des données. Manchester se concentre sur la réconciliation des transactions et l'analyse de conformité, tirant parti de coûts d'exploitation plus faibles et d'un solide vivier de talents en STIM. Bien que la prise de décision en matière d'investissement soit concentrée à Londres, les pôles régionaux atténuent la concentration du risque opérationnel et cultivent l'expertise locale, renforçant la résilience du secteur des fonds spéculatifs du Royaume-Uni.
Paysage réglementaire
Le marché des hedge funds au Royaume-Uni fonctionne dans un cadre établi par la Financial Conduct Authority (FCA), qui évolue vers une supervision proportionnée et une déclaration simplifiée pour les gestionnaires d'actifs, tout en restant aligné sur les attentes internationales en matière de gouvernance, de gestion des risques et de protection des investisseurs. En juillet 2024, la FCA a déployé les labels Sustainability Disclosure Requirements (SDR) ainsi qu'une règle anti-écoblanchiment, plaçant l'étiquetage des produits, les informations à divulguer et la gouvernance des données ESG au centre de la conception et de la distribution des produits de hedge funds.
Une remise à plat réglementaire est en cours pour les gestionnaires alternatifs. Le 14 juillet 2026, HM Treasury et la FCA ont lancé des consultations visant à refondre le régime AIFM britannique (y compris la FCA CP26/28) et ont publié un projet de législation destiné à remplacer l'approche transposée dérivée de l'UE par une structure à trois niveaux fondée sur la VNI (Grand au-dessus de 5 milliards GBP, Moyen entre 750 millions GBP et 5 milliards GBP, Petit en dessous de 750 millions GBP). Parallèlement, la FCA a lancé le cadre Fund Reporting for Asset Management Entities (FRAME) (CP26/26) afin de normaliser et de simplifier la déclaration des fonds, les consultations se clôturant le 14 octobre 2026 et la mise en œuvre étant prévue pour 2028. Ensemble, ces mesures façonnent déjà les budgets de conformité, les choix de structuration des fonds et la manière dont les sociétés comparent les modèles opérationnels britanniques à ceux basés dans l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des hedge funds au Royaume-Uni commence par la formation de capital auprès d'allocataires nationaux et internationaux, menés par les fonds de pension, les assureurs, les family offices et les canaux de clientèle fortunée, puis se dirige vers des gestionnaires basés à Londres et dans d'autres pôles britanniques. Les structures de fonds couvrent les AIF britanniques onshore et les véhicules offshore utilisés pour la neutralité fiscale, ainsi que les enveloppes UCITS pour une distribution plus large. Les réformes de la FCA et de HM Treasury poussent de plus en plus la gouvernance et la surveillance vers une proportionnalité selon la taille et le profil de risque.
L'exécution et les opérations reposent sur des prime brokers et des lieux de négociation, soutenus par une couche de services spécialisés comprenant des administrateurs de fonds, des dépositaires/gardiens, des auditeurs, des conseils juridiques et des prestataires en conformité et cybersécurité. La technologie et les données sont devenues des intrants essentiels, allant de l'approvisionnement en données alternatives et de l'infrastructure cloud à la gouvernance des modèles et à la connectivité à faible latence pour les stratégies systématiques. Des organismes sectoriels comme AIMA jouent également un rôle actif de plaidoyer et de coordination avec les régulateurs, influençant la manière dont les cadres de déclaration et les niveaux AIFM britanniques proposés se traduisent en modèles opérationnels, tant pour les grandes plateformes multi-stratégies que pour les gestionnaires émergents plus modestes.
Paysage concurrentiel
Sur le marché des fonds spéculatifs du Royaume-Uni, les 20 premiers gérants contrôlent près de la moitié des actifs sous gestion (AUM), ce qui indique une concentration de marché modérée. Ces géants multi-stratégies s'appuient sur les économies de plateforme, la gestion centralisée des risques, une infrastructure de recherche partagée et des réductions de frais liées à l'échelle pour attirer des pods de trading. Leur capacité à opérer à grande échelle leur permet de négocier des conditions favorables et de maintenir un avantage concurrentiel. Grâce à leurs importantes ressources financières, ils bénéficient d'un accès prioritaire aux flux de données premium et aux venues d'exécution de pointe, essentiels au maintien de l'efficacité opérationnelle. Cet avantage concurrentiel oblige les acteurs de taille intermédiaire à se concentrer sur des niches spécialisées à forte conviction pour se différencier sur le marché.
La technologie définit la frontière concurrentielle. Man Group a investi 125,6 millions USD dans la modernisation de sa plateforme Condor pour intégrer des bibliothèques d'apprentissage automatique, des analyses du carnet d'ordres en temps réel et des contrôles automatisés de gouvernance des modèles. Les géants américains Citadel, Millennium et Point72 ont augmenté leurs effectifs à Londres, gonflant les niveaux de rémunération à des niveaux records et déclenchant une spirale salariale qui presse les petites boutiques. Les stratégies systématiques conformes aux critères ESG représentent un espace blanc lucratif, mais les dépenses en données et en gouvernance nécessaires pour obtenir le label de durabilité de la FCA limitent le nombre de nouveaux entrants.
La distribution est également en mutation. Les places de marché fintech mettent en relation les allocataires et les gérants par empreinte factorielle et tolérance à la liquidité, réduisant les frais d'intermédiation. Les agents de placement se réorientent vers le conseil en matière de cyber-résilience et de diligence opérationnelle pour maintenir leur pertinence. Le renforcement de la surveillance de la FCA sur l'évaluation, les conflits d'intérêts et la gouvernance des poches latérales ajoute des couches de conformité qui favorisent les maisons bien capitalisées. En conséquence, les gérants émergents recherchent des accords de seeding auprès des family offices pour atteindre une taille critique, garantissant que le marché des fonds spéculatifs du Royaume-Uni maintient un renouvellement entrepreneurial malgré les pressions liées à l'échelle.
Leaders du secteur des fonds spéculatifs du Royaume-Uni
Man Group plc
Marshall Wace LLP
Citadel Europe LLP
Millennium Capital Partners LLP
Brevan Howard Asset Management LLP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités les plus immédiates se situent dans les stratégies et enveloppes qui répondent aux priorités des allocataires en matière de diversification, de rendements non corrélés et de protection contre les baisses, des thèmes qui s'alignent sur le comportement des allocataires jusqu'au S2 2026. À mesure que les allocataires resserrent leur sélection, la différenciation des gestionnaires est de plus en plus liée à une gestion des risques reproductible, à la transparence et à la capacité de fournir des rapports et des contrôles de qualité institutionnelle, en particulier pour les approches systématiques et macro-orientées qui dépendent de la profondeur des données et de l'exécution.
La modernisation réglementaire crée également de la place pour une ingénierie et une distribution de produits axées sur la conformité. Les consultations lancées par la FCA et HM Treasury le 14 juillet 2026 pour repenser le régime AIFM britannique en niveaux basés sur la VNI, ainsi que l'initiative de déclaration FRAME de la FCA, soutiennent la demande de pipelines de déclaration normalisés, d'outils de conformité externalisés et de dispositifs opérationnels capables de servir à la fois la distribution onshore britannique et UCITS. Par ailleurs, avec le crédit privé bénéficiant d'une forte attention institutionnelle et le Royaume-Uni introduisant les Long-Term Asset Funds (LTAF) pour les expositions moins liquides, les plateformes et gestionnaires disposant d'une gouvernance solide, de contrôles d'évaluation et d'une gestion de la liquidité ont des voies plus claires pour élargir leurs gammes de produits tout en répondant à des exigences de surveillance plus élevées.
Développements récents du secteur
- Juin 2026 : Citadel Europe LLP a divulgué une position vendeuse publique de 0,56 % dans la plateforme immobilière suédoise Hemnet. Cette divulgation témoigne d'un engagement régional continu et d'une déclaration réglementaire permanente sur les différentes places.
- Mai 2026 : Man Group plc a lancé un programme de rachat d'actions de 50 millions de dollars. Cette action soutient le sentiment de marché et constitue une base pour une éventuelle hausse du BPA via le rachat.
- Avril 2026 : déclaration commerciale de Man Group plc pour le trimestre clos le 31 mars 2026, avec des actifs sous gestion de 228,7 milliards de dollars. Cette mise à jour indique une croissance continue des actifs et un positionnement soutenu au sein du paysage des hedge funds britannique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché des hedge funds britanniques est mesuré comme le total des actifs sous gestion (AUM) gérés par des gestionnaires de hedge funds opérant au Royaume-Uni, exprimés en USD et suivis sur la période d'étude.
Exclusions du périmètre : nous excluons le capital-investissement, les fonds immobiliers et les fonds communs de placement traditionnels à position longue uniquement, même lorsqu'ils relèvent de la même marque de gestionnaire d'actifs.
Aperçu de la segmentation
- Par stratégie d'investissement
- Actions long/short
- Macro global
- Événementiel
- Valeur relative / Arbitrage
- Quantitatif / Systématique
- Multi-stratégies
- Crédit / Revenu fixe
- Par type d'investisseur
- Fonds de pension
- Compagnies d'assurance
- Fonds souverains
- Family offices
- Particuliers fortunés
- Fonds de fonds
- Par canal de distribution
- Ventes directes
- Agents de placement / Intermédiaires
- Plateformes numériques / En ligne
- Par domicile et structure du fonds
- Fonds onshore au Royaume-Uni (Ltd / LLP / FIA)
- Offshore (îles Anglo-Normandes, îles Caïmans)
- Onshore UE (Irlande, Luxembourg)
- Fonds spéculatifs conformes aux UCITS
- Par région
- Londres
- Sud-Est de l'Angleterre
- Écosse
- Nord-Ouest de l'Angleterre
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le cadre du marché et construire des points de départ fiables pour les actifs sous gestion, les flux et les tendances structurelles des hedge funds gérés au Royaume-Uni. Des sources publiques et officielles ont été utilisées à cet effet, telles que les publications statistiques de The Investment Association, les publications de TheCityUK sur le paysage de la gestion d'actifs, les publications et informations du registre de la FCA, ainsi que les publications de la Banque d'Angleterre sur la stabilité financière, qui éclairent la manière dont les actifs et les risques sont abordés sur le marché britannique.
Pour garantir la comparabilité des chiffres, les séries d'AUM issues de ces sources ont été alignées selon un traitement cohérent du calendrier et des devises, puis vérifiées par rapport aux divulgations des gestionnaires dans les rapports annuels, les présentations aux investisseurs et les documents des fonds. Nous avons également consulté des recherches académiques et financières reconnues et évaluées par des pairs lorsqu'elles aident à interpréter les moteurs généraux de performance des hedge funds et les discussions sur l'effet de levier, et nous avons utilisé des abonnements payants axés sur les données financières et de renseignement des entreprises, l'actualité et les données financières, ainsi que des bases de données de brevets pour accélérer les vérifications factuelles lorsque la divulgation publique était limitée. Les sources documentaires citées ici sont illustratives, et nous avons également utilisé d'autres documents et ensembles de données publics pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester en profondeur ce que signifie « géré au Royaume-Uni » en pratique, notamment lorsque des fonds sont domiciliés à l'étranger mais gérés depuis Londres, et lorsque des enveloppes réglementées au Royaume-Uni coexistent avec des structures offshore. Les entretiens ont porté sur des gestionnaires de hedge funds, des prestataires de services, des allocataires et des spécialistes de la conformité afin de valider les répartitions d'AUM par stratégie, les conditions de rachat habituelles, et la manière dont la pression sur les frais et les cycles de performance affectent la rétention des actifs.
Étant donné que ce rapport est centré sur le Royaume-Uni, nous nous sommes concentrés sur les décideurs locaux et les praticiens du marché, puis avons croisé ces informations avec le comportement des allocataires transfrontaliers lorsqu'il influe sur les flux entrants au Royaume-Uni.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 28 % | Cadres dirigeants : 17 % |
| Segment intermédiaire : 55 % | Responsables fonctionnels/unités : 23 % |
| Acteurs plus modestes : 17 % | Gestionnaires : 60 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une reconstruction descendante du bassin d'AUM des hedge funds britanniques à partir des actifs déclarés comme gérés au Royaume-Uni, puis il est réconcilié avec la part britannique des actifs mondiaux des hedge funds et la répartition locale des styles de stratégie. Après avoir défini ce bassin de demande, nous avons utilisé des approximations ascendantes sélectives pour vérifier la cohérence des totaux, notamment en agrégeant l'AUM d'un échantillon de gestionnaires divulgué dans les dépôts et déclarations publiques, puis en mettant à l'échelle à l'aide du nombre de gestionnaires et des schémas de concentration connus.
Les intrants pertinents sur ce marché ont été maintenus pratiques et observables, notamment (i) les niveaux d'AUM des hedge funds gérés au Royaume-Uni et la direction des flux nets, (ii) les effets des cycles de performance sur les actifs, (iii) les évolutions de la répartition des investisseurs entre institutions et sources de capitaux privés, (iv) les conditions de liquidité et la prévalence des mécanismes de gating, qui influencent le caractère « collant » de l'AUM, et (v) l'équilibre entre les fonds offshore et les enveloppes réglementées au Royaume-Uni qui élargissent la distribution. Lorsque des lacunes sont apparues dans la répartition des stratégies ou des parts de domiciliation, nous avons d'abord utilisé des fourchettes issues des entretiens, puis les avons contraintes aux totaux publiés afin que le modèle reste cohérent en interne.
Pour la prévision, une analyse de scénarios a été utilisée car l'AUM des hedge funds au Royaume-Uni est sensible aux conditions macroéconomiques et à l'appétit pour le risque des allocataires, qui peuvent évoluer rapidement. Des trajectoires de base, prudentes et optimistes ont été construites autour des environnements de rendement attendus, des fourchettes probables de flux nets entrants et des effets de conversion des devises, puis alignées sur ce que les praticiens ont indiqué comme raisonnable sur la fenêtre de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin que le chiffre final ne repose pas sur un seul ensemble de données ou une seule hypothèse. Notre équipe a comparé les résultats du modèle à des signaux indépendants tels que les taux de croissance de la gestion d'actifs au Royaume-Uni, la direction de l'AUM mondial des hedge funds et les évolutions visibles du comportement des allocataires, puis nous avons examiné tout écart annuel important avant validation finale.
Lorsqu'une valeur aberrante était détectée, le facteur associé était retracé jusqu'à sa série d'intrants, et des questions de suivi étaient posées aux personnes interrogées si le changement ne pouvait pas être expliqué par la performance, les flux ou le calendrier des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements réglementaires majeurs ou des dislocations soudaines du marché. Avant la livraison, le modèle est relancé avec les dernières données disponibles afin que les clients disposent d'une vue à jour.
Comparaison du dimensionnement du marché des hedge funds britanniques par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les hedge funds britanniques ne s'alignent souvent pas car l'étalon sous-jacent n'est pas toujours le même, et la frontière entre les actifs gérés au Royaume-Uni et les fonds domiciliés au Royaume-Uni est traitée différemment selon les publications. Des écarts apparaissent également lorsqu'une estimation est fondée sur l'AUM et une autre se rapproche des pools de frais de gestion, ce qui peut faire paraître le marché plus petit même si les actifs sont importants.
Le principal écart provient du fait que les fonds domiciliés offshore mais gérés par des équipes britanniques sont inclus ou non, et Mordor Intelligence les comptabilise lorsque l'activité de gestion d'investissement est basée au Royaume-Uni et que les actifs y sont gérés, plutôt que de filtrer uniquement par domiciliation du fonds. D'autres écarts proviennent du calendrier de conversion des devises (au comptant contre moyenne annuelle), d'années de référence plus anciennes qui ne tiennent pas compte des performances et flux ultérieurs, et des hypothèses sur l'évolution de la demande des allocataires après des pics de volatilité.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 531,22 milliards USD (2025) | |
| Association sectorielle A | 460,00 milliards USD (2023) | Utilise un instantané de l'AUM des hedge funds britanniques lié à une seule année et rapporte généralement en GBP, avec une normalisation limitée pour les mandats transfrontaliers et les effets de flux ultérieurs. |
| Document d'orientation B | 335,00 milliards USD (2023) | Utilise un chiffre d'AUM sectoriel prudent et peut omettre certaines structures de comptes gérés et multi-gestionnaires, et le chiffre n'est pas actualisé selon une cadence annuelle de modèle de marché. |
L'écart entre les chiffres s'explique en grande partie par ce qui est comptabilisé comme faisant partie des actifs des hedge funds gérés au Royaume-Uni, ainsi que par le calendrier de conversion des devises et l'année de l'instantané. En rattachant la valeur à des signaux d'AUM observables, puis en la vérifiant par rapport aux divulgations et aux retours des allocataires, nous maintenons un résultat traçable à des intrants pouvant être examinés et reproduits.


Questions clés traitées dans le rapport
Quel TCAC le marché des fonds spéculatifs du Royaume-Uni devrait-il afficher d'ici 2031 ?
Le marché devrait enregistrer un TCAC de 3,98 %, passant de 531,22 milliards USD en 2025 à 671,47 milliards USD d'ici 2031.
Quel groupe d'investisseurs alloue actuellement la plus grande part aux fonds spéculatifs au Royaume-Uni ?
Les fonds de pension détiennent 56,25 % des actifs, reflétant la diversification post-LDI vers les actifs alternatifs.
Pourquoi les structures UCITS sont-elles importantes pour les gérants de fonds spéculatifs du Royaume-Uni après le Brexit ?
Les enveloppes UCITS fournissent un passeport européen reconnu, permettant aux gérants du Royaume-Uni de distribuer des stratégies de fonds spéculatifs à liquidité quotidienne à travers l'Europe malgré la perte des droits de passeportage complets.
Comment la réglementation ESG façonne-t-elle le développement de produits ?
Les Exigences de Divulgation en matière de Durabilité de la FCA ont entraîné une hausse de 23 % des actifs des fonds spéculatifs durables et ont contraint les gérants à investir massivement dans les données ESG et les cadres de vérification.
Quels investissements technologiques différencient les principales sociétés de fonds spéculatifs du Royaume-Uni ?
Les dépenses consacrées aux données alternatives, aux plateformes d'apprentissage automatique accélérées par GPU et aux systèmes d'exécution natifs dans le cloud sous-tendent la génération d'alpha et l'évolutivité opérationnelle pour les principaux gérants.
Le Brexit a-t-il entraîné une délocalisation massive des activités de fonds spéculatifs hors de Londres ?
Bien que certaines entreprises de taille intermédiaire aient ouvert des filiales dans l'UE, Londres détient toujours 83,21 % de la part de marché nationale et continue d'attirer des investissements directs étrangers, ancrée par la profondeur des talents et l'accès au marché.
Dernière mise à jour de la page le:



