
Taille et part du marché de la finance durable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.06 Trillions de dollars américains |
| Taille du Marché (2031) | 26.93 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.34 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
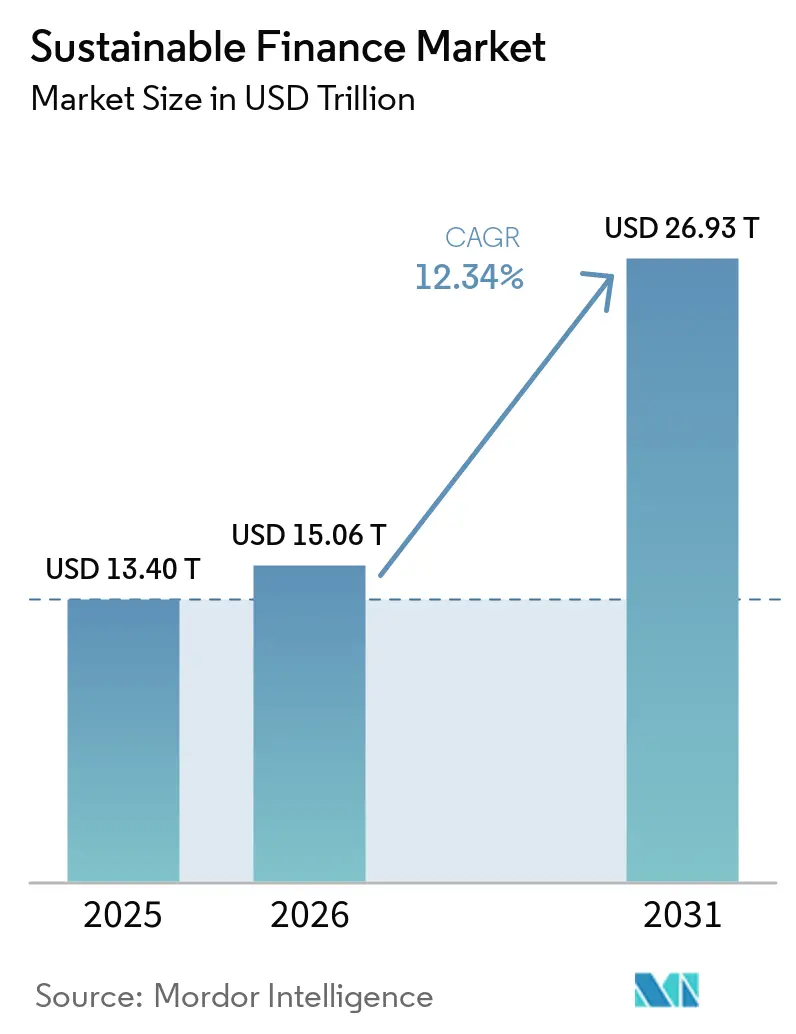
Analyse du marché de la finance durable par Mordor Intelligence
La taille du marché de la finance durable était évaluée à 13,40 billions USD en 2025 et devrait croître de 15,06 billions USD en 2026 pour atteindre 26,93 billions USD d'ici 2031, à un TCAC de 12,34 % au cours de la période de prévision (2026-2031).
L'Europe demeure le plus grand bassin régional, mais les capitaux institutionnels se réorientent rapidement vers l'Asie-Pacifique à mesure que les programmes d'obligations vertes souveraines s'accélèrent. Les tests de résistance climatique des banques centrales, les règles de divulgation obligatoire et les pipelines d'émissions souveraines ont transformé les facteurs environnementaux, sociaux et de gouvernance (ESG) d'indicateurs facultatifs en variables de risque fondamentales pour les banques et les investisseurs mondiaux. L'innovation rapide des produits, des actifs verts tokenisés aux titres de créance liés à la performance, a élargi l'univers investissable et réduit les frictions transactionnelles. Bien que la dynamique réglementaire soit forte, la trajectoire future du marché dépend encore de taxonomies harmonisées, de la dynamique des taux d'intérêt préservant la prime verte, et d'un soutien politique durable aux mandats ESG.
Points clés du rapport
- Par type de transaction, les obligations vertes représentaient 53,88 % de la part de marché de la finance durable en 2025, tandis que les obligations liées à la durabilité et les obligations de transition sont en passe d'augmenter à un CAGR de 14,08 % d'ici 2031.
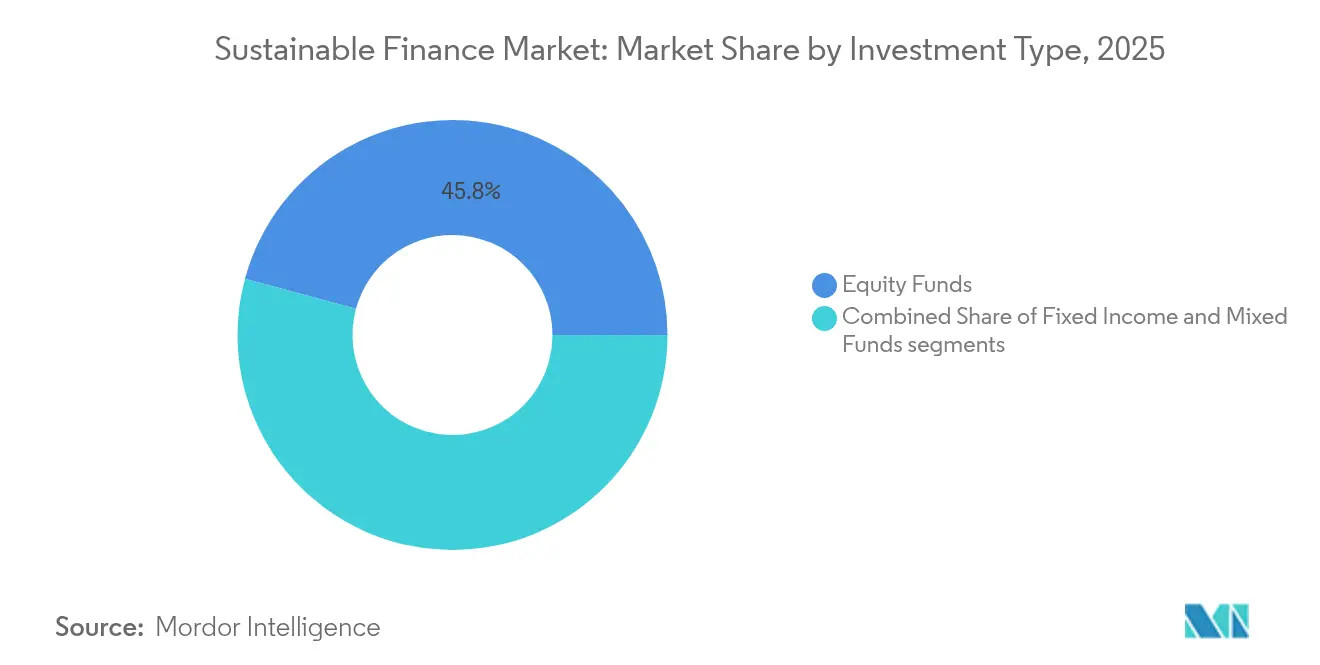
- Par type d'investissement, les fonds actions ont dominé avec 45,78 % de la part de marché en 2025 ; les stratégies mixtes/multi-actifs devraient se développer à un CAGR de 13,22 % jusqu'en 2031.
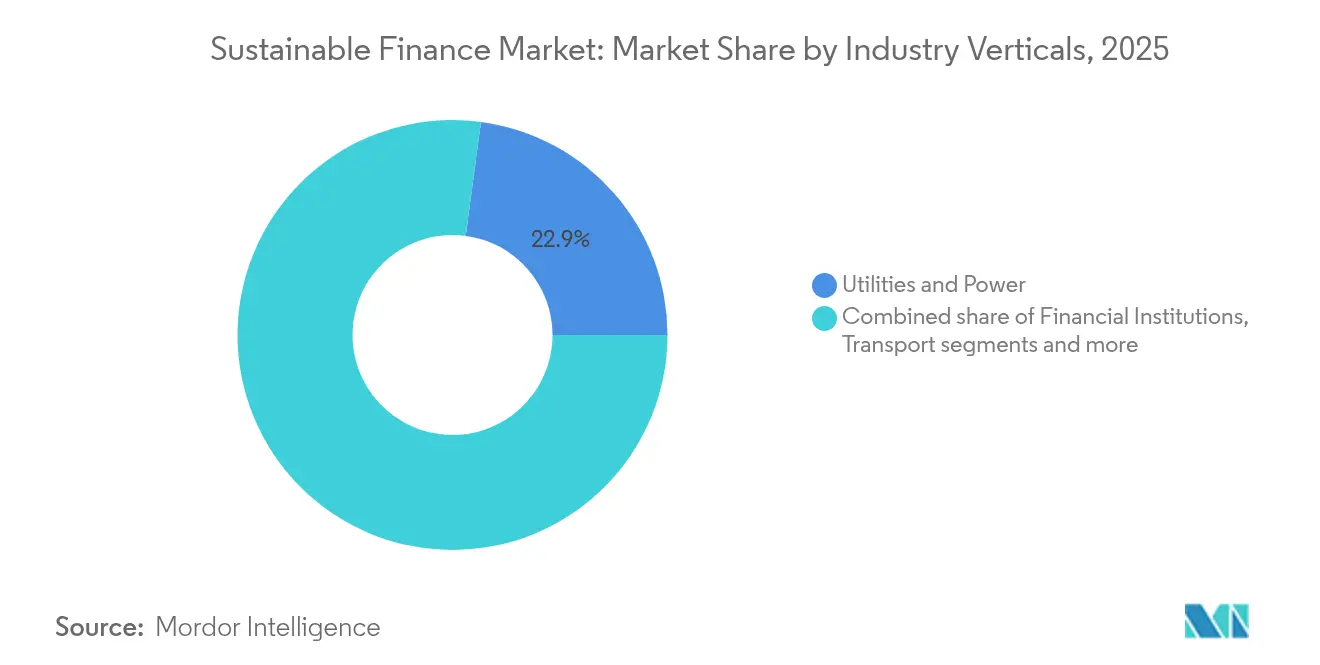
- Par secteur d'activité, les services aux collectivités et l'énergie ont capté 22,89 % de la taille du marché de la finance durable en 2025, tandis que les institutions financières devraient afficher le CAGR le plus rapide de 13,14 % d'ici 2031.
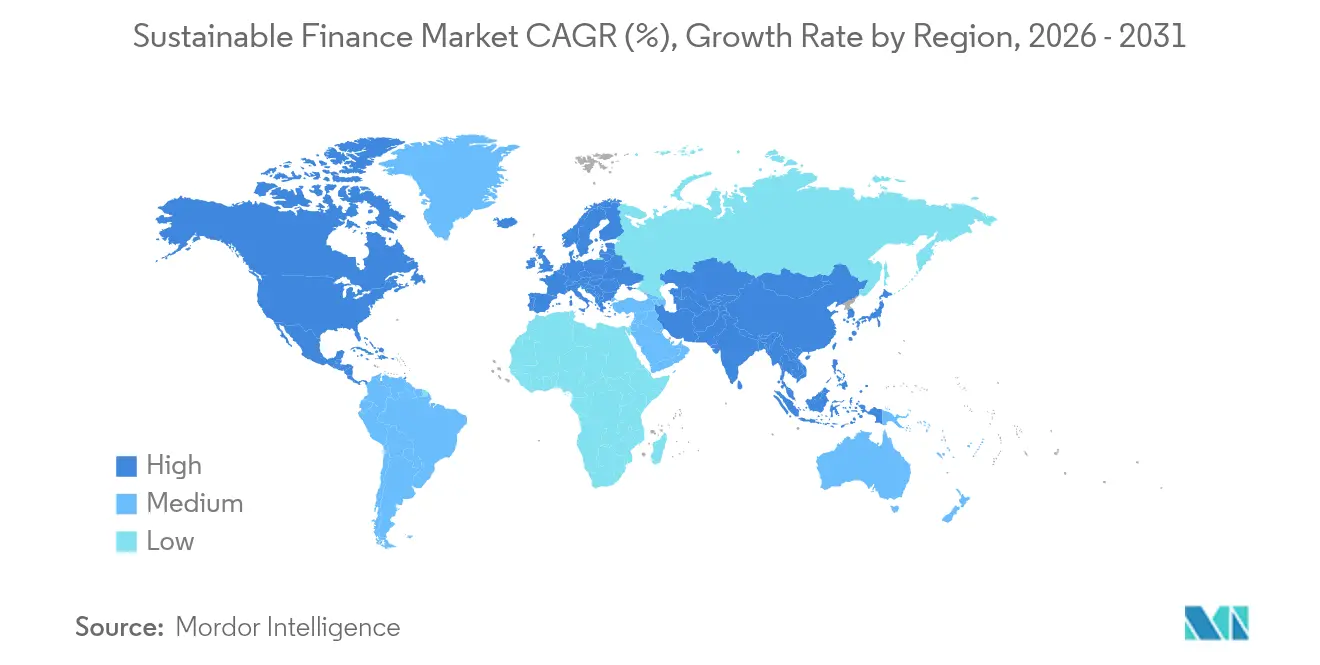
- Par zone géographique, l'Europe détenait une part de revenus de 31,72 % du marché en 2025 ; l'Asie-Pacifique devrait croître à un CAGR de 12,53 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance sur le Marché de la Finance Durable*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression réglementaire et divulgations ESG obligatoires | +2.5% | Mondial (leadership de l'UE ; adoption en Asie-Pacifique) | Moyen terme (2-4 ans) |
| Montée de la pression ESG des parties prenantes des entreprises | +1.8% | Amérique du Nord et Europe se diffusant vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Rendements ajustés au risque à long terme avérés des actifs ESG | +2.1% | Marchés institutionnels mondiaux | Long terme (≥ 4 ans) |
| Tests de résistance climatique des bilans par les banques centrales | +1.4% | Marchés développés ; économies émergentes sélectives | Moyen terme (2-4 ans) |
| Tokenisation et émission d'actifs verts sur blockchain | +0.9% | Mondial ; adoption précoce à Singapour et à Hong Kong | Long terme (≥ 4 ans) |
| Forte demande de financement pour l'adaptation climatique et la résilience | +1.2% | Mondial ; concentré dans les régions vulnérables au changement climatique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression réglementaire et divulgations ESG obligatoires
La directive européenne sur la publication d'informations en matière de durabilité des entreprises oblige désormais plus de 50 000 entreprises à publier des indicateurs de durabilité détaillés, offrant aux investisseurs une base de données cohérente pour l'analyse de portefeuille[1]. Des cadres similaires de l'International Sustainability Standards Board sont adoptés au Royaume-Uni, au Japon et en Australie, créant de facto un « langage comptable » mondial pour les données climatiques. Les divulgations obligatoires réduisent l'asymétrie d'information, diminuent les coûts de diligence raisonnable et facilitent la comparaison transfrontalière des émetteurs. Les gestionnaires d'actifs utilisent les nouvelles données pour ajuster les écarts de crédit en fonction du risque de transition, récompensant les emprunteurs conformes par un capital moins coûteux. Les régulateurs souverains intègrent également les exigences de divulgation dans les règles de cotation, étendant la discipline aux entreprises privées et aux entreprises d'État. En conséquence, les considérations ESG sont passées de politiques volontaires à des normes prudentielles fondamentales au sein du marché de la finance durable.
Montée de la pression ESG des parties prenantes des entreprises
Le soutien des actionnaires aux résolutions ESG a atteint 28 % en 2024, signalant une plus grande volonté d'influencer la politique des entreprises[2]. Les conseils d'administration font face simultanément à des pressions de la part de clients et d'employés qui choisissent de plus en plus leurs fournisseurs et employeurs en fonction de leurs performances en matière de durabilité, accélérant la définition d'objectifs de décarbonation et d'équité sociale. Les institutions financières ont répondu par des engagements importants sur leur bilan : HSBC vise 750 milliards USD en finance durable d'ici 2030, ING cible 162 milliards USD, et Deutsche Bank réserve 540 milliards USD. Ces objectifs publics génèrent une cascade concurrentielle, les pairs égalant ou dépassant les engagements pour éviter le risque de réputation. Les prêteurs resserrent également les clauses de durabilité dans les facilités de crédit renouvelables, renforçant les incitations pour les émetteurs de l'économie réelle. Ensemble, ces forces renforcent un cycle auto-entretenu qui oriente les capitaux supplémentaires vers le marché de la finance durable.
Rendements ajustés au risque à long terme avérés des actifs ESG
Une enquête de 2024 portant sur 700 fonds actions ESG a révélé que 73 % d'entre eux surpassaient les indices de référence conventionnels sur une base ajustée à la volatilité. La surperformance découle du fait que les indicateurs ESG servent de substituts à la qualité de la gestion, à la robustesse de la chaîne d'approvisionnement et à la préparation réglementaire, ce qui se traduit par des flux de trésorerie plus stables. Des travaux académiques montrent que les leaders ESG bénéficient de coûts de financement plus faibles et de baisses moins importantes lors des tensions sur les marchés, améliorant ainsi les ratios de Sharpe. Les administrateurs de fonds de pension et les dotations font de plus en plus de l'intégration ESG une exigence fiduciaire, et non une option complémentaire. La liquidité s'est améliorée à mesure que les teneurs de marché cotent des écarts plus serrés pour les obligations labellisées et les ETF, réduisant les coûts de transaction pour les allocataires. Collectivement, le profil de rendement empirique soutient une croissance durable du marché de la finance durable.
Tests de résistance climatique des bilans par les banques centrales
Le test de résistance climatique 2024 de la Banque centrale européenne portant sur 98 banques couvrant 70 % des actifs de la zone euro a indiqué des pertes potentielles liées au risque de transition pouvant atteindre 75,6 milliards USD dans des scénarios de transition désordonnée[3]. La Banque d'Angleterre et la Réserve fédérale des États-Unis ont lancé des pilotes parallèles, intégrant des indicateurs climatiques dans les examens d'adéquation des fonds propres. À mesure que les superviseurs publient leurs résultats, les banques doivent réévaluer les expositions à forte intensité carbone et constituer des réserves en capital contre les pertes dans les scénarios les plus défavorables. Cela pousse les prêteurs à développer leurs portefeuilles de prêts verts et à réduire le financement des combustibles fossiles, réorientant le crédit vers les infrastructures d'énergie renouvelable et les projets de résilience. Les assureurs font face à des tests de solvabilité similaires, entraînant des réallocations de portefeuille côté actif. Ces outils de supervision ancrent le risque ESG dans les cadres prudentiels, accélérant les flux de capitaux vers le marché de la finance durable.
Analyse de l'Impact des Contraintes sur le Marché de la Finance Durable*
| Contrainte | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Absence de taxonomie mondiale et de standardisation des données | -1.3% | Mondial ; particulièrement difficile pour les marchés émergents | Moyen terme (2-4 ans) |
| Perception d'écoblanchiment et lacunes de crédibilité | -0.8% | Mondial ; plus marqué dans les régimes à faible surveillance | Court terme (≤ 2 ans) |
| Réaction politique et législation anti-ESG (États américains) | -0.9% | Amérique du Nord, avec des effets de débordement sur les flux d'actifs mondiaux | Court terme (≤ 2 ans) |
| Hausse des taux érodant la tarification des obligations à prime verte | -0.7% | Marchés obligataires mondiaux, en particulier les économies développées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Absence de taxonomie mondiale et de standardisation des données
Bien que la taxonomie de l'UE fournisse des critères de sélection granulaires, les États-Unis, la Chine et l'Inde ont développé des cadres divergents, obligeant les émetteurs multinationaux à naviguer entre des définitions contradictoires du terme « durable ». Les équipes de conformité doivent cartographier les activités selon plusieurs classifications, ce qui gonfle les coûts d'émission et retarde les délais de transaction. Pour les investisseurs, l'incohérence des données entrave les comparaisons de portefeuilles transfrontaliers et peut réduire l'appétit pour les titres de créance labellisés étrangers. Les emprunteurs des marchés émergents font face aux obstacles les plus importants, car ils manquent souvent de capacité interne pour satisfaire des règles de divulgation variées. Les efforts de l'International Sustainability Standards Board visent à converger les approches, mais une harmonisation complète est peu probable avant 2027. D'ici là, la fragmentation des taxonomies continuera de rogner des points de croissance sur le marché de la finance durable.
Perception d'écoblanchiment et lacunes de crédibilité
L'examen 2024 de l'Autorité européenne des marchés financiers a mis en évidence des incohérences généralisées entre les labels des fonds et les actifs sous-jacents, déclenchant des règles de dénomination plus strictes et d'éventuelles reclassifications. Les gestionnaires d'actifs supportent désormais des coûts d'assurance et d'audit plus élevés pour valider leurs déclarations de durabilité. Les investisseurs, soucieux du risque de réputation, effectuent une diligence raisonnable plus approfondie, allongeant les délais d'allocation et optant parfois pour des indices de référence passifs aux règles claires. Le risque de contentieux augmente, des recours collectifs ciblant la prétendue vente abusive de produits ESG aux États-Unis et en Australie. Les agences de notation ont répondu par des méthodologies plus rigoureuses, déclassant parfois les émetteurs qui surestiment leurs plans de décarbonation. Ces préoccupations de crédibilité peuvent freiner les entrées de capitaux jusqu'à la maturité des normes de mesure d'impact, tempérant l'expansion du marché de la finance durable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Finance Durable
Par type d'investissement :
les stratégies multi-actifs gagnent du terrainLes véhicules mixtes et multi-actifs suscitent un intérêt croissant, progressant à un TCAC de 13,22 % jusqu'en 2031, les institutions cherchant un accès diversifié aux actions cotées, au crédit privé et aux infrastructures. Les fonds actions représentent encore 45,78 % de la part du marché de la finance durable en 2025, portés par les solides performances des énergies renouvelables et des technologies propres. Pourtant, l'adoption rapide des produits multi-actifs souligne le désir de capter l'ensemble du spectre de la transition dans un seul mandat. La collaboration Wellington-Vanguard-Blackstone illustre comment les partenariats peuvent démocratiser des stratégies auparavant exclusives. Les poches de marchés privés au sein de ces véhicules canalisent les capitaux vers la modernisation du réseau électrique, le stockage par batteries et les projets carbone fondés sur la nature, des domaines où l'exposition cotée est rare. Les allocations en titres à revenu fixe augmentent également à mesure que les pipelines d'obligations labellisées s'approfondissent ; l'émission mondiale d'obligations durables a approché 1 billion USD en 2024, élargissant la diversification du crédit. Les investisseurs apprécient la possibilité d'ajuster dynamiquement les profils de risque entre les classes d'actifs sans quitter un seul véhicule, renforçant la dynamique en faveur des solutions multi-actifs.
Une deuxième tendance est l'institutionnalisation progressive des ETF thématiques et des mandats suivant des indices liés à l'eau, à l'économie circulaire et à l'inclusion sociale. Ces instruments ont attiré des dotations et des assureurs cherchant à répondre à des objectifs d'impact spécifiques dans le cadre de stratégies climatiques globales, élargissant encore le marché de la finance durable. Pour soutenir l'intégrité des produits, les gestionnaires intègrent des assurances tierces et des flux de données en chaîne, qui raccourcissent les cycles de reporting et renforcent la crédibilité. À mesure que ces structures arrivent à maturité, elles fournissent un modèle pour élargir la taille du marché de la finance durable en mobilisant les capitaux des particuliers et des régimes à cotisations définies.



Par type de transaction :
les titres de créance liés à la performance remodèlent l'émissionLes obligations liées à la durabilité et les obligations de transition constituent le segment à la croissance la plus rapide du marché de la finance durable, progressant à un TCAC de 14,08 %. Les émissions cumulées depuis 2019 ont dépassé 250 milliards USD, soit plus de 10 % de l'univers des obligations vertes. L'attrait réside dans les hausses de coupon si les émetteurs manquent leurs objectifs de décarbonation ou de diversité, alignant les incitations sur l'impact. Les obligations vertes restent cependant des instruments d'ancrage avec une part de 53,88 % des émissions de 2025. La décision de la Banque centrale européenne d'accepter les titres liés à la durabilité comme garantie a accru la liquidité et comprimé les écarts. Les premières dates d'observation en 2025 mettront à l'épreuve l'engagement des émetteurs, mais les données préliminaires suggèrent que la plupart des entreprises sont sur la bonne voie, renforçant la confiance des investisseurs.
Les innovations adjacentes comprennent les obligations bleues finançant la conservation des océans et les obligations de résilience pour l'adaptation climatique. Des souverains tels que l'Uruguay ont été pionniers dans des formats d'obligations souveraines liées à la durabilité intégrant des coupons ajustés au PIB, signalant une optionnalité future pour les autorités fiscales. Des structures de micro-obligations tokenisées à l'essai à Hong Kong pourraient ouvrir le marché de la finance durable aux petites entreprises en réduisant les coûts de règlement. Ensemble, ces développements pointent vers une structure de capital plus granulaire alignée sur les trajectoires de transition, élargissant la participation et augmentant la taille du marché de la finance durable.
Par secteur d'activité :
le secteur financier mène la généralisation de l'ESGLes entreprises de services aux collectivités et d'énergie ont attiré 22,89 % des volumes de finance durable en 2025, reflétant des besoins en réseaux et en énergies renouvelables de plusieurs milliers de milliards de dollars. Pourtant, les banques et les établissements financiers diversifiés affichent le CAGR le plus élevé de 13,14 % à mesure qu'ils intègrent des feuilles de route vers le zéro net dans leurs activités de prêt primaire et de conseil. Des engagements tels que l'objectif de 750 milliards à 1 billion USD de HSBC et l'objectif de 540 milliards USD de Deutsche Bank illustrent la façon dont les stratégies de bilan de base s'orientent vers des expositions alignées sur le climat. Les groupes d'assurance inclinent également leurs comptes généraux vers les infrastructures vertes, ayant identifié de plus faibles corrélations de risque catastrophe par rapport aux portefeuilles traditionnels. Le secteur de la finance durable connaît une création rapide de produits pour les transports, la chimie et l'agriculture, chacun attirant des structures de financement mixte combinant des garanties multilatérales et de la dette privée. La croissance des dérivés liés à la durabilité pour le transport maritime et l'aviation témoigne davantage de l'expansion verticale.
Parallèlement, les équipes de trésorerie d'entreprise intègrent des critères de performance ESG dans les facilités de crédit renouvelables, étendant la finance durable au-delà des émissions sur les marchés de capitaux. Cette pollinisation croisée stimule la demande de prestataires d'assurance externe et de sociétés d'analyse de données, générant un écosystème de services concurrentiel qui renforce le marché de la finance durable. À l'avenir, les entreprises industrielles des secteurs difficiles à décarboner devraient recourir massivement aux instruments de transition à mesure qu'elles s'alignent sur les jalons de décarbonation de 2030, élargissant ainsi la diversité segmentaire.

Analyse géographique
Marché Européen de la Finance Durable
L'Europe a conservé 31,72 % de la part de marché mondiale de la finance durable en 2025, soutenue par la Taxonomie de l'UE, la CSRD et le Règlement sur la Publication d'Informations en matière de Finance Durable, qui constituent ensemble le cadre réglementaire le plus complet au monde. Les titres verts Bund à double tranche de l'Allemagne et la série BTP Green de l'Italie façonnent la courbe de rendement en euros, ancrant la demande des investisseurs. La politique de garanties de la Banque Centrale Européenne soutient en outre la liquidité du marché. La croissance régionale est portée par le Pacte Vert Européen, qui mobilise 1,08 milliard USD en investissements publics-privés en vue de la neutralité carbone à mi-siècle.
Marché de la Finance Durable en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus rapide, à 12,53 %, d'ici 2031. L'obligation verte souveraine de 824 millions USD émise par la Chine à la Bourse de Londres a signalé l'engagement de Pékin et devrait catalyser les émissions nationales. Singapour entend lever jusqu'à 25,9 milliards USD en obligations vertes et a lancé le Projet Greenprint pour numériser les données de durabilité dans l'ensemble du secteur financier. Le Japon et l'Australie lancent des programmes souverains verts, l'obligation verte de 4,62 milliards USD de Canberra ayant attiré 14,5 milliards USD d'offres de la part de 105 investisseurs mondiaux, illustrant l'appétit excédentaire pour les actifs climatiques de la région Asie-Pacifique. Les nations d'Asie du Sud-Est explorent des mécanismes de financement mixte pour dérisquer les projets d'énergies renouvelables en phase initiale, tandis que l'inclusion par la Banque de Réserve de l'Inde des obligations vertes dans les normes de liquidité statutaire est susceptible de stimuler la demande intérieure.
Marché de la Finance Durable dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord demeure un important réservoir de capitaux malgré les contestations politiques. Les gestionnaires d'actifs américains contrôlent des milliers de milliards en mandats ESG, et les incitations fédérales prévues par la Loi sur la Réduction de l'Inflation soutiennent le déploiement des énergies renouvelables, orientant les capitaux vers les infrastructures climatiques. La deuxième obligation verte souveraine du Canada, d'un montant de 2,96 milliards USD, qui incluait de manière controversée l'énergie nucléaire, a attiré 66 % d'investisseurs orientés ESG. La dynamique pourrait varier selon la réglementation des États, mais les allocations institutionnelles semblent durables en raison de la prise en compte fiduciaire du risque climatique. Les marchés émergents d'Amérique du Sud et du Moyen-Orient gagnent en importance ; l'obligation liée à la durabilité de l'Uruguay et les émissions municipales vertes envisagées par l'Arabie Saoudite laissent entrevoir une diversification du marché de la finance durable. Bien que ces régions partent de bases plus modestes, l'ambition réglementaire et les besoins en infrastructures suggèrent un potentiel de croissance disproportionné une fois les cadres arrivés à maturité.
Paysage réglementaire
La réglementation de la finance durable s'est développée en un ensemble de conformité multi-juridictionnel, la plateforme de réglementations sur la finance durable de la CNUCED recensant 807 réglementations dans 35 économies. En Europe, la CSRD (Directive (UE) 2022/2464) élargit le périmètre du reporting de durabilité obligatoire (plus de 50 000 entreprises), tandis que l'activité législative de 2026, telle que l'Omnibus sur la durabilité, a visé des modifications des seuils de périmètre applicables à la CSRD et à la CSDDD, créant une incertitude à court terme pour les émetteurs et les gestionnaires d'actifs concernant le périmètre, le calendrier et les exigences en matière de données.
Hors UE, l'élaboration des règles converge autour de la publication d'informations et de la planification de la transition, portée par des superviseurs et normalisateurs désignés. La consultation 2026 de la Financial Conduct Authority du Royaume-Uni (CP26/5) aligne les publications de durabilité sur un reporting de type ISSB, avec une application proposée pour les périodes comptables débutant à compter du 1er janvier 2027, tandis que la Monetary Authority of Singapore a publié en mars 2026 des lignes directrices sur la gestion du risque environnemental (planification de la transition), entrant en vigueur en septembre 2027 pour les banques, assureurs et gestionnaires d'actifs. En parallèle, les travaux de commission du Parlement européen en 2026 sur les révisions de SFDR et PRIIPs renforcent le passage des déclarations ESG volontaires à une discipline d'étiquetage, incluant la comparabilité au niveau produit, des règles de dénomination et des attentes de publication plus claires.
Analyse de la chaîne de valeur
La chaîne de valeur de la finance durable débute par l'élaboration des politiques et des normes, notamment la Taxonomie de l'UE et la CSRD, ainsi que le SFDR et l'élaboration de règles de publication alignées sur l'ISSB, qui définissent les champs de données et les définitions circulant en aval. Les émetteurs (souverains, entreprises et institutions financières) émettent ensuite des instruments labellisés et indexés à la performance, tandis que les banques et les arrangeurs structurent les cadres, les indicateurs clés de performance et la documentation pour les obligations vertes, les obligations de durabilité et les formats liés à la durabilité et de transition. Les prestataires de vérification et d'assurance, les fournisseurs de données ESG et les administrateurs d'indices convertissent les publications en signaux investissables que les gestionnaires et propriétaires d'actifs utilisent pour le filtrage, la construction de portefeuille, l'engagement actionnarial et le reporting.
La distribution et l'infrastructure de marché complètent la chaîne via les bourses, les dépositaires, les conservateurs, les plateformes de fonds et les couches analytiques qui réduisent les frictions et soutiennent le suivi continu. Côté acheteurs, les grands gestionnaires mondiaux et les banques régionales consolident la demande via les fonds communs, les ETF, les mandats et les véhicules de marchés privés, tandis que les politiques d'engagement et de vote relient l'allocation de capital à la performance des émetteurs et aux choix de gouvernance. La mesure des résultats et la souscription multi-thématique façonnent de plus en plus les décisions de souscription et de structuration, incluant la nature, l'adaptation et la planification de la transition, comme l'illustre l'intégration de l'analyse du risque climatique de la chaîne d'approvisionnement dans les processus de diligence raisonnable et d'allocation dans le cadre de stratégies climatiques pluriannuelles.
Paysage concurrentiel
Concentration du Marché
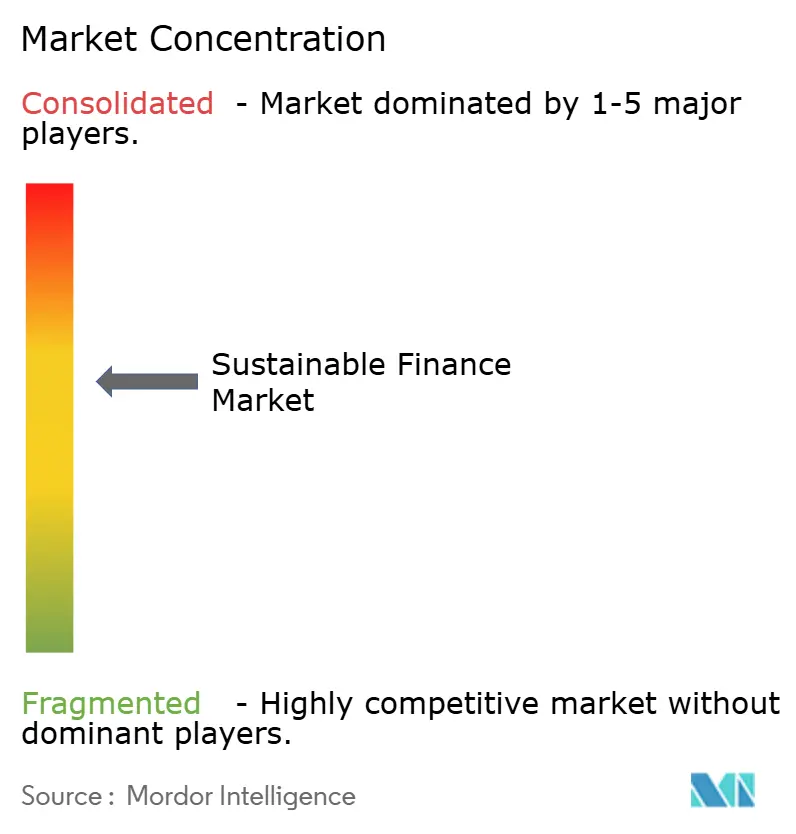
Le marché de la finance durable présente une concentration modérée : les trois premiers gestionnaires d'actifs, BlackRock, Vanguard et State Street, détiennent des parts significatives mais font face à une concurrence croissante de la part des fintechs, des spécialistes des données ESG et des champions régionaux. L'acquisition par BlackRock de HPS Investment Partners pour 12 milliards USD a créé une plateforme de crédit privé de 220 milliards USD capable de structurer des prêts durables sur mesure, tandis que l'achat de Global Infrastructure Partners pour 3 milliards USD ajoute un pipeline d'infrastructures renouvelables et de transport de 100 milliards USD. Vanguard a renforcé sa capacité d'engagement actionnarial, et State Street intègre des analyses ESG en temps réel dans son réseau de conservation pour fidéliser les clients institutionnels.
Les modèles de partenariat se multiplient. Wellington Management, Vanguard et Blackstone se sont associés sur des portefeuilles climatiques multi-actifs public-privé, démontrant que les acteurs de grande taille valorisent l'expertise spécialisée pour remporter des mandats auprès de clients de fonds de pension et souverains. Pendant ce temps, les banques régionales en Asie, telles que DBS et OCBC, s'appuient sur leurs réseaux locaux pour originer des prêts verts et de transition, distribuant ensuite le risque via des titrisations labellisées. Les plateformes activées par la blockchain opérant à Hong Kong et à Singapour tokenisent des actifs solaires ou d'efficacité énergétique, élargissant les bases d'investisseurs grâce à la fractionnalisation et au règlement instantané.
La pression concurrentielle provient également des fournisseurs de données ESG qui proposent des indicateurs granulaires sur les émissions, la biodiversité et la chaîne d'approvisionnement, permettant aux gestionnaires de taille moyenne de se différencier par l'analyse plutôt que par le volume d'actifs sous gestion. Pour défendre leurs marges, les acteurs établis investissent dans des ensembles de données propriétaires, la mesure d'impact par intelligence artificielle et le reporting client automatisé. La divergence réglementaire entre les juridictions crée un avantage pour les entreprises diversifiées à l'échelle mondiale capables d'absorber les coûts de conformité, tandis que les acteurs locaux agiles prospèrent en adaptant leurs produits aux directives nationales. Sur l'horizon de prévision, la consolidation est probable à mesure que les gestionnaires recherchent des économies d'échelle sur les marchés privés et les infrastructures, tandis que les maisons d'impact spécialisées continueront de se tailler des niches dans le financement de l'adaptation et les solutions fondées sur la nature, élargissant la taille du marché de la finance durable.
Leaders du secteur de la finance durable
-
BlackRock
-
Vanguard Group
-
State Street Global Advisors
-
Amundi
-
BNP Paribas Asset Management
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Finance Durable Entreprises couvertes dans ce rapport
- BlackRock
- Vanguard Group
- State Street Global Advisors
- JPMorgan Asset Management
- Citigroup
- Goldman Sachs
- UBS
- Bank of America
- Amundi
- Allianz Global Investors
- BNP Paribas Asset Management
- HSBC Holdings
- Credit Agricole CIB
- NatWest Group
- Morgan Stanley
- AXA Investment Managers
- Deutsche Bank
- Legal & General Investment Management
- Nordea
- Schroders
- Macquarie Group
- ING Group
Opportunités de marché et perspectives d'avenir
Les exigences de publication et de planification de la transition élargissent le flux de données de durabilité exploitables pour la décision, créant un espace blanc dans l'ingénierie des données, l'assurance et l'analytique de portefeuille qui convertissent le reporting de type CSRD en indicateurs investissables et en étiquetage produit. La demande se déplace également au-delà de la simple atténuation vers le financement de l'adaptation et de la résilience, soutenant un usage plus large des structures liées à la durabilité et de transition qui indexent la tarification sur les objectifs des émetteurs et peuvent être déployées par des secteurs difficiles à décarboner, où le capex fléché aligné sur les taxonomies est moins disponible. La conception des produits évolue vers des solutions multi-actifs combinant marchés publics, crédit privé et infrastructure, comme l'illustre la collaboration entre Wellington Management, Vanguard et Blackstone sur des portefeuilles climatiques multi-actifs public-privé.
La finance de la nature et de la biodiversité se dessine également comme un ensemble d'opportunités distinct de celui du climat, le rapport State of Finance for Nature 2026 soulignant l'ampleur nécessaire pour respecter les engagements des Conventions de Rio, notamment la nécessité de porter l'investissement dans les solutions fondées sur la nature à 571 milliards USD par an d'ici 2030. Cela soutient la croissance des stratégies de capital naturel dans les forêts, les terres agricoles et les actifs réels liés à l'eau, ainsi que des jeux de données et indices tenant compte de la biodiversité utilisés pour la gestion des risques et le reporting. Les investissements des grands gestionnaires au niveau plateforme dans l'intelligence en matière de biodiversité et d'impact élargissent la palette d'outils pour l'innovation produit et le reporting client, tandis que la fragmentation des taxonomies et l'examen accru de l'écoblanchiment maintiennent une forte demande de vérification par des tiers, de conventions de dénomination plus claires et de mesure d'impact auditable.
Développements Récents dans le Secteur du Marché de la Finance Durable
- Juin 2026 : BlackRock a collaboré avec le Natural History Museum pour intégrer le Biodiversity Intactness Index à la plateforme BlackRock Sustainable Investing Intelligence, élargissant les capacités d'investissement tenant compte de la biodiversité. La plateforme étend les indicateurs de biodiversité à des stratégies de 125 Md$. Renforce l'avantage concurrentiel fondé sur les données en investissement durable et la compétitivité en analytique ESG.
- Avril 2026 : BlackRock a annoncé une initiative d'infrastructure ESG de 1 200 milliards axée sur les énergies renouvelables, la recharge de véhicules électriques, la gestion de l'eau, le haut débit et les infrastructures côtières résilientes au climat. Programme d'infrastructure massif élargissant l'exposition aux actifs durables. Élargit le pipeline d'infrastructures durables et renforce le leadership dans le financement ESG à grande échelle.
- Février 2026 : Vanguard Group a réglé un litige antitrust avec 13 États pour 29,5 millions de dollars, acceptant des engagements de passivité restreignant l'engagement actionnarial lié au climat jusqu'en juin 2032. Règlement juridique affectant les normes d'engagement actionnarial en matière climatique. Contraint l'activisme ESG et oriente la stratégie d'engagement en matière de gouvernance dans un contexte réglementaire défavorable.
Marché de la Finance Durable Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché de la finance durable est défini comme le capital déployé et géré avec des objectifs environnementaux, sociaux et de gouvernance explicites, couvrant les produits de financement et d'investissement qui orientent les fonds vers des résultats en matière de durabilité dans toutes les régions.
Exclusions du périmètre : Le dimensionnement exclut les marchés volontaires du carbone et les dérivés de durabilité dont la valeur n'est pas comparable à la valeur des produits de financement ou d'investissement.
Aperçu de la Segmentation
- Par type d'investissement
- Fonds actions
- Fonds à revenu fixe
- Allocation mixte et multi-actifs
- Par type de transaction
- Obligations vertes
- Obligations sociales
- Obligations de durabilité
- Investissement ESG
- Autres
- Par secteur d'activité
- Services publics et énergie
- Transport et logistique
- Produits chimiques et matériaux
- Alimentation, boissons et agriculture
- Secteur public et gouvernement
- Institutions financières
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir les limites extérieures du marché et pour aligner les définitions entre les produits tels que les obligations durables et les fonds orientés ESG, avant que les hypothèses de modélisation ne soient finalisées. Des sources publiques, notamment les publications de la CNUCED, les séries macroéconomiques de la Banque mondiale et du FMI, les indicateurs de finance et d'investissement de l'OCDE, ainsi que les publications des banques centrales et des régulateurs de valeurs mobilières, ont été utilisées pour suivre les tendances d'émission, les signaux d'actifs sous gestion et les évolutions régionales.
Nous avons également examiné les dépôts d'émetteurs et de gestionnaires d'actifs, les rapports annuels, les présentations aux investisseurs, les cadres d'obligations durables des bourses de valeurs et la couverture de presse réputée pour cartographier les niveaux d'activité et les structures de produits typiques. Le cas échéant, des abonnements payants incluant les données financières des entreprises, les actualités et données financières, ainsi que les bases de données de brevets ont été utilisés pour recouper les informations divulguées et les événements chronologiques susceptibles d'influencer le marché. Ces sources de recherche documentaire sont illustratives et non exhaustives, et nous nous sommes également appuyés sur d'autres références publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires visaient à confirmer ce qui est comptabilisé comme finance durable dans les décisions d'achat des émetteurs et des investisseurs, puis à tester les hypothèses telles que la composition des produits et la croissance régionale. Nous avons échangé avec des praticiens parmi les émetteurs, les gestionnaires d'actifs, les banques, les conseillers et les investisseurs institutionnels, et nous avons équilibré les contributions entre les principales régions afin que le modèle reflète les différences en matière d'impulsion politique, de maturité des informations divulguées et de demande des investisseurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 13 % | APAC : 39 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs de moindre envergure : 16 % | Responsables : 45 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché commence par une construction descendante dans laquelle les signaux d'émission publique et de produits d'investissement sont reconstitués en un bassin de demande cohérent entre les régions et les types de produits, puis ajustés pour assurer la cohérence des définitions. Pour la finance durable, l'essentiel est de maintenir un traitement comparable entre les instruments de marchés de capitaux (tels que les obligations vertes, sociales et de durabilité) et l'exposition aux investissements gérés (tels que les produits d'actions, de titres à revenu fixe et d'allocation mixte orientés ESG).
Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives. Celles-ci comprenaient des examens par échantillonnage des fourchettes d'actifs sous gestion durables déclarées, de l'activité des programmes d'émetteurs et de la valeur implicite calculée à partir des tailles moyennes de tickets multipliées par la fréquence observée des transactions lorsque les informations divulguées le permettaient. Les variables qui ont façonné le modèle comprenaient les tendances d'émission d'obligations durables, les niveaux d'actifs des fonds et les flux nets, les modifications des règles de divulgation et d'étiquetage, les objectifs politiques qui influencent les pipelines de financement, et l'évolution de la composition régionale entre l'EMEA, l'APAC et les Amériques. Lorsque des lacunes de couverture sont apparues dans les vérifications ascendantes, les éléments manquants ont été traités par des ratios de substitution conservateurs rattachés aux séries publiques les plus comparables, suivis d'un nouvel examen avec les retours d'entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios car l'adoption dépend fortement de la réglementation et du sentiment des investisseurs. Nous avons ensuite appliqué une légère couche de régression multivariée pour relier la croissance aux indicateurs macroéconomiques et aux conditions des marchés de capitaux que les experts ont régulièrement mis en avant. La trajectoire finale n'a été acceptée qu'après que les taux de croissance implicites soient restés cohérents avec ce que les émetteurs et les investisseurs ont décrit comme réalisable sur la fenêtre de prévision.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par des recoupements répétés avec des signaux indépendants, tels que les actifs de fonds durables déclarés, les totaux d'émission d'obligations durables et les évolutions régionales visibles dans les informations divulguées publiquement. Lorsqu'un chiffre semblait inhabituel, nous avons retracé les facteurs jusqu'au niveau des hypothèses, puis soit nous l'avons corrigé, soit nous l'avons signalé pour un suivi avec des contributions d'experts supplémentaires avant validation.
Nous utilisons un processus de révision interne en plusieurs étapes afin que les totaux du marché, les taux de croissance et les répartitions régionales soient vérifiés par un autre analyste, puis re-vérifiés pour assurer la cohérence sur l'ensemble de la série chronologique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des modifications majeures des règles d'étiquetage ou de divulgation, ou des évolutions abruptes des émissions et des flux. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue actualisée la plus récente, alignée sur les dernières publications de données.
Taille du Marché de la Finance Durable selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour la finance durable ne correspondent souvent pas car le terme est utilisé de différentes manières, et les données d'entrée ne sont pas toujours comparables entre les produits. En pratique, les plus grands écarts proviennent du fait qu'une estimation traite le marché comme des actifs sous gestion, des émissions annuelles, ou une vue combinée qui mélange stocks et flux.
Les autres facteurs courants d'écart sont les choix de périmètre et de calendrier, tels que le fait de ne comptabiliser que les obligations et les fonds par opposition à l'ajout d'une activité d'investissement ESG plus large, l'utilisation d'années de base différentes, et l'application de taux de change au comptant par rapport à une conversion moyennée pour les totaux mondiaux. Des différences apparaissent également lorsque des scénarios agressifs sont présentés comme le cas principal, ou lorsque des estimations plus anciennes ne sont pas revalidées après des changements majeurs dans les règles d'étiquetage, l'application des obligations de divulgation ou la vigueur des émissions régionales.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 13,40 billions USD (2025) | |
| Revue Professionnelle A | 7,00 billions USD (2023) | Ne comptabilise que les produits d'investissement durable cotés en bourse tels que les obligations et les fonds, ce qui sous-estime les totaux si l'investissement ESG plus large et les structures mixtes sont inclus. |
| Cabinet de Conseil Mondial B | 5,87 billions USD (2024) | Utilise une définition d'année de base différente et un horizon de prévision plus long, et la valeur de marché semble ancrée à un ensemble de produits plus restreint avec une transparence limitée sur le traitement des stocks par rapport aux flux. |
Le tableau montre que les choix de périmètre, notamment le fait qu'une estimation mélange l'exposition en cours avec l'activité annuelle, peuvent créer un écart de plusieurs billions de dollars. En maintenant un traitement cohérent des obligations, des fonds et de l'investissement ESG plus large entre les régions, puis en recoupant avec les signaux d'émission et d'actifs sous gestion lors d'une actualisation annuelle, l'estimation reste reproductible et plus facile à auditer, ce qui explique le total 2025 plus élevé rapporté par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la finance durable ?
La taille du marché de la finance durable s'élevait à 15,06 billions USD en 2026 et devrait atteindre 26,93 billions USD d'ici 2031.
Quelle région est en tête du marché de la finance durable aujourd'hui ?
L'Europe détenait 31,72 % de la part du marché mondial de la finance durable en 2025, soutenue par l'architecture réglementaire complète de l'UE.
Quel segment de produits connaît la croissance la plus rapide ?
Les obligations liées à la durabilité et les obligations de transition progressent à un TCAC de 14,08 % jusqu'en 2031, ce qui en fait la catégorie de transaction à la croissance la plus rapide.
Pourquoi les stratégies multi-actifs sont-elles populaires dans l'investissement durable ?
Les institutions préfèrent les véhicules multi-actifs car ils offrent une exposition diversifiée aux actions cotées, au crédit privé et aux infrastructures tout en répondant aux objectifs ESG, et ils progressent à un TCAC de 13,22 %.