
Taille et parts de marché des fonds spéculatifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
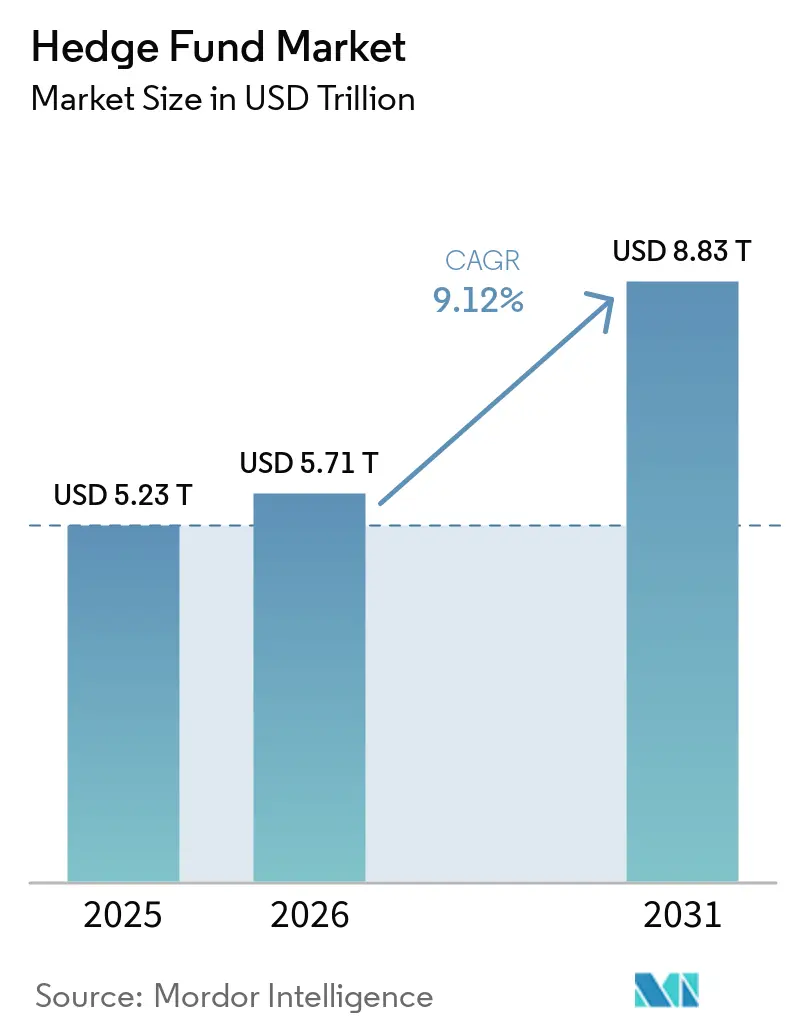
| Taille du Marché (2026) | 5.71 Trillions de dollars américains |
| Taille du Marché (2031) | 8.83 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 9.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
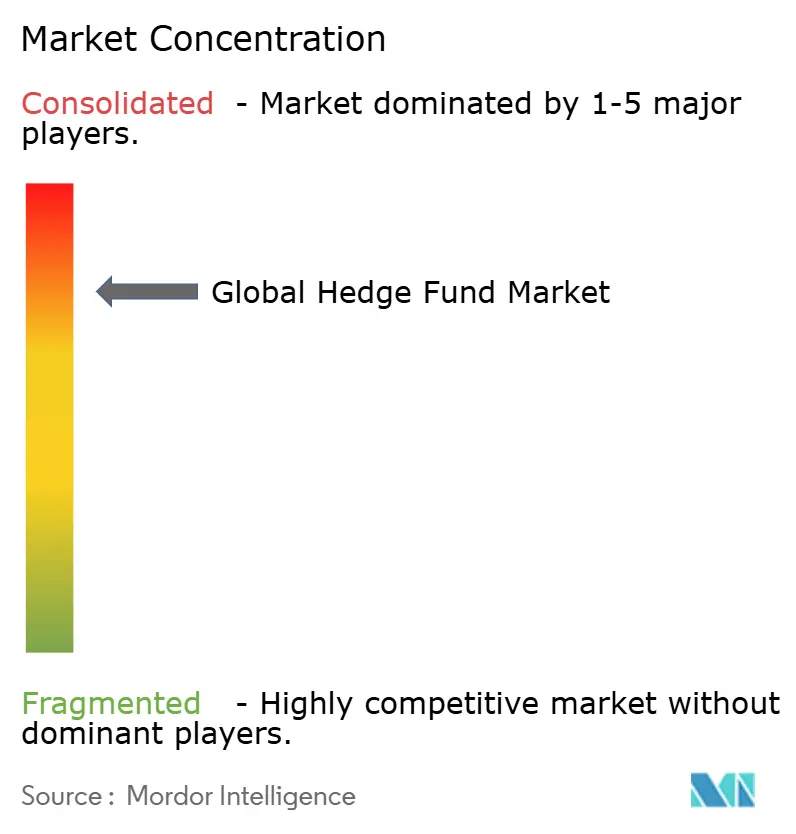
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fonds spéculatifs par Mordor Intelligence
La taille du marché des fonds spéculatifs s'établit à 5 710 milliards USD d'actifs sous gestion en 2026 et devrait atteindre 8 830 milliards USD d'ici 2031 à un TCAC de 9,12 %. Les plateformes multi-stratégies occupent la position la plus importante avec une part de 27,26 % en 2025, tandis que les stratégies quantitatives et systématiques devraient enregistrer la croissance la plus rapide avec un TCAC de 11,63 % jusqu'en 2031, ce qui signale une fracture entre les plateformes axées sur l'échelle et les moteurs d'alpha pilotés par les données qui reconfigurent le positionnement concurrentiel sur le marché des fonds spéculatifs. La croissance de ce marché est portée par les réallocations institutionnelles s'éloignant des portefeuilles 60/40 sous pression, un environnement de taux d'intérêt élevés améliorant les rendements des garanties en espèces, et l'adoption croissante de l'intelligence artificielle dans les opérations de recherche et de trading. Les plateformes multi-stratégies gagnent des parts de marché grâce à leur accent sur la rationalisation de l'acquisition de talents, la mise en œuvre de contrôles des risques robustes et le renforcement de l'infrastructure de données. Parallèlement, les exigences de transparence des frais et le resserrement des marges des prime brokers créent des défis pour les gérants de taille plus modeste. En outre, la tokenisation et les canaux de distribution numériques élargissent l'accès aux investissements alternatifs, les enveloppes de fonds basées sur la blockchain devant contribuer de manière significative aux nouveaux flux d'actifs d'ici la fin de la décennie.
Principaux enseignements du rapport
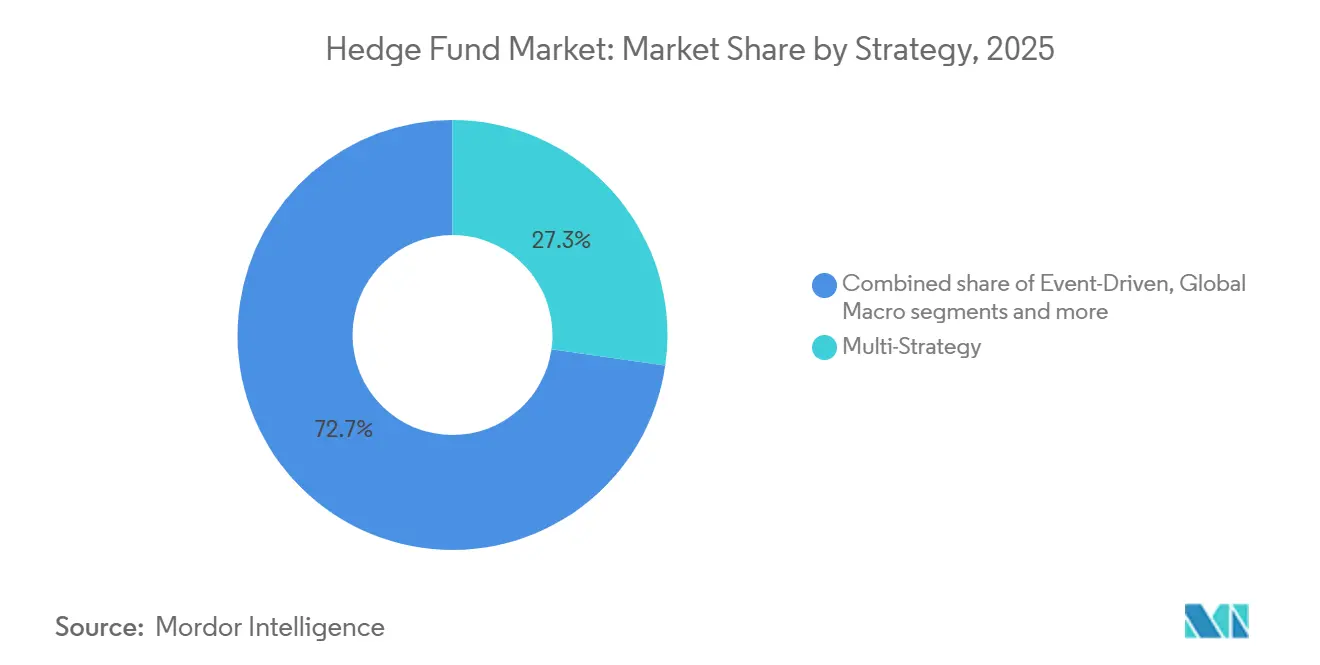
- Par stratégie, les multi-stratégies ont dominé avec 27,26 % des parts de marché des fonds spéculatifs en 2025, tandis que les stratégies quantitatives et systématiques devraient se développer à un TCAC de 11,63 % jusqu'en 2031.
- Par type d'investisseur, les investisseurs institutionnels contrôlaient 65,92 % des parts de marché des fonds spéculatifs en 2025, tandis que les canaux de distribution au détail devraient croître à un TCAC de 13,07 % jusqu'en 2031.
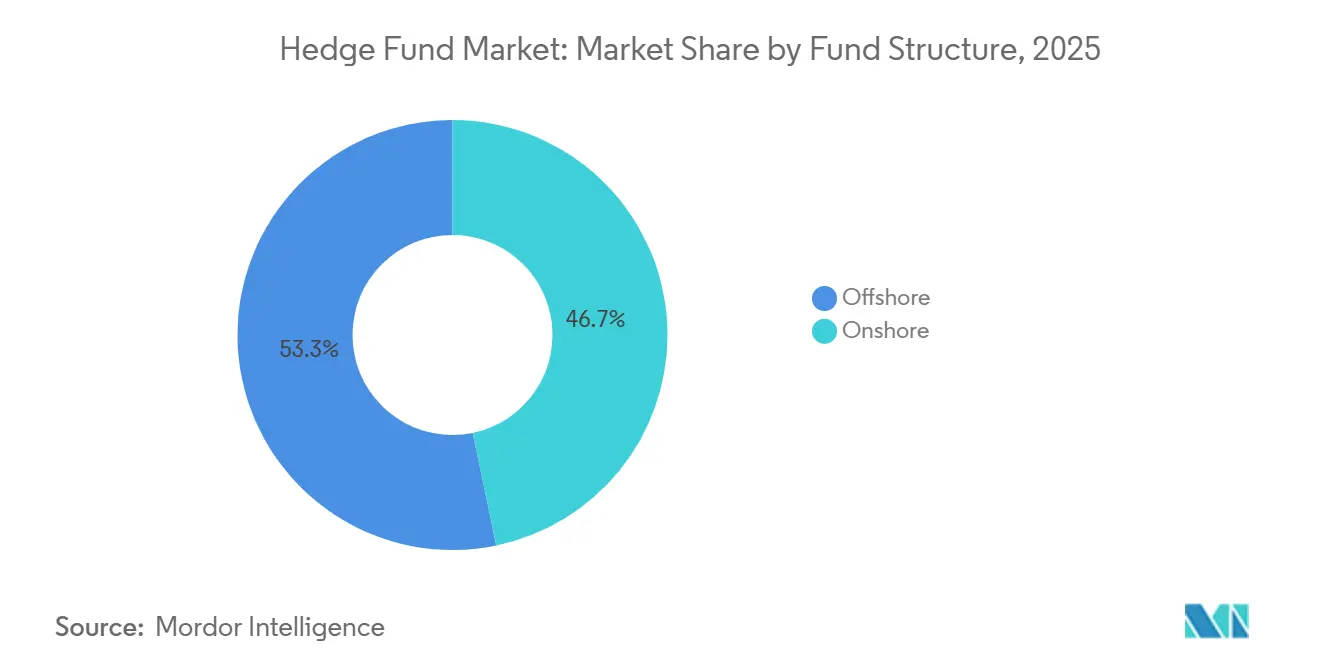
- Par structure de fonds, les véhicules offshore détenaient 53,26 % des parts de marché des fonds spéculatifs en 2025, tandis que les structures hybrides devraient croître à un TCAC de 11,26 % jusqu'en 2031.
- Par canal de distribution, les mandats institutionnels directs représentaient 42,12 % des parts de marché des fonds spéculatifs en 2025, tandis que les places de marché numériques et les fonds tokenisés devraient croître à un TCAC de 16,89 % jusqu'en 2031.
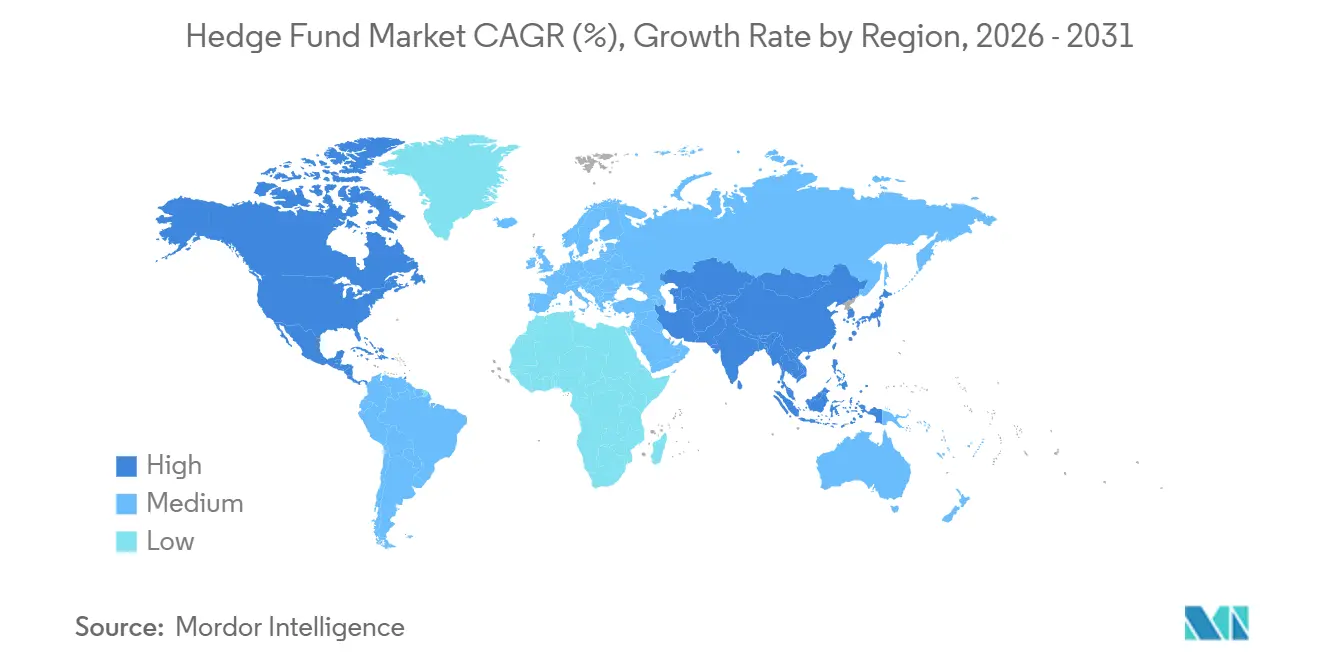
- Par géographie, l'Amérique du Nord représentait 73,06 % des parts de marché des fonds spéculatifs en 2025, tandis que la région Asie-Pacifique devrait croître à un TCAC de 12,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Fonds Spéculatifs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réallocation institutionnelle face à la pression sur les portefeuilles 60/40 | +2.3% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Essor des données alternatives et des stratégies quantitatives | +1.8% | Mondial, plus fort en Amérique du Nord et dans les pôles technologiques d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Portage de taux d'intérêt sur les garanties en espèces | +1.2% | Mondial, en particulier pour les stratégies avec une exposition courte | Court terme (≤ 2 ans) |
| Évolutions réglementaires dans les dispositifs QDLP/QFLP en Chine | +0.7% | Cœur APAC, avec des répercussions sur les allocateurs mondiaux cherchant une exposition à la Chine | Moyen terme (2-4 ans) |
| Tokenisation et croissance des fonds spéculatifs en actifs numériques | +1.5% | Adoption précoce en Amérique du Nord et au Moyen-Orient, tandis que l'Europe est portée par la réglementation. | Long terme (≥ 4 ans) |
| Expansion des plateformes multi-stratégies | +1.6% | Mondial, dominé par les méga-plateformes nord-américaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réallocation institutionnelle face à la pression sur les portefeuilles 60/40
Les allocations institutionnelles se déplacent des modèles traditionnels 60/40 vers des compositions accordant aux fonds spéculatifs un rôle central, car les corrélations actions-obligations n'ont pas fourni une diversification cohérente ces dernières années et les allocateurs recherchent une protection à la baisse plus fiable au sein du marché des fonds spéculatifs. Les travaux d'enquête et les commentaires des allocateurs publiés en 2025 indiquent une acceptation croissante des cadres d'allocation intégrant des poches de rendement absolu et de valeur relative comme composantes structurelles plutôt que comme superpositions tactiques, ce qui modifie la référence de base pour le marché des fonds spéculatifs. Ce changement est renforcé par la normalisation des taux directeurs, qui augmente le coût d'opportunité de l'exposition bêta et améliore l'argument relatif en faveur des solutions multi-actifs et de fonds spéculatifs qui gèrent la volatilité. Une enquête de Morgan Stanley menée en septembre et octobre 2025 a révélé que 71 % des investisseurs institutionnels estiment que les cadres 60:20:20 surperformeront les allocations traditionnelles [1]Natixis Investment Managers, "Enquête Morgan Stanley sur l'allocation de portefeuille 60:20:20," Natixis Investment Managers, www.im.natixis.com . L'analyse de J.P. Morgan Private Bank démontre que les portefeuilles allouant 10 % aux fonds spéculatifs ont surperformé le 60/40 dans environ 70 % des années au cours de la dernière décennie et chaque année depuis 2021 [2] Équipe éditoriale de J.P. Morgan Private Bank, "Construction de portefeuille et allocation aux actifs alternatifs," J.P. Morgan Private Bank, privatebank.jpmorgan.com .
Essor des données alternatives et des stratégies quantitatives
Les gérants quantitatifs augmentent leurs budgets consacrés aux ensembles de données et à l'ingénierie de modèles, car des pipelines de données différenciés et des outils spécialisés créent des avantages concurrentiels durables que les petites entreprises peinent à égaler, ce qui renforce la dynamique concurrentielle sur le marché des fonds spéculatifs. Les discussions avec les propriétaires d'actifs en 2025 ont mis en évidence des améliorations mesurables de la qualité des signaux provenant de sources transactionnelles, de sentiment et géospatiales une fois intégrées dans des flux de travail systématiques, soutenant une dynamique soutenue pour les poches quantitatives sur le marché des fonds spéculatifs. L'expansion ne concerne pas uniquement la performance mais aussi le processus, car la capacité opérationnelle à organiser des ensembles de données et à maintenir des piles de modèles exige des recrutements spécialisés qui renforcent le transfert d'actifs vers des plateformes capables de traiter les données sur le marché des fonds spéculatifs. L'adoption la plus forte apparaît dans les marchés développés dotés d'écosystèmes de fournisseurs robustes et de viviers universitaires de talents quantitatifs, ce qui accélère l'essor des allocations systématiques dans les portefeuilles plus importants sur le marché des fonds spéculatifs. À long terme, les perspectives de croissance mesurables pour les stratégies quantitatives et systématiques s'alignent sur la prévision de TCAC de 11,63 % pour ces approches, ce qui établit une référence pour des gains de parts continus au sein du marché des fonds spéculatifs.
Portage de taux d'intérêt sur les garanties en espèces
Des taux directeurs plus élevés réintroduisent un portage structurel sur les soldes de trésorerie et les produits des ventes à découvert, ce qui améliore les rendements pour les gérants neutres au marché, long/short et de valeur relative disposant de profils importants de trésorerie ou de remises sur positions courtes sur le marché des fonds spéculatifs. Les allocateurs évaluent désormais les gérants à la fois sur l'alpha et la discipline de gestion de trésorerie, car les différences dans la manière dont les gérants gèrent les garanties, les échéanciers de bons du Trésor et les remises créent une dispersion qui se cumule dans le temps sur le marché des fonds spéculatifs. Cet environnement de taux bénéficie aux stratégies basées sur les spreads et d'arbitrage qui peuvent capter le portage tout en gérant les risques de base et de convexité dans des limites de levier conservatrices sur le marché des fonds spéculatifs. La couche de portage est additive aux signaux actifs, ce qui contribue à expliquer pourquoi plusieurs stratégies sont restées résilientes lors des épisodes de volatilité en 2025 et jusqu'en 2026, préservant les amortisseurs à la baisse sur le marché des fonds spéculatifs. Les vents favorables à court terme persistent tant que les rendements de trésorerie restent élevés, bien que les gérants aient encore besoin de cadres de risque robustes pour gérer les chocs de liquidité et de financement sur le marché des fonds spéculatifs.
Évolutions réglementaires dans les dispositifs QDLP/QFLP en Chine
Les ajustements locaux de la Chine aux structures transfrontalières réduisent les frictions pour les sponsors qualifiés, les mises à jour de Shanghai en 2025 élargissant les instruments autorisés, permettant les remises par tranches et facilitant la levée de fonds en devises étrangères qui soutient les lancements de produits onshore pertinents pour le marché des fonds spéculatifs. Les rapports de suivi du secteur prévoient que les autorités nationales consolideront les programmes pilotes en cadres unifiés pour les dispositifs QDLP et QFLP, ce qui simplifierait les opérations pour les gérants mondiaux cherchant un accès onshore sur le marché des fonds spéculatifs. L'accès onshore reste cyclique en raison des politiques de quota et de change, mais les gérants qui construisent tôt une infrastructure locale et des pratiques de conformité peuvent créer des avantages de distribution durables sur le marché des fonds spéculatifs [3]Norton Rose Fulbright Authors, "Shanghai renforce le dispositif QDLP," Norton Rose Fulbright, nortonrosefulbright.com . Les réformes des marchés de capitaux dans des pôles comme Shanghai et Shenzhen continuent d'influencer le calendrier et l'ampleur des approbations, ce qui exige patience et planification de la part des sponsors pour répondre à l'intérêt des allocateurs pour les expositions locales au sein du marché des fonds spéculatifs. À moyen terme, le rythme réglementaire déterminera la composition des véhicules onshore et offshore que les allocateurs mondiaux utilisent pour constituer des poches chinoises sur le marché des fonds spéculatifs.
Analyse de l'Impact des Contraintes sur le Marché des Fonds Spéculatifs*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression des frais et exigences de transparence des dépenses | -1.4% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Resserrement des marges des prime brokers | -0.6% | Mondial, impact concentré sur les stratégies actions à effet de levier | Court terme (≤ 2 ans) |
| Conformité ESG au titre du SFDR de l'UE | -0.8% | Europe directement, mondial pour le marketing transfrontalier | Moyen terme (2-4 ans) |
| Inflation du coût des talents quantitatifs | -0.9% | Mondial, plus sévère en Amérique du Nord et dans les pôles technologiques d'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compression des frais et exigences de transparence des dépenses
Les allocateurs ont resserré leurs attentes en matière de frais, privilégiant les structures avec des seuils de performance, des clauses de récupération et des rapports de dépenses plus solides, ce qui comprime les économies pour les gérants de taille intermédiaire sur le marché des fonds spéculatifs. La dynamique concurrentielle permet aux grandes plateformes multi-stratégies de pousser des constructions de transfert de coûts couvrant la rémunération et l'infrastructure de données, tandis que les gérants plus petits sans un tel levier peinent à répercuter les coûts sur le marché des fonds spéculatifs. Les propriétaires d'actifs continuent de faire pression sur les coûts totaux du portefeuille, ce qui intensifie la diligence sur chaque poste et encourage la simplification du nombre de gérants qui amplifie les avantages d'échelle sur le marché des fonds spéculatifs [4]Équipe de recherche IG Prime, "Enquête mondiale sur les fonds spéculatifs 2024/2025," IG Prime, ig.com. Il en résulte un transfert des flux vers les gérants disposant d'une échelle opérationnelle claire et de longs historiques, accélérant la consolidation sur le marché des fonds spéculatifs. À court terme, cette contrainte agit comme un facteur limitant pour les boutiques émergentes et de taille intermédiaire sans différenciation claire sur le marché des fonds spéculatifs.
Resserrement des marges des prime brokers
Les enquêtes réglementaires et auprès des courtiers jusqu'à fin 2025 indiquent des taux de financement nominaux stables mais des conditions hors prix plus strictes pour les stratégies actions concentrées ou sectorielles, ce qui affecte la disponibilité du levier et la rotation sur le marché des fonds spéculatifs. L'Office of Financial Research a mis en évidence un levier élevé des fonds spéculatifs début 2025 sur les taux, les dérivés et les actions, ce qui expose davantage certaines stratégies aux changements de tolérance au risque des courtiers sur le marché des fonds spéculatifs. L'analyse de l'Autorité monétaire de Hong Kong montre une forte dépendance aux prime brokers et aux pensions pour les emprunts garantis entre les gérants, créant une complexité transfrontalière lorsque les conditions de marge changent en période de stress sur le marché des fonds spéculatifs. Les gérants ont réagi en révisant les clauses de défaut croisé et les processus opérationnels après les pics de volatilité en 2025, visant à réduire le risque de désendettement forcé sur le marché des fonds spéculatifs. La discipline de financement à court terme et la diversification des sources de financement restent essentielles pour naviguer dans le comportement des courtiers sur le marché des fonds spéculatifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Fonds Spéculatifs
Par stratégie :
l'alpha quantitatif rivalise avec l'échelle des multi-stratégiesLes plateformes multi-stratégies occupent la position la plus importante en 2025 avec 27,26 % en termes d'échelle, et la réallocation rapide du capital entre les pods a soutenu des performances cohérentes au cours des périodes récentes sur le marché des fonds spéculatifs. Les stratégies quantitatives et systématiques affichent les perspectives de croissance les plus solides avec un TCAC de 11,63 % jusqu'en 2031, une trajectoire qui reflète des pipelines de données alternatives plus profonds et une capacité d'ingénierie plus forte dans les entreprises leaders sur le marché des fonds spéculatifs. L'événementiel est entré en 2026 avec un calendrier prospectif plus solide après un environnement de transactions difficile lors des périodes précédentes, tandis que les stratégies de valeur relative ont affiché des rendements positifs lors de plusieurs trimestres volatils en 2025, ce qui a mis en évidence leur utilité défensive sur le marché des fonds spéculatifs.
La composition prévisionnelle indique une fracture durable entre les multi-gérants axés sur l'échelle et les spécialistes systématiques pilotés par les données, puisqu'un segment fait croître les actifs sous gestion via une rotation de mandats flexible et l'autre capte un alpha marginal grâce à des données et des modèles différenciés sur le marché des fonds spéculatifs. Les stratégies natives en crypto et en actifs numériques apparaissent désormais sous une forme ou une autre dans la majorité des plateformes traditionnelles, reflétant un glissement plus large vers les rails tokenisés et les intégrations de règlement à haute fréquence qui touchent le marché des fonds spéculatifs. La taille du marché des fonds spéculatifs attachée aux cohortes de stratégies se développe de manière inégale selon les cycles, car les allocateurs rééquilibrent vers les gérants qui prouvent leur résilience dans des environnements de taux plus élevés et lors de la volatilité des actions. Les gérants macro sur les marchés émergents ont également produit des résultats à deux chiffres jusqu'à fin 2025, ce qui a attiré davantage l'attention sur les opportunités spécifiques à chaque pays en marge des allocations de référence sur le marché des fonds spéculatifs. Toutes stratégies confondues, les gagnants ont maintenu une gestion des risques solide et une profondeur opérationnelle, des facteurs qui influencent de plus en plus les décisions de mandat sur le marché des fonds spéculatifs.


Par type d'investisseur :
la vélocité du retail remet en cause la domination institutionnelleLes allocateurs institutionnels contrôlaient 65,92 % des actifs en 2025, et l'avantage en termes de parts de marché des fonds spéculatifs reste aux fonds de pension, fonds souverains et assureurs qui nécessitent structurellement des poches diversifiées pour gérer les passifs et la volatilité. Les canaux de distribution au détail devraient toutefois croître à 13,07 % jusqu'en 2031, car les évolutions réglementaires et les améliorations de la conception des produits élargissent l'accès via les plateformes de cotisation définie et les enveloppes semi-liquides adaptées aux besoins de liquidité des épargnants ordinaires sur le marché des fonds spéculatifs. Les évolutions réglementaires d'août 2025, notamment un décret présidentiel demandant aux régulateurs de faciliter l'accès aux actifs alternatifs pour les participants aux plans 401(k), ont positionné les fournisseurs pour élargir les menus d'options gérées professionnellement incluant des stratégies privées adjacentes au marché des fonds spéculatifs. Les grands teneurs de registres et gestionnaires d'actifs ont introduit des fonds de placement collectif et des séries à date cible intégrant des stratégies privées en 2025, ce qui prépare le terrain pour des contributions plus régulières dans l'écosystème du marché des fonds spéculatifs. Les particuliers fortunés et les family offices continuent de préférer les comptes gérés séparément pour la personnalisation et la gouvernance, ce qui renforce les canaux directs vers les gérants sur le marché des fonds spéculatifs.
À mesure que les canaux de distribution au détail se développent, la diligence opérationnelle reste au centre des préoccupations, car les fonds semi-liquides et les structures à intervalles doivent équilibrer la commodité de souscription avec le risque de liquidité et la discipline des coûts sur le marché des fonds spéculatifs. Les formats d'alternatives liquides européens élargissent également l'accès et permettent le marketing transfrontalier auprès des ménages et des assureurs qui préfèrent les structures OPCVM pour la gouvernance et la liquidité, ce qui élargit la base adressable mondiale pour le marché des fonds spéculatifs. La taille du marché des fonds spéculatifs attachée aux enveloppes adaptées au retail augmente à mesure que les véhicules à date cible et les fonds de placement collectif intègrent des actifs alternatifs, ce qui peut diversifier les portefeuilles de retraite tout en maintenant les frais sous les seuils de surveillance des sponsors de plans. Les réallocations institutionnelles se poursuivent en parallèle à mesure que les plans intègrent les fonds spéculatifs dans les portefeuilles de base sur la base des budgets de risque, indiquant une croissance équilibrée entre les canaux institutionnels et de détail sur le marché des fonds spéculatifs. Sur l'horizon de prévision, la demande mixte de ces canaux soutient des flux réguliers, même si les cycles de performance restent variables sur le marché des fonds spéculatifs.
Par structure de fonds :
les hybrides optimisent la fiscalité transfrontalière et l'accèsLes véhicules offshore restent la structure la plus utilisée avec une part de 53,26 % en 2025, car la neutralité fiscale et la documentation flexible continuent de répondre aux besoins des allocateurs transfrontaliers sur le marché des fonds spéculatifs. Les structures onshore servent les investisseurs nationaux imposables et exonérés d'impôt qui préfèrent les cadres de reporting et réglementaires locaux, et fonctionnent souvent comme des nourriciers ou des parallèles dans des structures maître-nourricier qui simplifient la mise à l'échelle sur le marché des fonds spéculatifs. Les architectures hybrides affichent la projection de croissance la plus élevée à 11,26 %, car les gérants unifient l'accès pour les investisseurs américains imposables, américains exonérés d'impôt et non américains tout en optimisant les retenues à la source et les résultats conventionnels dans une conception unique sur le marché des fonds spéculatifs. Les changements réglementaires européens dans le cadre de l'AIFMD II qui entrent en vigueur en avril 2026 ajoutent des restrictions sur l'origination de prêts, des limites de levier et des outils de liquidité qui influencent les choix de structure pour les gérants commercialisant à travers l'UE sur le marché des fonds spéculatifs. Des juridictions comme les Émirats arabes unis ont accéléré les délais d'octroi de licences et élargi les écosystèmes de services, ce qui élargit le menu des pôles offshore que les gérants institutionnels peuvent évaluer sur le marché des fonds spéculatifs.
Les Îles Caïmans restent une domiciliation dominante en raison de la profondeur des précédents juridiques et des réseaux de prestataires de services auxquels les allocateurs mondiaux font confiance, bien que de nouveaux pôles gagnent des parts à mesure que les entreprises cherchent à diversifier leur empreinte opérationnelle sur le marché des fonds spéculatifs. L'expansion de plateformes de premier plan vers le Moyen-Orient, notamment les plans annoncés d'ouverture de bureaux régionaux par les principaux gérants, reflète la confiance dans les capacités des régulateurs locaux et les écosystèmes d'affaires qui soutiennent l'échelle sur le marché des fonds spéculatifs. Plusieurs gérants ont signalé de nouveaux lancements aux Îles Caïmans en 2026, renforçant le rôle continu des cadres offshore établis pour le capital institutionnel sur le marché des fonds spéculatifs. Sur la période de prévision, la taille du marché des fonds spéculatifs par type de structure reflétera les évolutions réglementaires et les préférences des allocateurs en matière de gouvernance, de coût et de résilience opérationnelle. Les gérants qui maintiennent des plateformes multi-juridictions avec des expériences investisseurs cohérentes sont bien positionnés pour capter des mandats dans des régimes réglementaires variés sur le marché des fonds spéculatifs.
Par canal de distribution :
la tokenisation perturbe les rails de souscription traditionnelsLes mandats institutionnels directs représentaient 42,12 % de la distribution en 2025, car les grands allocateurs préfèrent les conditions négociées, la transparence et le contrôle des directives sur le marché des fonds spéculatifs. L'utilisation des fonds de fonds se réduit là où les allocateurs cherchent à éviter les frais superposés, bien que les plateformes de sélection de gérants offrant co-investissement et diligence opérationnelle maintiennent leur pertinence sur le marché des fonds spéculatifs. Les places de marché numériques et les rails de fonds tokenisés devraient croître à 16,89 %, car le règlement instantané, la propriété fractionnée et la conformité intégrée accélèrent l'intégration et le reporting pour les investisseurs sur le marché des fonds spéculatifs. Les progrès de l'infrastructure comprennent le projet de DTCC de tokeniser les bons du Trésor américain conservés à la DTC sur le réseau Canton et le lancement par J.P. Morgan AM de MONY, un fonds monétaire tokenisé avec rachat 24h/24 et 7j/7, qui démontre des modèles opérationnels supprimant les frictions héritées sur le marché des fonds spéculatifs. Les véhicules tokenisés de grands gérants ont également pris de l'ampleur, et les données d'enquête montrent qu'une majorité de fonds traditionnels prévoient d'augmenter leur exposition aux actifs numériques, ce qui soutient l'expansion à long terme des canaux sur le marché des fonds spéculatifs.
Les comptes gérés séparément continuent de gagner du terrain auprès des institutions, car ils offrent la propriété directe des actifs, des directives personnalisées et des arrangements de frais sur mesure sous le contrôle du client sur le marché des fonds spéculatifs. Les schémas d'adoption régionaux suggèrent que l'Amérique du Nord est en tête, l'Europe et l'APAC se développant à partir de bases plus petites à mesure que les normes d'infrastructure et de gouvernance convergent sur le marché des fonds spéculatifs. La taille du marché des fonds spéculatifs allouée aux comptes gérés séparément se développe parallèlement aux canaux tokenisés, et les deux reflètent les préférences des investisseurs pour le contrôle, la transparence et la rapidité lors des fenêtres d'intégration et de rachat. Les plateformes de gestion de patrimoine et de banque privée continuent de sélectionner des listes de gérants et de gérer la diligence opérationnelle pour les allocateurs plus petits, ce qui maintient un pont important vers le marché des fonds spéculatifs pour le capital privé. Sur la période de prévision, la composition de la distribution équilibrera les mandats institutionnels négociés avec les rails tokenisés à règlement rapide et les structures de comptes gérés séparément flexibles qui, ensemble, modernisent le marché des fonds spéculatifs.
Analyse géographique
Marché des Fonds Spéculatifs en Amérique du Nord
L'Amérique du Nord devrait maintenir sa position dominante sur le marché des fonds spéculatifs, représentant une part de 73,06 % en 2025. De vastes réservoirs d'allocataires, des services de courtage de premier rang et un réseau bien établi de prestataires de services soutiennent cette domination. Les États-Unis demeurent le cœur du marché des fonds spéculatifs, soutenus par des propriétaires d'actifs à grande échelle et un écosystème de gestionnaires profond, tandis que le Canada contribue à une part stable grâce à l'intégration transfrontalière. Les évolutions réglementaires en 2025 ont permis aux plans à cotisations définies d'accéder à des stratégies alternatives, stimulant l'innovation dans les produits axés sur la retraite. L'introduction de produits de fiducie collective et à date cible intégrant des stratégies privées devrait rationaliser les flux de détail vers des portefeuilles diversifiés. De plus, les orientations réglementaires en vertu des lois sur les valeurs mobilières ont simplifié les processus d'intégration des investisseurs accrédités, réduisant les obstacles administratifs pour les conseillers allouant des capitaux aux gestionnaires de fonds spéculatifs.
Marché des Fonds Spéculatifs en Asie-Pacifique
La région Asie-Pacifique devrait enregistrer le taux de croissance le plus élevé sur le marché des fonds spéculatifs, avec une hausse prévue de 12,56 % d'ici 2031. Les investissements institutionnels au Japon, en Australie, à Singapour et à Hong Kong constituent une base solide, tandis que les allocations croissantes en Inde ajoutent de l'élan. Les réformes en Chine, notamment les mises à jour des programmes QDLP et QFLP, ont amélioré l'accès des gestionnaires mondiaux aux investisseurs locaux, les mises à jour de Shanghai en 2025 ayant assoupli les contraintes opérationnelles pour les stratégies onshore. Le marché des fonds spéculatifs en Inde est prêt pour une croissance significative en 2026, porté par une exposition croissante aux actifs alternatifs parmi les family offices et les institutions locaux. Les mises à jour de Hong Kong concernant le reporting des dérivés de gré à gré et les Lignes directrices sur le sondage de marché renforcent l'intégrité du marché, tandis que l'expansion des activités d'octroi de licences et des capacités des prestataires de services à Singapour consolide son rôle de plaque tournante régionale pour la structuration et les opérations.
Marché des Fonds Spéculatifs en Europe, au Moyen-Orient et en Amérique Latine
L'Europe et le Moyen-Orient sont également des régions clés sur le marché des fonds spéculatifs. L'Europe, menée par Londres, gère une base d'actifs substantielle et s'adapte aux évolutions réglementaires telles que SFDR 2.0 et AIFMD II, qui influenceront la conception des produits et la commercialisation transfrontalière. Les réformes ELTIF 2.0 ont élargi l'accès des particuliers aux fonds d'investissement à long terme, élargissant ainsi les canaux de distribution. Au Moyen-Orient, les zones financières franches des Émirats arabes unis attirent les gestionnaires mondiaux grâce à des conditions favorables en matière de propriété, de fiscalité et d'octroi de licences. Les fonds souverains de la région ont augmenté leurs allocations aux stratégies de fonds spéculatifs, tandis que l'écosystème croissant de Dubaï soutient l'infrastructure de négociation et de gestion des risques. Les flux de capitaux du Moyen-Orient vers l'Amérique latine pourraient ouvrir davantage d'opportunités pour les stratégies spécialisées à mesure que les conditions réglementaires et monétaires se stabilisent.

Paysage réglementaire
La réglementation continue de se renforcer autour de la surveillance du risque systémique, de l'effet de levier et de la gestion de la liquidité pour les fonds alternatifs, le calibrage des exigences de reporting émergeant comme un thème de 2026. Aux États-Unis, la SEC et la CFTC ont conjointement proposé des amendements au Form PF en avril 2026, incluant des seuils de déclaration plus élevés, notamment un seuil de 1 milliard USD pour les conseillers de plus petite taille et de 10 milliards USD pour les grands conseillers de hedge funds. La proposition indique une évolution vers des exigences plus proportionnelles tout en préservant la visibilité des risques axée sur le FSOC.
En Europe, l'AIFMD II (Directive (UE) 2024/927) oriente le marché vers des outils de liquidité et des divulgations plus standardisés pour les AIF ouverts. L'ESMA a publié en mars 2026 des lignes directrices sur les outils de gestion de la liquidité qui s'alignent sur la directive. Au Royaume-Uni, la FCA a fait progresser la restructuration post-Brexit à travers des consultations en juillet 2026, notamment le CP26/28 sur un régime AIFM britannique redéfini et le CP26/26 sur le Fund Reporting for Asset Management Entities (FRAME), qui augmentent tous deux le poids opérationnel du reporting continu, de la gouvernance et des contrôles de liquidité pour les gestionnaires distribuant au Royaume-Uni et en Europe.
Analyse de la chaîne de valeur
La chaîne de valeur des hedge funds débute par la formation de capital et la structuration des produits, couvrant les montages juridiques de fonds à travers des véhicules onshore, offshore et hybrides. La production d'alpha s'appuie ensuite sur des intrants de recherche tels que l'analyse fondamentale, les jeux de données alternatifs et l'ingénierie de modèles. La construction de portefeuille et la gestion des risques traduisent les signaux en expositions, tandis que le trading et l'exécution dépendent des piles OMS/EMS, de l'exécution algorithmique et de l'accès aux plateformes sur les marchés au comptant et dérivés. Le financement, l'effet de levier et la capacité de vente à découvert sont fournis principalement par les prime brokers et les contreparties de repo, la garde et la gestion du collatéral étant au centre des opérations quotidiennes.
La distribution et le service client requièrent de plus en plus des opérations de qualité institutionnelle. Les allocataires exigent une diligence raisonnable opérationnelle, de la transparence et des contrôles robustes, ce qui pousse les gestionnaires à s'appuyer sur un écosystème étendu de prestataires de services (administration, audit, juridique, valorisation, conformité et fournisseurs technologiques) en complément des fonctions internes de middle-office. Le pouvoir de négociation varie selon l'échelle et la concentration : les mégaplateformes multi-stratégies peuvent négocier de meilleures conditions avec les prime brokers et des licences de données d'entreprise, tandis que les gestionnaires plus petits font souvent face à des coûts unitaires plus élevés en matière de données, de reporting et de dotation opérationnelle. Les programmes de changement en matière de reporting réglementaire, incluant les ajustements du calendrier du Form PF de la SEC/CFTC et l'élargissement des exigences en données, renforcent également le rôle des administrateurs, des outils de conformité et des pipelines de données standardisés pour la levée de fonds et le service continu aux investisseurs.
Paysage concurrentiel
Les méga-plateformes renforcent leur emprise sur le marché des fonds spéculatifs, les cinq premiers acteurs employant la majorité du personnel de plateforme, ce qui indique une forte concentration du marché. Leurs modèles opérationnels ressemblent à des places de marché internes qui allouent le capital aux pods affichant les meilleures prévisions de rendement ajusté au risque. La pile technologique centralisée de Citadel exécute plus de 60 millions de transactions quotidiennes sur toutes les classes d'actifs, tandis que Millennium déploie des moniteurs d'intelligence artificielle qui transmettent les métriques de liquidité à chaque équipe en temps réel. Point72 consacre des dépenses de R&D dédiées aux pipelines de traitement du langage naturel qui analysent les commentaires réglementaires dans les minutes suivant leur publication.
Les avantages d'échelle se répercutent en spreads de financement plus faibles négociés avec les prime brokers. Goldman Sachs et Morgan Stanley étendent préférentiellement leur capacité de bilan aux clients à fort volume, élargissant l'écart de coût par rapport aux fonds de taille intermédiaire. Les contrats avec les fournisseurs de données comportent de plus en plus des licences à l'échelle de l'entreprise indisponibles pour les pairs plus petits. Par conséquent, les gérants gérant moins d'un milliard USD font face à un chemin difficile à moins de cibler des stratégies spécialisées à capacité limitée telles que la réassurance catastrophe ou le crédit sur les marchés frontières.
L'investissement technologique sous-tend la différenciation stratégique. BlackRock intègre ses analyses Aladdin dans les pods de fonds spéculatifs, fusionnant les ensembles de données des marchés publics et privés. Pendant ce temps, Man Group collabore avec des fournisseurs de cloud pour réduire les temps d'entraînement des modèles de 70 %. Des partenariats de tokenisation émergent : Partners Group s'associe à BlackRock pour intégrer des poches de marchés privés dans des portefeuilles modèles distribués via les canaux de gestion de patrimoine. Ces mouvements démontrent que la frontière concurrentielle s'étend désormais à la fois à la construction de portefeuille et à la conception de produits numériques au sein du marché des fonds spéculatifs.
Leaders du secteur des fonds spéculatifs
Man Group plc
Renaissance Technologies LLC
Millennium Management LLC
AQR Capital Management
D.E. Shaw & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Fonds Spéculatifs
- Man Group plc
- Renaissance Technologies LLC
- Millennium Management LLC
- AQR Capital Management
- D.E. Shaw & Co.
- Two Sigma Investments LP
- Point72 Asset Management
- Brevan Howard Asset Management
- Elliott Management Corporation
- Third Point LLC
- Tiger Global Management
- Pershing Square Capital Management
- Appaloosa Management LP
- Baupost Group
- Farallon Capital Management
- Capula Investment Management
- GSA Capital Partners
- Sculptor Capital Management (Och-Ziff)
- Citadel LLC
- Bridgewater Associates LP

Opportunités de marché et perspectives d'avenir
La modernisation opérationnelle et les flux de travail activés par l'IA constituent un domaine d'opportunité clé, alors que le marché se concentre autour de plateformes capables de financer les données, le calcul et les contrôles à grande échelle. Les preuves concrètes citées dans le rapport pour 2026 incluent Balyasny Asset Management déployant une plateforme de recherche interne pilotée par l'IA au sein de la majorité de ses équipes d'investissement, et Man Group s'associant à Anthropic pour intégrer Claude dans ses processus d'investissement et opérationnels. Ensemble, ces exemples indiquent une demande pour une adoption encadrée des LLM à travers les tâches de recherche, de réconciliation et de reporting aux investisseurs, et pas seulement le déploiement de modèles.
Pour les prestataires de services et les gestionnaires, cela soutient des modèles opérationnels modulaires et natifs du cloud ainsi que des configurations de services gérés qui réduisent le délai de lancement de nouvelles stratégies et améliorent la résilience face aux incidents, à la traçabilité des données et à la gouvernance du risque de modèle. L'innovation en matière de distribution constitue une autre poche d'opportunités à travers les places de marché numériques et les rails tokenisés qui compressent les cycles d'intégration et de règlement pour les expositions alternatives liquides. Dans le contexte du rapport cité, DTCC travaillant avec Digital Asset pour tokeniser des bons du Trésor américain conservés par DTC sur le réseau Canton, et J.P. Morgan Asset Management lançant le fonds monétaire tokenisé MONY sur des rails de blockchain publics, mettent en lumière des schémas opérationnels, incluant l'émission et le rachat 24h/24 et 7j/7, la conformité intégrée et un règlement plus rapide, qui peuvent être adaptés à des enveloppes proches des hedge funds. Parallèlement, l'évolution réglementaire en Europe et au Royaume-Uni concernant les outils de gestion de la liquidité et le reporting accroît la demande pour des produits et des cadres de gouvernance qui structurent les expositions aux hedge funds afin de répondre à des exigences plus strictes en matière de divulgation et d'outils de liquidité.
Développements Récents de l'Industrie sur le Marché des Fonds Spéculatifs
- Juin 2026 : Millennium Management a accepté de soutenir la startup quantitative hongkongaise Third Epsilon Ltd., dirigée par Paul Dou, pour gérer des capitaux exclusivement pour Millennium. Cette démarche élargit la capacité systématique de Millennium en ancrant une nouvelle équipe au sein de sa plateforme tout en maintenant la base de capital interne et stable. Elle renforce également l'avantage concurrentiel des sociétés multi-stratégies capables de faire émerger des talents et de faire croître des stratégies sans dépendre de cycles de levée de fonds externes.
- Avril 2026 : Millennium Management a conclu un accord avec Jain Global pour restituer le capital des investisseurs externes et opérer exclusivement pour Millennium. L'intégration de l'activité dans une base de capital à plateforme unique simplifie la gouvernance et la budgétisation du risque tout en réduisant la dépendance du modèle d'affaires envers les souscriptions de tiers. L'accord souligne les dynamiques de consolidation, les grandes plateformes s'assurant des talents et une capacité différenciés à travers des arrangements exclusifs.
- Février 2026 : Man Group a annoncé un partenariat avec Anthropic pour intégrer Claude dans ses processus d'investissement et opérationnels. Cette collaboration élargit les outils d'IA d'entreprise à travers la productivité de la recherche, les contrôles de risque et l'automatisation opérationnelle.


Marché des Fonds Spéculatifs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché des fonds spéculatifs est mesuré en termes d'actifs sous gestion (AUM) mondiaux des fonds spéculatifs, couvrant les véhicules d'investissement collectifs gérés activement qui utilisent des outils tels que les positions longues et courtes, l'effet de levier et les produits dérivés pour rechercher des rendements absolus.
Exclusions du périmètre : Nous excluons les desks de trading pour compte propre, les fonds de capital-investissement et de capital-risque, ainsi que les fonds cotés à capital fixe dont le capital des investisseurs n'est pas géré en tant qu'AUM de fonds spéculatifs à capital variable.
Aperçu de la Segmentation
- Par stratégie
- Actions long/short
- Événementiel
- Macro mondial
- Valeur relative
- Multi-stratégies
- Quantitatif / Systématique
- Fonds de fonds
- Autres (par exemple, contrats à terme gérés, crédit, marchés émergents, arbitrage de volatilité, crypto/actifs numériques, etc.)
- Par type d'investisseur
- Investisseurs institutionnels (fonds de pension, fonds souverains, assureurs, etc.)
- Particuliers fortunés et family offices
- Détail
- Par structure de fonds
- Onshore
- Offshore
- Hybride
- Par canal de distribution
- Mandats institutionnels directs
- Fonds de fonds
- Plateformes de gestion de patrimoine / banque privée
- Places de marché numériques et fonds tokenisés
- Autres (par exemple, intermédiaires, produits négociés en bourse, etc.)
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Pérou
- Chili
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la définition précise d'une définition du marché basée sur les AUM, puis par la collecte de séries chronologiques permettant d'expliquer l'évolution des AUM dans le temps. Nous utilisons des sources publiques et officielles telles que les publications des régulateurs de valeurs mobilières (par exemple la SEC et l'IOSCO), les publications des banques centrales et de stabilité financière (par exemple la BRI), les ensembles de données du FMI sur les positions transfrontalières, ainsi que les indicateurs macroéconomiques de l'OCDE et de la Banque mondiale.
Nous examinons également les divulgations publiquement disponibles des fonds et des gestionnaires, les rapports annuels des sociétés de gestion cotées, et la couverture de la presse financière réputée pour suivre les lancements, les fermetures et les tendances des flux d'investisseurs. Dans certains cas, nous utilisons des abonnements payants pour l'intelligence financière des entreprises, les actualités et données financières, ainsi que des bases de données de brevets pour appuyer les vérifications des antécédents des entreprises et l'évolution des produits, mais les totaux du marché restent ancrés sur des signaux d'AUM reproductibles. Ces sources documentaires ne sont pas exhaustives, et de nombreux autres documents publics ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires sont utilisées pour tester sous pression la construction des AUM et pour comprendre comment les pratiques de reporting diffèrent selon les régions et les structures de fonds. Nous nous entretenons avec des allocataires, des responsables des opérations et des finances de fonds, des équipes de gestion des risques et de portefeuille, ainsi que des participants à l'écosystème de services, puis nous revérifions les hypothèses sur les entrées, les rachats et les pratiques de valorisation en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 21 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 31 % |
| Acteurs de moindre envergure : 21 % | Gestionnaires : 56 % | Amériques : 22 % |
Dimensionnement et Prévision du Marché
Le dimensionnement est construit selon une approche descendante où les AUM sont reconstitués à partir de captures instantanées des AUM sectoriels, puis expliqués à l'aide des principaux facteurs qui font évoluer la base d'actifs. Pour maintenir des totaux réalistes, nous corroborons le résultat avec des approximations ascendantes sélectives, notamment un regroupement d'un échantillon de divulgations d'AUM de gestionnaires, puis une vérification des AUM moyens implicites par fonds par rapport aux fourchettes typiques de nombre de fonds discutées par les experts.
Dans le modèle, les souscriptions et rachats nets, l'appréciation des actifs liée à la performance, le rythme des lancements et liquidations de fonds, les évolutions entre les principaux compartiments de stratégies (tels que les positions longues ou courtes sur actions, les stratégies macro, événementielles et multi-stratégies), ainsi que les tendances d'allocation régionale entre l'Amérique du Nord, l'Europe et l'Asie constituent les principales données d'entrée. Les prévisions sont réalisées à l'aide d'une analyse de scénarios, car les flux et la performance peuvent évoluer rapidement, puis les scénarios sont modérés en fonction des attentes des personnes interrogées concernant l'appétit pour le risque, les conditions de taux et la liquidité. Lorsque les données au niveau des gestionnaires font défaut pour les fonds de plus petite taille, les lacunes sont comblées par une mise à l'échelle prudente basée sur les schémas de distribution observés, suivie d'un nouveau cycle de vérifications de la croissance totale par rapport aux signaux macroéconomiques et des marchés de capitaux.
Cycle de Validation des Données et de Mise à Jour
Nous validons le modèle en recoupant les niveaux d'AUM et les taux de croissance avec des signaux sectoriels indépendants, puis en signalant toute variation qui ne s'aligne pas avec les flux, les tendances de performance ou les événements de marché connus. Les valeurs aberrantes sont examinées par étapes, d'abord par l'analyste qui construit le modèle, puis lors d'une révision interne où les hypothèses et les conversions sont retestées.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements de marché significatifs susceptibles de faire évoluer les AUM surviennent, tels que des baisses importantes, des cycles d'entrées ou de sorties inhabituellement importants, ou des changements réglementaires majeurs affectant les structures de fonds. Avant la livraison, une vérification finale est effectuée pour confirmer que les derniers points de données publics ont été intégrés et que le récit correspond aux chiffres.
Taille du Marché Mondial des Fonds Spéculatifs selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres publiés pour le secteur des fonds spéculatifs divergent souvent car chaque éditeur choisit un point de mesure différent et également une définition différente de ce qui doit être comptabilisé comme AUM de fonds spéculatifs. Le calendrier des devises, la date de clôture (fin d'année par rapport à mi-année) et la manière dont ils traitent les structures de fonds peuvent tous modifier le chiffre final.
Certaines sources mettent l'accent sur les titres sectoriels de fin d'année qui reflètent ce qui a été rapporté à ce moment-là, et elles peuvent ne pas s'aligner avec une année de base prospective utilisée pour les prévisions. D'autres suppriment les fonds de plus petite taille ou appliquent une règle d'éligibilité des fonds plus restrictive, puis appliquent un taux de conversion unique à toutes les régions, ce qui peut faire varier les totaux lorsque le dollar américain fluctue. L'écart est plus facile à interpréter une fois que l'année, le périmètre et la méthode de conversion sont présentés de manière cohérente, ce qui est la façon dont Mordor Intelligence maintient l'estimation liée à un pool d'AUM défini qui exclut les desks pour compte propre, le capital-investissement et les structures cotées à capital fixe.
Comparaison avec les références
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,71 T USD (2026) | |
| Fournisseur de Données Sectorielles A | 4,50 T USD (2024) | Utilise une capture instantanée des AUM sectoriels à fin 2024, et peut différer d'une année de base prospective car la performance et les flux nets dans la période intermédiaire ne sont pas reportés dans le point de départ. |
| Fil d'Actualités Mondial B | 4,51 T USD (2024) | Rapporte un chiffre d'AUM sectoriel référencé à 2024 et hérite généralement de la définition de la capture instantanée sous-jacente, qui peut ne pas ajuster les exclusions de périmètre et le calendrier de conversion de la même manière selon les régions. |
Le tableau montre que les choix de calendrier et de périmètre sont les principaux facteurs à l'origine de l'écart, davantage que de simples différences mathématiques. Une fois que l'année de dimensionnement est alignée et que les règles d'inclusion sont clairement énoncées, la variance résiduelle provient généralement de la manière dont les entrées, les rachats et les mouvements de valorisation sont reportés dans les AUM de départ.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des fonds spéculatifs ?
La taille du marché des fonds spéculatifs est de 5 710 milliards USD en 2026 et devrait atteindre 8 830 milliards USD d'ici 2031 à un TCAC de 9,12 %, reflétant une expansion régulière des canaux institutionnels et de détail.
Quelles stratégies sont en tête et lesquelles connaissent la croissance la plus rapide sur le marché des fonds spéculatifs ?
Les plateformes multi-stratégies sont en tête avec une part de 27,26 % en 2025, tandis que les stratégies quantitatives et systématiques sont les plus dynamiques avec un TCAC de 11,63 % prévu jusqu'en 2031.
Comment la distribution évolue-t-elle sur le marché des fonds spéculatifs ?
Les mandats institutionnels directs détiennent une part de 42,12 %, et les places de marché numériques ou les fonds tokenisés devraient croître à 16,89 %, car les rails on-chain permettent un règlement instantané, une propriété fractionnée et une transparence améliorée.
Quelles régions dominent et où la croissance est-elle la plus forte sur le marché des fonds spéculatifs ?
L'Amérique du Nord représente 73,06 % des actifs, tandis que l'Asie-Pacifique affiche les perspectives de croissance les plus solides avec un TCAC de 12,56 % jusqu'en 2031, portée par des allocations croissantes et un accès transfrontalier en évolution.
Quelles réglementations façonnent le marché des fonds spéculatifs en 2026 ?
Les propositions du SFDR 2.0 en Europe exigent des seuils et des exclusions au niveau du portefeuille d'ici 2028, et l'AIFMD II entre en vigueur en avril 2026 avec des exigences en matière de levier, d'origination de prêts et de gestion de la liquidité, qui influencent ensemble la conception des produits et le marketing.
Comment la tokenisation et les actifs numériques affectent-ils le marché des fonds spéculatifs ?
Les enquêtes et les lancements montrent des allocations croissantes aux actifs numériques et un intérêt grandissant pour les structures de fonds tokenisés, avec des initiatives sectorielles telles que le projet Canton Network de DTCC et le fonds MONY de J.P. Morgan AM démontrant des avantages opérationnels.
Dernière mise à jour de la page le:


