
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.62 Trillions de dollars américains |
| Taille du Marché (2031) | 21.39 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 11.13 % |
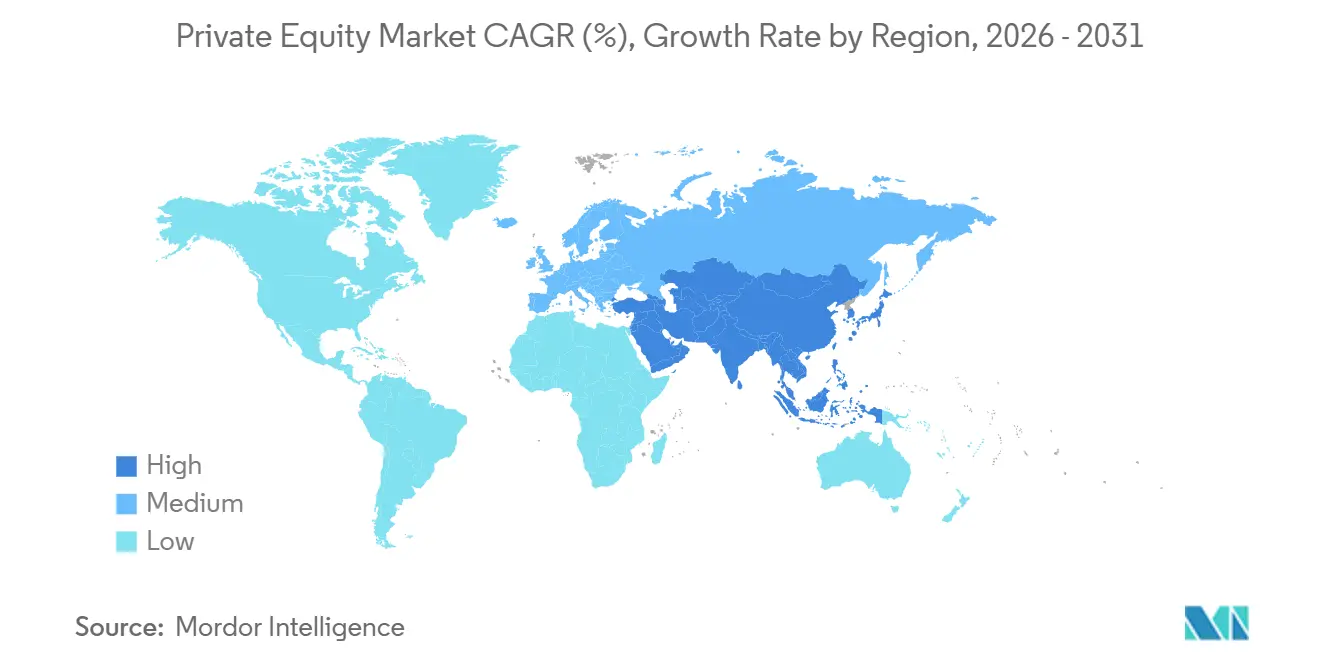
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du capital-investissement par Mordor Intelligence
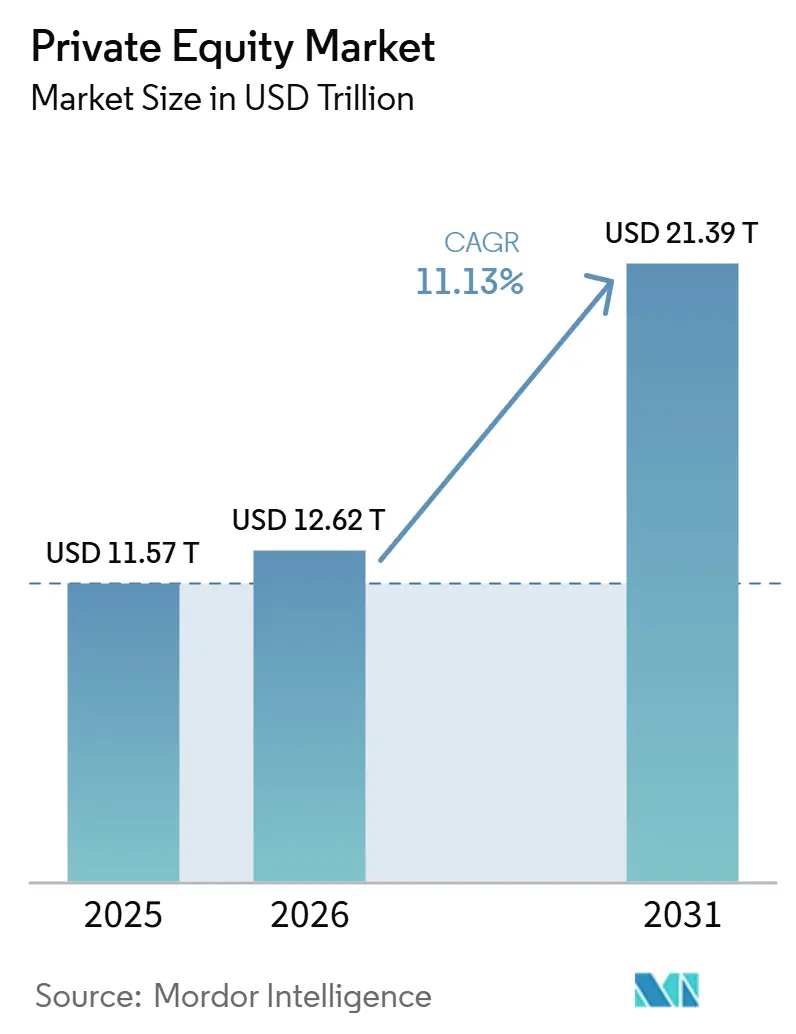
La taille du marché du Private Equity devrait passer de 11,57 billions USD en 2025 à 12,62 billions USD en 2026 et atteindre 21,39 billions USD d'ici 2031, à un CAGR de 11,13 % sur la période 2026-2031.
La croissance est portée par 1 200 milliards USD de poudre sèche destinée aux rachats à mi-2025, par des solutions de liquidité alternatives et par un déploiement accru dans des secteurs à forte conviction. Après une compression des valorisations et des goulets d'étranglement à la sortie en 2022-2023, 2025 a vu la valeur mondiale des transactions atteindre 1 500 milliards USD au cours des trois premiers trimestres, avec des projections annuelles comprises entre 1 400 et 2 000 milliards USD. Les multiples d'entrée médians des rachats se sont stabilisés à 11,9x VE/EBITDA en 2024, reflétant la concurrence pour les actifs de qualité malgré des conditions de financement plus strictes.
Le marché secondaire a enregistré 103 milliards USD de volumes de transactions au premier semestre 2025, soit une hausse de 51 % en glissement annuel, avec des projections annuelles dépassant 210 milliards USD. Les véhicules de continuation pilotés par les gestionnaires (GP) ont représenté 87 % du volume GP et 16 à 19 % des sorties soutenues par des sponsors au premier semestre 2025. Les distributions aux commanditaires (LP) ont dépassé les appels de capitaux au premier semestre 2024, mais les ratios DPI médians pour les fonds du millésime 2018 sont restés à 0,6x contre la norme de 0,8x. L'accès des investisseurs particuliers s'est élargi grâce à des structures semi-liquides et à des fonds perpétuels, avec une valeur liquidative agrégée dépassant 400 à 427 milliards USD en 2025, doublant par rapport aux niveaux de fin 2023, et la gestion de patrimoine privé contribuant à hauteur de 18 à 22 % de la collecte de fonds secondaires.
Points clés du rapport
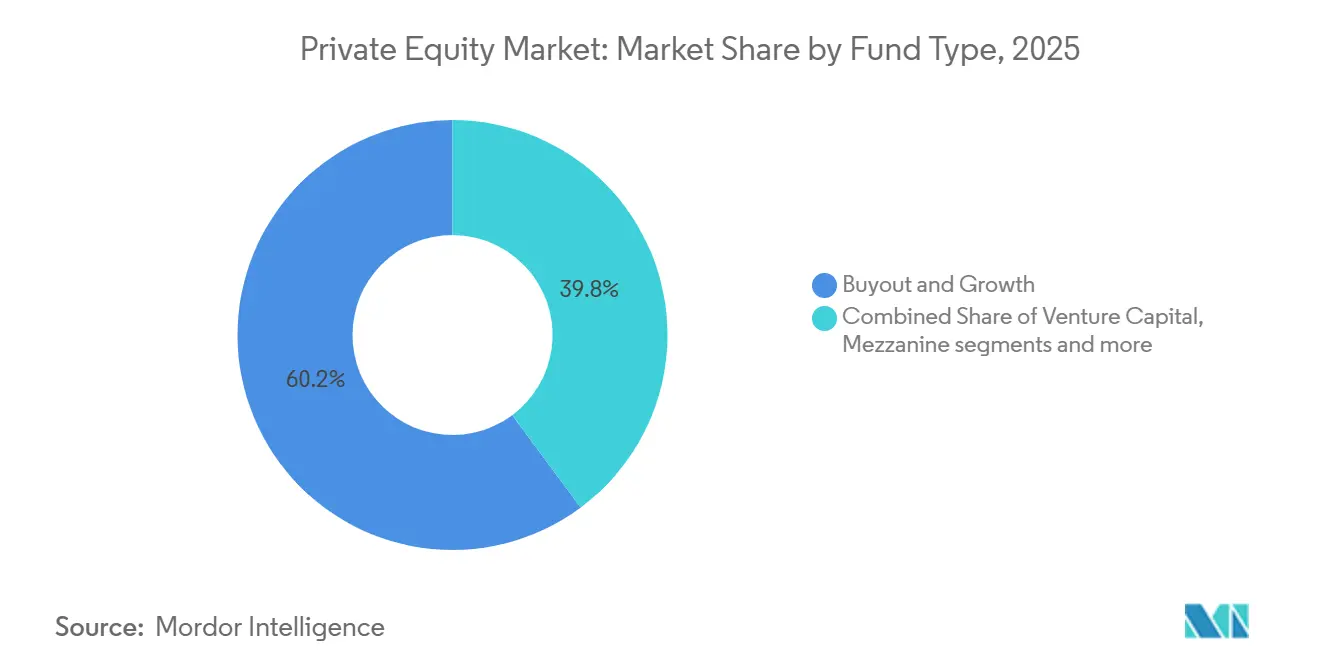
- Par type de fonds, les stratégies de rachat détenaient une part de 60,17 % en 2025, tandis que dans le marché du private equity, les secondaires et fonds de fonds devraient croître au CAGR le plus rapide de 11,28 % jusqu'en 2031.
- Par secteur, la technologie a capturé la plus grande part de 29,44 % en 2025, tandis que dans le marché du private equity, l'énergie et l'électricité devrait progresser à un solide CAGR de 11,46 % jusqu'en 2031.
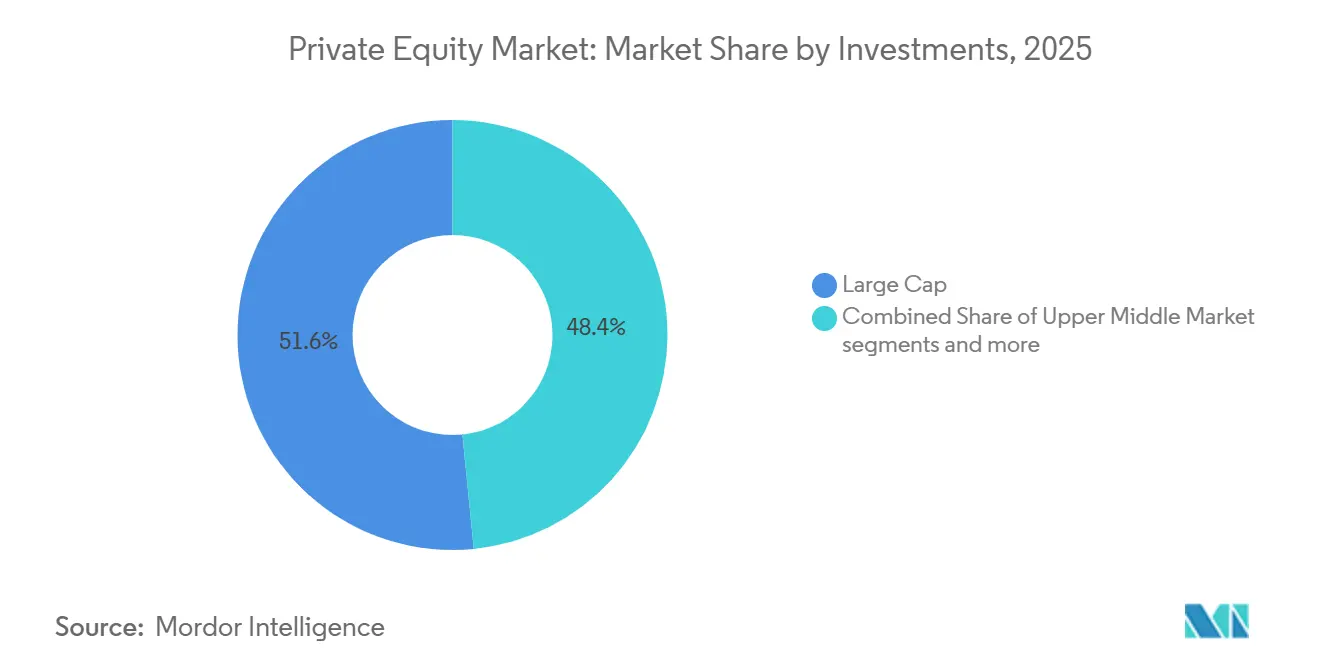
- Par taille d'investissement, les transactions à grande capitalisation commandaient une part de 51,58 % en 2025, et au sein du marché du private equity, le marché intermédiaire inférieur devrait se développer au CAGR le plus rapide de 12,50 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec une part de 56,23 % en 2025, tandis que dans le marché du private equity, l'Asie-Pacifique devrait enregistrer la croissance la plus élevée à un CAGR de 11,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Niveaux records de poudre sèche en attente de déploiement | +2.8% | Mondial, concentré en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Hausse des allocations aux actifs alternatifs par les fonds de pension et les fonds souverains | +2.3% | Mondial, porté par l'Amérique du Nord, en augmentation en Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de transformation numérique en expertise de création de valeur opérationnelle | +2.1% | Cœur mondial, débordement vers le Moyen-Orient et Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Liquidité débloquée par les fonds de continuation et les fonds secondaires | +1.8% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption | Court terme (≤ 2 ans) |
| Accès des investisseurs particuliers via des structures semi-liquides / 401(k) | +1.5% | National (centré sur les États-Unis), avec des projets pilotes réglementaires en UE/Royaume-Uni | Long terme (≥ 4 ans) |
| Tokenisation des parts de fonds permettant la propriété fractionnée | +0.9% | Projets pilotes nationaux (États-Unis, Singapour, UE), débordement mondial en phase précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Niveaux records de poudre sèche en attente de déploiement
La poudre sèche des fonds de rachat a atteint 1 200 milliards USD à mi-2025, ce qui accroît la pression pour déployer des capitaux sur le marché du capital-investissement et soutient l'activité transactionnelle à mesure que les taux s'assouplissent. Aux États-Unis, la poudre sèche est passée à 880 milliards USD en septembre 2025, en baisse par rapport au pic de décembre 2024, ce qui signale que le déploiement s'accélère parallèlement à un meilleur accès au marché. La poudre sèche dédiée aux fonds secondaires a atteint entre 302 et 315 milliards USD au troisième trimestre 2025, et en incluant les capitaux alternatifs, le multiple de surplomb a dépassé 2,0x, ce qui soutient le pouvoir de fixation des prix et les volumes pilotés par les gestionnaires[1]. Les allocateurs sont sous-pondérés sur les marchés privés par rapport à leurs objectifs et relèvent progressivement leurs allocations au capital-investissement, tandis que le ratio entre les capitaux recherchés et les fonds clôturés est passé à 3,1x en 2025. Les fonds souverains et les fonds de pension rejoignent de grands consortiums pour augmenter leurs engagements, comme en témoigne la privatisation d'Electronic Arts pour 55 milliards USD. Les baisses de taux totalisant 75 points de base jusqu'à fin 2025 ont réduit les coûts de financement des acquisitions, ce qui a supprimé un obstacle visible au déploiement et soutenu un regain d'élan sur le marché du capital-investissement.
Hausse des allocations aux actifs alternatifs par les fonds de pension et les fonds souverains
Les fonds de pension et les fonds souverains ont augmenté ou maintenu leur exposition au capital-investissement en 2025 pour améliorer les rendements et diversifier leurs portefeuilles, ce qui soutient la formation de capital à long terme sur le marché du capital-investissement. L'Accord Mansion House du Royaume-Uni a encouragé les plans à cotisations définies à allouer entre 5 % et 10 % aux marchés privés nationaux d'ici 2030, ce qui introduit un soutien politique aux flux incrémentiels. Les institutions asiatiques ont également augmenté leurs allocations aux infrastructures, une majorité de commanditaires dans une enquête de 2025 indiquant une exposition plus élevée aux fonds de continuation d'infrastructures. Les fonds souverains du Moyen-Orient ont participé à des transactions à grande échelle et se sont concentrés sur l'IA, les centres de données, les semi-conducteurs et les actifs sportifs pour poursuivre une diversification stratégique. La gestion de patrimoine privé gagne en importance, avec une valeur liquidative perpétuelle supérieure à 400 milliards USD en 2025 et la gestion de patrimoine privé représentant 18 % à 22 % de la collecte de fonds secondaires. L'environnement général reste favorable en raison du besoin d'amélioration des rendements dans un régime de taux normalisé, le profil de rendement récent des infrastructures renforçant les mérites de diversification pour les grands allocateurs[2].
Demande de transformation numérique en expertise de création de valeur opérationnelle
Alors que l'expansion des multiples s'est atténuée, les gestionnaires ont résolument opté pour la création de valeur opérationnelle, l'activation technologique et l'adoption de l'IA pour stimuler la croissance de l'EBITDA sur le marché du capital-investissement. Les sociétés en portefeuille ont signalé une adoption rapide des outils d'IA en 2025, et les dirigeants ont augmenté les budgets logiciels liés à l'IA pour améliorer la productivité et la capture de revenus[3]. Les fonds de capital-investissement du marché intermédiaire ont également signalé de larges initiatives en matière d'IA dans leurs participations en portefeuille, indiquant que la capacité numérique est devenue un facteur de différenciation essentiel sur le marché du capital-investissement. Les améliorations opérationnelles confèrent une prime de valeur actionnariale mesurable à la sortie, ce qui incite les entreprises à investir dans des partenaires opérationnels et des équipes sectorielles spécialisées. L'accent s'étend aux technologies de l'information en santé, à l'analytique et à l'optimisation des effectifs, où la valeur des transactions a doublé en 2025 et où l'effet de levier numérique est corrélé au positionnement concurrentiel. Des périodes de détention plus longues renforcent également la nécessité d'une amélioration continue qui démultiplie la création de valeur sous des niveaux d'endettement plus conservateurs.
Liquidité débloquée par les fonds de continuation et les fonds secondaires
Les véhicules de continuation et les fonds secondaires pilotés par les gestionnaires ont constitué le canal de liquidité à la croissance la plus rapide en 2025, soutenant les distributions et réduisant les engorgements à la sortie sur le marché du capital-investissement. Le volume piloté par les gestionnaires a atteint 47 milliards USD au premier semestre 2025 et est en passe de dépasser 100 milliards USD pour l'année, avec des structures mono-actif et multi-actifs réévaluant des actifs qui restent des participations à forte conviction. Les prix ont évolué au-dessus de 90 % de la valeur liquidative pour la majorité des véhicules de continuation mono-actif, tandis que les portefeuilles pilotés par les commanditaires ont également réduit leurs décotes, ce qui a renforcé la confiance des vendeurs. La poudre sèche dédiée aux fonds secondaires a atteint entre 302 et 315 milliards USD au troisième trimestre 2025, tandis que les commanditaires traditionnels et les véhicules de détail ont ajouté une capacité incrémentale, ce qui a accru l'absorption de l'offre pilotée par les gestionnaires. L'adoption s'est élargie à toutes les régions, plus de la moitié des gestionnaires en Asie-Pacifique et environ la moitié des gestionnaires nord-américains prévoyant d'augmenter l'activité pilotée par les gestionnaires au cours des deux prochaines années. Les grands gestionnaires prévoient une croissance structurelle des volumes secondaires vers 400 milliards USD d'ici 2030, ces outils devenant une composante standard du manuel opératoire du marché du capital-investissement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de financement élevés liés aux taux d'intérêt | -1.8% | Mondial, le plus aigu en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Écarts de valorisation acheteur-vendeur freinant les sorties | -1.4% | Cœur mondial, débordement vers toutes les régions | Court terme (≤ 2 ans) |
| Charges de conformité ESG et de reporting d'impact plus strictes | -1.2% | Porté par l'Europe, s'étendant aux commanditaires institutionnels d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| AIFMD II et mandats équivalents de transparence des données | -1.0% | Cœur UE, convergence réglementaire anticipée au Royaume-Uni et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de financement élevés liés aux taux d'intérêt
Des coûts d'emprunt élevés tout au long de 2024 ont réduit l'effet de levier, réduit les marges de service de la dette et comprimé le potentiel de rendement des rachats par endettement sur le marché du capital-investissement[4]. Les taux ont commencé à s'assouplir fin 2025, mais ils restent au-dessus de la référence 2010-2021, ce qui maintient un obstacle plus élevé pour les stratégies à effet de levier par rapport au dernier cycle. Les ratios de couverture des intérêts pour les emprunteurs en crédit privé sont passés de 3,2x en 2021 à près de 1,5x au premier semestre 2025, tandis qu'une plus grande proportion d'emprunteurs se situe désormais à ou en dessous de 1,5x, ce qui entraîne des structures de prêt plus strictes et une souscription plus conservatrice. Le recours aux mécanismes de paiement en nature a augmenté et s'est manifesté dans les prêts directs de premier rang, ce qui signale une tension chez les emprunteurs et soutient les stratégies opportunistes et de détresse. Les grands sponsors ont trouvé un soulagement sur le marché des prêts syndiqués, où les volumes ont bondi à un record de 404 milliards USD au troisième trimestre 2025, tandis que les sponsors plus petits restaient plus dépendants des prêteurs directs. Une normalisation est attendue à mesure que l'assouplissement se poursuit, mais le marché du capital-investissement s'est recalibré vers un régime de taux élevés prolongés qui met l'accent sur la création de valeur opérationnelle plutôt que sur la pure ingénierie financière.
Écarts de valorisation acheteur-vendeur freinant les sorties
L'activité de sortie s'est améliorée en 2025, mais les déconnexions de valorisation ont persisté pour les millésimes 2021-2022, ce qui a ralenti les réalisations complètes et atténué les distributions dans certaines parties du marché du capital-investissement. Les majorations à la sortie se sont réduites au cours des trois dernières années, tandis que de nombreuses ventes se sont conclues près des valeurs comptables, ce qui a réduit le rôle de l'expansion des multiples à la sortie. Les commanditaires ont favorisé les sorties complètes par rapport aux continuations ou aux recapitalisations par dividendes dans plusieurs sondages, et les gestionnaires se sont adaptés avec des mécanismes d'ajustement de prix, des billets vendeurs et des droits à valeur contingente plus structurés pour combler les écarts de prix. Le carnet de commandes reste élevé avec des dizaines de milliers de sociétés en portefeuille en attente de monétisation, dont un tiers est détenu depuis plus de six ans, ce qui soutient l'utilisation continue des outils pilotés par les gestionnaires en 2026. À mesure que les marchés syndiqués se sont stabilisés et que les taux se sont assainis, les écarts de valorisation ont commencé à se réduire en 2025, ce qui a ouvert des fenêtres pour les introductions en bourse et les cessions stratégiques. La valeur des sorties a atteint 832 milliards USD au troisième trimestre 2025 avec une valeur d'introduction en bourse de 198,7 milliards USD, ce qui représente le niveau le plus élevé depuis 2020.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fonds :
les fonds secondaires émergent comme catalyseurs de liquidité face aux goulets d'étranglement à la sortieLes stratégies de rachat détenaient une part de 60,17 % en 2025, alors que les méga-LBO et l'activité du marché intermédiaire ont rebondi, tandis que le marché du private equity s'est recentré sur la discipline de tarification et des niveaux d'endettement plus stricts. Les multiples d'entrée médians des rachats se sont stabilisés à 11,9x EV/EBITDA en 2024, ce qui est resté au-dessus des normes d'avant la pandémie et a reflété la concurrence pour les plateformes de haute qualité. Les marchés de prêts syndiqués ont rouvert pour soutenir les grandes transactions et les opérations de privatisation, et les prêteurs directs sont restés actifs, ce qui a ensemble diversifié les sources de financement sur le marché du private equity. Les tendances de la collecte de fonds ont favorisé les gestionnaires dotés d'une expertise opérationnelle, d'une profondeur sectorielle et d'une croissance mesurée des fonds, les investisseurs institutionnels privilégiant les équipes aux profils de distribution constants. Le manuel de rachat s'est élargi aux actifs réels, aux capitaux hybrides et aux solutions structurées pour maintenir le rythme de déploiement dans un contexte de taux normalisés.
Les secondaires et les fonds de fonds représentent le type de fonds à la croissance la plus rapide avec un CAGR de 11,28 % jusqu'en 2031, alors que la classe d'actifs équilibre le déploiement de capital avec la création de liquidités dans l'ensemble du secteur du private equity. Le volume des secondaires au premier semestre 2025 de 103 milliards USD a augmenté de 51 % en glissement annuel, et les projections pour l'année complète ont dépassé 210 milliards USD, les transactions menées par les gestionnaires de fonds (GP-led) approchant la moitié de l'activité globale des secondaires. Les prix se sont resserrés, la plupart des véhicules de continuation à actif unique se négociant au-dessus de 90 % de la valeur liquidative (VNI), tandis que les portefeuilles menés par les investisseurs institutionnels (LP-led) ont atteint en moyenne 94 % de la VNI, ce qui a reflété une forte demande des acheteurs. La poudre sèche dédiée a continué d'augmenter et a été complétée par des investisseurs institutionnels traditionnels et des véhicules de détail, ce qui a soutenu l'absorption de l'offre menée par les gestionnaires et le rééquilibrage des portefeuilles. L'exposition aux capital-risque et aux actions de croissance a augmenté dans les secondaires menés par les investisseurs institutionnels, les sorties portées par l'intelligence artificielle ayant amélioré les conditions de liquidité en phase avancée.



Par secteur :
l'infrastructure d'IA propulse le leadership technologique tandis que l'énergie progresseLa technologie a capté 29,44 % de l'activité sectorielle en 2025, soutenue par 469 milliards USD d'investissements mondiaux de Private Equity dans le secteur TMT et des valorisations élevées pour les actifs logiciels et d'IA de haute qualité sur le marché du Private Equity. Les financements dans l'IA et l'apprentissage automatique de 160,8 à 193 milliards USD jusqu'au troisième trimestre 2025 représentaient la majorité de la valeur des transactions de capital-risque, illustrant l'ampleur du capital se concentrant dans l'IA par rapport aux autres thèmes de croissance. Les hyperscalers ont augmenté leurs plans de dépenses d'investissement pour 2026 après avoir dépensé environ 415 milliards USD en 2025, en dirigeant la majeure partie vers l'infrastructure IA couvrant les centres de données, les puces, les systèmes d'alimentation et la connectivité. Le Private Equity a massivement investi dans l'ensemble de la chaîne de valeur informatique depuis 2020, notamment dans les centres de données et les semi-conducteurs qui permettent les charges de travail IA, pour répondre à une demande incessante en calcul et en énergie. Les multiples des transactions logicielles ont diminué par rapport à 2024, mais sont restés au-dessus des niveaux d'avant la pandémie pour les plateformes à forte croissance et dotées de l'IA, soutenues par une concurrence persistante pour les actifs essentiels aux missions.
L'énergie et l'électricité est le secteur à la croissance la plus rapide, avec un CAGR de 11,46 % jusqu'en 2031, porté par l'électrification, l'expansion du réseau et les besoins en énergie liés à l'IA qui reconfigurent le marché du Private Equity. L'investissement mondial dans l'énergie a approché 3,3 billions USD en 2025, la majeure partie étant allouée aux énergies renouvelables, au stockage et à l'optimisation du réseau, tandis que les dépenses dans le stockage d'énergie par batterie se sont développées grâce à la baisse des coûts et à des politiques d'approvisionnement favorables. Le capital consacré au réseau a atteint des niveaux records en 2024, mais les files d'attente d'interconnexion et l'inflation des matériaux continuent de mettre à l'épreuve les délais des projets et d'accroître la valeur des acteurs d'envergure. La demande d'électricité des centres de données devrait au moins doubler d'ici 2030, tandis que les principaux fournisseurs de services cloud représentent la majeure partie des contrats d'énergie propre pour ces actifs. La collecte de fonds dans les infrastructures s'est accélérée en 2025 et s'est orientée vers les énergies renouvelables et les centres de données, ce qui reflète la conviction des investisseurs dans les plateformes d'actifs réels liées aux charges de travail IA et à la modernisation du réseau.
Par investissements :
les méga-transactions dominent la valeur tandis que le marché intermédiaire inférieur offre de la résilienceLes transactions à grande capitalisation supérieures à 1 milliard USD détenaient une part de 51,58 % en 2025, les retraits de la cote ayant repris et les cessions entre sponsors s'étant développées grâce à un meilleur accès au financement sur le marché du Private Equity. L'émission de prêts syndiqués a atteint un record trimestriel au troisième trimestre 2025, et les prêteurs directs ont apporté une capacité significative, finançant ensemble de plus grands LBO à un endettement conservateur. La prise de contrôle d'Electronic Arts pour 55 milliards USD par un consortium de sponsors et de fonds souverains a établi un nouveau record pour les LBO et a mis en évidence le rôle des co-investisseurs dans le financement des méga-transactions. Les grandes plateformes ont eu recours plus activement au financement structuré et au capital hybride pour sécuriser des actifs d'envergure dans les secteurs de la technologie et de la santé en 2025. Les multiples de valorisation du marché intermédiaire supérieur se sont élargis là où les actifs présentaient des revenus durables, des modèles récurrents ou des trajectoires de consolidation justifiant une prime de valorisation.
Le segment inférieur du marché intermédiaire est le segment de taille de transaction à la croissance la plus rapide, avec un CAGR de 12,50 % jusqu'en 2031, soutenu par des multiples d'entrée proches de 7,7x EV/EBITDA, un endettement plus faible et une plus grande agilité opérationnelle dans l'ensemble du secteur du Private Equity. Les modèles de revenus axés sur les services ont réduit l'exposition aux cycles commerciaux et des marchés de capitaux, ce qui a contribué à maintenir le flux de transactions même lorsque les marchés publics étaient volatils. Les coûts de financement ont pesé sur les acheteurs plus petits au début de 2025 et ont ralenti les clôtures, mais l'activité s'est améliorée vers la fin de 2025 à mesure que les anticipations de taux se stabilisaient et que les prêteurs ajustaient leurs structures. Les valorisations ont augmenté pour les tranches d'EBITDA plus importantes au sein du marché intermédiaire, ce qui a renforcé la prime accordée à la taille et à la résilience sur le marché du Private Equity. Les acteurs stratégiques sont restés des concurrents actifs, moins sensibles aux taux et plus enclins à la collaboration, ce qui a influencé la dynamique des enchères et les valorisations finales.

Analyse géographique
Marché du Capital-Investissement en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 56,23 % en 2025, soutenue par 880 milliards USD de poudre sèche (à septembre 2025, en baisse par rapport à 1,3 billion USD en décembre 2024). La valeur des transactions de capital-investissement aux États-Unis a augmenté de 8 % en glissement annuel au premier semestre 2025 pour dépasser 195 milliards USD, tandis que l'activité mondiale de rachat a atteint entre 911 et 1 500 milliards USD, les sponsors nord-américains pilotant les mégatransactions. Les marchés de prêts syndiqués à grande diffusion ont traité 404 milliards USD au troisième trimestre 2025, et l'émission mondiale de financement à effet de levier a atteint 1,3 billion USD, en hausse de 45 % en glissement annuel. Les TMT ont attiré 285,9 milliards USD d'investissements en capital-investissement jusqu'au troisième trimestre 2025, la santé a atteint 73,5 milliards USD, et les investissements en infrastructures et énergie ont totalisé 65,1 milliards USD. Le Canada a enregistré 646 transactions de capital-investissement d'une valeur de 57 milliards CAD (41,63 milliards USD) en 2024, avec une activité en 2025 de 488 transactions pour 46 milliards CAD (33,59 milliards USD) à novembre.
Marché du Capital-Investissement en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 11,61 % jusqu'en 2031, portée par la hausse de 73 % en glissement annuel de la valeur des transactions en Inde et l'augmentation de 155 % au Japon. L'activité d'investissement depuis le début de l'année jusqu'au troisième trimestre 2025 a totalisé 75 milliards USD, l'Inde et le Japon contribuant à hauteur de 60 %. La croissance de l'Inde est portée par les plateformes SaaS, la santé, les sciences de la vie et un marché des introductions en bourse favorable. Les allocations institutionnelles aux infrastructures sont passées de 1,3 % en 2020 à 2,2 % en 2024. Le fonds souverain chinois recherche des acheteurs secondaires pour 1 milliard USD d'investissements en private equity, tandis que la Corée du Sud et les fonds du Moyen-Orient élargissent leurs investissements régionaux. L'activité de sortie a atteint 54 milliards USD depuis le début de l'année jusqu'au troisième trimestre 2025, l'Inde et le Japon représentant 60 % de la valeur réalisée.
Marché du Capital-Investissement en Europe
La valeur des transactions de capital-investissement en Europe a atteint 177 milliards EUR (208,20 milliards USD) au troisième trimestre 2025, soit une hausse de 25 % par rapport au deuxième trimestre, les mégatransactions dépassant 1 milliard EUR (1,18 milliard USD) représentant 32 % de la valeur totale. La valeur des transactions de privatisation a augmenté de 65 % en 2024, avec des exemples notables en 2025 incluant Darktrace et Hargreaves Lansdown. L'activité dans le secteur de la santé a doublé pour atteindre 59 milliards USD, et l'introduction en bourse de Verisure a levé 3,2 milliards EUR, la plus grande introduction en bourse soutenue par le capital-investissement de l'histoire européenne. Les modifications réglementaires, notamment l'AIFMD II et l'ELTIF 2.0, visent à renforcer les investissements transfrontaliers, tandis que l'Accord Mansion House du Royaume-Uni cible des allocations de 5 à 10 % des fonds de pension aux marchés privés d'ici 2030.
Marché du Capital-Investissement au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient et l'Afrique affichent une croissance sélective. L'Amérique latine compte 39 licornes et plus de 60 entreprises technologiques prêtes pour des événements de liquidité. Le Brésil est en tête de l'adoption des stablecoins, tandis que l'écosystème fintech du Nigeria arrive à maturité avec des acquisitions notables. Le Moyen-Orient attire des capitaux pour les infrastructures et la transition énergétique, les fonds souverains co-investissant à l'échelle mondiale et nationale.
Éditions régionales
Toutes les régions
Paysage réglementaire
Le marché du capital-investissement évolue sous des exigences de transparence, de reporting et de protection des investisseurs de plus en plus strictes dans les principales juridictions, les régulateurs se concentrant sur la visibilité du risque systémique et la cohérence des informations divulguées. Aux États-Unis, la SEC et la CFTC ont conjointement proposé des amendements au Form PF en avril 2026 afin de rationaliser le reporting des fonds privés et de réduire les contraintes, tandis que les statistiques de la SEC sur les fonds privés ont souligné l'ampleur du secteur, avec plus de 16 000 milliards USD d'actifs nets déclarés au deuxième trimestre 2025.
En Europe, la directive (UE) 2024/927 (AIFMD II) a atteint son échéance de transposition le 16 avril 2026, introduisant des règles harmonisées qui touchent les gestionnaires de fonds d'investissement alternatifs, y compris des exigences pour les FIA octroyant des prêts, une clarification des délégations, des outils de gestion de la liquidité et un renforcement du reporting prudentiel. Parallèlement aux mises en œuvre nationales, la coordination internationale se poursuit via des organismes tels que l'OICV, renforçant la convergence autour des données prudentielles, de la surveillance des risques et des attentes en matière de gouvernance des fonds, qui façonnent la manière dont les gestionnaires mondiaux construisent leurs modèles opérationnels de conformité.
Analyse de la chaîne de valeur
La chaîne de valeur du capital-investissement commence par la formation de capital provenant des commanditaires (fonds de pension, fonds souverains, fondations, assureurs, et de plus en plus la richesse privée) investi dans des fonds fermés et des structures evergreen ou semi-liquides. Elle se poursuit par la prospection, la due diligence et l'exécution des transactions, soutenues par des intermédiaires tels que les banques d'investissement, les conseillers, ainsi que les prestataires juridiques et d'administration de fonds (y compris les services de SPV et de domiciliation). La phase d'investissement se concentre sur la gouvernance, la supervision du portefeuille et la création de valeur opérationnelle (activation technologique, tarification et programmes de productivité), le financement étant assuré par les marchés de prêts à effet de levier syndiqués et les prêteurs directs, la gestion des risques étant de plus en plus façonnée par les exigences ESG et de transparence des données.
Le volet sortie et distribution est devenu le maillon le plus contraint, modifiant la manière dont la valeur est réalisée et recyclée. Les preuves de ce goulot d'étranglement incluent des périodes de détention prolongées (6,4 ans pour les buyouts américains, cité en septembre 2025) et des taux de distribution plus faibles (9,6 % au deuxième trimestre 2025 contre la moyenne historique 2015-2019), ce qui a élevé les secondaires, les véhicules de continuation menés par les GP et les solutions de liquidité structurées au rang de canaux essentiels, à côté des IPO et des fusions-acquisitions stratégiques. Cette évolution crée également des voies de distribution supplémentaires vers les investisseurs de richesse privée, élargissant la base d'acheteurs pour les participations secondaires et ajoutant un autre débouché de liquidité lorsque les sorties traditionnelles se réalisent à des valorisations moins favorables.
Paysage concurrentiel
Concentration du Marché
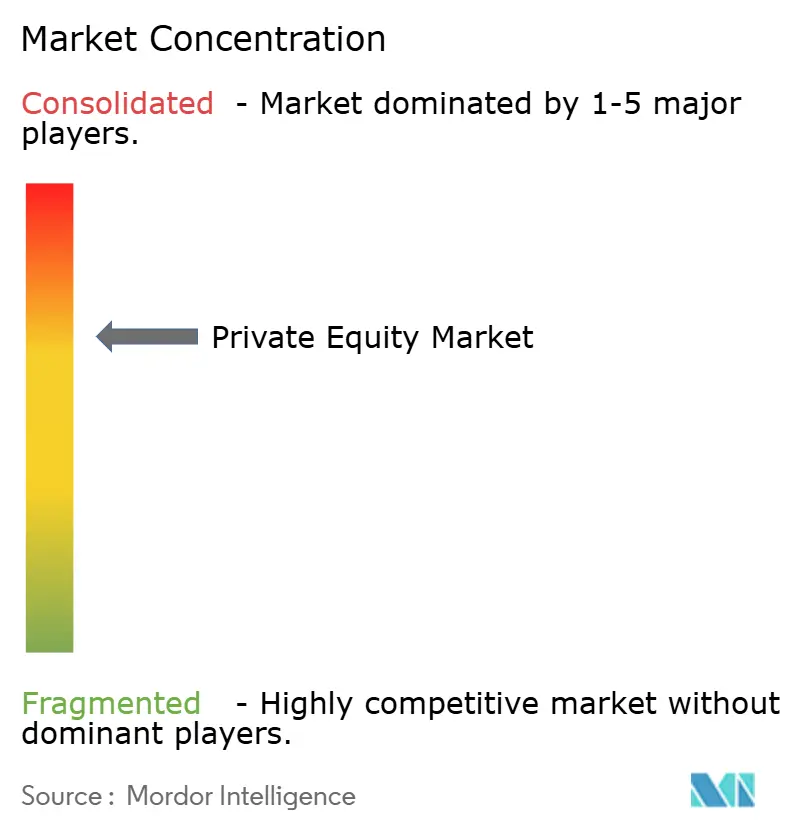
Le marché du capital-investissement est fragmenté au niveau mondial, mais la concurrence s'est intensifiée parmi les gestionnaires d'envergure à mesure que les commanditaires sont devenus plus sélectifs et que les capitaux sont restés concentrés dans des plateformes éprouvées. Les grands gestionnaires ont acquis des pairs plus fréquemment au cours des cinq dernières années que durant la période précédente, ce qui a signalé une consolidation autour de plateformes dotées de capacités durables de collecte de fonds et d'exploitation. La persistance des performances a augmenté pour les meilleurs gestionnaires par rapport aux millésimes précédents, tandis que l'écart entre les quartiles supérieur et inférieur s'est élargi, ce qui a accru la prime sur la sélection des gestionnaires. Les acquéreurs stratégiques ont également concurrencé activement pour les actifs en déployant leurs bilans pour poursuivre des synergies et des horizons d'intégration plus longs que la plupart des sponsors.
La création de valeur opérationnelle a surpassé l'ingénierie financière comme principale source de rendements, ce qui a accru l'accent sur l'accélération des revenus, la tarification et la productivité activée par l'IA sur le marché du capital-investissement. Les gestionnaires ont investi dans des partenaires opérationnels et des talents spécialisés pour l'intégration de l'IA, l'optimisation des prix, la résilience de la chaîne d'approvisionnement et l'analytique des données afin d'élargir le différentiel opérationnel à la sortie. Les sociétés en portefeuille ont élargi leurs cas d'usage de l'IA en 2025, et les dirigeants ont augmenté les budgets logiciels pour l'IA par rapport aux catégories non-IA, ce qui a montré comment l'adoption numérique est désormais une attente de base pour la création de valeur. Le marché du capital-investissement a connu un déploiement actif dans l'infrastructure d'IA et les technologies de santé, où l'adoption numérique correspond à une demande finale durable et soutient un déploiement à grande échelle.
Les opportunités inexploitées comprenaient des actifs industriels sous-détenus, des adjacences d'actifs réels aux développements numériques, et des plateformes du marché intermédiaire inférieur avec des plans opérationnels disciplinés et de multiples voies de sortie. Les infrastructures liées aux charges de travail d'IA, à l'énergie renouvelable et aux réseaux ont présenté un potentiel de déploiement pluriannuel, les plus grands gestionnaires levant des capitaux dédiés pour se développer dans ces domaines. Les véhicules de continuation sont devenus un outil essentiel pour la liquidité et pour prolonger la détention d'actifs à forte conviction, les gestionnaires optimisant la période de détention pour réaliser leurs plans opérationnels. Le marché du capital-investissement a également attiré des capitaux de détail incrémentiels via des structures perpétuelles, ce qui a ajouté une base d'investisseurs plus stable et contracyclique aux côtés des institutions traditionnelles.
Leaders du secteur du capital-investissement
-
Bain Capital
-
BC Partners
-
Blackstone
-
Brookfield Asset Management
-
Carlyle Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Capital-Investissement Entreprises couvertes dans ce rapport
- Bain Capital
- BC Partners
- Blackstone
- Brookfield Asset Management
- Carlyle Group
- Cinven
- Clayton Dubilier & Rice
- CVC Capital Partners
- EQT AB
- General Atlantic
- Hellman & Friedman
- Insight Partners
- KKR
- Neuberger Berman
- Oaktree Capital Management
- Partners Group
- Permira
- Silver Lake
- Thoma Bravo
- TPG Capital
- Vista Equity Partners
- Apollo Global Management
Opportunités de marché et perspectives d'avenir
Les solutions de liquidité continuent d'ouvrir un espace blanc pour l'innovation en matière de produits et de plateformes, alors que les gestionnaires réagissent à l'allongement des périodes de détention et à la baisse des taux de distribution. Les secondaires et les véhicules de continuation menés par les GP sont de plus en plus utilisés pour offrir de l'optionalité aux commanditaires et prolonger la détention d'actifs à forte conviction. Les preuves de marché incluent la hausse de l'activité secondaire citée dans le contexte du rapport (103 milliards USD de transactions au premier semestre 2025, les véhicules de continuation menés par les GP représentant une part dominante du volume mené par les GP), soutenant des stratégies secondaires dédiées, le financement de portefeuille et une structuration différenciée.
La création de valeur opérationnelle offre un autre ensemble d'opportunités concrètes, notamment autour de la transformation activée par l'IA plutôt que des outils autonomes. Les travaux récents du secteur soulignent la refonte des flux de travail, le renforcement des fondations de données et la modernisation des systèmes centraux (ERP/CRM) ainsi que la gouvernance sur des cycles de 6 à 12 mois, les fonds privilégiant les initiatives d'accélération des revenus. Parallèlement, les changements réglementaires créent de la place pour de nouveaux modèles opérationnels de gestionnaires et de distribution de produits : la consultation du HM Treasury et de la FCA au Royaume-Uni sur un nouveau régime AIFM britannique à trois niveaux (avec des seuils basés sur la VAN) pointe vers un cadre réglementaire plus proportionné, tandis que l'activité du département du Travail américain (proposition de réglementation de l'EBSA datée du 31 mars 2026 sur les devoirs fiduciaires pour la sélection des alternatives d'investissement désignées) maintient l'accès aux canaux de retraite et la conception des produits sous surveillance active. Cela renforce la nécessité de structures conformes et transparentes à mesure que la participation des particuliers s'étend.
Développements industriels récents dans Marché du Capital-Investissement
- Juillet 2026 : Blackstone et Williams ont annoncé un investissement de 5,34 milliards USD pour former une coentreprise d'innovation énergétique. L'investissement est orienté vers les besoins en infrastructures énergétiques devenus centraux pour les constructions de centres de données et liées à l'IA, alignant le capital privé à grande échelle avec l'expansion des systèmes énergétiques.
- Juin 2026 : Broadcom, Apollo et Blackstone ont établi une plateforme stratégique visant à accélérer plus de 20 gigawatts de déploiements d'IA à l'échelle mondiale. En reliant un fournisseur technologique à un capital privé de grande envergure, la plateforme montre comment les sponsors souscrivent l'infrastructure IA comme un thème de construction multi-actifs investissable.
- Décembre 2025 : Blackstone et TPG ont finalisé leur acquisition de retrait de la bourse d'Hologic pour 18,3 milliards USD. La transaction a souligné l'appétit continu des sponsors pour les plateformes de santé et de medtech à grande échelle et a indiqué que les grandes opérations de rachat continuaient de se conclure malgré des conditions de financement plus strictes que le cycle précédent.
Marché du Capital-Investissement Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du capital-investissement est dimensionné en fonction de la valeur du capital géré et déployé par les fonds de capital-investissement à l'échelle mondiale, couvrant l'activité des fonds liée à l'acquisition de participations en capital dans des sociétés non cotées en bourse, ou faisant l'objet d'un retrait de la cote.
Exclusions du périmètre : ce dimensionnement exclut le crédit privé, les fonds d'infrastructure autonomes, les fonds immobiliers autonomes et les stratégies de fonds spéculatifs qui ne sont pas centrées sur la détention en capital-investissement.
Aperçu de la segmentation
- Par type de fonds
- Rachat et croissance
- Capital-risque
- Mezzanine et actifs en difficulté
- Fonds secondaires et fonds de fonds
- Par secteur
- Technologie (logiciels)
- Santé
- Immobilier et services
- Services financiers
- Industrie
- Consommation et distribution
- Énergie et électricité
- Médias et divertissement
- Télécommunications
- Autres (transport, etc.)
- Par investissements
- Grande capitalisation
- Marché intermédiaire supérieur
- Marché intermédiaire inférieur
- Petite capitalisation et SMID
- Par zone géographique
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la première version du modèle et l'ancrer à des séries de données publiques reproductibles. Nous nous appuyons sur des sources telles que les publications des banques centrales et des régulateurs financiers, les séries macroéconomiques du FMI et de la Banque mondiale, les statistiques de l'OCDE, ainsi que les communications publiques des associations professionnelles qui suivent les levées de fonds, l'activité transactionnelle et les sorties.
La phase documentaire s'appuie également sur les dépôts réglementaires des sociétés, les présentations aux investisseurs des gestionnaires de fonds, les lettres annuelles et la presse financière de référence pour interpréter les évolutions par stratégie et par région. Lorsque des chiffres nécessitent une vérification croisée, nous recourons à des abonnements payants pour les données financières et le renseignement sur les sociétés, les actualités et les données financières, ainsi que les bases de données de brevets pour valider l'exposition sectorielle et le rythme de création de nouvelles plateformes. Les sources documentaires mentionnées ici sont données à titre illustratif, et de nombreux autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester les hypothèses documentaires auprès de personnes qui gèrent des fonds, conseillent des transactions ou soutiennent les levées de fonds et les opérations de portefeuille, puis pour aligner le modèle sur la manière dont le capital est réellement mesuré en pratique. Ce marché étant mondial, les données sont validées dans les zones APAC, EMEA et Amériques afin que la même définition soit appliquée de manière cohérente, même lorsque les devises de reporting et les structures de fonds diffèrent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type de société | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 18 % | APAC : 51 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 31 % |
| Acteurs de plus petite taille : 22 % | Managers : 59 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le modèle central repose sur une construction descendante dans laquelle les réserves de capital au niveau des fonds sont reconstituées à partir des actifs sous gestion déclarés, des levées de fonds, des capitaux non déployés (dry powder) et du rythme de déploiement, puis converties en une valeur de marché unique en USD pour l'année. Pour maintenir la cohérence des totaux, les résultats sont recoupés avec des approximations ascendantes sélectives, telles que le nombre de fonds échantillonnés par stratégie, les structures de frais et d'intéressement typiques, et le déploiement de capital implicite par tranche de taille de transaction, qui sont ensuite utilisés pour ajuster les valeurs aberrantes.
Les principaux paramètres qui influencent le dimensionnement comprennent les volumes mondiaux de levées de fonds par année de millésime, les niveaux de capitaux non déployés, les tendances en matière de valeur et de nombre de transactions, le calendrier des valeurs de sortie et les mouvements de change pour les principales devises de levée de fonds. Ces variables sont importantes car la valeur du marché du capital-investissement peut paraître plus grande ou plus petite selon que le capital est comptabilisé à l'engagement, au déploiement ou aux points de valorisation des actifs sous gestion. Pour les prévisions, une analyse de scénarios est utilisée, le scénario de base étant guidé par les attentes consensuelles des répondants primaires concernant les cycles de taux, la réouverture de la fenêtre des introductions en bourse et la rapidité des distributions, suivie de tests de sensibilité sur les taux de déploiement et les multiples de valorisation. Lorsque les signaux ascendants font défaut pour les géographies de plus petite taille, nous appliquons des ratios de référence issus de marchés similaires et les retestons lors des appels de validation.
Cycle de validation des données et de mise à jour
Les résultats sont validés par triangulation à partir de signaux indépendants, notamment les totaux de levées de fonds, les capitaux non déployés déclarés, la valeur des transactions et les conditions de sortie, de sorte qu'aucune série de données unique ne détermine le chiffre final. Les écarts importants déclenchent un examen des anomalies, au cours duquel des hypothèses telles que le calendrier de change, les calendriers de valorisation et la composition des stratégies sont revérifiées, et des appels de clarification sont programmés lorsque des lacunes subsistent.
Avant la validation finale, le modèle et le récit font l'objet de plusieurs révisions analytiques axées sur la cohérence logique et l'évolution d'une année sur l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient le déploiement ou les valorisations. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché mondial du capital-investissement par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le capital-investissement ne concordent souvent pas, car le terme marché est utilisé pour désigner des réalités différentes, et l'unité de reporting varie d'un éditeur à l'autre. Certaines sources décrivent le flux annuel d'investissements, d'autres décrivent les revenus liés aux services, tandis que quelques-unes utilisent des mesures de type actifs sous gestion.
L'écart principal provient du mélange entre les flux d'investissement et les mesures de stock, Mordor Intelligence comptabilisant le capital-investissement mondial selon une approche actifs sous gestion et réserves de capital (incluant le capital engagé et les capitaux non déployés) plutôt que sur la seule base des totaux annuels d'investissements en transactions ou des revenus de frais, ce qui génère naturellement une valeur bien plus élevée pour la même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,62 billions USD (2026) | |
| Journal professionnel A | 2,10 billions USD (2025) | Utilise la valeur annuelle des investissements en capital-investissement comme indicateur de marché, ce qui capture les flux de transactions déployées sur une année et n'inclut pas les capitaux non déployés ni le stock global d'actifs sous gestion. |
| Éditeur mondial B | 0,53 billion USD (2025) | Définit le marché comme les revenus des services et activités liés au capital-investissement, et inclut également des types de fonds adjacents tels que l'infrastructure et l'immobilier dans sa structure de segments, ce qui modifie le périmètre et comprime la valeur par rapport à une approche fondée sur les actifs sous gestion. |
Le tableau montre que l'écart s'explique en grande partie par ce qui est mesuré et par le moment où cela est comptabilisé. Lorsque la définition est ancrée à une logique claire de réserve de capital, vérifiée par rapport aux signaux de levée de fonds et de déploiement, le résultat devient plus facile à reproduire et à suivre dans le temps sans changements de périmètre cachés.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives de croissance du marché du capital-investissement ?
La taille du marché du capital-investissement est estimée à 12,62 billions USD en 2026 et devrait atteindre 21,39 billions USD d'ici 2031, avec un CAGR de 11,13 %.
Quels types de fonds et secteurs sont en tête et connaissent la croissance la plus rapide dans le capital-investissement ?
Les rachats étaient en tête avec une part de 38,39 % en 2025, tandis que les fonds secondaires et fonds de fonds connaissent la croissance la plus rapide à un TCAC de 8,84 % ; la technologie détenait une part de 32,87 % en 2025 et l'énergie et l'électricité est le secteur à la croissance la plus rapide à un TCAC de 11,38 %.
Qu'est-ce qui stimule l'activité transactionnelle et la liquidité dans le capital-investissement en 2026 ?
Une poudre sèche élevée, la réouverture des marchés de prêts syndiqués et l'adoption généralisée des véhicules de continuation pilotés par les gestionnaires et des fonds secondaires stimulent le déploiement et débloquent les sorties, tandis que les véhicules perpétuels de détail ajoutent de la résilience en capital.
Quelles régions offrent le plus fort élan pour le déploiement du capital-investissement ?
L'Amérique du Nord détenait une part de 51,87 % en 2025 grâce à un accès solide au financement, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 11,61 %, portée par l'Inde et le Japon ainsi que par des besoins croissants en infrastructures.
Comment les taux d'intérêt et les conditions de financement affectent-ils les transactions de capital-investissement ?
Des taux plus élevés ont réduit l'effet de levier et pesé sur la couverture, mais l'assouplissement de 2025 et des volumes records de prêts syndiqués ont amélioré l'accès pour les transactions à grande capitalisation, ce qui a orienté la création de valeur vers les améliorations opérationnelles.
Quelles stratégies les meilleurs gestionnaires utilisent-ils pour différencier leurs performances ?
Les entreprises leaders mettent l'accent sur la création de valeur opérationnelle, l'intégration de l'IA, la spécialisation sectorielle et les solutions de liquidité via les véhicules de continuation et les fonds secondaires pour améliorer les rendements et les distributions.