
Taille et parts du marché de la transplantation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.28 Milliards de dollars |
| Taille du Marché (2032) | 25.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la transplantation par Mordor Intelligence
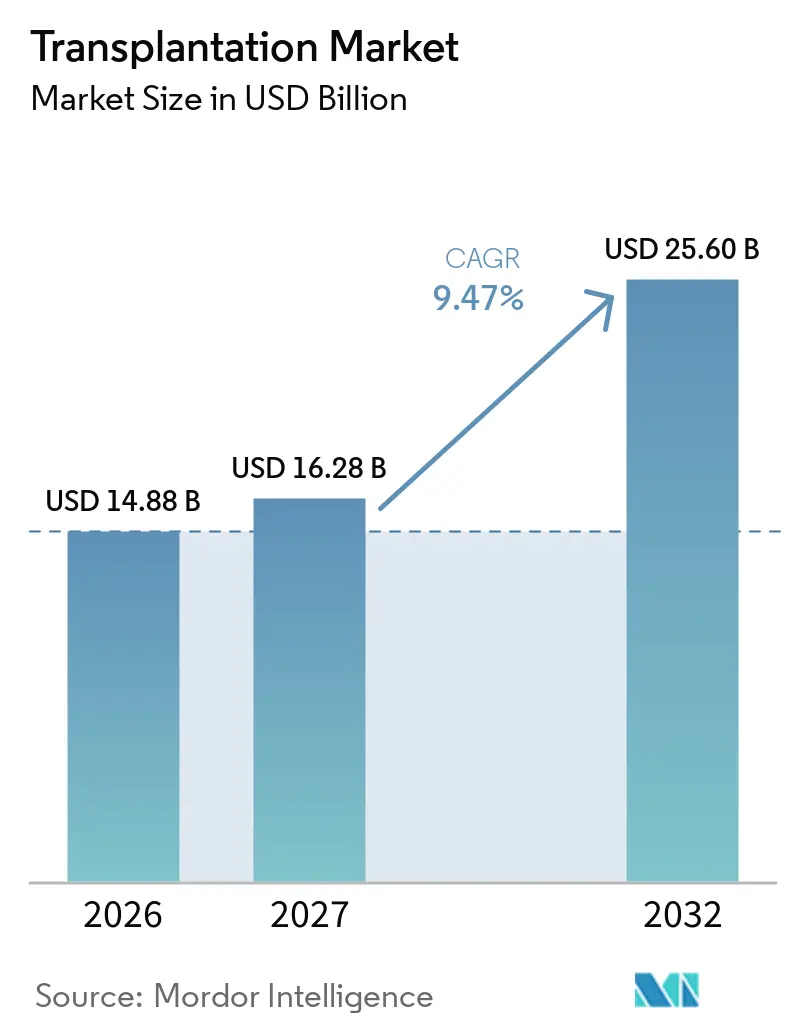
La taille du Marché de la Transplantation devrait s'étendre de 14,88 milliards USD en 2026 et 16,28 milliards USD en 2027 à 25,60 milliards USD d'ici 2032, enregistrant un TCAC de 9,47 % entre 2027 et 2032.
La croissance est portée par l'écart croissant entre l'offre et la demande d'organes, les progrès rapides des technologies de conservation et les réformes réglementaires qui accélèrent l'identification des donneurs et l'efficacité de l'allocation. Les innovations en matière de médicaments immunosuppresseurs restent au cœur du sujet, tandis que les dispositifs de perfusion ex vivo repoussent la frontière thérapeutique en prolongeant les fenêtres de conservation viables au-delà de 20 heures. Les algorithmes d'intelligence artificielle affinent désormais l'appariement donneur-receveur, réduisant la mortalité sur liste d'attente et maximisant l'efficacité d'utilisation des organes. Parallèlement, les essais émergents de xénotransplantation signalent un potentiel changement de paradigme susceptible d'atténuer la pénurie chronique de donneurs tout en reconfigurant le paysage concurrentiel du marché de la transplantation.
Points clés du rapport
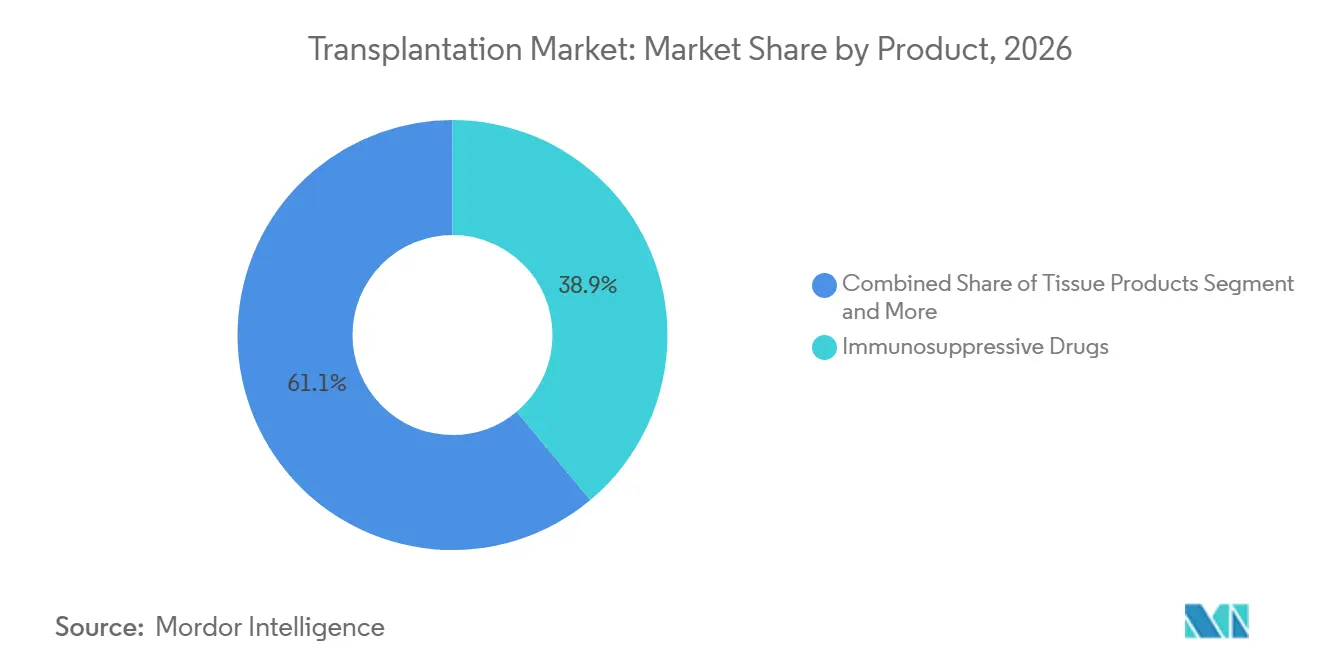
- Par catégorie de produit, les médicaments immunosuppresseurs ont dominé avec 38,92 % de la part du marché de la transplantation en 2026, tandis que les solutions et systèmes de conservation devraient progresser à un TCAC de 11,86 % jusqu'en 2032.
- Par application, la transplantation d'organes a représenté 53,97 % des revenus de 2026 ; la transplantation de tissus progresse à un TCAC de 13,22 % jusqu'en 2032.
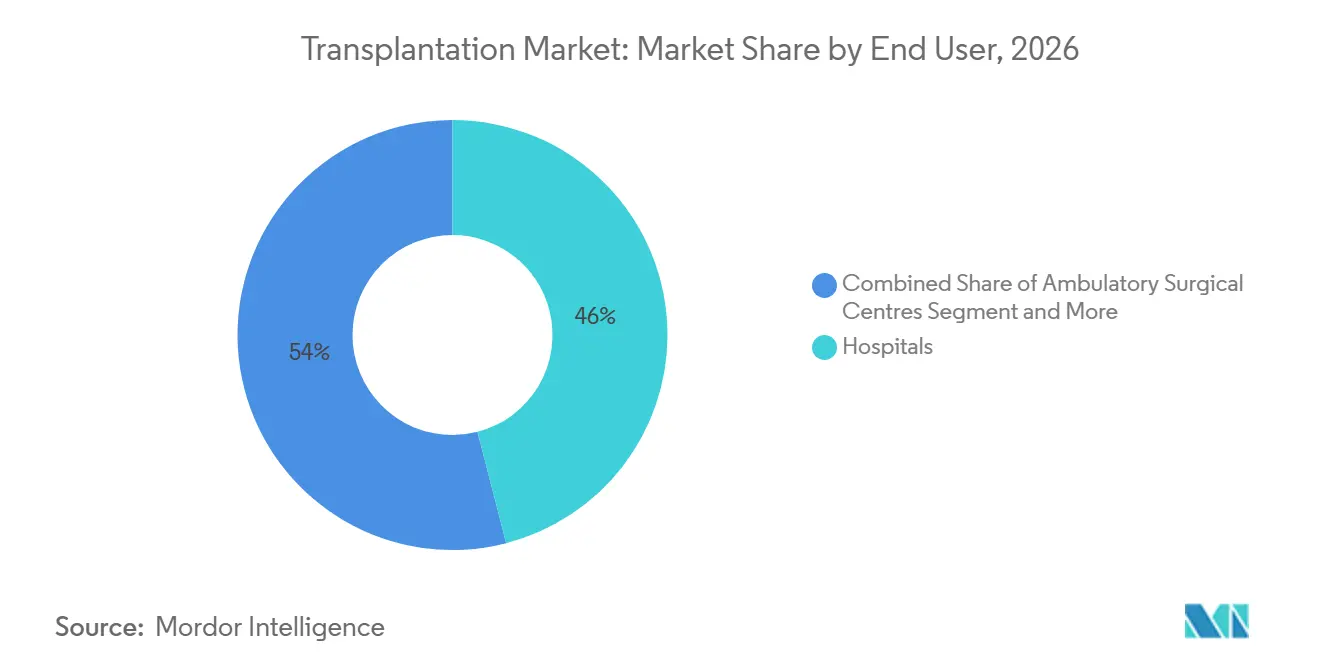
- Par utilisateur final, les hôpitaux détenaient 45,98 % de la taille du marché de la transplantation en 2026, tandis que les centres de chirurgie ambulatoire se développent à un TCAC de 12,12 % jusqu'en 2032.
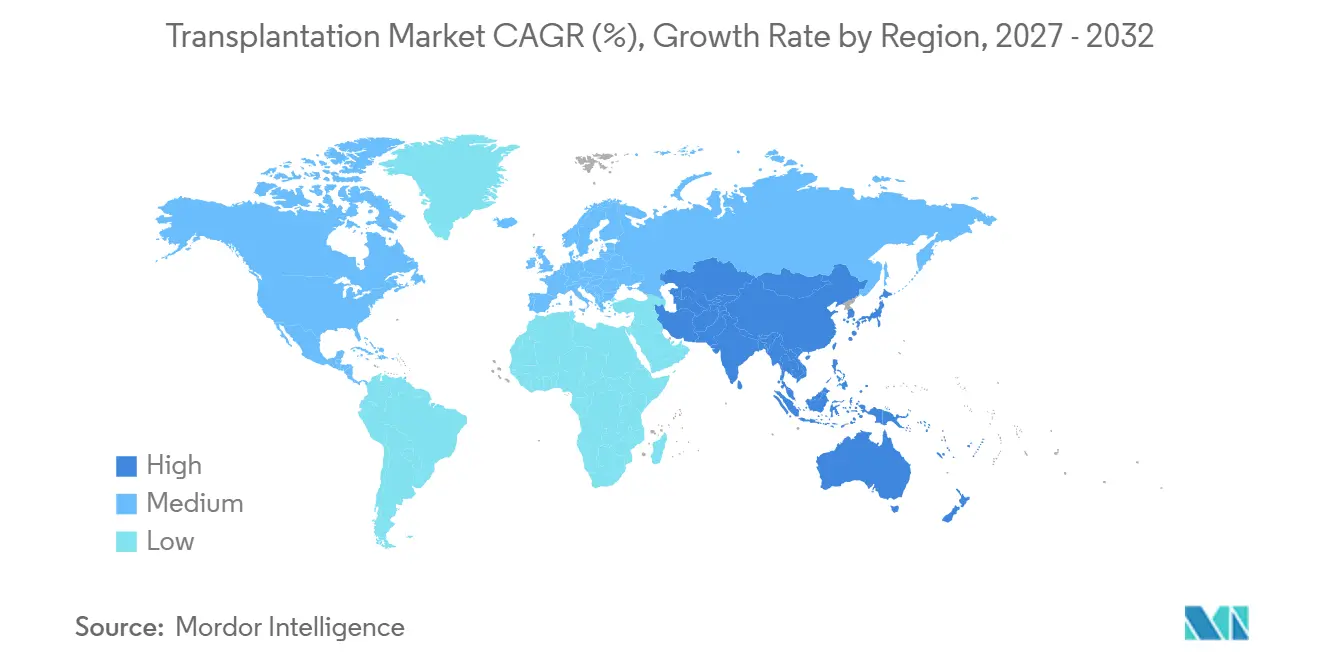
- Par zone géographique, l'Amérique du Nord a dominé avec une part de revenus de 37,35 % en 2026, mais la région Asie-Pacifique devrait afficher le TCAC régional le plus rapide, à 11,25 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge croissante des maladies chroniques | +2.1% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Charge croissante de l'insuffisance organique | +1.8% | Mondial, concentré dans les marchés développés | Court terme (≤ 2 ans) |
| Avancées technologiques dans les techniques de transplantation | +1.5% | Amérique du Nord et UE en tête, adoption en accélération en APAC | Long terme (≥ 4 ans) |
| Algorithmes d'appariement donneur-receveur pilotés par l'IA | +1.2% | Cœur en Amérique du Nord et UE, diffusion vers l'APAC | Moyen terme (2-4 ans) |
| Perfusion d'organes ex vivo élargissant les fenêtres de préservation | +1.4% | Mondial, avec adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Incitations aux registres de donneurs sur blockchain tokenisée | +0.8% | Implémentations pilotes en Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques
La prévalence croissante de l'insuffisance rénale liée au diabète, de la cirrhose hépatique d'origine hépatitique et des troubles cardiovasculaires élargit le bassin de candidats aux procédures d'organes solides. Aux États-Unis, la maladie rénale en stade terminal touche désormais plus de 750 000 personnes, entraînant une demande de transplantation rénale à des ratios supérieurs à 4:1 par rapport à la disponibilité des donneurs. Le vieillissement des populations dans les économies occidentales intensifie l'incidence des maladies chroniques, tandis que les systèmes de santé élargissent leurs réseaux de centres de transplantation pour gérer les volumes de cas croissants. Néanmoins, les contraintes structurelles d'approvisionnement au sein du marché de la transplantation persistent malgré des gains progressifs dans l'inscription des donneurs.
Avancées technologiques dans les techniques de transplantation
Les chirurgies assistées par robot réduisent les complications péri-opératoires, élargissant l'éligibilité aux receveurs à risque plus élevé. Les technologies de perfusion en machine étendent la préservation des organes de 6 heures à plus de 20 heures, améliorant l'efficacité du partage inter-régional[1]. Par ailleurs, l'immunosuppression guidée par biomarqueurs minimise le risque de rejet et améliore la survie à long terme du greffon. Ces avancées renforcent collectivement les résultats pour les patients et soutiennent une adoption plus large à travers le marché de la transplantation.
Algorithmes d'appariement donneur-receveur pilotés par l'IA
Les systèmes d'apprentissage automatique qui évaluent les paramètres génomiques, immunologiques et cliniques atteignent désormais une précision prédictive de 95 % pour la survie du greffon, surpassant les méthodes de notation conventionnelles[2]. Le modèle UK-DTOP a réduit la mortalité sur liste d'attente rénale de près de 20 %, démontrant le bénéfice clinique tangible de l'intégration de l'IA sur news-medical.net. Les stratégies d'allocation riches en données améliorent l'équité, réduisent les taux de rejet d'organes et créent de nouveaux créneaux de services au sein du marché de la transplantation.
Perfusion d'organes ex vivo élargissant les fenêtres de préservation
Les plateformes de perfusion hypothermique et normothermique maintiennent des températures physiologiques et fournissent un perfusat oxygéné, réduisant la dysfonction primaire du greffon de plus de 50 % dans les transplantations cardiaques. La perfusion permet une évaluation de la viabilité en temps réel, permettant l'acceptation d'organes selon des critères étendus et élargissant le bassin de donneurs effectif. La flexibilité logistique résultant de fenêtres de préservation plus longues soutient directement l'expansion géographique du marché de la transplantation.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de donneurs d'organes | -2.5% | Mondial, plus aiguë dans les marchés en développement | Court terme (≤ 2 ans) |
| Objections éthiques et culturelles | -1.2% | Variations régionales, les plus élevées en MENA et dans certaines parties de l'APAC | Long terme (≥ 4 ans) |
| Infections résistantes aux antibiotiques augmentant le risque post-transplantation | -1.8% | Mondial, concentré dans les régions à forte densité hospitalière | Moyen terme (2-4 ans) |
| Fragilité de la chaîne d'approvisionnement pour le tacrolimus et autres substances actives pharmaceutiques | -1.1% | Mondial, avec des perturbations d'approvisionnement régionales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de donneurs d'organes
Seulement 3 décès sur 1 000 répondent aux critères de don, limitant les greffons disponibles alors que les listes d'attente dépassent 103 000 patients aux États-Unis[3]. La variabilité des taux de consentement et les barrières culturelles réduisent les bassins de donneurs dans les économies émergentes, contraignant le marché de la transplantation malgré les avancées technologiques.
Infections résistantes aux antibiotiques augmentant le risque post-transplantation
La résistance aux bêta-lactamines et aux carbapénèmes élève la morbidité chez les receveurs immunosupprimés, 75 % des patients transplantés rénaux présentant une infection bactérienne au cours de la première année. Les séjours hospitaliers prolongés ajoutent 40 à 60 % aux coûts de traitement, augmentant la pression économique sur les prestataires et pouvant potentiellement freiner la croissance des volumes sur le marché de la transplantation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les médicaments immunosuppresseurs en tête malgré l'innovation en matière de préservationLes médicaments immunosuppresseurs ont représenté 38,92 % de la taille du marché de la transplantation en 2026, reflétant leur rôle indispensable dans la prévention du rejet de greffe. Le tacrolimus et le mycophénolate conservent la préférence des médecins, même si l'adoption des génériques reste prudente en raison des préoccupations liées à l'index thérapeutique étroit. Les perturbations de l'approvisionnement — telles que le déclassement par la FDA du statut de bioéquivalence du tacrolimus d'Accord Healthcare — mettent en évidence des vulnérabilités susceptibles de se répercuter sur l'ensemble du marché de la transplantation. Les dispositifs de conservation, bien qu'ils représentent encore un volume de revenus plus modeste, constituent la catégorie à la croissance la plus rapide avec un TCAC de 11,86 %, soulignant la forte demande des cliniciens pour un stockage prolongé des organes et de meilleurs résultats péri-opératoires.
Des plateformes innovantes telles que Paragonix PancreasPak et SherpaPak se différencient par le contrôle thermique et la surveillance en temps réel, encourageant une adoption plus large au-delà des principaux centres académiques. Les échafaudages d'ingénierie tissulaire gagnent en traction clinique, élargissant les options chirurgicales pour la réparation cornéenne, osseuse et cartilagineuse. Ces dynamiques suggèrent un élargissement progressif des sources de revenus au sein du secteur de la transplantation, à mesure que les innovations portées par les dispositifs convergent avec la pharmacothérapie établie de longue date.

Par application :
la transplantation de tissus s'accélère au-delà des procédures d'organesLes procédures sur organes solides ont conservé 53,97 % des revenus de 2026, les transplantations rénales représentant près de 85 % des volumes d'organes. La part du marché de la transplantation pour les procédures tissulaires est en hausse, portée par les greffes cornéennes, osseuses et cartilagineuses qui bénéficient de parcours ambulatoires simplifiés et d'un meilleur alignement des remboursements. Les programmes de don de foie par donneur vivant et les techniques de foie partagé renforcent également l'efficacité d'utilisation des organes.
La transplantation de tissus devrait croître à un TCAC de 13,22 % jusqu'en 2032, portée par les initiatives de prévention de la cécité et les avancées en médecine régénérative. Les greffes cornéennes affichent un taux de succès primaire de 91,4 %, tandis que la réparation cartilagineuse s'appuie sur des constructions à base de chondrocytes promettant une récupération plus rapide. Ces progrès illustrent comment la diversification des indications cliniques soutiendra la prochaine phase de croissance du secteur de la transplantation.
Par utilisateur final :
les centres ambulatoires défient la domination hospitalièreLes hôpitaux ont représenté 45,98 % de la taille du marché de la transplantation en 2026, renforcés par des blocs opératoires intégrés, une capacité de soins intensifs et une expertise multidisciplinaire requise pour les interventions complexes sur organes. Les centres académiques restent des pôles de référence pour les procédures cardiaques et pulmonaires. Cependant, le glissement des payeurs vers des modèles basés sur la valeur accélère la migration des cas vers les centres de chirurgie ambulatoire (CSA), notamment pour les greffes cornéennes et osseuses.
Les CSA devraient croître à un TCAC de 12,12 % grâce à la miniaturisation des dispositifs et à l'amélioration des protocoles péri-opératoires permettant une sortie le jour même en toute sécurité. Les programmes de collaboration entre les CSA et les équipes de transplantation hospitalières permettent aux patients à acuité plus élevée de transiter par des parcours de soins hybrides. Les instituts de recherche soutiennent en outre l'innovation en menant des essais sur la surveillance guidée par l'IA et la surveillance des organes par capteurs, susceptibles d'affiner la gestion post-opératoire en temps réel dans l'ensemble du secteur de la transplantation.
Analyse géographique
Marché de la transplantation en Amérique du Nord
L'Amérique du Nord a détenu une part de revenus de 37,35 % en 2026, soutenue par des cadres de remboursement matures, l'optimisation des registres de donneurs et l'adoption des technologies de perfusion ex vivo. Les États-Unis réalisent chaque année plus de 40 000 transplantations sous la tutelle de l'OPTN et continuent d'affiner les politiques d'allocation intégrant des scores basés sur l'IA pour une distribution équitable. La coopération transfrontalière du Canada et les offres de tourisme médical du Mexique contribuent à des volumes de procédures supplémentaires, renforçant le leadership régional au sein du marché de la transplantation.
Marché de la transplantation en Asie-Pacifique
La région Asie-Pacifique devrait afficher un TCAC de 11,25 % jusqu'en 2032, portée par l'harmonisation réglementaire et l'expansion des investissements privés dans les infrastructures de transplantation. La Chine, l'Inde et le Japon accélèrent collectivement l'installation d'équipements de perfusion et lancent des campagnes de sensibilisation du public visant à augmenter les taux de consentement des donneurs. Les gouvernements régionaux adoptent des cadres s'inspirant des normes de réglementation SoHO européennes, une démarche censée améliorer l'assurance qualité et la circulation transfrontalière des tissus. À mesure que les revenus disponibles augmentent et que la couverture assurantielle s'élargit, les volumes de procédures augmentent, positionnant l'Asie-Pacifique comme le groupe à la croissance la plus rapide du marché de la transplantation.
Marché de la transplantation en Europe
L'Europe maintient une croissance régulière grâce à des protocoles d'approvisionnement harmonisés et à des taux de donneurs élevés en Espagne, au Portugal et en Croatie. La mise en œuvre des règles SoHO de l'UE est appelée à rationaliser davantage la circulation des tissus et des cellules entre les États membres, au bénéfice des collaborations de recherche multicentrique. Les innovations en matière de traçabilité basée sur la blockchain et d'appariement assisté par l'IA sont testées dans le cadre de programmes pilotes financés par l'UE, renforçant le rôle influent de l'Europe dans la définition des meilleures pratiques mondiales au sein du marché de la transplantation.
Paysage concurrentiel
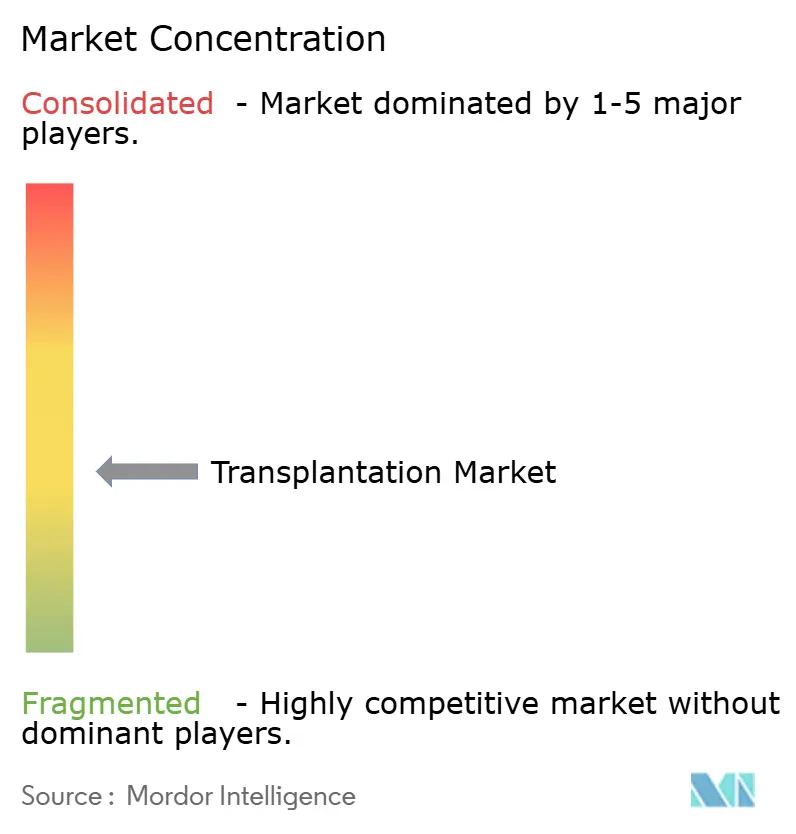
Le marché de la transplantation est modérément fragmenté, les grands groupes pharmaceutiques tels qu'AbbVie, Novartis et Pfizer dominant les revenus immunosuppresseurs tandis que des entreprises de dispositifs spécialisés captent la croissance des technologies de préservation. L'acquisition de Paragonix par Getinge consolide les principales capacités de chaîne du froid et de perfusion sous un portefeuille unifié, signalant un investissement stratégique croissant dans les créneaux de dispositifs. L'acquisition par Werfen d'Omixon pour 25 millions USD élargit l'accès aux diagnostics de transplantation de nouvelle génération, mettant en évidence la valeur commerciale des plateformes de données de correspondance de précision.
Les prestataires de diagnostics, notamment CareDx, Natera et Eurofins Transplant Genomics, élargissent leurs offres de surveillance post-greffe, associant souvent des dosages moléculaires à des analyses pilotées par l'IA. Ce positionnement centré sur les services les différencie des acteurs thérapeutiques établis et ouvre de nouveaux revenus d'abonnement au sein du marché de la transplantation. Parallèlement, United Therapeutics fait progresser les jalons de la xénotransplantation avec les procédures réussies UKidney et UThymoKidney, pouvant potentiellement débloquer un approvisionnement en organes à grande échelle si la sécurité à long terme est confirmée.
Les expirations de brevets sur le tacrolimus de première génération stimulent la concurrence par les prix et l'entrée des génériques, tandis que les innovateurs se concentrent sur de nouvelles formulations telles que LP-10 avec une protection jusqu'en 2035. Les fabricants de dispositifs accélèrent la R&D autour de la perfusion normothermique, de l'intégration de capteurs en temps réel et des consommables à usage unique conçus pour les CSA. Les start-ups exploitent la blockchain pour sécuriser la traçabilité de bout en bout, répondant aux pressions éthiques et de conformité à mesure que le marché de la transplantation se mondialise.
Leaders du secteur de la transplantation
-
Zimmer Biomet
-
Novartis AG
-
21st Century Medicine
-
Arthrex, Inc.
-
Stryker
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Transplantation Entreprises couvertes dans ce rapport
- Abbvie
- Novartis
- Pfizer
- Astellas Pharma
- Bristol-Myers Squibb
- Sandoz Group
- Medtronic
- Zimmer Biomet
- Stryker
- Arthrex
- Teva Pharmaceutical Industries
- Veloxis Pharmaceuticals
- BioLife Solutions
- 21st Century Medicine
- CryoLife
- Thermo Fisher Scientific
- Illumina
- Immucor
- CareDx
- OrganOx
- Transmedics
- Xenothera
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur en transplantation se situe à l'intersection du matériel de préservation et des produits biologiques. Les centres de transplantation souhaitent une durée hors corps plus longue, une évaluation de la viabilité en temps réel et un contrôle immunitaire plus strict sans ajouter de toxicité systémique. Les données de la recherche 2026 mettent en évidence des approches d'immunomodulation ciblées et spécifiques à un site (par exemple, des concepts d'administration nanotechnologique et théranostique en transplantation pancréatique et une nanodistribution ciblée testée dans des modèles de perfusion pulmonaire ex vivo). Cela s'aligne avec le périmètre du rapport couvrant les médicaments immunosuppresseurs et les solutions et systèmes de préservation.
Un autre domaine d'opportunité est l'intégration opérationnelle de flux de travail avancés d'appariement et de surveillance dans les parcours de transplantation courants, à mesure que les programmes élargissent l'utilisation d'organes à critères étendus. Du côté de l'offre, le marché dispose d'incitations à élargir l'adoption des systèmes de perfusion ex vivo et mécanique qui prolongent les fenêtres de préservation au-delà de 20 heures, améliorant le partage interrégional des organes et la flexibilité de planification. Du côté thérapeutique, la domination continue des médicaments immunosuppresseurs (38,92 % de part en 2025), associée à la fragilité de l'approvisionnement pour des agents clés, notamment les vulnérabilités de l'API tacrolimus notées dans le rapport, soutient la demande pour des formulations différenciées, un dosage guidé par biomarqueurs et des diagnostics complémentaires visant à réduire le risque de rejet et d'infection tout en standardisant les résultats entre les hôpitaux, les centres de transplantation et les milieux ambulatoires.
Développements industriels récents dans Marché de la Transplantation
- Juin 2026 : United Therapeutics a annoncé l'approbation par la FDA américaine du dispositif LungFX pour la perfusion pulmonaire ex vivo centralisée. Cette approbation renforce la voie commerciale des flux de travail de préservation d'organes assistés par dispositif et consolide le rôle de l'infrastructure de perfusion dans l'élargissement de l'offre pulmonaire utilisable.
- Avril 2026 : TransMedics a mis en avant le Controlled Hypothermic Organ Preservation System (CHOPS) lors de la réunion annuelle 2026 de l'International Society of Heart and Lung Transplantation. Cette initiative souligne l'accent concurrentiel sur les systèmes de préservation actifs et contrôlés qui s'intègrent aux offres existantes de perfusion et de logistique utilisées par les programmes de transplantation.
- Avril 2024 : Zimmer Biomet a rapporté des progrès sur l'utilisation du ROSA Shoulder, y compris les premières interventions chirurgicales, faisant progresser son écosystème chirurgical assisté par robotique. Bien qu'il ne s'agisse pas d'un produit spécifique à la transplantation d'organes, l'expansion des plateformes chirurgicales intégrées soutient une modernisation plus large des salles d'opération, susceptible d'influencer l'adoption de procédures complexes de transplantation et de greffe en milieu hospitalier.
Marché de la Transplantation Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché de la transplantation est défini comme la valeur mondiale des produits et services permettant la greffe d'organes et de tissus humains tout au long du parcours de transplantation, de la conservation à la gestion post-procédure.
Exclusions du périmètre : la restauration capillaire à visée esthétique et les procédures de thérapie cellulaire qui n'aboutissent pas à la greffe d'un organe ou d'un tissu sont exclues.
Aperçu de la Segmentation
- Par produit
- Produits tissulaires
- Tissus allogreffés
- Tissus xénogreffés
- Échafaudages et matrices synthétiques
- Médicaments immunosuppresseurs
- Inhibiteurs de la calcineurine
- Inhibiteurs de mTOR
- Agents antiprolifératifs
- Anticorps monoclonaux
- Corticostéroïdes et autres
- Solutions et systèmes de préservation
- Solutions de stockage à froid statique
- Solutions de perfusion en machine hypothermique
- Systèmes de perfusion normothermique
- Produits tissulaires
- Par application
- Transplantation d'organes
- Rein
- Foie
- Cœur
- Poumon
- Pancréas et cellules des îlots de Langerhans
- Transplantation de tissus
- Cornée
- Os et cartilage
- Tissus cutanés et vasculaires
- Transplantation d'organes
- Par utilisateur final
- Hôpitaux
- Centres de transplantation
- Centres chirurgicaux ambulatoires
- Instituts de recherche et académiques
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour ancrer le modèle de dimensionnement dans des signaux d'activité mesurables et pour maintenir la cohérence des hypothèses entre les régions. Nous nous sommes appuyés sur des références publiques relatives à l'activité de transplantation et aux systèmes de santé, telles que les registres nationaux de transplantation et les rapports annuels (par exemple, l'UNOS et d'autres registres nationaux), les statistiques sanitaires de l'OMS, les données de santé de l'OCDE et les indicateurs de santé des CDC dans la mesure où ils s'appliquent à la charge de morbidité liée à la transplantation.
Pour traduire l'activité en valeur, nous avons examiné la littérature clinique et d'économie de la santé évaluée par des pairs sur la survie des greffons et la durée des thérapies, ainsi que les avis de marchés publics gouvernementaux et hospitaliers disponibles, accompagnés de résumés macroéconomiques sur le commerce et les douanes pour les produits médicaux concernés. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse de référence ont également été utilisés pour recouper les tendances de la composition des produits et l'exposition déclarée aux médicaments de transplantation, à la conservation et aux produits tissulaires, avec le soutien d'abonnements payants sélectifs pour les données financières des entreprises et les panoramas de brevets. Ces sources de recherche documentaire ne sont pas exhaustives, et nous avons également utilisé d'autres documents publics pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour mettre à l'épreuve le modèle là où les données publiques sont insuffisantes, notamment pour la durée moyenne de traitement, la répartition entre thérapie d'entretien et thérapie d'induction, et la répartition réelle des flux de travail organes/tissus. Nous avons échangé avec des cliniciens spécialisés en transplantation, des responsables des achats et de la pharmacie, des distributeurs et des spécialistes produits en Asie-Pacifique, en EMEA et dans les Amériques, ce qui nous a aidés à aligner les hypothèses sur les fourchettes de prix, l'adoption des solutions de conservation et ce qui est comptabilisé comme dépense liée à la transplantation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 12 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 34 % |
| Acteurs de plus petite taille : 17 % | Managers : 60 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les volumes de procédures de transplantation et les pools de patients actifs sont reconstitués par région, puis mappés sur des postes de dépenses qui s'inscrivent logiquement dans le parcours de transplantation. La valeur est dérivée en appliquant une combinaison cohérente avec le marché de thérapie immunosuppressive, d'utilisation de produits tissulaires et de solutions de conservation des organes, suivie d'ajustements pour les différences d'accès au remboursement et les pratiques d'achat hospitalier.
Pour maintenir des totaux réalistes, nous avons effectué des approximations ascendantes sélectives à titre de vérifications croisées. Celles-ci comprenaient des fourchettes de prix de vente moyen échantillonnées multipliées par des volumes unitaires estimés pour les principales classes thérapeutiques et solutions de conservation, ainsi que des vérifications des canaux de distribution pour la fréquence de commande habituelle. Les variables qui ont le plus influencé le modèle étaient les volumes de transplantation par organe et par principaux types de tissus, les taux de survie des greffons et de retransplantation, les parts de thérapie d'induction par rapport à la thérapie d'entretien, la pénétration des méthodes de conservation avancées et les corridors de prix régionaux après conversion monétaire et effets de l'inflation.
Les prévisions ont principalement été soutenues par une analyse de scénarios, car l'adoption et les volumes sont sensibles à la disponibilité des donneurs, aux évolutions réglementaires et à la capacité des centres. Les scénarios étaient liés à des variables telles que la croissance de la liste d'attente, le débit des centres de transplantation et les tendances attendues en matière de durée de thérapie, puis affinés à l'aide des fourchettes consensuelles recueillies lors des entretiens. Lorsque des données ascendantes ne pouvaient pas être construites proprement pour les pays de plus petite taille, nous avons comblé les lacunes en utilisant des taux de substitution basés sur des dépenses de systèmes de santé comparables et l'intensité des transplantations, puis validé la dépense implicite par procédure par rapport aux retours d'experts.
Validation des Données et Cycle de Mise à Jour
La validation a été réalisée par une série d'étapes de vérification dans lesquelles les résultats du modèle ont été comparés à des signaux indépendants, notamment l'activité de transplantation déclarée, les schémas d'utilisation des thérapies discutés par les cliniciens et les indicateurs de prix des marchés publics. Si une région présentait un saut inhabituel dans la dépense implicite par transplantation, les hypothèses étaient réexaminées et des contacts de suivi étaient utilisés pour confirmer si le facteur était un changement de composition ou de prix.
Avant validation finale, le modèle et le récit sont examinés par un autre analyste pour détecter les problèmes arithmétiques et les dérives de périmètre. Nous avons également effectué des vérifications de cohérence du jeu de données final par rapport aux événements récents susceptibles de faire évoluer la demande ou l'offre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des développements significatifs surviennent en matière de politique, d'approvisionnement ou de pratique clinique. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché de la Transplantation selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour la transplantation peuvent varier considérablement, même lorsqu'elles semblent couvrir le même sujet. Les différences proviennent généralement de ce qui est comptabilisé comme dépense de transplantation, de l'année traitée comme ancre de dimensionnement et de la façon dont le volume de procédures est traduit en revenus.
Le tableau met en évidence que l'écart provient souvent du périmètre et des règles de comptage, suivi de la manière dont la durée de la thérapie et la progression des prix sont gérées dans le temps. Certaines estimations élargissent le panier pour inclure les services hospitaliers adjacents et les coûts plus larges de prestation de soins de transplantation, tandis que d'autres supposent une adoption plus rapide des nouvelles approches de conservation sans que cela corresponde à la croissance des procédures déclarée.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 14,88 milliards USD (2026) | |
| Éditeur Sectoriel A | 20,02 milliards USD (2026) | Utilise un ensemble d'inclusion plus large pouvant intégrer des dépenses plus larges de prestation de services de transplantation et des coûts hospitaliers de soutien, ce qui augmente la valeur au-delà des revenus liés aux produits et aux procédures. |
| Agrégateur de Marché B | 32,70 milliards USD (2025) | Ancre le modèle sur une année de base différente et semble utiliser une définition plus large organes plus tissus avec des ventilations moins transparentes pour les médicaments, les produits tissulaires et les solutions de conservation, ce qui peut gonfler les totaux après les traitements monétaires et d'inflation. |
Le tableau montre un chiffre 2026 plus élevé lorsque le panier de dépenses est élargi, et dans le périmètre de Mordor Intelligence, le chiffre reste lié aux produits et solutions permettant la transplantation (y compris les médicaments immunosuppresseurs, les produits tissulaires et les solutions de conservation des organes) plutôt qu'au coût total des soins hospitaliers autour de la transplantation. Lorsque les mêmes signaux de procédures et les mêmes vérifications de durée de thérapie sont appliqués de manière cohérente, le résultat devient plus facile à relier à des variables claires et à reproduire chaque année avec une dérive minimale du périmètre.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives de croissance du marché mondial de la transplantation ?
Le marché est évalué à 14,88 milliards USD en 2026 et devrait atteindre 25,60 milliards USD d'ici 2032, enregistrant un TCAC de 9,47 %.
Quelle catégorie de produit détient la plus grande part du marché de la transplantation ?
Les médicaments immunosuppresseurs dominent le paysage avec une part de revenus de 38,92 % en 2026.
Quelle région connaîtra la croissance la plus rapide du marché de la transplantation ?
La région Asie-Pacifique devrait se développer à un TCAC de 11,25 % jusqu'en 2032, dépassant toutes les autres régions.
Comment les technologies de préservation modernes bénéficient-elles aux résultats des transplantations ?
Les plateformes de perfusion ex vivo étendent la viabilité des organes au-delà de 20 heures et réduisent les taux de dysfonction primaire du greffon dans les transplantations cardiaques de plus de 50 %.
Pourquoi les centres chirurgicaux ambulatoires gagnent-ils en traction dans les services de transplantation ?
Ils offrent des cadres rentables et pratiques pour les procédures tissulaires et certaines procédures d'organes et affichent une croissance à un TCAC de 12,12 %.