
Taille et part du marché de la gestion des revenus de facturation télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 24.43 Milliards de dollars |
| Taille du Marché (2031) | 39.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.28 % |
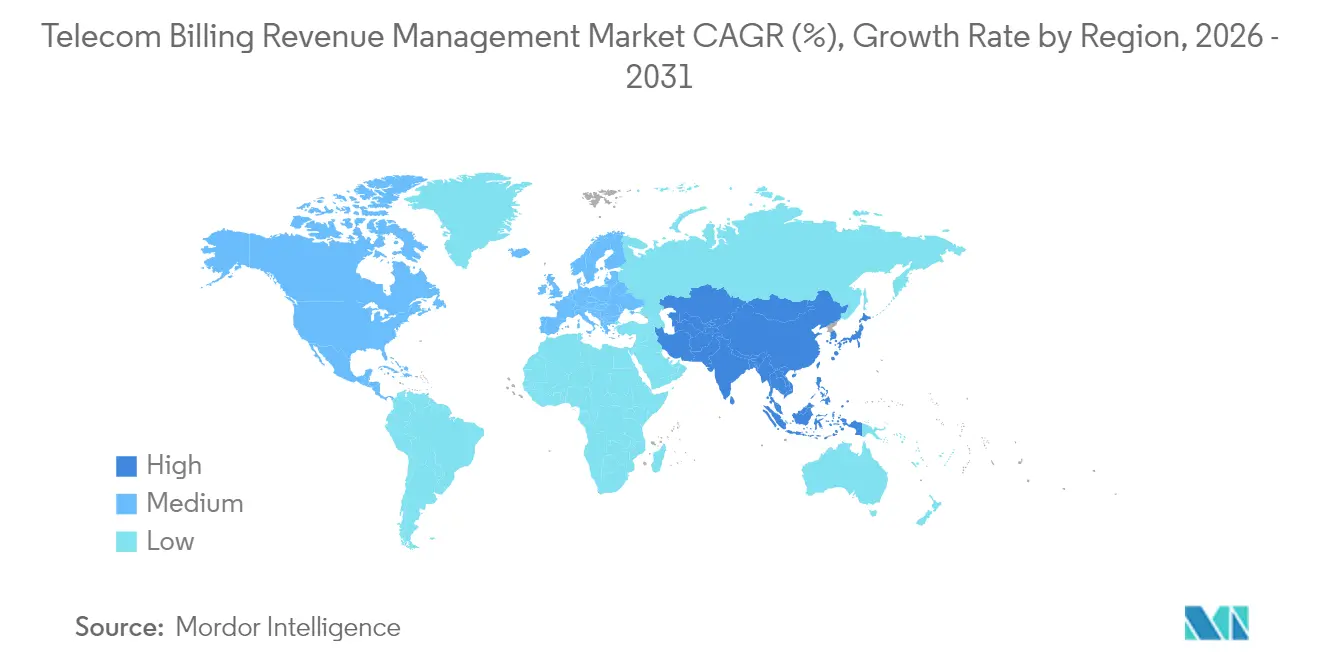
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
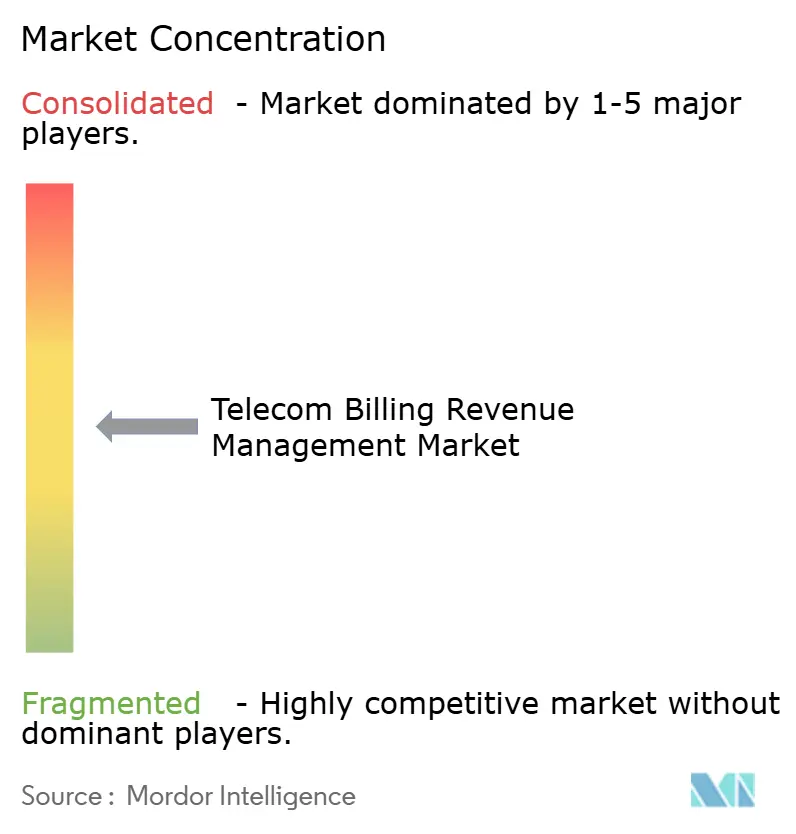
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des revenus de facturation télécom par Mordor Intelligence
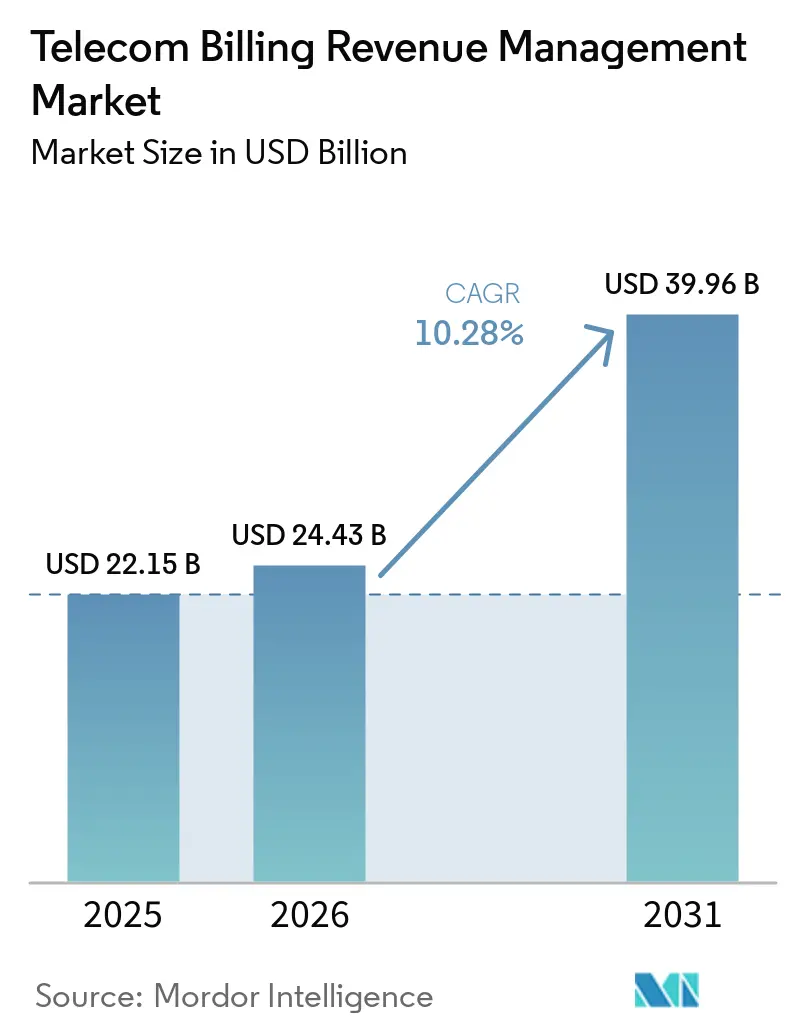
La taille du marché de la gestion des revenus de facturation télécom en 2026 est estimée à 24,43 milliards USD, en progression par rapport à la valeur de 2025 de 22,15 milliards USD, avec des projections pour 2031 affichant 39,96 milliards USD, croissant à un TCAC de 10,28 % sur la période 2026-2031.
Cette trajectoire de croissance reflète la réponse du secteur à la complexité croissante de la monétisation de la 5G, où les architectures de facturation traditionnelles peinent à prendre en charge le découpage dynamique des réseaux et les services d'informatique en périphérie. L'expansion du marché est fondamentalement portée par la convergence des plateformes de facturation cloud-natives avec les capacités d'intelligence artificielle, permettant une optimisation des revenus en temps réel que les systèmes hérités ne peuvent égaler. La dynamique géographique révèle que l'Amérique du Nord détient la part la plus élevée. Cette divergence régionale découle des investissements dans des infrastructures matures en Amérique du Nord, par opposition aux initiatives de transformation numérique agressives de l'Asie-Pacifique, notamment en Inde et en Chine, où les cadres réglementaires accélèrent la modernisation des systèmes de facturation. L'intensité concurrentielle s'est accrue, les fournisseurs traditionnels de BSS/OSS étant confrontés à la disruption des spécialistes cloud-natifs et des plateformes d'analyse basées sur l'intelligence artificielle. Le marché fait face à une double pression liée aux coûts de conformité réglementaire et aux risques d'obsolescence technologique. Les opérateurs européens font face à 2,5 milliards EUR de dépenses de conformité supplémentaires dans le cadre de la loi européenne sur l'IA, tandis que les systèmes de facturation hérités contraignent de plus en plus l'innovation dans les services 5G[1]. Parallèlement, l'émergence de la monétisation des API réseau à travers des initiatives telles qu'Aduna représente une opportunité de revenus de 10 à 30 milliards USD qui exige des architectures de facturation fondamentalement différentes.
Principaux enseignements du rapport
- Par type de déploiement, les solutions sur site représentaient 62,10 % des revenus de 2025, tandis que les déploiements cloud devraient afficher le TCAC le plus rapide à 13,12 % jusqu'en 2031.
- Par type, les logiciels représentaient 65,55 % du segment en 2025, et les services devraient connaître la croissance la plus rapide à un TCAC de 13,88 % jusqu'en 2031.
- Par catégorie d'opérateur, les opérateurs mobiles ont contribué à 62,85 % des revenus de 2025, tandis que les fournisseurs d'accès Internet devraient se développer à un TCAC de 12,96 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capté 34,95 % des revenus de 2025 ; le segment Asie-Pacifique devrait croître au TCAC le plus rapide de 12,51 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Nombre croissant d'abonnés cellulaires ou mobiles | +3.20% | Mondial, avec l'impact le plus fort en Asie-Pacifique et en Afrique | Moyen terme (2-4 ans) |
| Complexités croissantes du partage des revenus au sein de l'écosystème télécom | +2.80% | Mondial, particulièrement en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Transformations BSS natives du cloud par les CSP de rang 1 | +2.50% | Mondial, mené par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Expansion des réseaux 5G privés et des réseaux de campus | +1.80% | Marchés d'entreprises en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Nombre croissant d'abonnés cellulaires ou mobiles
La croissance exponentielle des abonnés mobiles, notamment dans les marchés émergents, remodèle fondamentalement les besoins des systèmes de facturation au-delà des modèles traditionnels de voix et de SMS. La base d'abonnés mobiles de l'Asie-Pacifique a atteint 1,8 milliard en 2024, les connexions 5G devant croître significativement d'ici 2030, créant une complexité de facturation sans précédent pour les opérateurs gérant des portefeuilles clients hybrides 2G-5G. Cette poussée des abonnés stimule la demande de systèmes de facturation en temps réel capables de traiter des millions de micro-transactions par seconde, notamment lorsque les opérateurs lancent des services IoT nécessitant une facturation granulaire basée sur l'utilisation. Par exemple, la mise en œuvre par l'Inde de mesures anti-fraude ayant réduit les appels usurpés de 90 % démontre comment la croissance des abonnés nécessite des capacités sophistiquées d'assurance des revenus. Le défi dépasse le simple volume pour s'étendre à la diversité des services, où un seul abonné peut simultanément consommer des services de haut débit mobile, d'informatique en périphérie et d'API réseau, chacun nécessitant une logique de facturation distincte. L'investissement dans l'infrastructure de facturation nécessaire pour soutenir cette croissance représente un changement fondamental du traitement périodique par lots vers une gestion des revenus continue en temps réel.
Complexités croissantes du partage des revenus au sein de l'écosystème télécom
La complexité du partage des revenus a évolué des simples accords d'interconnexion vers des écosystèmes multipartites complexes impliquant des fournisseurs cloud, des partenaires de contenu et des développeurs d'API. L'émergence de la monétisation des API réseau via des plateformes telles qu'Aduna, où AT&T, T-Mobile et Verizon collaborent pour standardiser les capacités 5G, crée de nouveaux modèles de partage des revenus que les systèmes de facturation traditionnels ne peuvent pas accommoder. Ces partenariats nécessitent une allocation des revenus en temps réel entre de multiples parties prenantes, avec des périodes de règlement mesurées en minutes plutôt qu'en mois. La complexité s'accentue avec le découpage des réseaux 5G, où les clients entreprises achètent des ressources réseau dédiées qui doivent être facturées en fonction des garanties de performance et des schémas d'utilisation à travers de multiples domaines réseau. Par exemple, la collaboration d'Ericsson avec les principaux opérateurs pour créer une plateforme mondiale d'API réseau illustre comment le partage des revenus s'étend désormais au-delà des frontières télécom traditionnelles vers des modèles de logiciel en tant que service[2]. Les systèmes de facturation doivent désormais prendre en charge des algorithmes dynamiques d'allocation des revenus qui s'ajustent en temps réel en fonction des performances des services, des schémas d'utilisation et des conditions contractuelles entre plusieurs parties.
Transformations BSS natives du cloud par les CSP de rang 1
Les fournisseurs de services de communication de rang 1 accélèrent les transformations BSS natives du cloud afin d'atteindre une agilité opérationnelle et une efficacité des coûts que les systèmes patrimoniaux ne peuvent pas offrir. Ces transformations permettent aux opérateurs de lancer de nouveaux services en semaines plutôt qu'en mois, tout en réduisant le coût total de possession de 30 à 40 % grâce à la mise à l'échelle automatisée et à la réduction des frais généraux d'infrastructure. Par exemple, la sélection par TIM Brasil de la solution de facturation cloud d'Ericsson illustre cette transition, permettant à l'opérateur de moderniser ses capacités de gestion des revenus tout en réduisant la complexité de l'infrastructure. L'approche native du cloud facilite les architectures en microservices qui permettent aux opérateurs de mettre à jour des composants de facturation individuels sans perturbation à l'échelle du système, ce qui est essentiel pour maintenir la continuité du service lors de lancements rapides de produits. Les pressions sur les coûts matériels liées au matériel des centres de données ont accéléré ces migrations, les plateformes natives du cloud éliminant le besoin de cycles coûteux de renouvellement de l'infrastructure sur site. La transformation va au-delà des économies de coûts pour permettre des analyses en temps réel et une optimisation des revenus propulsée par l'IA que les systèmes patrimoniaux ne peuvent pas prendre en charge. Cependant, la complexité de la migration nécessite une expertise spécialisée et une orchestration minutieuse pour éviter toute perturbation des revenus pendant les périodes de transition.
Expansion des réseaux 5G privés et des réseaux de campus
Les déploiements de réseaux 5G privés et de réseaux de campus créent de tout nouveaux paradigmes de facturation qui remettent en question les modèles de revenus traditionnels basés sur la connectivité. Les clients entreprises exigent de plus en plus des tranches réseau garanties en performance avec une facturation basée sur l'utilisation liée à des exigences d'application spécifiques plutôt qu'à une simple consommation de bande passante. Par exemple, le lancement par Verizon du découpage réseau 5G autonome pour la sécurité publique démontre comment les opérateurs développent des modèles de facturation spécialisés pour des ressources réseau dédiées. Ces déploiements nécessitent des systèmes de facturation capables de mesurer et de facturer les indicateurs de performance réseau, notamment la latence, la fiabilité et les niveaux de sécurité, plutôt que les indicateurs traditionnels basés sur le volume. La complexité augmente avec les réseaux de campus multi-locataires où plusieurs entreprises partagent l'infrastructure tout en nécessitant une facturation isolée et des accords de niveau de service. L'inflation des coûts matériels des équipements 5G a poussé les opérateurs à mettre en œuvre des modèles de facturation plus sophistiqués qui capturent la pleine valeur des investissements dans les réseaux privés. Le défi de facturation s'étend aux services d'informatique en périphérie colocalisés avec des réseaux privés, où les opérateurs doivent facturer les ressources de calcul, le stockage et le traitement des données en plus des services de connectivité.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Présence de réglementations télécom strictes | -1.80% | Mondial, avec l'impact le plus élevé en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité d'intégration des OSS/BSS patrimoniaux | -1.50% | Mondial, particulièrement pour les opérateurs établis sur les marchés matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Présence de réglementations télécom strictes
Les coûts de conformité réglementaire créent des vents contraires significatifs pour les investissements dans les systèmes de facturation, notamment lorsque les opérateurs naviguent dans des exigences conflictuelles à travers de multiples juridictions. La mise en œuvre de la loi européenne sur l'IA jusqu'en 2027 impose des charges de conformité substantielles aux opérateurs télécom déployant des systèmes de facturation propulsés par l'IA, avec des pénalités atteignant 4 % du chiffre d'affaires annuel mondial en cas de non-conformité. Les opérateurs européens font face à une complexité supplémentaire liée au Code des communications électroniques harmonisant les taux de terminaison, nécessitant des modifications des systèmes de facturation pour accommoder des taux d'appels mobiles de 0,2 EUR par minute d'ici 2024. Par exemple, la loi indienne sur la protection des données personnelles crée des coûts de conformité qui impactent directement l'architecture des systèmes de facturation et les capacités de traitement des données, contraignant les opérateurs à mettre en œuvre des couches de sécurité supplémentaires et des pistes d'audit. Ces réglementations entrent souvent en conflit avec les objectifs d'efficacité opérationnelle, forçant les opérateurs à choisir entre conformité et innovation. L'effet cumulatif contraint les budgets de modernisation des systèmes de facturation, les opérateurs allouant leurs ressources à la conformité réglementaire plutôt qu'aux capacités génératrices de revenus.
Complexité d'intégration des OSS/BSS patrimoniaux
La complexité d'intégration des OSS/BSS patrimoniaux représente un obstacle fondamental à la modernisation des systèmes de facturation, les opérateurs peinant à maintenir la continuité des services tout en modernisant une infrastructure vieille de plusieurs décennies. Le défi découle des interfaces propriétaires et des intégrations personnalisées qui créent une dette technique dépassant 100 millions USD pour les grands opérateurs tentant des remplacements de systèmes complets. Par exemple, la complexité de l'intégration de nouvelles plateformes de facturation natives du cloud avec les bases de données clients existantes, les systèmes de gestion de réseau et les outils de reporting réglementaire double souvent les délais et les coûts de mise en œuvre. Les pressions sur les coûts matériels ont intensifié ce défi, les opérateurs ne pouvant pas se permettre des opérations parallèles de systèmes pendant des périodes de migration prolongées. La complexité d'intégration est aggravée par les exigences de migration des données, où les opérateurs doivent transférer des millions d'enregistrements clients et d'historiques de facturation sans perturbation des revenus. Les systèmes patrimoniaux manquent souvent des API nécessaires pour une intégration en temps réel avec les plateformes de facturation modernes, nécessitant des solutions middleware coûteuses ou des développements personnalisés. La dette technique accumulée au fil de décennies de mises à niveau incrémentales crée des interdépendances qui font du remplacement des systèmes une proposition à haut risque pour les opérateurs dépendant d'un flux de revenus continu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par déploiement :
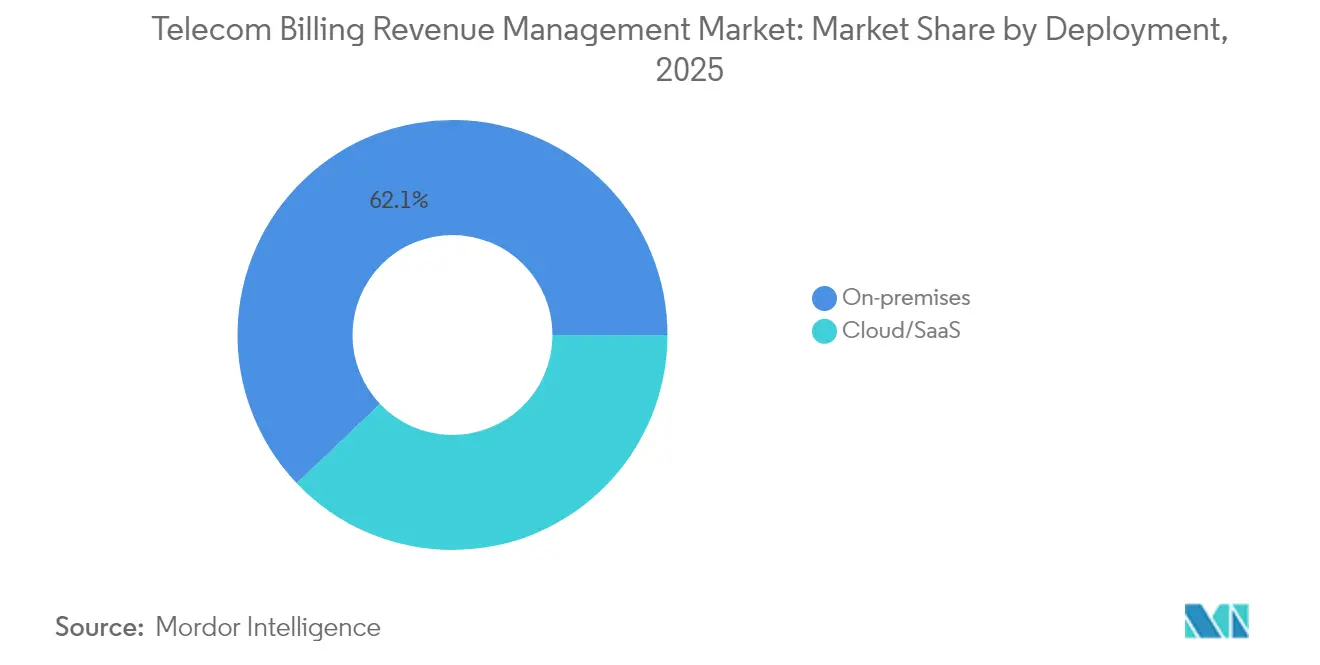
la migration vers le cloud s'accélère malgré les préoccupations de sécuritéLes déploiements sur site ont maintenu une part de marché de 62,10 % en 2025, reflétant la préférence continue des opérateurs pour un contrôle direct sur l'infrastructure de facturation critique. Cependant, les déploiements cloud connaissent un TCAC de 13,12 % jusqu'en 2031, portés par les opérateurs cherchant à réduire les dépenses en capital et à accélérer le délai de mise sur le marché de nouveaux services. La division des déploiements reflète des différences fondamentales dans les priorités des opérateurs, où les opérateurs établis privilégient la sécurité et la conformité réglementaire tandis que les opérateurs émergents se concentrent sur l'agilité opérationnelle et l'efficacité des coûts. Par exemple, la mise en œuvre par M1 Singapore de la plateforme de facturation native du cloud d'Amdocs démontre comment les opérateurs peuvent atteindre à la fois l'évolutivité et la sécurité grâce à des solutions cloud soigneusement architecturées.
La tendance à la migration vers le cloud s'accélère à mesure que les fournisseurs introduisent des modèles de déploiement hybrides qui répondent aux préoccupations de sécurité tout en offrant les avantages du cloud. L'inflation des coûts matériels des équipements de centres de données a rendu les déploiements cloud de plus en plus attractifs, les opérateurs pouvant éviter les cycles de dépenses en capital tout en accédant à l'infrastructure de dernière génération. Le choix de déploiement dépend de plus en plus des exigences réglementaires, les opérateurs européens favorisant les solutions sur site en raison des préoccupations de souveraineté des données, tandis que les opérateurs asiatiques adoptent les déploiements cloud pour une expansion rapide du marché. Cette segmentation convergera vraisemblablement vers des modèles hybrides à mesure que les capacités de sécurité du cloud mûrissent et que les cadres réglementaires s'adaptent aux architectures natives du cloud.

Par type :
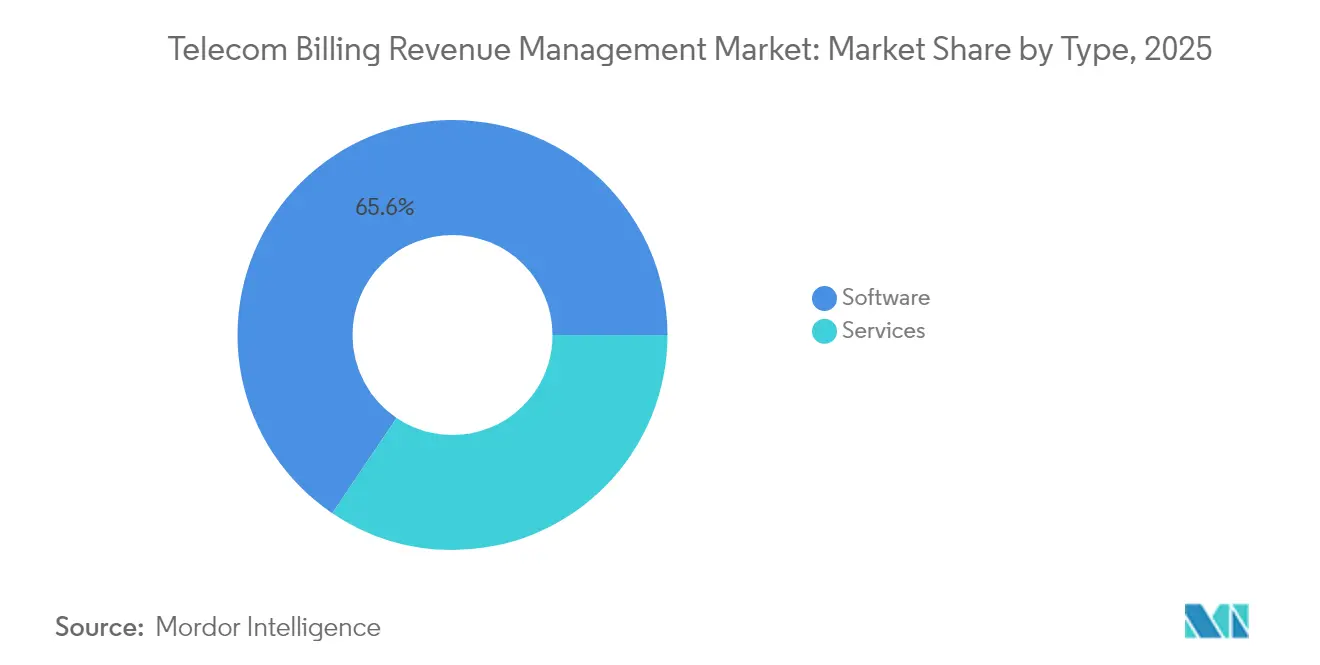
la croissance des services dépasse celle des logiciels à mesure que la complexité augmenteLes solutions logicielles commandent 65,55 % de la part de marché en 2025, pourtant les services croissent à un TCAC de 13,88 %, indiquant la dépendance croissante des opérateurs aux solutions de facturation gérées pour naviguer dans la complexité technologique. Ce différentiel de croissance reflète l'évolution du marché des modèles centrés sur les produits vers des modèles d'affaires axés sur les résultats, où les opérateurs privilégient la performance des systèmes de facturation à la propriété. La croissance des services est particulièrement prononcée dans les marchés émergents, où les opérateurs manquent de l'expertise technique pour gérer indépendamment des transformations de facturation complexes. Par exemple, le partenariat de Telecom Namibia avec SATEC pour sa transformation numérique ISBP 2027 illustre comment les opérateurs externalisent la gestion des systèmes de facturation pour se concentrer sur leurs activités principales.
L'expansion du segment des services est portée par la complexité de l'intégration des capacités d'IA et d'apprentissage automatique dans les systèmes de facturation. L'introduction par Optiva de plateformes BSS dotées d'IA générative démontre comment les fournisseurs packagisent les capacités avancées en tant que services gérés plutôt que comme des produits logiciels autonomes. Les éditeurs de logiciels adoptent de plus en plus des modèles de logiciel en tant que service pour générer des revenus récurrents tout en réduisant les risques de mise en œuvre pour les clients. Ce changement suggère que le modèle traditionnel de licence logicielle cédera la place à une tarification basée sur les résultats, où les fournisseurs partagent le risque de revenus avec les opérateurs en échange de garanties de performance.
Par opérateur :
les FAI défient la domination des opérateurs mobilesLes opérateurs mobiles conservent 62,85 % de la part de marché en 2025, tirant parti de leur échelle d'abonnés et de leurs investissements dans l'infrastructure de facturation pour maintenir leur leadership sur le marché. Cependant, les fournisseurs d'accès Internet se développent à un TCAC de 12,96 %, portés par l'accélération du déploiement de la fibre et l'émergence de services d'accès sans fil fixe qui brouillent les frontières traditionnelles des services. La croissance des FAI reflète des changements fondamentaux dans les schémas de consommation de connectivité, où les consommateurs privilégient de plus en plus la vitesse du haut débit à la mobilité, créant de nouveaux besoins de facturation pour les services basés sur l'utilisation et à performance garantie. Par exemple, l'ajout par Verizon de 408 000 abonnés au haut débit au quatrième trimestre 2024 démontre comment les opérateurs mobiles traditionnels s'étendent vers les territoires des FAI.
Les opérateurs MVNO/MVNE représentent un segment émergent qui stimule l'innovation en matière de facturation grâce à des modèles de services spécialisés et à des approches commerciales agiles. Ces opérateurs sont souvent pionniers dans les nouvelles technologies de facturation en raison de leur flexibilité et de l'absence de contraintes liées à une infrastructure patrimoniale. La segmentation des opérateurs converge à mesure que la technologie 5G permet aux opérateurs mobiles d'offrir un accès sans fil fixe tandis que les FAI déploient des services de backhaul mobile. Cette convergence crée une complexité de facturation, les opérateurs devant gérer des portefeuilles de services hybrides qui traversent les frontières traditionnelles. La dynamique concurrentielle évolue vers des modèles d'affaires basés sur des plateformes, où les opérateurs monétisent les capacités réseau via l'accès aux API plutôt que via les services de connectivité traditionnels.
Analyse géographique
Marché de la gestion des revenus de facturation télcom en Amérique du Nord
L'Amérique du Nord a maintenu une part de marché de 34,95 % en 2025, portée par des investissements dans des infrastructures matures et une stabilité réglementaire qui favorisent la modernisation des systèmes de facturation. Le leadership du marché dans la région reflète la volonté des opérateurs d'investir dans des capacités de facturation avancées, l'acquisition de Frontier Communications par Verizon pour 20 milliards USD illustrant l'ampleur de la consolidation des infrastructures qui génère des exigences en matière de systèmes de facturation. Par exemple, AT&T a mis en œuvre des transformations numériques complètes, avec des déploiements d'Oracle Cloud ERP et EPM permettant des capacités de gestion des revenus plus sophistiquées. Les États-Unis dominent la croissance régionale grâce aux initiatives d'API de réseau 5G et aux déploiements de réseaux privés, tandis que le Canada et le Mexique contribuent par l'expansion des infrastructures fibre et les efforts de modernisation réglementaire. Cependant, la croissance se modère à mesure que la saturation du marché limite l'expansion des abonnés et que les opérateurs se concentrent sur l'optimisation des infrastructures existantes plutôt que sur l'expansion des capacités.
Marché de la gestion des revenus de facturation télécom en Asie-Pacifique
L'Asie-Pacifique s'impose comme la région à la croissance la plus rapide avec un CAGR de 12,51 % jusqu'en 2031, portée par des initiatives de numérisation agressives et des réformes réglementaires qui accélèrent la modernisation des systèmes de facturation. Les trois principaux opérateurs chinois, China Mobile, China Unicom et China Telecom, ont collectivement généré plus de 1,6 trillion CNY (240 milliards USD) de revenus en 2024, avec des investissements significatifs dans des plateformes de facturation cloud-native et une optimisation des revenus pilotée par l'IA selon Sohu. Par exemple, le système de gestion des opérations intelligentes de China Mobile illustre le leadership de la région en matière d'optimisation de la facturation pilotée par l'IA. Le secteur télécom indien démontre le potentiel de transformation de la région, avec des opérateurs mettant en œuvre des hausses tarifaires pour financer l'infrastructure 5G tout en déployant des systèmes avancés de prévention de la fraude. Le Japon contribue par des déploiements 5G en entreprise et des innovations en matière de découpage de réseau qui nécessitent des capacités de facturation sophistiquées.
Marché de la gestion des revenus de facturation télécom en EMEA et en Amérique du Sud
L'Amérique du Sud présente des opportunités émergentes portées par l'expansion des infrastructures fibre et la modernisation réglementaire, le Brésil menant la croissance régionale grâce à la consolidation des opérateurs et aux mises à niveau technologiques. Par exemple, le chiffre d'affaires de Millicom en 2024 a atteint 5,80 milliards USD, avec une forte croissance des abonnés postpayés stimulant les exigences des systèmes de facturation sur plusieurs marchés d'Amérique latine. L'Europe fait face à des perspectives de croissance mitigées en raison des coûts de conformité réglementaire liés à la loi européenne sur l'IA et au Code des communications électroniques, ce qui contraint les budgets d'investissement dans les systèmes de facturation. Cependant, la région bénéficie de déploiements 5G avancés et d'initiatives d'API de réseau qui créent de nouvelles opportunités de revenus. Le Moyen-Orient et l'Afrique présentent des opportunités émergentes, avec des opérateurs comme Omantel réalisant des transformations numériques complètes qui modernisent l'infrastructure de facturation.
Paysage réglementaire
La réglementation tarifaire, la comptabilité réglementaire et les régimes de reporting façonnent la facturation télécom et la gestion des revenus selon les juridictions. En Inde, le Telecommunication Tariff (Seventy Second Amendment) Order, 2026, publié en mars 2026, met à jour les dispositions de reporting réglementaire et de séparation comptable, incitant les opérateurs à renforcer les contrôles de facturation, les processus de réconciliation et les workflows de documentation.
Aux États-Unis, la FCC a fait progresser les réformes de la compensation intercarrier via un NPRM de 2026 qui fait évoluer les charges restantes vers un cadre de type bill-and-keep et propose de supprimer la tarification ex ante pour certains frais d'accès. Les points d'ancrage internationaux et régionaux incluent la Recommandation UIT-T D.265 (avril 2025) avec des principes de réglementation tarifaire des services de données, et le BEREC Regulatory Accounting in Practice 2025 (décembre 2025), qui renforce la convergence des approches de coûts et de comptabilité, ce qui accroît le besoin de résultats prêts pour les régulateurs.
Analyse de la chaîne de valeur
La chaîne de valeur englobe les normes et cadres qui définissent les interfaces de tarification et de facturation, les CSP qui possèdent les relations clients et les catalogues de services, les fournisseurs de logiciels BSS proposant des capacités de tarification convergente, de facturation, de catalogue produits et d'assurance des revenus, ainsi que les intégrateurs de systèmes et fournisseurs cloud permettant des déploiements évolutifs et de l'analytique. Au niveau des normes, les spécifications 3GPP TS 32.240 (architecture de tarification) et TS 32.291 (interfaces basées sur les services) influencent la tarification en temps réel pour la 5G et les services convergents, tandis que les API du TM Forum et les spécifications de calcul de facturation façonnent les modèles d'interopérabilité et d'intégration.
Les goulots d'étranglement de mise en œuvre et les écosystèmes de partenaires se manifestent dans les workflows de règlement B2B2X et de partage des revenus, où la facturation est liée à la gestion des partenaires, à la détection de fraude et d'anomalies, ainsi qu'aux outils d'expérience client. TIM Brasil a collaboré avec Ericsson pour consolider la facturation cloud sur Oracle Cloud Infrastructure, et Circles a signé une collaboration stratégique avec Huawei pour combiner des capacités réseau et cloud avec une plateforme BSS SaaS numérique, illustrant comment l'infrastructure cloud, les logiciels des fournisseurs et l'expertise d'intégration sont regroupés pour accélérer la modernisation.
Paysage concurrentiel
Le marché de la gestion des revenus de facturation télécom présente une consolidation modérée avec une concurrence s'intensifiant entre les fournisseurs traditionnels de BSS/OSS et les spécialistes natifs du cloud. Les acteurs établis tels qu'Amdocs, Oracle et Ericsson maintiennent leur leadership sur le marché grâce à des offres de plateformes complètes, mais font face à la disruption de concurrents agiles tirant parti de l'IA et des architectures natives du cloud. Par exemple, les recherches d'Amdocs révèlent que 90 % des fournisseurs de services considèrent l'IA générative comme critique pour leurs objectifs commerciaux, alors que seulement 22 % l'ont mise en œuvre, soulignant le fossé d'innovation qui crée des opportunités pour les fournisseurs spécialisés. La dynamique concurrentielle évolue vers des modèles d'affaires basés sur des plateformes, où les fournisseurs se concurrencent sur l'étendue de l'écosystème plutôt que sur les capacités de produits individuels. Les partenariats stratégiques deviennent essentiels, comme le démontre la collaboration d'Optiva avec GDi pour livrer des solutions BSS et OSS intégrées[4].
La différenciation technologique se concentre de plus en plus sur les capacités d'IA et les architectures natives du cloud qui permettent une optimisation des revenus en temps réel. Les fournisseurs investissent massivement dans des plateformes d'IA générative capables d'analyser les comportements des clients et de générer automatiquement des stratégies de tarification, créant des avantages concurrentiels significatifs pour les premiers adoptants. La structure du marché favorise les fournisseurs capables de délivrer des solutions de bout en bout couvrant la facturation, la tarification et l'assurance des revenus, les opérateurs cherchant à réduire la complexité de l'intégration. Des opportunités inexploitées existent dans des domaines spécialisés tels que la monétisation des API réseau et la facturation du découpage réseau 5G, où les fournisseurs traditionnels manquent d'expertise dans ces domaines. Les perturbateurs émergents ciblent ces niches avec des solutions dédiées qui remettent en question les stratégies de plateformes complètes des acteurs établis.
Leaders du secteur de la gestion des revenus de facturation télécom
-
Oracle Corporation
-
Nokia
-
Ericsson
-
SAP
-
Huawei Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion des revenus de facturation télécom Entreprises couvertes dans ce rapport
- Amdocs
- Netcracker Technology
- CSG Systems International
- Oracle
- Ericsson
- Huawei
- Nokia
- SAP SE
- Comarch
- Optiva
- Enghouse Networks
- Sterlite Technologies
- Intracom Telecom
- Subex
- MIND CTI
- Openet (Amdocs Digital)
- Hansen Technologies
- Zuora
- BillingPlatform
- Rev.io
Lire l’analyse des entreprises de gestion des revenus de facturation télécom
Opportunités de marché et perspectives d'avenir
Deux domaines d'opportunités façonnent l'activité du marché. Premièrement, les programmes de remplacement des systèmes existants et la modernisation à l'échelle du cloud : KDDI a sélectionné Oracle Cloud Scale Charging and Billing en février 2026 pour remplacer la tarification et le rating existants et prendre en charge un large catalogue de cas d'usage, tandis que Vi a étendu l'utilisation d'Ericsson Charging cloud-native en mars 2026, en parallèle d'applications d'IA pour la détection d'anomalies et la prédiction d'échecs de commandes. Ces programmes stimulent la demande de services de migration, de conversion de données, de rationalisation de catalogue et de médiation en temps réel, en complément des logiciels de tarification et de facturation de base.
Un second domaine d'opportunités se situe à l'intersection des agendas numériques nationaux, du repositionnement des techcos et de la monétisation des services aux entreprises. Omantel s'est associé à Cerillion en avril 2026 pour une transformation BSS/OSS sur Cerillion Cloud alignée sur Oman Vision 2040, et Zain KSA (Yaqoot) s'est associé à Huawei en avril 2026 pour moderniser son BSS afin d'accélérer le développement de produits numériques et l'automatisation. Avec l'expansion des réseaux privés, du network slicing et des offres B2B, les opérateurs et fournisseurs de gros rapprochent la facturation de la fourniture de services et des opérations. En mai 2026, Ishan Technologies a sélectionné Oracle Cloud Scale Monetization et Oracle Unified Operations pour relier la tarification et la facturation à la fourniture de services, illustrant une demande pour des piles de monétisation de bout en bout, pilotées par API, plutôt que pour de simples mises à niveau de facturation autonomes.
Développements industriels récents dans Marché de la gestion des revenus de facturation télécom
- Juin 2026 : Lightpath a mis en œuvre Oracle Cloud Scale Billing pour moderniser ses opérations de facturation et soutenir la monétisation des services numériques dans ses offres aux entreprises. Cette mise à jour renforce l'adoption de la facturation à l'échelle du cloud pour les fournisseurs centrés sur la fibre et aligne la facturation avec une configuration plus rapide des produits et des évolutions de services dans les portefeuilles B2B.
- Mai 2026 : Ishan Technologies a sélectionné Oracle Communications pour mettre en œuvre Oracle Cloud Scale Monetization et Oracle Unified Operations dans le cadre d'une transformation de bout en bout de la tarification et de la facturation. Le programme relie plus étroitement la monétisation à la fourniture de services et aux opérations, renforçant la demande pour des piles de revenus intégrées et cloud-natives plutôt que pour des remplacements isolés de facturation.
- Octobre 2024 : Omantel et Optiva ont achevé un projet complet de transformation numérique visant à améliorer les capacités de facturation télécom et de gestion des revenus dans le cadre d'une modernisation opérationnelle plus large. Cette réalisation témoigne de l'investissement continu des opérateurs dans des fondations de facturation modernes capables de soutenir de nouveaux produits numériques et de réduire les frictions liées aux processus existants.
Marché de la gestion des revenus de facturation télécom Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché de la gestion des revenus de facturation télécom couvre les logiciels et services utilisés par les opérateurs télécom pour évaluer l'utilisation, produire des factures, collecter les paiements et réduire les fuites de revenus auprès des clients prépayés et postpayés, avec une livraison disponible via des déploiements sur site et des configurations cloud.
Exclusions du périmètre : Nous excluons l'externalisation informatique générale et les outils de facturation d'entreprise non télécom qui ne sont pas commercialisés pour les besoins de facturation et d'assurance des revenus des opérateurs télécom.
Aperçu de la segmentation
- Par déploiement
- Sur site
- Cloud/SaaS
- Par type
- Logiciel
- Services
- Par opérateur
- Opérateur mobile
- Fournisseur d'accès Internet
- MVNO/MVNE
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Turquie
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de construire la première structure du modèle en cartographiant ce que les opérateurs doivent mettre en œuvre pour monétiser leurs services, et comment ces besoins évoluent avec les nouvelles offres (forfaits groupés, offres à forte consommation de données et canaux numériques). Nous avons examiné des références publiques telles que les indicateurs de l'UIT, les publications de la GSMA, les communiqués de la FCC, les statistiques télécom de l'OCDE et les données de la Banque mondiale afin d'ancrer les tendances en matière d'abonnés, la croissance du trafic et la maturité des marchés régionaux.
Nous avons ensuite effectué des recoupements du côté de l'offre en utilisant des sources telles que les rapports annuels, les présentations aux investisseurs, les communiqués de presse et la documentation pertinente sur les normes. Cela nous a permis de comprendre les frontières entre les produits de facturation, de tarification, de médiation et d'assurance des revenus. De plus, des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que des bases de données de brevets et un flux d'actualités et de données financières, ont facilité une validation plus rapide de l'exposition des fournisseurs et de l'orientation des produits. Les sources documentaires répertoriées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour collecter, vérifier et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est réellement acheté, de la structure des contrats (logiciels versus services) et de la manière dont l'adoption du cloud modifie le calendrier des dépenses. Nous avons échangé avec un panel de parties prenantes d'opérateurs télécom et d'experts côté solutions dans les principales régions, afin de combler les lacunes d'hypothèses issues de la recherche documentaire. Des données clés telles que le rythme d'adoption, l'orientation des prix et les cycles de renouvellement ont également été confirmées lors de ces échanges.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 31 % |
| Acteurs de plus petite taille : 15 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'un bassin de demande descendant, dans lequel le nombre d'opérateurs, l'évolution de la base d'abonnés et le mix de services sont utilisés pour reconstituer les dépenses probables en capacités de facturation et de gestion des revenus par région. Le modèle est ensuite corroboré par des vérifications ascendantes sélectives, telles que des valeurs de contrats échantillonnées issues de divulgations publiques, des signaux d'exposition aux revenus des fournisseurs et des retours des canaux sur les parts de mise en œuvre et de services gérés, et les totaux sont ajustés lorsque des écarts apparaissent.
Parmi les données les plus déterminantes figurent le rythme de migration vers le cloud pour les BSS, le mix prépayé/postpayé et son impact sur les exigences de tarification, les nouveaux lancements de produits numériques qui accroissent la complexité du catalogue, ainsi que l'intensité des contrôles de fuites de revenus et de fraude qui stimule les mises à niveau de l'assurance des revenus. Nous avons également suivi les cycles de modernisation des opérateurs et la répartition typique entre licence logicielle ou abonnement et les services associés (mise en œuvre, intégration et support), car ces choix modifient les schémas de dépenses annuelles.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, dans laquelle les courbes d'adoption pour le BRM cloud, la préparation à la monétisation de la 5G et les transferts capex-vers-opex des opérateurs sont soumises à des tests de résistance, puis alignées sur ce que les personnes interrogées décrivent comme des fenêtres budgétaires réalistes. Lorsque la visibilité ascendante est incomplète dans les régions de plus petite taille, nous appliquons des hypothèses conservatrices de pénétration et de dépenses par opérateur, puis nous les revérifions avec les retours primaires avant de finaliser la série.
Validation des données et cycle de mise à jour
Pour valider les résultats, nous comparons les sorties à des signaux indépendants tels que les ajouts d'abonnés, l'évolution des revenus des services télécom et l'activité de transformation BSS discutée publiquement, puis nous examinons les valeurs aberrantes au niveau de la région et du composant. Si un écart est dû à une hypothèse, nous retravaillons cette donnée d'entrée et, si nécessaire, nous recontactons des experts afin que la modification soit justifiée et documentée.
Avant validation finale, le modèle passe par plusieurs étapes de révision analytique, notamment des contrôles de cohérence sur la progression des prix, le mix de services et la continuité d'une année sur l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que de grandes vagues de modernisation des opérateurs, des changements de politique impactant la facturation télécom, ou des évolutions manifestes de l'adoption du cloud. Juste avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la gestion des revenus de facturation télécom selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion des revenus de facturation télécom diffèrent souvent parce que les limites du périmètre sont tracées différemment, et parce que certaines études s'appuient davantage sur les données des fournisseurs que sur les vérifications de la demande côté opérateurs. Nous avons traité le marché comme la dépense combinée en logiciels de facturation et de gestion des revenus ainsi que les services associés, et nous avons maintenu la cohérence de la série temporelle afin que les évolutions d'une année sur l'autre restent explicables.
Les programmes de transformation des opérateurs, les signaux de migration vers le cloud BSS et la répartition observée entre logiciels et services de mise en œuvre constituent les éléments de vérification qui ancrent l'estimation de Mordor Intelligence dans ce que les opérateurs télécom budgétisent et déploient réellement. Les différences proviennent généralement de l'inclusion ou non de domaines adjacents tels que les BSS plus larges, le CRM ou l'informatique gérée générale, de la manière dont les modules de tarification prépayée sont comptabilisés, et du fait que les hypothèses de timing de change et d'inflation sont actualisées ou non par rapport à la même année de base.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,43 milliards USD (2026) | |
| Fil d'actualité sectoriel A | 18,00 milliards USD (2024) | Utilise un cycle d'année de base antérieure et un horizon plus court, et la description du périmètre est plus large au niveau des modules, ce qui peut déplacer les frontières entre la facturation, la tarification et les fonctions BSS adjacentes. |
| Bulletin de marché B | 6,99 milliards USD (2027) | Rapporte la croissance du marché sur une période (valeur incrémentale) plutôt qu'une taille de marché sur une seule année, ce qui rend le chiffre non directement comparable à une valeur de marché annuelle en USD. |
L'écart dans le tableau s'explique principalement par les choix de définition et les formats de reporting, et non par un chiffre universel unique qui serait correct pour chaque cas d'usage. En maintenant la limite des dépenses axée sur la facturation des opérateurs télécom et la gestion des revenus, et en validant les variables clés avec des signaux réels d'adoption et de budgétisation, la valeur finale du marché reste traçable selon des étapes claires qui peuvent être reproduites lors des mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la gestion des revenus de facturation télécom ?
Le marché est évalué à 24,43 milliards USD en 2026 et devrait atteindre 39,96 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait afficher un TCAC de 12,51 % jusqu'en 2031, dépassant toutes les autres régions.
Pourquoi les déploiements cloud s'accélèrent-ils ?
Les opérateurs migrent vers la facturation native du cloud pour raccourcir les cycles de lancement de fonctionnalités et éviter des dépenses en capital importantes, ce qui entraîne un TCAC de 13,12 % des revenus cloud.
Comment les réglementations affectent-elles les investissements en facturation ?
La loi européenne sur l'IA, la loi indienne sur la protection des données personnelles et des règles similaires augmentent les dépenses de conformité, détournant temporairement les budgets des projets de modernisation.
Quel rôle joue l'IA dans la transformation de la facturation ?
L'IA générative automatise la conception de produits, l'optimisation des prix et la détection des anomalies, permettant une assurance des revenus en temps réel et une monétisation plus rapide des nouveaux services.
Qui sont les principaux fournisseurs de ce marché ?
Amdocs, Oracle et Ericsson dominent les projets de grande envergure, bien que des acteurs natifs du cloud tels qu'Optiva gagnent des parts avec des plateformes propulsées par l'IA.