
Taille et part de marché des opérateurs de voix en gros
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
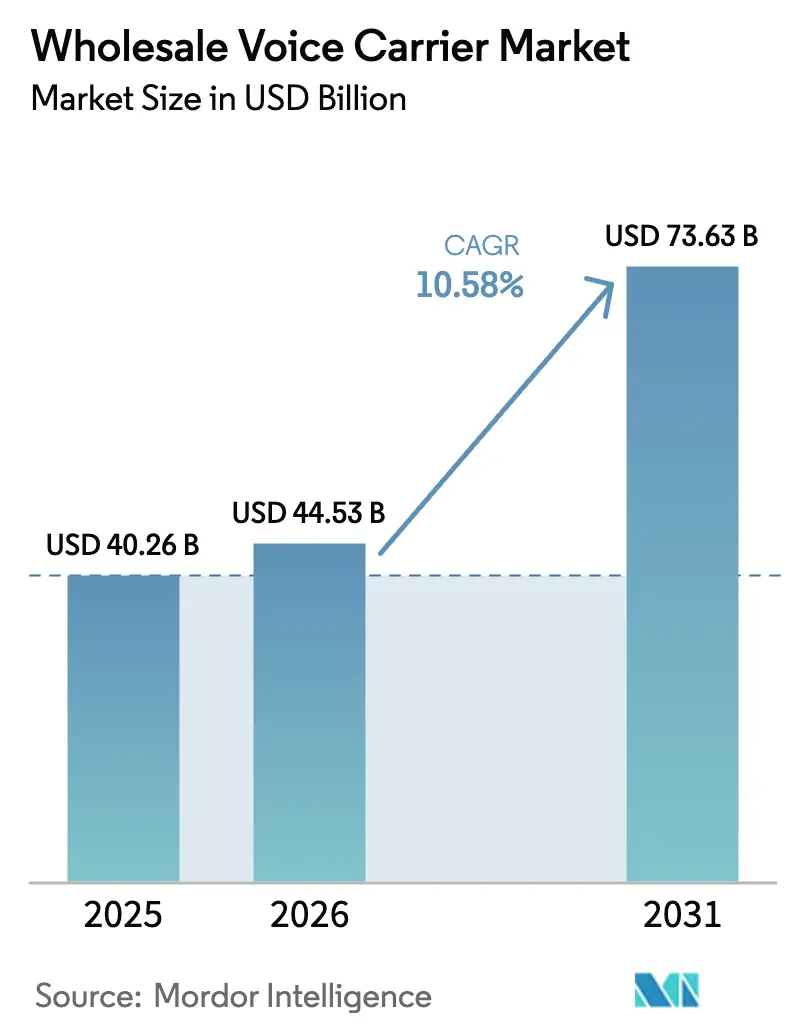
| Taille du Marché (2026) | 44.53 Milliards de dollars |
| Taille du Marché (2031) | 73.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.58 % |
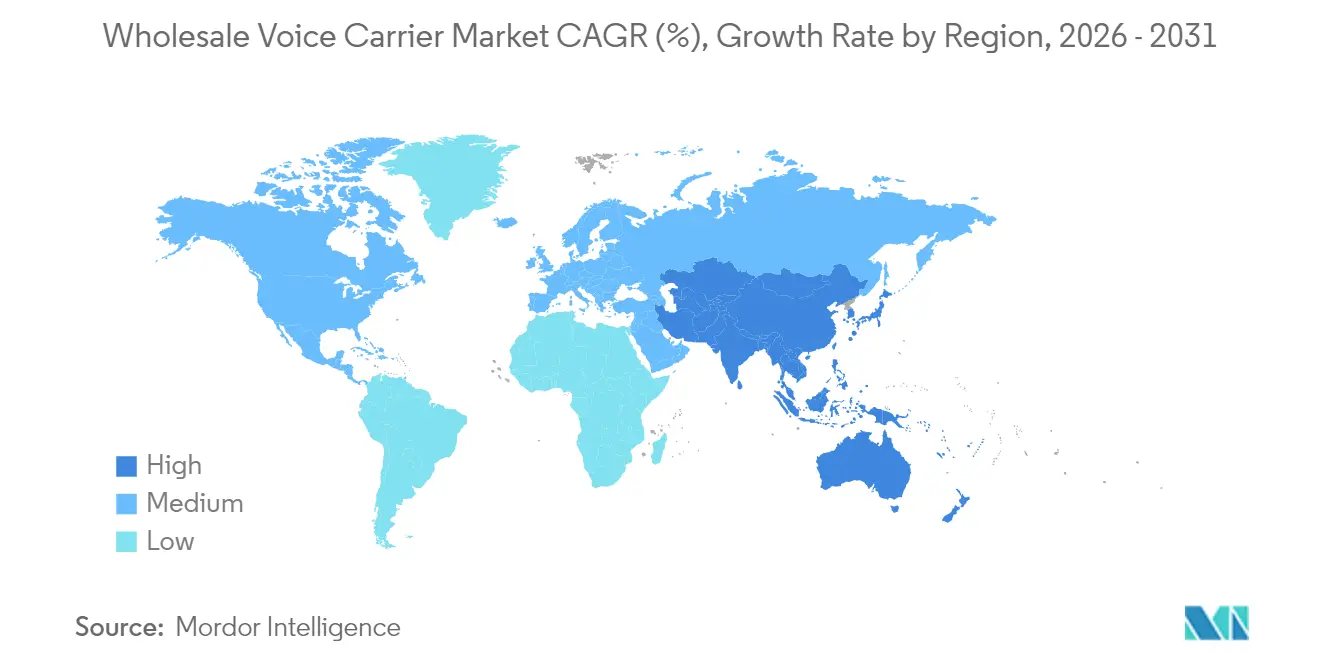
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
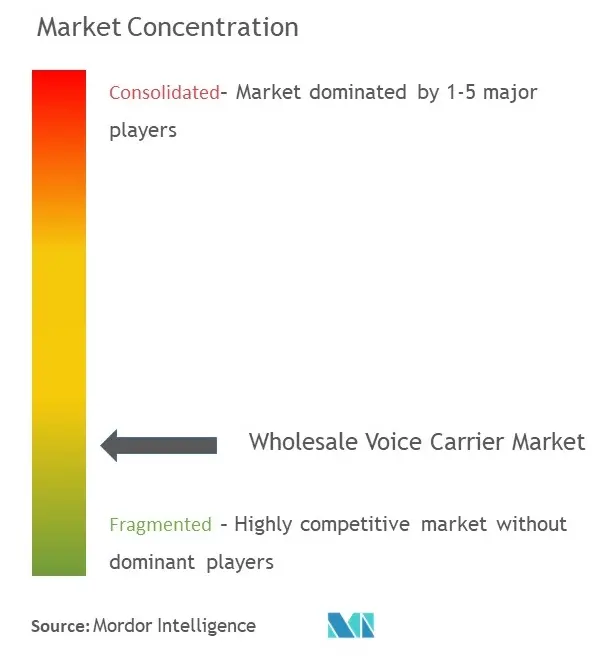
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des opérateurs de voix en gros par Mordor Intelligence
La taille du marché des opérateurs de voix en gros en 2026 est estimée à 44,53 milliards USD, en progression par rapport à la valeur de 2025 de 40,26 milliards USD, avec des projections pour 2031 indiquant 73,63 milliards USD, soit une croissance à un TCAC de 10,58 % sur la période 2026-2031. La migration des architectures à commutation de circuits vers les architectures basées sur IP, l'expansion rapide du trafic VoIP et la demande croissante de services vocaux programmables placent le marché des opérateurs de voix en gros au cœur de la connectivité mondiale. L'Europe conserve une position dominante grâce à des règles d'interconnexion harmonisées, tandis que l'Asie-Pacifique affiche la croissance la plus élevée à mesure que les déploiements 5G accélèrent l'utilisation de la voix sur données. La consolidation, illustrée par des acquisitions à grande échelle, continue de remodeler la dynamique concurrentielle alors que les opérateurs recherchent l'échelle, la portée fibre et les technologies de routage avancées. La gestion de la fraude, le routage au moindre coût piloté par l'IA et les projets pilotes de blockchain inter-opérateurs émergent comme des niches à haute valeur ajoutée au sein du marché global des opérateurs de voix en gros, récompensant les fournisseurs qui associent la modernisation des infrastructures à l'innovation de services.
Principaux enseignements du rapport
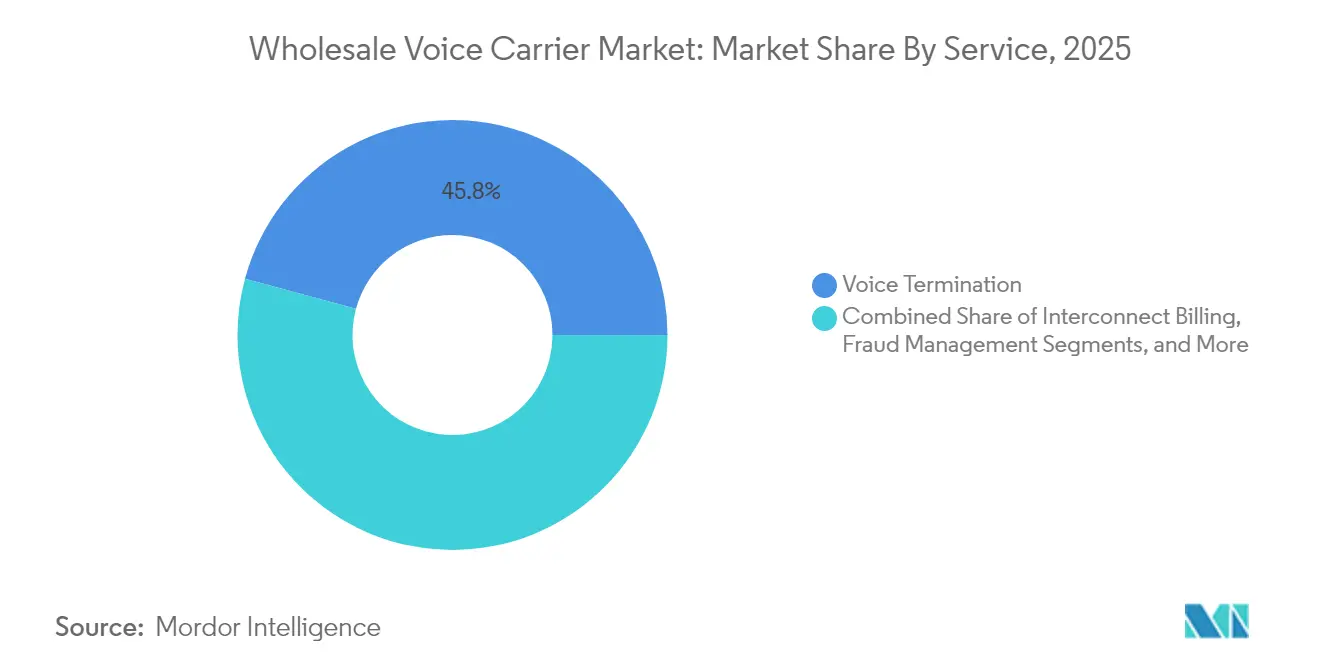
- Par service, la terminaison vocale a représenté 45,78 % de la part de revenus en 2025 ; la gestion de la fraude devrait progresser à un TCAC de 13,55 % durant la période 2026-2031.
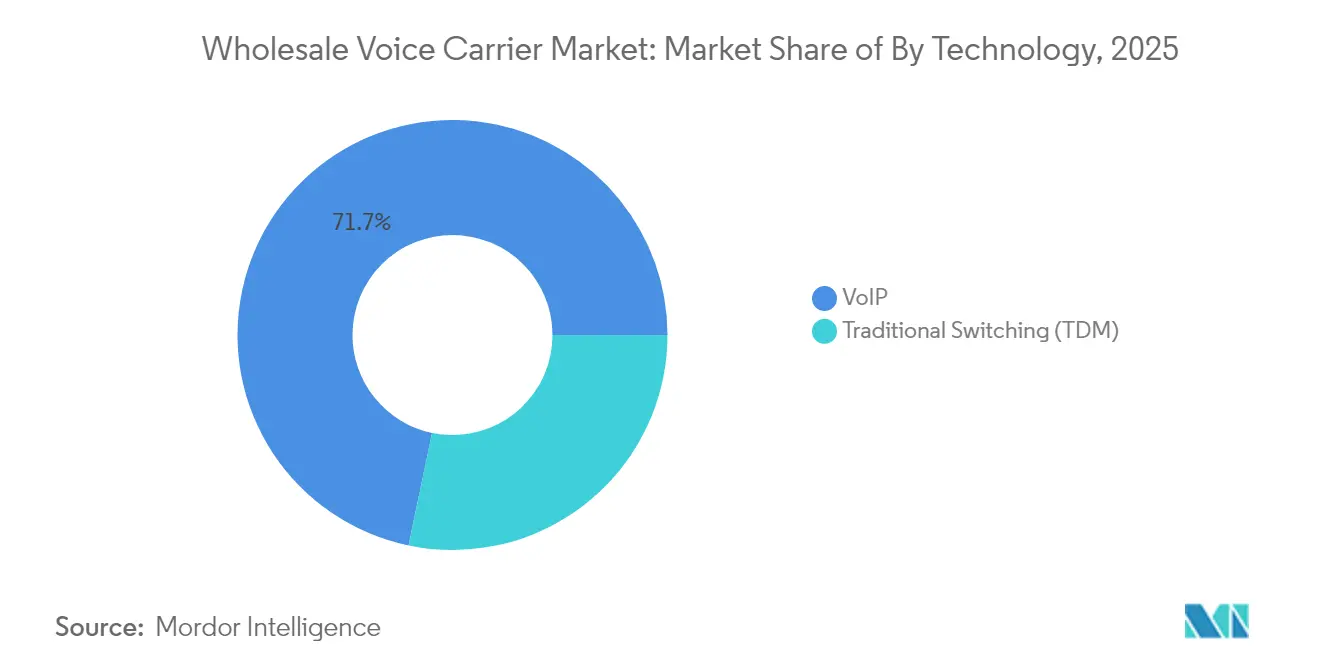
- Par technologie, la VoIP représentait 71,72 % de la part de marché des opérateurs de voix en gros en 2025, tandis que les implémentations basées sur SIP devraient croître à un TCAC de 11,95 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de télécommunications de niveau 1 et de niveau 2 ont capté 53,35 % de la demande en 2025, tandis que les fournisseurs OTT et CPaaS ont enregistré le rythme le plus rapide à un TCAC de 11,45 % jusqu'en 2031.
- Par géographie, l'Europe détenait 27,95 % des revenus de 2025, mais l'Asie-Pacifique devrait afficher le TCAC régional le plus élevé de 13,72 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration rapide du TDM vers le trunking SIP et VoIP | +3.2% | Mondial, accélération en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption des communications basées sur le cloud (UCaaS / CPaaS) | +2.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Émergence d'accords d'itinérance voix sur 5G | +1.9% | Cœur Asie-Pacifique, extension vers l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Routage dynamique au moindre coût piloté par l'IA | +1.4% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Migration rapide du TDM vers le trunking SIP et VoIP
Les suppressions progressives obligatoires des réseaux RTPC, telles que le calendrier d'arrêt 2027 fixé par Ofcom au Royaume-Uni, contraignent les opérateurs à décommissionner les centraux téléphoniques hérités et à investir dans des cœurs de réseau IP.[1]Ofcom, « Préparation à l'arrêt du RTPC », Ofcom, ofcom.org.uk Cette transition comprime les coûts de maintenance, permet une mise à l'échelle flexible des capacités et soutient l'extension des fonctionnalités, même si les opérateurs exploitent temporairement des systèmes parallèles qui augmentent les charges d'exploitation. Les premiers adoptants tirent parti de la latence améliorée et de la prise en charge avancée des codecs pour se différencier sur la qualité des appels, tandis que les fournisseurs en retard font face à des pénalités réglementaires et à un risque de désabonnement plus élevé.
Adoption des communications basées sur le cloud (UCaaS / CPaaS)
La préférence des entreprises pour les plateformes cloud unifiées déplace la demande en gros des trunks fixes vers l'activation vocale centrée sur les API. Les opérateurs qui exposent des capacités vocales programmables, d'enregistrement et d'analyse via des offres CPaaS en marque blanche génèrent de nouveaux revenus tout en préservant les volumes de trafic. Des jalons de financement, tels que l'investissement de croissance de 110 millions USD d'IntelePeer, signalent un flux de capitaux accru vers les fournisseurs qui font le pont entre la terminaison traditionnelle et l'orchestration native du cloud.
Émergence d'accords d'itinérance voix sur 5G
Les cœurs 5G autonomes créent des opportunités pour l'itinérance vocale haute définition et le découpage réseau. Les essais menés par Vodafone, A1 Group et Ericsson permettent une itinérance 5G complète avec une latence réduite et une facturation basée sur les services, soulignant la pertinence du marché de gros à l'ère de la 5G.[2]Ericsson, « A1 et Vodafone réalisent un appel en itinérance 5G SA », Ericsson, ericsson.com La collaboration nationale de la Chine en matière d'itinérance 5G entre ses quatre principaux opérateurs valide davantage la scalabilité du modèle pour l'échange de trafic sur des infrastructures hétérogènes.
Le routage dynamique au moindre coût piloté par l'IA améliore les marges
L'intégration de l'IA remplace les tables de routage statiques par une optimisation en temps réel de la qualité et des coûts. L'extension par Nokia de son contrat de cœur vocal avec AT&T intègre l'analyse par apprentissage automatique des taux de complétion des appels et des indicateurs d'expérience client, redirigeant le trafic loin des routes sous-performantes et améliorant la marge brute tout en maintenant les accords de niveau de service. Les opérateurs à faible intensité capitalistique peuvent désormais accéder à une intelligence comparable, réduisant les écarts de performance avec les opérateurs historiques.
Analyse de l'impact des freins*
| Frein | (≈) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fraude accrue (usurpation d'identité CLI, appels automatisés) | -2.1% | Mondial, particulièrement sévère en Amérique du Nord | Court terme (≤ 2 ans) |
| Baisse de l'ARPU voix due à la substitution OTT | -1.8% | Mondial, accéléré dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Fraude accrue (usurpation d'identité CLI, appels automatisés)
L'escalade des attaques de vishing ayant généré 1,2 milliard USD de pertes en 2024 érode la confiance des consommateurs et déclenche des mandats de conformité plus stricts. Les opérateurs de voix en gros investissent massivement dans la détection de fraude pilotée par l'analyse, tout en devant équilibrer les coûts de protection face à de faibles marges par minute. La fraude internationale, estimée à 17 milliards USD annuellement, comprend des schémas de fausse supervision de réponse et de pompage de trafic qui érodent la rentabilité tout en nuisant à la réputation de marque.
Baisse de l'ARPU voix due à la substitution OTT
Les minutes de voix diminuent à mesure que les consommateurs migrent vers des plateformes de messagerie riches en données. Le trafic vocal fixe de l'Allemagne a chuté de 20 % à 64 milliards de minutes en 2024, et les appels sortants mobiles ont reculé à 153,5 milliards de minutes. Les opérateurs regroupent la voix avec les données et introduisent des solutions d'identification vérifiée de l'appelant pour préserver la valeur, mais les tarifs de gros restent sous pression alors que les offres OTT fixent de nouveaux repères tarifaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la gestion de la fraude stimule l'innovationLa terminaison vocale représentait 45,78 % des revenus en 2025, maintenant son rôle de pierre angulaire de l'échange inter-opérateurs. Cependant, la gestion de la fraude affiche l'expansion la plus rapide à un TCAC de 13,55 % jusqu'en 2031, les entreprises exigeant des identités d'appelant authentifiées et les régulateurs imposant la mitigation des appels automatisés. Les produits CLI Premium à marge plus élevée surpassent le trafic standard au meilleur effort banalisé grâce à la livraison garantie et à la validation de l'origine. La facturation d'interconnexion se divise entre des modules sur site personnalisables préférés par les grands opérateurs historiques et des suites SaaS adoptées par les opérateurs plus petits recherchant une flexibilité des charges d'exploitation. Le marché des opérateurs de voix en gros bénéficie lorsque les plateformes d'assurance des revenus intègrent la reconnaissance de patterns par apprentissage automatique, permettant le blocage prédictif des pics de trafic anormaux.
L'élan de la gestion de la fraude découle de cadres réglementaires tels que STIR/SHAKEN en Amérique du Nord, contraignant les opérateurs à certifier les numéros de la partie appelante avant la terminaison. Les fournisseurs leaders conditionnent des pare-feux de signalisation avec des tableaux de bord d'analyse en temps réel qui signalent les ratios de saisie-réponse suspects. À mesure que ces capacités mûrissent, les fournisseurs de solutions plus petits rencontrent des barrières à l'entrée tandis que les acteurs établis consolident leur part via des piles anti-fraude de bout en bout. Pour les opérateurs, l'adoption de services anti-fraude premium soutient une hausse du revenu moyen par minute qui compense partiellement la compression des prix unitaires sur le marché plus large des opérateurs de voix en gros.


Par technologie :
la transformation VoIP s'accélèreLa VoIP affichait un taux d'adoption de 71,72 % en 2025 et progresse à un TCAC de 11,95 %, confirmant sa domination sur le trafic TDM résiduel. La maturité du SIP simplifie les négociations d'interconnexion et soutient l'agilité des codecs, créant un cercle vertueux d'amélioration de la qualité et d'efficacité des coûts. La taille du marché des opérateurs de voix en gros pour le trafic basé sur la VoIP est appelée à s'élargir sensiblement à mesure que les opérateurs désactivent les commutateurs TDM hérités conformément aux calendriers nationaux de retrait du RTPC. Des démonstrations telles que la voix immersive tridimensionnelle de Nokia au MWC 2025 montrent comment l'audio spatial peut devenir une couche premium au-dessus des infrastructures VoIP existantes.
L'innovation protocolaire soutenue bénéficie du transcodage assisté par IA qui minimise la perte de paquets et la latence. Le prototype de conversion vocale en temps réel de NTT Corporation met en lumière un avenir où les caractéristiques vocales, la localisation de l'accent et le filtrage des émotions personnalisent les interactions des appelants sans compromettre les performances du réseau. Ces avancées renforcent la position de la VoIP comme fondation des services de nouvelle génération, élevant le marché des opérateurs de voix en gros en tant qu'épine dorsale essentielle pour les communications vocales immersives.
Par utilisateur final :
les fournisseurs OTT remodèlent la demandeLes opérateurs de télécommunications de niveau 1 et de niveau 2 représentaient 53,35 % de la demande de trafic en 2025, s'appuyant sur des partenaires en gros pour étendre leur couverture géographique et optimiser le routage au moindre coût. Pourtant, la croissance la plus rapide provient des fournisseurs OTT et CPaaS à un TCAC de 11,45 % jusqu'en 2031. Ces entreprises de la couche applicative louent des routes vocales en gros et les enveloppent d'API programmables qui alimentent l'engagement client, l'authentification à deux facteurs et les agents vocaux IA. La plateforme MVNE de KORE Wireless permettant la croissance rapide des abonnés de Simpel montre comment les opérateurs virtuels dépendent de l'infrastructure en gros pour se développer de manière rentable.
La composition des utilisateurs finaux signale un glissement de valeur de la propriété d'infrastructure vers l'orchestration de services. Les déploiements CPaaS, tels que l'agent d'IA générative d'IntelePeer pour un client fintech du Fortune 100, consomment un volume substantiel de minutes vocales tout en nécessitant une simplicité d'intégration et des analyses granulaires. Le marché des opérateurs de voix en gros s'adapte en proposant un routage en marque blanche, un provisionnement en temps réel et des API de facturation qui permettent aux marques natives du numérique d'intégrer des fonctionnalités vocales tout en faisant abstraction de la complexité du réseau.
Analyse géographique
Marché européen des opérateurs de voix en gros
L'Europe a maintenu une part de revenus de 27,95 % en 2025, soutenue par des réglementations robustes en matière d'interconnexion transfrontalière et des dorsales fibre omniprésentes. La maturité du marché incite à un pivot vers l'efficacité et les services à valeur ajoutée, illustré par les revenus de 115,8 milliards EUR de Deutsche Telekom et une hausse de l'EBITDA de 6,2 % en 2024. Les discussions de consolidation entre les grands opérateurs historiques tels qu'Orange et Telefónica soulignent un besoin stratégique de contrer les rivaux hyperscale en cloud et les perturbateurs OTT.
Marché des opérateurs de voix en gros en Asie-Pacifique
L'Asie-Pacifique affiche la trajectoire régionale la plus rapide avec un CAGR de 13,72 % jusqu'en 2031, portée par l'essor des abonnements 5G, la numérisation croissante des entreprises et les flux commerciaux interrégionaux. La GSMA évalue la contribution de l'économie mobile à 880 milliards USD en 2024, la Chine enregistrant à elle seule 1,74 trillion RMB de revenus de télécommunications et une croissance à deux chiffres dans les services cloud et big data. Cette dynamique élargit la taille du marché des opérateurs de voix en gros dans la région, à mesure que les opérateurs déploient des cœurs 5G autonomes nécessitant de nouveaux cadres d'interconnexion et d'itinérance.
Marché des opérateurs de voix en gros en Amérique du Nord et en Amérique latine
L'Amérique du Nord fait preuve d'un leadership technologique mais d'une croissance du trafic plus lente. La région applique des cadres STIR/SHAKEN stricts, contraignant les opérateurs à investir dans l'authentification des appels avant la terminaison. L'acquisition par Verizon de Frontier Communications pour 20 milliards USD étend la couverture fibre à 25 États et consolide les actifs voix et haut débit. L'Amérique latine présente des stratégies divergentes : Telefónica accélère ses cessions en Argentine, au Chili et au Mexique pour recentrer ses capitaux sur les marchés européens à rendement plus élevé, tout en maintenant une présence sélective là où les conditions réglementaires soutiennent la rentabilité.

Paysage réglementaire
La réglementation se durcit autour de l'authentification des appels, de la gouvernance de la numérotation et de la migration vers l'interconnexion tout-IP, façonnant l'économie de la terminaison en gros et de la gestion de la fraude. Aux États-Unis, la FCC a lancé une procédure réglementaire sur la transition tout-IP en janvier 2026 (Reforming Legacy Rules for an All-IP Future), remettant sur la table la compensation intercarrier et les règles tarifaires héritées. Une proposition de la FCC sur la numérotation en mars 2026 a visé les robocalls via des exigences de certification supplémentaires et des contraintes sur la revente de numéros. Ces mesures accroissent les exigences de conformité et de préparation opérationnelle pour les opérateurs gérant un trafic vocal international à grande échelle.
Au Royaume-Uni, l'Ofcom a conclu son examen 2026 des marchés de terminaison d'appels (Review of Call Termination Markets) en mars 2026 et a maintenu la réglementation de la terminaison d'appels en gros jusqu'au 31 mars 2031, conservant la tarification et les conditions de terminaison dans un cadre réglementé. L'Ofcom a également supprimé la condition de connectivité de bout en bout (End-to-End Connectivity Condition) imposée à BT à compter du 1er avril 2026, signalant une évolution dans la manière dont certaines obligations de gros sont appliquées alors que le retrait du RTPC progresse vers le calendrier d'extinction britannique évoqué pour 2027. Prises ensemble, ces actions maintiennent la terminaison d'appels et l'atténuation de la fraude au cœur de la gouvernance de gros des opérateurs sur les marchés clés.
Analyse de la chaîne de valeur
La chaîne de valeur de la voix de gros s'étend des propriétaires d'infrastructures et fournisseurs d'interconnexion aux agrégateurs, plateformes d'activation de services et clients finaux qui monétisent les minutes via le détail et les communications intégrées. Les opérateurs de niveau 1 ancrent la chaîne avec une capacité de backbone international, des actifs de numérotation et des interconnexions directes, tandis que les opérateurs de niveau 2 et les agrégateurs mondiaux étendent la portée via le transit, les accords bilatéraux et le routage au moindre coût vers de multiples destinations.
La chaîne associe de plus en plus la terminaison vocale au trunking SIP, à l'analytique et à la gestion de la fraude, s'alignant sur le passage à des architectures basées sur l'IP et à une consommation vocale programmable par les utilisateurs OTT et CPaaS. Les couches d'activation et d'assurance sont devenues plus centrales à mesure que les exigences de fraude et de vérification s'intensifient, poussant la valeur en amont vers la surveillance en temps réel, les pare-feux de signalisation et l'optimisation de la qualité de routage. Des offres telles que United Voice de Deutsche Telekom T Wholesale, positionnée pour permettre aux détaillants d'externaliser les opérations vocales internationales, montrent comment les acteurs d'envergure regroupent le routage, le règlement commercial et l'expertise opérationnelle dans des propositions de gros gérées. Du côté de la demande, les opérateurs télécoms de niveau 1 et 2, les MVNO et les fournisseurs CPaaS génèrent le volume, tandis que l'automatisation de la facturation et du règlement d'interconnexion influence les flux de trésorerie et les taux de litiges à travers l'écosystème.
Paysage concurrentiel
Le marché des opérateurs de voix en gros combine des opérateurs historiques à forte intensité d'infrastructure avec des perturbateurs à faible intensité d'actifs, résultant en une fragmentation modérée. Les initiatives stratégiques se regroupent en trois catégories. Premièrement, la consolidation horizontale vise à agréger l'échelle et les empreintes fibre, comme le démontrent les transactions Verizon-Frontier et Sinch-Inteliquent. Deuxièmement, la différenciation technologique met l'accent sur le routage IA, les règlements blockchain et l'audio immersif ; la suite d'opérations numériques de Nokia pour AT&T illustre cette voie. Troisièmement, l'expansion verticale des services positionne les opérateurs dans les domaines adjacents de la gestion de la fraude et du CPaaS, brouillant les frontières entre le transport en gros et l'activation applicative.
Les opérateurs historiques s'appuient sur de vastes accords d'interconnexion et des réserves de capital, mais font face à une compression des marges due à la substitution OTT et à la surveillance réglementaire des prix. Les nouveaux entrants exploitent les interfaces programmables, le déploiement cloud et les solutions de fraude spécialisées pour capter le trafic des entreprises natives du numérique. Les dépôts de brevets de Samsung, Apple et d'autres entreprises technologiques indiquent une convergence entre les réseaux de télécommunications et le traitement vocal par apprentissage automatique, présageant une concurrence qui s'étend au-delà des opérateurs traditionnels.
Les opportunités d'espaces blancs se matérialisent partout où les entreprises sensibles à la qualité exigent une terminaison garantie, une identité d'appelant vérifiée ou une voix 5G à faible latence. Les fournisseurs qui intègrent le routage piloté par IA, les registres de règlement dynamiques et la prise en charge avancée des codecs renforcent leur pouvoir de négociation tant avec les opérateurs historiques qu'avec les clients OTT. À l'inverse, les opérateurs qui retardent la modernisation risquent une fuite de trafic vers des agrégateurs mondiaux capables de terminer à grande échelle avec des signatures d'appelant validées.
Leaders du secteur des opérateurs de voix en gros
Verizon
AT&T
BT
Deutsche Telekom AG
Tata Communications
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérateurs de voix en gros
- Verizon
- AT&T
- BT
- Deutsche Telekom
- Tata Communications
- Telefonica
- Lumen Technologies
- Orange
- Vodafone
- IDT Corporation
- BICS
- iBASIS
- Telia Carrier (Arelion)
- PCCW Global
- Sparkle
- China Telecom Global
- NTT Communications
- PLDT Global
- Telin
- Tofane Global

Opportunités de marché et perspectives d'avenir
Un espace blanc émerge dans les plateformes de connectivité internationale à grande échelle qui combinent voix mondiale, IPX et gestion de services de niveau entreprise sous un nombre réduit d'entités opérationnelles. L'annonce en juin 2026 d'une coentreprise à 50/50 entre BT Group et Verizon visant à combiner leurs opérations d'entreprise internationales est un indicateur concret de la réorganisation des actifs par les grands opérateurs afin de fournir une connectivité transfrontalière intégrée aux clients multinationaux, plutôt que de traiter la voix de gros comme une simple commodité isolée. Cette restructuration augmente la prime accordée aux partenaires capables de fournir une qualité de terminaison constante, une gestion de service unifiée et une simplicité commerciale à travers les régions.
Un autre domaine d'opportunité concerne les propositions de voix internationale gérées et externalisées, ainsi que les offres de tissu numérique qui associent des services à plus forte valeur aux minutes de gros. Deutsche Telekom T Wholesale commercialise United Voice pour aider les détaillants à externaliser les opérations vocales internationales et à optimiser les résultats financiers grâce à l'échelle. Tata Communications met en avant des priorités pour l'exercice FY26 incluant des services cloud pilotés par l'IA, le SASE et des outils de tissu numérique, pointant vers un accent d'investissement continu sur des plateformes capables d'intégrer le transport et la terminaison vocale dans une connectivité d'entreprise plus large. Ces évolutions laissent une marge de différenciation aux opérateurs de gros via l'atténuation intégrée de la fraude, le provisionnement et la facturation basés sur API, et des offres de connectivité multi-services servant à la fois les acheteurs télécoms traditionnels et la demande pilotée par le CPaaS.
Recent Industry Developments in Marché des opérateurs de voix en gros
- Juin 2026 : Verizon et BT Group ont annoncé une coentreprise à 50:50 combinant leurs opérations d'entreprise internationales, servant plus de 3 000 clients multinationaux avec un chiffre d'affaires annuel combiné d'environ 4 milliards de dollars. Cette consolidation renforce la portée transfrontalière et les capacités vocales d'entreprise.
- Avril 2026 : Tata Communications a signalé un investissement et une attention opérationnelle continus sur les solutions vocales et les services de données dans le cadre de ses résultats du T4 FY2026. Cela indique une allocation de capital continue vers les capacités vocales de base au sein du marché de gros.
- Février 2026 : iBASIS a finalisé l'acquisition des contrats clients de gros voix, IPX et messagerie mondiaux de Telstra International. Cette acquisition accroît l'échelle et le levier de routage sur le marché de gros mondial.


Marché des opérateurs de voix en gros Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des opérateurs de voix de gros couvre les revenus tirés des services vocaux d'opérateur à opérateur qui acheminent, terminent et règlent le trafic vocal à travers les réseaux, y compris les services connexes de facturation d'interconnexion et de gestion de la fraude.
Exclusions de périmètre : les forfaits vocaux de détail vendus directement aux consommateurs finaux, le matériel de téléphonie ou de PBX, et les services uniquement de messagerie non vocale sont exclus du modèle de dimensionnement.
Aperçu de la segmentation
- Par service
- Terminaison vocale
- Premium (CLI garanti)
- Standard (meilleur effort)
- Facturation d'interconnexion
- Solutions sur site
- Solutions basées sur SaaS
- Gestion de la fraude
- Assurance des revenus et analyse
- Pare-feux basés sur la signalisation
- Terminaison vocale
- Par technologie
- VoIP
- SIP (IMS)
- H.323 et autres protocoles
- Commutation traditionnelle (TDM)
- VoIP
- Par utilisateur final
- Opérateurs de télécommunications de niveau 1 et de niveau 2
- Opérateurs de réseau mobile virtuel (MVNO)
- Fournisseurs OTT et CPaaS
- Entreprises et centres d'externalisation des processus métier
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier la manière dont les minutes vocales internationales circulent à travers les réseaux, comment l'interconnexion et la terminaison sont réglementées, et comment les opérateurs déclarent les revenus liés à la voix. Des sources publiques telles que l'UIT, la Banque mondiale, l'OCDE et les régulateurs télécoms nationaux (par exemple, les publications de la FCC et du BEREC) aident à ancrer les indicateurs de trafic, les schémas d'appels transfrontaliers et les signaux politiques affectant la tarification.
Nous utilisons également les rapports annuels des opérateurs, les présentations aux investisseurs et les communiqués de presse pour comprendre comment la voix de gros, l'interconnexion et la prévention de la fraude sont packagées et tarifées. Lorsque cela est utile, des abonnements payants pour les données financières et l'intelligence d'entreprise, l'actualité et les finances, une base de données au niveau des expéditions import-export, et des bases de données de brevets sont utilisés pour accélérer le criblage et la vérification croisée, même si le modèle de marché n'est construit à partir d'aucun flux payant unique. Les sources de recherche documentaire ci-dessus sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les entretiens primaires et enquêtes courtes se concentrent sur les opérateurs de voix de gros, les équipes d'interconnexion et de facturation, les spécialistes de la fraude et du risque, et les responsables des opérations de routage vocal. Leurs contributions aident à traduire les signaux de trafic et de tarification en hypothèses de revenus pratiques pour la facturation d'interconnexion, la gestion de la fraude et le routage vocal de gros. La couverture est maintenue au niveau mondial, afin que les corridors d'appels, le comportement des tarifs de terminaison et la vitesse de migration VoIP soient vérifiés dans les principales régions de demande et de transit avant que les totaux finaux ne soient arrêtés.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 15 % | APAC : 40 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 37 % |
| Acteurs plus petits : 17 % | Managers : 43 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante du pool de revenus en combinant la direction du trafic vocal mondial (on-net vs off-net et international vs domestique), les repères de taux d'interconnexion et de terminaison, et la part des minutes traitées via les circuits de gros. Pour ancrer le modèle, les résultats sont vérifiés par des approximations ascendantes sélectives, telles que le prix par minute échantillonné multiplié par les minutes estimées par corridor, des vérifications par canal du mix de routage, et une consolidation légère des lignes de voix de gros et d'interconnexion divulguées d'un ensemble sélectionné d'opérateurs.
Les principaux intrants utilisés dans le modèle comprennent les tendances des minutes d'appels internationaux, la part de la VoIP dans le routage de gros, l'évolution moyenne des taux de terminaison et de transit, la pression des coûts liés à la fraude qui pousse les dépenses de gestion de la fraude, et le rythme de déplacement du trafic vers la commutation basée sur l'IP. La prévision est principalement réalisée par analyse de scénarios, car la courbe prospective dépend de quelques variables à changement discret telles que les réinitialisations tarifaires induites par la réglementation, les changements de mix de corridors et l'intensité des événements de fraude. Ces scénarios sont ensuite testés en situation de stress avec les retours d'experts. Lorsque les divulgations d'entreprises ne sont pas suffisamment détaillées, les lacunes sont traitées en appliquant les ratios de mix de corridor et de services observés dans les entretiens, puis en rééquilibrant vers les totaux au niveau régional.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par de multiples vérifications comparant les revenus estimés à des signaux indépendants tels que la direction des minutes internationales, les changements publiés des taux de terminaison et le contexte des revenus télécoms régionaux. Les valeurs aberrantes sont examinées, les hypothèses sont revues, et des questions de suivi sont déclenchées lorsque les intrants d'entretiens diffèrent des indicateurs documentaires par une marge significative.
Avant validation finale, le travail passe par un examen interne en plusieurs étapes afin que les unités, les conversions de devises et l'alignement des années soient cohérents à travers les géographies. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des actions réglementaires majeures, des chocs tarifaires ou des changements de trafic importants se produisent. Juste avant la livraison, nous effectuons une nouvelle passe sur les intrants clés afin que les clients reçoivent la vision la plus récente.
Taille du marché des opérateurs de voix de gros selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de taille de marché publiés pour les opérateurs de voix de gros ne correspondent souvent pas, principalement parce que la frontière du service est tracée différemment et parce que le trafic et la tarification sont projetés avec des hypothèses différentes. Les différences proviennent également de la manière dont les entreprises traitent la facturation d'interconnexion, les revenus de gestion de la fraude, et de l'utilisation ou non d'une vision par corridor par rapport à un proxy large des services télécoms.
L'écart dans le tableau s'explique surtout par le fait que les revenus de commutation par circuits héritée soient reportés aux niveaux antérieurs, la vitesse à laquelle les minutes routées en VoIP sont supposées remplacer les circuits traditionnels, et la manière dont le calendrier des devises est géré lors de la conversion des revenus multi-régionaux en USD. Un second facteur est la cadence de mise à jour, car les changements de taux de terminaison et le réacheminement lié à la fraude peuvent modifier rapidement les revenus, ce qui change alors l'année de base avant même que la prévision ne commence. Ce point est traité par une revalidation annuelle et des contrôles de périmètre appliqués par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 44,53 milliards USD (2026) | |
| Revue Sectorielle A | 43,00 milliards USD (2023) | Utilise une année de base antérieure et un horizon plus long, et ne précise pas si la facturation d'interconnexion et la gestion de la fraude sont comptées comme des lignes de revenus principales, ce qui peut comprimer la valeur à court terme. |
| Communiqué de Presse B | 30,70 milliards USD (2022) | Part d'une année de base inférieure et applique un taux de croissance plus élevé, et la note publiée est peu détaillée sur la manière dont les réinitialisations des taux de terminaison et les changements de mix de corridors sont traduits en hypothèses de prix par minute. |
Pris ensemble, cette comparaison suggère que le calendrier, la logique de tarification au niveau des corridors, et l'inclusion des services de facturation et liés à la fraude sont les leviers pratiques qui font monter ou descendre le chiffre. En maintenant le modèle lié à des signaux de trafic observables et en séparant explicitement les lignes de service avant la prévision, l'estimation qui en résulte reste plus facile à tracer et à reproduire à travers les cycles de mise à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des opérateurs de voix en gros ?
Le marché des opérateurs de voix en gros est évalué à 44,53 milliards USD en 2026 et devrait atteindre 73,63 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide dans les services de voix en gros ?
L'Asie-Pacifique enregistre le rythme le plus rapide avec un TCAC prévu de 13,72 % jusqu'en 2031, porté par l'adoption de la 5G et l'expansion des bases d'abonnés mobiles.
Quel segment enregistre la croissance la plus élevée ?
Les services de gestion de la fraude devraient croître à un TCAC de 13,55 % entre 2026 et 2031, les entreprises recherchant des solutions d'identification vérifiée de l'appelant.
Quelle est la domination de la VoIP dans le trafic en gros ?
La VoIP représente 71,72 % du trafic de 2025 et devrait se renforcer davantage avec un TCAC de 11,95 % à mesure que les opérateurs éliminent progressivement les réseaux TDM.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les fournisseurs OTT et CPaaS mènent la croissance de la demande, progressant à un TCAC de 11,45 % jusqu'en 2031, en intégrant des API vocales dans des applications numériques.
Quel risque clé affecte les revenus de la voix en gros ?
La fraude accrue via l'usurpation d'identité CLI et les appels automatisés devrait amputer les prévisions de TCAC de 2,1 % si les opérateurs ne déploient pas d'outils de mitigation avancés.
Dernière mise à jour de la page le:



