
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Australie
- Bahreïn
- Bangladesh
- Brésil
- Cambodge
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- France
- Hong Kong
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Myanmar
- Népal
- Nigeria
- Nouvelle-Zélande
- Oman
- Pakistan
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Singapour
- Sri Lanka
- Thaïlande
- Turquie
- Vietnam
Analyse du marché MNO des télécommunications américaines par Mordor Intelligence
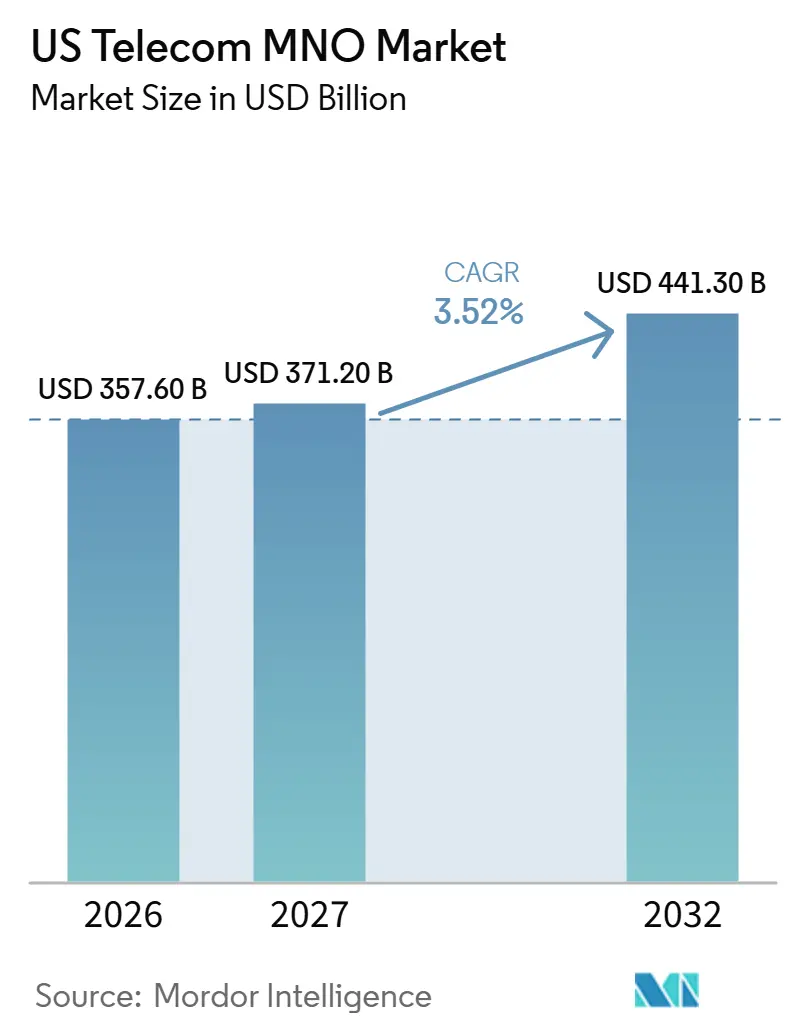
La taille du marché des ORM Télécom aux États-Unis était évaluée à 357,6 milliards USD en 2026 et devrait progresser de 371,2 milliards USD en 2027 pour atteindre 441,3 milliards USD d'ici 2032, avec un CAGR de 3,52 % durant la période de prévision (2027-2032).
Les opérateurs étendent le service sans fil fixe et le service mobile différencié, tandis que l'activation numérique soutient l'acquisition de clients. La réaffectation de la bande C supérieure par la FCC aux États-Unis, entamée en juillet 2026 pour permettre le service sans fil terrestre, ouvre la voie à des licences de spectre supplémentaires pour l'expansion du réseau. La connectivité d'entreprise et les besoins en matière de sécurité publique confèrent à ces capacités réseau des usages commerciaux spécifiques. La pression sur l'accessibilité tarifaire et le chevauchement avec la fibre peuvent limiter les revenus disponibles issus de relations de service supplémentaires. La croissance peut provenir de comptes de service plus approfondis, à condition que les opérateurs conservent le bénéfice des revenus après les concessions promotionnelles.
Principaux enseignements du rapport
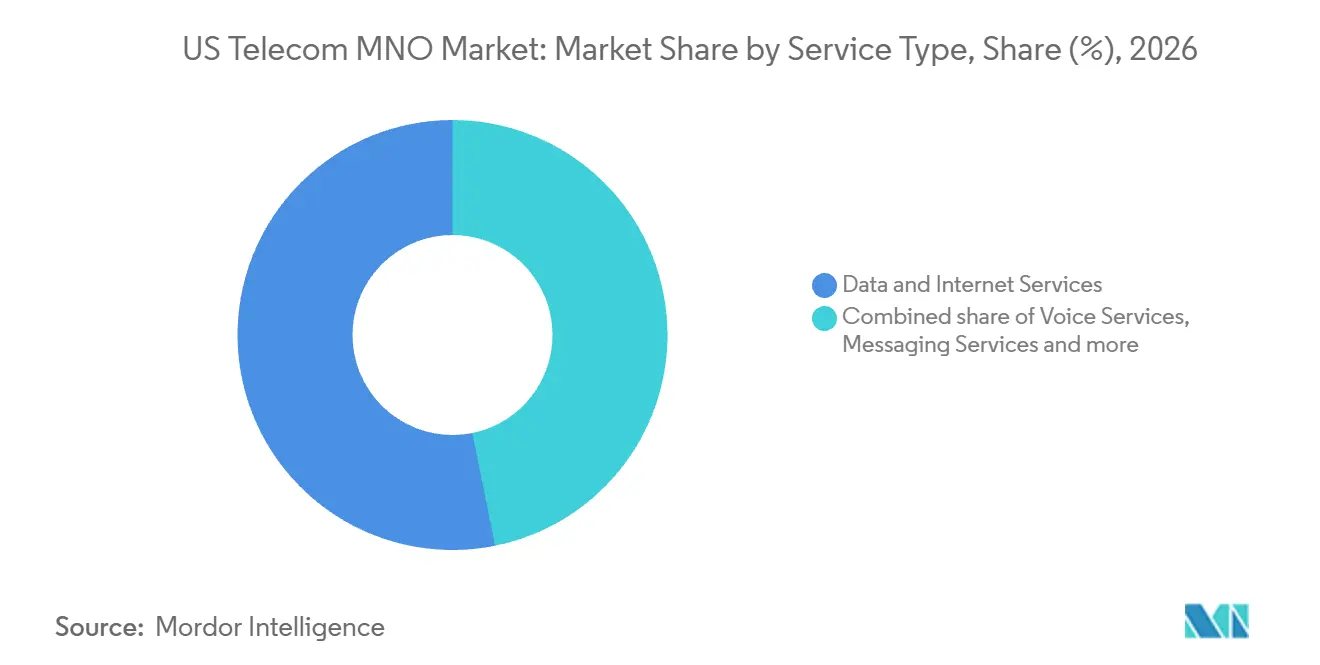
- Par type de service, les services de données et d'internet détenaient une part de marché de 53,18 % sur le marché des ORM Télécom aux États-Unis en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide, avec un CAGR de 3,71 % durant la période 2027-2032.
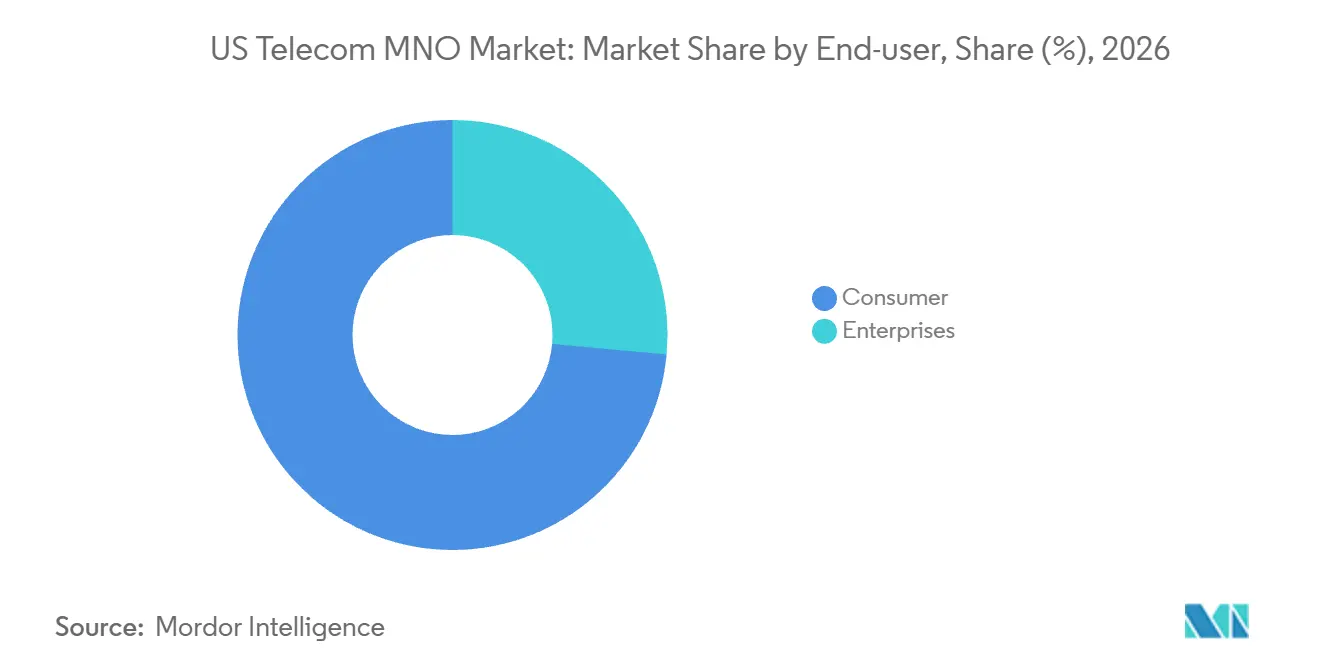
- Parmi les utilisateurs finaux, le segment des consommateurs représentait une part de 73,56 % de la taille du marché des ORM Télécom aux États-Unis en 2026, et les entreprises devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 3,88 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements de cœurs de réseau 5G autonomes accélérant la monétisation des données | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Accès sans fil fixe (FWA) remplaçant le cuivre traditionnel | +1.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Lancements d'appareils exclusivement eSIM simplifiant la portabilité | +1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Subventions fédérales BEAD et de milha intermediária stimulant les déploiements en zones rurales | +0.8% | Comtés de Centre et de Mifflin | Long terme (≥ 4 ans) |
| Demande de réseaux cellulaires privés liée à l'IIoT et aux réseaux de campus | +0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Optimisation du RAN par l'IA réduisant les OPEX | +0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiements de cœurs de réseau 5G autonomes accélérant la monétisation des données
L'investissement dans un cœur de réseau autonome devient commercialement pertinent lorsqu'il prend en charge une classe de service que les clients institutionnels peuvent acheter. En février 2025, T-Mobile a indiqué qu'il fournissait aux premiers intervenants américains une tranche dédiée de son réseau 5G autonome via T-Priority. En décembre 2025, Verizon a proposé la tranche réseau 5G - Internet amélioré, un service internet fixe sans fil pour les entreprises, dans certains marchés américains. L'offre combinait un tarif mensuel fixe avec des performances garanties par un accord de niveau de service (SLA). Ces offres positionnent la connectivité autour des besoins institutionnels grâce à un accès prioritaire ou à un engagement de service commercial défini. Une tranche tarifée assortie d'un engagement de niveau de service permet à un opérateur de facturer les performances réseau elles-mêmes, distinguant ainsi l'offre d'une connectivité générale.
L'accès sans fil fixe (FWA) déplaçant le cuivre hérité
Un opérateur quittant le cuivre traditionnel a besoin d'un service de remplacement lui permettant de conserver la relation haut débit du client. La stratégie de sortie du cuivre d'AT&T en 2025 comprenait la migration des clients vers la fibre et des alternatives sans fil, ainsi qu'un travail avec les décideurs politiques sur le déclassement. L'opérateur propose l'accès sans fil fixe via AT&T Internet Air. AT&T a également ajouté 279 000 connexions internet sans fil fixe sur une base nette au deuxième trimestre 2026.[1] Verizon a ajouté 193 000 connexions d'accès sans fil fixe sur une base nette au cours du même trimestre. Une stratégie de migration explicite et des ajouts FWA en exploitation font du sans-fil une option de remplacement commercialement fondée, aux côtés de l'alternative fibre dans le plan de l'opérateur historique.
Lancements d'appareils uniquement eSIM simplifiant le désabonnement
Un téléphone n'acceptant qu'une eSIM intègre le parcours d'activation numérique de l'opérateur dans l'acte d'achat. Apple a lancé un modèle d'iPhone 17 exclusivement eSIM aux États-Unis le 19 septembre 2025. AT&T, T-Mobile et Verizon figuraient parmi ses opérateurs compatibles eSIM. Verizon permet aux clients apportant un appareil compatible eSIM de transférer leur numéro existant depuis un autre opérateur ou de choisir un nouveau numéro lors de la configuration. Le processus nécessite un appareil compatible déverrouillé de tout autre opérateur. Étant donné que ce modèle exclusivement eSIM ne peut pas accueillir de carte SIM physique, le changement d'opérateur requiert une activation numérique, de sorte que le processus de configuration eSIM et de portabilité du numéro de l'opérateur détermine la facilité avec laquelle un client peut effectuer le changement.
Subventions fédérales BEAD et de réseau intermédiaire stimulant les déploiements ruraux
Les subventions publiques peuvent partager la charge de financement de l'extension du service haut débit à un groupe défini de locaux. L'annonce de Pennsylvanie d'octobre 2026 a associé 40 millions USD d'investissement de Verizon à 28,85 millions USD de financement BEAD.[2] Le projet retenu desservirait près de 3 000 foyers et entreprises dans les comtés de Centre et de Mifflin. Verizon Pennsylvania et Verizon North étaient les bénéficiaires désignés. Avec 40 millions USD d'investissement de l'entreprise contre 28,85 millions USD de financement BEAD, Verizon assume la part la plus importante du coût du projet. Pour les bénéficiaires, l'opportunité de revenus dépend de la réalisation du projet haut débit et de la conversion de sa zone de service définie en connexions payantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression sur l'ARPU prépayé induite par l'inflation | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Déploiements de fibre concurrents érodant l'économie du FWA | -0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Coûts de mitigation aviation liés à la bande C | -0.3% | États-Unis continentaux | Moyen terme (2-4 ans) |
| Renforcement du contrôle de la FCC sur les fusions-acquisitions | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression sur l'ARPU prépayé induite par l'inflation
L'inflation peut contraindre le service prépayé lorsque le prochain paiement mobile d'un client entre en concurrence avec d'autres dépenses essentielles. Au deuxième trimestre 2026, T-Mobile US a déclaré une croissance de 9 % de ses revenus de service, principalement due à des revenus postpayés plus élevés, notamment à la suite de ses acquisitions d'UScellular et de Metronet, partiellement compensée par une baisse des revenus de service prépayé. Un opérateur pourrait conserver la connexion tout en percevant moins de revenus si l'utilisateur sélectionne un niveau de service moins cher. L'exposition commerciale porte donc sur la valeur de chaque renouvellement ainsi que sur la continuité de la connexion. Le maintien d'une offre à prix réduit peut préserver la relation de service. Le coût résiduel est une marge de manœuvre réduite pour augmenter les revenus par utilisateur sans rendre le prochain paiement de service plus difficile à justifier.
Déploiements de fibre concurrents érodant l'économie du FWA
Un service fibre concurrent peut affaiblir une offre FWA lorsque le même acheteur dispose d'une alternative capable de répondre au besoin haut débit visé. Dans cette situation, l'opérateur sans fil dispose d'une marge de manœuvre moindre pour s'appuyer uniquement sur la disponibilité de l'accès comme distinction de service. Remporter ou conserver la connexion peut nécessiter un prix plus compétitif ou une proposition d'usage plus spécifique. Un prix plus bas réduirait les revenus disponibles issus de la même relation sans fil fixe. L'opérateur pourrait concentrer l'offre sur les emplacements ou les usages où son service conserve un avantage significatif. Une empreinte de service plus contestée laisserait moins de connexions attractives sur lesquelles récupérer les coûts de l'opérateur sans fil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenus télécom globaux et ARPU :
la valeur du compte constitue un test commercial distinctT-Mobile US a déclaré 19 milliards USD de revenus de service au deuxième trimestre 2026, en hausse de 9 % en glissement annuel. Son revenu moyen par compte postpayé (ARPA) était de 152,91 USD par mois, en hausse de 2 % sur la même période. T-Mobile a attribué la hausse de l'ARPA principalement à des revenus de frais plus élevés et à davantage de clients par compte, notamment l'adoption du haut débit 5G et la croissance de T-Mobile for Business. Les comptes Fiber et UScellular avec moins de clients par compte ont partiellement compensé la hausse du nombre de clients par compte, tandis que l'augmentation des promotions, y compris les offres groupées, a partiellement compensé la croissance de l'ARPA. L'opportunité de revenus consiste à servir davantage de clients au sein de chaque compte postpayé tout en empêchant les concessions promotionnelles d'absorber les gains de valeur mensuelle du compte.
Le revenu moyen par utilisateur (ARPU) des téléphones sans fil d'AT&T a augmenté à 54,16 USD au deuxième trimestre 2026, contre 53,21 USD un an plus tôt. L'ARPA postpayé au détail sans fil de Verizon est tombé à 168,35 USD contre 170,79 USD sur la même période. Ces chiffres rattachent les revenus à des unités et des populations de clients différentes, faisant de la monétisation par téléphone et de la valeur du compte postpayé au détail des questions commerciales distinctes. La hausse du rendement par téléphone d'AT&T soutient un argument en faveur de la monétisation au niveau du téléphone, tandis que le rendement par compte plus faible de Verizon place le poids concurrentiel sur la profondeur des revenus au sein de chaque relation postpayée.
Par type de service :
l'échelle des données et la connectivité des flottes créent des trajectoires de revenus différentesLes services de données et d'internet représentaient une part de 53,18 % de la taille du marché des ORM Télécom aux États-Unis en 2026, ce qui en fait le segment le plus important. La CTIA a déclaré un trafic de données sans fil américain de 159,3 billions de mégaoctets en 2025, soit plus de 20 % au-dessus de l'année précédente. Les revenus d'AT&T Internet Air s'élevaient à 333 millions USD au deuxième trimestre 2026, contre 163 millions USD un an plus tôt. Les revenus d'internet résidentiel donnent au secteur des services de données une relation directe avec les ménages à monétiser, complétant le rôle commercial de transport d'une charge de travail sans fil importante et croissante.
Les services d'Internet des objets (IoT) et de machine à machine (M2M) devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 3,71 % durant la période 2027-2032. Dans le cadre d'un accord commercial annoncé en décembre 2025, Verizon Business a fourni une connectivité 5G et LTE ainsi que des capacités de données IoT aux opérations de camionnage sans conducteur de Kodiak AI.[3] Verizon a indiqué que sa connectivité alimentait déjà des camions autonomes au moment de l'annonce de l'accord. La relation avec l'acheteur lie le service mobile à une flotte en exploitation, offrant au fournisseur une application machine définie autour de laquelle développer l'offre de connectivité. Des usages opérationnels supplémentaires et une plus grande profondeur de service au sein des comptes de flotte peuvent soutenir la croissance, l'opérateur participant aux besoins de connectivité continus du système de camionnage.



Par utilisateur final :
l'échelle des consommateurs et la profondeur de service aux entreprises façonnent la demandeLes consommateurs représentaient une part de marché de 73,56 % sur le marché des ORM Télécom aux États-Unis en 2026, ce qui en fait le segment le plus important. Verizon Consumer comptait environ 116 millions de connexions sans fil au détail, y compris l'accès sans fil fixe, au 31 décembre 2025. Environ 83 % de cette base de connexions Verizon Consumer était postpayée. La composition des connexions place l'accès fixe et une base sans fil majoritairement postpayée au sein de la même opération orientée consommateur. Pour Verizon, cette base majoritairement postpayée signifie que la plupart des connexions génèrent une facturation de service mensuelle récurrente plutôt que des recharges prépayées.
Les entreprises devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 3,88 % durant la période 2027-2032. AT&T a déclaré 1,95 milliard USD de revenus de service Fibre d'entreprise et Connectivité avancée au deuxième trimestre 2026, en hausse de 10 % en glissement annuel. Pour un opérateur intégré, la croissance dans cette catégorie de connectivité d'entreprise offre un cadre commercial pour répondre aux besoins des entreprises au-delà d'une simple relation téléphonique mobile individuelle. Une offre mobile d'entreprise peut s'appuyer sur ce cadre lorsqu'elle répond à un usage opérationnel défini, de sorte que l'expansion peut dépendre de l'étendue des services ainsi que des ajouts de lignes téléphoniques.

Analyse géographique
La connectivité de sécurité publique du Michigan illustre comment la position régionale d'un opérateur peut être définie par un groupe d'utilisateurs dédié ainsi que par le service sans fil général. En mai 2025, AT&T avait déployé la bande 14 sur plus de 1 800 sites à travers le Michigan pour fournir à la sécurité publique une couverture et une capacité dédiées. Pour les acheteurs institutionnels, ce déploiement fait de la décision de service une question de capacité réseau dédiée sur leur zone opérationnelle ainsi que de l'opérateur commercial qui la fournit. Les agences comparant les fournisseurs peuvent donc évaluer l'offre d'AT&T au Michigan par le nombre de sites portant une capacité dédiée, que le décompte de mai 2025 situe au-dessus de 1 800.
Le Tennessee offre une vue de projet achevé de l'investissement réseau d'AT&T. AT&T a réalisé plus de 1 400 améliorations du réseau sans fil au Tennessee en 2025, dont près de 30 nouveaux sites. Les nouveaux sites ne représentant qu'une petite partie de ce total, la majeure partie du travail d'AT&T a consisté à moderniser le réseau sans fil existant plutôt qu'à ajouter de nouveaux sites.
Des exemples régionaux distinguent la couverture des corridors de transport des services dédiés à la sécurité publique et de l'intégration des systèmes radio. Sur la côte Est, AT&T a signalé une amélioration de la couverture du corridor ferroviaire du Connecticut en mai 2025 après l'installation de plus de 30 sites sur plusieurs années entre New Haven et la frontière de New York. Dans la région des Grands Lacs, Verizon a lancé sa tranche réseau de sécurité publique à Cleveland en juin 2025, dans son empreinte 5G Ultra Wideband. Dans les Grandes Plaines, le Kansas a intégré FirstNet Rapid Response d'AT&T au système radio d'État KSICS au printemps 2025, connectant les radios de sécurité publique et les smartphones. Un opérateur peut donc concourir pour des comptes de sécurité publique grâce à une capacité dédiée ou à l'interopérabilité radio, tandis que l'investissement ferroviaire répond à la connectivité quotidienne des passagers.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent les obligations de licence de spectre fédéral avec les obligations de protection des consommateurs de Californie du point de vue d'un ORM acquérant du spectre et vendant un service sans fil couvert. Les nouvelles licences sans fil terrestres de la bande C supérieure comportent une obligation de financer des remboursements pour les propriétaires et opérateurs d'aéronefs éligibles définis entreprenant des rétrofits d'altimètres radio. Les règles de l'ordonnance de juillet 2026 sont entrées en vigueur le 29 septembre 2026, sous réserve d'exceptions pour les dispositions spécifiées de collecte d'informations nécessitant l'approbation du Bureau de la gestion et du budget. L'obligation de remboursement s'ajoute au coût d'acquisition du nouveau spectre de la bande C supérieure, tandis que les obligations californiennes régissent la manière dont les opérateurs couverts traitent avec le public une fois le service vendu.
Tableau réglementaire
| Facteur de décision | États-Unis | Californie |
|---|---|---|
| Autorité principale | Commission fédérale des communications | Commission des services publics de Californie |
| Instruments ou orientations clés | Condition de remboursement de licence de la bande C supérieure de juillet 2026 ; détails de mise en œuvre proposés en octobre 2026 | Règles de protection des consommateurs de l'Ordonnance générale 168 pour les opérateurs de télécommunications couverts, y compris les opérateurs sans fil, sous réserve d'exemptions expresses |
| Effet commercial | Les nouveaux titulaires de licences de la bande C supérieure doivent financer des remboursements pour les rétrofits d'aéronefs éligibles définis ; catégories et montants proposés | Les opérateurs couverts doivent respecter les obligations de protection des consommateurs applicables dans leurs relations avec le public dans le cadre des activités réglementées par la CPUC |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note fédérale Moyenne reflète un coût de remboursement défini pour les nouveaux titulaires de licences, tandis que Sans changement reflète la mise en œuvre par la proposition d'octobre de cette obligation existante. Le Bureau des télécommunications sans fil de la FCC a publié son avis public sollicitant des commentaires sur les catégories, les montants et les procédures le 5 octobre 2026, avec des commentaires attendus le 26 octobre et des réponses le 16 novembre 2026. La note Moyenne de la Californie reflète les obligations de conduite envers les consommateurs des opérateurs sans fil couverts, avec les ordonnances de la CPUC et les règles prévoyant des exemptions expresses. Sans changement reflète la continuation du cadre de protection des consommateurs délimité pour les activités réglementées, de sorte que la conformité en matière de consommateurs reste une obligation opérationnelle indépendante des licences de spectre fédéral.
Étapes de la chaîne de valeur
La capture de valeur diffère selon l'accès aux sites, la fourniture d'équipements radio et la prestation de services mobiles, les propriétaires fonciers, les fournisseurs d'équipements et les opérateurs percevant des revenus via des relations différentes. American Tower loue de l'espace aux opérateurs sans fil, qui installent et entretiennent leurs équipements sur ces sites. Le 6 août 2026, AT&T a sélectionné Ericsson pour fournir des radios bibandes 600 MHz pour son déploiement de spectre américain. Cette sélection place un fournisseur d'équipements entre l'accès à l'infrastructure et l'offre de service en aval de l'opérateur, la coordination de la livraison reliant les étapes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Accès aux sites et hébergement | Bailleurs de sites de communication tels qu'American Tower Corporation | Paiements de location de sites | Capacité utilisable des tours à l'emplacement requis | Planifier le chargement des équipements et sécuriser des sites alternatifs appropriés |
| Fourniture d'équipements radio | Fournisseurs d'équipements radio tels qu'Ericsson, sélectionné par AT&T | Ventes d'équipements radio | Coordination de l'approvisionnement en radios avec le déploiement du spectre | Échelonner la livraison et la réception réseau autour du déploiement |
| Prestation et distribution de services mobiles | Opérateurs de réseaux mobiles tels qu'AT&T Mobility | Revenus de service au détail et en gros ; ventes d'équipements | Coordination des canaux de service direct, de gros et de revente | Définir les responsabilités de service et les transferts pour chaque canal |
| Source: Mordor Intelligence | ||||
Lorsqu'un opérateur utilise des sites loués et des radios de fournisseurs, ses revenus de service dépendent de la transformation de ces intrants en une offre sans fil pour ses clients. Cette position concentre la tâche de coordination au stade du service, même si les paiements de location et les ventes d'équipements rémunèrent des fournisseurs en amont distincts. Pour AT&T, les radios 600 MHz sélectionnées ne peuvent soutenir la facturation de service qu'après installation et activation, de sorte que le transfert site-radio se situe entre la propriété du spectre et la génération de revenus à partir de ce spectre.
Paysage concurrentiel
Concentration du Marché
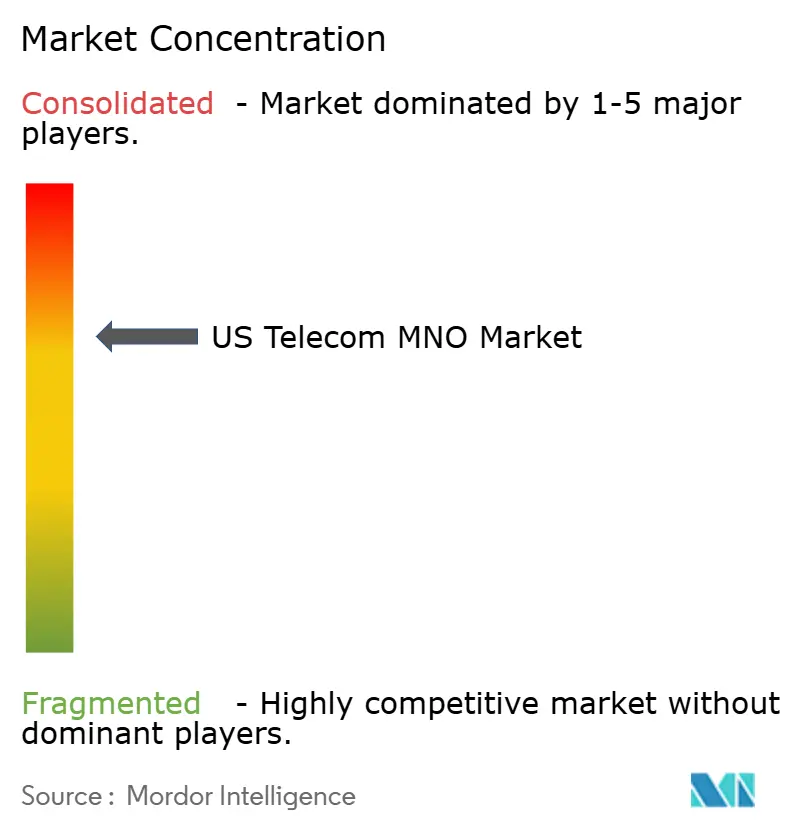
Le secteur est concentré autour de grands opérateurs de réseaux mobiles, Verizon Communications Inc., AT&T Inc. et T-Mobile US, Inc. figurant parmi les concurrents établis. AT&T a déclaré 120 millions d'abonnés US Mobility au 31 décembre 2025, incluant les relations postpayées, prépayées et revendeurs. Cette base confère à l'exploitation du réseau et à l'accès aux relations clients établies un poids commercial considérable, tandis que les challengers ont besoin d'une proposition de service capable d'attirer des acheteurs des opérations des opérateurs historiques. La combinaison d'activités directes et de revendeurs d'AT&T montre comment un seul réseau peut participer via différents canaux clients, de sorte que la portée de distribution fait partie de sa position concurrentielle.
Les stratégies d'expansion combinent des ajouts de clients dans une activité existante avec des transferts d'activités opérationnelles entre propriétaires. AT&T a déclaré 432 000 ajouts nets de téléphones postpayés au deuxième trimestre 2026. T-Mobile a finalisé l'acquisition de l'activité sans fil d'UScellular le 1er août 2025, faisant de cette activité une filiale à 100 % de T-Mobile. Array Digital Infrastructure, Inc. (anciennement United States Cellular Corporation) a conservé d'autres actifs, notamment des tours et d'autres licences de spectre. L'accord a placé les opérations sans fil et certains actifs de spectre sélectionnés chez T-Mobile, tandis qu'Array a conservé ses tours et autres participations de spectre.
L'exécution orientée client est le test pratique à la fois de l'expansion organique et de la croissance par acquisition. Verizon a ajouté 184 000 connexions téléphoniques postpayées sur une base nette au deuxième trimestre 2026. En juillet 2025, la FCC a approuvé la transaction sans fil UScellular de T-Mobile, acceptant sa représentation selon laquelle les mesures réseau prévues fourniraient une couverture comparable ou améliorée après mise en œuvre. L'approbation a lié la justification réseau de la transaction aux mesures prévues pour l'empreinte client acquise. La croissance par acquisition crée une tâche de fidélisation des clients partout où l'opérateur doit traduire un engagement de couverture en expérience réseau pour l'utilisateur acquis.
Leaders du secteur MNO des télécommunications américaines
-
Verizon Communications Inc.
-
AT&T Inc.
-
T-Mobile US, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des ORM Télécom aux États-Unis Entreprises couvertes dans ce rapport
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
Lire l’analyse des entreprises de marché des orm télécom aux états-unis
Opportunités clés pour les acteurs du marché
Les opportunités diffèrent dans la manière dont les opérateurs étendent le service, via du spectre terrestre supplémentaire ou une couverture mobile par satellite. La FCC a provisoirement programmé les enchères de l'Auction 115 pour le 27 avril 2027, proposant 3 248 licences à usage flexible dans la bande C supérieure de 3,98 à 4,14 GHz à travers les États-Unis continentaux, sous réserve des exigences de dégagement. Le 1er octobre 2026, AT&T, T-Mobile et Verizon ont conclu un accord de coentreprise de couverture, identifiant l'amélioration de l'accès direct aux appareils comme une première étape. Ensemble, ces changements créent des ouvertures dans la conception et la prestation de services, avec des exigences d'exécution différentes pour la capacité terrestre et la couverture supplémentaire.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Capacité de données terrestres supplémentaire | Les enchères de la bande C supérieure débutent provisoirement le 27 avril 2027, sous réserve du dégagement | ORM élargissant les services de données et d'internet | Évaluer les licences par rapport aux besoins spécifiques de capacité de service | Dégagement du spectre et exécution des enchères | Soumissionnaires de réseaux mobiles qualifiés |
| Couverture supplémentaire pour la sécurité publique | Autorisation conditionnelle d'avril 2026 de la constellation de 248 satellites demandée par AST & Science, LLC pour une couverture supplémentaire aux États-Unis avec des partenaires mobiles et FirstNet | Utilisateurs mobiles de sécurité publique | Développer une offre de couverture supplémentaire avec un partenaire mobile | Intégration de la capacité satellite dans un service mobile de bout en bout | AST & Science, LLC et opérateurs mobiles collaborateurs |
| Couverture des consommateurs dans les zones mal desservies | L'accord d'opérateurs d'octobre 2026 vise à élargir les options de fournisseurs et à améliorer l'accès direct aux appareils | Consommateurs dans les zones américaines mal desservies | Intégrer la couverture supplémentaire dans une relation de service opérateur | Alignement des conditions de service commercial entre l'opérateur et les partenaires satellites | AT&T, T-Mobile, Verizon et les futurs fournisseurs de services satellites |
| Source: Mordor Intelligence | |||||
La coentreprise positionne les opérateurs comme un canal de service potentiel pour la couverture satellite. Étant donné qu'AT&T, T-Mobile et Verizon partagent la coentreprise, toute couverture qu'elle ajoute est peu susceptible de distinguer un partenaire des autres. L'ouverture commerciale réside dans un choix de service satellite plus large pour les clients des zones mal desservies, tandis que les futurs fournisseurs de satellites pourraient atteindre ces clients via les relations de service des opérateurs.
Développements industriels récents dans Marché des ORM Télécom aux États-Unis
- Oct 2026 : Le Bureau des télécommunications sans fil de la FCC a proposé des catégories, des montants et des procédures pour les remboursements de rétrofit d'altimètres radio de la bande C supérieure pour les propriétaires et opérateurs d'aéronefs éligibles définis dans le cadre de l'obligation de nouvelle licence existante et a invité le public à formuler des commentaires.
- Oct 2026 : AT&T, T-Mobile et Verizon ont conclu un accord de coentreprise axé sur l'expansion de la couverture dans les zones américaines mal desservies grâce à une connectivité par satellite venant compléter les réseaux terrestres.
- Août 2026 : AT&T a sélectionné Ericsson pour fournir des radios bibandes 600 MHz pour son déploiement américain du spectre 600 MHz nouvellement acquis.
Marché des ORM Télécom aux États-Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des ORM Télécom aux États-Unis mesure les revenus annuels des services télécom et connexes vendus par les opérateurs de réseaux mobiles aux États-Unis aux clients consommateurs et entreprises. Le total comptabilise les services facturés par les opérateurs classés par type de service et catégorie de client.
Exclusions du périmètre : les ventes pures d'appareils, les ventes d'équipements de réseau télécom, les revenus ponctuels de construction d'infrastructure, les abonnements OTT et pay-TV facturés directement par les fournisseurs de contenu, et les services télécom vendus par des fournisseurs en dehors des États-Unis sont exclus.
Aperçu de la segmentation
- Revenus totaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et d'internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, services d'itinérance et internationaux, services aux entreprises et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques seraient rassemblées à partir de sources telles que le rapport sur le marché des communications de la Commission fédérale des communications pour la structure des fournisseurs américains, les connexions, le spectre et la disponibilité du haut débit, les points saillants de l'enquête annuelle de la CTIA sur le trafic et l'investissement sans fil, le programme d'enquête sur les services du Bureau du recensement des États-Unis pour le contexte des revenus du secteur des services, et les documents du formulaire FCC 499-A de la Société d'administration du service universel pour les catégories de déclaration des télécommunications. Ces mesures aident à cadrer le marché et fournissent des vérifications indépendantes, tout en restant distinctes du total des revenus facturés par les opérateurs.
Les rapports annuels des entreprises, les communiqués de résultats et les documents destinés aux investisseurs fourniraient des données sur les revenus de service, les clients, le revenu moyen et les unités commerciales, la presse réputée étant utilisée pour recouper les changements importants dans l'activité des opérateurs américains. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et une enquête ciblée rechercheraient les points de vue des dirigeants et responsables des opérateurs de réseaux mobiles américains dans les fonctions consommateur, entreprise, réseau, finance et commercial, les managers fournissant des détails sur les lignes de service et les indicateurs clients. Les répondants seraient invités à vérifier les déclarations de revenus publiques, les limites de service, les prix et les tendances clients, tandis que les points de vue contradictoires seraient enregistrés pour un suivi. Les lacunes non résolues seraient comblées en utilisant la série publique la plus solide et recoupées avec les dépôts des opérateurs, les indicateurs clients et les données de revenus par utilisateur ou par compte.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'estimation descendante part des revenus perçus par les opérateurs de réseaux mobiles américains pour les services dans le périmètre du marché, puis répartit le total annuel entre le type de service et les clients consommateurs ou entreprises en utilisant les catégories de revenus divulguées et les données opérationnelles. Les connexions d'abonnés, les revenus de service par utilisateur ou par compte, l'utilisation des données mobiles, les ajouts de sans-fil fixe et les revenus de connectivité d'entreprise aident à distinguer la croissance des clients, les effets de prix et de mix, et l'adoption dans les services vocaux, de données, de messagerie, IoT/M2M, de contenu facturé par l'opérateur et autres services. Pour sélectionner une prévision, l'analyste compare les séries historiques et les indicateurs explicatifs, puis applique une régression multivariée lorsque les relations sont stables ou un lissage exponentiel lorsque l'historique fournit le signal le plus clair, avec des scénarios pour les changements importants de tarification, de disponibilité du réseau ou de mix de services. Les parts de segment suivent les répartitions de revenus divulguées lorsqu'elles sont disponibles et utilisent sinon les données clients, d'utilisation et de service, les parts annuelles étant réconciliées avec le total. Des vérifications ascendantes sélectives multiplient les prix de service échantillonnés par les volumes de clients ou de connexions pertinents et consolident les déclarations de service des opérateurs disponibles. Les intrants de prix ou de volume manquants sont encadrés par des observations publiques comparables et vérifiés par rapport au pool descendant. Pour vérifier les prévisions au niveau des variables, les répondants primaires examineraient la direction et la plausibilité des changements dans les connexions, les rendements, le mix de services et la demande des entreprises, tout désaccord important entraînant une fourchette documentée ou une révision des intrants.
Validation des données et cycle de mise à jour
Les analystes recoupent les déclarations des opérateurs avec les indicateurs indépendants de la FCC, du Bureau du recensement et de la CTIA, et vérifient que les revenus de service, les mesures clients et les totaux de segments se réconcilent sur une base américaine cohérente. Les anomalies et les écarts importants par rapport aux périodes précédentes ou aux signaux indépendants sont examinés à travers les changements de définition, les changements de déclaration, les acquisitions et le mix de services avant validation, suivis d'un examen de la traçabilité des sources, des calculs et du récit par un second analyste. Le recontact est déclenché lorsque l'explication d'un répondant est en contradiction avec les données divulguées, qu'une définition de déclaration importante change, ou qu'une lacune pourrait modifier le total du marché ou la direction du segment. L'ensemble des données est actualisé annuellement, réexaminé entre les cycles après des événements importants liés aux opérateurs, à la réglementation ou à la technologie, et vérifié à nouveau immédiatement avant la livraison.
Comparaison de la taille du marché télécom des États-Unis de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché des ORM Télécom aux États-Unis mesure les revenus annuels des services télécom et connexes vendus par les opérateurs de réseaux mobiles aux États-Unis aux clients consommateurs et entreprises.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Pour sélectionner une prévision, l'analyste compare les séries historiques et les indicateurs explicatifs, puis applique une régression multivariée lorsque les relations sont stables ou un lissage exponentiel lorsque l'historique fournit le signal le plus clair, avec des scénarios pour les changements importants de tarification, de disponibilité du réseau ou de mix de services.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 371,2 milliards USD (2027) | |
| Éditeur de recherche sectorielle A | 149,58 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 59,7 % à la valeur 2027 de ce rapport de 371,2 milliards USD, 2 ans plus tard. Sa taxonomie de services divulguée couvre la voix et les données, tandis que ce rapport comptabilise également la messagerie facturée par l'opérateur, l'IoT/M2M, le contenu et d'autres lignes de service. |
| Éditeur de recherche sectorielle B | 172 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 53,7 % à la valeur 2027 de ce rapport de 371,2 milliards USD, 3 ans plus tard. La mesure publiée est un sous-ensemble de données mobiles, excluant la voix et les autres lignes de service facturées par l'opérateur du rapport. |
Les analystes de Mordor Intelligence recoupent les déclarations des opérateurs avec les indicateurs indépendants de la FCC, du Bureau du recensement et de la CTIA, et vérifient que les revenus de service, les mesures clients et les totaux de segments se réconcilent sur une base américaine cohérente.
Questions clés traitées dans le rapport
Quelle est la taille du marché des ORM Télécom aux États-Unis et ses perspectives de croissance ?
Le marché est estimé à 371,2 milliards USD en 2027 et devrait atteindre 441,3 milliards USD d'ici 2032, avec un CAGR de 3,52 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande de services de réseaux mobiles aux États-Unis ?
L'expansion du sans-fil fixe, le service 5G différencié et l'activation eSIM soutiennent la demande. AT&T a ajouté 279 000 connexions internet sans fil fixe sur une base nette au deuxième trimestre 2026.
Quelle catégorie de service est en tête des revenus des opérateurs mobiles américains ?
Les services de données et d'internet ont mené avec une part de 53,18 % en 2026. Les services IoT et M2M devraient connaître la croissance la plus rapide, avec un CAGR de 3,71 % durant la période 2027-2032.
Quelles entreprises sont les principaux opérateurs de réseaux mobiles aux États-Unis ?
Verizon Communications Inc., AT&T Inc. et T-Mobile US, Inc. sont les principaux concurrents.
Quel coût réglementaire pourrait affecter l'expansion du réseau mobile aux États-Unis ?
L'ordonnance de la FCC de juillet 2026 sur la bande C supérieure oblige les nouveaux titulaires de licences sans fil terrestres à financer des remboursements pour les propriétaires et opérateurs d'aéronefs éligibles définis entreprenant des rétrofits d'altimètres radio.
Comment l'activité réseau diffère-t-elle au sein des États-Unis ?
Au Michigan, la bande 14 d'AT&T avait atteint plus de 1 800 sites en mai 2025 pour la sécurité publique, tandis qu'au Tennessee AT&T a réalisé plus de 1 400 améliorations sans fil en 2025, dont près de 30 nouveaux sites.