
Taille et part du marché mondial des câbles télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 115.3 Milliards de dollars |
| Taille du Marché (2031) | 161.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial des câbles télécom par Mordor Intelligence
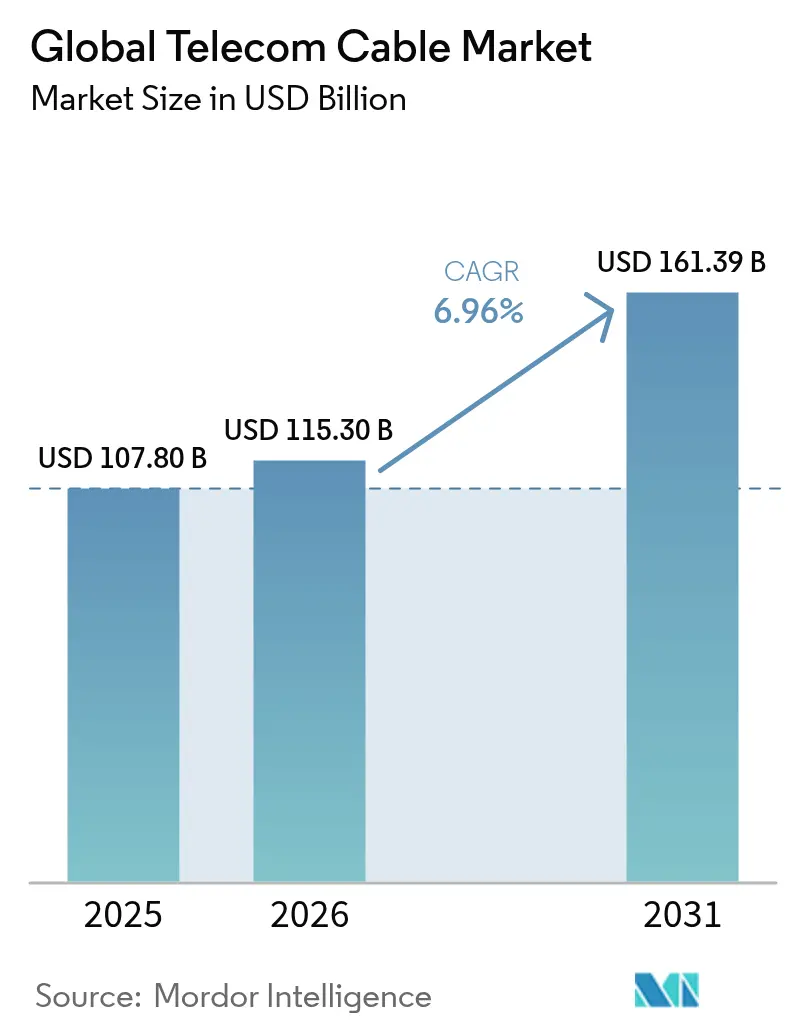
La taille du marché mondial des câbles télécom en 2026 est estimée à 115,3 milliards USD, en croissance par rapport à la valeur 2025 de 107,80 milliards USD, avec des projections pour 2031 montrant 161,39 milliards USD, progressant à un CAGR de 6,96 % sur 2026-2031.
Une demande soutenue découle d'une croissance incessante de la bande passante liée au traitement par intelligence artificielle, à la densification de l'empreinte 5G et à l'expansion des centres de données hyperscale. Les opérateurs éliminent progressivement le cuivre hérité, accélérant les déploiements de fibre même si l'intensité capitalistique augmente. Les réseaux sous-marins privés commandés par les hyperscalers constituent un autre pilier de croissance, tandis que les subventions pour le haut débit rural en Amérique du Nord et en Europe injectent une demande à long terme. Dans le même temps, l'inflation des coûts des travaux de génie civil souterrain et la pénurie de main-d'œuvre qualifiée tempèrent le rythme à court terme, obligeant les entreprises à poursuivre des techniques d'installation innovantes et l'automatisation.
Points clés du rapport
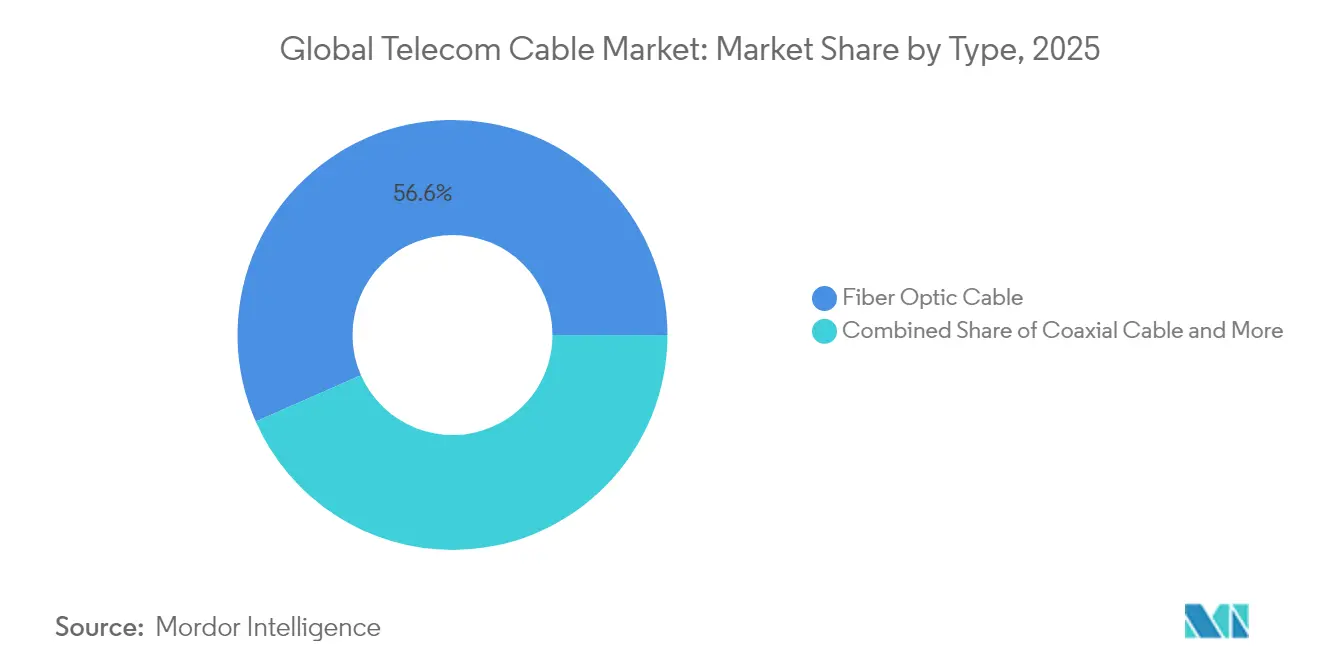
- Par type de produit, les câbles à fibre optique ont mené avec une part de revenus de 56,60 % en 2025 ; le câble coaxial occupait la 2e place, mais la fibre progresse à un CAGR de 8,63 % jusqu'en 2031.
- Par application, les réseaux cœur et d'accès ont capturé 45,55 % de la taille du marché des câbles télécom en 2025 ; les infrastructures de centres de données et de cloud distribué connaissent la croissance la plus rapide avec un CAGR de 7,48 % jusqu'en 2031.
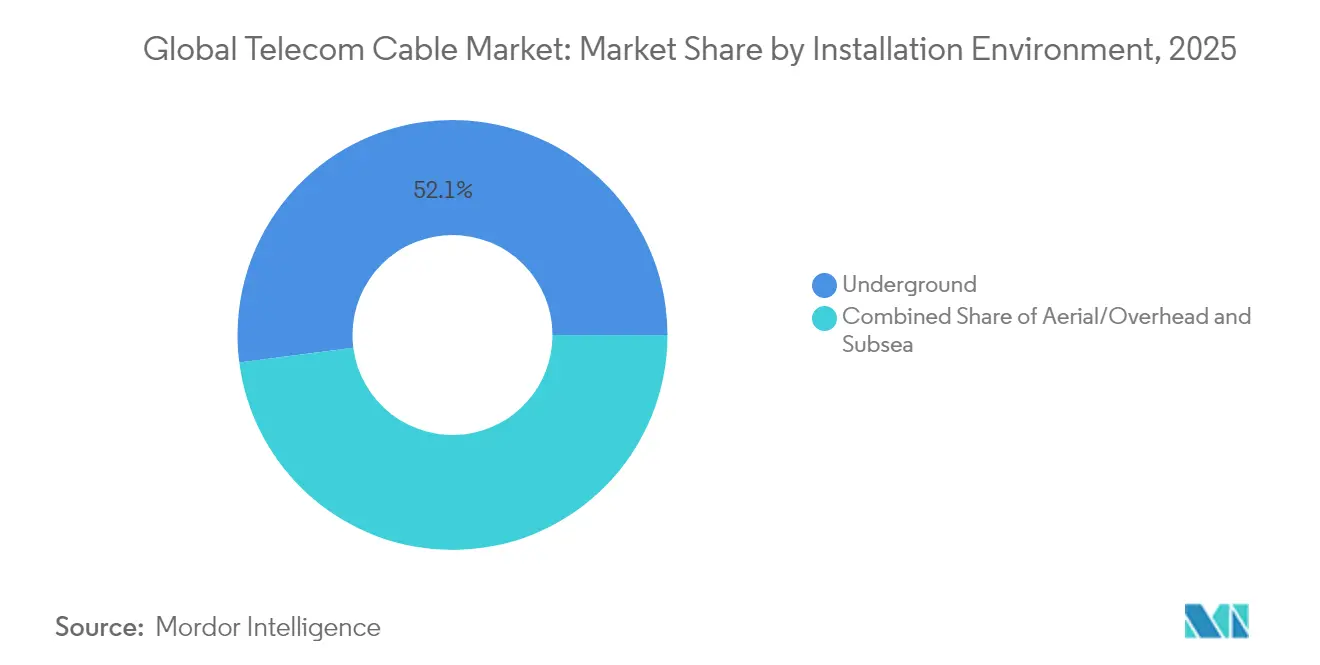
- Par environnement d'installation, les déploiements souterrains détenaient 52,05 % de la part du marché des câbles télécom en 2025, tandis que les systèmes sous-marins affichaient le CAGR le plus rapide à 7,99 %.
- Par utilisateur final, les opérateurs télécom commandaient une part de 58,90 % en 2025 ; les hyperscalers et fournisseurs de cloud enregistraient le CAGR le plus élevé à 7,18 %.
- Par géographie, l'Asie-Pacifique dominait avec une part de 47,10 % en 2025 et progressera à un CAGR de 7,75 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (≈) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Poussée du rétro-transport 5G et besoins de densification | +1.80% | Mondial, APAC et Amérique du Nord | Moyen terme (2-4 ans) |
| Boom de la bande passante d'interconnexion des centres de données hyperscale | +1.50% | Mondial, concentré en Amérique du Nord, Europe, APAC | Long terme (≥ 4 ans) |
| Déploiements haut débit financés par les gouvernements | +1.20% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Prolifération de la connectivité IoT et des villes intelligentes | +0.80% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Poussée du rétro-transport 5G et besoins de densification
Les 4,4 millions de sites 5G actifs en Chine nécessitent chacun une fibre bien plus dense que les tours 4G, et des vagues de densification comparables se déroulent chez Verizon, NTT Docomo et Reliance Jio. Les opérateurs adoptent des architectures cloud-RAN où les unités de bande de base sont centralisées, multipliant davantage les brins de fibre par site. Les fibres multicœurs démontrées par NTT à 455 Tbps sur 1 017 km soulignent la trajectoire technologique nécessaire pour satisfaire le trafic mobile[1]NTT Corporation, "La fibre multicœur pulvérise le record de 455 Tbps," ntt.com.
Boom de la bande passante d'interconnexion des centres de données hyperscale
Les grappes de GPU utilisées pour l'entraînement de l'IA échangent des ensembles de données massifs qui dépassent les capacités des liens 100G d'hier. Le projet Waterworth de Meta et la feuille de route des composants 1,6T de Corning mettent en évidence la façon dont la demande déborde vers des géométries de câbles entièrement nouvelles, notamment des conceptions à fibres multicœurs capables de prendre en charge 800G et au-delà.
Déploiements haut débit financés par les gouvernements
Le programme BEAD de 42,45 milliards USD aux États-Unis et la Décennie numérique de l'Union européenne stipulent tous deux des objectifs gigabit qui nécessitent la fibre jusqu'à chaque localité. Les règles d'approvisionnement national incitent des fabricants tels que Prysmian à étendre leurs usines du Tennessee et de la Caroline du Nord, tandis que des programmes de formation visent à atténuer les lacunes en main-d'œuvre.
Prolifération de la connectivité IoT et des villes intelligentes
Les municipalités déploient des réseaux à forte densité périphérique reliant des caméras, des capteurs de circulation et des compteurs d'utilités. Des projets à Morrow, en Géorgie, et à Cambridge, en Angleterre, montrent comment les réseaux de fibre des villes intelligentes gèrent tout, du Wi-Fi public à la télémétrie en temps réel. Les campus d'entreprise répliquent le modèle, utilisant des topologies fibre-jusqu'en-périphérie pour alimenter des capteurs d'occupation et l'automatisation des bâtiments.
Analyse d'impact des contraintes*
| Contrainte | (≈) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le déploiement souterrain coûte deux à trois fois plus que l'aérien | -1.10% | Mondial, aigu dans les zones urbaines denses | Court terme (≤ 2 ans) |
| Les pénuries de main-d'œuvre qualifiée retardent les déploiements | -0.90% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement souterrain coûte deux à trois fois plus que les alternatives aériennes
Le coût médian de pose souterraine s'élève désormais à 18,25 USD par pied contre 6,55 USD pour les lignes aériennes, la main-d'œuvre représentant jusqu'à 80 % de la facture de terrassement. Le terrain rocheux ou la congestion des réseaux d'utilités en centre-ville pousse les chiffres au-delà de 20 USD par pied, obligeant les opérateurs à reporter des projets ou à se tourner vers la micro-tranchée là où les régulateurs l'autorisent.
Pénuries de main-d'œuvre qualifiée retardant les déploiements de fibre
Des dizaines de milliers d'épisseurs de fibre, de monteurs de lignes et d'ingénieurs réseaux manquent aux effectifs malgré des offres de salaires record. Des consortiums de formation dans 23 États américains, ainsi que des académies AT&T-Corning, montent en charge, mais les filières de diplômés sont en retard sur la demande à court terme. L'écart gonfle les budgets des projets et allonge les délais de livraison, en particulier pour les déploiements ruraux dans le cadre de BEAD[2]Fiber Broadband Association, "L'initiative pour la main-d'œuvre s'étend à 23 États," lightwaveonline.com.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
La domination de la fibre optique s'accélèreLes solutions à fibre optique ont capturé 56,60 % de la part du marché des câbles télécom en 2025 et progressent à un CAGR de 8,63 % vers 2031. Les fournisseurs s'appuient sur la physique : le verre peut transporter des térabits sur des kilomètres sans répéteurs, un exploit que le cuivre ne peut égaler. Les conceptions haute densité telles que le câble Sirocco Extreme 864 fibres de Prysmian poussent à 11,5 fibres par millimètre carré, permettant aux opérateurs d'optimiser la capacité dans les conduits existants.
Les sections coaxiales et à paires torsadées du marché des câbles télécom continuent de servir les réseaux hybrides fibre-coax et les déploiements PoE+ de niche, mais leur pertinence diminue à mesure que les entreprises migrent vers des réseaux locaux tout-optiques. Les câbles composites qui fusionnent des conducteurs d'alimentation avec des brins de verre constituent une technologie de transition, facilitant les mises à niveau de l'automatisation des bâtiments tout en préservant les points d'extrémité hérités.


Par application :
Les centres de données stimulent l'innovationLes réseaux cœur et d'accès représentaient 45,55 % de la taille du marché des câbles télécom en 2025, reflétant des décennies d'investissements des opérateurs. Les interconnexions des centres de données et du cloud distribué sont cependant la tranche à la croissance la plus rapide avec un CAGR de 7,48 % jusqu'en 2031. Les grappes d'IA nécessitent des topologies où chaque GPU de serveur doit atteindre les autres à des vitesses de 800G ou 1,6T, poussant les essais de fibres multicœurs et à cœur creux de China Telecom et ZTE vers la pré-production.
La diffusion vidéo et la CATV consomment encore de la bande passante à mesure que les flux 4K et 8K prolifèrent, mais la croissance est modérée par rapport aux besoins hyperscale et d'IA en entreprise. Les réseaux locaux de campus pivotent également vers la fibre grâce à la réduction des interférences électromagnétiques et aux voies simplifiées pour les systèmes de bâtiments convergés.
Par environnement d'installation :
La poussée sous-marine reflète les investissements en IALes installations souterraines ont conservé 52,05 % des revenus de 2025, portées par les réglementations urbaines et la résilience aux intempéries. Pourtant, les réseaux sous-marins progresseront le plus rapidement, à un CAGR de 7,99 %, alors que les hyperscalers déploient des systèmes trans-océaniques privés qui contournent les opérateurs et adaptent les routes aux cycles de réplication de l'apprentissage automatique. Le dernier câble Pacifique de Meta illustre cette évolution, associant 24 paires de fibres à des amplificateurs à multiplexage par répartition spatiale.
Les déploiements aériens restent essentiels pour les trajets ruraux sensibles aux coûts, notamment dans la ceinture agricole d'Amérique du Nord et les corridors semi-urbains de l'Inde, où des poteaux existent et les droits de tranchée sont rares. Parallèlement, des incidents tels que la coupure de câble en mer Rouge qui a perturbé 90 % du trafic Europe-Asie soulignent la valeur stratégique et la vulnérabilité des corridors sous-marins.
Par secteur d'utilisation final :
Transformation par les hyperscalersLes opérateurs télécom ont encore acheté 58,90 % des câbles en 2025, mais les hyperscalers et fournisseurs de cloud affichent le CAGR le plus rapide à 7,18 %. Des géants comme Google et Microsoft négocient de plus en plus directement avec les producteurs pour des nombres de rubans personnalisés et des spécifications d'atténuation sur mesure. Les réponses des opérateurs comprennent des fusions et des acquisitions d'actifs de fibre, comme en témoigne l'achat de Frontier par Verizon pour renforcer son échelle et son pouvoir de négociation.
Les entités gouvernementales et d'utilités maintiennent une demande stable alors qu'elles numérisent les réseaux et les services municipaux. Les contrats de défense, tels que le déploiement 5G multi-bases de Verizon, introduisent des critères stricts de cybersécurité et de robustesse auxquels seul un panel restreint de fournisseurs peut répondre.
Analyse géographique
Marché des câbles de télécommunication en Asie-Pacifique
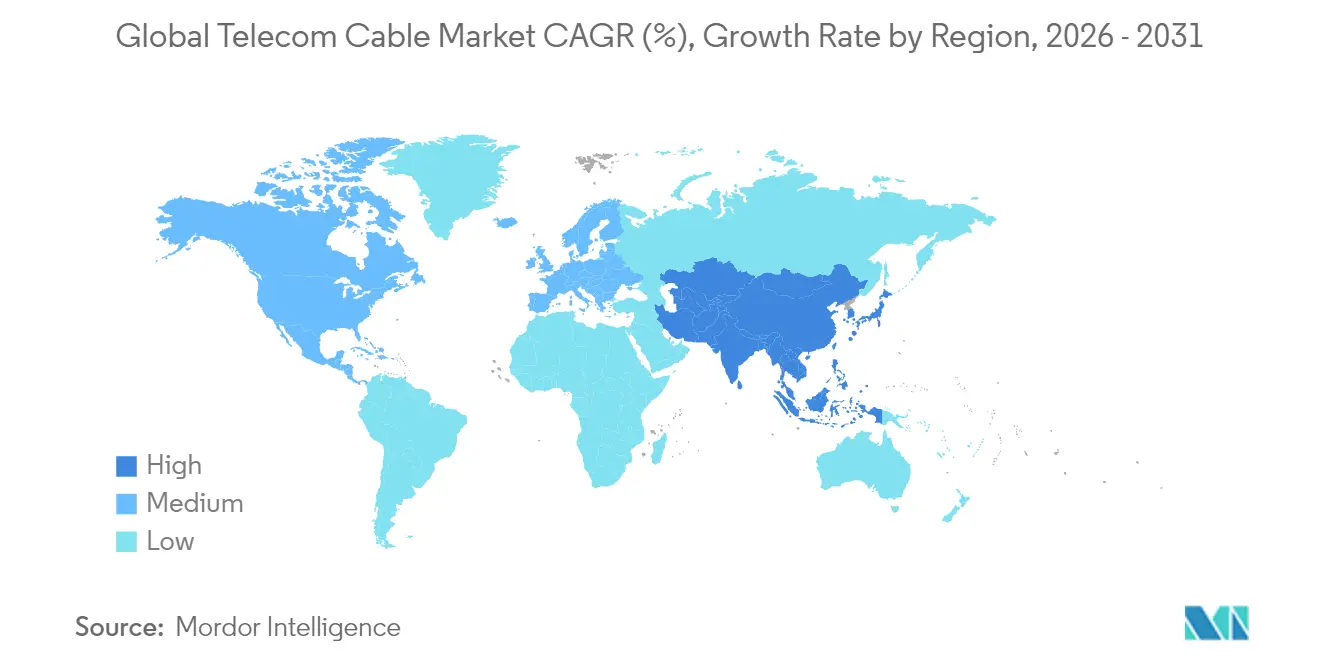
L'Asie-Pacifique détenait 47,10 % de la part de marché des câbles de télécommunication en 2025 et devrait afficher un CAGR de 7,75 % jusqu'en 2031, portée par les 4,5 millions de macro-cellules 5G supplémentaires planifiées par la Chine pour 2025 et la vague de construction de centres de données en Inde. NTT au Japon continue de faire figure de pionnier dans le domaine des fibres multicœurs, consolidant les gains de capacité nationale et exportant des brevets vers ses alliés. Les clusters de fabrication régionaux à Shenzhen, Guangzhou et Hsinchu renforcent davantage les avantages d'échelle de l'Asie-Pacifique.
Marché des câbles de télécommunication en Amérique du Nord
L'Amérique du Nord se classe en deuxième position, portée par les subventions BEAD et les dépenses des hyperscalers. Les opérateurs visent 30 millions de nouveaux raccordements fibre d'ici 2025, tandis que le financement par capital-investissement des routes de maillon intermédiaire à travers le Midwest soutient la demande longue distance. Des systèmes transfrontaliers tels que le réseau Tikva de C3ntro renforcent l'intégration États-Unis–Mexique, soutenant les applications fintech et de contenu sensibles à la latence.
Marché des câbles de télécommunication en Europe
L'Europe affiche des progrès inégaux : la France et l'Espagne dépassent 60 % de taux d'adoption FTTH, tandis que l'Allemagne reste en dessous de 30 %, nécessitant 44,3 milliards EUR de dépenses supplémentaires. Les droits antidumping sur les importations de câbles indiens augmentent les coûts mais protègent les entreprises locales. Les réallocations de trafic dans les canaux autour de la Baltique et de la Méditerranée soulignent la sensibilité géopolitique, encourageant la création de sites d'atterrissage redondants au Portugal et en Grèce.

Paysage réglementaire
La réglementation touchant les câbles télécoms se concentre de plus en plus sur la sécurité, la résilience et la normalisation technique, notamment pour les systèmes sous-marins qui soutiennent le trafic mondial. Aux États-Unis, la Federal Communications Commission (FCC) a élargi son cadre de licences pour câbles sous-marins en juin 2026 afin d'inclure les propriétaires et exploitants d'équipements de terminaison de ligne sous-marine (SLTE), et a adopté des normes de sécurité nationale destinées à accélérer le traitement des demandes qualifiées tout en maintenant un examen renforcé pour les dossiers à risque plus élevé.
Sur le plan des normes, les approbations de l'UIT-T en novembre 2025 (notamment des recommandations relatives à la surveillance des caractéristiques et aux méthodes d'essai pour les systèmes de câbles sous-marins à fibre optique) renforcent la conformité pour les fournisseurs de câbles, de répéteurs et d'équipements de surveillance ou de télémétrie associés. À l'échelle internationale, la CNUDM continue de définir le cadre juridique concernant la protection des câbles et les droits de réparation, tandis que des initiatives multilatérales telles que l'Organe consultatif international sur la résilience des câbles sous-marins (publication de 2026 faisant suite au Sommet de Porto) indiquent des pratiques de résilience plus coordonnées, qui recoupent les attentes en matière d'autorisations, de préparation aux réparations et de reporting des opérateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des câbles télécoms débute avec les matériaux et composants en amont, notamment les préformes de silice et l'étirage de fibre optique, les polymères et gaines, le fil d'aramide et les conducteurs métalliques pour les conceptions hybrides. Elle se poursuit avec la conception et la fabrication des câbles, comme les produits terrestres micro-conduits ou en ruban à haute densité de fibres et les câbles sous-marins répétés, avant de passer à la distribution et à l'exécution de projets, incluant l'ingénierie, les autorisations, les travaux de génie civil, l'installation, les essais et la maintenance.
Les grands acteurs historiques bénéficiant d'une intégration verticale et d'antécédents de qualification réduisent les délais et le risque d'approvisionnement pour les hyperscalers et les opérateurs. L'économie en aval penche souvent vers les travaux de génie civil pour les installations souterraines et les services maritimes pour les routes sous-marines, et les annonces récentes concernant le secteur sous-marin mettent en évidence les zones de goulets d'étranglement, notamment la dépendance à un nombre restreint de navires poseurs de câbles spécialisés et de capacités de réparation en eaux profondes, la disponibilité de la flotte étant décrite comme limitée et les réservations s'étendant au-delà de 2027. La préparation des stations d'atterrissage, les études environnementales et les approbations d'itinéraires peuvent également retarder les calendriers, tout comme les créneaux d'usine. Dans les achats terrestres, les exigences d'approvisionnement national aux États-Unis (verre conforme BABA) et la volatilité des matières premières ont contribué à des pics de coûts et à des tensions contractuelles sur de grands programmes de déploiement tels que BharatNet, poussant les acheteurs vers une qualification plus stricte des fournisseurs, des accords à plus long terme et des architectures de câbles à haute densité plus normalisées afin de mieux exploiter la capacité des conduits.
Paysage concurrentiel
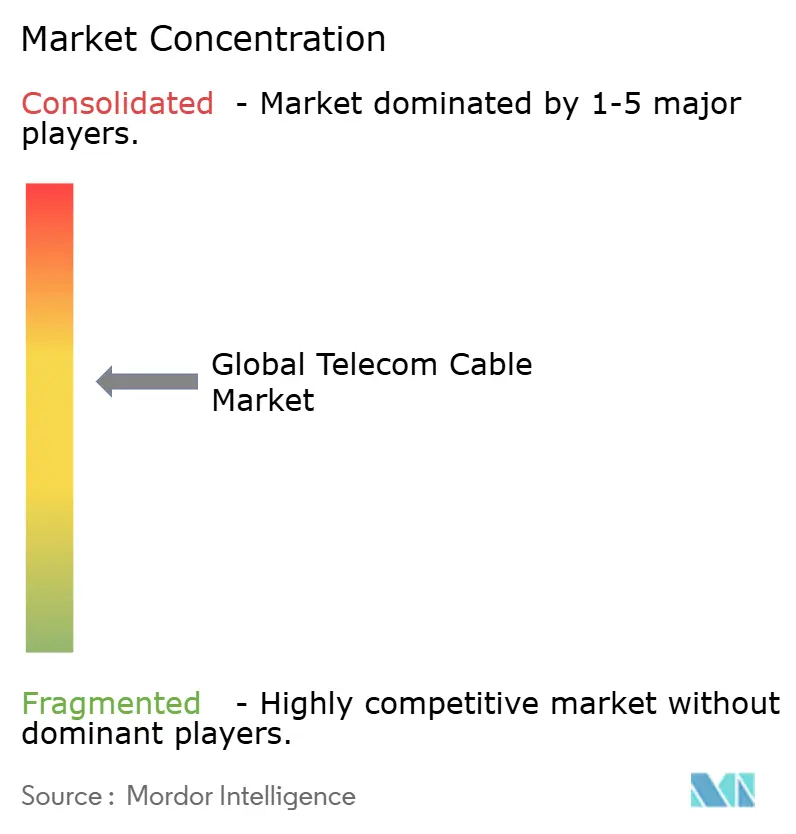
Le marché des câbles télécom présente une consolidation modérée. Les cinq premiers groupes, Prysmian, Corning, CommScope, Fujikura et Nexans, ont une présence significative sur le marché. Leur intégration verticale, de l'étirage des préformes optiques au câble fini, offre un levier de coût et des délais rapides. Le contrat de réseau offshore Amprion de 5 milliards EUR de Prysmian et le système de planification de la demande basé sur l'IA de Corning illustrent leurs positions de leadership.
Les challengers asiatiques tels que Hengtong et ZTT sont en concurrence agressive sur les prix et l'innovation à cycle rapide, exerçant une pression sur les marges dans la fibre monomode de commodité. Les acheteurs occidentaux dans les projets sensibles à la sécurité privilégient néanmoins les opérateurs historiques établis avec de longs historiques de conformité. Les dépôts de brevets sur les conceptions multicœurs, à ruban enroulable et à courbure insensible ont atteint des niveaux record en 2025, signalant une différenciation continue.
Les mouvements stratégiques comprennent la localisation des usines, le nouveau hub de fibre de 300 000 pieds carrés de Belden à Tucson et l'automatisation, avec Prysmian déployant des empileuses de rubans robotisées. Les alliances entre fabricants de câbles et entreprises de cloud se renforcent ; le partenariat de STL avec Lumos accélère les raccordements conformes au BEAD dans la région mid-Atlantique des États-Unis.
Leaders mondiaux du secteur des câbles télécom
Sumitomo Electric Industries, Ltd.
Prysmian Group
Fujikura Ltd.
Furukawa Electric Co.
Leoni AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mondial des câbles de télécommunication
- CommScope Inc.
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries
- Fujikura Ltd.
- Furukawa Electric Co.
- Belden Inc.
- Leoni AG
- Nexans SA
- LS Cable and System
- Hengtong Group
- Hitachi Cable America
- ZTT Group
- Sterlite Technologies
- Taihan Cable and Solution
- YOFC (Yangtze Optical Fibre)
- OFS Fitel
- AFL Global
- Hexatronic Group
Lire l’analyse des entreprises de câble de télécommunication mondial

Opportunités de marché et perspectives d'avenir
Le trafic d'interconnexion piloté par l'IA et le développement des centres de données ouvrent la voie à des conceptions de fibre à très haute densité, qui augmentent la capacité dans des conduits contraints et répondent aux besoins d'interconnexion à courte portée et métropolitaine. L'innovation produit sur le marché est déjà visible dans des formats de câbles à très haute densité de fibres pour centres de données (par exemple, des conceptions à 4 000 fibres) et des câbles micro-conduits construits autour de fibres de plus petit diamètre, qui répondent aux besoins des opérateurs d'ajouter des brins sans rouvrir les conduits et à la préférence des hyperscalers pour une connectivité déterministe et évolutive entre campus.
La capacité sous-marine et la diversité des itinéraires constituent un autre axe d'opportunité, soutenu par des actions concrètes menées en 2026 en Asie et dans les régions voisines. L'achèvement du câble Nongsa-Changi (NCC) en juillet 2026, reliant Batam (Indonésie) à Changi (Singapour) avec 24 paires de fibres et une capacité de 1,6 Pb/s, ainsi que les investissements et annonces de projets sous-marins tels que les engagements d'expansion sous-marine de Tata Communications et le système I-2SEA reliant l'Inde, la Malaisie et Singapour (annoncé en juillet 2026), témoignent d'un développement actif de corridors lié aux exigences de latence et de résilience de niveau hyperscaler. Compte tenu des contraintes persistantes sur les créneaux d'usine, les navires et la préparation des atterrissages, les fournisseurs capables de sécuriser des fenêtres de fabrication, d'aligner la conformité en matière de surveillance et d'essais sur les recommandations de l'UIT-T et de s'associer aux écosystèmes d'installation et de réparation peuvent viser des programmes à plus forte valeur, où la certitude des délais et la conception résiliente pèsent lourd dans les décisions d'achat.
Recent Industry Developments in Marché mondial des câbles de télécommunication
- Juillet 2026 : Prysmian Group a signé un accord à long terme avec Molex (Koch Inc.), d'une valeur pouvant atteindre 5,5 milliards d'EUR, incluant un paiement initial, pour fournir des câbles optiques destinés aux déploiements de centres de données sur une durée de 10 ans. Cet accord formalise une demande pluriannuelle liée aux cycles de construction hyperscale et permet une meilleure planification de l'utilisation pour la production avancée de fibres et de câbles adaptés aux spécifications des centres de données et des DCI.
- Mai 2026 : Fujikura Ltd. a annoncé un projet d'investissement pouvant atteindre 260 milliards de JPY afin d'accroître sa capacité de production aux États-Unis pour les câbles à fibre optique, en réponse à une demande croissante des centres de données. Cet investissement vise un approvisionnement localisé pour les grands acheteurs et contribue à atténuer les pressions d'achat lorsque les délais de livraison et l'implantation manufacturière nationale influencent les décisions d'attribution.
- Décembre 2024 : Prysmian a lancé les câbles à large bande rurale EcoSpan FlexRibbon, conçus pour de longues portées aériennes, favorisant un déploiement plus rapide et moins coûteux dans les environnements de lignes sur poteaux. Ce lancement a aligné la conception produit sur l'économie des déploiements ruraux, où les itinéraires aériens et la productivité de la main-d'œuvre constituent des contraintes clés pour les programmes d'extension du dernier kilomètre.


Marché mondial des câbles de télécommunication Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des câbles télécoms couvre les revenus générés par les câbles spécialement conçus pour transporter le trafic voix, données et vidéo dans les réseaux télécoms. Cela inclut les câbles à fibre optique, coaxiaux, à paires torsadées et hybrides fibre-coaxial déployés dans les constructions longue distance, métropolitaines, d'accès et d'interconnexion de centres de données.
Exclusions de périmètre : nous excluons les cordons de brassage de type locaux et les courtes liaisons internes d'appareils, car ils s'apparentent davantage à des accessoires de connectivité locale qu'à une demande de construction réseau.
Aperçu de la segmentation
- Par type
- Câble à fibre optique
- Câble coaxial
- Câble à paires torsadées
- Hybride fibre-coax (HFC)
- Par application
- Réseaux cœur et d'accès pour les télécommunications
- Centres de données et DCI
- CATV et diffusion
- Réseau local d'entreprise/campus
- Autres (défense, pétrole et gaz, énergie)
- Par environnement d'installation
- Souterrain
- Aérien/en hauteur
- Sous-marin
- Par secteur d'utilisation final
- Opérateurs télécom
- Hyperscalers et fournisseurs de cloud
- PME
- Gouvernement et services publics
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nos travaux documentaires ont commencé par un recentrage sur le câblage des réseaux télécoms, puis par la collecte d'indicateurs cohérents et reproductibles permettant de suivre la demande par région et par cycle de construction réseau. Nous avons utilisé des sources publiques sur les télécoms et le haut débit pour cadrer le bassin de demande et vérifier la cohérence des délais, notamment les statistiques de connectivité de l'UIT, les indicateurs haut débit de l'OCDE, les rapports de déploiement du haut débit fixe de la FCC, les séries télécoms et construction d'Eurostat, ainsi que les données d'infrastructure et macroéconomiques de la Banque mondiale.
Nous avons ensuite examiné les rapports annuels des fournisseurs, les présentations de résultats et les communiqués de presse afin de comprendre les évolutions du mix produits, les mouvements de prix et les mises à jour de capacité ou d'expansion susceptibles de modifier les expéditions. Pour valider les flux transfrontaliers et les tendances de valeur unitaire, nous avons utilisé des abonnements payants donnant accès aux données financières et de renseignement des entreprises, ainsi que des données d'importation et d'exportation au niveau des expéditions lorsqu'elles constituaient une vérification exploitable. Ces exemples ne sont pas exhaustifs, et nous avons consulté d'autres sources publiques et payantes pour recueillir des données, valider des hypothèses et clarifier les points ambigus.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès des fabricants de câbles, distributeurs, installateurs et acheteurs de réseaux télécoms, afin de confirmer ce qui est commandé et comment les décisions varient selon le type de projet. Nous avons couvert les principaux centres de demande en Asie-Pacifique, EMEA et Amériques, et nous avons recontacté des experts lorsque les évolutions de prix, les délais ou les plans de construction semblaient incohérents avec les signaux documentaires.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34% | Direction générale : 19% | Asie-Pacifique : 42% |
| Rang intermédiaire : 44% | Responsables fonctionnels/d'unité : 28% | EMEA : 35% |
| Acteurs plus petits : 22% | Managers : 53% | Amériques : 23% |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante qui reconstitue la demande de câbles télécoms à partir des cycles d'investissement réseau et de l'intensité de déploiement, puis la répartit entre les catégories de câbles utilisées dans les liaisons de backbone, métropolitaines, d'accès et d'interconnexion de centres de données. Pour garantir des totaux réalistes, nous corroborons les résultats par des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnées multipliées par des volumes inférés à partir de vérifications sur les canaux de distribution, et des répartitions de revenus des fournisseurs lorsque les divulgations sont suffisamment claires pour être exploitées.
Les principales données d'entrée du modèle incluent le rythme de déploiement de la fibre jusqu'au domicile et du haut débit, l'expansion du transport 4G et 5G, l'activité de construction d'interconnexions de centres de données, et les cycles de mise à niveau connus dans les réseaux cuivre et coaxiaux hérités. Nous intégrons également l'activité régionale de construction et de tranchées d'utilités qui affecte le calendrier d'installation. Les hypothèses de prix ont été guidées par les fluctuations observées des coûts de matériaux et de logistique, ainsi que par la manière dont les acheteurs décrivent les révisions d'appels d'offres. Lorsque les détails au niveau des fournisseurs étaient incomplets, nous avons appliqué des règles d'allocation prudentes, puis les avons vérifiées par rapport aux retours d'entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par des modèles de tendance à court terme, car les cycles de dépenses d'investissement et les goulets d'étranglement liés aux autorisations ou à la construction peuvent créer des ruptures que la croissance linéaire tend à ignorer. Les scénarios ont été ajustés à l'aide d'un consensus d'experts sur les carnets de commandes à court terme, les délais et le glissement attendu du mix vers un contenu en fibre plus élevé dans les nouvelles constructions.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment les tendances d'abonnement au haut débit, les rapports publics de déploiement de réseaux et l'évolution observée de la valeur des importations et exportations pour les catégories de câbles concernées. Cela permet d'indiquer quand une région semble surconstruite ou sous-construite. Si un écart semblait trop important, nous avons rouvert les hypothèses, et la boucle d'analyse comprenait une seconde révision pour confirmer la logique et les calculs avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants surviennent, tels que des changements de politique majeurs, de fortes fluctuations des coûts des intrants ou des révisions majeures des plans de construction annoncées publiquement. Juste avant la livraison, nous effectuons une nouvelle vérification des données d'entrée clés afin que les clients reçoivent la vision cohérente la plus récente.
Comparaison de l'estimation du marché mondial des câbles télécoms de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les câbles télécoms varient souvent car tous les acteurs ne comptabilisent pas les mêmes catégories de câbles, et même des libellés similaires peuvent recouvrir une couverture d'usage final et un calendrier différents. Les écarts proviennent également de la manière dont la tarification est traitée en période inflationniste, et du fait que le modèle suit ou non les cycles de construction réseau ou applique une croissance lissée chaque année.
Certains chiffres externes intègrent les câbles télécoms dans des bassins de revenus plus larges liés aux fils et câbles, ou incluent des éléments de connectivité adjacents liés aux bâtiments et aux appareils. Chez Mordor Intelligence, le marché se limite aux câbles réseau télécoms spécialement conçus pour les applications longue distance, métropolitaines, d'accès et d'interconnexion de centres de données, et exclut les cordons de brassage de locaux et les courtes liaisons internes. Cette différence de périmètre se reflète directement dans les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 115,30 milliards d'USD (2026) | |
| Portail de données sectorielles A | 63,58 milliards d'USD (2025) | Utilise un bassin de demande comptabilisé plus restreint, qui semble se concentrer sur un ensemble plus limité de cas d'usage des câbles télécoms, et peut également traiter la tarification et le volume via une hypothèse combinée unique, ce qui a tendance à réduire le total par rapport à un modèle aligné sur la construction réseau. |
| Éditeur de rapports sectoriels B | 253,70 milliards d'USD (2025) | Se rapproche davantage d'un périmètre plus large englobant les fils et câbles télécoms, ce qui inclut probablement des catégories de câblage non liées aux télécoms ou liées aux bâtiments, gonflant le chiffre par rapport à un périmètre restreint aux câbles de déploiement de réseaux télécoms. |
La comparaison montre que l'essentiel de l'écart provient des choix de périmètre, en particulier selon que des catégories plus larges de fils et câbles et des accessoires de connectivité sont comptabilisés ou non. En rattachant la construction à des signaux de déploiement observables, puis en vérifiant les volumes et prix implicites par le biais d'entretiens et de retours des canaux de distribution, nous maintenons une estimation traçable, fondée sur des données pratiques pouvant être retestées chaque année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des câbles télécom ?
Le marché des câbles télécom est valorisé à 115,3 milliards USD en 2026 et devrait atteindre 161,39 milliards USD d'ici 2031 à un CAGR de 6,96 %.
Quel type de câble connaît la croissance la plus rapide ?
Les câbles à fibre optique mènent la croissance avec un CAGR de 8,63 %, détenant 56,60 % des revenus de 2025.
Quelle part du marché les hyperscalers représentent-ils aujourd'hui ?
Les hyperscalers et fournisseurs de cloud sont le groupe d'utilisateurs finaux à la croissance la plus rapide, progressant à un CAGR de 7,18 % tout en restant inférieurs à la part de 58,90 % des opérateurs télécom.
Pourquoi les déploiements de câbles sous-marins s'accélèrent-ils ?
Les systèmes sous-marins privés construits par les hyperscalers soutiennent les grappes d'IA mondiales, entraînant un CAGR de 7,99 % pour les installations sous-marines.
Quelle région domine la demande mondiale ?
L'Asie-Pacifique représente 47,10 % des revenus du marché en 2025 et devrait croître à un CAGR de 7,75 % jusqu'en 2031.
Quel est le principal défi de coût dans les déploiements de fibre ?
La construction souterraine coûte en moyenne 18,25 USD par pied, soit environ le triple des coûts aériens, faisant des travaux de génie civil le plus grand composant de dépenses.
Dernière mise à jour de la page le:



