
Taille et part du marché de l'assurance des revenus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
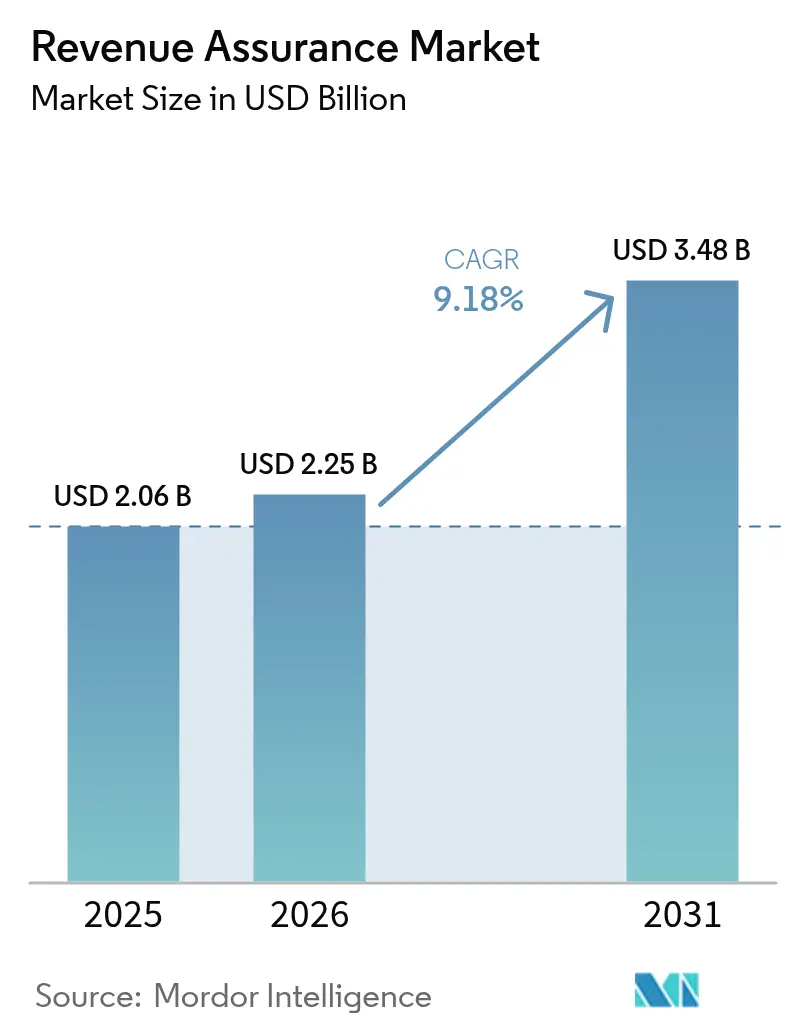
| Taille du Marché (2026) | 2.25 Milliards de dollars |
| Taille du Marché (2031) | 3.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.18 % |
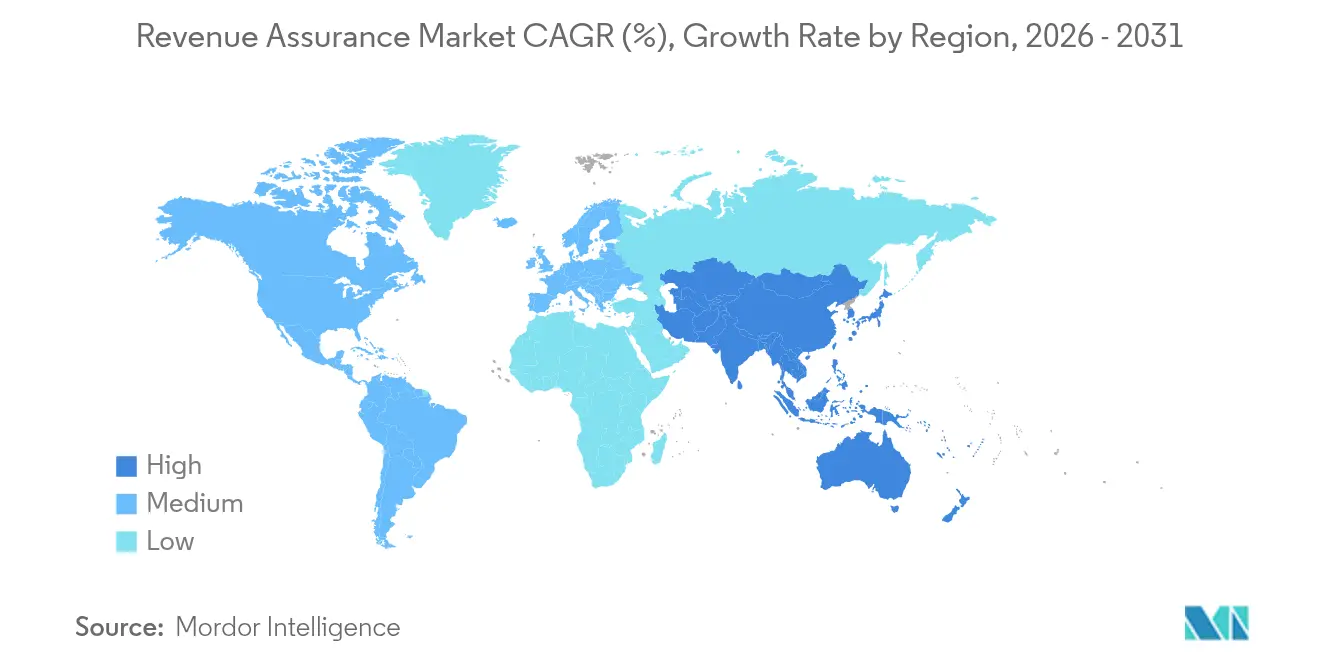
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
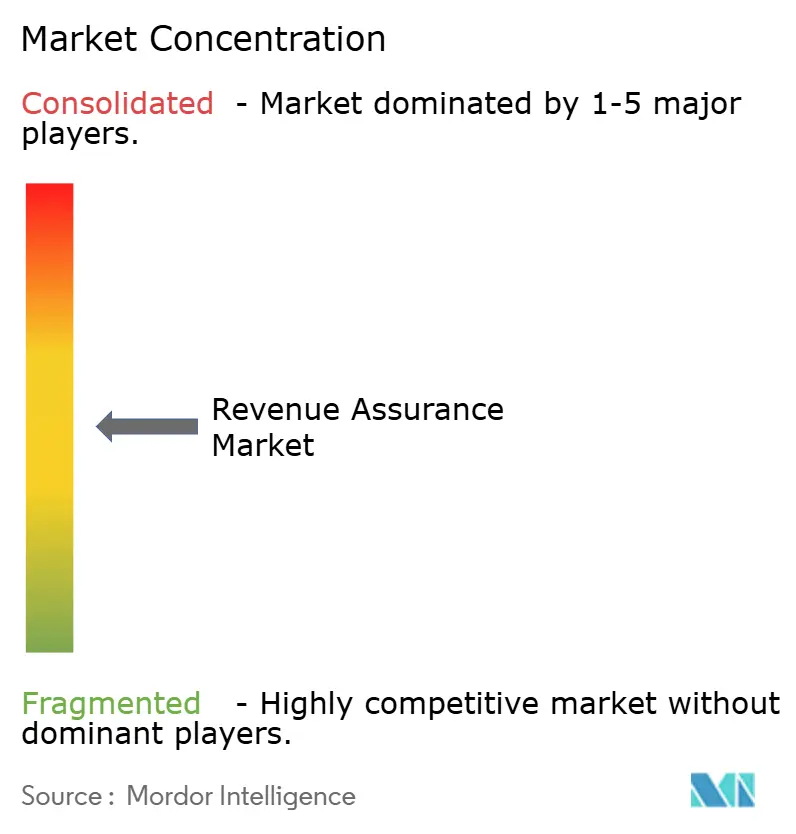
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance des revenus par Mordor Intelligence
La taille du marché de l'assurance des revenus en 2026 est estimée à 2,25 milliards USD, en hausse par rapport à la valeur de 2025 de 2,06 milliards USD, avec des projections pour 2031 indiquant 3,48 milliards USD, progressant à un TCAC de 9,18 % sur la période 2026-2031. La hausse des volumes de données liée au découpage en tranches des réseaux 5G, aux abonnements logiciels à l'utilisation et au déploiement de compteurs intelligents met en évidence les lacunes des moteurs de facturation patrimoniaux, incitant les opérateurs et les entreprises à déployer des analyses basées sur l'IA qui rapprochent les transactions en temps réel. L'adoption s'étend au-delà des télécommunications vers les services publics, le BFSI, la santé et les administrations publiques, car les parties prenantes reconnaissent que les fuites de revenus, de coûts et de marges érodent toutes la rentabilité si elles ne sont pas maîtrisées. La livraison cloud-native accélère l'adoption en réduisant les exigences en dépenses d'investissement, tandis que les services gérés pallient la pénurie d'ingénieurs de données qui comprennent à la fois les protocoles de facturation et les pipelines d'apprentissage automatique. Parallèlement, les réglementations sur la vie privée qui limitent les transferts transfrontaliers d'enregistrements détaillés des appels encouragent des déploiements distribués régionalement qui favorisent les fournisseurs disposant de contrôles de résidence des données flexibles.[1]Bureau de la responsabilité gouvernementale des États-Unis, "Écart fiscal : l'IRS a besoin d'objectifs et de stratégies spécifiques pour améliorer la conformité," gao.gov
Principaux enseignements du rapport
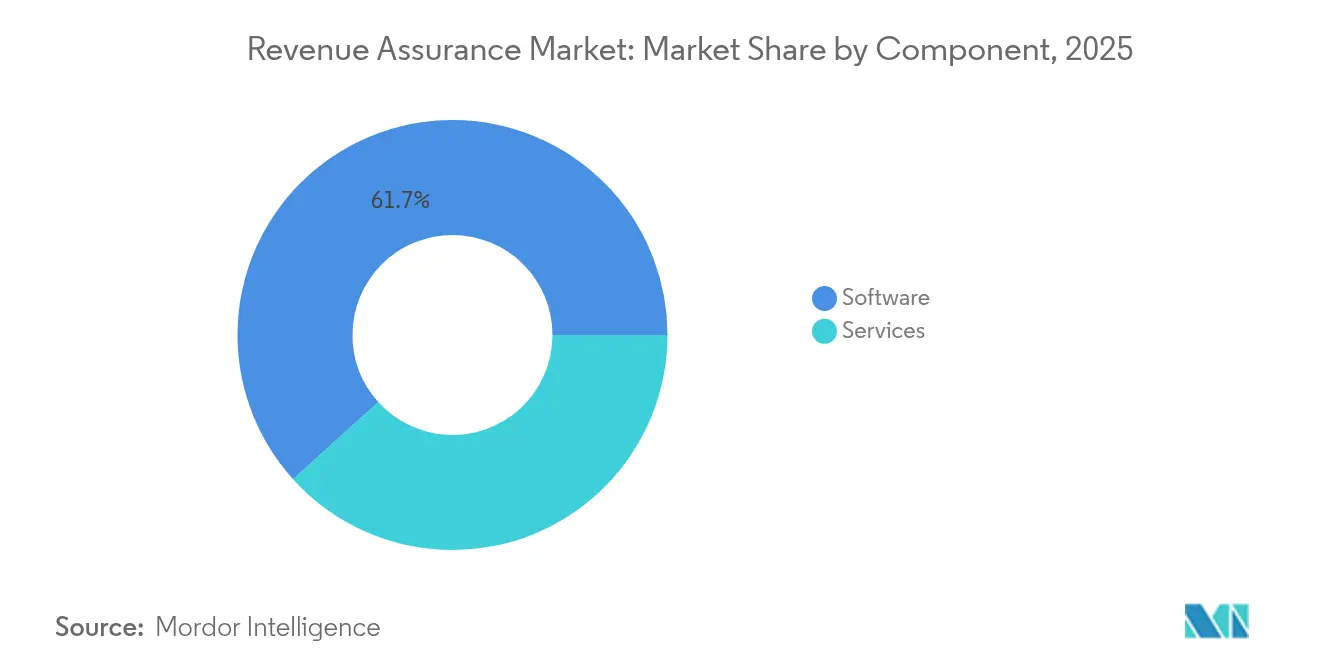
- Par composant, les logiciels ont capté 61,70 % de la part du marché de l'assurance des revenus en 2025, tandis que le segment des services devrait se développer à un TCAC de 10,62 % jusqu'en 2031.
- Par mode de déploiement, le déploiement cloud a représenté 56,30 % de la taille du marché de l'assurance des revenus en 2025 et devrait croître à un TCAC de 10,88 % jusqu'en 2031.
- Par secteur d'utilisation final, les télécommunications ont détenu 48,20 % des revenus de la part du marché de l'assurance des revenus en 2025 ; les services publics constituent le segment vertical d'utilisation final à la croissance la plus rapide, progressant à un TCAC de 12,96 % jusqu'en 2031.
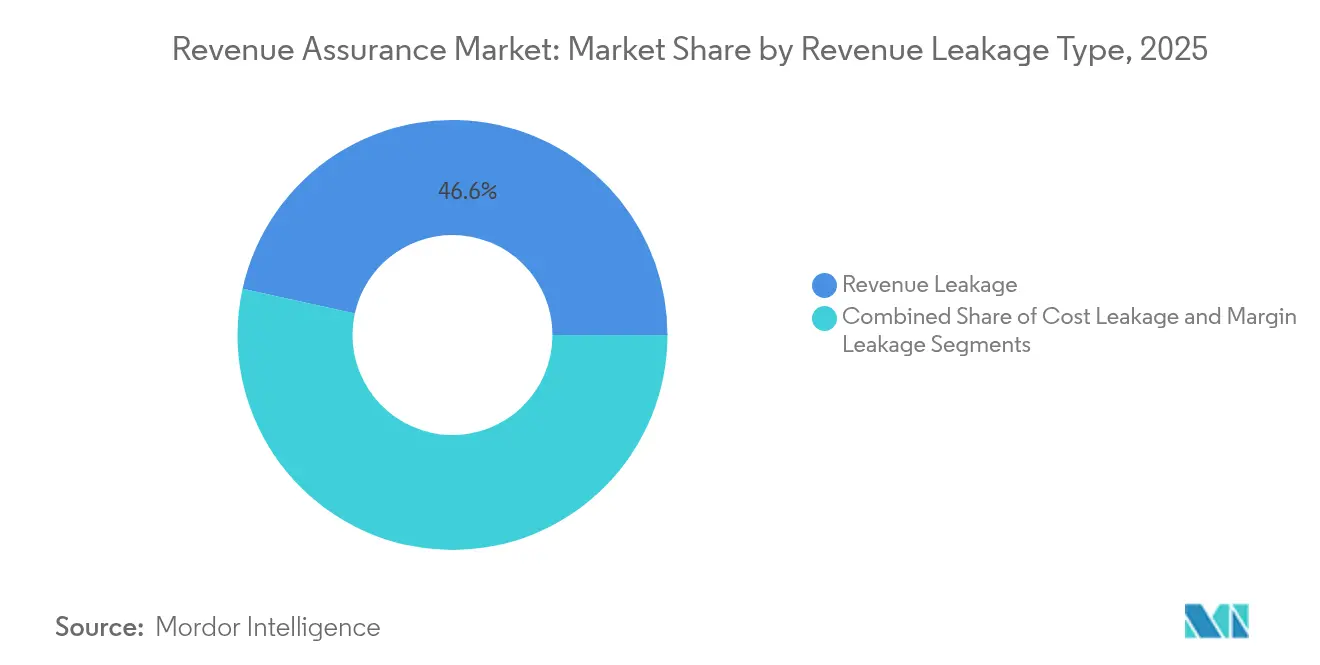
- Par type de fuite de revenus, la fuite de revenus a représenté 46,55 % de la base 2025 de la part du marché de l'assurance des revenus ; cependant, la fuite de marges est la catégorie de fuite à la croissance la plus rapide, avec un TCAC prévu de 11,74 %.
- Par taille d'organisation, les grandes entreprises ont contrôlé 64,40 % des dépenses 2025 de la part du marché de l'assurance des revenus ; les petites et moyennes entreprises devraient adopter des modules cloud à un TCAC de 10,63 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de 35,95 % du marché mondial de l'assurance des revenus en 2025, tandis que l'Asie-Pacifique devrait enregistrer le TCAC régional le plus élevé de 11,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Environnement commercial complexe en hausse et pratiques associées | +1.8% | Mondial, prononcé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Besoin croissant de respecter de nombreux flux de revenus | +1.6% | Mondial, notamment en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Prolifération des modèles commerciaux basés sur l'abonnement | +1.9% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de la détection d'anomalies en temps réel basée sur l'IA | +2.1% | Mondial, en tête en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Émergence des contrats intelligents basés sur la blockchain | +1.3% | Europe, Moyen-Orient, certains marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Complexité de la monétisation du découpage en tranches des réseaux 5G | +1.5% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Environnement commercial complexe en hausse et pratiques associées
Les chaînes d'approvisionnement numériquement activées englobent désormais les ventes directes, le commerce électronique, les partenaires de distribution et les écosystèmes d'API, générant des fichiers de transactions hétérogènes qui dépassent les capacités de rapprochement des moteurs de facturation patrimoniaux. Siemens a documenté des interventions manuelles dans la comptabilisation des revenus basée sur les projets lorsque des avenants contractuels s'étendaient sur plusieurs périodes fiscales, renforçant la nécessité d'une logique d'affectation automatisée.[2]Siemens AG, "Rapport annuel 2024," siemens.com L'Architecture numérique ouverte du TM Forum, adoptée par plus de 800 fournisseurs de services en 2024, harmonise les contrats d'API tout en laissant subsister des lacunes lorsque des applications tierces injectent des remplacements de prix. La version de facturation convergente de SAP consolide les abonnements, les frais d'utilisation et les éléments ponctuels sur une seule facture, réduisant ainsi les cycles de rapprochement qui masquaient historiquement les fuites. Softcat a révélé que des erreurs de classification principal-versus-agent avaient sensiblement faussé les marges, démontrant comment une logique comptable nuancée stimule la demande d'analyses qui analysent les clauses contractuelles à grande échelle. À mesure que les entreprises normalisent le commerce multicanal, les directeurs financiers considèrent de plus en plus l'assurance des revenus comme une infrastructure essentielle plutôt qu'une assurance facultative.
Besoin croissant de respecter de nombreux flux de revenus
Les organisations vendant du matériel, des logiciels et des services groupés sont confrontées à des calendriers de comptabilisation des revenus très granulaires qui évoluent à chaque modification de contrat. Les entreprises industrielles jonglant avec des projets basés sur des jalons et des contrats de produit en tant que service doivent synchroniser les pourcentages d'avancement, les abonnements temporels et les déclencheurs d'utilisation dans un seul registre. Il en résulte une prolifération de sous-livres, chacun vulnérable aux décalages temporels qui laissent échapper des événements facturables. Les services publics remplaçant les tarifs forfaitaires par des prix en temps réel à la durée d'utilisation rencontrent des défis similaires, car des millions de lectures de compteurs intelligents sur des intervalles de 15 minutes multiplient le nombre de transactions. Les administrations publiques numérisant la collecte des impôts reflètent cette dynamique : de multiples canaux de déclaration alimentent un trésor central, et des identifiants non concordants provoquent des fuites lorsque les déclarations ne peuvent être rapprochées des paiements. Les entreprises déploient donc des moteurs d'analyse qui ingèrent des flux hétérogènes, standardisent les identifiants et font remonter les événements manquants ou dupliqués avant qu'ils n'atteignent le grand livre général.
Prolifération des modèles commerciaux basés sur l'abonnement
Les modèles de revenus récurrents amplifient même de petites erreurs de tarification, car une unité mal tarifiée se propage à chaque cycle de renouvellement. Adecco a démontré que la réduction du délai de recouvrement de créances de quatre jours avait libéré 120 millions USD de fonds de roulement, preuve que la précision de la facturation influence la vitesse de trésorerie.[3]Groupe Adecco, "Présentation aux investisseurs T3 2024," adeccogroup.com L'indice de l'économie d'abonnement de Zuora a révélé que le taux de désabonnement involontaire lié aux échecs de paiement représentait jusqu'à 40 % du taux de désabonnement total parmi les petits éditeurs de logiciels en tant que service, un risque que les plateformes d'assurance des revenus atténuent grâce à une relance automatisée et au renouvellement des méthodes de paiement. Netflix et Spotify ont été les pionniers de la logique de nouvelle tentative, mais de nombreuses entreprises du marché intermédiaire manquent de ressources d'ingénierie, créant une demande pour des modules d'assurance basés sur le modèle de logiciel en tant que service. La tarification à l'utilisation approfondit la complexité, car les compteurs de consommation peuvent sous-déclarer en raison d'une limitation ou d'API mal configurées, érodant les revenus même lorsque les factures se rapprochent techniquement des journaux. La validation automatisée par rapport aux règles de droit devient donc centrale dans les modèles récurrents.
Adoption de la détection d'anomalies en temps réel basée sur l'IA
Le rapprochement par lots n'expose les écarts qu'après la clôture financière, laissant les opérateurs courir après des erreurs vieilles de plusieurs semaines. Le déploiement en 2024 de Neural Technologies auprès d'un opérateur du Moyen-Orient a réduit la latence de détection de 72 heures à moins de cinq secondes, illustrant la valeur de l'analyse en continu. La plateforme de caractéristiques de Tecton automatise l'ingénierie des caractéristiques, permettant aux équipes de science des données de déployer des modèles de détection d'anomalies en quelques heures plutôt qu'en semaines. PwC a constaté que la part des dirigeants de télécommunications utilisant l'IA pour la gestion de la fraude est passée de 38 % en 2023 à 51 % en 2024. La base de données en temps réel de StarTree, construite sur Apache Pinot, effectue des analyses en moins d'une seconde sur des milliards d'événements de facturation, permettant aux opérateurs de signaler les remises promotionnelles non autorisées avant la fin du mois. À mesure que les modèles mûrissent, les entreprises intègrent les attributs de marge, de coût et de revenus dans des pipelines unifiés, élargissant la détection au-delà de la fraude vers les fuites de rentabilité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Ralentissement économique et fluctuations monétaires | –1.2% | Mondial, aigu en Europe et sur les marchés émergents | Court terme (≤ 2 ans) |
| Coûts élevés de mise en œuvre et d'intégration pour les PME | –1.4% | Mondial, prononcé en Amérique du Sud et en Afrique | Moyen terme (2 à 4 ans) |
| Pénurie d'ingénieurs de données qualifiés en assurance des revenus | –0.9% | Mondial, grave en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Réglementations sur la vie privée limitant le transfert transfrontalier de données d'enregistrements détaillés des appels | –0.7% | Europe, Amérique du Nord, Asie-Pacifique émergente | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Ralentissement économique et fluctuations monétaires
Les vents contraires macroéconomiques resserrent les budgets informatiques et allongent les cycles d'approvisionnement, retardant les projets même lorsque l'érosion des marges se produit. L'enquête 2025 de Flexera a révélé que les entreprises gaspillent 27 % de leurs dépenses cloud, mais que 84 % gèrent activement leurs coûts, ce qui indique la volonté des responsables financiers de réduire les initiatives discrétionnaires avant les optimisations fondamentales. La volatilité des monnaies fait augmenter les coûts des logiciels importés pour les opérateurs en Amérique du Sud et en Afrique, déprimant les calculs de retour sur investissement. L'austérité du secteur public reporte davantage la modernisation ; l'audit 2024 du Trésor britannique a cité un dépassement de 21,9 milliards GBP, obligeant les agences à prioriser les services de première ligne plutôt que les mises à niveau des systèmes. Dans ce contexte, les fournisseurs mettent l'accent sur la tarification modulaire en mode logiciel en tant que service et les contrats basés sur les résultats pour maintenir l'élan du pipeline.
Coûts élevés de mise en œuvre et d'intégration pour les PME
Les plateformes de facturation patrimoniales du début des années 2000 manquent souvent d'API documentées, nécessitant des connecteurs sur mesure qui ajoutent entre 50 000 USD et 200 000 USD aux budgets de déploiement. Le produit NetSuite SuiteBilling d'Oracle, au prix de 999 USD par mois, réduit les dépenses de licence mais repose toujours sur des engagements de services professionnels qui peuvent doubler le coût total de possession. De nombreux opérateurs de télécommunications PME en Amérique latine et en Afrique opèrent avec de faibles marges d'EBITDA, ce qui les oblige à respecter des seuils stricts de retour sur investissement. Bien que les services gérés déplacent les dépenses du capex vers l'opex, les parties prenantes restent prudentes jusqu'à ce que des cas de référence prouvent des économies réelles dans les 12 mois. Les fournisseurs répondent avec des modèles préconfigurés et une tarification basée sur le succès, mais le coût reste le principal obstacle à l'adoption en dessous du niveau entreprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services progressent avec la hausse de la complexité d'intégrationLes services se développent à un TCAC de 10,62 % jusqu'en 2031, reflétant la demande des entreprises en matière d'intégration, d'ingénierie des données et d'expertise en réglage de modèles qui complète les applications packagées. Bien que les logiciels aient conservé 61,70 % de la valeur 2025, les migrations vers le cloud et la monétisation de la 5G ont rendu la configuration sur mesure inévitable. L'acquisition par Oracle de l'équipe du cycle des revenus de Cerner comprenait 1 200 consultants spécialisés dans la facturation convergente, soulignant le pivot stratégique vers le support d'implémentation groupé. L'essor des services gérés brouille davantage les frontières traditionnelles, les fournisseurs exploitant à distance les piles d'assurance pour le compte de clients cherchant une détection et une réponse gérées pour les événements de facturation.
Les services professionnels restent le plus grand sous-segment, mais les services gérés gagnent du terrain à mesure que les PME adoptent des contrats basés sur les résultats. eClerx a signalé une croissance à deux chiffres dans l'assurance externalisée pour les clients de l'hôtellerie et du commerce de détail, des secteurs qui considèrent la précision de la facturation comme non essentielle. Cette dynamique suggère que le marché de l'assurance des revenus verra les services dépasser la croissance des licences jusqu'en 2031, en particulier là où les modèles d'IA doivent être formés sur des schémas de fuites spécifiques aux clients.


Par mode de déploiement :
dominance du cloud portée par l'économie du modèle logiciel en tant que serviceLe déploiement cloud a capté 56,30 % des dépenses 2025 et devrait croître à un TCAC de 10,88 %, grâce au calcul élastique et à la tarification par abonnement qui abaissent les barrières pour les projets pilotes de preuve de concept. Le produit CES d'Amdocs sur Azure permet aux opérateurs de télécommunications de faire évoluer les ressources lors des pics de tarification sans sur-provisionner de manière permanente le matériel sur site. L'offre Ascendon de CSG, uniquement disponible sur le cloud, réduit les délais de mise en œuvre de 18 mois à moins de 16 semaines, accélérant le délai de mise en marché lors du lancement de nouveaux tarifs 5G.
Le déploiement sur site reste nécessaire dans les juridictions soumises à des mandats stricts de souveraineté des données. Le RGPD de l'Union européenne interdit d'exporter des enregistrements détaillés des appels en dehors de l'Espace économique européen, forçant des nœuds régionaux malgré l'avantage coût-bénéfice des clouds publics. Les architectures hybrides prolifèrent donc : le déploiement 2024 de Netcracker au Moyen-Orient a conservé les identifiants des abonnés sur des serveurs privés tout en diffusant des mesures anonymisées vers des moteurs d'IA cloud. La taille du marché de l'assurance des revenus pour les environnements hybrides devrait dépasser les installations purement sur site à mesure que les stratégies de conformité et d'optimisation des coûts convergent.
Par secteur d'utilisation final :
les services publics progressent grâce aux volumes de données des compteurs intelligentsLes télécommunications ont généré 48,20 % du chiffre d'affaires total en 2025, mais les services publics progressent à un TCAC de 12,96 % dans le cadre de déploiements nationaux de compteurs intelligents qui multiplient par quatre-vingt-seize les événements de facturation. Le déploiement par Itron de 2,5 millions de compteurs à travers l'Europe a introduit des lectures d'intervalles de 15 minutes qui ont dépassé les capacités de rapprochement manuel et cimenté l'argument en faveur de l'analyse automatisée. Le système Gridstream de Landis+Gyr a identifié des pics de consommation négatifs qui passaient auparavant inaperçus, entraînant une réduction de 22 % des interventions de techniciens en Amérique du Nord.
La santé, le BFSI et les administrations publiques constituent la prochaine vague d'adoptants. La documentation par le Bureau de la responsabilité gouvernementale des États-Unis d'un écart fiscal annuel de 606 milliards USD a incité les agences publiques à importer l'assurance de style télécommunications dans la collecte des impôts indirects. L'intégration par Oracle des actifs de Cerner aligne la facturation des soins de santé avec le remboursement des assurances, reflétant la convergence des services de télécommunications. Cette diversification sectorielle soutient la résilience, protégeant le marché de l'assurance des revenus des cycles de capex spécifiques aux télécommunications.
Par type de fuite de revenus :
la fuite de marges prend de l'importance avec la pression croissante sur la rentabilitéLa fuite de revenus représentait une part de 46,55 % en 2025, car l'utilisation non facturée et les erreurs de tarification ont directement impacté les résultats de premier rang. Cependant, le TCAC de 11,74 % de la fuite de marges suggère que les directeurs financiers priorisent désormais la rentabilité. Siemens a signalé que les dépassements de projets nécessitaient des révisions manuelles des marges, une vulnérabilité désormais atténuée par des tableaux de bord qui comparent les données réelles et budgétaires en temps réel. Softcat a montré des variations de marge de 30 points de pourcentage selon les jugements principal-agent, soulignant que des factures correctes peuvent encore masquer une érosion des bénéfices.
Les plateformes intègrent de plus en plus les flux de coûts et les règles de tarification, permettant aux équipes financières de retracer les fuites dans les dimensions des revenus, des coûts et des marges. L'ERP Fusion d'Oracle relie la comptabilisation des revenus aux coûts de projet, faisant remonter les écarts budgétaires avant la clôture trimestrielle. À mesure que les conditions macroéconomiques se resserrent, les entreprises considèrent l'assurance des marges non pas comme un complément de luxe, mais comme la prochaine évolution de la précision de la facturation.
Par taille d'organisation :
les PME adoptent des modules cloud à mesure que les fournisseurs décomposent les capacitésLes grandes entreprises contrôlaient 64,40 % des dépenses 2025, reflétant des volumes de transactions qui exigent des solutions personnalisées. Les opérateurs de premier rang déployant le produit CES d'Amdocs traitent régulièrement des milliards d'enregistrements d'appels par mois, des projets avec des frais de services professionnels dépassant 10 millions USD.
À l'inverse, les PME devraient afficher un TCAC de 10,63 % à mesure que les fournisseurs décomposent les suites monolithiques en offres de logiciel en tant que service modulaires. Le forfait mensuel fixe de NetSuite SuiteBilling et le service de gestion de la fraude ROC de Subex en tant que service, au prix de 5 000 USD par mois, démocratisent l'accès aux fonctionnalités essentielles tout en masquant la complexité de l'infrastructure derrière les services gérés. Zuora a constaté que les éditeurs de logiciels en tant que service PME souffrent de taux de désabonnement involontaire allant jusqu'à 40 %, ce qui rend même de petites corrections de fuites très rentables. Ce schéma souligne comment le marché de l'assurance des revenus peut stimuler la croissance des volumes en ciblant les utilisateurs du marché intermédiaire insuffisamment servis.
Analyse géographique
Marché de l'assurance des revenus en Amérique du Nord
L'Amérique du Nord a généré 35,95 % des revenus de 2025, les opérateurs historiques des secteurs des télécommunications, de la finance et des services publics ayant intégré des flux de travail d'assurance des revenus au cours de la dernière décennie. AT&T et Verizon ont réduit les délais de détection des fraudes par échange de carte SIM à quelques secondes grâce à l'intelligence artificielle en temps réel, et les agences gouvernementales ont tiré des enseignements d'un rapport sur un écart fiscal de 606 milliards USD pour numériser les pistes d'audit. Les mandats en matière de confidentialité, tels que le California Consumer Privacy Act, obligent les opérateurs à conserver les données CDR dans la région, ce qui complique la consolidation des fournisseurs mais stimule la demande d'architectures multi-cloud flexibles. Malgré la maturité du marché, la région reste un incubateur pour les projets pilotes d'intelligence artificielle et de blockchain qui s'étendent ensuite à l'échelle mondiale.
Marché de l'assurance des revenus en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR de 11,98 %, grâce aux déploiements 5G autonomes de China Mobile, Bharti Airtel, Reliance Jio, KDDI et SoftBank. Le découpage IoT industriel de China Mobile impose une tarification dynamique liée à la latence, un défi de facturation relevé par des moteurs d'assurance en temps réel. Les pénuries de talents régionales incitent les opérateurs à se tourner vers des services gérés fournis par Tata Consultancy Services et Tech Mahindra. Au début des années 2030, la croissance rapide des abonnés et de l'utilisation des données devrait faire de l'Asie-Pacifique le plus grand contributeur régional à la taille du marché de l'assurance des revenus.
Marché de l'assurance des revenus en EMEA
L'Europe, le Moyen-Orient et l'Afrique présentent ensemble un tableau contrasté. Les règles strictes de résidence des données du RGPD créent des obstacles au déploiement centralisé dans le cloud, mais des opérateurs comme Vodafone et Orange ont obtenu des réductions de fuites de 15 % à 20 % après le déploiement de plateformes de lutte contre la fraude basées sur l'intelligence artificielle. Les opérateurs du Moyen-Orient, tels qu'Etisalat, s'appuient sur des fonds souverains pour se moderniser rapidement, en déployant une facturation convergente qui aligne les services 5G et fixes dans un seul registre. L'essor de la monnaie mobile en Afrique subsaharienne introduit des risques de traitement des paiements que la facturation vocale traditionnelle n'avait jamais gérés. La volatilité des devises et les cycles économiques freinent les dépenses à court terme, mais la pression réglementaire en faveur de la protection des consommateurs maintient une demande de base.

Paysage réglementaire
Les déploiements de l'assurance des revenus dans le secteur des télécommunications sont façonnés par des règles obligatoires de déclaration des revenus et des exigences de gouvernance des données. Aux États-Unis, la FCC met à jour les directives pour la déclaration des revenus des contributeurs utilisées pour le Universal Service Fund et les calculs de frais réglementaires associés, via le jeu d'instructions FCC Forms 499-A et 499-Q pour 2026, maintenant la classification des revenus et les contrôles de reporting au cœur des flux d'assurance des opérateurs.
En Inde, la Telecom Regulatory Authority of India (TRAI) a publié le Telecommunication Tariff (Seventy Second Amendment) Order, 2026, ainsi que les Accounting Separation (Amendment) Regulations, 2026 en mars 2026, introduisant des pénalités financières graduées liées au non-respect des exigences de déclaration. Parallèlement à ces exigences réglementaires, les opérateurs télécoms et les fournisseurs alignent généralement leurs contrôles de processus sur des cadres sectoriels tels que les normes d'assurance des revenus TM Forum GB941 et les recommandations UIT-T applicables, favorisant une classification cohérente des fuites, des rapprochements et une auditabilité à travers des écosystèmes multi-opérateurs.
Analyse de la chaîne de valeur
La chaîne de valeur de l'assurance des revenus commence par la création et la capture des données en amont à travers les couches réseau et services numériques (CDR, xDR, enregistrements de médiation, journaux de tarification, événements de paiement, commandes CRM et fichiers de règlement partenaires), puis s'étend au transport, au stockage et au traitement des données, de plus en plus dans des environnements cloud et hybrides. Les fournisseurs de solutions principales (fournisseurs de BSS télécom et cabinets spécialisés en assurance) livrent la validation de la tarification, le rapprochement, la détection d'anomalies et la gestion des cas, tandis que les intégrateurs de systèmes et les fournisseurs de services gérés opérationnalisent ces capacités via l'ingénierie des données, l'intégration aux piles OSS/BSS/ERP, l'ajustement des modèles et l'exploitation continue.
Les principaux goulots d'étranglement restent l'intégration et la normalisation à travers des piles multi-fournisseurs et des écosystèmes partenaires (interconnexion, CPaaS, itinérance et adjacences fintech). Des identifiants incohérents et des termes contractuels différents peuvent créer des fuites structurelles. L'activité récente de l'écosystème montre également comment la conception des flux de travail est façonnée par les fournisseurs et les organismes sectoriels : XConnect s'est associé à la GSMA en janvier 2025 pour renforcer les contrôles contre la fraude au partage des revenus internationaux, et Openmind Networks a déployé une assurance des revenus alimentée par l'IA pour XL Axiata en Indonésie en mars 2025 afin de sécuriser les revenus SMS A2P. En aval, les opérateurs et les entreprises utilisent les résultats de l'assurance comme actions en boucle fermée, incluant des corrections de tarification, des ajustements de facturation, la gestion des litiges avec les partenaires et le blocage des fraudes, avec une gouvernance de plus en plus liée à des pistes de preuves prêtes pour l'audit et à des contrôles de résidence des données.
Paysage concurrentiel
Le marché penche vers une fragmentation modérée. Les fournisseurs de systèmes de support aux opérations commerciales historiques Amdocs, Oracle, Ericsson, Nokia et CSG intègrent l'assurance des revenus dans des suites de facturation et de politique plus larges. Amdocs a intégré la détection d'anomalies en temps réel dans sa plateforme CES, réduisant la latence de la fraude de 72 heures à cinq secondes pour un opérateur du Golfe. Parallèlement, Oracle a unifié la facturation, la gestion des revenus et les paiements sur une seule pile cloud, réduisant ainsi les frais généraux d'intégration pour les opérateurs de niveau intermédiaire.[4]Amdocs Ltd., "Intégration de l'apprentissage automatique dans la plateforme CES," amdocs.com
Des spécialistes tels que Subex, Mobileum, TEOCO et Araxxe se concentrent sur l'analyse de la fraude et le rapprochement, remportant souvent des contrats là où les acheteurs valorisent les outils de pointe par rapport à la consolidation de la pile. Mobileum a accéléré sa feuille de route en acquérant une start-up d'analyse de la fraude en janvier 2024, ajoutant 35 data scientists qui ont amélioré la prévention des prises de contrôle de comptes sensibles à la latence.
Les intégrateurs de systèmes, notamment Tata Consultancy Services, Tech Mahindra et eClerx, capitalisent sur le déficit de compétences en proposant des services gérés qui exploitent les plateformes de leurs clients. L'Architecture numérique ouverte du TM Forum affaiblit les verrouillages historiques, permettant aux challengers d'interopérer via des API standardisées et créant des opportunités d'espace blanc dans la collecte des impôts gouvernementaux et le comptage intelligent des services publics. Les fournisseurs disposant d'une conformité RGPD intégrée et de contrôles de souveraineté des données possèdent un avantage en Europe et sur les marchés soumis à des réglementations similaires.
Leaders du secteur de l'assurance des revenus
Amdocs Limited
Hewlett Packard Enterprise Development LP
Araxxe SAS
Cartesian Limited
Adapt IT Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance des revenus
- Amdocs Limited
- Hewlett Packard Enterprise Development LP
- Araxxe SAS
- Cartesian Limited
- Adapt IT Holdings Limited
- eClerx Services Limited
- Subex Limited
- TransUnion LLC
- Tata Consultancy Services Limited
- Profit Insight LLC
- Mobileum Inc.
- TEOCO Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Oracle Corporation
- CSG Systems International Inc.
- Netcracker Technology Corporation
- Optiva Inc.
- Cerillion PLC
- WeDo Technologies B.V.
- Xintec Limited
- Sagacity Solutions Limited
- LATRO Services Inc.
- Tech Mahindra Limited

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est l'assurance qui dépasse la facturation télécom traditionnelle pour s'étendre aux règlements multi-écosystèmes et à l'audit axé sur la conformité, où l'intégrité des transactions couvre les plateformes partenaires, la messagerie CPaaS, l'itinérance et les flux fintech adjacents. Les données GSMA PathFinder fournissent une base pratique pour la validation des numéros et de la portabilité dans la messagerie internationale et la tarification A2P, ce qui favorise une tarification basée sur l'origine plus défendable et une réduction des litiges. L'assurance d'interconnexion reste également une opportunité active, les opérateurs automatisant le rapprochement entre les enregistrements de commutation, les sorties de médiation et les fichiers TAP, RAP et NRTRDE conformes à la GSMA afin de réduire le risque de règlement et d'alléger la charge de travail manuelle.
La formalisation réglementaire et de l'audit augmente encore la portée des contrôles standardisés et reproductibles pouvant être fournis sous forme de modèles et de services gérés. La TRAI a publié le Telecommunication (Broadcasting and Cable) Services Digital Addressable Systems Audit Manual, 2026 en mars 2026, effectif à partir du 1er avril 2026, renforçant le besoin de preuves d'audit structurées et de contrôles pouvant être opérationnalisés via des outils d'assurance. Parallèlement, les entreprises adoptant des modèles basés sur l'usage et l'abonnement rapprochent l'assurance des revenus des systèmes financiers pour une meilleure visibilité sur les fuites de marges et de coûts, ce qui favorise les plateformes intégrant la logique contractuelle, la validation des droits et la détection d'anomalies en temps réel dans un flux de travail unifié plutôt que des contrôles périodiques par échantillonnage.
Recent Industry Developments in Marché de l'assurance des revenus
- Juin 2026 : Araxxe a publié les résultats de son Worldwide Billing Errors Observatory, couvrant 14,8 millions d'événements de test dans 129 pays et signalant 3 088 erreurs de facturation significatives. L'ensemble de données confirme la persistance des défauts de tarification et de facturation à travers les empreintes internationales, soutenant la demande pour des tests continus et une détection automatisée des fuites dans des scénarios tarifaires et partenaires complexes.
- Mai 2026 : Amdocs a publié ses résultats du deuxième trimestre de l'exercice fiscal 2026, reflétant une échelle de revenus continue dans les logiciels et services de communication. La mise à jour a signalé une capacité d'investissement continue dans les programmes BSS cloud-native et d'analytique, qui intègrent souvent des fonctions d'assurance des revenus dans le cadre des piles de tarification convergente et de monétisation numérique.
- Octobre 2024 : Ericsson a lancé Charging System 24.1, ajoutant des contrôles de politique qui ajustent la tarification des tranches 5G en temps réel selon les objectifs de congestion et de qualité. La tarification pilotée par des politiques en temps réel accroît le besoin de rapprochement automatisé et de détection d'anomalies, car les décisions de tarification et de droits passent de règles par lots à une application dynamique et pilotée par événements.


Marché de l'assurance des revenus Portée du rapport et méthodologie de recherche
Définition et portée du marché
Le marché de l'assurance des revenus est défini comme les dépenses en logiciels et services connexes qui aident les organisations à identifier, prévenir et récupérer les fuites de revenus en vérifiant les enregistrements de transactions, l'usage, la facturation et les recouvrements pour détecter des erreurs ou des frais manqués.
Exclusions de portée : ce dimensionnement exclut l'effort des équipes internes qui n'est pas payé à un fournisseur externe, et exclut également les plateformes de fraude générales qui ne sont pas positionnées ou utilisées pour des travaux d'assurance des revenus.
Aperçu de la segmentation
- Par composant
- Logiciels
- Services
- Par mode de déploiement
- Cloud
- Sur site
- Par secteur d'utilisation final
- Télécommunications
- Services publics
- BFSI
- Hôtellerie
- Administrations publiques
- Santé
- Commerce de détail
- Autres utilisateurs finaux
- Par type de fuite de revenus
- Fuite de revenus
- Fuite de coûts
- Fuite de marges
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le tableau initial de la demande et fixer des limites réalistes pour l'adoption, la tarification et les contraintes réglementaires. Nous nous sommes appuyés sur des sources publiques telles que les indicateurs de l'Union internationale des télécommunications (UIT), les statistiques télécoms de l'OCDE, les séries macroéconomiques de la Banque mondiale, les publications des régulateurs télécoms nationaux et les portails de marchés publics pour les appels d'offres numériques et d'audit gouvernementaux.
Pour convertir ces signaux en intrants de modèle, nous avons combiné des références au niveau des opérateurs issues de rapports annuels, de présentations aux investisseurs et d'états financiers audités, ainsi que de la documentation produit et une couverture presse fiable sur les programmes d'assurance. Lorsque la couverture devait être élargie à d'autres régions et à de plus petits fournisseurs, un abonnement payant pour les données financières et l'actualité des entreprises, ainsi qu'un autre pour les bases de données de brevets, ont été utilisés pour cartographier l'activité des fournisseurs et l'orientation des produits. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreuses références publiques supplémentaires ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce que les acheteurs incluent réellement sous l'assurance des revenus, la répartition des budgets entre logiciels et services, et les facteurs de renouvellement et d'expansion dans les télécommunications et les verticaux adjacents. Nous avons échangé avec un ensemble de fournisseurs de solutions, d'intégrateurs de systèmes et d'utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques, puis avons utilisé des questions de suivi pour combler les écarts concernant la tarification, le choix de déploiement et les délais typiques des projets.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Directeurs exécutifs : 12 % | APAC : 41 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 33 % |
| Acteurs plus petits : 20 % | Managers : 58 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché commence par une approche descendante où les dépenses des opérations numériques des télécommunications et des entreprises sont reconstruites par région, puis filtrées à l'aide de l'exposition aux fuites de revenus, des taux d'adoption de l'assurance et de la part de budget typique allouée aux outils et services d'assurance. Une fois le pool adressable formé, la tarification et le mix de déploiement sont appliqués afin que le résultat reste lié à la manière dont l'assurance des revenus est achetée en pratique.
Pour garder les totaux réalistes, le modèle est corroboré par des approximations ascendantes sélectives telles que des divulgations de revenus de fournisseurs échantillonnés, des vérifications de canaux avec les intégrateurs, et une vérification croisée ASP multiplié par le volume basée sur les fourchettes de licences ou d'abonnements typiques et le nombre de comptes actifs d'opérateurs et d'entreprises. Les principaux intrants utilisés incluent les tendances de la base d'abonnés télécom, la croissance des paiements numériques et des canaux en ligne, les changements de préférence cloud contre sur site, l'accent réglementaire sur la transparence de la facturation et l'auditabilité, et la répartition observée entre les services de mise en œuvre et les dépenses logicielles récurrentes.
Pour les prévisions, une analyse de scénarios est utilisée afin que les trajectoires de base, conservatrices et d'adoption plus rapide puissent être testées par rapport aux mêmes moteurs. La trajectoire de prévision finale est alignée sur les retours primaires concernant l'adoption attendue de l'automatisation, les cycles de renouvellement et le rythme auquel les fonctions d'assurance s'étendent des télécommunications vers les services publics, la BFSI et le gouvernement.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant le modèle par rapport à des signaux indépendants tels que les tendances des dépenses d'investissement et d'exploitation télécoms, la pression sur les marges des opérateurs, et les dépenses divulguées pour les programmes d'assurance et d'audit lorsqu'elles sont visibles. Lorsqu'une région ou un segment montre un saut inhabituel, les hypothèses sont revérifiées, et des sollicitations de suivi sont déclenchées pour confirmer si un programme ponctuel, un changement réglementaire ou un déplacement de tarification est à l'origine de la variance.
Avant validation finale, les chiffres sont revus en plusieurs étapes par différents analystes afin que les intrants, les conversions et la logique de croissance soient cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement la demande, tels que des changements de politique, des migrations cloud à grande échelle ou des changements notables dans la budgétisation des acheteurs. Juste avant la livraison, nous effectuons une dernière passe pour garantir que les données publiques les plus récentes et les retours d'entretiens sont bien reflétés.
Taille du marché de l'assurance des revenus de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'assurance des revenus peuvent différer largement, même lorsque le nom du sujet semble identique, car la portée comptée et les règles de reconnaissance des revenus ne sont souvent pas alignées. Des différences apparaissent également lorsqu'un éditeur ancre le modèle uniquement sur les télécommunications, tandis qu'un autre étend le même label aux dépenses plus larges en facturation, fraude et outils d'audit.
Les principaux facteurs d'écart sur ce marché sont ce qui est compté comme assurance des revenus (détection et correction pures des fuites contre gestion plus large de la fraude), si des services tels que le conseil et les opérations gérées sont inclus, et comment les revenus d'abonnement cloud sont annualisés. Le calendrier des devises et la cadence de rafraîchissement comptent également, car les contrats pluriannuels et la tarification régionale peuvent faire varier les totaux lorsque les hypothèses de taux de change et de renouvellement sont mises à jour.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,25 milliards USD (2026) | |
| Éditeur sectoriel A | 5,45 milliards USD (2025) | Utilise une définition plus large regroupant les logiciels de facturation et de fraude adjacents et un large ensemble de services, et rapporte également les revenus des fournisseurs comptabilisés dans l'année, ce qui peut gonfler les totaux par rapport à une vision plus étroite des dépenses d'assurance uniquement. |
| Éditeur sectoriel B | 5,59 milliards USD (2024) | S'ancre sur des valeurs d'année de base antérieures et inclut le conseil comme un type de solution distinct avec une large couverture des utilisateurs finaux, ce qui peut augmenter le total lorsque l'assurance des revenus est traitée comme un poste de dépense large de gouvernance et d'audit. |
L'écart dans le tableau s'explique principalement par la rigueur avec laquelle la catégorie est définie autour du travail d'assurance axé sur les fuites et par la manière dont les services et abonnements sont annualisés, et ces choix maintiennent l'estimation traçable aux budgets des acheteurs et aux indicateurs de fuites dans l'approche utilisée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'assurance des revenus en 2026 ?
La taille du marché de l'assurance des revenus est de 2,25 milliards USD en 2026 et devrait atteindre 3,48 milliards USD d'ici 2031.
Quel segment croît le plus rapidement dans les solutions d'assurance des revenus ?
Les services s'étendent le plus rapidement, progressant à un TCAC de 10,62 % à mesure que les entreprises externalisent les charges de travail d'intégration et d'analyse.
Pourquoi les services publics adoptent-ils des outils d'assurance des revenus ?
Les déploiements de compteurs intelligents génèrent des relevés à haute fréquence qui dépassent les contrôles de facturation manuels, poussant les services publics à automatiser le rapprochement.
Quel rôle joue l'IA dans les déploiements d'assurance modernes ?
Les modèles d'IA détectent les anomalies en temps réel, réduisant la latence de détection de la fraude de quelques jours à quelques secondes et réduisant les fuites en cours de transaction.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique est en tête avec un TCAC de 11,98 %, alimentée par les déploiements 5G autonomes et les exigences complexes de facturation des tranches de réseau.
Dernière mise à jour de la page le:



