
Taille et part du marché de la réparation de véhicules en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
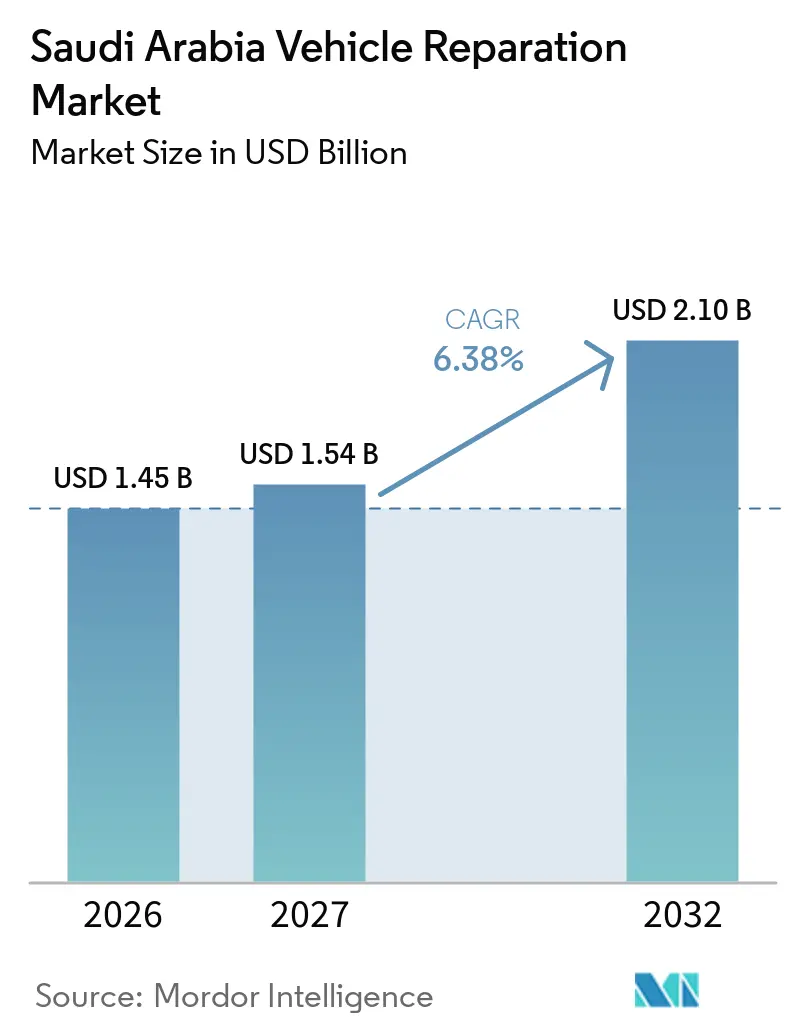
| Taille du marché de l'année de base (2026) | 1.45 Milliards de dollars |
| Taille du Marché (2027) | 1.54 Milliards de dollars |
| Taille du Marché (2032) | 2.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.38 % |
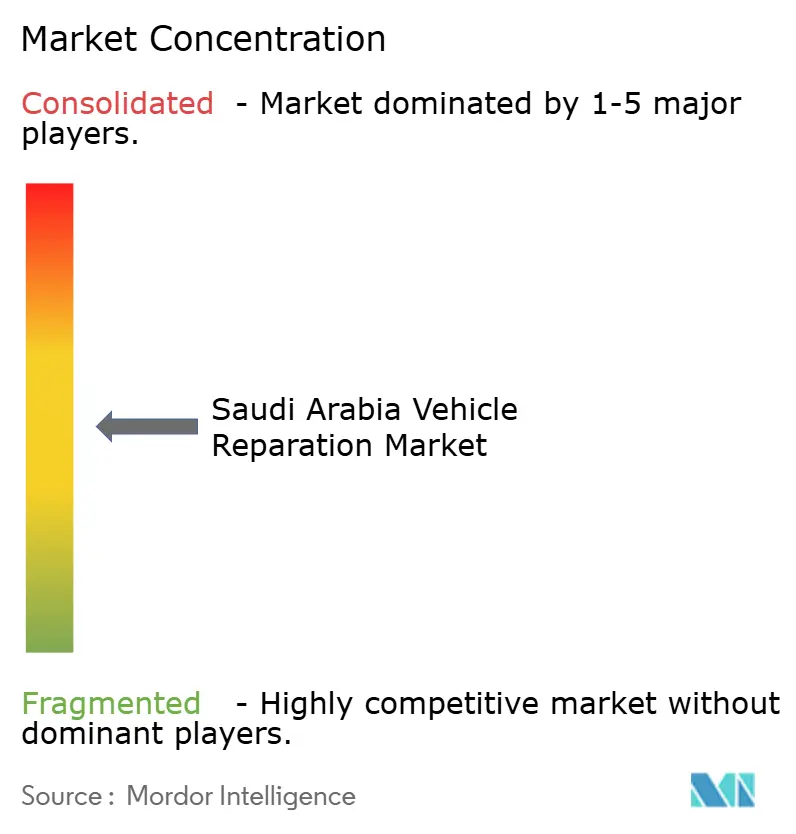
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la réparation de véhicules en Arabie Saoudite par Mordor Intelligence
La taille du marché de la réparation de véhicules en Arabie Saoudite était évaluée à 1,45 milliard USD en 2026 et devrait atteindre 1,54 milliard USD en 2027, puis 2,10 milliards USD d'ici 2032, avec un CAGR de 6,38 % de 2027 à 2032. Un parc automobile plus important, des exigences d'inspection périodique et des systèmes de véhicules de plus en plus complexes stimulent la demande de services d'entretien et de réparation. Le vieillissement des véhicules façonne également le marché de la réparation de véhicules en Arabie Saoudite, accroissant le besoin de réparations des freins, de la suspension, de la transmission et des systèmes électriques après l'expiration de la garantie constructeur. L'électrification génère une demande pour les diagnostics haute tension, les services de gestion thermique et l'étalonnage des systèmes électroniques, tandis que les véhicules à moteur à combustion interne conventionnels continuent de nécessiter un large éventail de services mécaniques. Les réseaux de services agréés améliorent les normes de service grâce à la couverture de garantie et à la formation des techniciens. Cependant, les ateliers indépendants restent pertinents en raison de leur accessibilité locale et de leur flexibilité tarifaire. La traçabilité des pièces, l'expertise des techniciens et les capacités de réservation numérique deviennent des facteurs concurrentiels importants sur l'ensemble du marché de la réparation de véhicules en Arabie Saoudite.
Principaux enseignements du rapport
- Par domaine de service, les pièces mécaniques et électriques automobiles représentaient 36,07 % de la taille du marché de la réparation de véhicules en Arabie Saoudite en 2026 et devraient croître à un CAGR de 7,24 % jusqu'en 2032.
- Par prestataire de services, les ateliers de réparation à capitaux locaux détenaient 48,21 % de la part du marché de la réparation de véhicules en Arabie Saoudite en 2026 et devraient se développer à un CAGR de 8,11 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières représentaient 68,29 % de la demande en 2026, tandis que les véhicules commerciaux devraient enregistrer le CAGR le plus élevé de 7,28 % jusqu'en 2032.
- Par canal, le canal hors ligne représentait 89,12 % de la demande en 2026, tandis que les canaux en ligne devraient croître à un CAGR de 9,89 % jusqu'en 2032.
- Par géographie, la région centrale, incluant Riyad et Qassim, détenait 32,18 % des revenus en 2026, tandis que la région nord, incluant Tabuk et Al-Jouf, devrait croître à un CAGR de 8,41 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement moyen croissant du parc de véhicules | +1.8% | National, concentré dans les régions centrale et occidentale | Moyen terme (2 à 4 ans) |
| Déploiement du contrôle technique périodique obligatoire (PTI) | +1.2% | National, avec des gains précoces à Riyad, Djeddah, Dammam | Court terme (≤ 2 ans) |
| Programmes de garantie prolongée soutenus par les constructeurs (OEM) | +0.9% | National, plus fort dans les régions orientale et centrale | Moyen terme (2 à 4 ans) |
| Croissance des plateformes de commerce de véhicules d'occasion | +0.8% | National, avec une pénétration numérique la plus élevée dans les grandes villes | Court terme (≤ 2 ans) |
| Localisation des outils de service pour les groupes motopropulseurs électrifiés | +0.7% | Région orientale en cœur, débordement vers les régions centrale et occidentale | Long terme (≥ 4 ans) |
| Fatigue accélérée des composants en climat désertique | +0.6% | National, plus sévère dans les régions nord et centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement moyen croissant du parc de véhicules
La dynamique du vieillissement des flottes remodèle les schémas de demande de réparation, car la forte augmentation des importations de véhicules en Arabie Saoudite crée un effet de vague d'entretien. Le Royaume a importé un volume substantiel de véhicules, représentant un montant significatif. Ces véhicules entrent désormais dans des phases de leur cycle de vie à forte intensité de services. Les services de préparation esthétique professionnelle peuvent augmenter les valeurs de revente, tandis que les réparations mineures de carrosserie et les remplacements de pneus représentent des dépenses notables. Ces facteurs indiquent un potentiel de revenus aftermarket significatif.
La convergence des flottes vieillissantes à moteur à combustion interne (MCI) et l'adoption émergente des véhicules électriques (VE) créent un paysage de services bifurqué. L'expertise mécanique traditionnelle doit coexister avec des capacités électriques haute tension. Cette tendance bénéficie particulièrement aux ateliers de réparation à capitaux locaux qui offrent des solutions d'entretien rentables pour les véhicules plus anciens tout en développant des capacités pour les nouvelles plateformes technologiques.
Déploiement du contrôle technique périodique obligatoire (PTI)
Plus de 6,5 millions de véhicules sont passés par le réseau d'inspection certifié en 2025, soit une augmentation de 500 000 véhicules par rapport à l'année précédente [1]. Le programme d'inspection renforce la demande de réparation lorsque les véhicules nécessitent des travaux correctifs sur les émissions, les freins, les feux, les pneus ou d'autres systèmes liés à la sécurité avant le renouvellement, et il rend le calendrier d'entretien plus prévisible pour les exploitants d'ateliers. De nouvelles stations d'inspection et des voies rapides deviennent opérationnelles à Dammam et à Riyad, élargissant l'accès aux services dans tout le Royaume et réduisant les obstacles liés aux déplacements pour la conformité. Ce développement bénéficie aux ateliers accrédités qui peuvent effectuer les réparations rapidement, expliquer clairement les travaux correctifs requis et fournir aux clients la documentation nécessaire pour la prochaine étape du processus d'inspection. Le réseau planifié de stations d'inspection de DEKRA à Riyad, Dammam et Djeddah rehaussera également le niveau des infrastructures d'inspection des véhicules [2].
Programmes de garantie prolongée soutenus par les constructeurs (OEM)
Les programmes de garantie prolongée maintiennent une partie de l'activité de réparation au sein des réseaux de services agréés après l'expiration de la garantie constructeur initiale. Ces programmes renforcent la demande de techniciens certifiés, de pièces approuvées et d'historiques de service enregistrés pouvant être consultés par les clients et les propriétaires de véhicules. Leur présence offre aux clients une vision plus claire des normes de service attendues, notamment en matière de tarification, de procédures de réparation, de sélection des pièces et de délais d'exécution. Les entreprises de réparation indépendantes doivent répondre en améliorant leur documentation, les qualifications de leurs techniciens, la communication avec les clients et la cohérence de leur approvisionnement en pièces. Le marché de la réparation de véhicules en Arabie Saoudite comprend donc à la fois une activité de service liée aux garanties et un large volume de travaux post-garantie pouvant se déplacer entre les types de prestataires à mesure que les véhicules vieillissent. L'effet est le plus fort dans les zones bénéficiant d'une plus grande couverture des réseaux de services agréés et où les clients accordent une plus grande valeur aux historiques de véhicules documentés pour la revente future ou la poursuite de la possession.
Croissance des plateformes de commerce de véhicules d'occasion
Les places de marché numériques transforment la gestion du cycle de vie des véhicules et remodèlent les schémas de demande de réparation. Des plateformes telles que Syarah, Hatla2ee et Haraj Motors facilitent la rotation rapide des véhicules. La plateforme saoudienne de Hatla2ee affiche une profondeur d'inventaire substantielle, Toyota en tête des annonces, suivi de Hyundai et Mercedes, indiquant une circulation active sur le marché secondaire. Les processus de transfert de propriété numérique sont désormais finalisés en peu de temps grâce à l'intégration d'Absher, accélérant la circulation des véhicules et créant des opportunités plus fréquentes de préparation avant vente pour les prestataires de réparation. La transparence des prix et les évaluations de l'état des véhicules pilotées par les plateformes incitent les vendeurs à investir dans des améliorations esthétiques et mécaniques, générant une demande constante pour les travaux de carrosserie mineurs, les diagnostics et les services de remise en état. L'évolution vers les outils d'évaluation numérique et les systèmes de devis instantanés crée une efficacité de marché, récompensant les prestataires de réparation capables de réaliser des améliorations rapides et rentables pour maximiser les valeurs de revente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de techniciens maîtres certifiés | -1.1% | National, plus aigu dans les régions nord et sud | Moyen terme (2 à 4 ans) |
| Chaîne d'approvisionnement en pièces de rechange fragmentée | -0.8% | National, avec une concentration du marché gris dans les régions frontalières | Court terme (≤ 2 ans) |
| Popularité croissante de la mobilité par abonnement | -0.7% | Régions centrale et occidentale, concentration urbaine | Long terme (≥ 4 ans) |
| Afflux de pièces du marché gris en provenance des États voisins du CCG | -0.6% | Région orientale et zones frontalières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de techniciens maîtres certifiés
La disponibilité de techniciens formés aux systèmes haute tension, aux systèmes avancés d'aide à la conduite et à la gestion thermique des batteries est une contrainte clé sur la capacité des ateliers et sur leur aptitude à réaliser des travaux complexes sans recours à un prestataire externe. NAVA Academy a introduit un diplôme de technicien en service VE en partenariat avec EVIQ pour soutenir la formation technique pour l'entretien des véhicules électriques[3]. Les programmes de formation peuvent renforcer les compétences, mais les ateliers ont encore besoin de temps pour recruter, certifier et fidéliser des travailleurs capables de diagnostiquer à la fois les véhicules conventionnels et électrifiés avec des pratiques de sécurité cohérentes. Les régions nord et sud font face à une situation de dotation en personnel plus difficile, car les techniciens expérimentés sont attirés par les grands marchés urbains où la formation, les perspectives de carrière et les travaux spécialisés sont plus facilement disponibles. Cela peut limiter la gamme de services que les ateliers régionaux plus petits peuvent offrir et les rendre plus dépendants d'un soutien externe pour les travaux de réparation complexes. Cela peut également prolonger les délais de réparation pour les travaux électriques et de groupe motopropulseur complexes dans les zones comptant moins d'opérateurs certifiés.
Chaîne d'approvisionnement en pièces de rechange fragmentée
L'approvisionnement en pièces reste un défi pratique pour les opérateurs indépendants qui doivent équilibrer disponibilité, prix, authenticité, adéquation et risque de garantie lors de l'établissement d'un devis ou de la réalisation d'une réparation. Le marché de la réparation de véhicules en Arabie Saoudite est affecté lorsque les ateliers ne peuvent pas confirmer l'origine ou l'adéquation d'une pièce de remplacement avant son installation. Les canaux agréés offrent une documentation plus solide, mais ne correspondent pas toujours à la commodité ou au prix des alternatives informelles, notamment lorsque les clients ont besoin que les réparations soient effectuées rapidement. Ce problème est particulièrement pertinent pour les éléments liés à la sécurité tels que les composants de freinage, les pneus, les modules électriques et les pièces utilisées dans les systèmes haute tension, où une mauvaise adéquation peut entraîner des travaux de réparation supplémentaires. De meilleurs registres de pièces et des relations plus solides avec des fournisseurs reconnus peuvent réduire les réparations répétées, les réclamations des clients et les litiges de garantie. La production locale et une distribution structurée pourraient améliorer la disponibilité à terme, mais les pratiques d'approvisionnement au niveau des ateliers restent importantes à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par domaine de service :
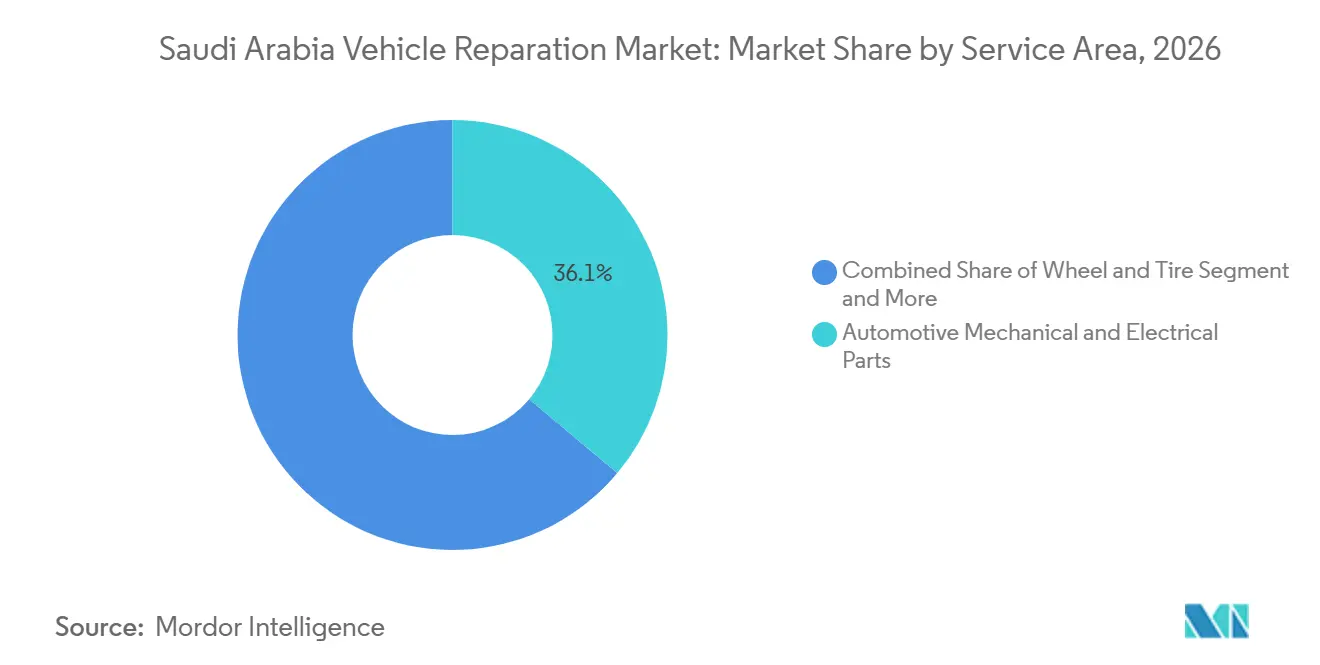
les travaux mécaniques et électriques dominent la demande de servicesLes pièces mécaniques et électriques automobiles représentaient 36,07 % de la taille du marché de la réparation de véhicules en Arabie Saoudite en 2026 et devraient croître à un CAGR de 7,24 % jusqu'en 2032. La catégorie couvre les réparations mécaniques courantes et les travaux électriques de plus en plus complexes sur les véhicules modernes. Les véhicules à combustion interne nécessitent une attention continue aux transmissions, aux freins, aux systèmes de suspension, aux systèmes de refroidissement et aux composants liés au moteur. Les véhicules particuliers modernes utilisent également davantage de capteurs, de modules de contrôle et de systèmes à base de caméras que les modèles antérieurs. Les véhicules électriques ajoutent la gestion des batteries, les vérifications des systèmes de charge, la gestion thermique et les procédures de sécurité haute tension. Cette combinaison rend les diagnostics spécialisés plus importants pour la productivité des ateliers et la confiance des clients.
Les pièces de carrosserie constituent une autre catégorie importante, car la réparation après collision et la remise en état des véhicules créent une demande constante pour les travaux extérieurs. Les services de roues et de pneus sont pertinents pour l'ensemble du parc national, car les températures de fonctionnement élevées et l'utilisation prolongée sur route augmentent le besoin d'inspection, de remplacement, d'équilibrage et d'alignement. Le remplacement de vitres est adapté aux formats mobiles, car un technicien peut effectuer certains travaux en dehors d'un atelier conventionnel. Les pièces intérieures et les services de préparation esthétique sont plus étroitement liés aux normes de présentation et à la préparation des véhicules d'occasion. Les revêtements de protection et les services de protection de la peinture ajoutent une couche premium pour les clients souhaitant des travaux axés sur l'apparence. Les prestataires de services peuvent améliorer leur taux d'utilisation en combinant la réparation mécanique avec des services connexes de pneus, de carrosserie et d'électricité lors de la même visite client.

Par prestataire de services :
les opérateurs locaux naviguent dans les pressions de consolidationLes ateliers de réparation à capitaux locaux détiennent 48,21 % de la part de marché en 2026 et maintiennent une croissance de 8,11 % jusqu'en 2032, démontrant leur résilience malgré l'intensification de la concurrence des réseaux de franchise et de l'expansion des services adossés aux constructeurs. Leurs avantages concurrentiels reposent sur la flexibilité des coûts, la proximité géographique et la profondeur des relations clients, bien que ces avantages soient menacés par les exigences de conformité réglementaire qui favorisent les opérateurs plus importants et certifiés dotés de processus standardisés et de systèmes de qualité.
Les divisions de services des constructeurs automobiles jouent un rôle essentiel dans les réparations sous garantie, les mises à jour logicielles, les services liés à la sécurité et les diagnostics spécifiques à la marque. Abdul Latif Jameel Motors a reçu consécutivement le Toyota Gold Award, soulignant l'importance des normes après-vente agréées dans le secteur automobile saoudien. Les opérateurs de réparation générale en franchise occupent une position intermédiaire entre les modèles de service des concessionnaires et des indépendants, car ils peuvent tirer parti d'outils standardisés et d'accords fournisseurs sans être limités à un seul constructeur. Le concept Bosch Car Service soutient les ateliers en Arabie Saoudite grâce à des ressources de formation et de diagnostic. Ce modèle permet aux ateliers indépendants d'améliorer la cohérence technique tout en conservant leur propriété locale. Le marché de la réparation de véhicules en Arabie Saoudite reste ouvert aux modèles de prestataires de services qui combinent la commodité locale avec des processus techniques fiables.
Par type de véhicule :
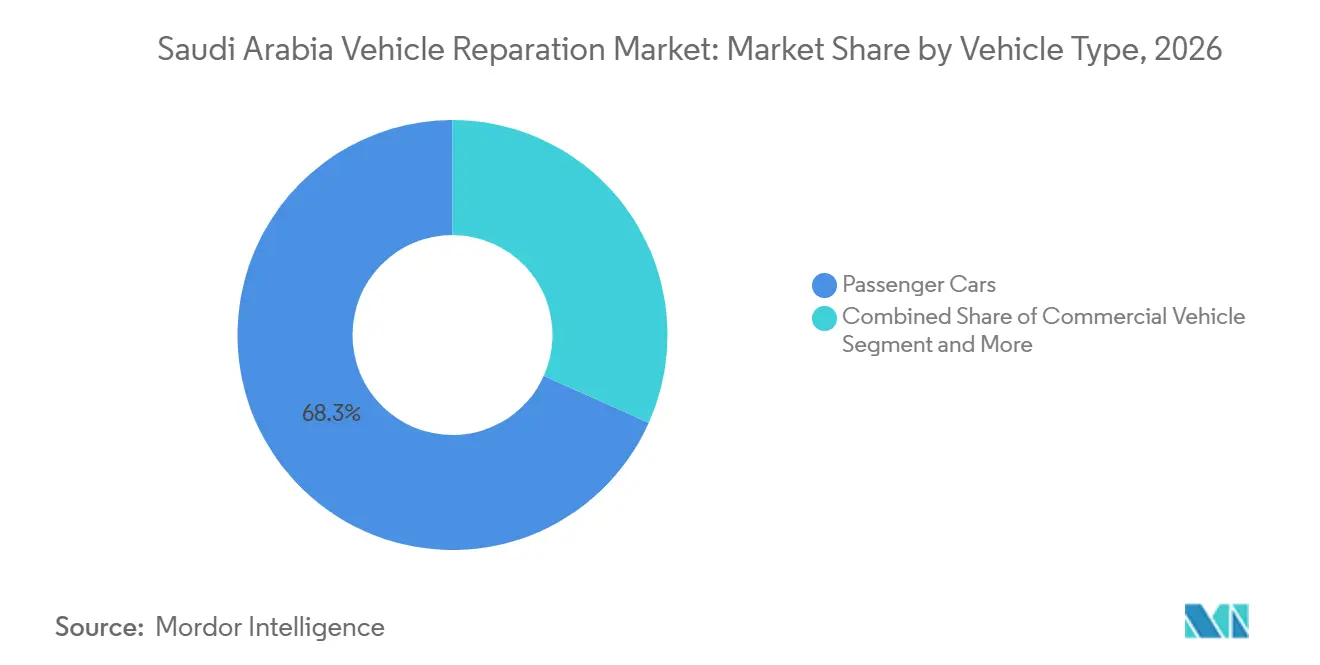
les voitures particulières électriques remodèlent la demande de servicesLes voitures particulières représentaient 68,29 % de la demande par type de véhicule en 2026, leur conférant le rôle le plus important sur le marché de la réparation de véhicules en Arabie Saoudite. Leurs besoins en services vont des vidanges d'huile, des pneus et des freins de routine aux réparations de carrosserie et aux diagnostics électriques. Les berlines et les SUV constituent un large parc installé pour les prestataires de réparation générale dans les villes et les centres régionaux. Les attentes des clients varient également selon l'âge du véhicule, la marque, le statut de garantie et l'utilisation prévue. Les ateliers ont besoin d'un large accès aux pièces et de techniciens formés, car les voitures particulières intègrent désormais davantage de fonctionnalités électroniques de sécurité, de confort et de connectivité. Ce segment continue de soutenir le plus grand volume de visites récurrentes en atelier.
Les véhicules commerciaux devraient enregistrer le CAGR le plus rapide de 7,28 % jusqu'en 2032. Leurs besoins d'entretien sont façonnés par l'activité de fret, le transport lié aux projets, les opérations de livraison et les exigences de disponibilité des flottes. L'entretien préventif est plus précieux pour les opérateurs commerciaux, car un véhicule immobilisé peut perturber les opérations. Les bus et les autocars nécessitent également des capacités de réparation spécialisées en raison de leurs configurations de groupe motopropulseur et de leurs obligations en matière de sécurité des passagers. Les deux-roues et les trois-roues restent plus modestes en valeur de service, bien que l'activité de livraison urbaine puisse créer des besoins d'entretien récurrents. Les prestataires qui offrent la planification des flottes, le soutien à l'inspection et un accès rapide aux pièces essentielles peuvent établir des relations plus solides avec les clients commerciaux.
Par canal :
la transformation numérique accélère l'accès au marchéLe canal hors ligne détenait 89,12 % de la demande en 2026, car la plupart des réparations de véhicules nécessitent une inspection physique, l'accès à un technicien et la confirmation des travaux effectués. Les clients préfèrent souvent voir le véhicule, discuter d'une réparation et vérifier les pièces utilisées lorsque les travaux concernent un article de grande valeur. Les ateliers physiques restent donc au cœur du marché de la réparation de véhicules en Arabie Saoudite, notamment pour les réparations mécaniques, de carrosserie et après collision. La localisation est également importante, car les clients peuvent choisir des prestataires proches de leur domicile, de leur lieu de travail ou de leurs itinéraires habituels. Les installations certifiées peuvent tirer parti de cet avantage de proximité parallèlement à la demande de réparations liées aux inspections. Le modèle hors ligne restera probablement nécessaire même si les interactions numériques avec les clients deviennent plus courantes.
Les canaux en ligne devraient croître à un CAGR de 9,89 % jusqu'en 2032. Leur influence sera probablement la plus forte avant et après la visite de réparation physique. Les clients peuvent utiliser les canaux numériques pour comparer les options de service, prendre des rendez-vous, recevoir des devis, commander des pièces et conserver des factures. Les ateliers peuvent utiliser ces outils pour réduire les rendez-vous manqués et améliorer la communication avec les clients pendant les réparations. Automechanika Riyadh a enregistré une hausse de 35 % de la fréquentation d'une année sur l'autre en 2025 et a identifié les diagnostics, la réparation, la carrosserie et la peinture, les pièces et l'électronique comme des domaines d'intérêt actifs. Le modèle pratique n'est pas un remplacement des ateliers par les canaux en ligne, mais un lien plus étroit entre la réservation numérique, la commande de pièces et la prestation de services physiques.
Analyse géographique
La région centrale, incluant Riyad et Qassim, représentait 32,18 % du marché de la réparation de véhicules en Arabie Saoudite en 2026. Riyad soutient la demande des flottes gouvernementales, des véhicules privés, des clients d'entreprise et des réseaux d'ateliers agréés. Qassim ajoute une base de clientèle régionale nécessitant un entretien courant, des services de pneus, des travaux de carrosserie et des réparations mécaniques. La région présente des besoins de services étendus, notamment l'entretien courant des consommateurs, l'entretien des flottes, les travaux sous garantie et le soutien à l'inspection des véhicules. Les prestataires se font concurrence sur l'accès aux ateliers, la qualité des services, la disponibilité des pièces et la capacité à effectuer les réparations dans les délais requis par le client.
La région nord, incluant Tabuk et Al-Jouf, devrait croître à un CAGR de 8,41 % jusqu'en 2032. La dispersion des centres de population et les itinéraires logistiques plus longs pour les pièces peuvent rendre la prestation de réparations formelles plus difficile que dans les plus grandes zones urbaines. Les unités de service mobiles et les dépôts de pièces régionaux peuvent aider les ateliers à servir les clients sur une zone géographique plus étendue. La disponibilité des techniciens reste importante, car les opérateurs plus petits peuvent avoir une capacité limitée pour les diagnostics avancés et les réparations de véhicules électrifiés. Les prestataires qui améliorent la planification des pièces, le soutien technique et la communication avec les clients peuvent renforcer leur position à mesure que la demande régionale se développe.
La région occidentale bénéficie de sa grande population urbaine et des voyages vers La Mecque et Médine, ce qui accroît la demande pour les freins, les systèmes de climatisation, les pneus et l'entretien général. La région orientale continue de nécessiter un soutien en services pour les véhicules particuliers, commerciaux et de flotte. La région sud attire progressivement une capacité de réparation plus structurée, les chaînes cherchant à desservir les villes et les corridors de transport avec moins de prestataires certifiés. Le marché de la réparation de véhicules en Arabie Saoudite se développera à des rythmes différents selon les régions, car la densité des véhicules, la formalisation des ateliers, l'offre de techniciens et l'accès aux pièces varient selon les zones.
Paysage concurrentiel
Le marché de la réparation de véhicules en Arabie Saoudite comprend un grand nombre d'entités de réparation agréées, tandis que les entreprises leaders ne représentent qu'une part limitée du chiffre d'affaires combiné. La concurrence reste fragmentée entre les réseaux de concessionnaires agréés, les prestataires en franchise et les ateliers indépendants multi-marques. Les réseaux agréés se différencient par des réparations certifiées, un soutien sous garantie, des équipements techniques et des relations clients liées aux constructeurs. Les opérateurs indépendants se font concurrence grâce à l'accessibilité locale, des options de service flexibles et des solutions de réparation adaptées aux prix. La large base d'ateliers indépendants fait de la formation technique et de la qualité des pièces des facteurs de différenciation essentiels. L'engagement numérique des clients a également gagné en importance, les clients s'attendant de plus en plus à la prise de rendez-vous en ligne, aux mises à jour de service et aux dossiers électroniques.
Bosch et Juffali maintiennent un partenariat de longue date en Arabie Saoudite et continuent de soutenir la formation des ateliers et les capacités de diagnostic grâce au concept Bosch Car Service. Ce modèle permet aux prestataires plus petits d'adopter des pratiques de service plus structurées sans rejoindre un réseau de constructeur. Suite à l'entrée de Škoda sur le marché saoudien, SAMACO Motors a ajouté le mandat après-vente de la marque, élargissant la portée des services dans le cadre de sa relation avec le groupe Volkswagen. ŠKODA AUTO Abdul Latif Jameel Motors continue d'investir dans des normes après-vente reconnues grâce à ses opérations de distribution Toyota. Ces développements illustrent comment les grands opérateurs utilisent la formation, la couverture des marques et les systèmes de service standardisés pour renforcer la fidélisation des clients.
Les véhicules électriques représentent un nouveau domaine concurrentiel, car ils nécessitent des équipements spécialisés, des procédures de sécurité et une formation des techniciens. Les prestataires capables d'effectuer des diagnostics haute tension, des services liés aux batteries et un étalonnage électronique pourraient prendre un avantage à mesure que la composition du parc évolue. Le diplôme de technicien en service VE de NAVA Academy illustre l'accent croissant mis sur les compétences après-vente spécialisées. Le marché de la réparation de véhicules en Arabie Saoudite présente également des opportunités dans l'étalonnage des systèmes avancés d'aide à la conduite, la remise à neuf des batteries et les processus de pièces d'occasion traçables. Cependant, ces services nécessitent des investissements que les ateliers plus petits peuvent avoir du mal à financer de manière indépendante.
Leaders du secteur de la réparation de véhicules en Arabie Saoudite
-
Abdul Latif Jameel Motors
-
Petromin
-
Al Jomaih Automotive
-
Al-Jazirah Vehicles Agencies
-
SAMACO Automotive
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la réparation de véhicules en Arabie Saoudite Entreprises couvertes dans ce rapport
- Abdul Latif Jameel Motors
- Petromin
- Al Jomaih Automotive
- Al-Jazirah Vehicles Agencies
- SAMACO Automotive
- Juffali AutoTech
- Al-Talayi Tire Service
- Gulf Motor Company
- Fast Auto Technic
- AutoFix Fast-Fit
- Bosch Car Service Saudi
- Bridgestone Saudi (First Stop)
Développements industriels récents dans Marché de la réparation de véhicules en Arabie Saoudite
- Octobre 2026 : Lucid Group, Inc., fabricant de véhicules et de technologies avancés définis par logiciel, a ouvert son premier centre de réparation carrosserie et peinture détenu et exploité en propre au Moyen-Orient. Situé à Riyad, l'établissement étend le réseau après-vente de Lucid et renforce le soutien aux clients en Arabie Saoudite.
- Septembre 2026 : Wallan Trading Company a ouvert un centre de service Genesis dédié dans sa succursale de Riyad Nord, élargissant ses capacités après-vente pour les clients Genesis en Arabie Saoudite. Le nouvel établissement vise à offrir une expérience de possession conforme aux normes mondiales de luxe, de qualité et de service client de Genesis.
Périmètre du rapport sur le marché de la réparation de véhicules en Arabie Saoudite
Le marché de la réparation de véhicules en Arabie Saoudite est segmenté par domaine de service (pièces de carrosserie, pièces mécaniques et électriques, roues et pneus, pièces intérieures, vitrage et autres), prestataire de services (constructeurs automobiles, réparations générales en franchise et ateliers de réparation à capitaux locaux), type de véhicule (deux-roues, trois-roues, voitures particulières, véhicules commerciaux et bus et autocars), canal (hors ligne et en ligne) et géographie (centrale, occidentale, orientale, nord et sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Carrosserie automobile |
| Pièces mécaniques et électriques automobiles |
| Roues et pneus |
| Pièces intérieures |
| Vitrage |
| Autres |
| Constructeurs automobiles |
| Réparations générales en franchise |
| Ateliers de réparation locaux |
| Deux-roues |
| Trois-roues |
| Voitures particulières |
| Véhicules commerciaux |
| Bus et autocars |
| Hors ligne |
| En ligne |
| Région centrale (Riyad, Qassim) |
| Région occidentale (La Mecque, Médine) |
| Région orientale (Dammam, Khobar) |
| Région nord (Tabuk, Al-Jouf) |
| Région sud (Asir, Jazan, Najran) |
| Par domaine de service | Carrosserie automobile |
| Pièces mécaniques et électriques automobiles | |
| Roues et pneus | |
| Pièces intérieures | |
| Vitrage | |
| Autres | |
| Par prestataire de services | Constructeurs automobiles |
| Réparations générales en franchise | |
| Ateliers de réparation locaux | |
| Par type de véhicule | Deux-roues |
| Trois-roues | |
| Voitures particulières | |
| Véhicules commerciaux | |
| Bus et autocars | |
| Par canal | Hors ligne |
| En ligne | |
| Par géographie | Région centrale (Riyad, Qassim) |
| Région occidentale (La Mecque, Médine) | |
| Région orientale (Dammam, Khobar) | |
| Région nord (Tabuk, Al-Jouf) | |
| Région sud (Asir, Jazan, Najran) |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services de réparation de véhicules en Arabie Saoudite ?
Le marché de la réparation de véhicules en Arabie Saoudite devrait croître à un CAGR de 6,38 % de 2027 à 2032, pour atteindre 2,10 milliards USD en 2032. La croissance reflète une base de services plus large, la possession continue de véhicules et une demande croissante pour les réparations mécaniques, électriques, de sécurité et de conformité dans tous les formats d'ateliers.
Quel domaine de service génère le plus de revenus ?
Les pièces mécaniques et électriques automobiles contribuent à hauteur de 36,07 % des revenus de 2026 et enregistrent la croissance la plus rapide.
Quelle est la part des canaux en ligne ?
Les plateformes hors ligne représentent 89,12 % des réservations et des ventes de pièces en 2026.
Quel est le principal frein auquel font face les prestataires de réparation ?
Une pénurie de techniciens maîtres certifiés limite la capacité, notamment pour les systèmes de véhicules électriques.
Comment les véhicules électriques modifient-ils les exigences des ateliers en Arabie Saoudite ?
Les véhicules électriques accroissent le besoin de techniciens formés aux systèmes haute tension, à la gestion thermique des batteries, aux diagnostics électroniques et aux procédures de sécurité. Les programmes de formation deviennent plus importants, car les ateliers ont besoin de compétences spécialisées en plus de l'expertise mécanique conventionnelle, de procédures de sécurité documentées, d'outils de diagnostic appropriés et d'un processus fiable pour gérer les réparations complexes.
Quel type de véhicule offre les meilleures perspectives de croissance ?
Les voitures particulières électriques, en expansion à un CAGR projeté de 23,11 % jusqu'en 2030, créeront la demande de service incrémentale la plus élevée.