
Taille et part du marché des véhicules électriques en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
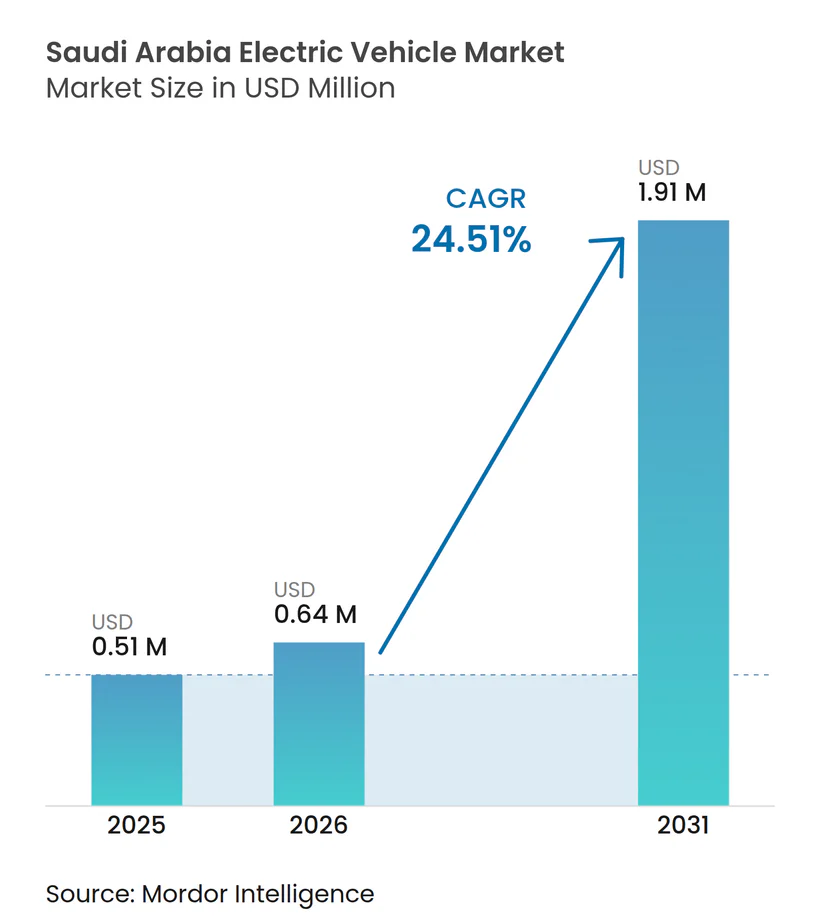
| Taille du marché de l'année de base (2025) | 0.51 Millions de dollars américains |
| Taille du Marché (2026) | 0.64 Millions de dollars américains |
| Taille du Marché (2031) | 1.91 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 24.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules électriques en Arabie Saoudite par Mordor Intelligence
La taille du marché des véhicules électriques en Arabie Saoudite devrait passer de 0,51 million USD en 2025 à 0,64 million USD en 2026 et devrait atteindre 1,91 million USD d'ici 2031, avec un TCAC de 24,51 % sur la période 2026–2031. Le mandat de Vision 2030 visant à ce que la majorité des véhicules de Riyad fonctionnent à l'énergie électrique, les capitaux souverains déployés par le Fonds d'investissement public (FIP) et un engagement d'achat gouvernemental sur 10 ans portant sur jusqu'à 100 000 unités Lucid contribuent à comprimer la courbe d'adoption. Les acheteurs de voitures particulières continuent de dominer les volumes, mais les quotas d'électrification des flottes pour les services de covoiturage et les entités étatiques accélèrent l'adoption des véhicules commerciaux. Les offres à batterie électrique restent la technologie privilégiée en 2025, mais les véhicules à pile à combustible hydrogène gagnent en dynamisme à mesure que le Royaume tire parti de ses projets d'hydrogène vert à faible coût. Le déploiement des infrastructures de recharge, les projets locaux de matériaux pour batteries à Yanbu et les clusters de fabrication verticalement intégrés à la Cité économique du roi Abdallah ancrent un avantage concurrentiel, même si les températures estivales extrêmes et l'essence subventionnée tempèrent la demande au détail.
Principaux enseignements du rapport
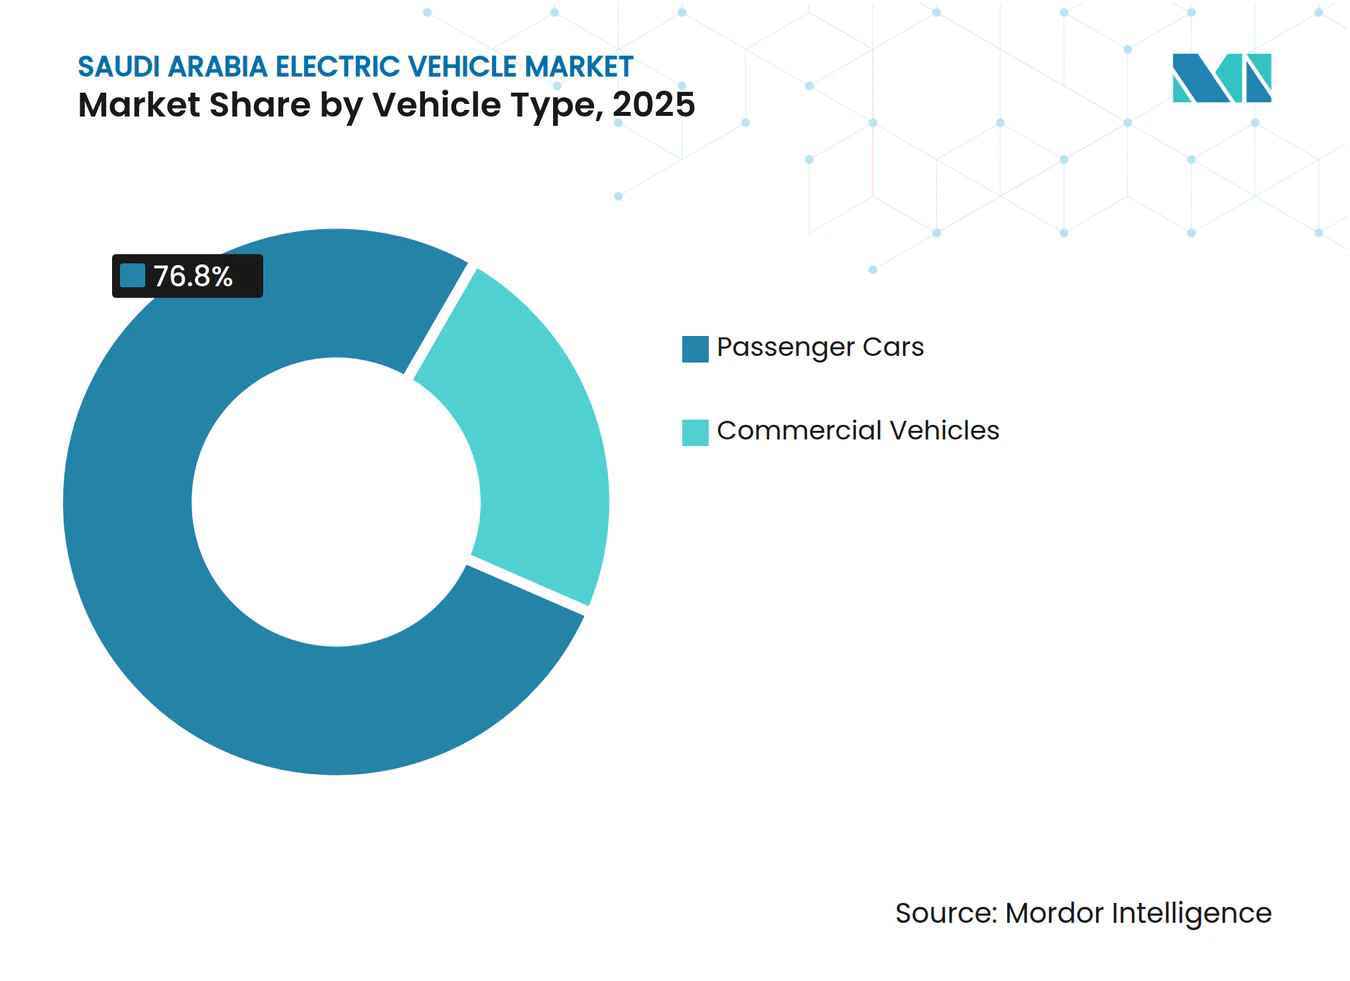
- Par type de véhicule, les voitures particulières détenaient 76,81 % de la part du marché des véhicules électriques en Arabie Saoudite en 2025, tandis que les véhicules commerciaux devraient se développer à un TCAC de 24,53 % jusqu'en 2031.
- Par type de carburant, les véhicules électriques à batterie ont capturé 55,47 % de la taille du marché des véhicules électriques en Arabie Saoudite en 2025, et les véhicules électriques à pile à combustible devraient enregistrer le TCAC le plus rapide, soit 24,61 %, jusqu'en 2031.
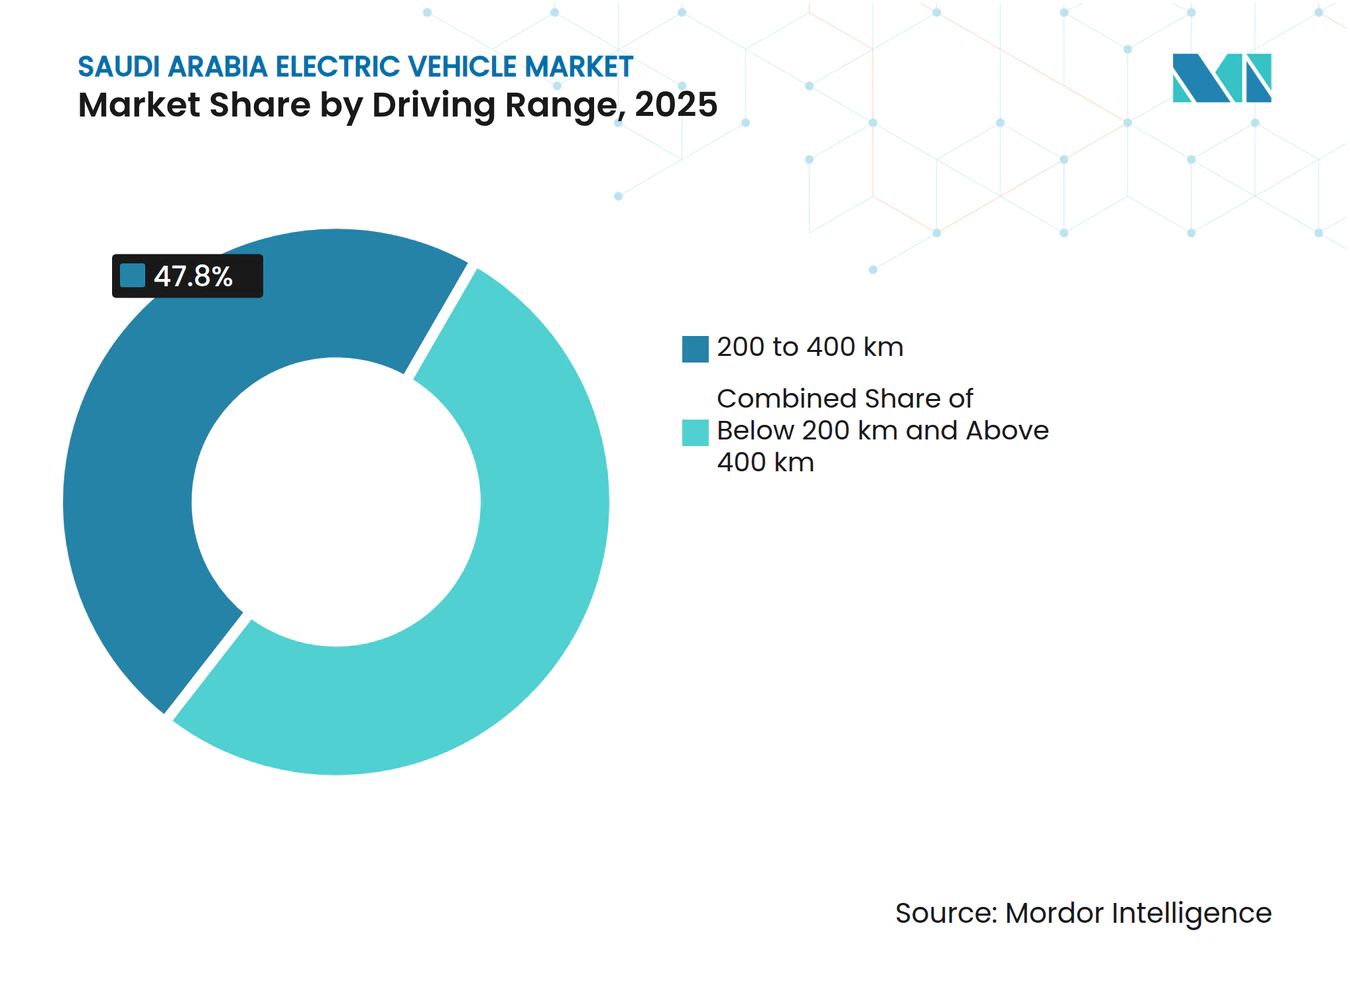
- Par autonomie de conduite, le segment 200–400 km était en tête avec 47,83 % de la part du marché des véhicules électriques en Arabie Saoudite en 2025 ; les modèles dépassant 400 km devraient croître à un TCAC de 24,63 %.
- Par puissance, la tranche 100–200 kW représentait 45,33 % de la taille du marché des véhicules électriques en Arabie Saoudite en 2025, tandis que les véhicules de plus de 200 kW devraient progresser à un TCAC de 24,55 %.
- Par région, Riyad représentait 38,73 % des ventes de 2025, et Djeddah devrait afficher le TCAC le plus élevé, soit 24,57 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Incitations aux véhicules électriques de Vision 2030 | +5.2% | National, concentré à Riyad, Djeddah, KAEC | Moyen terme (2-4 ans) |
| Déploiement rapide des infrastructures de recharge public-privé | +4.8% | Riyad, Djeddah, Dammam ; corridors autoroutiers vers NEOM | Court terme (≤ 2 ans) |
| Baisse du coût des batteries | +4.1% | Chaînes d'approvisionnement mondiales ; zone industrielle de Yanbu | Long terme (≥ 4 ans) |
| Quotas obligatoires d'électrification des flottes | +3.9% | Riyad, Djeddah, La Mecque, Médine | Court terme (≤ 2 ans) |
| Lancements de constructeurs automobiles nationaux soutenus par le FIP | +3.7% | Cité économique du roi Abdallah, Riyad | Moyen terme (2-4 ans) |
| Corridors de mobilité verte inter-CCG | +2.8% | NEOM, Projet Mer Rouge ; zones frontalières Émirats arabes unis-Arabie Saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations aux véhicules électriques de Vision 2030 et fonds de fabrication
Les capitaux souverains alimentent les efforts de localisation en Arabie Saoudite. Le Fonds d'investissement public (FIP) a engagé des incitations significatives en faveur de Lucid et un financement supplémentaire pour sa coentreprise avec Hyundai, atténuant ainsi efficacement les risques associés aux dépenses d'investissement des constructeurs automobiles. Un accord d'achat conclu avec le ministère des Finances garantit l'absorption d'un nombre substantiel d'unités [1]. Parallèlement, le Fonds saoudien de développement industriel cofinance des usines, et le Fonds de développement des ressources humaines subventionne les coûts de main-d'œuvre, entraînant une réduction considérable des charges salariales. En outre, les réglementations sur le contenu local, approuvées lors du Forum du secteur privé 2025, consolident les investissements dans la chaîne d'approvisionnement, facilitant une transition de la dépendance aux importations vers la fabrication nationale.
Déploiement rapide des infrastructures de recharge public-privé
Soutenu par le Fonds d'investissement public (FIP) et la Société saoudienne d'électricité, EVIQ vise à étendre considérablement son réseau de chargeurs rapides au cours des prochaines années. La dynamique est évidente avec l'ouverture prévue de la première station autoroutière sur le corridor Riyad–Qassim début 2025. De plus, les chargeurs intégrés à batterie d'Electromin ouvrent la voie à des installations dans des zones soumises à des contraintes de réseau. À Riyad, un laboratoire de R&D progresse en testant des systèmes à des températures extrêmement élevées, réalisant une réduction notable des pertes de vitesse de charge liées à la chaleur dans une proportion considérable [2].
Baisse du coût des batteries et projets locaux de cellules
À Yanbu, EV Metals investit 905 millions USD pour construire un complexe d'hydroxyde de lithium, destiné aux lignes de cellules locales [3]. Proposées à 81 USD/kWh, les chimies lithium-fer-phosphate, connues pour leur stabilité thermique, sont bien adaptées au climat du Golfe. Cela réduit non seulement la dégradation de l'autonomie, mais renforce également l'avantage de coût à long terme du marché des véhicules électriques en Arabie Saoudite.
Quotas obligatoires d'électrification des flottes (covoiturage et gouvernement)
L'objectif de Riyad en matière de véhicules électriques d'ici 2030 se traduit par des quotas de flotte contraignants. L'accord gouvernemental de Lucid alloue des milliers de véhicules annuellement aux agences officielles, tandis que la coentreprise Hyundai-FIP est intégrée dans les pipelines de marchés publics. Ces mandats génèrent une demande de flotte considérable indépendamment du sentiment des consommateurs, accélérant la base de volume du marché des véhicules électriques en Arabie Saoudite.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Rareté des chargeurs rapides en dehors des villes de premier rang | -3.4% | Reste de l'Arabie Saoudite (hors Riyad, Djeddah, Dammam) | Court terme (≤ 2 ans) |
| Températures ambiantes extrêmes | -2.9% | National, plus aigu dans les régions désertiques intérieures | Moyen terme (2-4 ans) |
| Essence durablement subventionnée | -2.6% | National | Long terme (≥ 4 ans) |
| Pénurie de techniciens formés aux véhicules électriques | -2.1% | National, concentré dans les villes secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rareté des chargeurs rapides en dehors des villes de premier rang
Le déploiement initial d'EVIQ a laissé les villes secondaires telles que La Mecque, Taïf et Abha dépendantes de la recharge à domicile, fragmentant le réseau et limitant les déplacements interurbains. Les résidents d'appartements font face à des coûts d'installation élevés, tandis que le corridor Riyad–Djeddah de 950 km reste un « désert de recharge », réduisant les taux d'utilisation des flottes de covoiturage.
Températures ambiantes extrêmes dégradant la durée de vie des batteries
Des recherches de l'Université du Michigan révèlent que les batteries lithium-ion traditionnelles subissent une perte de capacité significative à chaque hausse de température. Cela entraîne une réduction notable des performances durant les étés torrides de l'Arabie Saoudite. Bien que des systèmes innovants de refroidissement liquide aient réussi à réduire cette pénalité de capacité à un niveau minimal, ils ont un coût élevé, augmentant substantiellement le coût des véhicules et faisant par conséquent grimper les primes d'assurance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les flottes commerciales modifient la trajectoire de croissanceLes véhicules commerciaux représentaient une base plus réduite en 2025, mais leur CAGR prévisionnelle de 24,53 % dépasse la taille du marché des véhicules électriques en Arabie Saoudite. Les voitures particulières ont conservé une part de marché des véhicules électriques en Arabie Saoudite de 76,81 % grâce aux ménages primo-adoptants et aux berlines gouvernementales. Les gains dans le secteur commercial découlent des quotas de covoiturage et de la demande logistique, les fourgonnettes légères BYD étant moins chères que leurs concurrentes diesel sur un coût total de possession sur cinq ans, soutenant ainsi le marché automobile. Les projets pilotes de camions à hydrogène visent à surmonter les pertes de charge utile liées aux batteries lithium-ion, tandis que les bus électriques basés en dépôt desservent NEOM et le complexe de la mer Rouge.
L'économie des flottes oriente l'adoption : la recharge centralisée de nuit réduit l'exposition aux tarifs de pointe, la gestion des garanties est simplifiée, et l'accumulation de kilomètres accélère la parité avec l'essence subventionnée. Les SUV dominent l'adoption par les particuliers, car une garde au sol plus élevée et un habitacle spacieux conviennent au terrain désertique. À l'inverse, les modèles sportifs de luxe tels que la Lucid Air restent des symboles de statut de niche qui mettent en valeur le savoir-faire manufacturier saoudien plutôt que des moteurs de volume.


Par type de carburant :
l'hydrogène émerge comme couverture stratégiqueLes véhicules électriques à batterie représentaient une part de 55,47 % en 2025, soutenus par des chaînes d'approvisionnement mondiales et des coûts de batterie tombés à 99 USD/kWh. Les véhicules électriques à pile à combustible devraient enregistrer un TCAC de 24,61 %, le plus rapide parmi les options de propulsion, l'Arabie Saoudite associant une énergie renouvelable abondante à la production d'hydrogène vert. L'accord de BYD avec Saudi Aramco ancre la localisation technologique, tandis que Hyundai prévoit un écosystème hydrogène avec Air Products Qudra.
Les ravitaillements en trois minutes des véhicules à pile à combustible séduisent les opérateurs de fret, mais les stations hydrogène publiques restent absentes, limitant les déploiements actuels aux flottes captives. Les hybrides rechargeables restent un choix de transition, bien que leur économie relative s'estompe à mesure que la recharge rapide se répand. Le secteur des véhicules électriques en Arabie Saoudite positionne ainsi l'hydrogène comme une assurance contre la volatilité du lithium et les chocs d'approvisionnement en cellules étrangères.
Par autonomie de conduite :
les modèles longue portée gagnent en faveurLa classe 200–400 km était en tête du marché des véhicules électriques en Arabie Saoudite en 2025 avec 47,83 %, équilibrant prix et praticité pour un usage quotidien. Les véhicules d'une autonomie supérieure à 400 km devraient se développer à un TCAC de 24,63 % à mesure que les corridors interurbains s'ouvrent et que les acheteurs recherchent une marge de sécurité face à la perte de capacité minimale liée à la chaleur. Le vaisseau amiral de Lucid avec 883 km prouve la faisabilité de la longue portée, mais les constructeurs grand public ciblent 400–500 km à moins de 40 000 USD.
Un minimum réglementaire de 200 km limite les micro-véhicules électriques, poussant les constructeurs vers des batteries plus grandes. La rareté des chargeurs autoroutiers freine encore les modèles de moins de 400 km pour les voyages interrégionaux, mais la possession croissante de chargeurs domestiques dans les villas alimente les déplacements urbains. La BYD Seal et la Han, toutes deux avec une autonomie supérieure à 400 km, illustrent comment une tarification compétitive peut faire évoluer l'adoption longue portée.


Par puissance :
le segment performance s'accélèreLes modèles de la tranche 100–200 kW détenaient 45,33 % de la part du marché des véhicules électriques en Arabie Saoudite en 2025, correspondant aux SUV familiaux typiques. Les puissances supérieures à 200 kW devraient progresser à un TCAC de 24,55 %, portées par des entrants de luxe tels que la Porsche Taycan et la Mercedes-Benz EQS. Les berlines prévues de Ceer se situeront dans la zone idéale de 100–200 kW, tandis que le produit phare de 828 kW de Lucid démontre le plafond du savoir-faire d'ingénierie local.
La préférence culturelle pour les véhicules à forte puissance soutient la demande de configurations bi-moteur capables de maintenir une vitesse de croisière de 120 km/h sur de longues autoroutes. À l'inverse, les offres de moins de 100 kW restent marginales car elles sont sous-performantes sur les routes à grande vitesse et ont un attrait limité à la revente.
Analyse géographique
La position dominante de Riyad en 2025 découle des flottes ministérielles et des ménages à hauts revenus avec une part de 38,73 % en 2025, mais l'étalement de la ville exige des milliers de chargeurs publics supplémentaires pour atteindre un objectif de véhicules électriques d'ici 2030. Le centre de R&D d'EVIQ dans la capitale valide le matériel résistant à la chaleur, et le lancement de Tesla en 2025 met en évidence l'appétit local pour la mobilité définie par logiciel. Cependant, les résidents d'appartements sans parking dédié ralentissent la pénétration.
Le statut de porte maritime de Djeddah la propulse vers le nœud régional à la croissance la plus rapide, avec un TCAC robuste de 24,57 % jusqu'en 2031. La base de fabrication de KAEC attire des fournisseurs de rang 1, tandis que les mandats d'émission zéro de la Mer Rouge créent une demande captive pour les bus, les véhicules de service et le transport des visiteurs. L'expansion rapide des showrooms de BYD exploite l'aisance côtière et les flux touristiques vers La Mecque et Médine.
En dehors des deux premières métropoles, Dammam ancre la Province orientale, mais Taïf, Abha et les villes intérieures attendent les infrastructures de recharge. Une interconnexion de réseau électrique Émirats arabes unis–Arabie Saoudite prévue au quatrième trimestre 2027 réduira l'anxiété liée à l'autonomie transfrontalière. Le modèle sans voiture de NEOM, entièrement alimenté par des énergies renouvelables, offre des données de démonstration qui peuvent raccourcir les délais de déploiement dans les villes conventionnelles.
Paysage concurrentiel
Concentration du Marché
Le marché des véhicules électriques en Arabie Saoudite est modérément fragmenté. Hyundai, soutenu par une importante coentreprise avec le FIP, capitalise sur ses relations de longue date avec les concessionnaires. BYD, proposant des berlines et des fourgonnettes à prix compétitifs dans le segment abordable, collabore avec Aramco pour produire des batteries localisées. Lucid a obtenu une commande gouvernementale substantielle, tandis que Ceer, s'appuyant sur l'expertise de fabrication de Foxconn, vise à atteindre un niveau élevé de contenu local.
Les acteurs chinois XPeng et NIO, avec leurs conceptions axées sur le logiciel, se débattent avec une portée de service limitée. La concurrence actuelle entre les constructeurs automobiles repose davantage sur l'accès aux capitaux souverains, la forge de partenariats de recharge et le respect des normes SASO que sur la simple différenciation des produits.
À mesure que le secteur converge sur l'autonomie et les puissances, la gestion thermique des batteries et les technologies de conduite autonome émergent comme des champs de bataille essentiels.
Leaders du secteur des véhicules électriques en Arabie Saoudite
-
Nissan Motor Corporation
-
Tesla Inc.
-
BMW AG
-
Lucid Group
-
Hyundai Motor Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des véhicules électriques en Arabie saoudite Entreprises couvertes dans ce rapport
- Lucid Group
- Ceer Motors
- Nissan Motor Corporation
- BMW AG
- Tesla Inc.
- Hyundai Motor Company
- Kia Corporation
- MG Motor (SAIC)
- BYD Auto
- Ford Motor Company
- Chevrolet (General Motors)
- Renault Group
- Toyota Motor Corporation
- Mercedes-Benz AG
- Porsche AG
- Audi AG
- Geely & Volvo/Polestar
- Stellantis N.V.
- XPeng Inc.
- NIO Inc.
Lire l’analyse des entreprises de marché des véhicules électriques en Arabie saoudite
Développements industriels récents dans Marché des véhicules électriques en Arabie saoudite
- Mai 2025 : Hyundai, en collaboration avec le FIP, a commencé la construction d'une usine de 500 millions USD. L'usine vise à assembler 50 000 véhicules par an, et la production est prévue de démarrer en 2026.
- Avril 2025 : Saudi Aramco Technologies Company (SATC), une filiale d'Aramco, a signé un accord de développement conjoint avec BYD pour développer des technologies visant à améliorer l'efficacité et les performances environnementales des véhicules à nouvelle énergie.
- Février 2025 : Ceer Motors a obtenu 1,5 milliard USD de partenariats locaux pour financer le démarrage de la production en 2026.
- Janvier 2025 : Tesla a confirmé son entrée en Arabie Saoudite dans les mois à venir, promettant le déploiement de Superchargeurs pour soutenir les clients.
Marché des véhicules électriques en Arabie saoudite Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Selon Mordor Intelligence, le marché des véhicules électriques (VE) en Arabie saoudite couvre tout nouveau véhicule automobile homologué pour la route, propulsé entièrement ou partiellement par de l'électricité stockée à bord ; cela inclut les modèles à batterie électrique, hybrides rechargeables, hybrides et à pile à combustible vendus ou assemblés dans le Royaume. Les véhicules tout-terrain, les deux-roues et les kits de conversion aftermarket sont exclus de ce périmètre.
Exclusion du périmètre : les véhicules à moteur à combustion interne reconstruits ou rétrofités n'entrent pas dans notre taille de marché.
Aperçu de la segmentation
- Par type de véhicule
- Voitures particulières
- Berline et citadine
- SUV et crossover
- Luxe et sport
- Véhicules commerciaux
- Fourgonnettes légères et pick-ups
- Camions moyens et lourds
- Bus et autocars
- Voitures particulières
- Par type de carburant
- Véhicule électrique à batterie (BEV)
- Véhicule électrique hybride rechargeable (PHEV)
- Véhicule électrique hybride (HEV)
- Véhicule électrique à pile à combustible (FCEV)
- Par autonomie de conduite
- Moins de 200 km
- 200 à 400 km
- Plus de 400 km
- Par puissance
- Moins de 100 kW
- 100 à 200 kW
- Plus de 200 kW
- Par région
- Riyad
- Djeddah
- La Mecque
- Médine
- Reste de l'Arabie Saoudite
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Nous avons interrogé des installateurs de bornes de recharge, des concessionnaires agréés, des régulateurs provinciaux et des gestionnaires de flottes dans les provinces de Riyad, de la Région orientale et de La Mecque. Les discussions ont permis de clarifier les volumes d'importations parallèles, le rythme de déploiement des chargeurs rapides et les prix moyens des transactions, ce qui nous a permis d'affiner les hypothèses du modèle et de remettre en question les premières conclusions issues de la recherche documentaire.
Recherche documentaire
Nos analystes ont d'abord cartographié le bassin de la demande en utilisant des ensembles de données publiques tels que les fichiers d'immatriculation de nouveaux véhicules de l'Autorité générale des transports d'Arabie saoudite, les codes d'importation douanière de la ZATCA, les bulletins de crédit à la consommation de la Banque centrale d'Arabie saoudite et les tableaux de bord des infrastructures Vision 2030. Des références mondiales, notamment les Perspectives mondiales des VE de l'AIE, les tableaux des échanges commerciaux de batteries de l'ONU Comtrade et des articles évalués par des pairs de la SAE sur la dégradation des batteries en climat désertique, ont permis d'établir des ratios locaux de référence. Des référentiels payants sélectionnés tels que D&B Hoovers et Dow Jones Factiva ont fourni des ventilations des revenus des entreprises qui ont ancré les fourchettes de prix. Ces sources illustrent nos données d'entrée et ne sont pas exhaustives ; de nombreuses publications supplémentaires ont soutenu les vérifications des données.
Dimensionnement du marché et prévisions
La valeur de l'année de base est issue d'une reconstruction descendante des immatriculations de nouveaux véhicules par province, ajustée par des taux de pénétration des VE vérifiés, puis convertie en chiffre d'affaires à partir des prix de vente moyens relevés lors d'enquêtes. Les consolidations fournisseurs et les vérifications ponctuelles des canaux de distribution des concessionnaires offrent une perspective ascendante sélective qui valide les totaux. Les variables clés suivies comprennent la densité des chargeurs pour 100 km d'autoroute, le coût moyen du pack batterie par kWh, les quotas d'adoption Vision 2030, les calendriers de droits d'importation et le revenu disponible des ménages de Riyad. Une régression multivariée reliant ces facteurs à l'adoption historique alimente les prévisions 2026-2031, tandis que l'analyse de scénarios gère les chocs de politique ou de prix. Les lacunes où les données ascendantes sont insuffisantes sont comblées par des estimations médianes prudentes examinées par des experts régionaux.
Cycle de validation des données et de mise à jour
Les résultats sont soumis à des contrôles de variance par rapport à des signaux indépendants tels que la croissance de la demande en électricité, le tonnage d'importation d'ions lithium et les communications financières des équipementiers. Les conclusions passent par deux examens d'analystes avant validation. Nous actualisons le modèle annuellement et publions des révisions intermédiaires chaque fois que des événements importants, des changements de politique, des modifications fiscales ou des ouvertures majeures d'usines surviennent.
Pourquoi la référence de Mordor Intelligence sur le marché des véhicules électriques en Arabie saoudite est fiable
Les estimations publiées divergent souvent parce que les entreprises définissent le « marché » différemment, appliquent des grilles tarifaires variées ou actualisent leurs données à des rythmes différents.
Les principaux facteurs d'écart comprennent la question de savoir si des composants tels que les chargeurs ou les pièces aftermarket sont inclus dans la valeur globale, si les véhicules hybrides sont comptabilisés comme des VE à part entière, et si les ventes transfrontalières au sein du GCC gonflent les totaux nationaux. Mordor ne comptabilise que les ventes de nouveaux véhicules dans le pays aux prix acheteur final et met à jour les chiffres chaque année, ce qui limite les doubles comptages et la dérive des devises.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 0,51 million USD (2025) | Mordor Intelligence | - |
| 2 343,7 millions USD (2024) | Consultance mondiale A | Inclut les chargeurs, les batteries et les deux-roues commerciaux dans la valeur globale |
| 560 millions USD (2024) | Référentiel sectoriel B | Utilise les prix d'expédition départ usine et exclut les commandes de flottes gouvernementales |
| 9,25 milliards USD (2023) | Consultance régionale C | Agrège les ventes plus larges au sein du GCC et comptabilise les investissements futurs dans les usines comme des revenus courants |
La comparaison montre qu'une fois les périmètres incohérents et les bases de prix éliminés, l'approche disciplinée et actualisée annuellement de Mordor offre un point de départ transparent que les dirigeants peuvent relier à des variables claires et reproduire en toute confiance.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des véhicules électriques en Arabie Saoudite en 2031 ?
Le marché devrait atteindre 1,91 million USD d'ici 2031 avec un TCAC de 24,51 %.
Quel segment connaît la croissance la plus rapide dans le mix de véhicules électriques du Royaume ?
Les véhicules commerciaux devraient enregistrer un TCAC de 24,53 %, dépassant les voitures particulières jusqu'en 2031.
Quelle est l'importance de la contribution de Riyad à la demande nationale de véhicules électriques ?
Riyad représentait 38,73 % des ventes de 2025 et vise une pénétration de 30 % de véhicules électriques d'ici 2030.
Pourquoi les véhicules à pile à combustible hydrogène suscitent-ils de l'attention ?
Les modèles à pile à combustible couvrent les risques liés à l'approvisionnement en lithium et peuvent se ravitailler en 3 à 5 minutes, les rendant attractifs pour les flottes longue distance.
Quels sont les principaux obstacles à une adoption plus large des véhicules électriques au-delà des grandes villes ?
La recharge rapide limitée en dehors des métropoles de premier rang, la chaleur estivale extrême, les prix de l'essence subventionnés et la pénurie de techniciens qualifiés.
Quels projets locaux ancrent la fabrication de véhicules électriques en Arabie Saoudite ?
L'usine AMP-2 de Lucid, le complexe d'un million de m² de Ceer et la coentreprise Hyundai–FIP à KAEC forment l'épine dorsale industrielle.