
Taille et Part du Marché de la Location de Chariots Élévateurs en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
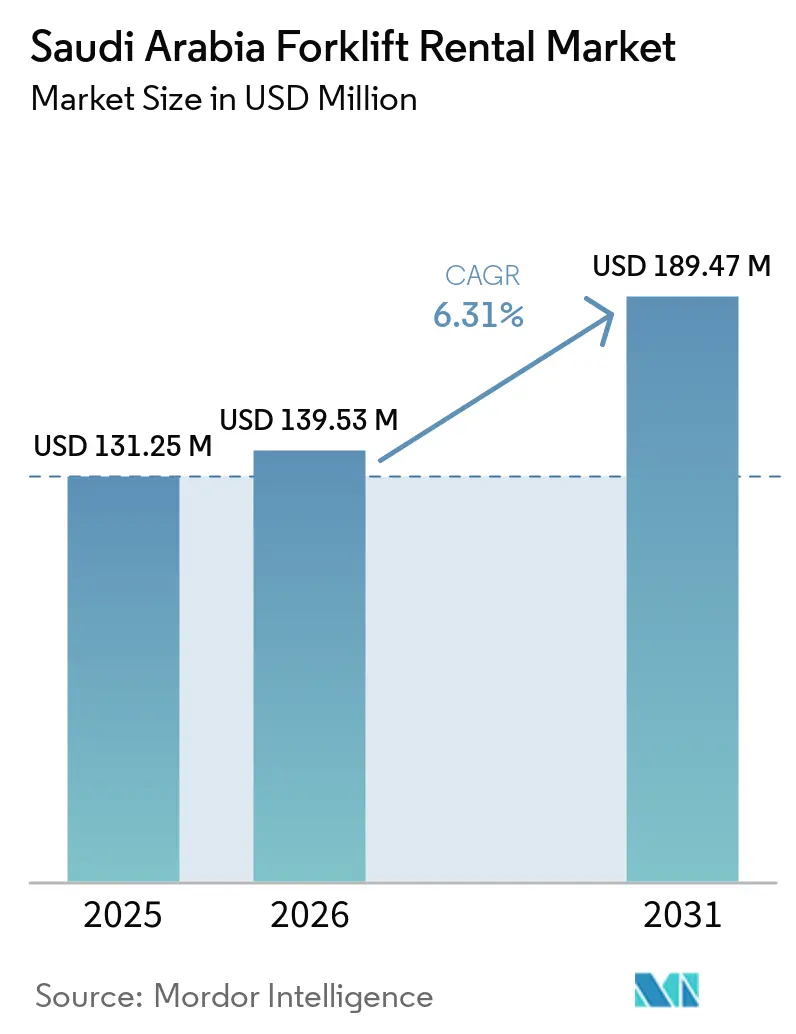
| Taille du Marché (2026) | 139.53 Millions de dollars américains |
| Taille du Marché (2031) | 189.47 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.31 % |
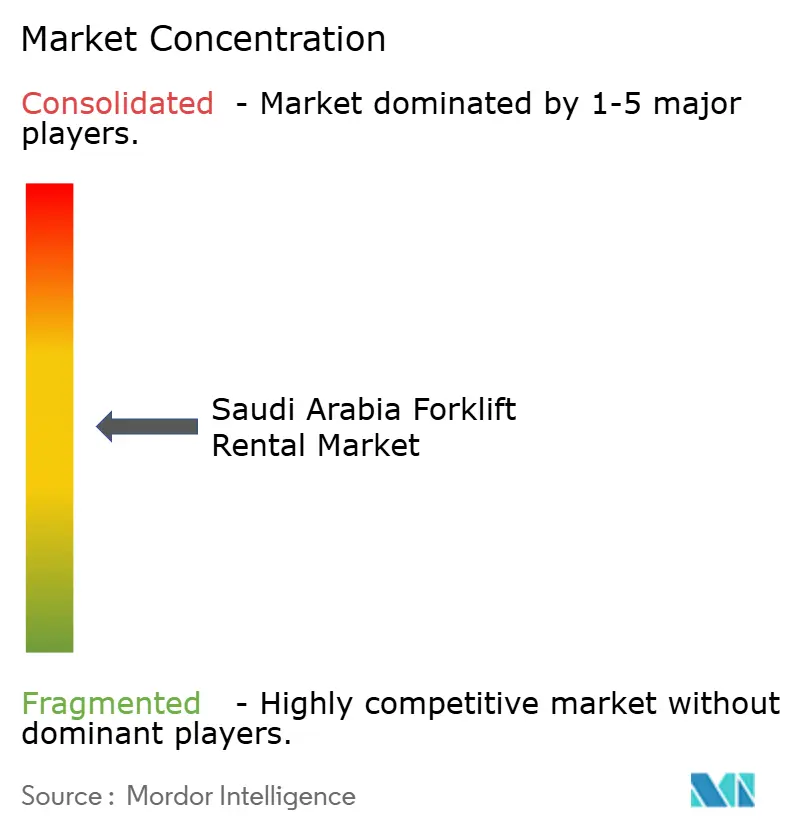
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché de la Location de Chariots Élévateurs en Arabie Saoudite par Mordor Intelligence
La taille du marché de la location de chariots élévateurs en Arabie Saoudite était évaluée à 131,25 millions USD en 2025 et devrait croître de 139,53 millions USD en 2026 à 189,47 millions USD d'ici 2031, à un CAGR de 6,31 % durant la période de prévision (2026-2031). Dans le but de préserver leur trésorerie, les promoteurs, les entrepreneurs et les opérateurs du commerce électronique optent de plus en plus pour des contrats de location opérationnelle plutôt que pour l'acquisition en propriété. Cette tendance est renforcée par l'ambitieux programme de dépenses d'investissement non pétrolières de Vision 2030 et par l'imposition de planchers salariaux stricts liés à la Saudisation, qui ont fait augmenter les coûts de masse salariale. La demande pour ces contrats de location est en outre soulignée par une augmentation significative de la surface d'entrepôt, qui est ajoutée dans plusieurs pôles. Cette expansion a joué un rôle essentiel pour garantir une utilisation constante des flottes, tant lors de la mise en service que des opérations quotidiennes. À mesure que les prix des batteries lithium-ion baissent et que le déploiement des chargeurs rapides s'accélère à l'échelle nationale, les modèles électriques prennent la tête des nouvelles commandes. Par ailleurs, les méga-projets tels que NEOM, Qiddiya et le Projet de la mer Rouge génèrent une demande soutenue pour les opérations de levage lourd, repoussant les limites au-delà du seuil de rentabilité d'utilisation généralement associé aux achats directs.
Principaux Enseignements du Rapport
- Par capacité de charge, le segment de 3,6 à 10 tonnes a dominé avec 46,25 % de la part de marché de la location de chariots élévateurs en Arabie Saoudite en 2025, tandis que la catégorie supérieure à 10 tonnes devrait se développer à un CAGR de 9,63 % jusqu'en 2031.
- Par durée de location, les contrats à moyen terme (1 à 12 mois) représentaient 42,10 % de la demande en 2025, tandis que les contrats de location à long terme (3 à 5 ans) devraient croître à un CAGR de 8,76 % jusqu'en 2031.
- Les chariots élévateurs électriques ont capté 55,30 % de la part de marché en 2025 et devraient progresser à un CAGR de 12,18 % sur la période 2026-2031, surpassant les alternatives à combustion interne.
- Les modèles de classe IV à combustion interne à pneus pleins représentaient 30,95 % de la demande en 2025, tandis que les chariots élévateurs électriques à conducteur porté de classe I devraient afficher un CAGR de 10,07 % jusqu'en 2031.
- L'entreposage et la logistique représentaient 39,85 % de la demande en 2025, mais le sous-segment du commerce électronique devrait croître à un CAGR de 13,48 % jusqu'en 2031.
- La Province de l'Est représentait 33,90 % des revenus en 2025, mais la Province de l'Ouest est en passe de connaître la plus forte expansion régionale, avec un CAGR de 11,36 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Location de Chariots Élévateurs en Arabie Saoudite
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Développement Logistique de la Vision 2030 | +2.1% | National, concentré dans les Provinces Orientale et Occidentale | Long terme (≥ 4 ans) |
| Essor des Entrepôts du Commerce Électronique | +1.8% | National, avec des gains précoces à Riyad, Djeddah, Dammam | Moyen terme (2 à 4 ans) |
| Méga-Projets (NEOM, Mer Rouge, Qiddiya) | +1.6% | Province Occidentale en priorité, débordement vers la Région Nord | Long terme (≥ 4 ans) |
| Transfert des Dépenses d'Investissement vers le Modèle de Location | +0.9% | National, accéléré dans les zones industrielles | Court terme (≤ 2 ans) |
| Pilotes de Chariots Élévateurs à Hydrogène Vert | +0.7% | Complexes industriels de la Province Orientale, développement de NEOM | Moyen terme (2 à 4 ans) |
| Incitations Fiscales à la Localisation sur les Chariots Électriques | +0.5% | National, concentré dans les pôles manufacturiers | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le Développement Logistique de la Vision 2030 Transforme la Demande en Équipements
Une expansion significative des entrepôts a provoqué une vague nationale de location, tant lors de l'aménagement des installations que lors des opérations ultérieures. Le Ministère des Transports et des Services Logistiques pilote une vaste initiative de privatisation, incitant les promoteurs à opter pour des contrats de location opérationnelle de chariots élévateurs afin d'éviter les tensions sur leur bilan. Le Terminal 2 du Port du Roi Abdulaziz, doté d'un quai supplémentaire et d'une capacité accrue, oblige les sociétés de location à pré-positionner des chariots de classe IV et V pour une manutention efficace des conteneurs. Dans un mouvement stratégique, des pôles de pièces détachées automobiles tels qu'Alissa Universal Motors ont établi de grands entrepôts de pièces de rechange, renforçant ainsi leur présence dans la Province de l'Est. Si la Province de l'Est représentait une part significative de la demande, la Province de l'Ouest est sur une trajectoire plus rapide, signalant un glissement géographique, notamment alors que les parcs portuaires de Djeddah se préparent à entrer en activité[1]"Points forts de l'investissement,", Programme Vision 2030, vision2030.gov.sa.
L'Essor des Entrepôts du Commerce Électronique Accélère la Croissance de la Location
Noon a considérablement étendu son réseau en inaugurant un nouveau centre à Riyad, tandis qu'Amazon a réalisé un bond substantiel en doublant son empreinte en Arabie Saoudite avec un grand entrepôt de traitement des commandes[2]"Al Muhaidib Group et Noon lancent le plus grand centre logistique", Al Muhaidib Group, muhaidib.com. Les opérateurs de ce secteur privilégient les contrats de location flexibles, souvent ajustés pour s'aligner sur les pics de demande du Ramadan et de fin d'année, ce qui explique la part notable du segment à moyen terme. Ces opérateurs se tournent de plus en plus vers des flottes électriques lithium-ion, attirés par leurs capacités de charge rapide, qui ont stimulé la croissance du segment par source d'énergie. Compte tenu des marges serrées dans la logistique du commerce électronique, les sociétés de location répondent en proposant des services de télématique, permettant un suivi de l'utilisation en temps réel et une tarification basée sur la performance. Si le segment de l'entreposage et de la logistique détient une part substantielle, son composante commerce électronique est en passe de connaître une croissance robuste, surpassant le taux de croissance traditionnel de la logistique tierce partie.
Les Méga-Projets Créent une Demande Soutenue en Équipements Industriels
L'Oxagon de NEOM, l'expansion touristique le long de la mer Rouge et le quartier de divertissement de Qiddiya ouvrent la voie à des décennies de construction. Les promoteurs réagissent en sécurisant des contrats de location pluriannuels, une stratégie conçue pour naviguer dans les fluctuations des prix du diesel et la hausse des coûts des pièces détachées. Byrne, après avoir cédé une participation majoritaire à GFH Financial Group, a établi un dépôt dédié à NEOM et est en train d'installer un siège social à Jubail. La Conférence sur les équipements lourds a annoncé des coentreprises valant des milliards, axées sur la production nationale de grues et de chariots cavaliers, une initiative qui réduit considérablement les délais d'importation. Cependant, ces méga-projets ne sont pas à l'abri des caprices des fluctuations des prix du pétrole. Par exemple, la décision d'Aramco de réduire ses dépenses d'investissement a entraîné des retards dans les expansions en aval, laissant des flottes pré-positionnées à Jubail sous-utilisées.
Le Transfert des Dépenses d'Investissement vers le Modèle de Location Optimise les Flux de Trésorerie
Dans la chaleur torride, les machines ont une durée de vie raccourcie, surtout lorsqu'elles sont exposées à une poussière abrasive. Cette réalité rend la location attrayante, notamment pour les utilisateurs dont l'utilisation moyenne est inférieure au niveau optimal, soit environ six heures par jour. Les prestataires de location, en revanche, assument la charge des coûts de maintenance. Cela inclut non seulement l'entretien de routine, mais aussi la révision des systèmes de refroidissement. De plus, ils offrent la flexibilité d'adapter leur flotte en fonction des phases de demande. Selon EJAR, on observe un glissement notable du CAPEX vers l'OPEX. Cette tendance s'aligne sur le marché plus large de la location d'équipements, qui devrait connaître une croissance significative. La prudence financière adoptée pendant la pandémie a mis en évidence une préférence pour la liquidité. Parallèlement, les pressions concurrentielles s'intensifient avec l'arrivée de fabricants d'équipements d'origine chinois abordables, tels que SANY et XCMG, qui défient les acteurs établis, les incitant à concevoir des offres de location plus attractives.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Cyclicité des Investissements liée au Prix du Pétrole | -0.8% | National, concentré dans les zones industrielles de la Province Orientale | Court terme (≤ 2 ans) |
| Pénurie d'Opérateurs Qualifiés | -0.6% | National, aiguë dans les Régions Nord et Sud | Moyen terme (2 à 4 ans) |
| Pressions sur les Coûts liées à la Saoudisation | -0.4% | National, variable selon la taille de l'entreprise et le secteur | Moyen terme (2 à 4 ans) |
| Retards dans la Chaîne d'Approvisionnement en Pièces de Rechange | -0.3% | Corridors logistiques Ouest et Central | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Cyclicité des Investissements liée au Prix du Pétrole Affecte les Dépenses Industrielles
Aramco alloue des dépenses d'investissement significatives principalement aux actifs en amont, laissant les budgets en aval exposés, notamment lorsque les prix du Brent descendent en dessous d'un certain seuil. De même, SABIC reflète cette priorisation dans son plan de dépenses. En conséquence, les expansions à Jubail sont freinées par de faibles marges sur le polyéthylène. Dans le même temps, un déficit budgétaire entrave la création de nouvelles zones logistiques gouvernementales, entraînant des retards dans les commandes de chariots élévateurs. Si des investissements substantiels sont prévus pour Vision 2030, une part importante est canalisée vers des projets non pétroliers, qui promettent des calendriers plus fiables. En réponse à ces dynamiques, les sociétés de location élargissent leurs horizons, s'aventurant dans les secteurs de l'entreposage, de la construction et de l'automobile comme tampon contre les fluctuations du marché pétrolier.
La Pénurie d'Opérateurs Qualifiés Freine la Croissance du Marché
À Jubail, alors que les quotas de Saudisation ont fixé le salaire minimum d'ingénierie à 8 000 SAR par mois, le nombre de postes vacants dépasse de loin le nombre de candidats saoudiens qualifiés. Les initiatives nationales visent à localiser un nombre substantiel d'emplois, intensifiant l'inflation salariale pour le personnel des dépôts et des services sur le terrain. La disponibilité des ingénieurs de planification saoudiens contraste fortement avec les offres d'emploi, ce qui amène les sociétés de location à créer des académies de formation internes. Par exemple, Dayim exploite un centre certifié IPAF, et Byrne a recruté des diplômés du Collège industriel de Jubail. Cette pénurie de talents s'étend aux postes d'opérateurs, limitant les services clés en main de plus en plus recherchés par les entrepôts de commerce électronique fonctionnant en continu. De plus, les retards dans les programmes d'accréditation entravent non seulement l'expansion rapide de la main-d'œuvre, mais freinent également les sources de revenus liées aux offres de services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Capacité de Charge : La Demande en Équipements Lourds Accélère la Croissance Industrielle
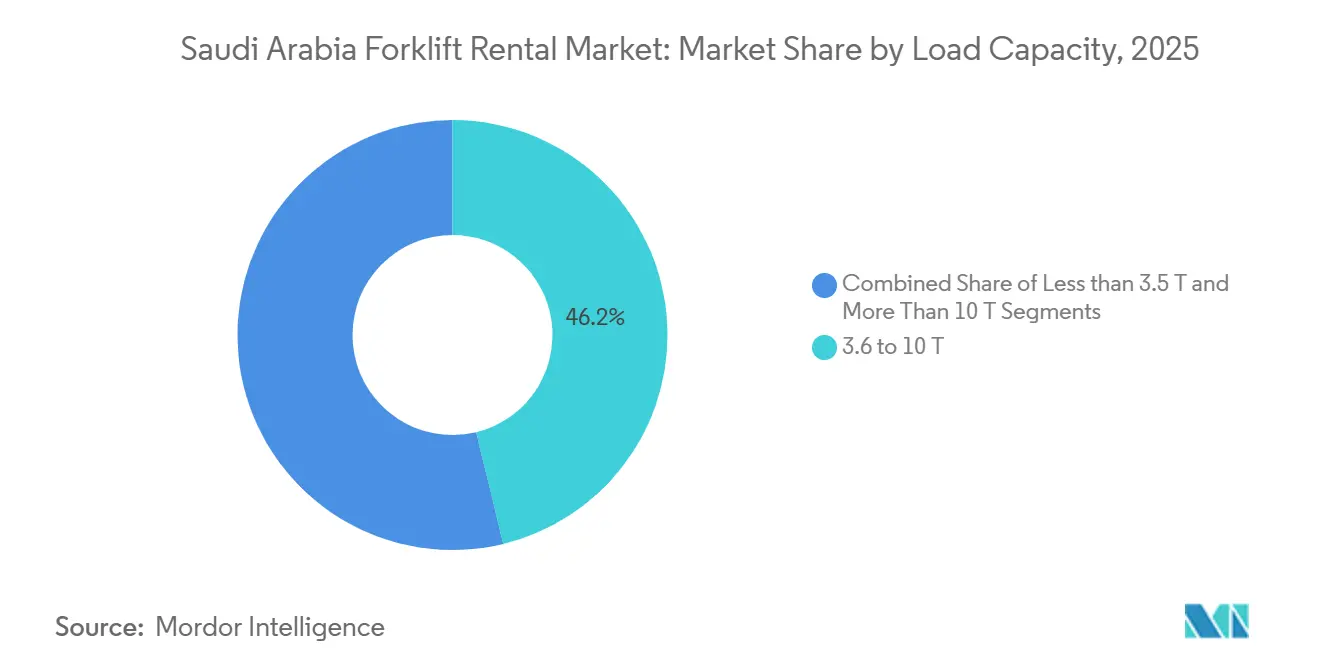
Le segment de 3,6 à 10 tonnes a commandé 46,25 % de la part de marché en 2025, reflétant de larges applications industrielles dans les secteurs de l'entreposage, de la construction et de la fabrication qui nécessitent une capacité de levage modérée pour les opérations standard. Les chariots élévateurs lourds de plus de 10 tonnes constituent le segment à la croissance la plus rapide, avec un CAGR de 9,63 % jusqu'en 2031, portés par les exigences des méga-projets et les expansions de complexes industriels qui nécessitent des capacités de manutention spécialisées. Le Parc Énergétique du Roi Salman (SPARK) et des développements industriels similaires nécessitent des équipements lourds pour le traitement pétrochimique et les opérations de fabrication à grande échelle, créant une demande soutenue pour les unités à haute capacité. Les unités légères de moins de 3,5 tonnes servent des applications de niche dans le commerce de détail et les opérations logistiques à petite échelle, maintenant une demande stable mais un potentiel de croissance limité à mesure que le marché évolue vers des applications industrielles à plus grande échelle.
La production locale améliore l'agilité des flottes : l'usine de grues tout-terrain d'AHQ et l'usine de grues à tour de Wolffkran sont sur le point d'entrer en activité. Le segment inférieur à 3,5 tonnes joue un rôle essentiel dans les pôles de commerce électronique à allées étroites, privilégiant l'efficacité énergétique et la maniabilité par rapport à la charge utile. Avec les modèles lithium-ion atteignant des cycles de charge plus rapides, les sociétés de location alignent stratégiquement les unités plus petites avec les centres de traitement multi-équipes à Riyad et Djeddah. En conséquence, le secteur de la location de chariots élévateurs en Arabie Saoudite trace deux trajectoires de croissance distinctes : les unités à charge utile moyenne de masse répondent à la logistique généralisée, tandis que les chariots de levage lourd sont principalement stationnés sur les sites des méga-projets.


Par Durée de Location : Les Contrats à Long Terme Gagnent une Préférence Stratégique
Les locations à moyen terme (1 à 12 mois) captent 42,10 % de la part de marché en 2025, s'alignant sur les calendriers des projets de construction et les fluctuations saisonnières de la demande qui caractérisent les schémas d'activité industrielle saoudiens. Les contrats de location à long terme (3 à 5 ans) connaissent la croissance la plus rapide, avec un CAGR de 8,76 % jusqu'en 2031, reflétant le glissement stratégique des entreprises vers des dépenses opérationnelles prévisibles et des cycles de modernisation des équipements que les formules de location facilitent plus efficacement que la propriété. Les 59 centres logistiques prévus dans le cadre de Vision 2030 créent des besoins en équipements pluriannuels qui favorisent les contrats de location à long terme, offrant une stabilité des revenus aux fournisseurs d'équipements tout en garantissant une prévisibilité des coûts pour les opérateurs logistiques. Les locations ponctuelles à court terme restent pertinentes pour les remplacements d'urgence et l'augmentation de capacité en période de pointe, bien que leur part de marché se contracte à mesure que les entreprises optimisent leurs processus de planification des équipements.
L'exigence du programme des Sièges Régionaux (RHQ) pour que les entreprises multinationales établissent des opérations en Arabie Saoudite crée une demande de formules de location flexibles qui s'adaptent aux incertitudes du développement commercial tout en maintenant les capacités opérationnelles. La coentreprise d'octobre 2024 entre CEVA Logistics et Almajdouie Logistics illustre comment les partenariats stratégiques nécessitent des engagements d'équipements à long terme pour soutenir des opérations logistiques intégrées sur plusieurs installations. Le glissement vers des durées de location plus longues reflète la préférence des utilisateurs d'équipements pour la flexibilité opérationnelle sans engagement en capital, notamment à mesure que l'avancement technologique accélère les cycles d'obsolescence des équipements.
Par Source d'Énergie : La Dominance Électrique Reflète les Mandats de Durabilité
Les chariots élévateurs électriques détenaient une part de 55,30 % en 2025 et devraient croître à un CAGR de 12,18 % jusqu'en 2031, à mesure que les coûts des batteries baissent et que la couverture en chargeurs se développe. Smart Mobility et Foxconn FIT sont sur le point de lancer une usine de chargeurs à SPARK Dammam, renforçant la disponibilité des chargeurs rapides industriels. EVIQ prévoit d'installer des chargeurs rapides publics dans plusieurs villes, atténuant l'anxiété liée à l'autonomie pour les opérateurs du secteur de la manutention de matériaux.
Le secteur de la location de chariots élévateurs en Arabie Saoudite explore la technologie hydrogène ; Abdul Latif Jameel Machinery a fait progresser ses tests de piles à combustible à l'Université Princesse Nourah. Si les unités à combustion interne restent essentielles pour les tâches extérieures et lourdes — notamment sur les chantiers de construction sans accès au réseau électrique — les variantes hybrides, bien que de niche, offrent une redondance diesel et des émissions intérieures réduites. Un décret d'exonération fiscale pour les chariots élévateurs électriques assemblés localement stimule leur adoption dans les entrepôts de chaîne du froid et de produits de grande consommation.
Par Classe de Chariot : La Polyvalente Classe IV Domine les Applications du Marché
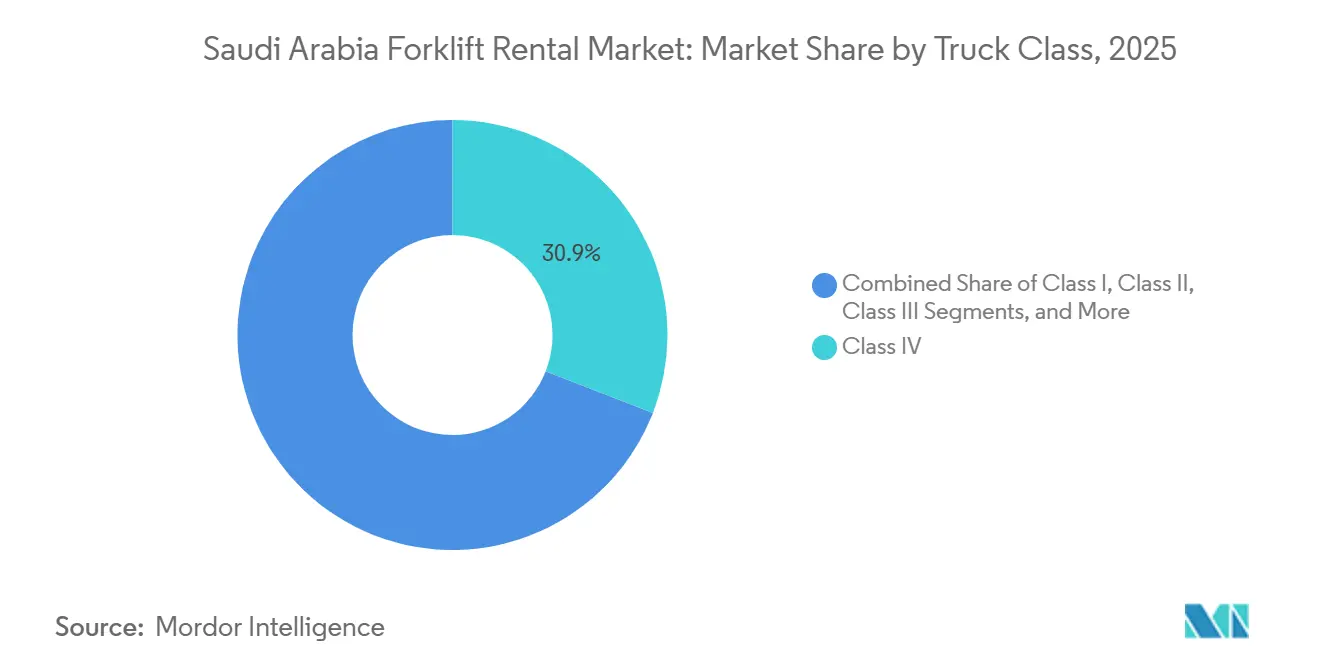
Les chariots à pneus pleins à combustion interne de classe IV ont généré 30,95 % des revenus de 2025, portés par la manutention de conteneurs portuaires et la construction extérieure. Pourtant, les chariots élévateurs électriques à conducteur porté de classe I devraient afficher un CAGR de 10,07 %, portés par la densification des entrepôts et les mandats environnementaux dans les centres de traitement des commandes. Le Parc Logistique de Djeddah de DP World, qui devrait offrir un nombre étendu de positions palettes, dépendra significativement des flottes de classe I et II pour ses tâches de rangement et de prélèvement. Pour faciliter la rotation future des actifs, Dayim a introduit un marché d'équipements d'occasion certifiés, fournissant des historiques de maintenance et de télématique pour renforcer la confiance dans les valeurs résiduelles.
Cependant, l'automatisation présente un défi potentiel : les robots mobiles autonomes pourraient réduire la demande à long terme pour la classe I dans les nouveaux sites. D'un autre côté, les unités de classe V à pneus pneumatiques, notamment celles de plus de 10 tonnes, se trouvent principalement dans les dépôts des méga-projets, en résonance avec l'accent mis sur le levage lourd dans la construction modulaire. Cette division souligne un marché de la location de chariots élévateurs en Arabie Saoudite en rapide évolution, distinguant l'efficacité électrique intérieure de la robustesse lourde extérieure.
Par Secteur d'Utilisation Finale : Le Commerce Électronique Stimule la Transformation de l'Entreposage
Les applications d'entreposage et de logistique dominent avec 39,85 % de la part de marché en 2025, bien que les sous-segments de l'entreposage pour le commerce électronique s'accélèrent à un CAGR de 13,48 % jusqu'en 2031, à mesure que l'infrastructure du commerce numérique se développe rapidement dans les centres urbains saoudiens. Avec une production de construction substantielle projetée et des développements de méga-projets en cours, la demande d'équipements de manutention dans le secteur de la construction reste robuste. Dans le secteur automobile, une vague d'investissements industriels a élargi la capacité de fabrication, nécessitant un soutien accru à la manutention de matériaux. Parallèlement, des secteurs tels que l'alimentation et les boissons, l'aérospatiale et la défense, le commerce de détail et les produits pharmaceutiques continuent d'afficher une demande stable, portée par les efforts de diversification économique du pays.
Le marché logistique de l'Arabie Saoudite connaît une expansion sectorielle, renforçant la demande de location de chariots élévateurs dans diverses industries. Arabian Machinery & Heavy Equipment Co. (AMHEC), avec une flotte significative d'équipements légers, sert des clients majeurs tels que Saudi Aramco et SABIC, soulignant les liens étroits entre les sociétés de location et les acteurs industriels clés. De plus, avec de nombreux centres logistiques planifiés couvrant une vaste superficie, le paysage de la demande est diversifié. Cela réduit non seulement la dépendance des sociétés de location aux cycles d'une seule industrie, mais dévoile également des opportunités de croissance dans un spectre de secteurs.
Analyse Géographique
La Province de l'Est a généré 33,90 % du chiffre d'affaires de 2025. La vaste zone logistique intégrée de Dammam et les clusters pétrochimiques florissants de Jubail ancrent les activités économiques de la région. Le Port du Roi Abdulaziz, qui représente une part significative des importations non pétrolières du royaume, a élargi sa capacité, stimulant une demande accrue pour les locations de classe IV et V. Cependant, les perspectives à long terme restent incertaines en raison de la sensibilité aux prix du pétrole. Notamment, la pause stratégique d'Aramco sur certains projets en aval reflète un réalignement significatif des dépenses d'investissement.
La Province de l'Ouest devrait se développer à un CAGR de 11,36 %. DP World pilote le développement du Parc Logistique de Djeddah, qui devrait débuter avec un vaste entreposage et des emplacements palettes. Parallèlement, le Port Islamique de Djeddah est modernisé pour renforcer sa capacité, et Mawani investit dans une zone de chaîne du froid, élargissant collectivement le spectre des besoins des utilisateurs finaux.
Riyad, au cœur de la Région Centrale, assiste à une montée en puissance des pôles de commerce électronique et à la construction du complexe de divertissement de Qiddiya. Noon et Amazon ont tous deux inauguré leurs installations, Noon disposant d'un grand espace et Amazon d'un site étendu, entraînant une hausse des contrats de location à moyen terme. L'ambitieuse Vision 2030 de Riyad vise à accélérer l'adoption des véhicules électriques, renforçant la hausse prévue des chariots élévateurs électriques. Si les Régions du Nord et du Sud produisent des volumes plus faibles, elles sont soutenues par les secteurs minier et agricole, qui nécessitent des unités tout-terrain pour naviguer sur des terrains accidentés. Ensemble, les Provinces de l'Est et de l'Ouest devraient dominer, représentant la majorité de la valeur du marché de la location de chariots élévateurs en Arabie Saoudite.
Paysage Concurrentiel
Les concessionnaires soutenus par des fabricants d'équipements d'origine internationaux et les loueurs locaux indépendants se font activement concurrence dans un paysage modéré. Abdul Latif Jameel Machinery Trading Co., Ltd. dispose de l'une des plus grandes flottes de marque, en partenariat avec des distributeurs clés de fabricants d'équipements d'origine tels qu'Alkhorayef Group et Al-Jomaih Equipment. Pendant ce temps, la distribution régionale et le service sur le terrain sont ancrés par Kanoo Machinery et Zahid Group (EJAR).
Byrne Equipment Rental, avec sa grande flotte et sa part de marché significative aux Émirats Arabes Unis, démontre l'échelle nécessaire pour servir les grands clients industriels. Parallèlement, l'accent stratégique de l'entreprise sur les régions de la mer Rouge et de NEOM souligne sa spécialisation géographique. Des opportunités dans des espaces non exploités émergent dans des applications spécialisées, notamment les pilotes de chariots élévateurs à hydrogène vert et l'intégration d'entrepôts automatisés, où l'adoption technologique crée des segments de location premium avec des marges plus élevées et des durées de contrat plus longues. Des opportunités dans des espaces non exploités émergent dans des applications spécialisées, notamment les pilotes de chariots élévateurs à hydrogène vert et l'intégration d'entrepôts automatisés, où l'adoption technologique crée des segments de location premium avec des marges plus élevées et des durées de contrat plus longues[3]"Phase 2 du pilote de chariots élévateurs à hydrogène,", Abdul Latif Jameel Machinery, alj.com.
La conformité réglementaire via la certification Saber de SASO favorise les acteurs établis disposant de dossiers de sécurité documentés. Les fournisseurs qui ajoutent des modèles à batterie lithium-ion ou à pile à combustible hydrogène, ainsi que des analyses de maintenance prédictive, obtiennent des primes de prix et des renouvellements pluriannuels. Aucun acteur unique ne contrôle plus de 25 % des dépenses, maintenant une tarification rationnelle mais non restrictive.
Leaders du Secteur de la Location de Chariots Élévateurs en Arabie Saoudite
-
Abdul Latif Jameel Machinery Trading Co., Ltd
-
Kanoo Machinery
-
Alkhorayef Group
-
Zahid Group (EJAR)
-
Al-Jomaih Equipment
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Janvier 2026 : En collaboration avec Toyota, Abdul Latif Jameel Machinery a fait progresser son pilote de chariots élévateurs à pile à combustible hydrogène à l'Université Princesse Nourah. Cette initiative vise à explorer le potentiel de la technologie des piles à combustible hydrogène pour les équipements de manutention, s'alignant sur les objectifs mondiaux de durabilité et la demande croissante de solutions industrielles respectueuses de l'environnement.
- Mai 2025 : Dayim Equipment Rental a déployé son premier lot de chariots élévateurs de pointe aux Émirats Arabes Unis, marquant une étape clé dans son plan d'expansion. Ces chariots élévateurs sont issus d'une commande stratégique de 15 millions USD auprès de Hangcha Forklift. Cette première livraison annonce un déploiement plus large pour renforcer les accords de location étendus de Dayim aux Émirats Arabes Unis, en Arabie Saoudite, au Koweït et sur d'autres marchés clés.


Périmètre du Rapport sur le Marché de la Location de Chariots Élévateurs en Arabie Saoudite
Le rapport sur le marché de la location de chariots élévateurs en Arabie Saoudite est segmenté par capacité de charge (moins de 3,5 t, de 3,6 à 10 t et plus de 10 t), durée de location (location ponctuelle à court terme, à moyen terme et à long terme), source d'énergie (électrique, combustion interne et hybride), classe de chariot (classe I, classe II, classe III, classe IV et classe V), secteur d'utilisation finale (entreposage et logistique, construction, automobile, alimentation et boissons, aérospatiale et défense, et autres) et géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
| Moins de 3,5 T |
| 3,6 à 10 T |
| Plus de 10 T |
| Court terme/Ponctuel (Moins d'1 mois) |
| Moyen terme (1 à 12 mois) |
| Bail Long terme (3 à 5 ans) |
| Électrique |
| Combustion Interne (Diesel/GPL) |
| Hybride |
| Classe I |
| Classe II |
| Classe III |
| Classe IV |
| Classe V |
| Entreposage et Logistique |
| Construction |
| Automobile |
| Alimentation et Boissons |
| Aérospatiale et Défense |
| Autres (Commerce de Détail, Pharmacie, etc.) |
| Région Centrale (Riyad) |
| Province Orientale (Dammam, Jubail) |
| Province Occidentale (Djeddah, La Mecque) |
| Région Nord |
| Région Sud |
| Par Capacité de Charge | Moins de 3,5 T |
| 3,6 à 10 T | |
| Plus de 10 T | |
| Par Durée de Location | Court terme/Ponctuel (Moins d'1 mois) |
| Moyen terme (1 à 12 mois) | |
| Bail Long terme (3 à 5 ans) | |
| Par Source d'Énergie | Électrique |
| Combustion Interne (Diesel/GPL) | |
| Hybride | |
| Par Classe de Chariot | Classe I |
| Classe II | |
| Classe III | |
| Classe IV | |
| Classe V | |
| Par Secteur d'Utilisation Finale | Entreposage et Logistique |
| Construction | |
| Automobile | |
| Alimentation et Boissons | |
| Aérospatiale et Défense | |
| Autres (Commerce de Détail, Pharmacie, etc.) | |
| Par Région | Région Centrale (Riyad) |
| Province Orientale (Dammam, Jubail) | |
| Province Occidentale (Djeddah, La Mecque) | |
| Région Nord | |
| Région Sud |


Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché de la location de chariots élévateurs en Arabie Saoudite d'ici 2031 ?
Il devrait atteindre 189,47 millions USD d'ici 2031, reflétant un CAGR de 6,31 % à partir de 2026.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
La Province de l'Ouest, soutenue par le Parc Logistique de Djeddah et les modernisations portuaires, devrait afficher un CAGR de 11,36 %.
Quelle plage de capacité de charge domine la demande actuelle ?
Le segment de 3,6 à 10 tonnes détenait 46,25 % de la part de marché en 2025 en raison de sa polyvalence dans la logistique d'entreposage et automobile.
Comment les sociétés de location atténuent-elles la volatilité des prix du pétrole ?
Elles diversifient leurs flottes dans les secteurs de l'entreposage, de la construction et de l'automobile, adoptent une tarification basée sur la télématique et gèrent l'âge de la flotte pour redéployer rapidement les actifs.
Quelle région offre le plus grand potentiel de croissance ?
La Province Occidentale, qui abrite NEOM et le Projet de la Mer Rouge, progressera à un TCAC de 11,36 %, le rythme régional le plus rapide jusqu'en 2030.
Qui sont les principaux fournisseurs ?
Toyota Material Handling, KION Group, Hyster-Yale, Kanoo Machinery, Zahid Tractor et Al-Jomaih Equipment figurent en tête de liste, aucune entreprise ne dépassant un quart des revenus.
Dernière mise à jour de la page le:



