
Taille et Part du Marché des Sauces, Condiments et Vinaigrettes
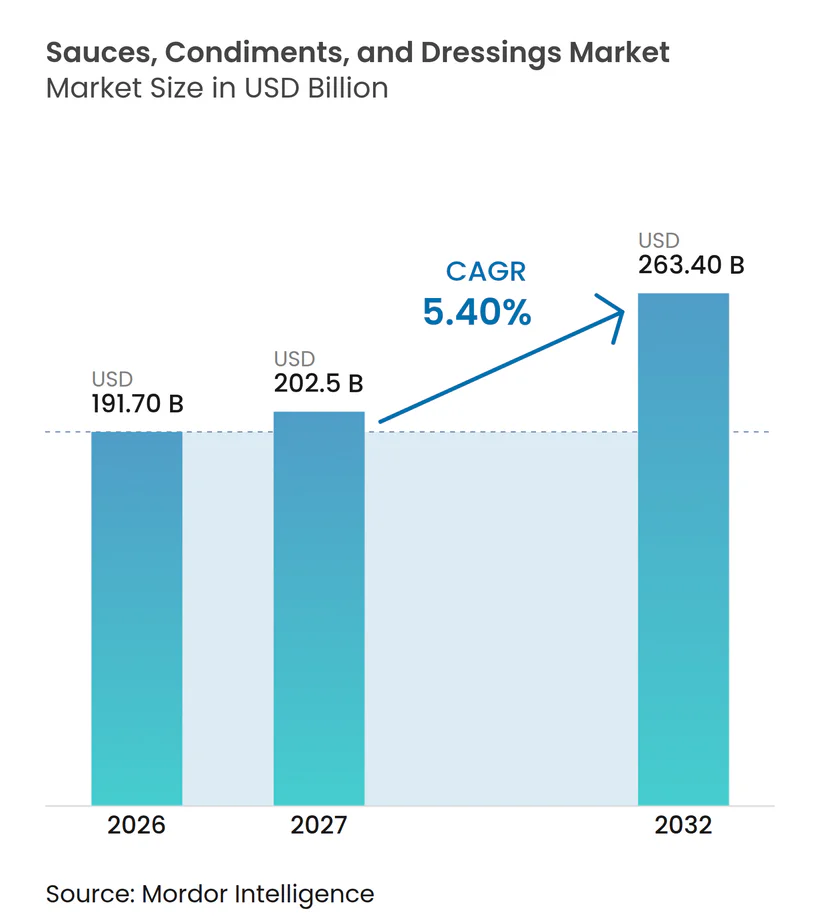
Analyse du Marché des Sauces, Condiments et Vinaigrettes par Mordor Intelligence
La taille du marché des sauces, condiments et vinaigrettes était évaluée à 191,7 milliards USD en 2026 et devrait croître de 202,5 milliards USD en 2027 pour atteindre 263,4 milliards USD d'ici 2032, à un CAGR de 5,4 % durant la période de prévision (2027-2032).
La croissance dépend de la capacité à transformer l'expérimentation des saveurs en sauces prêtes à l'emploi pour les repas quotidiens, les formulations naturelles offrant un autre point de différenciation. Au Royaume-Uni, la découverte de saveurs et les condiments à base d'ingrédients naturels créent des voies complémentaires vers les consommateurs. Les fluctuations des prix des ingrédients et les projets d'étiquetage nutritionnel à Singapour font peser des risques de formulation et de tarification sur les producteurs de sauces au détail concernés. La concurrence favorise par conséquent les fournisseurs qui associent des utilisations culinaires claires à des formulations reproductibles, transformant un choix de saveurs plus large en produits adaptés aux occasions récurrentes à domicile ou en restauration collective.
Principaux Enseignements du Rapport
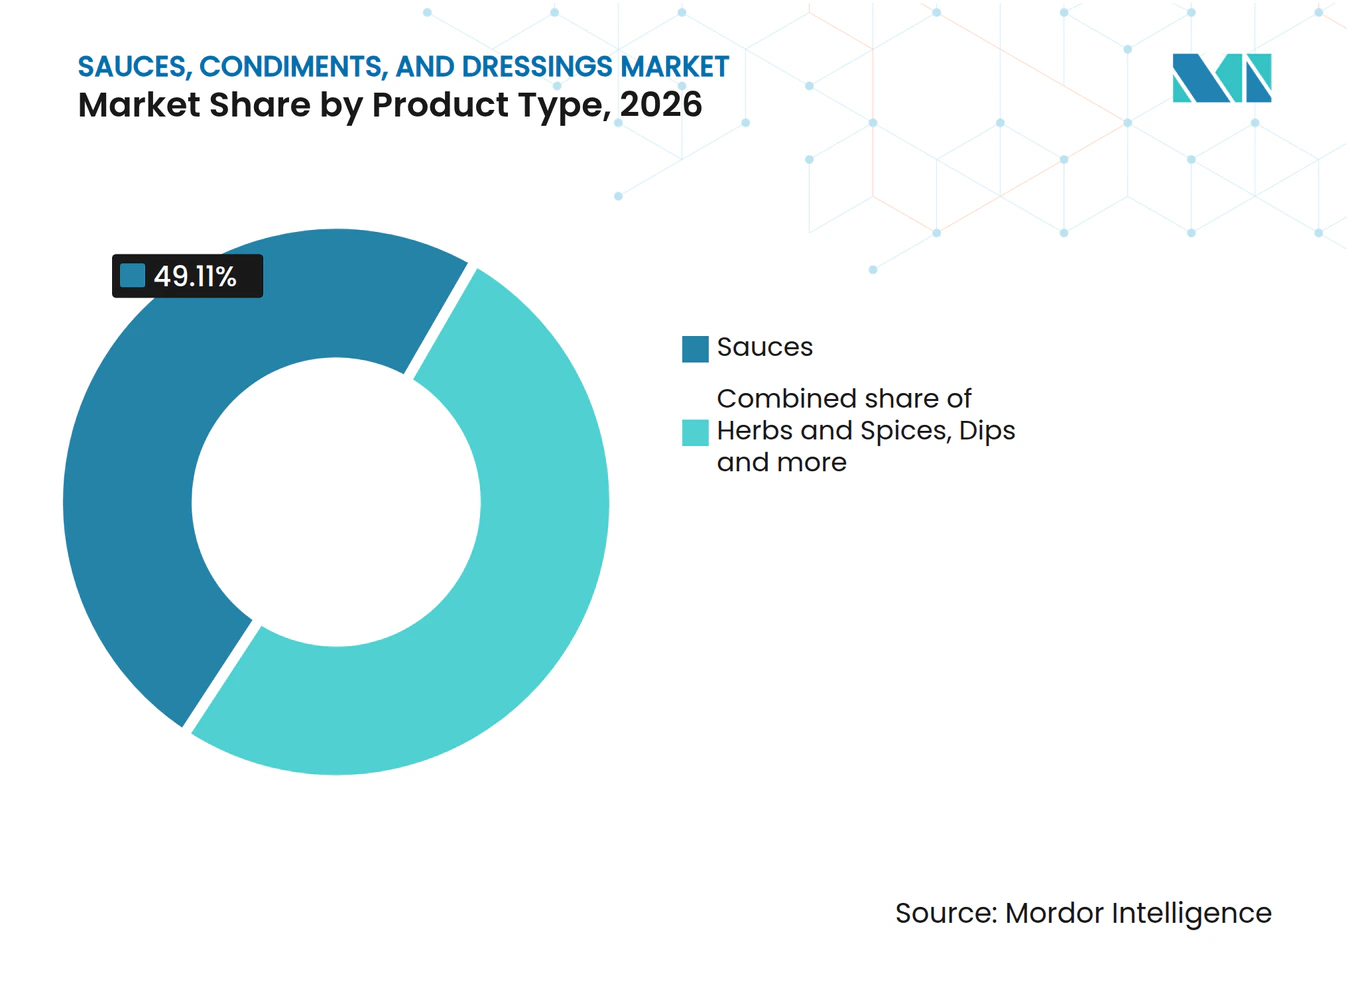
- Par type de produit, les sauces ont représenté 49,11 % de la part de marché des sauces, condiments et vinaigrettes en 2026, tandis que les vinaigrettes devraient croître à un CAGR de 6,4 % durant 2027-2032.
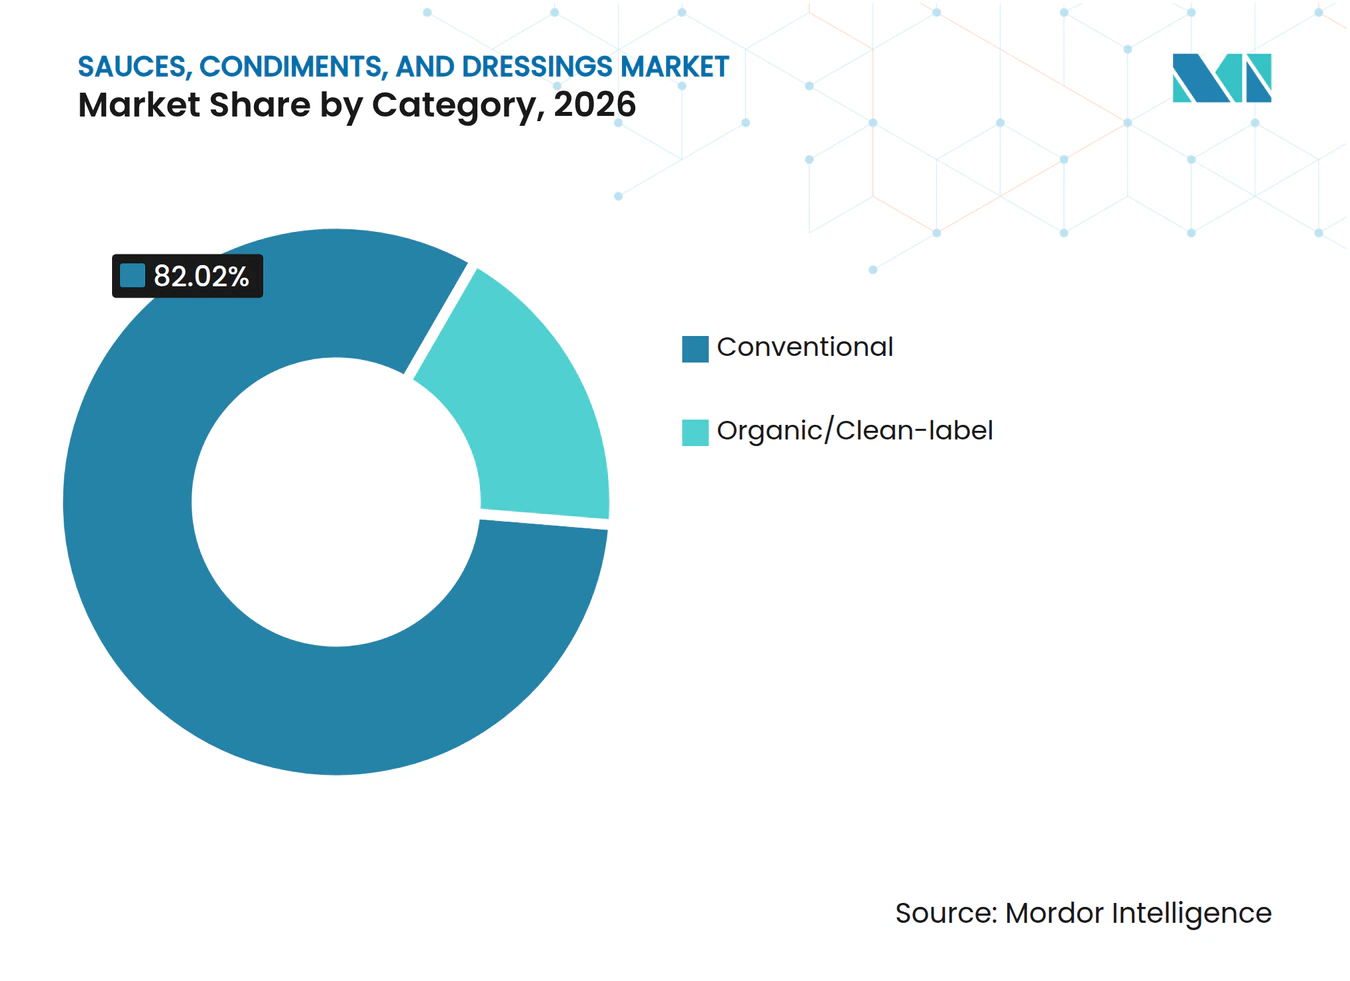
- La composition par catégorie était dominée par les produits conventionnels avec une part de 82,02 % de la taille du marché des sauces, condiments et vinaigrettes en 2026, et les produits biologiques/à étiquette propre devraient enregistrer un CAGR de 5,85 % durant 2027-2032.
- La demande en emballage était dominée par les bouteilles PET/verre à 43,27 % du marché en 2026, les sachets/pochettes devant croître à un CAGR de 5,65 % durant 2027-2032.
- Sur les canaux de distribution, les supermarchés/hypermarchés représentaient 58,63 % du marché en 2026, tandis que les boutiques de vente en ligne devraient enregistrer un CAGR de 6,45 % durant 2027-2032.
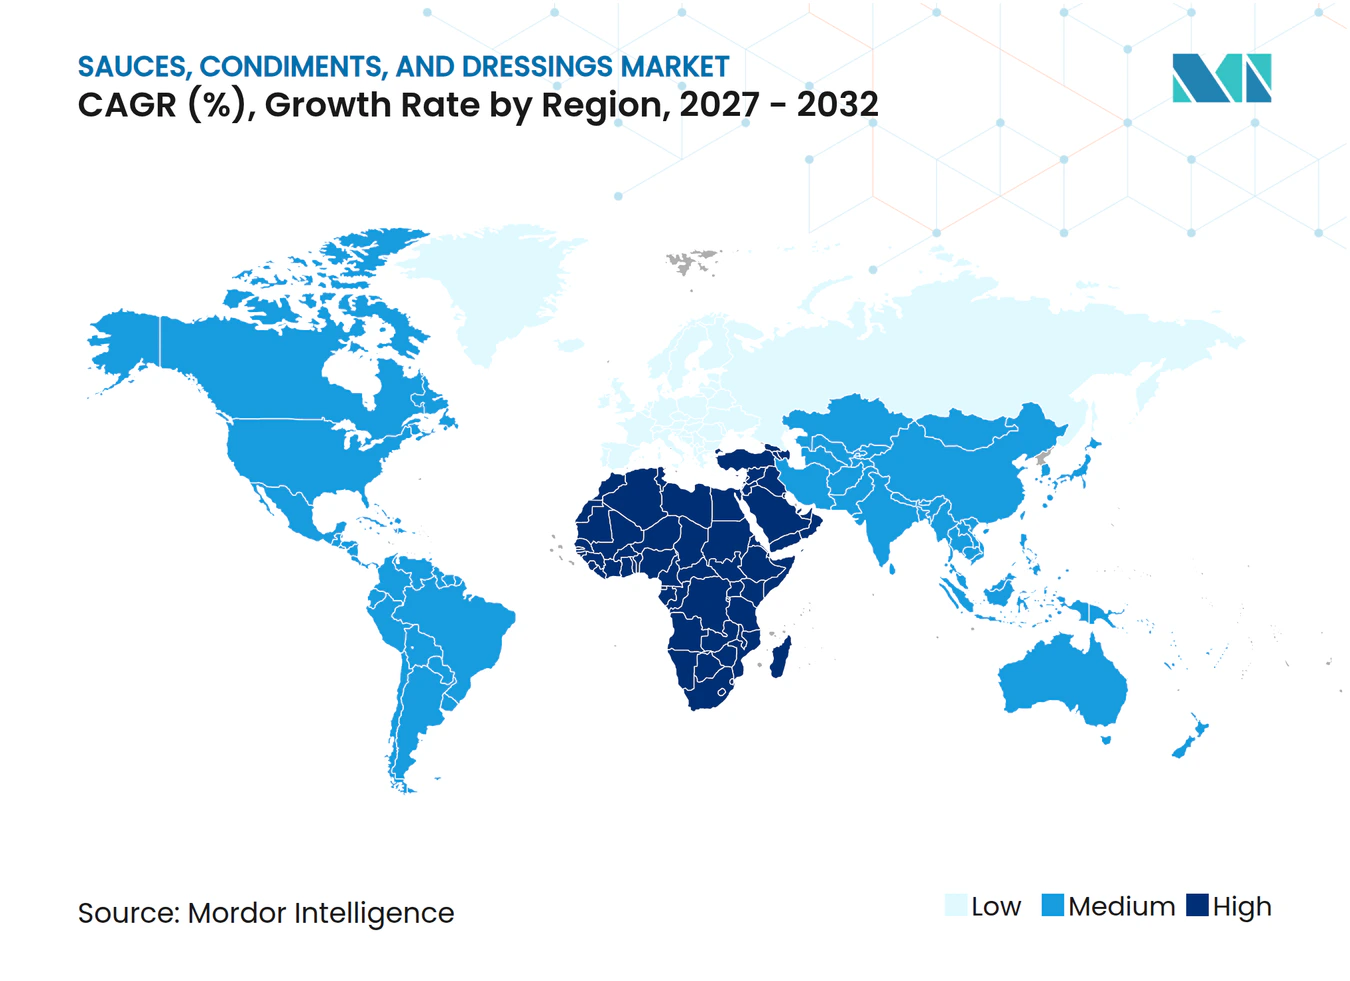
- Géographiquement, l'Asie-Pacifique représentait 41,57 % du marché en 2026, et le Moyen-Orient et l'Afrique devrait connaître la croissance la plus rapide avec un CAGR de 7 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Innovation produit et diversification des saveurs | +2% | États-Unis, Amérique du Nord | Moyen terme (2-4 ans) |
| Popularité croissante des cuisines ethniques et régionales | +1.8% | Corée du Sud, États-Unis et Europe | Moyen terme (2-4 ans) |
| Formulations à étiquette propre à prix premium | +1.5% | Royaume-Uni, Europe | Moyen terme (2-4 ans) |
| Influence de la culture alimentaire et des réseaux sociaux | +1.3% | Royaume-Uni, Europe | Court terme (≤ 2 ans) |
| Essor de la cuisine à domicile et des occasions de repas hybrides | +0.9% | États-Unis, Amérique du Nord | Court terme (≤ 2 ans) |
| Enrichissement des condiments en ingrédients fonctionnels | +0.4% | Japon, région Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Innovation produit et diversification des saveurs
L'innovation produit peut stimuler la demande de sauces en rendant une combinaison de saveurs complexe utilisable grâce à une formulation prête à l'emploi unique. En avril 2026, Nestlé USA a lancé Minor's Kitchen à l'échelle nationale aux États-Unis exclusivement sur Amazon, avec 4 variétés comprenant une aïoli citron-ail, un BBQ coréen, une truffe pimentée et des saveurs de fumoir américain. La marque LA VICTORIA de Hormel Foods a introduit des sauces de garniture Chipotle, Jalapeño ardent et Doux & Épicé ainsi qu'une Salsa Verde Habanero pour les épiceries américaines en août 2025. L'exclusivité Amazon et la disponibilité en épicerie créent différentes voies pour intégrer ces nouvelles saveurs dans les repas à domicile. Ces lancements peuvent ajouter des occasions de préparation pour les sauces conditionnées au-delà du simple changement de saveur dans un repas existant.
Popularité croissante des cuisines ethniques et régionales
La demande pour des saveurs régionales reconnaissables offre aux exportateurs de sauces une ouverture au-delà de l'approvisionnement en recettes domestiques familières. Les exportations de sauces de Corée du Sud vers les États-Unis ont atteint 92,2 millions USD en 2025, en hausse de 5 % d'une année sur l'autre.[1] Le ministère de l'agriculture du pays a associé la consommation américaine de gochujang et d'autres sauces à la demande croissante pour les saveurs épicées-sucrées. Les exportations de sauces sud-coréennes vers l'Europe ont atteint 17,5 millions USD au premier semestre 2026, en hausse de 17,2 % d'une année sur l'autre. Pour les exportateurs, ces marchés de destination distincts soutiennent le développement d'assortiments axés sur les saveurs avec des utilisations que les consommateurs peuvent reconnaître à travers les occasions de repas.
Formulations à étiquette propre à prix premium
Une formulation premium nécessite une promesse d'ingrédients qui donne à l'acheteur une raison spécifique de choisir ce condiment. Ocado Retail a rapporté en juin 2025 que les ventes des condiments naturels non sucrés de Hunter & Gather sur Ocado.com ont augmenté de 90 % d'une année sur l'autre. Cela fournit un signal de demande concret pour une approche de formulation définie au sein de l'épicerie en ligne britannique. Pour une marque cherchant un positionnement premium, une recette non sucrée peut placer le choix des ingrédients du produit au cœur de sa proposition. Le développement produit doit alors délivrer la saveur souhaitée sans faire de la douceur la base de l'expérience. La hausse rapportée donne aux épiciers en ligne britanniques une raison commerciale de maintenir ces gammes naturelles non sucrées dans leur référencement.
Influence de la culture alimentaire et des réseaux sociaux
La découverte alimentaire en ligne peut accroître la demande de condiments en offrant aux repas familiers des options de saveurs supplémentaires. Savanta a interrogé 2 126 adultes britanniques pour Ocado Retail en mai 2025, le distributeur associant l'expérimentation des condiments par les jeunes consommateurs aux réseaux sociaux et aux contenus alimentaires en ligne. Parmi les répondants âgés de 25 à 34 ans, 66 % ont déclaré avoir significativement plus de condiments qu'il y a 5 ans.[2] Dans ce même groupe d'âge, 75 % ont déclaré utiliser une sauce avec la plupart de leurs repas. Ces résultats font des démonstrations d'utilisations culinaires répétables un lien commercialement pertinent entre la découverte en ligne et la table du dîner. Une saveur découverte en ligne nécessite des utilisations au-delà de son premier essai, de sorte que les démonstrations de repas quotidiens peuvent offrir aux marques un chemin de l'expérimentation à l'utilisation répétée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations liées à la teneur élevée en sucre/sel et aux conservateurs | -1% | Singapour, région Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières tomates/piments | -0.8% | Zone métropolitaine de Manille | Court terme (≤ 2 ans) |
| Coûts de conformité aux réglementations d'étiquetage régionales pour les exportateurs | -0.4% | États-Unis et Europe | Moyen terme (2-4 ans) |
| Scepticisme des consommateurs envers les additifs et conservateurs | -0.3% | Australie, région Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations liées à la teneur élevée en sucre/sel et aux conservateurs
Les restrictions liées au sodium et aux graisses saturées peuvent limiter les options marketing et les choix de formulation d'une marque de sauces. Le Conseil de promotion de la santé de Singapour prévoit d'étendre le système Nutri-Grade aux sauces au détail préemballées en 2028, remplaçant le calendrier précédemment annoncé de mi-2027.[3] Le système prévu exigerait que les produits de grade C et D affichent l'étiquette sur les emballages et les listes en ligne, tandis que l'étiquetage de grade A et B serait facultatif. La publicité faisant la promotion des produits de grade D serait interdite en ligne et dans les espaces physiques. Les spécifications restent soumises aux consultations de l'OMC et à la publication au Journal officiel. Le report de la mise en œuvre de mi-2027 à 2028 donne plus de temps aux marques, mais les producteurs de sauces concernés font toujours face à des décisions de reformulation, de refonte des étiquettes de grade C ou D, ou de restrictions publicitaires pour les produits de grade D.
Volatilité des prix des matières premières tomate/piment
Des mouvements soudains des prix des ingrédients peuvent rendre plus difficile l'approvisionnement d'une recette de sauce fixe à un prix de vente stable. Le suivi officiel philippin a enregistré une hausse de 32,09 % des prix moyens au détail du piment vert dans la zone métropolitaine de Manille du 17 août au 9 septembre 2026. Ce proxy du prix au détail local illustre la rapidité avec laquelle un ingrédient de condiment nommé peut devenir plus coûteux. La reformulation offre une autre réponse, mais modifier la teneur en piment pourrait mettre en péril le profil de chaleur et de saveur souhaité. Si un producteur exposé répercute une hausse comparable sur les prix des sauces finies, l'accessibilité devient une contrainte supplémentaire sur la demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
échelle des sauces et applications plus larges des vinaigrettesLes sauces représentaient 49,11 % de la taille du marché des sauces, condiments et vinaigrettes en 2026, ce qui en fait le segment le plus important. Marzetti a rapporté que Bachan's, la marque de sauce barbecue japonaise acquise le 1er mai 2026, a contribué à hauteur de 15,4 millions USD en ventes nettes pour les 2 mois clos le 30 juin 2026. La société a également rapporté des données Circana montrant une croissance des ventes de Bachan's de 8,7 % et une croissance des points de distribution de plus de 16 % sur les 13 semaines closes le 28 juin 2026. L'acquisition illustre une voie vers l'échelle dans les sauces grâce à une proposition de produit identifiable avec à la fois une base de ventes nettes établie et une présence au détail en expansion.
Les vinaigrettes constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,4 % durant 2027-2032. Kewpie a élargi sa gamme de vinaigrettes au sésame grillé profond avec de nouvelles variétés, des versions à calories réduites et des produits saisonniers, tout en proposant des utilisations pour davantage de plats au Japon. La société a indiqué que ces initiatives ont augmenté les ventes et revitalisé la catégorie des vinaigrettes au premier semestre de l'exercice 2026, clos le 31 mai 2026. Associer le développement de la gamme à des plats supplémentaires donne au fournisseur davantage de moyens de développer la même famille de produits. Une identité sésame unique déclinée en variantes à calories réduites et saisonnières permet à un fournisseur d'ajouter des occasions sans créer une nouvelle marque pour chacune.



Par catégorie :
échelle conventionnelle et développement biologiqueLes produits conventionnels représentaient 82,02 % de la part de marché des sauces, condiments et vinaigrettes en 2026, ce qui en fait le segment le plus important. En février 2025, Heinz Qingdao, une filiale de production de Kraft Heinz en Chine, avait sa cinquième ligne de ketchup en phase finale de mise en service avec une capacité annuelle de 20 000 tonnes métriques. Une ligne de cette capacité dépend d'un volume stable de ketchup pour se justifier, ce qui lie les formulations grand public au débit de fabrication.
Les produits biologiques/à étiquette propre constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 5,85 % durant 2027-2032. Les ventes au détail américaines de condiments biologiques ont atteint 618 millions USD en 2025, en hausse de 2,1 % par rapport à 2024. La distribution au détail offre une voie d'expansion en rendant une formulation biologique disponible dans davantage de points de vente quotidiens. Le ketchup biologique de Ketchup Please est passé de 7 magasins Meijer dans le Wisconsin en mai 2024 à 67 emplacements dans l'État en avril 2025. L'élargissement d'une relation de distribution existante offre à une marque de ketchup biologique un moyen d'étendre sa disponibilité sans dépendre d'un nouveau lancement de produit.

Par emballage :
matériaux des bouteilles et propositions de valeur des pochettesLes bouteilles PET/verre détenaient 43,27 % du marché en 2026, ce qui en fait le segment le plus important. Kewpie utilise des bouteilles fabriquées à partir de PET 100 % recyclé pour l'ensemble de ses 10 articles de vinaigrettes et condiments de type vinaigrette au détail de 380 millilitres fabriqués au Japon. Son plan 2025 était axé sur le format 380 millilitres, dont le volume de ventes était supérieur à celui de sa gamme 180 millilitres. Étant donné que le format 380 millilitres utilise plus de plastique par bouteille, sa conversion représente pour Kewpie la plus grande réduction annuelle estimée de plastique neuf parmi ses initiatives de PET recyclé pour les vinaigrettes.
Les sachets/pochettes constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 5,65 % durant 2027-2032. National Foods a rapporté une croissance du ketchup au Pakistan de juillet à décembre 2025, soutenue par des promotions de prix sur les pochettes à l'échelle nationale et l'expansion de Ketchup Champs dans les écoles. Une promotion de prix peut faciliter l'essai de la proposition en pochette, tandis que le programme scolaire offre une voie distincte vers l'engagement de la marque.
Par canal de distribution :
portée des supermarchés et dynamique des produits en ligneLes supermarchés/hypermarchés représentaient 58,63 % du marché en 2026, ce qui en fait le segment le plus important. Le total des ventes en supermarchés américains a atteint 1 billion USD en 2025. Par ailleurs, les clients de Tesco au Royaume-Uni ont acheté 2,5 millions de bouteilles supplémentaires de sauce piquante dans les 12 mois précédant sa communication de mi-2025. Les bouteilles supplémentaires de sauce piquante de Tesco montrent un condiment spécialisé ajoutant du volume sur les rayons ordinaires des supermarchés.
Les boutiques de vente en ligne constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,45 % durant 2027-2032. La base de clients actifs moyens d'Ocado.com, hors Zoom by Ocado, a augmenté de 10,6 % d'une année sur l'autre pour atteindre 1,28 million sur les 26 semaines closes le 31 mai 2026. Les clients sont comptabilisés comme actifs s'ils ont effectué des achats sur Ocado.com au cours des 12 semaines précédentes, et le chiffre rapporté est le nombre moyen de clients actifs sur les 26 semaines. Ocado Retail a également rapporté une croissance des ventes de 96 % d'une année sur l'autre pour la sauce aux huîtres M&S du 28 juillet 2025 au 26 juillet 2026. Cela crée une opportunité de développer une offre de sauce aux huîtres ciblée au sein d'un service d'épicerie en croissance.
Analyse Géographique
Marché des Sauces, Condiments et Vinaigrettes en Asie-Pacifique
L'Asie-Pacifique représentait 41,57 % de la taille du marché des sauces, condiments et vinaigrettes en 2026. Au sein de son activité internationale, Kewpie a rapporté une croissance des ventes de 11 % en Asie-Pacifique au cours de l'exercice 2025 en monnaie locale, illustrant l'activité commerciale régionale d'un producteur. Des usines agrandies en Thaïlande et en Indonésie fonctionnent à pleine capacité aux côtés de bases de production en Malaisie et au Vietnam, formant un réseau de 4 pays que Kewpie associe à une demande régionale en forte augmentation.
Marché des Sauces, Condiments et Vinaigrettes au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique est la région à la croissance la plus rapide, avec un CAGR prévu de 7 % durant 2027-2032. En mars 2026, Rawa a annoncé une ligne de production de sauce piquante au Qatar, proposant des formats de 473 millilitres et 3 kilogrammes en réponse à la demande croissante des restaurants et de la restauration collective. Les formats de 473 millilitres et 3 kilogrammes donnent à la gamme annoncée 2 tailles de commande au sein du canal de restauration collective. Par ailleurs, Libstar a achevé l'intégration sud-africaine de Dickon Hall Foods dans Montagu Foods d'ici août 2026, avec des améliorations attendues en matière de productivité du travail, de coûts d'occupation, d'efficacité de fabrication et de capacité de service. La demande des restaurants au Qatar fournit une justification commerciale pour l'ajout d'une capacité dédiée à la sauce piquante, comme l'illustre la ligne annoncée par Rawa.
La base d'approvisionnement de l'Amérique du Nord comprend la Californie, où les prévisions de l'USDA d'août 2026 estimaient la production de tomates de transformation sous contrat à 10 millions de tonnes courtes pour 2026, soit 10 % de moins qu'en 2025. En Europe, la valeur des exportations extra-UE de condiments et assaisonnements de l'UE27, hors Royaume-Uni, a chuté de 4 % d'avril 2025 à mars 2026 par rapport aux 12 mois précédents. En Amérique du Sud, Kikkoman do Brasil a exporté 5 produits vers le Pérou en juin 2025, comprenant 2 tailles de sauce soja, du tare, des sauces aux huîtres et de style Worcestershire, avec le démarrage des ventes péruviennes en septembre. La Jamaïque dispose du co-fabricant de sauces GK Manufacturing au sein de GraceKennedy Foods, le Portugal dispose de l'adaptation grand public de Paladin décrite par le PDG de son propriétaire en février 2026, et l'Équateur dispose de la production de sauces d'ALIMEC, licencié de McCormick. La gamme péruvienne de Kikkoman do Brasil et le positionnement portugais de Paladin montrent des fournisseurs adaptant leurs sauces à des marchés nationaux individuels.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fabricants commercialisant des condiments emballés sur les marchés de consommation. L'information nutritionnelle transforme la composition des recettes en une décision de conception d'emballage et d'information produit pour les aliments concernés. Une obligation d'étiquetage nutritionnel existante et un projet d'exigence d'affichage en face avant créent des besoins de planification commerciale différents, car ce dernier peut ajouter une décision de refonte distincte. Des orientations volontaires en matière d'affichage en face avant offrent au fabricant une autre option de présentation sans rendre ce choix obligatoire.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Japon | Brésil |
|---|---|---|---|---|
| Autorité principale | FDA | Autorités de contrôle alimentaire des États fédéraux | Agence des affaires des consommateurs | ANVISA |
| Instruments clés ou orientation | 21 CFR 101.9 ; projet de boîte nutritionnelle en face avant | Règlement (UE) n° 1169/2011 ; évaluation de l'impact de l'information alimentaire | Normes d'étiquetage alimentaire ; directive volontaire sur la nutrition en face avant | RDC 429/2020 et IN 75/2020 ; proposition d'ouverture d'une révision examinée en juin 2025 |
| Effet commercial | Information nutritionnelle sauf exemption ; boîte en face avant proposée pour la plupart des aliments soumis à l'étiquetage des valeurs nutritionnelles | Informations sur les ingrédients, les allergènes, l'opérateur et la nutrition, sous réserve d'exceptions | Information nutritionnelle pour les aliments transformés emballés concernés ; format volontaire de nutrition en face avant | Règles relatives au tableau nutritionnel et dispositions d'étiquetage en face avant |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | En durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||
Les 4 juridictions reçoivent des notes Moyennes car les obligations d'étiquetage nutritionnel établies fournissent une base définie tout en nécessitant un travail d'étiquetage spécifique au produit pour les aliments concernés. L'orientation En durcissement des États-Unis reflète les travaux supplémentaires de conception d'emballage prospectifs dans le cadre de la boîte nutritionnelle proposée, avec l'agenda réglementaire projetant une règle finale pour décembre 2026. Les jugements Sans changement de l'Allemagne et du Brésil reflètent l'application continue de leurs cadres opérationnels aux côtés de l'évaluation par la Commission européenne de possibles révisions et de l'examen par le Brésil en juin 2025 de l'ouverture d'une révision. Le jugement Sans changement du Japon reflète des déclarations nutritionnelles obligatoires associées à des orientations volontaires en face avant, laissant l'adoption du format supplémentaire au fabricant.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en composants de distribution, la formulation et la fabrication de sauces, et la distribution en restauration collective. En août 2025, Marubeni a réalisé un investissement minoritaire dans Win Chance Foods, fabricant de condiments thaïlandais au service des grandes entreprises agroalimentaires et des chaînes de restaurants en Thaïlande et dans les pays voisins. Win Chance Foods utilise une base de données de plus de 2 000 recettes pour développer des sauces sur mesure, et sa technologie de fabrication soutient une production flexible et stable en petits lots. Cela relie la capacité de développement de recettes à la production commerciale, plaçant la valeur dans la capacité à fournir une sauce spécifique au client de manière cohérente plutôt que dans la formulation seule.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en composants de distribution | Fournisseurs de fermetures spécialisées pour sauces tels qu'Aptar Closures | Ventes de fermetures | Adapter la conception de distribution au flux de la sauce | Qualifier la fermeture et la sauce ensemble avant de sélectionner le format de production |
| Formulation et fabrication de sauces | Fabricants de condiments tels que Win Chance Foods | Ventes de sauces aux entreprises agroalimentaires et aux chaînes de restaurants | Concilier la variété des recettes avec une production reproductible | Valider les recettes dans le cadre de routines contrôlées de lots et de qualité |
| Distribution en restauration collective | Distributeurs de restauration collective tels que Sysco | Revente de produits aux clients de la restauration collective | Coordonner la disponibilité des sauces avec les fenêtres de livraison des opérateurs | Planifier des itinéraires de livraison réguliers et réserver de la capacité pour les commandes spéciales |
| Source: Mordor Intelligence | ||||
Le développement de sauces sur mesure concentre la valeur dans le passage d'une recette à une production reproductible. Aptar Closures a introduit 4 types de fermetures spécialisées pour sauces en décembre 2025, offrant des options de distribution qu'un producteur peut qualifier en fonction du flux de chaque sauce. Au cours de l'exercice 2026, les sites opérationnels de Sysco offraient une livraison quotidienne à certains emplacements clients et une capacité de commande spéciale à court préavis, fournissant des options de distribution pertinentes pour l'approvisionnement en sauces spécifiques aux clients auprès des opérateurs de restauration collective.
Paysage Concurrentiel
Concentration du Marché
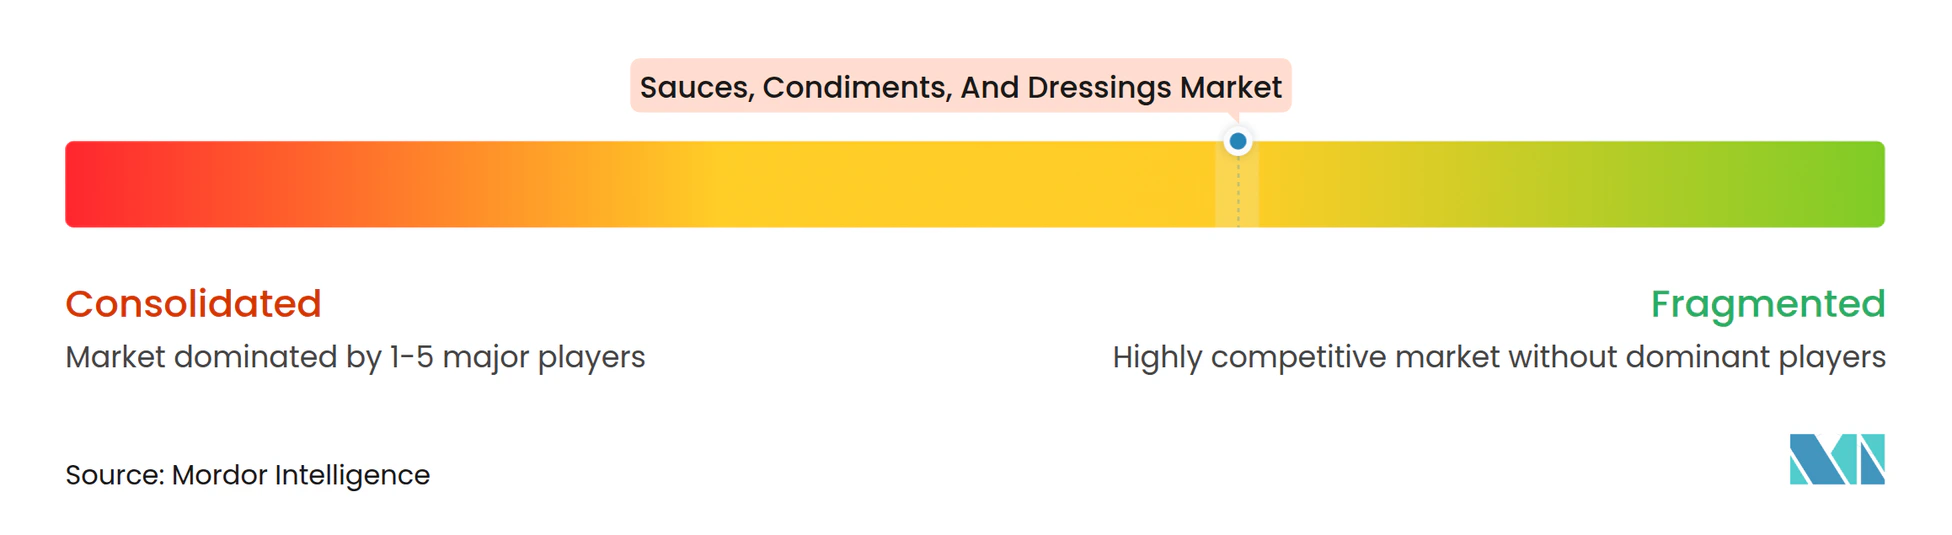
La concurrence combine une large base de fournisseurs avec des propriétaires de marques internationales établies servant différentes exigences en matière de saveurs et de clients. McCormick & Co Inc sert les détaillants via le segment Consommateurs et les clients professionnels via Flavor Solutions, vendant des condiments et d'autres produits aromatisants, avec des ventes mondiales aux Consommateurs en hausse de 2,6 % en 2025 par rapport à 2024. Parmi les autres acteurs majeurs figurent The Kraft Heinz Company et Unilever Plc, dont l'activité Alimentaire couvre les condiments et les sauces. Le fabricant de sauce soja Kikkoman Corporation a rapporté une croissance de son chiffre d'affaires consolidé de 5,2 % au cours de l'exercice 2026, tandis que l'activité de sauces pour pâtes nord-américaine de Mizkan Holdings Co. Ltd. comprend RAGÚ et Bertolli. Ces entreprises sont en concurrence sur différents périmètres de produits et de clients, faisant d'un portefeuille de marques au détail et de l'approvisionnement des fabricants alimentaires des dimensions distinctes de la concurrence.
Le 2 janvier 2026, McCormick a finalisé l'acquisition d'une participation supplémentaire de 25 % dans McCormick de Mexico auprès de Grupo Herdez, portant sa participation à 75 % avec contrôle. Le portefeuille mexicain comprend notamment la mayonnaise, la moutarde et la sauce piquante, donnant à McCormick le contrôle d'une gamme établie de lignes de condiments. Kikkoman Foods, Inc., filiale de fabrication américaine de Kikkoman Corporation, a commencé le brassage de sauce soja à Jefferson, Wisconsin, en mai 2026, avec son annonce de septembre programmant les expéditions pour octobre. Kikkoman a associé l'usine à la demande croissante de sauce soja en Amérique du Nord et à des expéditions en constante augmentation depuis son usine de Walworth. La base de brassage américaine supplémentaire offre aux acheteurs une voie vers un approvisionnement produit localement adapté à la demande, les expéditions commerciales dépendant du calendrier annoncé.
Le 31 mars 2026, McCormick et Unilever ont convenu de fusionner McCormick avec Unilever Foods, à l'exclusion de l'Inde et d'autres activités spécifiées. La combinaison proposée réunirait des portefeuilles couvrant les herbes, les épices, les assaisonnements, les aides culinaires, les condiments et les sauces. La réalisation était soumise aux approbations réglementaires et à d'autres conditions de clôture, faisant de l'accord une voie conditionnelle vers l'intégration des portefeuilles. Les exclusions géographiques limiteraient également la portée d'une offre commerciale intégrée unique à travers les pays. L'annonce a fixé le chiffre d'affaires combiné des deux entreprises pour l'exercice 2025 à environ 20 milliards USD, et la réalisation placerait les portefeuilles de 2 des 5 principaux acteurs au sein d'une même société.
Leaders du Secteur des Sauces, Condiments et Vinaigrettes
-
McCormick & Co Inc
-
The Kraft Heinz Company
-
Unilever Plc
-
Kikkoman Corporation
-
Mizkan Holdings Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sauces, Condiments et Vinaigrettes Entreprises couvertes dans ce rapport
- Kikkoman Corporation
- The Kraft Heinz Company
- McCormick & Co Inc
- Unilever Plc
- Conagra Brands Inc.
- Lee Kum Kee Company Ltd.
- Nestle SA
- Foshan Haitian Flavouring & Food Ltd
- PepsiCo Inc
- Vilore Foods Company
- Kewpie Corp
- The Clorox Company
- Barilla Holding SpA
- The Campbell's Company
- Ajinomoto Co Inc
- Strauss Group Ltd
- Mizkan Holdings Co. Ltd.
- S Narendrakumar & Co
- S&B Foods Inc
- Ken's Foods Inc
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les ouvertures d'acheteurs créées par un appel d'offres de restauration scolaire français. Par ailleurs, les orientations volontaires de l'Angleterre couvrent les aliments commerciaux pour bébés destinés aux enfants jusqu'à 36 mois, y compris les sauces pour pâtes à incorporer, avec une mise en œuvre nutritionnelle, d'étiquetage et marketing attendue d'ici fin février 2027. Le 9 octobre 2026, le Lycée polyvalent international Robert Badinter à Blois a publié un appel d'offres d'épicerie comprenant des sauces, condiments et assaisonnements pour la période du 1er janvier 2027 au 31 décembre 2029. Les offres de Blois sont à remettre le 10 novembre 2026 à 17h00 heure de Paris, avec des pondérations d'attribution de 50 % pour la qualité, 45 % pour le prix et 5 % pour l'environnement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Assortiments de sauces pour les repas institutionnels | La qualité est en tête de la pondération d'attribution de l'appel d'offres | Restauration scolaire française | Associer une gamme de sauces ciblée à des utilisations culinaires clairement décrites | Démontrer la qualité du produit dans le cadre d'un devis compétitif | Producteurs de sauces qualifiés et distributeurs de restauration collective |
| Approvisionnement en assaisonnements à coût maîtrisé | Le prix a un poids substantiel aux côtés de la qualité | Acheteurs institutionnels d'herbes et d'épices | Proposer des formats d'assaisonnement avec des coûts comparables transparents | Préserver l'adéquation des saveurs tout en maîtrisant le prix livré | Fournisseurs d'assaisonnements au service des cuisines institutionnelles |
| Approvisionnement en condiments avec des livraisons efficaces | La performance environnementale fait partie des critères d'attribution | Acheteurs institutionnels de condiments | Combiner une gamme de condiments appropriée avec une proposition de livraison étayée | Démontrer la valeur environnementale sans affaiblir la compétitivité des prix | Fournisseurs de condiments avec une distribution consolidée |
| Source: Mordor Intelligence | |||||
Les orientations de l'Angleterre créent une ouverture de développement de sauces allant au-delà d'un seul appel d'offres de restauration collective. Les entreprises répondant aux orientations ont demandé plus de temps de mise en œuvre pour les tests de recettes, l'analyse de la durée de conservation et les modifications d'emballage. Une sauce pour pâtes pour bébés dont la recette et l'emballage sont révisés ensemble peut répondre aux attentes nutritionnelles et d'étiquetage des orientations dans le cadre d'un seul programme de développement avant fin février 2027.
Développements industriels récents dans Marché des Sauces, Condiments et Vinaigrettes
- Octobre 2026 : Le Conseil de promotion de la santé de Singapour a révisé l'extension prévue du système Nutri-Grade aux sauces au détail préemballées de mi-2027 à 2028, avec des spécifications soumises aux consultations de l'OMC et à la publication au Journal officiel.
- Mai 2026 : Kikkoman Foods, Inc., filiale de fabrication américaine de Kikkoman Corporation, a commencé le brassage de sauce soja dans son usine de Jefferson, Wisconsin.
- Mai 2026 : The Marzetti Company a finalisé l'acquisition de Bachan's, Inc., intégrant la marque de sauce barbecue japonaise dans son activité alimentaire américaine.
Marché des Sauces, Condiments et Vinaigrettes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des sauces, condiments et vinaigrettes mesure les dépenses mondiales annuelles en produits alimentaires distincts vendus pour assaisonner ou accompagner les aliments via le commerce de détail et la restauration collective. La forme du produit, la formulation, le canal et la région classifient ces mêmes ventes.
Exclusions du périmètre : les préparations maison fraîches non marquées, les aliments préparés en magasin non vendus en tant que produits distincts de sauce, condiment ou vinaigrette, les repas finis et les plats de restaurant contenant des produits comptabilisés, ainsi que les tomates fraîches et les piments vendus en tant que produits agricoles sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Sauces
- Sauces Condiment
- Sauces de Cuisson
- Herbes et Épices
- Trempettes
- Vinaigrettes
- Autres Types de Produits
- Sauces
- Par Catégorie
- Conventionnel
- Biologique/Étiquette Propre
- Par Emballage
- Bouteilles PET/Verre
- Sachets/Pochettes
- Autres (Emballages Tetra, Bocaux, Gobelets et autres)
- Par Canal de Distribution
- Supermarchés/Hypermarchés
- Épiceries de Proximité
- Magasins de Vente au Détail en Ligne
- Autres Canaux de Distribution
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les ensembles de données officiels tels que la série de dépenses alimentaires du Service de recherche économique du Département américain de l'agriculture suivent les dépenses alimentaires par point de vente et acheteur, les bilans alimentaires de la FAOSTAT décrivent l'offre et l'utilisation dans les pays, le détail de classification de la Division de statistique des Nations Unies clarifie la catégorie de sauces et condiments HS 2103, et les enregistrements commerciaux d'UNdata fournissent les valeurs et quantités du commerce de sauces.
Les dépôts de documents d'entreprises et les documents destinés aux investisseurs peuvent recouper les ventes de produits rapportées, la capacité de production, l'exposition géographique et les changements de prix ou de mix, tandis que la presse professionnelle et commerciale réputée peut clarifier les lancements datés, les acquisitions et les développements de canaux. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens avec des fabricants, des fournisseurs d'ingrédients et d'emballages, des acheteurs au détail et des acheteurs en restauration collective sur le marché mondial peuvent tester la façon dont les ventes de produits, les canaux et les régions rapportés s'inscrivent dans la frontière de transaction définie. Lorsque les sources secondaires utilisent des catégories de produits ou de canaux larges, les analystes peuvent utiliser des entretiens pour vérifier si les ventes rapportées s'inscrivent dans cette frontière et clarifier les lacunes dans la couverture des produits ou des canaux. Lorsque les comptes sont contradictoires, les analystes les triangulent par rapport à des indicateurs publics indépendants et aux communications des entreprises, puis documentent les lacunes non résolues et les vérifications de sensibilité.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 15 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 20 % | Managers : 50 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime la valeur mondiale annuelle des produits commerciaux distincts de sauces, condiments, vinaigrettes, dips, herbes et épices vendus via le commerce de détail et la restauration collective, puis répartit le total selon les découpages acceptés par produit, formulation, emballage, canal et région. Une estimation descendante part des dépenses alimentaires et de la demande par catégorie, ajustée à la frontière du marché, tandis que des vérifications ascendantes sélectives utilisent des cumuls de ventes de fournisseurs et un prix de vente moyen échantillonné multiplié par le volume de produits. Les indicateurs pertinents comprennent les dépenses alimentaires par point de vente, l'offre et l'utilisation alimentaires, les valeurs et poids commerciaux pour les catégories douanières liées aux sauces, les ventes rapportées par les entreprises, et le prix et le mix des produits. Chacun aide à tester la direction du marché ou un canal et une région particuliers. L'analyse de scénarios projette la valeur en examinant comment la population et le revenu, l'activité de détail et de restauration collective, le commerce, et le prix ou le mix des produits peuvent évoluer, avec des parts de segment construites à partir de données probantes sur les ventes de produits, l'exposition aux canaux, la formulation, l'emballage et réconciliées avec le total. Les experts primaires peuvent examiner les hypothèses au niveau des variables et la direction des prévisions, et les lacunes dans une vérification ascendante sélective peuvent être comblées avec des données publiques comparables et des communications d'entreprises, toute différence restante étant conservée pour examen par les analystes.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation par rapport aux signaux indépendants de dépenses, de commerce, d'offre et d'entreprises, puis vérifient les tendances, les totaux de segments et les mouvements d'une année sur l'autre pour détecter les anomalies ou les écarts inexpliqués. Un second examen vérifie les périodes sources, le traitement des frontières du marché, les calculs et la réconciliation des segments, et les analystes résolvent les anomalies avant la validation finale en vérifiant la source sous-jacente ou en cherchant des éclaircissements auprès des répondants concernés lorsqu'une hypothèse matérielle entre en conflit avec de nouvelles données probantes. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements matériels de marché ou réglementaires affectent les données d'entrée, et réexaminé par rapport aux dernières données disponibles avant la livraison.
Taille du marché des sauces, condiments et vinaigrettes de Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données d'entrée utilisées pour modéliser la demande. Le marché des sauces, condiments et vinaigrettes mesure les dépenses mondiales annuelles en produits alimentaires distincts vendus pour assaisonner ou accompagner les aliments via le commerce de détail et la restauration collective.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs pertinents comprennent les dépenses alimentaires par point de vente, l'offre et l'utilisation alimentaires, les valeurs et poids commerciaux pour les catégories douanières liées aux sauces, les ventes rapportées par les entreprises, et le prix et le mix des produits.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 202,5 milliards USD (2027) | |
| Consultance mondiale A | 178,6 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 11,8 % à la valeur 2027 de ce rapport de 202,5 milliards USD, 1 an plus tard. Sa page prévoit une croissance continue au-delà de l'estimation de 2026. |
| Consultance mondiale B | 189,2 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 6,6 % à la valeur 2027 de ce rapport de 202,5 milliards USD, 1 an plus tard. Sa page prévoit une croissance continue au-delà de l'estimation de 2026. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux signaux indépendants de dépenses, de commerce, d'offre et d'entreprises, puis vérifient les tendances, les totaux de segments et les mouvements d'une année sur l'autre pour détecter les anomalies ou les écarts inexpliqués.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des sauces, condiments et vinaigrettes ?
Le marché est estimé à 202,5 milliards USD en 2027 et devrait atteindre 263,4 milliards USD d'ici 2032, à un CAGR de 5,4 % durant 2027-2032.
Quelles forces stimulent la demande de condiments emballés ?
Les saveurs régionales, les formulations naturelles et la découverte alimentaire en ligne soutiennent la demande. La valeur des exportations de sauces sud-coréennes vers les États-Unis a augmenté de 5 % en 2025.
Quel type de produit détient la plus grande part ?
Les sauces détenaient 49,11 % du marché en 2026, ce qui en fait le segment de type de produit le plus important.
Quelles entreprises sont les principaux fournisseurs de sauces, condiments et vinaigrettes ?
Les principaux acteurs comprennent McCormick & Co Inc, The Kraft Heinz Company, Unilever Plc, Kikkoman Corporation et Mizkan Holdings Co. Ltd.
Quels défis façonnent les perspectives des condiments emballés ?
La volatilité des prix des ingrédients et les restrictions marketing prospectives liées aux nutriments créent des risques commerciaux. Singapour prévoit une extension du système Nutri-Grade en 2028 pour les sauces au détail préemballées, avec des spécifications soumises aux consultations de l'OMC et à la publication au Journal officiel.
Quelle région est en tête du secteur et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique détenait 41,57 % du marché en 2026. Le Moyen-Orient et l'Afrique devrait croître à un CAGR de 7 % durant 2027-2032.