
Taille et parts du marché du traitement des maladies rares
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 271.07 Milliards de dollars |
| Taille du Marché (2031) | 472.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
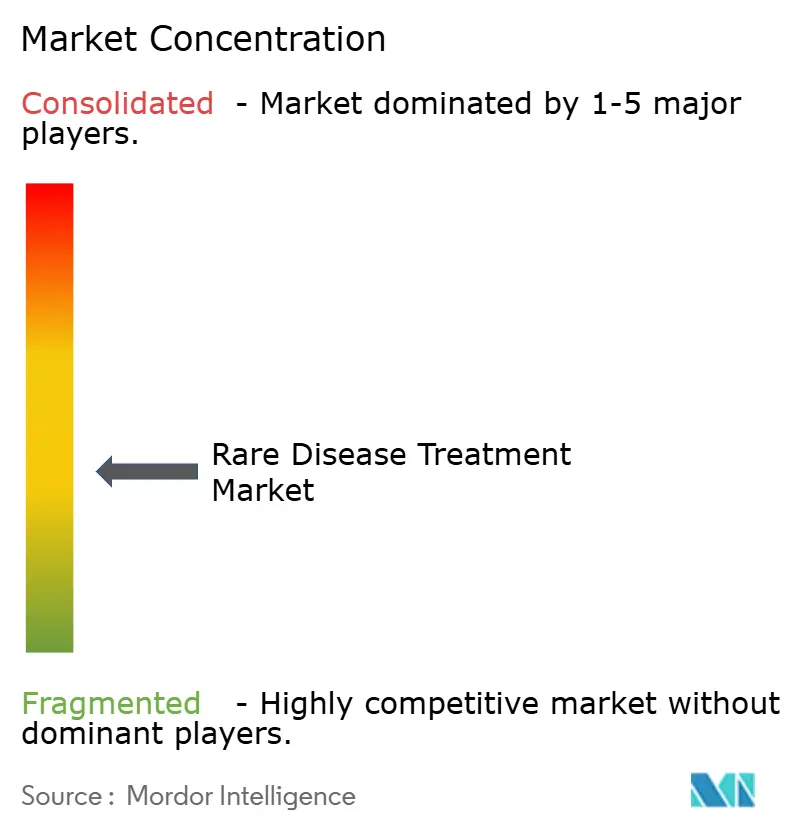
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement des maladies rares par Mordor Intelligence
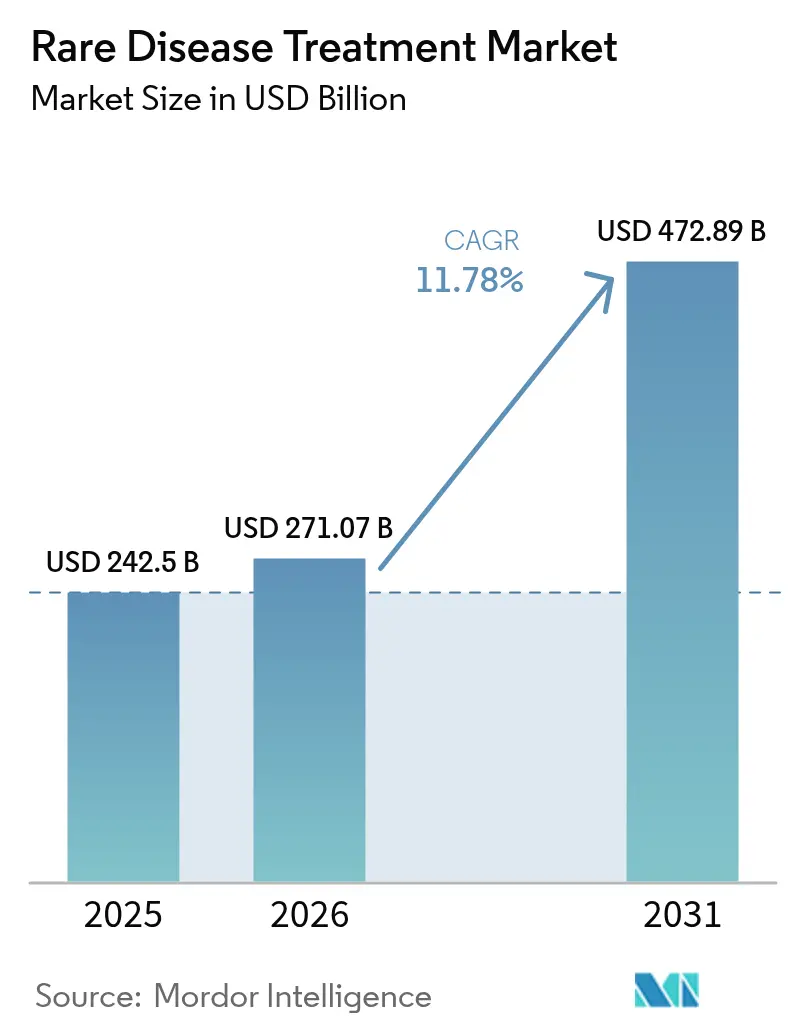
La taille du marché du traitement des maladies rares devrait passer de 242,5 milliards USD en 2025 à 271,07 milliards USD en 2026 et devrait atteindre 472,89 milliards USD d'ici 2031, à un TCAC de 11,8 % sur la période 2026-2031.
Des incitations mondiales durables, la maturation rapide de la thérapie génique et l'acceptation par les payeurs de percées à haute valeur ajoutée sous-tendent cette progression, même si les bassins de patients restent réduits. Les fusions entre groupes pharmaceutiques multinationaux et innovateurs spécialisés renforcent le positionnement concurrentiel, tandis que les projets pilotes de fabrication distribuée commencent à atténuer les contraintes d'approvisionnement en vecteurs viraux. L'élargissement des listes de maladies rares en Asie-Pacifique et les voies d'examen accélérées complètent le leadership nord-américain, élargissant ainsi la portée géographique. Les lancements de thérapies géniques neurologiques illustrent le virage vers des modalités curatives, et les technologies de délivrance orale de produits biologiques améliorent la commodité pour les indications orphelines chroniques. La conjugaison de la confiance réglementaire et des progrès technologiques garantit une dynamique de marché à long terme.
Principaux enseignements du rapport
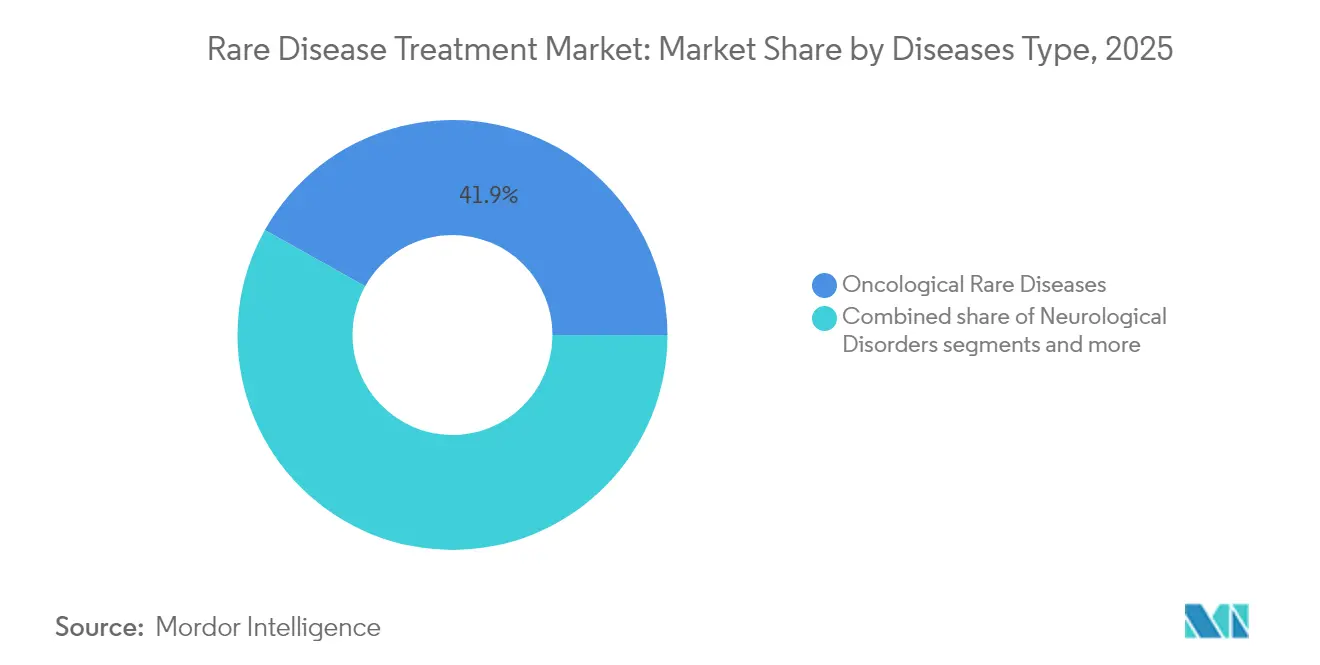
- Par type de maladie, les maladies rares oncologiques représentaient 41,89 % de la part du marché du traitement des maladies rares en 2025 ; les troubles neurologiques devraient progresser à un TCAC de 12,62 % jusqu'en 2031.
- Par type de thérapie, les produits biologiques et les anticorps monoclonaux représentaient 50,74 % de la taille du marché des traitements des maladies rares en 2025. En revanche, les thérapies géniques et cellulaires devraient progresser à un TCAC de 12,88 % de 2025 à 2031.
- Par voie d'administration, les produits parentéraux représentaient 60,63 % du chiffre d'affaires en 2025, tandis que les formulations orales devraient croître à un TCAC de 13,05 % entre 2026 et 2031.
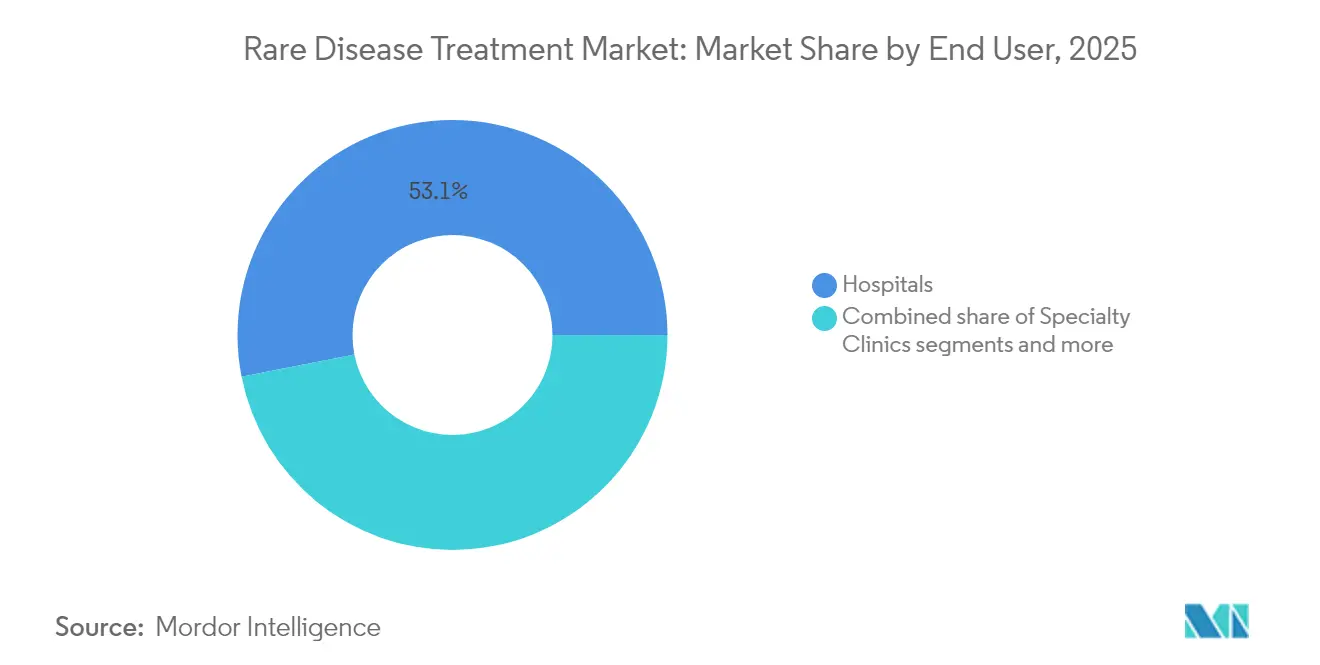
- Par utilisateur final, les hôpitaux ont capté 53,11 % de la taille du marché du traitement des maladies rares en 2025 ; les soins à domicile ont enregistré le TCAC le plus rapide, à 13,12 %, pour la période de prévision.
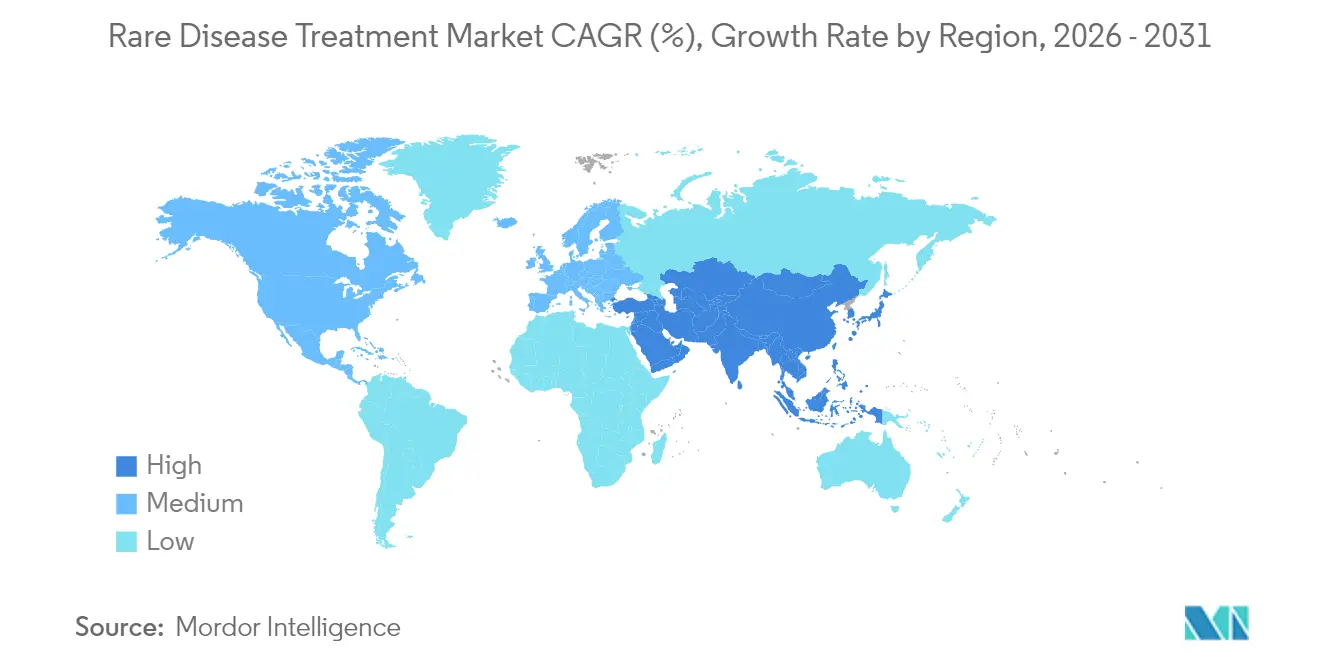
- Sur le plan régional, l'Amérique du Nord contrôlait 41,86 % de la part du marché du traitement des maladies rares en 2025, et l'Asie-Pacifique est en passe d'atteindre un TCAC de 13,29 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations gouvernementales et exclusivité mondiale des médicaments orphelins | +2.8% | Mondial, avec l'impact le plus fort en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Pipeline croissant d'approbations de médicaments orphelins par la FDA/EMA | +2.1% | Cœur en Amérique du Nord et dans l'UE, débordement vers l'APAC | Moyen terme (2-4 ans) |
| Tarification premium et cadres de remboursement favorables | +1.9% | Amérique du Nord et UE, en émergence en APAC | Moyen terme (2-4 ans) |
| Avancées rapides dans les thérapies géniques et cellulaires | +2.4% | Mondial, avec des gains précoces en Amérique du Nord, dans l'UE et au Japon | Long terme (≥ 4 ans) |
| Fabrication distribuée pour la thérapie génique personnalisée | +0.8% | Amérique du Nord et UE, programmes pilotes en APAC | Long terme (≥ 4 ans) |
| Essais virtuels basés sur l'IA pour les cohortes ultra-rares | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incitations gouvernementales et exclusivité mondiale des médicaments orphelins
Les exclusivités prolongées et les crédits d'impôt continuent de soutenir l'innovation au sein du marché du traitement des maladies rares. Aux États-Unis, une exclusivité de sept ans et des crédits d'impôt de 25 % sur les essais cliniques réduisent le risque net, tandis que l'Union européenne accorde une protection de 10 ans pouvant être étendue à 12 ans pour la conformité pédiatrique. Les bons de révision prioritaire d'une valeur d'environ 150 millions USD offrent un potentiel de rendement supplémentaire, comme en témoigne la vente consécutive à l'approbation de DAYBUE pour le syndrome de Rett. Ces incitations contribuent à transformer les percées scientifiques fondamentales en thérapies commercialement viables.
Pipeline croissant d'approbations de maladies rares par la FDA/EMA
Les autorités réglementaires ont adopté des mécanismes accélérés. La FDA a approuvé plusieurs thérapies géniques en 2024, dont Kebilidi pour le déficit en décarboxylase des acides aminés aromatiques de type L. L'EMA a accordé 17 désignations orphelines en 2023, démontrant un flux régulier de candidats. Combinés au programme pilote FDA START et aux dispositifs EMA PRIME, ces cadres réduisent l'incertitude liée à l'examen et accélèrent les lancements, stimulant ainsi l'expansion du marché.
Tarification premium et cadres de remboursement favorables
Les coûts annuels des thérapies dépassent souvent 500 000 USD, mais les payeurs approuvent les médicaments à haute valeur ajoutée qui démontrent un bénéfice clinique durable. Lenmeldy pour la leucodystrophie métachromatique a obtenu un remboursement même à un prix de plusieurs millions de dollars. Le modèle d'accès aux thérapies cellulaires et géniques des États-Unis favorise les contrats d'acompte et fondés sur les résultats, qui équilibrent la pression budgétaire et l'accès des patients.
Avancées rapides dans les thérapies géniques et cellulaires
Sept thérapies géniques basées sur les AAV ont obtenu une approbation à ce jour, validant les plateformes vectorielles et stimulant les investissements dans plus de 700 programmes de développement actifs. L'édition in vivo basée sur CRISPR offre des perspectives pour les mutations ultra-rares, illustrée par des protocoles à patient unique ayant fait l'objet d'un examen par la FDA en 2024.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Bassins de patients limités pour les ECR conventionnels | -1.4% | Mondial, plus aigu dans les conditions ultra-rares | Moyen terme (2-4 ans) |
| Résistance croissante des payeurs aux prix à six chiffres | -2.1% | Amérique du Nord et UE, en émergence en APAC | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la fabrication de vecteurs viraux | -1.7% | Mondial, plus sévère en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Responsabilités liées à la sécurité à long terme post-thérapie génique | -0.9% | Mondial, avec un focus réglementaire en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Bassins de patients limités pour les ECR conventionnels
Les maladies ultra-rares peuvent ne concerner que quelques centaines de patients dans le monde, rendant les essais randomisés standard extrêmement difficiles. Les plans adaptatifs et en panier sont utiles, mais plus de 50 % des études sur les maladies rares ne parviennent toujours pas à publier leurs résultats en raison de lacunes dans le recrutement.
Résistance croissante des payeurs aux prix à six chiffres
La législation américaine, comme l'Inflation Reduction Act, a réduit la probabilité que les entreprises cherchent des indications supplémentaires une fois que l'exclusivité diminue, reflétant des préoccupations quant aux futures négociations tarifaires. Les données les plus récentes montrent que les dépenses en médicaments spécialisés de Medicare Part D (qui comprend de nombreux médicaments orphelins) ont augmenté de 43 % entre le début de 2024 et le début de 2025, avec des coûts passant d'environ 1 200 USD à 1 700 USD par membre et par mois pour les bénéficiaires à revenus non faibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie :
les maladies rares oncologiques dominent, mais les troubles neurologiques s'accélèrentLes maladies rares oncologiques ont capté 41,89 % de la part du marché du traitement des maladies rares en 2025, soulignant leur dominance en matière de revenus au sein du marché global du traitement des maladies rares. Ce leadership reflète le besoin clinique non satisfait élevé et la tarification premium associés aux thérapies anticancéreuses de niche, en particulier les tumeurs malignes hématologiques qui bénéficient de produits biologiques ciblés et d'immunothérapies. La taille du marché du traitement des maladies rares pour les indications oncologiques devrait maintenir une croissance à un chiffre moyen à mesure que des médicaments de précision supplémentaires obtiennent des approbations et élargissent les sous-cohortes adressables. Les troubles neurologiques, en revanche, devraient croître à un TCAC de 12,62 % jusqu'en 2031, portés par des thérapies géniques telles que Lenmeldy et Kebilidi qui franchissent la barrière hémato-encéphalique et offrent des bénéfices potentiellement curatifs. Les programmes pilotes réglementaires qui raccourcissent les délais d'examen pour les indications neurodégénératives apportent un élan supplémentaire.
La croissance en dehors de ces deux piliers reste régulière mais significative. Les troubles métaboliques continuent de reposer sur le remplacement enzymatique et les modalités émergentes d'édition génique qui élargissent les options de traitement à vie. En revanche, les troubles immunologiques absorbent les avancées des anticorps monoclonaux et des plateformes de lymphocytes T génétiquement modifiés. Les applications aux maladies infectieuses, bien que de moindre valeur, suscitent de l'intérêt pour les niches de résistance aux antimicrobiens où les incitations orphelines compensent les volumes limités. L'analyse du pipeline montre qu'environ 18 % des actifs en phase III ciblent désormais les maladies neurologiques, signalant une réallocation soutenue du capital vers les catégories à forte croissance. Dans l'ensemble, la diversification par type de maladie réduit le risque de portefeuille pour les fabricants et aide le marché du traitement des maladies rares à atteindre une expansion équilibrée à long terme.


Par type de thérapie :
les produits biologiques conservent leur échelle, les thérapies géniques et cellulaires impulsent la dynamiqueLes produits biologiques et les anticorps monoclonaux représentaient 50,74 % du chiffre d'affaires de 2025, maintenant leur position au cœur de la taille du marché du traitement des maladies rares, grâce à leur efficacité éprouvée et à la familiarité des payeurs avec les modèles de perfusion chronique. Néanmoins, les thérapies géniques et cellulaires surpassent toutes les autres modalités avec un TCAC de 12,88 %, portées par un pipeline dépassant 700 programmes cliniques actifs ciblant des mutations à la fois bien caractérisées et ultra-rares. Les approbations récentes dans les catégories neurologiques et hématologiques valident les vecteurs de virus adéno-associés et encouragent les investissements dans les capside de nouvelle génération à tropisme tissulaire amélioré.
L'interaction concurrentielle entre les modalités s'élargit. Les médicaments à petites molécules préservent leur pertinence de niche pour les voies métaboliques et la modulation allostérique des enzymes, offrant praticité et moindre complexité de fabrication. Les interventions basées sur l'ARN, en particulier les agents siARN, continuent de faire face à des défis d'adoption malgré une couverture plus large, car les coûts annuels de traitement varient de 375 000 USD pour les options de première génération, telles que le patisiran (ONPATTRO), à plus de 1,6 million USD pour les thérapies siARN plus récentes et hautement spécialisées. Le vutrisiran (Amvuttra), administré trimestriellement, réduit la charge d'administration et l'utilisation des soins de santé associée, lui conférant un avantage potentiel en termes de rapport coût-efficacité par rapport au patisiran sans compromettre le bénéfice clinique. Les thérapies de substitution enzymatique restent centrales pour les maladies de surcharge lysosomale ; cependant, les études de substitution à long terme suggèrent un glissement progressif vers les transferts géniques à administration unique. Collectivement, ces dynamiques transforment la combinaison thérapeutique et accentuent la pression d'innovation sur les franchises de produits biologiques établis au sein du marché du traitement des maladies rares.
Par voie d'administration :
la position dominante parentérale fait face à la poussée orale et sous-cutanéeLa délivrance parentérale a conservé 60,63 % du chiffre d'affaires de 2025, reflétant les besoins de biodisponibilité des produits biologiques, des thérapies géniques et des enzymes à haute masse moléculaire. Les perfusions en milieu hospitalier dominent l'initiation de la thérapie génique, tandis que les formats sous-cutanés gagnent en popularité pour les traitements chroniques par anticorps. Néanmoins, les formulations orales devraient s'étendre à un TCAC de 13,05 % jusqu'en 2031, portées par des amplificateurs de perméation tels que le SNAC, qui permettent aux peptides et aux petites protéines de survivre au transit gastro-intestinal. Ces innovations offrent une observance précise et des bénéfices en termes de qualité de vie pour les traitements à long terme.
Les percées technologiques élargissent encore davantage les options de délivrance. Les voies transmucosales et les dépôts implantables font l'objet d'une investigation active pour les affections métaboliques ultra-rares nécessitant des profils pharmacocinétiques stables. Les enquêtes post-commercialisation sur les préférences indiquent que 82 % des patients en immunologie et en hématologie passeraient des perfusions hospitalières à l'administration sous-cutanée à domicile si l'efficacité et la sécurité étaient équivalentes. À mesure que la conception des dispositifs s'améliore et que les données de stabilité arrivent à maturité, l'exclusivité parentérale devrait s'assouplir, permettant des régimes davantage centrés sur le patient qui renforcent l'adoption sur le marché du traitement des maladies rares.
Par utilisateur final :
le leadership hospitalier cède la place aux soins décentralisésLes hôpitaux ont généré 53,11 % du chiffre d'affaires du marché du traitement des maladies rares en 2025, car les perfusions complexes de thérapie génique et la surveillance de la première dose nécessitent une infrastructure spécialisée. Pourtant, les soins à domicile devraient croître à un TCAC de 13,12 %, soutenus par des initiatives des payeurs encourageant les soins infirmiers de perfusion décentralisés et la surveillance numérique de l'observance. Les études de coûts sur la thérapie de substitution enzymatique pour les maladies de surcharge lysosomale montrent une parité entre la délivrance en milieu hospitalier et à domicile, érodant les arguments économiques en faveur de la centralisation.
Les cliniques spécialisées et les centres académiques conservent un rôle essentiel dans le diagnostic, la confirmation de l'éligibilité et l'adjudication des événements indésirables, en particulier pour les modalités de première classe. Le suivi par télémédecine et la collecte d'analyses à distance simplifient davantage la gestion à long terme, s'alignant sur les tendances post-pandémiques plus larges. Les prestataires de la chaîne d'approvisionnement développent des capacités de perfusion à domicile clés en main pour répondre à la demande croissante de formulations sous-cutanées. À mesure que ces écosystèmes de services se développent, l'autonomie des patients augmente, et les hôpitaux se réorientent vers l'administration de thérapies géniques en soins aigus, remodelant collectivement les schémas d'utilisation au sein du marché du traitement des maladies rares.
Analyse géographique
Marché du traitement des maladies rares en Amérique du Nord et en Europe
L'Amérique du Nord a représenté 41,86 % de la part de marché du traitement des maladies rares en 2025, reflétant la combinaison des voies d'accélération de la FDA, d'une large couverture par les assurances commerciales et de solides réseaux de recherche académique. Les délais moyens de mise sur le marché des produits orphelins sont de deux à trois ans plus courts que dans toute autre région, conférant aux États-Unis un avantage durable de premier entrant. Le Canada suit cette dynamique grâce à son programme d'examen prioritaire, bien que les plafonds budgétaires provinciaux retardent l'accès uniforme de six à neuf mois. L'Europe suit de près ; l'EMA a accordé 17 nouvelles désignations orphelines en 2023, soulignant un processus d'examen centralisé robuste qui réduit les dépôts nationaux redondants. Néanmoins, des règles de remboursement disparates font que les pays d'Europe centrale et orientale couvrent moins de la moitié des thérapies approuvées, créant un environnement d'accès à deux vitesses.
Marché du traitement des maladies rares en Asie-Pacifique, en Amérique latine et au Moyen-Orient et Afrique
L'Asie-Pacifique est positionnée pour afficher le CAGR le plus élevé, à 13,29 %, d'ici 2031, principalement portée par les réformes réglementaires de la Chine qui ont élargi la liste nationale des maladies rares de 121 à 207 pathologies. Le programme NMPA CARE comprime les cycles d'examen à 130 jours ouvrables pour les médicaments éligibles, mais seulement 38 % des thérapies orphelines approuvées par la FDA obtiennent ensuite une approbation chinoise, signalant des obstacles persistants à la localisation. Le Japon maintient son leadership dans les indications neuromusculaires ultra-rares ; son approbation en 2024 de l'acide acéneuramique pour la myopathie à GNE illustre la valeur des programmes de subvention ciblés. La Corée du Sud et Singapour déploient des crédits d'impôt et des subventions pour les infrastructures d'essais cliniques qui attirent des études multinationales, bien que la faiblesse des populations domestiques continue de limiter le potentiel de revenus. Collectivement, le développement des capacités diagnostiques, l'expansion du dépistage néonatal et la hausse des revenus des ménages soutiennent la contribution à long terme de l'Asie-Pacifique à la taille du marché du traitement des maladies rares. L'Amérique latine, le Moyen-Orient et l'Afrique représentent des frontières naissantes mais stratégiques avec une pénétration actuelle à un chiffre. L'Agence de surveillance sanitaire du Brésil accorde jusqu'à huit ans d'exclusivité pour les médicaments orphelins prioritaires, mais le remboursement reste au cas par cas, créant une adoption imprévisible. L'Arabie saoudite a établi un registre des maladies rares en 2024, préparant le terrain pour une future entrée sur le marché une fois que les directives pharmacoéconomiques locales seront matures. Des organisations multilatérales pilotent des modèles d'approvisionnement groupé pour atténuer les obstacles à l'accessibilité financière, bien que la volatilité des devises et les lacunes de la chaîne d'approvisionnement continuent de freiner la croissance.

Paysage réglementaire
La réglementation du traitement des maladies rares est de plus en plus façonnée par les incitations aux médicaments orphelins et les cadres d'examen accéléré au sein des principales agences. Aux États-Unis, les voies de médicaments orphelins et les programmes accélérés de la FDA soutiennent une part élevée de nouvelles approbations bénéficiant de la désignation orpheline (23 sur 46 nouveaux médicaments en 2025), et des initiatives récentes spécifiques aux maladies rares continuent de formaliser la manière dont les preuves sont générées lorsque les essais randomisés sont infaisables pour les cohortes ultra-rares.
En 2026, la FDA a publié un projet de directive visant à accélérer le développement de thérapies individualisées pour les maladies ultra-rares, signalant une acceptation plus large des dossiers de preuves non traditionnels pour les approbations et l'extension des indications. En Europe, un accord politique conclu en décembre 2025 sur la réforme de la législation pharmaceutique de l'UE inclut des mises à jour des règles relatives aux médicaments orphelins, avec une mise en œuvre prévue à partir de 2026 et une période de transition jusqu'en 2028. Cela devrait créer un environnement d'incitation plus modulé, susceptible d'affecter la planification de l'exclusivité et le séquencement des lancements dans les États membres de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement des maladies rares s'étend de la découverte et de la recherche translationnelle au développement clinique construit autour de petites cohortes de patients, du développement CMC et de la fabrication spécialisée (y compris les vecteurs viraux, les plasmides et le traitement cellulaire pour les thérapies avancées). Comme les volumes sont faibles et que les processus peuvent être sur mesure, les programmes dépendent souvent de fournisseurs uniques pour des intrants critiques tels que les plasmides pour la thérapie génique, ce qui fait de la continuité de l'approvisionnement et du débit des tests de libération des contraintes clés.
En aval, l'exécution de la distribution et de l'accès ajoute une friction opérationnelle en raison des contrôles des payeurs, des exigences en matière de données pour les accords fondés sur les résultats et de la conformité juridictionnelle, y compris l'évolution des règles au niveau des États américains qui peuvent affecter les réseaux de distribution limités. Alors que les régulateurs poussent une préparation CMC plus précoce et que les développeurs poursuivent des modèles de soins décentralisés, les fabricants et les CDMO alignent la validation des processus, la logistique de la chaîne du froid et les services aux patients afin de réduire le délai d'accès à la thérapie tout en maintenant la chaîne d'identité et la chaîne de possession pour les modalités personnalisées.
Paysage concurrentiel
Le marché du traitement des maladies rares comprend des acteurs de premier plan tels que Pfizer, AstraZeneca, Novartis, Bristol-Myers Squibb et Bayer AG, qui mènent l'innovation et le développement. Ces entreprises se concentrent de plus en plus sur les thérapies révolutionnaires et les produits biologiques pour le traitement des maladies génétiques rares, en s'appuyant sur des capacités de recherche avancées et de vastes réseaux d'essais cliniques. Les collaborations stratégiques avec des institutions de recherche et des entreprises de biotechnologie plus petites sont devenues monnaie courante pour accélérer les délais de développement des médicaments et élargir les portefeuilles thérapeutiques. Les entreprises investissent également massivement dans les plateformes de thérapie génique et les approches de médecine de précision, tout en travaillant simultanément à améliorer l'accès des patients grâce à des réseaux de distribution spécialisés. Le secteur a connu un glissement marqué vers des stratégies de développement centrées sur le patient, avec des entreprises créant des unités dédiées aux maladies rares et mettant en œuvre des programmes de soutien complets pour les populations concernées. Notamment, les entreprises de médicaments orphelins jouent un rôle crucial dans cette transformation, faisant avancer le développement des médicaments orphelins pour répondre aux besoins médicaux non satisfaits.
Leaders du secteur du traitement des maladies rares
Amgen Inc.
Biomarin Pharmaceuticals
Bayer AG
Bristol-Myers Squibb Company
AstraZeneca (Alexion Pharmaceuticals Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement des maladies rares
- Novartis
- Johnson & Johnson
- Roche
- AstraZeneca plc (Alexion)
- Amgen
- Pfizer
- Takeda Pharmaceutical Co.
- Sanofi
- Bristol-Myers Squibb
- Vertex Pharmaceuticals
- BioMarin Pharmaceutical
- CSL Behring
- Ultragenyx Pharmaceutical
- Regeneron Pharmaceuticals
- Bluebird bio
- Sarepta Therapeutics
- Horizon Therapeutics
- Genzyme (Sanofi)
- PTC Therapeutics

Opportunités de marché et perspectives d'avenir
La modernisation réglementaire pour le développement ultra-rare crée un espace pratique pour les programmes individualisés et à très petite cohorte. La FDA a publié un projet de directive en 2026 pour accélérer le développement de thérapies individualisées pour les maladies ultra-rares où les essais randomisés ne sont pas réalisables, complétant les efforts de l'agence tels que les principes de preuves sur les maladies rares (Rare Disease Evidence Principles) introduits en septembre 2025. Ensemble, ces mesures soutiennent les stratégies de preuves pour les indications avec des bassins de patients extrêmement limités.
La résilience de la fabrication et de l'approvisionnement constitue également une opportunité visible à mesure que le marché évolue vers des modalités de plus grande complexité. Les investissements en capacité et les accords de fabrication à long terme indiquent un développement actif : Kedrion Biopharma a annoncé un programme d'expansion de 150 millions d'EUR en Italie pour tripler la capacité de traitement du plasma à 3,3 millions de litres par an d'ici 2031, et l'expansion à grande échelle de l'empreinte se poursuit parmi les grands acteurs biopharmaceutiques, notamment l'investissement de fabrication annoncé par AstraZeneca de 2 milliards d'USD dans le Maryland (novembre 2025) couvrant la capacité de production pour son portefeuille de maladies rares. Dans les thérapies avancées, les partenariats d'approvisionnement commercial et les extensions de capacité, notamment Minaris et Genetix Biotherapeutics pour LYFGENIA et Lonza et Genetix Biotherapeutics pour ZYNTEGLO, reflètent une demande continue pour une fabrication CGT évolutive. Cela renforce les opportunités pour les développeurs, les CDMO et les fournisseurs de technologies habilitantes axés sur la réduction de la variabilité des lots et des délais d'exécution.
Recent Industry Developments in Marché du traitement des maladies rares
- Juillet 2026 : BioMarin a annoncé que la FDA américaine avait accepté sa demande complémentaire de nouvelle drogue (NDA) visant l'approbation complète de VOXZOGO (vosoritide) pour les enfants atteints d'achondroplasie, avec une date d'action cible PDUFA fixée au 28 février 2027. Le dépôt soutient une transition d'un positionnement d'approbation accélérée vers une approbation complète, renforçant la gestion du cycle de vie dans la dysplasie squelettique où les dossiers de preuves à long terme sont essentiels à l'accès et à la confiance en matière de prescription.
- Avril 2026 : BioMarin a finalisé son acquisition d'Amicus Therapeutics pour 4,8 milliards d'USD, ajoutant Galafold (maladie de Fabry) et Pombiliti + Opfolda (maladie de Pompe) à son portefeuille commercial. Cette combinaison élargit l'empreinte de BioMarin dans les maladies rares à travers les troubles de stockage lysosomal et renforce son échelle dans la distribution spécialisée, les services aux patients et l'exécution de l'accès au marché mondial.
- Décembre 2025 : Amgen a annoncé l'approbation par la FDA américaine d'UPLIZNA (inebilizumab-cdon) pour les adultes atteints de myasthénie grave généralisée. Cette extension d'indication étend un produit biologique commercialisé à une autre indication rare en neurologie auto-immune, augmentant l'intensité concurrentielle en immunologie spécialisée et renforçant le rôle des capacités de commercialisation des grands laboratoires pharmaceutiques dans les catégories orphelines.


Marché du traitement des maladies rares Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus tirés des thérapies utilisées pour traiter les maladies rares, comptabilisés au niveau du fabricant et suivis dans les principales régions pour la période d'étude.
Exclusions du périmètre : Nous excluons les diagnostics, les programmes de dépistage et les purs outils de recherche qui ne génèrent pas de revenus de traitement.
Aperçu de la segmentation
- Par type de maladie
- Maladies rares oncologiques
- Troubles neurologiques
- Troubles métaboliques
- Troubles hématologiques
- Troubles immunologiques
- Maladies infectieuses
- Autres
- Par type de thérapie
- Médicaments à petites molécules
- Produits biologiques et anticorps monoclonaux
- Thérapies géniques et cellulaires
- Thérapies basées sur l'ARN
- Thérapies de substitution enzymatique
- Autres
- Par voie d'administration
- Orale
- Parentérale
- Autres
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Soins à domicile
- Instituts de recherche et académiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et établir la première ébauche des hypothèses de demande et de tarification. Nous avons examiné des sources publiques telles que les listes de désignation et d'approbation des médicaments orphelins de la FDA, le NIH Genetic and Rare Diseases Information Center, et le registre communautaire de l'EMA pour les médicaments orphelins afin de comprendre quels traitements sont activement commercialisés.
Pour étayer les hypothèses de volume et d'accès, nous nous sommes également appuyés sur des sources telles que le CDC pour le contexte épidémiologique, les statistiques de santé de l'OCDE pour les signaux de dépenses et d'utilisation, et la littérature clinique et d'économie de la santé évaluée par des pairs pour les schémas de traitement et de persistance. Les rapports annuels des entreprises, les présentations aux investisseurs et une couverture médiatique réputée ont été utilisés pour valider le calendrier de lancement, l'expansion géographique et l'orientation des prix. Le cas échéant, une base de données payante pour les données financières des entreprises, une base de données de brevets et une plateforme d'actualités et de finances ont été utilisées pour vérifier les signaux au niveau produit et éviter les événements manqués. Ces sources sont illustratives et non exhaustives, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de l'adoption des traitements et du comportement de tarification en conditions réelles dans les différentes régions, car les marchés des maladies rares peuvent évoluer rapidement après des extensions d'indications et des décisions de remboursement. Nous avons échangé avec un ensemble de fabricants, de distributeurs, de payeurs, de cliniciens dans des centres spécialisés et d'experts liés au plaidoyer des patients à travers l'APAC, l'EMEA et les Amériques afin de tester les hypothèses et de combler les lacunes laissées par les données publiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39 % | Cadres dirigeants : 18 % | APAC : 43 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs plus petits : 18 % | Managers : 47 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement de base part d'une construction descendante qui reconstitue le bassin de demande traitée en utilisant la prévalence des maladies rares, les taux de diagnostic et l'éligibilité aux thérapies, qui est ensuite traduite en valeur en utilisant le mix thérapeutique et la tarification. Les résultats ont été corroborés par des approximations ascendantes sélectives, telles que des agrégations d'échantillons de revenus au niveau des marques issues de dépôts publics, des vérifications de canaux sur le calendrier de lancement, et des proxys de volume lorsque les cycles de traitement sont bien décrits.
Les principales entrées du modèle incluaient (à titre illustratif) le nombre de désignations et d'approbations orphelines par année, le rythme des nouveaux lancements et des extensions d'indications, les tendances d'identification des patients et d'orientation dans les centres spécialisés, les schémas de durée et d'adhésion au traitement, et l'évolution des prix nets après remises et restrictions d'accès. Lorsque les données étaient minces pour les indications plus petites, nous avons appliqué des courbes d'adoption prudentes ancrées à des thérapies analogues, puis revérifié les dépenses implicites par patient avec les retours des entretiens.
Les prévisions se sont appuyées principalement sur l'analyse de scénarios, car des événements uniques (un succès d'essai, un avertissement de sécurité ou un changement de remboursement) peuvent modifier rapidement la trajectoire. Les hypothèses relatives à la cadence de lancement, à la vitesse d'adoption et à la progression des prix nets ont été examinées avec les répondants primaires et ajustées par région pour refléter les différents comportements des payeurs et les délais d'accès.
Validation des données et cycle de mise à jour
Nous validons les résultats en comparant les nombres de patients implicites, le mix thérapeutique et les dépenses par patient à des signaux indépendants, puis en examinant tout écart qui ne correspond pas aux schémas observés d'approbation, d'accès ou d'épidémiologie. Lorsqu'un écart est significatif, les analystes réexaminent les hypothèses, revérifient les sources documentaires et recontactent les experts pertinents pour confirmer si le changement est réel ou un artefact lié au calendrier.
Un examen en plusieurs étapes est effectué avant validation finale, incluant des vérifications par des pairs sur les limites du marché, la logique unitaire et la cohérence de la conversion des devises. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des approbations importantes, des retraits, des extensions majeures d'indications et des décisions notables en matière de tarification ou de remboursement. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché du traitement des maladies rares selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le traitement des maladies rares peuvent sembler très éloignées, même lorsqu'elles utilisent des titres aux intitulés similaires, car le calendrier sous-jacent et le traitement des prix ne sont pas toujours alignés. Les différences proviennent généralement de la manière dont l'année en cours est sélectionnée, de la manière dont le prix catalogue est converti en prix net, et de la manière dont les lancements uniques sont traités, soit comme un changement brusque, soit lissés dans le temps.
Lorsque le modèle est actualisé, le calendrier des devises est normalisé et les hypothèses de prix net sont revérifiées autour des décisions majeures de remboursement et des extensions d'indications, et ces vérifications de validation aident à expliquer pourquoi la valeur rapportée par Mordor Intelligence peut différer des estimations qui reportent d'anciens niveaux de prix ou utilisent des proxys de prix catalogue.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 271,07 milliards d'USD (2026) | |
| Revue Professionnelle A | 220,00 milliards d'USD (2025) | Utilise un cadre limité aux seuls médicaments avec une clarté limitée sur les ajustements de tarification nette, et l'année de base est plus ancienne, ce qui peut sous-estimer l'impact des lancements récents et des extensions d'indications. |
| Portail Sectoriel B | 187,30 milliards d'USD (2025) | Applique une projection à horizon plus long avec des hypothèses de haut niveau, et peut ne pas totalement aligner le calendrier des devises ou les délais d'accès régionaux, ce qui peut comprimer la valeur du marché à court terme. |
L'écart dans le tableau reflète principalement le choix de l'année, le traitement des prix (catalogue contre net), et si le mix thérapeutique est mis à jour après des événements d'accès clés. En gardant le modèle traçable aux bassins de patients traités, au mix thérapeutique et au calendrier d'accès spécifique à chaque région, la valeur obtenue est plus facile à reproduire et à tester en cas de changement de conditions.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du traitement des maladies rares ?
La taille du marché du traitement des maladies rares est de 271,07 milliards USD en 2026 et devrait atteindre 472,89 milliards USD d'ici 2031.
Quel domaine thérapeutique connaît la croissance la plus rapide au sein du marché du traitement des maladies rares ?
Les troubles neurologiques devraient croître à un TCAC de 12,62 % jusqu'en 2031, portés par des thérapies géniques révolutionnaires.
Pourquoi les traitements des maladies rares commandent-ils des prix premium ?
Les bassins de patients limités et les coûts de développement étendus, combinés aux incitations à l'exclusivité et à l'impact clinique démontré, maintiennent des prix dépassant souvent 500 000 USD par an.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait s'étendre à un TCAC de 13,29 % jusqu'en 2031 en raison des réformes réglementaires et de l'élargissement des registres des maladies rares.
Dernière mise à jour de la page le:



