
Taille et parts du marché mondial du traitement de l'onychomycose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.66 Milliards de dollars |
| Taille du Marché (2031) | 4.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial du traitement de l'onychomycose par Mordor Intelligence
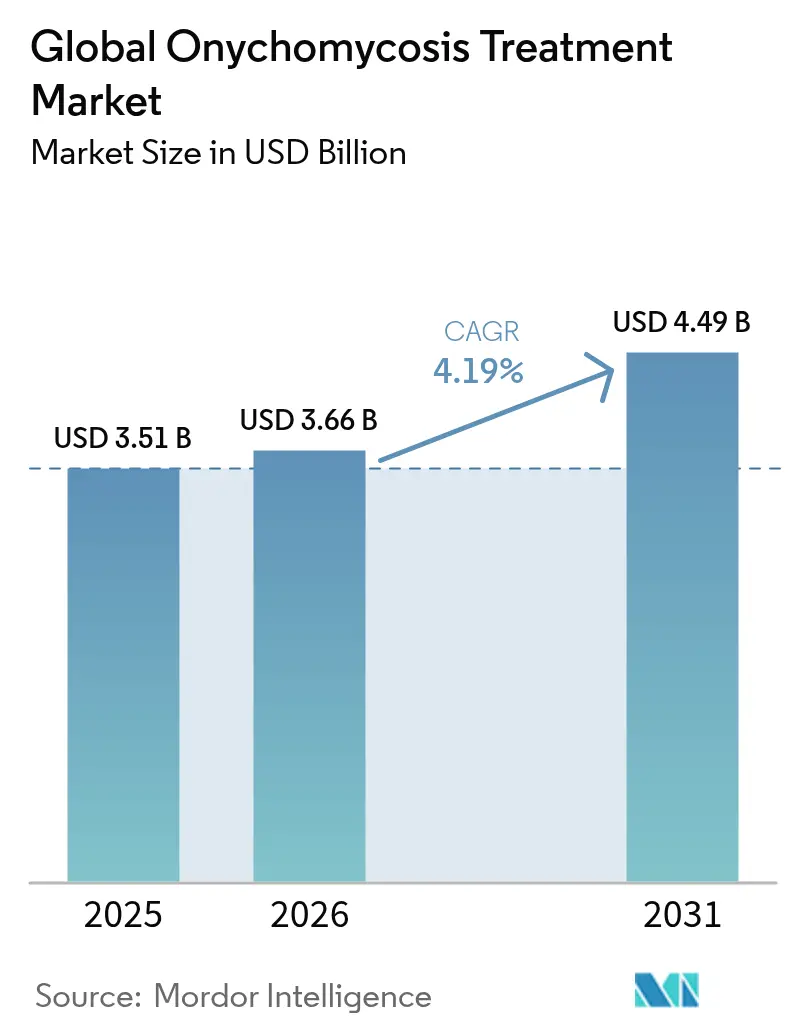
La taille du marché du traitement de l'onychomycose était évaluée à 3,51 milliards USD en 2025 et devrait croître de 3,66 milliards USD en 2026 pour atteindre 4,49 milliards USD d'ici 2031, à un CAGR de 4,19 % durant la période de prévision (2026-2031). Les produits à base de médicaments continuent de dominer les revenus, mais les modalités à base de dispositifs gagnent régulièrement du terrain à mesure que les cliniciens et les patients recherchent des alternatives permettant d'éviter les effets indésirables systémiques. La prévalence du diabète, le vieillissement de la population et l'intérêt croissant des consommateurs pour l'esthétique des pieds soutiennent la demande sous-jacente, tandis que les incitations réglementaires à l'accélération des procédures encouragent la recherche sur les antifongiques de nouvelle génération capables de surmonter les résistances émergentes. La concurrence acharnée entre les grandes marques pharmaceutiques établies, les entreprises spécialisées en dermatologie et les fabricants de dispositifs innovants maintient la discipline tarifaire et accélère les améliorations progressives en matière de commodité de traitement, de rapidité de guérison et de tolérance. L'accès élargi aux pharmacies en ligne, notamment en Asie-Pacifique, et les diagnostics améliorés par l'intelligence artificielle élargissent davantage le bassin de patients adressables en permettant une intervention précoce et conforme aux recommandations cliniques.
Principaux enseignements du rapport
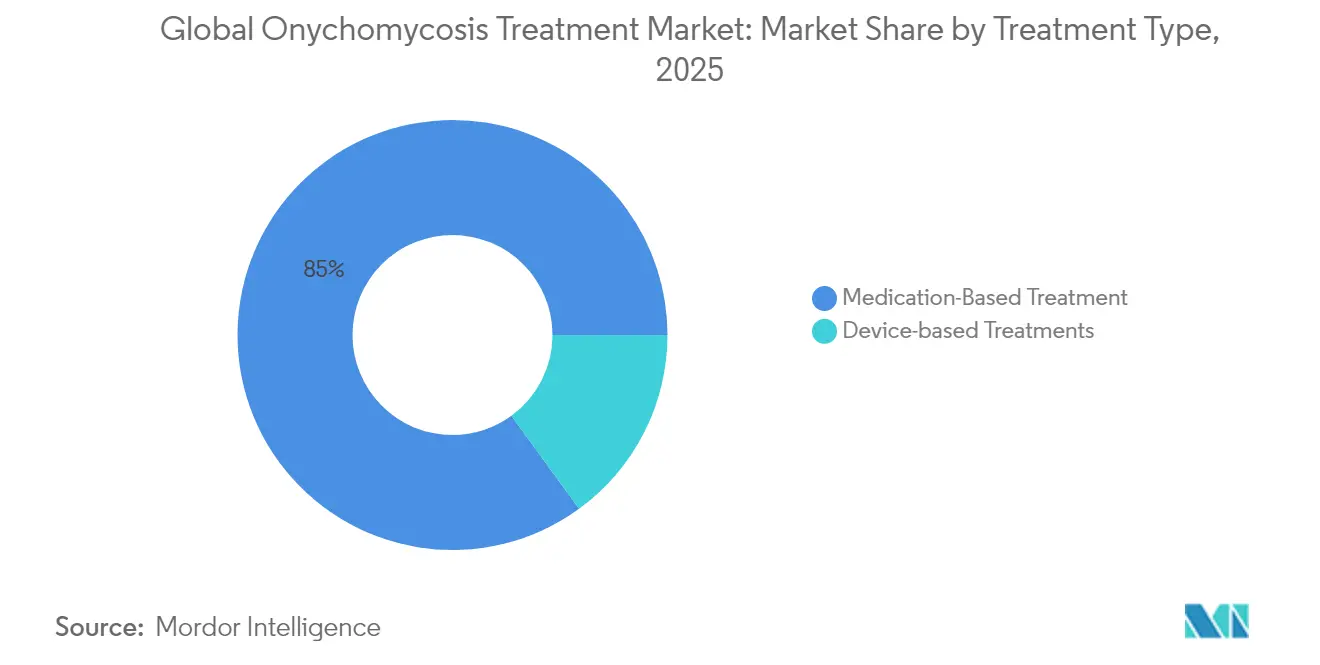
- Par type de traitement, les produits à base de médicaments représentaient 85,02 % de la part du marché du traitement de l'onychomycose en 2025, tandis que les modalités à base de dispositifs devraient croître à un CAGR de 5,08 % jusqu'en 2031.
- Par type d'agent pathogène, les dermatophytes représentaient 68,62 % de la taille du marché du traitement de l'onychomycose en 2025 ; les moisissures non dermatophytes progressent à un CAGR de 5,92 % à mesure que les diagnostics moléculaires révèlent des infections auparavant sous-détectées.
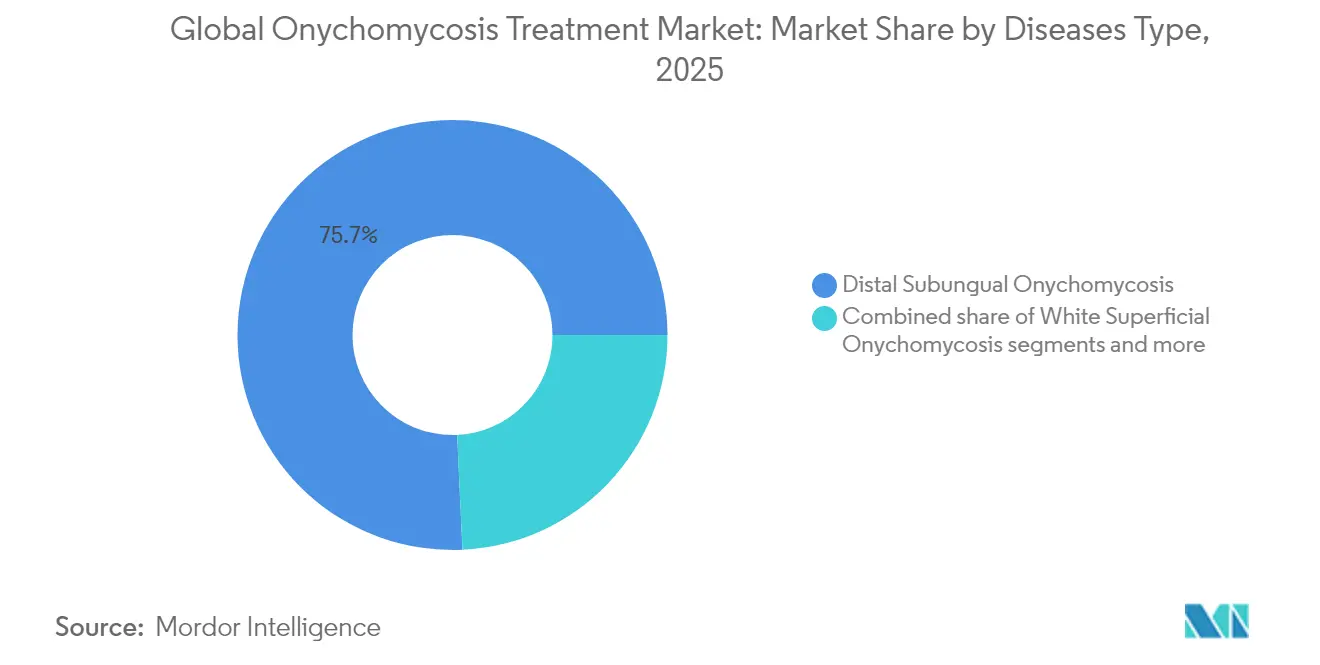
- Par type de maladie, les présentations sous-unguéales distales représentaient 75,74 % de la taille du marché du traitement de l'onychomycose en 2025, tandis que les cas sous-unguéaux proximaux se développent à un CAGR de 6,53 % en raison d'une meilleure reconnaissance clinique dans les populations immunodéprimées.
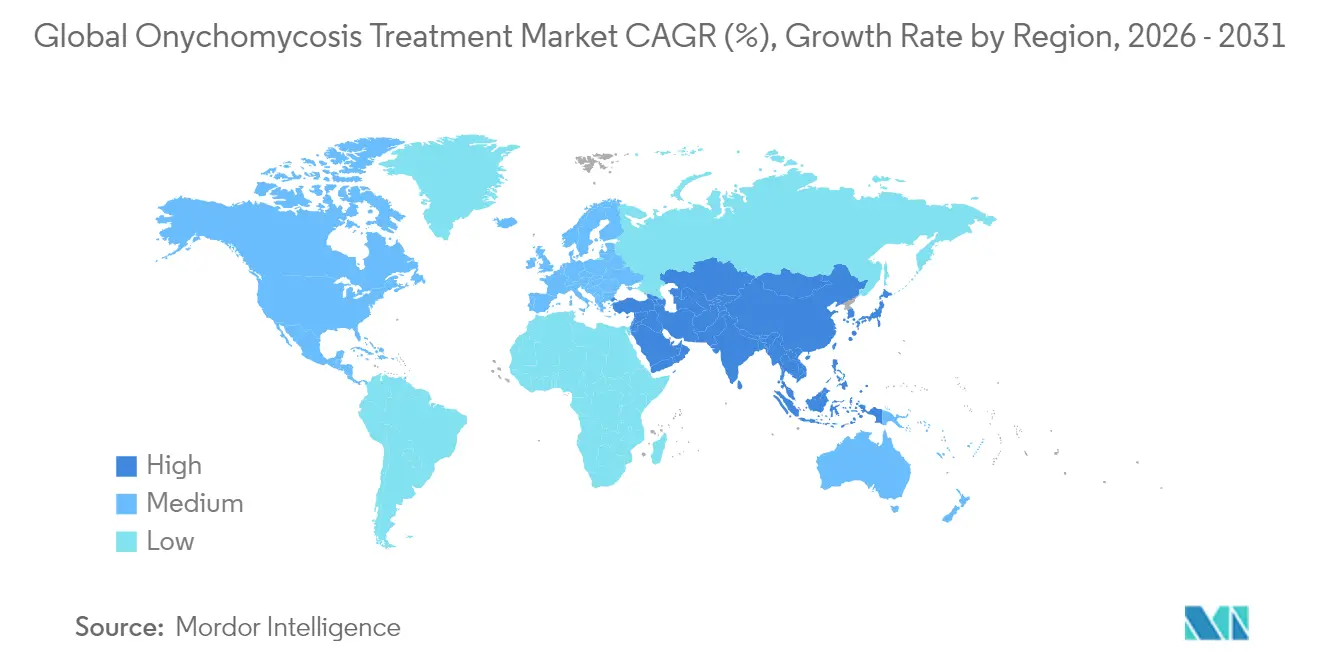
- Par géographie, l'Amérique du Nord était en tête avec 42,41 % de la part du marché du traitement de l'onychomycose en 2025, tandis que l'Asie-Pacifique est positionnée pour la croissance la plus rapide à un CAGR de 5,71 % alors que les taux de diabète et l'accès aux soins de santé augmentent simultanément.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché mondial du traitement de l'onychomycose*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence croissante du diabète et vieillissement de la population | +1.2% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption accrue des dispositifs à laser dans les cliniques de podologie | +0.8% | Amérique du Nord et Union européenne, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénétration croissante des pharmacies en ligne dans les marchés émergents | +0.6% | Asie-Pacifique en cœur, avec débordement vers le Moyen-Orient et l'Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Lancement de vernis à ongles à haute pénétration avec nanocarriers | +0.7% | Mondial, avec adoption précoce dans les marchés développés | Court terme (≤ 2 ans) |
| Incitations de la FDA à l'accélération des procédures pour les molécules antifongiques de première classe | +0.5% | Mondial, avec effets de répercussion réglementaire | Long terme (≥ 4 ans) |
| Inclusion du dépistage de l'onychomycose dans les programmes de bien-être en entreprise | +0.3% | Amérique du Nord et Union européenne, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du diabète et vieillissement de la population
Les personnes âgées et les personnes vivant avec le diabète représentent une proportion substantielle des nouveaux diagnostics d'onychomycose, créant une base auto-renforçante pour le marché du traitement de l'onychomycose. Les patients diabétiques présentent un risque d'infection 4,7 fois plus élevé, et la neuropathie retarde souvent l'auto-détection, permettant aux champignons de pénétrer plus profondément dans les structures unguéales. Des pays comme Singapour illustrent ce défi ; près d'un tiers des diabétiques de type 2 signalent au moins une complication, avec une neuropathie présente dans 13,3 % des cas. Les services de podologie limités dans certaines parties des îles du Pacifique mettent en évidence des opportunités de volume inexploitées où les besoins cliniques dépassent l'offre. L'urbanisation en Asie-Pacifique accélère les maladies liées au mode de vie et augmente simultanément le revenu disponible, produisant une courbe de demande soutenue pour les médicaments sur ordonnance et les procédures cliniques haut de gamme.
Adoption accrue des dispositifs à laser dans les cliniques de podologie
Les cliniciens intègrent de plus en plus les plateformes laser Nd:YAG et à diode pour répondre à la demande des patients en matière de solutions non systémiques qui contournent les exigences de surveillance hépatique. Bien que les données sur les taux de guérison restent hétérogènes, l'amélioration cosmétique de l'ongle s'avère attrayante dans les contextes de paiement direct concentrés dans les marchés urbains aisés. Des systèmes à diode prototypes combinés à la thérapie photodynamique ont démontré une clairance complète dans de petites études, renforçant la confiance professionnelle. Les lasers portables à usage domestique tels que le Welnax BioClear démocratisent l'accès et réduisent les coûts par épisode de traitement, une innovation qui devrait stimuler les revenus des dispositifs au sein du marché du traitement de l'onychomycose. Les cliniques intègrent également les lasers dans des forfaits de soins du pied diabétique, améliorant les profils de sécurité pour les patients sous schémas thérapeutiques complexes.
Pénétration croissante des pharmacies en ligne dans les marchés émergents
Les pharmacies en ligne suppriment la stigmatisation et les obstacles logistiques en livrant directement aux consommateurs des thérapies topiques et en associant les produits à une éducation à l'observance. Les plateformes numériques canadiennes dispensent déjà l'efinaconazole avec des modules de conseil, illustrant comment le commerce électronique peut favoriser de meilleurs résultats. La télédermatolologie relie des images haute résolution à des algorithmes de triage par intelligence artificielle qui correspondent à la précision diagnostique en personne pour de nombreuses affections cutanées. Les patients des marchés émergents bénéficient ainsi de démarrages de traitement plus précoces, ce qui raccourcit la durée de la maladie et réduit le risque de transmission, soutenant l'élan du marché du traitement de l'onychomycose.
Lancement de vernis à ongles à haute pénétration avec nanocarriers
La nanotechnologie améliore la partition des médicaments à travers la plaque unguéale dense et kératinisée. Les vecteurs lipidiques augmentent les niveaux localisés de kétoconazole de plusieurs fois par rapport aux crèmes conventionnelles. La réduction de l'absorption systémique convient aux cohortes de personnes âgées et d'immunodéprimés préoccupés par la charge hépatique. Les formulateurs testent également des composites d'huiles essentielles qui offrent un large spectre antifongique et des paramètres de sécurité favorables. Les vernis à chargement combiné contenant deux agents aux mécanismes distincts visent à freiner la résistance et à accélérer la clairance visible, réduisant l'écart d'efficacité avec les schémas oraux.
Analyse de l'impact des freins du marché mondial du traitement de l'onychomycose*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Taux élevés de récidive et d'échec thérapeutique | -1.1% | Mondial, avec un impact plus élevé dans les climats humides | Long terme (≥ 4 ans) |
| Résistance croissante aux azoles et aux allylamines parmi les dermatophytes | -0.9% | Mondial, avec des foyers émergents en Asie et en Europe | Moyen terme (2-4 ans) |
| Remboursement limité pour les procédures à motivation esthétique | -0.6% | Amérique du Nord et Union européenne, avec répercussion sur les marchés privés | Moyen terme (2-4 ans) |
| Préoccupations de sécurité concernant l'utilisation systémique hors indication en pédiatrie | -0.4% | Mondial, avec une application plus stricte dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taux élevés de récidive et d'échec thérapeutique
Les longues durées de traitement et les probabilités de guérison modérées réduisent la persistance des patients et augmentent la probabilité de rechute. Des études sur l'efinaconazole sur 24 mois n'ont livré qu'un taux de guérison efficace de 22,6 %, soulignant le défi d'atteindre à la fois la clairance mycologique et clinique. Les climats tropicaux maintiennent une pression de réinfection plus élevée, ce qui signifie que les praticiens doivent insister sur les interventions environnementales — stérilisation des chaussures, contrôle de l'humidité et applications prophylactiques périodiques — pour prolonger la rémission.
Résistance croissante aux azoles et aux allylamines parmi les dermatophytes
Le Trichophyton indotineae résistant à la terbinafine a été confirmé en Amérique du Nord et les souches d'Aspergillus fumigatus résistantes aux azoles prolifèrent au Japon. Les méthodes de culture conventionnelles manquent de nombreux isolats résistants, obligeant les laboratoires à adopter des panels de sensibilité moléculaire qui ajoutent des coûts et des délais de traitement. La hausse des taux d'échec pousse les cliniciens vers une thérapie combinée ou des agents plus récents, qui peuvent être coûteux ou pas encore universellement remboursés, freinant l'élan d'adoption au sein du marché du traitement de l'onychomycose.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché mondial du traitement de l'onychomycose
Par type de traitement :
l'innovation en matière de dispositifs s'accélère malgré la domination des médicamentsLes produits médicamenteux ont généré 85,02 % des revenus en 2025. Les allylamines restent la classe prédominante car elles se lient étroitement à la kératine unguéale et exercent une action fongicide sur plusieurs semaines. Les azoles offrent un spectre plus large, mais la résistance croissante pousse les médecins vers des protocoles combinés, associant parfois la terbinafine orale à l'efinaconazole topique pour les cas récalcitrants. La taille du marché du traitement de l'onychomycose pour les médicaments devrait se développer régulièrement, mais sa part proportionnelle pourrait diminuer à mesure que les dispositifs arrivent à maturité.
Les modalités à base de dispositifs, menées par les lasers Nd:YAG et à diode, sont en voie d'atteindre un CAGR de 5,08 %. Les cliniques les proposent aux patients qui ne peuvent pas tolérer la thérapie systémique en raison d'une maladie hépatique ou d'interactions médicamenteuses. Des essais pilotes suggèrent que les lasers accélèrent la clairance visible, un avantage cosmétique qui résonne auprès des consommateurs soucieux de leur image. De nouvelles plateformes combinent la radiofréquence avec la perméation par ultrasons, faisant pénétrer plus profondément les principes actifs topiques. Les fabricants proposent des kits de maintenance post-procédure, assurant des ventes récurrentes de produits au sein du secteur du traitement de l'onychomycose. Les collaborations entre les fabricants de dispositifs et les entreprises pharmaceutiques élargissent la distribution et harmonisent les messages.


Par type d'agent pathogène :
les moisissures non dermatophytes remettent en question les paradigmes traditionnelsLes dermatophytes, principalement Trichophyton rubrum et T. mentagrophytes, représentaient 68,62 % des cas en 2025. Les levures et les moisissures constituaient le reste, mais les tests PCR améliorés révèlent désormais des moisissures non dermatophytes à un CAGR de 5,92 %. Les espèces d'Aspergillus colonisent de plus en plus les ongles diabétiques où la défense immunitaire est faible. Ces organismes résistent à de nombreux azoles, ce qui incite à un dépistage de sensibilité plus large et à des schémas thérapeutiques sur mesure. Les cas à agents pathogènes mixtes compliquent davantage la thérapie, nécessitant des vernis à double agent ou des combinaisons systémiques-topiques.
La taille du marché du traitement de l'onychomycose pour les moisissures non dermatophytes est encore modeste mais stratégique. Les entreprises capables de valider des produits à large spectre prennent un avantage. Les protocoles cliniques mettent désormais l'accent sur la culture et la PCR avant la prescription, élargissant les flux de revenus diagnostiques. Les laboratoires s'associent aux plateformes de télédermatolologie pour accélérer la livraison des résultats, réduisant les erreurs empiriques. Le changement dans la composition des agents pathogènes souligne un pivot du marché vers la thérapie de précision et renforce la demande de formulations de nouvelle génération.
Par type de maladie :
la reconnaissance de la forme sous-unguéale proximale stimule l'évolution diagnostiqueL'onychomycose sous-unguéale distale a conservé une part de 75,74 % en 2025, car son schéma classique est difficile à manquer. Les outils d'intelligence artificielle signalent désormais plus tôt les variantes sous-unguéales proximales, entraînant un CAGR de 6,53 % dans cette catégorie. Les lésions proximales signalent souvent une maladie systémique, de sorte que les médecins prescrivent des bilans plus larges, élargissant les revenus des services auxiliaires. Les formes totalement dystrophiques et superficielles blanches restent plus petites mais nécessitent une thérapie prolongée ou adjuvante en raison d'une perturbation sévère de la plaque unguéale.
La dermoscopie améliorée combinée aux loupes pour smartphones permet aux prestataires de soins primaires d'identifier les sous-types avec confiance, orientant des références opportunes vers les dermatologues. La sensibilisation à l'onychomycose endonyxique, caractérisée par des ongles laiteux sans effritement, augmente après que des revues systématiques ont mis en évidence sa pathologie distincte. Chaque nuance diagnostique supplémentaire se traduit par des plans de traitement personnalisés, augmentant les volumes de produits par patient et renforçant la croissance globale du marché du traitement de l'onychomycose.
Analyse géographique
Marché du traitement de l'onychomycose en Amérique du Nord
L'Amérique du Nord a capturé 42,41 % des revenus mondiaux en 2025 grâce à une large couverture d'assurance et à une forte densité de cliniques. Les cliniciens américains combinent régulièrement des comprimés systémiques avec des séances laser en cabinet, créant ainsi deux niveaux de revenus par patient. La taille du marché du traitement de l'onychomycose au Canada s'élève à 93,6 millions CAD (68,9 millions USD), soutenue par des accords de droits exclusifs pour de nouveaux vernis. Le Mexique affiche des volumes de prescriptions en accélération, les cliniques spécialisées dans le diabète intégrant des modules de santé des ongles dans leurs offres de soins chroniques.
Marché du traitement de l'onychomycose en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 5,71 %. La Chine et l'Inde abritent de vastes cohortes de patients diabétiques où même un faible taux d'adoption thérapeutique se traduit par une demande considérable. Les hôpitaux japonais et sud-coréens adoptent précocement les nanovernis, reflétant la maturité de leurs secteurs dermatologiques. Le tourisme médical entrant en Thaïlande et en Malaisie génère des procédures supplémentaires sur dispositifs, augmentant les recettes régionales du marché du traitement de l'onychomycose. Les programmes gouvernementaux de télémédecine distribuent des conseils spécialisés dans les provinces éloignées, réduisant les écarts de soins entre zones urbaines et rurales.
Marché du traitement de l'onychomycose en Europe
L'Europe demeure un pilier stable. Le marquage CE harmonisé accélère les lancements multi-pays de topiques innovants. Terclara, en Suède, a conquis 36 % de part de valeur dès son premier mois, prouvant la réceptivité européenne aux traitements premium. Le littoral humide de l'Europe du Sud maintient des taux de rechute élevés, entretenant des cycles réguliers de rachats. Les marchés d'Europe de l'Est adoptent massivement les génériques, mais la hausse du revenu disponible ouvre un espace pour les formats de commodité de marque.

Paysage réglementaire
Les exigences réglementaires pour les traitements de l'onychomycose varient selon la modalité et la région. Aux États-Unis, la FDA supervise les antifongiques sur ordonnance via les voies NDA/ANDA, et les kits antifongiques en vente libre peuvent être commercialisés dans le cadre du système de monographie OTC. Dans l'Union européenne, les titulaires d'autorisation de mise sur le marché sont également soumis à des obligations de développement pédiatrique, avec des décisions de l'EMA relatives au plan d'investigation pédiatrique (PIP) émises pour des agents utilisés dans l'onychomycose tels que l'éfinaconazole et la terbinafine.
Les règles de gestion du cycle de vie se sont également durcies, influençant la manière dont les entreprises maintiennent et modifient leurs produits approuvés. L'EMA a mis en œuvre un cadre révisé des variations effectif au 1er janvier 2025, qui a modifié les règles de soumission et les délais pour les modifications post-approbation, notamment les ajustements de formulation, les changements de site de fabrication et les mises à jour d'étiquetage pour les vernis topiques et les produits systémiques. Parallèlement aux exigences réglementaires, les recommandations cliniques façonnent l'usage, le positionnement guidé par les directives européennes entre thérapie topique et systémique contribuant aux différences d'adoption des régimes topiques en première intention et des régimes combinés.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement de l'onychomycose s'étend de l'approvisionnement en API et de la fabrication de formulations ou de dispositifs, en passant par les systèmes qualité réglementaires, jusqu'à une distribution multicanal destinée aux cliniciens et aux consommateurs. Les intrants en amont se concentrent sur des API antifongiques établis utilisés dans les solutions topiques, vernis, crèmes et comprimés oraux, avec des contrôles de fabrication et de qualité alignés sur les attentes des régulateurs (par exemple, les exigences de la FDA pour les produits sur ordonnance par rapport aux produits sous monographie OTC).
Pour l'administration topique, le savoir-faire en formulation, tel que le choix du véhicule, les agents renforçant la pénétration transunguéale et les propriétés du film de vernis, ajoute de la valeur au-delà de l'API. Les modalités à base de dispositifs créent une chaîne parallèle comprenant la fabrication du matériel, le service et les consommables, ainsi que l'adoption en clinique. En aval, la distribution se répartit selon le cadre et le type de produit, les canaux hospitaliers et cliniques soutenant les thérapies systémiques et les topiques sur ordonnance, les pharmacies de détail et les cabinets de dermatologie ou de podologie soutenant l'initiation et les renouvellements, et l'exécution numérique ou en pharmacie en ligne soutenant la thérapie d'entretien et les programmes d'adhérence. Les récentes entrées sur le marché américain de kits antifongiques en vente libre illustrent également comment les produits sous monographie peuvent atteindre les consommateurs via une large distribution au détail et en ligne, sans passer par la même voie d'approbation que les médicaments sur ordonnance, ce qui tend à accroître la rotation des références au point de vente. La gestion du risque d'approvisionnement reste donc liée à la documentation de conformité réglementaire et à une capacité de fabrication fiable, ainsi qu'à la capacité de servir à la fois les réseaux pharmaceutiques traditionnels et les plateformes directes aux patients.
Paysage concurrentiel
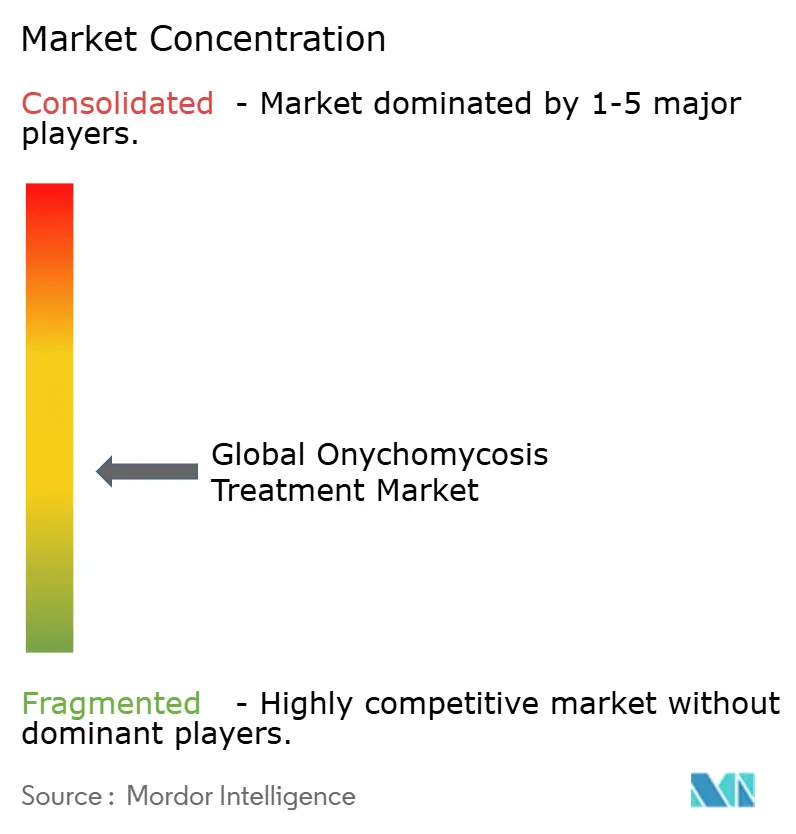
Les cinq plus grands fournisseurs contrôlent ensemble un peu plus de la moitié des revenus mondiaux, conférant au marché une concentration modérée. Les antifongiques systémiques restent entre les mains des grands acteurs pharmaceutiques établis qui exploitent leur échelle dans la fabrication et la promotion médicale. Les spécialistes de taille moyenne en dermatologie dominent les vernis topiques, défendant leurs niches grâce à des technologies de délivrance protégées par des brevets. Les fabricants de dispositifs forment une troisième voie concurrentielle, accordant des licences sur des avancées en physique optique et intégrant des consommables dans des modèles de type rasoir et lames.
Les collaborations stratégiques se multiplient. Les entreprises pharmaceutiques coparrainent des essais laser pour valider des protocoles combinés, tandis que les fournisseurs de dispositifs vendent en complément des vernis de maintenance. Les start-ups de diagnostic par intelligence artificielle s'intègrent aux caisses des pharmacies en ligne, acheminant directement les ordonnances vers les flux de traitement des commandes. SCYNEXIS utilise son statut d'accélération réglementaire pour devancer ses concurrents sur les nouvelles entités chimiques. Les acteurs des génériques, illustrés par le lancement du shampooing au kétoconazole d'ANI, tempèrent la croissance des prix et poussent les innovateurs à prouver une valeur supérieure.
Les extensions de durée de brevet documentées dans le Registre fédéral mettent en évidence l'intensité continue de la propriété intellectuelle et offrent une marge de récupération des coûts de recherche et développement. Pourtant, la forte fragmentation dans les dispositifs, ainsi que les champs concurrentiels ouverts en Asie-Pacifique, garantissent que le rythme d'innovation reste soutenu. Le marketing s'est orienté vers des applications centrées sur le patient, la gamification de l'observance et les partenariats de bien-être en entreprise, signalant une approche écosystémique plutôt qu'une dépendance à un seul produit au sein du secteur du traitement de l'onychomycose.
Leaders mondiaux du secteur du traitement de l'onychomycose
Bausch Health Companies Inc (Valeant Pharmaceuticals Inc)
Galderma S.A.
Novartis AG
Pfizer, Inc
Moberg Pharma AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché mondial du traitement de l'onychomycose
- Pfizer
- Novartis
- Bausch Health
- Galderma
- Johnson & Johnson
- Bayer
- GlaxoSmithKline
- Sun Pharmaceuticals Industries
- Cipla
- Teva Pharmaceutical Industries
- Kaken Pharmaceutical Co. Ltd.
- Moberg Pharma
- Taisho Pharmaceutical Co. Ltd.
- Zeria Pharmaceutical Co. Ltd.
- Hikma Pharmaceuticals
- Cutera
- Photocure ASA
- Viamet Pharmaceuticals Holdings LLC
- Medimetriks Pharmaceuticals
- Merz Pharma

Opportunités de marché et perspectives d'avenir
Le besoin non satisfait continue de se concentrer sur l'amélioration de la durabilité de la guérison et la réduction des récidives tout en évitant les effets indésirables systémiques, laissant de la place à des produits qui augmentent l'exposition au médicament à travers la plaque de l'ongle et soutiennent l'adhérence sur des traitements de longue durée. Les signes d'innovation continue incluent une activité soutenue dans le pipeline de candidats topiques, notamment l'obtention par Vanda Pharmaceuticals de l'autorisation IND de la FDA (janvier 2024) pour VTR-297, une approche antifongique topique expérimentale pour l'onychomycose. Parallèlement, les travaux translationnels menés en 2025-2026 sur les nanoformulations et les systèmes renforçant la pénétration laissent présager un axe technologique visant à surmonter les contraintes des thérapies topiques, notamment l'imperméabilité de l'ongle.
Des opportunités commerciales apparaissent également en matière de prix, d'accès et d'expansion des canaux. En février 2026, Alembic Pharmaceuticals a reçu l'approbation finale de l'USFDA pour une solution topique générique d'éfinaconazole à 10 % (équivalent thérapeutique de Jublia), ce qui renforce la sensibilité des payeurs et des consommateurs aux coûts des thérapies topiques et intensifie la concurrence autour des topiques de marque établis. Par ailleurs, les modèles de commerce électronique transfrontalier utilisés pour l'accès au marché chinois des produits topiques contre les mycoses des ongles, y compris des accords de licence ciblant explicitement les canaux de commerce électronique transfrontalier, suggèrent une voie pour associer des marques de dermatologie à la distribution numérique, en particulier là où l'accès en personne à des spécialistes est irrégulier et où les renouvellements d'entretien soutiennent une demande récurrente.
Développements récents du secteur sur le marché mondial du traitement de l'onychomycose
- Juin 2026 : Moberg Pharma a signé un accord de licence avec Karo Healthcare AB pour commercialiser MOB-015 (Terclara) en Chine via des canaux de commerce électronique transfrontalier. Cette structure exploite la distribution numérique pour atteindre les patients plus rapidement que les déploiements de détail traditionnels et étend l'empreinte géographique du produit dans le cadre d'une stratégie de marque reconnue.
- Avril 2026 : Moberg Pharma a élargi son accord de licence exclusive avec Karo Healthcare AB pour commercialiser MOB-015 (Terclara) en Australie, en Nouvelle-Zélande, en Corée du Sud et à Taïwan, avec des lancements prévus sous la marque Lamisil. L'accord élargit l'accès à plusieurs marchés d'Asie-Pacifique et renforce la commercialisation axée sur la marque pour la thérapie topique de l'onychomycose.
- Septembre 2024 : ANI Pharmaceuticals a reçu l'approbation de la FDA pour un shampooing au kétoconazole à 2 %. Bien que les formulations en shampooing ne soient pas spécifiques aux ongles, cette approbation soutient l'élargissement du portefeuille antifongique global et peut renforcer les capacités de fabrication, réglementaires et commerciales utilisées à travers les catégories de traitement fongique.


Marché mondial du traitement de l'onychomycose Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur totale des traitements utilisés pour gérer l'onychomycose (infection fongique des ongles des mains ou des pieds), y compris les thérapies médicamenteuses sur ordonnance et en vente libre ainsi que les procédures en clinique utilisées pour les cas confirmés ou suspectés.
Exclusions du périmètre : nous ne comptons pas les cosmétiques d'ongles de routine, les services généraux de soins des pieds sans intention de traitement de l'onychomycose, ni les revenus liés aux tests diagnostiques dans la valeur du marché.
Aperçu de la segmentation
- Par type de traitement
- Traitements par dispositifs
- Traitement à base de médicaments
- Allylamines
- Azoles
- Autres classes
- Par type d'agent pathogène
- Dermatophytes
- Moisissures non dermatophytes
- Levures
- Par type de maladie
- Onychomycose sous-unguéale distale
- Onychomycose superficielle blanche
- Onychomycose sous-unguéale proximale
- Onychomycose totalement dystrophique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution du bassin de demande et du parcours de soins, afin de pouvoir cartographier les patients traités probables vers le cadre approprié (pharmacie sur ordonnance versus procédure clinique). Pour ce faire, nous nous appuyons sur des sources publiques telles que le CDC américain, l'OMS, le NIH et les publications cliniques indexées dans PubMed, ainsi que sur des sources de systèmes de santé telles que le NHS britannique.
Nous utilisons également des portails de statistiques douanières et commerciales, les sites Web des régulateurs nationaux de médicaments et de dispositifs médicaux (pour les approbations et les étiquetages), ainsi que les publications de directives cliniques des associations de dermatologie, lorsque disponibles. Les documents d'entreprise, rapports annuels, présentations aux investisseurs et communiqués de presse fiables aident à vérifier la présence des produits, les évolutions de portefeuille et l'orientation géographique. Dans certains cas, nous complétons avec des abonnements payants pour les données financières d'entreprises et l'intelligence de marché, les bases de données de brevets, et les données d'importation et d'exportation au niveau des expéditions pour valider les chronologies et les signaux d'activité. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références ont également été utilisées pour collecter des données, valider les intrants et clarifier les questions ouvertes durant l'analyse.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour convertir la prévalence publiée en patients traités, puis pour relier la part traitée aux pratiques réelles de prescription, d'utilisation de procédures et de tarification. Nous avons échangé avec des cliniciens, des parties prenantes de pharmacies hospitalières et de détail, des distributeurs, ainsi que des responsables produits et commerciaux dans les principales régions afin de vérifier les hypothèses par rapport à ce qui est réellement utilisé en pratique. Les retours des répondants ont aidé à résoudre des écarts tels que les cures répétées, le passage entre régimes topiques et oraux, et la pénétration réelle des thérapies basées sur des dispositifs.
Répartition des répondants des travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Dirigeants (CXO) : 15 % | APAC : 49 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs plus petits : 21 % | Managers : 53 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le modèle central est construit à partir d'un bassin de demande descendant, où les taux de prévalence et de diagnostic sont convertis en patients traités, puis mis en correspondance avec le mix thérapeutique entre médicaments topiques, médicaments oraux et options basées sur des procédures. Une fois cette structure en place, nous recoupons les résultats avec des approximations ascendantes sélectives, telles que des échantillons de tarification, des proxys de volume de prescriptions lorsqu'ils sont disponibles, et des retours de canaux sur les mouvements d'unités, qui sont ensuite utilisés pour ajuster les totaux en cas d'écart.
Les intrants clés utilisés dans le modèle incluent la prévalence traitée par tranche d'âge, la part des cas d'ongles de pied versus d'ongles de main (car la durée et la persistance du traitement diffèrent), la durée moyenne et les schémas de cures répétées, la répartition entre achats sur ordonnance et en vente libre, et l'utilisation de procédures pour la thérapie au laser et la thérapie photodynamique en clinique. La tarification est traitée selon une logique de prix de vente moyen pondéré, reliant les changements aux évolutions du mix, à l'entrée des génériques et à l'inflation dans les principaux systèmes de santé. Pour les prévisions, une analyse de scénarios est appliquée autour du diagnostic et de l'adoption des traitements, et la trajectoire finale est vérifiée avec l'avis d'experts sur la rapidité probable d'adoption des thérapies et dispositifs plus récents. Lorsqu'un point de données propre au niveau pays est manquant, nous utilisons des marchés proxy présentant un accès aux soins de santé et un profil de maladie similaires, puis nous mettons à l'échelle en utilisant des signaux de population et d'intensité de traitement avant de finaliser les chiffres.
Validation des données et cycle de mise à jour
Les totaux sont validés par plusieurs vérifications afin que les résultats restent cohérents avec des signaux indépendants, tels que les fourchettes épidémiologiques, les directives de traitement et le nombre implicite de prescriptions ou de procédures que la valeur exigerait. Les valeurs aberrantes au niveau des pays et des régions sont examinées, et si un saut soudain est causé par une seule hypothèse, celle-ci est retravaillée et revérifiée avec un nouvel ensemble de références.
Avant validation finale, une seconde révision par un analyste est effectuée, suivie d'un dernier contrôle de cohérence afin que l'ensemble des tableaux se rattache aux mêmes intrants de base. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements majeurs se produisent, tels que des approbations importantes, des changements de sécurité ou de fortes variations de prix. Juste avant la livraison, nous effectuons un dernier balayage des données afin que les clients reçoivent la vue la plus actuelle, appuyée par des intrants explicables.
Taille du marché des traitements de l'onychomycose selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché varient souvent car tous les acteurs ne comptabilisent pas le même ensemble de traitements, et certaines sources accordent un poids plus important aux revenus des procédures ou à la tarification côté fabricant. Les différences proviennent également de l'année de base choisie, de la manière dont les taux de change sont appliqués, et du fait que l'estimation soit ancrée sur les patients traités ou sur les ventes antifongiques plus larges.
Les signaux de volume de prescriptions, les fourchettes de prévalence traitée issues de la littérature clinique, et les retours des cliniciens sur la durée réelle des régimes constituent les vérifications qui relient l'estimation de Mordor Intelligence au bassin d'onychomycose traitée et à un mix thérapeutique défini séparant les cures topiques et orales des visites de procédures.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,66 milliards USD (2026) | |
| Éditeur mondial de recherche A | 3,91 milliards USD (2025) | Construit à partir d'une série de revenus historiques et de définitions de valeur côté fabricant pouvant inclure des services connexes, et ne montre pas clairement comment la prévalence traitée et la durée moyenne des cures ont été utilisées pour tenir compte des taux de diagnostic et de retraitement. |
| Éditeur mondial B | 3,20 milliards USD (2024) | Utilise une année de base antérieure et un horizon plus long avec un TCAC déclaré plus faible, et la description du périmètre est moins explicite sur la manière dont l'adoption des procédures et le mix ordonnance versus vente libre ont été traités selon les régions. |
Parmi les trois chiffres, les plus grandes différences proviennent de l'année de base utilisée et de la manière dont le mix thérapeutique est construit, en particulier le poids accordé aux revenus des procédures et le niveau de tarification supposé. Nos étapes maintiennent le total relié à des signaux observables de traitement des patients et à des intrants clairs, ce qui rend les mises à jour futures plus simples en cas d'évolution de l'adoption ou de la tarification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du traitement de l'onychomycose ?
La taille du marché du traitement de l'onychomycose est de 3,66 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître au cours des cinq prochaines années ?
Le marché devrait se développer à un CAGR de 4,19 %, pour atteindre 4,49 milliards USD d'ici 2031.
Quelle modalité de traitement connaît la croissance la plus rapide ?
Les thérapies à base de dispositifs, notamment les systèmes laser, devraient croître à un CAGR de 5,08 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle considérée comme une région à forte croissance ?
La hausse de l'incidence du diabète, l'élargissement de l'accès aux soins de santé et la sensibilisation croissante des consommateurs poussent l'Asie-Pacifique vers un CAGR de 5,71 %.
Quel est le principal défi clinique limitant les taux de guérison ?
La récidive élevée et la résistance croissante aux médicaments azolés et aux allylamines continuent de contraindre les résultats de guérison à long terme.
Quel nouveau produit a récemment atteint rapidement le leadership du marché en Europe ?
Terclara, un vernis topique à la terbinafine, a capturé 36 % de la valeur de marché dès son premier mois sur le marché suédois.
Dernière mise à jour de la page le:



