
Taille et Part du Marché de l'Eau Protéinée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 92.81 Millions de dollars américains |
| Taille du Marché (2031) | 169.79 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Eau Protéinée par Mordor Intelligence
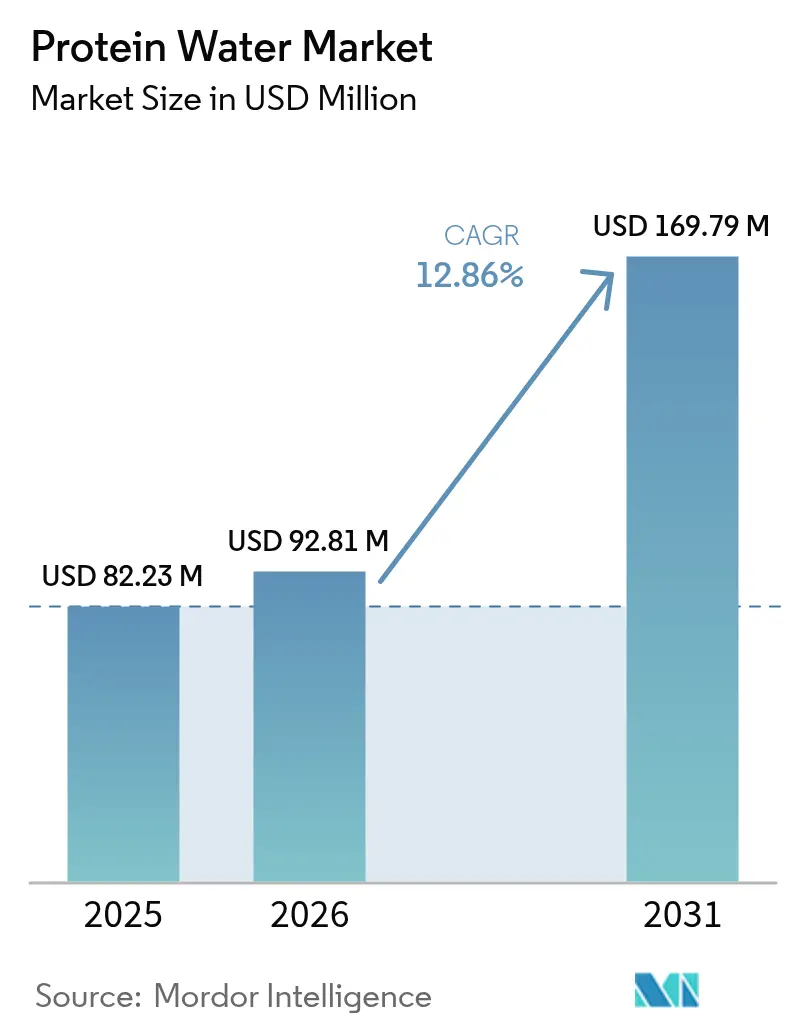
La taille du marché de l'eau protéinée devrait passer de 82,23 millions USD en 2025 à 92,81 millions USD en 2026 et devrait atteindre 169,79 millions USD d'ici 2031, à un TCAC de 12,86 % sur la période 2026-2031. Les avancées réglementaires, l'attention croissante des consommateurs pour la santé et la transformation des canaux de distribution favorisent le positionnement de l'eau protéinée en tant que produit hybride entre l'hydratation traditionnelle et la nutrition fonctionnelle. Avec l'urbanisation croissante et la hausse des revenus disponibles, la demande de produits premium connaît une croissance significative à l'échelle mondiale. L'eau protéinée, enrichie en protéines, gagne en popularité auprès des consommateurs en raison de sa praticité, de ses bénéfices perçus pour la santé et de son goût supérieur par rapport à l'eau du robinet. Les préoccupations croissantes en matière de santé, telles que les problèmes digestifs et la gestion du poids, incitent les consommateurs à opter pour des alternatives plus saines comme l'eau protéinée. L'Amérique du Nord domine actuellement la génération de revenus, soutenue par une culture bien établie de la nutrition sportive et une infrastructure de distribution avancée. En revanche, la région Asie-Pacifique émerge comme le marché à la croissance la plus rapide, portée par une aisance financière croissante et l'adoption rapide du commerce électronique. En 2024, les produits d'eau protéinée aromatisée dominent les ventes ; cependant, les options minimalistes non aromatisées connaissent la croissance la plus rapide. Le paysage concurrentiel reste modérément intense, avec les grandes entreprises de boissons et les marques spécialisées en compétition pour des parts de marché sur les canaux physiques et numériques.
Points Clés du Rapport
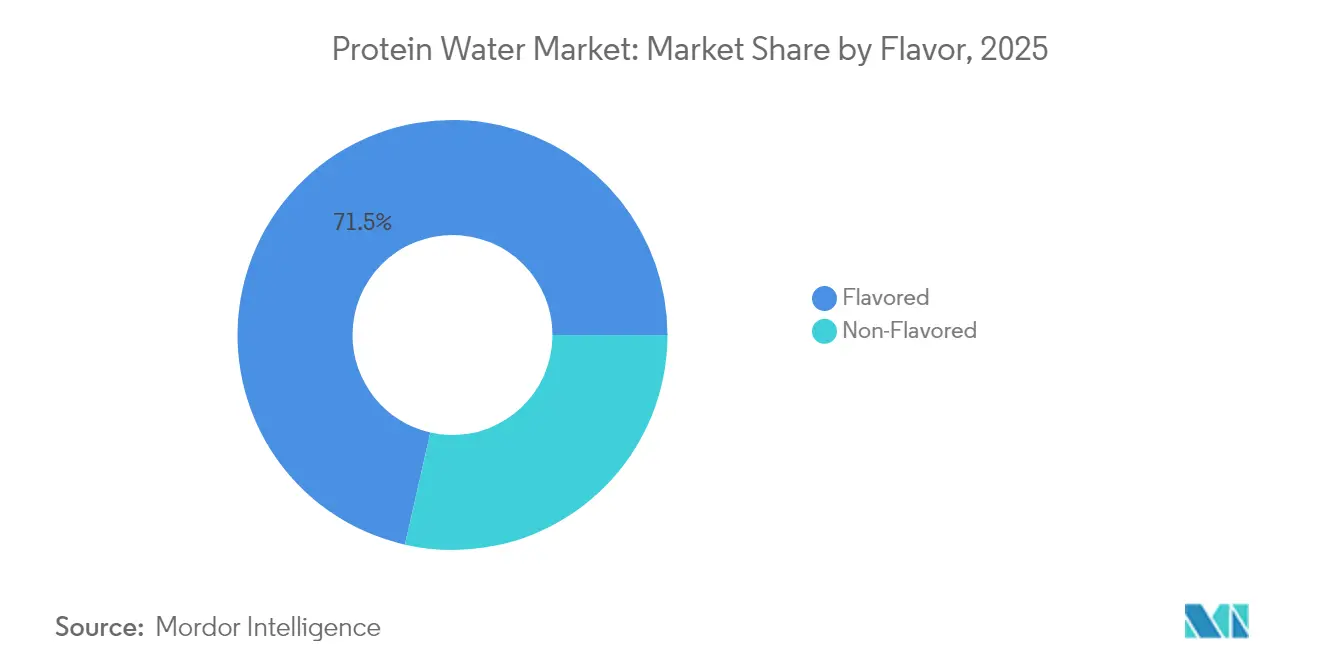
- Par saveur, les produits aromatisés représentaient 71,45 % de la part des revenus en 2025, tandis que les options non aromatisées devraient croître à un TCAC de 14,78 % jusqu'en 2031.
- Par emballage, les bouteilles PET dominaient avec 74,10 % de la part du marché de l'eau protéinée en 2025, tandis que les canettes devraient se développer à un TCAC de 13,94 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 44,85 % de la taille du marché de l'eau protéinée en 2025 ; la vente au détail en ligne affiche le TCAC le plus élevé à 17,62 % entre 2026 et 2031.
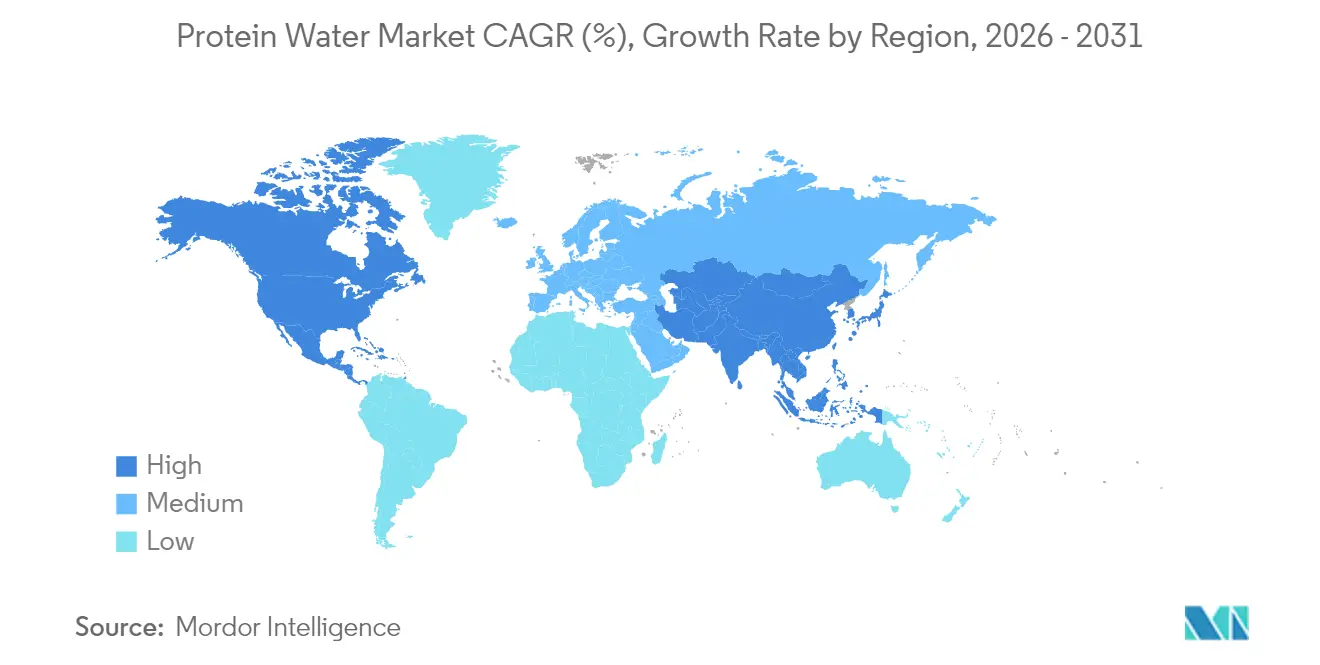
- Par géographie, l'Amérique du Nord représentait 37,78 % des revenus de 2025, et l'Asie-Pacifique progresse à un TCAC de 13,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Tendances en Matière de Santé et de Bien-Être Poussent les Consommateurs vers des Options d'Hydratation à Étiquette Claire | +3.2% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| La Croissance des Marchés du Fitness et de la Nutrition Sportive Soutient la Consommation d'Eau Protéinée | +2.8% | Amérique du Nord et Asie-Pacifique en cœur, avec des retombées en Europe | Court terme (≤ 2 ans) |
| L'Innovation en Matière de Saveurs et de Protéines Végétales Élargit l'Attrait auprès des Consommateurs | +2.1% | Mondial, avec une adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Les Modes de Vie Chargés Stimulent la Popularité de la Consommation de Boissons Protéinées Prêtes à Boire en Déplacement | +2.4% | Mondial, notamment dans les centres urbains d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Les Réseaux Sociaux et le Marketing d'Influence Accroissent la Visibilité des Produits | +1.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| L'Expansion des Canaux de Vente au Détail en Ligne et Spécialisés dans la Santé Améliore l'Accès au Marché | +2.2% | Mondial, avec une croissance accélérée en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Tendances en Matière de Santé et de Bien-Être Poussent les Consommateurs vers des Options d'Hydratation à Étiquette Claire
Le cadre réglementaire actualisé de la FDA concernant l'étiquetage « sain », en vigueur depuis février 2025, redéfinit fondamentalement la manière dont l'eau protéinée peut se positionner sur le marché en permettant aux boissons à base d'eau contenant 5 calories ou moins de bénéficier d'allégations de santé[1]Source : U.S. Food and Drug Administration, « Étiquetage des aliments : Allégations relatives à la teneur en nutriments ; 'Sain' », fda.gov. Ce changement réglementaire s'aligne sur l'évolution des préférences des consommateurs, puisque 71 % des Américains en 2024 cherchaient activement à augmenter leur apport en protéines, une hausse significative par rapport aux années précédentes. Ce changement élargit le marché adressable au-delà du segment traditionnel de la nutrition sportive[2]Source : Conseil International d'Information sur l'Alimentation, « Enquête 2024 sur l'Alimentation et la Santé », ific.org. La combinaison de la clarté réglementaire et de la demande croissante des consommateurs permet aux marques d'eau protéinée de capitaliser sur un positionnement axé sur la santé, auparavant dominé par des produits nutritionnels plus complexes. De plus, l'accent mis par la FDA sur la réduction des sucres ajoutés, des graisses saturées et du sodium dans les produits éligibles aux allégations de santé renforce l'attrait des formulations à étiquette claire. Les formulations de protéines claires répondent à la demande des consommateurs en matière de transparence tout en évitant les défis sensoriels associés aux compléments protéinés traditionnels. L'eau protéinée, avec son profil d'ingrédients minimal, est bien positionnée pour bénéficier de cette tendance, offrant aux fabricants un avantage concurrentiel grâce à la transparence et à la simplicité plutôt qu'en s'appuyant sur des allégations fonctionnelles complexes.
La Croissance des Marchés du Fitness et de la Nutrition Sportive Soutient la Consommation d'Eau Protéinée
Le marché de la nutrition sportive élargit sa portée au-delà des données démographiques traditionnelles des athlètes vers une base plus large de consommateurs soucieux de leur santé. Ce changement crée un environnement propice à la croissance de l'eau protéinée, reflétant une acceptation croissante des boissons enrichies en protéines par les consommateurs. À mesure que la nutrition sportive devient plus accessible, l'eau protéinée offre une solution d'hydratation fonctionnelle pour les consommateurs recherchant des alternatives plus simples et moins caloriques aux shakes protéinés conventionnels. La praticité et la portabilité de l'eau protéinée la rendent particulièrement attrayante pour les consommateurs urbains actifs qui privilégient la nutrition en déplacement. De plus, le format clair et rafraîchissant de l'eau protéinée répond aux obstacles courants à la consommation de compléments protéinés, tels que les textures épaisses et les arrière-goûts crayeux associés aux boissons protéinées traditionnelles. La normalisation de la fréquentation des salles de sport et du fitness à domicile après la pandémie, associée à la croissance annuelle robuste de l'économie du bien-être, soutient davantage cette tendance. L'évolution vers des concepts d'« hydratation holistique », combinant électrolytes et protéines pour une récupération complète, positionne l'eau protéinée comme un pont stratégique entre les catégories d'hydratation et de nutrition sportive.
L'Innovation en Matière de Saveurs et de Protéines Végétales Élargit l'Attrait auprès des Consommateurs
La demande croissante de protéines végétales représente une opportunité stratégique pour les fabricants d'eau protéinée de différencier leurs offres en répondant à la fois aux priorités de fourniture de protéines et de durabilité. La confiance des consommateurs dans les protéines végétales dépasse significativement celle accordée aux autres sources de protéines, indiquant que les formulations d'eau protéinée à base végétale sont bien positionnées pour une acceptation plus large du marché par rapport aux alternatives d'origine animale. Les innovations en matière de protéines végétales répondent aux défis historiques de formulation, avec des boissons gazeuses protéinées intégrant des protéines végétales, principalement l'isolat de protéine de pois, indiquant un potentiel d'expansion significatif. Les techniques de traitement avancées, notamment l'hydrolyse des protéines et la microencapsulation, améliorent les profils gustatifs et les caractéristiques de solubilité qui limitaient auparavant l'adoption des protéines végétales dans les applications de boissons claires. L'innovation en matière de saveurs va au-delà des profils fruités traditionnels pour inclure des combinaisons sophistiquées telles que les exhausteurs de café protéiné et les lattes au matcha, comme le démontre le lancement de la gamme FERMY de The EVERY Company en juin 2024. Le développement de systèmes protéinés hybrides, combinant protéines végétales et laitières, optimise à la fois les profils nutritionnels et les caractéristiques gustatives, répondant aux préférences des consommateurs pour la durabilité et la performance.
Les Modes de Vie Chargés Stimulent la Popularité de la Consommation de Boissons Protéinées Prêtes à Boire en Déplacement
Les tendances de consommation alimentaire et de boissons sur le lieu de travail révèlent que 23,4 % des adultes actifs se procurent des repas au travail, consommant en moyenne 1 292 calories par semaine, principalement à partir d'options riches en calories et pauvres en nutriments[3]Source : Centres pour le Contrôle et la Prévention des Maladies, « Étude sur les Aliments Obtenus sur le Lieu de Travail », cdc.gov. Ces tendances créent une opportunité de marché pour l'eau protéinée en tant que solution d'hydratation plus saine sur le lieu de travail, répondant à la fois aux exigences de praticité et de nutrition. L'évolution vers la consommation en déplacement souligne l'avantage de portabilité de l'eau protéinée par rapport aux alternatives en poudre, qui nécessitent une préparation et un équipement supplémentaire. Cette trajectoire de croissance est également soutenue par l'expansion du commerce électronique dans le secteur de l'alimentation et des boissons. Le positionnement de l'eau protéinée en tant que substitut de repas ou solution entre les repas répond aux consommateurs qui privilégient les boissons axées sur l'hydratation tout en atteignant simultanément leurs objectifs d'apport en protéines. L'avantage pratique du format par rapport aux protéines en poudre traditionnelles élimine le temps de préparation et les exigences en matière d'équipement, le rendant accessible pour la consommation sur le lieu de travail et lors de déplacements. Les innovations en matière d'emballage, notamment les formats individuels et les options refermables, optimisent la portabilité tout en maintenant la stabilité du produit et la durée de conservation.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Coûts Élevés des Produits Limitent l'Accessibilité pour les Consommateurs du Marché de Masse | -1.9% | Mondial, avec l'impact le plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| La Faible Notoriété dans les Marchés Émergents Freine l'Adoption | -1.4% | Marchés émergents d'Asie-Pacifique, Amérique Latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| La Concurrence Intense des Shakes Protéinés, Barres et Autres Boissons Affecte les Parts de Marché | -1.7% | Mondial, notamment en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| La Faible Différenciation entre les Marques Rend la Distinction Difficile | -1.2% | Mondial, avec l'impact le plus élevé dans les marchés matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les Coûts Élevés des Produits Limitent l'Accessibilité pour les Consommateurs du Marché de Masse
Les stratégies de tarification premium, bien qu'elles soutiennent le positionnement de la marque et les objectifs de marge, créent des barrières d'accessibilité qui limitent la pénétration du marché au-delà des segments de consommateurs aisés. Les coûts des ingrédients protéinés, notamment pour les isolats de protéine de lactosérum de haute qualité et les alternatives végétales, représentent des pressions significatives sur les coûts des intrants que les fabricants répercutent généralement sur les consommateurs via les prix de détail. La détermination antidumping du Département du Commerce des États-Unis sur la protéine de pois chinoise, avec des marges atteignant 280,31 %, contraint davantage les options d'approvisionnement en protéines végétales rentables et pourrait accélérer les initiatives de développement d'ingrédients nationaux Federal Register [4]Source : Federal Register, « Certaines Protéines de Pois de la République Populaire de Chine », federalregister.gov. La complexité de fabrication associée aux formulations de protéines claires, notamment les équipements de traitement spécialisés et les exigences de contrôle qualité, ajoute des coûts opérationnels que les petites marques peinent à absorber. Le défi s'intensifie dans les marchés émergents où les contraintes de revenus disponibles limitent la volonté de payer des prix premium pour des boissons fonctionnelles, ralentissant potentiellement l'expansion géographique et la croissance des volumes. Les petites et moyennes entreprises peinent à atteindre une rentabilité tout en répondant aux attentes de prix du marché, entraînant des pressions à la consolidation.
La Faible Notoriété dans les Marchés Émergents Freine l'Adoption
L'acceptation des boissons fonctionnelles par les consommateurs sur les différents marchés est fortement influencée par des facteurs culturels et la familiarité avec les produits. Les cadres réglementaires dans des pays tels que l'Australie, la Nouvelle-Zélande, la Chine et le Japon varient considérablement, créant des réglementations fragmentées qui constituent des barrières à l'entrée sur le marché. Ces barrières empêchent les marques d'eau protéinée d'atteindre des économies d'échelle dans la région. De plus, les cadres réglementaires dans les marchés émergents sont souvent en retard par rapport aux régions développées dans l'établissement de directives claires pour les allégations de boissons fonctionnelles, créant une incertitude pour les fabricants cherchant à communiquer efficacement les bénéfices des produits. De plus, la faible notoriété des consommateurs concernant les bénéfices de l'eau protéinée par rapport aux options d'hydratation traditionnelles complique davantage la pénétration du marché. Dans les marchés émergents, les consommateurs associent souvent la supplémentation en protéines aux sources alimentaires traditionnelles, nécessitant des investissements marketing substantiels pour construire la notoriété de la catégorie avant de se concentrer sur la différenciation de la marque. De plus, l'infrastructure de vente au détail inadéquate dans de nombreux marchés émergents restreint les canaux de distribution, forçant les marques d'eau protéinée à s'appuyer sur des points de vente premium, ce qui limite leur portée sur le marché de masse et réduit les opportunités de développement de la notoriété auprès des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Saveur :
Les Formulations Claires Favorisent un Positionnement PremiumLa croissance accélérée du segment non aromatisé à un TCAC de 14,78 % jusqu'en 2031 reflète des préférences sophistiquées des consommateurs pour des formulations minimalistes qui privilégient les bénéfices fonctionnels plutôt que le masquage du goût. Malgré la domination des variantes aromatisées avec 71,45 % de part de marché en 2025, la trajectoire vers les options non aromatisées indique une maturation des palais des consommateurs et une confiance accrue dans le profil gustatif intrinsèque de l'eau protéinée. La technologie d'isolat de protéine de lactosérum claire, qui permet des formulations transparentes sans compromettre la teneur en protéines, répond à la demande des consommateurs pour une présentation visuelle « propre » tout en maintenant l'efficacité nutritionnelle. Ce changement est parallèle aux tendances plus larges du secteur des boissons vers une réduction de la teneur en sucre et l'élimination des ingrédients artificiels, soutenu par les critères d'étiquetage « sain » actualisés de la FDA qui favorisent les formulations riches en nutriments.
La domination du segment aromatisé reflète les préférences des consommateurs grand public pour des profils gustatifs familiers qui facilitent la transition depuis les boissons sportives traditionnelles et les eaux aromatisées. Les saveurs à base de fruits, notamment les combinaisons d'agrumes et de baies, tirent parti de l'acceptation établie des consommateurs tout en masquant les éventuels arrière-goûts protéinés qui pourraient limiter le comportement de rachat. L'innovation dans les systèmes d'aromatisation naturelle, notamment les extraits botaniques et les essences de fruits, répond aux exigences d'étiquette claire tout en maintenant l'attrait sensoriel. L'émergence de profils de saveurs sophistiqués, tels que les exhausteurs de café protéiné et les mélanges adaptogènes, cible des segments de consommateurs spécifiques recherchant des bénéfices fonctionnels au-delà de la supplémentation protéinée de base.


Par Emballage :
La Durabilité Redéfinit l'Innovation en Matière de ContenantsLes bouteilles PET dominaient avec 74,10 % du volume de 2025 en raison des lignes de fabrication bien établies et de la logistique légère. Cependant, les canettes devraient se développer à un TCAC de 13,94 % jusqu'en 2031, car les millennials soucieux du climat privilégient les emballages infiniment recyclables. Les premiers adoptants vantent des empreintes carbone plus faibles, tandis que les détaillants apprécient la logistique adaptée aux canettes et les présentoirs empilables qui maximisent la densité des rayons. La taille du marché de l'eau protéinée pour les formats en canette devrait augmenter significativement à mesure que les embouteilleurs adaptent leurs lignes initialement conçues pour les eaux gazeuses aromatisées. Le PET reste rentable, notamment pour l'attrait visuel des bouteilles transparentes et les formats individuels destinés aux salles de sport et aux magasins de proximité. Pourtant, les objectifs de neutralité carbone des entreprises stimulent la recherche sur le bio-PET, les bouchons d'origine végétale et les fermetures attachées qui s'alignent sur les prochaines réglementations européennes en matière d'emballage.
Le verre reste une niche en raison de son poids et du risque de bris. Les sachets apparaissent dans des séries limitées adaptées aux voyages, mais font face à des obstacles de perception concernant la recyclabilité. En fin de compte, la différenciation des contenants complète les arguments de saveur et de fonctionnalité, aidant les marques à se démarquer dans les réfrigérateurs à boissons encombrés. Les autres formats d'emballage, notamment les sachets et les briques, servent des applications de niche mais font face à des barrières d'adoption liées à la perception des consommateurs et aux limitations techniques pour maintenir la stabilité des protéines. Le mouvement du secteur vers des alternatives durables au PET, notamment les options à base biologique et à contenu recyclé, pourrait combler le fossé entre l'efficacité des coûts et la responsabilité environnementale.
Par Canal de Distribution :
Le Commerce Numérique Accélère l'AccèsLes supermarchés et hypermarchés ont contribué à 44,85 % des revenus de 2025, tirant parti de la confiance des acheteurs et de la visibilité des achats impulsifs. Néanmoins, la vente au détail en ligne affiche un TCAC de 17,62 % jusqu'en 2031, reflétant une migration structurelle vers l'épicerie en ligne et les modèles de vente directe aux consommateurs. La taille du marché de l'eau protéinée attribuable aux canaux numériques se développera régulièrement à mesure que les abonnements à réapprovisionnement automatique réduiront les frictions pour les acheteurs réguliers qui considèrent la boisson comme un rituel quotidien. Les entonnoirs de reciblage sur les réseaux sociaux orientent les acheteurs vers les sites des marques proposant des assortiments de saveurs mixtes, des kits de démarrage personnalisés et des points de fidélité échangeables contre des accessoires de fitness, approfondissant ainsi l'engagement au-delà des promotions tarifaires. Les chaînes de magasins physiques répondent avec des services de click-and-collect, des rayons dédiés aux boissons fonctionnelles et des partenariats de partage de données qui améliorent l'assortiment en rayon.
Les canaux secondaires renforcent l'omniprésence de la marque. Les programmes de restauration universitaires testent des contrats pilotes pour compenser les portefeuilles de boissons sucrées souvent critiqués, présentant l'eau protéinée comme une alternative meilleure pour la santé. Les épiceries et magasins de proximité constituent des canaux secondaires importants pour les occasions de consommation en déplacement, bien que leur espace réfrigéré limité contraigne la prolifération des références et la visibilité de la marque. L'émergence de canaux de vente au détail spécialisés dans la santé, notamment les magasins de nutrition et les centres de fitness, cible les segments de consommateurs principaux avec des niveaux d'engagement plus élevés et une volonté de payer des prix premium. Les solutions de distributeurs automatiques dans les campus d'entreprises et les hubs de transport ciblent les cadres navetteurs qui recherchent un carburant léger et rafraîchissant. Les magasins d'alimentation naturelle spécialisés proposent des références à haute teneur en protéines aux côtés de barres de collagène et de snacks cétogènes, bénéficiant du trafic agrégateur de consommateurs soucieux des étiquettes.
Analyse Géographique
Marché de l'eau protéinée en Amérique du Nord
Le leadership du marché en Amérique du Nord, avec une part de 37,78 % en 2025, reflète une culture mature de la supplémentation en protéines et une infrastructure de boissons fonctionnelles établie qui soutient le développement de la catégorie. La région bénéficie de réseaux de distribution sophistiqués, notamment des magasins spécialisés en nutrition et des épiceries haut de gamme, qui offrent un placement optimal des produits et des opportunités d'éducation des consommateurs. La clarté réglementaire issue des directives actualisées de la FDA concernant l'étiquetage « sain », entrées en vigueur en février 2025, crée des conditions favorables à la communication des allégations de santé et aux stratégies de commercialisation grand public. La volonté des consommateurs de payer des prix premium pour des bénéfices fonctionnels, combinée à des niveaux élevés de revenus disponibles, soutient des modèles économiques durables pour les marques d'eau protéinée.
Marché de l'eau protéinée en Asie-Pacifique
L'Asie-Pacifique s'impose comme la région à la croissance la plus rapide, avec un CAGR de 13,67 % jusqu'en 2031, portée par l'expansion de la classe moyenne, une conscience sanitaire croissante et des initiatives gouvernementales favorisant les aliments fonctionnels. La sophistication réglementaire du Japon, illustrée par les révisions proposées par l'Agence des affaires de consommation concernant les exigences d'étiquetage des aliments fonctionnels en juin 2024, signale une maturation du marché susceptible d'accélérer la légitimité de la catégorie et l'acceptation des consommateurs, selon Food Compliance International. La préférence de la région pour les saveurs locales, telles que le yuzu et le litchi, favorise le lancement de produits spécifiques à la région, évitant ainsi la perception négative des « shakes protéinés occidentaux ». L'adoption rapide du commerce mobile dans la région facilite l'échantillonnage des produits et la collecte des retours consommateurs, permettant aux jeunes entreprises agiles d'affiner rapidement leurs offres de produits.
Marché de l'eau protéinée en EMEA et en Amérique du Sud
L'Europe et les autres régions représentent des opportunités émergentes avec des environnements réglementaires variés et des niveaux d'acceptation des consommateurs qui nécessitent des stratégies d'entrée sur le marché localisées. L'accent mis par la région sur la durabilité et les formulations à étiquette propre s'aligne sur le positionnement de l'eau protéinée, bien que la sensibilité aux prix et les préférences établies en matière de boissons créent des défis à l'adoption. Les marchés d'Amérique du Sud et du Moyen-Orient et d'Afrique restent naissants, mais offrent un potentiel de croissance à long terme à mesure que le développement économique et l'urbanisation stimulent l'adoption des boissons fonctionnelles. La portée mondiale de l'attrait de l'eau protéinée, combinée à des processus de fabrication standardisés, permet des stratégies d'expansion internationale évolutives pour les marques établies disposant de ressources en capital suffisantes.

Paysage réglementaire
L'eau protéinée se situe entre l'eau conditionnée, les boissons fonctionnelles et la nutrition sportive, si bien que la conformité dépend du statut des ingrédients, des règles de fortification et de l'étiquetage ou des allégations. Aux États-Unis, la FDA réglemente les boissons enrichies en protéines en vertu du Federal Food, Drug, and Cosmetic Act, la formulation reposant sur des additifs alimentaires autorisés ou des substances GRAS (comme reflété dans le 21 CFR Parts 170-172) et un étiquetage obligatoire des valeurs nutritionnelles en vertu du 21 CFR Part 101. Le cadre actualisé de la FDA pour l'allégation nutritionnelle « healthy », en vigueur depuis février 2025, constitue un point d'ancrage commercial pour le positionnement des eaux protéinées faibles en calories et en sucre, resserrant le lien entre les variables de formulation (calories, sucres ajoutés, sodium, graisses saturées) et l'éligibilité aux allégations sur l'emballage.
En Europe, les fabricants travaillent selon des règles de fortification harmonisées via le règlement (CE) n° 1925/2006 (tel que modifié), qui régit l'ajout volontaire de vitamines, de minéraux et de certaines autres substances, tout en maintenant un contrôle de sécurité et de composition lors de l'ajout de nutriments aux boissons. Le Canada continue de gérer la fortification via les politiques de Santé Canada et le Règlement sur les aliments et drogues, et une échéance de conformité sectorielle fixée au 1er janvier 2026, liée aux exigences actualisées de fortification en vitamine D dans certaines catégories de lait et de boissons, souligne comment l'évolution des attentes en matière de fortification peut entraîner des travaux de reformulation et de réétiquetage pour les produits d'eau protéinée utilisant des ingrédients dérivés du lait ou un positionnement enrichi en vitamines.
Paysage Concurrentiel
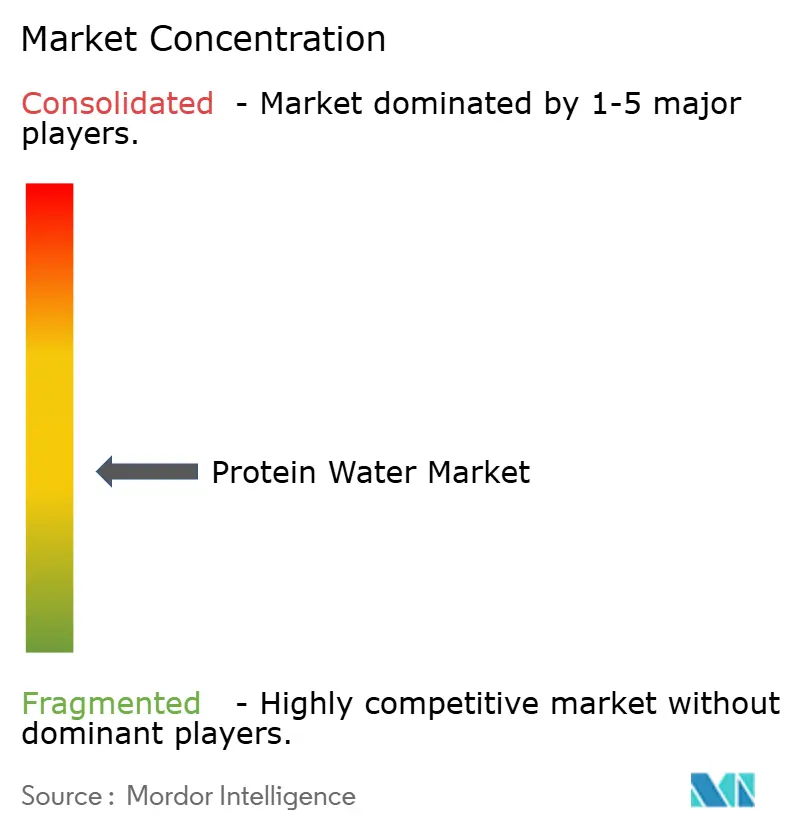
Le marché de l'eau protéinée présente une fragmentation modérée, créant des opportunités tant pour les grands conglomérats de boissons que pour les marques de nutrition spécialisées pour capturer des parts de marché grâce à des stratégies de positionnement différenciées. Les entreprises mondialement reconnues sur le marché comprennent Arla Foods amba, Protein2o, entre autres. Les acteurs clés en compétition pour les principales parts de marché et les petits acteurs régionaux s'adressent à une petite région, pour gagner des parts de marché à l'autre extrémité. Les acteurs clés sont répartis dans toutes les régions, la majorité d'entre eux étant basés en Amérique du Nord et en Europe. Les principales stratégies adoptées par les acteurs pour maintenir leur compétitivité sur le marché sont les expansions, les innovations et les lancements de nouveaux produits.
Les nouveaux entrants sur le marché se différencient en se concentrant sur les formulations végétales, les solutions d'emballage durables et les stratégies d'engagement communautaire direct. Certains collaborent avec des co-fabricants pour maintenir des modèles financiers légers en actifs tout en réallouant des ressources vers des initiatives de marketing numérique et des partenariats avec des influenceurs. Les marques régionales capitalisent sur les préférences de saveurs locales, telles que la mangue-piment au Mexique et le cassis en Scandinavie, tout en utilisant des récits en petites séries pour séduire les consommateurs en quête d'authenticité. Les efforts de propriété intellectuelle sont concentrés sur des innovations telles que la microfiltration pour la clarté des protéines, les technologies propriétaires de masquage des saveurs et les procédés de remplissage à froid brevetés qui améliorent la durée de conservation sans recourir à des conservateurs.
Les approches stratégiques divergent : les grands conglomérats intègrent l'eau protéinée dans des portefeuilles d'« hydratation totale » complets, comprenant des boissons sportives, des boissons électrolytiques et des eaux aromatisées, tirant parti des promotions groupées pour stimuler les ventes. D'un autre côté, les acteurs de niche renforcent leurs communautés de marque en parrainant des studios de fitness boutique et en organisant des défis d'entraînement interactifs pour convertir les participants en abonnés à long terme. Le paysage des fusions et acquisitions reste actif, avec les grandes entreprises de boissons poursuivant des acquisitions complémentaires pour améliorer l'expertise en formulation et renforcer leur crédibilité auprès des données démographiques des premiers adoptants.
Leaders du Secteur de l'Eau Protéinée
Arla Foods amba
Protein2o
Agropur
Athlex Beverages Private Limited
Anand Milk Union Limited (AMUL)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau protéinée
- Arla Foods amba
- Athlex Beverages Private Limited (Aquatein)
- Protein2o
- Agropur
- Mindful Proteins, Inc. (TATU Protein Water)
- The Healthy Protein Co (Vieve Protein Water)
- GenTech Holdings, Inc (Fizzique, LLC)
- Richmond Enterprises (Bodiez)
- Miami Bay Beverage Company LLC (Trimino)
- Goodpro Corporation Private Limited
- Soulfuel India LLP
- Myvegan (THG Nutrition)
- Bulk Nutrients
- Protein Water Co.
- Anand Milk Union Limited (AMUL)
- Muscle Nation
- Applied Nutrition plc
- MuscleBlaze
- Happy Way
- Macro Mike

Opportunités de marché et perspectives d'avenir
Un espace de produit se forme autour de formats d'hydratation multifonctionnels qui dépassent le « protéine uniquement » en combinant une protéine claire avec des électrolytes, des fibres et un positionnement sans sucre. En mai 2026, H2Pro+ a lancé une eau protéinée fonctionnelle à New York conçue autour d'isolat de protéine de lactosérum, de fibres prébiotiques et d'électrolytes dans un format faible en calories, tandis que Not Rocket Science a lancé une eau protéinée RTD en Inde combinant 100 % d'isolat de protéine de lactosérum avec un mélange d'électrolytes. Ensemble, ces lancements reflètent une premiumisation active autour de piles d'ingrédients qui soutiennent à la fois l'hydratation et les usages nutritionnels, avec des cycles de concept à la mise en rayon plus rapides dans les canaux favorisant l'essai, notamment le fitness, la distribution spécialisée et le commerce électronique.
Les opportunités de fabrication et de formulation sont également de plus en plus liées aux technologies d'ingrédients et de procédés qui soutiennent la clarté, la solubilité et la stabilité en rayon. Les avancées en matière de solubilité et de clarté des protéines végétales (par exemple, les ingrédients de protéines végétales claires évoqués sur le marché) élargissent la boîte à outils de formulation pour les marques recherchant un positionnement sans produits laitiers tout en conservant un profil sensoriel proche de l'eau. En parallèle, les choix d'emballage et de traitement améliorent la flexibilité de la distribution. Des partenariats tels que celui entre SIG et Oobli, combinant le remplissage aseptique avec une réduction du sucre à base de protéines sucrées, montrent comment des concepts d'emballage stables en rayon peuvent réduire la dépendance à la chaîne du froid et soutenir des placements de distribution plus larges. L'expansion de gamme portée par la distribution reste une voie de montée en échelle à court terme, comme le montre l'annonce par Nichols et THG d'une gamme Myprotein Clear Whey Protein Water pour le Royaume-Uni (fenêtre de lancement en septembre 2026), positionnée autour d'une proposition à forte teneur en protéines par portion pour les consommateurs grand public.
Recent Industry Developments in Marché de l'eau protéinée
- Juillet 2026 : Nichols et THG ont annoncé un partenariat pour lancer une nouvelle gamme de Myprotein Clear Whey Protein Water au Royaume-Uni, avec un déploiement prévu en septembre 2026. Ce partenariat étend les formats de protéines claires, proches de l'eau, à un public de distribution plus large grâce à une marque de nutrition sportive établie, favorisant la normalisation de la catégorie au-delà des canaux de fitness de niche.
- Juin 2025 : Amul a lancé une eau protéinée en Inde dans une bouteille transparente de 500 ml, positionnée autour de la protéine de lactosérum, du zéro sucre et d'électrolytes ajoutés avec un profil faible en calories. Ce lancement montre comment de grands acteurs laitiers utilisent leurs flux de lactosérum existants pour entrer dans l'hydratation fonctionnelle prête à boire et accélérer la notoriété de masse de l'eau protéinée sur les marchés émergents.
- Novembre 2024 : Applied Nutrition a introduit Sparkling Protein Water, formulée avec des protéines, sans sucre, une poudre d'eau de coco riche en électrolytes et de la vitamine C ajoutée dans un format en canette. Ce lancement a renforcé les variantes gazeuses et en canette comme voie de différenciation dans l'eau protéinée, alignant la catégorie sur la consommation à emporter et des ensembles de boissons fonctionnelles plus larges.


Marché de l'eau protéinée Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les boissons vendues comme eau protéinée, où une protéine (généralement des isolats) est ajoutée à l'eau et commercialisée pour l'hydratation en plus de l'apport en protéines. Nous dimensionnons le marché en valeur en utilisant les ventes au détail et en ligne des produits positionnés et étiquetés comme eau protéinée.
Exclusions du périmètre : ce dimensionnement ne prend pas en compte les poudres protéinées prêtes à mélanger, les boissons protéinées RTD standard, ni les eaux fonctionnelles plus larges qui ne se positionnent pas comme eau protéinée.
Aperçu de la segmentation
- Par Saveur
- Aromatisée
- Non Aromatisée
- Par Emballage
- Bouteille PET
- Canette
- Autres
- Par Canal de Distribution
- Supermarchés/Hypermarchés
- Épiceries/Magasins de Proximité
- Magasins de Vente au Détail en Ligne
- Autres Canaux de Distribution
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Reste du Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la première structure de marché, en particulier ce qui qualifie une eau protéinée, comment ces produits sont vendus, et où la demande apparaît le plus rapidement. Nous nous sommes appuyés sur des sources publiques telles que les directives d'étiquetage de la FDA américaine, les données contextuelles sur l'alimentation et les boissons de l'USDA, les règles d'information sur les denrées alimentaires de la Commission européenne, et des indicateurs de consommation d'agences telles que l'OMS et l'OCDE.
Pour rendre le modèle opérationnel, nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, les annonces des distributeurs et la couverture médiatique afin de comprendre les formats d'emballage typiques et le comportement des prix selon les canaux. De plus, un abonnement payant pour les données financières d'entreprises et les actualités a été utilisé de manière sélective pour vérifier la cohérence de l'orientation des revenus des marques clés, et une analyse de base de données de brevets a permis de valider l'activité autour des formulations et des sources de protéines. Ces sources ne sont qu'illustratives, et nous avons utilisé d'autres références publiques pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des questionnaires structurés avec des marques de boissons, des acteurs des ingrédients et de l'emballage, des distributeurs et des rôles orientés canal qui perçoivent tôt les changements de prix et de vélocité. Pour une vision mondiale, nous avons maintenu une couverture équilibrée entre l'APAC, l'EMEA et les Amériques afin que les hypothèses sur la croissance en ligne, l'expansion des rayons et le mix des saveurs puissent être remises en question puis affinées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 14 % | APAC : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/unités : 30 % | EMEA : 37 % |
| Acteurs plus petits : 18 % | Managers : 56 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché commence par une construction descendante où la demande de la catégorie est reconstituée à l'aide de signaux régionaux de consommation de boissons fonctionnelles, de schémas d'expansion des canaux et de fourchettes de prix observées pour l'eau protéinée. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des ASP échantillonnés au niveau des SKU multipliés par des volumes estimés et des vérifications de canaux, ce qui aide à ajuster le sous-comptage des marques plus petites axées sur le en ligne.
Les principales entrées du modèle comprennent le prix de vente moyen par type d'emballage (bouteille PET, canette et autres emballages), la répartition entre produits aromatisés et non aromatisés, les évolutions du mix des canaux de distribution (en particulier la vente en ligne par rapport à l'épicerie), et les signaux de croissance régionaux liés au positionnement santé et aux formats pratiques. Pour la prévision, nous avons utilisé une analyse de scénarios soutenue par un consensus d'experts, où le scénario de base s'appuie sur des gains attendus d'espace en rayon, de pénétration en ligne et une progression stable des prix plutôt que sur une seule courbe d'adoption agressive. Lorsque les signaux directs de volume manquent pour des emballages de niche, nous utilisons des hypothèses de substitution prudentes, puis nous les testons sous pression lors d'entretiens jusqu'à ce que la croissance implicite reste réaliste.
Validation des données et cycle de mise à jour
La validation est effectuée par de multiples contrôles, où les résultats modélisés sont comparés à des indicateurs indépendants tels que les écarts de prix, l'orientation du mix des canaux et la dynamique de la demande régionale. Les valeurs atypiques sont examinées en détail, et lorsqu'un écart ne peut être expliqué par le périmètre ou le calendrier, nous revérifions les hypothèses et déclenchons une conversation de suivi avec les participants concernés.
Avant validation finale, l'ensemble des données et des calculs passe par un examen analytique en plusieurs étapes afin de confirmer l'arithmétique, les conversions d'unités et la cohérence logique. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient les prix, l'accès à la distribution ou les définitions de catégorie. Juste avant la livraison, une dernière vérification est effectuée afin que les clients bénéficient de la vision la plus récente alignée sur les signaux publics les plus actuels.
Estimation du marché de l'eau protéinée par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'eau protéinée peuvent sembler très éloignées même lorsque le sujet semble identique, car les périmètres et les formes de produits comptabilisées ne sont pas toujours cohérents. Les différences proviennent également de la manière dont les prix sont traités, de l'alignement de l'année de référence, et de l'agressivité avec laquelle l'adoption est projetée dans les canaux plus récents.
En suivant les prix canal par canal et en actualisant annuellement les vérifications de périmètre, Mordor Intelligence limite le comptage aux boissons d'eau protéinée et évite de mélanger les poudres prêtes à mélanger ou des ensembles de boissons fonctionnelles plus larges, ce qui peut faire grimper rapidement les totaux. Un autre facteur d'écart courant est le calendrier des devises et la pondération régionale, car une croissance rapide dans une région peut modifier la courbe mondiale lorsque les hypothèses ne sont pas validées avec les retours des canaux locaux.
Comparaison des références
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 92,81 millions USD (2026) | |
| Cabinet de conseil mondial A | 848,60 millions USD (2024) | Utilise un ensemble de revenus plus large pouvant inclure des interprétations de boissons fonctionnelles adjacentes et des définitions de produits plus larges, avec une année de référence différente, ce qui rend difficile un alignement direct avec un périmètre limité à l'eau protéinée uniquement. |
| Éditeur sectoriel B | 1,38 milliard USD (2025) | Inclut explicitement les formats de poudre prête à mélanger et des structures d'emballage et de canaux plus larges, de sorte que le périmètre s'étend au-delà des boissons vendues strictement comme eau protéinée, ce qui fait augmenter la valeur indiquée. |
La comparaison montre que la majeure partie de l'écart est d'abord créée par les choix de périmètre, puis par le calendrier de l'année de référence et le traitement des prix. Lorsque les définitions restent stables et que les hypothèses sont vérifiées par rapport aux réalités des canaux, la taille de marché qui en résulte devient plus facile à retracer, à reproduire et à utiliser pour la planification.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de l'eau protéinée ?
Le marché de l'eau protéinée est évalué à 92,81 millions USD en 2026 et devrait atteindre 169,79 millions USD d'ici 2031, reflétant un TCAC de 12,86 %.
Quelle région domine les revenus de l'eau protéinée aujourd'hui ?
L'Amérique du Nord est en tête avec 37,78 % des ventes de 2025 grâce à une culture mature de la nutrition sportive et des directives réglementaires claires.
Quel segment de saveur connaît la croissance la plus rapide ?
Les références non aromatisées croissent à un TCAC de 14,78 % jusqu'en 2031, les consommateurs se tournant vers des listes d'ingrédients minimalistes.
Quelle est l'importance de la vente au détail en ligne pour l'eau protéinée ?
La vente au détail en ligne est le canal en expansion le plus rapide, avec un TCAC projeté de 17,62 % jusqu'en 2031, les acheteurs privilégiant la commodité des abonnements et de la vente directe aux consommateurs.
Dernière mise à jour de la page le:



