
Analyse du marché de l'eau en bouteille par Mordor Intelligence
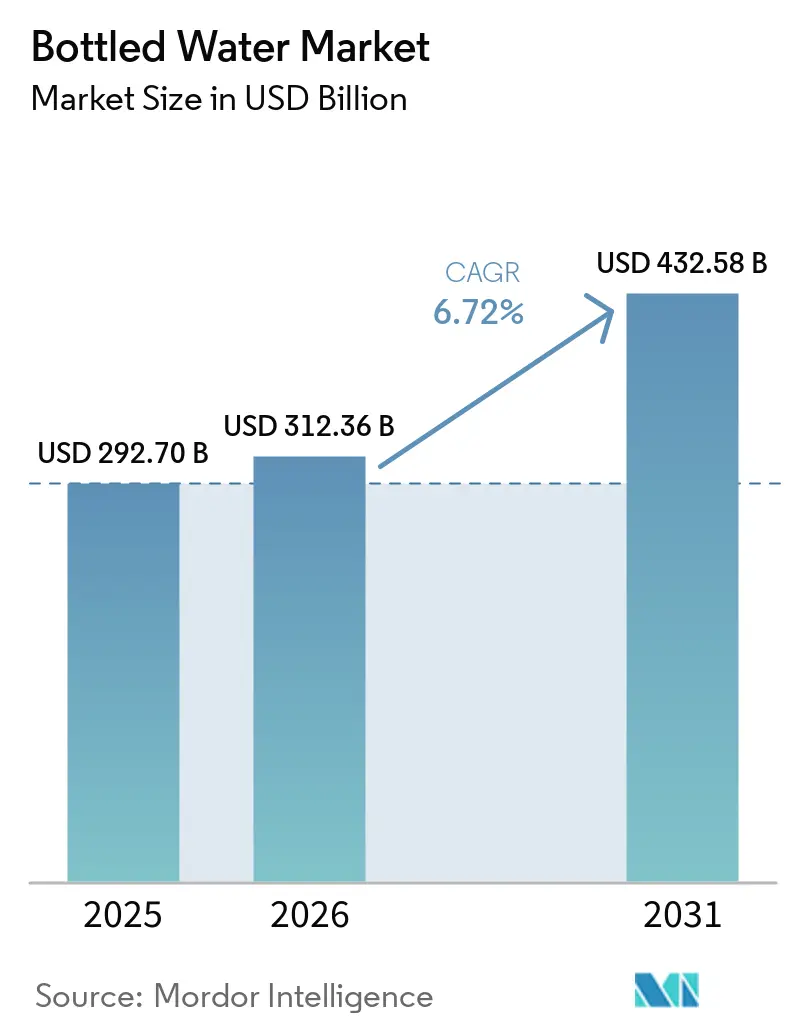
La taille du marché de l'eau en bouteille devrait passer de 312,4 milliards USD en 2026 à 333,4 milliards USD en 2027 et atteindre 454,2 milliards USD d'ici 2032, à un CAGR de 6,38 % sur 2027-2032.
Un accès pratique lors des déplacements en Inde peut élargir les opportunités d'achat en rapprochant l'eau conditionnée des consommateurs en attente. Une image de marque premium et le PET recyclé peuvent offrir aux fournisseurs desservant l'Europe des moyens supplémentaires de différencier une offre d'hydratation quotidienne. Les modèles de traitement local et de verre réutilisable peuvent également transformer la différenciation en une proposition de service hôtelier. Les obligations d'emballage et les préoccupations relatives à l'assurance produit peuvent alourdir le travail nécessaire pour maintenir ces offres. L'accès aux voyages et la mise en bouteille hôtelière offrent des voies d'expansion distinctes, la conformité des emballages influençant la capacité des fournisseurs à développer un produit de grande distribution ou un service d'eau en établissement.
Principaux enseignements du rapport
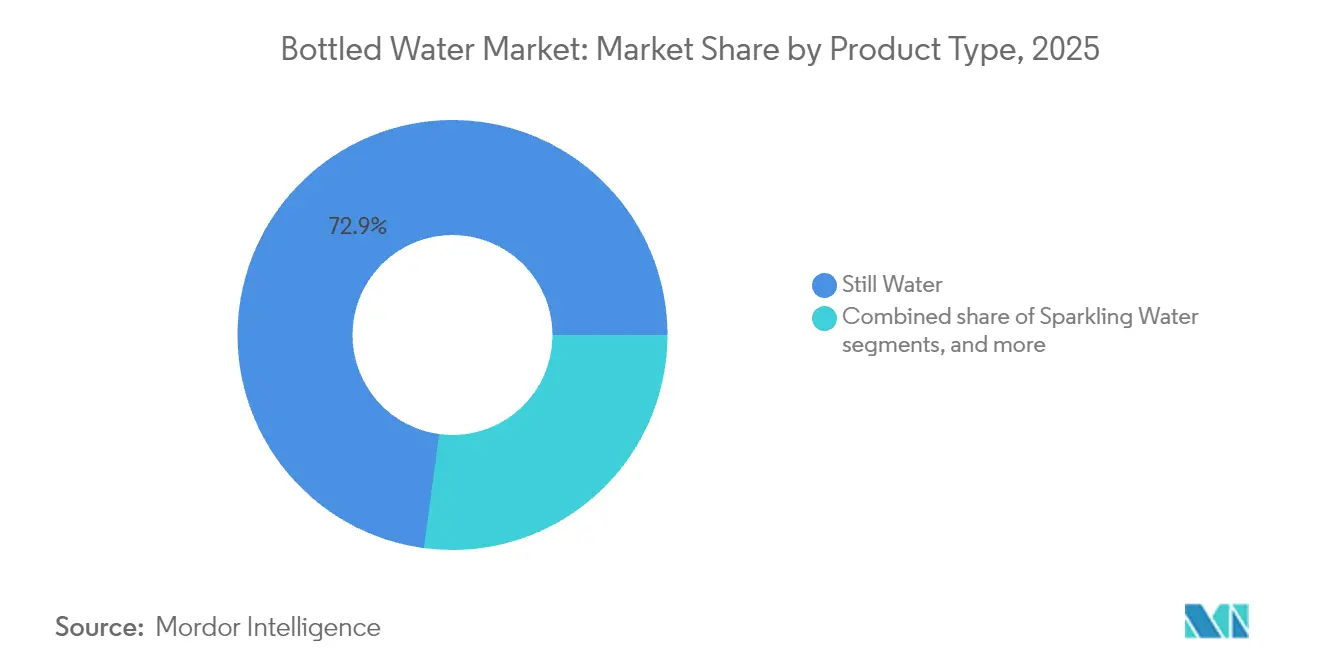
- Par type de produit, l'eau plate détenait une part de marché de 72,61 % du marché de l'eau en bouteille en 2026, tandis que l'eau fonctionnelle/aromatisée est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,85 % sur 2027-2032.
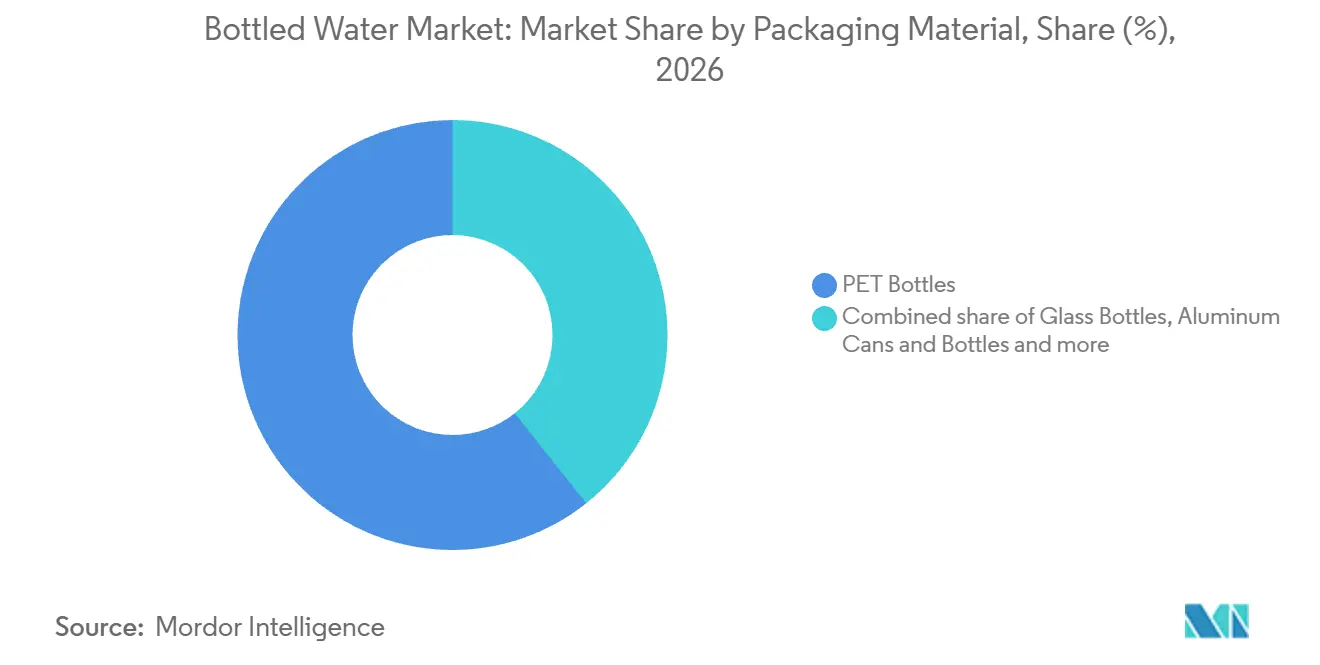
- Les bouteilles PET ont dominé les matériaux d'emballage avec une part de 60,69 % de la taille du marché de l'eau en bouteille en 2026, les bouteilles en verre étant prévues pour croître le plus rapidement à un CAGR de 8,45 % sur 2027-2032.
- En matière de tarification, l'eau à prix grand public détenait une part de 88,47 % du marché global en 2026, et l'eau premium/luxe est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,95 % sur 2027-2032.
- Par canal de distribution, le hors commerce détenait une part de 63,49 % du marché total en 2026, tandis que le commerce est le segment à la croissance la plus rapide, prévu à un CAGR de 6,85 % sur 2027-2032.
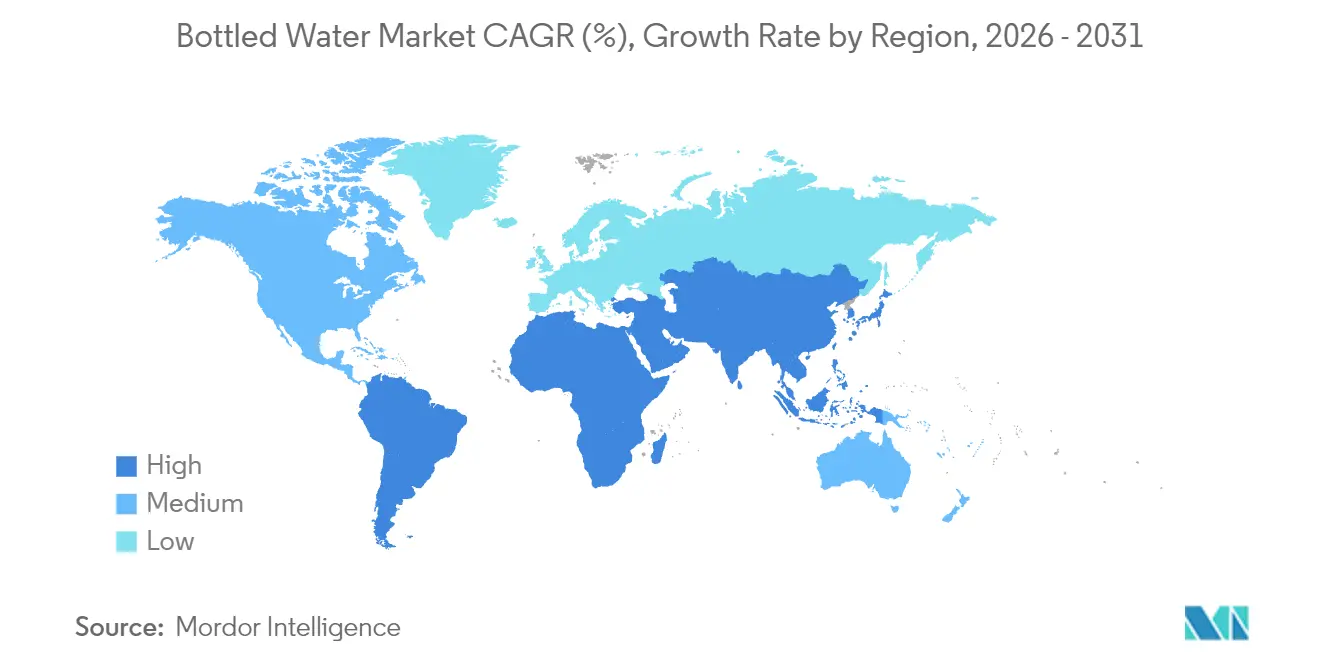
- Géographiquement, l'Amérique du Nord détenait une part de 27,93 % du marché en 2026, l'Amérique du Sud étant prévue pour croître le plus rapidement à un CAGR de 9,55 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation et positionnement « indulgence acceptable » | +1.7% | Marchés de consommation en Europe | Moyen terme (2 à 4 ans) |
| Solutions d'emballage innovantes pour la commodité et l'impact environnemental | +1.9% | Marchés de consommation en Europe | Court terme (≤ 2 ans) |
| Hydratation nomade croissante dans les mégapoles émergentes | +2.4% | Aéroport de Mumbai en Inde | Court terme (≤ 2 ans) |
| Adoption de technologies avancées de purification et d'embouteillage | +1.6% | Région de Montréal au Canada | Moyen terme (2 à 4 ans) |
| Captage en aquifères profonds dans les régions soumises au stress hydrique | +0.5% | Bassin versant de Vergèze en France | Long terme (≥ 4 ans) |
| Expansion du secteur du tourisme et de l'hôtellerie | +0.9% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et positionnement « indulgence acceptable »
Le positionnement premium offre aux producteurs d'eau un moyen de se démarquer grâce à des marques différenciées et un mix produit à plus forte valeur ajoutée. Nestle SA a annoncé une croissance à deux chiffres élevés pour les eaux S.Pellegrino dans toutes les géographies au deuxième trimestre 2026. La société a également indiqué que la performance en grande distribution de son segment combiné Eaux et Boissons Premium a bénéficié d'un mix premium et d'innovations au cours de ce trimestre. Ces résultats confirment le rôle commercial des offres premium au sein d'une marque d'eau nommée et d'un portefeuille de boissons plus large. Pour les fournisseurs poursuivant cette stratégie, le développement de la marque et la conception de l'assortiment peuvent influencer la composition des ventes. La vente d'un mix premium plus riche peut soutenir le chiffre d'affaires en grande distribution sans faire des volumes de bouteilles plus élevés le seul mécanisme de croissance.
Solutions d'emballage innovantes pour la commodité et l'impact environnemental
Le développement de l'emballage permet aux marques d'eau de modifier la composition matérielle de la bouteille parallèlement à l'identité de la boisson. En 2025, la marque d'eau minérale naturelle Volvic de Danone SA a fabriqué tous ses corps de bouteilles en plastique en Europe à partir de 100 % de PET recyclé. Les bouchons et les étiquettes étaient exclus de ce chiffre. La résine recyclée permet à la composition matérielle de la bouteille de devenir un attribut produit visible dans un format de bouteille en plastique. Étant donné que le chiffre de 100 % exclut les bouchons et les étiquettes, l'attribut de contenu recyclé décrit le corps de la bouteille plutôt que l'emballage complet.
Hydratation nomade croissante dans les mégapoles émergentes
Pour les voyageurs à l'intérieur d'un terminal de départ, l'accès à l'eau conditionnée peut dépendre de la manière dont l'achat parvient à leur zone d'attente. Le 1er avril 2026, Adani Airport Holdings et Blinkit ont lancé une livraison en terminal incluant de l'eau conditionnée au Terminal 2 des départs domestiques de l'aéroport de Mumbai. L'eau était approvisionnée à partir des stocks autorisés en terminal, conformément aux protocoles de sécurité aéroportuaire. Au lancement, les passagers pouvaient commander via l'application Blinkit pour une livraison à des emplacements incluant les portes d'embarquement et les salons. Ce modèle peut soutenir la demande en rendant une offre d'eau existante accessible via un canal de commande supplémentaire. Pour les fournisseurs d'eau conditionnée, l'inclusion dans les stocks autorisés du terminal devient le lien commercial entre la commande mobile et les passagers dans une zone de départ contrôlée.
Adoption de technologies avancées de purification et d'embouteillage
La purification avancée et l'automatisation peuvent transformer un approvisionnement en eau local en une offre d'eau en bouteille hôtelière avec un processus de production intégré. BE WTR a annoncé l'ouverture d'une installation d'embouteillage automatisée à Montréal le 27 juin 2025, utilisant de l'eau municipale et une filtration propriétaire. Son processus robotisé combinait désinfection, rinçage, remplissage, bouchage et étiquetage, avec une capacité déclarée de 9 000 bouteilles par jour pour l'eau plate et gazeuse. Pour les restaurants, hôtels et établissements, ces étapes intégrées peuvent relier l'eau traitée localement à un service d'eau en bouteille reproductible. Une ligne intégrée peut servir à la fois les commandes hôtelières d'eau plate et gazeuse, de sorte que l'automatisation n'a pas à limiter l'offre locale à un seul style d'eau.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préoccupations sanitaires liées aux microplastiques et nanoplastiques | -0.8% | Appalachie centrale aux États-Unis | Court terme (≤ 2 ans) |
| Dynamique législative contre les plastiques à usage unique | -1.1% | Pays membres de l'Union européenne | Court terme (≤ 2 ans) |
| Étiquetage de l'empreinte carbone et examen de portée 3 | -0.4% | Thaïlande et Laos | Moyen terme (2-4 ans) |
| Interdictions gouvernementales strictes et pénalités | -0.3% | Zones de production en Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées aux microplastiques et nanoplastiques
Les préoccupations sanitaires liées aux particules peuvent rendre l'assurance sur le produit fini plus importante pour les fournisseurs d'eau conditionnée en emballage plastique. Dans une étude de 2025 menée en Appalachie centrale, les échantillons d'eau en bouteille présentaient des concentrations médianes de microplastiques statistiquement plus élevées que les échantillons d'eau à domicile (p = 0,001). L'étude a noté que les effets sur la santé humaine de l'ingestion de microplastiques étaient encore à l'étude. Une offre premium axée sur la source peut donc nécessiter une réassurance sur la boisson finie, étendant la tâche commerciale au-delà de l'identité de la source. L'incertitude sur le produit complet peut également introduire des frictions dans les achats répétés pour l'hydratation quotidienne. La charge restante consiste à justifier conjointement la proposition eau-emballage, ce qui peut rendre une promesse de qualité de source seule moins convaincante.
Dynamique législative contre les plastiques à usage unique
La législation sur les emballages plastiques contraint les fournisseurs d'eau à travers les exigences matérielles et la responsabilité des contenants mis au rebut. À partir de 2025, les États membres de l'UE doivent s'assurer que les bouteilles de boissons PET à usage unique couvertes jusqu'à 3 litres contiennent en moyenne au moins 25 % de plastique recyclé sur l'ensemble des bouteilles PET mises sur chaque marché national.[1] Depuis le 31 décembre 2024, les règles de l'UE ont également assigné aux producteurs de contenants de boissons en plastique à usage unique couverts les coûts de sensibilisation, de collecte publique et de nettoyage des déchets sauvages lorsque ceux-ci ne sont pas déjà inclus dans la responsabilité élargie des producteurs. Ces obligations relient les décisions d'emballage à la fois à l'approvisionnement en résine et aux dépenses de gestion des déchets, limitant potentiellement les fonds disponibles pour l'expansion. Même une conception de bouteille inchangée laisse les producteurs couverts responsables des dépenses de collecte et de nettoyage après la vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
échelle de l'eau plate et différenciation fonctionnelleL'eau plate représentait une part de 72,61 % de la taille du marché de l'eau en bouteille en 2026. Nongfu Spring Co. Ltd a indiqué que le chiffre d'affaires des produits d'eau potable conditionnée a augmenté de 2,1 % au premier semestre 2026 par rapport au premier semestre 2025. Ces produits ont contribué à hauteur de 32,4 % au chiffre d'affaires total de la société au premier semestre 2026. Le chiffre d'affaires du groupe a augmenté de 16 % sur la même période, de sorte que l'eau potable conditionnée a crû bien plus lentement que l'ensemble de la société et son poids dans le chiffre d'affaires du groupe a diminué.
L'eau fonctionnelle/aromatisée est le segment à la croissance la plus rapide, prévu à un CAGR de 7,85 % sur 2027-2032. PepsiCo Inc. a indiqué que Propel a enregistré une croissance en volume et en chiffre d'affaires net et a gagné des parts en valeur et en volume dans la catégorie Eau enrichie en Amérique du Nord au deuxième trimestre 2026. Le rôle de la marque dans l'eau enrichie en électrolytes lui confère une identité fonctionnelle spécifique au sein de cette activité. Une proposition fonctionnelle ajoutée peut donner aux fournisseurs une base de différenciation autour d'un usage d'hydratation défini, élargissant la raison de choisir un produit eau. Les ventes au détail annuelles estimées de Propel à plus de 1 milliard USD montrent une eau enrichie en électrolytes atteignant une échelle significative en tant que gamme distincte.



Par matériau d'emballage :
exposition au PET et développement du verre réutilisableLes bouteilles PET représentaient une part de marché de 60,69 % du marché de l'eau en bouteille en 2026. L'Association internationale de l'eau en bouteille a indiqué que les bouteilles PET individuelles représentaient préliminairement 70 % du volume du marché américain de l'eau en bouteille en 2025. La base commerciale du segment le plus important crée également une exposition aux changements au niveau de l'emballage. Étant donné que ce format représente la majeure partie du volume américain, une modification des exigences matérielles toucherait les ventes établies plutôt que les seuls lancements de nouveaux formats.
Les bouteilles en verre sont le segment à la croissance la plus rapide, prévu à un CAGR de 8,45 % sur 2027-2032. BE WTR a annoncé le lancement de son installation BiG400 à Singapour pour les bouteilles en verre réutilisables en mai 2025, avec une capacité annuelle déclarée de 2,5 millions de bouteilles d'eau plate et gazeuse. Les canettes en aluminium ont bénéficié d'un exemple d'eau refermable en avril 2026 lorsque L.A. Libations a introduit de l'eau utilisant la fermeture Re:Lid USA, conçue pour jusqu'à 14 refermetures, initialement chez Gelson's Markets dans le sud de la Californie. Le modèle de verre circulaire déclaré prend en charge un service de bouteille répété, tandis que la fermeture Re:Lid rend une canette refermable, séparant les opérations de retour et de remplissage de la commodité au sein d'un seul emballage.

Par tarification :
approvisionnement en grande distribution et développement de la marque premiumL'eau à prix grand public était le segment le plus important, avec une part de 88,47 % en 2026. La Private Label Manufacturers Association a déclaré 8,29 milliards USD de ventes d'eau en bouteille de marque distributeur aux États-Unis pour les 52 semaines se terminant le 28 décembre 2025. L'eau de marque distributeur constitue un exemple de distribution axé sur la valeur au sein de ce segment. Les marques distributeurs détenaient une part de 31,2 % en valeur des ventes de la catégorie eau en bouteille aux États-Unis en 2025, de sorte que l'approvisionnement des propres marques des distributeurs atteint près d'un tiers des dépenses de la catégorie.
L'eau premium/luxe est le segment à la croissance la plus rapide, prévu à un CAGR de 8,95 % sur 2027-2032. Nestle SA a annoncé des gains de parts de marché pour S.Pellegrino et Perrier en 2025. Dans son portefeuille de boissons premium plus large, la société a indiqué que Maison Perrier était présente dans 80 marchés en 2025. Cette empreinte illustre comment une marque premium peut étendre la proposition d'hydratation d'un producteur à travers les pays, donnant à la portée de distribution un rôle aux côtés de l'identité de l'eau. Nestle SA a également annoncé une forte croissance à deux chiffres pour Sanpellegrino et Maison Perrier au deuxième trimestre 2026, reflétant l'expansion internationale de Maison Perrier et le déploiement d'innovations en boissons premium.
Par canal de distribution :
échelle de la grande distribution et mise en bouteille hôtelièreLe hors commerce était le segment le plus important, avec une part de 63,49 % en 2026. Primo Brands Corporation s'est décrite comme le premier acteur de l'eau en bouteille de marque en grande distribution aux États-Unis par part de volume dans son rapport annuel 2025. Pour le trimestre clos le 30 juin 2026, la société a annoncé une croissance dans ses canaux de grande distribution, portée par ses marques d'eau de source régionales et ses marques premium.[2] Pour les producteurs orientés vers la grande distribution, les identités d'eau de source régionales et les offres premium peuvent soutenir des positions distinctes au sein du même canal, permettant le développement du portefeuille eau autour de plus d'une proposition produit.
Le commerce est le segment à la croissance la plus rapide, prévu à un CAGR de 6,85 % sur 2027-2032. Le Sofitel Resort and Spa à Denarau, aux Fidji, a mis en bouteille plus de 48 200 litres dans son installation interne pour les clients et les participants aux conférences au cours des 12 mois jusqu'en juin 2025. En décembre 2025, BE WTR a annoncé que le Four Seasons Abu Dhabi l'avait choisi comme partenaire d'hydratation, avec de l'eau du robinet locale traitée mise en bouteille en eau plate et gazeuse dans l'installation de recharge automatique de l'hôtel. L'intégration de la mise en bouteille dans l'établissement peut faire de la relation d'approvisionnement en eau une partie de la propre opération de service de l'hôtel. Ces exemples de mise en bouteille sur site montrent comment la valeur du canal peut résider dans le système de mise en bouteille et son service plutôt que dans les caisses livrées.
Analyse géographique
Marché de l'eau en bouteille en Amérique du Nord
L'Amérique du Nord représentait une part de 27,93 % de la taille du marché de l'eau en bouteille en 2026. Dans la catégorie plus large de l'eau en bouteille aux États-Unis, incluant l'eau livrée en bonbonnes de 3 et 5 gallons, l'Association internationale de l'eau en bouteille a déclaré des ventes au détail supérieures à 51,3 milliards USD en 2025, en hausse de 1,5 % par rapport à 2024. L'association a également déclaré une consommation moyenne américaine de 47,7 gallons par personne en 2025 pour cette large catégorie. Cette échelle rend les occasions d'hydratation récurrentes commercialement importantes, offrant aux fournisseurs une base de consommation établie autour de laquelle développer des marques d'eau distinctes et des voies d'accès aux consommateurs.
Marché de l'eau en bouteille en Amérique du Sud
L'Amérique du Sud est la géographie à la croissance la plus rapide, prévue à un CAGR de 9,55 % sur 2027-2032. Dans sa division au Brésil, en Argentine, en Colombie et en Uruguay, Coca-Cola FEMSA a déclaré 80,5 millions de caisses unitaires d'eau au premier semestre 2026, contre 76,3 millions au premier semestre 2025. Cette catégorie incluait l'eau aromatisée, excluait les emballages de plus de 5 litres et définissait une caisse unitaire comme 192 onces de boisson finie. Coca-Cola Andina a également mis en service une ligne d'eau minérale à Duque de Caxias au Brésil au second semestre 2025. Une capacité dédiée à l'eau minérale peut compléter la distribution d'eau existante des embouteilleurs, faisant de la capacité de production locale une voie supplémentaire pour servir l'expansion de la région.
En Europe, le droit de l'UE réserve le terme « eau de source » à l'eau potable dans son état naturel et mise en bouteille à la source, soumise aux exigences d'exploitation, microbiologiques, d'étiquetage et de qualité de l'eau potable, ainsi qu'aux limites de traitement. Le rapport sectoriel 2026 de Natural Mineral Waters Europe a placé les eaux minérales naturelles et de source à 97 % de l'eau conditionnée vendue en Europe. En Asie-Pacifique, l'industrie chinoise de l'eau conditionnée a fait face à une forte hausse des coûts de résine pour bouteilles PET au premier semestre 2026, tandis que les bénéfices du secteur ont augmenté de 2 % en glissement annuel. Au Moyen-Orient et en Afrique, Tibah Airports propose aux voyageurs des bouteilles d'eau Zamzam de 5 litres à l'extérieur du terminal Hajj de l'aéroport de Médine en Arabie saoudite, nécessitant un passeport valide, une bouteille par achat et un transport séparé des bagages enregistrés. L'identité de la source est donc importante pour les fournisseurs de l'UE desservant les catégories d'eau naturelle dominantes en Europe, tandis que les coûts en Chine et les contrôles à Médine affectent l'économie de production et la taille des transactions.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des producteurs vendant de l'eau non aromatisée en bouteilles PET. Les règles actuelles et annoncées peuvent s'appliquer à l'identité et à la qualité de l'eau, à sa source reconnue, à son étiquette, ainsi qu'à la composition ou à la manipulation de sa bouteille. Une voie de conformité claire soutient l'accès au marché, tandis que les ajustements requis en matière d'approbation, d'étiquette ou de matériau peuvent affecter la manière dont un producteur développe son offre d'eau.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Chili | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration (FDA) | Ministère fédéral de l'Agriculture, de l'Alimentation et de l'Identité régionale ; autorités de reconnaissance des sources au niveau des États ; Agence centrale du registre des emballages | Commission nationale de la santé pour la norme sur l'eau ; Administration d'État pour la réglementation du marché (SAMR) et départements locaux pour l'étiquetage | Municipalités pour l'application ; Ministère de l'Environnement pour la certification | Département national de la santé pour le cadre de l'eau ; Département des forêts, des pêches et de l'environnement pour le projet de politique d'emballage |
| Instruments clés ou orientation | 21 CFR 165.110 et Partie 129 ; plan de la FDA de juin 2026 pour établir des niveaux admissibles pour certaines substances per- et polyfluoroalkylées (PFAS) | Ordonnance sur les eaux minérales et de table ; Loi d'application sur les emballages ; Règlement de l'UE sur les emballages | GB 19298-2014, à l'exclusion de l'eau minérale naturelle ; étiquetage en vertu de l'Ordonnance SAMR n° 100 du 16 mars 2027 | Loi 21.368 et Décret 30 ; approbation par le Sénat d'un projet de loi de prolongation le 6 octobre 2026 | R.718 pour l'eau conditionnée sans sucres, édulcorants, arômes ou autres denrées alimentaires ; projet de Stratégie nationale de gestion des déchets 2026 de décembre 2025 |
| Effet commercial | Maintenir l'identité du produit, la qualité et les pratiques d'hygiène en usine | Reconnaissance de la source d'eau minérale naturelle et conformité des emballages | Conformité microbiologique et de dénomination ; informations obligatoires sur l'emballage extérieur de chaque plus petite unité de vente en vertu des mesures de 2027 | Minimums de plastique recyclé collecté et recyclé sur le territoire national de 15 % pour les corps de bouteilles jetables en 2025-2029 et de 25 % en 2030-2039, à l'exclusion des bouchons et des étiquettes ; s'applique aux bouteilles scellées après remplissage à partir du 1er janvier de chaque phase | Conformité en matière de production, d'étiquetage et de sécurité pour l'eau couverte ; mise en œuvre proposée d'un système de consigne 2026-2031 avec reconnaissance de l'accomplissement de la responsabilité élargie des producteurs uniquement pour les emballages n'atteignant pas les objectifs de collecte et de recyclage |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Durcissement | Inchangée |
| Source: Mordor Intelligence | |||||
Les normes codifiées sur l'eau aux États-Unis soutiennent une attractivité actuelle élevée, tandis que les obligations de produit et d'emballage de l'Allemagne soutiennent une attractivité moyenne, avec un durcissement évalué à partir du plan PFAS de la FDA de juin 2026 et de la phase de recyclage allemande de 2030. La note moyenne de la Chine et ses perspectives de durcissement reflètent les exigences produit en vertu de la norme GB 19298-2014 et les mesures d'étiquetage prévues pour le 16 mars 2027. La note moyenne du Chili reflète le minimum de contenu recyclé national pour les bouteilles jetables, et le durcissement repose sur la hausse prévue de 15 % à 25 % en 2030, tandis que le projet de loi que le Sénat a envoyé pour promulgation le 6 octobre 2026 prolonge l'entrée en vigueur de la réglementation et modifie certaines exigences de certification. Les évaluations moyenne et inchangée de l'Afrique du Sud reposent sur la norme R.718 régissant l'eau non aromatisée conditionnée, tandis que le projet de décembre 2025 propose un système de consigne 2026-2031 pour les emballages en général, reconnaissant l'accomplissement de la responsabilité des producteurs uniquement pour les systèmes couvrant les emballages n'ayant pas atteint les objectifs de collecte et de recyclage.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont l'accès à la source, l'approvisionnement en emballages, la mise en bouteille et la distribution génèrent des revenus pour les fournisseurs et influencent la continuité. Primo Brands a déclaré plus de 80 sources de printemps, plus de 50 installations de production et plus de 200 dépôts aux États-Unis et au Canada dans son rapport annuel 2025.[3] Cette empreinte intégrée illustre comment les producteurs d'eau peuvent capter de la valeur à plusieurs étapes tout en conservant la responsabilité de coordonner la disponibilité des sources, les emballages finis et la couverture de livraison.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en eau | Producteurs intégrés d'eau de source tels que Primo Brands | Ventes d'eau en bouteille des producteurs intégrés | Dépendance à un seul point d'approvisionnement | Maintenir des sources autorisées alternatives |
| Approvisionnement en emballages | Fabricants de canettes en aluminium tels que Ball ; fournisseurs de bouteilles de boissons et de bouchons tels que Amcor | Ventes de contenants et de bouchons | Exposition aux prix de la résine, du verre et de l'aluminium | Qualifier des alternatives de matériaux et de fournisseurs |
| Production et mise en bouteille | Producteurs d'eau intégrés tels que Primo Brands | Ventes de produits d'eau en bouteille | Coordination de la disponibilité de l'eau avec les intrants d'emballage | Aligner les plans de production avec la disponibilité des sources et des emballages |
| Distribution | Distributeurs d'eau tels que Primo Brands ; opérateurs de systèmes de boissons tels que The Coca-Cola Company | Ventes de produits via les canaux de gros et de détail | Coordination des territoires des embouteilleurs et de la couverture de livraison | Faire correspondre les sites de production avec la couverture des dépôts et des distributeurs |
| Source: Mordor Intelligence | ||||
La diversification des sources et la flexibilité des emballages répondent à des expositions différentes, de sorte que la solidité d'une étape ne peut pas pleinement se substituer à la résilience d'une autre. Primo Brands a décrit plusieurs sources comme une protection contre un seul point d'approvisionnement et a séparément divulgué une exposition aux prix des matières premières d'emballage dans son rapport annuel 2025. Les fournisseurs qui coordonnent ces capacités avec la mise en bouteille et la distribution peuvent protéger la continuité de l'approvisionnement en eau finie, tandis que les fournisseurs d'emballages captent des revenus à partir des matériaux nécessaires pour la maintenir.
Paysage concurrentiel
Concentration du Marché
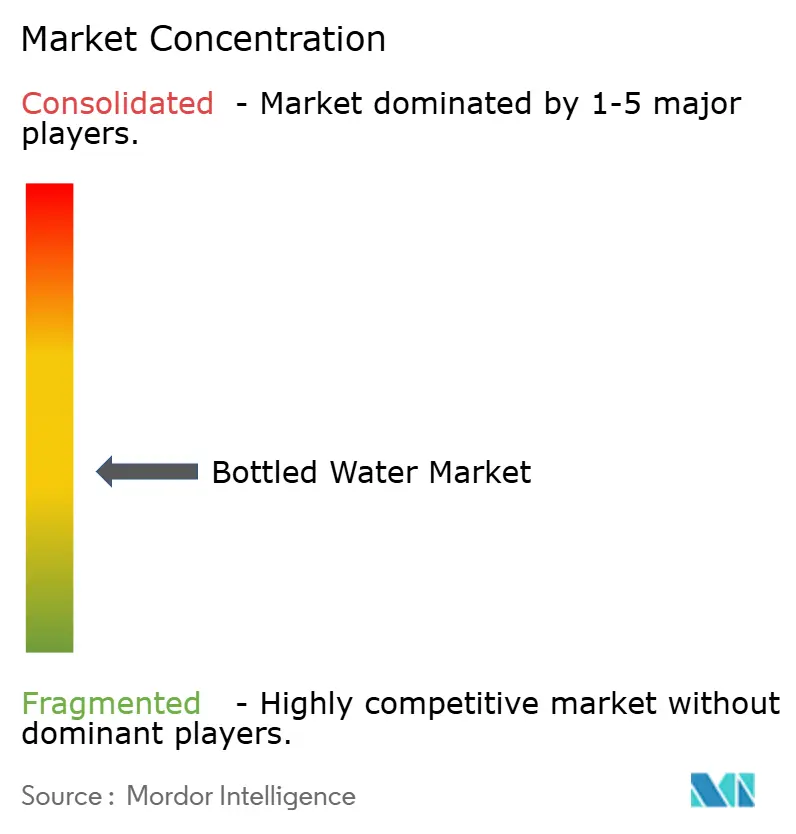
La concurrence est modérément fragmentée, les principales entreprises d'eau opérant au sein de groupes de boissons diversifiés. Les principaux concurrents comprennent Danone SA, PepsiCo Inc., The Coca-Cola Company, Nestle SA et Nongfu Spring Co. Ltd. Danone SA a déclaré une croissance des ventes à périmètre comparable de 3,6 % dans sa catégorie Eaux au premier semestre 2026. La franchise internationale de boissons de PepsiCo commercialise et vend des concentrés de boissons, dont Aquafina, à des embouteilleurs autorisés et indépendants, tandis que The Coca-Cola Company commercialise ses marques de boissons via des partenaires d'embouteillage et son système de distribution. La voie d'un challenger vers les acheteurs dépend donc de l'accès à l'embouteillage et à la distribution ainsi que de la marque d'eau elle-même.
Les stratégies des entreprises peuvent étendre un portefeuille d'hydratation à travers l'eau et les catégories de boissons fonctionnelles voisines, créant plus d'une voie vers la croissance des revenus. Nongfu Spring Co. Ltd a déclaré que le chiffre d'affaires des boissons fonctionnelles en Chine a augmenté de 15,5 % en glissement annuel au premier semestre 2026 et représentait 11,3 % du chiffre d'affaires de la société. La société a indiqué que l'innovation dans la catégorie et les améliorations des produits existants ont élargi la présence de cette activité dans différents contextes de consommation. Les boissons fonctionnelles ont contribué moins de revenus que l'eau potable conditionnée au premier semestre 2026, plaçant Nongfu Spring en concurrence avec les marques de boissons fonctionnelles ainsi qu'avec d'autres fournisseurs d'eau.
La direction de la concurrence dépend également de la manière dont les principales entreprises d'eau sont détenues et examinées par les autorités de la concurrence. Le 16 septembre 2026, la Commission européenne a reçu notification d'une transaction proposée en vertu de laquelle Platinum Equity Group et Nestle SA acquerraient le contrôle conjoint de Nestle Waters. La notification décrivait Nestle Waters comme entièrement détenue et uniquement contrôlée par Nestle au moment du dépôt. Par ailleurs, Niagara Bottling a finalisé l'acquisition de l'activité d'eau en bouteille au détail d'Absopure aux États-Unis en juin 2026. Étant donné que la notification couvre Nestle Waters en tant qu'entreprise entière plutôt qu'une seule marque, le contrôle conjoint proposé s'appliquerait aux opérations eau de l'un des cinq principaux acteurs mentionnés ci-dessus.
Leaders du secteur de l'eau en bouteille
-
Danone SA
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestle SA
-
Nongfu Spring Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Eau en Bouteille Entreprises couvertes dans ce rapport
- Nestle SA
- Danone SA
- The Coca-Cola Company
- PepsiCo Inc.
- Nongfu Spring Co. Ltd
- Suntory Holdings Ltd
- Primo Brands Corporation
- Fiji Water Company LLC
- Bisleri International Pvt Ltd
- VOSS of Norway ASA
- Hint Inc
- JUST Goods, Inc. (Just Water)
- Wahaha Group Co. Ltd
- CENTR Brands Corporation (Centr)
- Disruptive Beverages Inc. (Ayala's Herbal Water)
- Keurig Dr Pepper (Bai, Core Hydration)
- Crag Spring Water
- Callaway Blue Spring Water
- Vitamin Well
- Saratoga Springs Water
Opportunités clés pour les acteurs du marché
Les opportunités comparent les offres d'eau en bouteille réutilisable et recyclable pour les distributeurs et importateurs desservant les consommateurs de l'UE. À partir du 1er janvier 2030, les distributeurs finaux de l'UE couverts de boissons alcoolisées et non alcoolisées devront mettre au moins 10 % de ces produits à disposition dans des emballages de vente réutilisables au sein d'un système de réutilisation. Les distributeurs dont la surface de vente ne dépasse pas 100 mètres carrés sont exemptés pour cette année civile, et les États membres peuvent accorder des exemptions spécifiées pour les îles éligibles et les municipalités à faible densité. Les emballages mis sur le marché de l'UE doivent être recyclables à partir du 12 août 2026, tandis que les critères de conception pour le recyclage s'appliquent à partir de 2030 ou 24 mois après l'entrée en vigueur de l'acte délégué pertinent, selon la date la plus tardive.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Gammes d'eau en bouteille réutilisable pour la grande distribution | L'objectif de réutilisation des boissons crée des besoins de préparation | Distributeurs de supermarchés couverts | Associer des bouteilles d'eau prêtes à la consommation à un système de retour fonctionnel | Sécuriser les retours répétés de bouteilles | Producteurs d'eau capables de coordonner les opérations de remplissage et de retour |
| Eau quotidienne de marque distributeur recyclable | L'obligation de recyclabilité affecte les emballages mis sur le marché de l'UE | Distributeurs commandant de l'eau à prix grand public | Standardiser un emballage recyclable documenté sur l'ensemble de la gamme commandée | Qualifier l'emballage complet | Embouteilleurs d'eau sous contrat avec des capacités d'emballage adaptables |
| Offres d'exportation d'eau premium recyclable | L'éligibilité des emballages affecte l'accès aux consommateurs de l'UE | Importateurs s'approvisionnant en eau en bouteille premium | Qualifier les emballages d'exportation avant d'élargir la gamme d'eau | Coordonner les modifications d'emballage entre l'exportateur et l'importateur | Producteurs d'eau premium capables de documenter la recyclabilité des emballages |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à fournir l'éligibilité des emballages dans le cadre de la gamme d'eau d'un distributeur ou d'un importateur. La recyclabilité soutient la voie immédiate vers la vente, tandis que l'objectif de réutilisation de 2030 crée un besoin à moyen terme de coordonner les retours de bouteilles. Un producteur qui intègre la coordination des retours dans son offre peut faire de l'utilisation répétée des bouteilles un service commercial pour les distributeurs couverts.
Développements industriels récents dans Marché de l'Eau en Bouteille
- Oct 2026 : Le Sénat chilien a envoyé pour promulgation un projet de loi prolongeant l'entrée en vigueur de la réglementation sur les plastiques à usage unique et les bouteilles en plastique et modifiant certaines exigences de certification.
- Sep 2026 : La Commission européenne a reçu notification d'une transaction proposée en vertu de laquelle Platinum Equity Group et Nestle SA acquerraient le contrôle conjoint de Nestle Waters.
- Juin 2026 : Niagara Bottling a acquis l'activité d'eau en bouteille au détail d'Absopure aux États-Unis.
Marché de l'Eau en Bouteille Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché de l'eau en bouteille couvre la valeur annuelle de l'eau potable conditionnée vendue pour la consommation humaine dans le monde entier, selon ses classifications de produit, d'emballage et de prix, ainsi que les canaux de grande distribution et de restauration hors domicile.
Exclusions du périmètre : L'eau en vrac vendue dans de grands distributeurs, y compris les bonbonnes réutilisables de 5 gallons, les autres eaux potables non conditionnées incluant l'eau du robinet, les autres boissons telles que les sodas et les jus, les bouteilles vides, les canettes et autres emballages vendus séparément aux embouteilleurs, ainsi que les distributeurs et refroidisseurs d'eau vendus séparément sont exclus.
Aperçu de la segmentation
- Par type de produit
- Eau plate
- Eau gazeuse
- Eau fonctionnelle/aromatisée
- Enrichie en vitamines
- Aux électrolytes/sportive
- Infusée aux plantes/aux fruits
- Par matériau d'emballage
- Bouteilles PET
- Bouteilles en verre
- Canettes et bouteilles en aluminium
- Autres
- Par positionnement tarifaire
- Grande consommation
- Premium/Luxe
- Par canal de distribution
- Restauration et hôtellerie
- Hors domicile
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Livraison à domicile et au bureau
- Commerce en ligne
- Autres circuits hors domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources telles que les directives de l'Organisation mondiale de la santé sur la qualité de l'eau potable pour établir le contexte de sécurité des produits et de traitement, le code FAO/OMS du Codex pour l'eau potable conditionnée pour examiner la manipulation hygiénique, la directive de l'Union européenne sur les eaux minérales naturelles pour les règles relatives à la source et au produit, et les recherches de l'Université des Nations Unies sur la structure du marché mondial et la consommation. Ces sources aident à définir les formes de produits pertinentes, les conditions réglementaires régionales et les indicateurs indépendants de demande et de volume pour l'évaluation mondiale.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, les données des associations publiques et la presse économique réputée fournissent les ventes des producteurs, les développements des canaux, les coûts d'emballage et les vérifications au niveau des pays qui peuvent tester les hypothèses au niveau du marché. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens avec des producteurs d'eau en bouteille, des spécialistes de l'emballage et de la mise en bouteille, ainsi que des responsables des canaux de grande distribution et de restauration hors domicile permettraient de tester les estimations secondaires concernant le mix produit, les valeurs de vente aux consommateurs, la couverture des canaux et la demande régionale. Les répondants examineraient la direction et la base pratique des hypothèses clés, tandis que les données contradictoires seraient vérifiées par rapport aux preuves publiées des entreprises et du commerce, et les lacunes non résolues seraient représentées avec des plages explicites ou des hypothèses de scénario. Le suivi des analystes ciblerait les écarts importants dans la couverture déclarée, les niveaux de prix ou les limites des catégories avant la triangulation des estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Responsables fonctionnels/d'unité : 30 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables : 50 % | EMEA : 33 % |
| Acteurs plus petits : 20 % | Directeurs généraux : 20 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Un modèle descendant estime les ventes finales mondiales d'eau potable conditionnée aux prix d'achat des consommateurs, puis répartit la valeur entre le type de produit, le matériau d'emballage, le segment de prix, le canal et les 5 régions déclarées en utilisant les preuves observées des producteurs et des distributeurs. Les indicateurs principaux comprennent la population et l'urbanisation pour cadrer la consommation adressable, les données de consommation et de ventes d'eau en bouteille pour ancrer l'échelle de la catégorie, les chiffres d'affaires déclarés des segments eau pour vérifier les totaux des fournisseurs, les prix de vente moyens et l'inflation pour séparer les mouvements de prix et de volume, ainsi que le mix d'emballage et de canal pour expliquer les changements de valeur et de parts. L'analyste appliquerait une régression multivariée là où ces indicateurs disposent de séries historiques cohérentes et utiliserait une analyse de scénarios là où la couverture des sources ou les changements structurels rendent une tendance unique peu fiable. Les parts seraient construites à partir de ventes de catégories compatibles et vérifiées pour s'additionner au total du marché. Des vérifications ascendantes sélectives multiplieraient les volumes de grande distribution ou de restauration hors domicile échantillonnés par les prix de vente observés et consolideraient les estimations des fournisseurs ou des canaux, les lacunes étant traitées par des plages documentées et des cas de sensibilité plutôt qu'extrapolées comme des observations précises. Les répondants primaires examineraient si les hypothèses au niveau des variables et les directions des prévisions correspondent aux conditions des producteurs, des emballeurs et des canaux, et les analystes réconcilieraient leurs commentaires avec les indicateurs de sources indépendantes avant de retenir une hypothèse de prévision.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments par rapport aux revenus indépendants des producteurs, aux signaux de grande distribution et de restauration hors domicile, aux données commerciales et aux indicateurs de prix et de volume, puis examinent les anomalies et les écarts importants par rapport aux périodes précédentes et aux catégories adjacentes. Un second examen vérifie les définitions des sources, les unités, l'arithmétique, la couverture régionale et la direction de chaque hypothèse, les divergences non résolues étant renvoyées à la source ou au répondant concerné pour clarification avant validation. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des événements réglementaires, d'approvisionnement ou de propriété importants modifient le marché, et soumis à un nouveau passage de vérification des sources et des calculs avant livraison.
Taille du marché de l'eau en bouteille selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'eau en bouteille couvre la valeur annuelle de l'eau potable conditionnée vendue pour la consommation humaine dans le monde entier, selon ses classifications de produit, d'emballage et de prix, ainsi que les canaux de grande distribution et de restauration hors domicile.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs principaux comprennent la population et l'urbanisation pour cadrer la consommation adressable, les données de consommation et de ventes d'eau en bouteille pour ancrer l'échelle de la catégorie, les chiffres d'affaires déclarés des segments eau pour vérifier les totaux des fournisseurs, les prix de vente moyens et l'inflation pour séparer les mouvements de prix et de volume, ainsi que le mix d'emballage et de canal pour expliquer les changements de valeur et de parts.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 333,4 milliards USD (2027) | |
| Consultance mondiale A | 288,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 13,4 % à la valeur 2027 de ce rapport de 333,4 milliards USD, 2 ans plus tard. L'année de mesure plus ancienne place l'estimation en dessous d'un niveau de marché ultérieur. |
| Consultance mondiale B | 515,3 milliards USD (2031) | À sa base de 2031, cette estimation est supérieure de 54,6 % à la valeur 2027 de ce rapport de 333,4 milliards USD, 4 ans plus tôt. L'horizon de prévision plus long à partir de sa base de 2021 soutient un total projeté plus élevé. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments par rapport aux revenus indépendants des producteurs, aux signaux de grande distribution et de restauration hors domicile, aux données commerciales et aux indicateurs de prix et de volume, puis examinent les anomalies et les écarts importants par rapport aux périodes précédentes et aux catégories adjacentes.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'eau en bouteille et ses perspectives de croissance ?
Le marché devrait atteindre 333,4 milliards USD en 2027 et 454,2 milliards USD d'ici 2032, à un CAGR de 6,38 % sur 2027-2032.
Qu'est-ce qui stimule la demande d'eau en bouteille ?
La commodité et les offres d'eau différenciées soutiennent la demande. En avril 2026, Adani Airport Holdings et Blinkit ont lancé la livraison d'eau conditionnée au Terminal 2 des départs domestiques de l'aéroport de Mumbai en utilisant les stocks autorisés du terminal conformément aux protocoles de sécurité aéroportuaire.
Quel type de produit domine les ventes d'eau en bouteille ?
L'eau plate détenait une part de 72,61 % du marché global en 2026, tandis que l'eau fonctionnelle/aromatisée est prévue pour croître le plus rapidement à un CAGR de 7,85 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents sur le marché de l'eau en bouteille ?
Les principaux acteurs comprennent Danone SA, PepsiCo Inc., The Coca-Cola Company, Nestle SA et Nongfu Spring Co. Ltd.
Quel est le principal défi d'emballage pour les fournisseurs d'eau en bouteille ?
À partir de 2025, les États membres de l'UE doivent s'assurer d'au moins 25 % de plastique recyclé dans les bouteilles de boissons PET à usage unique couvertes jusqu'à 3 litres, en moyenne sur les bouteilles PET de chaque marché national. La conformité des emballages façonne par conséquent les perspectives de croissance.
Quelles régions dominent l'industrie de l'eau en bouteille ?
L'Amérique du Nord détenait 27,93 % du marché global en 2026. L'Amérique du Sud est la région à la croissance la plus rapide, prévue à un CAGR de 9,55 % sur 2027-2032.