
Taille et part de marché des boissons sportives à base de protéines en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
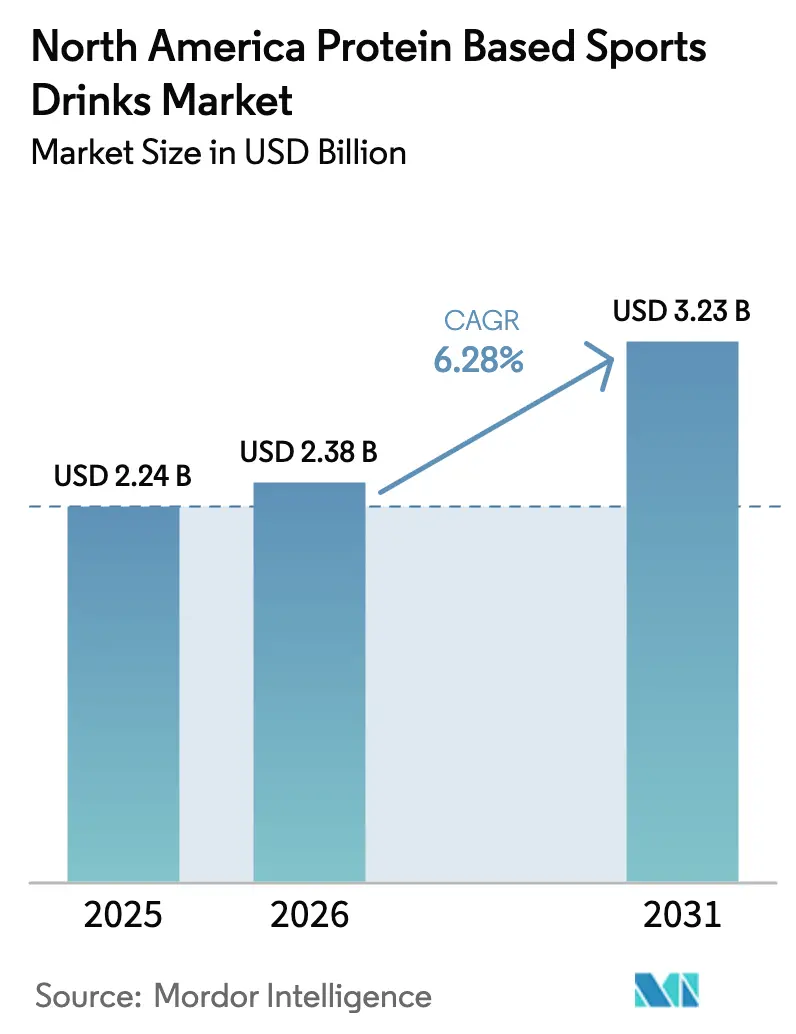
| Taille du marché de l'année de base (2025) | 2.24 Milliards de dollars |
| Taille du Marché (2026) | 2.38 Milliards de dollars |
| Taille du Marché (2031) | 3.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.28 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons sportives à base de protéines en Amérique du Nord par Mordor Intelligence
La taille du marché des boissons sportives à base de protéines en Amérique du Nord est estimée à 2,38 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 2,24 milliards USD, avec des projections pour 2031 s'établissant à 3,23 milliards USD, soit une croissance à un TCAC de 6,28 % sur la période 2026-2031. La dynamique provient des consommateurs qui souhaitent des boissons qui hydratent, préservent les muscles et offrent des bénéfices fonctionnels propres dans un format pratique. Une population active vieillissante en expansion, un essor de la participation à l'entraînement musculaire et une préférence pour les étiquettes naturelles alimentent la demande de boissons riches en protéines et pauvres en sucre. Les lancements rapides de produits ciblant les utilisateurs de médicaments de gestion du poids GLP-1, le renforcement des règles sur les sucres ajoutés et l'adoption des canettes en aluminium pour leur recyclabilité reconfigurent les stratégies concurrentielles. La volatilité des coûts des ingrédients, les prix au comptant de l'isolat de protéines de lactosérum ayant culminé en décembre 2024, et les réformes imminentes de la FDA américaine sur les colorants artificiels font pression sur les marges, incitant les fournisseurs à conclure des contrats à long terme et à explorer les protéines végétales ou issues de la fermentation de précision. Les entreprises qui parviennent à équilibrer les allégations de durabilité, la qualité des protéines et un étiquetage transparent sont en bonne position pour occuper durablement des rayons en commerce de détail et dans les établissements de restauration sur place.
Principaux enseignements du rapport
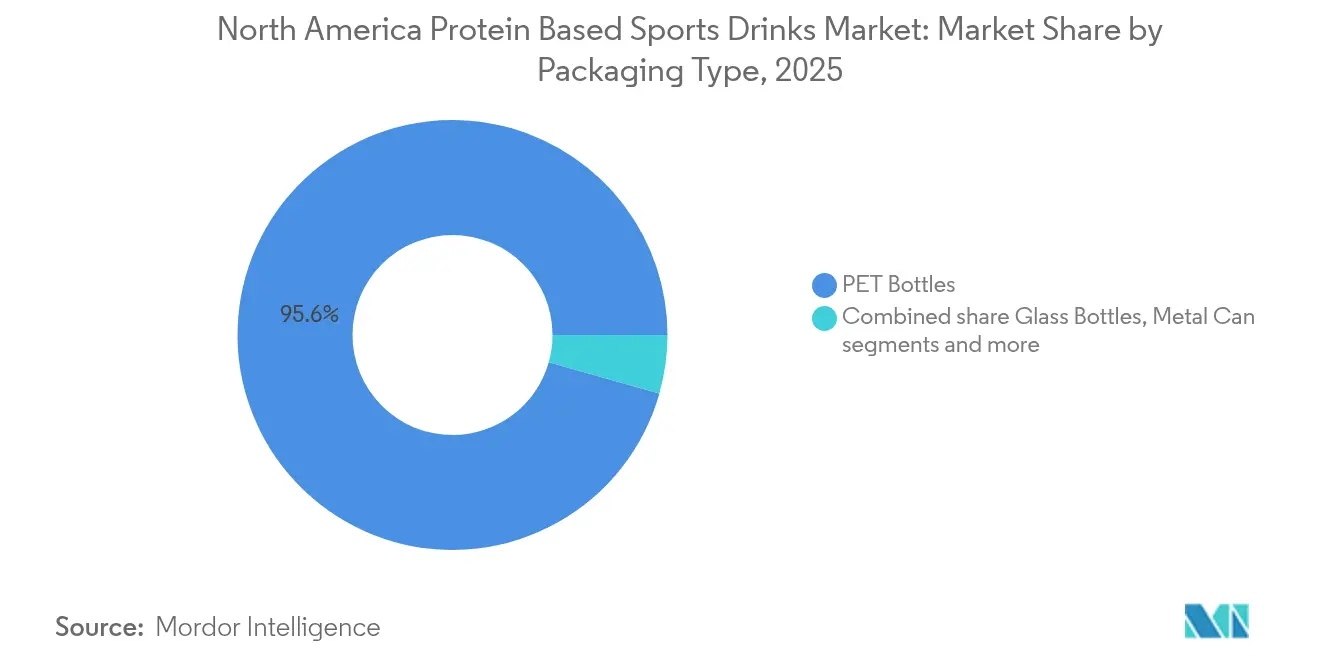
- Par type d'emballage, les bouteilles PET détenaient 95,62 % du chiffre d'affaires 2025, tandis que les canettes métalliques devraient se développer au TCAC le plus rapide parmi les formats, soit 8,05 % d'ici 2031.
- Par canal de distribution, le circuit hors domicile représentait 63,88 % du chiffre d'affaires 2025 ; le circuit hors domicile est prêt à croître à un TCAC de 7,62 % jusqu'en 2031.
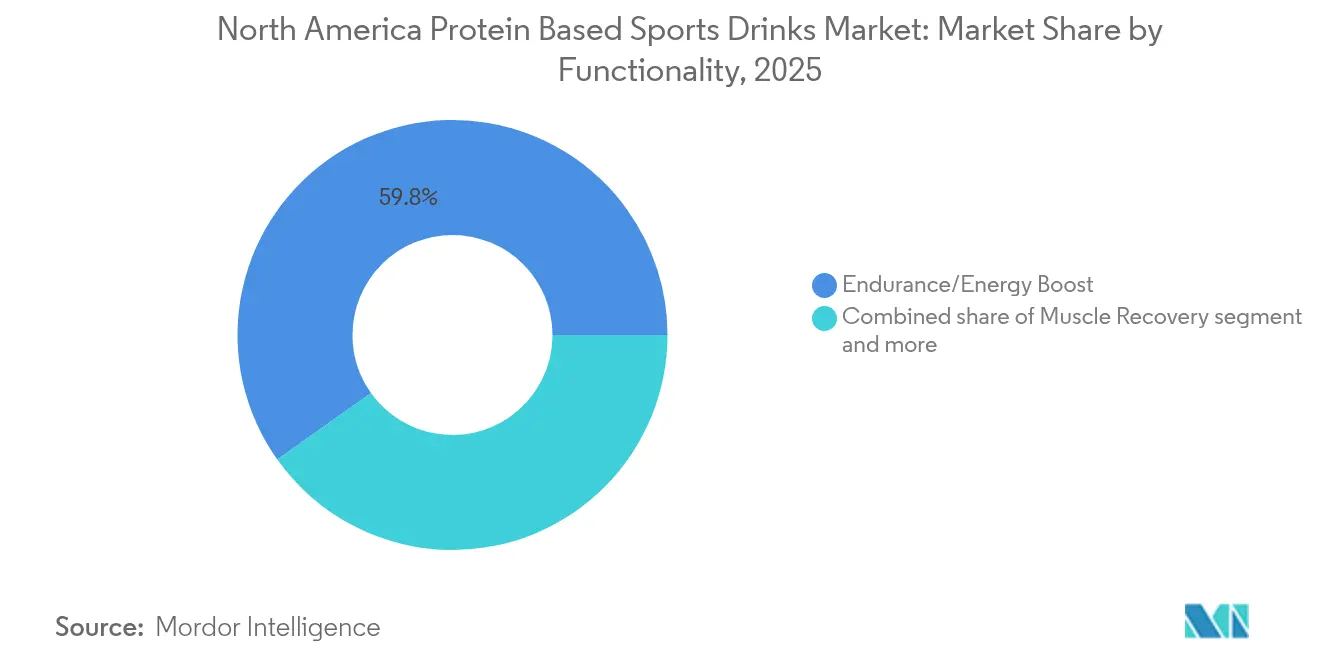
- Par fonctionnalité, les formulations d'endurance et d'énergie ont capturé 59,84 % de la demande 2025 ; les boissons de récupération musculaire progressent à un TCAC de 7,33 % jusqu'en 2031.
- Par pays, les États-Unis ont contribué à hauteur de 90,72 % des ventes 2025 ; le Canada devrait croître au TCAC de 7,92 %, le plus rapide de la région.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Sensibilisation croissante des consommateurs à la santé | +1.2% | Régionale, la plus forte dans les centres urbains des États-Unis | Moyen terme (2-4 ans) |
| Participation croissante aux activités sportives et de remise en forme | +1.0% | Amérique du Nord, portée par les États-Unis et le Canada | Court terme (≤ 2 ans) |
| Innovation dans les formulations naturelles et à étiquette propre | +0.9% | États-Unis et Canada, débordement vers le Mexique | Moyen terme (2-4 ans) |
| Expansion des formats prêts-à-boire pratiques | +0.8% | Amérique du Nord, accent sur les circuits de vente hors domicile | Court terme (≤ 2 ans) |
| Partenariats stratégiques avec des équipes sportives et des centres de remise en forme | +0.6% | Grandes zones métropolitaines des États-Unis, Canada en émergence | Moyen terme (2-4 ans) |
| Premiumisation des produits avec des bénéfices fonctionnels améliorés | +0.7% | Segments à hauts revenus aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs à la santé
La sensibilisation croissante des consommateurs à la santé stimule la demande de boissons sportives à base de protéines, les priorités en matière de bien-être se concentrant de plus en plus sur des options pratiques et riches en nutriments qui soutiennent les modes de vie actifs et les objectifs nutritionnels. Les protéines sont privilégiées pour leurs bénéfices sur la récupération musculaire, l'énergie durable et la vitalité globale, s'alignant sur la tendance générale à l'intégration du sport dans les routines quotidiennes. Cela a accru la demande de solutions d'hydratation post-entraînement offrant des bénéfices fonctionnels au-delà des électrolytes, tels que la satiété et l'amélioration des performances. L'adoption croissante des abonnements en salle de sport et du sport à domicile, couplée à une meilleure connaissance des macronutriments équilibrés, incite les consommateurs à rechercher des boissons qui facilitent la récupération sans sucres ajoutés, offrant une solution pratique et nomade pour répondre aux besoins nutritionnels. Par ailleurs, la préférence pour les formulations à étiquette propre gagne du terrain, la transparence en matière d'approvisionnement, comme le lactosérum provenant de vaches nourries à l'herbe ou les isolats de protéines végétales, renforçant la confiance et s'alignant sur les valeurs de durabilité et de consommation éthique. Ces facteurs contribuent à la croissance du marché, comme en témoigne le Profil Protéines 2025 de Cargill, qui indique que 61 % des consommateurs américains ont augmenté leur consommation de protéines en 2024, contre 48 % en 2019 [1]. Cette tendance souligne l'importance croissante des protéines pour la santé et est corrélée à l'expansion du segment. La consommation soutenue de protéines stimule l'innovation dans les formats prêts-à-boire conçus pour divers niveaux d'activité, avec une demande de formats de portions polyvalents, tels que les bouteilles individuelles et les multipacks, reflétant l'adaptabilité des modes de vie modernes. Les formulations de produits évoluent également pour inclure des ingrédients fonctionnels tels que les adaptogènes et les électrolytes, améliorant la récupération et assurant une vitalité à long terme sans compromettre le goût ou la portabilité.
Participation croissante aux activités sportives et de remise en forme
L'engagement croissant dans les activités sportives et de remise en forme stimule la demande de boissons sportives à base de protéines, les individus accordant la priorité aux solutions qui soutiennent la réparation musculaire et une réhydratation efficace. Ces boissons répondent aux besoins des participants occasionnels et compétitifs en offrant une disponibilité immédiate des acides aminés après l'entraînement, en facilitant la récupération et en s'adaptant à des fréquences d'entraînement plus élevées. Cette demande est encore alimentée par la hausse des durées d'entraînement et des niveaux d'intensité plus élevés dans des activités telles que les cours de fitness en boutique, la course en plein air et les sports collectifs. Les options prêtes-à-boire qui combinent des profils protéiques complets avec des électrolytes gagnent du terrain grâce à leur praticité et leur efficacité pour lutter contre la fatigue et favoriser la rétention de la masse musculaire maigre sans avoir besoin de mélanger des poudres. Les données du Bureau of Labor Statistics indiquent qu'environ 21,5 % des Américains participaient quotidiennement à des activités sportives, d'exercice et récréatives en 2024, reflétant une base de consommateurs croissante à la recherche de solutions d'hydratation fonctionnelles adaptées à leurs besoins physiques et de récupération [2]. De plus, il existe une préférence croissante pour des formulations savoureuses et pauvres en sucre qui encouragent une consommation régulière dans diverses activités, notamment le yoga matinal, le pickleball à l'heure du déjeuner et les matchs de ligue en soirée. Des marques telles que Performance Inspired Nutrition répondent à cette demande avec des produits comme leur gamme de boissons protéinées Ready 2Go, offrant 16 grammes de protéines dans des saveurs telles que Limonade aux myrtilles et Explosion de pastèque, séduisant à la fois les athlètes à fort volume et les utilisateurs récréatifs. L'expansion des ligues sportives communautaires, des défis de remise en forme virtuels et des objectifs de fitness suivis par les wearables souligne davantage le rôle des boissons sportives à base de protéines en tant qu'outils de récupération essentiels, s'intégrant parfaitement aux routines d'une population de plus en plus active axée sur l'amélioration des performances et l'énergie soutenue tout au long de la journée.
Innovation dans les formulations naturelles et à étiquette propre
L'innovation dans les formulations naturelles et à étiquette propre stimule la croissance du marché des boissons sportives à base de protéines en mettant l'accent sur des ingrédients peu transformés qui fournissent des protéines de haute qualité sans additifs artificiels. Cette approche répond à la demande des consommateurs en matière de transparence et de confiance dans les options de récupération post-entraînement, tout en s'alignant sur la préférence croissante pour les isolats de protéines végétales et d'origine laitière provenant de sources non-OGM et sans hormones. Ces formulations conservent des bénéfices fonctionnels, tels qu'une absorption rapide, tout en éliminant les arômes synthétiques, les colorants et les conservateurs qui dominaient auparavant la catégorie. La popularité croissante des allégations à étiquette propre comble le fossé entre l'efficacité de performance et l'alignement sur le bien-être, les marques incorporant des édulcorants naturels comme le fruit du moine et la stévia pour soutenir une énergie durable avec un faible impact glycémique, répondant aux attentes des consommateurs en matière de pureté dans les produits d'hydratation. Selon Ingredion Incorporated, 38 % de tous les nouveaux lancements de produits alimentaires et de boissons aux États-Unis et au Canada en 2024 portaient des allégations à étiquette propre, contre 30 % au niveau mondial, soulignant comment cette tendance favorise l'acceptation grand public des boissons sportives à base de protéines auprès des consommateurs soucieux de leur santé [3]. Les avancées produits portent également sur l'amélioration d'attributs tels que la texture en bouche et la solubilité grâce à des émulsifiants naturels, garantissant une expérience lisse et sans grumeaux qui élève la consommation d'une nécessité fonctionnelle à une routine agréable. De plus, les pratiques d'approvisionnement durable, notamment l'utilisation de protéines issues de la valorisation des sous-produits et de l'agriculture régénérative, renforcent la fidélité à la marque en alignant l'innovation produit sur les valeurs environnementales, tandis qu'un étiquetage simplifié favorise les achats répétés en séduisant les consommateurs qui recherchent des ingrédients reconnaissables et prononçables. Le mouvement de l'étiquette propre non seulement différencie les produits dans un marché concurrentiel, mais soutient également la croissance du marché en positionnant les boissons sportives à base de protéines comme des produits polyvalents et quotidiens qui répondent à la fois à la performance physique et à la consommation consciente.
Partenariats stratégiques avec des équipes sportives et des centres de remise en forme pour la visibilité de la marque
Les partenariats stratégiques avec des équipes sportives et des centres de remise en forme stimulent une croissance significative du marché des boissons sportives à base de protéines en plaçant les produits directement aux points de récupération clés, où les besoins post-exercice immédiats sont les plus prononcés et où l'influence des pairs favorise l'essai et la fidélité. Ces collaborations créent des liens authentiques entre les marques et la performance sportive, transformant les réfrigérateurs des salles de sport, les bords de terrains et les vestiaires en lieux d'échantillonnage à fort impact qui positionnent la boisson comme une solution de récupération essentielle pour les athlètes de tous niveaux. En obtenant des droits de service exclusifs ou des stations de récupération co-brandées, les entreprises acquièrent une visibilité soutenue lors des moments de consommation de pointe, associant naturellement l'acte de ravitaillement à l'identité de la marque pour les habitués des salles de sport et les joueurs compétitifs. De plus, ces partenariats permettent des activations sur mesure, telles que des cliniques d'hydratation sur site et des lounges de récupération brandés, qui approfondissent l'engagement des consommateurs tout en offrant aux partenaires des options premium approuvées par les athlètes qui améliorent l'expérience de leurs membres ou supporters. Ce cycle de visibilité se renforce à mesure que les participants choisissent systématiquement le produit familier approuvé par des entraîneurs, coéquipiers ou équipes préférés de confiance, transformant l'exposition initiale en préférence habituelle. Par exemple, Gatorade a tiré parti de collaborations à long terme avec les grandes ligues et les programmes sportifs universitaires grâce à son Institut des sciences du sport Gatorade, s'assurant que ses produits de récupération protéinée restent le choix par défaut dans les installations d'entraînement professionnelles et les salles de musculation universitaires. Ces alliances amplifient également la preuve sociale grâce aux recommandations d'athlètes et à l'image de marque lors d'événements, créant une association positive qui s'étend aux canaux de vente au détail et de commerce électronique, où les consommateurs recherchent activement les mêmes produits utilisés par les athlètes qu'ils admirent. En s'intégrant aux routines d'entraînement quotidiennes des athlètes, les marques convertissent la notoriété passive en plaidoyer actif, stimulant l'essai, les achats répétés et la croissance des parts de marché dans une catégorie où la crédibilité et la commodité sont essentielles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prix premium par rapport aux boissons isotoniques traditionnelles | -0.8% | Segments sensibles aux prix aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Pression réglementaire sur les produits sucrés et HFSS (à haute teneur en matières grasses, sel et sucre) | -0.5% | Mexique (COFEPRIS), Canada (Santé Canada) | Moyen terme (2-4 ans) |
| Substitution de produits par des sources de protéines alternatives telles que les poudres et les barres | -0.6% | Amérique du Nord, plus forte chez les amateurs de sport | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement affectant la disponibilité des ingrédients | -0.4% | Approvisionnement en protéines de lactosérum aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression réglementaire sur les produits sucrés et HFSS
La surveillance réglementaire sur les produits sucrés et à haute teneur en matières grasses, sel et sucre (HFSS) exerce une pression significative sur les fabricants, les obligeant à réduire ou éliminer les sucres ajoutés tout en maintenant des profils de goût répondant aux attentes des consommateurs, notamment pour la consommation post-entraînement. Des mesures telles que les étiquettes d'avertissement sur la face avant, les taxes potentielles et des restrictions marketing plus strictes ciblant les mineurs remettent en question les formulations traditionnelles qui ont historiquement reposé sur le sucre pour l'énergie et le masquage des saveurs. Cela a conduit à des processus de reformulation complexes, augmentant les coûts de recherche et développement, et risquant l'insatisfaction des consommateurs si les attentes gustatives ne sont pas satisfaites. La demande d'un impact glycémique plus faible, étroitement liée aux tendances de l'étiquette propre, rétrécit davantage les options d'édulcorants vers des alternatives comme l'allulose ou le fruit du moine, qui sont plus coûteuses et moins efficaces pour masquer les notes désagréables des protéines, augmentant ainsi les coûts de production dans toute la chaîne d'approvisionnement. De plus, les différences réglementaires entre les États-Unis et le Canada créent une fragmentation des formulations, compliquant les lancements de produits transfrontaliers et contraignant les entreprises à maintenir plusieurs références ou à adhérer à la norme commune la plus stricte, réduisant encore davantage les marges dans un marché sensible aux prix. Par exemple, des marques comme Premier Protein, proposant 30 g de protéines et seulement 1 g de sucre, font face à des pressions de reformulation continues pour se conformer aux directives évolutives et éviter les pénalités dans les canaux de vente au détail adoptant les restrictions HFSS. Une surveillance accrue des déclarations de glucides totaux limite également l'inclusion de glucides fonctionnels essentiels au réapprovisionnement en glycogène, créant un équilibre délicat entre l'efficacité de la récupération et la conformité réglementaire. Les petites entreprises aux budgets de reformulation limités peinent à être compétitives, consolidant les avantages pour les acteurs plus importants tout en ralentissant l'innovation et provoquant parfois des pénuries temporaires de produits. Bien que ces pressions favorisent le passage vers des offres à zéro sucre et à faible teneur en sucre alignées sur les objectifs de santé des consommateurs, elles imposent des défis opérationnels significatifs, modérant la croissance à court terme dans un marché par ailleurs en expansion.
Substitution de produits par des sources de protéines alternatives telles que les poudres et les barres
La préférence croissante pour les sources de protéines alternatives, telles que les poudres et les barres, représente un défi significatif pour la croissance des boissons protéinées sportives prêtes-à-boire (RTD). De nombreux consommateurs sont attirés par ces alternatives en raison de leur rentabilité, de leur dosage personnalisable et du contrôle des portions, qui l'emportent souvent sur la praticité offerte par les options RTD. Les poudres protéinées, qui offrent une teneur en protéines plus élevée par dollar dépensé et la flexibilité de les mélanger avec des liquides ou des ingrédients préférés, sont particulièrement compétitives lors des routines de préparation de repas planifiées. De même, les barres protéinées offrent une praticité nomade, en concurrence directe avec le positionnement de récupération nomade des shakes en bouteille. Cette tendance est encore amplifiée lorsque les boissons RTD sont perçues comme trop chères par gramme de protéines, incitant les habitués de la salle de sport et les athlètes d'endurance soucieux de leur budget à réserver les formats liquides pour la récupération immédiate post-entraînement tout en s'appuyant sur des poudres ou des barres pour les besoins nutritionnels quotidiens. L'essor du mixage à domicile, soutenu par des mixeurs haute puissance et des applications de nutrition personnalisées, érode davantage la part de marché des boissons pré-mélangées en permettant aux consommateurs de reproduire le goût et la texture des boissons RTD à une fraction du coût. Des marques comme Optimum Nutrition illustrent cette pression concurrentielle avec leur gamme de lactosérum Gold Standard et leurs offres de barres protéinées, qui offrent des portions de 24 à 30 g de protéines et séduisent les voyageurs, les employés de bureau et les étudiants en raison de leur portabilité et de l'absence de besoins en réfrigération. De plus, le modèle d'achat en gros associé aux poudres favorise la fidélité des consommateurs grâce à des coûts unitaires plus faibles, réduisant les achats impulsifs de bouteilles RTD individuelles dans les salles de sport et les épiceries de proximité. Par conséquent, les fabricants de RTD font face à des marges comprimées et à une croissance de volume plus lente, nécessitant une innovation continue en matière de goût, d'emballage et de différenciation fonctionnelle pour rester compétitifs face à ces alternatives économiques et polyvalentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
les canettes métalliques captent la prime de durabilitéBien que les bouteilles PET détiennent une part dominante de 95,62 % du marché 2025, les canettes métalliques devraient croître au taux le plus rapide parmi les formats d'emballage, avec un TCAC projeté de 8,05 % de 2026 à 2031. Cette croissance reflète un glissement motivé par la durabilité, le taux de recyclage de 90 % de l'aluminium en Amérique du Nord et son empreinte carbone plus faible, notamment lorsqu'il est alimenté par des énergies renouvelables, séduisant les consommateurs soucieux de l'environnement prêts à payer une prime pour des solutions circulaires. L'évaluation du cycle de vie de Ball Corporation, réalisée par Sphera, a révélé que les canettes en aluminium présentent la teneur en matériaux recyclés et les taux de recyclage les plus élevés parmi les contenants de boissons à usage unique en Amérique du Nord. Les marques exploitent ces données dans leurs efforts marketing pour justifier des coûts unitaires plus élevés. Les bouteilles PET maintiennent leur domination grâce à des chaînes d'approvisionnement bien établies, un poids plus léger qui réduit les coûts d'expédition et une forte familiarité des consommateurs. Cependant, ce format fait face à des défis liés à la législation sur la responsabilité élargie des producteurs dans des États comme la Californie, l'Oregon et le Maine, qui imposent des redevances de recyclage sur les matériaux non recyclés, réduisant ainsi l'écart de coût avec l'aluminium.
Les bouteilles en verre et les emballages aseptiques, notamment les emballages Tetra Pak, les cartons et les sachets, occupent des segments de niche. Le verre séduit les marques artisanales premium cherchant une différenciation en rayon, tandis que les formats aseptiques permettent une distribution à température ambiante, réduisant les coûts de la chaîne du froid. Par exemple, l'accord de fabrication conclu en janvier 2024 entre Flow Beverage et BioSteel a abouti à la livraison de 12 millions d'unités Tetra Pak sans sucre en quatre mois, démontrant la capacité des emballages aseptiques à sécuriser des emplacements dans les épiceries de proximité et les distributeurs automatiques sans réfrigération. Les gobelets jetables, qui représentent moins de 1 % du marché des emballages, gagnent du terrain. Principalement utilisés dans la restauration sur place et les distributeurs automatiques, leur croissance est portée par la prolifération des distributeurs automatiques de type iShaker dans les salles de sport et les centres de bien-être en entreprise. Ces machines proposent plus de 130 combinaisons de boissons à partir de seulement quatre contenants de poudre de 41 kilogrammes. L'influence réglementaire sur les choix d'emballage reste minimale au-delà des mandats de recyclage, bien que la COFEPRIS au Mexique exige un étiquetage en espagnol sur tous les formats, ajoutant des coûts de conformité pour la distribution transfrontalière.

Par canal de distribution :
les établissements de vente hors domicile monétisent les partenariats de remise en formeLes canaux hors domicile, notamment les salles de sport, les installations sportives, les cafétérias d'entreprise et les distributeurs automatiques, exploitent les partenariats de remise en forme pour convertir des audiences captives en acheteurs fidèles et réguliers. Cette approche génère un TCAC projeté de 7,62 % de 2026 à 2031, dépassant la part dominante du segment hors domicile de 63,88 % en 2025. En intégrant les produits directement dans des environnements à fort engagement où les besoins de récupération sont à leur comble, les marques capitalisent sur les impulsions post-entraînement. Cette stratégie leur permet de contourner les frais d'emplacement traditionnels des distributeurs et d'assurer une visibilité premium grâce à des installations co-brandées adaptées aux modes de vie actifs. En s'intégrant dans les flux d'entraînement quotidiens, que ce soit via des réfrigérateurs d'arène pour les spectateurs ou des distributeurs de salle de sport pour les membres, ces établissements transforment les visiteurs de passage en consommateurs habituels, favorisant une affinité pour la marque qui s'étend au-delà des installations dans les routines personnelles. Le partenariat de Body Armor avec la NHL en avril 2024 illustre cette monétisation, en plaçant stratégiquement des réfrigérateurs et des bouteilles brandés dans les 32 arènes pour couvrir 1 312 matchs de saison régulière et générer 60 millions d'impressions de téléspectateurs, amplifiant ainsi la portée hors domicile tout en associant la gamme infusée de protéines à la performance sportive d'élite.
Cette approche centrée sur les établissements évolue davantage avec des solutions automatisées telles que les unités de comptoir d'iShaker, qui rationalisent la distribution de shakes protéinés en acceptant les paiements sans contact et en se synchronisant avec les abonnements de remise en forme pour permettre un accès transparent 24h/24 et 7j/7 sans charges opérationnelles pour le personnel des installations. Ces distributeurs atténuent non seulement les risques d'inventaire pour les salles de sport et les cafétérias, mais génèrent également entre 500 et 1 000 USD estimés par machine et par mois dans les endroits très fréquentés, liant directement les flux de revenus au trafic de personnes et aux données d'adhésion pour des opportunités de vente incitative personnalisées. À mesure que ces innovations se répandent, elles renforcent l'agilité du canal hors domicile à répondre aux tendances de remise en forme, garantissant que les boissons sportives à base de protéines deviennent des extensions indispensables des écosystèmes d'entraînement plutôt que de simples compléments. En fin de compte, ce modèle de monétisation interconnecté propulse l'expansion de la catégorie en alignant la distribution sur la proximité des consommateurs, transformant chaque séance ou événement en un point de contact de récupération brandé qui soutient l'engagement à long terme et la croissance des volumes.
Par fonctionnalité :
les formulations de récupération musculaire exploitent la science des BCAALes formulations de récupération musculaire devraient atteindre un TCAC de 7,33 % de 2026 à 2031, portées par des données probantes évaluées par des pairs soutenant la préservation musculaire liée au GLP-1. Les applications d'endurance et de regain d'énergie représentaient une part dominante de 59,84 % du marché en 2025. Une étude de 2024 publiée dans Nutrients a démontré qu'une boisson électrolytique contenant des BCAA (acides aminés à chaîne ramifiée) avec 220 milligrammes de BCAA par 100 millilitres réduisait les marqueurs de lésions musculaires de 18 % et améliorait le statut hydrique par rapport à l'eau seule. Ces résultats fournissent une validation clinique pour les allégations de récupération, permettant une tarification premium. Le PWR LIFT de Vita Coco, une eau infusée de protéines, combine des électrolytes d'eau de coco avec des BCAA et zéro sucre, positionnant stratégiquement le produit à l'intersection de l'hydratation et de la récupération. Cette double fonctionnalité séduit les consommateurs à la recherche de boissons aux bénéfices multiples. Le lancement en juin 2024 par Ascent Protein de Clean Hydration + Energy, proposant 400 milligrammes d'électrolytes, 100 milligrammes de caféine et 2 grammes de sucre, cible la consommation pré-entraînement tout en maintenant la certification Informed Choice, une vérification par tierce partie appréciée des athlètes compétitifs préoccupés par les substances interdites.
Les applications d'endurance et de regain d'énergie maintiennent leur leadership sur le marché grâce à leur positionnement établi dans la nutrition sportive et leur alignement avec les tendances de remise en forme. Selon l'enquête 2025 de l'ACSM (American College of Sports Medicine), l'entraînement par intervalles à haute intensité s'est classé comme la sixième activité de remise en forme la plus populaire, stimulant la demande de boissons qui soutiennent un effort physique soutenu. Le segment de fonctionnalité « Autres », qui comprend le remplacement de repas, la gestion du poids et le bien-être général, est en expansion à mesure que les utilisateurs de GLP-1 recherchent de plus en plus des boissons protéinées pour prévenir la perte musculaire. Les directives cliniques recommandent 1,2 gramme de protéines par kilogramme de poids corporel pour réduire la perte de masse maigre de 45 %. La surveillance réglementaire reste axée sur la justification des allégations. La mise à jour de décembre 2024 de la FDA sur les allégations de teneur en nutriments « sains » exige que les aliments fournissent une teneur significative en protéines tout en limitant les sucres ajoutés, incitant les fabricants à privilégier une densité protéique plus élevée et des édulcorants naturels dans leurs formulations.
Analyse géographique
Marché des Boissons Sportives à Base de Protéines aux États-Unis
En 2025, les États-Unis détiennent une part dominante de 90,72 % du marché régional des boissons sportives à base de protéines. Ce leadership est soutenu par une culture de la nutrition sportive bien établie et un réseau de distribution solide qui garantit une large disponibilité des boissons sportives protéinées prêtes à consommer, des grandes salles de sport aux épiceries de proximité. Cette maturité du marché alimente un cycle dans lequel une forte familiarité des consommateurs favorise l'innovation continue et l'attribution d'espaces dédiés en rayon, consolidant ces boissons comme des produits du quotidien plutôt que des compléments de niche.
Marché des Boissons Sportives à Base de Protéines au Canada
Le Canada se positionne comme le leader de croissance de la région, avec un CAGR projeté de 7,92 % de 2026 à 2031. La croissance est portée par des cadres réglementaires plus clairs qui favorisent un étiquetage transparent et un secteur des protéines végétales en plein essor. Ce secteur progresse rapidement, créant des formulations hybrides lait-végétal qui séduisent les athlètes flexitariens. Des marques telles que Protein2o et Performance Inspired Nutrition - Ready 2Go portent cette tendance en introduisant des boissons protéinées prêtes à consommer, propres et riches en protéines. Ces marques tirent parti de la position progressiste du Canada en matière d'allégations de santé, permettant une pénétration du marché plus rapide par rapport au marché américain plus saturé.
Marché des Boissons Sportives à Base de Protéines en Amérique du Nord
Le Mexique et d'autres parties de la région présentent des opportunités de croissance à long terme, soutenues par une population jeune et de plus en plus urbaine qui adopte les tendances du fitness et du bien-être. Cependant, le segment des boissons sportives à base de protéines haut de gamme fait face à des défis importants à court terme. Une infrastructure de chaîne du froid fragmentée limite la distribution fiable des produits réfrigérés, restreignant leur disponibilité en dehors des grands centres urbains. De plus, des revenus disponibles plus faibles réduisent la disposition des consommateurs à payer des prix élevés pour des boissons hyperprotéinées importées ou spécialisées, les options d'hydratation traditionnelles et économiques dominant les rayons. Ces défis freinent la pénétration du marché et les efforts de développement de marque, concentrant l'activité dans le corridor mature États-Unis–Canada. Par conséquent, les entreprises multinationales privilégient les investissements dans ces marchés établis, retardant une expansion significative au Mexique et dans les marchés régionaux plus petits malgré leur potentiel futur.
Paysage concurrentiel
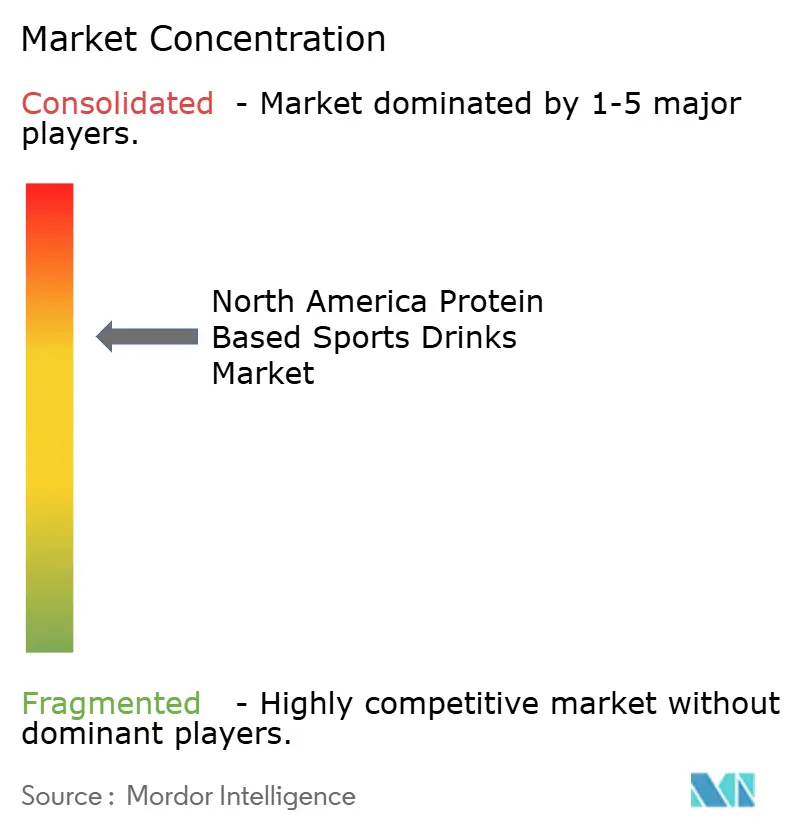
Le marché des boissons sportives à base de protéines en Amérique du Nord est modérément concentré. Les leaders du secteur tels que PepsiCo, Nestlé et Abbott capitalisent sur leurs vastes réseaux de distribution et leurs décennies d'équité de marque pour sécuriser des emplacements privilégiés en rayon dans la grande distribution, les épiceries de proximité et les clubs. Leur infrastructure robuste de chaîne du froid et leurs partenariats de longue date avec les distributeurs créent des barrières à l'entrée significatives. Cet avantage concurrentiel leur permet de mettre à l'échelle rapidement les nouveaux lancements de produits infusés de protéines et de réaliser des promotions croisées au sein de leurs portefeuilles de boissons plus larges. Ces opérations bien implantées dominent les réfrigérateurs et les caisses, rendant difficile pour les concurrents plus petits d'atteindre une croissance comparable sans investissements commerciaux substantiels.
À l'inverse, les acteurs émergents comme BioSteel, Protein20 et Vita Coco gagnent du terrain en exploitant l'agilité des formulations et des stratégies directes au consommateur qui contournent les canaux de distribution traditionnels. Ces marques agiles répondent rapidement aux tendances évolutives, telles que les options sans sucre, les mélanges hydratation-protéines, ou les shakes de récupération enrichis en électrolytes, dépassant souvent les cycles d'innovation plus lents des grandes entreprises entravées par des processus bureaucratiques. En cultivant des communautés de consommateurs fidèles via les réseaux sociaux, les modèles d'abonnement et les recommandations d'athlètes, elles transforment les premiers adoptants en défenseurs engagés, amplifiant leur présence sur le marché de manière organique.
Cette dynamique concurrentielle entre leaders établis et perturbateurs agiles crée une tension équilibrée. Tandis que les acteurs en place dominent en volume et en visibilité, les challengers capturent régulièrement des segments de marché premium et fonctionnels. Cela oblige des marques comme Gatorade (PepsiCo), Unwell Hydration (Nestlé) et Ensure Max Protein (Abbott) à innover continuellement leurs portefeuilles pour conserver des parts de marché dans des catégories à forte marge et à forte croissance. En fin de compte, cette concurrence accélère le développement de produits, bénéficiant aux consommateurs tout en renforçant le rôle critique de l'échelle et de la rapidité dans la réussite à long terme sur ce marché.
Leaders du secteur des boissons sportives à base de protéines en Amérique du Nord
-
PepsiCo, Inc.
-
Nestlé S.A.
-
Abbott Laboratories
-
Protein20 Inc.
-
Premier Nutrition Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Sportives à Base de Protéines en Amérique du Nord Entreprises couvertes dans ce rapport
- PepsiCo, Inc.
- Protein20 Inc.
- The Vita Coco Company, Inc.
- Performance Inspired Nutrition
- Nestlé S.A. (Unwell Hydration)
- BioSteel Sports Nutrition Inc.
- Team Ready, Inc.
- MuscleMeds
- PacificHealth Laboratories Inc.
- Mindful Proteins Inc.
- The Quality Group GmbH
- RYSE Up Sports Supplements
- Come Ready Foods LLC
- Abbott Laboratories
- Premier Nutrition Co.
- Farmer’s Co-operative Dairy Ltd
- Nuun Hydration
- Vida-Fuel
- Vyomax Nutrition Ltd.
- Ascent Protein
Développements industriels récents dans Marché des Boissons Sportives à Base de Protéines en Amérique du Nord
- Septembre 2025 : Unwell Hydration, une marque de boissons fonctionnelles originaire des États-Unis, a annoncé le lancement de son tout nouveau produit : Unwell Hydration with Protein. Ce produit combine le célèbre mélange d'électrolytes de la marque avec de la protéine d'isolat de lactosérum, se positionnant comme une alternative plus légère et plus rafraîchissante aux shakes protéinés conventionnels. Chaque portion d'Unwell Hydration with Protein contient 10 g de protéines, 60 kcal et seulement 2 g de sucre. Elle comprend également 740 mg d'électrolytes et trois vitamines B essentielles, ciblant les consommateurs cherchant à se ressourcer après l'entraînement et à atteindre leurs objectifs protéiques tout en étant en déplacement.
- Avril 2025 : Protein2o, un acteur de premier plan dans le secteur des boissons protéinées claires, a annoncé son expansion nationale dans la distribution au détail via 1 400 magasins Target, renforçant sa position sur le marché des boissons protéinées prêtes-à-boire (RTD). Target a référencé la gamme récemment reformulée de boissons protéinées claires de Protein2o, conçues pour aider les consommateurs à augmenter leur apport quotidien en protéines tout en restant hydratés, sans conservateurs. En plus des saveurs populaires comme Fraise Pastèque et Orange Mangue, Target proposait exclusivement des packs de 4 de la toute nouvelle saveur de Protein2o, Citron-Citron Vert.
- Janvier 2025 : Protein2o, une marque de protéines claires de premier plan aux États-Unis, a annoncé son premier repositionnement de marque en huit ans, avec un emballage mis à jour et une formule améliorée, dont le lancement était prévu en janvier. Pour soutenir cette initiative, Protein2o a lancé une nouvelle campagne marketing et un nouveau site web axés sur son positionnement de base autour des protéines et de l'hydratation. Le nouvel emballage, développé par Safari Sundays, présente un logo « P » proéminent, des visuels de saveurs de fruits vifs et des graphiques mettant l'accent sur les thèmes de l'hydratation et du sport.
Périmètre du rapport sur le marché des boissons sportives à base de protéines en Amérique du Nord
Le rapport sur le marché des boissons sportives à base de protéines en Amérique du Nord est segmenté par type d'emballage (bouteilles PET, bouteilles en verre, canettes métalliques, emballages aseptiques et gobelets jetables), canal de distribution (hors domicile, hors commerce), fonctionnalité (endurance/regain d'énergie et autres) et géographie (États-Unis, Canada, Mexique et reste de l'Amérique du Nord). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bouteilles PET |
| Bouteilles en verre |
| Canettes métalliques |
| Emballages aseptiques (Tetra Pak, cartons, sachets) |
| Gobelets jetables |
| Hors domicile | |
| Hors commerce | Supermarché/Hypermarché |
| Épiceries de proximité | |
| Magasins spécialisés | |
| Vente au détail en ligne | |
| Autres canaux de distribution |
| Endurance/Regain d'énergie |
| Récupération musculaire |
| Autres |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type d'emballage | Bouteilles PET | |
| Bouteilles en verre | ||
| Canettes métalliques | ||
| Emballages aseptiques (Tetra Pak, cartons, sachets) | ||
| Gobelets jetables | ||
| Par canal de distribution | Hors domicile | |
| Hors commerce | Supermarché/Hypermarché | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par fonctionnalité | Endurance/Regain d'énergie | |
| Récupération musculaire | ||
| Autres | ||
| Par pays | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Définition du marché
- Boissons gazeuses sucrées (BGS) - Les boissons gazeuses sucrées (BGS) désignent des boissons non alcoolisées gazéifiées et généralement aromatisées, contenant du dioxyde de carbone dissous pour créer de l'effervescence. Ces boissons comprennent généralement les colas, les limonades, les orangeades et diverses sodas aux saveurs de fruits. Commercialisées en canettes, bouteilles ou distributeurs de fontaine.
- Jus - Nous avons pris en compte les jus conditionnés qui englobent les boissons non alcoolisées dérivées de fruits, de légumes ou d'une combinaison de ceux-ci, transformées et scellées dans divers formats d'emballage tels que des bouteilles, des cartons ou des sachets. À l'exclusion des jus frais, ce segment de marché comprend les jus préparés et conservés commercialement, souvent avec des conservateurs et des arômes ajoutés.
- Thé prêt-à-boire (RTD) et café prêt-à-boire (RTD) - Le thé prêt-à-boire (RTD) et le café prêt-à-boire (RTD) sont des boissons non alcoolisées préemballées, infusées et préparées pour la consommation sans dilution supplémentaire. Le thé RTD comprend généralement diverses variétés de thé, infusées avec des arômes et des édulcorants, disponibles en bouteilles, canettes ou cartons. De même, le café RTD implique des formulations de café pré-infusé, souvent mélangé avec du lait, du sucre ou des arômes, et conditionné de manière pratique pour une consommation nomade.
- Boissons énergisantes - Les boissons énergisantes sont des boissons non alcoolisées formulées pour fournir un regain d'énergie et de vivacité rapide. En revanche, les boissons sportives sont des boissons conçues pour hydrater et reconstituer les électrolytes, notamment après un effort physique, un exercice ou une activité intense.
| Mot-clé | Définition |
|---|---|
| Boissons gazeuses sucrées | Les boissons gazeuses sucrées (BGS) sont une combinaison d'eau gazeuse et d'arômes, sucrées avec du sucre ou des édulcorants sans sucre. |
| Cola standard | Le cola standard est défini comme la saveur originale du soda cola. |
| Cola light | Une boisson gazeuse à base de cola ne contenant pas ou peu de sucre. |
| Sodas aux saveurs de fruits | Une boisson gazeuse préparée à partir de jus de fruits/arôme de fruits avec de l'eau gazeuse et contenant du sucre, du dextrose, du sucre inverti ou du glucose liquide, séparément ou en combinaison. Elle peut contenir de l'huile d'écorce et des essences de fruits. |
| Jus | Le jus est une boisson préparée par extraction ou pressage du liquide naturel contenu dans les fruits et les légumes. |
| 100 % jus | Jus de fruits/légumes préparé à partir de fruits sous forme de jus sans eau ajoutée pour augmenter le volume. Il n'est pas permis d'ajouter des sucres, des édulcorants, des conservateurs, des arômes ou des colorants au jus de fruits. |
| Boissons aux jus (jusqu'à 24 % de jus) | Boissons à base de jus de fruits/légumes contenant jusqu'à 24 % d'extrait de fruits/légumes. |
| Nectars (25 à 99 % de jus) | Jus pouvant contenir entre 25 et 99 % de fruits, avec des limites légales minimales définies selon le type de fruit. |
| Concentrés de jus | Les concentrés de jus sont des formes de jus dont la majeure partie du liquide a été retirée, donnant un produit épais et sirupeux appelé concentré de jus. |
| Café prêt-à-boire | Boissons à base de café conditionnées, vendues sous forme préparée et prêtes à la consommation au moment de l'achat. |
| Café glacé | Un café glacé est une version froide du café, généralement une combinaison d'espresso chaud et de lait avec de la glace ajoutée. |
| Café infusion à froid | L'infusion à froid, également appelée extraction à l'eau froide ou pressage à froid, est préparée en faisant tremper du café moulu dans de l'eau à température ambiante pendant plusieurs heures. |
| Thé prêt-à-boire | Le thé prêt-à-boire (RTD) est un produit à base de thé conditionné, prêt à la consommation immédiate sans infusion ni préparation. |
| Thé glacé | Le thé glacé est une boisson préparée à partir de thé sans lait, mais avec du sucre et parfois des arômes de fruits, consommée froide. |
| Thé vert | Le thé vert est une boisson à base de thé qui favorise l'éveil mental, soulage les symptômes digestifs et favorise la perte de poids. |
| Thé aux plantes | Les boissons à base de thé aux plantes sont préparées par infusion ou décoction d'herbes, d'épices ou d'autres matières végétales dans de l'eau chaude. |
| Boisson énergisante | Un type de boisson contenant des composés stimulants, généralement de la caféine, commercialisé comme fournissant une stimulation mentale et physique. Elles peuvent être ou non gazeifiées et peuvent également contenir du sucre, d'autres édulcorants ou des extraits de plantes, parmi de nombreux ingrédients possibles. |
| Boissons énergisantes sans sucre ou à faibles calories | Les boissons énergisantes sans sucre ou à faibles calories sont des boissons énergisantes sans sucre, artificiellement sucrées, avec peu ou pas de calories. |
| Boisson énergisante traditionnelle | Les boissons énergisantes traditionnelles sont des boissons gazeuses fonctionnelles contenant des ingrédients conçus pour stimuler l'énergie du consommateur. |
| Boissons énergisantes naturelles/biologiques | Les boissons énergisantes naturelles/biologiques sont des boissons énergisantes exemptes d'édulcorants artificiels et de colorants synthétiques. Elles contiennent plutôt des ingrédients d'origine naturelle tels que le thé vert, le maté et des extraits botaniques. |
| Shots énergisants | Une petite boisson énergisante très concentrée contenant de grandes quantités de caféine et/ou d'autres stimulants. La quantité est comparativement plus petite par rapport aux boissons énergisantes. |
| Boisson sportive | Les boissons sportives sont des boissons conçues spécifiquement pour l'apport rapide de liquides, de glucides et d'électrolytes avant, pendant ou après l'exercice. |
| Isotonique | Les boissons isotoniques contiennent des concentrations similaires de sel et de sucre à celles du corps humain, et sont conçues pour remplacer rapidement les fluides perdus pendant l'exercice, mais avec un apport en glucides accru. |
| Hypertonique | Les boissons hypertoniques ont une concentration de sel et de sucre plus élevée que le corps humain. Elles sont mieux consommées après l'exercice car il est important de reconstituer rapidement les niveaux de glycogène après l'effort. |
| Hypotonique | Les boissons hypotoniques sont conçues pour remplacer rapidement les fluides perdus pendant l'exercice. Elles ont une très faible teneur en glucides et une concentration de sel et de sucre inférieure à celle du corps humain. |
| Eau enrichie en électrolytes | L'eau électrolytique est de l'eau infusée de minéraux chargés électriquement, tels que le sodium, le potassium, le calcium et le magnésium. |
| Boissons sportives à base de protéines | Les boissons sportives à base de protéines sont des boissons sportives auxquelles des protéines ont été ajoutées afin d'améliorer les performances et de réduire la dégradation des protéines musculaires. |
| Hors domicile | Le circuit hors domicile désigne les lieux qui vendent des boissons pour une consommation immédiate sur place, comme les bars, les restaurants et les pubs. |
| Hors commerce | Le circuit hors commerce désigne généralement des lieux tels que les épiceries, les supermarchés et autres endroits où la boisson n'est pas consommée immédiatement. |
| Épicerie de proximité | Un commerce de détail qui offre au public un lieu pratique pour acheter rapidement une grande variété de produits et services de consommation, généralement de l'alimentation et du carburant. |
| Magasin spécialisé | Un magasin spécialisé est une boutique/un magasin qui propose un large assortiment de marques, de styles ou de modèles dans une catégorie de produits relativement étroite. |
| Vente au détail en ligne | La vente au détail en ligne est un type de commerce électronique par lequel une entreprise vend des biens ou des services directement aux consommateurs via un site web. |
| Emballage aseptique | L'emballage aseptique désigne le remplissage d'un produit froid stérile commercialement dans des conditions stériles dans un contenant et une fermeture préstérilisés dans des conditions stériles afin de former un joint qui exclut efficacement les micro-organismes. Cela comprend les emballages Tetra Pak, les cartons, les sachets, etc. |
| Bouteille PET | La bouteille PET désigne une bouteille fabriquée en polyéthylène téréphtalate. |
| Canettes métalliques | Contenants métalliques en aluminium ou en acier étamé ou galvanisé, couramment utilisés pour l'emballage des aliments, des boissons ou d'autres produits. |
| Gobelets jetables | Le gobelet jetable désigne un gobelet ou autre contenant conçu pour un usage unique pour servir des boissons, telles que l'eau, les boissons froides, les boissons chaudes et les boissons alcoolisées. |
| Génération Z | Une façon de désigner le groupe de personnes nées à la fin des années 1990 et au début des années 2000. |
| Millénial | Toute personne née entre 1981 et 1996 (âgée de 23 à 38 ans en 2019) est considérée comme un Millénial. |
| Taurine | La taurine est un acide aminé qui soutient la santé immunitaire et la fonction du système nerveux. |
| Bars & Pubs | C'est un établissement de boisson titulaire d'une licence pour servir des boissons alcoolisées à consommer sur place. |
| Café | C'est un établissement de restauration servant des rafraîchissements (principalement du café) et des repas légers. |
| Nomade | Cela signifie agir/gérer tout en étant activement engagé dans quelque chose sans dévier de ses plans pour s'adapter. |
| Taux de pénétration d'Internet | Le taux de pénétration d'Internet correspond au pourcentage de la population totale d'un pays ou d'une région donné qui utilise Internet. |
| Distributeur automatique | Une machine qui distribue de petits articles tels que des aliments, des boissons ou des cigarettes lorsqu'une pièce de monnaie ou un jeton est inséré. |
| Magasin discount | Un magasin discount ou un discounteur propose un format de vente au détail dans lequel les produits sont vendus à des prix en principe inférieurs à un « prix de détail complet » réel ou supposé. Les discounteurs s'appuient sur des achats en gros et une distribution efficace pour maintenir les coûts bas. |
| Étiquette propre | Les étiquettes propres sur le marché des boissons désignent des boissons fabriquées à partir de peu d'ingrédients d'origine naturelle et qui ne sont pas ou peu transformées. |
| Caféine | Un composé alcaloïde qui est un stimulant du système nerveux central. Elle est principalement utilisée à des fins récréatives, comme un léger amplificateur cognitif pour augmenter la vigilance et les performances attentionnelles. |
| Sport extrême | Les sports d'action, les sports d'aventure ou les sports extrêmes sont des activités perçues comme impliquant un degré élevé de risque. |
| Entraînement par intervalles à haute intensité | Il incorpore plusieurs séries alternant entre plusieurs minutes de mouvements de haute intensité pour augmenter significativement la fréquence cardiaque à au moins 80 % de sa fréquence cardiaque maximale, suivies de courtes périodes de mouvements de faible intensité. |
| Durée de conservation | La durée pendant laquelle un article reste utilisable, propre à la consommation ou commercialisable. |
| Soda crème | Le soda crème est une boisson gazeuse sucrée. Généralement aromatisée à la vanille et basée sur le goût d'un float à la crème glacée. |
| Root beer | La root beer est une boisson gazeuse sucrée nord-américaine traditionnellement préparée à partir de l'écorce de racine du sassafras Sassafras albidum ou de la vigne de Smilax ornata comme arôme principal. La root beer est généralement, mais pas exclusivement, sans alcool, sans caféine, sucrée et gazeuse. |
| Soda à la vanille | Une boisson gazeuse aromatisée à la vanille. |
| Sans produits laitiers | Un produit qui ne contient aucun lait ni produit laitier provenant de vaches, de brebis ou de chèvres. |
| Boissons énergisantes sans caféine | Les boissons énergisantes sans caféine s'appuient sur d'autres ingrédients pour stimuler l'énergie. Les choix populaires comprennent les acides aminés, les vitamines B et les électrolytes. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques du marché disponibles. Par un processus itératif, les variables nécessaires à la prévision du marché sont fixées, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les appréciations des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




