
Taille et parts du marché de l'eau en bouteille du Conseil de coopération du Golfe (CCG)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.92 Milliards de dollars |
| Taille du Marché (2026) | 10.48 Milliards de dollars |
| Taille du Marché (2031) | 18.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.44 % |
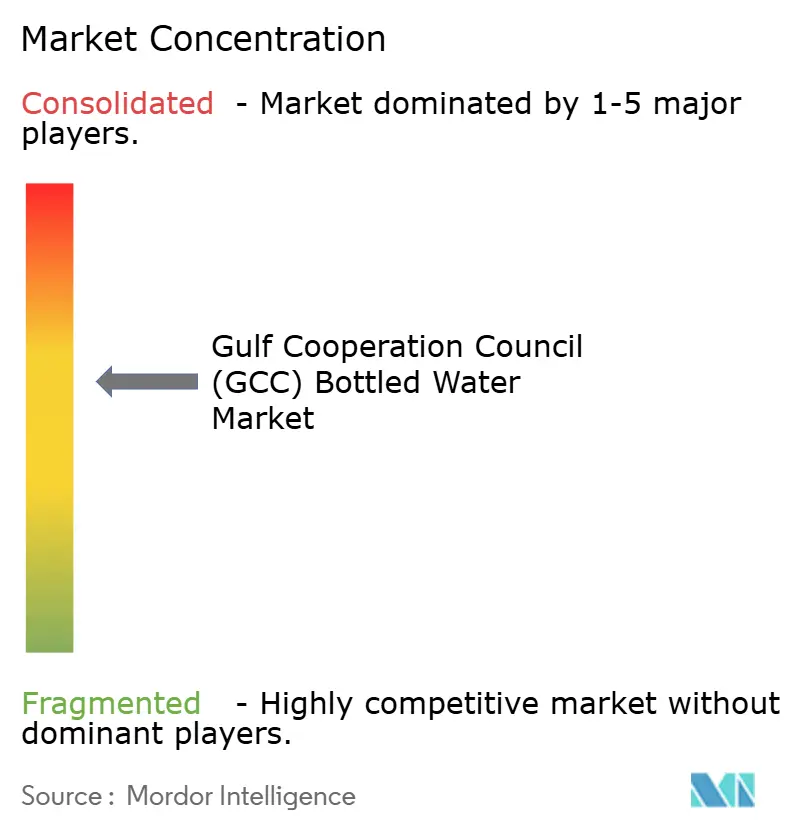
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'eau en bouteille du Conseil de coopération du Golfe (CCG) par Mordor Intelligence
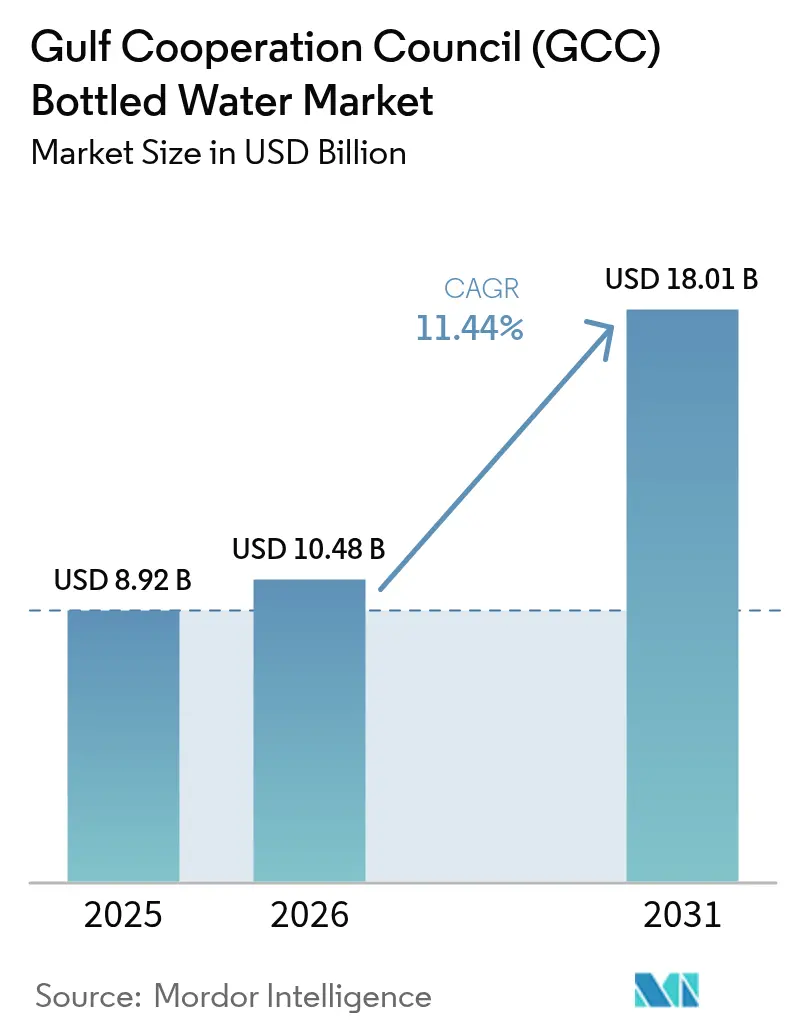
La taille du marché de l'eau en bouteille du Conseil de coopération du Golfe (CCG) devrait croître de 8,92 milliards USD en 2025 à 10,48 milliards USD en 2026, pour atteindre 18,01 milliards USD d'ici 2031, avec un CAGR de 11,44 % sur la période 2026-2031. La chaleur et l'humidité élevées de la région génèrent des besoins constants en hydratation, tandis qu'un vaste réseau de dessalement garantit la disponibilité de l'eau brute, même en cas de fluctuations des prix de l'énergie liés au pétrole. Le marché se caractérise par deux principaux segments de consommation : les bouteilles en verre haut de gamme destinées aux hôtels et aux événements, et les multipacks PET à grand volume dominant les rayons de la grande distribution. Les pics de demande saisonniers, liés aux activités touristiques telles que le Hajj en Arabie saoudite et aux conférences organisées toute l'année à Dubaï, s'ajoutent à la demande résidentielle régulière, incitant les embouteilleurs à diversifier les formats de produits et les stratégies de tarification. Les exigences en matière de durabilité, notamment le mandat de Dubaï imposant 25 % de contenu recyclé dans les emballages à partir de 2026, influencent les investissements dans les emballages, les marques adoptant de plus en plus le rPET et des alternatives en aluminium.
Principaux enseignements du rapport
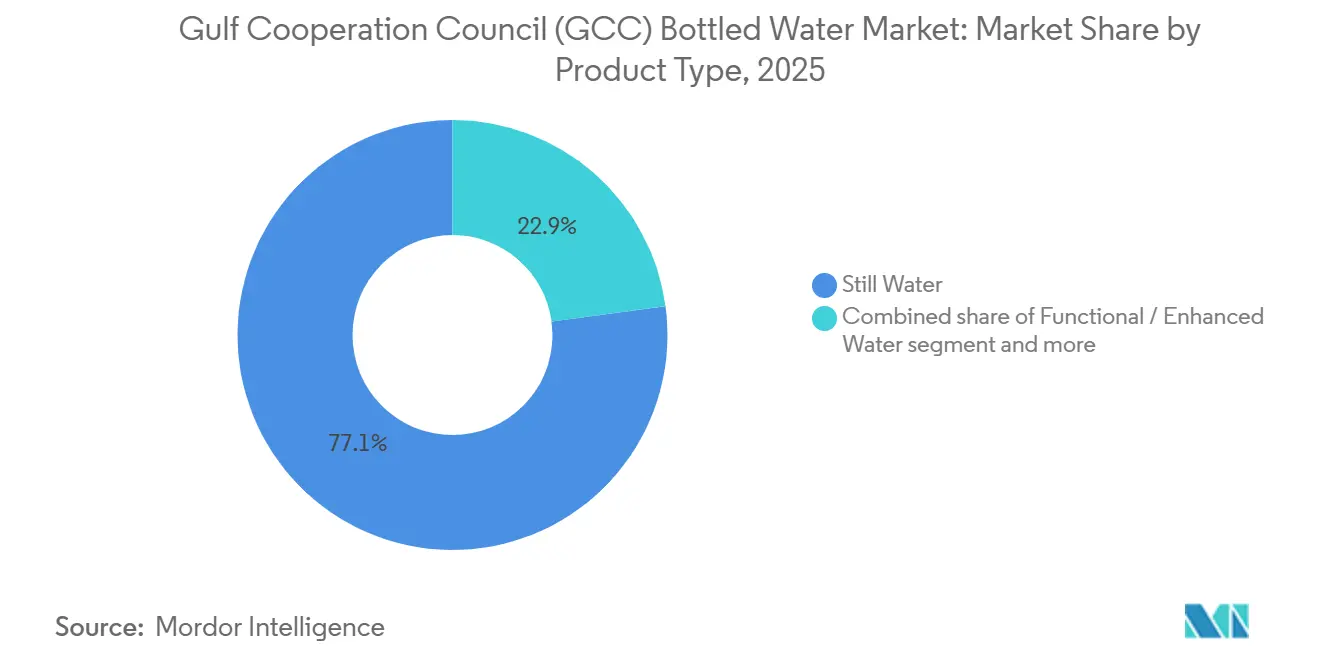
- Par type de produit, l'eau plate représentait 77,14 % des parts du marché de l'eau en bouteille du Conseil de coopération du Golfe (CCG) en 2025, tandis que les variantes fonctionnelles/enrichies devraient se développer à un CAGR de 12,59 % jusqu'en 2031.
- Par taille d'emballage, les formats 331-500 mL ont capté 40,18 % du chiffre d'affaires 2025 ; la tranche 501-1000 mL devrait croître à un CAGR de 11,55 % jusqu'en 2031.
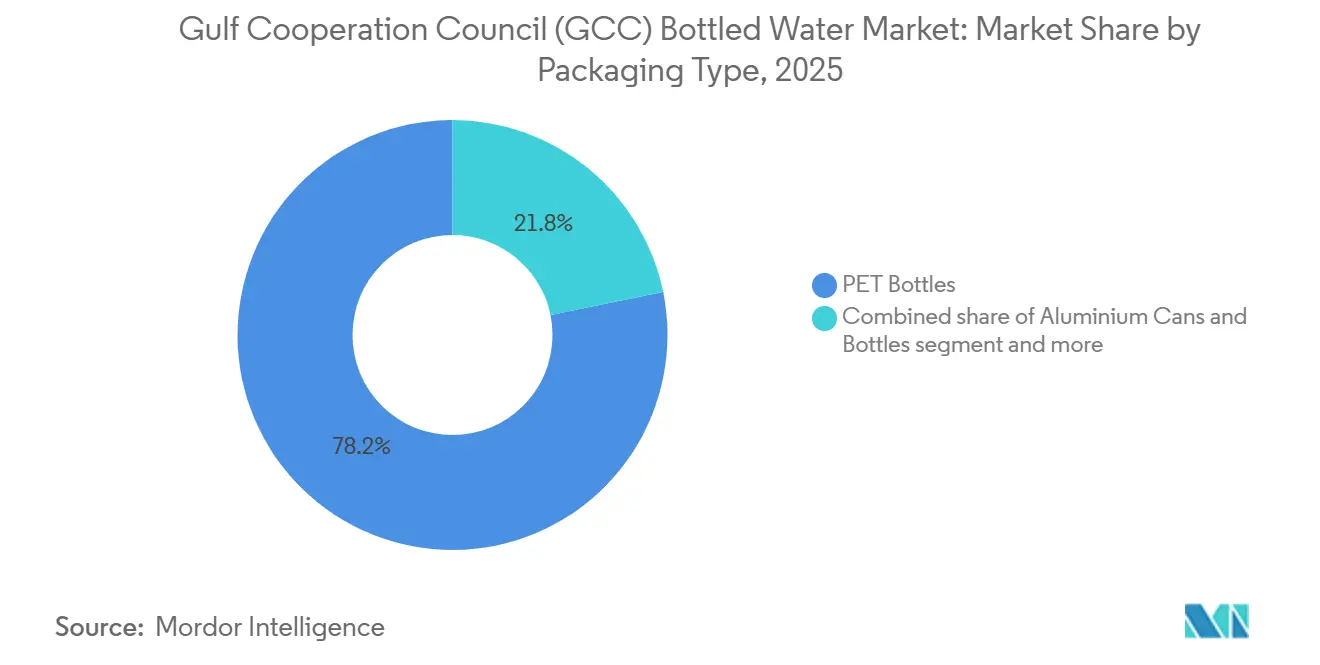
- Par type d'emballage, les bouteilles PET dominaient avec une part de 78,21 % en 2025, tandis que les canettes et bouteilles en aluminium devraient progresser à un CAGR de 11,81 %.
- Par canal de distribution, les circuits hors domicile représentaient 61,65 % de la valeur en 2025, mais les ventes en circuit à domicile affichent un CAGR de 12,87 % grâce à l'ouverture de nouveaux hôtels, restaurants et lieux de divertissement.
- Par géographie, l'Arabie saoudite était en tête avec 33,02 % du chiffre d'affaires 2025, mais les Émirats arabes unis devraient enregistrer la progression la plus rapide avec un CAGR de 11,71 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Conditions climatiques extrêmes et besoins en hydratation tout au long de l'année | +2.8% | Ensemble du Conseil de coopération du Golfe (CCG), impact maximal en Arabie saoudite et aux Émirats arabes unis, au Koweït | Long terme (≥ 4 ans) |
| Croissance du secteur du tourisme associée aux initiatives gouvernementales | +2.4% | Émirats arabes unis (Dubaï, Abou Dhabi), Arabie saoudite (Riyad, Djeddah, NEOM), Qatar | Moyen terme (2-4 ans) |
| Hausse des revenus disponibles en Arabie saoudite et aux Émirats arabes unis | +1.9% | Arabie saoudite, Émirats arabes unis, avec des retombées au Qatar et à Bahreïn | Moyen terme (2-4 ans) |
| Innovation en matière d'emballage et de portabilité | +1.70% | Ensemble du Conseil de coopération du Golfe (CCG), adoption précoce aux Émirats arabes unis et en Arabie saoudite | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et de la livraison rapide | +1.50% | Émirats arabes unis, Arabie saoudite, Koweït (centres urbains) | Court terme (≤ 2 ans) |
| Stratégies de marketing et de premiumisation par les grandes marques | +1.20% | Ensemble du Conseil de coopération du Golfe (CCG), concentré dans les zones urbaines à hauts revenus | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Conditions climatiques extrêmes et besoins en hydratation tout au long de l'année
Des températures ambiantes dépassant 45 °C pendant 4 à 5 mois par an dans l'ensemble du CCG génèrent une consommation d'eau non discrétionnaire, rendant la demande résiliente aux ralentissements économiques. La consommation d'eau en bouteille par habitant aux Émirats arabes unis et en Arabie saoudite se classe régulièrement parmi les plus élevées au monde. Cela est influencé par les restrictions de travail en extérieur pendant les heures de forte chaleur et les préférences culturelles pour les boissons fraîches et scellées plutôt que l'eau du robinet. Les directives 2024 de l'Organisation mondiale de la Santé sur l'hydratation en cas de chaleur extrême recommandent un apport quotidien de 3 à 4 litres pour les adultes pratiquant une activité physique modérée en extérieur. Cela correspond aux augmentations de consommation observées pendant le Ramadan et les mois d'été, où les rassemblements de l'iftar contribuent aux achats en gros [1]Source : Organisation mondiale de la Santé, who.int. Bien que les approvisionnements en eau municipale dépendant du dessalement répondent aux normes de potabilité en vertu de la norme GSO 149:2021, les préoccupations relatives au goût et à l'odeur conduisent souvent les consommateurs à préférer l'eau en bouteille, en particulier dans les zones résidentielles plus anciennes où l'infrastructure de distribution est antérieure aux canalisations modernes résistantes à la corrosion.
Croissance du secteur du tourisme, associée aux initiatives gouvernementales
Le marché de l'eau en bouteille du CCG connaît une croissance régulière, portée par le tourisme, les activités de pèlerinage et les investissements gouvernementaux substantiels dans les infrastructures hydrauliques. Le climat chaud de la région, les arrivées touristiques élevées et l'expansion du secteur de l'hôtellerie sont des facteurs clés qui augmentent la demande en eau potable conditionnée et sûre dans les hôtels, les aéroports, les sites religieux, les lieux de divertissement et les pôles de transport. Le tourisme dans le CCG a affiché de solides performances. En 2024, le Qatar a accueilli environ 5 millions de visiteurs et enregistré près de 10 millions de nuitées, avec 41 % des visiteurs provenant d'autres pays du CCG, soulignant la robustesse des voyages intra-régionaux [2]Source : Qatar Tourism, « 2024 : Une année de jalons du tourisme qatari », qatartourism.com. De même, les Émirats arabes unis connaissent une croissance annuelle de 11 % des investissements touristiques, qui devraient atteindre 20,3 milliards USD d'ici 2027, selon le ministère de l'Économie [3]Source : Ministère de l'Économie et du Tourisme, « Marché adressable local », moet.gov.ae. L'expansion des infrastructures hôtelières, notamment les hôtels, les complexes touristiques, les appartements avec services et les attractions de divertissement, contribue directement à l'augmentation de la consommation d'eau en bouteille dans les circuits de vente au détail et sur site. Outre la croissance du tourisme, les initiatives gouvernementales en matière de sécurité de l'eau renforcent la stabilité de l'approvisionnement et consolident la dépendance des consommateurs à l'eau potable conditionnée. En mars 2025, le CCG a créé un groupe de travail régional sur la sécurité de l'eau, soutenu par 58 milliards USD d'investissements environnementaux réalisés entre novembre 2024 et mars 2025, reflétant une forte coordination des politiques. Par ailleurs, la Société de conversion de l'eau saline (SWCC), le plus grand producteur mondial d'eau dessalée, a atteint une production journalière dépassant 11,5 millions de mètres cubes en 2024. Bien que le dessalement renforce la résilience nationale en matière d'eau, l'eau en bouteille reste le choix privilégié des touristes et des populations mobiles en raison de sa commodité, de sa sécurité perçue et de sa portabilité.
Hausse des revenus disponibles en Arabie saoudite et aux Émirats arabes unis
La hausse des revenus disponibles en Arabie saoudite et aux Émirats arabes unis stimule la croissance du marché de l'eau en bouteille du CCG. L'augmentation du pouvoir d'achat influence les habitudes de dépenses des consommateurs, conduisant à une préférence pour les produits d'hydratation conditionnés et haut de gamme. À mesure que les revenus des ménages augmentent, les consommateurs consacrent une plus grande part de leur budget à des produits de consommation axés sur la santé, pratiques et de marque, notamment l'eau en bouteille. Selon les données de l'Autorité générale des statistiques (GASTAT), le ménage saoudien moyen dépense environ 18 056 SAR par mois [4]Source : Autorité générale des statistiques (GASTAT), « La population totale du Royaume dépasse 35 millions à mi-2024 », stats.gov.sa. Ce niveau de dépenses reflète une meilleure stabilité des revenus et une plus grande capacité de consommation, favorisant une dépense par habitant plus élevée pour l'eau potable conditionnée. Dans les zones urbaines telles que Riyad, Djeddah, Dubaï et Abou Dhabi, les ménages à revenus élevés choisissent de plus en plus l'eau en bouteille de marque plutôt que l'eau du robinet pour sa qualité perçue, sa sécurité, sa teneur en minéraux et son adéquation avec leurs préférences de style de vie. Aux Émirats arabes unis, la forte concentration d'expatriés, les flux touristiques robustes et une large population de professionnels actifs stimulent davantage la demande en eau en bouteille. La hausse des revenus disponibles alimente également les tendances à la premiumisation, notamment la demande croissante d'eau minérale importée, d'eau alcaline, d'eau en bouteille de verre et de variantes fonctionnelles enrichies en électrolytes ou en vitamines. De plus, les consommateurs sont de plus en plus disposés à investir dans des options d'emballage durables et des services de livraison à domicile et au bureau par abonnement.
Innovation en matière d'emballage et de portabilité
L'innovation en matière d'emballage et de portabilité stimule la croissance du marché de l'eau en bouteille du CCG, les fabricants s'adaptant à l'évolution des préférences des consommateurs en matière de commodité, de durabilité et de consommation nomade. Dans une région caractérisée par des températures élevées, une mobilité urbaine, des activités de plein air et un secteur hôtelier robuste, la fonctionnalité des emballages influence considérablement les décisions d'achat. Les consommateurs optent de plus en plus pour des bouteilles légères, faciles à transporter et ergonomiquement conçues, adaptées aux modes de vie actifs, aux voyages et à l'hydratation sur le lieu de travail. Les formats individuels, les bouchons refermables, les bouchons sport et les bouteilles compactes conçues pour s'adapter aux porte-gobelets de voiture et aux sacs à main gagnent en popularité, notamment auprès des jeunes et des professionnels actifs. De plus, les formats multipacks en vrac et les contenants de grande capacité stimulent la demande dans les foyers et les bureaux d'entreprise. L'innovation en matière d'emballage axée sur la durabilité influence également la dynamique du marché. Les gouvernements régionaux promeuvent la responsabilité environnementale, encourageant les fabricants à utiliser du PET recyclable, des matériaux biodégradables, une teneur réduite en plastique et des conceptions de bouteilles légères pour réduire les empreintes carbone. Les marques introduisent des étiquettes prêtes au recyclage, des bouchons attachés et des allégations d'emballage écologique pour répondre aux exigences réglementaires et répondre à la sensibilisation croissante des consommateurs à l'impact environnemental.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Législation sur les déchets plastiques augmentant les coûts de conformité | -1.60% | Émirats arabes unis (Abou Dhabi, Dubaï), Arabie saoudite, Bahreïn | Court terme (≤ 2 ans) |
| Saturation du marché avec de nombreuses marques locales et internationales | -1.30% | Ensemble du Conseil de coopération du Golfe (CCG), plus aiguë aux Émirats arabes unis et en Arabie saoudite | Moyen terme (2-4 ans) |
| Coût énergétique élevé de l'embouteillage par dessalement | -0.90% | Ensemble du Conseil de coopération du Golfe (CCG), impact maximal en Arabie saoudite et à Oman | Moyen terme (2-4 ans) |
| Pénurie d'eau et limitations des ressources | -0.70% | Ensemble du Conseil de coopération du Golfe (CCG), contrainte structurelle à long terme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Législation sur les déchets plastiques augmentant les coûts de conformité
Les réglementations 2025 sur la qualité de l'eau d'Abou Dhabi introduisent des exigences de responsabilité élargie des producteurs, obligeant les embouteilleurs à financer les infrastructures de collecte et de recyclage. Cela devrait augmenter les coûts de conformité d'environ 0,02 à 0,04 USD par unité, ce qui pourrait affecter de manière disproportionnée les acteurs régionaux plus petits qui ne bénéficient pas d'économies d'échelle. De plus, le projet de norme de l'Organisation de normalisation du CCG sur les limites de contaminants pour l'eau minérale, dont la finalisation est prévue fin 2026, imposera des limites plus strictes sur les métaux lourds tels que le plomb, l'arsenic et le mercure. Cela obligera les embouteilleurs à améliorer leurs protocoles de filtration et de test pour éviter les rappels de produits et les préjudices potentiels à leur réputation. Par ailleurs, les directives techniques 2024 de la municipalité de Dubaï pour la gestion des déchets plastiques établissent des seuils minimaux de contenu recyclé, commençant à 25 % en 2026 et augmentant à 50 % en 2030. Le respect de ces directives nécessitera des investissements en capital dans l'approvisionnement en rPET et les systèmes d'assurance qualité, avec des pénalités de non-conformité pouvant atteindre 500 000 AED (136 000 USD) par infraction.
Saturation du marché avec de nombreuses marques locales et internationales
Le CCG compte d'importantes marques d'eau en bouteille qui se font concurrence sur les marchés de détail du CCG, entraînant une fragmentation de l'attention des consommateurs et une réduction des allocations d'espace en rayon dans les hypermarchés. Les acteurs clés tels que Nestlé, Danone et PepsiCo utilisent des remises sur volume pour sécuriser des positions privilégiées en rayon à hauteur des yeux. La concurrence par les prix s'est intensifiée dans le segment économique, avec des remises promotionnelles telles que « achetez-en 2, obtenez-en 1 gratuit » et des offres groupées réduisant les marges brutes des références de gamme économique à 12-15 %, contre 18-20 % sur la période 2020-2022. Les nouveaux entrants font face à des barrières importantes, car les marques établies maintiennent des accords d'approvisionnement à long terme avec les grands distributeurs, exploitent des flottes de distribution propriétaires et bénéficient de décennies de notoriété de marque. En conséquence, les opportunités de niche sont largement limitées aux importations ultra-premium ou aux variantes fonctionnelles ciblant des allégations de santé spécifiques, telles que le pH alcalin, les électrolytes ajoutés ou l'infusion de vitamines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les variantes fonctionnelles gagnent du terrain auprès des consommateurs soucieux de leur santéL'eau plate représentait 77,14 % du chiffre d'affaires projeté pour 2025, portée par son rôle dans la satisfaction des besoins quotidiens en hydratation et sa popularité pour les achats en gros dans les foyers, les bureaux et lors d'événements. Cependant, l'eau fonctionnelle/enrichie devrait croître à un taux de croissance annuel composé (CAGR) de 12,59 % jusqu'en 2031, les professionnels urbains et les amateurs de fitness recherchant de plus en plus des produits offrant un apport en électrolytes, une fortification en vitamines et des niveaux de pH alcalin, commercialisés comme des améliorateurs de performance et de bien-être. L'eau gazeuse maintient une part de marché de niche de 5 à 7 %, limitée par les préférences culturelles pour les boissons non gazeuses et l'espace limité en rayon dans les épiceries de proximité. Malgré ces contraintes, les importations haut de gamme telles que Perrier et San Pellegrino continuent d'être présentes dans les circuits hôteliers.
L'eau aromatisée et infusée, avec des essences de fruits naturels et des extraits de plantes, capte une part de marché de 3 à 4 % en séduisant les jeunes consommateurs âgés de 18 à 30 ans, qui perçoivent souvent l'eau plate comme peu intéressante et préfèrent la variété sensorielle sans la teneur en calories des boissons sucrées. Les marques enrichissent de plus en plus l'eau en magnésium, zinc et vitamines B, positionnant ces produits à une prime de prix de 20 à 40 % par rapport à l'eau plate standard. Ces variantes sont principalement destinées aux canaux de distribution tels que les salles de sport, les studios de yoga et les programmes de bien-être en entreprise.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par taille d'emballage :
les formats intermédiaires favorisent la commoditéLe segment 331-500 mL représentait une part de marché de 40,18 % en 2025, porté par sa commodité en format individuel dans les circuits de vente au détail, de restauration et de distribution automatique. Pendant ce temps, le format 501-1000 mL connaît une croissance à un CAGR de 11,55 %, les consommateurs privilégiant l'efficacité du coût par litre pour des activités telles que les séances de sport, l'usage au bureau et les porte-gobelets de voiture, où des volumes plus importants permettent de réduire la fréquence des rachats. Les tailles d'emballage inférieures à 330 mL, telles que 250 mL et 200 mL, répondent à des besoins spécifiques comme les boîtes à lunch des enfants et les services aériens, maintenant une part de marché stable de 8 à 10 %. La gamme 1001-2000 mL, incluant les bouteilles de 1,5 L, domine la consommation à domicile avec une part de 22 à 25 %, préférée pour le stockage au réfrigérateur et les repas en famille.
Le segment 2001-5000 mL, comprenant les bidons de 5 L et 6 L, ainsi que les formats supérieurs à 5001 mL, tels que les bonbonnes de 10 L et 18,9 L pour fontaines à eau, représentent collectivement 15 à 18 % du volume du marché. Ces formats plus grands sont principalement utilisés dans les abonnements de livraison à domicile et au bureau, offrant des économies de 30 à 40 % par rapport aux options individuelles. Les préférences en matière de taille d'emballage varient selon les canaux de distribution. Les épiceries de proximité et les stations-service tendent à favoriser les formats 330-500 mL pour les achats impulsifs, tandis que les hypermarchés se concentrent sur les bouteilles de 1,5 L et les multipacks pour les courses planifiées. Les plateformes en ligne affichent une plus forte pénétration des formats en vrac, tels que 5 L et 6 L, car la logistique de livraison atténue les difficultés liées à la manipulation de produits plus lourds.
Par type d'emballage :
l'aluminium progresse à mesure que le discours sur la durabilité se renforceLes bouteilles PET représentaient 78,21 % du volume projeté pour 2025, portées par des avantages tels que la légèreté logistique, la résistance aux chocs et une infrastructure de recyclage établie. Cependant, les canettes et bouteilles en aluminium croissent à un CAGR de 11,81 %, les marques capitalisant sur la capacité de l'aluminium à être recyclé indéfiniment sans dégradation de qualité et son positionnement haut de gamme, qui soutient des primes de prix de 15 à 25 % par rapport aux formats PET comparables. Les bouteilles en verre, malgré une part de marché de seulement 4 à 6 % en raison de leur poids, leur fragilité et leurs coûts de transport plus élevés, dominent le segment ultra-premium (3 à 6 USD par litre) dans la restauration gastronomique et la vente au détail de luxe, où l'attrait visuel et la pureté perçue l'emportent sur les défis logistiques. Les autres formats d'emballage, notamment les sachets, les cartons et les contenants réutilisables, maintiennent une part marginale de 2 à 3 %. Cependant, les bouteilles réutilisables en verre et en acier inoxydable gagnent en popularité dans le cadre des initiatives de durabilité des entreprises et auprès des consommateurs soucieux de l'environnement.
L'introduction en août 2025 par Agthia de bouteilles 100 % rPET pour sa marque Al Ain Water marque une étape importante, démontrant la faisabilité technique et économique du recyclage en boucle fermée à l'échelle du CCG, soutenu par des systèmes de collecte municipaux et des incitations au retour des consommateurs. Le regain d'intérêt pour l'emballage en aluminium est en partie attribué aux expansions de capacité régionales de Ball Corporation et en partie aux consommateurs de la génération Z et des millennials, qui associent l'emballage métallique à la responsabilité environnementale. Cette perception est encore renforcée par des campagnes sur les réseaux sociaux soulignant l'impact de la pollution plastique des océans.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par canaux de distribution :
le circuit à domicile s'accélère avec l'expansion de l'hôtellerieLes circuits hors domicile, notamment les supermarchés, les hypermarchés, les épiceries de proximité et la vente au détail en ligne, représentaient 61,65 % des ventes projetées pour 2025. Cette croissance est attribuée aux achats en gros des ménages et à la présence croissante d'épiceries de quartier dans les zones résidentielles. Cependant, les circuits à domicile connaissent un taux de croissance annuel composé (CAGR) de 12,87 %, porté par l'expansion du secteur du divertissement en Arabie saoudite (cinémas, parcs à thème, salles de concert) et du secteur hôtelier des Émirats arabes unis (hôtels, restaurants, cafés) dans le cadre de stratégies de croissance axées sur le tourisme.
Les circuits à domicile bénéficient d'avantages significatifs en termes de marges. Les hôtels et restaurants appliquent généralement une majoration de 200 à 400 % sur les prix de l'eau en bouteille par rapport à la vente au détail, ce qui se traduit par une rentabilité par unité plus élevée qui compense les volumes de ventes plus faibles. De plus, les environnements captifs tels que les aéroports, les stades et les parcs d'attractions réduisent les pressions concurrentielles sur les prix. Le sous-segment de la livraison à domicile et au bureau, classé dans les circuits hors domicile mais opérationnellement distinct, s'appuie sur des modèles d'abonnement et des formats d'emballage en vrac (5 L, 10 L, 18,9 L) pour sécuriser des revenus récurrents et réduire les coûts d'acquisition de clients. Cependant, ce sous-segment est confronté à des taux de désabonnement élevés, car les clients d'entreprise sensibles aux prix changent fréquemment de fournisseur pour réaliser des économies marginales.
Analyse géographique
Marché de l'eau en bouteille du Conseil de coopération du Golfe (GCC) en Arabie Saoudite
L'Arabie Saoudite a représenté 33,02 % des revenus de 2025, soutenue par une population dépassant 36 millions d'habitants, l'afflux annuel de 13 millions de pèlerins du Hajj et de l'Omra, ainsi que les initiatives d'infrastructure de Vision 2030 telles que NEOM, le Projet de la mer Rouge et Qiddiya. Ces développements stimulent la croissance dans les secteurs de l'hôtellerie et du divertissement. La consommation d'eau en bouteille dans le Royaume est segmentée en deux schémas distincts : les centres urbains comme Riyad, Djeddah et Dammam connaissent des tendances de premiumisation avec une demande croissante pour les marques fonctionnelles et importées, tandis que les zones rurales et à faibles revenus restent sensibles aux prix, privilégiant les multipacks économiques des producteurs locaux tels que Berain, Hana et Nova.
Marché de l'eau en bouteille du Conseil de coopération du Golfe (GCC) aux Émirats arabes unis
Les Émirats arabes unis, bien que détenant une part plus modeste du marché 2025, devraient atteindre le CAGR géographique le plus rapide, soit 11,71 %, d'ici 2031. Cette croissance est portée par les 20,2 millions de visiteurs en séjour à Dubaï en 2024, la politique réglementaire d'Abou Dhabi en faveur de la durabilité, notamment un mandat de 100 % de rPET d'ici 2028, ainsi qu'une population expatriée à hauts revenus, qui représente 88 % des résidents et manifeste une préférence pour les variantes d'eau premium et fonctionnelle. Par ailleurs, les plateformes de commerce rapide de Dubaï, telles que Talabat, Noon Minutes et Careem Quik, permettent la livraison d'eau en bouteille en 15 à 30 minutes dans les zones urbaines. Cet écosystème facilite les achats impulsifs via des transactions sur application et permet aux marques de tester de nouveaux SKU avec une dépendance minimale à l'espace en rayon.
Marché de l'eau en bouteille du Conseil de coopération du Golfe (GCC)
Le Koweït, le Qatar, Bahreïn et Oman contribuent collectivement à hauteur de 25 à 30 % des revenus de l'eau en bouteille du GCC, chacun influencé par des facteurs de demande spécifiques. Au Koweït, les températures estivales extrêmes, dépassant souvent 50 °C, et un revenu par habitant élevé soutiennent des niveaux de consommation importants. Cependant, la saturation du marché et la faible croissance démographique, actuellement de 4,3 millions d'habitants, limitent toute expansion supplémentaire. L'infrastructure post-Coupe du monde de la FIFA 2022 au Qatar, comprenant des stades, des systèmes de métro et des centres de congrès, a institutionnalisé les achats en grande quantité pour les événements publics. Cela a créé une demande captive sur le circuit hors domicile, favorisant les embouteilleurs disposant de certifications ISO et de capacités logistiques efficaces.
Paysage réglementaire
L'eau en bouteille dans le CCG est encadrée par une combinaison de normes régionales et de systèmes de licence et de conformité au niveau national. Une référence régionale clé est la norme GSO 1025:2014 pour l'eau potable en bouteille, qui fixe des paramètres de qualité et de sécurité, y compris un maximum de 10 ppb pour le bromate, et fournit des orientations que les fournisseurs suivent généralement en matière d'étiquetage et d'allégations sur la composition.
Au niveau national, l'Arabie saoudite exige des approbations multi-agences pour les établissements d'eau en bouteille, la Saudi Food and Drug Authority (SFDA) gérant la délivrance des licences et la conformité. Cela inclut des prérequis tels que l'approbation du site et l'approbation de la source d'eau par les ministères concernés. Aux Émirats arabes unis, les voies de conformité incluent des exigences obligatoires en matière de marque de qualité, telles que l'Emirates Quality Mark (EQM) délivrée par le Ministry of Industry and Advanced Technology (MoIAT), qui agit comme un point de contrôle d'accès au marché pour l'eau en bouteille importée comme produite localement.
Paysage concurrentiel
Le marché de l'eau en bouteille du CCG présente une concentration modérée. Les multinationales telles que Nestlé, Danone, PepsiCo et Coca-Cola détiennent collectivement une part de marché estimée à 35-40 %. Les acteurs régionaux, notamment Agthia, Masafi, Mai Dubai, Berain et Almarai, maintiennent également une présence significative. Les concurrents plus petits se concentrent sur la différenciation par les prix, la distribution localisée via les épiceries de quartier et les détaillants indépendants, et l'alignement culturel à travers le branding en arabe et les emballages thématiques du Ramadan.
Les opportunités de croissance se concentrent dans trois domaines clés : les eaux fonctionnelles ultra-premium ciblant les communautés de fitness et de bien-être, les services de livraison à domicile et au bureau par abonnement dotés de fontaines à eau connectées à l'IoT avec capacités de réapprovisionnement automatique, et les systèmes de bouteilles en verre réutilisables destinés aux campus d'entreprise et aux hôtels cherchant à réduire les déchets plastiques à usage unique. L'adoption technologique varie selon les acteurs du marché. Les principaux embouteilleurs utilisent des logiciels d'optimisation des itinéraires et des algorithmes de prévision de la demande pour minimiser les coûts logistiques, tandis que les acteurs de niveau intermédiaire s'appuient souvent sur une planification de distribution manuelle et une gestion des stocks réactive.
La conformité aux normes GSO, telles que GSO 149:2021 pour l'eau non embouteillée et GSO 2233:2021 pour l'étiquetage nutritionnel, est une exigence de base. Cependant, les entreprises leaders poursuivent des certifications volontaires supplémentaires, notamment ISO 22000 pour la sécurité alimentaire et NSF/ANSI 60 pour les additifs de l'eau potable, afin d'obtenir un avantage concurrentiel dans les circuits à domicile où les responsables des achats privilégient la gestion des risques au détriment du coût. La concentration modérée du marché indique que les économies d'échelle dans la distribution et la notoriété de marque procurent des avantages concurrentiels. Néanmoins, les acteurs régionaux tirent parti de leur expertise locale, notamment la compréhension des habitudes de consommation du Ramadan, des tailles d'emballage préférées et des conditions de crédit en magasin, pour maintenir leurs parts de marché face aux concurrents multinationaux.
Leaders du secteur de l'eau en bouteille du Conseil de coopération du Golfe (CCG)
PepsiCo Inc.
Nestlé S.A
Agthia Group PJSC
Danone S.A
Masafi LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau en bouteille du Conseil de coopération du Golfe (GCC)
- Nestle SA
- Agthia Group PJSC (Al Ain Water)
- Masafi LLC
- PepsiCo Inc. (Aquafina)
- Danone SA
- Mai Dubai LLC
- Hana Food Industries Co. (Hana Water)
- Berain Water
- Nova Water
- Almarai Company
- Crystal Mineral Water and Refreshments LLC
- Al-Qassim Water
- Al Furat Drinking Water LLC
- Al-Rawdatain Water Bottling Co.
- Rayyan Mineral Water Company (Qatar)
- Al Jomaih Water and Beverages
- New Technology Bottling Company KSCC
- The Coca-Cola Company
- Highland Spring Limited
- The Wonderful Company LLC

Opportunités de marché et perspectives d'avenir
Les transitions d'emballage axées sur la durabilité et les solutions d'embouteillage circulaire sur site créent des opportunités dans les canaux du CCG, en particulier lorsque les acheteurs de l'hôtellerie peuvent remplacer le PET à usage unique par du verre et d'autres formats au point de consommation. BE WTR et Rosewood Abu Dhabi ont lancé une installation d'embouteillage circulaire automatisée (BiG 1500) pour l'eau plate et gazeuse sur site en février 2025, et Hilton Abu Dhabi Yas Island a ouvert une usine d'embouteillage interne entièrement automatisée utilisant des bouteilles en verre réutilisables en octobre 2025. Les deux cas reflètent la demande côté achats pour des modèles d'approvisionnement en circuit fermé dans des établissements haut de gamme sur site.
Des exigences plus strictes en matière de marques de conformité et de contenu recyclé poussent également les investissements dans des emballages conformes et des systèmes de qualité. Cela soutient les chaînes d'approvisionnement en rPET, les mises à niveau des capacités de test, et les marques capables de documenter leur conformité sur plusieurs marchés. Oman a introduit la Décision administrative n° 1 de 2026 rendant obligatoire la marque de qualité omanaise pour l'eau potable et minérale en bouteille, effective au 15 mars 2026, avec une période de correction se terminant le 30 juillet 2026, tandis que les directives de la municipalité de Dubaï fixent des seuils minimums de contenu recyclé commençant à 25 % à partir de 2026. L'innovation produit renforce également les niches premium, notamment l'annonce de MaHawa en janvier 2026 concernant de l'eau hydrogénée dans des bouteilles en aluminium réutilisables présentée à Gulfood 2026, alignée sur la poussée régionale vers une hydratation fonctionnelle différenciée et des formats hors PET.
Recent Industry Developments in Marché de l'eau en bouteille du Conseil de coopération du Golfe (GCC)
- Mai 2026 : Agthia Group a mis en avant un programme opérationnel 2026 axé sur le renforcement des capacités régionales de fabrication et de distribution. L'accent mis sur la capacité et l'exécution de la mise sur le marché soutient des niveaux de service plus élevés dans le commerce de détail et l'écosystème de livraison à domicile et au bureau, où la densité et la fiabilité des livraisons influencent le changement de fournisseur.
- Mars 2025 : Agthia Group a finalisé l'acquisition de Riviere Mineral Water Desalination and Filling Factory LLC aux Émirats arabes unis, élargissant sa présence dans les services de livraison d'eau en bouteille à domicile et au bureau. L'acquisition a renforcé le contrôle sur les volumes de livraison récurrents et l'exécution du dernier kilomètre, consolidant la défensibilité face aux concurrents plus petits axés sur le HOS.
- Février 2025 : Masafi a lancé des bouteilles en PET 100 % recyclé (rPET) pour ses produits d'eau de montagne. Ce changement positionne la marque dans les priorités de durabilité des Émirats arabes unis et relève le niveau des allégations d'emballage alors que les exigences en matière de contenu recyclé et le contrôle des consommateurs s'intensifient.


Marché de l'eau en bouteille du Conseil de coopération du Golfe (GCC) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre l'eau potable emballée vendue dans des contenants scellés dans les pays du CCG, mesurée en valeur au niveau de la réalisation par le fabricant et l'importateur, et comptabilisée à travers les ventes de détail et sur site, ainsi que la livraison à domicile et au bureau.
Exclusions du périmètre : nous excluons l'eau en vrac livrée par camion municipal, les dispositifs de filtration domestiques et leurs cartouches, ainsi que les catégories de boissons telles que les boissons gazeuses, les jus et les boissons pour sportifs.
Aperçu de la segmentation
- Par type de produit
- Eau plate
- Eau gazeuse
- Eau fonctionnelle/enrichie
- Eau aromatisée/infusée
- Par taille d'emballage
- *Moins de 330 mL
- *331 mL-500 mL
- *501 mL-1000 mL
- *1001 mL-2000 mL
- *2001 mL-5000 mL
- *Plus de 5001 mL
- Par type d'emballage
- Bouteilles PET
- Bouteilles en verre
- Canettes et bouteilles en aluminium
- Autres
- Par canaux de distribution
- Circuit à domicile
- Circuit hors domicile
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Livraison à domicile et au bureau
- Par géographie
- Émirats arabes unis
- Arabie saoudite
- Koweït
- Qatar
- Bahreïn
- Oman
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie des fondamentaux de la demande d'eau en bouteille visibles dans les données publiques, puis par la conversion de ces signaux en intrants pertinents pour le marché. Nous avons référencé les statistiques commerciales d'UN Comtrade pour l'eau emballée, les séries de population et macroéconomiques de la FAOSTAT et de la Banque mondiale, les indicateurs d'accès à l'eau du programme JMP de l'OMS et de l'UNICEF, ainsi que les portails de statistiques nationales et les publications douanières des pays du CCG lorsqu'ils sont disponibles.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, la couverture médiatique économique, et les annonces liées aux règles d'emballage et aux objectifs de recyclage, car celles-ci peuvent modifier le mix des emballages et les prix. Pour certains pays, des données d'importation et d'exportation au niveau des expéditions ainsi qu'un abonnement d'actualités et de données financières ont été utilisés pour vérifier la cohérence de l'activité des importateurs et des pics liés à des événements. Les sources citées ci-dessus sont uniquement illustratives, et nous avons vérifié d'autres documents et jeux de données publics pour collecter, valider et clarifier les intrants.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur le comblement des lacunes en matière de prix et de canaux que les sources documentaires n'expliquent pas entièrement dans le CCG, en particulier pour les formats consignés, les multipacks en vrac, et la livraison à domicile et au bureau. Nous avons échangé avec un ensemble équilibré de parties prenantes telles que des propriétaires de marques, des embouteilleurs, des distributeurs, de grands détaillants, des acheteurs du secteur sur site, ainsi que des acteurs de l'emballage et de la logistique dans les principaux marchés du CCG. L'objectif était de confirmer la direction des volumes, de suivre les évolutions des prix de vente moyens (ASP), et de vérifier les changements de mix des emballages. Les résultats de ces échanges ont été utilisés pour valider les hypothèses, affiner les facteurs de conversion, et aligner le modèle sur ce qui se vend réellement sur le marché.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Cadres dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 20 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le modèle commence par une construction descendante (top-down) du bassin de demande qui relie la consommation d'eau en bouteille à la population du CCG, aux flux de visiteurs, et à l'intensité des canaux, puis convertit ce bassin en valeur à l'aide de fourchettes de prix observées. Les résultats sont corroborés par des approximations ascendantes (bottom-up) sélectives, principalement des agrégations de fournisseurs et d'importateurs dans les pays clés, ainsi que des vérifications de canaux sur les SKU à forte rotation, puis ajustés lorsque les deux points de vue diffèrent.
Les intrants clés utilisés pour garder le marché mesurable de manière pratique incluent la consommation d'eau en bouteille par habitant selon le pays, la saisonnalité du tourisme et des pèlerinages qui accroît la demande à court terme, la part des importations par rapport à la capacité d'embouteillage locale, le mix de formats d'emballage (petites portions individuelles, multipacks, grands formats et options consignées), ainsi que l'évolution du prix de vente moyen en fonction du matériau d'emballage et du canal (détail par rapport au HORECA). Lorsque des points de données directs n'étaient pas disponibles, les répartitions manquantes ont été comblées à l'aide des fourchettes d'entretiens et de comparaisons entre pays au sein du CCG, suivies d'une seconde passe pour s'assurer que les totaux finaux correspondent toujours aux signaux observables du commerce et du détail.
Les prévisions se sont principalement appuyées sur une analyse de scénarios soutenue par une vue multivariée légère, dans laquelle la croissance démographique, les trajectoires de reprise des visiteurs, les changements de mix des emballages, et les coûts de conformité en matière d'emballage ont été testés dans des scénarios conservateurs et de base. Les hypothèses ont été finalisées après que les retours primaires ont montré un accord sur la direction et l'ampleur des évolutions de prix et de mix.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs étapes, en commençant par la réconciliation des totaux par pays avec des signaux indépendants tels que les tendances d'importation, les évolutions de capacité de production déclarées, et les observations de prix au niveau des canaux. Les écarts importants ont déclenché une nouvelle vérification des conversions d'unités, du calendrier des devises, et du mix des emballages, suivie d'une reprise de contact ciblée avec les personnes interrogées lorsque l'écart persistait.
Avant validation finale, le modèle et les analyses narratives passent par une revue d'analyste qui recherche les valeurs aberrantes, les trajectoires de croissance incohérentes, et les totaux par pays qui ne correspondent pas aux événements de demande connus, par exemple les mois de pointe touristique. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des développements significatifs surviennent, tels que des changements de réglementation sur l'emballage ou des ajouts majeurs de capacité. Avant la livraison, nous effectuons une nouvelle passe sur les intrants clés afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'eau en bouteille du CCG selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres publiés pour l'eau en bouteille du CCG varient souvent car les entreprises ne considèrent pas la même limite comme définissant le marché, et elles diffèrent également sur la manière de convertir les litres en valeur. Même lorsque la géographie est cohérente, les choix concernant la couverture des canaux, les hypothèses de mix des emballages, et le calendrier des devises peuvent modifier la taille rapportée.
Les signaux d'importation et de production locale, associés à des vérifications de prix par canal dans les supermarchés, les commerces de proximité, et la livraison à domicile et au bureau, sont ce qui permet à Mordor Intelligence de rester rattaché à un bassin de demande d'eau emballée plutôt qu'à un décompte plus large de boissons. L'écart dans les chiffres externes provient généralement de l'intégration de catégories de boissons adjacentes, de l'utilisation d'ajustements de premiumisation agressifs sans valider les parts de format d'emballage, ou du mélange de la valeur de détail avec la réalisation du fabricant dans un même total.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,48 milliards USD (2026) | |
| Cabinet de conseil régional A | 6,83 milliards USD (2026) | L'estimation semble s'appuyer fortement sur un ensemble de prix réalisés plus restreint et pourrait sous-estimer les canaux à prix plus élevés tels que le secteur sur site et la livraison à domicile et au bureau, ce qui réduit le total en valeur même si les volumes en litres sont similaires. |
| Revue commerciale B | 25,70 milliards USD (2024) | Ce chiffre est nettement plus élevé que ce que suggèrent les signaux commerciaux et tarifaires pour l'eau en bouteille seule, ce qui indique un périmètre plus large, un empilement de la valeur de détail, ou l'inclusion de boissons emballées adjacentes qui gonflent le marché. |
La comparaison montre que le périmètre et la logique de prix expliquent la majeure partie de l'écart, et non de petites différences dans les taux de croissance. En limitant le décompte à l'eau en bouteille vendue dans des emballages scellés et en croisant les litres et les prix avec des données commerciales et de canaux observables, le chiffre final reste traçable à des étapes reproductibles chaque année.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'eau en bouteille du Conseil de coopération du Golfe (CCG) en 2026 ?
La taille du marché de l'eau en bouteille du Conseil de coopération du Golfe (CCG) est de 10,48 milliards USD en 2026 et devrait atteindre 18,01 milliards USD d'ici 2031.
Quel est le taux de croissance attendu pour le marché de l'eau en bouteille du Conseil de coopération du Golfe (CCG) de 2026 à 2031 ?
Les valeurs agrégées devraient se développer à un CAGR de 11,44 % sur la période.
Quel pays est en tête des ventes dans le Golfe ?
L'Arabie saoudite représente 33,02 % du chiffre d'affaires 2025 en raison de son importance démographique et de l'afflux de pèlerins.
Quel segment de produit connaît la croissance la plus rapide ?
Les variantes d'eau fonctionnelle/enrichie sont prévues pour un CAGR de 12,59 % à mesure que la conscience sanitaire progresse.
Dernière mise à jour de la page le:


