
Taille et parts du marché de la réaction en chaîne par polymérase
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.64 Milliards de dollars |
| Taille du Marché (2031) | 27.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la réaction en chaîne par polymérase par Mordor Intelligence
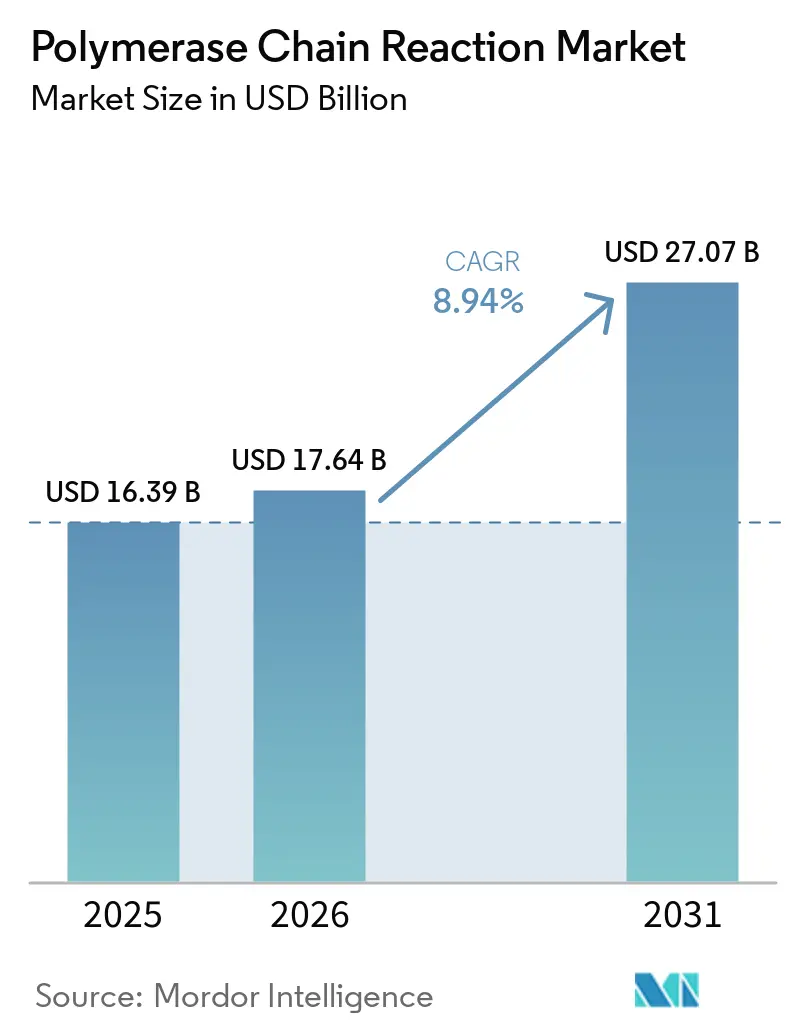
La taille du marché de la réaction en chaîne par polymérase devrait augmenter de 16,39 milliards USD en 2025 à 17,64 milliards USD en 2026 et atteindre 27,07 milliards USD d'ici 2031, avec un CAGR de 8,94 % sur 2026-2031.
Les réseaux de laboratoires durables issus de la pandémie soutiennent désormais les diagnostics de précision de routine, la biosécurité agricole et les flux de travail médico-légaux, maintenant l'utilisation des instruments à un niveau élevé et élargissant l'exposition aux marchés finaux. Les réactifs et consommables restent le moteur économique, mais l'analytique en nuage et la conception de tests pilotée par l'intelligence artificielle font pencher la différenciation vers les logiciels et services qui s'intègrent parfaitement aux cycleurs existants. Les instruments de quantification en temps réel dominent les bases installées, mais la PCR numérique migre rapidement vers les protocoles de biopsie liquide où la résolution à molécule unique soutient un remboursement premium. La dynamique réglementaire, notamment la règle de la FDA de 2024 sur les tests développés en laboratoire, favorise les kits clés en main par rapport aux tests sur mesure, incitant les laboratoires à réévaluer leurs décisions de développement interne ou d'achat externe. Par ailleurs, les taxes de durabilité sur les plastiques à usage unique dans l'UE poussent les laboratoires vers des systèmes de plaques réutilisables, remodelant la demande en consommables sans réduire les volumes globaux de tests.
Points clés du rapport
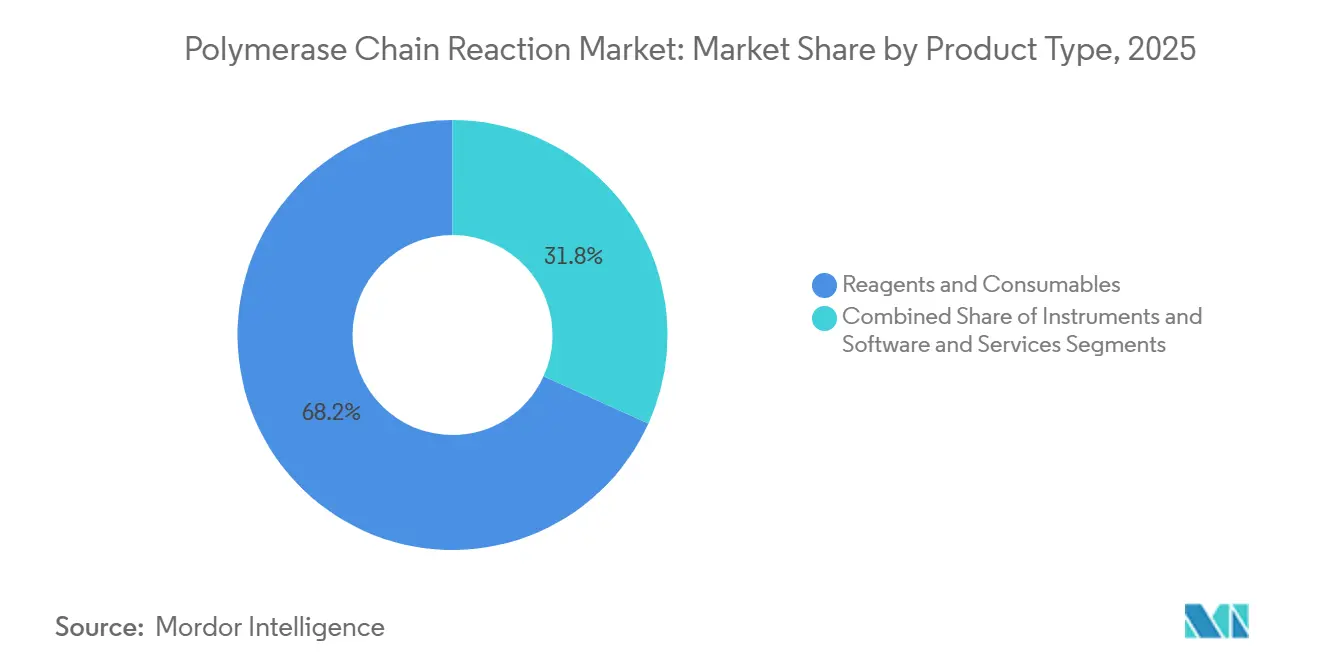
- Par type de produit, les réactifs et consommables ont dominé avec une part de chiffre d'affaires de 68,24 % en 2025, tandis que les logiciels et services devraient se développer à un CAGR de 11,97 % jusqu'en 2031.
- Par technologie, la PCR quantitative en temps réel a représenté 54,84 % du chiffre d'affaires 2025 ; la PCR numérique devrait croître à un CAGR de 12,73 % jusqu'en 2031.
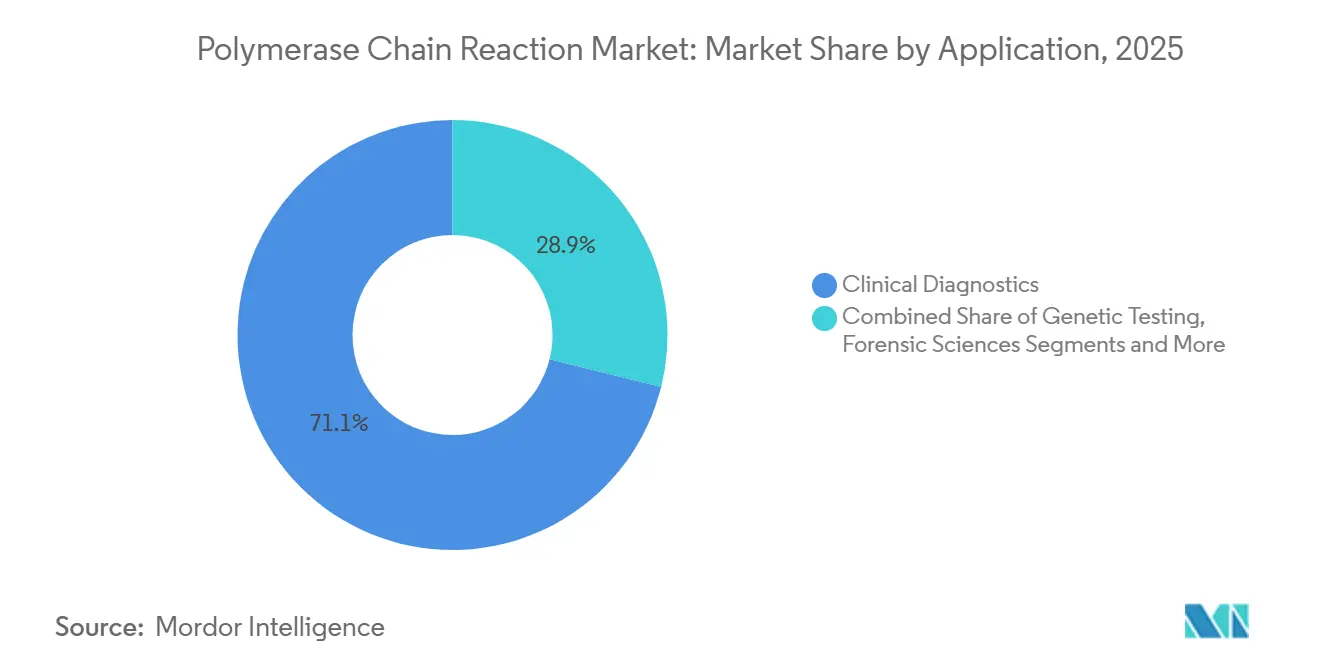
- Par application, le diagnostic clinique a représenté 71,12 % du chiffre d'affaires 2025, tandis que les tests environnementaux et alimentaires devraient afficher un CAGR de 11,42 % jusqu'en 2031.
- Par indication, les maladies infectieuses représentaient 42,48 % de la part en 2025, mais l'oncologie et la biopsie liquide devraient progresser à un CAGR de 10,53 % durant 2026-2031.
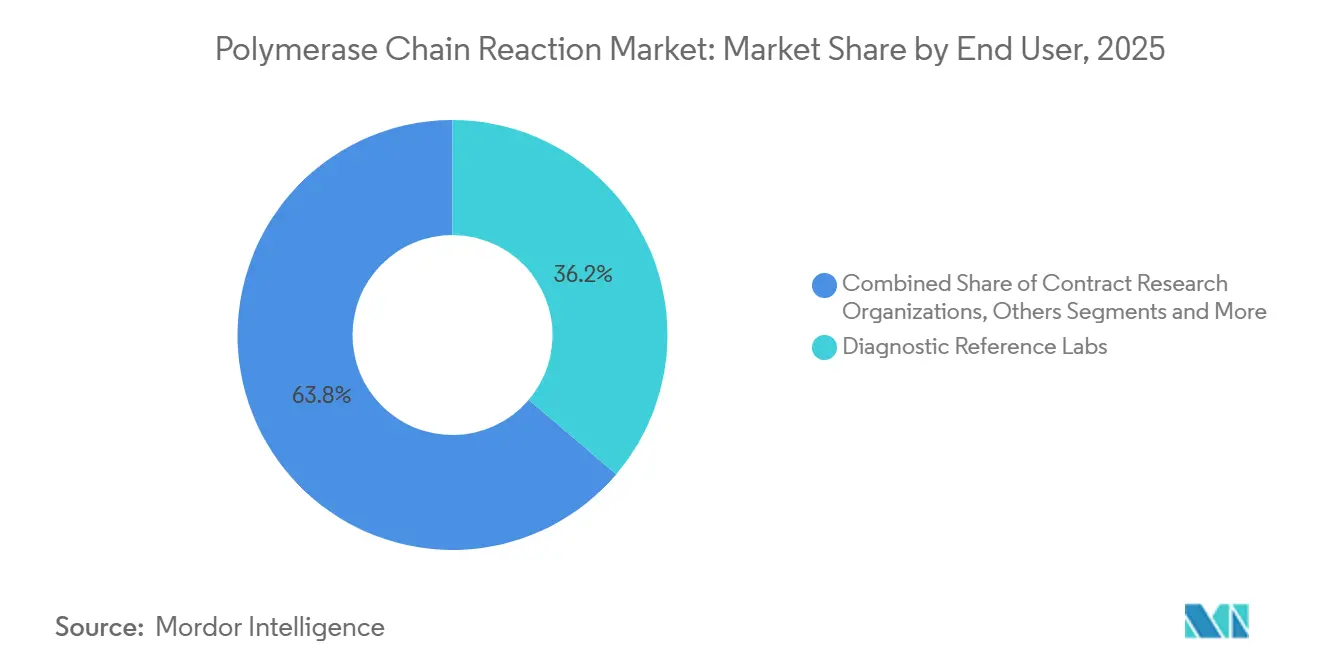
- Par utilisateur final, les laboratoires de référence en diagnostic ont capturé 36,22 % de la part de chiffre d'affaires en 2025 ; les organisations de recherche sous contrat devraient croître à un CAGR de 13,52 % sur la période de prévision.
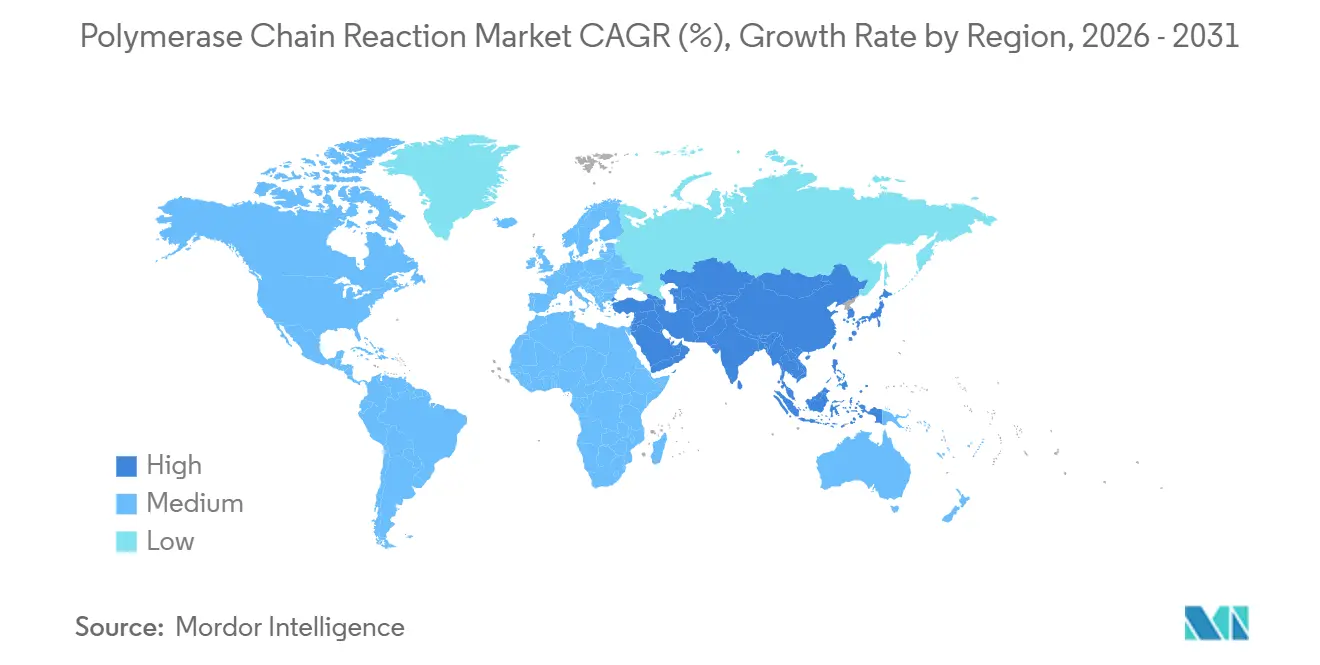
- Par géographie, l'Amérique du Nord a conservé 38,41 % de la part en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide à 11,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des tests de maladies infectieuses après la COVID | +1.8% | Mondial, avec une demande de pointe en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Demande croissante en diagnostic de l'oncologie et des troubles génétiques | +1.5% | Amérique du Nord et UE, en expansion vers les centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les plateformes qPCR et dPCR | +1.3% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Augmentation du financement de la R&D en sciences de la vie et de la médecine personnalisée | +1.2% | Amérique du Nord, UE, Chine | Long terme (≥ 4 ans) |
| Adoption de la conception de tests pilotée par l'IA et de l'analytique en nuage | +0.9% | Cœur Amérique du Nord et UE, adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| PCR microfluidique déployable sur le terrain pour la biosécurité agricole | +0.6% | Pôles agricoles d'Asie-Pacifique, Amérique latine, Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des tests de maladies infectieuses après la COVID
La surveillance des virus respiratoires mise en place pendant la pandémie fonctionne désormais comme un dispositif de protection permanent, soutenant la demande sur le marché de la réaction en chaîne par polymérase.[1] Le programme de réponse aux virus respiratoires de 3 milliards USD des CDC finance les laboratoires d'État pour développer des panels qPCR multiplex détectant la grippe, le SARS-CoV-2 et le VRS en une seule analyse.[2] L'autorisation FDA de janvier 2026 pour la cartouche gastro-intestinale à six pathogènes de Cepheid démontre que les systèmes d'analyse intégrée peuvent rivaliser avec les laboratoires centraux en termes d'étendue du menu. Les tests décentralisés redistribuent donc les revenus vers les consommables intégrés tout en maintenant des volumes de réactions élevés. Ensemble, ces forces assurent une base stable pour le marché de la réaction en chaîne par polymérase, le protégeant contre les ralentissements cycliques des procédures électives.
Demande croissante en diagnostic de l'oncologie et des troubles génétiques
Les tests PCR de biopsie liquide surveillent la maladie résiduelle minimale et la résistance aux thérapies, validés par l'extension d'indication accordée par la FDA en mars 2025 pour le test de mutation EGFR cobas v2 de Roche. Les approbations de diagnostics compagnons lient les biomarqueurs PCR aux thérapies ciblées, intégrant la technologie dans l'économie du développement pharmaceutique et renforçant la croissance du marché de la réaction en chaîne par polymérase. Le dépistage néonatal élargi pour l'amyotrophie spinale et le déficit immunitaire combiné sévère élargit les volumes de tests de routine, tandis que le remboursement inégal incite les fournisseurs à regrouper les tests avec des partenaires pharmaceutiques prêts à subventionner les tests pour élargir les pools de patients traitables.
Avancées technologiques dans les plateformes qPCR et dPCR
Le QXDx AutoDG de Bio-Rad, lancé en juillet 2025, automatise la génération de gouttelettes et réduit le temps de manipulation à moins de 10 minutes par plaque de 96 puits. La plateforme QIAcuity de QIAGEN est devenue la première PCR numérique sur nanoplaques autorisée par la FDA en mars 2025. La détection à six couleurs sur le LightCycler PRO de Roche permet la quantification simultanée de la charge virale, des marqueurs de l'hôte et des contrôles internes sans perte de sensibilité. La norme ISO 20395:2024 harmonise désormais les critères de validation, réduisant le délai de mise sur le marché des tests multiplex.[3] La simplification des flux de travail signifie que la PCR numérique ne nécessite plus une expertise de niveau doctoral, propulsant son adoption dans les centres d'oncologie communautaires et augmentant la taille du marché de la réaction en chaîne par polymérase dans les hôpitaux de niveau intermédiaire.
Adoption de la conception de tests pilotée par l'IA et de l'analytique en nuage
Le Design Studio IA de Thermo Fisher analyse 10 millions de combinaisons d'amorces en quelques minutes, réduisant les cycles de développement des tests et abaissant les barrières à l'entrée pour les panels de niche. La plateforme navify de Roche superpose les résultats PCR sur les images histologiques, offrant des tableaux de bord intégrés de pathologie moléculaire auxquels les pathologistes accèdent à distance. Les règles en attente de l'Espace européen des données de santé imposent l'interopérabilité tout en renforçant les exigences de consentement, poussant les fournisseurs vers des architectures d'apprentissage fédéré qui entraînent des algorithmes sans transférer les courbes PCR brutes. Ces avancées déplacent la valeur des plastiques vers les abonnements logiciels, un changement qui soutient l'expansion des marges au sein du marché de la réaction en chaîne par polymérase.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés en capital et en consommables | -1.1% | Marchés émergents en Asie-Pacifique, MEA, Amérique latine | Court terme (≤ 2 ans) |
| Concurrence de la NGS et de l'amplification isotherme | -0.8% | Mondial, plus aigu dans les segments oncologie et recherche | Moyen terme (2-4 ans) |
| Taxes de durabilité sur les plastiques PCR à usage unique (UE) | -0.5% | États membres de l'UE, débordement potentiel vers le Royaume-Uni et le Canada | Court terme (≤ 2 ans) |
| Limites du RGPD sur le partage de données PCR en nuage | -0.4% | UE, avec des effets indirects sur les biobanques multinationales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital et en consommables
La PCR numérique est proposée à 80 000-150 000 USD, tandis que les services annuels et les réactifs ajoutent 25 000-40 000 USD pour les sites à volume moyen, limitant l'adoption dans les régions à faibles revenus. Les mélanges maîtres génériques sous-cotent les réactifs de marque jusqu'à 40 %, mais les achats groupés enferment de nombreux laboratoires dans des écosystèmes propriétaires résistant à la concurrence par les prix. Les options de location et de location de réactifs répartissent les coûts mais imposent des seuils de volume minimum qui pénalisent les laboratoires lors des baisses saisonnières de la demande, limitant la pénétration du marché de la réaction en chaîne par polymérase dans les économies frontalières.
Concurrence de la NGS et de l'amplification isotherme
Le TruSight Oncology 500 d'Illumina, autorisé par la FDA, profile 523 gènes en trois jours à des coûts approchant ceux des panels PCR ciblés, érodant le positionnement de la PCR en oncologie. Les méthodes isothermes éliminent les thermocycleurs, faisant baisser les prix des instruments en dessous de 5 000 USD et ouvrant de véritables niches de tests au point de soin. La PCR conserve la rapidité et la précision de quantification pour les tests monogéniques, mais les flux de travail hybrides associant le séquençage pour la découverte à la PCR pour la surveillance longitudinale réduisent les gains marginaux des plateformes qPCR plus anciennes sur le marché de la réaction en chaîne par polymérase.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les consommables dominent tandis que les logiciels progressentLes réactifs et consommables ont généré 68,24 % du chiffre d'affaires 2025, reflétant l'économie de type rasoir et lames intégrée au marché de la réaction en chaîne par polymérase. Les mélanges maîtres propriétaires commandent des marges stables, bien que les alternatives génériques aient capturé 12-15 % de part dans les régions sensibles aux prix, comprimant les bénéfices. Les cartouches à système fermé garantissent la fidélisation mais font face aux taxes de durabilité dans l'UE, suscitant un pivot vers des programmes de réutilisation des plaques et des plastiques biodégradables. La croissance des instruments se modère à mesure que les cycles de remplacement s'allongent à 8-10 ans, mais la saturation de la base installée assure une demande stable en consommables.
Les logiciels et services devraient croître à un CAGR de 11,97 % jusqu'en 2031, dépassant le matériel à mesure que les laboratoires privilégient la traçabilité, la conformité automatisée et l'intégration des données multi-sites. Les abonnements annuels aux tableaux de bord en nuage de 15 000-50 000 USD par laboratoire affichent des marges brutes supérieures à 70 %, déplaçant les pools de bénéfices vers l'informatique et renforçant la taille globale du marché de la réaction en chaîne par polymérase. Les contrats basés sur les résultats qui facturent par résultat rapportable alignent également les incitations des fournisseurs avec le débit des laboratoires, intégrant des flux de revenus annuels à long terme.



Par technologie :
la PCR numérique s'accélère tandis que la qPCR plafonneLes plateformes de quantification en temps réel ont généré 54,84 % du chiffre d'affaires technologique en 2025, ancrant le diagnostic de routine grâce aux codes CPT répandus et à la familiarité des techniciens. Cependant, les mises à niveau marginales des canaux de fluorescence ne suscitent plus de remplacements massifs de parcs, laissant la croissance de la qPCR proche des moyennes du marché clinique. La PCR numérique, en revanche, progressera à un CAGR de 12,73 % jusqu'en 2031, tirant parti de la résolution à molécule unique qui justifie une couverture premium pour les tests de maladie résiduelle minimale et la surveillance du rejet de greffe. Les instruments hybrides qui basculent entre les modes qPCR et dPCR préservent les budgets d'investissement et pérennisent les menus, incitant les laboratoires conservateurs vers une adoption numérique partielle.
La PCR multiplex se développe à mesure que les régulateurs approuvent des panels syndromiques détectant jusqu'à 22 pathogènes, raccourcissant les odyssées diagnostiques et réduisant l'utilisation empirique des antibiotiques. La PCR conventionnelle par point final persiste dans les contextes médico-légaux et vétérinaires où la quantification est inutile et les contraintes budgétaires dominent. Ensemble, ces évolutions maintiennent un marché de la réaction en chaîne par polymérase sain même si la croissance de la qPCR décélère.
Par application :
le diagnostic clinique ancre le marché tandis que les tests environnementaux gagnent du terrainLe diagnostic clinique représentait 71,12 % du chiffre d'affaires par application en 2025, porté par les mandats persistants en matière de maladies infectieuses et l'expansion des diagnostics compagnons en oncologie. Les hôpitaux et les laboratoires de référence s'appuient sur la qPCR pour les pathogènes respiratoires et gastro-intestinaux où les résultats le jour même guident la thérapie. Cependant, le contrôle des payeurs s'intensifie ; les paiements groupés de Medicare ont réduit le remboursement des panels respiratoires de 12 % en 2025, poussant les laboratoires à rechercher des gains d'efficacité pour protéger leurs marges.
Les tests environnementaux et alimentaires devraient progresser à un CAGR de 11,42 % jusqu'en 2031, car la section 204 de la loi sur la modernisation de la sécurité alimentaire exige une traçabilité basée sur la PCR pour les aliments à haut risque à partir de janvier 2026. Les directives de l'UE sur les eaux usées imposent la surveillance PCR des gènes de résistance aux antibiotiques d'ici 2027, incitant les appels d'offres municipaux pour l'automatisation en plaques de 96 puits. Les utilisateurs agricoles et vétérinaires adoptent des cycleurs portables pour l'inspection aux frontières de la peste porcine africaine et de la grippe aviaire, diversifiant davantage les revenus sur le marché de la réaction en chaîne par polymérase.

Par indication :
les maladies infectieuses en tête tandis que l'oncologie prend de l'élanLes maladies infectieuses ont généré 42,48 % du chiffre d'affaires par indication en 2025, soulignant le rôle ancré de la PCR dans les tests de tuberculose, VIH et virus respiratoires multiples. La surveillance de routine assure une fidélisation stable des consommables, bien que la compression des payeurs signale un risque de banalisation. L'oncologie et la biopsie liquide se développent à un CAGR de 10,53 %, aidées par les panels d'ADN tumoral circulant remboursés à 500-1 500 USD par test et la reconnaissance par la FDA de la maladie résiduelle minimale mesurée par PCR comme critère d'évaluation valide. Le dépistage des troubles génétiques chez les nouveau-nés et les panels de pharmacogénomique pour la gestion de la douleur ajoutent des volumes marginaux, soutenant la dynamique ascendante du marché de la réaction en chaîne par polymérase.
Par utilisateur final :
les laboratoires de référence dominent, les ORC progressentLes laboratoires de référence en diagnostic détenaient 36,22 % du chiffre d'affaires par utilisateur final en 2025 en tirant parti des économies d'échelle et de la logistique nationale que les hôpitaux ne peuvent pas reproduire. L'accréditation ISO 15189 et le délai d'exécution de 24 heures attirent les envois complexes en oncologie, mais le regroupement des payeurs comprime les marges, poussant les laboratoires vers des tests numériques à haute valeur ajoutée et des outils de triage par IA. Les organisations de recherche sous contrat devraient croître à un CAGR de 13,52 % jusqu'en 2031, les commanditaires pharmaceutiques externalisant la validation des biomarqueurs basée sur la PCR pour comprimer les délais de développement, commandant des primes de prix pour la livraison de données en 48 heures. Les hôpitaux investissent sélectivement dans des cycleurs au point de soin pour les services d'urgence, mais les faibles volumes quotidiens limitent le retour sur investissement des configurations dPCR avancées, soulignant la nature segmentée de la demande au sein du marché de la réaction en chaîne par polymérase.
Analyse géographique
Marché de la réaction en chaîne par polymérase en Amérique du Nord, EMEA, Asie-Pacifique et LATAM
L'Amérique du Nord a conservé 38,41 % du chiffre d'affaires 2025, la part de marché régionale de la réaction en chaîne par polymérase la plus élevée au monde. Les extensions de remboursement Medicare et plus de 260 000 laboratoires certifiés CLIA maintiennent une demande robuste en consommables. La règle de la FDA sur les tests développés en laboratoire accroît la demande de kits pré-validés, tandis que la Stratégie pancanadienne de données de santé standardise les menus PCR et les achats, renforçant l'effet de levier des achats groupés. Le Mexique a alloué 700 millions USD en 2025 pour moderniser les laboratoires moléculaires ruraux, élargissant la couverture des maladies infectieuses et la fidélisation des réactifs.
L'Europe croît régulièrement mais fait face à des taxes sur les plastiques de 8-12 % au titre de la directive de l'UE sur les plastiques à usage unique, ajoutant une pression sur les coûts pour les laboratoires utilisant des plaques jetables. L'Allemagne et la France remboursent la PCR numérique pour l'ADN tumoral circulant, stimulant les volumes de tests premium, tandis que le Service national de santé du Royaume-Uni a déployé la pharmacogénomique basée sur la PCR en soins primaires en 2025, réduisant les réactions indésirables aux médicaments. Les limites de transfert de données du RGPD ralentissent cependant les collaborations multinationales de biobanques, retardant l'entraînement des modèles d'IA qui dépend des courbes PCR regroupées.
L'Asie-Pacifique devrait afficher un CAGR de 11,22 % jusqu'en 2031, le plus rapide au monde. Le programme Chine saine 2030 consacre 126 milliards USD à l'infrastructure de médecine de précision, notamment des pôles PCR régionaux reliés par télémédecine. La Mission nationale de santé de l'Inde a déployé 1 200 instruments GeneXpert dans les hôpitaux de district entre 2024 et 2025, portant la couverture PCR de la tuberculose à 72 %. Le Japon a approuvé le remboursement de la PCR de biopsie liquide pour les cancers colorectaux et gastriques en avril 2025, ajoutant environ 180 000 patients éligibles par an. La Corée du Sud agrège les résultats PCR de 350 hôpitaux sur un nuage national, tandis que l'Australie réduit de moitié les délais d'approbation des tests, accélérant l'entrée des fournisseurs. En dehors des économies principales, les États du GCC, l'Afrique du Sud et le Brésil investissent dans la PCR pour le contrôle des épidémies, mais les pénuries de techniciens et l'instabilité électrique limitent le débit dans certaines parties de l'Afrique et de l'Amérique latine, tempérant les gains de taille du marché de la réaction en chaîne par polymérase.
Paysage réglementaire
Aux États-Unis, les actions de la FDA resserrent l'enveloppe de conformité pour les diagnostics basés sur la PCR à travers des mises à jour de classification des dispositifs et la modernisation des systèmes qualité. La règle finale de la FDA sur les tests développés en laboratoire (publiée le 6 mai 2024) a commencé son élimination progressive de la discrétion d'application le 6 mai 2025, poussant les laboratoires à réévaluer leurs décisions de développement interne ou d'achat externe et augmentant la valeur des kits PCR pré-validés avec des soumissions de dispositifs établies.
Concernant les exigences de fabrication et d'accès au marché, le règlement de la FDA sur le système de management de la qualité (QMSR), qui incorpore la norme ISO 13485:2016 par référence, est entré pleinement en vigueur en février 2026, renforçant l'accent sur la documentation harmonisée du système de management de la qualité dans les chaînes d'approvisionnement mondiales. Par ailleurs, une nouvelle classification FDA pour un dispositif simple de point de soin permettant de détecter directement les cibles virales du SARS-CoV-2 (21 CFR 866.3982) est entrée en vigueur le 11 juin 2026, renforçant la clarté de la voie réglementaire pour certains systèmes de détection rapide des acides nucléiques. En Europe, le règlement de l'UE sur les dispositifs de diagnostic in vitro (IVDR) (Règlement (UE) 2017/746) régit les dispositifs de diagnostic in vitro PCR et les diagnostics compagnons, avec des cadres d'évaluation de la conformité par des organismes notifiés et de consultation impliquant des autorités telles que l'EMA ; pour les dispositifs de classe C, une étape clé de transition intervient avant le 26 mai 2026, déterminant la manière dont les tests PCR existants sont maintenus ou convertis en dossiers conformes à l'IVDR.
Analyse de la chaîne de valeur
La chaîne de valeur de la PCR commence en amont avec des intrants biochimiques spécialisés (polymérases recombinantes, dNTP, tampons, colorants/sondes et oligonucléotides), ainsi que des plastiques de qualité médicale pour les plaques, tubes et cartouches. La production d'enzymes repose sur la fermentation microbienne à haut rendement (généralement E. coli), et la fabrication de consommables est exposée à une offre concentrée de polypropylène, ce qui peut se traduire par des délais d'approvisionnement prolongés, notamment pour les plaques. Ces contraintes en amont se répercutent sur la formulation intermédiaire, le remplissage-finition et l'emballage, où la distribution en chaîne du froid pour les mélanges maîtres augmente les coûts à destination et accroît la complexité de la distribution mondiale.
En aval, les fabricants d'équipements d'origine et les développeurs de tests intègrent des instruments (qPCR et dPCR), des kits de tests et des outils informatiques dans des flux de travail validés vendus par vente directe, distributeurs et partenaires de distribution au service des laboratoires cliniques, laboratoires de référence, organisations de recherche sous contrat et clients des tests alimentaires et environnementaux. L'activité de partenariat récente met en évidence un déplacement de la chaîne de valeur vers des offres groupées de flux de travail de bout en bout et des menus co-développés : Cepheid a élargi un partenariat avec Oxford Nanopore en avril 2026 pour développer un flux de travail d'identification rapide des pathogènes, avec un programme d'accès anticipé prévu pour le troisième trimestre 2026, tandis que Countable Labs et Promega ont annoncé un accord de co-commercialisation en juin 2026 reliant l'extraction (Promega Maxwell) à l'instrumentation PCR. Parallèlement, des collaborations telles que EDGC et Targetnos (mai 2026) pour valider et commercialiser le signal NIPT basé sur la PCR numérique indiquent un accent croissant sur des applications cliniques spécialisées nécessitant une conception, une validation et une commercialisation coordonnées des tests sur plusieurs niveaux.
Paysage concurrentiel
Concentration du Marché
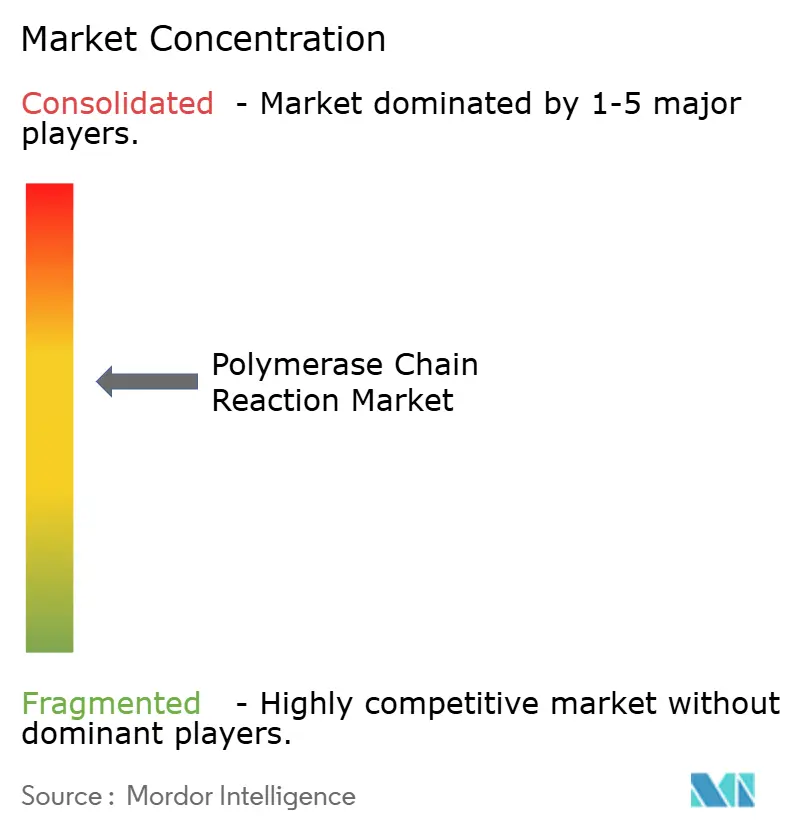
Le marché de la réaction en chaîne par polymérase est consolidé mais reste contestable. Thermo Fisher a déposé 14 brevets de PCR numérique en 2024-2025 ciblant le multiplexage et le partitionnement automatisé, signalant une tentative d'éroder la domination de Bio-Rad dans les gouttelettes. L'intégration par Roche en 2024 du système ePlex de GenMark étend son menu d'analyse intégrée aux services d'urgence. Le contrat Sample to Insight de QIAGEN, lancé en janvier 2025, facture par résultat rapportable, forgeant des flux de trésorerie de type annuité. Abbott est revenu sur les panels de santé féminine lorsque son test Alinity m IST a obtenu le statut CE-IVD en décembre 2024, récupérant des parts en Europe.
Les challengers de niveau intermédiaire exploitent les espaces blancs. Les partitions cristallines Naica de Stilla Technologies offrent des tests ultra-précis de maladie résiduelle minimale prisés par les centres d'oncologie. Syndex Bio a dévoilé la mcPCR en février 2026, promettant la détection de la méthylation sans conversion au bisulfite, raccourcissant potentiellement les flux de travail en laboratoire. En Inde, CoSara a obtenu l'autorisation CDSCO pour son cycleur au point de soin PCR Pro, associant la fabrication locale à des modèles de location de réactifs qui sous-cotent les multinationales. Les producteurs de mélanges maîtres génériques en Chine et en Inde vendent avec des remises de 40-50 %, forçant les entreprises de marque à se différencier par le support technique et les dossiers réglementaires.
La réglementation façonne la rivalité. La règle de la FDA sur les tests développés en laboratoire élimine progressivement la discrétion d'application d'ici 2028, contraignant les laboratoires de référence à acheter des kits commerciaux ou à mener des essais cliniques complets — un avantage pour les fournisseurs disposant de portefeuilles clés en main. La norme ISO 15189:2022 renforce les normes de documentation, orientant les achats vers les fournisseurs proposant des modèles de système qualité prêts à l'emploi. Les pressions de durabilité dans l'UE suscitent des pilotes de blocs PCR en aluminium réutilisables, une tendance que les acteurs en place surveillent avant d'investir dans de nouveaux outillages. Pendant ce temps, les entreprises de séquençage se couvrent en lançant des panels PCR ciblés, brouillant les frontières technologiques et intensifiant la concurrence inter-catégories au sein du marché de la réaction en chaîne par polymérase.
Leaders du secteur de la réaction en chaîne par polymérase
-
Abbott Laboratories
-
Thermo Fisher Scientific Inc.
-
Bio-Rad Laboratories
-
F. Hoffmann-La Roche Ltd
-
QIAGEN N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la réaction en chaîne par polymérase Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Agilent Technologies
- Becton Dickinson & Co.
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- Eppendorf
- Roche
- Fluidigm / Standard BioTools
- Illumina
- LGC Group
- Merck
- New England Biolabs
- Promega Corp.
- QIAGEN
- Revvity Inc
- Stilla Technologies
- Takara Bio
- Thermo Fisher Scientific
Lire l’analyse des entreprises de réaction en chaîne par polymérase
Opportunités de marché et perspectives d'avenir
Les ancres réglementaires et de normalisation créent des espaces blancs clairs pour les fournisseurs capables de livrer des flux de travail PCR conformes et clés en main. Le QMSR de la FDA (pleinement en vigueur en février 2026) accroît la prime accordée aux systèmes qualité alignés sur la norme ISO 13485 pour les fabricants de dispositifs de diagnostic in vitro, tandis que le cadre IVDR de l'UE et les exigences EUDAMED associées (avec des modules clés devenant obligatoires à partir du 28 mai 2026) renforcent la demande de documentation technique robuste, de processus après commercialisation et de traçabilité pour les kits PCR, les logiciels et les flux de travail connectés. Parallèlement aux exigences d'évaluation des performances ISO 20395:2024 pour la qPCR et la dPCR, ces évolutions soutiennent des opportunités dans les panels multiplex validés, les diagnostics compagnons et l'adoption par les laboratoires de couches logicielles qui rationalisent l'auditabilité et la standardisation multi-sites.
Les extensions de capacité et l'activité de partenariat indiquent également où se concentrent les nouvelles dépenses. bioMerieux a annoncé un investissement de 250 millions EUR (mai 2026) dans une nouvelle installation à La Balme-les-Grottes, en France, pour fabriquer des diagnostics moléculaires BIOFIRE pour le marché européen, renforçant l'approvisionnement localisé et augmentant la production pour les flux de travail PCR d'analyse intégrée. Integrated DNA Technologies a achevé en avril 2026 une expansion à Coralville, dans l'Iowa, triplant la capacité de synthèse d'oligonucléotides et soutenant le développement de tests et les flux de travail moléculaires à haut volume qui dépendent des amorces et des sondes. Les partenariats de plateformes et de flux de travail tels que Cepheid et Oxford Nanopore (avril 2026), ainsi que les collaborations cliniques en dPCR (par exemple, les programmes de validation NIPT basés sur la PCR numérique), créent des opportunités dans les solutions intégrées de préparation d'échantillons jusqu'aux résultats, les applications dPCR à multiplexage élevé (maladie résiduelle minimale en oncologie, détection prénatale et de variants rares) et les abonnements informatiques qui connectent les résultats PCR à l'aide à la décision clinique et à la révision à distance.
Développements industriels récents dans Marché de la réaction en chaîne par polymérase
- Juin 2026 : Countable Labs et Promega ont annoncé un accord de co-commercialisation reliant l'extraction Promega Maxwell à l'instrumentation PCR, permettant des flux de travail intégrés de préparation d'échantillons jusqu'aux résultats pour les tests moléculaires à haut débit. L'accord élargit l'automatisation de bout en bout dans les laboratoires moléculaires et aligne les consommables avec les écosystèmes d'instruments, stimulant potentiellement la demande de kits Maxwell et de tests PCR compatibles.
- Mai 2026 : EDGC et Targetnos ont annoncé une collaboration pour valider et commercialiser le signal NIPT basé sur la PCR numérique, élargissant l'accès aux flux de travail de tests prénataux à haute sensibilité. Le partenariat met l'accent sur la conception et la validation coordonnées des tests sur les plateformes de PCR numérique pour permettre des tests NIPT évolutifs en milieu clinique.
- Mai 2026 : BioMerieux a annoncé un investissement de 250 millions EUR dans une nouvelle installation de fabrication BIOFIRE à La Balme-les-Grottes, en France, pour soutenir la demande européenne de diagnostics moléculaires d'analyse intégrée. Le projet renforce les chaînes d'approvisionnement localisées et augmente la production pour les flux de travail PCR européens.
Marché de la réaction en chaîne par polymérase Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les outils de réaction en chaîne par polymérase utilisés pour amplifier l'ADN ou l'ARN à des fins de test et d'analyse, dans des utilisations cliniques et non cliniques. Il comprend les flux de travail PCR de base qui reposent sur des instruments, des réactifs et consommables, ainsi que les logiciels et services habilitants associés.
Exclusions du périmètre : la main-d'œuvre externalisée pour les services de tests PCR et les revenus des plateformes de séquençage groupées sont exclus des totaux du marché.
Aperçu de la segmentation
- Par type de produit
- Instruments
- Réactifs et consommables
- Logiciels et services
- Par technologie
- PCR conventionnelle / standard
- PCR en temps réel / qPCR
- PCR numérique
- PCR multiplex et autres PCR
- Par application
- Diagnostic clinique
- Tests génétiques
- Découverte de médicaments et recherche
- Sciences médico-légales
- Tests environnementaux et alimentaires
- Agriculture et médecine vétérinaire
- Par indication
- Maladies infectieuses
- Oncologie et biopsie liquide
- Troubles génétiques
- Autres indications
- Par utilisateur final
- Hôpitaux et cliniques
- Laboratoires de référence en diagnostic
- Entreprises pharmaceutiques et biotechnologiques
- Instituts académiques et de recherche
- Organisations de recherche sous contrat
- Agences médico-légales et de sécurité
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- GCC
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites de ce qui doit être comptabilisé et pour construire l'image initiale de la demande par région et utilisateur final. Nous avons référencé des statistiques de santé publique et de tests en laboratoire, telles que celles des CDC américains et de l'OMS, ainsi que les bases de données de dispositifs de la FDA et les avis de sécurité, pour comprendre dans quelle mesure les plateformes PCR ont été adoptées et comment les cycles de produits évoluent généralement.
Pour ancrer les hypothèses dans la réalité, nous avons également consulté des sources telles que les NIH et PubMed pour les tendances de publication qui indiquent l'intensité de la recherche. Lorsque disponibles, nous avons utilisé des indicateurs commerciaux et d'expédition issus des statistiques douanières pour suivre les instruments et les consommables clés. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée ont été utilisés pour recouper les changements de mix produit et l'orientation des prix, puis des bases de données payantes sélectives pour les données financières et les brevets des entreprises ont aidé à valider la couverture des fournisseurs et l'activité technologique en cours. Ces exemples ne sont pas exhaustifs, et nous avons également consulté d'autres sources publiques et payantes pour soutenir la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la vérification croisée des moteurs de la demande PCR en diagnostic et en recherche, puis sur la mise à l'épreuve des données d'entrée du modèle que la recherche documentaire ne peut pas confirmer entièrement. Nous avons échangé avec un ensemble de fournisseurs d'instruments, de parties prenantes des réactifs et consommables, de responsables de laboratoires et d'équipes d'approvisionnement et de qualité en Asie-Pacifique, EMEA et dans les Amériques, pour valider les taux d'adoption, les cycles de remplacement et les mouvements de prix réalistes par type de flux de travail.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 18 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 37 % |
| Petits acteurs : 18 % | Responsables : 49 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Notre logique de dimensionnement commence par une construction descendante où l'activité des laboratoires et la demande de tests sont reconstituées en un pool de demande PCR adressable, puis traduites en dépenses à l'aide de la tarification au niveau du flux de travail. Nous corroborons les résultats par des approximations ascendantes sélectives, telles que l'échantillonnage des placements d'instruments, l'application de taux d'attachement typiques des consommables et la réalisation de vérifications de canaux sur les fourchettes de prix de vente moyens pour ajuster les totaux si nécessaire.
Les principales données d'entrée du modèle comprenaient les volumes de tests moléculaires rapportés, la part des tests et protocoles de recherche qui reposent sur la PCR, la base installée d'instruments et le calendrier de remplacement, la fréquence moyenne d'utilisation dans les environnements à haut débit et l'utilisation des consommables par analyse (y compris les différences d'intensité des tests entre le diagnostic clinique et la recherche). Pour les prévisions, une analyse de scénarios a été utilisée afin que les cas optimistes et pessimistes reflètent les changements dans l'intensité des tests de maladies infectieuses, les signaux de financement de la recherche et le rythme d'automatisation des flux de travail attendu par les personnes interrogées. Lorsque la visibilité au niveau des fournisseurs était faible dans certains pays, les lacunes ont été comblées par des taux de pénétration proxy liés au nombre de laboratoires, aux tendances d'importation et aux indicateurs de dépenses de santé et de recherche, puis revérifiés avec les retours d'experts locaux.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que les résultats finaux restent cohérents avec les signaux du monde réel. Les résultats du modèle sont comparés à des indicateurs indépendants tels que la direction des expéditions d'instruments, les tendances des volumes de tests et la capacité de dépenses régionale, et les grandes variations sont examinées avant validation.
Lorsqu'une anomalie apparaît, les hypothèses sont réexaminées et les répondants sont recontactés pour confirmer si le problème concerne le périmètre, la tarification, le calendrier ou un changement soudain de la demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des actions réglementaires, des changements majeurs de remboursement ou des épidémies soudaines. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent une vue actualisée alignée sur les dernières données disponibles.
Taille du marché de la réaction en chaîne par polymérase selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché PCR publiées ne s'alignent pas toujours, même lorsque le sujet principal semble identique. Les différences proviennent généralement de ce qui est comptabilisé dans le panier de produits, de la manière dont les pics de tests de l'ère COVID sont traités et de la rapidité avec laquelle les hypothèses telles que la tarification et la base installée sont mises à jour.
Certaines sources traitent l'espace PCR comme un panier plus étroit centré sur les instruments plus les réactifs et consommables de base, ce qui peut réduire les totaux dans les premières années. Chez Mordor Intelligence, la main-d'œuvre externalisée pour les services de tests PCR et les offres groupées de plateformes de séquençage ne sont pas comptabilisées, de sorte que le chiffre reflète les revenus autonomes des flux de travail PCR qui peuvent être retracés jusqu'au placement des instruments, à l'intensité d'utilisation et à l'utilisation des consommables par utilisateur final.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,39 milliards USD (2025) | |
| Cabinet de conseil mondial A | 10,75 milliards USD (2025) | Utilise un périmètre de produits plus étroit axé principalement sur les instruments et les réactifs/consommables, et peut également lisser la demande post-pandémique de manière plus conservatrice, ce qui réduit le total à court terme par rapport à une construction de dépenses basée sur les flux de travail. |
| Groupe de recherche sectorielle B | 10,89 milliards USD (2024) | Ancre le dimensionnement sur une année de base différente et met souvent l'accent sur la segmentation au niveau du type sans séparer clairement les pics de tests COVID ponctuels des taux d'utilisation récurrents des laboratoires, ce qui peut décaler le point de départ et la trajectoire de prix implicite. |
Pris ensemble, l'écart s'explique principalement par ce qui est inclus dans le pool de revenus comptabilisés, l'année de base sélectionnée et la rapidité avec laquelle les prix et les taux d'utilisation sont mis à jour. En rattachant le total à des signaux de demande observables tels que le volume de tests, le mouvement de la base installée et l'attachement des consommables, le modèle reste transparent et reproductible même lorsque certaines données d'entrée doivent être approximées.
Questions clés auxquelles répond le rapport
À quelle vitesse la demande mondiale de produits de réaction en chaîne par polymérase devrait-elle croître jusqu'en 2031 ?
Le chiffre d'affaires total devrait progresser à un CAGR de 8,94 % de 2026 à 2031, passant de 17,64 milliards USD à 27,07 milliards USD.
Quel groupe de produits génère les revenus récurrents les plus élevés pour les laboratoires ?
Les réactifs et consommables ont représenté 68,24 % des ventes 2025, reflétant l'économie de type rasoir et lames qui génère des flux de trésorerie stables.
Pourquoi la PCR numérique gagne-t-elle davantage de traction clinique récemment ?
La résolution à molécule unique soutient un remboursement premium dans la surveillance par biopsie liquide, aidant les formats numériques à afficher un CAGR projeté de 12,73 % jusqu'en 2031.
Quelle réglementation remodèle les décisions d'achat des laboratoires de référence américains ?
La règle de la FDA de 2024 mettant fin à la discrétion d'application pour les tests développés en laboratoire pousse les laboratoires vers des kits PCR commerciaux pré-validés.
Quelle région affiche la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,22 %, portée par le financement du programme Chine saine 2030 et le déploiement national de GeneXpert en Inde.
Comment les politiques de durabilité affectent-elles les laboratoires européens ?
La directive de l'UE sur les plastiques à usage unique ajoute des frais de 8-12 % sur les plaques PCR jetables, incitant à un passage aux blocs réutilisables et aux cartouches fermées.