
Taille et part du marché de la thérapie de remplacement enzymatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.45 Milliards de dollars |
| Taille du Marché (2031) | 26.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la thérapie de remplacement enzymatique par Mordor Intelligence
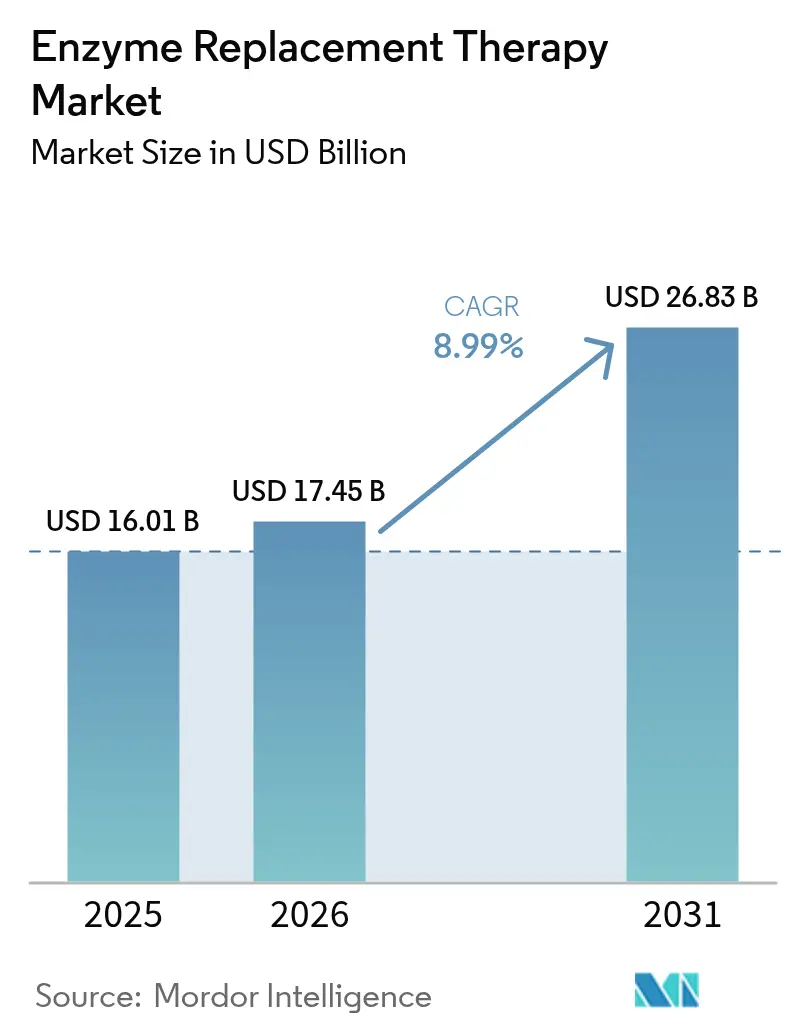
La taille du marché de la thérapie de remplacement enzymatique devrait croître de 16,01 milliards USD en 2025 à 17,45 milliards USD en 2026 et devrait atteindre 26,83 milliards USD d'ici 2031, à un TCAC de 8,99 % sur la période 2026-2031. L'expansion soutenue est liée à l'élargissement du dépistage néonatal, à des outils diagnostiques plus précis et à une reconnaissance croissante des maladies lysosomales de surcharge, qui façonnent désormais les priorités cliniques dans de nombreux systèmes de santé. L'ingénierie enzymatique assistée par la technologie et un pivot clair vers la perfusion à domicile remodèlent les parcours de soins, soulagent la congestion hospitalière et améliorent l'observance. Les agences réglementaires continuent d'accélérer les approbations des thérapies orphelines, tandis que les contrats fondés sur la valeur testent de nouvelles méthodes de tarification. La résilience de la chaîne d'approvisionnement est devenue un impératif stratégique après que la pénurie mondiale d'enzymes pancréatiques a mis en évidence des vulnérabilités pour plus de 60 000 patients au Royaume-Uni[1]Pharmaceutical Journal, "La pénurie d'enzymes pancréatiques devrait persister jusqu'en 2026," pharmaceutical-journal.com.
Principaux enseignements du rapport
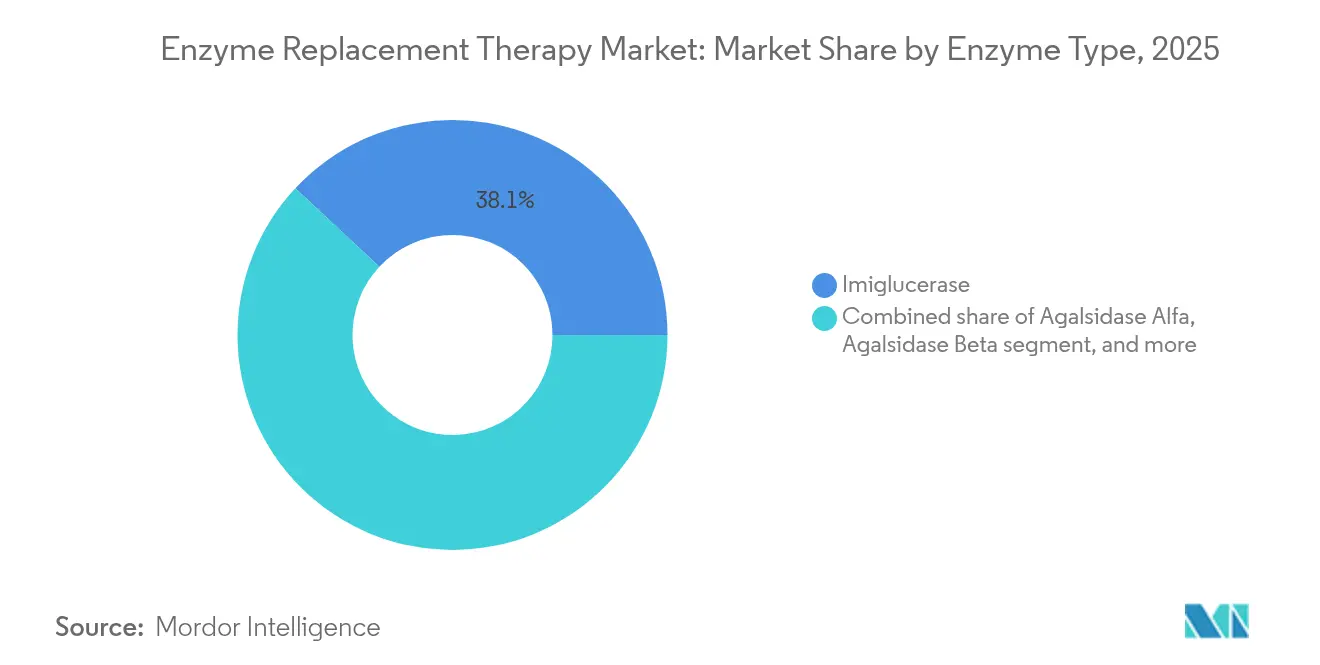
- Par type d'enzyme, l'imiglucérase a dominé avec 38,05 % de la part de marché de la thérapie de remplacement enzymatique en 2025 ; l'avalglucosidase alfa progresse à un TCAC de 11,12 % jusqu'en 2031.
- Par application, la maladie de Gaucher a représenté 42,87 % de la taille du marché de la thérapie de remplacement enzymatique en 2025, tandis que la maladie de Pompe se développe à un TCAC de 11,02 % jusqu'en 2031.
- Par voie d'administration, les perfusions intraveineuses ont capturé 91,75 % des parts de revenus en 2025, tandis que l'administration sous-cutanée devrait progresser à un TCAC de 10,12 %.
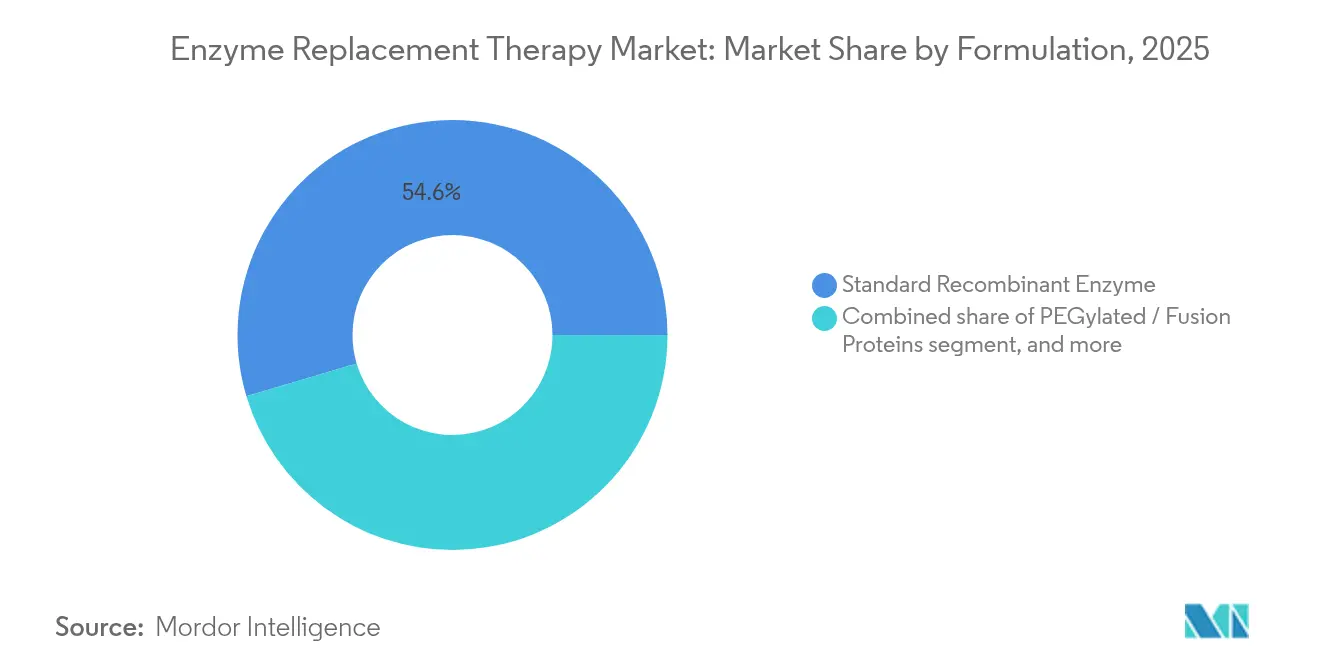
- Par formulation, les enzymes recombinantes standard ont détenu 54,60 % de la part de taille du marché de la thérapie de remplacement enzymatique en 2025, tandis que les formes pégylées devraient croître à un TCAC de 9,85 %.
- Par utilisateur final, les hôpitaux et les cliniques spécialisées ont représenté 71,90 % des parts en 2025 ; les soins de santé à domicile constituent le canal à la croissance la plus rapide avec un TCAC de 12,10 %.
- Par géographie, l'Amérique du Nord a conservé 38,10 % des parts en 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus élevé de 10,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs sur le Marché de la Thérapie de Remplacement Enzymatique*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des maladies rares | +2.1% | Mondiale ; impact plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Incitations gouvernementales et financement | +1.8% | Amérique du Nord et Union européenne ; en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des programmes de dépistage néonatal | +1.5% | Mondiale ; gains précoces sur les marchés développés | Long terme (≥ 4 ans) |
| Passage vers une administration centrée sur le patient | +1.2% | Amérique du Nord et Europe ; extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées technologiques dans l'ingénierie enzymatique | +1.7% | Mondiale | Long terme (≥ 4 ans) |
| Modèles de remboursement innovants | +0.8% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies rares
Les programmes génomiques néonataux en Chine ont identifié des maladies lysosomales de surcharge chez 1 naissance sur 1 512, révélant d'importantes cohortes non diagnostiquées et stimulant une adoption soutenue sur le marché de la thérapie de remplacement enzymatique. Des diagnostics plus précoces permettent aux cliniciens d'intervenir avant que des lésions organiques irréversibles ne surviennent, ce qui réduit les coûts sur la durée de vie par rapport à la prise en charge tardive des symptômes. Les payeurs considèrent de plus en plus la thérapie précoce comme une dépense préventive, réalignant ainsi les budgets consacrés aux maladies rares. À mesure que davantage de juridictions adoptent des programmes similaires, le bassin mondial de patients s'élargit et accélère la prévisibilité de la demande. L'identification précoce facilite également le suivi des résultats à long terme, un prérequis pour les contrats fondés sur la valeur que de nombreux assureurs privilégient désormais.
Incitations gouvernementales et financement
La FDA américaine a accordé six désignations de maladie pédiatrique rare à M6P Therapeutics en 2024, illustrant la manière dont les voies d'examen accéléré raccourcissent les délais de développement pour les candidats enzymatiques. La proposition européenne d'un Fonds pour les thérapies génomiques orphelines vise à financer à la fois l'innovation et l'accès équitable. Les subventions directes ciblent désormais les capacités de fabrication, en réponse aux pénuries chroniques, et renforcent la confiance dans la sécurité de l'approvisionnement. Ces politiques réduisent le risque en capital pour les sponsors biopharmaceutiques et accélèrent les lancements commerciaux, intensifiant la concurrence sur le marché de la thérapie de remplacement enzymatique. Les entreprises multinationales tirent parti des subventions pour développer des unités régionales, réduisant les coûts de livraison et améliorant l'accès aux patients.
Expansion des programmes de dépistage néonatal
L'essai PEARL à l'Université de Californie à San Francisco administre une thérapie enzymatique prénatale pour la mucopolysaccharidose de type VI et la maladie de Pompe à début infantile, éliminant potentiellement la formation d'anticorps post-natals. Les pays ajoutant des panels complets détectent désormais la maladie des mois, voire des années plus tôt, permettant aux cliniciens de prévenir les lésions neurologiques et squelettiques qui ont historiquement engendré un handicap permanent. Les données de résultats démontrent des taux d'hospitalisation plus faibles et des métriques de croissance améliorées chez les nourrissons dépistés, renforçant les arguments des payeurs en faveur du financement en amont des programmes. La modélisation économique montre que les coûts de dépistage sont compensés en trois ans grâce aux complications évitées, un message qui résonne auprès des ministères de la santé dans les régions à ressources limitées.
Passage vers une administration centrée sur le patient
Les cohortes italiennes rapportent des coûts directs 25 à 50 % inférieurs lorsque les perfusions enzymatiques passent de l'hôpital au domicile, accompagnés d'une meilleure observance et d'une réduction notable du stress des patients. Seulement 9 % des bénéficiaires de soins à domicile signalent une anxiété liée au traitement, contre 40 % parmi leurs homologues hospitaliers[2]British Journal of Nursing, "Expérience des patients avec la perfusion à domicile de la thérapie de remplacement enzymatique," britishjournalofnursing.com. Pendant la pandémie de COVID-19, les technologies de surveillance à distance et les actions menées par les infirmières ont validé la sécurité de l'administration à domicile, ancrant les modèles centrés sur le patient comme caractéristique permanente du marché de la thérapie de remplacement enzymatique. Les payeurs remboursent désormais les installations à domicile pour libérer les capacités hospitalières, et les fabricants de dispositifs s'empressent de livrer des pompes à perfusion portables adaptées aux protocoles en évolution.
Analyse de l'Impact des Freins sur le Marché de la Thérapie de Remplacement Enzymatique*
| Analyse de l'impact des contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de traitement | −1.9% | Mondiale ; impact plus élevé sur les marchés émergents | Long terme (≥ 4 ans) |
| Préoccupations liées à l'immunogénicité | −1.3% | Mondiale | Moyen terme (2-4 ans) |
| Concurrence des thérapies émergentes | −1.1% | Mondiale | Moyen terme (2-4 ans) |
| Défis de la chaîne d'approvisionnement | −0.9% | Mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de traitement
Des dépenses annuelles de 200 000 à 300 000 USD par patient aux États-Unis continuent de comprimer les budgets des payeurs, compliquant l'adoption généralisée dans les économies émergentes aux dépenses de santé plus limitées. Les assureurs interrogés citent un prix « équitable » médian de 256 000 USD pour les thérapies enzymatiques chroniques, un chiffre qui s'aligne difficilement avec les plafonds budgétaires publics. Le remboursement en Europe varie encore considérablement — de 27 % en Pologne à 88 % au Danemark — créant un accès inégal qui fragmente la demande et atténue la visibilité des revenus. Bien que les contrats fondés sur les résultats atténuent le risque, ils nécessitent des flux de données sophistiqués que de nombreux systèmes de santé ne possèdent pas, ralentissant ainsi l'adoption.
Préoccupations liées à l'immunogénicité
La moitié de tous les patients traités par enzymes développent finalement des anticorps anti-médicaments, certains neutralisant l'efficacité thérapeutique et d'autres provoquant des réactions aux perfusions qui forcent l'arrêt du traitement. Des solutions de contournement telles que l'escalade de dose ou l'induction de tolérance immunitaire augmentent les coûts et compliquent les soins. Les biosimilaires entrants font face à des obstacles supplémentaires car même de légères déviations de fabrication peuvent modifier les profils d'immunogénicité, renforçant le contrôle réglementaire. De nouvelles approches d'ingénierie, telles que la pégylation et le changement glycanique, montrent des promesses pour atténuer les déclencheurs immunitaires, mais les données de sécurité à long terme restent limitées, retardant l'acceptation réglementaire large et ralentissant certains lancements sur le marché de la thérapie de remplacement enzymatique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Thérapie de Remplacement Enzymatique
Par type d'enzyme :
la domination de l'imiglucérase fait face au défi de la prochaine générationL'imiglucérase détenait 38,05 % de la part de marché de la thérapie de remplacement enzymatique en 2025, soulignant son rôle ancré dans la prise en charge de la maladie de Gaucher depuis trois décennies. Cependant, l'avalglucosidase alfa devrait croître à un TCAC de 11,12 %, portée par un ciblage lysosomal amélioré dans les protocoles de la maladie de Pompe. La taille du marché de la thérapie de remplacement enzymatique pour les agents de nouvelle génération devrait se développer rapidement à mesure que les fabricants migrent vers des constructions pégylées ou glyco-modifiées qui promettent une demi-vie plus longue, une immunogénicité réduite et une fréquence de perfusion diminuée.
La pression concurrentielle s'intensifie à mesure que l'agalsidase alfa, la taliglucerase alfa et la vélaglucérase alfa rivalisent pour un positionnement différencié grâce à des systèmes de production alternatifs et à la stabilité de l'approvisionnement. Les résultats de phase 3 de la pégunigalsidase alfa montrent une exposition plasmatique soutenue, laissant entrevoir un changement de paradigme pour la prise en charge de la maladie de Fabry. Les fabricants investissant dans des bioréacteurs à levures ou à cellules végétales réduisent les coûts en amont et diversifient les sources d'approvisionnement, diminuant ainsi le risque de pénuries qui ont autrefois ponctué l'industrie de la thérapie de remplacement enzymatique.


Par application :
le leadership de la maladie de Gaucher est défié par l'innovation dans la maladie de PompeLes protocoles relatifs à la maladie de Gaucher ont généré 42,87 % de la taille du marché de la thérapie de remplacement enzymatique en 2025, grâce à plusieurs actifs approuvés et à des algorithmes de dosage bien établis. La maladie de Pompe suit de près, avec un TCAC de 11,02 % attendu jusqu'en 2031, la cipaglucosidase alfa associée au miglustat surpassant les références de la monothérapie. Par ailleurs, les thérapies contre la maladie de Fabry maintiennent leur dynamique grâce à un diagnostic plus précoce et à une initiation guidée par les recommandations cliniques.
Les thérapies géniques émergentes, telles que FLT201, réduisent déjà les charges en biomarqueurs et pourraient comprimer l'adoption enzymatique à long terme. L'expérimentation prénatale, comme observé dans l'essai PEARL de l'Université de Californie à San Francisco, pourrait réécrire entièrement les fenêtres d'intervention. Les recommandations spécifiques aux applications émanant des groupes de consensus européens standardisent désormais les intervalles de surveillance, renforçant la confiance des payeurs et soutenant indirectement le marché de la thérapie de remplacement enzymatique.
Par voie d'administration :
la domination intraveineuse fait face à la disruption sous-cutanéeLes perfusions intraveineuses ont représenté 91,75 % des parts de revenus en 2025, les modèles de soins traditionnels et les infrastructures hospitalières renforçant les habitudes établies. Pourtant, les formats sous-cutanés orientent un TCAC de 10,12 %, catalysés par des patients qui privilégient l'autonomie et des temps de rendez-vous réduits. La taille du marché de la thérapie de remplacement enzymatique captée par les candidats sous-cutanés reste modeste aujourd'hui mais revêt une importance stratégique considérable.
Les développeurs ont optimisé la viscosité, l'osmolarité et la teneur en stabilisants pour garantir la bioéquivalence avec les comparateurs IV, ouvrant la voie à des schémas thérapeutiques simplifiés adaptés aux contextes ambulatoires ou domiciliaires. Les régulateurs demandent désormais des données de transition robustes sur l'immunogénicité et l'exposition à long terme, allongeant les dépôts de dossiers mais renforçant la confiance une fois les approbations obtenues. Les fournisseurs qui associent les lancements de produits à des plateformes de soutien à distance améliorent l'observance et consolident des niches durables.
Par formulation :
les enzymes standard dominent malgré l'innovation pégyléeLes enzymes recombinantes standard détenaient 54,60 % des parts en 2025, reflétant trois décennies de familiarité clinique et des voies réglementaires simplifiées. Pourtant, les constructions pégylées affichent un TCAC de 9,85 % en prolongeant la demi-vie et en permettant un dosage moins fréquent. La croissance provient également des techniques de protéines de fusion qui fusionnent des enzymes à des fragments d'anticorps, améliorant la pénétration tissulaire.
Les acteurs du marché doivent peser des coûts des marchandises vendues plus élevés et des contrôles de qualité plus stricts par rapport à une tarification premium et à des gains de fidélité. Le marché de la thérapie de remplacement enzymatique présente bientôt des enzymes à activation génique avec des entités de ciblage intrinsèques, susceptibles de dépasser les avantages de la pégylation. Les pionniers consolident leur savoir-faire en fabrication et leur profondeur de brevets, élevant les barrières à l'entrée pour les concurrents biosimilaires.
Par utilisateur final :
la domination hospitalière se déplace vers les soins de santé à domicileLes hôpitaux et les cliniques spécialisées ont représenté 71,90 % des revenus en 2025, mais les établissements de soins de santé à domicile affichent un TCAC de 12,10 % grâce à un avantage de coût clair de 25 à 50 % et à des résultats supérieurs rapportés par les patients. Les centres de perfusion, un modèle hybride, se développent dans les zones urbaines où la supervision sur place offre un compromis entre commodité et vigilance médicale.
Les outils numériques d'observance, notamment les pompes intelligentes et les tableaux de bord basés sur le cloud, sous-tendent la volonté des payeurs de rembourser les perfusions à domicile. Ces évolutions remodèlent les prévisions d'approvisionnement, les expéditions plus petites et plus fréquentes remplaçant les commandes hospitalières en gros. Les fabricants de dispositifs, les pharmacies spécialisées et les réseaux infirmiers collaborent de plus en plus, densifiant des écosystèmes qui fusionnent produit et service en une proposition de valeur cohérente sur le marché de la thérapie de remplacement enzymatique.
Analyse géographique
Marché de la Thérapie de Remplacement Enzymatique en Amérique du Nord
L'Amérique du Nord a conservé une part de 38,10 % en 2025 et continue de bénéficier de régimes d'assurance bien financés ainsi que d'une FDA qui accélère les approbations pour les maladies rares, comme Lenmeldy pour la leucodystrophie métachromatique. Les contrats basés sur les résultats ont gagné du terrain, liant les dépenses annuelles aux améliorations des biomarqueurs et aux réductions des hospitalisations. Les fabricants s'appuient sur des réseaux de pharmacies spécialisées pour effectuer des livraisons le jour même, améliorant ainsi l'observance et réduisant les gaspillages. La taille du marché de la thérapie de remplacement enzymatique aux États-Unis et au Canada reflète également les mandats généralisés de dépistage néonatal, qui orientent les nourrissons nouvellement diagnostiqués vers une thérapie plus précoce.
Marché de la Thérapie de Remplacement Enzymatique en Europe
L'Europe présente un tableau d'accès contrasté. Le Danemark rembourse jusqu'à 88 % des coûts, tandis que la Pologne n'en couvre que 27 %, ce qui génère une adoption inégale qui tempère le chiffre d'affaires global. Les approbations centralisées via l'Agence Européenne des Médicaments simplifient les dépôts de dossiers, comme en témoigne l'exemple de Xenpozyme pour la maladie de Niemann-Pick, mais les négociations de prix post-approbation peuvent s'étendre sur plusieurs années. Les déplacements transfrontaliers pour se faire traiter augmentent là où le financement national est insuffisant, ajoutant une complexité logistique à la planification de l'approvisionnement. Néanmoins, les lignes directrices de traitement coordonnées pour les mucopolysaccharidoses soutiennent la convergence des pratiques cliniques et sous-tendent une croissance modérée.
Marché de la Thérapie de Remplacement Enzymatique en Asie-Pacifique
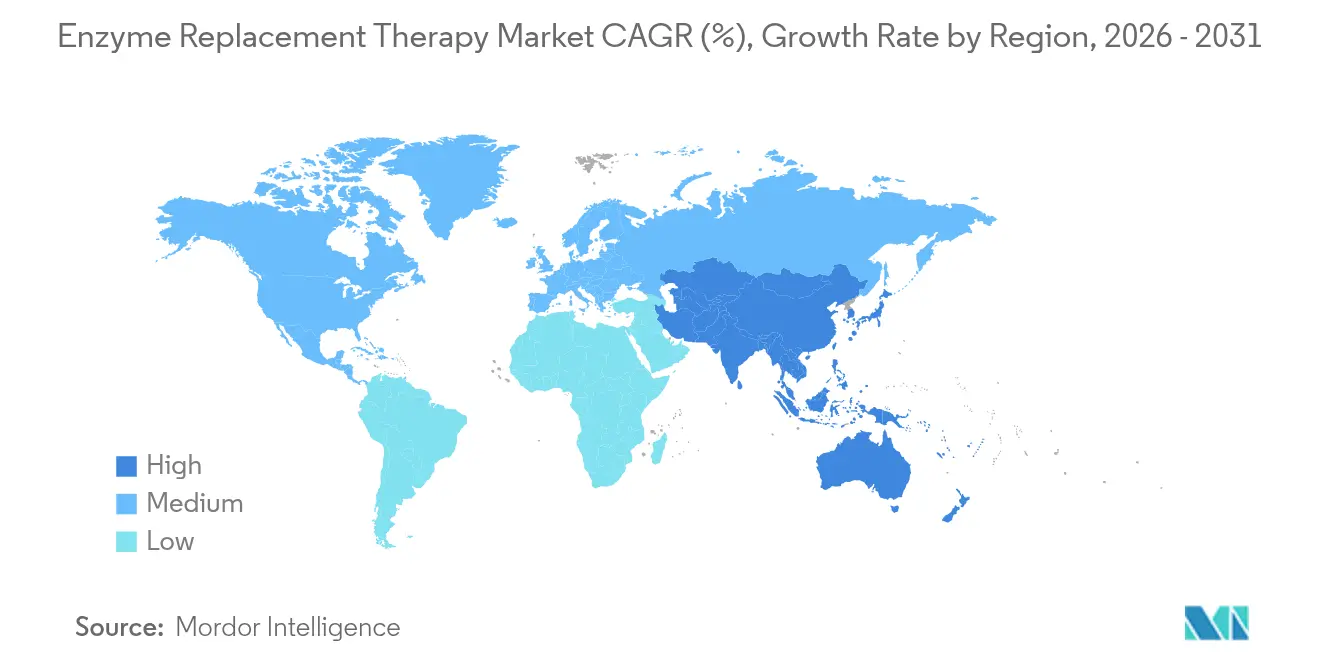
L'Asie-Pacifique est l'arène à la croissance la plus rapide du marché de la thérapie de remplacement enzymatique, avec un CAGR de 10,08 %, portée par un dépistage néonatal intensif, la hausse des revenus des ménages et des pôles de production localisés. Les panels génomiques de la Chine ont révélé des taux d'incidence lysosomale plus élevés que prévu, incitant les programmes de financement municipaux à subventionner les traitements de première année. Les approbations au Japon pour le pabinafusp alfa (MPS II) et l'acide acéneuramique (myopathie à GNE) témoignent de l'ouverture du régulateur aux modalités de pointe. Les fabricants sous contrat en Corée du Sud et à Singapour augmentent leurs capacités de production enzymatique, tandis que l'Inde tire parti de son leadership en matière de coûts pour répondre à la demande intérieure et à l'exportation. Collectivement, ces initiatives rehaussent la base de revenus de l'industrie de la thérapie de remplacement enzymatique dans la région.

Paysage réglementaire
Les thérapies enzymatiques substitutives destinées aux maladies de surcharge lysosomale et aux troubles métaboliques associés sont réglementées principalement en tant que produits biologiques et sont souvent développées dans le cadre de dispositifs relatifs aux médicaments orphelins, ce qui accroît la surveillance CMC tout en offrant des incitations telles que l'assistance protocolaire et les réductions de frais. Aux États-Unis, les lignes directrices de la FDA sur les maladies rares continuent de définir les attentes en matière de preuves pour les programmes de développement, et en février 2026, l'agence a également lancé un cadre visant à accélérer les thérapies individualisées pour les maladies ultra-rares, renforçant l'attention réglementaire portée aux produits génétiquement définis destinés à de petites populations.
En Europe, la désignation et le maintien du statut orphelin restent régis par le règlement (CE) n° 141/2000, et l'autorisation de mise sur le marché centralisée via l'EMA et la décision de la Commission européenne demeurent centrales pour l'entrée sur le marché. L'EMA a fait état de 211 demandes de désignation orpheline traitées en 2025 et de 17 nouvelles autorisations de mise sur le marché de médicaments orphelins accordées par la Commission européenne, tandis qu'elle a également poursuivi sa contribution annuelle spéciale soutenant les réductions de frais (y compris l'assistance protocolaire), qui reste un levier pour les promoteurs gérant des coûts élevés de développement et de gestion du cycle de vie des thérapies enzymatiques substitutives.
Analyse de la chaîne de valeur
La création de valeur des thérapies enzymatiques substitutives commence par l'identification de la maladie et l'orientation des patients (dépistage néonatal et diagnostic spécialisé), puis se poursuit par la R&D biologique, le développement des procédés et l'approvisionnement clinique, où les exigences des dossiers non cliniques et cliniques sont façonnées par les voies réglementaires de la FDA et de l'EMA utilisées pour les maladies rares (y compris les voies accélérées ou conditionnelles lorsque des critères d'évaluation de substitution sont acceptés). La fabrication est centrée sur l'expression recombinante (couramment en culture de cellules de mammifères), suivie d'une purification aval complexe et de tests étendus de libération des lots. Cette configuration entraîne de longs délais et nécessite une planification des stocks, et les contraintes de mise à l'échelle peuvent directement affecter les calendriers de développement, comme l'illustre la suspension par Travere Therapeutics d'une étude de phase avancée sur une thérapie enzymatique substitutive en septembre 2024 en raison de difficultés de montée en échelle de la production.
L'approvisionnement commercial et l'accès dépendent de la logistique de la chaîne du froid, de la distribution spécialisée et des infrastructures de perfusion couvrant les hôpitaux, les centres de perfusion et les réseaux de perfusion à domicile en expansion. La capacité et les capacités sont de plus en plus gérées par l'intégration verticale et les partenariats avec des CDMO, y compris des accords axés sur les biosimilaires tels que l'accord de CDMO conclu en février 2024 entre mAbxience et Biosidus pour la fabrication du principe actif agalsidase bêta, illustrant comment les fabricants et leurs partenaires recourent à la production sous contrat pour gérer les coûts, les risques et la continuité pour des enzymes hautement complexes.
Paysage concurrentiel
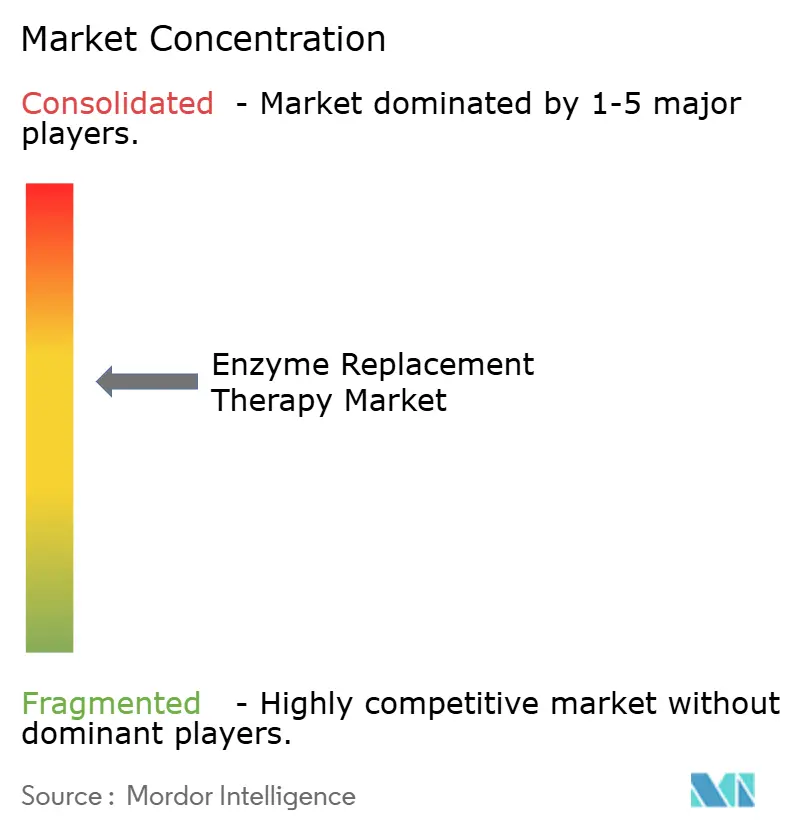
Le marché de la thérapie de remplacement enzymatique reste modérément consolidé, ancré par Sanofi (Genzyme), Takeda et BioMarin, qui ensemble disposent d'une solide expérience clinique, de portefeuilles de brevets et d'une distribution mondiale. BioMarin a affiché une croissance de revenus de 15 % au premier trimestre 2025, atteignant 484 millions USD grâce aux actifs enzymatiques malgré une concurrence croissante. Les entreprises établies continuent de renouveler leurs portefeuilles grâce à la pégylation, à la conception de protéines de fusion et à des acquisitions qui renforcent la densité du pipeline. L'alignement stratégique avec les pharmacies spécialisées et les prestataires de soins à domicile renforce leur enveloppe de services.
Les nouveaux entrants inclinent la concurrence vers des vecteurs potentiellement curatifs. FLT201 de Spur Therapeutics et RGX-121 de REGENXBIO déploient des plateformes AAV pour fournir une expression enzymatique durable, menaçant d'éroder la demande de perfusions chroniques. Un partenariat initial de 110 millions USD entre REGENXBIO et Nippon Shinyaku illustre comment les innovateurs biotechnologiques associent la propriété intellectuelle à une force de commercialisation régionale, accélérant l'entrée sur le marché japonais. Les développeurs de biosimilaires surveillent les brevets arrivant à expiration, mais font face à des obstacles analytiques et d'immunogénicité élevés, qui protègent les acteurs établis à court terme.
L'échelle de fabrication est un autre champ de bataille. Samsung Biologics prévoit une capacité de 784 000 L d'ici 2025, promettant des délais d'exécution plus rapides et des coûts unitaires réduits. Les tampons de capacité protègent les clients des pénuries telles que la sécheresse d'enzymes pancréatiques qui a perturbé la continuité des thérapies au Royaume-Uni. Les entreprises capables de garantir un approvisionnement ininterrompu décrochent des contrats pluriannuels avec les payeurs et les systèmes de santé, renforçant leur position de part de marché sur le marché de la thérapie de remplacement enzymatique.
Leaders de l'industrie de la thérapie de remplacement enzymatique
Sanofi (Genzyme)
Takeda Pharmaceutical Co. Ltd
BioMarin Pharmaceutical Inc.
Amicus Therapeutics
Ultragenyx Pharmaceutical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché de la Thérapie de Remplacement Enzymatique
- Sanofi
- Takeda Pharmaceuticals
- Biomarin Pharmaceutical
- Amicus Therapeutics
- Ultragenyx Pharmaceutical Inc.
- Spark Therapeutics
- JCR Pharmaceuticals Co. Ltd.
- Protalix BioTherapeutics
- Chiesi Farmaceutici
- GC Pharma (Green Cross Corp.)
- ISU Abxis
- Denali Therapeutics
- CANbridge Pharmaceuticals Inc.
- Pharming Group N.V.
- SOBI (Orphan Biovitrum)
- Avacta Group plc
- Orchard Therapeutics
- EUSA Pharma
- Idorsia Pharmaceuticals
Lire l’analyse des entreprises de thérapie de remplacement enzymatique

Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à aller au-delà des manifestations de la maladie que les thérapies enzymatiques substitutives conventionnelles n'ont pas traitées, en particulier l'atteinte du SNC dans les troubles lysosomaux neuronopathiques. L'action réglementaire renforce cette orientation : en mars 2026, la FDA américaine a accordé une approbation accélérée à Denali Therapeutics pour AVLAYAH (tividenofusp alfa-eknm) dans le traitement des manifestations neurologiques de la MPS II chez les patients pédiatriques (5 kg ou plus). Cette approbation établit un précédent commercial pour les plateformes de thérapies enzymatiques substitutives pénétrant le cerveau, utilisant des mécanismes de transport à travers la barrière hémato-encéphalique et des stratégies d'approbation accélérée alignées sur des biomarqueurs.
L'expansion du cycle de vie et l'élargissement des indications pédiatriques demeurent des espaces blancs évidents pour les franchises établies, soutenus par des résultats d'études de phase avancée et des dépôts prévus. Sanofi a annoncé des résultats positifs de phase 3 de l'étude Baby-COMET pour Nexviazyme (avalglucosidase alfa) en juin 2026 pour la maladie de Pompe à début infantile, et a communiqué son intention de déposer une demande complémentaire de licence de produit biologique (BLA) aux États-Unis au second semestre 2026, illustrant comment l'extension des indications à des cohortes traitées plus précocement peut approfondir les populations traitées tout en s'inscrivant dans l'évolution du marché vers un diagnostic plus précoce et une surveillance à long terme structurée. Parallèlement à l'innovation, la consolidation et le rééquilibrage des portefeuilles créent également de la place pour des enzymes différenciées et des modèles d'administration au sein des infrastructures commerciales des maladies rares, les grands acteurs utilisant les fusions-acquisitions et les partenariats pour élargir leur portée spécialisée et leur capacité de développement clinique.
Développements Récents de l'Industrie sur le Marché de la Thérapie de Remplacement Enzymatique
- Juin 2026 : Sanofi a annoncé des résultats positifs de l'étude de phase 3 Baby-COMET de Nexviazyme (avalglucosidase alfa) dans la maladie de Pompe à début infantile, atteignant les critères d'évaluation primaires et secondaires. La société a également indiqué son intention de déposer une demande complémentaire de BLA aux États-Unis pour une extension d'indication au second semestre 2026, renforçant sa stratégie de cycle de vie dans la maladie de Pompe et son investissement dans les segments de patients traités plus précocement.
- Avril 2026 : BioMarin a finalisé l'acquisition d'Amicus Therapeutics au prix de 14,50 USD par action. Cette transaction élargit l'empreinte de BioMarin dans les maladies rares et ajoute des capacités commerciales et de développement supplémentaires pouvant être mises à profit dans les domaines des enzymes et des thérapies métaboliques rares connexes.
- Mai 2025 : BioMarin a conclu un accord définitif pour acquérir Inozyme Pharma pour environ 270 millions USD, ajoutant INZ-701 et renforçant son portefeuille de thérapies enzymatiques. Cette opération illustre l'allocation continue de capitaux vers les programmes métaboliques des maladies rares et complète la stratégie de BioMarin visant à élargir les actifs en phase avancée compatibles avec la distribution spécialisée et les modèles de gestion des patients sur le long terme.


Marché de la Thérapie de Remplacement Enzymatique Portée du rapport et méthodologie de recherche
Définition et portée du marché
Dans le cadre de cette étude, le marché des thérapies enzymatiques substitutives est défini comme le chiffre d'affaires généré par les produits enzymatiques prescrits utilisés pour remplacer ou compléter une enzyme manquante ou défectueuse chez les patients, lorsque le traitement est administré sous supervision médicale et remboursé par les canaux de santé.
Exclusions de portée : cette évaluation exclut les compléments enzymatiques digestifs en vente libre, la préparation en pharmacie, ainsi que les produits en développement préalable à la commercialisation qui ne sont pas encore approuvés à la vente.
Aperçu de la segmentation
- Par type d'enzyme
- Imiglucérase
- Agalsidase Alfa
- Agalsidase Bêta
- Vélaglucérase Alfa
- Taliglucerase Alfa
- Alglucosidase Alfa
- Avalglucosidase Alfa
- Galsulfase
- Idursulfase
- Autres enzymes
- Par application
- Maladie de Gaucher (types I, II, III)
- Maladie de Pompe (début infantile et tardif)
- Maladie de Fabry
- MPS I (syndrome de Hurler)
- MPS II (syndrome de Hunter)
- MPS IV (syndrome de Morquio)
- Autres applications
- Par voie d'administration
- Perfusion intraveineuse
- Sous-cutanée
- Par formulation
- Enzyme recombinante standard
- Protéines pégylées / de fusion
- Enzymes de nouvelle génération à activation génique
- Par utilisateur final
- Hôpitaux et cliniques spécialisées
- Établissements de soins de santé à domicile
- Centres de perfusion
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des indications approuvées pour les thérapies enzymatiques substitutives et des normes thérapeutiques, puis leur alignement sur des signaux de demande et de tarification mesurables par pays. Des sources publiques ont été utilisées pour ancrer le bassin de patients et de traitements, notamment les étiquetages et approbations de médicaments de la FDA américaine, les rapports publics d'évaluation de l'Agence européenne des médicaments, et les références des Centers for Disease Control and Prevention sur les maladies rares lorsqu'elles étaient disponibles.
Pour étayer les volumes et l'accès, nous avons également examiné les statistiques de santé de l'OCDE, les indicateurs de dépenses de santé de l'Organisation mondiale de la santé, ainsi que des publications évaluées par des pairs sur la prévalence, les taux de diagnostic et les schémas de traitement des maladies de surcharge lysosomale et des troubles métaboliques associés. Les rapports annuels des entreprises, les présentations aux investisseurs et une couverture médiatique fiable ont permis de valider le calendrier des lancements, les extensions d'indications et la présence géographique, et un abonnement payant axé sur les données financières des entreprises ainsi qu'une base de données de brevets ont été utilisés de manière sélective pour clarifier la maturité des produits et l'intensité concurrentielle. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été examinées pour recueillir des données, valider des hypothèses et combler les lacunes de la recherche.
Entretiens et enquêtes primaires
Des entretiens primaires ont été menés avec des cliniciens, des administrateurs d'hôpitaux et de centres de perfusion, des parties prenantes liées aux payeurs et des contacts des canaux de distribution afin de vérifier les hypothèses clés par rapport aux comportements réels de prescription et d'accès. Pour une vision globale, les apports ont été équilibrés entre les principales régions, et des relances ont été utilisées pour concilier les écarts concernant les taux de diagnostic, les changements de traitement, la persistance et l'évolution du prix net après remises et règles de remboursement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 19 % | APAC : 47 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 32 % |
| Acteurs plus petits : 19 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement a été élaboré à l'aide d'une approche descendante du bassin de demande, dans laquelle la prévalence diagnostiquée est filtrée pour obtenir les patients traités par indication, puis convertie en valeur à l'aide de la posologie type, de la fréquence de perfusion et de la logique de prix net par pays. Étant donné que la prévalence publiée peut être large pour les maladies rares, le bassin de patients traités a été ajusté à l'aide de signaux d'accès pratiques, notamment la part des patients vus dans des centres spécialisés et l'adoption du traitement observée, partagée par les personnes interrogées.
Pour maintenir des totaux réalistes, nous avons effectué des vérifications croisées à l'aide d'approximations ascendantes sélectives, notamment l'échantillonnage des fourchettes de coûts annuels au niveau des thérapies et leur mise en correspondance avec le bassin de patients traités, ainsi que des vérifications des canaux concernant l'activité de perfusion et la disponibilité des produits par marché. Les intrants ayant le plus influencé le modèle comprenaient la répartition diagnostiqué/non diagnostiqué, l'éligibilité au traitement selon l'étiquetage, les hypothèses de poids moyen des patients lorsque la posologie est basée sur le poids, les taux de persistance et d'arrêt, ainsi que les niveaux de remises et de rabais qui font évoluer le revenu net par rapport aux prix catalogue.
Pour la prévision, une analyse de scénarios a été appliquée, puis affinée à l'aide d'un consensus d'experts sur le calendrier des extensions d'indications, les tendances vers un diagnostic plus précoce et le rythme des améliorations de l'accès dans les marchés émergents. Lorsqu'un pays ne disposait pas d'un point de données direct, des indicateurs de substitution (dépenses de santé par habitant, maturité du remboursement des maladies rares et densité des centres spécialisés) ont été utilisés pour ajuster l'adoption, et les totaux ont ensuite été revus à nouveau au niveau régional.
Validation des données et cycle de mise à jour
Après la première exécution du modèle, les résultats ont été testés par rapport à des signaux indépendants tels que des fourchettes de coûts thérapeutiques connues, la vraisemblance du bassin de patients régional, et des schémas de croissance annuelle cohérents avec les calendriers de lancement et d'accès. Les valeurs aberrantes ont été examinées en vérifiant si elles provenaient d'un taux de traitement irréaliste, d'une hypothèse de posologie trop agressive, ou d'un prix net qui ne reflétait pas les pratiques de remboursement locales.
Avant validation finale, les estimations font l'objet d'un examen interne en plusieurs étapes, et nous recontactons les experts concernés lorsqu'une variable clé change de manière significative ou qu'un résultat par pays contredit un comportement de marché connu. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent, tels que des approbations, des restrictions de sécurité ou des changements significatifs de prix et d'accès. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Estimation du marché des thérapies enzymatiques substitutives par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les thérapies enzymatiques substitutives peuvent varier car les équipes ne dimensionnent pas toujours le même ensemble de maladies, n'utilisent pas les mêmes contextes de traitement, ni la même base de prix, et ces différences se cumulent rapidement sur les marchés des maladies rares. Un autre facteur est le calendrier, car les approbations, les mises à jour de remboursement et les programmes d'identification des patients peuvent modifier les volumes traités sur une courte période.
Les compléments enzymatiques digestifs en vente libre se situent hors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi la valeur de 2025 peut diverger des estimations qui mélangent les thérapies sur prescription avec des ventes de produits enzymatiques plus larges. Les écarts proviennent également du fait que la tarification soit modélisée sur le prix catalogue ou sur le prix net réalisé après remises, de la rapidité avec laquelle l'adoption du traitement est supposée augmenter avec un meilleur diagnostic, et du fait que les canaux de perfusion à domicile et hospitaliers soient comptabilisés de manière cohérente selon les pays.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,01 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 15,89 milliards USD (2025) | Utilise une année similaire mais semble élargir la couverture des indications pour inclure les produits contre l'insuffisance pancréatique et peut appliquer une approche de nettage des remises différente, ce qui peut légèrement réduire ou augmenter les totaux de revenus selon la répartition par pays. |
| Éditeur de recherche sectorielle B | 11,23 milliards USD (2025) | Ancre ses estimations sur une année de référence 2024 et peut appliquer des hypothèses de taux de traitement plus conservatrices pour les indications ultra-rares, et les différences dans l'inclusion régionale et le calendrier de conversion des devises peuvent encore comprimer la valeur de 2025. |
En examinant le tableau, l'écart s'explique en grande partie par ce qui est comptabilisé comme thérapie enzymatique substitutive, la manière dont le prix net est traité, et la rapidité à laquelle les bassins de patients traités sont supposés s'étendre. En veillant à ce que chaque étape reste traçable jusqu'aux patients traités, à la cadence posologique et aux vérifications du prix net, le chiffre obtenu reste pratique à reproduire et plus facile à éprouver lors de la planification.


Questions clés abordées dans le rapport
Quelle est la taille actuelle du marché de la thérapie de remplacement enzymatique ?
Le marché est évalué à 17,45 milliards USD en 2026 et devrait atteindre 26,83 milliards USD d'ici 2031.
Quel domaine thérapeutique détient la plus grande part au sein de la thérapie de remplacement enzymatique ?
Les applications relatives à la maladie de Gaucher dominent avec 42,87 % de part de marché, grâce à plusieurs enzymes approuvées et à des protocoles de traitement matures.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région à la croissance la plus rapide ?
L'expansion du dépistage néonatal, une couverture d'assurance plus large et les capacités de fabrication locales propulsent un TCAC de 10,08 % dans la région.
Comment les coûts de traitement croissants sont-ils abordés ?
Les payeurs adoptent des contrats fondés sur la valeur et des accords basés sur les résultats pour lier le remboursement à des améliorations cliniques mesurables.
Quelle tendance en matière de mode d'administration remodèle les modèles de soins aux patients ?
La perfusion à domicile gagne du terrain, réduisant les coûts directs de traitement de 25 à 50 % et améliorant l'observance par rapport aux établissements hospitaliers.
Quelle innovation pourrait le plus perturber la thérapie de remplacement enzymatique au cours de la prochaine décennie ?
Les thérapies géniques telles que FLT201 et RGX-121 visent à fournir des guérisons durables en dose unique, réduisant potentiellement la demande de perfusions à vie.
Dernière mise à jour de la page le:



