
Taille et part de marché de l'éclairage LED commercial en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.58 Milliards de dollars |
| Taille du Marché (2026) | 10.03 Milliards de dollars |
| Taille du Marché (2031) | 19.72 Milliards de dollars |
| Growth Rate (2026 - 2032) | 14.48 % |
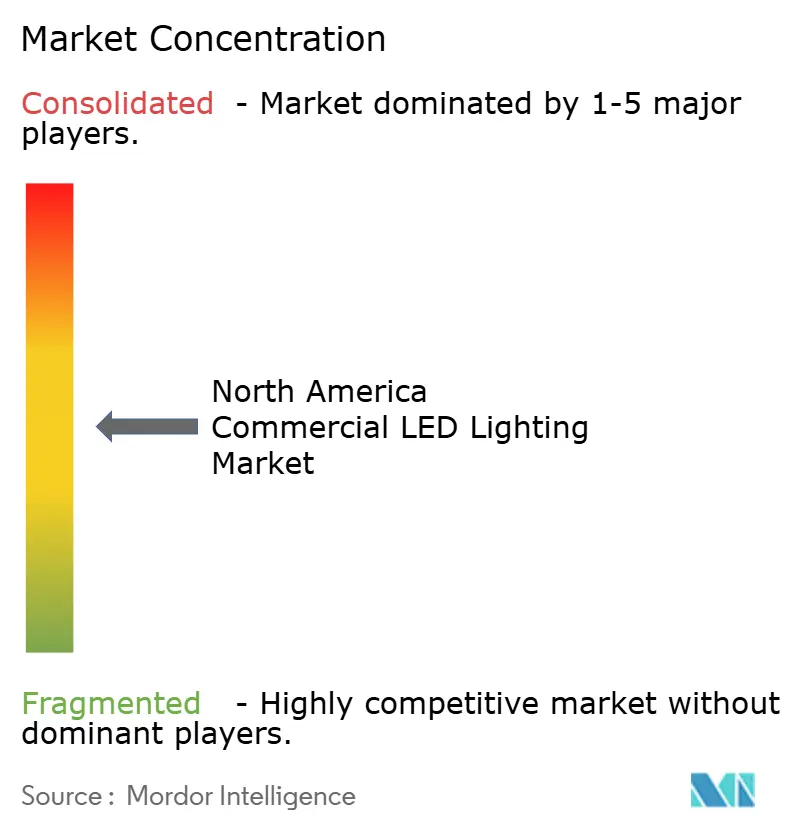
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éclairage LED commercial en Amérique du Nord par Mordor Intelligence
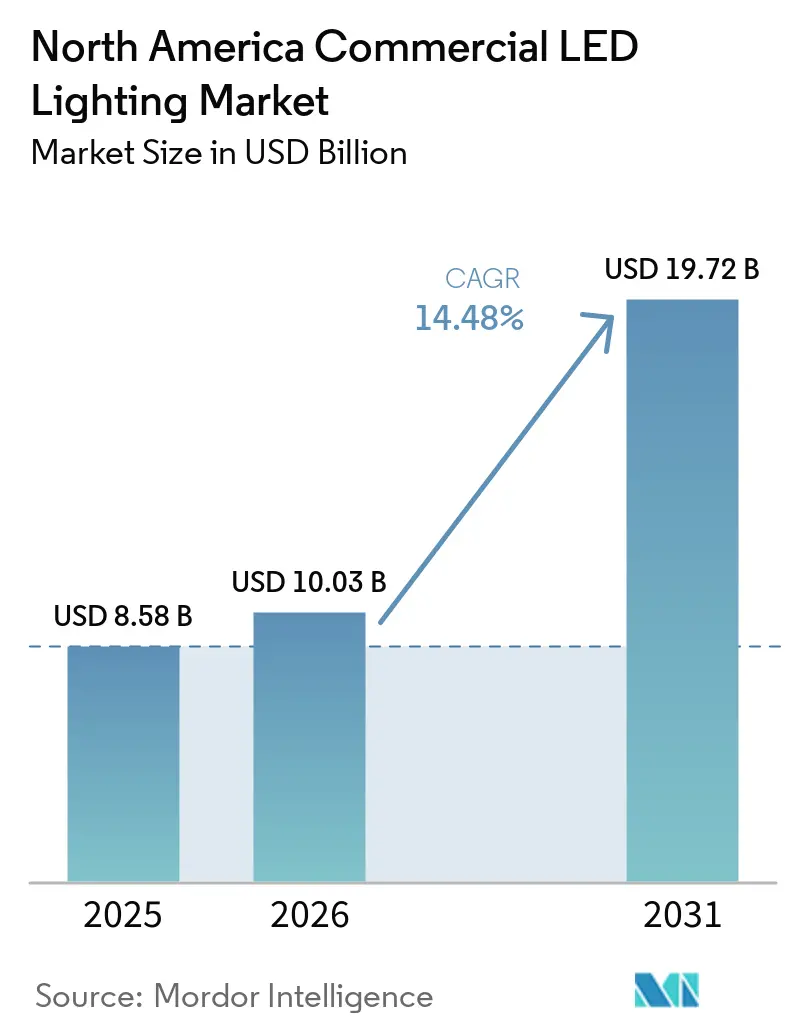
La taille du marché de l'éclairage LED commercial en Amérique du Nord devrait s'étendre de 8,58 milliards USD en 2025 et 10,03 milliards USD en 2026 à 19,72 milliards USD d'ici 2031, enregistrant un TCAC de 14,48 % entre 2026 et 2031. Les pressions réglementaires, les programmes de décarbonation des entreprises et le rôle croissant des luminaires connectés reconfigurent les décisions d'achat dans les bureaux, les usines et les fermes verticales. Les fournisseurs se différencient désormais par des contrôles intégrés, l'analyse de données et des contrats d'éclairage en tant que service plutôt que par la seule efficacité matérielle. Les réalignements tarifaires dans le cadre de l'Accord États-Unis-Mexique-Canada encouragent la fabrication régionale, tandis que les pénuries de composants et les obstacles à l'interopérabilité compliquent les déploiements. Dans l'ensemble, la demande de rénovation domine, car environ 1 milliard de luminaires fluorescents restent en service dans la région.
Points clés du rapport
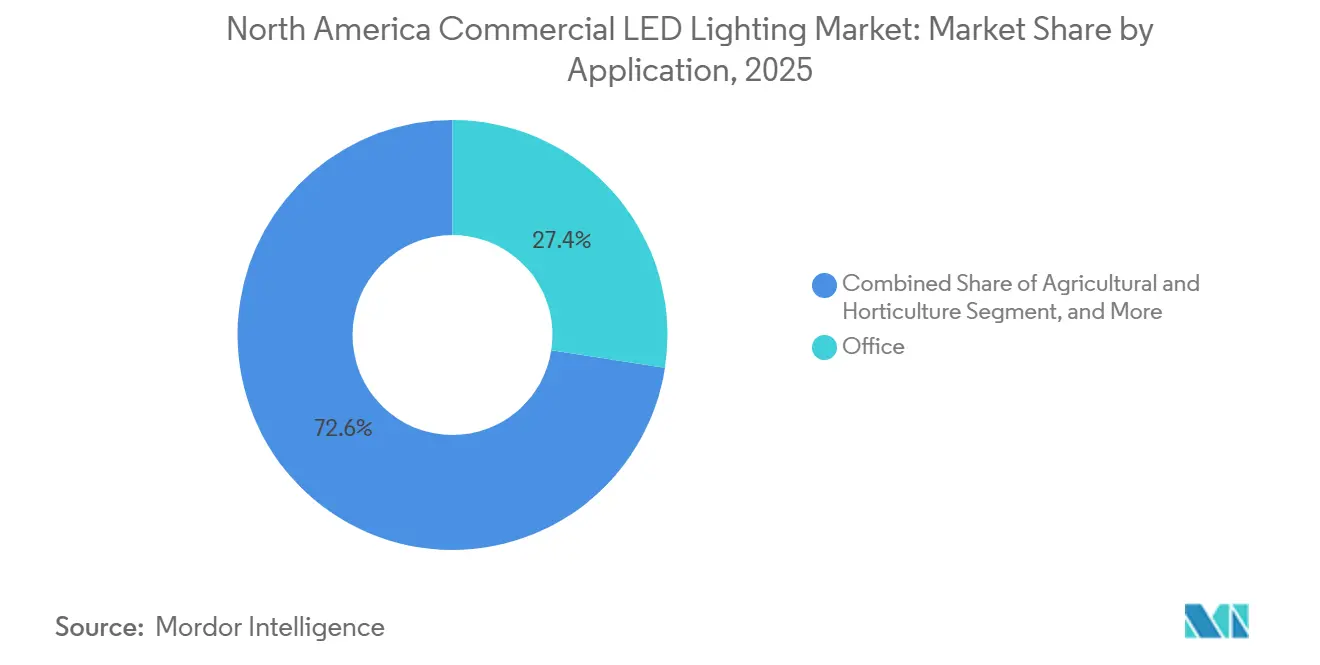
- Par application, les espaces de bureaux ont dominé avec une part de revenus de 27,43 % en 2025, tandis que l'éclairage agricole et horticole devrait afficher le TCAC le plus rapide de 14,89 % jusqu'en 2031.
- Par facteur de forme, les luminaires encastrés ont représenté 23,17 % des revenus en 2025, tandis que les projecteurs sur rail sont en passe d'atteindre le TCAC le plus élevé de 14,94 % sur la période 2026-2031.
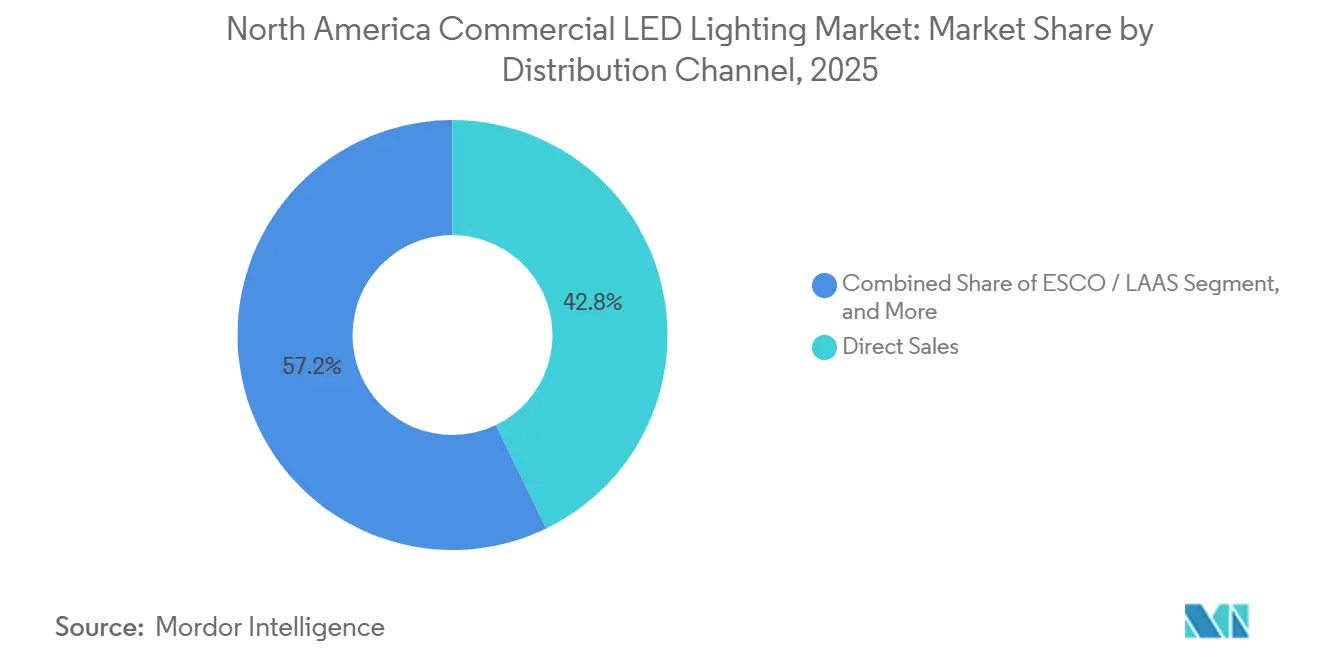
- Par canal de distribution, les ventes directes ont représenté 42,82 % du chiffre d'affaires 2025, tandis que les sociétés de services énergétiques et les prestataires d'éclairage en tant que service devraient se développer à un TCAC de 15,23 % entre 2026 et 2031.
- Par type d'installation, les projets de rénovation ont généré 64,53 % des dépenses de 2025 et devraient croître à un TCAC de 15,04 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes en matière d'efficacité énergétique et codes du bâtiment | +2.10% | États-Unis, Canada (codes provinciaux), Mexique (normes NOM) | Moyen terme (2-4 ans) |
| Baisse des prix des luminaires LED et avantage du coût total de possession | +1.80% | Ensemble de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des systèmes d'éclairage intelligents, connectés et compatibles IoT | +2.30% | États-Unis (grandes métropoles), Canada (Toronto, Vancouver), Mexique (corridors industriels) | Moyen terme (2-4 ans) |
| Évolution vers un éclairage centré sur l'humain et axé sur le bien-être dans les lieux de travail | +1.40% | États-Unis, Canada (villes à forte densité de bureaux) | Moyen terme (2-4 ans) |
| Objectifs de neutralité carbone et ESG des entreprises accélérant la demande de rénovation | +2.00% | États-Unis, Canada (pôles de sièges sociaux d'entreprises) | Court terme (≤ 2 ans) |
| Demande provenant des fermes verticales intérieures et des centres de micro-distribution | +1.60% | États-Unis (périphéries urbaines), Canada (Ontario, Colombie-Britannique) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière d'efficacité énergétique et codes du bâtiment
Les nouvelles normes fédérales et provinciales éliminent la plupart des lampes traditionnelles, de sorte que les propriétaires remplacent les fluorescents même lorsque la modélisation du retour sur investissement est incomplète. Les règles américaines finalisées en 2024 interdisent les options halogènes et à incandescence, tandis que le code canadien de 2025 relève les seuils minimaux d'efficacité. La norme mexicaine NOM-030-ENER fixe des références équivalentes LED dans les bâtiments publics. À mesure que les gammes de produits non conformes disparaissent, les distributeurs se standardisent sur les LED, faisant des conversions imposées par les codes la norme dans les secteurs de la santé et de l'éducation.
La baisse des prix des luminaires LED et l'avantage du coût total de possession accélèrent l'adoption commerciale
La compression rapide des coûts des modules et pilotes LED réduit les prix des luminaires en amont, permettant aux projets de justifier des périodes de retour sur investissement inférieures à deux ans dans de nombreuses rénovations commerciales. Les conceptions contemporaines de luminaires encastrés offrent une efficacité de 110 lm/W, soit 40 % de plus que les références fluorescentes, tout en prolongeant la durée de vie nominale à environ 85 000 heures ; les cycles de maintenance diminuent proportionnellement, réduisant les dépenses d'exploitation pour les gestionnaires d'installations.[1]Michael P. Weinold et al., "Rapid Technological Progress in White Light-Emitting Diodes," Nature Energy, nature.com Les conversions de luminaires industriels haute baie enregistrent des économies d'énergie de 50 à 70 % dans les centres de distribution, générant des réductions annuelles de factures d'électricité à six chiffres dans les grands établissements. Les incitations des services publics dans plusieurs États américains réduisent encore les coûts d'investissement de 10 à 15 %, faisant pencher les décisions de financement de manière décisive en faveur des LED. Ensemble, ces leviers économiques renforcent la dynamique du marché de l'éclairage LED commercial en Amérique du Nord à court terme, car le calcul du retour sur investissement devient convaincant même pour les propriétaires aux budgets limités.[2]Signify, "Résultats du T3 2025," signify.com
La croissance des systèmes d'éclairage intelligents, connectés et compatibles IoT crée de nouvelles propositions de valeur
Les luminaires LED intégrant des radios sans fil, des capteurs environnementaux et des capacités de calcul en périphérie transforment les réseaux d'éclairage en dorsales de données pour les bâtiments intelligents. Les architectures Power-over-Ethernet transportent à la fois l'énergie et la connectivité IP, permettant aux installations d'orchestrer la gradation basée sur l'occupation, le positionnement intérieur et l'analyse de l'utilisation des espaces depuis un tableau de bord unique. Des études de cas démontrent des économies d'énergie bien supérieures à 70 % lorsque des contrôles avancés s'ajoutent aux efficacités LED standard, orientant le marché de l'éclairage LED commercial en Amérique du Nord vers des modèles holistiques de bâtiment en tant que plateforme. Les fournisseurs proposent des abonnements logiciels qui automatisent la maintenance prédictive et les rapports de durabilité, ouvrant des flux de revenus récurrents. Les écosystèmes à protocoles ouverts tels que Bluetooth Mesh réduisent les craintes de dépendance vis-à-vis d'un fournisseur et accélèrent l'adoption des spécifications dans les nouveaux développements commerciaux.[3]Inside Lighting, "Le Mexique et le Canada échappent en grande partie au nouvel impact tarifaire," insidelighting.com
L'évolution vers un éclairage centré sur l'humain et axé sur le bien-être stimule la croissance du segment premium
Les employeurs et les promoteurs immobiliers associent la qualité de l'éclairage à la productivité et au bien-être des occupants, favorisant l'adoption de systèmes à réglage circadien qui modulent le spectre et l'intensité au cours de la journée. Des études révèlent une amélioration allant jusqu'à 12 % des performances dans les tâches sous un éclairage biologiquement adapté, séduisant les locataires d'entreprises désireux de ramener leurs employés au bureau après la pandémie. Les prestataires de soins de santé mettent en œuvre des luminaires à blanc réglable qui soutiennent les rythmes circadiens des patients, signalant des améliorations dans les indicateurs de rétablissement et la qualité du sommeil. Les établissements d'enseignement citent à la fois des gains de confort visuel et des réductions d'énergie de 40 % après la modernisation des salles de classe, renforçant les retours économiques et humains. Bien que les prix premium restent un obstacle pour les segments axés sur la valeur, les solutions axées sur le bien-être offrent des marges plus élevées et diversifient les portefeuilles des fournisseurs sur le marché de l'éclairage LED commercial en Amérique du Nord.
À mesure que la banalisation des modules s'intensifie, les fabricants sont de plus en plus contraints soit d'augmenter leur échelle, soit de regrouper leurs offres logicielles pour rester compétitifs. Cette tendance est portée par la nécessité de différencier les produits sur un marché où la sensibilité aux prix et la standardisation sont prévalentes. Pendant ce temps, les distributeurs de taille plus modeste font face à des défis croissants de la part des concurrents en ligne qui proposent des prix directs aux entrepreneurs, offrant commodité et économies aux utilisateurs finaux. Cette dynamique accélère une vague de consolidation au sein du secteur, les acteurs plus petits ayant du mal à maintenir leur rentabilité et leur part de marché. Un exemple notable de cette tendance est Signify, dont la baisse des marges met en évidence les pressions croissantes auxquelles est confronté l'ensemble du secteur, reflétant les défis plus larges du maintien de la rentabilité face à l'évolution des dynamiques de marché.
Analyse de l'impact des freins*
| Frein | (%) Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Érosion des prix comprimant les marges des fournisseurs | -1.80% | Ensemble de la région, pression la plus forte sur les entreprises de niveau intermédiaire | Court terme (≤ 2 ans) |
| Coûts élevés de rénovation et d'installation dans les installations existantes | -1.50% | Bâtiments commerciaux anciens aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Pénuries de composants critiques (pilotes, circuits intégrés) | -1.20% | Chaîne d'approvisionnement mondiale, impact régional | Court terme (≤ 2 ans) |
| Concurrence des panneaux OLED et micro-LED | -0.90% | Projets haut de gamme de niche aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'érosion des prix comprimant les marges des fournisseurs intensifie la pression concurrentielle
La banalisation des luminaires de base alimente une pression à la baisse sur les prix, mettant les fabricants au défi de protéger leur rentabilité. Les leaders du marché tels que Signify et les marques de niveau intermédiaire connaissent une volatilité du cours de leurs actions, les investisseurs remettant en question les perspectives de croissance face à la baisse des prix de vente moyens.. Acuity Brands contre cette tendance en privilégiant les solutions d'espaces intelligents, qui ont progressé de 16,7 % au cours de l'exercice 2024 et ont porté le bénéfice par action à 24,9 % malgré une légère baisse du chiffre d'affaires. Les fabricants de plus petite taille manquant d'échelle ou de spécialisation explorent des fusions ou se retirent, accélérant la consolidation au sein du marché de l'éclairage LED commercial en Amérique du Nord. L'incertitude tarifaire, notamment les propositions d'imposer des droits de 25 % sur les luminaires assemblés au Mexique, ajoute un risque de coût, compliquant les stratégies de tarification pour les fournisseurs disposant de chaînes d'approvisionnement transfrontalières.
Des coûts élevés de rénovation et d'installation dans les installations existantes limitent la pénétration du marché
Les bâtiments construits avant 1990 nécessitent fréquemment des mises à niveau de tableaux électriques, des installations de conduits et des renforcements de plafonds, entraînant des coûts de main-d'œuvre de 50 à 150 USD par luminaire. Ces exigences supplémentaires peuvent augmenter considérablement le budget global du projet, rendant les mises à niveau plus difficiles pour les entreprises opérant avec des marges serrées. Les restrictions patrimoniales sur la sélection des luminaires compliquent davantage le processus, car elles limitent les options disponibles et nécessitent souvent des solutions personnalisées, ce qui peut prolonger les délais de projet. De plus, les petites entreprises dépourvues d'équipes dédiées aux installations reportent souvent ces mises à niveau, même lorsque les retours financiers sont attrayants, en raison des coûts initiaux, des défis logistiques et de l'absence d'expertise interne pour gérer efficacement de tels projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les installations agricoles mènent la croissanceLes installations agricoles et horticoles devraient connaître la croissance la plus rapide avec un CAGR de 14,89 %, bénéficiant de luminaires à spectre ajusté qui soutiennent les fermes verticales. Ce créneau affiche déjà une pénétration LED de 66 %, mais les serres à éclairage d'appoint restent largement inexploitées. Les installations de bureaux, bien qu'elles représentent 27,43 % du chiffre d'affaires 2025, ralentissent en raison de la réduction de la densité liée au travail hybride. Les secteurs de la santé et du commerce de détail adoptent des luminaires à IRC élevé pour le confort des patients et la mise en valeur des produits, respectivement. Les entrepts industriels adoptent des LED haute baie dépassant 180 lumens par watt, tandis que les établissements d'enseignement privilégient la récupération de la lumière naturelle pour satisfaire la norme ASHRAE 90.1, renforçant ainsi la demande en éclairage LED commercial et industriel.
Les segments de niche tels que les façades architecturales commandent des tarifs premium pour les optiques métalliques imprimées en 3D. En aval, la taille du marché de l'éclairage LED commercial en Amérique du Nord pour l'agriculture verticale devrait augmenter rapidement, tandis que les bureaux maintiennent la plus grande part de marché de l'éclairage LED commercial en Amérique du Nord jusqu'en 2031.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par facteur de forme :
les projecteurs sur rail gagnent du terrain grâce à la demande du commerce de détailLes projecteurs sur rail devraient afficher un TCAC de 14,94 %, portés par les musées et les détaillants ayant besoin de flexibilité de faisceau et de fidélité des couleurs. Les luminaires encastrés, avec 23,17 % des revenus de 2025, poursuivent les remplacements à grande échelle mais voient une hausse de prix limitée. Les luminaires haute baie dépassent 100 000 lumens pour le stockage frigorifique ; les downlights resserrent les plages de couleurs à la moitié d'une ellipse de MacAdam pour des plafonds uniformes. Les bandeaux linéaires et les systèmes suspendus offrent une esthétique de ligne continue.
La taille du marché de l'éclairage LED commercial en Amérique du Nord pour les projecteurs sur rail s'élargira donc, tandis que les luminaires encastrés conservent la plus grande part de marché de l'éclairage LED commercial en Amérique du Nord en termes de base installée.
Par canal de distribution :
stabilité des ventes directes couplée à la dynamique des sociétés de services énergétiquesLes sociétés de services énergétiques et les prestataires d'éclairage en tant que service devraient dépasser les autres canaux, reflétant une évolution plus large du secteur du financement en dépenses d'investissement vers les dépenses d'exploitation. Cette transition est portée par la préférence croissante pour la flexibilité opérationnelle et la réduction des coûts initiaux, qui s'alignent sur l'évolution des demandes des clients et des stratégies financières.
Les ventes directes, portées par des projets axés sur les spécifications, maintiennent leur dominance à 42,82 %, car elles répondent à des exigences sur mesure et garantissent l'assurance qualité pour les utilisateurs finaux. Pendant ce temps, les distributeurs en gros font face à une compression des marges à mesure que les portails de commerce électronique listent de plus en plus de tubes banalisés et de kits de rénovation, intensifiant la concurrence par les prix et réduisant la rentabilité. Bien qu'encore dans les chiffres bas à deux chiffres, les canaux en ligne connaissent la croissance la plus rapide en volume unitaire, notamment pour les installations simples. Cette croissance est alimentée par la commodité, l'accessibilité et la rentabilité offertes par les plateformes en ligne, en faisant une option attrayante pour les clients recherchant des solutions simples et rapides.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'installation :
les rénovations dominentAvec environ 1 milliard de luminaires fluorescents prêts à être remplacés, les rénovations représentent 64,53 % des dépenses en 2025 et maintiennent un TCAC robuste de 15,04 %. Ces luminaires résident principalement dans les centres-villes anciens, où les densités de puissance d'éclairage dépassent les normes contemporaines, créant d'importantes opportunités d'économies d'énergie et de conformité aux réglementations mises à jour. Les rénovations sont particulièrement attrayantes en raison de leur rentabilité et de la capacité à moderniser l'infrastructure existante sans modifications importantes. Bien que la demande de nouvelles constructions soit modeste, celles-ci intègrent des contrôles avancés dès le départ, tels que des systèmes d'éclairage intelligents et des solutions compatibles IoT, comblant progressivement les écarts de performance avec les rénovations. Ces systèmes avancés améliorent l'efficacité énergétique, permettent une meilleure surveillance et soutiennent les objectifs de durabilité dès le début du cycle de vie du bâtiment.
Sur le marché de l'éclairage LED commercial en Amérique du Nord, les remises des services publics et les objectifs ESG des entreprises jouent un rôle central dans l'accélération de l'adoption. Les remises des services publics réduisent les coûts initiaux, rendant les solutions LED plus accessibles, tandis que les objectifs ESG des entreprises poussent les entreprises à adopter des pratiques durables, notamment un éclairage économe en énergie. Ensemble, ces facteurs accélèrent l'adoption de l'éclairage LED dans les catégories de rénovation et de nouvelle construction, contribuant à la croissance du marché et à son alignement sur les normes environnementales et réglementaires.
Analyse géographique
Marché de l'éclairage LED commercial aux États-Unis
Les États-Unis dominent le marché de l'éclairage LED commercial en Amérique du Nord, soutenus par des codes d'État qui imposent effectivement des niveaux d'efficacité LED. Cependant, les surtaxes tarifaires sur les composants chinois exercent une pression sur les coûts, tandis que la production mexicaine bénéficie des exemptions de l'ACEUM. Les remises d'Energy Trust of Oregon et d'Oncor compensent les coûts initiaux, soutenant les rénovations du segment intermédiaire.
Marché de l'éclairage LED commercial au Canada
Le Canada suit avec des codes provinciaux stricts et des incitations tarifaires basées sur la performance qui récompensent l'intégration de capteurs. La faiblesse de la devise réduit les revenus déclarés des fournisseurs, mais les achats groupés des municipalités stabilisent la demande. Les clusters d'agriculture verticale autour de l'Ontario et de la Colombie-Britannique bénéficient de la tarification de l'énergie hydroélectrique.
Marché de l'éclairage LED commercial au Mexique
Le marché mexicain, bien que plus modeste en termes absolus, se développe grâce à la modernisation des corridors industriels et à l'application de la norme NOM-030-ENER. Les usines locales fournissant des luminaires conformes à l'ACEUM réduisent les délais de livraison et contournent les droits de douane américains, approfondissant l'intégration transfrontalière. Collectivement, ces dynamiques maintiennent une expansion régulière du marché de l'éclairage LED commercial en Amérique du Nord.
Paysage réglementaire
La réglementation en matière d'efficacité énergétique continue de restreindre l'ensemble des produits conformes pour les lampes et luminaires utilisés dans les rénovations commerciales en Amérique du Nord, ce qui accélère la conversion des technologies héritées. Aux États-Unis, le Department of Energy (DOE) a finalisé en 2024 des normes de conservation d'énergie modifiées pour les lampes à usage général (GSL), ancrées par une exigence minimale d'efficacité de 45 lumens par watt, avec une conformité requise à compter du 25 juillet 2028. Le DOE a également finalisé des mises à jour des procédures d'essai en janvier 2025, rendant les nouveaux essais fédéraux obligatoires pour les tests de produits à partir du 15 juillet 2025, ce qui affecte les processus de qualification des lampes LED et des produits de rénovation vendus dans les circuits réglementés.
Le Canada resserre et harmonise ses exigences par le biais des mises à jour de Ressources naturelles Canada (RNCan) au Règlement sur l'efficacité énergétique, alignant les essais sur les méthodes du DOE américain (10 C.F.R. 430.23(gg)). RNCan exige une conformité de 45 lumens par watt pour les lampes incandescentes et à réflecteur à usage général fabriquées à compter du 1er janvier 2026, et étend les exigences de conformité pour les autres lampes à usage général, y compris les LED, aux unités fabriquées à compter du 1er janvier 2027. Par ailleurs, le DOE a publié en février 2026 une décision finale selon laquelle les normes relatives aux luminaires à lampes aux halogénures métalliques (MHLF) n'ont pas besoin d'être modifiées, maintenant le cadre existant de 2017 et offrant une stabilité à court terme pour certains cycles de remplacement des lampes à décharge haute intensité dans les installations commerciales.
Paysage concurrentiel
Signify, Acuity Brands, Hubbell, Cree Lighting et Osram, les cinq premiers fournisseurs, détiennent une part dans les 40 % intermédiaires, soulignant une concentration de marché modérée. Ces entreprises s'appuient sur leur présence établie sur le marché et leurs vastes portefeuilles de produits pour maintenir leur avantage concurrentiel. La part restante est répartie entre des spécialistes régionaux et des challengers émergents, qui se concentrent souvent sur des applications de niche ou des technologies innovantes pour se différencier.
L'acquisition de QSC par Acuity Brands souligne son ambition de créer des plateformes de bâtiment unifiées, visant à intégrer l'éclairage avec des systèmes de gestion de bâtiment plus larges pour une efficacité opérationnelle accrue. Pendant ce temps, Signify capitalise sur la notoriété de Philips Hue pour promouvoir ses contrôles commerciaux Interact, ciblant les entreprises à la recherche de solutions d'éclairage évolutives et conviviales. Les nouveaux entrants comme Digital Lumens, axés sur les applications industrielles, utilisent la détection par maillage sans fil pour gagner du terrain dans les entrepôts, offrant des solutions qui améliorent l'efficacité énergétique et les informations opérationnelles. Bien que le support des protocoles ouverts comme DALI-2 et Zigbee 3.0 devienne un facteur clé dans les spécifications, la présence de normes fragmentées continue d'augmenter les coûts de mise en service, posant des défis pour une intégration et une adoption sans faille.
En Amérique du Nord, le marché de l'éclairage LED commercial évolue vers des revenus orientés services, les luminaires matériels servant de passerelles vers l'analyse de données. Cette transition reflète la demande croissante de solutions d'éclairage intelligentes qui fournissent des informations exploitables et améliorent la gestion de l'énergie. Les fournisseurs qui combinent de solides capacités de fabrication avec des écosystèmes logiciels complets sont bien positionnés pour protéger leurs marges face aux pressions continues sur les prix. Les entreprises capables d'offrir des solutions de bout en bout, combinant du matériel de haute qualité avec des analyses avancées et une intégration transparente, sont mieux placées pour capter des parts de marché et répondre aux besoins évolutifs des clients dans ce paysage concurrentiel.
Leaders du secteur de l'éclairage LED commercial en Amérique du Nord
Dialight PLC
OSRAM Licht AG
Signify Holding (Philips Lighting et Cooper Lighting)
US LED Limited
Hubbell Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éclairage LED commercial en Amérique du Nord
- Signify Holding
- Acuity Brands Inc.
- Hubbell Inc.
- Cree Lighting
- Dialight plc
- US LED Ltd.
- Osram Licht AG
- Technical Consumer Products Inc.
- Current Lighting Solutions LLC
- Zumtobel Group
- Lutron Electronics Co. Inc.
- Legrand SA
- Leviton Manufacturing Co. Inc.
- Samsung Electronics America
- LG Innotek USA Inc.
- Nichia America Corp.
- Orion Energy Systems Inc.
- Energy Focus Inc.
- Digital Lumens Inc.
- Fagerhult Group
- Revolution Lighting Technologies
- Cooper Lighting Solutions
- Lumileds Holding BV

Opportunités de marché et perspectives d'avenir
Un important réservoir de rénovation continue de définir un espace blanc pour l'éclairage LED commercial et les systèmes de contrôle dans les bureaux, l'éducation, la santé, les entrepôts et les espaces extérieurs, avec environ 1 milliard de luminaires fluorescents encore en service dans la région et les rénovations représentant 64,53 % des dépenses de 2025. Les programmes et directives qui normalisent la spécification des LED associées aux systèmes de contrôle élargissent le marché desservi pour les luminaires connectés et la mise en service, notamment les pratiques d'approvisionnement fédéral américain soutenues par les directives GSA sur les LED et les contrôles pour les bâtiments fédéraux. Au niveau des projets, Orion Energy Systems a annoncé en janvier 2026 un contrat d'éclairage LED extérieur de 14 à 15 millions USD auprès d'une grande chaîne de distribution internationale, renforçant la demande pour des déploiements multi-sites de grande envergure où les fournisseurs peuvent regrouper luminaires, systèmes de contrôle et services de déploiement.
Les conversions municipales et d'infrastructures élargissent également les opportunités adjacentes pour les luminaires de qualité commerciale, les systèmes de contrôle et les plateformes de gestion en réseau, en particulier pour l'éclairage public et les grands sites qui utilisent des composants et des chaînes d'approvisionnement similaires à l'éclairage extérieur commercial. En avril 2026, la ville de Toronto et Toronto Hydro ont annoncé un plan de 577 millions CAD sur 10 ans visant à convertir l'éclairage public municipal en LED avec systèmes de contrôle intelligents d'ici 2035, avec des dépenses concentrées sur les quatre premières années, soutenant une demande durable de nœuds connectés, d'interopérabilité et de services de maintenance. Les mises à niveau de grandes installations mettent également en évidence la demande pour des systèmes LED à haut rendement et des systèmes de contrôle, comme le projet du Daytona International Speedway annoncé en mai 2026 pour installer un système d'éclairage LED Musco complet sur l'ensemble de l'installation (travaux débutant en avril 2026 et se poursuivant jusqu'au début de 2027), s'alignant sur l'évolution du marché vers des garanties de performance et des contrats orientés services.
Recent Industry Developments in Marché de l'éclairage LED commercial en Amérique du Nord
- Mai 2026 : Dialight a élargi sa gamme de plateformes ProSite avec un modèle d'éclairage public conçu pour les applications dangereuses et non dangereuses. Cette mise à jour renforce sa base adressable dans les sites industriels et les cas d'usage extérieurs commerciaux adjacents où la durabilité et la documentation de conformité déterminent les spécifications.
- Janvier 2026 : Signify a introduit le Philips Hue Bridge Pro avec des limites d'appareils plus élevées et un traitement plus rapide, destiné aux déploiements commerciaux légers. Cette sortie prend en charge des installations d'éclairage connecté plus denses et renforce l'évolution vers des systèmes de contrôle activés par logiciel pouvant être étendus des écosystèmes prosumers vers de petits sites commerciaux.
- Avril 2025 : Les États-Unis ont imposé un droit de douane de 34 % sur les importations d'éclairage chinois, tandis que le Mexique et le Canada restaient exemptés en vertu de l'ACEUM. Cet écart tarifaire a accru les incitations à régionaliser l'approvisionnement et l'assemblage, influençant la sélection des fournisseurs, les délais de livraison et les stratégies de tarification pour les projets d'éclairage LED commercial.


Marché de l'éclairage LED commercial en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des produits d'éclairage LED vendus aux utilisateurs finaux commerciaux en Amérique du Nord, y compris les nouvelles installations et les remplacements en rénovation dans des bâtiments tels que les bureaux, le commerce de détail, l'hôtellerie et les sites similaires.
Exclusions du périmètre : ce dimensionnement exclut la demande d'éclairage résidentiel et ne comptabilise pas les technologies héritées non-LED, sauf lorsqu'elles font partie d'une décision de remplacement direct par des LED.
Présentation de la segmentation
- Par application
- Magasins de détail (showrooms, centres commerciaux, boutiques)
- Bureaux
- Hôtellerie (restaurants, casinos, hôtels)
- Architectural (décoratif)
- Établissements de santé
- Établissements d'enseignement
- Industrie et entrepôts
- Commercial extérieur (parkings, façades)
- Agricole et horticole (ferme verticale)
- Par facteur de forme
- Luminaires encastrés
- Downlights
- Haute baie
- Projecteurs sur rail
- Suspensions pendantes
- Panneaux lumineux
- Bandeaux linéaires
- Projecteurs et éclairages de zone
- Autres facteurs de forme
- Par canal de distribution
- Ventes directes
- Détail / Gros
- Sociétés de services énergétiques / Prestataires d'éclairage en tant que service
- En ligne / Commerce électronique
- Par type d'installation
- Nouvelle construction
- Rénovation
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur l'activité de construction commerciale et les signaux de demande en éclairage aux États-Unis, au Canada et au Mexique. Nous utilisons des sources publiques telles que les publications de l'Administration américaine de l'information sur l'énergie (US Energy Information Administration), les programmes d'efficacité énergétique et les mises à jour réglementaires du Département américain de l'énergie (US Department of Energy), les tableaux de construction et de parc immobilier de Statistique Canada, les statistiques industrielles de l'INEGI mexicain et les séries de dépenses de construction du Bureau du recensement des États-Unis (US Census Bureau).
Pour convertir ces signaux en un modèle opérationnel, les dépôts de documents d'entreprises et les présentations aux investisseurs sont examinés pour obtenir des indications sur la répartition des revenus, la structure des canaux et les commentaires sur les prix. Les pages des associations professionnelles et la presse réputée sont utilisées pour confirmer les évolutions des produits, notamment les cycles de rénovation et l'adoption des systèmes de contrôle connectés. Lorsque cela aide à valider l'échelle et l'empreinte des entreprises, nous nous appuyons également sur des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que sur une base de données de brevets pour suivre l'activité dans les modules LED, les drivers et les systèmes de contrôle intelligents. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées lors de la collecte des données, de la vérification croisée et de la clarification.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer la répartition des dépenses LED commerciales entre la rénovation et la construction neuve, l'évolution des prix par formats courants, et la façon dont les acheteurs planifient les mises à niveau en fonction des codes énergétiques et des remises des fournisseurs d'énergie. Nous nous entretenons avec un ensemble de fabricants, distributeurs, entrepreneurs, prestataires de type ESCO et grands propriétaires d'installations aux États-Unis, au Canada et au Mexique, puis nous affinons les hypothèses lorsque plusieurs répondants décrivent le même schéma de demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de plus petite taille : 20 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement est conduit par une approche descendante qui reconstruit la demande LED commerciale à partir du parc de bâtiments commerciaux, de l'intensité de rénovation et du nombre typique de points d'éclairage par installation, puis traduit en volumes annuels de remplacement et de nouvelles installations. Ces volumes sont valorisés à l'aide d'une logique de prix de vente moyen (ASP) mixte qui reflète le glissement observé des lampes vers les luminaires et les appareils intégrés, puis ajustés pour tenir compte des changements de mix par canal et par type d'installation.
Pour ancrer les totaux, des vérifications ascendantes sélectives sont effectuées à partir des revenus d'un échantillon de fournisseurs par région, de contrôles des canaux de distribution et d'une approximation simple volume multiplié par ASP pour quelques formats à forte pénétration tels que les troffers et les downlights. Les données utilisées dans le modèle comprennent les ajouts de surface commerciale, la pénétration de la rénovation par type de bâtiment, l'activité et le calendrier des remises des fournisseurs d'énergie, les jalons de politique en matière de lumens par watt et d'efficacité, les durées de vie typiques des produits et les taux de défaillance, ainsi que les courbes d'érosion des prix rapportées pour les luminaires courants.
Pour les prévisions, une analyse de scénarios est appliquée autour de trois leviers que les répondants ont le plus soulignés, à savoir le rythme de rénovation, la progression de l'ASP et la vitesse d'adoption de l'éclairage connecté avec capteurs et systèmes de contrôle. Lorsque les signaux ascendants font défaut pour les acteurs privés de plus petite taille, les lacunes sont comblées en appliquant des plages de densité de revenus conservatrices par canal et par pays, suivies d'un second passage utilisant des contrôles de cohérence basés sur les entretiens.
Cycle de validation des données et de mise à jour
La validation est effectuée par des contrôles progressifs qui comparent les résultats du modèle à des signaux indépendants tels que la direction des dépenses de construction, l'activité des programmes publics d'efficacité énergétique et les cycles de remplacement rapportés dans les installations commerciales. Lorsqu'un écart semble trop important, nous réexaminons le facteur sous-jacent, revérifions les hypothèses unitaires et recontactons quelques répondants spécialisés sur ce sujet spécifique avant la validation finale.
Avant la publication, le travail est examiné par plusieurs niveaux d'analystes afin que les répartitions par pays, les trajectoires de prix et les taux de croissance restent cohérents avec l'environnement plus large de l'éclairage et du bâtiment. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées en cas de changement significatif tel qu'une évolution réglementaire, une perturbation commerciale ou un changement visible dans le comportement des prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché de l'éclairage LED commercial en Amérique du Nord selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés pour ce marché diffèrent souvent parce que la frontière entre l'éclairage commercial uniquement et la demande plus large en éclairage LED n'est pas traitée de la même manière par tous les éditeurs, et parce que les hypothèses de prix et de rythme de rénovation varient selon la cohorte de bâtiments. Les différences peuvent également provenir des pays inclus dans l'Amérique du Nord et du fait que le libellé de l'année fait référence à une année de base, une année d'estimation ou une première année de prévision.
Les signaux du parc de bâtiments commerciaux et l'activité des programmes de rénovation constituent les vérifications probantes qui rattachent l'estimation de Mordor Intelligence à un pool de dépenses commerciales adressables aux États-Unis, au Canada et au Mexique, avant que les prix ne soient appliqués avec des ajustements du mix de formats. L'écart que vous observez entre les sources remonte généralement à la façon dont elles traitent la valeur des systèmes de contrôle connectés, à la façon dont elles agrègent les lampes par rapport aux luminaires, et au fait que le calendrier des devises et le transfert de l'inflation ont été récemment mis à jour ou laissés statiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,58 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 8,32 milliards USD (2025) | Cette estimation semble utiliser un périmètre géographique plus restreint qui met l'accent sur les États-Unis et le Canada, et elle applique une trajectoire de rénovation et d'ASP plus conservatrice, ce qui peut maintenir la valeur à court terme à un niveau inférieur. |
| Distributeur de données de marché B | 7,70 milliards USD (2024) | Le chiffre est ancré à une année de base antérieure, ce qui peut sous-estimer la valeur lorsque le mix de prix évolue vers des luminaires intégrés, et il peut appliquer une frontière commerciale différente qui mélange la demande industrielle ou d'autres demandes non commerciales. |
Pris ensemble, le tableau suggère que les principales différences portent sur le calendrier et le périmètre, plutôt que sur la direction sous-jacente de la croissance. En maintenant le pool de demande lié à des signaux d'activité commerciale mesurables, puis en testant les hypothèses de prix et de mix sous différents scénarios, l'approche fournit un chiffre pratique qui peut être reproduit et mis à jour au fur et à mesure que de nouvelles données de politique et d'indicateurs immobiliers arrivent.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'éclairage LED commercial en Amérique du Nord d'ici 2031 ?
Il devrait atteindre 19,72 milliards USD d'ici 2031.
À quelle vitesse le marché devrait-il croître entre 2026 et 2031 ?
Il devrait enregistrer un TCAC de 14,48 % au cours de la période 2026-2031.
Quel segment d'application devrait se développer le plus rapidement jusqu'en 2031 ?
L'éclairage agricole et horticole devrait croître à un TCAC de 14,89 %.
Quel facteur de forme génère actuellement la plus grande part de revenus ?
Les luminaires encastrés ont détenu la première place avec 23,17 % des revenus de 2025.
Pourquoi les prestataires d'éclairage en tant que service gagnent-ils du terrain ?
Ils permettent aux propriétaires de bâtiments de transférer les mises à niveau des dépenses d'investissement vers les dépenses d'exploitation, et ce canal devrait croître à un TCAC de 15,23 % jusqu'en 2031.
Qu'est-ce qui explique la dominance des projets de rénovation ?
Environ 1 milliard de luminaires fluorescents encore en service créent un large vivier de remplacement, portant les rénovations à 64,53 % des dépenses de 2025 et un TCAC prévu de 15,04 % jusqu'en 2031.
Dernière mise à jour de la page le:



