
Taille et part du marché de l'éclairage de salle blanche
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.93 Milliards de dollars |
| Taille du Marché (2031) | 1.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.68 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éclairage de salle blanche par Mordor Intelligence
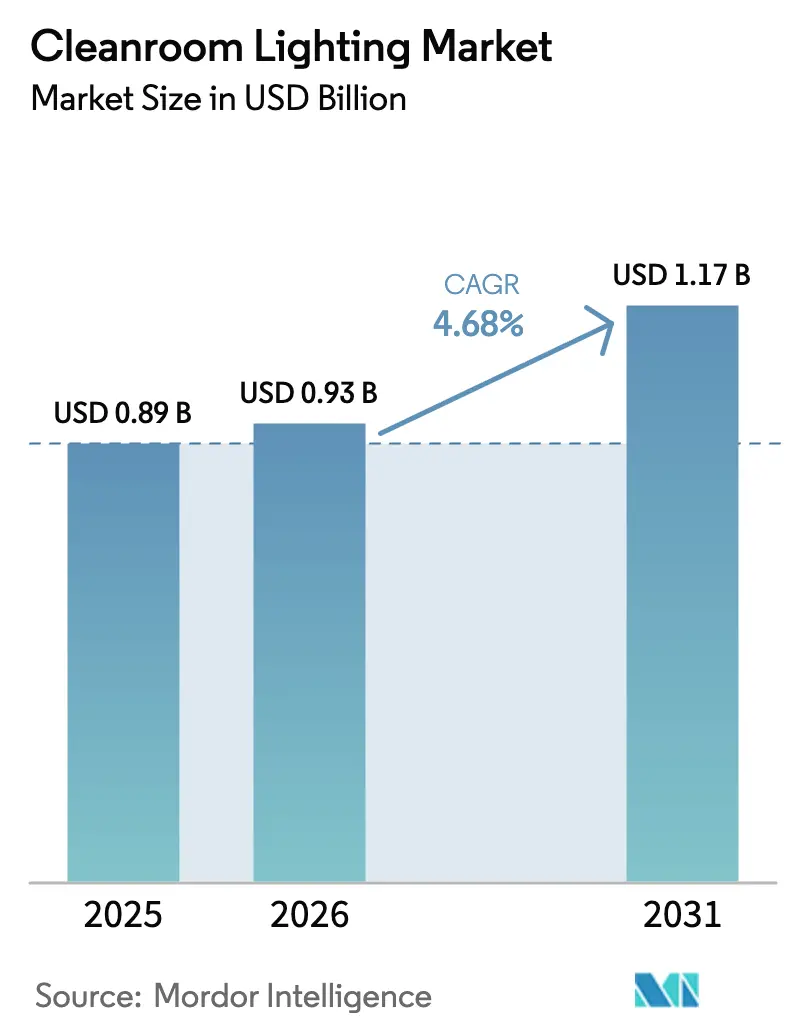
La taille du marché de l'éclairage de salle blanche est projetée à 0,89 milliard USD en 2025, 0,93 milliard USD en 2026, et devrait atteindre 1,17 milliard USD d'ici 2031, avec un TCAC de 4,68 % de 2026 à 2031. Les programmes de subventions aux semi-conducteurs en Asie de l'Est, l'application de l'Annexe 1 de l'Union européenne et l'essor des produits biologiques aux États-Unis stimulent des rénovations rapides, passant des systèmes fluorescents aux systèmes LED étanches. Les fournisseurs répondent avec des luminaires à blanc réglable, UV-C et compatibles Li-Fi qui respectent les limites particulaires de la norme ISO 14644-1 tout en améliorant la sécurité des opérateurs et l'efficacité énergétique. Les lignes d'emballage alimentaire à grande vitesse, les usines de batteries et les mises à niveau du contrôle des infections hospitalières élargissent la base d'application au-delà des pôles traditionnels des semi-conducteurs et de la pharmacie. Cependant, les coûts des nomenclatures de luminaires restent exposés à la volatilité des prix de l'aluminium et du polycarbonate, et la rareté des modèles certifiés ATEX ou IECEx continue d'allonger les cycles d'approvisionnement dans les zones de manipulation de solvants.
Points clés du rapport
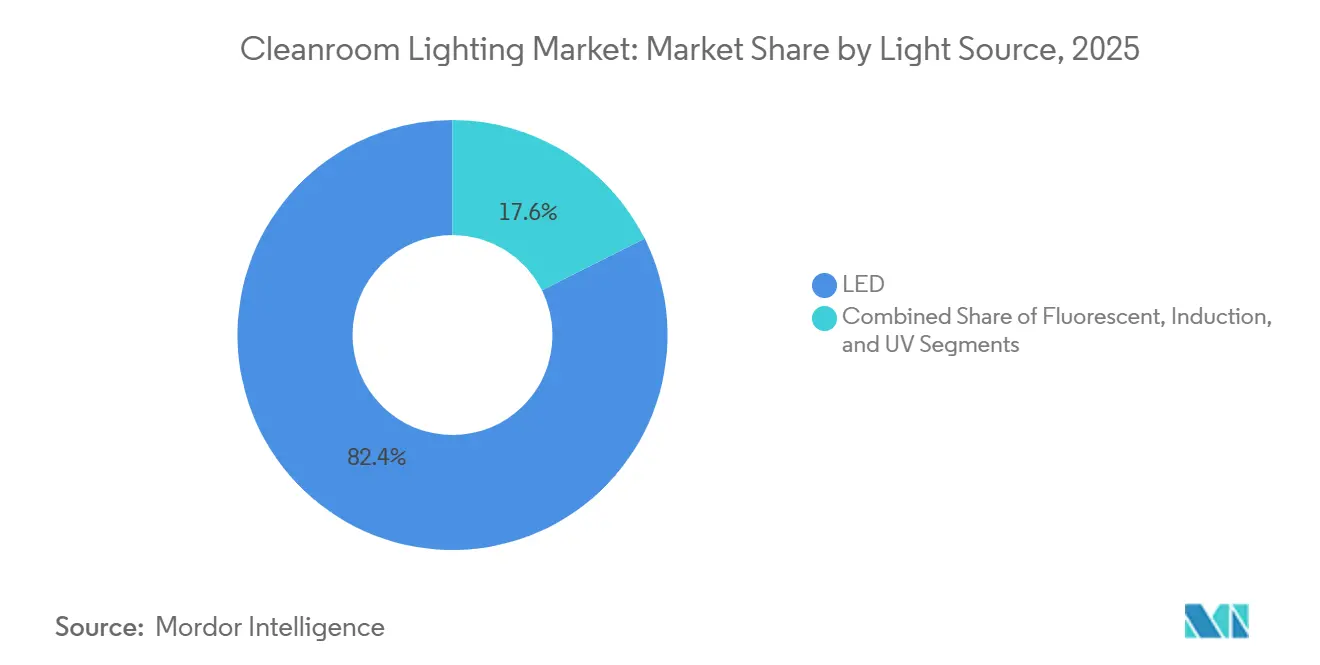
- Par source lumineuse, les LED ont dominé avec une part de revenus de 82,40 % en 2025, tandis que les variantes ultraviolettes devraient se développer à un TCAC de 4,99 % jusqu'en 2031.
- Par conception de luminaire, les unités panneau et encastrées ont capturé 47,80 % des expéditions en 2025 ; les enceintes pour emplacements dangereux devraient croître à un TCAC de 7,12 % jusqu'en 2031.
- Par type de montage, les systèmes encastrés détenaient une part de 54,60 % en 2025, tandis que les luminaires suspendus devraient progresser à un TCAC de 6,34 % sur la même période.
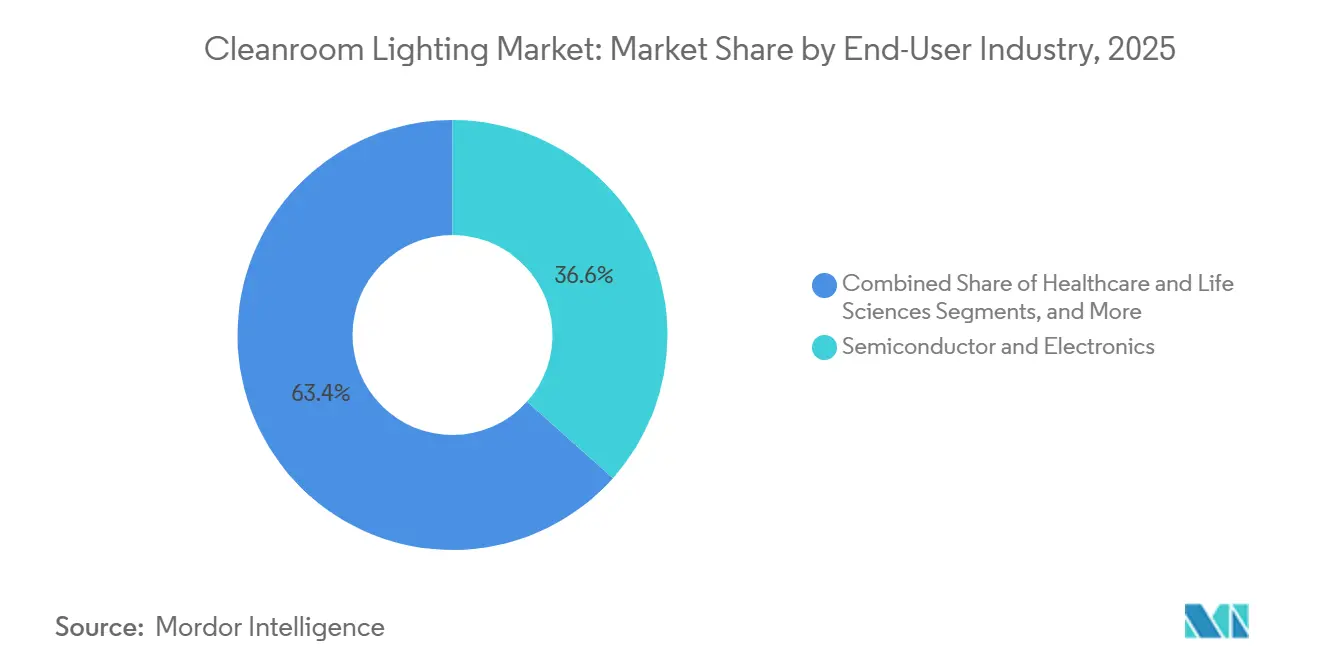
- Par utilisateur final, les semi-conducteurs et l'électronique représentaient 36,60 % des revenus de 2025, mais le traitement des aliments et boissons devrait afficher le TCAC le plus rapide de 8,40 % jusqu'en 2031.
- Par canal de vente, les accords OEM directs représentaient 42,10 % des dépenses de 2025, tandis que les intégrateurs de systèmes devraient croître à un TCAC de 7,10 % à mesure que la convergence des bâtiments intelligents s'accélère.
- Par géographie, l'Asie-Pacifique a sécurisé 41,50 % des revenus mondiaux de 2025, tandis que le Moyen-Orient devrait enregistrer le TCAC le plus élevé de 7,30 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Expansion des usines de semi-conducteurs de 300 mm en Asie de l'Est nécessitant des luminaires de classe ISO 1 | +1.2% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
|---|---|---|---|
| Pression croissante de conformité aux BPF et à la norme ISO 14644 sur les fabricants pharmaceutiques européens | +0.9% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des installations de produits biologiques et de thérapie cellulaire en Amérique du Nord exigeant des LED étanches sans scintillement | +0.8% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Mandats de rénovation EcoDesign-2023 de l'UE accélérant le remplacement des luminaires fluorescents hérités par des LED | +0.7% | Europe, débordement vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Adoption de luminaires intégrant l'UV-C pour le contrôle des infections dans les hôpitaux du Conseil de coopération du Golfe | +0.5% | Moyen-Orient, Asie-Pacifique | Long terme (≥ 4 ans) |
| Lignes d'emballage alimentaire et de boissons à grande vitesse en Amérique du Sud nécessitant un éclairage IP65 résistant aux bris | +0.4% | Amérique du Sud, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des usines de semi-conducteurs de 300 mm en Asie de l'Est nécessitant des luminaires de classe ISO 1 | +1.2% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des usines de semi-conducteurs de 300 mm en Asie de l'Est nécessitant des luminaires de classe ISO 1
Les fabricants de puces d'Asie de l'Est ont lancé la construction de plusieurs lignes de 300 millimètres en 2025, chacune conçue pour des seuils de contamination de classe ISO 1 ou 2 qui interdisent les boîtiers de ballast visibles et imposent des panneaux LED entièrement étanches à faible dégazage.[1]Source : tsmc.com Les encastrés fluorescents, sujets à la poussière de phosphore et aux changements fréquents de lampes, ont été retirés des listes de fournisseurs agréés pour les semi-conducteurs, orientant les spécifications vers des modules à semi-conducteurs évalués pour 50 000 heures de fonctionnement. Les clauses de subvention dans le cadre des lois CHIPS et European Chips Acts ont étendu ces normes d'éclairage de salle blanche aux nouvelles usines en Arizona, en Ohio et à Dresde, élargissant la demande au-delà de l'Asie. Les fournisseurs de luminaires ont augmenté la capacité de production en salle blanche en Malaisie et au Vietnam pour réduire les délais de livraison de 18 à 10 semaines. À mesure que les processus de grille entourant de 2 nanomètres se développent, le marché de l'éclairage de salle blanche intégrera de plus en plus des interfaces Li-Fi ou PoE pour prendre en charge les baies de photolithographie sensibles aux radiofréquences.
Pression croissante de conformité aux BPF et à la norme ISO 14644 sur les fabricants pharmaceutiques européens
L'application intégrale de l'Annexe 1 de l'UE en 2025 a déclenché une vague de rénovation estimée à 1,8 milliard EUR (1,96 milliard USD) dans les usines de médicaments stériles allemandes, françaises et italiennes, les auditeurs rejetant les luminaires dépourvus de rapports tiers sur l'émission de particules. Les panneaux LED en boîtier inox classés IP65 sont devenus la norme, remplaçant les kits de rénovation qui conservaient les cadres d'encastrés fluorescents. Le Royaume-Uni a reproduit ces exigences malgré le Brexit, obligeant les fabricants sous contrat au service de clients de l'UE à s'aligner sur les mêmes dossiers de test de luminaires. Les fournisseurs proposent désormais des packs de validation pré-remplis contenant les certifications ISO 14644, IEC 60598 et EN 60529 pour raccourcir les cycles de qualification de 30 %. L'harmonisation réglementaire en cours avec la Pharmacopée des États-Unis devrait propager des spécifications d'éclairage identiques aux suites de remplissage-finition nord-américaines.
Croissance des installations de produits biologiques et de thérapie cellulaire en Amérique du Nord exigeant des LED étanches sans scintillement
La FDA des États-Unis a autorisé 16 thérapies cellulaires et géniques en 2025, poussant les organisations de développement et de fabrication sous contrat à ajouter 1,2 million de pieds carrés de suites de classe ISO 7 et 8. Pour éviter la photodégradation des vecteurs viraux sensibilisés à la riboflavine, les équipes de projet ont spécifié des pilotes LED avec <1 % d'ondulation, conformément aux recommandations IEEE 1789-2015.[2]Association des normes IEEE, "Pratiques recommandées IEEE 1789-2015," standards.ieee.org Lonza et Catalent ont annoncé un total combiné de 1,65 milliard USD d'expansions en 2025, chacune mentionnant les luminaires sans scintillement comme un service critique pour maintenir l'autorisation. Les fournisseurs ont noté une prime de 8 % sur la nomenclature pour les pilotes à faible ondulation, mais les acheteurs ont accepté le coût pour éviter un matériel de conditionnement d'alimentation séparé. À mesure que les thérapies autologues évoluent vers une fabrication au point de soins, la demande de chariots d'éclairage étanches et portables émerge, élargissant encore le marché adressable de l'éclairage de salle blanche.
Mandats de rénovation EcoDesign-2023 de l'UE accélérant le remplacement des luminaires fluorescents hérités par des LED
L'élimination progressive des lampes T8 et T5 en septembre 2023 a supprimé la plupart des options fluorescentes pour les acheteurs industriels, épuisant les stocks d'ici mi-2025 et provoquant un virage marqué vers les panneaux LED.[3]Commission européenne, "Règlement 2019/2020 sur les exigences d'écoconception," ec.europa.eu Les agences de l'énergie ont signalé des réductions d'électricité de 50 % à 60 % après les conversions, se traduisant par des retours sur investissement inférieurs à 18 mois dans les établissements pharmaceutiques allemands et danois. Bien que les kits de rénovation aient initialement capturé un tiers de la demande, les auditeurs ISO 14644 ont de plus en plus favorisé les panneaux étanches monolithiques qui évitent les joints au niveau du plafond, réduisant la part des kits de rénovation à 20 % fin 2025. LightingEurope prévoit que, d'ici 2027, chaque nouveau projet de salle blanche dans l'UE spécifiera des panneaux LED à éclairage par la tranche avec des pilotes DALI-2 intégraux et une efficacité minimale de 140 lumens par watt.
Analyse de l'impact des contraintes*
| Volatilité des prix de l'aluminium et du polycarbonate gonflant les nomenclatures de luminaires | -0.6% | Mondial | Court terme (≤ 2 ans) |
|---|---|---|---|
| Rareté des luminaires certifiés ATEX/IECEx retardant les projets pharmaceutiques au Moyen-Orient | -0.4% | Moyen-Orient, Afrique | Moyen terme (2 à 4 ans) |
| Limites de gestion thermique des LED à haute luminosité dans les environnements de classe ISO 3 | -0.3% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Pénurie d'installateurs qualifiés pour les luminaires à grille étanche en Afrique | -0.2% | Afrique, Moyen-Orient | Moyen terme (2 à 4 ans) |
| Volatilité des prix de l'aluminium et du polycarbonate gonflant les nomenclatures de luminaires | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'aluminium et du polycarbonate gonflant les nomenclatures de luminaires
L'aluminium à la Bourse des métaux de Londres a atteint en moyenne 2 485 USD par tonne métrique en 2025, et une hausse de 14 % du polycarbonate a aggravé la pression sur les boîtiers et diffuseurs de luminaires. Les fabricants ont absorbé environ la moitié de la hausse, réduisant les marges brutes jusqu'à 3 points de pourcentage. Les entrepreneurs ont répondu en insérant des clauses d'escalade dans les offres de 12 à 24 mois, tandis que certains fournisseurs ont testé des boîtiers en acier avec des revêtements résistants à la corrosion pour réduire l'utilisation d'aluminium. Néanmoins, les cadres en acier plus lourds augmentent les coûts d'expédition et la charge au plafond, tempérant l'adoption.
Rareté des luminaires certifiés ATEX/IECEx retardant les projets pharmaceutiques au Moyen-Orient
Les programmes de localisation saoudiens et des Émirats arabes unis imposent désormais des luminaires classés Zone 1 dans les zones de solvants, mais moins de 15 luminaires dans le monde détiennent des approbations ATEX et IECEx doubles. Les délais de livraison s'étendent de 26 à 32 semaines, et les primes atteignent 40 % à 60 % au-dessus des panneaux de salle blanche standard, retardant de six mois un projet d'injectables stériles de 450 millions USD à Riyad. Les fournisseurs européens disposant de certificats existants, tels que Glamox et Waldmann, s'imposent par défaut mais mettent à rude épreuve les budgets régionaux. Les autorités du Golfe financent des laboratoires de certification locaux pour réduire de moitié les cycles d'approbation, ce qui pourrait atténuer cette contrainte après 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source lumineuse :
la durabilité des LED renforce le leadership du marchéLes modules LED représentaient 82,40 % des revenus de 2025, reflétant leurs durées de vie de 50 000 à 70 000 heures qui éliminent les changements de lampes perturbateurs dans les zones à contamination contrôlée. Les émetteurs ultraviolets sont le type qui progresse le plus rapidement avec un TCAC de 4,99 %, portés par les hôpitaux du Conseil de coopération du Golfe qui intègrent l'UV-C pour le contrôle des agents pathogènes aéroportés, tandis que les systèmes à induction et les systèmes fluorescents résiduels déclinent à mesure que les délais d'élimination progressive approchent.
Les acheteurs du secteur de la santé spécifient de plus en plus des LED à blanc réglable pour aligner les cycles circadiens et réduire la fatigue des opérateurs, et les fournisseurs intègrent des pilotes dynamiques sans dépasser les plafonds ISO 14644. Les réseaux UV-C présentent des défis thermiques car l'efficacité diminue à des températures de jonction élevées ; de nouveaux boîtiers à double chambre isolent les diodes germicides pour préserver à la fois les performances de désinfection et d'éclairage. Le secteur de l'éclairage de salle blanche expérimente également des puces Li-Fi intégrées aux côtés des LED visibles pour transmettre des données dans les usines de fabrication de plaquettes à restriction de radiofréquences.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par conception de luminaire :
les enceintes pour emplacements dangereux s'accélèrentLes conceptions en panneau et encastrées ont dominé 47,80 % des expéditions en 2025 en raison de leur compatibilité avec les plafonds modulaires et les empreintes standardisées de 600 × 600 millimètres. Les luminaires pour emplacements dangereux affichent le TCAC le plus élevé de 7,12 % jusqu'en 2031, car les lignes de manipulation de batteries et de solvants nécessitent une sécurité Zone 1 et Zone 21.
Les boîtiers antidéflagrants avec verre trempé et colliers en acier inoxydable ajoutent 55 % à 70 % de coût par rapport aux panneaux standard, mais restent incontournables pour la conformité ATEX. Les spots encastrés font face à un recul dans les baies de classe ISO 5 car les ouvertures encastrées perturbent le flux d'air laminaire, tandis que les bandeaux en saillie séduisent encore les couloirs utilitaires soucieux du budget. La part de marché de l'éclairage de salle blanche des unités panneau et encastrées devrait s'éroder marginalement mais rester au-dessus de 40 % jusqu'en 2031.
Par type de montage :
les solutions suspendues optimisent le flux d'airLes luminaires encastrés détenaient 54,60 % des installations de 2025, les usines favorisant les plans de plafond affleurants qui simplifient l'équilibrage de la pression. Les systèmes suspendus devraient gagner un TCAC de 6,34 %, notamment dans les suites de produits biologiques où les modèles de dynamique des fluides computationnelle prouvent que l'abaissement des luminaires réduit la turbulence autour des postes de travail critiques.
Les bras suspendus permettent des économies d'énergie de 15 % à 20 % en positionnant la lumière près des tâches, mais les codes sismiques en Californie et au Japon augmentent la main-d'œuvre d'installation. Les options en saillie restent courantes dans les usines alimentaires qui privilégient l'accès au lavage par rapport à l'esthétique du plafond. Les fabricants ont introduit des suspensions à déconnexion rapide pour réduire le temps de remplacement à moins de cinq minutes, un avantage dans les lignes de remplissage aseptique fonctionnant en continu.
Par secteur d'utilisateur final :
le traitement alimentaire dépasse les leaders historiquesLes semi-conducteurs et l'électronique ont maintenu une part de revenus de 36,60 % en 2025 à mesure que les usines de 300 millimètres se sont multipliées, mais les installations alimentaires et de boissons sont prêtes pour le TCAC le plus rapide de 8,40 % sur les mandats d'hygiène pour l'emballage aseptique.
Les exportateurs de viande sud-américains et les laiteries argentines ont mené les rénovations de 2025, exigeant des lentilles IP65 résistantes aux bris pour éviter la contamination par le verre. Les hôpitaux et les laboratoires de sciences de la vie représentaient environ un quart des ventes, et les salles blanches aérospatiales ont représenté 8 % à mesure que les programmes d'assemblage de satellites se développaient. La taille du marché de l'éclairage de salle blanche pour les rénovations du secteur alimentaire devrait dépasser 200 millions USD d'ici 2031, réduisant l'écart avec le segment électronique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de vente :
les intégrateurs profitent de la convergence des bâtiments intelligentsLes contrats OEM directs ont généré 42,10 % des revenus de 2025, car les grandes entreprises pharmaceutiques et de puces négocient des accords multisites pour des luminaires identiques. Les intégrateurs de systèmes croîtront à un TCAC de 7,10 % à mesure que les fournisseurs de systèmes de gestion de bâtiment intègrent des passerelles DALI-2 et BACnet qui unifient l'éclairage, la climatisation et la surveillance des particules sur un seul tableau de bord.
Les distributeurs déplacent encore un tiers des unités, servant les mises à niveau plus petites qui nécessitent un stock immédiat. Les plateformes d'approvisionnement en ligne érodent les marges des distributeurs pour les panneaux LED de base, mais l'expertise des intégrateurs reste essentielle sur les projets d'emplacements dangereux où la documentation ATEX et la mise en service dominent la portée. La part de marché de l'éclairage de salle blanche des intégrateurs pourrait atteindre 30 % d'ici 2031 si les déploiements PoE et Li-Fi s'accélèrent.
Analyse géographique
Marché de l'éclairage de salle blanche en Asie-Pacifique et Océanie
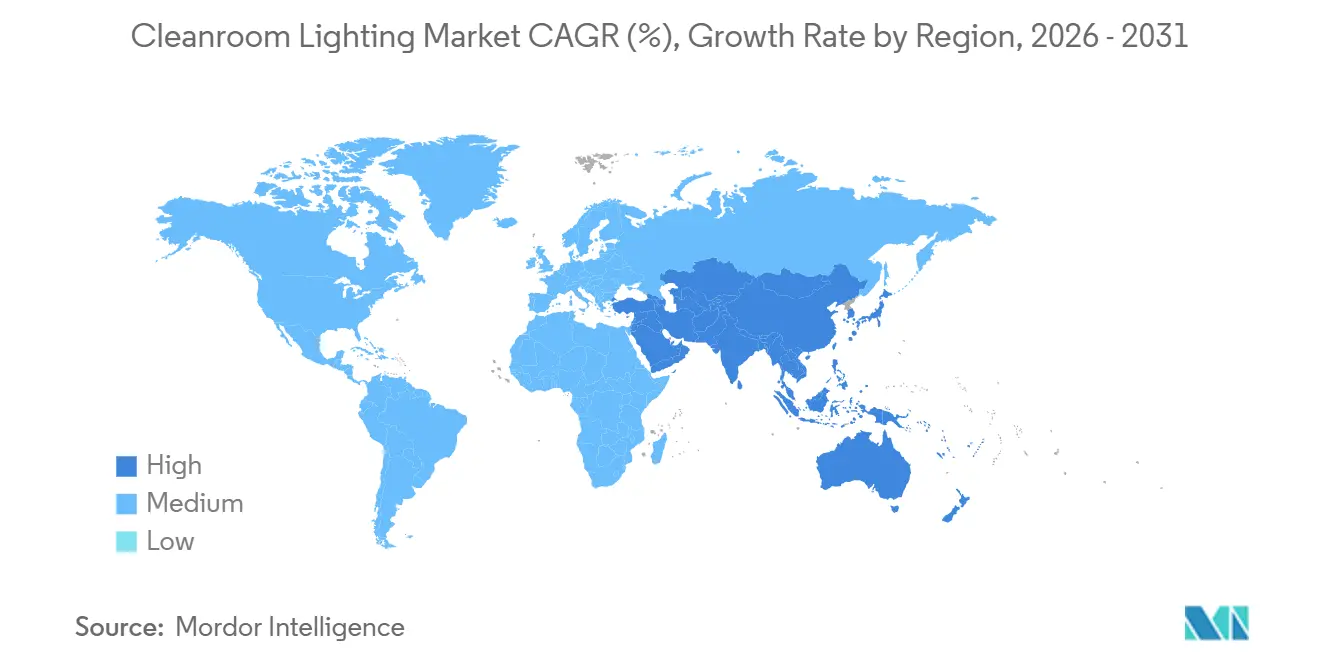
L'Asie-Pacifique a généré 41,50 % des revenus mondiaux en 2025 et devrait maintenir un CAGR de l'ordre de 4 % au milieu de la décennie, à mesure que le pipeline de fabrication de plaquettes de CNY 120 milliards de la Chine et les lignes de mémoire à haute bande passante de la Corée du Sud progressent. L'expansion de Taïwan vers Kyushu, au Japon, a ajouté 14 200 panneaux LED étanches dans une seule usine, illustrant l'appétit de la région pour les luminaires certifiés ISO Classe 3. Les usines d'ingrédients pharmaceutiques actifs soutenues par le PLI en Inde élargissent encore la demande, tandis que l'Australie et la Nouvelle-Zélande contribuent aux rénovations hospitalières.
Marché de l'éclairage de salle blanche au Moyen-Orient, en Afrique et en Turquie
Le Moyen-Orient est en passe d'afficher le CAGR le plus élevé, à 7,30 %, d'ici 2031, porté par la transformation nationale saoudienne et les projets de localisation de l'Opération 300bn des Émirats arabes unis. Un site d'injectables stériles d'une valeur de 680 millions USD à King Abdullah Economic City a commandé 6 800 luminaires certifiés ATEX, et Julphar a installé des panneaux UV-C dans son usine de produits biologiques d'une valeur de 320 millions USD. Les expansions pharmaceutiques orientées vers l'exportation en Turquie ajoutent un élan régional, bien que les pénuries d'installateurs à travers l'Afrique continuent de retarder l'achèvement des sites jusqu'à un an.
Marché de l'éclairage de salle blanche dans les Amériques et en Europe
L'Amérique du Nord et l'Europe ont chacune contribué à hauteur de près de 24 % en 2025. Les approbations de thérapies cellulaires aux États-Unis ont stimulé la création de 1,2 million de pieds carrés de nouvelles suites, et les délais de l'Annexe 1 ont entraîné 3,4 milliards EUR (3,70 milliards USD) de mises à niveau pharmaceutiques en Allemagne, tandis que la délocalisation de proximité de l'électronique et des chaînes d'approvisionnement en véhicules électriques au Mexique ajoute 23 nouvelles salles blanches à Querétaro et Guanajuato. Par ailleurs, l'Amérique du Sud, représentant environ 6 %, connaît de rapides rénovations dans les secteurs laitier et de la transformation de la viande.

Paysage réglementaire
Les spécifications d'éclairage des salles blanches sont façonnées par un ensemble de régimes de propreté et de sécurité plutôt que par une seule réglementation dédiée à l'éclairage. La norme ISO 14644-1 définit des classes de propreté de l'air qui imposent des conceptions de luminaires scellés à faible émission de particules, tandis que la gouvernance de la fabrication stérile, comme l'annexe 1 des BPF de l'UE (appliquée en 2025 dans les usines de médicaments stériles de l'UE) et le 21 CFR Part 211 de la FDA américaine, exige des luminaires minimisant les pièges à contamination, tolérant la désinfection et facilitant les tâches d'inspection sans compromettre l'enveloppe de la salle blanche.
Du côté de la sécurité électrique et des produits, la norme IEC 60598 encadre la construction et les essais des luminaires à l'échelle mondiale, y compris la base mise à jour IEC 60598-1:2024. La Chine a également ajouté un point d'ancrage technique pour les environnements propres avec la norme GB/T 24461-2023, mise en œuvre à partir de juillet 2024, couvrant les exigences techniques pour les luminaires encastrés et montés au plafond utilisés dans les espaces à propreté contrôlée. Parallèlement, les exigences de validation dans les environnements BPF maintiennent l'approvisionnement lié à des dossiers d'essais documentés et à la mise en service des installations (IQ/OQ/PQ), faisant des certifications et des rapports de tiers un facteur déterminant pour les calendriers de projet.
Paysage concurrentiel
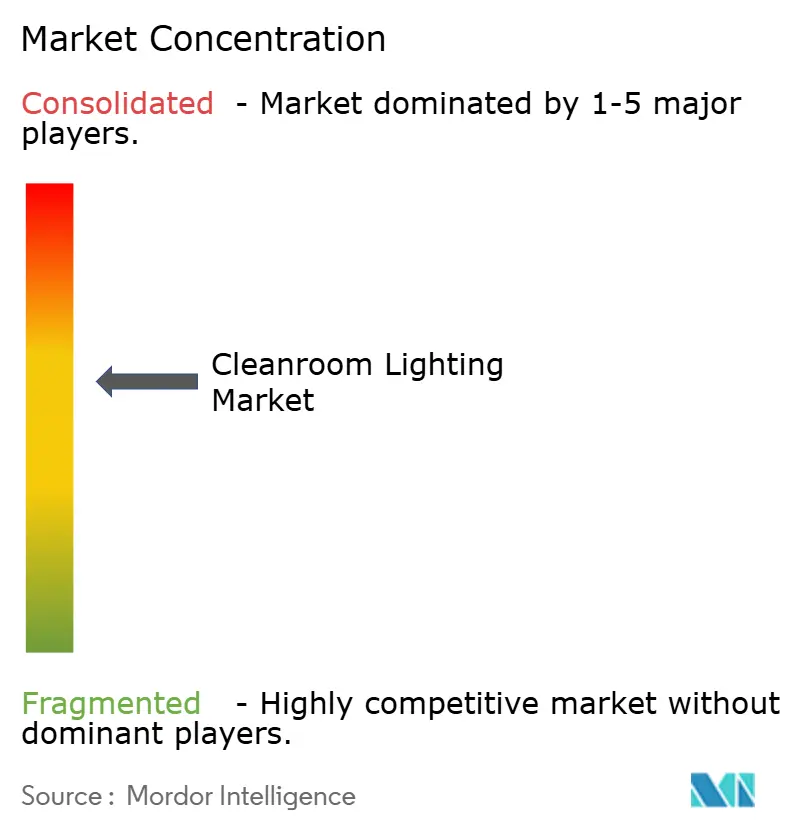
Cinq fournisseurs détenaient environ 38 % des revenus combinés de 2025, indiquant une fragmentation modérée. Signify tire parti de son portefeuille Philips CleanRoom et d'un réseau de distribution dans 140 pays, ayant récemment investi 45 millions EUR (48 millions USD) pour ajouter 1,2 million de luminaires de capacité LED annuelle en Malaisie. La division Crouse-Hinds d'Eaton a renforcé sa couverture des emplacements dangereux en acquérant Clean Air Lighting, injectant 14 nouveaux modèles DALI-2 dans sa gamme.
Les spécialistes régionaux maintiennent leur agilité : Waldmann livre des dimensions personnalisées en huit semaines, et LUG Light Factory adapte les optiques pour les niches biotechnologiques européennes. Les marques chinoises telles que Shenzhen Sansi Lighting ont capturé 18 % des revenus Asie-Pacifique en proposant des prix 25 % inférieurs aux moyennes occidentales, mais des portefeuilles ATEX limités entravent la pénétration au Moyen-Orient. Des perturbateurs émergents comme pureLiFi ont démontré des panneaux Li-Fi à 224 Mbps à SEMICON Europa, séduisant les usines qui interdisent les radios à radiofréquences.
Des espaces blancs subsistent dans les rénovations, avec environ 420 000 salles blanches éclairées aux fluorescents dans le monde, représentant un pool adressable de 1,8 milliard USD. Les brevets de gestion thermique, notamment le dissipateur thermique à changement de phase de Glamox, ciblent les zones ISO Classe 3 à haute luminosité où les températures de jonction menacent le maintien du flux lumineux.
Leaders du secteur de l'éclairage de salle blanche
Signify Holding
Wipro Lighting
Crompton Greaves Consumer Electricals Ltd.
LUG Light Factory Sp. z o.o.
Eaton Corporation Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éclairage de salle blanche
- Signify Holding
- Cooper Lighting Solutions
- Wipro Lighting
- Eaton Lighting
- LUG Light Factory
- Terra Universal
- Solite Europe
- Paramount Industries
- Kenall Manufacturing
- AB Fagerhult
- Waldmann Lighting
- Glamox AS
- Hubbell Lighting
- Cree Lighting
- Philips Cleanroom Lighting
- H.E. Williams Inc.
- Clean Air Lighting LLC
- Admiral Lighting
- Boyd Cleanroom Lighting
- Hefei Kejia Purification
- Shenzhen Sansi Lighting
- Beghelli S.p.A.
Lire l’analyse des entreprises de éclairage de salle blanche

Opportunités de marché et perspectives d'avenir
La demande de rénovation et de nouvelles constructions continue d'ouvrir des espaces où convergent conformité, facilité de maintenance et contraintes énergétiques. Un large parc installé de salles blanches éclairées au fluorescent maintient un bassin de remplacement mesurable actif, et le rapport suit environ 420 000 salles blanches éclairées au fluorescent dans le monde. L'élimination progressive des lampes induite par l'EcoDesign de l'UE a resserré la disponibilité des lampes fluorescentes, poussant les projets vers des panneaux LED scellés qui simplifient la documentation d'audit selon l'ISO 14644 et l'annexe 1 des BPF de l'UE.
Des opportunités portées par la technologie se forment autour du contrôle du spectre, de la substitution de procédés sans mercure et de la facilité d'entretien dans les plafonds modulaires. En mars 2026, Kenall a lancé le luminaire encastré praticable SimpleSeal CSSETO pour salle blanche, doté d'une chambre optique scellée IP66 et d'options à bande étroite (ambre/rouge/rouge profond) pour les espaces sensibles au spectre, s'alignant sur une évolution vers des approches de maintenance par accès supérieur qui réduisent les brèches dans l'enveloppe. Les salles blanches de semi-conducteurs investissent également dans l'efficacité de la lumière jaune et l'éclairage de procédé, comme l'illustre BASF avec le lancement en mai 2026 d'une solution de matériau lumière jaune de nouvelle génération destinée à la lithographie et à la fabrication d'écrans/LED, où la conversion par absorption peut remplacer le filtrage pour réduire l'énergie et la charge de refroidissement. Par ailleurs, des évaluations de matrices de LED UV-C à 255 nm comme remplacements à faible puissance des lampes à arc au mercure pour l'exposition en bord de plaquette indiquent une voie de qualification liée à la pression d'élimination progressive du mercure, élargissant l'espace produit et architectural pour les luminaires de salle blanche scellés compatibles UV.
Recent Industry Developments in Marché de l'éclairage de salle blanche
- Mai 2026 : BASF a introduit une solution de matériau lumière jaune de nouvelle génération pour la lithographie des semi-conducteurs et la fabrication en salle blanche adjacente, comme les écrans et les LED. En utilisant un mécanisme de conversion par absorption plutôt que le filtrage, cette approche vise une efficacité optique plus élevée et une réduction de la charge énergétique dans les environnements à lumière jaune, influençant la manière dont les systèmes d'éclairage de salle blanche sont spécifiés pour les baies critiques pour les procédés.
- Novembre 2025 : Eaton a finalisé l'acquisition de Clean Air Lighting, intégrant des produits de panneaux pharmaceutiques IP66 et une équipe d'ingénierie au portefeuille Crouse-Hinds. Cette opération a élargi la capacité d'Eaton à se positionner comme fournisseur unique sur les périmètres d'éclairage en zone propre et en zone à risque, où la documentation et la performance des enceintes déterminent les cycles de qualification.
- Septembre 2025 : Cree Lighting a obtenu un contrat de 22 millions USD pour fournir 18 400 panneaux UV-C au projet de tour du King Faisal Specialist Hospital à Riyad. Ce succès a renforcé la position des luminaires de qualité salle blanche intégrant l'UV-C dans les achats d'infrastructures de contrôle des infections, et a accru la pression concurrentielle sur les luminaires scellés validés et compatibles UV dans les projets de santé.


Marché de l'éclairage de salle blanche Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'éclairage des salles blanches couvre les luminaires et solutions d'éclairage associées conçus spécifiquement pour les salles blanches et les environnements contrôlés, où les luminaires doivent assurer le contrôle de la contamination, une construction scellée et un éclairage stable pour les tâches critiques.
Exclusions du périmètre : l'éclairage industriel et commercial général utilisé hors des environnements de salle blanche contrôlés est exclu, même s'il est installé dans des zones adjacentes à des espaces stériles.
Aperçu de la segmentation
- Par source lumineuse
- LED
- Fluorescent
- Induction
- UV
- Par conception/forme de luminaire
- Panneau/Encastré
- Enveloppant/Bandeau
- Spots encastrés
- Luminaires pour emplacements dangereux
- Par type de montage
- Encastré
- En saillie
- Suspendu/Pendant
- Par secteur d'utilisateur final
- Semi-conducteurs et électronique
- Soins de santé et sciences de la vie
- Traitement des aliments et boissons
- Laboratoires de recherche et académiques
- Aérospatiale et défense
- Fabrication de peinture automobile et de batteries
- Autres secteurs
- Par canal de vente
- OEM direct
- Intégrateurs de systèmes
- Distributeurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par les normes de salle blanche et les signaux de conformité qui influencent la sélection et les cycles de remplacement de l'éclairage, puis est mis en relation avec l'activité de construction d'installations chez les principaux utilisateurs finaux. Des sources publiques telles que les références des normes ISO sur les salles blanches, les directives et mises à jour de la FDA américaine, les séries de production industrielle d'Eurostat, les statistiques commerciales d'UN Comtrade et les indicateurs manufacturiers du recensement américain aident à ancrer les moteurs de la demande de manière vérifiable d'une année à l'autre.
Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues de produits et la presse spécialisée reconnue afin de suivre les évolutions de conception des luminaires, telles que les panneaux LED scellés, les modèles pour zones à risque et les variantes compatibles UV. Si nécessaire, un abonnement payant axé sur les données financières des entreprises et une base de données de brevets sont utilisés pour confirmer l'orientation produit et l'innovation sans se fier à une seule source. Ces sources sont fournies à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données tout au long du travail.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes structurées avec des fabricants d'éclairage, des entreprises de construction de salles blanches, des intégrateurs de systèmes, des distributeurs et des équipes des installations utilisatrices finales qui spécifient ou approuvent les luminaires de salle blanche. Ces échanges ont servi à tester des hypothèses sur les taux de rénovation, l'évolution des préférences vers le LED, les délais de projet typiques et l'évolution des prix selon la conception des luminaires et le type de montage dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directions générales : 13 % | APAC : 48 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 30 % |
| Acteurs plus petits : 17 % | Managers : 45 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement est réalisé selon une approche descendante, où les ajouts de capacité en salles blanches et l'activité de rénovation sont reconstitués à partir des signaux d'expansion des utilisateurs finaux, des indices d'activité de construction et de l'intensité d'équipement en éclairage par surface de salle blanche. Pour garder des totaux réalistes, nous corroborons les résultats par des approximations ascendantes sélectives utilisant des points de prix échantillonnés pour les conceptions de luminaires courantes, puis nous effectuons des vérifications de cohérence à partir des retours des canaux et de l'orientation des expéditions des fournisseurs.
Les principales données qui façonnent le modèle comprennent les cycles de construction et de modernisation des salles blanches dans les semi-conducteurs et les sciences de la vie, le passage du fluorescent au LED dans les environnements contrôlés, l'adoption du montage encastré par rapport au montage en surface selon la classe de salle blanche, et la part des projets passant par des intégrateurs par rapport aux ventes directes des fabricants d'origine. Comme les prix peuvent évoluer différemment selon la conception, les prix de vente moyens sont suivis séparément pour les formats panneaux ou luminaires encastrés, les réglettes, les downlights et les variantes pour zones à risque, et sont ajustés à l'aide des indications d'entretiens sur le comportement des appels d'offres et la pression sur les coûts. Pour les prévisions, une analyse de scénarios est utilisée autour du rythme de construction des installations et de l'intensité de rénovation, et la trajectoire finale est maintenue cohérente avec les attentes des répondants quant à la conversion des pipelines de projets.
Lorsque la visibilité ascendante directe est limitée, les écarts sont traités en utilisant des fourchettes d'adoption au niveau régional et en appliquant un calendrier de remplacement prudent, qui est ensuite revérifié par rapport aux signaux de demande observés et aux retours des distributeurs.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications comparant les résultats du modèle à des signaux indépendants tels que l'orientation des dépenses d'investissement des utilisateurs finaux, la dynamique de construction des salles blanches et le glissement observé du mix vers des luminaires LED scellés. Lorsque des écarts importants apparaissent, nous réexaminons les hypothèses et déclenchons des suivis ciblés auprès des répondants pour confirmer si le changement est structurel ou temporaire.
Avant validation finale, le travail passe par un examen analytique par étapes où les calculs, le calendrier de conversion des devises et les hypothèses d'unités sont vérifiés, suivi d'un contrôle de cohérence au niveau régional et au niveau des utilisateurs finaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif affecte les ajouts de capacité, la réglementation ou les prix. Juste avant la livraison, nous effectuons une vérification finale afin que l'analyse reflète les informations les plus récentes disponibles.
Taille du marché de l'éclairage des salles blanches selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'éclairage des salles blanches peuvent différer même lorsqu'elles utilisent une formulation similaire, car le périmètre peut discrètement s'étendre à des offres adjacentes et le rythme de rénovation supposé peut varier selon la région. Les différences proviennent également de l'année de référence utilisée, de la manière dont les prix sont convertis en USD, et de la fréquence d'actualisation du modèle.
Certaines estimations élargissent le total en incluant des logiciels, des services ou des postes d'infrastructure de salle blanche plus larges dans leur définition. Chez Mordor Intelligence, la valeur est limitée aux luminaires et canaux spécifiques aux salles blanches, et les revenus de services adjacents ne sont pas comptabilisés à moins qu'ils ne soient intégrés dans le cadre de la vente d'éclairage selon le périmètre défini.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,89 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,06 milliard USD (2025) | Utilise un périmètre d'offre plus large pouvant intégrer des éléments logiciels ou de service autour des programmes d'éclairage de salle blanche, et applique une hypothèse de rénovation et de remplacement plus rapide dans le scénario de base. |
| Éditeur sectoriel B | 0,98 milliard USD (2025) | Utilise une méthode différente de progression des prix selon les conceptions de luminaires, et la pondération régionale peut privilégier des mix de projets à prix plus élevé sans validation cohérente au niveau des canaux. |
Le tableau montre que l'écart s'explique principalement par l'élargissement du périmètre et par la manière dont le rythme de rénovation et la tarification sont traités selon les conceptions de luminaires. En reliant le modèle à des signaux de demande clairs tels que les constructions de salles blanches et les cycles de remplacement, puis en revérifiant les totaux via les retours des canaux, nous gardons le résultat traçable à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'éclairage de salle blanche en 2031 ?
Il est prévu d'atteindre 1,17 milliard USD d'ici 2031, avec un TCAC de 4,68 % à partir de 2026.
Quelle source lumineuse domine les installations actuelles de salles blanches ?
La technologie LED a dominé avec une part de revenus de 82,40 % en 2025 grâce à ses longues durées de vie et ses économies d'énergie.
Quel segment d'utilisateur final se développe le plus rapidement ?
Le traitement des aliments et boissons progresse à un TCAC de 8,40 % jusqu'en 2031 à mesure que les lignes d'emballage aseptique se multiplient.
Pourquoi les luminaires pour emplacements dangereux gagnent-ils du terrain ?
Les zones de manipulation de batteries et de solvants nécessitent des luminaires certifiés ATEX ou IECEx, entraînant un TCAC de 7,12 % pour cette conception.
Dernière mise à jour de la page le:



