
Taille et Part du Marché des Systèmes de Délivrance de Médicaments Non Viraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.68 Milliards de dollars |
| Taille du Marché (2032) | 28.02 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Délivrance de Médicaments Non Viraux par Mordor Intelligence
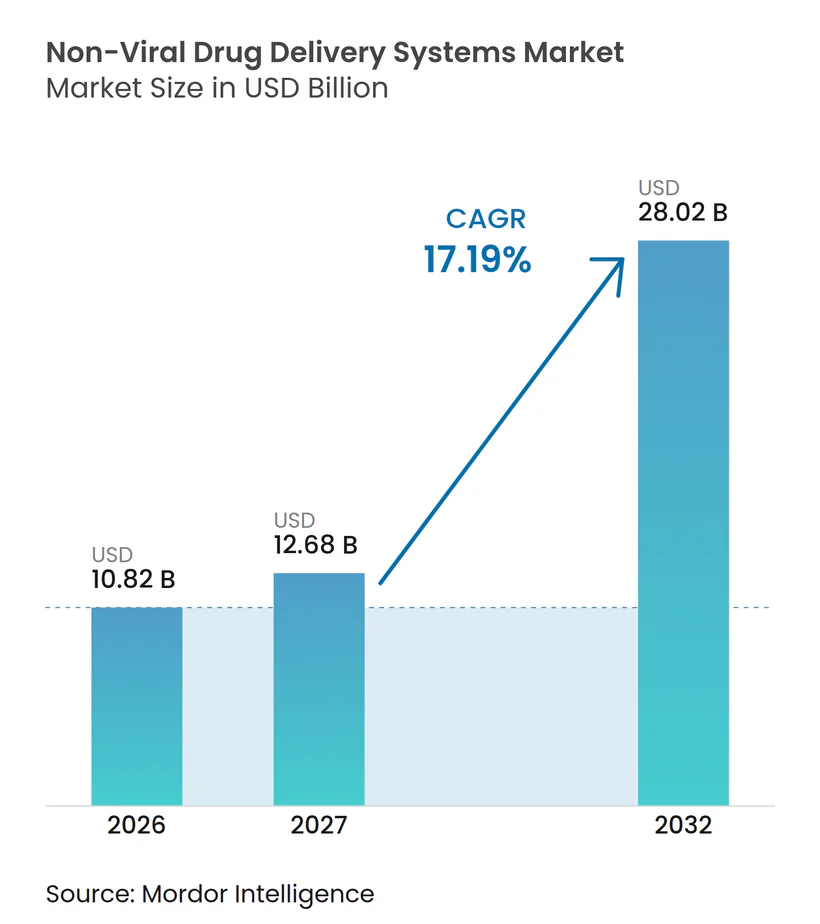
Le marché des systèmes de délivrance de médicaments non viraux devrait croître de 10,82 milliards USD en 2026 à 12,68 milliards USD en 2027, et devrait progresser jusqu'à 28,02 milliards USD d'ici 2032, avec un CAGR de 17,19 % sur la période de prévision. La montée en puissance rapide des installations de nanoparticules lipidiques (LNP) validées, une réduction de 50 % du coût des marchandises obtenue grâce à la fabrication continue par microfluidique, et la confiance croissante dans l'ARNm et l'ARN auto-amplifiant (saRNA) ont repositionné le marché des systèmes de délivrance de médicaments non viraux, le faisant passer d'une science exploratoire à une thérapeutique grand public. Le financement par capital-risque dans la nanomédecine a connu une forte progression, dépassant 570 millions USD pour les seuls pipelines d'exosomes en 2025, et les grands groupes pharmaceutiques ont engagé des budgets de plusieurs milliards de dollars pour développer les capacités non virales. Les programmes d'accélération réglementaire couvrant les oligonucléotides et les LNP raccourcissent les délais d'approbation, tandis que la conception de lipides guidée par l'intelligence artificielle accélère la découverte de nouveaux vecteurs dotés d'une transfection et d'une spécificité tissulaire améliorées. Malgré ces moteurs, la production en BPF (Bonnes Pratiques de Fabrication) à forte intensité capitalistique et les questions non résolues concernant la biodistribution à long terme des nanoparticules constituent des obstacles persistants que les parties prenantes du secteur doivent traiter de manière collaborative.
Principaux Enseignements du Rapport
- Par charge thérapeutique, l'ARNm et le saRNA ont représenté 42,7 % de la part de marché des systèmes de délivrance de médicaments non viraux en 2026 et devraient afficher un CAGR de 19,7 % jusqu'en 2032.
- Par vecteur de délivrance, les nanoparticules lipidiques ont détenu 38,2 % des revenus en 2026, tandis que les exosomes et les vésicules extracellulaires devraient croître à un CAGR de 18,4 % jusqu'en 2032.
- Par voie d'administration, les solutions intraveineuses ont dominé avec une part de 51,9 % en 2026 ; les formulations intranasales progressent à un CAGR de 19,2 % grâce aux programmes nez-cerveau.
- Par application thérapeutique, l'oncologie a représenté 35,4 % de la taille du marché des systèmes de délivrance de médicaments non viraux en 2026, tandis que les maladies génétiques et rares devraient se développer à un CAGR de 20,3 % au cours de la période de prévision.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques ont capté 48,1 % des dépenses en 2026, mais les CDMO et les CRO devraient enregistrer un CAGR de 21,8 % à mesure que la demande d'externalisation augmente.
- Par zone géographique, l'Amérique du Nord a représenté 42,7 % de la part des revenus en 2026, tandis que la région Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 22,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Montée en Puissance Rapide des Plateformes de Nanoparticules Lipidiques (NPL) après la Validation des Vaccins à ARNm | +2.10% | Mondial, avec l'Amérique du Nord et l'UE en tête | Court terme (≤ 2 ans) |
| Afflux de Financements pour la Nanomédecine et les Thérapeutiques d'Édition Génique | +1.80% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Charge Croissante des Cancers Difficiles à Traiter Nécessitant des Vecteurs Ciblés | +1.50% | Mondial, avec un impact plus élevé dans les marchés développés | Long terme (≥ 4 ans) |
| Voies Réglementaires d'Accélération pour les Thérapeutiques de Délivrance Non Virale | +1.30% | Amérique du Nord et UE, avec des retombées vers l'APAC | Moyen terme (2-4 ans) |
| Conception de Lipides et de Polymères Guidée par l'IA Débloquant de Nouvelles Bibliothèques de Vecteurs | +1.20% | Mondial, concentré dans les pôles de R&D | Long terme (≥ 4 ans) |
| Fabrication Continue par Microfluidique Entraînant une Réduction du COGS de moins de 50 % | +1.00% | Centres de fabrication mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Montée en Puissance Rapide des Plateformes NPL après la Validation de l'ARNm
Les campagnes de vaccination de masse ont prouvé que les NPL peuvent être fabriquées et distribuées à l'échelle mondiale selon des normes pharmaceutiques, incitant des entreprises telles que Moderna à allouer 4,5 milliards USD pour élargir les pipelines non vaccinaux en oncologie et dans les maladies rares.[1] Les fournisseurs sous contrat ont augmenté leur production, CordenPharma ayant étendu sa production de lipides en Suisse, en France et dans le Colorado pour sécuriser des flux réguliers de matières premières. Les précédents réglementaires établis permettent désormais aux développeurs de s'appuyer sur des dossiers CMC antérieurs et d'accélérer les nouvelles thérapeutiques à base de NPL de compositions similaires. Le résultat est une compression des délais de développement et une plus grande confiance des investisseurs qui ont été témoins d'un déploiement commercial réussi.
Afflux de Financements pour la Nanomédecine et les Thérapeutiques d'Édition Génique
Le capital-risque et le capital d'entreprise ont injecté 570 millions USD dans des programmes d'exosomes couvrant 120 actifs en développement actif en 2025.[2] Les grandes alliances illustrent la manière dont ces fonds sont déployés ; Moderna a versé 40 millions USD d'avance à Generation Bio pour une nouvelle technologie NPL à ciblage cellulaire qui élargit la portée tissulaire. Le financement accélère le développement multi-actifs, atténuant le risque lié à un programme unique. Le statut d'accélération accordé au vaccin saRNA H5N1 d'Arcturus montre que les régulateurs sont prêts à accélérer l'examen lorsque des données précliniques solides soutiennent des besoins non satisfaits.
Charge Croissante des Cancers Difficiles à Traiter Nécessitant des Vecteurs Ciblés
La persistance du cancer alimente la demande de vecteurs capables de naviguer dans les microenvironnements tumoraux sans provoquer de toxicité systémique. Les approbations récentes de thérapies géniques pour des affections ultra-rares ont ouvert la voie à des plateformes similaires en oncologie. Les lipides conçus avec des valeurs de pKa ajustables améliorent la pénétration tumorale et minimisent l'exposition hors cible. Parallèlement, des NPL compatibles avec CRISPR spécifiques aux tumeurs solides entrent en phase d'essais cliniques, introduisant des options de précision là où les vecteurs viraux sont insuffisants.
Voies Réglementaires d'Accélération pour les Thérapeutiques de Délivrance Non Virale
Les orientations dédiées de la FDA pour les oligonucléotides et le Programme de Désignation de Plateforme fournissent aux développeurs des feuilles de route plus claires et un examen continu des données, comprimant les cycles de développement. Les règles provisoires de la MHRA britannique sur les vaccins anticancéreux individualisés à ARNm renforcent l'alignement mondial.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Production en BPF Complexe et à Forte Intensité de Capital des Nanovecteurs | -1.40% | Mondial, avec un impact plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Profils de Toxicité et de Biodistribution à Long Terme Incertains | -1.10% | Mondial, avec une surveillance plus stricte dans l'UE et aux États-Unis | Long terme (≥ 4 ans) |
| Enchevêtrement de Brevets sur les Lipides Ionisables Propriétaires Restreignant la Liberté d'Exploitation | -0.80% | Mondial, avec un impact concentré en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Préoccupations Environnementales et Sanitaires liées aux Flux de Déchets de Nanoparticules | -0.60% | UE et Amérique du Nord en tête, en expansion vers l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Production en BPF Complexe et à Forte Intensité de Capital des Nanovecteurs
La construction d'une installation NPL satisfaisant aux BPF peut dépasser 100 millions USD et exige un contrôle de haute précision des ratios lipidiques, des débits et de la purification. L'instrumentation analytique pour la caractérisation des particules ajoute des coûts d'exploitation, et les pénuries de talents dans les économies émergentes ralentissent le transfert de technologie.
Profils de Toxicité et de Biodistribution à Long Terme Incertains
Les nanoparticules interagissent avec les systèmes biologiques de manière complexe. Les particules à base de métaux peuvent provoquer un stress oxydatif et un dysfonctionnement endothélial, soulignant la nécessité de cadres de surveillance à vie, même pour les lipides ostensiblement biodégradables.[3] Les agences réglementaires demandent désormais des dossiers de toxicologie étendus, en particulier pour les indications pédiatriques et chroniques où l'exposition cumulée est importante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Vecteur de Délivrance :
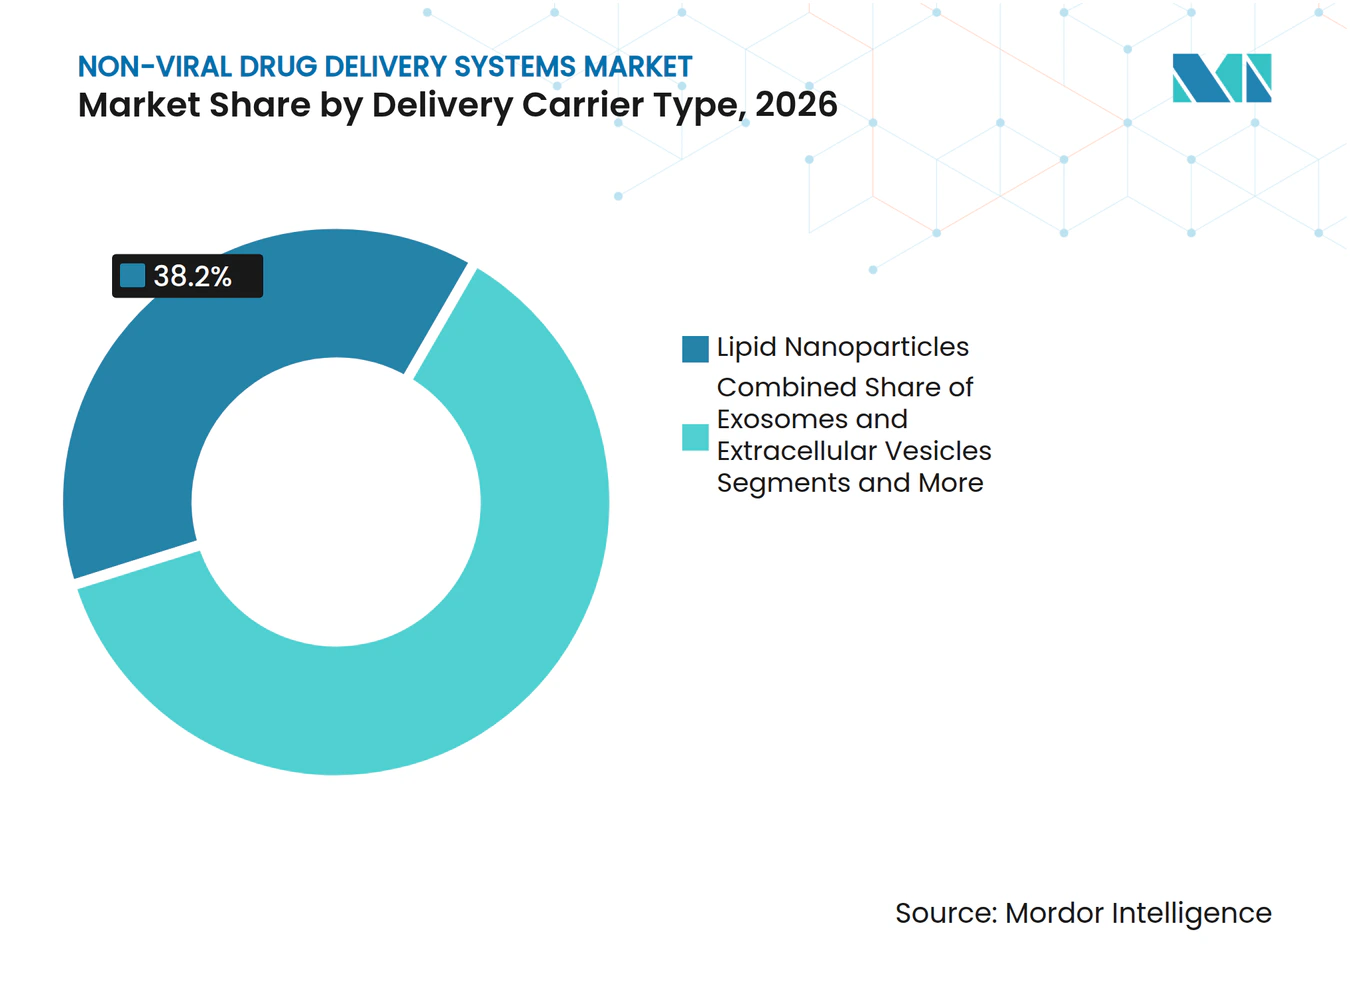
Les Exosomes Propulsent le Ciblage de Nouvelle GénérationLes nanoparticules lipidiques ont contrôlé 38,2 % des revenus en 2026, soutenues par une fabrication à grande échelle validée. Les exosomes, cependant, capteront la part la plus rapide des nouveaux investissements avec un CAGR de 18,4 % d'ici 2032, en raison de leur biocompatibilité intrinsèque et de leur capacité à traverser la barrière hémato-encéphalique. Le marché des systèmes de délivrance de médicaments non viraux récompense les plateformes qui associent des procédés évolutifs à une précision de ciblage tissulaire, et l'ingénierie des exosomes bénéficie désormais de méthodes améliorées de purification et de chargement de charge utile.
Les vecteurs polymériques maintiennent une adoption régulière et spécifique aux applications, notamment lorsque la libération contrôlée est primordiale. Les constructions hybrides inorganiques-lipidiques, telles que les LNP stabilisées au silicium, ajoutent une fonctionnalité d'imagerie et offrent des surfaces modulaires pour la fixation de ligands. Les autorités réglementaires affinent les listes de contrôle CMC adaptées aux modalités, ce qui uniformise les conditions pour les portefeuilles de vecteurs diversifiés au sein du marché plus large des systèmes de délivrance de médicaments non viraux.



Par Charge Thérapeutique :
La Domination de l'ARNm S'étend au-delà des VaccinsLe groupe ARNm et saRNA a représenté 42,7 % des revenus de 2026 et progressera de 19,7 % par an jusqu'en 2032, renforçant son rôle central dans les prévisions de taille du marché des systèmes de délivrance de médicaments non viraux. La polyvalence de la plateforme permet le codage rapide de n'importe quelle protéine, et le saRNA réduit les besoins en doses sans compromettre la puissance.
Les siRNA, les plasmides d'ADN et les charges CRISPR maintiennent une dynamique à deux chiffres en ciblant les indications oncologiques et les maladies rares nécessitant des modifications permanentes ou hautement spécifiques. La délivrance par nanoparticules lipidiques de biologiques codés par l'ADN a atteint une expression in vivo solide avec un profil de sécurité favorable, ouvrant la voie à des gènes structuraux plus grands, auparavant inaccessibles aux vecteurs viraux.
Par Voie d'Administration :
La Délivrance Intranasale Gagne en DynamismeLes formulations intraveineuses ont représenté 51,9 % des ventes de 2026, bénéficiant de protocoles de dosage établis et d'un suivi pharmacocinétique simplifié. Les programmes intranasaux, cependant, affichent la croissance la plus forte avec un CAGR de 19,2 %, capitalisant sur les voies directes nez-cerveau qui contournent le métabolisme de premier passage et la dilution systémique.
Les approches orales et transdermiques progressent grâce à une ingénierie structurale qui protège les acides nucléiques contre les environnements gastriques ou dermiques agressifs. L'activité en matière de brevets autour des dispositifs de spray nasal confirme un essor de l'innovation axé sur les troubles neurologiques à fort besoin non satisfait. La diversification des plateformes optimisées par voie d'administration élargit le marché des systèmes de délivrance de médicaments non viraux et améliore l'observance des patients.

Par Application Thérapeutique :
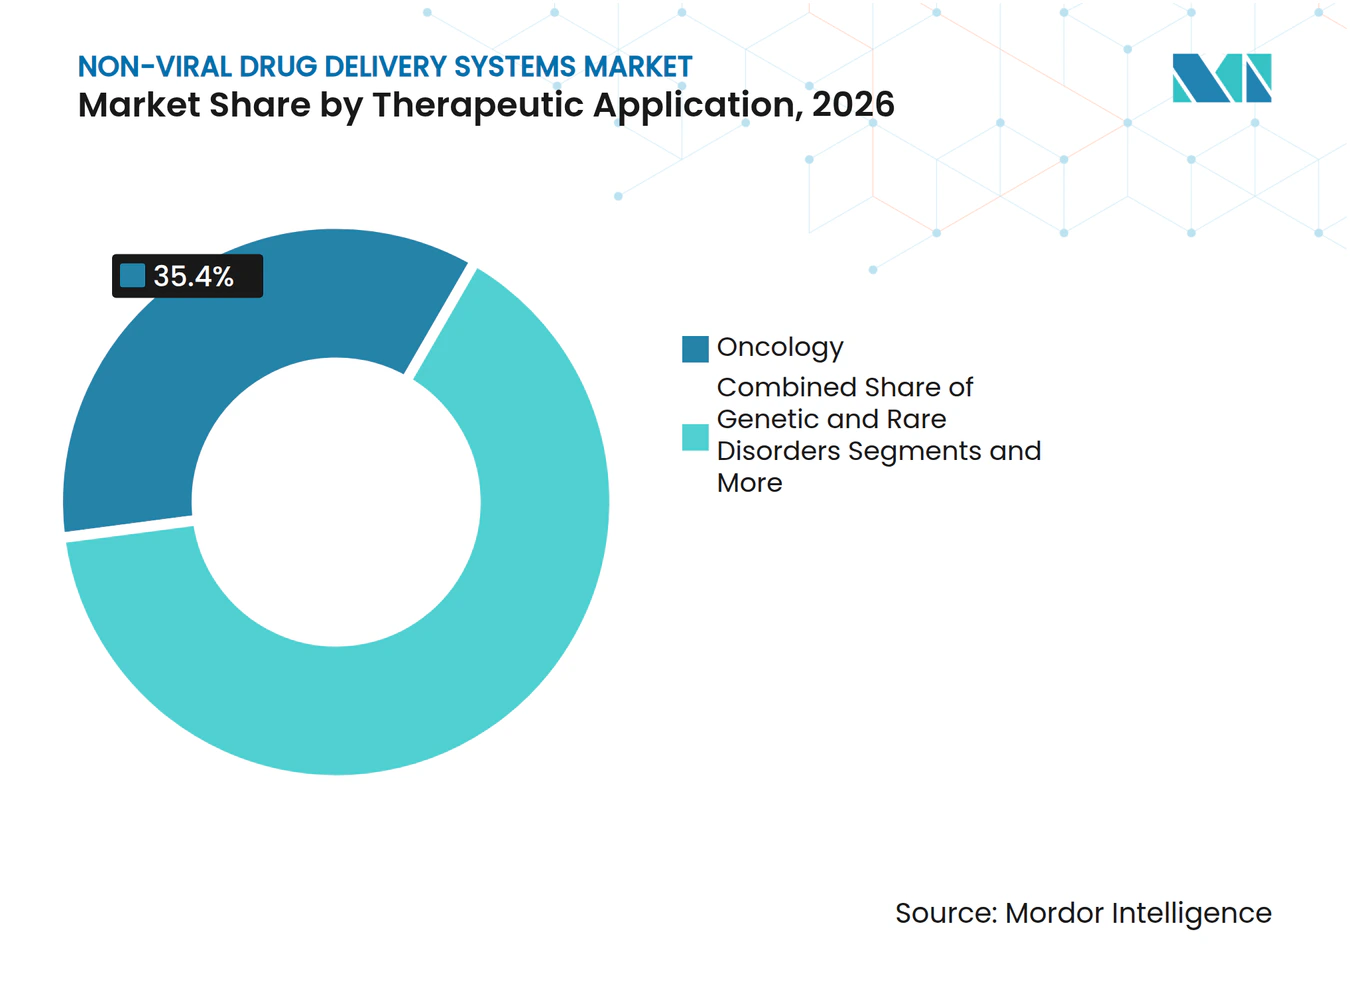
Les Troubles Génétiques Accélèrent la TraductionL'oncologie a conservé une avance de 35,4 % des revenus en 2026, portée par l'adoption rapide de formulations nanoparticulaires ciblant les tumeurs, conçues pour échapper à la détection immunitaire. Pourtant, les maladies génétiques et rares — dynamisées par des approbations de première classe comme ELEVIDYS — devraient se développer de 20,3 % par an jusqu'en 2032, faisant évoluer le marché des systèmes de délivrance de médicaments non viraux vers des thérapies modificatrices de la maladie à vie.
Les maladies infectieuses restent un contributeur stable grâce aux modèles de vaccins plug-and-play, tandis que les catégories neurologiques et métaboliques prennent de l'élan à mesure que les vecteurs capables de traverser la barrière hémato-encéphalique et de cibler des types cellulaires spécifiques progressent vers des essais en phase avancée.
Par Utilisateur Final :
Les CDMO Capitalisent sur la Complexité de la FabricationLes entreprises pharmaceutiques et biotechnologiques ont généré 48,1 % des revenus de 2026 en pilotant la découverte et la commercialisation. Les organisations de développement et de fabrication sous contrat ont enregistré un CAGR de 21,8 % et sont en passe de capter une part plus importante du marché des systèmes de délivrance de médicaments non viraux, à mesure que les commanditaires externalisent la synthèse lipidique, la formulation de nanoparticules et les services de remplissage-finition.
Parmi les exemples, on peut citer l'expansion de Vernal Biosciences dans la production d'ARNm et de LNP en BPF, ainsi que l'alliance d'Evonik avec ST Pharm pour proposer des solutions d'acides nucléiques de bout en bout. De solides antécédents en matière de conformité et une capacité mondiale positionnent les principaux CDMO comme des partenaires indispensables pour les entreprises dépourvues de capacités de fabrication internes.
Analyse Géographique
Marché des systèmes d'administration non viraux de médicaments en Amérique du Nord
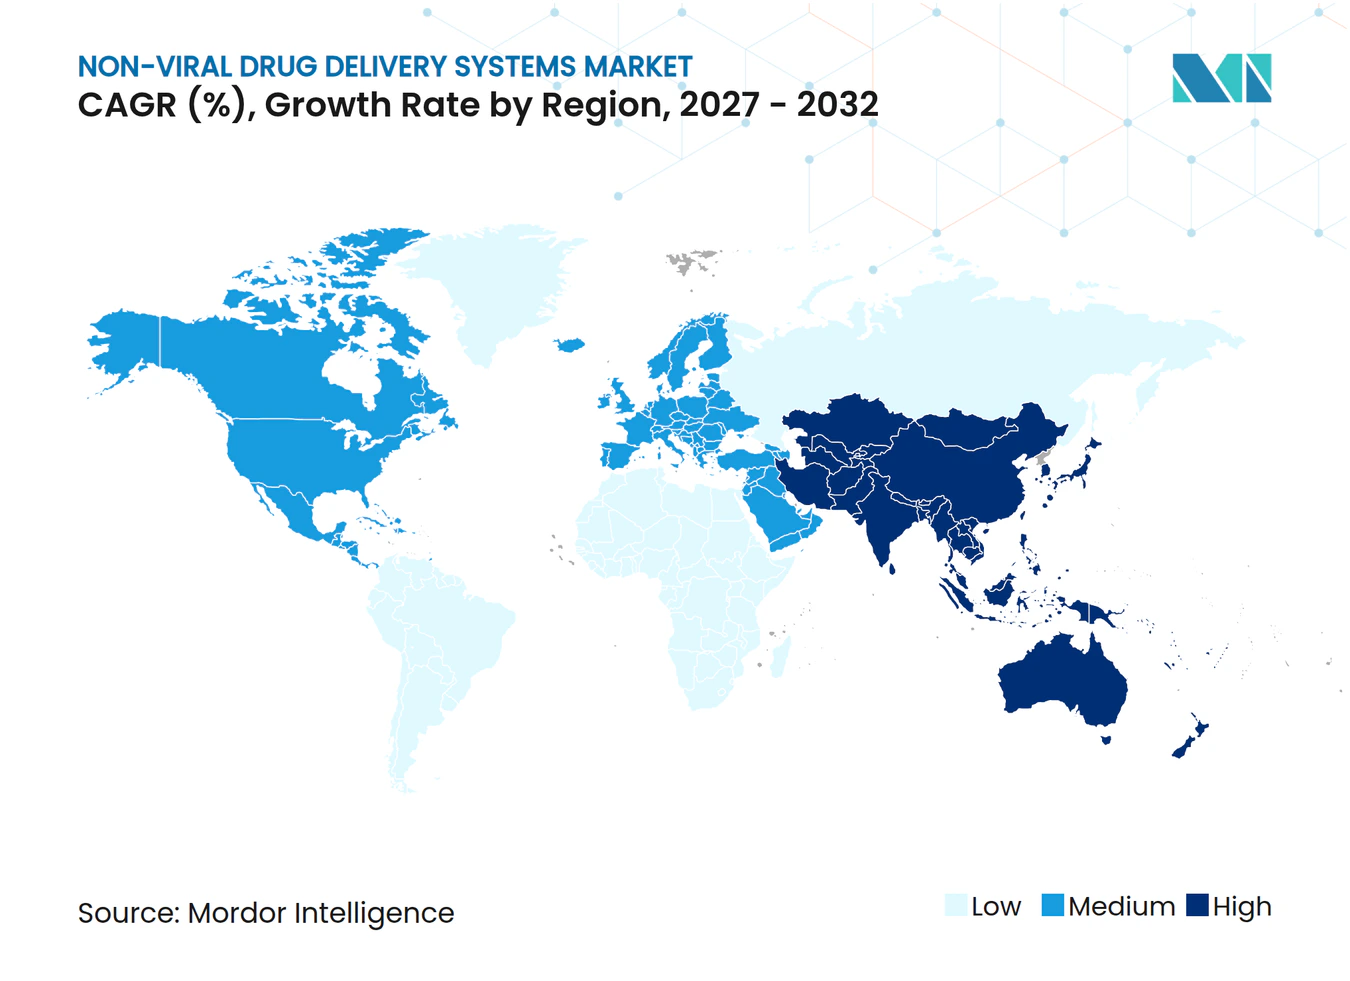
L'Amérique du Nord a représenté 42,7 % des dépenses de 2026, soutenue par les orientations de la FDA qui clarifient la pharmacologie des oligonucléotides et par des dépenses cumulées de R&D des entreprises dépassant 4,5 milliards USD par an. Les partenariats stratégiques, tels que l'alliance de Moderna avec Generation Bio, illustrent un effet de cluster à Boston et San Diego, où les réseaux de capital-risque, les installations de fabrication et l'expertise réglementaire se concentrent.
Marché des systèmes d'administration non viraux de médicaments en Europe
L'Europe maintient une part significative du marché des systèmes d'administration non viraux de médicaments grâce à des politiques harmonisées de l'EMA et à une base d'approvisionnement établie en Allemagne, en Suisse et au Royaume-Uni. L'acquisition par BioNTech de CureVac pour 1,25 milliard USD a consolidé la propriété intellectuelle et la fabrication à travers le continent, dans le but de débloquer des vaccins personnalisés de nouvelle génération. Les partenariats entre Evonik et KNAUER pour affiner la montée en échelle des nanoparticules lipidiques reflètent l'accent mis par l'Europe sur la fabrication avancée et les principes de durabilité.
Marché des systèmes d'administration non viraux de médicaments en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide avec un CAGR de 22,5 %. Le Japon investit dans des installations d'ARNm nationales, comme en témoigne la participation de Meiji Seika Pharma dans ARCALIS pour renforcer les chaînes d'approvisionnement locales. La Chine développe ses capacités CDMO pour les oligonucléotides, attirant des clients mondiaux à la recherche d'une fabrication rentable et conforme. Les autorités réglementaires régionales s'alignent de plus en plus sur les normes ICH, réduisant les obstacles aux enregistrements de produits transfrontaliers et élargissant le marché adressable des systèmes de délivrance de médicaments non viraux.
Paysage Concurrentiel
Concentration du Marché
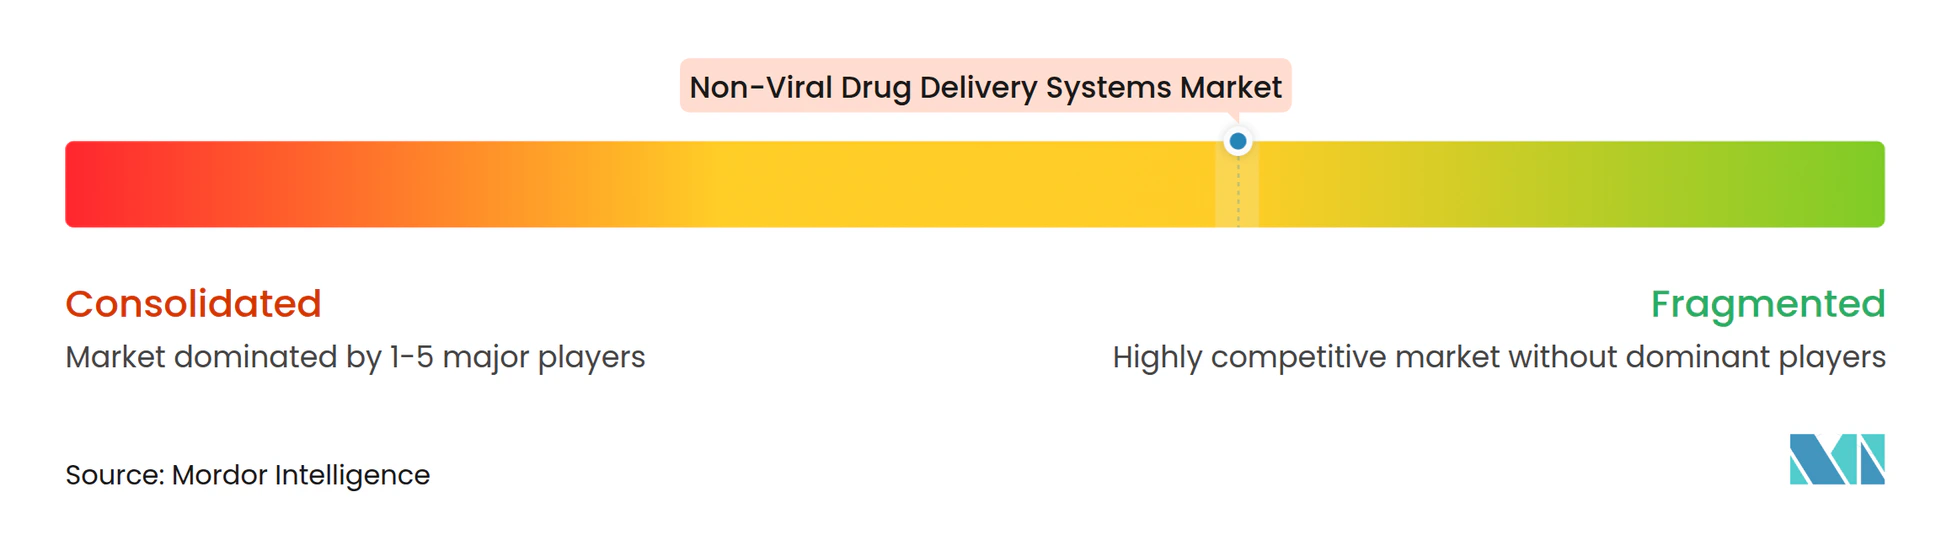
Le marché des systèmes de délivrance de médicaments non viraux reste modérément fragmenté. Les principaux acteurs intègrent la synthèse lipidique en amont avec le remplissage-finition en aval pour offrir des solutions clés en main, tandis que les innovateurs de niveau intermédiaire se concentrent sur des vecteurs ou des domaines thérapeutiques de niche. Les opérations de BioNTech sur CureVac et Biotheus illustrent un arc de consolidation visant à unifier la conception d'ARNm, la fabrication et les pipelines cliniques sous un même toit.
L'intensité de la propriété intellectuelle est en hausse : plus de 1 300 brevets de délivrance alimentés par des fusogènes ont été déposés depuis 2017, créant à la fois des opportunités d'espaces blancs et des défis de liberté d'exploitation. Les partenariats entre CordenPharma et Certest pour co-développer des lipides ionisables s'attaquent aux goulots d'étranglement des brevets tout en garantissant des approvisionnements commerciaux.
L'avantage concurrentiel repose désormais sur la formulation assistée par l'IA, la fabrication continue agile et les relations réglementaires établies. Les entreprises atteignant ces trois piliers obtiennent des approbations plus rapides, des structures de coûts plus faibles et des performances cliniques différenciées, les positionnant pour commander des prix premium et des parts plus importantes de la croissance future du marché des systèmes de délivrance de médicaments non viraux.
Leaders du Secteur des Systèmes de Délivrance de Médicaments Non Viraux
-
Moderna Inc.
-
BioNTech SE
-
Acuitas Therapeutics
-
Arcturus Therapeutics
-
Precision NanoSystems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Délivrance de Médicaments Non Viraux Entreprises couvertes dans ce rapport
- Moderna
- BioNTech
- Acuitas Therapeutics
- Arcturus Therapeutics
- Precision NanoSystems
- CordenPharma
- Evonik Industries
- Merck KGaA (MilliporeSigma)
- Cytiva
- Thermo Fisher Scientific
- Genevant Sciences
- Alnylam Pharmaceuticals
- CureVac AG
- Intellia Therapeutics
- Exelead (Catalent)
- Ionis Pharmaceuticals
- Sarepta Therapeutics
- Capsida Biotherapeutics
- NanoCarrier Co., Ltd.
- Pfizer
Développements industriels récents dans Marché des Systèmes de Délivrance de Médicaments Non Viraux
- Juin 2025 : BioNTech a accepté d'acquérir CureVac dans le cadre d'une opération entièrement en actions évaluée à 1,25 milliard USD afin de fusionner l'expertise en ARNm pour les vaccins anticancéreux de nouvelle génération.
- Avril 2025 : BioNTech et Triastek ont dévoilé un partenariat potentiel de 1,2 milliard USD pour développer des thérapeutiques à ARN oral imprimées en 3D.
- Avril 2025 : La FDA a accordé la désignation d'accélération au vaccin saRNA H5N1 d'Arcturus, ARCT-2304.
- Janvier 2025 : Evonik s'est associé à ST Pharm pour co-offrir des services de synthèse d'acides nucléiques et de formulation NPL, rationalisant le développement de médicaments à ARN de bout en bout.
Portée du Rapport Mondial sur le Marché des Systèmes de Délivrance de Médicaments Non Viraux
Aperçu de la segmentation
| Nanoparticules Lipidiques |
| Nanoparticules Polymériques |
| Liposomes |
| Exosomes et Vésicules Extracellulaires |
| Nanovecteurs Inorganiques / Hybrides |
| ARNm et ARNsa |
| siARN / ARNi |
| Plasmides d'ADN et Systèmes d'Édition Génique (CRISPR/Cas, TALEN) |
| Principes Actifs à Petites Molécules |
| Protéines et Peptides |
| Intraveineuse |
| Intranasale |
| Orale |
| Transdermique / Topique |
| Autres (Oculaire, Inhalation, etc.) |
| Oncologie |
| Troubles Génétiques et Maladies Rares |
| Maladies Infectieuses |
| Troubles Neurologiques |
| Maladies Métaboliques et Endocriniennes |
| Entreprises Pharmaceutiques et Biotechnologiques |
| CDMO / CRO |
| Instituts Académiques et de Recherche |
| Hôpitaux et Cliniques Spécialisées |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Vecteur de Délivrance | Nanoparticules Lipidiques | |
| Nanoparticules Polymériques | ||
| Liposomes | ||
| Exosomes et Vésicules Extracellulaires | ||
| Nanovecteurs Inorganiques / Hybrides | ||
| Par Charge Thérapeutique | ARNm et ARNsa | |
| siARN / ARNi | ||
| Plasmides d'ADN et Systèmes d'Édition Génique (CRISPR/Cas, TALEN) | ||
| Principes Actifs à Petites Molécules | ||
| Protéines et Peptides | ||
| Par Voie d'Administration | Intraveineuse | |
| Intranasale | ||
| Orale | ||
| Transdermique / Topique | ||
| Autres (Oculaire, Inhalation, etc.) | ||
| Par Application Thérapeutique | Oncologie | |
| Troubles Génétiques et Maladies Rares | ||
| Maladies Infectieuses | ||
| Troubles Neurologiques | ||
| Maladies Métaboliques et Endocriniennes | ||
| Par Utilisateur Final | Entreprises Pharmaceutiques et Biotechnologiques | |
| CDMO / CRO | ||
| Instituts Académiques et de Recherche | ||
| Hôpitaux et Cliniques Spécialisées | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché des systèmes de délivrance de médicaments non viraux et sa croissance attendue d'ici 2032 ?
Il s'élevait à 12,68 milliards USD en 2027 et devrait atteindre 28,02 milliards USD d'ici 2032, affichant un CAGR de 17,19 %.
Quel type de charge utile génère le plus de revenus dans les systèmes de délivrance de médicaments non viraux ?
L'ARNm et le saRNA réunis détenaient une part de 42,7 % en 2026 et demeurent la classe de charge utile à la croissance la plus rapide.
Pourquoi les fabricants sous contrat gagnent-ils des parts dans ce domaine ?
La production en BPF de nanoparticules lipidiques est à forte intensité de capital, ce qui incite les commanditaires à externaliser auprès de CDMO spécialisés dans la formulation complexe et la conformité réglementaire.
Quelle région géographique connaît la croissance la plus rapide ?
L'Asie-Pacifique, avec un CAGR de 22,5 %, portée par le leadership japonais en R&D et les capacités CDMO chinoises.
Quelle est la principale contrainte affectant l'adoption à long terme ?
L'incertitude concernant la toxicité des doses chroniques et la biodistribution exige des études de sécurité prolongées, ralentissant la progression en phase avancée.