
Taille et part du marché des CND pour la production d'énergie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.44 Milliards de dollars |
| Taille du Marché (2031) | 5.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
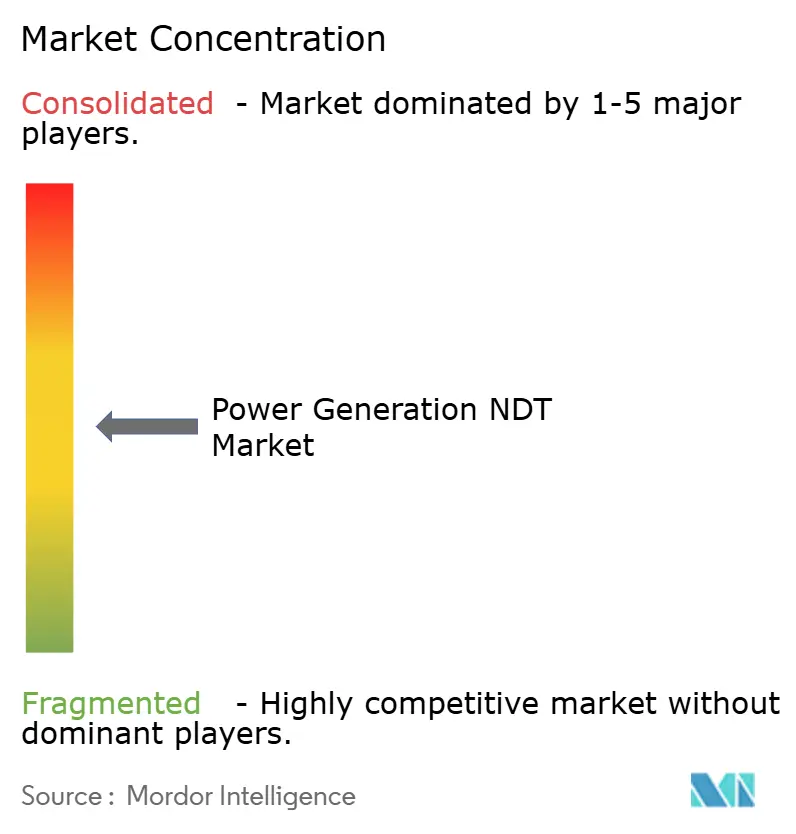
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des CND pour la production d'énergie par Mordor Intelligence
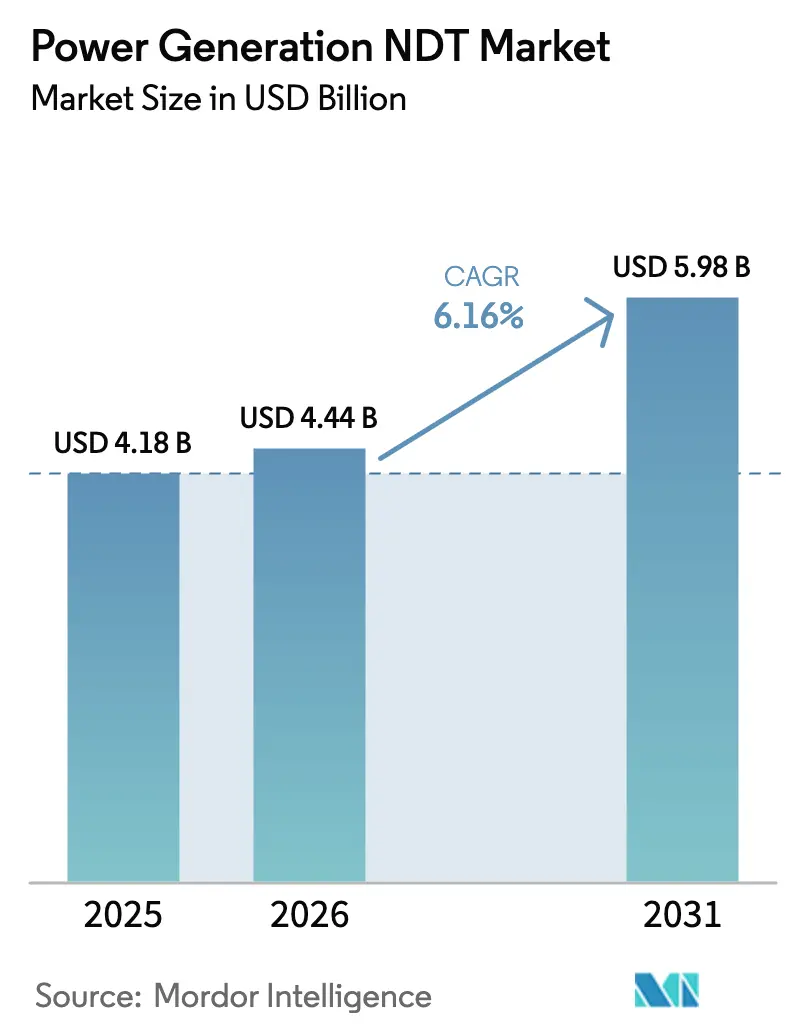
La taille du marché des CND pour la production d'énergie devrait croître de 4,18 milliards USD en 2025 à 4,44 milliards USD en 2026, et devrait atteindre 5,98 milliards USD d'ici 2031 à un TCAC de 6,16 % sur la période 2026-2031. L'augmentation des charges d'inspection pour les centrales au charbon et au gaz vieillissantes, les programmes de renouvellement de licences nucléaires et le passage vers des plateformes de maintenance prédictive orientent les budgets d'acquisition vers des systèmes avancés de contrôle par ultrasons, de contrôle radiographique et de tomographie calculée. Les grands opérateurs de services publics standardisent les formats de données d'inspection pour alimenter les jumeaux numériques, ce qui encourage les offres groupées matériel-logiciel et raccourcit les cycles de remplacement. Parallèlement, la régionalisation des chaînes d'approvisionnement en capteurs, induite par les droits de douane, améliore les délais de livraison pour les petits opérateurs, tandis que la pénurie persistante de techniciens certifiés ISO 9712 et ASNT de niveau III continue de faire grimper les coûts de main-d'œuvre. Les prestataires de services capables de combiner des scanners automatisés, la reconnaissance de défauts assistée par intelligence artificielle et l'analytique cloud captent des accords-cadres pluriannuels qui garantissent des revenus récurrents.
Principaux enseignements du rapport
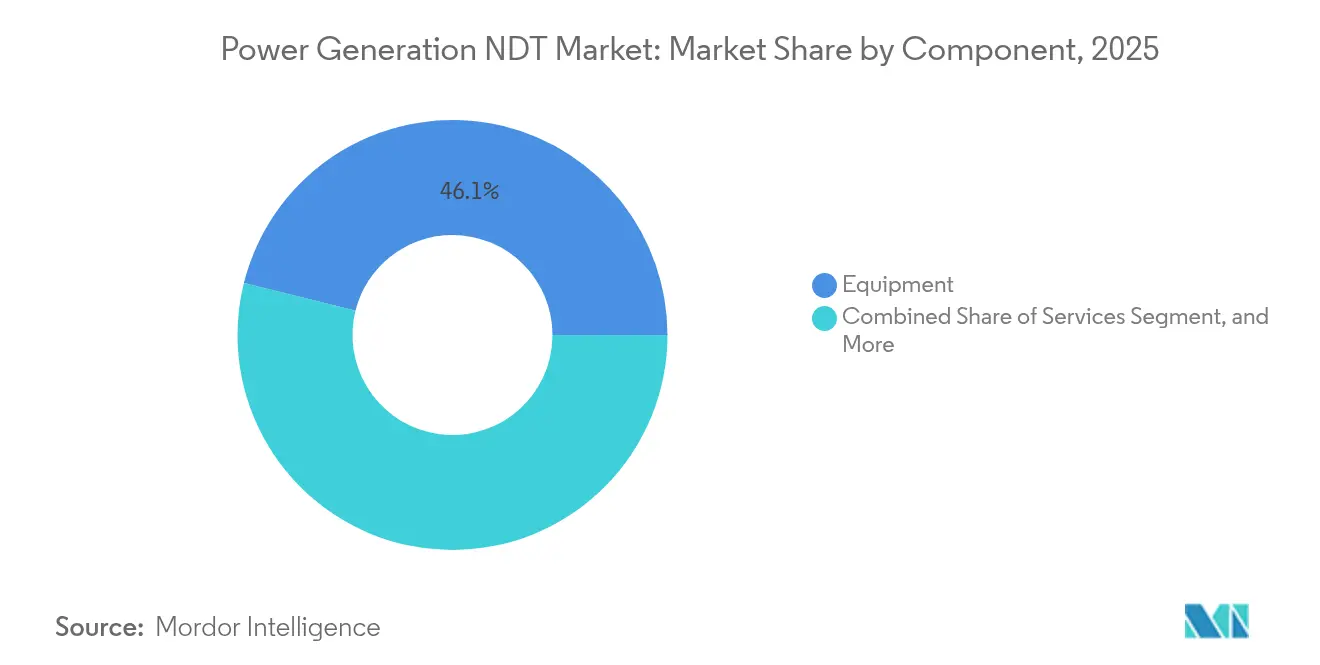
- Par composant, l'équipement a représenté 46,12 % des parts du marché des CND pour la production d'énergie en 2025 ; le logiciel devrait progresser à un TCAC de 7,01 % jusqu'en 2031.
- Par méthode de test, le contrôle par ultrasons représentait 34,15 % de la taille du marché des CND pour la production d'énergie en 2025, tandis que la tomographie calculée devrait se développer à un TCAC de 7,62 % jusqu'en 2031.
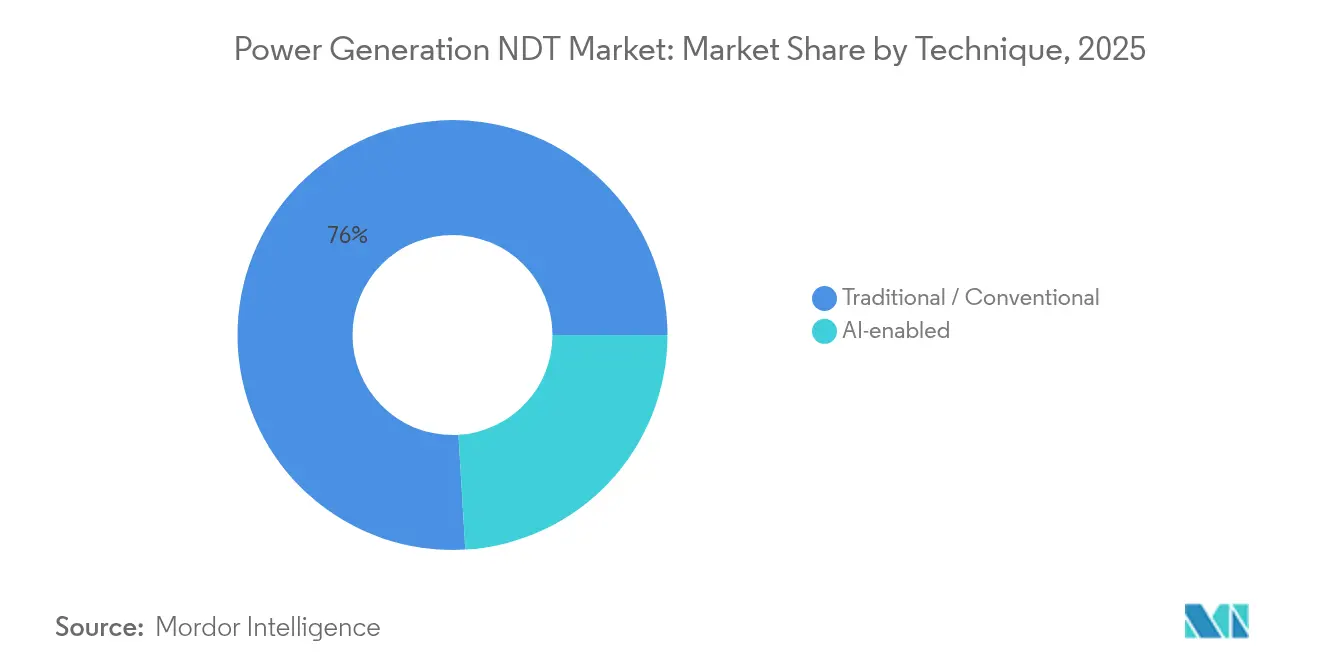
- Par technique, les approches traditionnelles détenaient 75,95 % des parts du marché des CND pour la production d'énergie en 2025, tandis que les méthodes à intelligence artificielle activée devraient croître à un TCAC de 6,68 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 38,22 % de la taille du marché des CND pour la production d'énergie en 2025 ; la région Asie-Pacifique devrait croître à un TCAC de 6,74 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vieillissement du parc thermique-fossile atteignant les cycles d'inspection en fin de vie | +1.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Mandats de prolongation de la vie des centrales nucléaires (ASME XI, examen périodique de sûreté de l'AIEA) | +1.5% | Marchés nucléaires d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Programmes de maintenance prédictive intégrant les jumeaux numériques et les lacs de données CND | +1.2% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Essor des énergies renouvelables entraînant le développement de protocoles CND pour les pales composites des éoliennes terrestres/en mer | +0.9% | Mondial, avec accent sur l'Europe, l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du contrôle laser-ultrasonique permettant l'inspection en service et sans contact des chaudières | +0.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Régionalisation des chaînes d'approvisionnement en capteurs induite par les droits de douane, améliorant la disponibilité locale | +0.4% | Impact régional sur tous les principaux marchés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement du parc thermique-fossile atteignant les cycles d'inspection en fin de vie
Les propriétaires de centrales en Amérique du Nord et en Europe prolongent la durée de vie des unités au charbon et au gaz au-delà de leur conception initiale, ce qui amplifie la demande de contrôle par ultrasons multiélément et de tomographie calculée pour détecter le fluage et la fatigue dans les tubes de chaudière, les collecteurs de vapeur et les carters de turbine.[1]Administration américaine d'information sur l'énergie, "Rapport mensuel sur l'électricité," eia.gov L'intensité des inspections atteint son pic au cours des dernières années d'exploitation, entraînant une augmentation des dépenses par installation et un remplacement accéléré des équipements. Les opérateurs de services publics optent pour des scanners automatisés qui réduisent la durée des arrêts et améliorent la reproductibilité. Les prestataires de services disposant de capacités de tomographie calculée mobile remportent des interventions urgentes à court préavis, les régulateurs resserrant les audits de sécurité. Le marché des CND pour la production d'énergie bénéficie de ce phénomène, car chaque année d'exploitation supplémentaire impose des examens plus approfondis et plus fréquents.
Mandats de prolongation de la vie des centrales nucléaires
Les régulateurs exigent des demandeurs de renouvellement de licence qu'ils vérifient l'intégrité de leurs cuves, l'état de leurs tubes de générateur de vapeur et la santé de leur tuyauterie primaire conformément aux règles ASME XI et d'examen périodique de l'Agence internationale de l'énergie atomique (AIEA).[2]Agence internationale de l'énergie atomique, "Examen périodique de sûreté pour les centrales nucléaires," iaea.org Les procédures qualifiées ENIQ coûtent entre 0,5 et 2 millions USD chacune, ce qui consolide la position des fournisseurs établis disposant déjà de techniques validées. Les opérateurs de services publics allouent des budgets pluriannuels pour des campagnes d'ultrasons, de courants de Foucault et d'émission acoustique spécifiques aux arrêts, garantissant un flux de revenus prévisible pour les fournisseurs certifiés. Le segment nucléaire joue ainsi le rôle d'ancre de stabilité pour le marché des CND pour la production d'énergie, amortissant les fluctuations cycliques des dépenses dans le secteur des combustibles fossiles. Les fournisseurs qui combinent la robotique de terrain et l'interprétation assistée par intelligence artificielle réduisent les fenêtres d'inspection et diminuent l'exposition collective aux rayonnements.
Programmes de maintenance prédictive intégrant les jumeaux numériques
Les jumeaux numériques fusionnent des modèles physiques avec des flux de données en temps réel et des données historiques de CND, permettant des plans de maintenance conditionnelle qui différent les inspections inutiles. Les lacs de données stockent des fichiers ultrasoniques et radiographiques haute résolution que les modèles d'apprentissage automatique utilisent pour identifier les schémas de dégradation, améliorant ainsi les prédictions de défaillance et la logistique des pièces de rechange. La tarification en mode logiciel-en-tant-que-service (SaaS) gagne du terrain, transformant les ventes ponctuelles d'équipements en flux de revenus récurrents. Les acheteurs privilégient les API ouvertes afin que les données d'inspection s'intègrent de manière transparente dans les systèmes de gestion de l'information des installations. À mesure que les premiers succès se propagent, le marché des CND pour la production d'énergie évolue vers des contrats axés sur les résultats qui récompensent la disponibilité plutôt que le nombre d'heures passées sur site.
L'essor des énergies renouvelables entraîne le développement de protocoles CND pour les pales composites
L'expansion de l'éolien génère une niche de demande spécialisée pour l'inspection des pales composites à l'aide de drones, de thermographie et d'ultrasons avancés capables de cartographier le délaminage interne. Les parcs éoliens en mer amplifient le défi en raison des contraintes d'accès et des environnements marins hostiles, poussant les développeurs à préinstaller des voies de robots rampants supportant les inspections à distance. Les fenêtres de maintenance saisonnières concentrent la demande de services, ce qui incite les prestataires à faible intensité d'actifs à adopter des équipes mobiles équipées de jeux multiélément robustifiés. Des normes telles que l'IEC 61400-1 harmonisent les pratiques d'inspection, encourageant les opérateurs de services publics multinationaux à consolider leurs panels de fournisseurs. Par conséquent, le marché des CND pour la production d'énergie voit émerger de nouveaux entrants qui se concentrent exclusivement sur la surveillance de l'état des pales de rotor.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de techniciens certifiés ISO 9712 / ASNT de niveau III dans le secteur de l'énergie | -1.4% | Mondial, le plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Capex élevé pour les systèmes multiélément, automatisés et de tomographie calculée | -0.8% | Mondial, affectant de manière disproportionnée les petits prestataires de services | Moyen terme (2-4 ans) |
| Goulets d'étranglement liés à la surcharge de données pour les fichiers d'inspection haute résolution | -0.6% | Mondial, concentré parmi les utilisateurs avancés de CND | Court terme (≤ 2 ans) |
| Chocs tarifaires commerciaux sur les composants piézoélectriques / optoélectroniques spécialisés | -0.4% | Chaînes d'approvisionnement mondiales, variations d'impact régionales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de techniciens certifiés ISO 9712 / ASNT de niveau III
Une vague de départs à la retraite et des délais de certification stricts ont créé un déficit de talents de 25 à 30 % qui fait grimper les salaires et allonge les délais de réalisation des projets.[3]Société américaine pour les essais non destructifs, "Rapport sur la pénurie de personnel en CND 2024," asnt.org Les projets nucléaires ressentent cette pression de manière particulièrement aiguë, car les régulateurs limitent les heures supplémentaires des équipes et imposent une double vérification des analyses critiques. Les entreprises de services investissent dans des modules de formation en réalité virtuelle et dans le tri préliminaire assisté par intelligence artificielle pour alléger la charge de travail des interprètes, mais le déploiement sur le terrain dépend toujours d'un personnel senior rare. Les opérateurs de services publics regroupent des contrats multi-installations pour réserver des équipes de techniciens à l'avance, réduisant ainsi la flexibilité pour les arrêts non planifiés. Cette contrainte tempère la croissance du marché des CND pour la production d'énergie en limitant le volume de campagnes simultanées pouvant être dotées en personnel.
Capex élevé pour les systèmes multiélément, automatisés et de tomographie calculée
Les jeux multiélément les plus avancés coûtent jusqu'à 1 million USD, tandis que les scanners entièrement automatisés avec robotique et logiciel d'analytique peuvent doubler ce chiffre. Les petits prestataires de services font souvent face à des pressions bilançielles, recourant à des parcs de location ou à des arrangements de crédit-bail qui érodent leurs marges. Les équipementiers (OEM) ripostent avec des modèles de paiement à la numérisation qui regroupent le matériel, le logiciel et la maintenance sous un seul abonnement, déplaçant ainsi les dépenses d'investissement vers les dépenses d'exploitation. Néanmoins, le choc des prix reste un obstacle pour les nouveaux entrants, renforçant la concentration modérée qui caractérise le marché des CND pour la production d'énergie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'équipement établit la base des solutions intégréesL'équipement a capturé 46,12 % des parts du marché des CND pour la production d'énergie en 2025, grâce à une forte demande pour les jeux ultrasoniques multiélément, les scanners automatisés et les portiques de tomographie calculée à haute énergie. Les renouvellements de licences nucléaires et les projets de prolongation de la durée de vie des centrales à combustibles fossiles nécessitent des boîtes à outils multimodalités comprenant des capacités ultrasoniques, à courants de Foucault et radiographiques. À mesure que les opérateurs de services publics adoptent la maintenance prédictive, les revenus du logiciel progressent à un TCAC de 7,01 % jusqu'en 2031, dépassant le matériel tout en s'appuyant sur une base matérielle. Les plateformes d'analytique hébergées dans le cloud monétisent les données d'inspection par abonnement, remodélisant l'économie des fournisseurs.
Les consommables tels que les couplants, les pénétrants et les films radiographiques génèrent des revenus récurrents qui fidélisent les clients aux écosystèmes des équipementiers. Les services restent une couche essentielle, car les codes complexes et les régimes de qualification poussent les exploitants d'installations à externaliser plutôt qu'à maintenir des équipes internes. La taille du marché des CND pour la production d'énergie pour les services devrait s'accroître régulièrement à mesure que les pénuries de personnel s'intensifient. Les fournisseurs qui associent la location d'équipements à des contrats de service à long terme obtiennent des taux de renouvellement à deux chiffres. Les modèles de taux de rendement interne pondèrent désormais les frais d'analytique de données sur la durée de vie aux côtés de l'amortissement du matériel, affinant ainsi les mécanismes de découverte des prix.


Par méthode de test :
le contrôle par ultrasons conserve sa primauté tandis que la tomographie calculée s'accélèreLe contrôle par ultrasons représentait 34,15 % de la taille du marché des CND pour la production d'énergie en 2025, reflétant sa polyvalence sur divers matériaux, notamment les métaux, les composites et les soudures. Les configurations multiélément augmentent la couverture de numérisation sans repositionnement, améliorant la productivité des arrêts. La tomographie calculée, bien que de niche, progresse à un TCAC de 7,62 % car les pales composites, les pièces fabriquées par fabrication additive et les pièces moulées complexes nécessitent une visualisation volumétrique.
Le contrôle radiographique reste obligatoire pour certaines soudures de pièces sous pression, notamment dans les circuits primaires nucléaires. Les réseaux à courants de Foucault dominent les inspections des tubes de générateur de vapeur, où la fissuration par corrosion sous contrainte se manifeste souvent sous les diamètres internes. La surveillance par émission acoustique gagne en adoption en tant que technique en temps réel pour la surveillance des machines tournantes, complétant les inspections ultrasoniques périodiques. La thermographie s'étend au-delà des centres de commande de moteurs aux relevés d'isolation mécanique, qui identifient les points chauds de perte de chaleur. À mesure que les charges de travail se diversifient, les périmètres de travail à méthodes mixtes deviennent la norme, encourageant les équipementiers à proposer des plateformes modulaires. Les routines d'intercalibration accélèrent la mobilisation des chantiers et réduisent les erreurs de fusion des données, renforçant ainsi la proposition du marché des CND pour la production d'énergie.
Par technique :
les approches à intelligence artificielle activée transforment les flux de travail d'interprétationLes méthodes traditionnelles représentaient encore 75,95 % du chiffre d'affaires de 2025, les régulateurs et les assureurs continuant de s'accrocher aux pratiques éprouvées. Cependant, les flux de travail à intelligence artificielle activée devraient afficher un TCAC de 6,68 % jusqu'en 2031, les algorithmes d'apprentissage profond surpassant les interprètes humains en termes de reproductibilité et de reconnaissance des défauts à faible contraste. Les premiers cas d'usage se concentrent sur l'évaluation automatisée des soudures, où des modèles entraînés sur des milliers de tranches d'images peuvent classifier la porosité, le manque de fusion et les inclusions de laitier en quelques secondes.
Dans les pales composites, les réseaux convolutifs signalent les zones de délaminage qui ne se manifestent que par de subtils déphasages. Les équipementiers intègrent des accélérateurs directement dans les instruments portables, permettant une inférence en périphérie sans latence cloud. La validation reste le facteur limitant : les opérateurs de services publics exigent des preuves statistiques des taux de fausse alarme conformes aux exigences des codes. Les formats de rapport hybrides, dans lesquels l'intelligence artificielle pré-étiquette les indications et les inspecteurs certifiés les valident, émergent comme le compromis acceptable. Avec le temps, l'accumulation de données d'entraînement réduira l'intervalle de confiance, conduisant à une pénétration plus profonde de l'intelligence artificielle et remodelant la courbe des coûts du marché des CND pour la production d'énergie.
Analyse géographique
Marché du CND pour la Production d'Énergie en Amérique du Nord
L'Amérique du Nord a représenté 38,22 % des revenus de 2025 sur le marché du CND pour la production d'énergie, portée par plus de 90 renouvellements de licences de réacteurs américains et un arriéré d'inspections de fin de vie de centrales à charbon. Les réfections des réacteurs CANDU au Canada et les projets de modernisation du réseau électrique au Mexique apportent une dynamique supplémentaire. Des cadres réglementaires bien définis facilitent la qualification des équipements, tandis que des chaînes d'approvisionnement de services approfondies permettent des déploiements multi-équipes lors de fenêtres d'arrêt condensées.
Marché du CND pour la Production d'Énergie en Asie-Pacifique
La région Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 6,74 % jusqu'en 2031, portée par la construction de réacteurs en Chine, la modernisation du parc de centrales à charbon en Inde et les objectifs d'énergie renouvelable en Asie du Sud-Est. Les équipementiers locaux développent la production en réseau phasé, réduisant les délais de livraison et abaissant les coûts d'acquisition. Les gouvernements régionaux offrent des crédits d'impôt pour les systèmes d'inspection basés sur l'IA, accélérant l'adoption numérique. Les académies de formation en Chine et à Singapour élargissent leurs capacités ISO 9712, réduisant progressivement le déficit de techniciens.
Marché du CND pour la Production d'Énergie en Europe
L'Europe maintient une croissance régulière, soutenue par les directives nucléaires strictes de l'ENSREG qui exigent des examens périodiques de sûreté englobant les méthodes ultrasoniques, radiographiques et par courants de Foucault. La sortie du nucléaire en Allemagne nécessite encore des contrôles intensifs de démantèlement, tandis que la prolongation de la durée de vie du parc français repose sur des procédures qualifiées selon l'ENIQ. L'expansion de l'éolien offshore en mer du Nord génère une demande spécialisée en inspection de pales composites. Les normes harmonisées EN ISO favorisent les contrats de service transfrontaliers, faisant de l'Europe une arène compétitive mais accessible au sein du marché mondial du CND pour la production d'énergie.


Paysage réglementaire
La réglementation applicable au contrôle non destructif (CND) dans la production d'électricité repose sur des inspections en service fondées sur des codes, en particulier dans le nucléaire, où les référentiels ASME BPVC Section V (Examen non destructif) et ASME Section XI encadrent la qualification des techniques, la documentation et les exigences de compétence du personnel. Aux États-Unis, la Nuclear Regulatory Commission (NRC) continue de mettre à jour l'environnement de conformité par des orientations et une réglementation, notamment le NUREG-1482, Révision 4 (publié en octobre 2025) pour les programmes d'essais en service et une règle finale publiée au Federal Register (février 2026) qui autorise l'utilisation de cas de code ASME spécifiques comme alternatives volontaires pour la qualification du personnel de CND, y compris l'acceptation d'un intervalle de recertification de cinq ans.
À l'échelle internationale, l'Agence internationale de l'énergie atomique (AIEA) soutient l'harmonisation grâce à des orientations techniques pour les programmes d'inspection en service et le renforcement des capacités. Des mécanismes de coordination tels que les Arrangements pratiques d'avril 2025 signés entre l'AIEA et le Comité international pour les essais non destructifs (ICNDT) renforcent l'alignement sur les pratiques de formation et de certification à travers les juridictions. Ensemble, les exigences des régulateurs nationaux (y compris la NRC) et les cadres reconnus internationalement accroissent le besoin de dossiers d'inspection traçables et auditables, ainsi que de procédures validées, en particulier pour le renouvellement de licence, l'examen périodique de sûreté et les travaux de prolongation de durée de vie.
Analyse de la chaîne de valeur
La chaîne de valeur du CND pour la production d'électricité commence par les fournisseurs de composants pour sondes, capteurs, chaînes d'imagerie et sources radiographiques, puis se poursuit avec les fabricants d'équipements (OEM) qui construisent des plateformes à ultrasons, radiographiques et de tomographie et y intègrent des logiciels d'analyse. Viennent ensuite les prestataires de services, qui mobilisent des équipes certifiées pour réaliser des inspections et des rapports conformes aux codes. Les compagnies d'électricité, les OEM et les entrepreneurs EPC définissent les critères d'acceptation et les flux d'inspection à travers des spécifications et des exigences d'achat ; par exemple, GE Vernova a publié des exigences de CND et d'examen non destructif pour ses fournisseurs (EC-SRC-0003), renforçant des processus normalisés qui se répercutent sur les sous-traitants et les partenaires d'inspection.
La prestation de services et la qualification constituent des points d'étranglement majeurs, en raison de la pénurie de personnel certifié ISO 9712 et ASNT Level III et des contraintes liées à des intrants spécialisés tels que les isotopes radiographiques (notamment l'Iridium-192) pour certains cas d'usage en radiographie. Les écosystèmes de qualification relevant de l'ASME BPVC, ainsi que les programmes de l'EPRI tels que PDI et les orientations sectorielles comme le MRP-227, Rév. 2-A, augmentent les coûts de changement de fournisseur et favorisent les prestataires capables de fournir des procédures validées, de la robotique de terrain et une gestion sécurisée des données. Les activités de qualification de techniques, telles que la qualification par Framatome d'une technique d'inspection ultrasonique des soudures pour les cuves de cœur de réacteurs à eau pressurisée aux États-Unis (mars 2026), montrent comment la validation des procédures se situe entre la capacité des OEM et l'exécution des services, déterminant quels prestataires peuvent soumissionner pour des périmètres nucléaires à haute criticité.
Paysage concurrentiel
Le marché des CND pour la production d'énergie présente une concentration modérée, car les procédures nucléaires validées, les centres de services mondiaux et les plateformes d'analytique propriétaires créent des fossés défendables. La division Waygate Technologies de Baker Hughes ancre son leadership grâce à une gamme d'équipements de bout en bout, à la robotique de terrain et à des bibliothèques d'intelligence artificielle adaptées aux environnements de réacteurs. Olympus, rebaptisé Evident, continue de détenir une part significative du marché des systèmes ultrasoniques malgré la cession d'actifs non essentiels, en s'appuyant sur des jeux ergonomiques et portables qui réduisent la fatigue des techniciens.[4]Olympus Corporation, "Résultats financiers consolidés exercice 2025," olympus-global.com
MISTRAS Group a enregistré 36,5 millions USD de chiffre d'affaires dans le secteur de l'énergie en 2024, associant des équipes ultrasoniques à faible intensité d'actifs à des tableaux de bord cloud qui comparent les tendances d'épaisseur de paroi entre les parcs. Eddyfi Technologies se développe par le biais d'acquisitions ciblées qui ajoutent une expertise composite pour les applications éoliennes, tandis que Screening Eagle Technologies utilise de nouveaux financements en capital-risque pour accélérer le développement de la robotique d'inspection. La concurrence repose de plus en plus sur la sophistication de l'analytique des données plutôt que sur la seule sensibilité des sondes.
Les équipementiers et les prestataires de services forment des coentreprises pour créer des équipes intégrées capables de soumissionner sur des périmètres clés en main englobant la location d'équipements, l'acquisition de données et l'analytique. Les accords-cadres couvrant plusieurs installations sont courants, verrouillant les panels de fournisseurs sur des horizons de cinq ans. Dans l'ensemble, les priorités d'investissement se concentrent sur la validation des modèles d'intelligence artificielle, la mobilité des scanners automatisés et les pipelines de données sécurisés conformes aux mandats de cybersécurité nucléaire. Ces initiatives intensifient collectivement la rivalité, mais élargissent également le marché adressable des CND pour la production d'énergie.
Leaders du secteur des CND pour la production d'énergie
Baker Hughes Company
Mistras Group Inc.
SGS S.A.
Intertek Group plc
Applus Services S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du CND pour la Production d'Énergie
- Baker Hughes Company
- Mistras Group Inc.
- SGS S.A.
- Intertek Group plc
- Applus Services S.A.
- Bureau Veritas S.A.
- Olympus Corporation (Evident)
- Eddyfi Technologies
- TEAM Inc.
- Acuren Group Inc.
- TÜV Rheinland AG
- DEKRA SE
- Element Materials Technology
- Zetec Inc.
- Sonatest Ltd.
- Screening Eagle Technologies AG
- YXLON International GmbH
- Karl Deutsch Prüf- und Messgerätebau GmbH
- Cygnus Instruments Ltd.
- NOVO Test Ltd.
- Sonotron NDT
- Vibra-tion NDT Services Pvt. Ltd.
- Industrial Inspection and Analysis Inc.
- Premier NDT Services Inc.
- Ether NDE Ltd.
- Toshiba Energy Systems and Solutions Corp.
- Buffalo Inspection Services
Lire l’analyse des entreprises de CND pour la production d'énergie

Opportunités de marché et perspectives d'avenir
L'inspection basée sur la robotique ouvre de nouvelles capacités en réduisant les temps d'arrêt et les contraintes d'accès pour les actifs qui nécessitent généralement un démontage important. Le robot d'inspection de générateurs mis au point conjointement par The Hong Kong Polytechnic University et CLP Power (avril 2026) cible l'entrefer entre le rotor et le stator du générateur pour des inspections visuelles et des évaluations connexes sans retirer le rotor. Des déploiements de ce type soutiennent des modèles de service qui combinent du matériel spécialisé avec des flux de travail numériques reproductibles, en cohérence avec les efforts des compagnies d'électricité pour normaliser les données d'inspection destinées aux jumeaux numériques.
Il existe également une marge de manœuvre pour étendre la capture autonome de données pour les actifs d'infrastructure renouvelable et électrique, alimentant des lacs de données d'inspection et des plateformes analytiques. En juillet 2026, vHive a lancé une plateforme autonome multi-drones pour les inspections d'installations solaires à l'échelle des services publics, intégrant l'imagerie thermique, la cartographie RGB et la création de jumeaux numériques, réduisant la dépendance à des pilotes spécialisés pour les relevés de grands sites. Des travaux formels de comparaison, notamment les essais croisés virtuels de l'EPRI en 2026 pour les performances du CND assisté par IA (ciblant l'inspection ultrasonique des soudures hétérogènes dans les applications nucléaires), soutiennent la voie de qualification nécessaire à une utilisation opérationnelle plus large de l'interprétation assistée par IA. Cela peut, à son tour, accélérer l'adoption de logiciels intégrés, de la gouvernance des données et d'architectures de reporting interopérables.
Recent Industry Developments in Marché du CND pour la Production d'Énergie
- Juillet 2026 : Baker Hughes a signé un accord stratégique pluriannuel avec Kodiak Gas Services pour fournir des turbines à gaz et des équipements BRUSH Power Generation soutenant 1 GW de capacité de production d'électricité d'ici 2030. Ce programme élargit le parc installé d'équipements rotatifs nécessitant des programmes d'inspection et d'intégrité récurrents, soutenant la demande de CND avancé pour les générateurs, les turbines et les actifs auxiliaires de la centrale.
- Décembre 2025 : MISTRAS Group a obtenu un contrat de services de CND auprès de Bechtel pour le terminal GNL de Louisiane de Woodside, d'une valeur de 17,5 milliards USD. Les grands périmètres d'infrastructure énergétique pluriannuels augmentent généralement la demande d'équipes d'inspection sur site qualifiées et peuvent accroître le recours à des services de CND groupés et à des plateformes d'exécution numérique pour gérer la documentation et la conformité.
- Décembre 2024 : Screening Eagle Technologies a levé 15 millions USD en financement de série B pour développer la robotique d'inspection et l'analytique cloud destinées aux clients du secteur de l'énergie. Ce financement soutient le développement de produits en automatisation et de flux de travail d'inspection pilotés par les données, réduisant l'intensité de la main-d'œuvre manuelle et améliorant la répétabilité des programmes d'inspection des compagnies d'électricité et des centrales.


Marché du CND pour la Production d'Énergie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les contrôles non destructifs utilisés pour inspecter et surveiller les actifs de production d'électricité, y compris les équipements de test, les logiciels associés et les services d'inspection connexes utilisés au niveau de la centrale et des composants.
Exclusions du périmètre : il n'inclut pas les essais destructifs, la main-d'œuvre générale de maintenance OEM qui n'est pas pilotée par l'inspection, ni la surveillance purement opérationnelle sans résultat d'inspection de type CND.
Aperçu de la segmentation
- Par composant
- Équipement
- Logiciel
- Services
- Consommables
- Par méthode de test
- Contrôle par ultrasons
- Contrôle radiographique
- Contrôle par particules magnétiques
- Contrôle par liquide pénétrant
- Contrôle par inspection visuelle
- Contrôle par courants de Foucault
- Contrôle par émission acoustique
- Thermographie / Contrôle par infrarouge
- Contrôle par tomographie calculée
- Par technique
- Traditionnel / Conventionnel
- À intelligence artificielle activée
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par établir une vision pratique du parc installé d'actifs de production d'électricité et de la cadence d'inspection qui suit généralement les principaux codes et programmes de fiabilité. Des sources publiques ont été utilisées pour ancrer cette analyse, notamment les données de production et de capacité de l'U.S. Energy Information Administration, les publications relatives aux inspections et aux arrêts de la U.S. Nuclear Regulatory Commission, les statistiques énergétiques d'Eurostat, les indicateurs du secteur électrique de l'Agence internationale de l'énergie, et les ajouts de capacité de l'Agence internationale pour les énergies renouvelables.
Ensuite, nous avons examiné les signaux d'adoption technique pour les méthodes de CND courantes appliquées aux turbines, chaudières, tuyauteries et équipements auxiliaires, en utilisant des sources telles que les références de codes ASTM et ASME, des articles sélectionnés évalués par des pairs, et des orientations de sécurité publiées par les régulateurs. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre les évolutions du mix produit, telles que la radiographie numérique, les essais ultrasoniques multiéléments et les modules logiciels associés. Nous avons également utilisé des abonnements payants pour les données financières et l'intelligence d'entreprise, des recherches de brevets, et des vérifications au niveau des expéditions pour valider les mouvements transfrontaliers d'équipements. Les sources documentaires listées ici sont illustratives, et d'autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Pour réduire les lacunes laissées par les données publiées, nous nous sommes appuyés sur des entretiens et de courtes enquêtes auprès de prestataires de services d'inspection, d'exploitants de centrales, de fabricants d'équipements et de partenaires de distribution qui vendent ou louent des instruments de CND. La couverture a été équilibrée entre grandes compagnies d'électricité et producteurs indépendants, et a été étendue à l'APAC, à l'EMEA et aux Amériques afin de pouvoir vérifier par région les hypothèses relatives aux cycles d'arrêt, au mix de méthodes et au comportement tarifaire.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 12 % | APAC : 39 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 34 % |
| Acteurs plus petits : 14 % | Managers : 47 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base a utilisé une construction descendante qui reconstitue le bassin de demande à partir de la capacité de production d'électricité par type de combustible, de la fréquence d'inspection habituelle autour des arrêts planifiés, et de la part des actifs nécessitant des méthodes à plus forte valeur pour les composants critiques. Ces totaux ont ensuite été corroborés par des vérifications ascendantes sélectives, notamment des expéditions d'instruments échantillonnées multipliées par des prix de vente moyens réalistes, et des agrégations de revenus de services établies à partir du débit des prestataires interrogés et des normes de taux journaliers.
Les principales données d'entrée du modèle comprenaient le parc installé d'unités thermiques et nucléaires, les cycles d'arrêt et de révision, le périmètre d'inspection habituel pour les chaudières, la tuyauterie et les turbines, les évolutions du mix de méthodes vers les ultrasons et la radiographie numérique, ainsi que l'intensité régionale de main-d'œuvre et de conformité qui modifie le contenu des services. Lorsque des valeurs directes manquaient pour les pays plus petits, des ratios issus de parcs comparables ont été appliqués, puis ajustés à l'aide de retours d'experts sur la contractualisation locale et la couverture d'inspection.
Les prévisions se sont appuyées sur une analyse de scénarios liée aux ajouts et retraits de capacité, aux programmes de prolongation de durée de vie et aux dépenses de fiabilité induites par les politiques publiques, suivie d'un lissage pour éviter de surréagir à des pics d'arrêt ponctuels. Les hypothèses relatives à la tarification et à la substitution de méthodes ont été actualisées à l'aide de retours de recherche primaire afin que la trajectoire de croissance finale reste cohérente avec ce que les acheteurs et les prestataires s'attendent à voir dans les contrats.
Validation des données et cycle de mise à jour
Nous avons validé les résultats en comparant les dépenses implicites par MW et par cycle d'arrêt à des signaux observables de manière indépendante, notamment les tendances publiques de capacité et le rythme des principaux travaux de maintenance déclarés par les compagnies d'électricité. Si un pays ou une région présentait des sauts inhabituels, les facteurs d'entrée étaient revérifiés, et des appels de suivi étaient déclenchés pour confirmer s'il s'agissait d'un véritable changement ou d'un artefact de modélisation.
Avant validation finale, le modèle passe par des revues d'analystes en plusieurs étapes où les hypothèses, les conversions d'unités et le traitement des devises sont revérifiés. Les totaux sont ensuite rapprochés des parts par composant et par méthode. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des évolutions réglementaires majeures ou des changements soudains de capacité. Avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché du contrôle non destructif de la production d'électricité de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour le CND dans la production d'électricité diffèrent souvent parce que les lignes de périmètre sont tracées différemment, et parce que chaque éditeur utilise sa propre méthode pour combiner les revenus d'équipement, de logiciel et de service à travers les régions. Nous constatons également des écarts lorsque le calendrier des devises, le choix de l'année de base et l'intensité d'inspection supposée pour les parcs vieillissants sont traités différemment.
En pratique, les plus grandes divergences proviennent généralement du fait que l'estimation inclut uniquement les sites de production d'électricité ou ajoute également des inspections industrielles connexes, et du fait que le modèle comptabilise ou non les couches logicielles et de données groupées avec le matériel. Certaines études supposent une évolution plus lente du mix de méthodes, ce qui modifie le prix de vente moyen implicite et le contenu de service par arrêt, et d'autres étendent les fenêtres de prévision là où il existe moins de points de contrôle réels. En maintenant le total lié aux cycles d'inspection pilotés par les centrales électriques et en ne comptabilisant l'équipement et les logiciels que lorsqu'ils sont directement vendus dans le cadre des flux de travail d'inspection de la production, l'écart par rapport aux totaux plus larges de type TIC devient plus facile à expliquer, ce qui correspond à l'approche retenue ici par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,44 milliards USD (2026) | |
| Éditeur spécialisé A | 5,73 milliards USD (2025) | Utilise une année de base antérieure et une fenêtre de prévision plus longue, et semble combiner les services et les équipements sur un ensemble plus large d'utilisations finales liées à l'énergie, ce qui peut augmenter le total par rapport à un bassin de demande limité aux inspections de centrales. |
| Cabinet d'analyse sectorielle B | 4,18 milliards USD (2022) | Ancre le dimensionnement à un point historique plus ancien, et la segmentation indiquée suggère un mix plus restreint de modules logiciels numériques et de méthodes plus récentes, ce qui peut maintenir la valeur à un niveau plus bas par rapport à une trajectoire de mix de méthodes et de tarification plus actualisée. |
Dans l'ensemble, la comparaison montre que les principaux facteurs de dispersion sont le calendrier (année de base), ce qui est comptabilisé comme activité spécifique à la production d'électricité, et la manière dont le mix de méthodes et les modules logiciels sont intégrés dans le total en termes de tarification. Lorsque ces éléments sont clarifiés et vérifiés à l'aide des retours des exploitants et des prestataires, la taille du marché devient plus traçable par rapport aux cycles d'inspection réels et à des calculs reproductibles.


Questions clés traitées dans le rapport
Quelle est la taille du marché des CND pour la production d'énergie en 2026 ?
La taille du marché des CND pour la production d'énergie est de 4,44 milliards USD en 2026 et devrait croître pour atteindre 5,98 milliards USD d'ici 2031 à un TCAC de 6,16 %.
Quel segment de composant connaît la croissance la plus rapide ?
Le logiciel est le composant à la croissance la plus rapide, affichant un TCAC de 7,01 % à mesure que les plateformes d'analytique à intelligence artificielle activée gagnent du terrain auprès des opérateurs de services publics.
Quel facteur génère la demande à court terme la plus forte ?
Les centrales au charbon et au gaz vieillissantes subissant des évaluations en fin de vie déclenchent des campagnes intensives d'inspection par ultrasons et par tomographie calculée, notamment en Amérique du Nord et en Europe.
Pourquoi le contrôle par ultrasons est-il encore dominant ?
Le contrôle par ultrasons équilibre la pénétration en profondeur, la portabilité et l'acceptation réglementaire, lui permettant de traiter les sections épaisses en acier dans les réacteurs et les turbines tout en répondant aux exigences des codes.
Comment les jumeaux numériques influencent-ils les achats de CND ?
Les jumeaux numériques ont besoin de données d'inspection structurées, ce qui incite les acheteurs à sélectionner des suites matériel-logiciel intégrées qui alimentent automatiquement l'analytique cloud et permettent la maintenance conditionnelle.
Qu'est-ce qui freine la croissance du marché ?
Une pénurie mondiale de techniciens certifiés ISO 9712 et ASNT de niveau III limite le nombre de projets simultanés pouvant être dotés en personnel, ralentissant le déploiement des services malgré une forte demande.
Dernière mise à jour de la page le:



