
Taille et part du marché des serveurs de centres de données en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
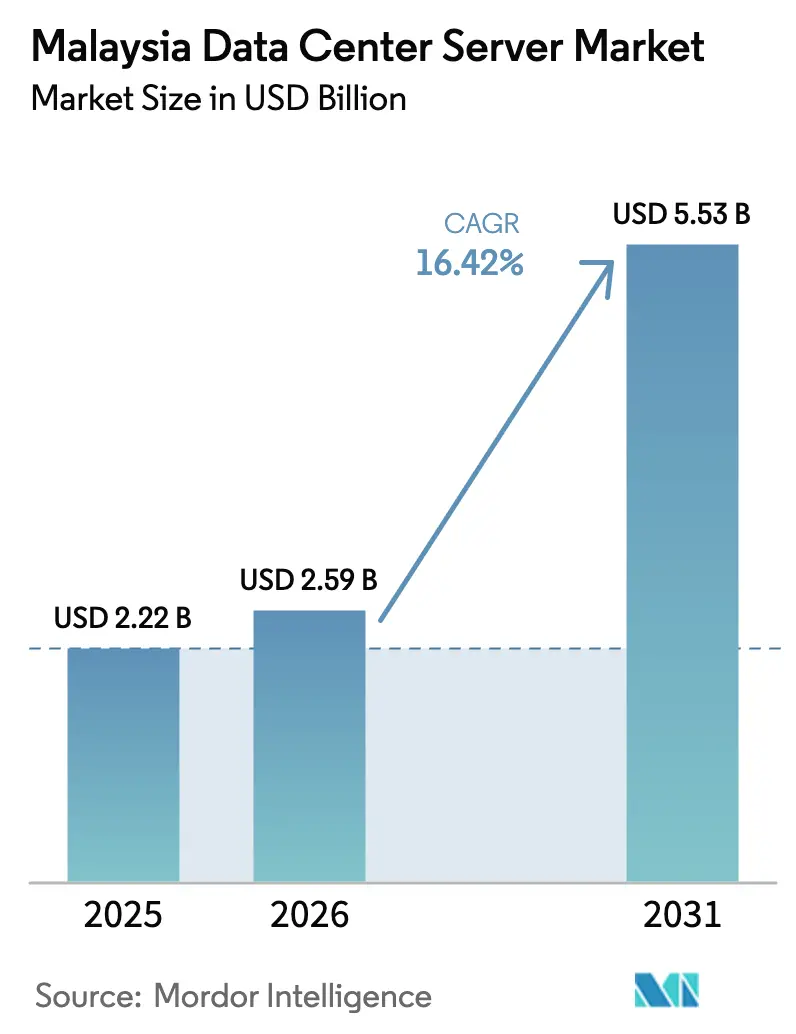
| Taille du marché de l'année de base (2025) | 2.22 Milliards de dollars |
| Taille du Marché (2026) | 2.59 Milliards de dollars |
| Taille du Marché (2031) | 5.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serveurs de centres de données en Malaisie par Mordor Intelligence
La taille du marché des serveurs de centres de données en Malaisie était évaluée à 2,22 milliards USD en 2025 et devrait croître de 2,59 milliards USD en 2026 pour atteindre 5,53 milliards USD d'ici 2031, à un TCAC de 16,42 % au cours de la période de prévision (2026-2031). L'expansion des empreintes hyperscale, le mandat national de priorité au cloud et les incitations ciblées aux énergies renouvelables dynamisent les cycles de renouvellement des serveurs, notamment pour les configurations d'IA à haute densité. La montée en puissance rapide de Johor à 1,6 GW de capacité opérationnelle, ses prix fonciers avantageux et la simplification des procédures d'autorisation font de cet État le point focal des nouvelles installations de serveurs. Parallèlement, les réformes tarifaires de l'électricité élèvent les considérations d'efficacité énergétique, intensifiant la concurrence des fournisseurs autour de la performance par watt. Enfin, les projets de câbles sous-marins en cours renforcent le rôle de la Malaisie en tant que plaque tournante d'interconnexion, stimulant la demande incrémentielle de serveurs pour la mise en cache de contenu et le transit du trafic.
Principales conclusions du rapport
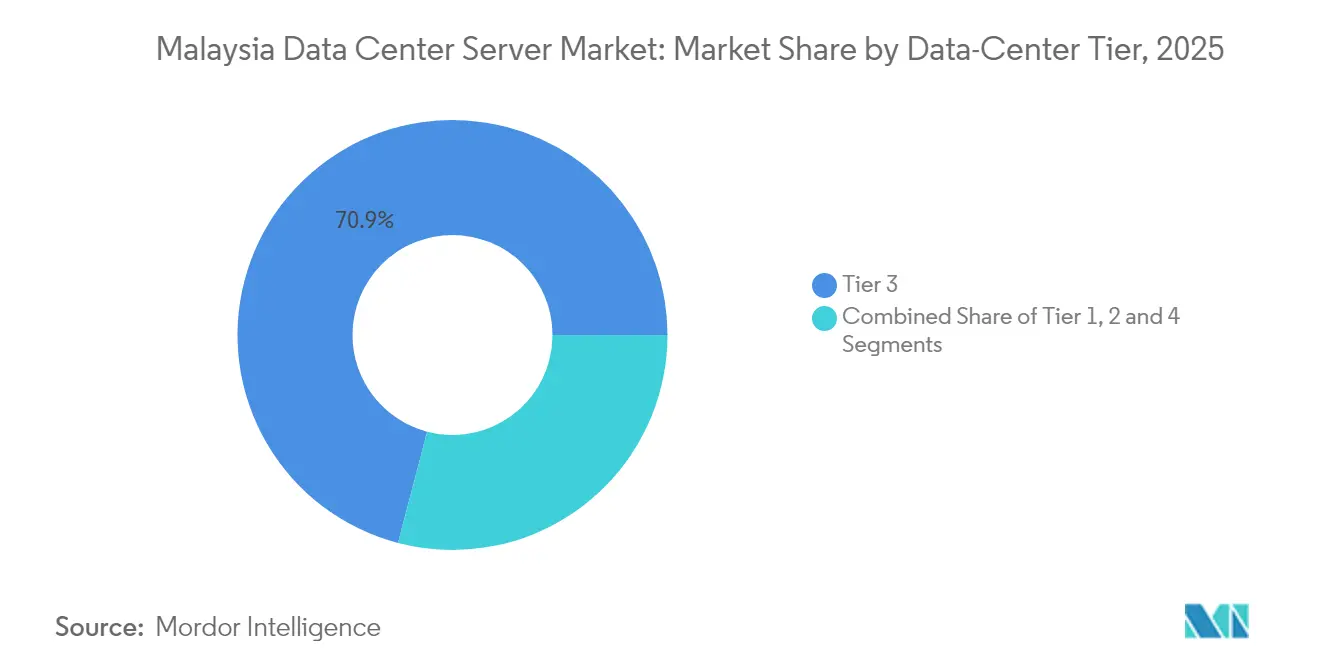
- Par niveau de centre de données, les installations de Niveau 3 détenaient 70,92 % de la part du marché des serveurs de centres de données en Malaisie en 2025, tandis que le Niveau 4 progresse à un TCAC de 18,33 % jusqu'en 2031.
- Par facteur de forme, les lames mi-hauteur ont dominé avec une part de revenus de 62,54 % en 2025 ; les micro-lames quart-hauteur devraient s'étendre à un TCAC de 16,61 % jusqu'en 2031.
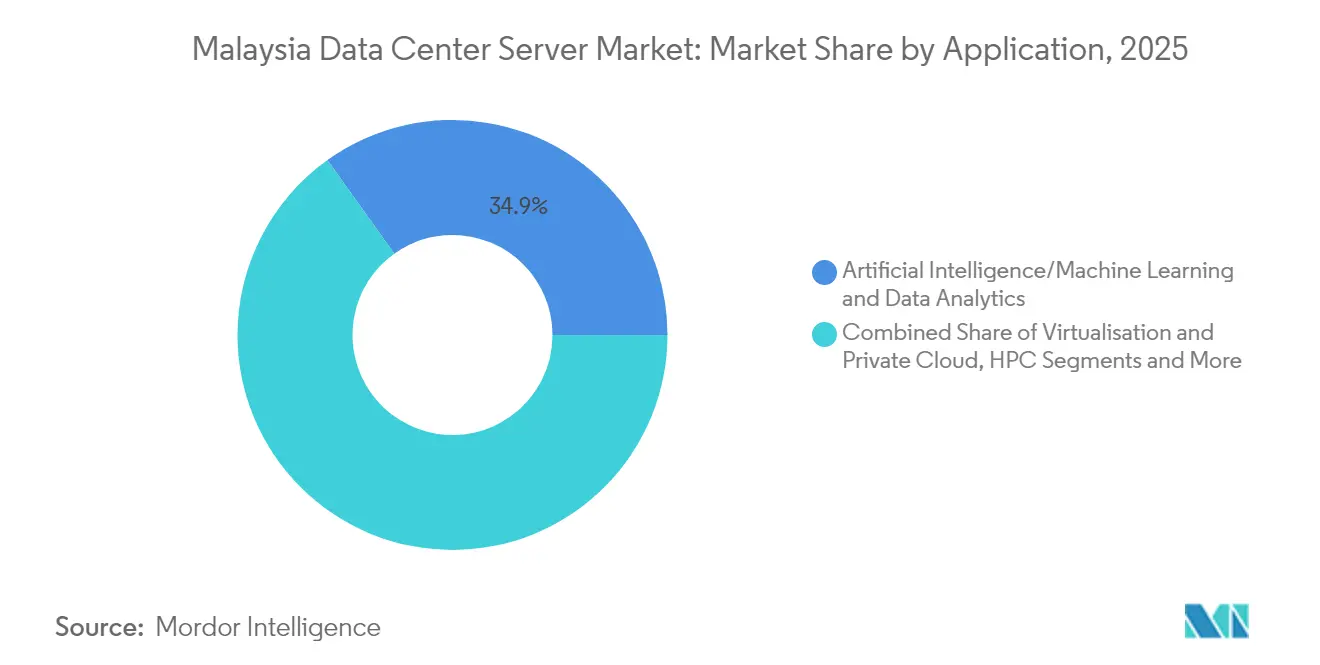
- Par application, les charges de travail IA/ML représentaient 34,88 % de la taille du marché des serveurs de centres de données en Malaisie en 2025 et constituent les dépenses absolues les plus élevées ; les charges de travail de virtualisation et de cloud privé affichent la croissance la plus rapide avec un TCAC de 16,94 % jusqu'en 2031.
- Par type de centre de données, les sites de colocation ont capturé 56,62 % de la taille du marché des serveurs de centres de données en Malaisie en 2025, tandis que les déploiements hyperscale progressent à un TCAC de 18,21 %.
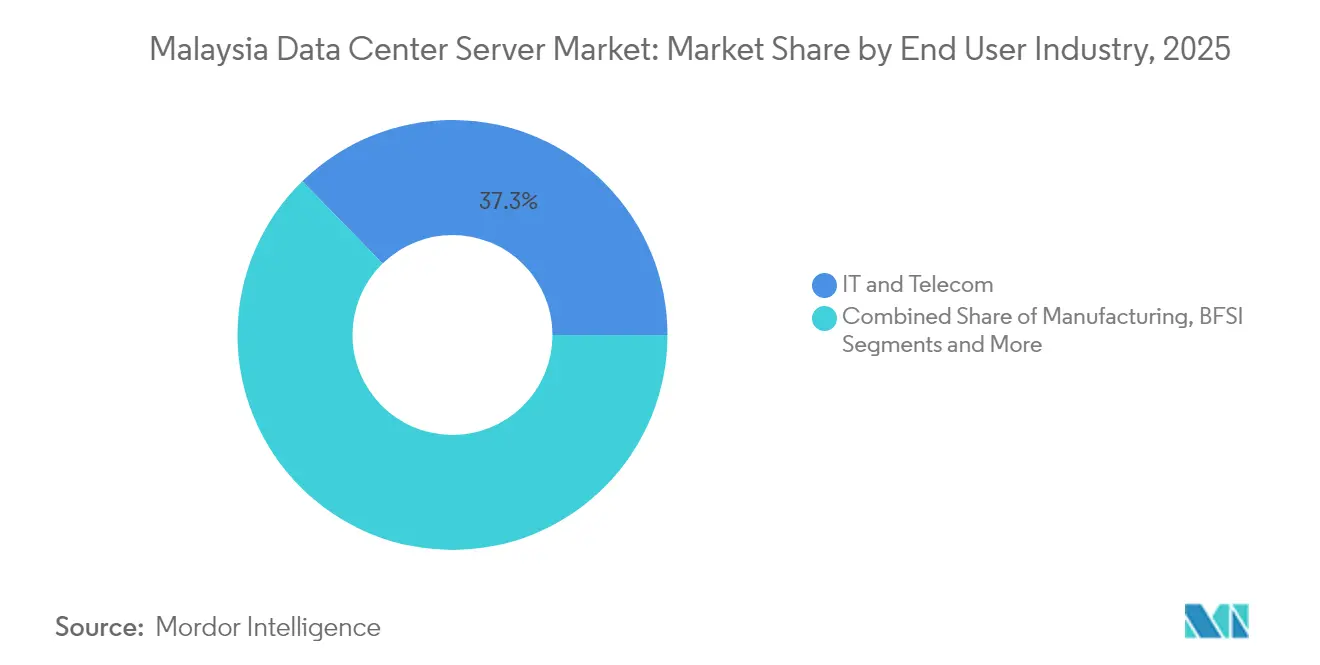
- Par secteur d'utilisation finale, l'IT et les télécommunications ont dominé avec une part de revenus de 37,32 % en 2025 ; les charges de travail de fabrication et d'Industrie 4.0 devraient afficher un TCAC de 17,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des serveurs de centres de données en Malaisie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte hausse des investissements dans les centres de données hyperscale et de colocation | +4.2% | National, concentré à Johor et Selangor | Moyen terme (2 à 4 ans) |
| Expansion de l'infrastructure Internet et nouveaux câbles sous-marins | +2.8% | National, avec des retombées sur la région ASEAN | Long terme (≥ 4 ans) |
| Priorité au cloud gouvernemental et incitations à l'économie numérique | +3.1% | National, premiers gains à Cyberjaya et Putrajaya | Court terme (≤ 2 ans) |
| Adoption croissante des charges de travail cloud, IA/ML et pilotées par l'IoT | +3.9% | Demande mondiale, localisée en Malaisie | Moyen terme (2 à 4 ans) |
| Entrée de micro-hubs périphériques soutenus par des fonds souverains dans les villes de Niveau 2 | +1.7% | Régional, axé sur Penang, Johor Bahru, Kuching | Long terme (≥ 4 ans) |
| Introduction du crédit d'impôt vert 2026 pour les serveurs à haute efficacité énergétique | +1.3% | National, avec adoption précoce dans les principales installations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte hausse des investissements dans les centres de données hyperscale et de colocation
Les principaux fournisseurs de cloud ont promis plus de 15 milliards USD rien qu'en 2024, portés par la première région cloud malaisienne de Google dans le Grand Kuala Lumpur à hauteur de 2 milliards USD et le déploiement sur trois sites de Microsoft prévu au deuxième trimestre 2025.[1]Google Cloud, "Google annonce sa première région cloud en Malaisie," cloud.google.comL'accessibilité foncière comparative de Johor et sa proximité avec Singapour accélèrent les constructions à l'échelle de campus telles que le complexe de 256 MW de Vantage à Cyberjaya et le site JH1 de 150 MW prêt pour l'IA de Princeton Digital Group. La hausse soudaine de la demande en baies concentre les commandes de serveurs GPU refroidis par liquide optimisés pour l'inférence IA, renforçant le marché des serveurs de centres de données en Malaisie.
Priorité au cloud gouvernemental et incitations à l'économie numérique
Le plan directeur MyDIGITAL vise une part de 22,6 % du PIB pour les activités numériques d'ici 2025 et exige que 80 % des charges de travail du secteur public migrent vers des environnements de cloud hybride.[2]The Edge Markets, "Hausse des tarifs TNB et impact sur les centres de données," theedgemarkets.com Les approbations conditionnelles d'une valeur de 12 à 15 milliards RM permettent aux hyperscalers de construire localement, tandis que l'Accord-cadre sur le cloud oriente les achats vers des partenaires domestiques. Les ministères qui migrent d'architectures à trois niveaux héritées vers des architectures hyper-convergées font état d'un accès aux données plus rapide et d'une meilleure résilience, consolidant ainsi les cycles continus de renouvellement des serveurs.
Adoption croissante des charges de travail cloud, IA/ML et pilotées par l'IoT
L'IA/ML consomme déjà 35,3 % des cycles de serveurs, propulsée par le déploiement malaisien d'une pile d'IA souveraine basée sur les puces Huawei Ascend et un programme national de grands modèles de langage. La coentreprise de Nvidia d'une valeur de 4,3 milliards USD avec YTL Power ajoute des clusters à forte densité GPU qui consomment plus de 40 kW par baie, rendant le refroidissement par liquide indispensable. Les déploiements dans les hôpitaux intelligents et les projets pilotes MEC à l'échelle nationale diversifient davantage les profils de charge, encourageant l'achat de micro-lames spécifiques aux périphéries conçues pour le traitement à faible latence.
Expansion de l'infrastructure Internet et nouveaux câbles sous-marins
La participation de la Malaisie au SEA-ME-WE 6 et à d'autres systèmes de câbles renforce son profil d'interconnexion, créant une demande de serveurs pour le trafic de transit et les nœuds CDN.[3]Submarine Networks, "Mise à jour du tracé du câble SEA-ME-WE 6," submarinenetworks.comL'expansion de la fibre optique de Telekom Malaysia et le tissu de peering de DE-CIX améliorent la diversité des routes et stimulent les achats de serveurs réseau à haut débit nécessaires à l'agrégation du trafic
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement élevés pour les installations et l'acquisition de serveurs | -2.1% | National, affectant particulièrement l'adoption par les PME | Court terme (≤ 2 ans) |
| Risque de coût lié au taux de change pour le matériel importé | -1.8% | National, avec un impact plus élevé sur les segments sensibles au prix | Moyen terme (2 à 4 ans) |
| Réforme tarifaire de l'électricité en 2027 réduisant les subventions industrielles | -2.3% | National, concentré dans les installations à forte consommation énergétique | Moyen terme (2 à 4 ans) |
| Rareté des terrains dans le Grand Kuala Lumpur faisant grimper les coûts immobiliers | -1.4% | Régional, affectant principalement les développements de la Vallée de Klang | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réforme tarifaire de l'électricité en 2027 réduisant les subventions industrielles
TNB a relevé le tarif de base de 14,2 % à 45,62 sen/kWh à partir de juillet 2025, tandis que les futures répercussions des coûts de combustible aggravent l'incertitude. Les charges des centres de données pourraient représenter 38,37 % de la croissance de la demande de pointe d'ici 2030 ; les opérateurs donnent donc désormais la priorité aux modèles de serveurs offrant une meilleure performance par watt et explorent les contrats d'énergie renouvelable directe dans le cadre du CRESS.[4]Département américain du Commerce, "Explication du système d'approvisionnement en énergie renouvelable pour les entreprises," trade.gov Les fournisseurs proposant des systèmes refroidis par liquide à haute efficacité énergétique sont en position d'en tirer profit.
Coûts d'investissement élevés pour les installations et l'acquisition de serveurs
Les serveurs d'IA avancés tels que le GB300 NVL72 de Nvidia peuvent coûter entre 3,7 et 4 millions USD par nœud, tandis que les modifications pour le refroidissement par liquide ajoutent jusqu'à 30 % aux coûts de construction. Les tensions dans le secteur des semi-conducteurs prolongent les délais d'approvisionnement, poussant certains acheteurs à s'approvisionner auprès de deux sources, notamment auprès d'ODM taïwanais qui installent des usines à Johor. Le financement vert — illustré par le prêt lié au développement durable de 280 millions USD de Princeton Digital — offre un soulagement partiel mais insuffisant pour compenser les barrières en capital pour les nouveaux entrants de moindre envergure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de centre de données : le Niveau 4 à mission critique stimule la croissance
Les installations de Niveau 3 ont dominé la part du marché des serveurs de centres de données en Malaisie à 70,92 % en 2025, soutenues par les charges de travail bancaires, télécom et du secteur public qui exigent une haute disponibilité. Parallèlement, les sites de Niveau 4 surpassent la croissance globale avec un TCAC de 18,33 %, reflétant l'insistance des hyperscalers sur une disponibilité à cinq neuf pour les clusters d'entraînement IA. Les campus de Vantage à Cyberjaya et de Princeton Digital à JH1 illustrent le modèle Niveau 4, avec des boucles d'alimentation et d'eau glacée redondantes pour maintenir des baies dépassant 70 kW.
Le marché des serveurs de centres de données en Malaisie se scinde ainsi : les empreintes de Niveaux 1-2 répondent aux besoins de périphérie et de reprise après sinistre, tandis que les installations de Niveaux 3-4 captent la demande à long terme à mission critique. La dynamique du Niveau 4 s'aligne également sur le crédit d'impôt vert 2026 qui récompense le matériel à haute efficacité énergétique, orientant les entreprises vers les dernières générations de processeurs et les techniques de refroidissement.


Par facteur de forme : les micro-lames gagnent du terrain dans le calcul périphérique
Les lames mi-hauteur ont représenté 62,54 % des revenus en 2025 grâce à leur familiarité, leur gestion thermique équilibrée et leur facilité d'intégration dans les baies existantes. Pourtant, les micro-lames quart-hauteur se développent à un TCAC de 16,61 %, propulsées par les déploiements de backhaul 5G et les nœuds MEC régionaux qui nécessitent des serveurs compacts et robustifiés. Le projet Intel de 5G Digital School à Penang illustre les clusters périphériques de micro-lames fournissant du contenu éducatif optimisé par l'IA avec une latence minimale.
Dans les grandes salles hyperscale, les lames pleine hauteur et les plateaux GPU dominent l'entraînement IA, mais les opérateurs acquièrent simultanément des micro-lames pour les tâches d'inférence sensibles à la latence. Par conséquent, les fournisseurs de serveurs commercialisent de plus en plus des châssis unifiés capables d'accueillir des hauteurs de lames mixtes, réduisant les stocks de pièces de rechange et accélérant le déploiement — un avantage dans les cycles d'acquisition du marché des serveurs de centres de données en Malaisie.
Par application/charge de travail : la domination de l'IA remodèle les exigences en matière de serveurs
Les charges de travail d'intelligence artificielle ont capturé 34,88 % de la taille du marché des serveurs de centres de données en Malaisie en 2025, à mesure que les investissements dans l'IA souveraine convergeaient avec l'adoption par le secteur privé. Les baies basées sur NVIDIA-Blackwell prévues pour une livraison fin 2025 intensifieront les ratios d'attachement GPU, faisant grimper les densités de puissance au-delà de 40 kW par baie. La virtualisation et les piles de cloud privé enregistrent néanmoins la croissance la plus rapide avec un TCAC de 16,94 %, alimentée par les entreprises qui modernisent leurs ERP et leurs suites de productivité.
Les hôpitaux intelligents, l'IoT industriel et les analyses BFSI rejoignent la file d'attente de la demande, dictant des flottes de serveurs hétérogènes alliant des nœuds riches en GPU, denses en CPU et à forte capacité de stockage. Ce mix de charges de travail déplace les priorités d'achat vers des cartes mères configurables, une bande passante mémoire plus élevée et des disques NVMe accessibles par l'avant qui améliorent la disponibilité dans les déploiements du marché des serveurs de centres de données en Malaisie.
Par type de centre de données : les hyperscalers accélèrent la transformation du marché
Les opérateurs de colocation ont conservé 56,62 % de la taille du marché des serveurs de centres de données en Malaisie en 2025, offrant aux entreprises une montée en échelle sans les risques liés à la propriété. Les hyperscalers, cependant, progressent à un TCAC de 18,21 % alors que Google, Microsoft, Oracle et les géants chinois du cloud sécurisent des réserves foncières de plusieurs milliards de dollars autour de Johor et Cyberjaya. Les salles dédiées équipées de refroidissement par liquide, d'immersion monophasée et de baies OCP de 21 pouces font des campus hyperscale l'avant-garde des spécifications de serveurs de nouvelle génération.
La périphérie et les autoconstructeurs d'entreprise se maintiennent dans des secteurs verticaux tels que la fabrication où les boucles de contrôle à faible latence sont critiques. La coexistence des empreintes de colocation et hyperscale crée une structure de marché en couches dans laquelle les fournisseurs doivent s'adresser simultanément aux références de colocation clés en main et aux nomenclatures hyperscale hautement personnalisées.
Par secteur d'utilisation finale : la numérisation de la fabrication stimule la demande de serveurs
L'IT & les télécommunications sont restés les premiers acheteurs avec une part de 37,32 % en 2025, investissant dans la NFV, le cœur 5G et les nœuds de distribution de contenu. Les charges de travail de fabrication liées à l'Industrie 4.0 et aux initiatives de maintenance prédictive devraient afficher un TCAC de 17,21 % à mesure que les fonderies de semi-conducteurs, les clusters E&E et les équipementiers automobiles adoptent le contrôle qualité piloté par l'IA. La transition de l'agence de sécurité sociale malaisienne PERKESO vers les plateformes Red Hat illustre la façon dont les services publics réduisent les processus manuels et augmentent les interactions en ligne pour les citoyens.
La santé affiche une croissance à deux chiffres grâce aux feuilles de route de la télémédecine et des hôpitaux intelligents, tandis que le secteur BFSI continue de renouveler ses serveurs pour l'analyse de la fraude en temps réel et les API de banque ouverte. Les ministères gouvernementaux, dans le cadre de MyDIGITAL, exigent de plus en plus la résidence des données sur le territoire national, orientant ainsi les nouvelles dépenses vers les salles de serveurs locales.
Analyse géographique
Johor domine la dynamique des nouvelles constructions, grâce à l'abondance des terres et à un guichet unique d'approbation qui raccourcit les délais de réalisation des projets. Les mega-campus de ByteDance, Microsoft et Oracle confirment la transition de la région d'un pôle manufacturier vers un nœud mondial d'infrastructure numérique. De plus grandes parcelles permettent également l'installation de panneaux solaires sur site et de systèmes de stockage d'énergie par batterie, s'alignant sur les mandats ESG.
Selangor, ancré par Cyberjaya et le Grand Kuala Lumpur, reste le principal corridor de centres de données en Malaisie. La haute densité de fibres noires et la proximité des agences gouvernementales maintiennent un taux d'utilisation élevé, bien que la rareté des terrains fasse gonfler les prix des parcelles et pousse les expansions vers les marges de la Vallée de Klang. Les programmes de durabilité visant la neutralité carbone d'ici 2030 attirent les opérateurs à la recherche de voies crédibles vers l'énergie verte.
Penang, Sarawak et d'autres villes de Niveau 2 émergent comme des zones axées sur la périphérie. Penang tire parti de son écosystème de semi-conducteurs pour piloter des charges de travail d'éducation à faible latence et d'IoT industriel, tandis que les premières installations en gros de Sarawak desservent la connectivité de Bornéo. Des coûts immobiliers plus faibles et un nouveau potentiel d'énergie renouvelable ouvrent la voie à des micro-hubs de fonds souverains qui alimentent les besoins de redondance régionale.
Paysage réglementaire
La Malaisie renforce la gouvernance des projets de construction de centres de données grâce à un cadre d'approbation et de durabilité multi-agences qui affecte directement l'approvisionnement en serveurs et le calendrier de déploiement. Le MITI et le ministère du Numérique ont créé un groupe de travail sur les centres de données (Data Centre Task Force, DCTF) en février 2025 pour évaluer et approuver les nouveaux projets, les approbations étant conditionnées à la disponibilité démontrée des ressources énergétiques et hydriques ; en juillet 2026, le MITI a réitéré que les approbations de centres de données dépendent de la disponibilité de l'approvisionnement en énergie et en eau. En complément de ce mécanisme de contrôle, les Lignes directrices finales de 2024 pour les centres de données durables et les orientations connexes en matière de développement durable intègrent des exigences de performance telles que des références PUE et WUE (y compris un WUE de conception recommandé de 2,2 ou moins), poussant les opérateurs vers des plateformes serveurs à plus haute efficacité et des conceptions thermiques optimisées.
En matière d'incitations, la Malaisie utilise des mécanismes d'investissement et de soutien fiscal pour orienter la qualité de construction et la participation locale. Le dispositif Digital Ecosystem Acceleration (DESAC) offre des incitations fiscales pour les projets d'infrastructure numérique éligibles, y compris les centres de données, et les demandes d'incitations fiscales DESAC sont ouvertes jusqu'au 31 décembre 2027. L'orientation politique inclut également des restrictions sur les approbations pour les centres de données non orientés IA afin de préserver les ressources, alignant l'environnement réglementaire sur les déploiements orientés IA qui exigent généralement des configurations serveurs à plus haute densité, plus efficaces en énergie et une gestion plus rigoureuse du cycle de vie énergétique.
Paysage concurrentiel
La concurrence est modérée. Dell Technologies, Hewlett-Packard Enterprise et Cisco Systems maintiennent encore de larges cycles de renouvellement dans les entreprises. Pourtant, les charges de travail IA accordent des gains de parts à Supermicro, Wiwynn et d'autres ODM qui proposent des châssis à forte densité GPU et prêts pour le refroidissement par liquide avec des délais de livraison compétitifs.
Les fournisseurs chinois Huawei, Inspur et Lenovo gagnent du terrain grâce à des offres compétitives sur les coûts et des engagements d'assemblage local, s'inscrivant dans l'agenda d'IA souveraine de la Malaisie. Les designs de référence de Nvidia influencent les choix de nomenclature parmi les hyperscalers, poussant les fournisseurs de CPU x86 vers des cartes mères compatibles avec les accélérateurs.
La localisation des chaînes d'approvisionnement s'intensifie : l'usine de Wiwynn à Johor et les éventuelles lignes de modules d'Inventec réduisent les coûts d'expédition et amortissent le risque géopolitique pour les opérateurs s'approvisionnant en serveurs sur le marché des serveurs de centres de données en Malaisie. Les réglementations sur l'efficacité énergétique façonnent davantage les gammes de produits des fournisseurs, récompensant ceux qui atteignent les seuils de performance par watt de nouvelle génération.
Leaders du secteur des serveurs de centres de données en Malaisie
Dell Technologies
Hewlett Packard Enterprise
Cisco Systems
Huawei Technologies
Lenovo Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc visible est le passage d'une construction de capacité pure à des cycles de renouvellement guidés par la conformité et l'efficacité, conformément aux directives de durabilité et aux conditions d'approbation de la Malaisie, ce qui accroît la demande de configurations serveurs à plus haute efficacité et de plateformes prêtes pour le refroidissement liquide. Les lignes directrices de 2024 sur les centres de données durables (références PUE/WUE, y compris un WUE de conception recommandé de 2,2 ou moins) et l'accent mis par le MITI en 2026 sur le fait que les approbations dépendent de la disponibilité en énergie et en eau renforcent la préférence d'approvisionnement pour les améliorations de performance par watt, la consolidation des charges de travail et l'infrastructure optimisée pour les accélérateurs. Parallèlement, les incitations fiscales DESAC (ouvertes jusqu'au 31 décembre 2027) créent une marge de manœuvre pour les fournisseurs et intégrateurs afin de proposer des piles de serveurs conformes associées à des solutions d'alimentation, de refroidissement et de surveillance alignées sur les exigences d'approbation des projets.
La Malaisie utilise également des programmes axés sur l'investissement pour approfondir la participation nationale, créant des ouvertures au-delà du seul boîtier serveur, sur l'ensemble de l'infrastructure de soutien liée aux déploiements de serveurs. Le MIDA a rapporté 34,6 milliards de RM d'investissements approuvés dans les centres de données et le cloud computing au premier trimestre 2026, répartis sur 33 projets, et le gouvernement a fixé un objectif de participation locale de 40 % dans le développement des centres de données, ce qui accroît la demande en intégration système locale, en composants électriques et de refroidissement, et en services d'ingénierie parallèlement aux déploiements de serveurs. Cela soutient les opportunités pour les acteurs de l'écosystème dans les systèmes de refroidissement et d'installations (par exemple, des fournisseurs locaux de CVC/refroidissement comme Dunham-Bush Industries), les partenaires de câblage structuré et d'infrastructure réseau, ainsi que les collaborations de développement des talents avec les universités et instituts techniques capables de fournir les compétences en exploitation de centres de données et en ingénierie informatique nécessaires pour faire fonctionner des environnements serveurs à haute densité IA et cloud hybride.
Développements récents du secteur
- Juillet 2026 : AirTrunk obtient jusqu'à 175 millions de financement auprès de l'IFC pour étendre ses installations de centres de données à Johor, totalisant 420 MW. Ce financement soutient l'expansion à grande échelle de la capacité à Johor et renforce le statut de la région en tant que pôle régional de l'IA et du cloud. Cette initiative s'aligne sur les besoins en capacité haute densité et accélère la croissance verte et évolutive des centres de données en Malaisie.
- Juillet 2026 : TM Nxera (coentreprise entre Telekom Malaysia et Singtel Nxera) achève la structure d'une installation de centre de données à Iskandar Puteri, Johor, marquant la phase initiale de 64 MW. Cette achèvement ajoute une capacité opérationnelle à court terme sur un campus clé de Johor. Cette avancée accélère l'empreinte hyperscale de la Malaisie et sa préparation aux infrastructures adaptées à l'IA à Iskandar Puteri.
- Juillet 2026 : DayOne Data Centers accepte d'acquérir une parcelle de terrain de 65 acres à Iskandar Puteri, Johor, pour 398 millions de RM afin de soutenir le développement de centres de données. Cette réserve foncière renforce le statut de Johor comme pôle majeur de centres de données avec un potentiel de développement élargi. Cette acquisition élargit le pipeline d'opportunités pour de futures augmentations de capacité dans la région.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché couvre la valeur des serveurs achetés et déployés à l'intérieur des centres de données situés en Malaisie, y compris les nouvelles installations et la demande de renouvellement liée aux expansions de capacité et aux mises à niveau technologiques.
Exclusions de portée : nous excluons les salles de serveurs sur site d'entreprise qui ne sont pas exploitées comme des centres de données, ainsi que les équipements réseau, les systèmes de stockage et les services tels que la colocation, les abonnements cloud et l'hébergement géré.
Aperçu de la segmentation
- Par niveau de centre de données
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par facteur de forme
- Lames mi-hauteur
- Lames pleine hauteur
- Micro-lames quart-hauteur
- Par application/charge de travail
- Virtualisation et cloud privé
- Calcul haute performance (HPC)
- Intelligence artificielle/apprentissage automatique et analyse de données
- Axé sur le stockage
- Passerelles périphériques/IoT
- Par type de centre de données
- Hyperscalers/Fournisseurs de services cloud
- Installations de colocation
- Entreprises et périphérie
- Par secteur d'utilisation finale
- BFSI
- IT et télécommunications
- Santé et sciences de la vie
- Fabrication et Industrie 4.0
- Énergie et services publics
- Gouvernement et défense
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte pays de la Malaisie et construire la première ébauche des signaux de demande qui influencent généralement les achats de serveurs. Nous nous sommes appuyés sur des sources publiques centrées sur la Malaisie telles que les publications du Department of Statistics Malaysia, les indicateurs macroéconomiques de Bank Negara Malaysia, les mises à jour de la Malaysian Communications and Multimedia Commission, et les statistiques douanières commerciales pour vérifier les flux de matériel entrant.
Pour relier la demande aux réalités du côté de l'offre, nous avons également examiné les permis de centres de données et les annonces d'infrastructure des agences publiques, les présentations aux investisseurs et les rapports annuels, ainsi que la couverture presse crédible sur les lancements de nouvelles installations. Lorsque des abonnements payants étaient disponibles, ils ont été principalement utilisés pour les données financières et la veille sur les entreprises, les actualités et données financières, ainsi que les bases de données de brevets, afin de valider le calendrier d'expansion et les évolutions technologiques. Cette liste de recherche documentaire est illustrative, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester les hypothèses qui n'apparaissent généralement pas clairement dans les données publiques, telles que les cycles de renouvellement, l'évolution du prix de vente moyen et la répartition entre le calcul général et les configurations à plus haute densité. Nous nous sommes entretenus avec un ensemble d'exploitants de centres de données, d'intégrateurs de systèmes, de partenaires de distribution et de grands acheteurs d'entreprise à travers la Malaisie, afin que les moteurs de demande provenant des sites hyperscale et de colocation, ainsi que des charges de travail d'entreprise, soient reflétés dans le modèle final.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Directeurs (CXO) : 18 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 19 % | Managers : 49 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une construction descendante où l'activité des centres de données en Malaisie a été traduite en demande de serveurs à l'aide de ratios d'utilisation pratiques et de comportements d'achat décrits par les personnes interrogées. Nous avons ensuite vérifié ces résultats à l'aide d'approximations ascendantes sélectives, telles que des échantillons de prix par serveur selon le facteur de forme et l'application, ainsi que des vérifications de canal sur la dynamique des expéditions, avant d'ajuster les totaux à une portée cohérente.
Les principales données utilisées dans le modèle comprenaient la capacité de centres de données en activité et en pipeline en Malaisie, les plages de densité de racks attendues par type de centre de données, le calendrier typique de renouvellement et de remplacement, les évolutions du mix de charges de travail (y compris la virtualisation et les déploiements orientés IA), et les variations de prix de vente moyen dues aux choix de configuration et au calendrier des devises. Lorsque des lacunes existaient pour les sites plus petits et les constructions privées, les hypothèses ont été comblées à l'aide des fourchettes convenues lors des discussions primaires, puis affinées à l'aide des signaux d'importation et des annonces au niveau des projets.
Les prévisions ont été produites à l'aide d'une analyse de scénarios. Le scénario de base s'appuyait sur les ajouts de capacité engagés et un comportement de renouvellement réaliste, puis a été testé sous contrainte avec des trajectoires d'adoption plus élevées et plus faibles fondées sur la disponibilité énergétique, le rythme des permis et les calendriers de construction décrits par les répondants sur la base de leurs propres plans de construction.
Validation des données et cycle de mise à jour
Les résultats ont été validés par des vérifications croisées répétées par rapport à des signaux indépendants, y compris les ajouts de capacité de centres de données, les calendriers des principaux projets et l'orientation des importations de matériel, suivies de vérifications internes des écarts entre les segments et les années. Lorsqu'un indicateur sortait d'une fourchette attendue, les hypothèses étaient réexaminées, et certains contacts primaires sélectionnés étaient recontactés pour confirmer si cela reflétait un véritable changement de marché ou une donnée erronée.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'un examen analytique en plusieurs étapes afin que la logique de calcul, la cohérence des unités et le traitement des devises soient alignés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché des serveurs de centres de données en Malaisie selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent différer même lorsqu'il s'agit du même pays et du même sujet, principalement parce que le périmètre de portée et la logique de prix ne sont pas toujours traités de la même manière. Pour les serveurs de centres de données, les plus grands écarts proviennent généralement du fait que des éléments informatiques adjacents des centres de données sont ou non intégrés, et du fait que l'estimation soit liée à des signaux de capacité installée ou extrapolée à partir de dépenses informatiques plus larges.
Le tableau de référence montre un écart clair entre les sources. Dans le modèle de Mordor Intelligence, la valeur est comptabilisée uniquement pour le matériel serveur déployé dans les centres de données en Malaisie, ce qui évite de mélanger les dépenses de stockage, de réseau ou de construction de centres de données. Des différences apparaissent également lorsque certaines estimations appliquent une escalade de prix agressive pour les configurations à haute densité sans valider le calendrier de renouvellement, ou lorsque des taux de change anciens et des pipelines de projets plus anciens sont reportés sans vérification actualisée par rapport aux nouvelles annonces de campus et aux retards de mise en service.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,22 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 1,40 milliard USD (2026) | Utilise une année de départ plus tardive et s'appuie souvent sur des signaux de demande de matériel informatique plus larges, ce qui peut sous-estimer le renouvellement à court terme des serveurs lié à la nouvelle capacité de centres de données mise en service. |
| Bulletin de marché B | 3,00 milliards USD (2025) | Mélange probablement des catégories informatiques adjacentes des centres de données ou applique une majoration élevée du prix de vente moyen sur l'ensemble des déploiements, ce qui peut surestimer la valeur si les changements de configuration ne sont pas séparés par type de site et par application. |
Pris ensemble, l'écart s'explique principalement par ce qui est inclus autour des serveurs et par la manière dont les prix et les cycles de renouvellement sont traités dans chaque modèle. En maintenant des hypothèses liées aux ajouts de capacité, à des densités de racks réalistes et à un comportement de renouvellement issu des entretiens, l'approche adoptée ici reste traçable à des variables claires et peut être reproduite à mesure que de nouvelles constructions et mises à niveau sont annoncées.


Questions clés répondues dans le rapport
Quelle est la taille actuelle et les perspectives de croissance du marché des serveurs de centres de données en Malaisie ?
Le marché s'établit à 2,59 milliards USD en 2026 et devrait atteindre 5,53 milliards USD d'ici 2031, enregistrant un TCAC de 16,42 % sur la période de prévision.
Quelles charges de travail génèrent la plus forte demande de serveurs en Malaisie ?
Les charges de travail d'IA et d'apprentissage automatique sont en tête avec une part de 34,88 % en 2025, tandis que les charges de travail de virtualisation et de cloud privé affichent la croissance la plus rapide avec un TCAC de 16,94 % jusqu'en 2031.
Pourquoi Johor s'impose-t-il comme le principal pôle de centres de données en Malaisie ?
Johor offre des coûts fonciers plus faibles, des procédures d'approbation simplifiées et une proximité avec Singapour, lui permettant d'atteindre une capacité opérationnelle de 1,6 GW et d'en faire le point focal des projets hyperscale.
Quelles incitations gouvernementales soutiennent les investissements continus dans les serveurs ?
La politique de priorité au cloud MyDIGITAL, les crédits d'impôt verts pour les serveurs à haute efficacité énergétique à partir de 2026 et le Système d'approvisionnement en énergie renouvelable pour les entreprises encouragent collectivement des mises à niveau continues des infrastructures.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'alimentation électrique des data centers aux Pays-Bas Systèmes d'alimentation électrique aux Pays-Bas, répartis par composant, type d'installation et taille d'installation.
- Marché des centres de données hyperscale de Taïwan Sites hyperscale à Taïwan, répartis par type d'installation, composant et tier.
- Marché des racks pour centres de données en Inde Racks en Inde, répartis par taille de rack, type de rack et compatibilité de refroidissement.
- Marché chinois du refroidissement des centres de données Refroidissement en Chine, réparti par type d'installation, tier et technologie de refroidissement.
- Marché des centres de données hyperscale de Malaisie Demande de sites hyperscale en Malaisie, couvrant le type d'installation, le composant et le tier.
- Marché des centres de données hyperscale de Thaïlande Sites hyperscale en Thaïlande, répartis par type de centre de données, composant et tier.
- Marché de l'Alimentation des Centres de Données en Malaisie Systèmes d'alimentation en Malaisie, répartis par composant, type d'installation et taille d'installation.
- Marché de la construction de centres de données à Taïwan Demande de construction à Taïwan, couvrant les niveaux (tiers).



