
Taille et part du marché des technologies vertes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 36.24 Milliards de dollars |
| Taille du Marché (2031) | 102.26 Milliards de dollars |
| Growth Rate (2026 - 2031) | 23.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies vertes par Mordor Intelligence
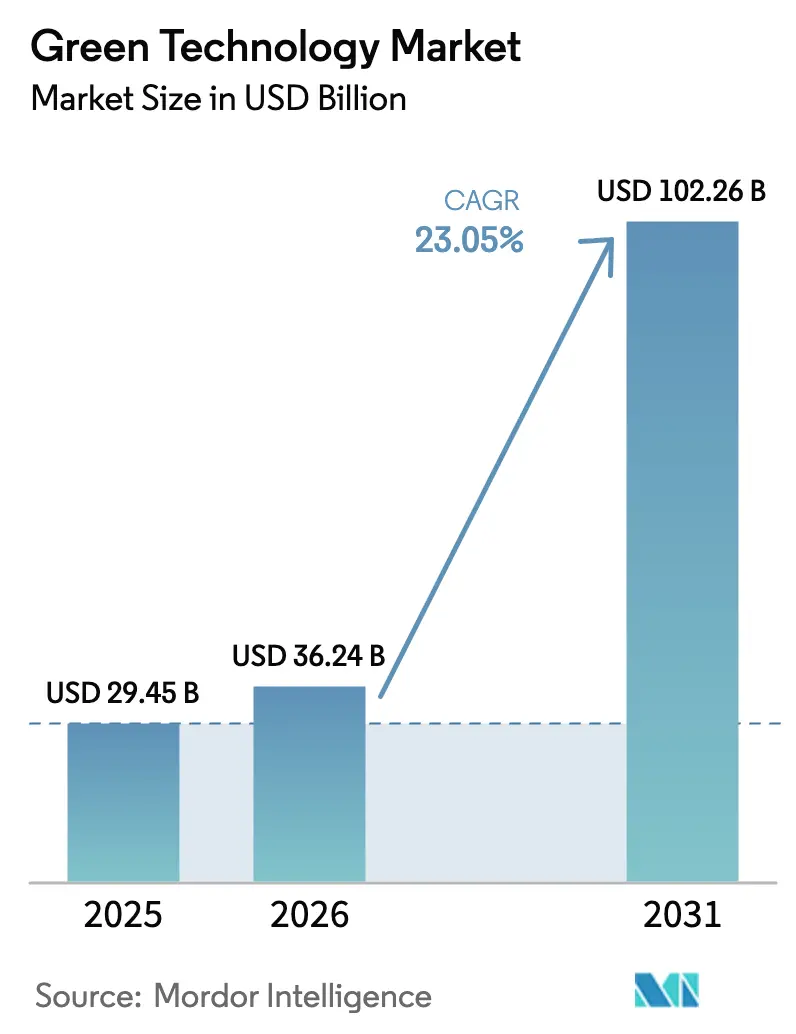
La taille du marché des technologies vertes en 2026 est estimée à 36,24 milliards USD, en progression par rapport à la valeur de 2025 de 29,45 milliards USD, avec des projections pour 2031 indiquant 102,26 milliards USD, croissant à un TCAC de 23,05 % sur la période 2026-2031. Cette dynamique est portée par des réglementations obligatoires de décarbonation, une baisse rapide des prix des capteurs et l'intégration progressive de plateformes de comptabilité carbone pilotées par l'IA dans les portefeuilles de logiciels d'entreprise. Les entreprises intègrent désormais des données environnementales en temps réel dans leurs décisions d'approvisionnement et de production, tandis que les investisseurs orientent les capitaux vers des conceptions de centres de données bas-carbone destinées aux charges de travail informatiques intensives liées à l'IA générative. Parallèlement, les initiatives de transparence des chaînes d'approvisionnement stimulent la demande de plateformes de surveillance intégrées couvrant tout, de l'approvisionnement en matières premières à la logistique du dernier kilomètre. En conséquence, le marché des technologies vertes passe des projets pilotes aux déploiements à l'échelle organisationnelle qui alignent les indicateurs de durabilité sur les objectifs de revenus.
Principaux enseignements du rapport
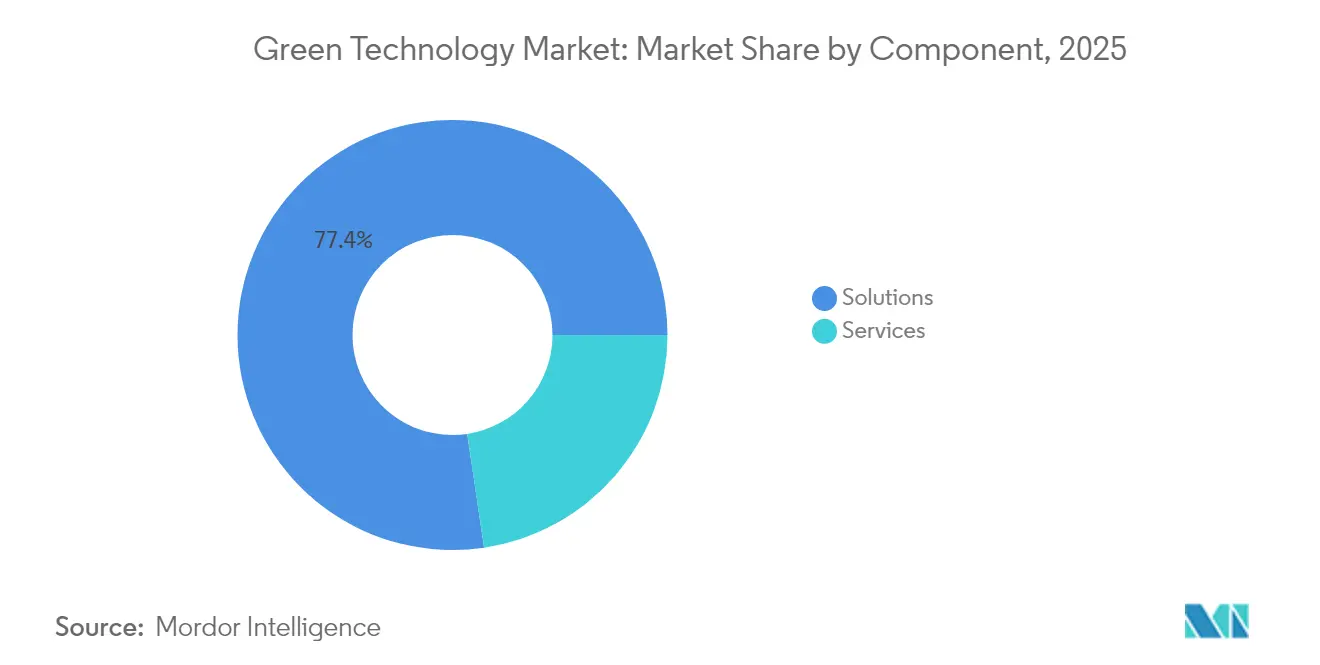
- Par composant, les solutions ont représenté 77,35 % de la part du marché des technologies vertes en 2025 ; les services se développent à un TCAC de 24,6 % jusqu'en 2031.
- Par technologie, l'IoT a détenu 32,55 % du marché des technologies vertes en 2025, tandis que la chaîne de blocs progresse à un TCAC de 25,4 % jusqu'en 2031.
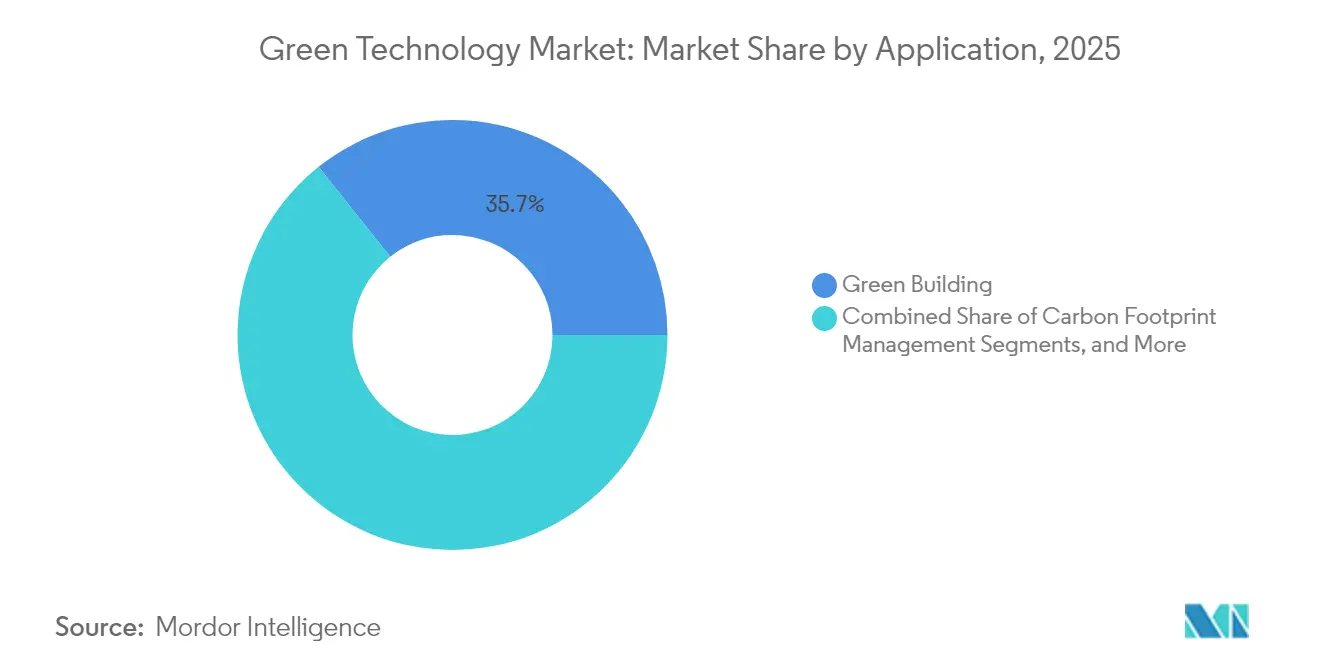
- Par application, le bâtiment vert a représenté 35,70 % de la taille du marché des technologies vertes en 2025 ; la surveillance des cultures devrait croître à un TCAC de 24,1 % jusqu'en 2031.
- Par utilisateur final, le secteur énergie et services publics a commandé 35,15 % du marché des technologies vertes en 2025, tandis que l'agriculture affiche la progression la plus marquée avec un TCAC de 23,3 % jusqu'en 2031.
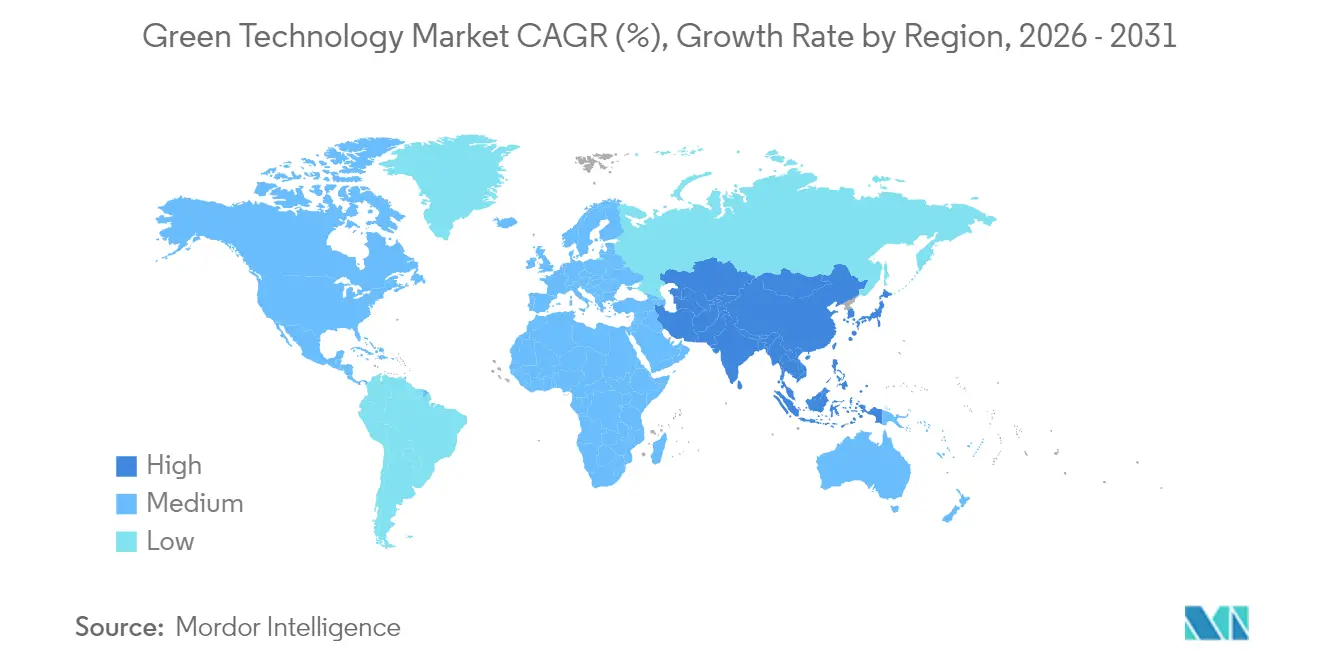
- Par zone géographique, l'Amérique du Nord a capturé 23,45 % du marché des technologies vertes en 2025 ; l'Asie-Pacifique est en passe d'atteindre un TCAC de 23,8 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Sensibilisation environnementale croissante et obligations d'entreprise vers la neutralité carbone | +6.20% | Mondial, avec un leadership en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Politiques de décarbonation strictes et tarification du carbone | +5.80% | Cœur de l'UE, s'étendant à l'Asie-Pacifique et à l'Amérique du Nord | Long terme (≥ 4 ans) |
| Baisse rapide des coûts des capteurs IoT et des plateformes cloud | +4.10% | Mondial, avec une concentration de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Plateformes de comptabilité carbone pilotées par l'IA intégrées dans les systèmes ERP | +3.70% | Marchés d'entreprise en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Essor des investissements dans les centres de données verts pour les charges de travail d'IA générative | +2.90% | Amérique du Nord, s'étendant à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Places de marché volontaires de compensation carbone par « insetting » basées sur la chaîne de blocs | +1.50% | Mondial, avec une adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation environnementale croissante et obligations d'entreprise vers la neutralité carbone
Les rapports de durabilité obligatoires associent désormais la rémunération des dirigeants aux objectifs d'émissions, incitant les entreprises à déployer des réseaux de capteurs dans leurs usines, bureaux et nœuds logistiques. Plus de 300 sociétés cotées en Chine devront produire des rapports de durabilité d'ici 2026, renforçant la demande d'outils de surveillance continue. Schneider Electric a enregistré des bénéfices record en 2024 après avoir ciblé 800 millions de tonnes d'économies d'émissions chez ses clients d'ici 2025, illustrant comment la performance environnementale redéfinit le positionnement concurrentiel. Des revenus d'abonnement prévisibles émergent à mesure que les entreprises passent des audits annuels aux tableaux de bord permanents, et les équipes d'approvisionnement évaluent de plus en plus les fournisseurs sur la base de métriques carbone en temps réel plutôt que de certificats statiques.
Politiques de décarbonation strictes et tarification du carbone
Le règlement de la Commission européenne sur l'écoconception pour des produits durables étend les exigences environnementales à presque tous les biens physiques d'ici 2025, transformant les améliorations facultatives en obligations légales.[1]Commission européenne, "Règlement sur l'écoconception pour des produits durables," ec.europa.euLe mécanisme d'ajustement carbone aux frontières de l'UE oblige les exportateurs à forte intensité carbone à documenter les émissions incorporées, incitant les fabricants d'Asie-Pacifique à accélérer le déploiement de systèmes de surveillance numérique. Le Bangladesh, l'Indonésie et le Vietnam équipent désormais leurs lignes textiles de réseaux de capteurs afin que les produits finis puissent franchir les douanes européennes. En conséquence, les chaînes d'approvisionnement multinationales se standardisent sur des modèles de données partagés, élargissant la base adressable des plateformes du marché des technologies vertes.
Baisse rapide des coûts des capteurs IoT et des plateformes cloud
Des capteurs dont le prix se compte en centimes plutôt qu'en euros permettent des déploiements à l'échelle de bâtiments entiers ou de champs entiers. Le programme PHOENIX a réduit la consommation d'énergie pour l'eau chaude sanitaire de 39 % lors d'essais en Irlande et a diminué la demande de pointe résidentielle en Grèce de 86 %, démontrant comment l'échelle génère des économies. Les petites et moyennes entreprises rejoignent le marché des technologies vertes dès lors que des frais mensuels d'hébergement cloud remplacent les achats initiaux de serveurs. L'analytique évolutive transforme les données volumineuses en scripts d'optimisation, donnant aux entreprises la confiance nécessaire pour automatiser les réglages CVC, les calendriers d'irrigation et l'acheminement des flottes sans équipes internes de science des données.
Plateformes de comptabilité carbone pilotées par l'IA intégrées dans les systèmes ERP
Microsoft et Siemens intègrent des modules d'IA qui calculent les empreintes de portée 1, 2 et 3 à partir des données de production en direct, regroupant d'anciens flux de conformité cloisonnés dans des tableaux de bord financiers et opérationnels.[2]Agence internationale de l'énergie, "Le rôle des minéraux critiques dans les transitions vers une énergie propre," iea.org Les responsables d'usine peuvent réorienter les commandes ou déplacer les tâches énergivores vers les heures creuses d'énergie renouvelable après réception d'alertes automatiques. Les moteurs de scénarios anticipent l'impact carbone des changements de fournisseurs ou des extensions de sites, faisant de la durabilité une variable de planification centrale plutôt qu'une note trimestrielle secondaire. À mesure que l'adoption se généralise, le marché des technologies vertes bénéficie de déploiements basés sur les licences ERP qui s'étendent aux filiales mondiales avec un codage supplémentaire minimal.
Analyse de l'impact des freins*
| Frein | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'intégration initiaux et de cycle de vie élevés | -4.30% | Mondial, avec un impact aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie de talents en technologies vertes dans les régions émergentes | -2.80% | Marchés émergents d'Asie-Pacifique, Amérique latine, Afrique | Moyen terme (2-4 ans) |
| Examen des émissions de portée 2 des infrastructures numériques | -2.10% | Mondial, avec un accent réglementaire dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement en minéraux critiques | -1.90% | Mondial, avec un impact aigu sur les pôles manufacturiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'intégration initiaux et de cycle de vie élevés
Le coût total de possession dissuade encore les petites entreprises même si les prix du matériel baissent. Les frais d'intégration peuvent tripler le prix catalogue une fois que les systèmes industriels hérités et la remise à niveau du personnel entrent en compte. De nombreux fabricants ont du mal à monétiser suffisamment rapidement la visibilité carbone pour satisfaire les cycles budgétaires à court terme, ce qui fait que l'adoption est davantage le fait des grandes entreprises disposant de capitaux de durabilité dédiés. Les consultants et les prestataires de services gérés comblent les lacunes de compétences, mais leurs primes de main-d'œuvre élargissent le fossé d'accessibilité financière, ralentissant le marché des technologies vertes dans les secteurs à faibles marges.
Goulots d'étranglement dans la chaîne d'approvisionnement en minéraux critiques
Les booms des véhicules électriques et des énergies renouvelables exercent une pression sur les approvisionnements en lithium, cobalt et terres rares, des matériaux qui sous-tendent également les cartes de capteurs et les systèmes de sauvegarde sur batterie. La Chine contrôle une grande partie des capacités de raffinage, exposant les acheteurs en aval à des risques géopolitiques. L'Agence internationale de l'énergie avertit que la demande pourrait quadrupler d'ici 2040, tandis que la production actuelle de lithium aux États-Unis ne couvre que 2 à 3 % des besoins projetés.[3]Microsoft Corporation, "Siemens et Microsoft collaborent pour permettre la transformation industrielle pilotée par l'IA," microsoft.com La recherche et développement en matière de recyclage et de substitution s'accélère, mais la commercialisation est à la traîne, de sorte que les pénuries de composants pourraient plafonner les volumes de production à court terme sur le marché des technologies vertes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les solutions constituent le socle du marchéLes solutions ont représenté 77,35 % de la part du marché des technologies vertes en 2025, car les entreprises préfèrent des suites unifiées qui regroupent les tableaux de bord d'énergie, de déchets et d'émissions. Les fournisseurs regroupent l'ingestion IoT, l'analytique et les rapports de conformité dans des licences uniques, réduisant les frictions d'approvisionnement et le risque d'intégration. Le segment des services, croissant à un TCAC de 24,6 %, gère la configuration, le nettoyage des données et la formation du personnel. De nombreux déploiements révèlent que les économies d'énergie réalisées dépassent souvent 20 %, mais seulement après que les consultants ont affiné les seuils des capteurs et les algorithmes prédictifs. Les équipes de services mettent également à jour les bibliothèques de règles au fur et à mesure que les réglementations évoluent, garantissant la préparation aux audits.
Les revenus des services professionnels augmentent davantage lorsque les entreprises progressent de l'analytique descriptive vers l'analytique prescriptive. Par exemple, les rénovations de bâtiments intelligents qui relient les capteurs d'occupation aux registres CVC permettent des économies d'énergie de 20 à 30 %, mais nécessitent un réentraînement continu des modèles. Les unités de conseil en comptabilité carbone traduisent les relevés bruts en déclarations de portée 3 acceptées par de multiples juridictions, évitant aux clients des cycles de reporting dupliqués. Ensemble, solutions et services forment un cercle vertueux : les déploiements de plateformes génèrent des données qui exposent de nouvelles opportunités d'optimisation, lesquelles exigent à leur tour des missions de services supplémentaires, renforçant l'expansion du marché des technologies vertes.


Par technologie :
leadership de l'IoT avec l'accélération de la chaîne de blocsL'IoT a maintenu 32,55 % du marché des technologies vertes en 2025, reflétant le volume considérable de compteurs connectés déployés dans les réseaux électriques, les exploitations agricoles et les usines. Les données des capteurs constituent la base de référence des performances, permettant aux modules d'IA de cibler les anomalies. La chaîne de blocs, progressant à un TCAC de 25,4 %, soutient la provenance fiable des crédits carbone et les systèmes d'« insetting » dans les chaînes d'approvisionnement où les marques compensent les émissions au sein de leurs propres écosystèmes. Les charges de travail d'intelligence artificielle affinent les calendriers de maintenance des éoliennes, un sujet mis en lumière lorsque Aerones a levé 62 millions USD pour développer ses services d'inspection robotisée.
Les moteurs de jumeaux numériques reproduisent désormais des campus entiers, permettant aux gestionnaires de tester des rénovations virtuellement avant de toucher aux actifs. Les hyperscalers cloud fournissent une puissance de calcul élastique pour traiter les relevés à haute fréquence, tandis que les nœuds de périphérie traitent les tâches sensibles à la latence telles que l'équilibrage de tension. Les registres de confiance bouclent la boucle en enregistrant les réductions vérifiées, permettant des achats automatisés de compensations lorsque les objectifs ne sont pas atteints. Cette interaction entre captage, modélisation, optimisation et traçabilité assure le leadership de l'IoT tout en laissant de la place à l'essor rapide de la chaîne de blocs, favorisant la diversité technologique au sein du marché des technologies vertes.
Par application :
domination du bâtiment vert avec l'innovation agricoleLes applications de bâtiment vert ont représenté 35,70 % de la taille du marché des technologies vertes en 2025, portées par l'éclairage intelligent, le CVC adaptatif et la ventilation basée sur l'occupation qui réduisent à la fois les charges opérationnelles et les émissions. Les propriétaires commerciaux exploitent les métriques d'efficacité vérifiées pour attirer des locataires soumis à des mandats ESG. La surveillance des cultures, progressant à un TCAC de 24,1 %, exploite des sondes de sol, des images par drone et des données météorologiques localisées pour orienter l'irrigation et l'apport de nutriments. Les gains de rendement et les économies sur les intrants justifient les déploiements de capteurs même pour les petits exploitants agricoles dès lors que les offres de services font passer les coûts des dépenses d'investissement aux dépenses d'exploitation.
Les systèmes de gestion de l'empreinte carbone, bien que plus modestes, gagnent régulièrement du terrain à mesure que les cadres de divulgation mondiaux convergent. Les réseaux de qualité de l'air et de l'eau protègent la santé urbaine, tandis que les alertes de pollution prédictives orientent les politiques de circulation des villes. Les données de surveillance météorologique s'intègrent aux tableaux de bord agricoles, informant le calendrier de lutte contre les ravageurs. Ces applications interopérables convergent vers des couches d'analytique unifiées, permettant aux organisations de basculer entre l'énergie des bâtiments, l'humidité des champs et les émissions des usines dans un seul panneau, renforçant les synergies intersectorielles qui élargissent le marché des technologies vertes.
Par secteur d'utilisateur final :
leadership du secteur énergétique avec la transformation agricoleLe secteur énergie et services publics a contrôlé 35,15 % du marché des technologies vertes en 2025, car les régulateurs exigent des journaux d'émissions détaillés de la production à la distribution. Les opérateurs de réseaux déploient une surveillance à la milliseconde qui équilibre les apports en énergies renouvelables variables avec les schémas de demande. L'agriculture, se développant à un TCAC de 23,3 %, adopte l'imagerie satellitaire et les machines autonomes pour augmenter le rendement par hectare tout en réduisant l'utilisation de produits chimiques et d'eau. Les usines manufacturières intègrent des modules d'environnement-en-tant-que-service dans les infrastructures Industrie 4.0, synchronisant les indicateurs clés de performance de qualité, de débit et de carbone.
Les flottes de transport mettent en œuvre des optimiseurs d'itinéraires basés sur l'IA qui intègrent la disponibilité des bornes de recharge pour les camions électriques. Les entreprises de construction spécifient des matériaux bas-carbone dès les phases de conception, réduisant les coûts de rénovation. Les opérateurs de centres de données privilégient le refroidissement par immersion et les accords d'achat d'énergie renouvelable pour compenser les pics de charge de travail liés à l'IA. Les agences municipales intègrent les tableaux de bord de bâtiments, de déchets et de mobilité dans des salles de contrôle de villes intelligentes. Chaque secteur apporte des exigences spécifiques à son domaine tout en partageant des pipelines de données communs, soutenant la voie d'expansion horizontale du marché des technologies vertes.
Analyse géographique
Marché des Technologies Vertes en Amérique du Nord
L'Amérique du Nord a dominé le marché des technologies vertes avec une part de 23,45 % en 2025, soutenue par des incitations fédérales et d'importants fonds de capital-risque. La loi sur la réduction de l'inflation canalise des milliards vers les infrastructures d'énergie propre, tandis que les acheteurs d'entreprises s'engagent sur des budgets de développement durable pluriannuels. Les entreprises des États-Unis intègrent l'analyse carbone dans les contrats d'entreprise, en s'appuyant sur des écosystèmes logiciels matures. Le Canada dploie des plateformes similaires pour suivre les chaînes d'approvisionnement transfrontalières dans les secteurs automobile et aérospatial, et le Mexique intègre la surveillance des émissions dans les flux de conformité des maquiladoras, reflétant une harmonisation des politiques à l'échelle régionale.
Marché des Technologies Vertes en Asie-Pacifique
L'Asie-Pacifique a enregistré la croissance projetée la plus rapide avec un CAGR de 23,8 %, portée par l'expansion industrielle associée à des mandats environnementaux plus stricts. Les règles des bourses de valeurs chinoises, qui exigent des rapports de développement durable à partir de 2026, catalysent la modernisation des capteurs en usine. L'Inde mise davantage sur la propriété intellectuelle nationale en technologies propres pour compenser les risques liés aux importations de minéraux, et le Japon accélère le déploiement d'usines intelligentes pour maintenir sa compétitivité à l'exportation. La Corée du Sud a alloué environ 101 millions USD à son Programme Stratégique de Ville Intelligente, intégrant des nœuds IoT dans les réseaux de transport et d'eau.

Paysage réglementaire
Les règles en matière de durabilité et de climat évoluent des divulgations volontaires vers des exigences opérationnelles nécessitant des données auditables, ce qui stimule l'adoption de l'IoT, de l'analytique et des logiciels de comptabilité carbone dans les environnements d'entreprise. Dans l'Union européenne, des piliers réglementaires comme la Corporate Sustainability Reporting Directive (CSRD) et le Carbon Border Adjustment Mechanism (CBAM) incitent les fabricants et exportateurs à documenter les émissions intégrées, tandis que les exigences centrées sur les produits s'élargissent dans le cadre du calendrier de la réglementation Écoconception pour des produits durables de la Commission européenne mentionné dans le contexte du rapport (avec des exigences s'étendant à presque tous les biens physiques d'ici 2025). En parallèle, la Chine renforce les exigences de divulgation, notamment des obligations de reporting de durabilité liées aux bourses à partir de 2026 pour les sociétés cotées, renforçant la nécessité de systèmes de surveillance et de reporting continus.
La divergence réglementaire est également visible sur d'autres marchés majeurs, créant une complexité de reporting et d'assurance multi-juridictionnelle qui favorise les plateformes capables de faire correspondre les données de Scope 1, 2 et 3 à différents cadres réglementaires. Aux États-Unis, les exigences de divulgation liées au climat ont été finalisées au niveau fédéral (règle de la SEC en 2024), aux côtés de mandats au niveau des États tels que le California SB 253 pour le reporting des émissions de Scope 1, 2 et 3 des grandes entreprises, relevant la barre en matière de traçabilité de la chaîne d'approvisionnement. Ce mélange de mécanismes de divulgation, de produits et d'ajustement carbone aux frontières accroît la demande de modèles de données normalisés, de pistes d'audit automatisées et de télémétrie d'émissions de niveau fournisseur à travers les chaînes de valeur mondiales.
Paysage concurrentiel
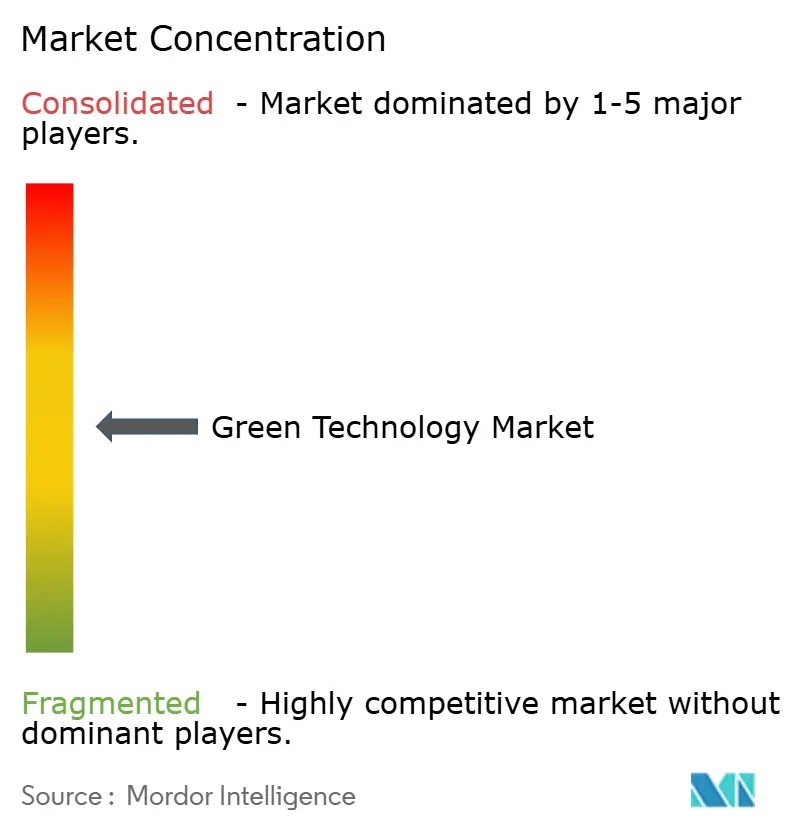
Le marché des technologies vertes reste modérément fragmenté. Les géants technologiques tels que Microsoft, IBM et Oracle intègrent des modules environnementaux dans leurs offres ERP, CRM et cloud existantes, leur conférant une forte adhérence auprès des comptes du Fortune 500. Le partenariat de Microsoft avec Global Infrastructure Partners ajoute à son catalogue des centres de données alimentés par des énergies renouvelables et prêts pour l'IA, illustrant comment les acteurs établis investissent dans des infrastructures physiques qui alignent la performance des logiciels sur les promesses de durabilité. IBM approfondit les intégrations Red Hat afin que les charges de travail conteneurisées puissent afficher la télémétrie carbone sans agents supplémentaires, réduisant ainsi les frais généraux de déploiement.
Les innovateurs spécialisés se taillent des niches où l'expertise sectorielle prime sur la taille. CropX utilise l'analytique de l'humidité du sol pour aider les agriculteurs à optimiser l'irrigation, tandis que Trace Genomics cartographie les données microbiennes pour formuler des recettes d'engrais. Aerones déploie la robotique et l'IA pour inspecter les pales d'éoliennes, réduisant les temps d'arrêt et améliorant la production annuelle d'énergie. Les start-ups spécialisées dans la chaîne de blocs vérifient l'intégrité des crédits carbone, apaisant les craintes d'écoblanchiment des entreprises. Ces acteurs ciblés préfèrent les partenariats à la concurrence frontale avec les fournisseurs de suites complètes, tissant des écosystèmes de bout en bout qui répondent aux points de douleur des clients.
Leaders du secteur des technologies vertes
General Electric
IBM Corporation
Microsoft Corporation
Siemens AG
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Technologies Vertes
- General Electric
- IBM Corporation
- Microsoft Corporation
- Siemens AG
- Schneider Electric SE
- Wolters Kluwer N.V.
- Oracle Corporation
- CropX Inc.
- Engie Impact
- Sensus (Xylem)
- Trace Genomics
- Accuvio (Diligent)
- Tesla Inc.
- Vestas Wind Systems
- ABB Ltd.
- Cority Software
- Schneider Electric
- Enel S.p.A.
- Siemens Gamesa
- KBR Inc.

Opportunités de marché et perspectives d'avenir
La mesure, le reporting et la vérification (MRV) de qualité conformité restent un espace blanc central alors que les réglementations et les mandats des acheteurs passent d'un reporting périodique à des preuves d'émissions continues au niveau des actifs. Les entreprises capables d'opérationnaliser la capture de données de Scope 3 à travers les fournisseurs, la logistique et les lignes de fabrication bénéficient de déclencheurs d'adoption à court terme liés à la documentation CBAM et à l'expansion des divulgations de durabilité dans les principaux pôles manufacturiers (y compris la Chine à partir de 2026 pour les sociétés cotées selon le contexte du rapport). Cela crée de la place pour des offres intégrées connectant les signaux IoT d'atelier, la comptabilité carbone intégrée à l'ERP et les flux de travail de collaboration avec les fournisseurs, en particulier là où les acheteurs exigent une traçabilité des données plutôt que des certificats statiques.
Des opportunités adjacentes se forment là où les plateformes de technologies vertes réduisent directement l'économie unitaire des projets de décarbonation, et non seulement leur reporting. En avril 2026, Schneider Electric et Microsoft ont déployé une approche de contrôle basée sur l'IA sur un système d'électrolyseur à oxyde solide de 20 kW, avec un potentiel rapporté de réduction du coût actualisé de l'hydrogène jusqu'à 10 %, illustrant la demande d'optimisation définie par logiciel dans les processus difficiles à décarboner. La modernisation du réseau et le remplacement d'équipements à faible PRP soutiennent également des dossiers d'investissement pour les piles de surveillance et d'analytique : GE Vernova a déclaré 26 GW de nouvelle capacité de production électrique déployée en 2025 et a continué à commercialiser des technologies de réseau et de production à plus faibles émissions, tandis que des pipelines de projets tels que Net Zero Teesside Power (Royaume-Uni) et des pilotes de capture directe de l'air (Niskayuna, New York, avec un déploiement prévu chez Deep Sky Alpha en Alberta) mettent en évidence des surfaces de déploiement supplémentaires pour les capteurs, les jumeaux numériques et l'analytique opérationnelle.
Recent Industry Developments in Marché des Technologies Vertes
- Juillet 2026 : GE Vernova a enregistré des contrats pour des hubs de réseau sans SF6 chez Stromnetz Berlin afin de soutenir des sous-stations sans SF6. Cette action élargit les actifs de réseau décarbonés et permet un déploiement évolutif d'isolation à faible PRP à l'échelle des services publics. Elle s'aligne sur l'évolution des achats des services publics vers des infrastructures à impact environnemental réduit.
- Juillet 2026 : Siemens Energy a remporté le contrat du système de réseau offshore North Sea Connector 2 avec un accord de service à long terme (50Hertz). Cette attribution renforce les capacités de transmission HT transfrontalières et l'écosystème de maintenance à long terme. Elle démontre les progrès en matière d'intégration des réseaux offshore et de soutien de service durable pour les actifs de transmission critiques.
- Juin 2026 : Schneider Electric a conclu un accord définitif pour acquérir Cognite Holding B.V. pour 3,1 milliards de dollars dans une transaction entièrement en numéraire. L'accord renforce la pile de données IA industrielle et l'analytique pour les déploiements verts à grande échelle. Il permet une optimisation plus approfondie basée sur les données à travers les actifs industriels soutenant les programmes de décarbonation.


Marché des Technologies Vertes Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par les solutions de technologies vertes et les services associés qui aident à mesurer, gérer ou réduire l'impact environnemental à travers les organisations, y compris les outils numériques utilisés pour les décisions liées à l'énergie, aux émissions et à l'efficacité des ressources.
Exclusions de périmètre : le dimensionnement exclut les dépenses informatiques conventionnelles qui ne sont pas liées à des résultats de durabilité mesurables, et exclut également les actifs énergétiques purement matériels, sauf lorsqu'ils sont vendus dans le cadre d'une offre de technologie verte définie.
Aperçu de la segmentation
- Par composant
- Solutions
- Services
- Par technologie
- Internet des objets (IoT)
- Intelligence artificielle et analytique
- Jumeau numérique
- Informatique en nuage
- Chaîne de blocs
- Autres technologies émergentes
- Par application
- Bâtiment vert
- Gestion de l'empreinte carbone
- Surveillance de la pollution de l'air et de l'eau
- Surveillance et prévision météorologique
- Surveillance des cultures
- Autres
- Par secteur d'utilisateur final
- Énergie et services publics
- Fabrication
- Transport et logistique
- Agriculture
- Construction et immobilier
- Technologies de l'information et télécommunications
- Gouvernement et secteur public
- Autres secteurs
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Nigéria
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle claire sur la réglementation, l'activité de transition énergétique et les priorités de durabilité d'entreprise rapportées, car ces éléments déterminent où apparaissent les budgets de technologies vertes. Nous avons référencé des sources publiques telles que les publications de l'Agence internationale de l'énergie, les données de programmes de l'EPA américaine, la documentation de la CCNUCC, les jeux de données Eurostat et les indicateurs de la Banque mondiale pour ancrer la direction macroéconomique et des séries temporelles comparables.
Pour éviter le double comptage, nous avons également examiné les rapports annuels des entreprises, les rapports de durabilité et les présentations aux investisseurs afin de comprendre comment les entreprises décrivent leurs lignes de revenus liées aux logiciels, aux services et à la gestion environnementale. Lorsque disponibles, des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, ainsi que les bases de données de brevets ont été utilisés pour vérifier le mix d'activités, le positionnement des produits et le rythme des lancements de nouvelles solutions. Les sources mentionnées ici sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté et déployé, et sur la manière dont les budgets sont répartis entre solutions et services à travers les principaux secteurs d'utilisateurs finaux. Nous avons échangé avec un ensemble de fournisseurs de solutions, de spécialistes de services et de grands adoptants à travers l'APAC, l'EMEA et les Amériques afin que les hypothèses sur le calendrier d'adoption, le comportement de tarification et l'ampleur typique de déploiement puissent être corrigées avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Cadres dirigeants (CXOs) : 12 % | APAC : 49 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 15 % | Managers : 53 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction descendante du bassin de demande, où les besoins de conformité et de reporting en matière de durabilité, l'activité de gestion de l'énergie et les signaux de digitalisation d'entreprise sont traduits en dépenses adressables pour les offres de technologies vertes. Les intrants utilisés dans le modèle incluent le rythme d'adoption des politiques de zéro émission nette et de divulgation, l'intensité du reporting ESG d'entreprise, les taux d'attachement typiques logiciels et services pour les programmes de déploiement, les fourchettes de valeur de contrat moyenne par secteur d'utilisateur final, et le comportement de renouvellement et d'expansion pour les plateformes pluriannuelles.
Après la formation du total descendant, celui-ci a été corroboré par des vérifications ascendantes sélectives utilisant une approche de PMV échantillonné multiplié par le volume pour les catégories de solutions courantes, ainsi que par des retours de canaux sur les ratios services/logiciels et les délais d'implémentation typiques. Lorsque la vue ascendante présentait des lacunes en raison d'une divulgation limitée, nous avons appliqué des bandes de pénétration conservatrices puis les avons retestées avec les retours d'entretiens avant de verrouiller les totaux.
Les prévisions ont été créées à l'aide d'une analyse de scénarios soutenue par une couche légère de régression multivariée, où les principaux moteurs étaient la pression réglementaire, la pression des coûts énergétiques et les exigences de reporting d'entreprise, qui ont ensuite été ajustés à l'aide des attentes d'experts sur la tarification et la vitesse d'adoption. La trajectoire de prévision finale a été maintenue cohérente avec les cycles de déploiement observés afin que la croissance ne soit pas forcée dans une seule ligne droite.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre signaux indépendants, y compris les dépenses implicites par organisation adoptante, la répartition entre solutions et services, et le calendrier des déploiements par les grands utilisateurs finaux. Les valeurs aberrantes ont été signalées lorsque la croissance ou la tarification implicite du modèle s'écartait de ce que suggéraient les entretiens et les dépôts publics, et ces cas ont été retravaillés jusqu'à ce que les hypothèses puissent être expliquées par étapes simples.
Avant validation finale, le modèle est examiné en plusieurs passes pour confirmer que les additions à travers les régions et les cas d'usage se réconcilient au total, et que la conversion des devises et l'alignement des années sont appliqués de manière cohérente. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des changements de politique majeurs ou des chocs de demande se produisent, et une vérification finale avant livraison est effectuée afin que les chiffres reflètent les informations les plus récentes disponibles.
Taille du marché des technologies vertes selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les technologies vertes peuvent sembler très éloignés les uns des autres car le terme lui-même est utilisé différemment selon les études, et parce que certaines estimations mélangent logiciels, services et équipements physiques d'énergie propre en un seul total. Des différences apparaissent également lorsque les années de référence ne sont pas alignées, lorsque la conversion des devises est prise à partir de mois différents, et lorsque les trajectoires de prévision supposent des courbes d'adoption soit agressives, soit conservatrices.
Le tableau de référence montre un total 2026 plus restreint que les estimations qui regroupent la valeur large de la fabrication et du déploiement de technologies propres dans le même ensemble, et dans le modèle de Mordor Intelligence, le périmètre est restreint aux revenus des solutions et services de technologies vertes plutôt qu'à la valeur totale des marchés de matériel d'énergie propre ou à la valeur échangée des technologies.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,24 milliards USD (2026) | |
| Agence mondiale de l'énergie A | 700,00 milliards USD (2023) | Utilise la valeur marchande de technologies d'énergie propre sélectionnées produites en masse (telles que le photovoltaïque solaire, l'éolien, les véhicules électriques, les batteries, les électrolyseurs et les pompes à chaleur), ce qui constitue une vue de déploiement et de fabrication de matériel technologique plutôt qu'un revenu de solutions et services de technologies vertes d'entreprise. |
| Briefing sectoriel B | 28,60 milliards USD (2024) | Utilise une année de référence différente et mélange souvent des services de durabilité fortement axés sur le conseil avec des initiatives environnementales plus larges, ce qui peut modifier le mix de ce qui est compté et changer la trajectoire de tarification et d'adoption implicite par rapport à une définition limitée aux solutions et services. |
Considérés ensemble, l'écart provient principalement des limites de périmètre et de l'alignement des années, et non d'un simple désaccord sur la direction de la croissance. En maintenant les flux de revenus comptabilisés liés à des moteurs clairs de dépenses en solutions et services, puis en testant rigoureusement l'adoption et la tarification par des entretiens, l'estimation reste traçable à des intrants reproductibles qu'un acheteur peut vérifier.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des technologies vertes ?
La taille du marché des technologies vertes est de 36,24 milliards USD en 2026 et devrait atteindre 102,26 milliards USD d'ici 2031.
Quel segment de composant domine le marché des technologies vertes ?
Les solutions dominent avec 77,35 % de la part du marché des technologies vertes en 2025, reflétant la préférence des acheteurs pour les plateformes unifiées.
Quelle technologie connaît la croissance la plus rapide au sein du secteur des technologies vertes ?
La chaîne de blocs est le segment technologique à la croissance la plus rapide avec un TCAC de 25,4 %, portée par la demande de vérification transparente des crédits carbone.
Quelle région connaît l'expansion la plus rapide ?
L'Asie-Pacifique affiche l'expansion la plus rapide avec un TCAC de 23,8 % jusqu'en 2031 en raison de la croissance industrielle associée à des réglementations plus strictes.
Dernière mise à jour de la page le:



