
Taille et part du marché des microcontrôleurs (MCU)
Analyse du marché des microcontrôleurs (MCU) par Mordor Intelligence
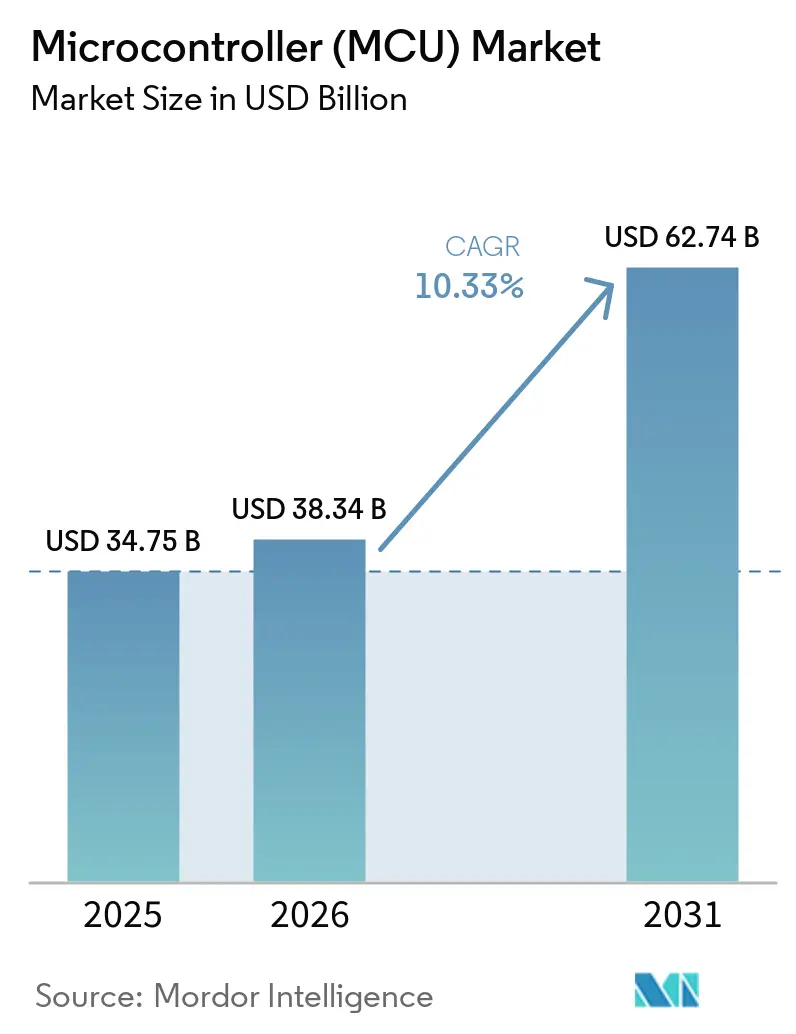
La taille du marché des microcontrôleurs (MCU) devrait s'étendre de 38,34 milliards USD en 2026 et 42,3 milliards USD en 2027 à 67,63 milliards USD d'ici 2032, enregistrant un CAGR de 9,84 % entre 2027 et 2032.
Les équipements utilitaires connectés en Inde et l'électrification des véhicules élargissent la base d'équipements pour les fournisseurs de MCU, rendant l'ingénierie spécifique aux applications importante pour capter la demande. Les fonctions de contrôle intégrées et la collaboration avec les fabricants d'équipements offrent des voies de différenciation, tandis que les obligations en matière de cybersécurité accroissent la pertinence d'une discipline de développement documentée. Les cycles de stocks peuvent interrompre la conversion de la demande en équipements en commandes, exposant les fournisseurs à des revenus irréguliers même lors d'une expansion plus large. Les fournisseurs qui réduisent le travail d'intégration et de révision de la cybersécurité peuvent concurrencer sur la conception de fonctions finies plutôt que sur les seules spécifications des puces.
Points clés du rapport
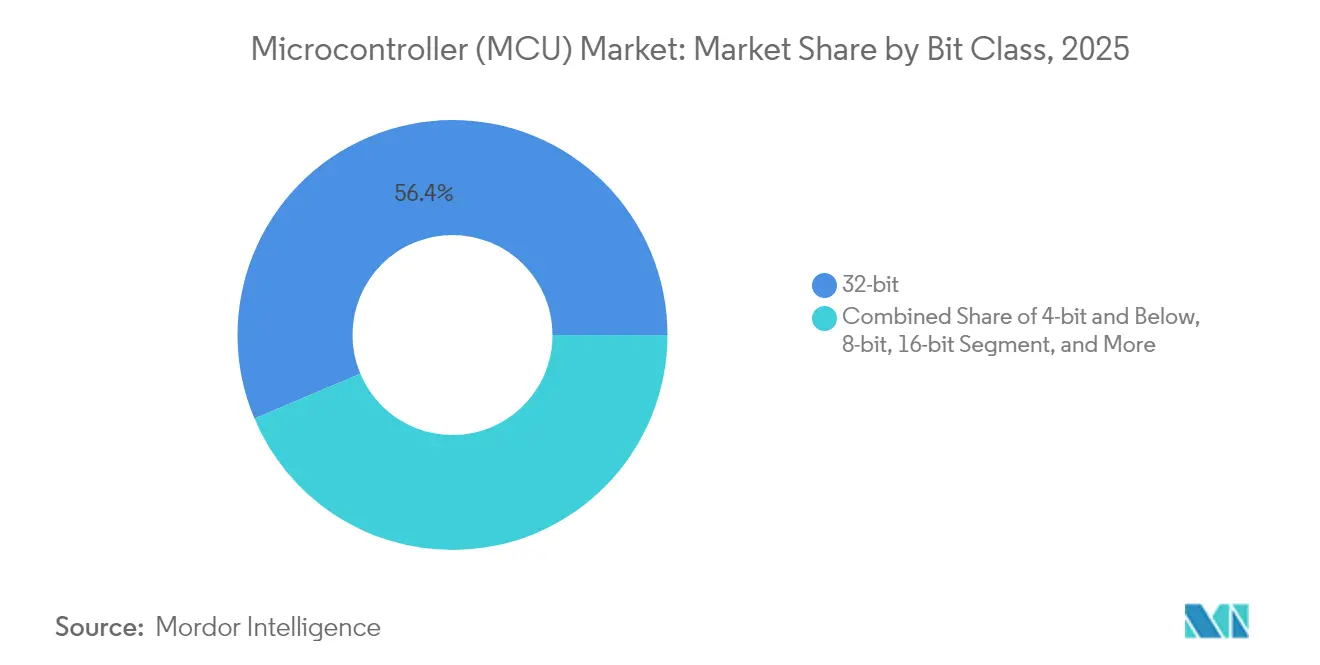
- Par classe de bits, les MCU 32 bits détenaient une part de marché des microcontrôleurs (MCU) de 57,06 % en 2026 et sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 8,45 % entre 2027 et 2032.
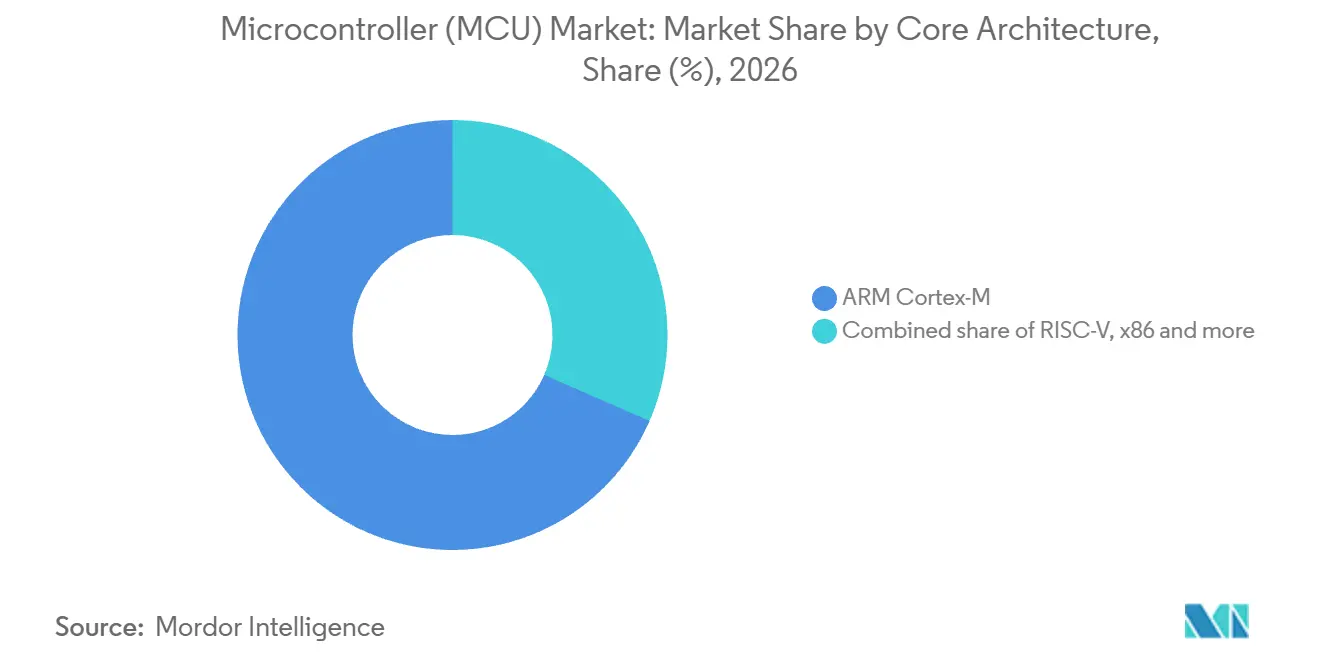
- Dans l'architecture de cœur, ARM Cortex-M détenait une part de 68,46 % de la taille du marché des microcontrôleurs (MCU) en 2026, tandis que RISC-V devrait croître le plus rapidement avec un CAGR de 14,6 % entre 2027 et 2032.
- Pour la mémoire intégrée, la flash embarquée était en tête avec une part de revenus de 87,63 % en 2026, tandis que la FRAM devrait se développer le plus rapidement avec un CAGR de 11,6 % entre 2027 et 2032.
- Par application, l'automobile représentait 30,44 % des revenus en 2026, et l'automatisation industrielle et d'usine est prévue comme le segment à la croissance la plus rapide avec un CAGR de 10,65 % entre 2027 et 2032.
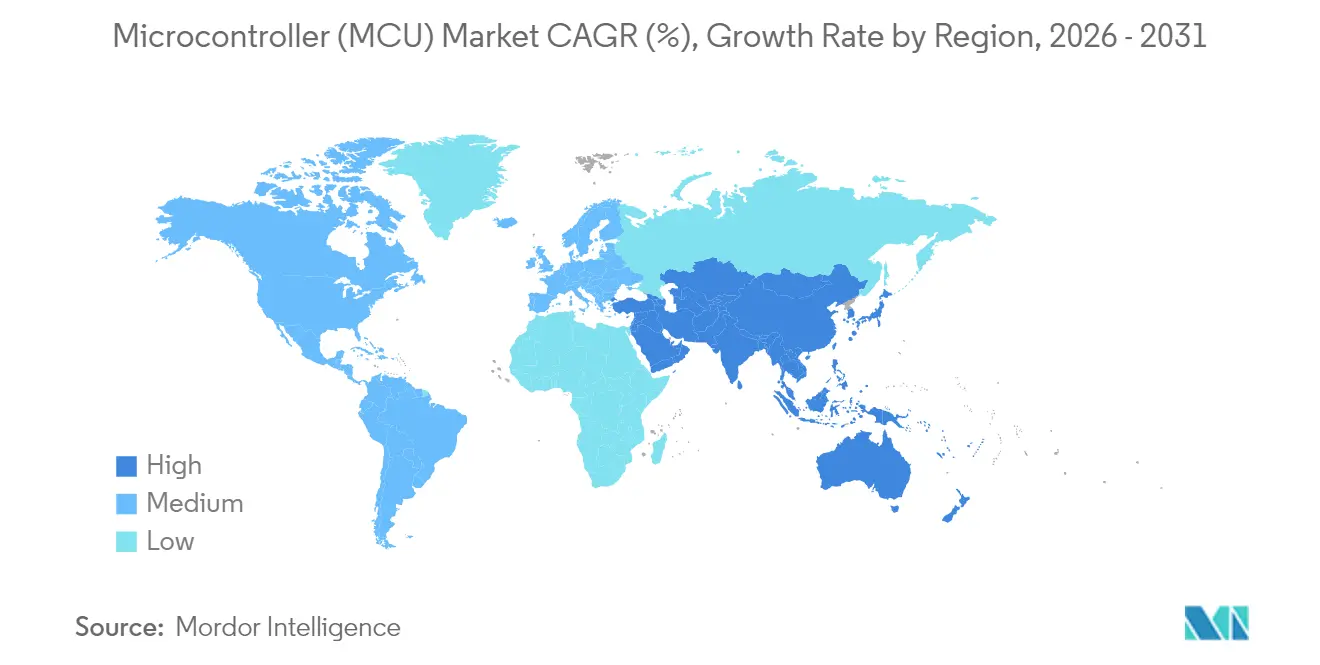
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 47,89 % en 2026 et devrait croître le plus rapidement avec un CAGR de 10,6 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des nœuds IoT | +3.2% | Inde, Europe et Afrique | Moyen terme (2 à 4 ans) |
| Électrification automobile et ADAS | +3% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intégration des MCU dans la maison intelligente et les appareils électroménagers | +2.1% | France et Amérique du Nord | Court terme (≤ 2 ans) |
| Transition vers l'ISA ouverte RISC-V | +1.6% | Chine, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| MCU d'IA en périphérie à ultra-faible consommation | +1.2% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats de cybersécurité industrielle | +0.9% | Allemagne, France et Italie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des nœuds IoT
Les exigences de comptage à faible consommation et de sécurité offrent aux fournisseurs de MCU une voie d'accès aux applications IoT en expansion. Les connexions IoT de Vodafone Business sont passées de 205 millions au cours de l'exercice 25 à 244 millions au cours de l'exercice 26, qui s'est terminé le 31 mars 2026, indiquant une expansion de sa base de services connectés. L'Inde avait installé 72,4 millions de compteurs intelligents dans le cadre de programmes nationaux et étatiques au 3 août 2026. La base d'installation indienne fait de la conception de compteurs une application concrète par laquelle les fournisseurs peuvent répondre à la demande en équipements connectés. Renesas a mis à disposition ses MCU RA4C1 en août 2025 pour des applications alimentées par batterie et sensibles à la sécurité, notamment les compteurs de gaz, d'eau et de débit industriel, les serrures intelligentes et les thermostats. L'opportunité commerciale réside dans les conceptions de MCU qui associent contrôle à faible consommation et sécurité au compteur spécifique, plutôt que dans la seule connectivité.
Électrification automobile et ADAS
L'échelle des véhicules électriques fait du contrôle coordonné du groupe motopropulseur une opportunité matérielle pour les MCU dans plusieurs catégories de véhicules. En 2025, plus de 20 millions de véhicules électriques légers ont été vendus dans le monde, et les véhicules électriques représentaient une voiture vendue sur 4.[1] L'unité de contrôle de véhicule à base de microcontrôleur de Bosch peut coordonner le couple, la gestion thermique et la recharge dans les groupes motopropulseurs électrifiés. L'unité peut être utilisée dans des voitures particulières électrifiées, des camions et des véhicules hors route, ainsi que dans des applications à moteur à combustion. Cette applicabilité multi-catégories peut permettre à une conception de MCU intégrée dans l'unité de servir plusieurs catégories de véhicules à mesure que l'électrification progresse.
Intégration des MCU dans la maison intelligente et les appareils électroménagers
Les fournisseurs de domotique peuvent créer une demande de MCU en repensant les commandes utilisées pour faire fonctionner leurs systèmes. En novembre 2025, STMicroelectronics a présenté son MCU sans fil STM32WL3R, intégré dans les nouvelles télécommandes RF du fournisseur de domotique Somfy.[2] ST a co-développé le dispositif avec Somfy, basée en France, dont les systèmes intelligents comprennent des volets roulants et des ouvre-portes de garage à commande sans fil. Cette relation montre comment la collaboration spécifique à une application peut connecter le développement de semi-conducteurs à la propre sortie de produit d'un fabricant d'équipements et donner à la puce un usage commercial identifié. Le dispositif fonctionne également dans la bande 315 MHz allouée aux télécommandes en Amérique du Nord, de sorte que le même MCU peut prendre en charge des conceptions de télécommandes sur plusieurs bandes radio.
Transition vers l'ISA ouverte RISC-V
L'économie des jeux d'instructions ouverts peut élargir le champ des conceptions de MCU viables pour les fournisseurs desservant des applications embarquées à fort volume. RISC-V International indique que l'ISA n'entraîne aucun frais spécifique à l'ISA et peut être rentable pour les processeurs IoT et embarqués à fort volume et à long cycle de vie. En 2025, le MCU IA CCR4001S basé sur RISC-V de Suzhou C*Core Technology est entré en production de masse et a atteint une application à grande échelle dans les climatiseurs commerciaux intelligents en Chine. L'économie de l'architecture peut améliorer le dossier de conception d'un fournisseur, tandis que l'application dans les climatiseurs démontre une voie distincte et pratique d'une conception de MCU vers la production d'équipements. L'opportunité est la plus forte là où les contrôleurs spécifiques aux applications peuvent répartir les coûts de développement sur des volumes de production substantiels sur une longue durée de vie du produit.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cyclicité de la chaîne d'approvisionnement | -0.9% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Érosion du prix de vente moyen due aux fonderies chinoises | -0.7% | Chine, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Hausse des coûts NRE pour la flash embarquée en dessous de 28 nm | -0.4% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie de talents en conception mixte signal | -0.2% | Pays de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cyclicité de la chaîne d'approvisionnement
Les corrections de stocks peuvent dissocier la demande d'utilisation finale des commandes que les fournisseurs de MCU reçoivent réellement. Microchip a signalé une baisse de 3,9 % en glissement annuel des ventes de MCU à signal mixte au cours des 9 mois terminés le 31 décembre 2025, principalement parce que de nombreux clients détenaient des stocks élevés et retardaient ou réduisaient leurs commandes. Les ventes ont néanmoins augmenté de 10 % en glissement annuel au cours du trimestre terminé le 31 décembre 2025, à mesure que les stocks se résorbaient. Pour les fournisseurs, cette séquence montre comment les positions de stock des clients peuvent interrompre les commandes même lorsque l'opportunité d'application à long terme persiste. Les commandes retardées par les stocks laissent un producteur de MCU récupérer les coûts de production et d'ingénierie selon un calendrier de ventes incertain.
Érosion du prix de vente moyen due aux fonderies chinoises
Des prix de vente de MCU plus bas peuvent freiner la croissance des revenus même lorsque la demande en unités se développe. Dans une interface 8 bits ou 16 bits ou un socket d'appareil évalué principalement sur le prix, une alternative moins chère issue d'une fonderie chinoise peut forcer un fournisseur concurrent à choisir entre s'aligner sur le prix et perdre la commande. Un producteur dépendant de ces sockets polyvalents exposerait une plus grande partie de son portefeuille à ce compromis qu'un fournisseur desservant des applications différenciées. La différenciation peut protéger certains produits, mais elle ne restaure pas le prix de vente des dispositifs déjà confrontés à la concurrence par les prix. La pression sur les marges restante peut laisser une conception à fort volume réussie générant trop peu pour couvrir son investissement en développement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de bits :
les plateformes polyvalentes soutiennent l'échelleLes MCU 32 bits représentaient une part de 57,06 % de la taille du marché des microcontrôleurs (MCU) en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR de 8,45 % prévu entre 2027 et 2032. GigaDevice a rapporté des expéditions cumulées de GD32 supérieures à 2,5 milliards d'unités et plus de 20 000 clients dans le monde dans son rapport de durabilité 2025, illustrant l'échelle commerciale de ce plus grand segment. Le rapport annuel 2025 de GigaDevice décrivait plus de 700 produits GD32 répartis en 69 séries, de sorte qu'un seul fournisseur proposait une large gamme de conceptions 32 bits polyvalentes.
Les concepteurs de dispositifs peuvent adapter la largeur de bits à la complexité et à l'économie de la tâche de contrôle. Le rapport annuel fiscal 2026 de Microchip caractérisait les MCU à signal mixte 8 bits comme rentables et faciles à utiliser dans les applications de contrôle embarqué à fort volume. Cela donne aux fonctions de contrôle plus simples une justification économique distincte aux côtés de la grande base de déploiement polyvalent desservie par les plateformes 32 bits. Pour un fournisseur, une largeur de bits plus élevée peut prendre en charge une conception de contrôle plus large, tandis qu'un dispositif plus petit peut rester commercialement approprié là où l'application récompense la simplicité et la mise en œuvre économique sur des volumes de production substantiels.

Par architecture de cœur :
l'adoption en production élargit le choix architecturalARM Cortex-M représentait une part de marché des microcontrôleurs (MCU) de 68,46 % en 2026. En mars 2026, ST a annoncé que la production de masse avait débuté en Chine pour les premiers modèles de sa série STM32H7. La série comprend des dispositifs Cortex-M7 et Cortex-M4, plaçant ce démarrage de production au sein du plus grand segment. La fabrication locale offre aux fabricants d'équipements chinois un choix d'approvisionnement au sein de cette famille basée sur Arm, en plus du choix d'architecture de cœur.
RISC-V est le segment à la croissance la plus rapide, avec un CAGR de 14,6 % prévu entre 2027 et 2032. Le MCU automobile de qualité RISC-V M100 de Cercis Semiconductor est entré en production de masse et en utilisation dans les véhicules en Chine le 18 décembre 2025, pour des fonctions de contrôle de carrosserie. Great Wall Motor, qui a incubé Cercis, et Mand Optoelectronics ont contribué à définir et à affiner la puce pour des applications incluant les phares combinés, l'éclairage d'ambiance et les commutateurs combinés. La collaboration avec le fabricant d'équipements relie le choix de cœur RISC-V de cette conception de production à un composant de véhicule conçu pour des fonctions de contrôle définies.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par type de mémoire intégrée :
les conceptions intégrées soutiennent la demande de flashLa flash embarquée était le plus grand segment, représentant 87,63 % des revenus MCU en 2026. Dans son rapport d'activité 2025, GigaDevice a signalé des expéditions cumulées dépassant 8,00 millions d'unités pour l'ensemble de sa série de MCU automobiles de qualité GD32A. Son portefeuille de MCU automobiles comprend des produits à flash embarquée. Pour les concepteurs de véhicules choisissant un tel dispositif, la décision concernant la mémoire fait partie de la sélection du contrôleur.
La FRAM est le segment à la croissance la plus rapide, avec un CAGR de 11,6 % prévu entre 2027 et 2032. Texas Instruments spécifie des écritures FRAM à faible consommation à 125 ns par mot et une endurance de 10^15 cycles d'écriture pour son MCU MSP430FR59691. Ces propriétés répondent à l'enregistrement répété de l'état de fonctionnement, où chaque lecture sauvegardée consomme de l'énergie et contribue au nombre de cycles d'écriture de la mémoire. Un concepteur d'enregistreur peut évaluer ce chemin d'écriture par rapport à une conception à flash embarquée ou EEPROM, la fréquence d'enregistrement déterminant la valeur des écritures rapides à faible énergie. La FRAM est commercialement attractive lorsque cet avantage justifie le coût du MCU complet, concentrant son opportunité dans les équipements à forte intensité d'écriture plutôt que dans chaque tâche de contrôle.
Par application :
l'échelle des véhicules rencontre l'expansion des usinesL'automobile était le plus grand segment, représentant 30,44 % des revenus MCU en 2026. La production mondiale de véhicules est passée de 92,7 millions d'unités en 2024 à 96,4 millions en 2025. Ce volume fait des programmes de véhicules des sources importantes de demande en contrôleurs, car même une application de contrôle étroite peut être répétée sur une production substantielle. Une seule sélection de conception peut porter les revenus MCU d'un fournisseur sur des constructions de véhicules successives.
L'automatisation industrielle et d'usine est le segment à la croissance la plus rapide, avec un CAGR de 10,65 % prévu entre 2027 et 2032. Les usines du monde entier ont installé plus de 600 000 robots industriels en 2025, soit une augmentation de 11 % par rapport à 2024. Pour les fournisseurs de MCU, se concentrer sur une fonction de contrôle de machine définie peut rendre la croissance des nouvelles installations commercialement accessible sans nécessiter une participation à chaque partie de l'architecture d'automatisation d'une usine.
Analyse géographique
Marché des Microcontrôleurs (MCU) en Asie-Pacifique
L'Asie-Pacifique représentait une part de marché des microcontrôleurs (MCU) de 47,89 % en 2026 et est la région à la croissance la plus rapide, avec un CAGR de 10,6 % prévu entre 2027 et 2032. Les revenus de fonderie de Hua Hong Grace Semiconductor en provenance de la Chine continentale et de Hong Kong ont augmenté de 20 % en glissement annuel au deuxième trimestre 2026, la demande accrue de MCU et d'autres puces figurant parmi les moteurs déclarés. L'installation de Petaling Jaya de NXP en Malaisie assemble et teste un large portefeuille de produits comprenant des MCU. En août 2026, NXP a lancé une expansion d'assemblage et de test là-bas pour son large portefeuille, avec une montée en production prévue au premier trimestre 2028. L'expansion backend planifiée de NXP complète le signal de demande de fonderie en Chine, de sorte que l'opportunité pour les fournisseurs régionaux s'étend de la fabrication de plaquettes à la finition des dispositifs.
L'Amérique du Nord et l'Europe offrent de grandes bases de production de véhicules, bien que les tendances de production et l'activité électronique locale créent des opportunités différentes pour les fournisseurs de MCU. Le groupement NAFTA de l'OICA a produit 15 573 367 véhicules à moteur en 2025, en baisse de 3 % par rapport à 2024, tandis que son groupement Europe en a produit 17 201 525, en baisse de 1 % sur la même période. Norwegian Industry a signalé une croissance particulièrement forte du chiffre d'affaires dans la production norvégienne de données et d'équipements électroniques de janvier à novembre 2025 par rapport à la même période en 2024. L'activité électronique de la Norvège permet aux fournisseurs de MCU de distinguer les opportunités de conception électronique de la dépendance à une production automobile plus élevée.
Le Brésil a produit 2,64 millions de véhicules à moteur en 2025, en hausse de 3,5 % par rapport à 2024, fournissant une base de fabrication sud-américaine pour les fournisseurs de contrôle embarqué. L'Afrique du Sud a produit 618 077 véhicules en 2025, en hausse de 2,9 % par rapport à 2024, créant une base de production de véhicules distincte au Moyen-Orient et en Afrique. En Colombie, les producteurs et importateurs de compteurs d'électricité résidentiels font face à des exigences techniques, métrologiques et administratives préalables à la mise sur le marché, avec une transition de 12 mois limitée aux compteurs produits ou importés avant l'entrée en vigueur de la règle en janvier 2026. En février 2025, ZINCO, une filiale de ZINELEC, a inauguré une ligne de production de compteurs d'électricité intelligents à Fès, au Maroc. Les programmes de véhicules offrent une échelle au Brésil et en Afrique du Sud, tandis que le comptage offre aux fournisseurs de MCU une voie à travers les fabricants d'équipements confrontés à des exigences de production locale et de conformité.
Cadre réglementaire et perspectives
Cette comparaison examine certaines juridictions du point de vue d'un fournisseur de MCU développant ses ventes, sa production ou ses capacités locales. Les évaluations sont des jugements d'analystes sur la façon dont la conformité en matière d'électronique couverte, le soutien conditionnel aux semi-conducteurs et l'examen des acquisitions affectent les choix d'expansion de ce fournisseur. Le répertoire des substances restreintes de la Chine pour 2026 est entré en vigueur le 28 mai, remplaçant son répertoire de 2018. Le conseil de gouvernance du Brésil est présidé par le ministère du Développement, de l'Industrie, du Commerce et des Services (MDIC), avec le ministère de la Science, de la Technologie et de l'Innovation (MCTI) comme secrétariat exécutif.
Tableau réglementaire
| Facteur de décision | Royaume-Uni | Chine | Brésil |
|---|---|---|---|
| Autorité principale | Unité de sécurité des investissements | Ministère de l'Industrie et des Technologies de l'Information (MIIT) | Conseil de gouvernance présidé par le MDIC ; secrétariat exécutif du MCTI |
| Instruments ou orientations clés | Règles de notification et d'examen des acquisitions de la loi NSI | Répertoire des substances restreintes 2026 et cadre de marquage RoHS | Crédits de R&D du trimestre précédent plafonnés pour les entités qualifiées PADIS ; obligations annuelles de R&D nationale |
| Effet commercial | Notification et examen pour les acquisitions qualifiées couvertes | Marquage pour les produits couverts ; évaluation de la conformité par catégorie de produits listée | Crédits plafonnés et soutien autorisé pour les entités qualifiées PADIS, sous réserve de conditions de dépenses et d'obligations annuelles de R&D nationale |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Pas de changement |
| Source: Mordor Intelligence | |||
Les jugements Moyen et Durcissement du Royaume-Uni reflètent l'examen des acquisitions couvertes et un calendrier de semi-conducteurs proposé couvrant l'emballage avancé et la conception de puces plus large, annoncé en mars 2026 avec une législation en attente en octobre 2026. Les jugements Moyen et Durcissement de la Chine reflètent les obligations de marquage des produits couverts et l'évaluation de la conformité pour 23 catégories de produits supplémentaires prévues à partir du 1er août 2027. Le jugement Élevé du Brésil reflète les crédits plafonnés et le soutien autorisé pour les entités qualifiées PADIS, sous réserve de conditions de dépenses et d'obligations annuelles de R&D nationale. La loi brésilienne prévoit des évaluations de politique tous les 5 ans à partir de 2029, avec au moins 24 mois d'adaptation aux éventuels changements, soutenant Pas de changement alors que les fournisseurs basent leur expansion à court terme sur des obligations de qualification et de R&D définies.
Étapes de la chaîne de valeur
Cette comparaison suit la façon dont la valeur liée aux MCU est générée, de la propriété intellectuelle des processeurs et des mémoires jusqu'au développement des dispositifs, à la fabrication et à la distribution. Le modèle à l'échelle de l'entreprise d'Arm combine des frais de licence et de support avec des redevances par puce, tandis que Microchip concède sous licence la technologie de mémoire non volatile pour les MCU à signal mixte et d'autres produits. Ces arrangements permettent aux capacités en amont de générer des revenus séparément de la vente d'un contrôleur fini. Les fournisseurs de dispositifs, les sous-traitants de fabrication et les distributeurs captent ensuite différents flux de revenus, faisant de leurs responsabilités opérationnelles un élément central de l'accumulation de valeur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Propriété intellectuelle des processeurs et des mémoires | Concédants de licences de propriété intellectuelle de processeurs tels qu'Arm ; concédants de licences de technologie de mémoire embarquée tels que Microchip Technology Inc. | Frais de licence de processeur, frais de support et redevances ; concession de licences de technologie de mémoire | Interdépendance des choix de processeur et de mémoire | Résoudre les exigences de propriété intellectuelle sous licence et de processus avant la conception du dispositif |
| Conception de MCU et d'outils de développement | Fournisseurs de MCU tels que Microchip Technology Inc. et Renesas Electronics Corporation | Ventes de MCU ; ventes d'outils de développement pour Microchip | Transformer la capacité du dispositif en contrôle d'application utilisable | Associer le développement du dispositif à des outils de support |
| Fabrication de plaquettes | Fonderies de MCU telles que GlobalFoundries et Huahong | Frais de fabrication de plaquettes | Exposition à une fabrication externalisée | Coordonner les arrangements de fonderie avec les capacités de production internes |
| Emballage et test | Fournisseurs d'assemblage et de test externalisés tels qu'Amkor Technology, Inc. et ASE Technology Holding Co., Ltd. | Revenus de services d'emballage et de test | Couverture technologique dans les installations backend individuelles | Étendre les technologies prises en charge grâce à des investissements en processus et en équipements |
| Distribution et support applicatif | Distributeurs de semi-conducteurs tels qu'Arrow Electronics et EBV Elektronik, une activité d'Avnet | Revente de composants et services à valeur ajoutée | Exposition des fournisseurs à la concentration des canaux | Équilibrer l'accès aux distributeurs avec les relations directes avec les clients |
| Source: Mordor Intelligence | ||||
Environ 65 % des ventes nettes à l'échelle de l'entreprise de Microchip au cours de l'exercice fiscal 2026 provenaient de produits fabriqués dans des fonderies de plaquettes externes. Ses améliorations de processus et ses ajouts d'équipements en Thaïlande et aux Philippines au cours de l'exercice fiscal 2026 ont élargi les capacités d'assemblage et de test pour prendre en charge davantage de technologies. En séparant l'approvisionnement en plaquettes de l'investissement backend, un fournisseur peut élargir les options de fabrication tout en contrôlant la façon dont les technologies supplémentaires atteignent la forme de dispositif fini.
Paysage concurrentiel
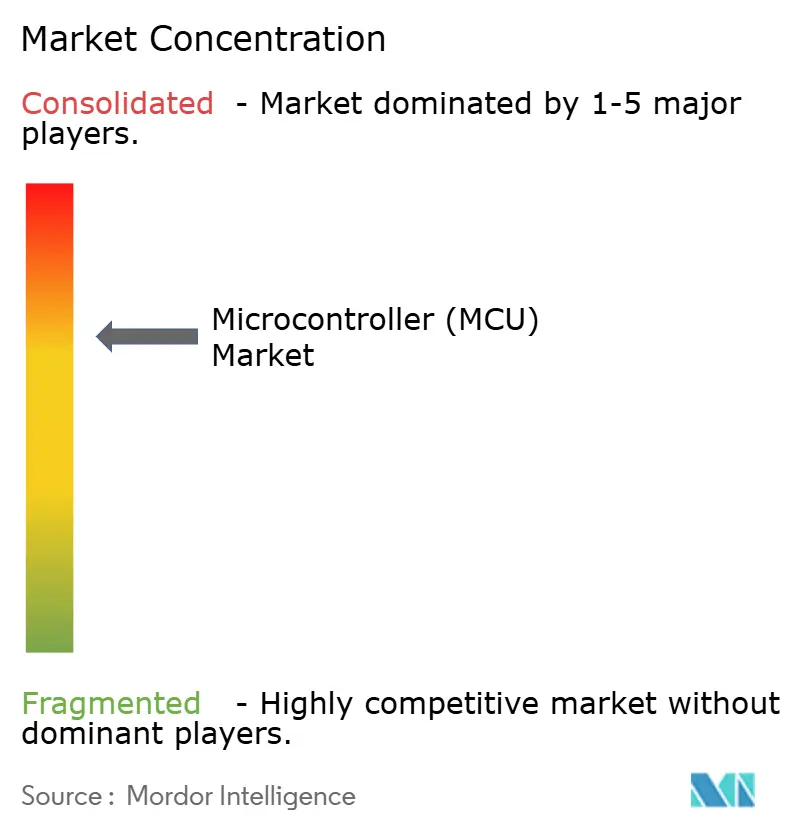
La structure concurrentielle est modérément concentrée, avec des fournisseurs établis en concurrence par l'intégration, la capacité des dispositifs et les exigences de conception spécifiques aux équipements. Les principaux fournisseurs comprennent Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. et Texas Instruments Incorporated. Le 29 janvier 2026, Microchip a élargi sa famille PIC32C avec des MCU PIC32CM PL10 dotés d'un contrôleur tactile intégré et d'un CAN 12 bits, et a indiqué que les dispositifs étaient disponibles à l'achat. Avec des fonctions tactiles et analogiques à l'intérieur du MCU, un fournisseur peut concourir pour une plus grande partie du travail de contrôle de la conception d'un équipement au-delà des seules performances du CPU.
En novembre 2025, ST a présenté le STM32V8, un MCU FD-SOI 18 nm avec mémoire à changement de phase embarquée, et a annoncé sa sélection par SpaceX pour un système laser Starlink mini déployé dans l'espace.[3] Lors de son introduction, ST a offert un accès en phase précoce à des clients sélectionnés et a prévu une disponibilité pour les OEM clés à partir du premier trimestre 2026. Cette combinaison d'une nouvelle technologie de mémoire et d'une application déployée nommée relie l'ingénierie produit à une fonction de communication exigeante. Pour les fournisseurs de MCU, le test commercial est de savoir si la différenciation technique ouvre un rôle système spécifique, où une conception de contrôle spécialisée peut créer de l'espace au-delà de la concurrence sur la tarification des unités polyvalentes.
La concurrence automobile combine l'échelle des fournisseurs établis avec l'assurance du processus de développement. En avril 2026, Infineon a rapporté une part de 36,0 % du marché mondial des MCU automobiles en 2025, en hausse de 3,9 points de pourcentage en glissement annuel, citant TechInsights. Son AURIX TC4Dx a reçu la certification ISO/SAE 21434 de TÜV SGS le 3 mars 2025, couvrant les processus de développement sécurisés et la gestion des risques du cycle de vie. Un challenger cherchant un rôle de contrôle automobile fait face à la tâche combinée d'offrir un silicium capable et des preuves crédibles de développement en cybersécurité. Le développement sécurisé documenté a une valeur commerciale au-delà des spécifications des dispositifs, car les fabricants d'équipements automobiles peuvent l'utiliser dans leurs propres examens liés à l'ISO/SAE 21434.
Leaders du secteur des microcontrôleurs (MCU)
-
Infineon Technologies AG
-
Microchip Technology Inc.
-
NXP Semiconductors N.V.
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Microcontrôleurs (MCU) Entreprises couvertes dans ce rapport
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Renesas Electronics Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Nuvoton Technology Corporation
- Toshiba Electronic Devices and Storage Corporation
- Rohm Co., Ltd.
- onsemi Corporation
- Holtek Semiconductor Inc.
- Ambiq Micro, Inc.
- ASR Microelectronics Co., Ltd.
- Realtek Semiconductor Corp.
- Zilog, Inc.
- Analog Devices, Inc.
Opportunités clés pour les acteurs du marché
Cette comparaison identifie les opportunités de conception de MCU pour les fabricants d'équipements industriels connectés, d'appareils électroménagers et de contrôles de bâtiments destinés au marché de l'UE. La loi européenne sur la cyber-résilience est entrée en vigueur en 2024, avec une application complète à partir du 11 décembre 2027, et des dates de début anticipées pour certaines dispositions. Son champ d'application comprend les produits matériels et logiciels qualifiés comportant des éléments numériques, y compris les composants commercialisés séparément. Les fabricants devront effectuer des évaluations des risques de cybersécurité tout au long du cycle de vie, une diligence raisonnable sur les composants tiers et une gestion des vulnérabilités pendant une période de support définie.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Renouvellement des contrôleurs industriels sécurisés | Évaluations des risques de cybersécurité en phase de planification programmées | Fabricants d'équipements d'usine connectés dans le champ d'application | Combiner la fonctionnalité de contrôle MCU avec la documentation de sécurité des composants | Intégrer les preuves des composants dans l'évaluation des risques du produit fini | STMicroelectronics N.V. ; Infineon Technologies AG |
| Contrôle sécurisé sur les familles d'appareils électroménagers | Obligations de gestion des vulnérabilités pendant la période de support programmées | Fabricants d'appareils électroménagers connectés dans le champ d'application | Proposer des conceptions de contrôle MCU avec un processus de support de composants réutilisable | Maintenir une gestion efficace des vulnérabilités tout au long de la période de support | STMicroelectronics N.V. ; Infineon Technologies AG |
| Contrôles documentés pour les bâtiments connectés | Diligence raisonnable sur les composants tiers programmée | Fabricants d'équipements de contrôle de bâtiments connectés dans le champ d'application | Associer les fonctions MCU aux informations qui facilitent l'évaluation des composants | Les fabricants de produits doivent évaluer comment les composants intégrés affectent la sécurité | Infineon Technologies AG |
| Source: Mordor Intelligence | |||||
Dans le cadre des obligations programmées, les fabricants conserveront la responsabilité d'évaluer les risques de cybersécurité et de gérer les vulnérabilités dans leurs produits et composants. Cela laisse de la place aux fournisseurs de MCU pour combiner des fonctions de contrôle utiles avec des informations sur les composants que les fabricants d'équipements peuvent intégrer dans leurs propres évaluations. L'opportunité centrale est de réduire la charge d'intégration du fabricant tout en préservant une distinction claire entre la capacité des composants et la responsabilité du produit fini.
Développements industriels récents dans Marché des Microcontrôleurs (MCU)
- Septembre 2026 : Infineon Technologies AG a lancé sa famille de MCU PSOC Control C3 Performance Line pour la conversion de puissance et le contrôle de moteur, avec des échantillons disponibles.
- Mars 2026 : Renesas Electronics Corporation a lancé son MCU automobile 32 bits RH850/U2C en 28 nm pour les applications de contrôle de véhicule et de sécurité et a indiqué qu'il était disponible.
Marché des Microcontrôleurs (MCU) Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché des microcontrôleurs (MCU) mesure les revenus annuels provenant des dispositifs semi-conducteurs microcontrôleurs autonomes vendus pour le contrôle embarqué et le traitement dans les équipements d'utilisation finale à l'échelle mondiale. La valeur est classée par classe de bits du dispositif, architecture de cœur et mémoire intégrée, ainsi que par application et géographie des ventes.
Exclusions du périmètre : les CPU/MPU embarqués vendus en tant que processeurs plutôt que MCU, les circuits intégrés périphériques discrets vendus séparément d'un MCU, les équipements d'utilisation finale contenant un MCU, et la propriété intellectuelle de conception MCU, les logiciels, les outils de développement et les services d'ingénierie vendus sans dispositif MCU sont exclus.
Aperçu de la segmentation
- Par classe de bits
- 4 bits et moins
- 8 bits
- 16 bits
- 32 bits
- Par architecture de cœur
- ARM Cortex-M
- RISC-V
- x86
- Propriétaire / Autres
- Par type de mémoire sur puce
- Flash embarquée
- FRAM
- EEPROM/OTP
- SRAM uniquement (code en RAM)
- Par application
- Automobile
- Électronique grand public et appareils électroménagers
- Automatisation industrielle et d'usine
- Soins de santé
- Aérospatial et défense
- Infrastructure de communication de données et cloud
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Taïwan
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques et officielles telles que les prévisions du printemps 2026 des Statistiques mondiales du commerce des semi-conducteurs, les dépôts annuels de Microchip Technology et Texas Instruments, et les documents de RISC-V International aident à établir le contexte des expéditions de semi-conducteurs, les définitions des dispositifs, les gammes de produits, les résultats de traitement embarqué au niveau de l'entreprise, les cas d'utilisation embarqués et l'économie de l'architecture. Ces sources aident à vérifier les limites des produits, les indicateurs d'application et les évolutions technologiques telles que la migration vers les conceptions 32 bits et à architecture ouverte.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les annonces de produits et les rapports réputés sur les semi-conducteurs et les marchés finaux fournissent des vérifications supplémentaires sur les tendances des revenus, le mix produit, la capacité, les applications clients et les signaux de demande. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées couvriraient les fournisseurs de MCU, les distributeurs de semi-conducteurs, les fabricants d'équipements et les spécialistes de la conception embarquée dans les principales régions mondiales, avec des répondants couvrant la direction de l'entreprise, les fonctions produit ou commerciales et les responsables opérationnels. Après que les répondants ont confronté les définitions des dispositifs, le mix d'applications, les stocks des canaux, les prix réalisés et l'adoption des conceptions au dossier secondaire, les conflits non résolus sont envoyés pour un suivi ciblé et triangulés avec les dépôts, les informations sur les produits et les signaux industriels indépendants. Ces preuves affineraient les hypothèses de marché et de segment sans remplacer les estimations basées sur les sources.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 15 % | APAC : 45 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante globale des revenus des fournisseurs provenant des ventes de MCU autonomes, puis vérifie certains totaux par rapport aux agrégats des fournisseurs et au prix de vente moyen échantillonné multiplié par le volume d'expédition. Les principaux indicateurs sont les tendances d'expédition des MCU, les divulgations de revenus de traitement embarqué des fournisseurs, le prix de vente moyen et le mix produit, la production de véhicules et d'équipements industriels, et l'adoption des dispositifs connectés. Ensemble, ils montrent la demande en unités, la valeur par dispositif et les applications qui façonnent la demande. Les parts de segment sont construites à partir du mix produit et d'application déclaré, des portefeuilles de dispositifs et des preuves du marché final, puis réconciliées de sorte que chaque classification se somme au marché total. Pour 2027-2032, l'analyse de scénarios projette les expéditions et le prix/mix séparément, avec des cas plus rapides ou plus lents liés aux cycles de stocks, à l'électrification automobile, à l'automatisation industrielle et à l'adoption de RISC-V. Les répondants primaires vérifieraient si les hypothèses variables et les trajectoires de segment résultantes correspondent aux conditions de conception et d'achat observées. Lorsque les divulgations des fournisseurs combinent les ventes de MCU avec des processeurs ou d'autres produits, l'analyste isole les preuves MCU prises en charge et porte les montants non résolus comme une plage dans la vérification pertinente.
Cycle de validation et de mise à jour des données
Les analystes triangulent les divulgations des fournisseurs, les indicateurs d'expédition, la production du marché final et les preuves des répondants, en vérifiant chaque série indépendamment avant de réconcilier les totaux. Les écarts d'année, de devise, de couverture des produits, de traitement des canaux ou de mix déclaré sont examinés par rapport au dossier source, et les anomalies sont résolues ou signalées pour examen avant validation. Un suivi est déclenché lorsqu'une source importante change, qu'une estimation tombe en dehors de sa plage attendue ou que les répondants donnent des définitions contradictoires. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsqu'un événement important modifie l'offre ou la demande, et fait l'objet d'une révision fraîche des sources et des calculs immédiatement avant la livraison.
Comparaison du dimensionnement du marché des Microcontrôleurs (MCU) de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des microcontrôleurs (MCU) mesure les revenus annuels provenant des dispositifs semi-conducteurs microcontrôleurs autonomes vendus pour le contrôle embarqué et le traitement dans les équipements d'utilisation finale à l'échelle mondiale.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les principaux indicateurs sont les tendances d'expédition des MCU, les divulgations de revenus de traitement embarqué des fournisseurs, le prix de vente moyen et le mix produit, la production de véhicules et d'équipements industriels, et l'adoption des dispositifs connectés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 42,3 milliards USD (2027) | |
| Cabinet de conseil mondial A | 39,48 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 6,7 % à la valeur 2027 de ce rapport de 42,3 milliards USD, 2 ans plus tard. La source projette une croissance continue du marché après son année de base, ce qui peut placer une base antérieure en dessous d'une estimation d'année ultérieure. |
| Cabinet de conseil mondial B | 27,23 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 35,6 % à la valeur 2027 de ce rapport de 42,3 milliards USD, 2 ans plus tard. Sa source projette une croissance continue jusqu'à l'horizon de prévision, ce qui peut placer une base antérieure en dessous d'une estimation d'année ultérieure. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les indicateurs d'expédition, la production du marché final et les preuves des répondants, en vérifiant chaque série indépendamment avant de réconcilier les totaux.
Questions clés répondues dans le rapport
Comment la taille du marché des Microcontrôleurs (MCU) évoluera-t-elle d'ici 2032 ?
La taille devrait passer de 42,3 milliards USD en 2027 à 67,63 milliards USD d'ici 2032, avec un CAGR de 9,84 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de MCU ?
Le déploiement d'équipements IoT et l'électrification des véhicules élargissent les applications de contrôle. L'Inde avait installé 72,4 millions de compteurs intelligents dans le cadre de programmes nationaux et étatiques au 3 août 2026.
Quelle classe de bits de MCU a dominé les revenus en 2026 ?
Les MCU 32 bits détenaient 57,06 % des revenus en 2026 et devraient croître à un CAGR de 8,45 % entre 2027 et 2032.
Qui sont les principaux fournisseurs de MCU ?
Les principaux fournisseurs comprennent Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. et Texas Instruments Incorporated.
Qu'est-ce qui pourrait freiner la croissance des revenus MCU ?
Les changements de commandes liés aux stocks peuvent freiner les revenus, les ventes de MCU à signal mixte de Microchip ayant chuté de 3,9 % en glissement annuel au cours des 9 mois terminés le 31 décembre 2025, malgré une reprise au trimestre de décembre.
Quelle région est en tête des revenus MCU et de la croissance prévue ?
L'Asie-Pacifique détenait 47,89 % des revenus en 2026 et devrait croître à un CAGR de 10,6 % entre 2027 et 2032.