
Taille et part du marché de la livraison de médicaments par nanotechnologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
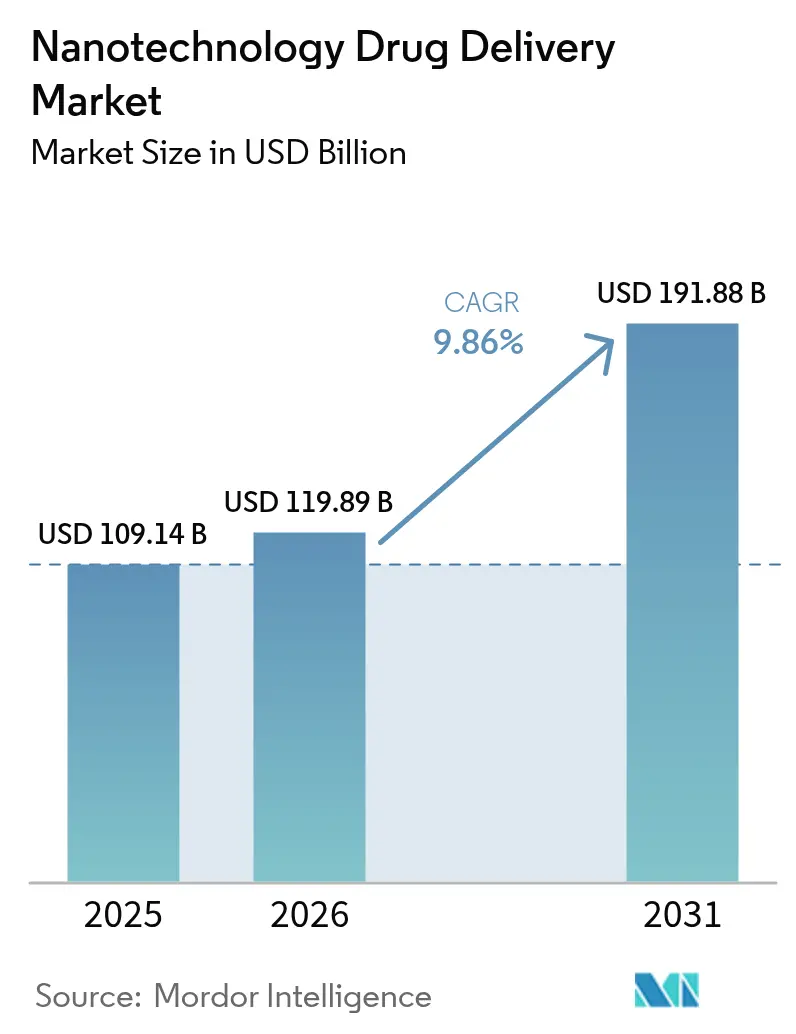
| Taille du Marché (2026) | 119.89 Milliards de dollars |
| Taille du Marché (2031) | 191.88 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.86 % |
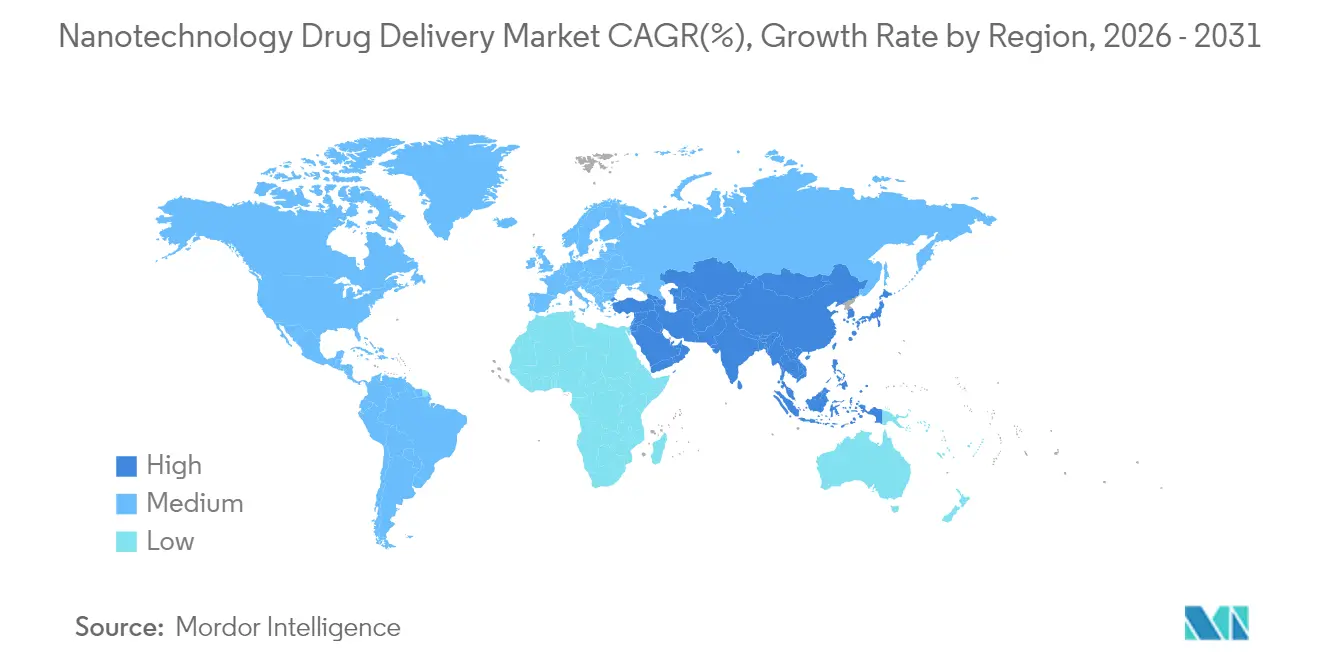
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
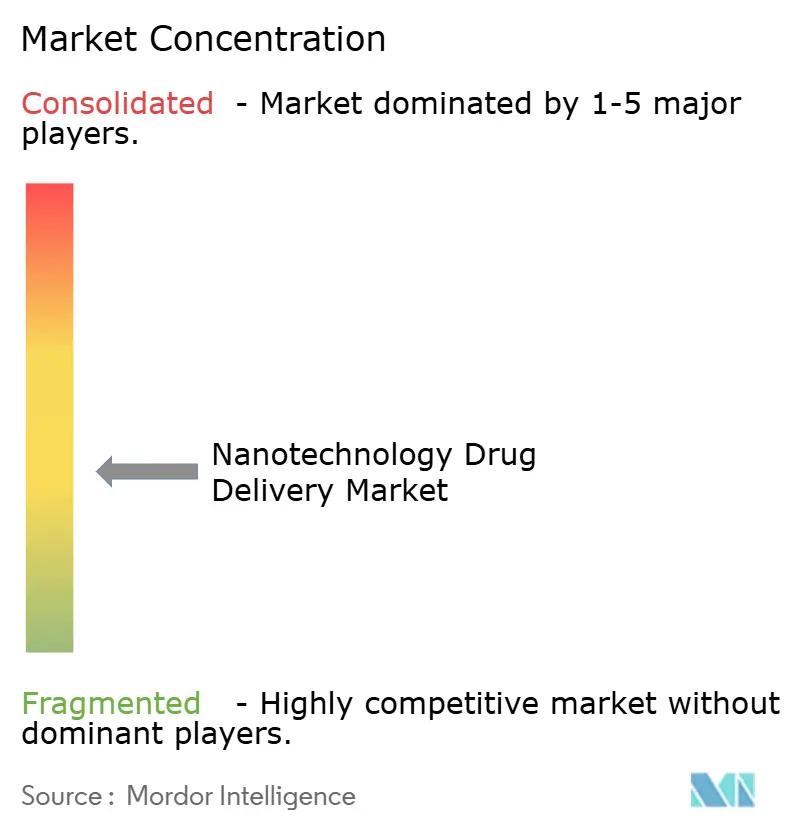
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la livraison de médicaments par nanotechnologie par Mordor Intelligence
La taille du marché de la livraison de médicaments par nanotechnologie en 2026 est estimée à 119,89 milliards USD, en hausse par rapport à la valeur de 2025 de 109,14 milliards USD, avec des projections pour 2031 affichant 191,88 milliards USD, croissant à un TCAC de 9,86 % sur la période 2026-2031. Cette dynamique reflète un alignement plus étroit entre la fabrication avancée, des voies réglementaires plus claires et des preuves cliniques accumulées selon lesquelles les vecteurs nano-activés améliorent le ciblage des médicaments et les profils de sécurité. La croissance est en outre portée par une demande croissante de nanoparticules lipidiques, qui représentent déjà un tiers des revenus, ainsi que par le pivot du secteur pharmaceutique vers la médecine génétique et d'autres produits biologiques complexes. L'oncologie continue d'ancrer les revenus, les prestataires recherchant des formulations premium à base de précision qui répondent à l'hétérogénéité tumorale, tandis que les programmes de thérapie génique et d'ARNm mènent le rythme d'expansion. Sur le plan régional, l'Amérique du Nord conserve son avance grâce à des dépenses de R&D bien établies et à des régulateurs réactifs, mais la région Asie-Pacifique progresse le plus rapidement grâce à un financement public généreux et à une expansion rapide des capacités. Les voies d'administration se diversifient également, la livraison pulmonaire commençant à concurrencer la domination intraveineuse dans un contexte d'amélioration des dispositifs d'inhalation et de la science de la formulation, favorisant une efficacité de dépôt plus élevée. À plus long terme, la consolidation des plateformes autour de systèmes lipidiques et polymériques évolutifs promet de modifier la dynamique concurrentielle, la maîtrise de la fabrication devenant un facteur de différenciation essentiel au sein du marché de la livraison de médicaments par nanotechnologie.
Principaux enseignements du rapport
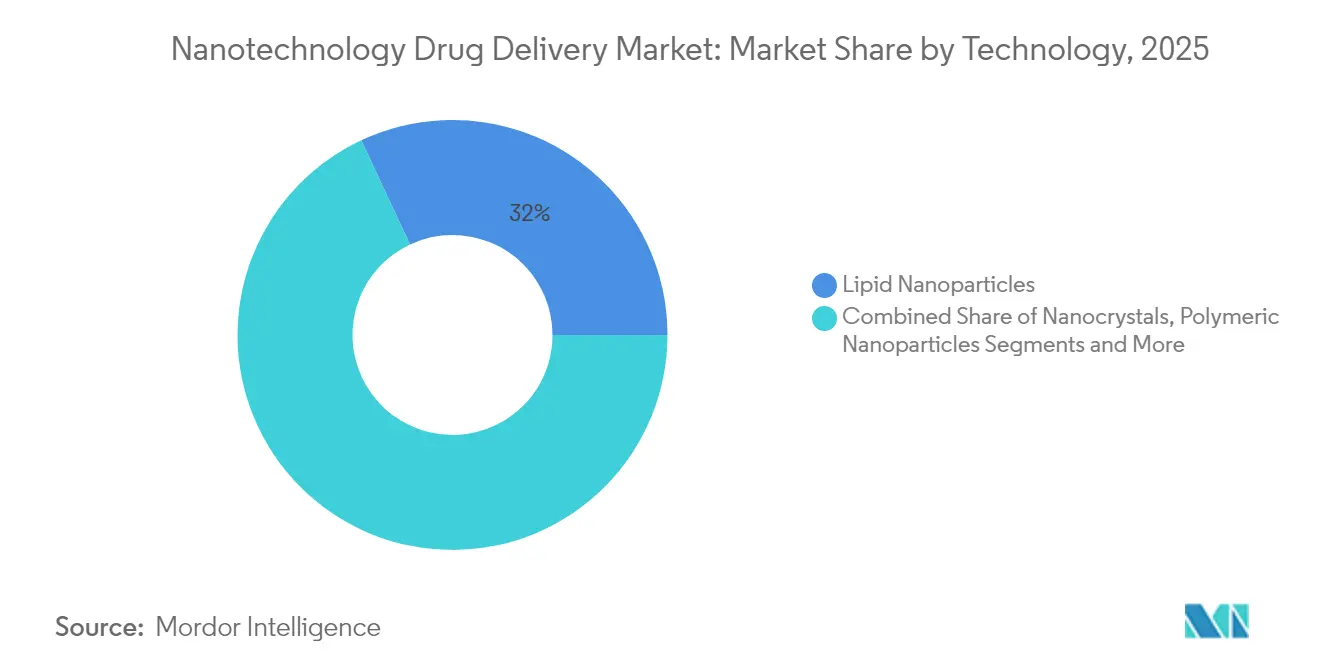
- Par technologie, les nanoparticules lipidiques ont capturé 31,98 % de la part du marché de la livraison de médicaments par nanotechnologie en 2025, tandis que les plateformes polymériques devraient progresser à un TCAC de 13,02 % jusqu'en 2031.
- Par application, l'oncologie détenait une part de revenus de 43,12 % en 2025 ; la thérapie génique et la livraison d'ARNm devraient se développer à un TCAC de 13,21 % jusqu'en 2031.
- Par voie d'administration, la livraison intraveineuse représentait 49,05 % de la taille du marché de la livraison de médicaments par nanotechnologie en 2025, tandis que la livraison pulmonaire devrait croître à un TCAC de 13,74 % sur le même horizon.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques représentaient 50,78 % des revenus de 2025, tandis que les organisations de recherche et de fabrication sous contrat connaissent la croissance la plus rapide avec un TCAC de 12,22 %.
- Par géographie, l'Amérique du Nord était en tête avec une part de 39,21 % en 2025, mais la région Asie-Pacifique devrait enregistrer un TCAC de 12,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante du cancer, des maladies génétiques et cardiovasculaires | +2.1% | Mondial, avec un impact concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pipeline croissant de produits biologiques et de thérapies géniques nano-activés | +1.8% | Amérique du Nord et UE en tête, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Avancées rapides dans la fabrication évolutive de nanoparticules lipidiques | +1.5% | Mondial, avec des pôles de fabrication en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande hospitalière de plateformes de dosage personnalisé/de précision | +1.2% | Amérique du Nord et UE en tête, marchés Asie-Pacifique sélectifs | Moyen terme (2-4 ans) |
| Investissement en capital-risque dans les nanovecteurs programmables et les systèmes de livraison de médicaments à réponse aux stimuli | +0.9% | Concentré en Amérique du Nord et dans l'UE, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Méga-subventions gouvernementales en nanomédecine | +0.7% | Programmes nationaux aux États-Unis, dans l'UE, en Chine, avec des effets d'entraînement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du cancer, des maladies génétiques et cardiovasculaires
L'incidence croissante du cancer, des maladies génétiques rares et des maladies cardiaques chroniques élargit le bassin de patients qui ont besoin d'un dosage plus précis et d'un ciblage tissulaire. L'allongement de l'espérance de vie et l'amélioration des diagnostics s'ajoutent aux volumes de cas, renforçant l'appel à des formulations nano-activées capables de franchir les barrières biologiques tout en réduisant les effets toxiques collatéraux. Dans les soins cardiovasculaires, des nanoparticules sont conçues pour cibler les plaques athérosclérotiques, une capacité qui élargit les fenêtres thérapeutiques pour les agents puissants. Des chercheurs de l'Université d'État de l'Oregon ont signalé une augmentation de 94 % de la précision du ciblage lorsque des nanoparticules ont été utilisées pour atténuer les cascades inflammatoires dans des modèles précliniques, soulignant comment la charge de morbidité se transforme en demande commerciale concrète. Les résultats positifs dans un domaine thérapeutique suscitent souvent un intérêt dans les domaines adjacents, accélérant les courbes d'adoption dans l'ensemble du système de santé. À mesure que les comités de pharmacie hospitalière observent des dossiers d'efficacité et de sécurité supérieurs, la demande de nano-formulations augmente, renforçant la base de revenus du marché de la livraison de médicaments par nanotechnologie.
Pipeline croissant de produits biologiques et de thérapies géniques nano-activés
Les vaccins à ARN messager ont validé la faisabilité commerciale et réglementaire de la livraison par nanoparticules lipidiques, déclenchant une vague de financement par capital-risque et d'accords stratégiques visant les thérapies géniques de nouvelle génération. Les grands fabricants de médicaments s'associent à des laboratoires universitaires pour affiner les chimies d'encapsulation qui protègent les molécules fragiles et favorisent l'échappement endosomal. La collaboration de Pfizer avec l'Université du Texas Southwestern sur les technologies de charge utile d'ARN illustre le modèle de collaboration destiné à réduire les délais de traduction du laboratoire au chevet du patient. À mesure que davantage de candidats franchissent les essais de phase intermédiaire, le niveau de confort au sein des agences réglementaires augmente, réduisant le risque d'approbation et élargissant l'entonnoir pour les thérapeutiques à base de nano dans l'oncologie, les maladies rares et les troubles métaboliques. La croissance du pipeline renforce ainsi la demande de capacités de fabrication spécialisées, soutenant la visibilité des revenus à long terme pour les fournisseurs opérant sur le marché de la livraison de médicaments par nanotechnologie.
Avancées rapides dans la fabrication évolutive de nanoparticules lipidiques
Le traitement en continu, les mélangeurs microfluidiques et les analyses en ligne permettent désormais un contrôle en temps réel de la taille des particules et de l'efficacité d'encapsulation, éliminant un goulot d'étranglement historique lors du passage à l'échelle. L'acquisition de Precision Nanosystems par Danaher a créé une offre de bout en bout couvrant la recherche précoce jusqu'à la production en Bonnes Pratiques de Fabrication, offrant aux fabricants de médicaments une voie clé en main vers un approvisionnement harmonisé à l'échelle mondiale. Le centre d'ARNm de Wacker d'une valeur de 107 millions EUR ajoute une capacité de plus de 200 millions de doses de vaccins par an, démontrant que les capitaux affluent vers des usines nano dédiées plutôt que vers la modernisation des lignes existantes.[1]Wacker Chemie AG, "WACKER inaugure un centre de compétences ARNm à Halle-sur-Saale, Allemagne," wacker.com La baisse des coûts unitaires rend les formulations nano viables pour les thérapies chroniques, faisant passer la technologie au-delà des indications de niche à prix élevé et élargissant le champ commercial du marché de la livraison de médicaments par nanotechnologie.
Demande hospitalière de plateformes de dosage personnalisé/de précision
Les cliniciens se tournent vers les formulations à base de nanoparticules qui réduisent les effets indésirables et permettent des intensités de dose plus élevées. Les comités de pharmacie hospitalière évaluent les ajouts au formulaire sur des bases cliniques et opérationnelles, en donnant la préférence aux nano-médicaments qui raccourcissent les séjours hospitaliers ou réduisent les réadmissions. Les particules théranostiques capables de signaler leur localisation en temps réel permettent aux médecins d'affiner les schémas thérapeutiques en cours de traitement, améliorant ainsi les résultats. Une étude publiée dans le Journal of Nanobiotechnology a montré que des nanoparticules à réponse enzymatique pouvaient concentrer la chimiothérapie dans les tumeurs avec une précision de 94 %, suscitant l'intérêt des médecins dans des contextes oncologiques réels.[2]Journal of Nanobiotechnology, "La nanomédecine à noyau-satellite à réponse enzymatique séquentielle permet une chimiothérapie guidée par imagerie activable," jnanobiotechnology.biomedcentral.com Le lien entre le bénéfice clinique mesurable et la réduction des coûts opérationnels accélère les décisions d'approvisionnement, stimulant la demande sur le marché de la livraison de médicaments par nanotechnologie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de conformité CMC et BPF pour les nano-formulations | -1.4% | Mondial, avec un impact plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Données incertaines sur la nano-toxicologie à long terme | -1.1% | Préoccupation réglementaire mondiale, normes régionales variables | Long terme (≥ 4 ans) |
| Goulots d'étranglement lors du passage à l'échelle pour la production à base de microfluidique | -0.8% | Pôles de fabrication en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Voies de remboursement limitées pour les génériques nano-formulés | -0.6% | Principalement en Amérique du Nord et dans l'UE, émergentes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de conformité CMC et BPF pour les nano-formulations
Les nano-médicaments nécessitent souvent des suites de production sur mesure, une surveillance des particules et des analyses avancées qui poussent les coûts fixes bien au-delà de ceux des injectables conventionnels. Une caractérisation détaillée de la taille des particules, du potentiel zêta et de la chimie de surface doit être maintenue tout au long de la durée de conservation, ajoutant de la complexité. Le guide de la FDA de 2024 sur les produits médicamenteux contenant des nanomatériaux met l'accent sur des tests rigoureux en cours de fabrication, que de nombreuses petites entreprises peinent à financer.[3]Agence américaine des produits alimentaires et médicamenteux, "Considérations pour les produits médicamenteux contenant des nanomatériaux," fda.gov Des coûts de conformité élevés peuvent retarder les délais de lancement et décourager les formulations de suivi, modérant l'expansion sur le marché de la livraison de médicaments par nanotechnologie.
Données incertaines sur la nano-toxicologie à long terme
Bien que les signaux de toxicité aiguë soient souvent bénins, des questions persistent quant à l'accumulation à long terme dans le système réticulo-endothélial. Les régulateurs exigent des études approfondies de biodistribution et d'élimination, ajoutant à la fois du temps et des coûts. Une revue publiée dans Discover Nano a mis en évidence la nature fragmentée des dosages actuels et a appelé à des protocoles harmonisés entre les classes de particules. Jusqu'à ce que les données longitudinales arrivent à maturité, des évaluations conservatrices du rapport bénéfice-risque pourraient ralentir l'adoption plus large au sein du marché de la livraison de médicaments par nanotechnologie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les plateformes lipidiques stimulent l'adoption commercialeLes nanoparticules lipidiques ont généré 31,98 % des revenus de 2025 et restent l'ancre du marché de la livraison de médicaments par nanotechnologie. Un mélange de validation clinique et de chaînes d'approvisionnement en excipients compatibles maintient l'adoption à un niveau élevé, avec un TCAC prévu de 12,61 % jusqu'en 2031. L'annonce du succès des vaccins à ARNm a normalisé la conception à base lipidique dans toutes les catégories thérapeutiques, incitant les organisations de développement et de fabrication sous contrat à développer des lignes dédiées et à sécuriser des contrats à long terme. Les systèmes polymériques, bien que deuxièmes en termes de part, excellent dans la modulation des profils de libération dans les thérapies chroniques et montrent des promesses dans les constructions à charges utiles multiples. Les nanocristaux se taillent une place pour les médicaments peu solubles, tandis que les dendrimères séduisent les chercheurs axés sur l'affichage de ligands multivalents malgré des charges de travail synthétiques plus lourdes. Les points quantiques conservent une niche d'imagerie mais font face à des vents contraires réglementaires en raison de leurs noyaux à métaux lourds. L'évolutivité des procédés et les précédents réglementaires continueront de séparer les plateformes de premier plan des niches expérimentales, guidant l'allocation du capital au sein du marché plus large de la livraison de médicaments par nanotechnologie.


Par application :
le leadership de l'oncologie face au défi de la thérapie géniqueL'oncologie représentait 43,12 % des revenus en 2025, car les soins contre le cancer récompensent souvent les innovations permettant des intensités de dose plus élevées ou une libération localisée. Les reformulations liposomales de chimiothérapeutiques restent un flux de revenus durable. Les indications de thérapie génique et d'ARNm progressent à un TCAC de 13,21 %, emblématiques du virage de l'industrie vers des interventions au niveau moléculaire. Les programmes de neurologie prennent de l'élan en exploitant les nanovecteurs pour franchir la barrière hémato-encéphalique, tandis que les candidats anti-inflammatoires déplacent progressivement les stéroïdes systémiques dans les contextes rhumatoïdes. Les essais cardiovasculaires restent plus modestes mais pourraient s'élargir si les nanoparticules ciblant les plaques se valident en Phase III. Collectivement, ces axes créent un ensemble d'opportunités diversifié qui stabilise les flux de trésorerie sur l'ensemble du marché de la livraison de médicaments par nanotechnologie.
Par voie d'administration :
la livraison pulmonaire gagne en dynamismeLes voies intraveineuses dominaient 49,05 % de la taille du marché de la livraison de médicaments par nanotechnologie en 2025 en raison des flux de travail hospitaliers familiers. Pourtant, la livraison pulmonaire est en passe d'enregistrer les gains les plus rapides : un TCAC de 13,74 % jusqu'en 2031, soutenu par des inhalateurs à poudre sèche qui améliorent le dépôt alvéolaire. Les nanocapsules orales aspirent à améliorer l'observance dans les maladies chroniques, bien que la dégradation gastro-intestinale reste un obstacle de conception. Les nano-émulsions transdermiques continuent de cibler la dermatologie et la gestion de la douleur, offrant une livraison de surface contrôlée qui minimise l'exposition systémique. Ensemble, ces voies diluent le risque de la chaîne d'approvisionnement et étendent les soins nano-activés aux contextes ambulatoires, soutenant la croissance des volumes sur le marché de la livraison de médicaments par nanotechnologie.

Par utilisateur final :
la fabrication sous contrat gagne en importance stratégiqueLes entreprises pharmaceutiques et biotechnologiques contrôlaient 50,78 % des ventes de 2025 en vertu des autorisations de mise sur le marché, mais elles externalisent de plus en plus l'ingénierie des particules et les travaux de remplissage et de finition. Les organisations de développement et de fabrication sous contrat sont récompensées par un TCAC de 12,22 % pour leurs investissements dans des installations en salle blanche et des analyses en Bonnes Pratiques de Fabrication. La préparation hospitalière répond aux doses individualisées pour les maladies ultra-rares, mais les barrières en capital orientent souvent la production vers des fournisseurs spécialisés. Les centres académiques stimulent la découverte, transmettant les transferts aux partenaires industriels à mesure que les exigences d'échelle émergent. Cet écosystème interconnecté sous-tend la résilience et la spécialisation évidentes sur le marché de la livraison de médicaments par nanotechnologie.
Analyse géographique
Marché nord-américain de la livraison de médicaments par nanotechnologie
L'Amérique du Nord a capturé 39,21 % des revenus mondiaux en 2025 et reste un pôle d'attraction pour les études de première administration chez l'humain, grâce à des directives claires de la FDA et à des réseaux denses de financement par capital-risque. Le Canada renforce le tableau régional avec de généreux crédits de R&D et des régulateurs pragmatiques qui coordonnent souvent leurs actions avec leurs homologues américains. Le marché de la livraison de médicaments par nanotechnologie bénéficie ici de systèmes de remboursement prévisibles qui récompensent l'innovation tout en garantissant la pharmacovigilance.
Marché européen de la livraison de médicaments par nanotechnologie
L'Europe maintient son dynamisme grâce aux subventions d'Horizon Europe et aux cofinancements nationaux qui tissent des liens entre le monde académique et l'industrie au sein de pipelines de recherche translationnelle. Les clusters chimiques allemands fournissent des excipients et des tensioactifs, tandis que la région du Benelux offre une infrastructure d'essais cliniques. Ces atouts soutiennent ensemble un marché robuste de la livraison de médicaments par nanotechnologie, malgré la pression sur les prix exercée par les achats centralisés.
Marché de la livraison de médicaments par nanotechnologie en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, affichant un CAGR de 12,54 % qui remodèle les chaînes d'approvisionnement. La Chine ancre l'expansion régionale en finançant des parcs nano conformes aux BPF et en déployant des réformes favorables à la propriété intellectuelle, se positionnant ainsi comme un hub de fabrication compétitif en termes de coûts. L'expertise japonaise en science des matériaux fait progresser les bibliothèques de lipides et de polymères, tandis que les conglomérats sud-coréens intègrent le développement de dispositifs et de médicaments pour raccourcir les délais. L'Inde cible les marchés d'exportation mondiaux avec des nano-injectables génériques. Ces développements augmentent collectivement la vélocité de fabrication, stimulant ainsi le marché global de la livraison de médicaments par nanotechnologie.
Marché de la livraison de médicaments par nanotechnologie en Amérique latine et au Moyen-Orient
L'Amérique latine et le Moyen-Orient affichent actuellement des revenus modestes, mais présentent une demande croissante pour des formulations avancées adaptées aux charges de morbidité locales. Le Brésil et l'Arabie saoudite, par exemple, ont signalé leur intention de localiser la production de vaccins et de nano-thérapeutiques, posant ainsi les bases d'une future croissance du marché.

Paysage réglementaire
Les produits d'administration de médicaments basés sur la nanotechnologie continuent d'être réglementés dans le cadre des dispositifs existants pour les produits pharmaceutiques, biologiques et médicaux, plutôt que par une réglementation unique dédiée à la nanomédecine, ce qui maintient des évaluations très spécifiques à chaque produit. Aux États-Unis, la surveillance de la FDA dépend souvent du fait que le produit implique ou non l'application de la nanotechnologie, et pour les combinaisons médicament-dispositif, de l'attribution du mode d'action principal (Primary Mode of Action, PMOA) à un centre chef de file (CDER, CBER ou CDRH), conformément à la pratique relative aux produits combinés décrite dans le guide des produits combinés du NIH SEED Office (avril 2024). Pour les produits médicamenteux contenant des nanomatériaux, les directives de la FDA insistent sur une caractérisation et un contrôle rigoureux d'attributs tels que la taille et la distribution des particules, la morphologie, la charge de surface, la stabilité, la charge en médicament et la cinétique de libération, ce qui se traduit par des dossiers CMC plus lourds et des contrôles en cours de procédé plus stricts pour les formulations nanométriques.
En Europe, les attentes réglementaires mettent l'accent sur la qualité, la comparabilité et une évaluation fondée sur le risque, y compris des considérations spécifiques pour l'administration parentérale de produits nanomédicaux revêtus dans les travaux de réflexion de l'EMA sur les revêtements de surface. Tant du côté de la FDA que de l'EMA, les principes de Quality by Design (QbD) et l'alignement sur les ICH Q8, Q9 et Q10 sont couramment utilisés comme structure organisationnelle pour relier les attributs qualité critiques aux paramètres de procédé critiques, en vue d'une fabrication évolutive et d'une gestion du changement tout au long du cycle de vie. Cela renforce la nécessité de méthodes analytiques normalisées et de stratégies de contrôle validées à mesure que les programmes passent de l'approvisionnement clinique à l'approvisionnement commercial.
Analyse de la chaîne de valeur
La chaîne de valeur de l'administration de médicaments par nanotechnologie comprend (i) les matières premières et excipients (lipides, polymères, tensioactifs, réactifs de PEGylation et solvants spécialisés), (ii) les détenteurs de la propriété intellectuelle sur les plateformes et formulations qui conçoivent les chimies vectorielles et les approches de conjugaison des charges utiles, et (iii) les commanditaires pharmaceutiques et biotechnologiques qui financent le développement préclinique et clinique. Une part importante du passage à l'échelle, de la production BPF et des tests de libération analytique est assurée par des CRO/CMO/CDMO spécialisés disposant d'opérations unitaires pour nanoparticules et de fabrication stérile, ce qui reflète une évolution vers un approvisionnement externalisé et à risque réduit pour des modalités complexes telles que l'ARNm, les thérapies géniques et les formulations oncologiques.
Les étapes clés de fabrication comprennent le micromélange contrôlé (souvent microfluidique), l'homogénéisation à haute pression, l'élimination des solvants, la concentration et l'échange de tampon, ainsi que la filtration stérile ou le remplissage-finition aseptique, la lyophilisation étant fréquemment utilisée pour assurer la stabilité en vue de la distribution. Les goulots d'étranglement proviennent généralement du maintien de la cohérence d'un lot à l'autre en termes de taille des particules et d'efficacité d'encapsulation, de la gestion de la variabilité des matières premières et de la nécessité d'éviter d'endommager les produits biologiques fragiles pendant la stérilisation terminale et la manipulation. Les attentes réglementaires concernant les produits contenant des nanomatériaux, y compris l'accent mis par la FDA sur la caractérisation et le contrôle fondé sur le risque, poussent la chaîne vers la technologie d'analyse de procédé (PAT), des méthodes normalisées (par exemple, la DLS et l'analyse granulométrique/fractionnement orthogonal), ainsi que vers des architectures de plus en plus fermées ou à usage unique afin de réduire le risque de contamination tout en améliorant la reproductibilité à grande échelle.
Paysage concurrentiel
L'ensemble concurrentiel comprend les grands groupes pharmaceutiques mondiaux, les innovateurs biotechnologiques de taille moyenne et les start-ups en phase précoce. Les grandes entreprises disposent d'équipes réglementaires expérimentées et d'une distribution mondiale, leur permettant de mener des essais multicentriques et de lancer des produits dans plusieurs zones géographiques. Les acteurs plus petits se différencient par des conceptions de vecteurs spécialisées, des cycles d'itération rapides et des collaborations académiques.
Les avantages technologiques tournent autour de la fabrication évolutive et des dossiers CMC éprouvés. Les organisations de développement et de fabrication sous contrat dotées de mélangeurs de nanoparticules en continu et d'une instrumentation d'analyse des procédés en ligne commandent des multiplicateurs premium, les commanditaires préférant un approvisionnement à risque réduit. Les dépôts de brevets autour des systèmes de livraison à base de nanostructures carbonées laissent entrevoir des architectures de charge utile de nouvelle génération. Le partenariat de Bristol Myers Squibb avec Cellares montre comment l'automatisation est intégrée dans la production pour maîtriser les coûts et réduire les délais de cycle. Les barrières à l'entrée sur le marché deviennent donc plus élevées, orientant le marché de la livraison de médicaments par nanotechnologie vers un avenir modérément consolidé tout en laissant encore de la place aux technologies de rupture pour perturber les positions établies.
Leaders du secteur de la livraison de médicaments par nanotechnologie
Pfizer
Bristol Myers Squibb
Novartis
Merck Co& Inc
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la livraison de médicaments par nanotechnologie
- Pfizer (Wyeth/Liposome Co heritage)
- Bristol-Myers Squibb
- Merck Co& Inc
- Novartis
- Johnson & Johnson
- AstraZeneca
- Gilead Sciences
- Nanobiotix
- NanoCarrier
- Taiwan Liposome
- BlueWillow Biologics
- NanOlogy
- CytImmune Sciences
- Aquanova
- Aphios Corp
- Concept Medical
- Evonik Health Care
- Precision NanoSystems
- CordenPharma
- 20/20 GeneSystems
Lire l’analyse des entreprises de livraison de médicaments par nanotechnologie

Opportunités de marché et perspectives d'avenir
Les progrès cliniques en oncologie et dans les tumeurs solides avancées continuent de créer des espaces inexploités pour les vecteurs nano-activés qui surmontent les barrières d'administration et la résistance multimédicamenteuse. En mai 2026, Sapu Nano a annoncé l'administration au premier patient dans le cadre d'une étude de phase 1b de Sapu003, une formulation intraveineuse de Deciparticle d'évérolimus destinée aux tumeurs solides sensibles à mTOR, illustrant l'investissement continu des commanditaires dans des vecteurs conçus pour élargir la fenêtre thérapeutique des principes actifs établis. Par ailleurs, des données cliniques publiées en 2026 décrivant un complexe nanoparticule de carbone-Fe(II) (CNSI-Fe) inversant la résistance multimédicamenteuse dans les tumeurs solides, ainsi que le lancement d'une étude clinique de phase Ib/IIa pour le CNSI-Fe intratumoral (ClinicalTrials.gov NCT07433283, débutée en novembre 2024), mettent en évidence un ensemble d'opportunités autour de l'administration localisée, de la pénétration tumorale et de la resensibilisation, là où le dosage systémique conventionnel présente des limites.
La fabrication et l'exécution CMC restent un levier commercial de premier plan, en particulier pour les plateformes lipidiques et polymériques qui dominent l'activité de pipeline et exigent un contrôle strict des attributs des particules tout au long des changements de cycle de vie. Les directives de la FDA de 2024, axées sur la caractérisation et le contrôle des produits médicamenteux contenant des nanomatériaux, soutiennent la demande de capacités CDMO en matière d'analytique validée, de traitement stérile et de contrôle de procédé fondé sur les données, en particulier à mesure que les programmes passent de la production microfluidique à l'échelle clinique à un débit commercial fiable. Du côté de la demande, les voies d'administration au-delà de l'intraveineux, y compris les approches sous-cutanée et pulmonaire mentionnées dans diverses initiatives du secteur, laissent de la place à des stratégies de formulation différenciée et de combinaison avec des dispositifs, qui améliorent le confort des patients tout en préservant les performances des nanovecteurs.
Recent Industry Developments in Marché de la livraison de médicaments par nanotechnologie
- Mai 2026 : des scientifiques de Merck & Co., Inc. ont publié une étude décrivant une méthode biocatalytique pour la synthèse à grande échelle de l'inhibiteur oral expérimental de PCSK9, l'énlicitide décanoate. Ces travaux mettent en avant une innovation de procédé visant la fabricabilité et le passage à l'échelle, renforçant la manière dont les technologies habilitantes en synthèse et en formulation sont priorisées pour soutenir des modalités thérapeutiques et des stratégies d'administration complexes.
- Septembre 2025 : Merck KGaA, Darmstadt, Allemagne, a conclu un accord d'évaluation et d'option avec Biocytogen Pharmaceuticals pour faire progresser des solutions d'administration à base lipidique conjuguées à des anticorps pour des charges utiles d'acides nucléiques. Cette collaboration cible des architectures d'administration lipidique de nouvelle génération, renforçant le pipeline de plateformes nano-activées destinées à améliorer le ciblage et l'administration intracellulaire pour les médecines génétiques.
- Août 2024 : Novartis Pharma AG a conclu un accord mondial de licence et de collaboration stratégique avec Lindy Biosciences afin de faire évoluer certains médicaments innovants vers des injections sous-cutanées auto-administrées grâce à sa technologie de suspension par microglassification. L'élargissement des options d'auto-administration et de formulation soutient une adoption plus large des approches d'administration avancées en améliorant le confort des patients et en aidant les commanditaires à différencier leurs stratégies de gestion du cycle de vie.


Marché de la livraison de médicaments par nanotechnologie Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les approches d'administration de médicaments où une charge thérapeutique est transportée, protégée, ciblée ou libérée à l'aide de matériaux nanométriques conçus, et la valeur est comptabilisée à partir des produits et solutions utilisés pour administrer des médicaments dans les principales régions.
Exclusions du périmètre : nous excluons les agents nanométriques utilisés uniquement pour l'imagerie, les dispositifs médicaux à revêtement de surface, et les médicaments à libération contrôlée conventionnels qui n'utilisent pas de vecteurs nano-activés.
Aperçu de la segmentation
- Par technologie
- Nanocristaux
- Nanoparticules polymériques
- Nanoparticules lipidiques / Liposomes
- Micelles polymériques
- Dendrimères
- Points quantiques
- Autres
- Par application
- Oncologie
- Neurologie
- Cardiovasculaire
- Anti-inflammatoire / Immunologie
- Anti-infectieux
- Ophtalmologie
- Autres
- Par voie d'administration
- Intraveineuse
- Orale
- Pulmonaire
- Transdermique et topique
- Autres
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Organisations de recherche et de fabrication sous contrat
- Hôpitaux et cliniques
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la première structure du marché et pour maintenir les hypothèses liées à des signaux publiés et reproductibles. Nous consultons des sources publiques telles que les bases de données de la FDA américaine (étiquetages et approbations de médicaments), le NIH et ClinicalTrials.gov pour l'activité de pipeline et d'essais, l'Organisation mondiale de la santé pour les signaux de charge de morbidité par aire thérapeutique, ainsi que les séries de dépenses de santé de l'OCDE et de la Banque mondiale pour évaluer la capacité de demande par zone géographique.
Pour traduire ces signaux en un modèle de dimensionnement opérationnel, nous examinons également les dépôts d'entreprises et les présentations aux investisseurs pour connaître les priorités produits et les commentaires sur les prix, ainsi que les publications d'associations et de régulateurs qui expliquent les exigences en matière de formulation et de qualité. Les bases de données de brevets sont utilisées pour comprendre quels concepts de nanovecteurs sont activement développés et où l'activité évolue. Dans certains cas, des abonnements payants portant sur les données financières et de renseignement des entreprises, ainsi que des recherches de brevets, permettent d'accélérer les vérifications croisées. Ces sources documentaires sont illustratives, et nous utilisons également d'autres références publiques pour collecter des données, valider des hypothèses et clarifier les zones d'ombre de la couverture.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour vérifier ce qui est réellement commercialisé par rapport à ce qui est encore en essais, et pour éprouver les hypothèses de tarification et d'adoption par voie d'administration et par aire thérapeutique. Nous échangeons avec des experts en formulation, des responsables de la fabrication et de la qualité, des responsables commerciaux et des parties prenantes cliniques dans les régions APAC, EMEA et Amériques, afin que le modèle reflète les différentes voies réglementaires et vitesses d'adoption.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Dirigeants (CXO) : 14 % | APAC : 38 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Acteurs plus petits : 22 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, la construction principale est une évaluation descendante du pool de demande, qui part de l'activité par aire thérapeutique et de l'ensemble adressable des plateformes d'administration nano-activées en usage approuvé ou en commercialisation à court terme. Cette structure est ensuite traduite en valeur à l'aide d'un petit ensemble de variables vérifiables et actualisables, telles que le volume d'essais cliniques par approche d'administration pertinente, l'évolution du mix vers les produits biologiques et les thérapies à base d'acides nucléiques, les modèles d'adoption par voie d'administration (y compris les usages pulmonaire et parentéral le cas échéant), et l'orientation observable des prix pour les formulations complexes.
Une fois le chiffre global établi, nous appliquons des approximations ascendantes sélectives afin de maintenir des totaux réalistes. Ces vérifications comprennent des prix échantillonnés par cure de traitement multipliés par les volumes de patients implicites pour les principaux cas d'usage, des vérifications auprès des fournisseurs et des canaux CDMO sur l'intensité de production de nanovecteurs, ainsi que des contrôles de cohérence par rapport à l'exposition de revenus déclarée lorsque des informations sont disponibles. Lorsque la vision ascendante est incomplète, la portion manquante est comblée à l'aide de fourchettes de pénétration prudentes que nous validons lors des entretiens, puis ajustées uniquement lorsque plusieurs signaux convergent.
Les prévisions utilisent une analyse de scénarios appuyée par une sensibilité de type régression aux mêmes facteurs, car l'adoption est fortement influencée par la clarté réglementaire, la préparation au passage à l'échelle et la conversion du pipeline. Les taux de croissance sont affinés après discussion des points d'inflexion attendus, tels que les approbations, les ajouts de capacité de fabrication et les changements de comportement en matière de remboursement, et la courbe finale reste lisse sauf en cas de changement d'ampleur clairement lié à un événement.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre indicateurs indépendants, puis par des revues d'analystes axées sur les valeurs aberrantes et les variations d'une année sur l'autre. Nous comparons les résultats du modèle avec des signaux tels que le démarrage des essais, le rythme des approbations et les discussions sur l'adoption par voie d'administration, puis nous examinons tout écart qui ne peut être expliqué par le prix, le mix ou la géographie.
Avant validation finale, nous revérifions les hypothèses par des appels de suivi en cas d'écart entre les signaux documentaires et les retours d'entretiens, ou lorsqu'une nouvelle politique ou approbation modifie les perspectives à court terme. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants susceptibles d'influer sur le marché surviennent, tels que des approbations majeures, des mesures de sécurité ou des annonces de passage à l'échelle de la fabrication. Avant la livraison, nous effectuons une dernière relecture afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché de l'administration de médicaments par nanotechnologie de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'administration de médicaments par nanotechnologie peuvent sembler très éloignées les unes des autres, même lorsque le sujet paraît identique. Cela s'explique généralement par des différences de périmètre comptabilisé, d'année de départ et de fenêtre de prévision, et par le fait que certains modèles comptabilisent trop tôt l'activité en phase clinique comme du chiffre d'affaires.
Les tendances d'activité des essais cliniques, le calendrier des approbations et les vérifications d'adoption par voie d'administration constituent les éléments qui maintiennent l'estimation de Mordor Intelligence ancrée à l'administration nano-activée utilisée à des fins thérapeutiques, sans l'étendre aux diagnostics nanométriques adjacents ou aux produits à libération contrôlée non nanométriques. D'autres estimations peuvent également utiliser un calendrier de conversion des devises différent, une escalade plus rapide des prix de vente moyens pour les formulations complexes, ou une conversion plus rapide des programmes de pipeline en demande payante, ce qui peut gonfler le chiffre global pour une même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 119,89 milliards USD (2026) | |
| Cabinet de conseil mondial A | 116,57 milliards USD (2025) | Utilise une année de référence antérieure et peut élargir la catégorie technologique pour inclure un ensemble plus large de nanovecteurs et d'utilisateurs finaux, ce qui peut faire basculer de la valeur dans le marché même lorsque la commercialisation thérapeutique n'est pas encore prouvée. |
| Groupe de recherche sectoriel B | 107,65 milliards USD (2025) | Ancre le dimensionnement sur une année différente et peut appliquer des hypothèses d'adoption à court terme plus élevées pour les applications en oncologie et en maladies infectieuses, avec un ajustement limité pour les contraintes de passage à l'échelle et le calendrier d'adoption spécifique à chaque voie. |
Le tableau montre que la majeure partie de l'écart s'explique par des choix de calendrier et par ce qui est comptabilisé comme chiffre d'affaires dans le périmètre par rapport au potentiel futur. Lorsque le périmètre reste spécifique à l'administration nano-thérapeutique et que les hypothèses sont vérifiées par rapport à des signaux d'adoption observables, le résultat est plus facile à relier à des facteurs clairs et à mettre à jour de manière reproductible.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la livraison de médicaments par nanotechnologie ?
Le marché de la livraison de médicaments par nanotechnologie a atteint 119,89 milliards USD en 2026 et devrait grimper à 191,88 milliards USD d'ici 2031.
Quel segment technologique est en tête de la génération de revenus ?
Les nanoparticules lipidiques sont en tête avec une part de marché de 31,98 % en 2025, grâce à leurs performances éprouvées dans les vaccins à ARNm et leur chimie adaptable.
Pourquoi la région Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Un financement gouvernemental solide, des investissements dans la fabrication à grande échelle et une demande intérieure en expansion stimulent un TCAC de 12,54 % en Asie-Pacifique.
Quel domaine d'application se développe le plus rapidement ?
La thérapie génique et la livraison d'ARNm progressent à un TCAC de 13,21 % jusqu'en 2031, à mesure que davantage de candidats cliniques entrent dans les essais de phase avancée.
Comment les organisations de fabrication sous contrat influencent-elles le marché ?
Les organisations de développement et de fabrication sous contrat fournissent des capacités spécialisées en Bonnes Pratiques de Fabrication et des analyses avancées, soutenant un TCAC de 12,22 % dans leur segment, les commanditaires externalisant la production complexe.
Quel reste le principal obstacle à l'adoption généralisée des nano-formulations ?
Les coûts élevés de conformité CMC et BPF, ainsi que les questions non résolues de toxicologie à long terme, continuent d'augmenter les dépenses de développement et la surveillance réglementaire.
Dernière mise à jour de la page le:



