
Taille et parts de marché des distributeurs automatiques médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.21 Milliards de dollars |
| Taille du Marché (2031) | 11.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
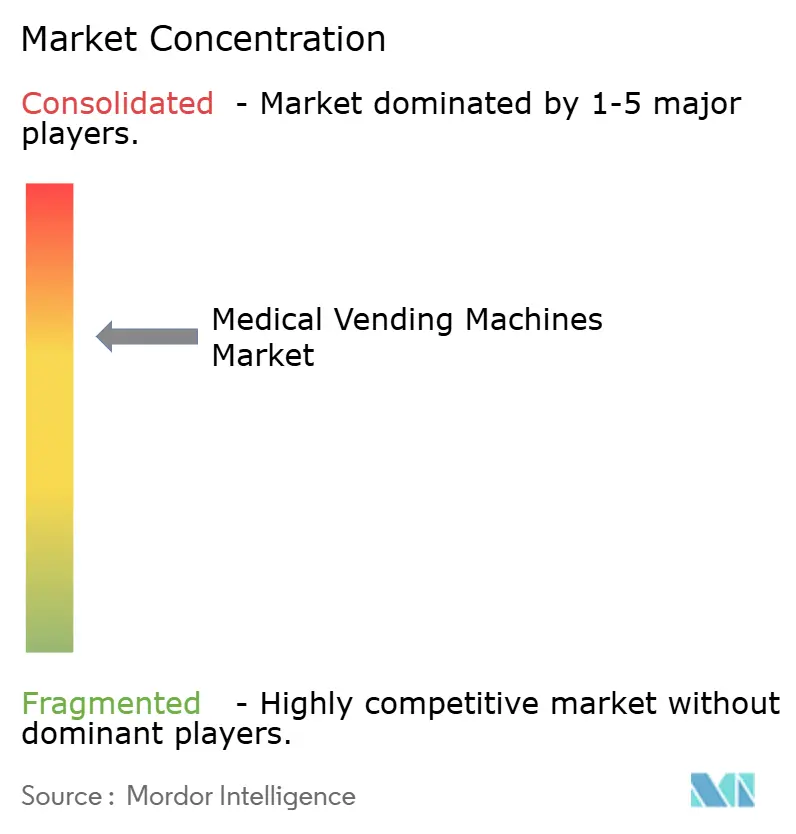
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des distributeurs automatiques médicaux par Mordor Intelligence
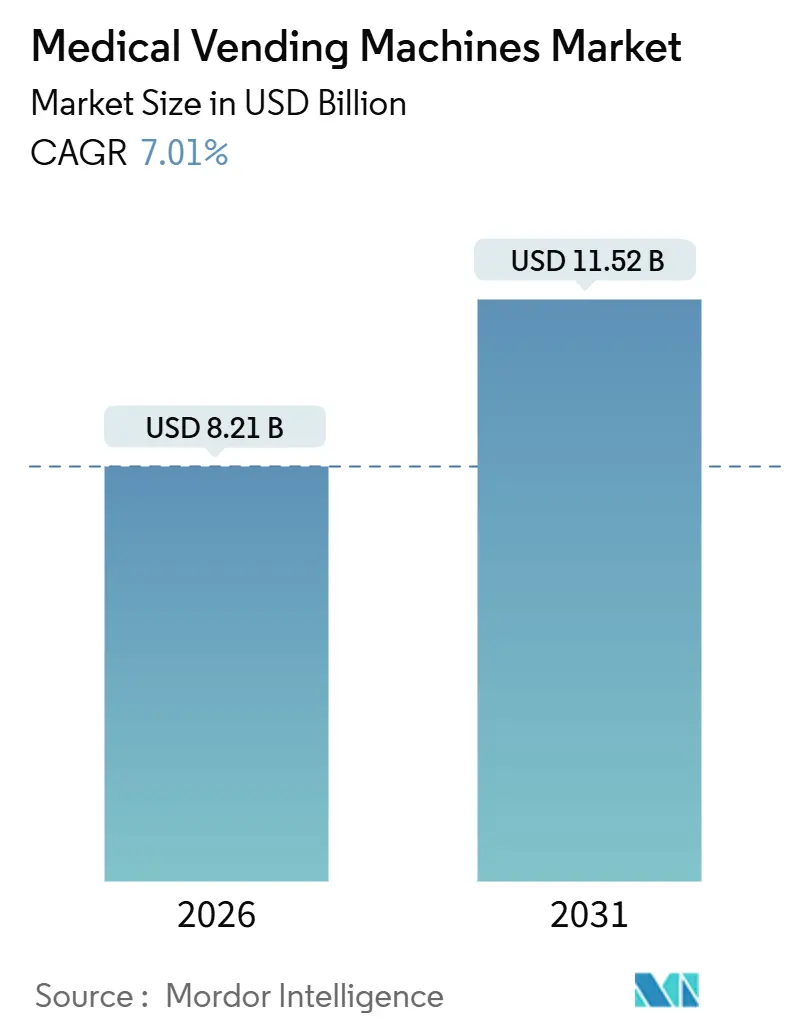
La taille du marché des distributeurs automatiques médicaux est estimée à 8,21 milliards USD en 2026, et devrait atteindre 11,52 milliards USD d'ici 2031, à un TCAC de 7,01 % au cours de la période de prévision (2026-2031).
Dans les hôpitaux, les cliniques et les lieux publics, la distribution automatisée remplace les comptoirs de pharmacie traditionnels, réduisant les taux d'erreurs médicamenteuses, limitant les pertes de stocks et étendant l'accès en dehors des heures habituelles, accélérant ainsi la trajectoire du marché des distributeurs automatiques médicaux. L'adoption croissante d'armoires connectées au cloud qui alimentent les systèmes d'information hospitaliers en données en temps réel, associée aux mises à niveau des unités à température contrôlée pour les vaccins, maintient une demande résiliente. L'activité concurrentielle est centrée sur les contrats de service et l'interopérabilité, tandis que la clarté réglementaire aux États-Unis et l'expansion des lois sur la télépharmacie en Asie-Pacifique ouvrent de nouvelles opportunités. Les contre-pressions proviennent des menaces de cybersécurité et des approbations fragmentées d'appareils qui ralentissent les déploiements transfrontaliers.
Principaux enseignements du rapport
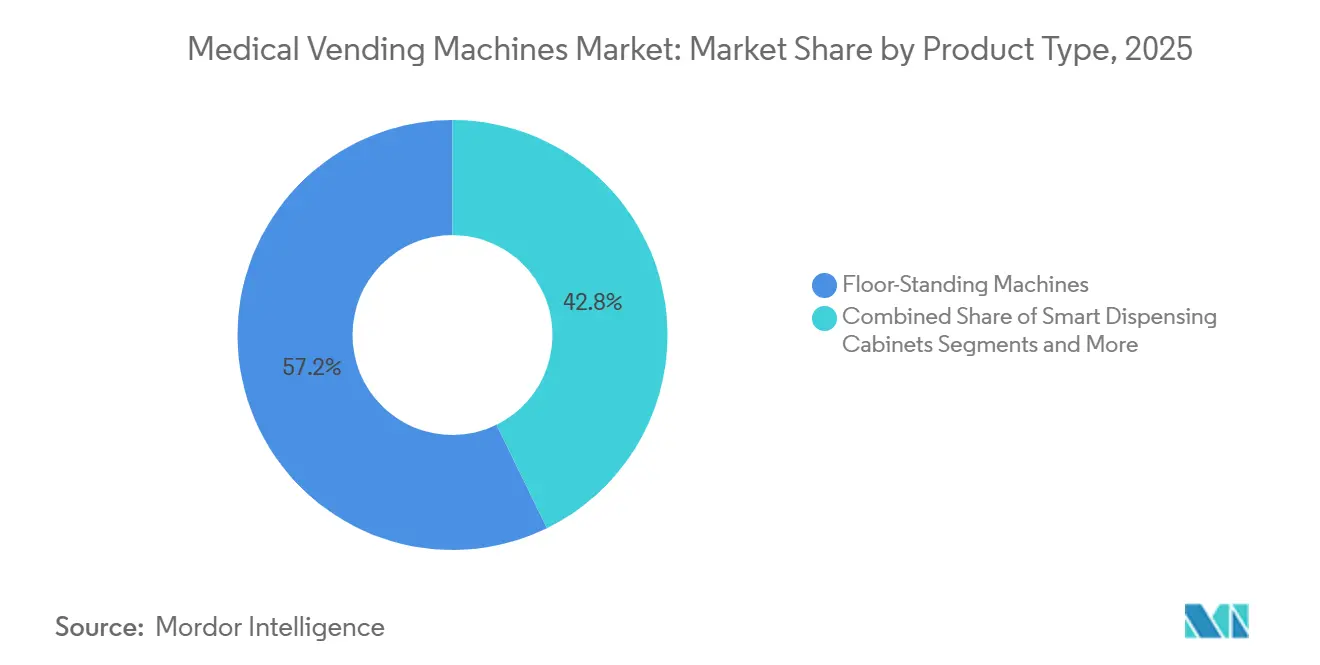
- Par type de produit, les machines sur pied ont représenté 57,24 % des parts de revenus en 2025, tandis que les unités de comptoir et de paillasse devraient croître à un TCAC de 11,43 % jusqu'en 2031.
- Par classe de médicaments, les médicaments sur ordonnance ont représenté 44,63 % des revenus de 2025 ; les vaccins et autres médicaments en chaîne du froid devraient progresser à un TCAC de 10,32 % jusqu'en 2031.
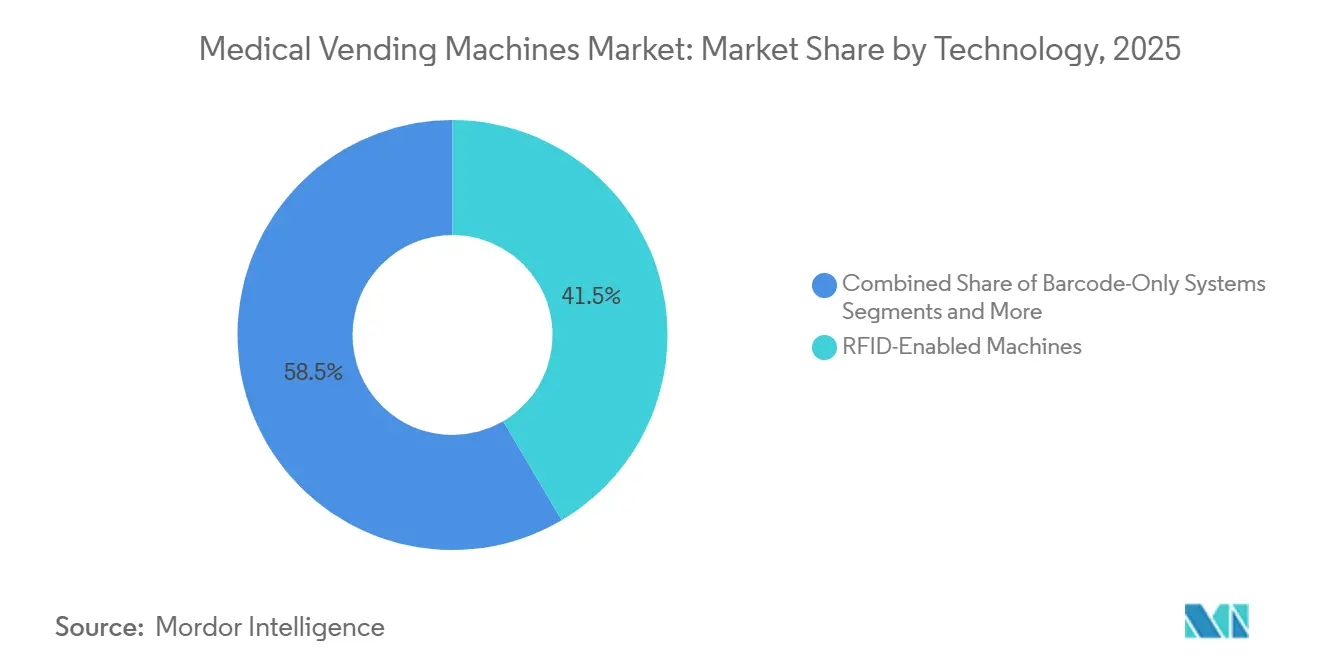
- Par technologie, les armoires à technologie RFID ont représenté 41,52 % de la part de marché des distributeurs automatiques médicaux en 2025, tandis que les systèmes basés sur la vision par IA devraient enregistrer un TCAC de 11,89 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les cliniques spécialisées ont contribué à hauteur de 44,61 % des revenus de 2025, tandis que les cliniques d'entreprise et de milieu de travail sont en voie d'atteindre un TCAC de 9,63 % jusqu'en 2031.
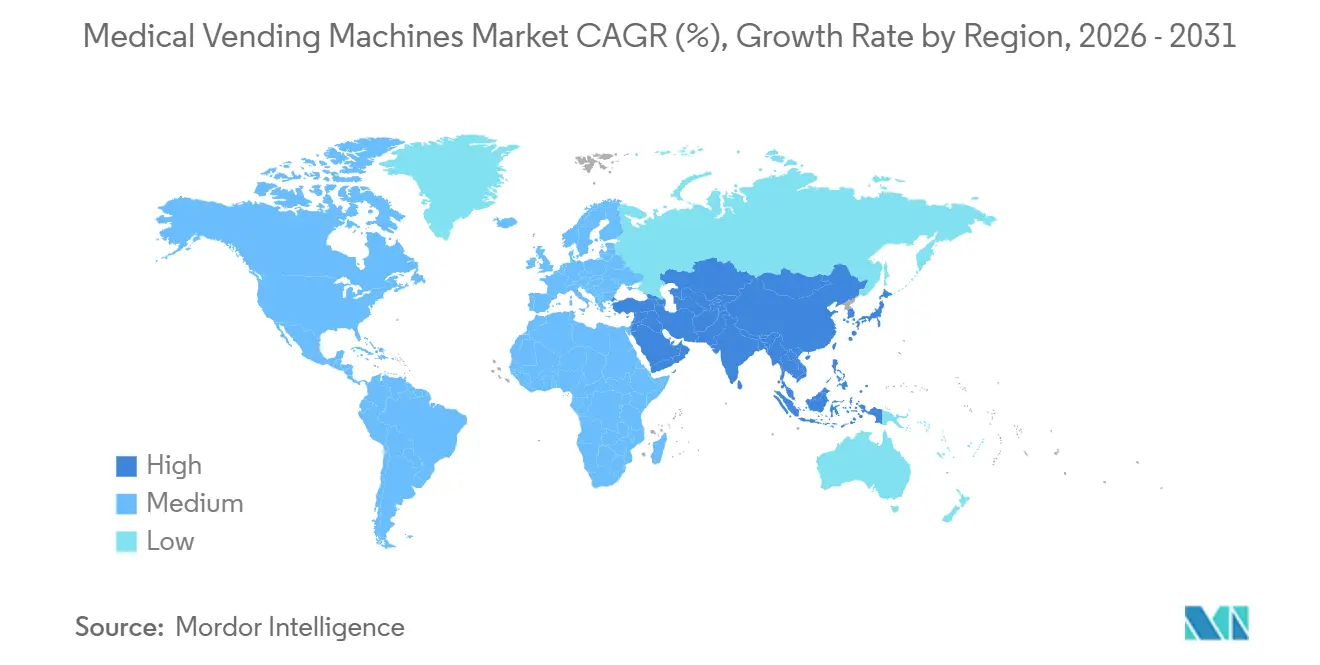
- Par géographie, l'Amérique du Nord a été en tête avec 33,11 % des revenus mondiaux en 2025 ; l'Asie-Pacifique devrait se développer à un TCAC de 10,20 % sur la même période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance croissante aux médicaments sur ordonnance dans les zones reculées et rurales | 1.2% | Mondial, avec concentration dans les zones rurales des États-Unis, de l'Inde, d'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Demande de visibilité des stocks en temps réel et contrôle des pertes | 1.4% | Amérique du Nord et UE, adoption précoce dans les hôpitaux urbains d'APAC | Court terme (≤ 2 ans) |
| Fardeau croissant des maladies chroniques stimulant l'accès aux médicaments 24h/24 et 7j/7 | 1.6% | Mondial, aigu dans les économies vieillissantes (Japon, Allemagne, États-Unis) | Long terme (≥ 4 ans) |
| Intégration avec la télépharmacie et les plateformes d'e-prescription | 1.1% | Amérique du Nord, Australie, certains marchés de l'UE avec des mandats de santé numérique | Moyen terme (2-4 ans) |
| Authentification de distribution anti-contrefaçon basée sur la blockchain | 0.5% | Cœur APAC (Chine, Inde), extension vers MEA | Long terme (≥ 4 ans) |
| Micro-traitement hospitalier pour les EPI et les consommables | 0.9% | Mondial, maintenu post-pandémie en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance croissante aux médicaments sur ordonnance dans les zones reculées et rurales
Les déserts pharmaceutiques contraignent les patients des zones rurales à parcourir 50 kilomètres ou plus pour obtenir leurs renouvellements d'ordonnance, un écart qui alimente la demande sur le marché des distributeurs automatiques médicaux. Les centres communautaires, les casernes de pompiers et les commerces de proximité accueillent des machines disponibles 24h/24 et 7j/7 qui distribuent des médicaments contre les maladies chroniques, réduisant les coûts de déplacement et améliorant l'observance thérapeutique. Le déploiement en 2025 par le comté de Los Angeles d'unités gratuites approvisionnées en naloxone et en tests COVID-19 illustre la manière dont les municipalités utilisent les armoires sans surveillance pour combler les lacunes en matière de santé publique.[1]Département de santé publique du comté de Los Angeles, "La santé publique introduit des stations de santé communautaire pour fournir des produits salvateurs," Comté de Los Angeles, lacounty.gov En Inde, des distributeurs solaires pilotés dans le cadre de la Mission nationale de santé sont associés à des kiosques de télémédecine, aidant les cliniques villageoises à éviter le surstockage de références à rotation lente. Ces déploiements démontrent le potentiel du marché des distributeurs automatiques médicaux lorsque les infrastructures et la vérification à distance convergent.
Demande de visibilité des stocks en temps réel et contrôle des pertes
Les stocks non comptabilisés coûtent aux hôpitaux américains 4,5 milliards USD par an, un fardeau amplifié par les pénalités liées au détournement d'opioïdes. Les armoires RFID équipées de verrous biométriques ont réduit les pertes inexpliquées jusqu'à 77 % dans les établissements de soins de longue durée, selon une étude BD de 2024. Les tableaux de bord cloud détectent les anomalies — telles que les retraits en dehors du quart de travail d'un clinicien — et déclenchent des examens de conformité avant que le détournement ne s'aggrave. New York City Health + Hospitals a unifié les données des armoires dans 11 établissements en 2024, réduisant les bons de commande en double et libérant du fonds de roulement. Ces gains renforcent les décisions d'achat, consolidant les perspectives du marché des distributeurs automatiques médicaux parmi les prestataires soumis à des contraintes de coûts.
Fardeau croissant des maladies chroniques stimulant l'accès aux médicaments 24h/24 et 7j/7
Les maladies non transmissibles causent 41 millions de décès par an, soit 74 % du total mondial. Six adultes américains sur dix souffrent d'au moins une maladie chronique, poussant les hôpitaux vers des solutions de distribution automatique qui réduisent les délais de renouvellement en dehors des heures d'ouverture.[2]Centres pour le contrôle et la prévention des maladies, "À propos des maladies chroniques," Centres pour le contrôle et la prévention des maladies, cdc.gov Les machines placées dans les halls d'entrée, les résidences pour personnes âgées et les pharmacies de détail offrent une commodité en dehors des heures d'ouverture et contribuent à réduire les réadmissions dans le cadre de contrats de soins fondés sur la valeur. Au Japon, où 28,6 % des résidents ont 65 ans ou plus, des unités murales sont installées dans les gares ferroviaires pour permettre aux personnes âgées de récupérer leurs médicaments pré-conditionnés sans faire la queue. Cette exigence d'accès continu soutient une croissance soutenue sur l'ensemble du marché des distributeurs automatiques médicaux.
Intégration avec la télépharmacie et les plateformes d'e-prescription
En 2025, 28 États américains avaient légalisé des modèles de télépharmacie permettant à des pharmaciens à distance de vérifier les ordonnances pendant que la machine distribue sur place.[3]Michael A. Dowell, "Le paysage évolutif de la distribution en télépharmacie," U.S. Pharmacist, uspharmacist.com Le kiosque de MedAvail intègre une vidéo haute définition, satisfaisant aux obligations de conseil et réduisant les temps d'attente. L'adoption de l'e-prescription est forte ; 90 % des ordonnances ambulatoires américaines transitent par voie électronique, mais les ordonnances de sortie d'hospitalisation reposent encore sur le fax dans de nombreux hôpitaux, limitant la distribution entièrement automatisée. Le système My Health Record d'Australie relie les ordonnances directement aux cartes à puce gouvernementales, permettant aux machines d'identifier les patients et de libérer les renouvellements de manière autonome. Une meilleure transition numérique élargira les cas d'usage des distributeurs automatiques médicaux dans les environnements ambulatoires et ruraux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques de cybersécurité et d'utilisation physique abusive | -0.8% | Mondial, aigu en Amérique du Nord et dans l'UE avec une forte numérisation | Court terme (≤ 2 ans) |
| Approbations réglementaires complexes dans plusieurs pays | -0.6% | Mondial, le plus sévère en APAC et MEA avec des cadres fragmentés | Moyen terme (2-4 ans) |
| Coûts élevés de service, de rechargement et d'étalonnage sur les sites à faible volume | -0.5% | Amérique du Nord rurale, Afrique subsaharienne, APAC éloignée | Long terme (≥ 4 ans) |
| Déficit de confiance des consommateurs envers les médicaments distribués par machine | -0.4% | APAC et MEA, marchés traditionnels avec des modèles centrés sur le pharmacien | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risques de cybersécurité et d'utilisation physique abusive
Les attaques par rançongiciel dans le secteur de la santé ont augmenté en 2024 ; la seule violation chez Change Healthcare a imposé entre 2,3 et 2,5 milliards USD en coûts de remédiation. Les armoires connectées héritent de ces vulnérabilités, exposant les paramètres de dosage et les journaux d'accès aux pirates informatiques. La cyberattaque de mai 2024 contre Ascension Health a contraint 140 hôpitaux à revenir aux processus papier, retardant les chirurgies non urgentes pendant plusieurs semaines. La falsification physique — telle que le vol d'empreintes digitales ou les attaques au pied-de-biche — ajoute une couche de risque supplémentaire. Les fournisseurs promeuvent désormais les réseaux à air gap, les connexions multifactorielles et les scellés anti-falsification, mais l'augmentation des vecteurs de menaces continue de freiner l'élan à court terme sur le marché des distributeurs automatiques médicaux.
Approbations réglementaires complexes dans plusieurs pays
La Food and Drug Administration américaine traite les armoires automatisées comme des dispositifs de classe II nécessitant une autorisation 510(k), tandis que l'Europe délègue la supervision à chaque État membre, créant des listes de contrôle de conformité divergentes. La National Medical Products Administration chinoise ajoute des essais nationaux et des inspections d'usine qui s'étendent sur 18 à 24 mois. Les marchés émergents manquent souvent de statuts clairs, laissant les importateurs incertains quant au ministère à contacter. Ces obstacles prolongent les cycles de lancement et augmentent les coûts juridiques, ralentissant l'expansion transfrontalière au sein du marché des distributeurs automatiques médicaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les unités sur pied dominent, les solutions de comptoir prennent de l'ampleurLes machines sur pied ont capturé 57,24 % des revenus en 2025, reflétant le besoin des hôpitaux d'une capacité de plus de 200 références et d'une intégration avec des tubes pneumatiques qui réduisent le temps de marche des infirmières. Leur empreinte ancre la taille du marché des distributeurs automatiques médicaux dans les environnements à soins intensifs. Les modèles de comptoir et de paillasse, dont le TCAC est prévu à 11,43 % jusqu'en 2031, séduisent les centres ambulatoires, les cliniques de soins urgents et les salles de santé en milieu de travail qui font face à des budgets immobiliers serrés. Les unités murales et compactes répondent aux besoins des véhicules de services médicaux d'urgence et des plateformes pétrolières offshore où la mobilité prime sur la profondeur du stock. Les armoires de distribution intelligentes, bien que coûteuses, offrent un retour sur investissement rapide en réduisant les pertes et la main-d'œuvre.
Les machines de comptoir supplantent progressivement les comptoirs de pharmacie traditionnels dans les pharmacies de détail, les pharmaciens à distance vérifiant les ordonnances pendant que le tiroir distribue, libérant le personnel pour le conseil. Les unités murales dans les services d'urgence offrent un accès immédiat à la naloxone ou à la contraception d'urgence pendant les quarts de nuit. Les capteurs de vision par IA identifient la forme et la couleur des comprimés, signalant les erreurs avant qu'elles n'atteignent les patients. Ces évolutions maintiennent le marché des distributeurs automatiques médicaux dynamique dans tous les types d'établissements.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par classe de médicaments :
les médicaments sur ordonnance en tête, les vaccins gagnent en vitesseLes médicaments sur ordonnance représentaient 44,63 % de la valeur en 2025, couvrant les thérapies de maintenance et les substances contrôlées qui exigent des pistes d'audit. Les articles en vente libre progressent régulièrement dans les pôles de transport et sur les campus. Les EPI et les fournitures se sont stabilisés à des niveaux de référence plus élevés après la pandémie, les hôpitaux maintenant des stocks de pointe. Les vaccins et les médicaments en chaîne du froid, dont la croissance annuelle est attendue à 10,32 % jusqu'en 2031, nécessitent des armoires réfrigérées équipées d'alimentation de secours et d'une journalisation continue, élargissant la taille du marché des distributeurs automatiques médicaux dans les programmes de vaccination.
Les unités en chaîne du froid coûtent 40 % à 60 % de plus que les modèles ambiants, mais permettent aux cliniques rurales d'administrer des injections sur place, augmentant les revenus et la couverture. La distribution de médicaments sur ordonnance est soumise à une surveillance plus stricte ; plusieurs États américains imposent encore un examen par un pharmacien en direct avant la distribution de stupéfiants. Les kiosques de médicaments en vente libre fonctionnent sous des statuts de vente au détail, permettant leur installation dans les hôtels et les aéroports. Les armoires d'EPI dans les couloirs réduisent les contrôles manuels et automatisent les commandes, soulignant les avantages d'efficacité du marché des distributeurs automatiques médicaux.
Par technologie :
le RFID conserve sa position dominante, la vision par IA s'accélèreLes machines RFID contrôlaient 41,52 % de la part de marché en 2025, offrant un suivi des colis sans contact qui met à jour les dossiers électroniques sans scans de codes-barres. Les systèmes à code-barres uniquement restent dans les établissements à budget contraint mais ralentissent les flux de travail. La connectivité IoT permet des analyses prédictives, détectant les pics saisonniers et optimisant les niveaux de référence. La distribution par vision par IA, dont l'expansion annuelle est prévue à 11,89 % jusqu'en 2031, vérifie les codes d'impression sur les comprimés, détectant les erreurs que les étiquettes RFID manquent. Cependant, les orientations réglementaires sur la vision par ordinateur restent rares, nécessitant des flux de travail hybrides RFID-vision pour les médicaments à haut risque, une nuance qui façonne les décisions technologiques sur le marché des distributeurs automatiques médicaux.
Les plateformes cloud permettent aux techniciens de résoudre les problèmes à distance, réduisant considérablement les temps d'arrêt. Cependant, les algorithmes de vision ont du mal avec les génériques d'apparence similaire, ce qui encourage un perfectionnement continu. Les hôpitaux évaluent les dépenses en capital par rapport aux économies à long terme en matière de sécurité et de main-d'œuvre, une dynamique qui alimente l'innovation itérative sur le marché des distributeurs automatiques médicaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les hôpitaux dominent les dépenses, les cliniques d'entreprise progressentLes hôpitaux et les cliniques spécialisées représentaient 44,61 % de la demande en 2025, portés par les normes de la Commission mixte et les impératifs d'évitement de la responsabilité civile. Les pharmacies de détail installent des kiosques dans les halls pour les retraits en dehors des heures d'ouverture, bloquant les fuites vers la vente par correspondance. Les cliniques d'entreprise progressent à un TCAC de 9,63 % alors que les employeurs déploient des machines distribuant des renouvellements de médicaments contre le diabète et l'hypertension sur place, réduisant l'absentéisme. Les pôles de transport approvisionnent des unités de médicaments en vente libre pour les voyageurs en quête de soulagement rapide, diversifiant le mix de lieux sur le marché des distributeurs automatiques médicaux.
Les centres ruraux font face à des obstacles de capital et de connectivité ; les machines solaires avec liaisons satellitaires atténuent le problème mais engendrent toujours des coûts de service élevés. Les chaînes de détail bénéficient d'horaires étendus sans embaucher de personnel de nuit, mais certains États interdisent la distribution automatique de substances contrôlées. Les cliniques d'entreprise desservent des populations prévisibles, permettant une optimisation rigoureuse des stocks. Les paiements sans espèces et biométriques dans les aéroports et les stades rationalisent le renouvellement, maintenant le marché des distributeurs automatiques médicaux en phase avec les tendances de commodité des consommateurs.
Analyse géographique
Marché des Distributeurs Automatiques Médicaux en Amérique du Nord
L'Amérique du Nord a détenu une part de revenus de 33,11 % en 2025, soutenue par un taux de pénétration de 86,1 % des armoires automatisées dans les hôpitaux américains. L'intégration mature des dossiers médicaux électroniques permet aux machines de vérifier les allergies et d'enregistrer les doses automatiquement. Le déploiement en 2024 de NYC Health + Hospitals dans 11 établissements souligne la dynamique du secteur public. La clarté réglementaire via la procédure 510(k) de la FDA soutient l'investissement, renforçant la position du marché des distributeurs automatiques médicaux.
Marché des Distributeurs Automatiques Médicaux en Europe
L'Europe se place en deuxième position, avec l'Allemagne, la France et le Royaume-Uni en tête. Une réglementation fragmentée — certains États interdisent la vente de médicaments sur ordonnance dans des distributeurs sans surveillance — crée une adoption inégale. L'Espagne et l'Italie promeuvent la télépharmacies pour desservir les zones rurales vieillissantes, en installant des unités compactes dans les bureaux de village. La conformité au RGPD ajoute des exigences de chiffrement et de consentement, influençant les choix de conception des fournisseurs sur le marché régional des distributeurs automatiques médicaux.
Marché des Distributeurs Automatiques Médicaux en Asie-Pacifique
L'Asie-Pacifique est le moteur de croissance, avec un CAGR prévu de 10,20 % d'ici 2031. Le mandat de traçabilité par blockchain de la Chine en 2026 entraîne la mise à niveau des armoires. Le Japon installe des unités murales dans les gares ferroviaires pour la commodité des personnes âgées, tandis que l'Inde pilote des distributeurs alimentés à l'énergie solaire liés à la télémédecine dans l'Uttar Pradesh et le Bihar. L'Australie relie les ordonnances à des cartes intelligentes via My Health Record, permettant des renouvellements sans surveillance. L'infrastructure numérique de la Corée du Sud prend en charge des tableaux de bord IoT qui optimisent les niveaux de stock dans les systèmes multi-hospitaliers, propulsant collectivement le marché des distributeurs automatiques médicaux vers l'avant.
Marché des Distributeurs Automatiques Médicaux au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient & l'Afrique et l'Amérique du Sud restent plus modestes mais actifs. Les projets d'hôpitaux intelligents des pays du GCC intègrent la distribution automatisée comme pilier. La modification réglementaire brésilienne de 2024 a autorisé les armoires dans les pharmacies sous la supervision d'un pharmacien, ouvrant de nouvelles voies aux fournisseurs. Les projets pilotes argentins à Buenos Aires et Córdoba testent la viabilité malgré une couverture haut débit inégale et des droits de douane sur les équipements électroniques, signalant une marge de croissance progressive pour le marché des distributeurs automatiques médicaux.

Paysage réglementaire
La réglementation des distributeurs automatiques médicaux couvre les contrôles des dispositifs médicaux, les règles de pratique pharmaceutique et, pour les unités OTC uniquement dans les lieux publics, les exigences d'étiquetage destinées aux consommateurs. Aux États-Unis, les armoires de distribution automatisée et les dispositifs de distribution automatisée de médicaments connexes relèvent généralement de la supervision de la Food and Drug Administration américaine en tant que dispositifs de Classe II utilisant la voie 510(k). Des normes de consensus reconnues par la FDA telles que l'IEC 60601-1 (édition 3.2) servent de référence de sécurité pour les équipements électromédicaux. Les conseils d'État de pharmacie réglementent également la manière et les lieux où les systèmes automatisés peuvent distribuer des médicaments, avec des exigences centrées sur la sécurité d'accès, les pistes d'audit et la supervision par un pharmacien.
Au niveau opérationnel, les règles étatiques exigent généralement des procédures écrites, des inspections de routine et des tests de précision, ainsi qu'une stricte responsabilité en matière d'inventaire (dates d'expiration, accès contrôlé, résolution des écarts). L'Ohio Administrative Code 4729:5-3-17, par exemple, décrit les attentes relatives aux systèmes de pharmacie automatisés, y compris les contrôles de précision et d'inspection. La Pennsylvanie et le Minnesota fournissent des cadres pour les systèmes de médication automatisée et de distribution automatisée de médicaments qui mettent l'accent sur la sécurité et la tenue de registres. En Europe, les recommandations de pratique telles que les directives EDQM sur la préparation automatisée des doses favorisent l'harmonisation de l'automatisation pharmaceutique, mais le déploiement varie toujours selon le pays et le contexte. Cette fragmentation continue de façonner les plans de déploiement transfrontalier et les charges de validation pour les fournisseurs et les réseaux de prestataires.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs de composants et de sous-systèmes (réfrigération et surveillance de la température pour les unités de chaîne du froid, verrous et biométrie, lecteurs RFID ou de codes-barres, caméras pour les systèmes de vision et PC industriels). Elle se poursuit avec les fabricants OEM de machines et les fournisseurs de logiciels qui livrent l'armoire ou le kiosque, ainsi que la gestion cloud, l'analytique et les interfaces avec les systèmes d'information hospitaliers et les plateformes pharmaceutiques. La distribution et l'exécution des commandes impliquent généralement des distributeurs de santé et des partenaires de canal qui servent déjà les hôpitaux et les pharmacies, complétés par des intégrateurs de systèmes gérant la connectivité DME et pharmacie, la mise en service sur site, le renforcement de la cybersécurité et la documentation de validation. Les opérations quotidiennes sont axées sur le service, avec maintenance préventive, étalonnage (y compris l'enregistrement des températures), flux de réapprovisionnement et support de dépannage 24/7 alimentant le coût total de possession.
En aval, les prestataires de soins de santé et les exploitants de pharmacies gèrent la sélection du formulaire, la gouvernance clinique et les processus de conformité, tandis que les régulateurs et les organismes d'accréditation façonnent l'auditabilité et les contrôles de détournement, y compris les pratiques de gestion des médicaments alignées sur la Joint Commission dans les hôpitaux. L'activité de canal montre également comment les partenariats de distribution peuvent élargir la portée des configurations spécialisées. En juin 2026, TempraMed a élargi un partenariat stratégique avec McKesson Medical-Surgical afin d'étendre la distribution nord-américaine de solutions médicamenteuses à température contrôlée, soutenant les cas d'usage de distribution automatique et d'armoires en chaîne du froid où le suivi et la manipulation sont déterminants. Les couches logicielles et de gestion destinées aux prestataires s'intègrent également de plus en plus dans la chaîne, comme l'illustre le partenariat d'InStockRx avec Tanner Health en juin 2026 pour intégrer la visibilité des médicaments et les flux de réduction du gaspillage aux environnements d'armoires de distribution automatisée et relier les points de distribution aux décisions de la chaîne d'approvisionnement d'entreprise.
Paysage concurrentiel
Le marché des distributeurs automatiques médicaux est modérément concentré. Becton Dickinson, Omnicell et Capsa Healthcare contrôlent ensemble environ la moitié des revenus mondiaux grâce à des contrats de service bien établis et une intégration approfondie des DSE. La gamme Pyxis de BD a obtenu un score de 84,6 dans le classement KLAS 2025, reflétant la disponibilité et l'adéquation aux flux de travail. Omnicell a réalisé 1,14 milliard USD de ventes en 2024 dans 40 pays, en proposant des armoires cloud synchronisées avec les suites de planification des ressources d'entreprise.
Les entrants de niche poursuivent les espaces blancs. InstyMeds propose des kiosques de vente au détail qui distribuent des ordonnances en moins d'une minute. MedAvail, désormais partie intégrante de Tabula Rasa HealthCare, intègre des consultations vidéo pour les quartiers mal desservis. Les perturbateurs mettent l'accent sur la vision par IA et la vérification par blockchain, bien que l'ambiguïté réglementaire ralentisse l'adoption généralisée. Les dépôts de brevets montrent que BD se concentre sur les verrous biométriques, tandis qu'Omnicell investit dans des algorithmes de prévision de la demande.
La profondeur du service est un facteur de différenciation clé ; les hôpitaux privilégient le support technique 24 heures sur 24 et les dépôts de pièces régionaux. Les fournisseurs maîtrisant les autorisations 510(k), CE et NMPA bénéficient d'avances de plusieurs années. Le coût total de possession, et non le prix d'achat, guide les décisions — la maintenance, les mises à niveau logicielles et la complexité de l'intégration pèsent lourdement. Ensemble, ces facteurs façonnent la dynamique concurrentielle et soutiennent l'innovation sur l'ensemble du marché des distributeurs automatiques médicaux.
Leaders du secteur des distributeurs automatiques médicaux
Becton, Dickinson and Company
Omnicell Inc.
Capsa Healthcare
InstyMeds Corporation
ScriptPro LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Distributeurs Automatiques Médicaux
- Advantage Vending & Distribution
- Asteres Inc.
- Beckton Dickinson
- Capsa Healthcare
- CVS Health
- Evoca Group
- InstyMeds Corporation
- Magex LLC
- MedAvail Holdings Inc.
- Omnicell
- Parata Systems
- Pharmashop24
- RXAutomated Solutions
- ScriptPro
- Shanghai Tongsan Vending
- SuZhou Ruiling Medical
- Tabula Rasa HealthCare (DosePak)
- Talyst Systems LLC
- Xenco Medical
- Yuyama Co., Ltd.
Lire l’analyse des entreprises de distributeurs automatiques médicaux

Opportunités de marché et perspectives d'avenir
Les opportunités se regroupent autour de trois zones blanches visibles : (1) étendre l'accès sécurisé et gouverné au-delà des créneaux de pharmacie hospitalière vers les services d'urgence, les sites ambulatoires et les lieux communautaires où la disponibilité après les heures ouvrables constitue une contrainte récurrente ; (2) moderniser les bases installées vers des flux de travail connectés et auditables qui traitent le risque de détournement et les pertes ; et (3) élargir la distribution compatible avec la chaîne du froid pour les vaccins et autres thérapies sensibles à la température nécessitant un enregistrement continu et une alimentation de secours. Les points de douleur des prestataires soutiennent ces cas d'usage. Le contexte du marché note que les hôpitaux américains font face à d'importants coûts d'inventaire non comptabilisés, et les armoires connectées alimentent de plus en plus les systèmes d'information hospitaliers en données en temps réel afin de réduire les pertes et d'améliorer la surveillance de la conformité.
Une deuxième opportunité consiste à faire évoluer l'automatisation d'un dispositif d'économie de main-d'œuvre vers un levier mesurable de sécurité et de débit, renforçant la justification des achats et les cycles de renouvellement. Les données d'une revue systématique de 2026 couvrant l'automatisation des pharmacies hospitalières dans les pays du G20 rapportent des différences moyennes standardisées importantes pour la réduction du temps d'administration des médicaments (SMD -4,35) et des taux d'erreur (SMD -3,89), soutenant une adoption plus large des flux de distribution intégrés lorsqu'ils sont alignés sur la gouvernance clinique. Les modèles réglementaires et opérationnels influencent également les lieux où les fournisseurs peuvent se développer : les règles étatiques américaines sur les systèmes automatisés, notamment le Nevada NAC 639.718 et les réglementations du Maryland sur les systèmes de médication automatisée, orientent les conceptions vers la supervision par un pharmacien, des journaux d'audit prêts pour l'inspection et la vérification des patients. Des programmes tels que les déploiements municipaux de santé publique de 2025 du comté de Los Angeles, qui ont approvisionné en naloxone et en kits de test, montrent également une voie pour les unités OTC et orientées vers la réduction des risques dans les lieux publics sous une gouvernance définie.
Recent Industry Developments in Marché des Distributeurs Automatiques Médicaux
- Mai 2026 : Omnicell a annoncé le Titan XT, un système de distribution automatisée de nouvelle génération intégré à la plateforme cloud Omnisphere, lors de sa conférence sur les résultats du T1 2026 du 22 mai 2026. Le lancement relie le nouveau matériel d'armoire à une gestion cloud centralisée, renforçant l'interopérabilité et les stratégies de standardisation d'entreprise qui soutiennent les déploiements multi-sites.
- Mai 2025 : Cape Cod Healthcare a lancé un système de distribution automatisée de prescriptions InstyMeds au Cape Cod Hospital à Hyannis, Massachusetts, décrit comme le premier système de ce type dans le Nord-Est. L'installation élargit l'accès aux prescriptions après les heures ouvrables directement depuis un établissement hospitalier, soutenant les flux de travail des urgences et de sortie où la prise en charge immédiate réduit les écarts dans l'initiation du traitement.
- Mai 2025 : Le comté de Los Angeles a déployé des distributeurs automatiques de santé gratuits dans les hubs de transport et les bibliothèques pour distribuer de la naloxone, des tests COVID-19 et des préservatifs. Ce déploiement du secteur public met en évidence la manière dont les municipalités utilisent la distribution sans surveillance pour élargir l'accès à des produits de santé publique sensibles au temps dans des lieux à forte fréquentation.


Marché des Distributeurs Automatiques Médicaux Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les distributeurs automatiques et les armoires automatisées qui distribuent des produits et fournitures médicales, ainsi que les logiciels et services associés nécessaires pour exploiter, approvisionner et contrôler l'accès dans les milieux de santé et communautaires.
Exclusions de portée : nous n'incluons pas les distributeurs généraux de collations et de boissons, ni les kiosques de vente au détail non médicaux qui ne sont pas utilisés pour distribuer des articles médicaux.
Aperçu de la segmentation
- Par type de produit
- Machines sur pied
- Machines de comptoir / de paillasse
- Unités murales / compactes
- Armoires de distribution intelligentes
- Par classe de médicaments
- Médicaments sur ordonnance
- Médicaments en vente libre (OTC)
- EPI et fournitures médicales
- Vaccins et médicaments en chaîne du froid
- Par technologie
- Machines à technologie RFID
- Systèmes à code-barres uniquement
- Unités IoT / connectées au cloud
- Distribution par vision par IA
- Par utilisateur final
- Hôpitaux et cliniques spécialisées
- Pharmacies de détail et drogueries
- Cliniques d'entreprise et de milieu de travail
- Lieux de transport et espaces publics
- Centres de santé ruraux et éloignés
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les faits de base et maintenir le modèle aligné sur les schémas réels de santé et de distribution automatique. Nous utilisons des statistiques de santé publique et d'utilisation pour comprendre où la demande peut se situer, puis nous mettons cette demande en correspondance avec les signaux d'adoption d'équipements et l'activité d'achat.
Les intrants typiques proviennent de sources non payantes telles que la FDA américaine (contexte des dispositifs et de la sécurité), le CDC américain et des organismes de santé publique similaires (contextes de soins et tendances d'utilisation), l'Organisation mondiale de la santé (indicateurs des systèmes de santé), les statistiques de santé de l'OCDE et UN Comtrade (flux commerciaux pour les catégories d'équipements pertinentes, le cas échéant). Nous utilisons également les rapports annuels d'entreprises, les transcriptions des conférences sur les résultats, les présentations aux investisseurs et les communiqués de presse fiables pour ancrer la portée des produits et les récits de mise sur le marché. En outre, un abonnement payant pour les données financières et l'intelligence économique des entreprises, ainsi qu'un ensemble de données au niveau des expéditions d'importation et d'exportation lorsque cela est pertinent, appuie des vérifications croisées sur l'exposition aux revenus et la direction commerciale. Ces sources ne sont qu'illustratives, et nous utilisons également d'autres documents publics pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses difficiles à confirmer à partir de sources publiques, en particulier le comportement d'approvisionnement, l'utilisation des machines et les regroupements de prix et de services. Nous nous entretenons avec un mélange de fabricants, distributeurs, équipes d'approvisionnement hospitalier et d'opérations pharmaceutiques, et gestionnaires d'installations à travers l'APAC, l'EMEA et les Amériques, afin que la vision finale reflète différents cycles d'achat et cas d'usage.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Cadres dirigeants : 19 % | APAC : 43 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 30 % |
| Petits acteurs : 22 % | Managers : 44 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où le nombre de sites de santé et les bassins de demande sont reconstruits par contexte de soins, puis traduits en opportunités de machines à l'aide des taux d'adoption et de l'intensité de réapprovisionnement. Une fois le bassin de demande formé, la valeur est dérivée à l'aide du comportement typique de la base installée et d'une structure de prix qui sépare le matériel des logiciels et services récurrents lorsqu'ils sont facturés.
Pour garder les totaux réalistes, les résultats sont corroborés à l'aide d'approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par les volumes unitaires attendus, des vérifications des canaux de distribution et des vérifications de cohérence des revenus au niveau des fournisseurs à partir de divulgations publiques. Les intrants les plus importants comprennent le nombre d'hôpitaux et de cliniques, l'empreinte de distribution en pharmacie et au détail, la part des articles contrôlés par rapport aux non contrôlés traités via la distribution automatisée, la fréquence moyenne de réapprovisionnement et le mélange de placements au sol par rapport aux placements de comptoir. Lorsqu'une variable est manquante pour un pays plus petit, nous combler l'écart en utilisant un marché comparable de référence basé sur les dépenses de santé et la densité des installations, puis nous examinons l'impact avant de le conserver.
Pour la prévision, nous nous appuyons généralement sur une analyse de scénarios soutenue par une régression multivariée légère sur la croissance des établissements de santé, les indicateurs de pression en matière de dotation en personnel et les signaux d'adoption de l'automatisation recueillis lors des entretiens. La vision prospective est ensuite ajustée là où les réglementations, les cycles d'achat ou les contraintes de la chaîne d'approvisionnement devraient modifier le rythme d'année en année.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que les variations inhabituelles soient détectées tôt et clairement expliquées. Nous comparons les résultats modélisés à des signaux indépendants tels que la direction des mouvements commerciaux, l'activité d'achat et la base installée implicite par établissement, puis vérifions les écarts qui semblent trop élevés pour l'empreinte de santé locale.
Avant validation finale, le travail est examiné par un autre analyste, et tout écart important déclenche une nouvelle vérification des hypothèses clés et, si nécessaire, un suivi auprès des répondants pour confirmer les variables les plus sensibles. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels modifient la demande, les prix ou l'offre. Juste avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle.
Dimensionnement du marché du rapport de Mordor Intelligence sur les distributeurs automatiques médicaux comparé à d'autres estimations publiées
Les valeurs de marché publiées pour les distributeurs automatiques médicaux peuvent varier considérablement car les entreprises ne comptent pas toujours les mêmes éléments, et elles choisissent également des années de référence et des fenêtres de prévision différentes. Les différences dans ce qui est traité comme distribution médicale par rapport à la distribution automatisée adjacente, et la manière dont les revenus des logiciels et services sont traités, tendent à créer les plus grands écarts.
Un autre écart courant provient de la couverture géographique et de la manière dont les prix sont convertis et normalisés selon les régions, en particulier lorsque le mix de produits évolue vers des machines connectées avec des frais récurrents. Certaines estimations sont plus agressives en supposant un cycle de remplacement plus rapide et une utilisation plus élevée par machine, tandis que d'autres restent prudentes en se concentrant uniquement sur un ensemble plus restreint d'utilisateurs finaux. Dans notre travail, la portée est maintenue cohérente entre les régions en séparant le matériel des composants récurrents et en liant les taux d'adoption au nombre d'établissements et au comportement de réapprovisionnement, qui sont revérifiés lors de chaque actualisation, ce qui est une raison clé pour laquelle la valeur de 2026 est ici plus élevée que les estimations plus restreintes utilisées par certaines sources, y compris Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,21 milliards USD (2026) | |
| Cabinet de conseil mondial A | 1,71 milliard USD (2025) | Utilise une année de référence antérieure et une définition plus étroite qui semble se rapprocher de la seule distribution de médicaments, ce qui peut exclure des fournitures médicales plus larges et des parties des revenus récurrents des logiciels et services. |
| Éditeur sectoriel B | 1,40 milliard USD (2023) | Fonde le dimensionnement sur un bassin de demande plus restreint et une fenêtre historique plus courte, et peut ne mélanger que certaines catégories de produits sélectionnées avec un traitement limité de l'utilisation de la base installée et de la normalisation des prix régionaux. |
La comparaison montre que la plus grande partie de l'écart peut être attribuée à ce qui est inclus dans la portée du produit et à la question de savoir si les logiciels et services récurrents sont traités comme faisant partie du marché. Lorsque des intrants tels que le nombre d'établissements, les taux d'adoption et l'intensité de réapprovisionnement sont rendus explicites, le modèle devient plus facile à auditer, et le chiffre final est plus facile à reproduire dans le temps.


Questions clés auxquelles répond le rapport
Quelle est la taille prévisionnelle du marché des distributeurs automatiques médicaux d'ici 2031 ?
Le marché devrait atteindre 11,52 milliards USD d'ici 2031.
Quelle configuration de produit domine les déploiements actuels ?
Les armoires sur pied représentent 57,24 % des revenus de 2025.
Quel segment technologique connaît la croissance la plus rapide ?
La distribution par vision par IA devrait se développer à un TCAC de 11,89 % jusqu'en 2031.
Quelle région affiche le dynamisme de croissance le plus élevé ?
L'Asie-Pacifique devrait croître à un TCAC de 10,20 % jusqu'en 2031.
Dernière mise à jour de la page le:



