
Taille et part du marché des fournitures médicales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 217.92 Milliards de dollars |
| Taille du Marché (2032) | 350.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
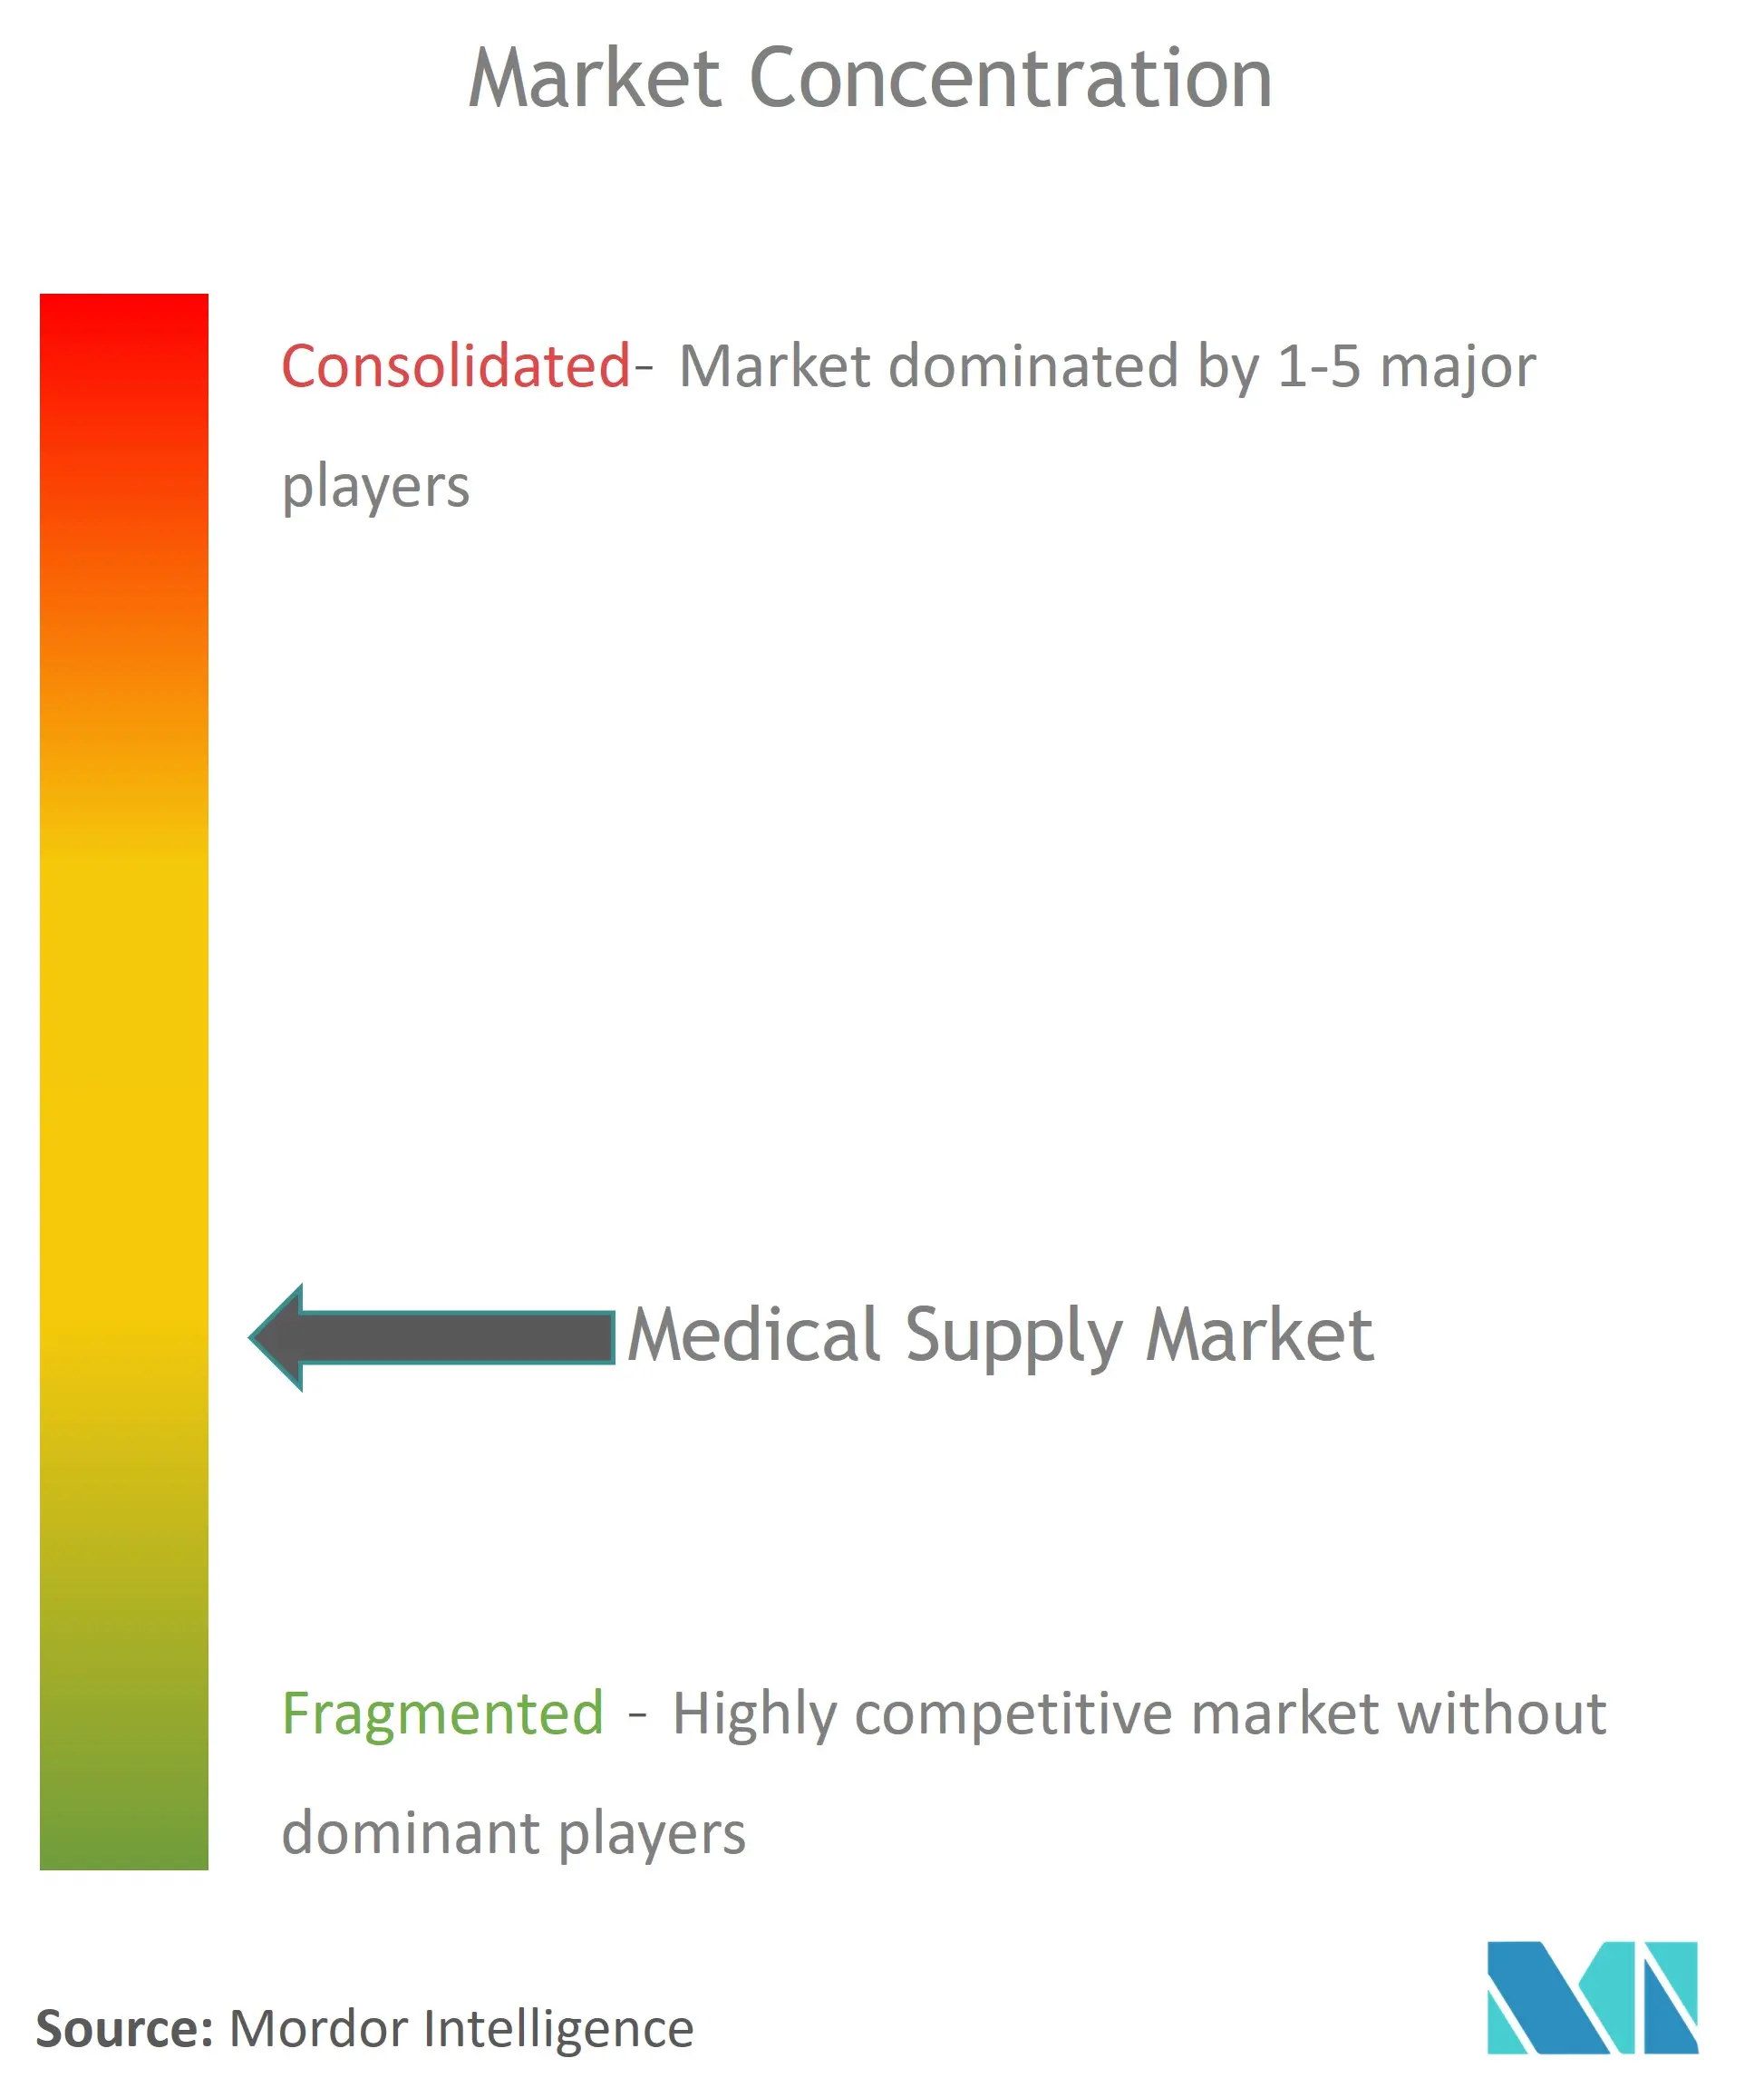
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fournitures médicales par Mordor Intelligence
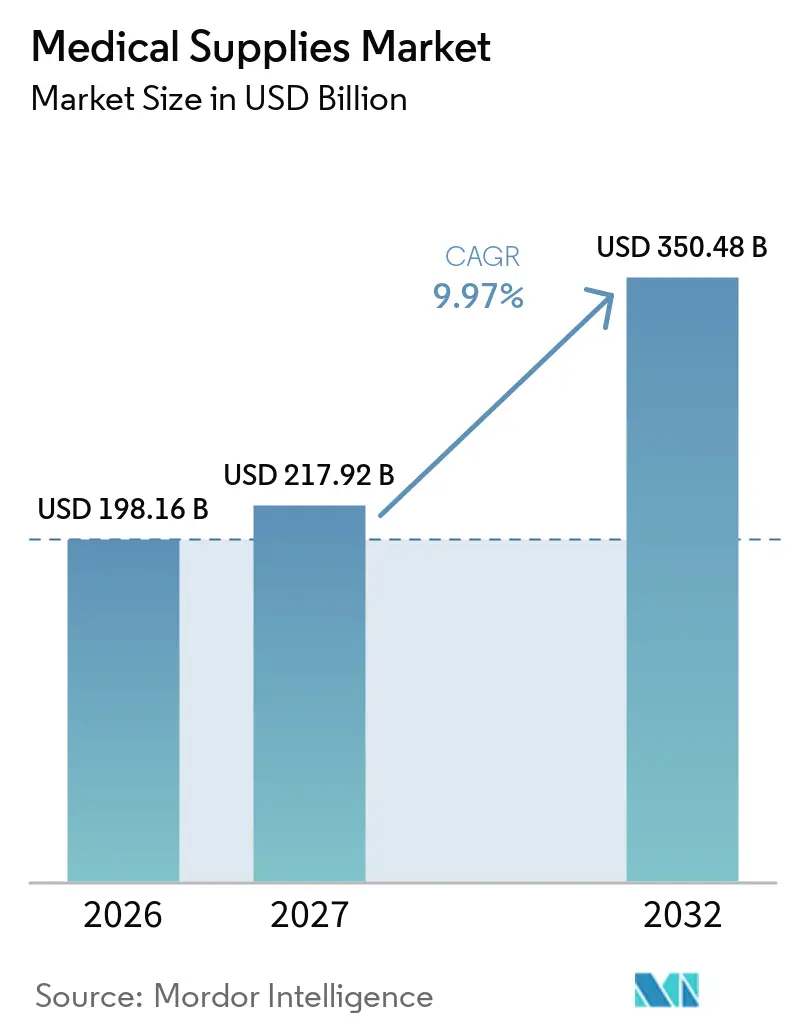
La taille du Marché des Fournitures Médicales était évaluée à 198,16 milliards USD en 2026 et devrait croître de 217,92 milliards USD en 2027 pour atteindre 350,48 milliards USD d'ici 2032, à un CAGR de 9,97 % durant la période de prévision (2027-2032).
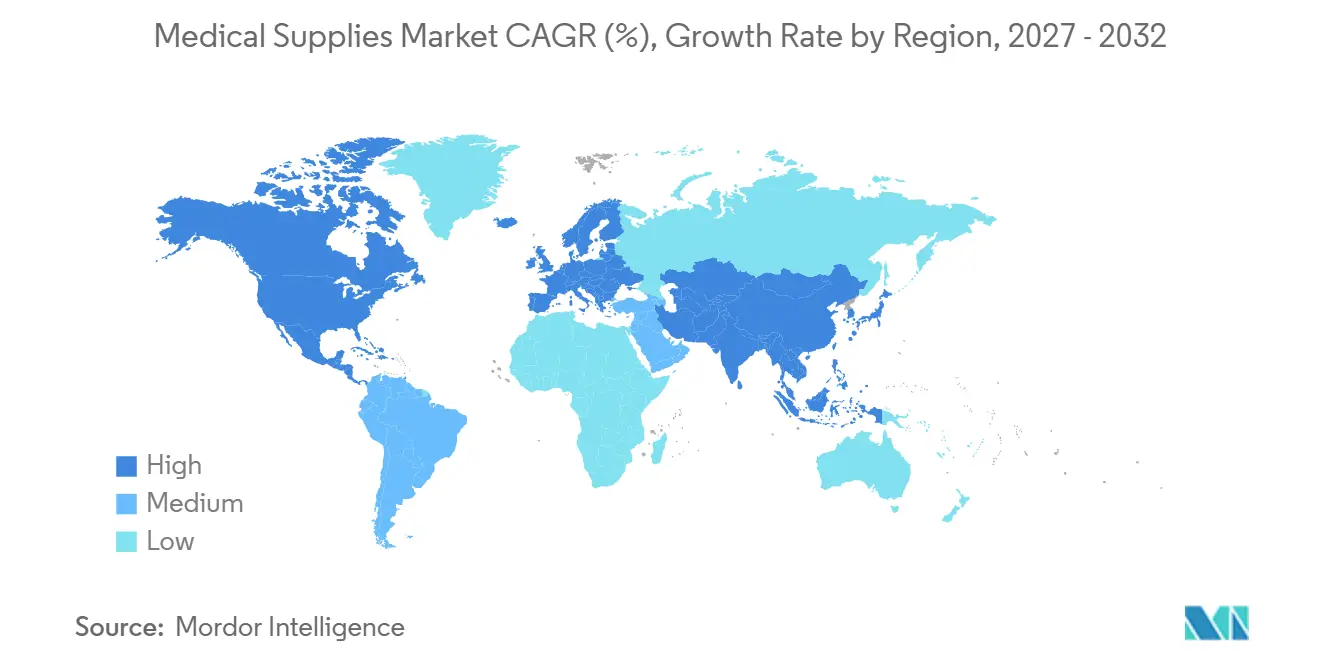
La demande s'étend bien au-delà de la croissance démographique, car les normes de contrôle des infections, le remboursement basé sur la valeur et la décentralisation des soins élèvent les fournitures du statut d'intrants de base à celui d'éléments essentiels de la performance des systèmes de santé. Des niveaux de référence plus élevés en équipements de protection individuelle (EPI), une acceptation plus large des kits de procédure à usage unique et l'alignement réglementaire sur la norme ISO 13485:2016 réduisent les frictions de conformité pour les producteurs mondiaux tout en relevant les seuils de qualité minimaux. Les trajectoires régionales divergent : l'Amérique du Nord protège son avance grâce à des remboursements bien établis et à une adoption précoce. L'Asie-Pacifique enregistre la croissance la plus rapide à mesure que les capacités et l'incidence des maladies chroniques augmentent, et l'Europe équilibre les nouvelles obligations du Règlement sur les Dispositifs Médicaux (RDM) avec des règles de durabilité qui catalysent la reformulation des produits. Le positionnement concurrentiel repose désormais sur la capacité à générer des gains en coût total de possession, des réductions du taux d'infections et des formats adaptés aux soins à domicile, renforçant la consolidation et les partenariats technologiques qui combinent dispositifs, consommables et services de données.
Points clés du rapport
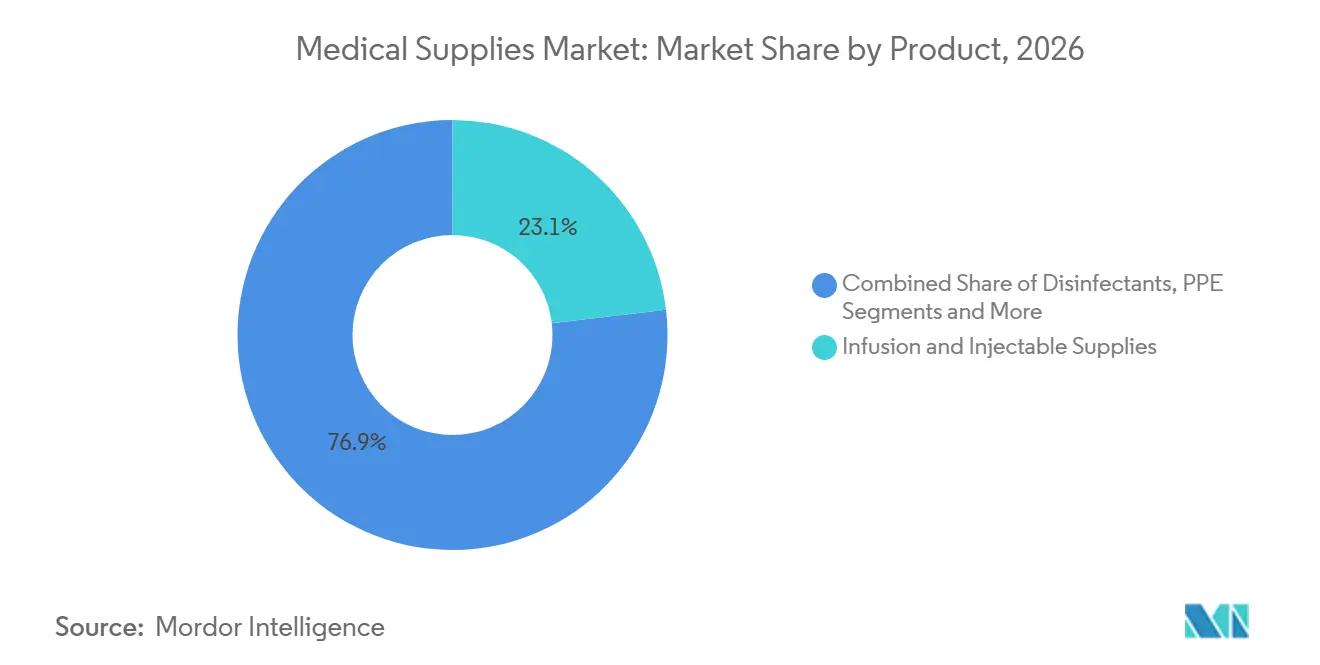
- Par type de produit, les fournitures de perfusion et injectables ont dominé avec 23,12 % de la part du marché des fournitures médicales en 2026, tandis que les consommables de dialyse devraient se développer à un CAGR de 11,55 % jusqu'en 2032.
- Par application, le contrôle des infections a représenté 19,08 % des revenus en 2026 ; les applications respiratoires devraient progresser à un CAGR de 12,31 % jusqu'en 2032.
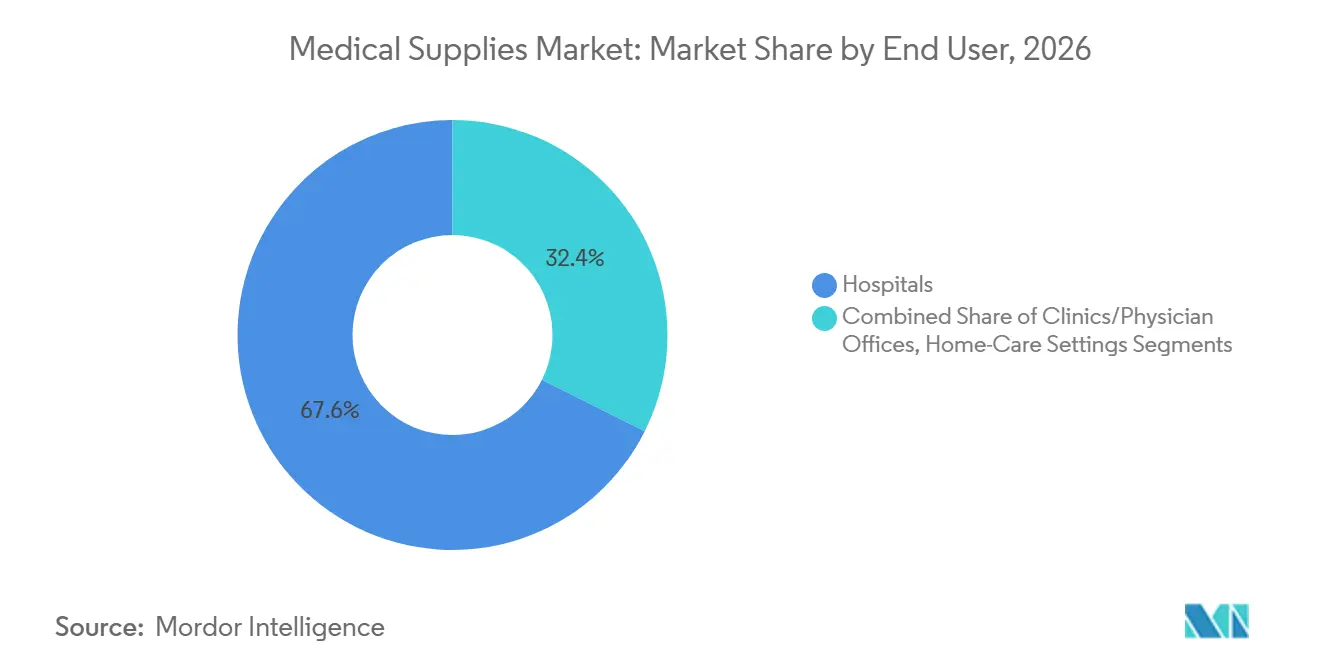
- Par utilisateur final, les hôpitaux ont représenté 67,62 % de la taille du marché des fournitures médicales en 2026, tandis que les environnements de soins à domicile représentent le canal à la croissance la plus rapide avec un CAGR de 10,98 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord a capté 40,75 % de la taille du marché des fournitures médicales en 2026, mais l'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé à 11,45 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance rapide des centres de chirurgie ambulatoire | +1.50% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Transition vers les soins à domicile et l'hospitalisation à domicile | +1.80% | Mondial, avec adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Croissance du bassin de patients atteints de maladies chroniques | +1.20% | Mondial, concentré dans les populations vieillissantes | Long terme (≥ 4 ans) |
| Cycles croissants de renouvellement des EPI | +0.80% | Mondial, accent sur les systèmes de santé | Court terme (≤ 2 ans) |
| Maintenance prédictive assistée par l'IA | +0.60% | Amérique du Nord et Europe, programmes pilotes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Mandats d'économie circulaire | +0.50% | Europe en tête, en expansion vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des centres de chirurgie ambulatoire
Les centres de chirurgie ambulatoire (CSA) prennent en charge plus de 25 millions de procédures aux États-Unis chaque année, avec une croissance annuelle de 3 à 4 % à mesure que les payeurs élargissent les listes de procédures approuvées.[1] Les CSA permettent des économies de coûts de 40 à 60 % par rapport aux services ambulatoires hospitaliers, ce qui pousse les fournisseurs à reconcevoir des kits à usage unique réduisant les délais de rotation et les déchets. Les directives de la Food and Drug Administration (FDA) sur les plans de contrôle des changements prédéterminés, entrées en vigueur en août 2024, permettent aux fabricants de faire évoluer les dispositifs plus rapidement pour répondre aux besoins des flux de travail des CSA.[2] Les évolutions de portefeuille vers des produits jetables à faible complexité dotés de fonctions de sécurité intégrées stimulent les revenus récurrents et approfondissent la pénétration du marché des fournitures médicales.
Transition vers les soins à domicile et les programmes d'hospitalisation à domicile
Les modèles d'hospitalisation à domicile couvrent plus de 300 systèmes de santé aux États-Unis et permettent des réductions de coûts de 25 à 30 % avec des scores de satisfaction des patients supérieurs à ceux des services hospitaliers. Les fournitures médicales doivent désormais présenter un emballage plus simple, une durée de conservation plus longue et des instructions intuitives adaptées aux aidants à domicile. Les fournisseurs investissent dans la logistique du dernier kilomètre et les plateformes de réapprovisionnement numérique pour maintenir des flux d'approvisionnement ininterrompus. Alors que les soins décentralisés se développent en Europe, en Australie et au Japon, le marché des fournitures médicales bénéficie d'un vecteur de croissance durable ancré dans la consommation récurrente de thérapies à domicile.
Croissance du bassin de patients atteints de maladies chroniques
Les maladies chroniques devraient représenter 73 % des décès mondiaux d'ici 2030.[3] Les consommables de dialyse illustrent cet impact : la population rénale traitée augmente de 6 à 8 % par an, et l'adoption de la dialyse à domicile accentue davantage l'utilisation par patient. Les producteurs ciblant le segment du secteur des fournitures médicales pour le diabète, les soins cardiovasculaires et rénaux mettent l'accent sur des conceptions conviviales permettant l'auto-gestion et justifiant des prix premium.
Cycles croissants de renouvellement des EPI après la COVID
Les stocks stratégiques nationaux maintiennent désormais des inventaires renouvelables de 90 jours, et la plupart des établissements de soins aigus ont doublé leurs réserves d'EPI disponibles par rapport aux niveaux d'avant 2020. Cette demande institutionnalisée supprime les fluctuations d'approvisionnement cycliques observées pendant la pandémie et soutient des revenus plus stables pour les fabricants de gants, masques et blouses au sein du marché des fournitures médicales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rappels renforcés de surveillance post-commercialisation de la FDA et du RDM | -0.80% | Principalement Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Volatilité des prix des résines et du nitrile réduisant les marges des consommables | -0.60% | Mondial, avec concentration de la chaîne d'approvisionnement en Asie | Court terme (≤ 2 ans) |
| Pression ESG contre les plastiques à usage unique dans les hôpitaux | -0.40% | Europe en tête, en expansion vers l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Capacité mondiale limitée de stérilisation à l'oxyde d'éthylène | -0.30% | Mondial, avec des goulets d'étranglement critiques en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rappels renforcés de surveillance post-commercialisation de la FDA et du RDM
Les rappels de classe I ont augmenté de 35 % en 2024 et concernaient principalement des défauts de stérilité. En Europe, les audits du RDM révèlent des problèmes de qualité latents et déclenchent des retraits du marché. Les prestataires confrontés à des pénuries se tournent vers des produits de substitution, mais les fabricants absorbent des coûts de conformité plus élevés de 8 à 12 %, ce qui réduit les marges sur l'ensemble du marché des fournitures médicales.
Volatilité des prix des résines et du nitrile
Les prix du nitrile ont oscillé de 40 à 60 % en 2024, tandis que les principales résines ont connu des fluctuations de 25 à 35 % sous l'effet de la volatilité des matières premières et des restrictions environnementales. Les gammes de produits à forte intensité de matières premières, telles que les gants d'examen et les seringues, subissent une compression des marges car les calendriers de remboursement peinent à suivre l'inflation des matériaux. Les acteurs de grande taille se couvrent grâce à l'intégration verticale et aux contrats d'approvisionnement pluriannuels, mais les petites entreprises du secteur des fournitures médicales risquent de perdre des contrats lorsqu'elles ne peuvent pas maintenir les prix proposés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fournitures de perfusion conservent leur position de leader tandis que la dialyse les dépasseLes fournitures de perfusion et injectables ont contribué à hauteur de 23,12 % de la taille du marché des fournitures médicales en 2026, soulignant l'exigence universelle de la thérapie intraveineuse à tous les niveaux de soins. La croissance est soutenue par des aiguilles à sécurité intégrée et des pompes à perfusion intelligentes qui réduisent les erreurs médicamenteuses. Les volumes émergents proviennent désormais des programmes de perfusion à domicile soutenus par l'élargissement des remboursements, incitant les fournisseurs à regrouper dispositifs et consommables pour les traitements à domicile.
Les consommables de dialyse affichent la progression la plus rapide avec un CAGR de 11,55 % jusqu'en 2032. L'augmentation de la prévalence du diabète et de l'hypertension élargit le bassin de patients rénaux, tandis que les incitations politiques en faveur de la dialyse péritonéale à domicile stimulent la demande de poches compactes, de cassettes et de connecteurs stériles. Les fournisseurs qui documentent des taux d'infection réduits et une auto-administration facilitée peuvent capter des parts dans ce segment premium du marché des fournitures médicales. Les membranes polymères avancées et les revêtements antimicrobiens restent des leviers de différenciation à mesure que la concurrence s'intensifie.

Par application :
le contrôle des infections domine, le respiratoire en forte hausseLe contrôle des infections a représenté 19,08 % de la part du marché des fournitures médicales en 2026 et continue d'ancrer les priorités d'approvisionnement. Les hôpitaux investissent dans des désinfectants de surface, des emballages stériles et des champs de protection pour atteindre des objectifs zéro infection, et les régulateurs renforcent les pénalités liées aux événements nosocomials. Les fournisseurs proposant des offres groupées complètes telles que des produits chimiques, des indicateurs et des consommables de stérilisation se positionnent comme des partenaires stratégiques plutôt que comme des fournisseurs de références individuelles.
Les applications respiratoires, dont la croissance est projetée à un CAGR de 12,31 % jusqu'en 2032, bénéficient de l'augmentation des diagnostics d'apnée du sommeil et de bronchopneumopathie chronique obstructive. Les progrès technologiques dans les masques de ventilation non invasive et les chambres d'humidification jetables soutiennent l'adoption des soins à domicile et améliorent l'observance des patients. Combinées, ces tendances renforcent une hausse pluriannuelle sur l'ensemble du marché des fournitures médicales.
Par utilisateur final :
les hôpitaux maintiennent leur échelle ; les soins à domicile s'accélèrentLes hôpitaux ont représenté 67,62 % de la taille du marché des fournitures médicales en 2026, reflétant leur rôle dans les traumatismes, les soins intensifs et la chirurgie complexe. Les équipes d'achat mettent désormais l'accent sur la valeur à vie, privilégiant les fournisseurs qui quantifient les réductions du taux d'infections et les gains d'efficacité opérationnelle. Les accords d'approvisionnement intégrés couvrant de larges portefeuilles de références simplifient la gestion des fournisseurs et sécurisent les engagements de volume.
Les environnements de soins à domicile affichent la progression la plus marquée avec un CAGR de 10,98 % jusqu'en 2032. La télésurveillance, la perfusion à domicile et l'auto-prise en charge rénale reconfigurent la demande vers des formats en petits conditionnements avec des scellés inviolables et des guides pictoriaux clairs. Les partenaires logistiques qui garantissent un réapprovisionnement en deux jours ou proposent des modèles d'abonnement remportent les contrats des prestataires. Les cliniques, les cabinets médicaux et les établissements de soins de longue durée progressent à des taux à un chiffre intermédiaires à mesure qu'ils élargissent leurs capacités procédurales, maintenant une base de demande diversifiée au sein du marché des fournitures médicales.
Analyse géographique
Marché des Fournitures Médicales en Amérique du Nord
L'Amérique du Nord est restée le contributeur le plus important en 2026, grâce à des régimes de remboursement bien établis et à l'adoption rapide des meilleurs produits de contrôle des infections. Des structures de redevances FDA prévisibles et l'alignement sur la norme ISO 13485:2016 réduisent les frictions réglementaires pour les fournisseurs internationaux. Le Canada accélère les approbations de dispositifs grâce à son Programme d'audit unique pour les dispositifs médicaux, tandis que les hôpitaux privés mexicains importent des consommables premium pour servir le tourisme médical. Ensemble, ces facteurs stabilisent la croissance régionale et maintiennent un fort pouvoir d'achat au sein du marché des fournitures médicales.
Marché des Fournitures Médicales en Europe
La trajectoire de l'Europe est plus stable, car les dépenses de documentation liées au RDM et les restrictions sur les substances perfluoroalkylées et polyfluoroalkylées (PFAS) pèsent sur les petits fournisseurs. L'Allemagne domine la valeur des exportations grâce à sa base manufacturière intégrée, et le Royaume-Uni affine ses règles de conformité post-Brexit pour s'aligner sur les normes mondiales, offrant un accès à double voie pour les producteurs transatlantiques. Les marchés d'Europe du Sud, malgré les contraintes budgétaires, canalisent les fonds structurels vers des améliorations de la prévention des infections, assurant une expansion progressive pour les consommables de stérilisation et respiratoires.
Marché des Fournitures Médicales en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 11,45 % jusqu'en 2032. Les achats groupés en Chine favorisent les producteurs nationaux rentables pour les articles à fort volume, tandis que la préférence reste aux consommables premium importés dans les hôpitaux tertiaires. La société vieillissante du Japon stimule une adoption régulière des fournitures de soins des plaies et de stomie, et la Corée du Sud intègre la connectivité numérique aux consommables pour permettre la capture de données indépendante des dispositifs. L'Inde développe son régime d'assurance Pradhan Mantri Jan Arogya Yojana, élargissant l'accès aux procédures interventionnelles qui utilisent les offres du marché des fournitures médicales. Les clusters manufacturiers en Malaisie, en Thaïlande et au Vietnam développent leur capacité d'exportation, réduisant la dépendance à l'approvisionnement dans un seul pays.
Paysage réglementaire
La réglementation des fournitures médicales continue de se durcir autour des systèmes de qualité harmonisés, de la traçabilité et de la surveillance post-commercialisation. Aux États-Unis, la FDA est passée au Quality Management System Regulation (QMSR) le 2 février 2026, intégrant par référence la norme ISO 13485:2016, ce qui relève les exigences de base en matière de documentation et de contrôle des fournisseurs pour les consommables stériles et les kits d'intervention. En Europe, la mise en œuvre du règlement sur les dispositifs médicaux (MDR) a progressé avec le règlement d'exécution (UE) 2026/977 (daté du 4 mai 2026) relatif aux activités d'évaluation de la conformité par les organismes notifiés, ainsi que l'application obligatoire des modules essentiels d'EUDAMED entrée en vigueur le 28 mai 2026. Ces étapes accroissent la charge de travail liée aux données, à l'UDI et à la vigilance pour les fabricants et les importateurs.
Hors États-Unis et Union européenne, les cadres nationaux durcissent également les exigences relatives à la chaîne d'approvisionnement. La Grande-Bretagne a fait entrer en vigueur les Medical Devices (Amendment) Regulations 2025 le 24 mai 2025, façonnant les calendriers de transition et la planification de l'accès au marché pour les fournisseurs desservant le Royaume-Uni. Le Brésil, via l'ANVISA, a signalé une importance accrue accordée à la préparation à l'UDI à travers ses priorités 2026-2027 et l'Instruction Normative 426/2026 relative à la base de données UDI SIUD, renforçant la nécessité de processus d'étiquetage et de traçabilité cohérents à l'échelle mondiale pour les consommables à fort volume.
Analyse de la chaîne de valeur
La chaîne de valeur des fournitures médicales s'étend des intrants pétrochimiques et des matériaux spécialisés (résines, élastomères, adhésifs, silicones de qualité médicale) au moulage de composants et aux textiles, à la transformation stérile et à l'assemblage, à la stérilisation et à l'emballage, puis à la distribution par les canaux. Cela inclut les groupements d'achats, les distributeurs, ainsi que l'approvisionnement direct des hôpitaux et des soins à domicile. La fabrication stérile et les tests de libération finale constituent des points de blocage récurrents, où la validation des procédés, le contrôle de la biocharge et la gestion du changement déterminent la production utilisable au moins autant que la capacité nominale.
Des événements récents montrent comment la qualité des fournisseurs et les contrôles de libération peuvent se répercuter sur la disponibilité. Becton Dickinson a repris les expéditions de ChloraPrep et PurPrep en mai 2026 après une suspension volontaire visant à ajouter des tests de libération finale, illustrant comment les points de contrôle qualité peuvent temporairement limiter l'approvisionnement hospitalier en aval malgré une capacité de fabrication installée. En avril 2026, B. Braun Medical a rappelé des kits d'anesthésie rachidienne liés à des composants défectueux provenant du fournisseur externe Huons Co., Ltd., illustrant la concentration du risque chez les fournisseurs de sous-niveau pour les kits d'intervention. La consultation de l'International Medical Device Regulators Forum (IMDRF) sur les lignes directrices relatives au contrôle des produits et services obtenus de fournisseurs (clôturée le 6 juillet 2026) accentue davantage la qualification, la surveillance et la traçabilité des fournisseurs comme facteurs de différenciation, au même titre que l'échelle de distribution.
Paysage concurrentiel
Le marché des fournitures médicales présente une concentration modérée. Cardinal Health contrôle environ 15,36 % du marché grâce à ses avantages en matière de distribution, de kitting et de logistique. Becton Dickinson détient 2,11 % en se concentrant sur les seringues à sécurité intégrée et les produits jetables de contrôle des infections, tandis qu'ICU Medical atteint 1,55 % grâce à sa force de niche dans la thérapie par perfusion. La consolidation reste active : l'alliance de prévention des infections Medline-Ecolab d'une valeur de 950 millions USD fusionne la production de consommables avec des produits chimiques pour offrir une valeur groupée.
Les partenariats technologiques différencient les leaders. Les entreprises intègrent des étiquettes RFID et des systèmes de codes-barres qui s'interconnectent aux plateformes d'inventaire hospitalier, réduisant les ruptures de stock jusqu'à 30 %. Les prévisions de demande pilotées par l'IA réduisent les stocks inutilisés et alignent le réapprovisionnement sur les volumes contractuels. La durabilité est devenue un critère d'approvisionnement ; l'acquisition par DuPont de Donatelle Plastics en 2024 a ajouté un emballage de stérilisation à faible consommation d'énergie, et l'engagement de B. Braun de réduire les emballages de 50 % cible à la fois les coûts et les émissions de carbone.
Les nouveaux entrants se concentrent sur les niches des soins à domicile et les matériaux biosourcés, mais les barrières d'échelle dans la fabrication stérile et la validation tempèrent leur progression. L'harmonisation de la norme ISO 13485:2016 d'ici février 2026 favorise les multinationales déjà conformes dans plusieurs régions. Dans l'ensemble, l'intensité concurrentielle évolue du pur prix vers des contrats liés aux résultats et des offres de services intégrées qui approfondissent les coûts de changement.
Leaders du secteur des fournitures médicales
-
Medtronic plc
-
Cardinal Health
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
Boston Scientific Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fournitures Médicales Entreprises couvertes dans ce rapport
- Medtronic
- Cardinal Health
- Beckton Dickinson
- Johnson & Johnson
- B. Braun
- Boston Scientific
- Thermo Fisher Scientific
- Baxter
- 3M
- Smiths Group
- Abbott Laboratories
- Convatec Group
- Cook Group
- Stryker
- Hamilton Medical
- Terumo
- Fresenius
- Coloplast
- Molnlycke Health Care
- ICU Medical
- Avanos Medical
- Hollister
Opportunités de marché et perspectives d'avenir
L'harmonisation réglementaire et la numérisation créent un espace inexploité pour les fournisseurs capables d'opérationnaliser la conformité en tant que service, notamment autour des systèmes de qualité alignés sur l'ISO 13485:2016, des contrôles fournisseurs et de la traçabilité pilotée par l'UDI. La transition vers le QMSR de la FDA (effective depuis le 2 février 2026) et l'application obligatoire des modules essentiels d'EUDAMED à partir du 28 mai 2026 poussent les fabricants à standardiser l'étiquetage, les données de référence et les flux de travail post-commercialisation à travers les régions. Cette évolution favorise les plateformes qui associent consommables et identification prête pour les données (codes-barres et RFID) avec une documentation de gestion des changements conçue pour être réutilisée sur différents marchés.
Les opportunités côté produit se concentrent également autour des innovations axées sur la sécurité et la standardisation des interventions, ainsi que des formats adaptés aux soins à domicile, appuyées par des actions visibles d'accès au marché. Medtronic a obtenu des extensions d'approbation de la FDA pour sa sonde OmniaSecure destinée à la stimulation du système de conduction en mars 2026, reflétant une dynamique continue d'homologation pour les fournitures interventionnelles et connexes aux implants, qui entraîne avec elles les composants d'accès, de perfusion et de procédure stérile associés. Dans le même temps, les fabricants et distributeurs répondent à la volatilité géopolitique et tarifaire en diversifiant leurs implantations de fabrication et d'approvisionnement. Cela s'aligne sur les priorités des prestataires en matière de continuité d'approvisionnement et crée de l'espace pour des modèles de production régionalisée, de double approvisionnement et de kitting, qui réduisent les ruptures de stock et simplifient les achats dans les hôpitaux et les établissements de soins décentralisés.
Développements industriels récents dans Marché des Fournitures Médicales
- Juillet 2026 : Medtronic plc a finalisé l'acquisition de SPR Therapeutics, élargissant son portefeuille de gestion de la douleur chronique et de dispositifs de stimulation des nerfs périphériques. Renforce une zone thérapeutique à forte croissance et accélère l'entrée dans des solutions de gestion de la douleur sans opioïdes.
- Juin 2026 : Becton, Dickinson and Company s'est vu attribuer le contrat Vizient Innovative Technology pour le système d'insertion BD CentroVena One. Le contrat valide une voie d'adoption clinique et favorise la standardisation des procédures au sein des systèmes hospitaliers.
- Juin 2026 : Medtronic plc a finalisé l'acquisition de Scientia Vascular, élargissant son portefeuille de dispositifs d'accès neurovasculaire. Renforce sa position sur le marché de l'accès neurovasculaire et élargit ses capacités procédurales.
Marché des Fournitures Médicales Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des fournitures médicales est défini comme le chiffre d'affaires généré par les produits consommables et semi-durables utilisés pour prévenir les infections, soutenir les procédures, administrer des thérapies et assurer les soins courants dans les environnements cliniques et à domicile, mesuré en USD au point de vente aux utilisateurs finaux.
Exclusions du périmètre : Nous excluons les équipements médicaux en capital et les dispositifs implantables dont la valeur principale réside dans le dispositif à longue durée de vie plutôt que dans l'article de fourniture.
Aperçu de la Segmentation
- Par type de produit
- Fournitures de diagnostic
- Fournitures de perfusion et injectables
- Fournitures d'intubation et de ventilation
- Désinfectants
- Équipements de protection individuelle
- Consommables de stérilisation
- Consommables de soins des plaies
- Consommables de dialyse
- Consommables de radiologie
- Cathéters
- Autres types de produits
- Par application
- Urologie
- Soins des plaies
- Radiologie
- Respiratoire
- Contrôle des infections
- Cardiologie
- Diagnostics in vitro
- Autres applications
- Par utilisateur final
- Hôpitaux
- Cliniques / Cabinets médicaux
- Soins à domicile
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire aide à définir les limites du marché, à établir les hypothèses de départ et à relier le modèle aux indicateurs visibles d'activité des soins de santé. Pour la couverture des États-Unis, nous référençons des sources publiques et officielles telles que la FDA américaine (listes de dispositifs et actions de sécurité), les CDC (signaux de prévention des infections et d'utilisation des soins de santé), l'OMS (indicateurs des systèmes de santé) et les Statistiques de Santé de l'OCDE (dépenses et volumes de services). Pour la couverture mondiale, nous référençons également des sources telles qu'Eurostat, UN Comtrade et les ministères nationaux de la santé, lorsque les flux commerciaux, l'orientation des marchés publics et le contexte d'utilisation sont nécessaires.
Une fois le périmètre clairement défini, les documents secondaires traduisent l'activité en valeur, notamment les rapports annuels des entreprises, les présentations aux investisseurs, les publications des associations et la couverture de presse réputée sur les normes d'utilisation et les évolutions des soins. Dans quelques cas, nous utilisons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des vérifications des importations et exportations au niveau des expéditions, et des bases de données de brevets pour vérifier le calendrier et l'orientation de l'innovation. Les sources citées ici sont illustratives plutôt qu'exhaustives, et de nombreux documents supplémentaires ont été examinés pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses documentaires et combler les lacunes sur les prix, les cycles d'achat, les marges des canaux de distribution et les évolutions de mix entre les principales familles de produits. Nous interrogeons des parties prenantes telles que des fabricants, des distributeurs, des équipes d'approvisionnement hospitalier, des cliniciens et des prestataires de soins à domicile en Asie-Pacifique, en EMEA et dans les Amériques, afin que les signaux de demande et la logique de prix puissent être recoupés dans les environnements cliniques et à domicile.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 33 % |
| Acteurs de plus petite taille : 14 % | Managers : 58 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les indicateurs de prestation de soins et de commerce sont reconstitués en un bassin de demande, qui est ensuite filtré par l'intensité d'utilisation et le mix d'approvisionnement pour les fournitures médicales. Nous utilisons également des approximations ascendantes sélectives comme vérification, principalement par le biais d'un prix par unité échantillonné multiplié par le volume pour les articles prioritaires, des vérifications des canaux de distribution et des agrégations limitées des revenus des fournisseurs lorsque les informations divulguées sont suffisamment claires.
Les principaux paramètres du modèle comprennent les volumes de procédures et l'activité hospitalière et ambulatoire, les exigences de prévention des infections qui influencent l'adoption des produits à usage unique, les charges de soins des maladies chroniques qui façonnent la consommation récurrente, les tendances des importations et exportations pour les consommables à fort volume, et l'évolution du prix de vente moyen par famille de produits (y compris les évolutions de mix entre les formats standard et premium). Lorsque les volumes directs ne sont pas disponibles de manière cohérente pour les catégories plus petites, les lacunes sont comblées à l'aide de proxies tels que les journées-patients, les visites ou les nombres de procédures, puis affinées à l'aide des retours d'experts sur la consommation typique par cas.
Pour les prévisions, une analyse de scénarios est appliquée autour de la normalisation de l'utilisation, des normes de contrôle des infections et des budgets d'approvisionnement, puis les trajectoires sont validées par consensus d'experts sur les variables susceptibles d'évoluer conjointement. Lorsque les séries historiques sont stables, un lissage exponentiel est utilisé pour les hypothèses de prix et de mix afin que le modèle ne surréagisse pas aux pics ponctuels.
Validation des Données et Cycle de Mise à Jour
La validation est assurée par triangulation entre les résultats du modèle, les indicateurs documentaires et les retours primaires afin que les incohérences soient détectées rapidement. Les analystes effectuent des contrôles de variance par zone géographique et par environnement de soins, et les sauts inhabituels sont examinés par rapport aux mouvements commerciaux, aux changements de politique et aux perturbations connues de l'approvisionnement avant validation.
Les contrôles qualité s'effectuent par étapes, en commençant par les définitions des catégories, suivies des hypothèses de prix et de volume, puis des totaux finaux et des taux de croissance. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché des Fournitures Médicales par Mordor Intelligence avec d'Autres Estimations Publiées
Il est courant de voir différentes valeurs de marché pour les fournitures médicales, car les éditeurs tracent souvent la ligne de périmètre différemment, puis appliquent des hypothèses de prix et de volume différentes. Les écarts apparaissent généralement autour de la question de savoir si la consommation en soins à domicile est entièrement comptabilisée, de la manière dont les marges des distributeurs sont traitées, et des articles adjacents classés comme fournitures plutôt que comme dispositifs.
En suivant l'activité des procédures, les signaux d'importation et d'exportation, et le mix des environnements de soins, puis en actualisant les règles d'inclusion autour des consommables, Mordor Intelligence évite d'intégrer la valeur des équipements en capital et des dispositifs implantables, ce qui pourrait autrement gonfler les totaux même lorsque la consommation de fournitures est similaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 198,17 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 214,90 milliards USD (2026) | Cette estimation semble utiliser un périmètre de produits plus large, ce qui peut ajouter des articles liés aux dispositifs adjacents et des marges de canaux plus larges qui augmentent la valeur déclarée par rapport à une vue limitée aux seuls consommables. |
| Association Sectorielle B | 182,40 milliards USD (2026) | Cette estimation est généralement construite à partir d'une base de reporting plus étroite, où la consommation ambulatoire et à domicile est sous-représentée, et les prix sont maintenus plus proches de moyennes conservatrices sans mises à niveau explicites du mix. |
Le tableau suggère que la majeure partie de l'écart provient des choix de périmètre et de construction des prix plutôt que d'un désaccord sur la direction de la demande. Lorsque le périmètre reste lié aux fournitures utilisées dans la prestation de soins et que la construction de la valeur est vérifiée par rapport aux signaux d'activité et à l'évolution réaliste des prix, le total du marché devient plus facile à reproduire et à utiliser dans la planification pour les équipes.
Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des fournitures médicales ?
Le marché des fournitures médicales est évalué à 198,16 milliards USD en 2026.
À quelle vitesse le marché des fournitures médicales devrait-il croître ?
Il devrait se développer à un CAGR de 9,97 %, pour atteindre 350,48 milliards USD d'ici 2032.
Quelle catégorie de produits détient actuellement la plus grande part du marché des fournitures médicales ?
Les fournitures de perfusion et injectables ont dominé avec une part de 23,12 % en 2026.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé à 11,45 % durant 2027-2032.
Pourquoi les soins à domicile attirent-ils les investissements dans les fournitures médicales ?
Les programmes d'hospitalisation à domicile, le remboursement de la perfusion à domicile et la télésurveillance génèrent un CAGR de 10,98 % pour la consommation en soins à domicile, stimulant la demande de fournitures simplifiées et adaptées au domicile.
Comment des réglementations plus strictes affectent-elles les fournisseurs ?
L'alignement avec la norme ISO 13485:2016 et une surveillance post-commercialisation plus rigoureuse augmentent les coûts de conformité mais standardisent les exigences de qualité, bénéficiant aux entreprises disposant de systèmes qualité mondiaux établis.