
Taille et part de marché des chariots médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.19 Milliards de dollars |
| Taille du Marché (2031) | 7.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chariots médicaux par Mordor Intelligence
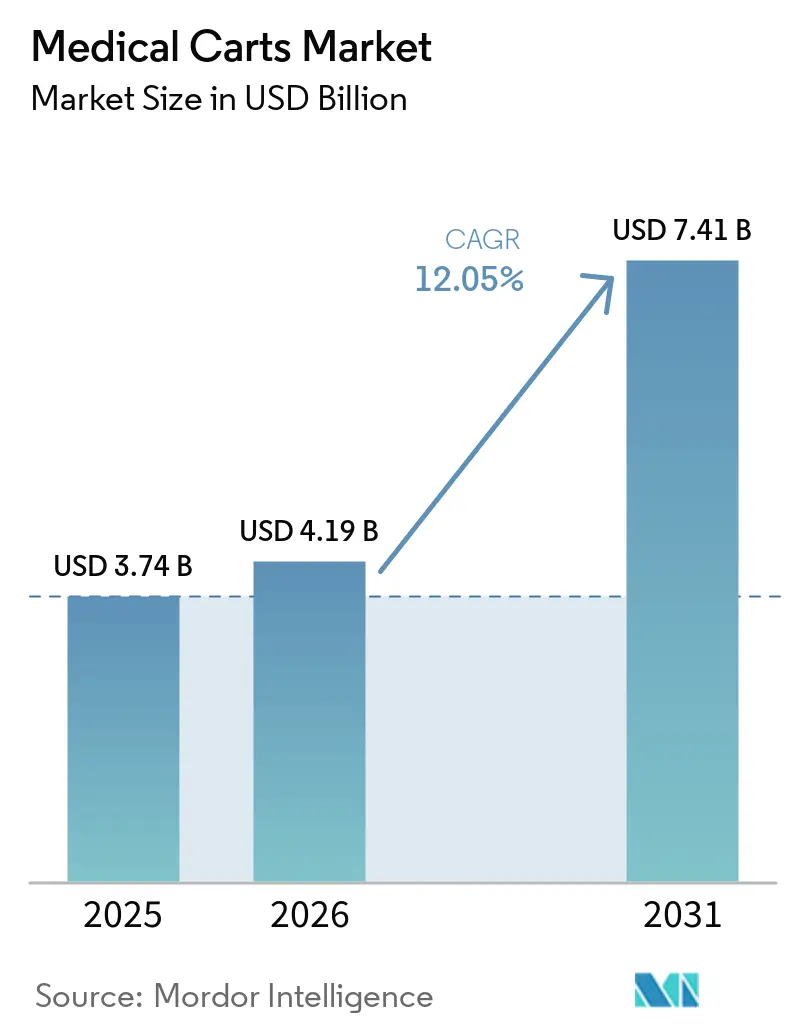
Le marché des chariots médicaux devrait croître de 3,74 milliards USD en 2025 à 4,19 milliards USD en 2026 et devrait atteindre 7,41 milliards USD d'ici 2031, avec un TCAC de 12,05 % sur la période 2026-2031. La croissance de la demande est ancrée dans la transformation numérique rapide des flux de travail cliniques, où les stations de travail mobiles sont devenues des points de contact indispensables pour l'accès aux dossiers de santé électroniques et la prise de décision au chevet du patient. Les schémas de dépenses en capital favorisent les plateformes qui réduisent les transferts de personnel, améliorent la traçabilité des médicaments et préservent le contrôle des infections, positionnant le marché des chariots médicaux comme un facilitateur essentiel des modèles de remboursement basés sur la valeur. La réponse aux urgences, la documentation au point de soins et la télémédecine hybride accroissent toutes l'urgence des achats, alors que les systèmes de santé cherchent à atténuer les pénuries de personnel, tandis que les évolutions réglementaires — telles que le Règlement UE sur les batteries 2023/1542 et le prochain Règlement sur les systèmes de management de la qualité de la FDA — relèvent la barre technique pour les chariots de nouvelle génération. Dans ce contexte, le marché des chariots médicaux subit également des pressions concurrentielles pour intégrer des couches de cybersécurité limitant les 82 % d'incidents d'attaques liées à l'IoT désormais signalés dans les réseaux de prestataires de soins.
Principaux enseignements du rapport
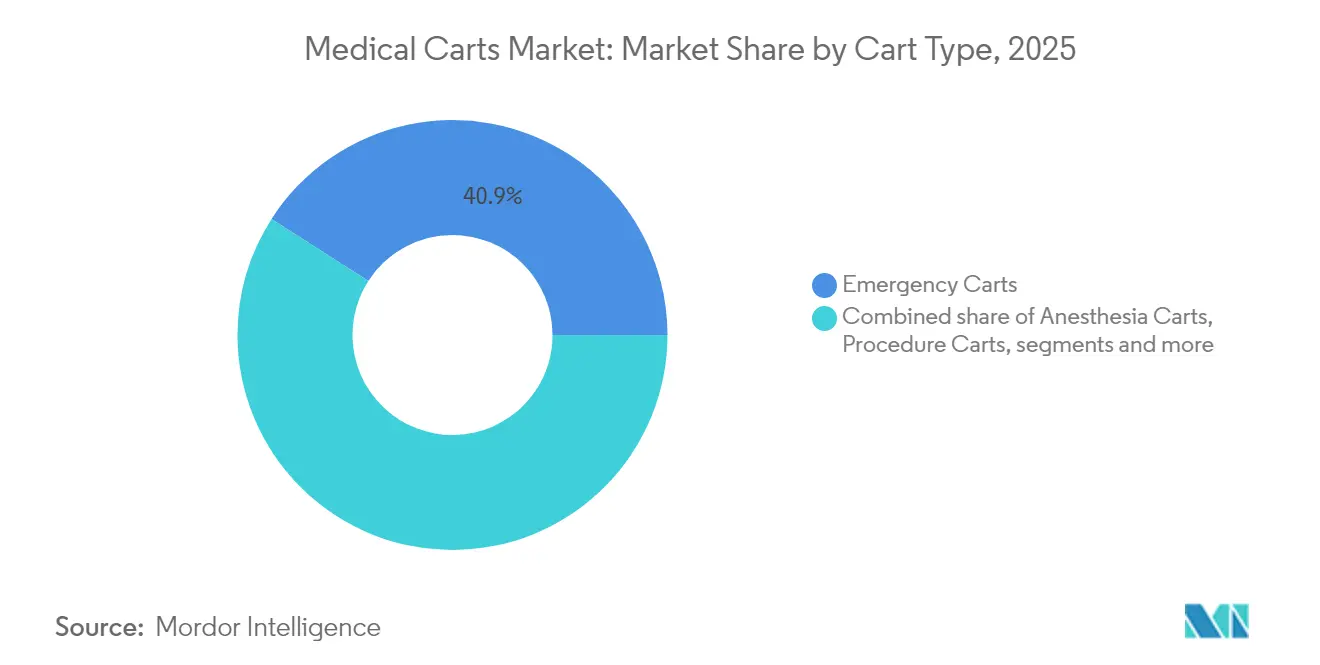
- Par type de chariot, les chariots d'urgence ont dominé avec 40,92 % de la part de marché des chariots médicaux en 2025 ; les stations de travail sur roues connaissent la croissance la plus rapide avec un TCAC de 14,15 % jusqu'en 2031.
- Par source d'alimentation, les formats non motorisés représentaient 52,63 % de la taille du marché des chariots médicaux en 2025, tandis que les variantes motorisées progressent à un TCAC de 13,05 % jusqu'en 2031.
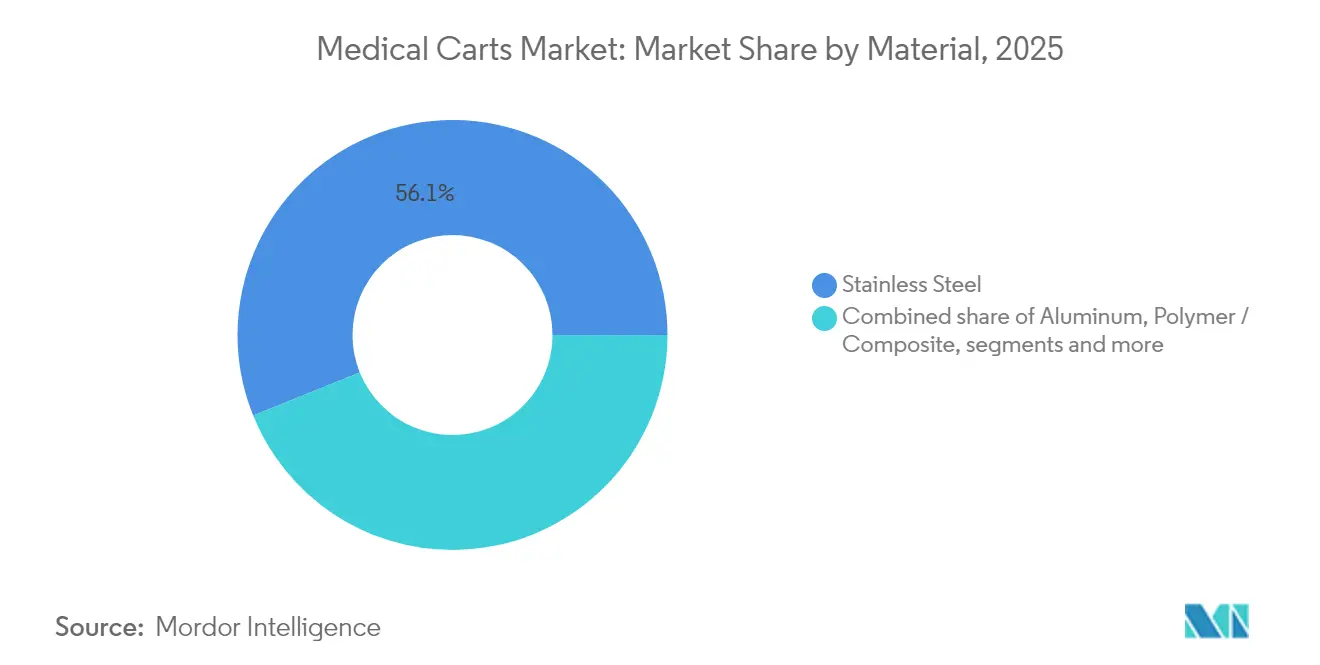
- Par matériau, l'acier inoxydable détenait 56,11 % de la part de revenus en 2025 ; les solutions en polymère et composite devraient afficher un TCAC de 13,29 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 52,21 % du marché des chariots médicaux en 2025 ; les centres chirurgicaux ambulatoires affichent le TCAC le plus rapide à 13,89 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord maintenait une part régionale de 42,74 % en 2025 ; l'Asie-Pacifique est en passe de connaître la progression la plus rapide avec un TCAC de 14,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des investissements dans les infrastructures de santé et les soins basés sur la valeur | +3.2% | L'Amérique du Nord et l'Europe sont en tête | Moyen terme (2 à 4 ans) |
| Charge croissante des maladies chroniques et des visites aux urgences | +2.8% | La plus élevée dans les marchés développés | Long terme (≥ 4 ans) |
| L'adoption des DME/DSE stimule les stations de travail sur roues | +2.1% | Amérique du Nord et Europe ; Asie-Pacifique en accélération | Court terme (≤ 2 ans) |
| Chariots de télémédecine pour les modèles de soins hybrides | +1.9% | Adoption précoce dans les centres urbains à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Modules d'alimentation au lithium-ion de 24 heures | +1.4% | Adoption premium dans les marchés développés | Court terme (≤ 2 ans) |
| Mandats de surfaces antimicrobiennes post-COVID-19 | +0.9% | Les plus forts en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des investissements dans les infrastructures de santé et les soins basés sur la valeur
Les marges opérationnelles des hôpitaux dépendent de plus en plus de la saisie de données en temps réel que fournissent les stations de travail mobiles, faisant du marché des chariots médicaux une ligne budgétaire prioritaire pour les comités d'investissement. Les chariots intégrés sont désormais livrés avec RFID, lecture de codes-barres et tiroirs à médicaments automatisés pour réduire le temps de documentation, permettre des audits de traçabilité et limiter les événements indésirables liés aux médicaments. Les systèmes de santé aux États-Unis, au Canada et en Allemagne rapportent que la saisie des dossiers de santé électroniques au chevet du patient réduit les erreurs de transcription jusqu'à 55 %, tout en permettant des économies de temps et de mouvement équivalant à deux équipes infirmières complètes par semaine. Les programmes de subventions d'infrastructure dans l'Union européenne stimulent en outre les appels d'offres groupés combinant matériel, logiciels de gestion de flotte et contrats de service pluriannuels.
Charge croissante des maladies chroniques et des visites aux urgences au sein des populations vieillissantes
Les services des urgences traitent des volumes croissants de cas cardiaques, diabétiques et respiratoires, intensifiant la demande de chariots d'urgence robustes équipés de défibrillateurs, de pompes à perfusion et de kits pour les voies aériennes. Les pénuries de personnel accentuent le besoin de configurations ergonomiques permettant à un seul clinicien d'accomplir des tâches qui nécessitaient auparavant deux personnes, renforçant les dépenses consacrées aux chariots dotés de colonnes à levage automatique et d'un accès aux tiroirs à 270 degrés. Aux États-Unis seulement, les admissions aux urgences de patients âgés de ≥ 65 ans ont augmenté de 6,4 % d'une année sur l'autre en 2024, une tendance qui se reflète au Japon et en Italie. Les chariots de réanimation avancés intègrent désormais des modules de tests au point de soins pour le lactate ou la troponine, réduisant en moyenne de 20 minutes le délai de traitement des analyses de laboratoire.
L'adoption des DME/DSE stimule les stations de travail sur roues (SRR)
Les calendriers obligatoires de tenue de dossiers électroniques obligent les cliniciens à enregistrer leurs observations en temps réel, incitant les hôpitaux à déployer des stations de travail sur roues reliées en toute sécurité aux systèmes d'information hospitaliers centraux. Les unités assistées par batterie prennent en charge deux moniteurs de 24 pouces, la dictée par reconnaissance vocale et des assistants de triage à intelligence artificielle intégrés, permettant aux médecins de compléter leurs rondes 18 % plus rapidement que les alternatives basées uniquement sur des tablettes. Les modules de chiffrement certifiés FIPS 140-2 sont désormais standards, les directeurs des systèmes d'information renforçant les protocoles de durcissement des réseaux. Les fabricants d'appareils commercialisent également des plateaux d'alimentation à échange rapide qui se remplacent en moins de 15 secondes, maintenant les chariots en ligne pour des équipes s'étendant au-delà de 12 heures.
Expansion des chariots de télémédecine pour les modèles de soins hybrides
Les contrats de paiement à la performance récompensent les taux de réalisation de consultations virtuelles, incitant à des investissements dans des chariots de télémédecine équipés de caméras haute définition, de stéthoscopes numériques et d'otoscopes. Le déploiement de 39 chariots Visionflex dans des établissements de soins aux personnes âgées du Queensland du Nord a élargi l'accès aux spécialistes de 35 % tout en réduisant les coûts de transfert des patients, démontrant un retour sur investissement rapide.[1]Healthcare IT News Staff, "Des maisons de soins aux personnes âgées en Australie déploient des chariots de télésanté Visionflex," healthcareitnews.com Les centres urbains de Singapour, Séoul et Dubaï rapportent des succès similaires, les infrastructures 5G éliminant les problèmes de latence qui entravaient autrefois l'auscultation à distance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Manque d'opérateurs qualifiés pour les chariots avancés | -1.8% | Aigu dans les marchés en développement | Moyen terme (2 à 4 ans) |
| Dépenses d'investissement et de maintenance élevées | -1.5% | Principalement dans les pays à revenu faible et intermédiaire | Long terme (≥ 4 ans) |
| Préoccupations de cybersécurité liées aux chariots connectés | -1.2% | Accentuées dans les marchés réglementés | Court terme (≤ 2 ans) |
| Goulets d'étranglement dans la chaîne d'approvisionnement des cellules au lithium | -0.9% | Concentration des centres de fabrication en Asie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Manque d'opérateurs qualifiés pour les chariots avancés
Les interfaces utilisateur complexes des chariots dotés d'intelligence artificielle nécessitent une formation formelle que de nombreux établissements ruraux ou sous-financés ne peuvent pas se permettre, entraînant une sous-utilisation des fonctionnalités premium. Des enquêtes menées en Thaïlande et au Viêt Nam ont révélé que seulement 43 % du personnel clinique se sentait à l'aise pour calibrer les modules d'ancrage multiparamètres, entraînant des retards dans les calendriers d'adoption et des horizons de retour sur investissement prolongés. Les fabricants proposent désormais des plateformes d'apprentissage en ligne et des tutoriels en réalité augmentée, réduisant le temps d'intégration jusqu'à 40 %, mais augmentant le prix total de la solution.
Préoccupations de cybersécurité liées aux chariots connectés
Les acteurs malveillants sondent de plus en plus les chariots médicaux comme points d'entrée dans les réseaux ; des attaques par rançongiciel contre deux groupes hospitaliers de la région Mid-Atlantique en 2024 ont exploité des protocoles sans fil obsolètes intégrés dans des flottes plus anciennes. La FDA a émis des communications de sécurité préconisant une authentification multicouche, des correctifs de micrologiciels en temps réel et des tableaux de bord de suivi des actifs pour les stations de travail mobiles.[2]Machan International Product Release, "Le chariot à médicaments intelligent IoT BAILDIA remporte l'or," machangroup.com Les prestataires procèdent en conséquence à de longs tests de pénétration avant d'émettre des bons de commande, prolongeant les cycles d'approvisionnement et freinant la dynamique des ventes à court terme, notamment aux États-Unis et en Allemagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chariot :
les chariots d'urgence dominent la part de marchéLes chariots d'urgence ont capturé 40,92 % du marché des chariots médicaux en 2025. Leur empreinte dominante découle des mandats réglementaires stipulant que chaque unité de soins intensifs et chaque salle d'opération doivent maintenir un équipement de réanimation à portée de main. Les stations de travail informatiques mobiles sur roues, quant à elles, affichent le TCAC le plus élevé à 14,15 %, illustrant comment la documentation numérique au chevet du patient supplante désormais les terminaux fixes pour les gains de rendement. La taille du marché des chariots médicaux pour les stations de travail devrait passer de 0,98 milliard USD en 2025 à 2,17 milliards USD en 2031, portée par des outils de triage basés sur l'intelligence artificielle nécessitant des GPU à haute puissance de traitement. Le chariot à médicaments intelligent IoT BAILDIA de Machan International, fabriqué à 99,7 % de matériaux recyclables, illustre les évolutions de conception vers la durabilité et la connectivité IoT, réduisant de 25 % les cycles de recherche des médicaments à haut risque.
La diversification de la demande persiste à travers les chariots de procédure et à médicaments qui soutiennent les rondes de ward habituelles, tandis que les chariots de télémédecine spécialisés gagnent en visibilité dans les unités gériatriques et psychiatriques. De nombreux prestataires regroupent les achats pour obtenir des remises sur volume sur les familles de chariots, une approche qui peut réduire les coûts du cycle de vie de 12 % par rapport aux achats à la pièce. Le marché des chariots médicaux évolue ainsi vers une stratégie de plateforme où des logiciels de contrôle unifiés et des rails d'accessoires interchangeables font progresser les objectifs de standardisation.


Par source d'alimentation :
les chariots non motorisés dominent le marché actuelLes formats non motorisés détenaient 52,63 % de la part de marché des chariots médicaux en 2025, principalement en raison de leurs prix d'achat plus bas et de leurs régimes de maintenance plus simples. Cet avantage s'affaiblit à mesure que la technologie lithium-ion atteint plus de 2 000 cycles de charge, réduisant la fréquence des remplacements. Les unités motorisées progressent à un TCAC de 13,05 % et devraient dépasser 2,86 milliards USD d'ici 2031. La taille du marché des chariots médicaux pour les variantes motorisées s'élevait à 1,35 milliard USD en 2025 et devrait doubler en cinq ans, un changement encore favorisé par le Règlement UE 2023/1542, qui impose des modules de batterie plus sûrs et recyclables. Les chargeurs intelligents intégrés se régulent automatiquement pour prolonger la durée de vie des batteries, tandis que l'analyse prédictive planifie les remplacement avant que la capacité ne descende en dessous de 80 %.
Malgré les difficultés de la chaîne d'approvisionnement liées aux matériaux d'anode, les assembleurs mondiaux maintiennent un double approvisionnement en Corée du Sud et en Pologne, limitant les délais d'expédition à moins de quatre semaines dans la plupart des cas. Les prestataires privilégient toujours les indicateurs LED d'état de charge visibles d'un coup d'œil et les signaux sonores qui simplifient les flux de travail cliniques. Au cours de la période de prévision, l'efficacité énergétique deviendra un critère essentiel des appels d'offres, les hôpitaux cherchant à atteindre leurs objectifs de décarbonisation alignés sur les engagements climatiques nationaux.
Par matériau :
l'acier inoxydable maintient sa dominanceL'acier inoxydable a préservé 56,11 % du marché des chariots médicaux en 2025, apprécié pour sa durabilité, sa résistance à la chaleur et sa compatibilité éprouvée avec les désinfectants de qualité hospitalière. Cependant, la croissance se tourne vers les cadres en polymère et composite de nouvelle génération avec un TCAC de 13,29 %, les responsables du contrôle des infections adoptant des surfaces antimicrobiennes validées selon les protocoles de contact à sec ISO 7581:2023. Les hôpitaux qui poursuivent des routines de décontamination robotique à grande échelle préfèrent désormais les panneaux de chariot résistant à des cycles répétés de vapeur de peroxyde d'hydrogène sans corrosion.
L'aluminium reste pertinent pour les chariots d'anesthésie légers, réduisant la force de poussée des infirmières de 18 % par rapport à l'acier. Les constructions hybrides — châssis en acier avec façades de tiroirs en ABS — équilibrent rigidité et flexibilité de conception, permettant un code couleur facilitant l'identification rapide des stupéfiants ou des kits de dosage pédiatrique. Au cours de la fenêtre de projection, le choix des matériaux sera lié aux indicateurs de durabilité, les évaluations du cycle de vie devenant standard dans les appels d'offres de l'UE.
Par utilisateur final :
les hôpitaux dominent la demande actuelleLes hôpitaux ont représenté 52,21 % du chiffre d'affaires du marché des chariots médicaux en 2025, reflétant des besoins départementaux variés et des profils opérationnels de 24 heures. Les hôpitaux universitaires installent jusqu'à 1,5 chariot par lit de soins aigus afin de garantir la redondance lors des chevauchements de quarts de travail. Les centres de chirurgie ambulatoire, bien que de plus petite taille, enregistrent un CAGR de 13,89 %, bénéficiant de l'essor des interventions orthopédiques et ophtalmologiques en ambulatoire. La taille du marché des chariots médicaux pour les centres de chirurgie ambulatoire devrait atteindre 1,19 milliard USD d'ici 2031, portée par les politiques de remboursement Medicare qui transfèrent les procédures à faible risque en dehors des hôpitaux à service complet.
Les cliniques spécialisées axées sur la dialyse, l'oncologie et la cardiologie constituent une base de clientèle stable qui valorise les tiroirs modulaires préconfigurés pour les consommables spécifiques à chaque pathologie. Les chariots de bloc opératoire desservent les centres de soins spécialisés, les établissements de soins de longue durée et les laboratoires de biotechnologie. Les établissements de soins de longue durée et les prestataires de soins à domicile gagnent du terrain à mesure que les codes de remboursement pour la surveillance à distance des constantes vitales entrent dans l'usage courant. Les fournisseurs courtisent désormais ces segments avec des chariots à cadre étroit adaptés aux seuils d'ascenseurs et aux dégagements de portes typiques des environnements résidentiels.
Analyse géographique
Marché des Chariots Médicaux en Amérique du Nord
L'Amérique du Nord a représenté 42,74 % des revenus de 2025, portée par des infrastructures informatiques matures, des mandats à grande échelle en matière de dossiers de santé électroniques et un mix de payeurs qui récompense l'efficacité numérique. Les subventions fédérales soutenant la désignation d'hôpital rural d'urgence stimulent davantage les achats de chariots de téléconsultation compacts reliant les spécialistes distants via le haut débit. Le marché des chariots médicaux de la région continue d'introduire des dispositifs de sécurité tels que des batteries homologuées UL et des modules de chiffrement validés FIPS pour satisfaire aux régimes d'inspection stricts.
Marché des Chariots Médicaux en Asie-Pacifique, EMEA et Amérique du Sud
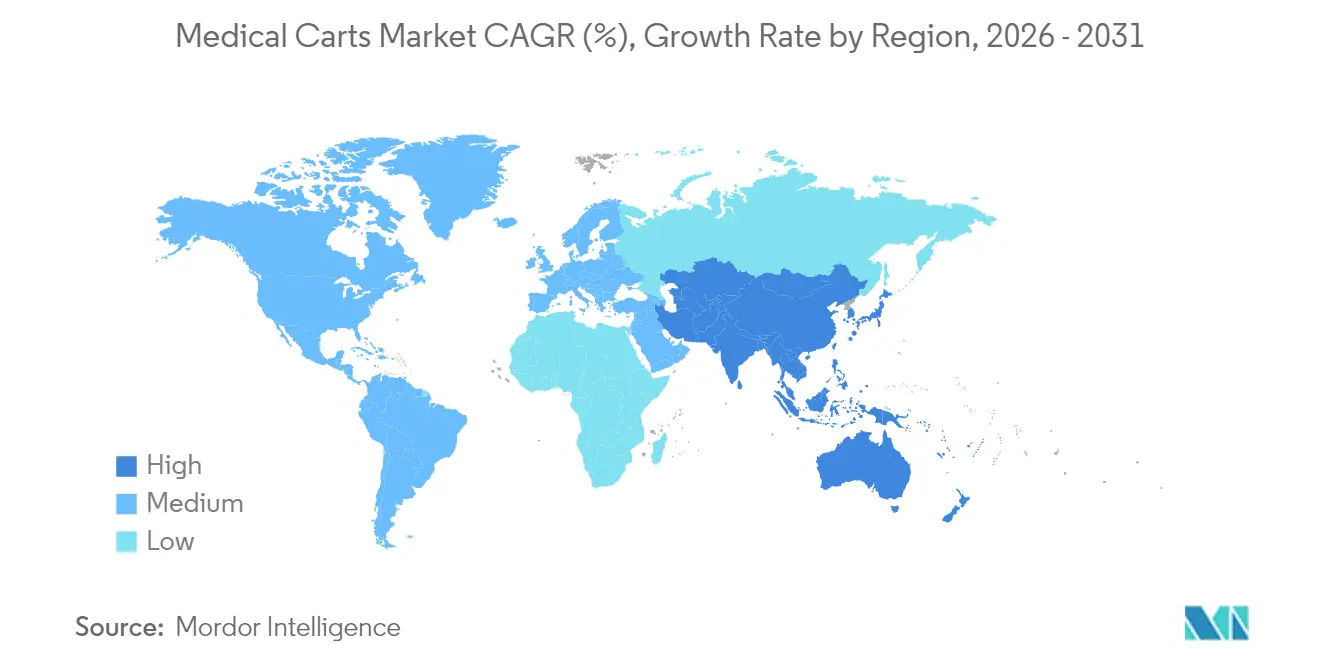
L'Asie-Pacifique enregistre le CAGR le plus rapide à 14,92 %, la Chine, l'Inde et l'Australie menant des projets de construction hospitalière qui intègrent des tableaux de bord de gestion de flotte dès le premier jour. Des initiatives public-privé subventionnent l'acquisition de chariots équipés d'interfaces utilisateur multilingues pour s'adapter à des personnels cliniques diversifiés. La taille du marché des chariots médicaux en Asie-Pacifique devrait dépasser 2,18 milliards USD d'ici 2031, soutenue par des clusters de production nationaux à Shenzhen, Pune et Osaka. L'Europe affiche des cycles de remplacement réguliers, les directives sur la gestion des antimicrobiens et les empreintes carbone favorisant le passage à des matériaux composites légers. Les fabricants de premier rang ouvrent des centres de remise à neuf en Allemagne et aux Pays-Bas pour bénéficier des incitations à l'économie circulaire. Au Moyen-Orient et en Afrique, la construction de nouveaux hôpitaux en Arabie Saoudite, aux Émirats Arabes Unis et en Égypte alimente les premiers achats, bien que les délais de la chaîne d'approvisionnement et les régimes tarifaires tempèrent l'accélération à court terme. La croissance en Amérique du Sud se situe dans les chiffres moyens à un seul chiffre, portée par le Brésil où les assureurs privés spécifient des postes de travail sur roues motorisés pour les unités de perfusion en oncologie.

Paysage réglementaire
La réglementation des chariots médicaux est de plus en plus influencée par la manière dont le chariot fonctionne en tant que poste de travail clinique motorisé et connecté en réseau, plutôt qu'un simple chariot passif. Pour les chariots médicaux motorisés et les postes de travail mobiles intégrant des systèmes électriques, l'accès au marché américain fait généralement référence à des normes consensuelles reconnues par la FDA telles que la CEI 60601-1 (sécurité de base et performances essentielles des équipements électriques médicaux) et la CEI 60601-1-2 relative à la compatibilité électromagnétique, ce qui pousse les fabricants à formaliser des plans CEM fondés sur les risques et à maintenir des dossiers techniques traçables à mesure que les chariots intègrent des chargeurs, des dispositifs informatiques et des stations d'accueil pour appareils.
Parallèlement, les achats de santé se renforcent autour des exigences d'accessibilité et de sécurité dans les programmes publics. Le Département de la Santé et des Services sociaux des États-Unis (US Department of Health and Human Services) a finalisé les exigences relatives aux équipements médicaux de diagnostic accessibles le 8 juillet 2024, avec une conformité obligatoire pour les acheteurs des administrations étatiques et locales à partir du 8 octobre 2024, ce qui influence la manière dont les configurations diagnostiques montées sur chariot sont spécifiées dans les appels d'offres. Les cadres de remboursement et de politique publique (par exemple, les règles de documentation du CMS pour certains équipements liés à la mobilité au titre du LCD L33789) renforcent la rigueur documentaire pour les fournisseurs vendant dans des environnements de soins réglementés, et des régions telles que Singapour ont adopté des règles de sécurité de mobilité plus strictes (mise en œuvre par la Land Transport Authority à partir du 1er juin 2026). Ces évolutions accroissent la visibilité de la certification de sécurité incendie pour les dispositifs de mobilité alimentés par batterie et les catégories de mobilité connexes.
Analyse de la chaîne de valeur
La chaîne de valeur des chariots médicaux couvre les fournisseurs de composants (métaux, polymères/composites, roulettes, fixations, systèmes de tiroirs, verrous), les sous-systèmes électriques pour chariots motorisés (blocs batteries, chargeurs, faisceaux de câblage, distribution d'énergie) et les couches numériques (modules informatiques, scanners, RFID, Wi-Fi et logiciels de gestion de flotte). Les fabricants OEM et ODM/sous-traitants transforment ces intrants par une conception pilotée par CAO/FAO, la fabrication métallique, la finition et l'assemblage final, puis vendent via des circuits directs, des réseaux de distributeurs et des filières d'achat en santé qui intègrent de plus en plus les chariots avec des services de déploiement.
À mesure que les chariots convergent avec les équipements électriques médicaux, les activités de qualité et de conformité, telles que les contrôles de fabrication alignés sur l'ISO 13485 et les preuves d'essais CEI 60601-1/60601-1-2, s'intègrent au transfert de conception et à la qualification des fournisseurs pour les configurations motorisées et connectées. En aval, les intégrateurs et les partenaires de services destinés aux hôpitaux gèrent la configuration, l'installation haut de gamme, l'intégration de stations d'accueil pour appareils et la maintenance continue, ce qui est essentiel pour les flottes déployées dans les services hospitaliers et les circuits pharmaceutiques. Les partenariats dans la logistique hospitalière et l'automatisation adjacentes illustrent comment les systèmes liés aux chariots s'étendent à des mouvements de matériel et à une orchestration des stocks plus larges, comme Aethon intégrant des flux de travail AMR avec Oracle Cloud SCM et Swisslog Healthcare s'associant à Diligent Robotics pour la logistique hospitalière. Du côté des prestataires, les achats sont également simplifiés grâce à des programmes de fourniture groupée et des partenariats de plateformes (par exemple, Philips élargissant son partenariat avec Medtronic pour regrouper les fournitures essentielles avec des systèmes de surveillance des patients), renforçant une chaîne de valeur où les chariots sont achetés dans le cadre de progiciels de flux de travail clinique de bout en bout plutôt qu'en tant que matériel autonome.
Paysage concurrentiel
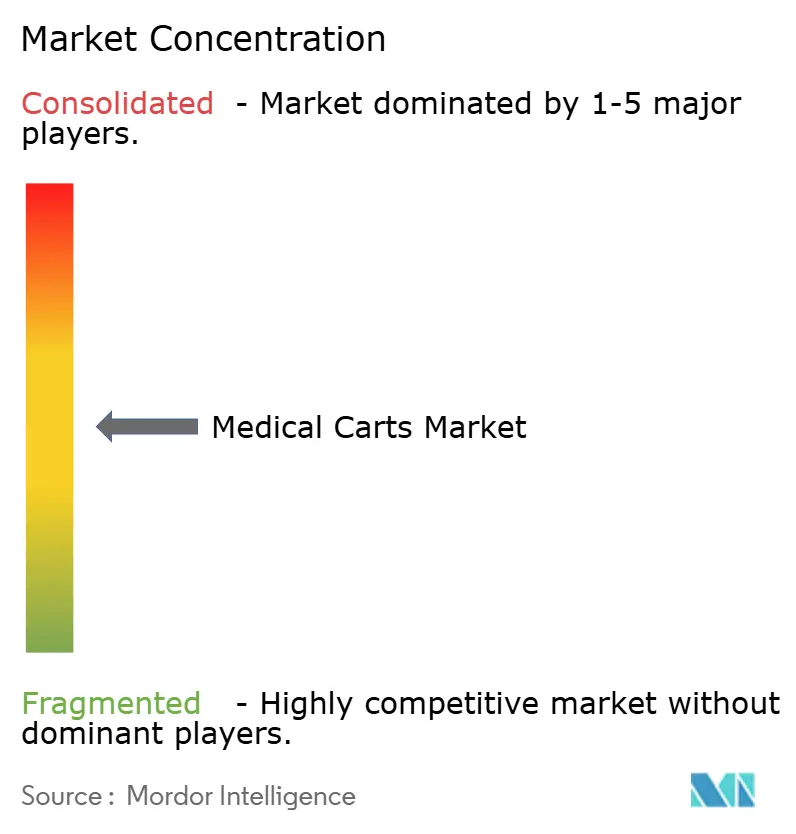
Dans le secteur des chariots médicaux, les acteurs majeurs détiennent une part significative, ce qui favorise la mise en avant de lancements de produits robustes plutôt que la concurrence par les prix. Les concurrents se différencient par des diagnostics de batterie propriétaires, des nanorevêtements antimicrobiens et des stations d'accueil GPU prêtes pour l'intelligence artificielle. Machan International a acquis de la visibilité grâce à la reconnaissance de son chariot à médicaments intelligent IoT BAILDIA en novembre 2024, soulignant un virage vers la durabilité et l'analyse de données au niveau des tiroirs.
Le lancement en décembre 2024 par Omnicell du logiciel cloud OmniSphere a transformé la flotte d'actifs statiques en nœuds d'une plateforme de gestion des médicaments, ouvrant des revenus de licences récurrents et permettant des algorithmes prédictifs de réapprovisionnement en médicaments. Les acteurs établis américains s'associent à des entreprises de cybersécurité pour certifier les micrologiciels selon la norme IEC 81001-5-1, en réponse à la recrudescence des épisodes de rançongiciels. Les jeunes entreprises se concentrent sur des chariots autonomes équipés de navigation SLAM pour le transport du linge et des analyses de laboratoire, bien que la pénétration reste de niche dans l'attente des directives de l'OSHA sur les dispositifs autonomes dans les couloirs des patients.
L'intégration verticale regagne du terrain, les fabricants d'équipements d'origine investissant dans la production de batteries en Caroline du Nord et en Bavière, réduisant l'exposition aux chocs d'approvisionnement en cobalt. Pendant ce temps, les sous-traitants en Malaisie et au Mexique développent des lignes de surmoulage polymère pour répondre à la demande en chariots composites. À mesure que l'harmonisation réglementaire s'approfondit — notamment avec l'alignement du règlement sur le système de management de la qualité de la FDA sur l'ISO 13485 prévu en février 2026 — les marques qui anticipent la conformité obtiennent des avantages lors des appels d'offres, raccourcissant les cycles d'évaluation des appels d'offres jusqu'à trois mois.
Leaders du secteur des chariots médicaux
Advantech Co Ltd
ITD GmbH
Capsa Healthcare
AFC Industries Inc
JACO Inc. (GCX Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chariots Médicaux
- Advantech
- AFC Industries
- Capsa Healthcare
- ITD
- The Harloff Company
- Joson-Care Enterprise Co. Ltd
- JACO Inc. (GCX Corporation)
- Bergmann Group
- Midmark
- Ergotron
- MPE Inc.
- Omnicell
- Enovate Medical
- Waterloo Healthcare
- Howard Medical
- Bytec Ltd
- InterMetro Industries Corporation
- TouchPoint Medical

Opportunités de marché et perspectives d'avenir
Les espaces blancs s'élargissent là où les chariots fonctionnent comme des plateformes de soins au point d'intervention réglementées et interopérables couvrant l'imagerie, la télésanté et les flux de médicaments, plutôt que de simplement soutenir le stockage et le transport. Un exemple concret est le lancement en avril 2026 par CHISON du SonoPort, un système d'échographie intelligent monté sur chariot conçu autour d'un fonctionnement multi-batteries pour un balayage continu, ce qui témoigne d'une demande pour des architectures de chariot gérant l'alimentation, l'ergonomie et l'intégration des dispositifs comme un système unique. Les hôpitaux continuent également à opérationnaliser la prestation de soins mobiles, appuyés par des travaux publiés en santé numérique clinique qui mettent l'accent sur l'interopérabilité des dispositifs et la capture systématique de données brutes dans les environnements cliniques. Cela relève le niveau d'exigence pour les chariots capables d'accueillir de manière fiable des dispositifs connectés et de s'intégrer à la gouvernance informatique et de génie biomédical des hôpitaux.
Les opportunités se concentrent sur la gestion de l'énergie, la disponibilité des flottes et l'infrastructure décentralisée au sein des établissements, en particulier à mesure que les chariots intègrent des charges de calcul plus élevées, de multiples périphériques et des exigences de remplacement de batterie à chaud. Les feuilles de route techniques pour des architectures d'alimentation plus efficaces, notamment des approches de charge à plus haut rendement utilisées dans les systèmes d'alimentation de qualité médicale, s'alignent sur les efforts des hôpitaux visant à réduire la chaleur, le bruit et les temps d'arrêt au chevet du patient, favorisant la différenciation des conceptions de chariots motorisés grâce à une meilleure facilité d'entretien et une meilleure gestion du cycle de vie. En parallèle, la cybersécurité et les contrôles du cycle de vie des dispositifs deviennent des critères d'achat déterminants pour les chariots connectés, ce qui stimule la demande pour des fournisseurs capables de combiner le matériel avec des processus de correctifs, une visibilité des actifs et une documentation prête pour la conformité, facilitant l'évaluation des appels d'offres pour des déploiements à l'échelle du système.
Recent Industry Developments in Marché des Chariots Médicaux
- Juillet 2026 : Advantech a signé un protocole d'accord tripartite avec KLN Medical Limited et YDCare pour faire progresser le déploiement de services hospitaliers intelligents à Hong Kong, désignant KLN Medical comme distributeur exclusif des solutions Advantech iWard sur le marché. L'accord renforce l'accès aux circuits de distribution d'Advantech pour l'infrastructure connectée au chevet du patient, où les chariots mobiles et les points d'accès de service sont déployés dans le cadre d'une pile de flux de travail numérique plus large.
- Juin 2026 : Capsa Healthcare a annoncé l'acquisition de The Harloff Company, élargissant sa présence dans les solutions de stockage clinique et de mobilité. L'opération élargit le portefeuille de produits de Capsa dans les gammes de chariots et de stockage et soutient des offres intégrées aux côtés de ses plateformes existantes de gestion des médicaments et de flux de travail.
- Juillet 2025 : Capsa Healthcare a lancé sa plateforme de services consolidés pour la pharmacie (Consolidated Services Pharmacy Platform, CSPP), positionnée comme une plateforme intégrée combinant l'automatisation du remplissage central et la gestion de la distribution. Cette initiative de plateforme renforce le passage d'actifs de stockage autonomes vers des flux de travail de médicaments de bout en bout activés par logiciel, susceptibles d'influencer la manière dont les chariots à médicaments et les solutions de mobilité connexes sont spécifiés et regroupés.


Marché des Chariots Médicaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les chariots mobiles et les postes de travail sur chariot utilisés dans les établissements de santé pour transporter médicaments, fournitures, dispositifs et outils de soins au point d'utilisation là où les soins aux patients sont dispensés, y compris les chariots qui prennent en charge la documentation clinique.
Exclusions du périmètre : Nous excluons les chariots industriels à usage général et les chariots de rangement grand public qui ne sont pas conçus et commercialisés pour un usage clinique.
Aperçu de la Segmentation
- Par type de chariot
- Chariots d'anesthésie
- Chariots d'urgence
- Chariots de procédure
- Chariots à médicaments
- Chariots de calcul mobile / stations de travail sur roues
- Autres types de chariots
- Par source d'alimentation
- Chariots motorisés
- Chariots non motorisés
- Par matériau
- Aluminium
- Acier inoxydable
- Polymère / Composite
- Autres
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'élaboration d'une cartographie claire de la demande concernant les lieux d'utilisation effectifs des chariots, puis par l'établissement d'un lien avec les cycles d'achat et de remplacement visibles dans les établissements de soins. Les sources publiques qui ont ancré nos hypothèses comprenaient les recommandations de prévention des infections des CDC américains, les communications relatives aux dispositifs médicaux et à la sécurité de la FDA américaine, les statistiques des établissements des Centers for Medicare and Medicaid Services, ainsi que les statistiques de santé de l'OCDE relatives aux indicateurs hospitaliers et de dotation en personnel.
Nous avons également examiné des revues scientifiques à comité de lecture portant sur la sécurité médicamenteuse et la conception des flux de travail, des publications d'associations hospitalières, ainsi que des statistiques douanières ou commerciales lorsqu'elles étaient disponibles, afin de vérifier la dépendance aux importations pour les régions clés. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour confirmer les évolutions de la composition des produits, par exemple les cas d'utilisation motorisés par rapport aux non motorisés, ainsi que l'accent mis sur les canaux de distribution. Dans certains cas, des abonnements payants à des données financières et de renseignement sur les entreprises, des bases de données de brevets et des données commerciales au niveau des expéditions ont été utilisés pour recouper les calendriers et les signaux d'échelle. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes menés auprès de fabricants, de distributeurs, ainsi que des responsables des achats hospitaliers et des utilisateurs cliniques, de sorte que nos hypothèses ne reposaient pas uniquement sur des déclarations publiées. Pour obtenir une vision mondiale, les discussions ont été réparties entre les Amériques, la zone EMEA et l'APAC afin de confirmer les différences d'adoption des chariots motorisés, les préférences en matière de contrôle des infections et les délais de remplacement. Les résultats ont ensuite été utilisés pour affiner les fourchettes de prix et de volumes avant la finalisation du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 15 % | APAC : 50 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 30 % |
| Acteurs de plus petite taille : 22 % | Responsables : 45 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été principalement réalisé selon une approche descendante, dans laquelle l'empreinte adressable des hôpitaux et des soins ambulatoires est reconstituée à partir d'indicateurs du système de santé, puis convertie en demande de chariots à l'aide d'une logique de pénétration et de remplacement. Pour rester pragmatique, nous avons utilisé des données telles que le nombre d'hôpitaux et de cliniques, les volumes de lits occupés et de procédures, la part des flux de travail liés aux médicaments et aux urgences nécessitant un stockage mobile, l'adoption des chariots motorisés pour l'informatique au point de soins, ainsi que les cycles de remplacement typiques liés à l'usure et aux pratiques de contrôle des infections.
Une fois la couche supérieure établie, nous avons vérifié les résultats à l'aide d'approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens par catégorie de chariot et des estimations de volumes agrégés à partir des retours des fournisseurs et des canaux de distribution. Lorsque les signaux ascendants étaient fragmentaires dans un pays, les lacunes ont été comblées en utilisant des ratios de référence régionaux validés lors d'appels et ajustés en fonction du pouvoir d'achat et de la composition des établissements. Les prévisions se sont appuyées sur une analyse de scénarios soutenue par de courtes séries de régressions multivariées, les principaux facteurs étant les ajouts d'infrastructures de santé, l'intensité des effectifs, l'adoption des flux de travail numériques et les conditions budgétaires influençant le calendrier de renouvellement des équipements d'investissement.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants, puis en examinant les écarts importants avant que les chiffres ne soient validés. Nous comparons les densités de chariots implicites et les dépenses par établissement avec ce que décrivent les personnes interrogées, et nous vérifions également si la croissance régionale est cohérente avec l'expansion hospitalière visible, les évolutions des politiques et le sentiment en matière d'achats.
Si une donnée d'entrée change de manière significative, comme un mouvement de prix important, un changement dans la disponibilité des chariots motorisés ou une nouvelle norme de contrôle des infections, les analystes reprennent contact avec les sources et réexécutent les hypothèses concernées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements majeurs sur le marché. Avant la livraison, une révision finale est effectuée afin que les dernières données publiques et les retours primaires soient pris en compte.
Taille du Marché des Chariots Médicaux selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les chariots médicaux peuvent varier considérablement, même lorsque le nom du sujet semble identique. Les différences proviennent généralement de ce que chaque étude comptabilise comme chariot médical, des environnements de soins inclus, et des hypothèses retenues concernant les prix et les cycles de remplacement dans le temps.
Les principaux facteurs d'écart tendent à être le périmètre et la logique de conversion. Certaines estimations intègrent des postes de travail informatiques mobiles plus larges, tandis que d'autres se limitent davantage aux chariots à usage clinique par catégorie. Un autre point de divergence réside dans la manière dont les prix de vente moyens sont projetés, certains modèles appliquant une croissance des prix plus rapide, tandis que d'autres supposent une pression sur les prix à mesure que davantage de fournisseurs entrent sur le marché et que les hôpitaux standardisent leurs achats. Le calendrier des taux de change et la fréquence d'actualisation peuvent également faire varier le chiffre global, en particulier lorsque les prix multi-régionaux sont convertis en utilisant différents taux moyens annuels.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,19 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 2,60 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision différente, et la conversion des établissements en demande de chariots semble mettre l'accent sur un ensemble plus restreint de cas d'utilisation, ce qui peut tirer vers le bas la valeur de départ. |
| Éditeur Sectoriel B | 3,55 milliards USD (2024) | Suppose une trajectoire d'expansion plus rapide sur un horizon plus long et regroupe souvent des définitions adjacentes de postes de travail mobiles, ce qui peut augmenter la valeur de 2024 et amplifier ensuite la croissance grâce à une progression supposée plus élevée des prix de vente moyens. |
En suivant les signaux de l'empreinte des établissements, les délais de remplacement et les prix par catégorie de chariots, Mordor Intelligence maintient l'estimation de 2026 alignée sur un bassin de demande clinique défini. Cela permet d'expliquer pourquoi les totaux des années antérieures et les prévisions à plus long horizon peuvent se situer au-dessus ou en dessous de cette estimation une fois que le périmètre et les règles de tarification changent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des chariots médicaux ?
La taille du marché des chariots médicaux s'élevait à 4,19 milliards USD en 2026 et devrait atteindre 7,41 milliards USD d'ici 2031.
Quel type de chariot génère le chiffre d'affaires le plus élevé aujourd'hui ?
Les chariots d'urgence sont en tête avec 40,92 % de la part de marché des chariots médicaux, grâce à leur présence obligatoire dans les unités d'urgence et les salles d'opération.
Quelle région géographique connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche le TCAC le plus rapide à 14,92 %, soutenu par la construction hospitalière et les programmes nationaux de santé numérique.
Pourquoi les chariots motorisés gagnent-ils en popularité ?
Les avancées dans les batteries lithium-ion fournissent désormais une autonomie pour toute une équipe, répondant aux exigences informatiques d'accès continu aux dossiers de santé électroniques tout en se conformant aux nouvelles règles de sécurité de l'UE.
Dernière mise à jour de la page le:



