
Taille et part du marché irlandais des MVNO
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 192.95 Millions de dollars américains |
| Taille du Marché (2026) | 200.11 Millions de dollars américains |
| Taille du Marché (2031) | 240.21 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.71 % |
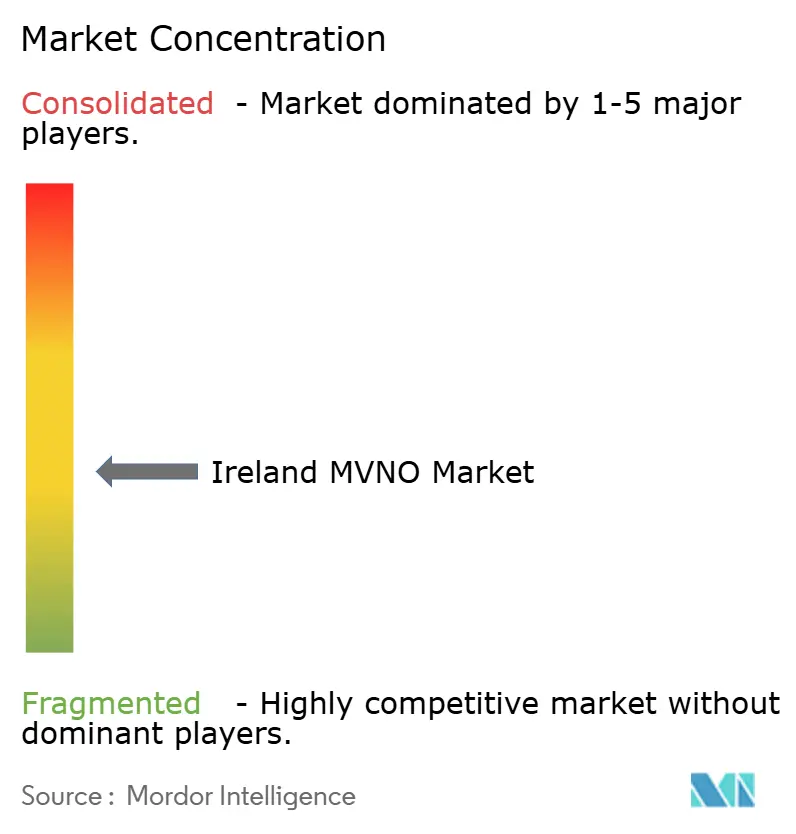
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché irlandais des MVNO par Mordor Intelligence
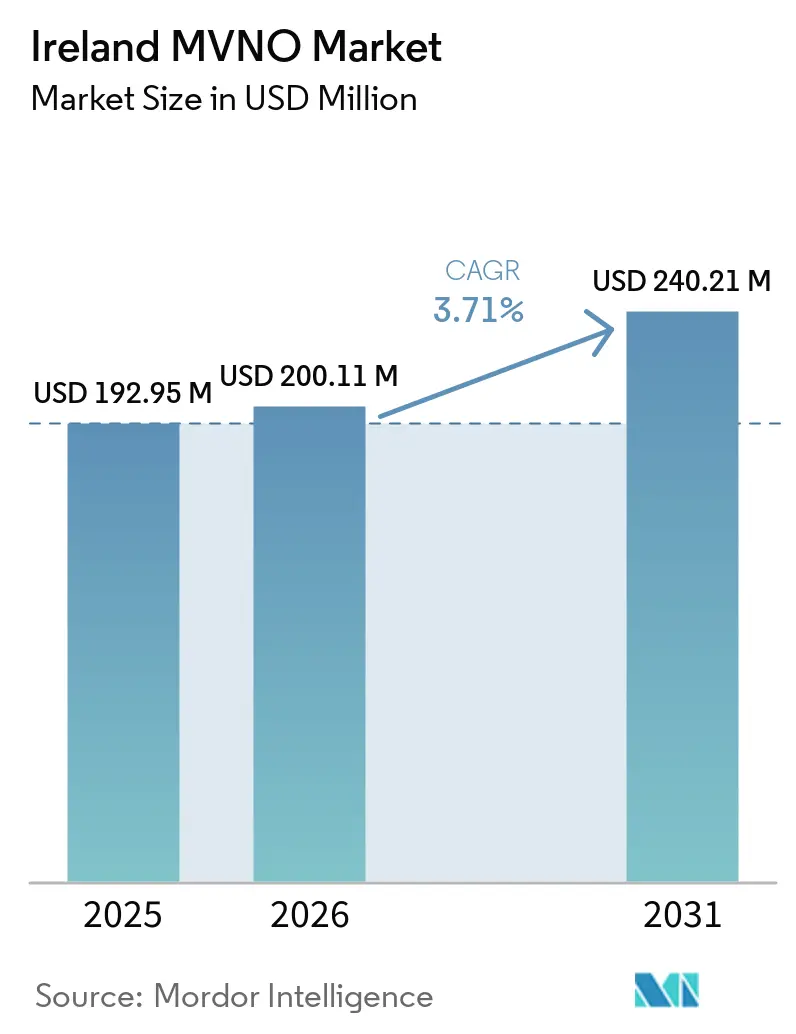
La taille du marché des MVNO en Irlande devrait s'étendre de 192,95 millions USD en 2025 et 200,11 millions USD en 2026 à 240,21 millions USD d'ici 2031, enregistrant un CAGR de 3,71 % entre 2026 et 2031.
Le marché irlandais des MVNO est en transition, passant d'une acquisition rapide d'abonnés à une rentabilité maîtrisée, alors que la concurrence par les prix des sous-marques numériques exclusives, des règles strictes en matière d'accès de gros et un déploiement soutenu de la 5G redéfinissent les priorités stratégiques. L'intensification des offres à prix réduit, l'élargissement de l'accès de gros basé sur la capacité et une accélération du passage des usages centrés sur la voix vers des usages centrés sur les données et l'IoT ont collectivement comprimé les marges tout en élargissant les cas d'usage adressables. La 4G/LTE représentant encore près de sept connexions sur dix, le marché irlandais des MVNO est également confronté à un cycle rapide de mise à niveau vers la 5G qui ouvre des perspectives de services de découpage réseau pour les clients entreprises et du secteur public dans le domaine de l'IoT. Les opérateurs qui combinent des plateformes natives du cloud avec un contrôle total en tant que MVNO complet sont les mieux positionnés pour déployer rapidement de nouvelles offres et compenser l'érosion des prix dans le segment grand public.
Points clés du rapport
- Par modèle de déploiement, les solutions basées sur le cloud ont capté 74,54 % de la taille du marché des MVNO en Irlande en 2025 ; l'infrastructure sur site se développe à un CAGR de 7,30 % jusqu'en 2031.
- Par mode opérationnel, les MVNO complets ont représenté 54,22 % de la part du marché des MVNO en Irlande en 2025 et affichent un CAGR de 5,59 % jusqu'en 2031.
- Par type d'abonné, le segment consommateur a détenu 76,06 % de la part des revenus en 2025, tandis que les connexions spécifiques à l'IoT devraient croître à un CAGR de 6,00 %.
- Par application, les offres groupées voix et données à prix réduit ont conservé une part de 41,14 % en 2025 ; les connexions M2M cellulaires s'accélèrent à un CAGR de 7,44 % jusqu'en 2031.
- Par technologie réseau, la 4G/LTE a dominé le marché des MVNO en Irlande en 2025 avec une part de 68,83 % ; les lignes 5G s'accélèrent à un CAGR de 5,90 % jusqu'en 2031.
- Par canal de distribution, les ventes en ligne et numériques uniquement ont atteint une part de 56,67 % en 2025 et progressent à un CAGR de 6,75 %, reflétant un basculement décisif vers l'acquisition directe auprès des consommateurs.
Tendances et perspectives du marché irlandais des MVNO
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification de la concurrence par les prix des sous-marques numériques exclusives à prix réduit (GoMo, 48) | +0.8% | National, concentré dans les zones urbaines | Court terme (≤ 2 ans) |
| Élargissement de l'accès de gros basé sur la capacité imposé par le ComReg (après la fusion Three/O2) | +1.2% | National | Moyen terme (2-4 ans) |
| Demande croissante de forfaits quadruple jeu à faible coût (Sky, Virgin) | +0.6% | National, avec des gains précoces à Dublin et Cork | Moyen terme (2-4 ans) |
| Demande croissante de connectivité IoT pour les entreprises et le secteur public (Cubic Telecom, Vodafone IoT) | +0.9% | National, pôles d'entreprises | Long terme (≥ 4 ans) |
| Opportunités de découpage réseau 5G et de revente de réseaux privés pour les MVNO complets | +0.7% | National, zones industrielles | Long terme (≥ 4 ans) |
| Arbitrage des frais d'itinérance post-Brexit attirant les visiteurs britanniques vers les cartes SIM prépayées irlandaises | +0.3% | Régions frontalières, zones touristiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensification de la concurrence par les prix des sous-marques numériques exclusives à prix réduit
Les offres exclusivement numériques telles que GoMo et 48 ont démantelé les structures de coûts traditionnelles en renonçant au commerce de détail physique, en automatisant le support et en s'appuyant sur les couches radio des opérateurs de réseau mobile parents. Le tarif d'itinérance de GoMo à EUR 0,03 par Mo illustre la manière dont les MVNO intégrés verticalement peuvent pratiquer des prix inférieurs à ceux des indépendants tout en conservant une marge grâce à des accords de gros liés au volume. [1]En réponse, les marques plus petites se tournent vers une expérience client axée sur des niches, des offres de contenu sur mesure ou un marketing hyperlocalisé où les guerres de prix pures sont moins décisives. Les consommateurs s'attendent désormais à des forfaits de données illimitées à moins de EUR 20 par mois, ce qui relève le niveau des offres de base et oblige à se concentrer davantage sur la différenciation des services, les avantages de fidélité et l'assistance par application. Le marché irlandais des MVNO récompense donc les marques qui allient une structure de coûts allégée à des services à valeur ajoutée sélectifs plutôt qu'à des remises généralisées.
Élargissement de l'accès de gros basé sur la capacité imposé par le ComReg
Dans le cadre des mesures correctives post-fusion pour l'acquisition d'O2 par Three, le ComReg a obligé les opérateurs de réseau mobile à étendre des accords de gros à prix basé sur la capacité, dont les coûts évoluent en fonction de l'utilisation réelle plutôt que de forfaits fixes rigides. Ce changement de règle, en vigueur jusqu'en 2024 et qui devrait rester le modèle pour les futurs renouvellements, permet enfin aux MVNO de proposer des données illimitées sans subir de coûts de dépassement punitifs ni de pénalités par paliers de volume. Les premiers adoptants, notamment Virgin Mobile, ont tiré parti de cette politique pour renouveler leurs forfaits tout-données et augmenter fortement leurs acquisitions nettes en 2024. Le marché irlandais des MVNO en bénéficie davantage à mesure que les MVNO complets gagnent en pouvoir de négociation, permettant un accès de gros multi-réseau, une couverture de secours diversifiée et des offres de détail plus solides. Cette structure pose également les bases du découpage réseau 5G pour les entreprises, où les classes de bande passante peuvent être contractualisées selon des courbes de coûts prévisibles.
Demande croissante de forfaits quadruple jeu à faible coût
L'entrée de Sky Mobile en septembre 2024 a signalé l'essor des forfaits tout-inclus haut débit-TV-voix-mobile adaptés aux foyers qui paient déjà pour du contenu premium. [2]En subventionnant à la baisse l'ARPU mobile pour protéger les revenus de la télévision payante à marge plus élevée, Sky et Virgin Media ont intensifié la pression concurrentielle sur les MVNO indépendants. La pénétration des forfaits est la plus forte dans la ceinture de banlieue de Dublin et les corridors technologiques de Cork, où la pénétration de la fibre est élevée et où les foyers multi-écrans accordent de l'importance à un divertissement fluide. Les acteurs indépendants font désormais face à un double défi : soit négocier des partenariats OTT ou de streaming pour correspondre à la valeur perçue des forfaits, soit se concentrer sur des segments spécialisés tels que les cartes SIM étudiantes, les forfaits d'appels pour migrants ou les offres de données pour nomades numériques. À mesure que le marché irlandais des MVNO arrive à maturité, l'économie de la convergence favorise les entreprises qui combinent accès haut débit, contenu premium et données mobiles en une seule facture.
Demande croissante de connectivité IoT pour les entreprises et le secteur public
L'acquisition de Cubic Telecom par SoftBank pour EUR 473 millions a souligné le poids stratégique des MVNO IoT spécialisés qui approvisionnent les grands constructeurs automobiles et les fabricants multinationaux. Le déploiement croissant de véhicules connectés, de services publics intelligents et de réseaux de capteurs municipaux stimule la demande de gestion d'abonnements multi-IMSI, de provisionnement sans intervention et de tranches 5G autonomes avec une latence déterministe. Les organismes publics qui lancent des appels d'offres pour des projets pilotes de villes intelligentes stipulent de plus en plus la résidence locale des données et des garanties strictes de niveau de service, des facteurs que les MVNO complets satisfont plus facilement que les revendeurs légers. À terme, l'ARPU plus élevé de l'IoT entreprise et la fidélisation liée aux contrats pluriannuels devraient amortir le marché irlandais des MVNO face à la saturation des lignes voix grand public, tout en favorisant de nouvelles constructions de gros autour de l'orchestration de dispositifs basée sur des API.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Saturation de la pénétration des abonnés mobiles limitant la croissance organique | -0.9% | National | Court terme (≤ 2 ans) |
| Frais d'accès de gros élevés et paliers de volume de données défavorables pour les MVNO | -1.1% | National | Moyen terme (2-4 ans) |
| Cannibalisation par les sous-marques contrôlées par les opérateurs de réseau mobile (GoMo par Eir, 48/Clear par Three/Vodafone) | -0.7% | National, concentration urbaine | Court terme (≤ 2 ans) |
| Lenteur de l'activation de l'eSIM et normes de provisionnement OTA fragmentées | -0.4% | National, dépendant des appareils | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Saturation de la pénétration des abonnés mobiles limitant la croissance organique
La pénétration des cartes SIM actives en Irlande dépasse 100 % depuis 2024, ce qui signifie que tout client supplémentaire doit être débauché d'un concurrent plutôt que nouvellement créé. Cette réalité à somme nulle augmente les coûts d'acquisition, car les sous-marques des opérateurs de réseau mobile, riches en liquidités, luttent contre le churn avec des ventes flash récurrentes et des offres d'introduction fortement remisées. Les MVNO plus petits voient leurs délais de retour sur investissement s'allonger et doivent allouer davantage de budget à la rétention, aux récompenses de fidélité et aux primes de parrainage, ce qui augmente le coût global de service. Avec l'utilisation de base de la voix et des SMS stable, la monétisation se tourne vers la vente incitative d'allocations de données, d'itinérance premium ou de financement d'appareils. Pourtant, ces propositions à plus haute valeur nécessitent souvent des économies d'échelle et une marge de fonds de roulement qui ne sont pas toujours disponibles pour les entrants de niche, ce qui freine la croissance du chiffre d'affaires du marché irlandais des MVNO.
Frais d'accès de gros élevés et paliers de volume de données défavorables
Malgré les efforts du ComReg, les accords de gros intègrent encore des seuils par paliers qui pénalisent les MVNO de petite taille. Les réservations de capacité en dessous de certains seuils en gigaoctets entraînent des suppléments qui élèvent le coût effectif par gigaoctet au-dessus de celui dont bénéficient les marques appartenant aux opérateurs. Les acteurs indépendants qui tentent de reproduire des offres de données illimitées font donc face à une compression des marges ou doivent imposer des clauses de limitation qui diluent la valeur perçue.[3] Des règles complexes de règlement de l'itinérance érodent davantage les bénéfices lors du service aux touristes avides de données, à moins que le MVNO ne négocie des hubs d'itinérance multilatéraux, ce qui constitue en soi une charge administrative. À moins que les courbes de coûts ne baissent plus rapidement ou que la mutualisation des MVNE ne gagne du terrain, les marques plus petites risquent la stagnation, ce qui les oblige à procéder à des révisions stratégiques, à un repositionnement de niche ou à une acquisition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement : l'infrastructure cloud favorise la scalabilité
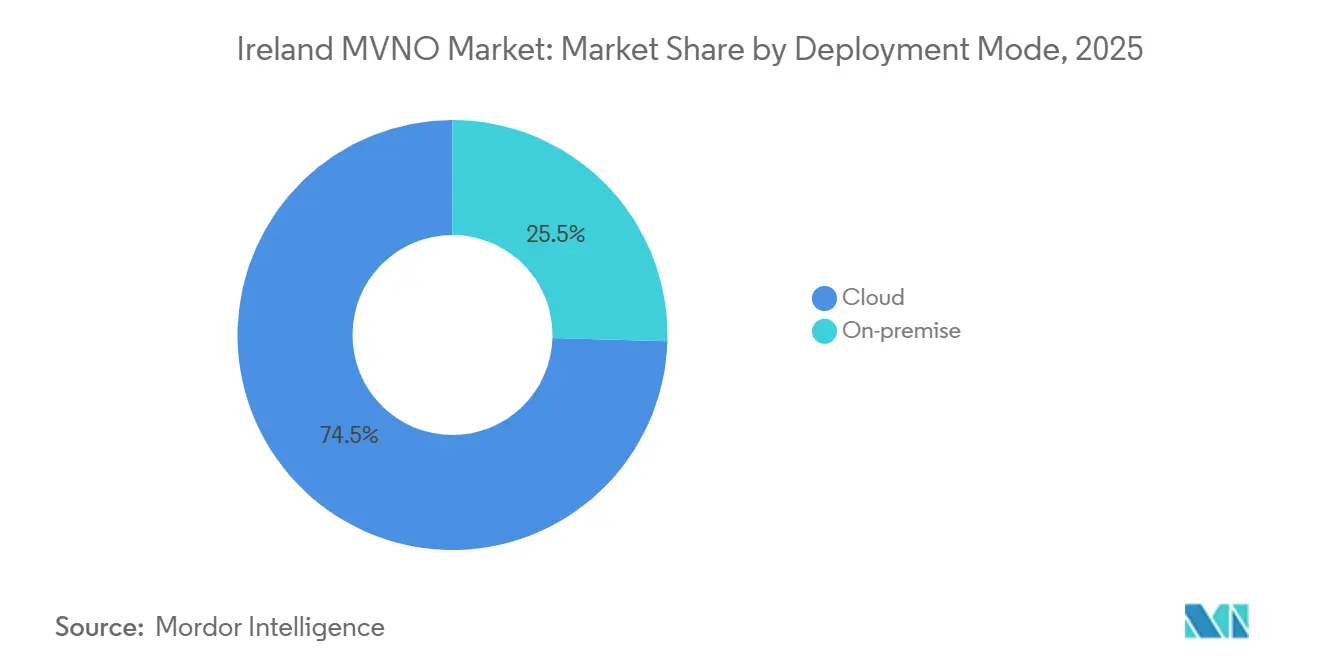
Les cœurs de réseau hébergés dans le cloud ont capté 74,54 % de la part du marché des MVNO en Irlande en 2025. Les opérateurs s'appuyant sur des VNF en cloud public ont réduit leur délai de mise sur le marché pour les nouveaux tarifs jusqu'à 40 % et ont réalisé des réductions des coûts opérationnels proches de 18 %. La taille du marché des MVNO en Irlande attribuable aux déploiements cloud devrait progresser à un CAGR de 7,30 %, soutenue par la mise à l'échelle élastique lors des pics saisonniers et la licence à l'usage qui aligne les coûts sur la charge des abonnés.
Les cœurs de réseau sur site persistent chez les grandes entreprises et les organismes gouvernementaux exigeant des plans de contrôle isolés, une sécurité auditée par des équipes de test d'intrusion ou une résidence des données dans le pays. Cependant, leur part du marché des MVNO en Irlande devrait s'éroder à mesure que les micro-services conteneurisés, les pipelines CI/CD et les chaînes d'outils d'infrastructure en tant que code arrivent à maturité. Le partenariat de Vodafone en 2024 avec la plateforme Gigs illustre comment des piles cloud clés en main permettent aux fintechs ou aux fabricants d'équipements d'origine de lancer des offres mobiles en marque blanche en quelques semaines, abaissant les barrières à l'entrée et diversifiant l'écosystème des MVNO.
Par mode opérationnel : les MVNO complets mènent grâce au contrôle de l'infrastructure
Les MVNO complets ont détenu 54,22 % des revenus en 2025 et renforcent leur avance avec un CAGR de 5,59 %, principalement parce que la possession du HLR/HSS, de la facturation et du provisionnement des SIM permet une sourcing en gros flexible et une logique de service plus riche. Les challengers du marché des MVNO en Irlande tels que Tesco Mobile utilisent le basculement multi-réseau, des analyses d'utilisation granulaires et des programmes de fidélité personnalisés que les revendeurs à faible notoriété de marque ne peuvent pas reproduire.
Les modèles d'opérateurs de services séduisent encore les entreprises de services publics, les détaillants ou les médias qui privilégient la marque à l'expertise télécom, échangeant un capex réduit contre une dépendance aux portails des MNO hôtes. Pourtant, sur l'horizon de prévision, le marché des MVNO en Irlande anticipe une migration des simples accords de revente vers des niveaux de contrôle progressivement plus profonds, notamment à mesure que les tranches 5G SA exigent une gestion directe des politiques et des fonctions d'exposition réseau.
Par type d'abonné : la base grand public soutient la croissance de l'IoT
Bien que les SIM grand public aient représenté 76,06 % des revenus de 2025, la tranche IoT est la véritable exception, avec une croissance attendue à un CAGR de 6,00 %. Une grande partie de la croissance actuelle des ménages tourne autour de la consolidation des forfaits familiaux et des recharges de données liées au streaming plutôt que de l'activation de nouvelles lignes. En revanche, la demande industrielle de connectivité embarquée dans les machines, les compteurs intelligents et les voitures connectées ajoute des lignes à grande échelle avec des charges mensuelles prévisibles.
Les comptes entreprises, bien que numériquement moins nombreux, génèrent un ARPU sain grâce aux suppléments de SLA premium, aux rapports sur mesure et au support de service sur le terrain. Le marché des MVNO en Irlande se voit ainsi confier un double mandat : maintenir la valeur grand public de masse grâce à des parcours numériques simplifiés tout en cultivant des piles IoT spécialisées — consoles de gestion du cycle de vie des appareils, gestion eUICC et analytique en périphérie — qui fidélisent les dépenses d'entreprise à forte marge.
Par application : la connectivité M2M transforme les modèles de service
Les offres groupées voix et données à prix réduit ont conservé une part de 41,14 % en 2025, mais les connexions M2M cellulaires s'accélèrent à un CAGR de 7,44 % à mesure que les plateformes automobiles, les traceurs d'actifs et les nœuds de réseau intelligent se multiplient. La taille du marché des MVNO en Irlande liée au M2M devrait quadrupler d'ici 2030 à mesure que les mandats eCall pour les véhicules connectés, la surveillance de la chaîne du froid et les pilotes de maintenance prédictive se déploient à l'échelle nationale.
Les SIM d'application professionnelle pour les tablettes des équipes terrain, les terminaux de point de vente et les lignes de secours SD-WAN occupent le segment intermédiaire, mais les cycles d'achat restent longs et fortement axés sur les niveaux de service. Les usages de niche — de la messagerie des services d'urgence à la télémétrie maritime — offrent des prix premium mais des volumes modestes. Dans l'ensemble, les MVNO solides en orchestration d'API, en connecteurs appareil-cloud et en cybersécurité prennent l'avantage à mesure que le M2M devient courant sur le marché des MVNO en Irlande.
Par technologie réseau : l'adoption de la 5G accélère l'investissement dans l'infrastructure
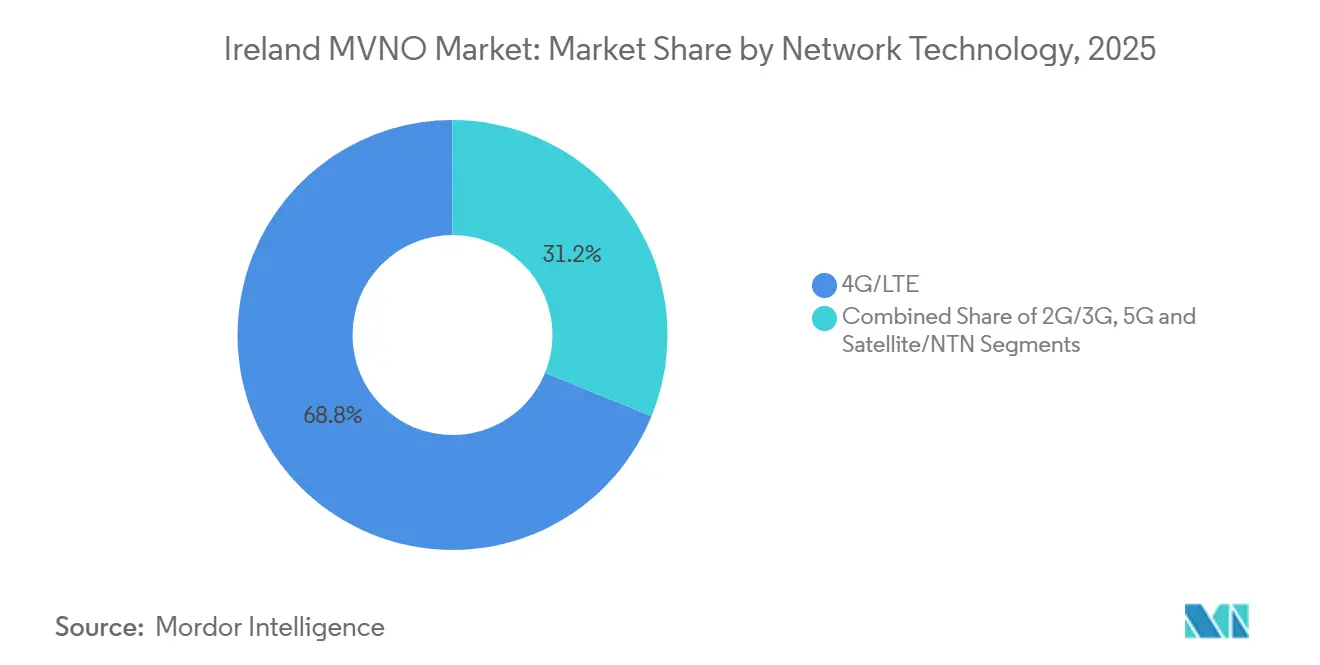
La 4G/LTE représentait 68,83 % des lignes actives en 2025, mais les abonnements 5G progressent à un CAGR de 24,90 %. La couverture de 92 % de la population de Three Ireland après un programme d'investissement de 2 milliards EUR, associée à ses cinq années consécutives en tant que réseau le plus rapide d'Irlande, consolide le MNO comme un partenaire de gros attractif. La taille du marché des MVNO en Irlande pour la 5G devrait dépasser les réseaux 3G/2G hérités d'ici 2027, notamment à mesure que Vodafone abandonne la 3G à partir d'octobre 2024.
Les réseaux satellitaires et non terrestres, bien que naissants, émergent comme des superpositions complémentaires pour les cas d'usage maritimes, aéronautiques et ruraux nécessitant une couverture ubiquitaire. Les fournisseurs de cœurs de réseau MVNO intègrent désormais des connecteurs NTN dans les moteurs PCC et de pilotage, signalant une diversification à long terme au-delà de la radio terrestre.

Par canal de distribution : les stratégies axées sur le numérique réduisent les coûts opérationnels
La distribution numérique uniquement a capté une part de 56,67 % en 2025, soulignant un basculement des consommateurs vers l'intégration par application et l'activation eSIM par QR code. Chaque vente à distance réduit le coût brut d'acquisition d'environ 12 EUR par rapport à la vente au détail en service complet, offrant aux marques nativement numériques une marge de manœuvre tarifaire. La taille du marché des MVNO en Irlande issue des ventes en ligne augmente à un CAGR de 6,75 %.
Les boutiques physiques restent néanmoins essentielles pour les populations plus âgées ayant besoin d'une assistance à la configuration ou pour les prospects souhaitant financer un terminal et tester physiquement l'appareil. Les kiosques de sous-marques d'opérateurs, tels que les pop-ups GoMo d'Eir, allient marketing expérientiel et contrôle strict des coûts opérationnels. Les partenariats de gros gèrent la revente aux entreprises et la distribution de kits M2M là où les installations gérées par projet sont essentielles. À l'horizon, l'activation universelle de l'eSIM promet de réduire encore davantage la logistique des SIM, bien que seulement 27 % des expéditions de terminaux en 2024 prenaient en charge l'eSIM par défaut.
Analyse géographique
La superficie compacte de l'Irlande et sa politique de spectre unifiée favorisent une disponibilité de service quasi homogène sur l'ensemble du territoire, plaçant une couverture nationale à portée même des opérateurs virtuels de taille moyenne dans le cadre d'un seul contrat de gros. Dublin et Cork génèrent la majeure partie du trafic de données, la densité de population, les regroupements de bureaux et les grilles de petites cellules 5G stimulant une utilisation à ARPU élevé. Galway, Limerick et Waterford représentent collectivement une minorité croissante d'abonnés, portée par la croissance du tourisme et la demande universitaire de forfaits de données flexibles.
Les zones rurales affichent un trafic plus faible par cellule, mais bénéficient des obligations de couverture de ComReg qui imposent aux MNO d'étendre la LTE et la 5G au-delà des corridors rentables. Le marché des MVNO en Irlande s'appuie sur des accords de partage d'infrastructure impliquant plus de 6 000 tours, désormais détenues par Phoenix Tower International à la suite de son rachat de Cellnex pour 1 milliard EUR, pour satisfaire ces obligations sans supporter des coûts de location extrêmes. Les tarifs de location de tours en gros, bien qu'en légère hausse, restent inférieurs à la charge d'investissement des constructions macro indépendantes. Les pics saisonniers balaient la côte ouest à mesure que les visiteurs étrangers affluent sur la Wild Atlantic Way, faisant monter la demande de SIM prépayées et d'eSIM de courte durée.
Les comtés frontaliers occupent une niche stratégique particulière. La réimposition post-Brexit des suppléments d'itinérance au Royaume-Uni incite les touristes britanniques continentaux à se tourner vers des SIM prépayées irlandaises avec itinérance à l'échelle de l'UE, générant des aubaines de trafic périodiques à chaque pic de vacances. Le marché des MVNO en Irlande ajuste donc ses investissements marketing aux calendriers des festivals et aux schémas d'arrivée des ferries, constituant un sous-segment à fort rendement centré sur les visiteurs.
Les achats des entreprises et du secteur public sont concentrés dans le Centre international des services financiers de Dublin et dans le pôle pharmaceutique et technologique en pleine croissance de Cork. Les MVNO axés sur l'IoT et les tranches 5G privées y regroupent leurs équipes techniques locales, renforçant une boucle vertueuse de spécialisation régionale. Pourtant, la parité réglementaire garantit que même dans le Donegal ou le Kerry les plus reculés, un nouvel entrant peut légalement accéder à un RAN national aux conditions standard du secteur, aplanissant les barrières géographiques à l'entrée concurrentielle.
Paysage concurrentiel
Le marché des MVNO en Irlande compte plus d'une douzaine de marques actives, mais la concentration reste modérée. Tesco Mobile est en tête avec environ 8 % des abonnements mobiles, aidé par la possession d'un cœur de réseau complet, les recharges en caisse de supermarché et des campagnes de fidélité persistantes. Virgin Mobile, Lebara et Lyca Mobile forment le deuxième niveau, chacun se différenciant sur les offres quadruple play, les appels internationaux ou les communautés de la diaspora. Un troisième niveau est constitué d'opérateurs de services tels que An Post Mobile, Clear Mobile et le récemment lancé Sky Mobile, ce dernier faisant de la vente croisée auprès d'une base existante de 800 000 foyers abonnés à la télévision.
La concurrence s'est intensifiée en 2024 lorsque GoMo et 48 ont lancé des forfaits illimités à moins de 10 EUR, forçant les indépendants plus petits à adopter des stratégies défensives de rétention. La déflation tarifaire qui en a résulté a réduit l'ARPU mixte de près de 5 % d'une année sur l'autre, tout en élargissant la fenêtre d'accessibilité pour les utilisateurs prépayés à faible consommation de données. Pour préserver leurs marges, les principaux MVNO ont investi dans des chatbots de service client pilotés par l'IA, des analyses réseau pour la qualité de service proactive et des modèles de propension au désabonnement basés sur les mégadonnées.
Sur le plan stratégique, les plateformes MVNE cloud telles que Plintron et Gigs ont abaissé les barrières à l'entrée pour les marques non télécom, les fintechs, les entreprises de wearables et les spécialistes du commerce électronique souhaitant intégrer la connectivité dans leur offre de services. Les entrants anticipés incluent Revolut, qui a obtenu une licence de monnaie électronique irlandaise en 2024 et dont on dit qu'il pilote des forfaits de données eSIM pour voyageurs en 2025. Avec les tranches 5G SA débloquant des canaux d'entreprise dédiés, les intégrateurs TIC et les sociétés de systèmes pourraient bientôt proposer des M-NOI (opérateurs de réseau mobile pour l'IoT) à tranches privées dans le cadre d'accords d'accès en gros, susceptibles de provoquer une consolidation verticale ou des modèles de partenariat.
Leaders du secteur irlandais des MVNO
-
Tesco Mobile Ireland
-
GoMo
-
48
-
Virgin Mobile Ireland
-
Lycamobile Ireland
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Janvier 2025 : le réseau de Three Ireland a été classé le plus rapide à l'échelle nationale pour la cinquième année consécutive, affichant une couverture 5G de 92 % de la population après EUR 2 milliards de mises à niveau.
- Décembre 2024 : l'Autorité de la concurrence et des marchés du Royaume-Uni a approuvé la fusion Vodafone-Three avec des mesures correctives comportementales, susceptibles d'influencer les tarifs de gros et d'itinérance transfrontaliers.
- Octobre 2024 : le ComReg a confirmé le calendrier définitif d'extinction du réseau 3G de Vodafone, demandant aux MVNO de migrer les appareils hérités.
- Septembre 2024 : Sky Mobile a été lancé en tant que huitième MVNO d'Irlande sur l'accès radio de Vodafone, introduisant des incitations agressives au quadruple jeu.
Périmètre du rapport sur le marché irlandais des MVNO
| Cloud |
| Sur site |
| Revendeur |
| Opérateur de services |
| MVNO complet |
| MVNO léger / de marque |
| Consommateur |
| Entreprise |
| Spécifique à l'IoT |
| Remise |
| Entreprise |
| M2M cellulaire |
| Autres |
| 2G/3G |
| 4G/LTE |
| 5G |
| Satellite/NTN |
| En ligne/numérique uniquement |
| Magasins de détail traditionnels |
| Magasins des sous-marques des opérateurs |
| Tiers/Gros |
| Par modèle de déploiement | Cloud |
| Sur site | |
| Par mode opérationnel | Revendeur |
| Opérateur de services | |
| MVNO complet | |
| MVNO léger / de marque | |
| Par type d'abonné | Consommateur |
| Entreprise | |
| Spécifique à l'IoT | |
| Par application | Remise |
| Entreprise | |
| M2M cellulaire | |
| Autres | |
| Par technologie réseau | 2G/3G |
| 4G/LTE | |
| 5G | |
| Satellite/NTN | |
| Par canal de distribution | En ligne/numérique uniquement |
| Magasins de détail traditionnels | |
| Magasins des sous-marques des opérateurs | |
| Tiers/Gros |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des MVNO en Irlande en 2031 ?
La taille du marché des MVNO en Irlande devrait s'étendre de 192,95 millions USD en 2025 et 200,11 millions USD en 2026 à 240,21 millions USD d'ici 2031, enregistrant un CAGR de 3,71 % entre 2026 et 2031.
Quel CAGR est prévu pour les fournisseurs de réseau virtuel irlandais ?
Le marché devrait croître à un taux annuel de 3,98 % jusqu'en 2031.
Quel modèle opérationnel connaît la croissance la plus rapide ?
Les MVNO complets se développent à un CAGR de 5,59 %, surpassant les autres configurations.
Pourquoi les forfaits quadruple jeu sont-ils importants pour les opérateurs irlandais ?
Les forfaits permettent aux fournisseurs de compenser les forfaits mobiles à faible marge par des services haut débit et de télévision à marge plus élevée, augmentant ainsi la valeur vie client.
Comment la 5G influencera-t-elle les opportunités des MVNO ?
La 5G autonome permet le découpage réseau et la revente de réseaux privés, créant de nouveaux flux de revenus IoT pour les entreprises au profit des MVNO complets.
Quel rôle joue le ComReg dans la croissance des MVNO ?
Le ComReg impose un accès de gros basé sur la capacité et surveille l'équité des prix, permettant aux indépendants de lancer des offres de données illimitées compétitives.