
Taille et Part du Marché des Inhibiteurs d'Interleukines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 51.86 Milliards de dollars |
| Taille du Marché (2032) | 102.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.65 % |
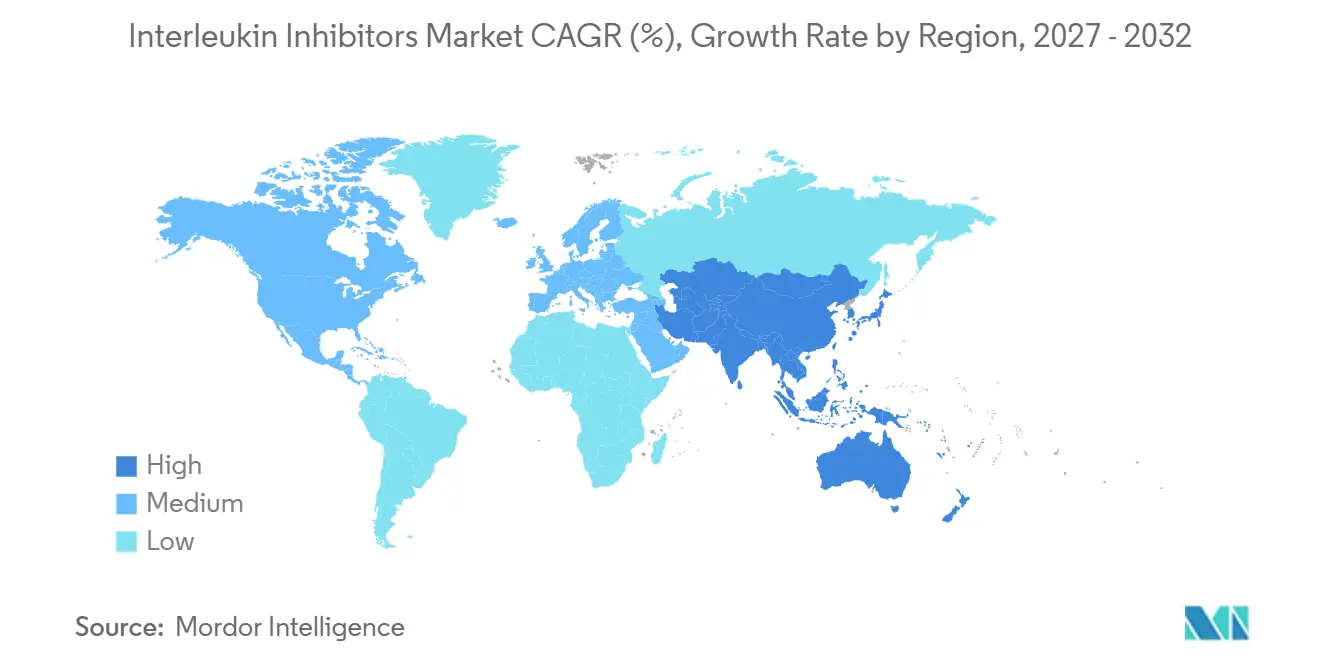
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
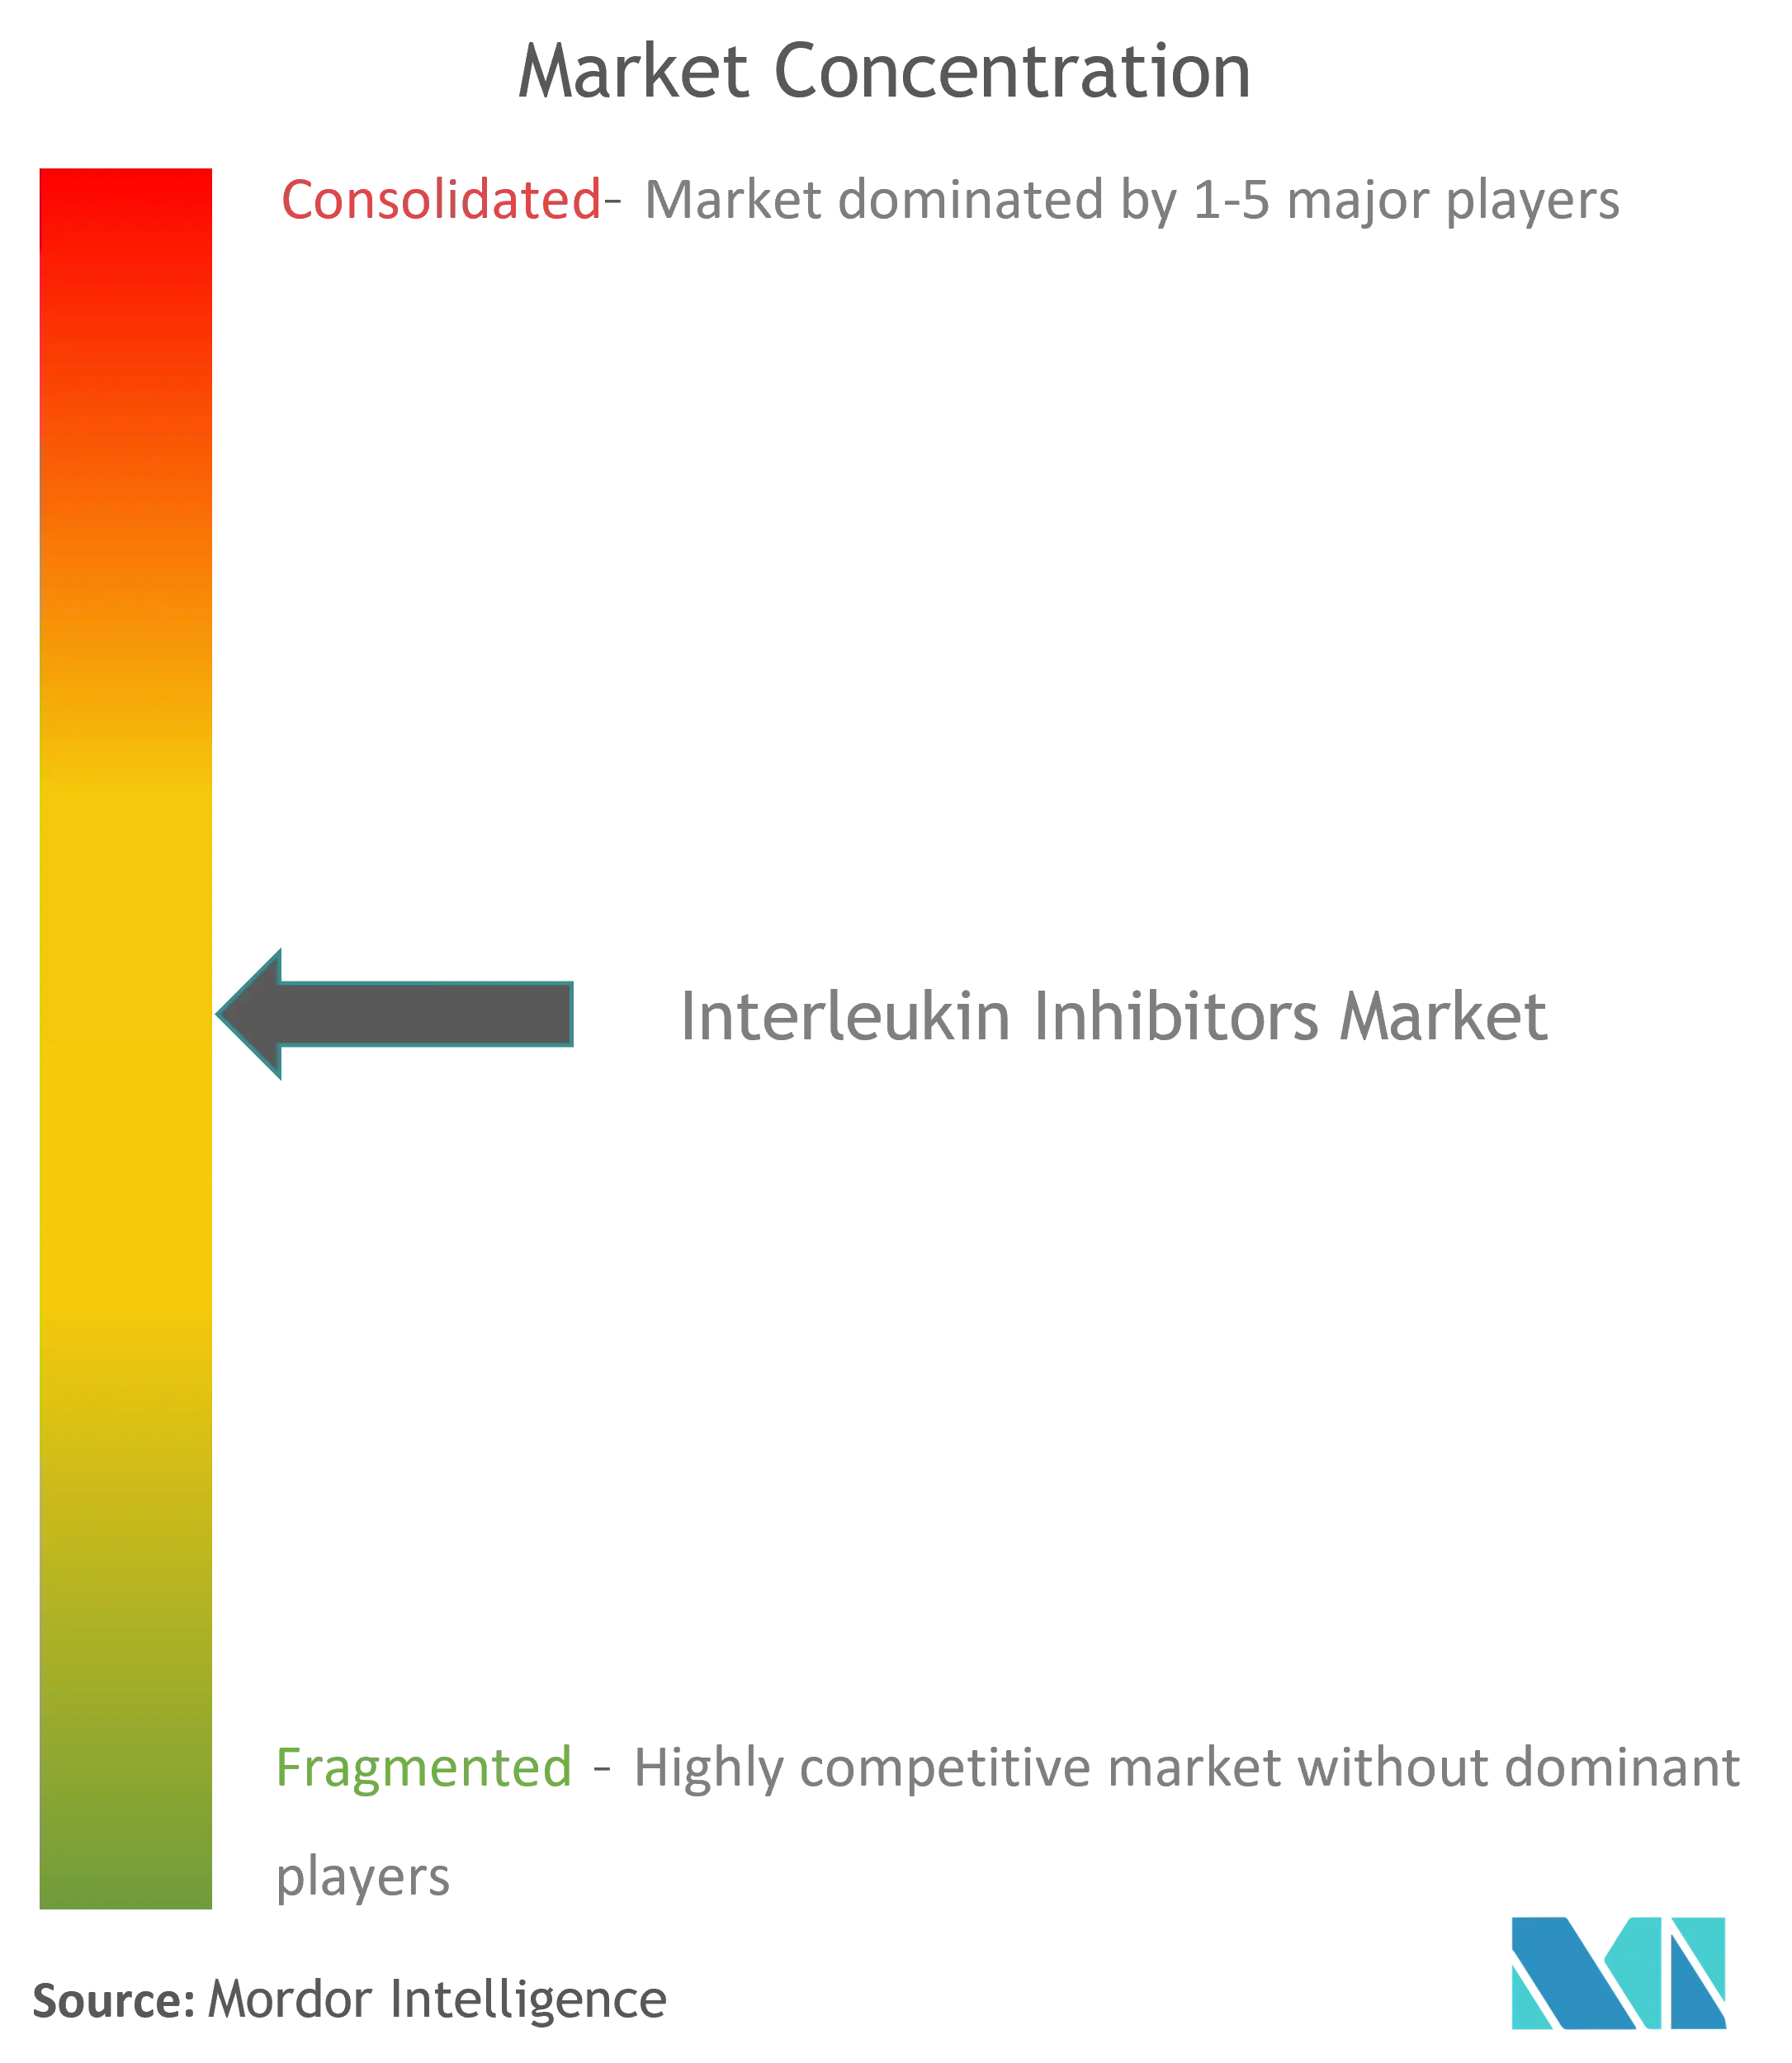
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Inhibiteurs d'Interleukines par Mordor Intelligence
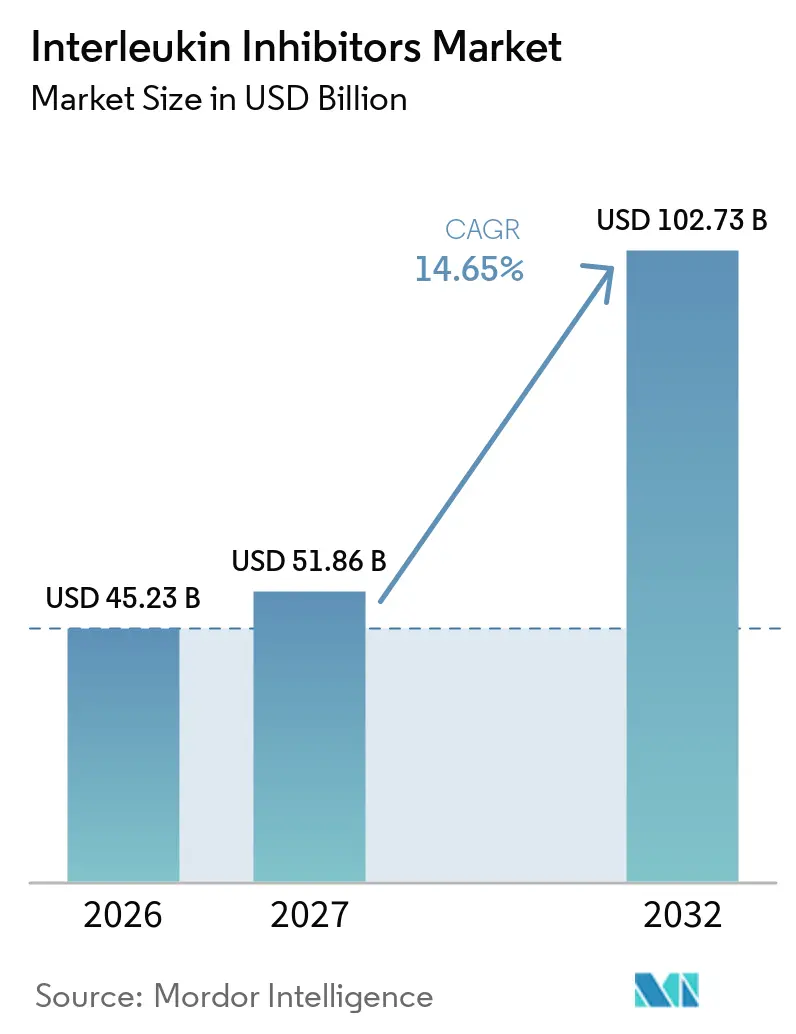
La taille du marché des inhibiteurs d'interleukines est projetée à 45,23 milliards USD en 2026, 51,86 milliards USD en 2027, et devrait atteindre 102,73 milliards USD d'ici 2032, avec un CAGR de 14,65 % de 2027 à 2032.
Cette expansion rapide ancre fermement la taille du marché des inhibiteurs d'interleukines au cœur de l'immunologie courante, alors que la prévalence croissante des maladies auto-immunes, l'alignement des payeurs sur les biologiques ciblés et les approbations de la prochaine génération de pipelines renforcent la demande mondiale. La demande est en outre soutenue par l'augmentation mondiale des maladies auto-immunes enregistrée, tandis que la pénétration des biosimilaires, la découverte de médicaments assistée par l'IA et les indications réussies dans les tempêtes de cytokines liées à la COVID-19 diversifient les sources de revenus[1]. L'Amérique du Nord demeure le principal pôle de revenus, mais le moteur de croissance de l'Asie-Pacifique, renforcé par l'amélioration du remboursement et la fabrication locale, réduit l'écart. Les formats d'administration sous-cutanée dominent les habitudes de prescription et continueront à gagner des parts de marché à mesure que les auto-injecteurs à assistance numérique améliorent l'observance. L'intensité concurrentielle est accrue par le cycle d'expiration des brevets, les biosimilaires de l'ustékinumab érodant la part de l'originator et préparant le terrain pour une vague plus large de biosimilaires jusqu'en 2030.
Principaux enseignements du rapport
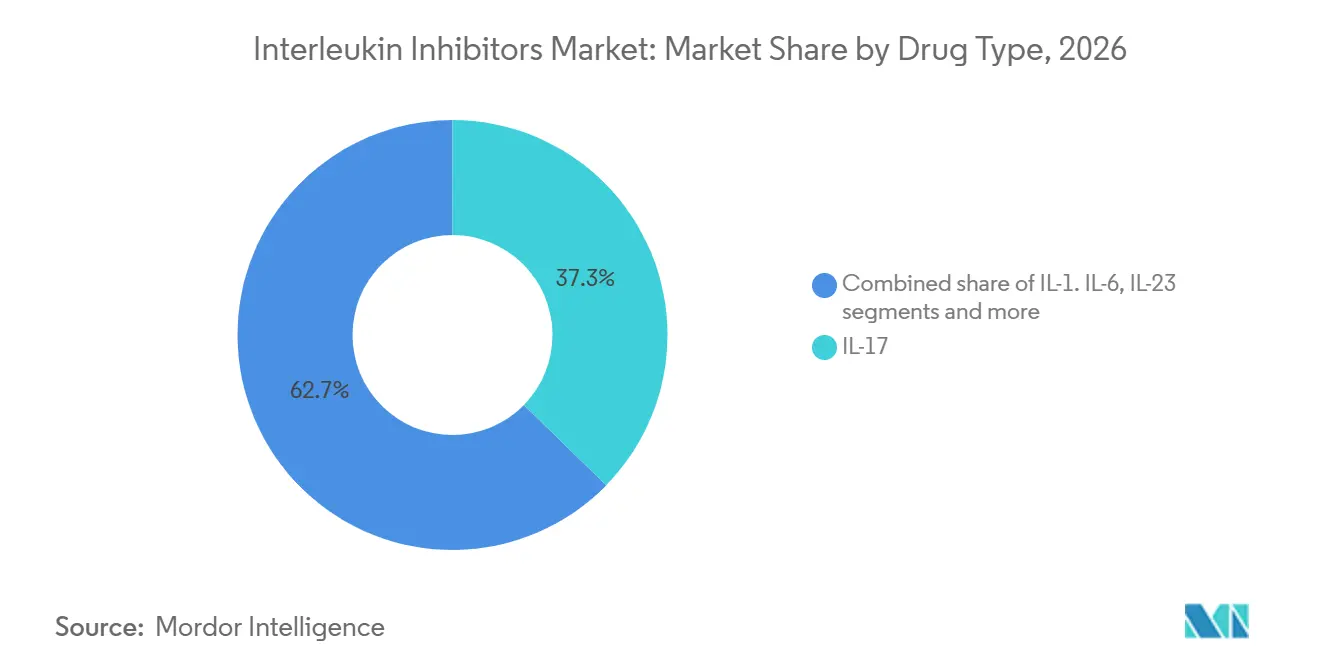
- Par type de médicament, les inhibiteurs de l'IL-17 ont dominé avec une part de revenus de 37,32 % en 2026 ; les inhibiteurs de l'IL-23 devraient se développer à un CAGR de 15,32 % jusqu'en 2032.
- Par application, le psoriasis a capturé 45,74 % de la part du marché des inhibiteurs d'interleukines en 2026, tandis que la spondylarthrite ankylosante devrait progresser à un CAGR de 15,74 % jusqu'en 2032.
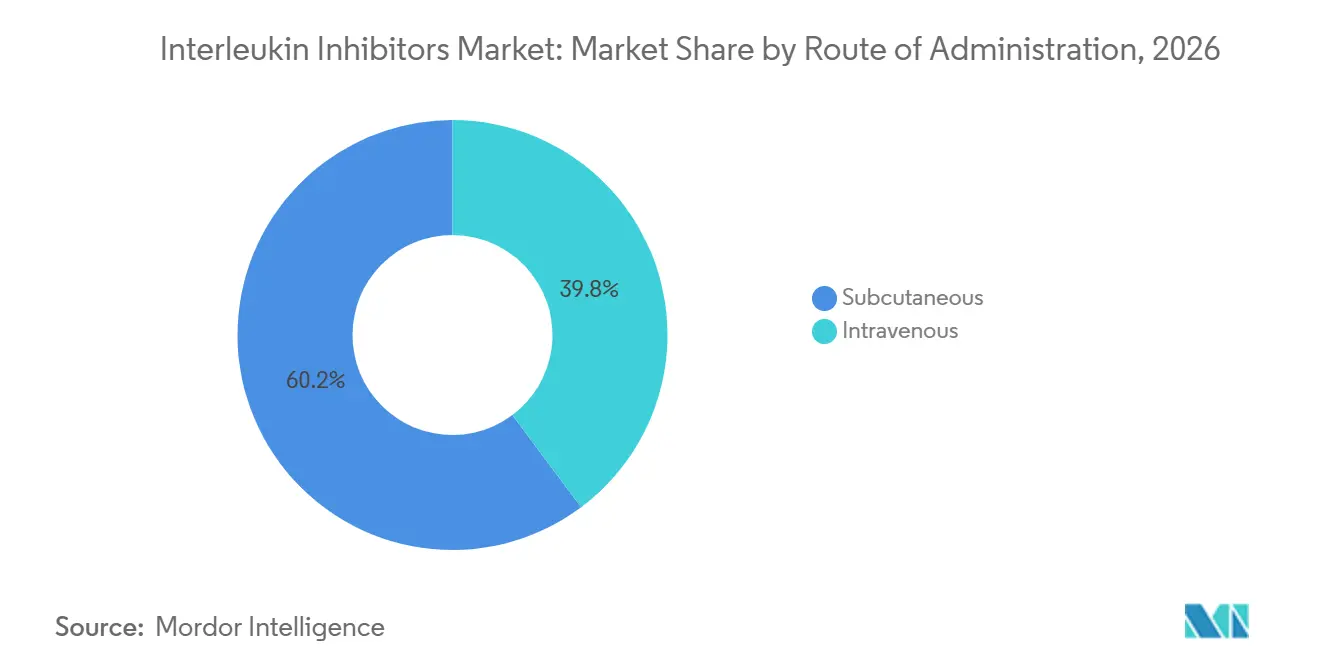
- Par voie d'administration, l'administration sous-cutanée représentait 60,21 % de la taille du marché des inhibiteurs d'interleukines en 2026 et devrait croître à un CAGR de 16,05 % durant 2027-2032.
- Par utilisateur final, les hôpitaux détenaient 56,95 % des revenus de 2026 ; les programmes de soins à domicile et d'auto-administration sont positionnés pour le CAGR le plus rapide de 16,18 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 41,78 % des ventes de 2026, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé de 16,42 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché mondial des inhibiteurs d'interleukines*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies auto-immunes et auto-inflammatoires | +2.8% | Mondial, avec une concentration plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Accélération des approbations par la FDA et l'EMA des biologiques IL-17/IL-23 de nouvelle génération | +2.1% | Mondial, avec diffusion vers les marchés émergents | Moyen terme (2-4 ans) |
| Évolution vers des formulations auto-injectables pratiques | +1.9% | Amérique du Nord et UE en tête, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Extension du remboursement dans les marchés asiatiques émergents | +1.4% | Cœur APAC, avec des gains précoces en Chine, en Inde et au Japon | Moyen terme (2-4 ans) |
| Découverte de cibles assistée par l'IA pour de nouvelles voies des interleukines | +0.8% | Mondial, concentré dans les pôles de recherche américains et européens | Long terme (≥ 4 ans) |
| Succès clinique des inhibiteurs d'IL dans la tempête cytokinique sévère liée à la COVID-19 | +0.6% | Mondial, avec des schémas d'adoption institutionnelle | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies auto-immunes et auto-inflammatoires
L'incidence mondiale des maladies auto-immunes a progressé, les affections telles que la maladie de Graves connaissant la progression la plus marquée. La prévalence plus élevée en Amérique du Nord et en Europe concentre la demande et soutient le pouvoir de fixation de prix premium. Les présentations multi-morbides créent des parcours thérapeutiques complexes qui favorisent les biologiques à haute spécificité par rapport aux immunosuppresseurs à large spectre. Les cliniques de rhumatologie et de dermatologie signalent une utilisation croissante en première ligne des inhibiteurs d'interleukines, reflétant l'évolution des recommandations. La pression épidémiologique soutenue préserve ainsi la base de revenus à long terme du marché des inhibiteurs d'interleukines.
Accélération des approbations par la FDA et l'EMA des biologiques IL-17/IL-23 de nouvelle génération
Entre 2024 et début 2025, les autorités réglementaires ont validé plusieurs molécules innovantes, notamment le bimékizumab pour la maladie de Verneuil et l'icotrokinra en tant que premier inhibiteur oral du récepteur de l'IL-23. Les voies d'examen accéléré raccourcissent les cycles de lancement et soutiennent une tarification introductive premium. L'approbation par l'EMA de quatre biosimilaires de l'ustékinumab en 2024 témoigne d'une confiance parallèle dans la sécurité de la classe tout en intensifiant la concurrence par les prix. Globalement, des approbations plus rapides accroissent la propension des médecins à passer d'un médicament à un autre au sein de la même classe thérapeutique lorsqu'une commodité ou une efficacité supérieure est démontrée, stimulant ainsi la croissance globale du marché des inhibiteurs d'interleukines.
Évolution vers des formulations auto-injectables pratiques
Soixante-douze pour cent des prescriptions spécifient désormais l'auto-administration, rendue possible par des auto-injecteurs à haute concentration délivrant >100 mg/mL avec une viscosité acceptable. Les études d'observance en vie réelle montrent une persistance supérieure pour les schémas sous-cutanés par rapport aux schémas intraveineux. Les capteurs numériques intégrés aux injecteurs génèrent des données analytiques sur les doses qui éclairent la titration personnalisée et la détection précoce des poussées. Les payeurs favorisent de plus en plus les modèles à domicile car ils réduisent les coûts des centres de perfusion, favorisant une adoption plus large et renforçant la trajectoire du marché des inhibiteurs d'interleukines.
Extension du remboursement dans les marchés asiatiques émergents
Le Japon, la Corée du Sud et Taïwan couvrent 30 à 40 % des patients atteints de la maladie de Crohn pour la thérapie biologique, tandis que l'Inde reste en dessous de 1 % en raison d'une faible pénétration des assurances. Les programmes chinois d'inhibiteurs de l'IL-17A ont progressé vers des essais de phase avancée, promettant des alternatives de production locale qui élargiront l'accès tout en maîtrisant les coûts. Les extensions du remboursement national en Asie-Pacifique débloquent donc des gains de volume malgré la sensibilité aux prix, propulsant la contribution régionale au marché des inhibiteurs d'interleukines.
Analyse de l'impact des freins du marché mondial des inhibiteurs d'interleukines*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé par rapport aux DMARDs à petites molécules | -1.8% | Mondial, avec un impact aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Concurrence imminente des biosimilaires après 2026 | -1.5% | Amérique du Nord et UE en tête, expansion mondiale | Moyen terme (2-4 ans) |
| Profil de risque infectieux défavorable et mises en garde encadrées | -1.2% | Mondial, avec des variations réglementaires | Long terme (≥ 4 ans) |
| Préférence des payeurs pour les autorisations préalables par thérapie séquentielle | -0.9% | Cœur Amérique du Nord, expansion vers l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé par rapport aux DMARDs à petites molécules
Les coûts annuels de la thérapie biologique s'échelonnent de 14 000 à 91 609 USD, dépassant largement les anciens médicaments antirhumatismaux modificateurs de la maladie. Les plafonds de participation aux frais dans les marchés à faible revenu restent prohibitifs, restreignant l'adoption. Les payeurs exigent des preuves de compensation des coûts en vie réelle, contraignant les fabricants à fournir des données de supériorité en face-à-face avec des critères d'évaluation concrets tels que l'évitement des hospitalisations. La prime de prix supprime donc la demande à plein potentiel pour le marché des inhibiteurs d'interleukines dans les zones géographiques sensibles aux coûts.
Concurrence imminente des biosimilaires après 2026
Quatorze biosimilaires de l'ustékinumab sont entrés sur le marché ou sont en attente de lancement, réduisant les revenus de Stelara d'une année sur l'autre et préfigurant une érosion similaire pour d'autres agents à mesure que les falaises de brevets approchent. Une réduction agressive des prix catalogue, semblable à l'expérience de l'adalimumab, est attendue, pesant sur les marges des originateurs. Néanmoins, des prix plus bas pourraient élargir la portée globale aux patients, compensant partiellement les pertes de revenus et modifiant l'équilibre concurrentiel du marché des inhibiteurs d'interleukines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché mondial des inhibiteurs d'interleukines
Par type de médicament :
les inhibiteurs de l'IL-23 portent la croissance de nouvelle générationLes inhibiteurs de l'IL-17 ont ancré 37,32 % des revenus de 2026, soutenus par une efficacité durable dans le psoriasis en plaques, le rhumatisme psoriasique et la spondylarthrite ankylosante. Malgré leur leadership, l'étendue concurrentielle s'est intensifiée avec l'expansion du bimékizumab dans l'hidradénite suppurée et la spondyloarthrite axiale. Les inhibiteurs de l'IL-23 affichent le CAGR le plus rapide de 15,32 % car l'icotrokinra oral combine commodité et potentiel modificateur de la maladie. Le tocilizumab maintient la pertinence des inhibiteurs de l'IL-6 grâce aux expansions dans la COVID-19 et l'artérite à cellules géantes. Les inhibiteurs de l'IL-1 de niche répondent aux syndromes auto-inflammatoires rares, tandis que les schémas à double cible reflètent une tendance à la précision qui élargit les cohortes de patients adressables. Collectivement, des mécanismes différenciés diversifient la taille du marché des inhibiteurs d'interleukines entre les classes de médicaments, amortissant le risque lié à une classe unique.
Le passage des antagonistes de l'IL-23 parentéraux aux petites molécules orales élargit également les pools de patients éligibles qui ne souhaitent pas s'auto-injecter. L'innovation dans le pipeline comprend plusieurs inhibiteurs multi-cytokines visant une suppression plus large avec moins d'injections. Par conséquent, l'évolution de la classe thérapeutique garantit que le marché des inhibiteurs d'interleukines conserve un assortiment équilibré de modalités établies et émergentes jusqu'en 2032.

Par application :
le leadership du psoriasis face au défi de la spondylarthrite ankylosanteLe psoriasis a représenté 45,74 % de la valeur de 2026, renforcé par une supériorité manifeste sur les corticostéroïdes systémiques et la photothérapie. Des taux élevés de clairance cutanée, tels que l'atteinte du PASI 90 dépassant 49,6 % avec l'icotrokinra oral, renouvellent l'enthousiasme pour l'adoption des biologiques en première ligne. Parallèlement, la spondylarthrite ankylosante affiche un CAGR de 15,74 % grâce à l'amélioration des diagnostics par IRM qui élargit la reconnaissance de la spondyloarthrite axiale. La polyarthrite rhumatoïde reste une cohorte importante mais à croissance plus lente, car les inhibiteurs du TNF matures et les inhibiteurs de JAK se font concurrence de manière agressive sur le prix. Les maladies inflammatoires chroniques de l'intestin progressent grâce à l'extension de l'indication de TREMFYA dans la maladie de Crohn, tandis que les affections auto-inflammatoires diverses bénéficieront des voies d'interleukines découvertes par l'IA. Ces dynamiques mixtes maintiennent la diversification du marché des inhibiteurs d'interleukines à travers les troubles à médiation immunitaire.
L'utilisation d'algorithmes de traitement guidés par des biomarqueurs optimise davantage le positionnement. Les dermatologues et les rhumatologues trient de plus en plus les patients selon leur profil de cytokines, associant les bloqueurs de l'IL-23 aux maladies à prédominance cutanée et les bloqueurs de l'IL-17 aux manifestations axiales. L'appariement de précision améliore les résultats thérapeutiques et renforce la part du marché des inhibiteurs d'interleukines pour les molécules optimisées.
Par voie d'administration :
la dominance sous-cutanée s'accélèreLes formulations sous-cutanées représentaient 60,21 % des ventes de 2026 et surpassent toutes les voies avec un CAGR de 16,05 %. Les auto-injecteurs permettent des doses à domicile qui réduisent le trafic dans les centres de perfusion et les coûts hospitaliers. L'ingénierie des dispositifs à haute viscosité a résolu les limites de volume antérieures, permettant des doses >100 mg/mL en moins de 15 secondes. L'induction intraveineuse reste essentielle pour les poussées aiguës de la maladie de Crohn et les présentations systémiques sévères, mais est progressivement reléguée aux cas complexes. Les études de marché montrent que l'observance de l'auto-injection augmente lorsqu'elle est associée à des applications de rappel sur smartphone et à un enregistrement des doses vérifié par capteur. Ces plateformes intégrées apportent une couche numérique qui préserve l'avantage concurrentiel des thérapies sous-cutanées au sein du marché des inhibiteurs d'interleukines.
Par utilisateur final :
les programmes de soins à domicile reconfigurent les paradigmes de traitementLes hôpitaux représentaient 56,95 % de la consommation de 2026, reflétant les protocoles d'initiation, la pharmacovigilance et la gestion des cas sévères. Pourtant, les programmes de soins à domicile enregistrent le CAGR le plus élevé de 16,18 % car les payeurs incitent aux modèles ambulatoires pour éviter les frais d'établissement. Les cliniques spécialisées développent une expertise de niche qui fait le lien entre les soins hospitaliers complets et l'administration à domicile, prenant en charge des patients complexes mais stables. Les résultats positifs rapportés par les patients soulignent la commodité, l'amélioration de la qualité de vie et les gains de productivité, qui amplifient l'attrait des soins à domicile. Les modules de formation aux dispositifs et les consultations infirmières virtuelles atténuent les préoccupations de sécurité, ancrant fermement les environnements domestiques dans le paysage évolutif du marché des inhibiteurs d'interleukines.
Analyse géographique
Marché des inhibiteurs d'interleukines en Amérique du Nord, en Europe et en Asie-Pacifique
L'Amérique du Nord a généré 41,78 % des revenus de 2026 grâce à une couverture d'assurance complète et une culture clinicienne d'adoption précoce. L'entrée des biosimilaires devrait assouplir les prix mais élargir l'accès, équilibrant les transferts de revenus. L'Europe suit avec des cadres d'appels d'offres nationaux bien établis qui négocient des remises liées aux volumes, favorisant la durabilité de la classe. L'Asie-Pacifique affiche le CAGR le plus élevé de 16,42 %, portée par la production locale en Chine, les produits d'assurance privée émergents en Inde et la liste d'indications en expansion au Japon. La reconnaissance croissante des maladies et l'alignement sur les recommandations poussent l'initiation des biologiques plus tôt dans le parcours des patients, accélérant la capture de volumes sur le marché des inhibiteurs d'interleukines en Asie-Pacifique.
Marché des inhibiteurs d'interleukines en Amérique latine et au Moyen-Orient et Afrique
L'adoption en Amérique latine est inégale ; le Brésil est en tête grâce à son Système de Santé Unifi, tandis que d'autres pays font face à des contraintes budgétaires en matière d'approvisionnement. Le Moyen-Orient et l'Afrique affichent une croissance en volume à deux chiffres à partir d'une base réduite, les comités de remboursement du GCC intégrant progressivement les biologiques pour le psoriasis et la polyarthrite rhumatoïde. À mesure que les succès aux appels d'offres se propagent, la visibilité régionale augmente, renforçant la familiarité des médecins. Dans l'ensemble, la diversité géographique amortit les chocs macroéconomiques et soutient la courbe de croissance du marché des inhibiteurs d'interleukines à l'échelle mondiale.
Paysage réglementaire
Les inhibiteurs d'interleukine sont réglementés dans le cadre des dispositifs relatifs aux produits biologiques, sous la direction de la FDA américaine et de l'Agence européenne des médicaments (EMA), avec des exigences de gestion des risques post-approbation et de pharmacovigilance alignées sur l'étiquetage relatif au risque infectieux propre à la classe et sur une surveillance continue de la sécurité. Les actions réglementaires sur la période 2024-2026 témoignent également d'une activité continue du cycle de vie pour les produits biologiques en immunologie, notamment l'approbation par la FDA américaine du SKYRIZI (risankizumab-rzaa) d'AbbVie pour la colite ulcéreuse en juin 2024, ce qui influence la manière dont les prescripteurs et les payeurs envisagent l'étendue des traitements dans les maladies inflammatoires de l'intestin.
Après l'autorisation de mise sur le marché, l'accès est déterminé par des organismes d'évaluation des technologies de santé et de remboursement tels que le NICE (Royaume-Uni), la HAS (France) et l'IQWiG (Allemagne). Leurs approches nationales en matière de restrictions, de règles de thérapie séquentielle et de résultats d'appels d'offres peuvent affecter différemment les produits biologiques et les biosimilaires. En Europe, les validations par l'EMA de plusieurs biosimilaires de l'ustékinumab en 2024 ont mis en évidence la confiance des régulateurs dans la voie des biosimilaires, tout en accentuant la pression sur les prix au niveau national du remboursement, maintenant les données comparatives et les résultats en vie réelle au cœur de l'accès aux formulaires.
Analyse de la chaîne de valeur
La chaîne de valeur des inhibiteurs d'interleukine couvre la découverte de cibles et la recherche en immunologie translationnelle, le développement de procédés biologiques, la fabrication conforme aux BPF (substance active et remplissage stérile), et la distribution mondiale via des circuits spécialisés et des systèmes hospitaliers. Comme ces traitements sont des produits biologiques sensibles à la température, la logistique de la chaîne du froid et la manipulation par des pharmacies spécialisées constituent des maillons essentiels, et les perturbations liées à l'instabilité géopolitique au début de 2026 ont été associées à des délais d'exécution allongés. Ce contexte accroît l'importance opérationnelle des circuits redondants, des transporteurs qualifiés et des stocks tampons pour préserver la continuité des soins.
La commercialisation s'articule autour de la prescription spécialisée (dermatologie, rhumatologie, gastro-entérologie) et des mécanismes de contrôle d'accès gérés par les payeurs. Les fabricants soutiennent également l'observance via des services aux patients et une formation à l'auto-administration, à mesure que l'usage sous-cutané se développe. La chaîne comprend des boucles de rétroaction liées au réinvestissement de portefeuille et à l'approvisionnement en innovation externe, AbbVie ayant financé la R&D et des opérations stratégiques grâce aux flux de trésorerie établis en immunologie, notamment son accord de juin 2026 visant à acquérir Apogee Therapeutics. Ce type d'acquisition de pipeline et de gestion du cycle de vie peut influencer la planification de l'échelle de fabrication, la génération de preuves pour l'accès au marché et la contractualisation concurrentielle.
Paysage concurrentiel
Les cinq premiers fabricants contrôlent une majorité des revenus mondiaux, donnant lieu à un secteur modérément concentré. Novartis est en tête grâce à la force de Cosentyx, qui couvre cinq indications majeures. Eli Lilly suit avec la pénétration de Taltz en dermatologie et en rhumatologie. Johnson & Johnson s'appuie sur TREMFYA et le programme d'icotrokinra oral. AbbVie contribue avec Skyrizi et des investissements stratégiques dans l'IA qui compriment les délais de découverte, renforçant la gestion du cycle de vie. Le profil dual IL-17A/F du bimékizumab a conféré à UCB une présence croissante.
L'accent stratégique porte sur les extensions d'indication plutôt que sur de nouvelles cibles, maximisant la productivité de la R&D. Les entreprises approfondissent également les outils numériques d'accompagnement qui surveillent l'observance des doses, fournissant des données probantes en vie réelle aux payeurs. Les fabricants de biosimilaires intensifient la concurrence par les prix, mais les innovateurs répondent par des améliorations de formulation et des caractéristiques de commodité. Des entreprises natives de l'IA telles qu'Insilico courtisent des partenariats pour combler les lacunes du pipeline des grands acteurs, remodelant la dynamique future du marché des inhibiteurs d'interleukines.
Leaders du Secteur des Inhibiteurs d'Interleukines
-
AbbVie, Inc
-
Johnson and Johnson
-
Novartis AG
-
Eli Lilly and Company
-
GlaxoSmithKline Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Inhibiteurs d'Interleukines Entreprises couvertes dans ce rapport
- Novartis
- Eli Lilly and Company
- Abbvie
- Johnson & Johnson
- Roche
- Amgen
- Sanofi
- Regeneron Pharmaceuticals
- AstraZeneca
- Bristol-Myers Squibb
- UCB
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Biogen
- Celltrion Healthcare
- Samsung Bioepis
- Fresenius
- XBiotech Inc.
- Innovent Biologics
- Akeso Inc.
Lire l’analyse des entreprises de inhibiteurs d'interleukines
Opportunités de marché et perspectives d'avenir
Les opportunités inexploitées se concentrent sur (i) l'élargissement de l'utilisation à d'autres phénotypes inflammatoires et segments de patients grâce à des extensions d'indication et à de meilleures options de dosage, et (ii) l'orientation des patients éligibles vers des programmes de soins à domicile et d'auto-administration qui réduisent les coûts liés au lieu de soins et allègent les contraintes de capacité de perfusion. Les signaux réglementaires et de cycle de vie récents renforcent cette orientation : l'approbation par la FDA américaine en juin 2024 du SKYRIZI d'AbbVie pour la colite ulcéreuse a élargi l'usage de l'IL-23 dans les maladies inflammatoires de l'intestin. L'activité en 2026 autour de dosages et segments de patients supplémentaires, y compris l'usage pédiatrique du SKYRIZI dans le rhumatisme psoriasique, soutient la diversification continue des populations traitables au sein de la classe plus large des inhibiteurs d'interleukine.
Le renouvellement des modalités et la diversification du pipeline offrent une autre voie, les payeurs et cliniciens recherchant une commodité ou une durabilité différenciées par rapport aux produits biologiques injectables matures confrontés à la pression des biosimilaires. L'accord définitif conclu par AbbVie en juin 2026 pour acquérir Apogee Therapeutics pour environ 10,9 milliards USD, axé sur l'élargissement des candidats en immunologie, notamment le blocage de l'IL-13 (zumilokibart), illustre l'allocation de capital vers des actifs de nouvelle génération ciblant les voies des cytokines. Dans le même temps, le soutien de l'EMA aux biosimilaires de l'ustékinumab en 2024 et les lancements continus de biosimilaires soutiennent une croissance de volume portée par l'accès dans les marchés sensibles aux prix. Cet environnement pousse également les innovateurs vers des améliorations de formulation, des dossiers de preuves en vie réelle et des mécanismes différenciés, y compris des programmes oraux tels que l'icotrokinra de Johnson & Johnson, afin de protéger un positionnement premium.
Développements récents du secteur sur le marché mondial des inhibiteurs d'interleukines
- Juin 2026 : AbbVie, Inc. a annoncé un accord définitif visant à acquérir Apogee Therapeutics pour environ 10,9 milliards de dollars afin d'élargir son pipeline en immunologie, y compris des actifs ciblant l'IL-13. Cette démarche renforce l'axe IL-13/IL-4 d'AbbVie et élargit sa franchise en immunologie pour capter de nouvelles indications. L'acquisition accroît les actifs d'AbbVie en phase avancée et en phase de découverte, pouvant accélérer la croissance des thérapies pilotées par les interleukines.
- Juin 2026 : Biogen, Inc. a annoncé un accord définitif visant à acquérir RayThera Inc. afin d'élargir son portefeuille d'actifs anti-inflammatoires en immunologie. L'opération ajoute des actifs ciblant les interleukines au pipeline de Biogen et élargit ses capacités en matière de maladies inflammatoires. Cette intégration vise à créer des synergies de pipeline et des collaborations potentielles à court terme autour des voies des interleukines.
- Juin 2026 : Organon & Co. a annoncé l'approbation par la FDA d'une demande supplémentaire de licence de produit biologique pour TOFICENCE, destinée au traitement du SRC induit par les CAR-T et de la COVID-19 chez les patients âgés de 2 ans et plus. Cette autorisation élargit l'usage de la voie de l'IL-6 à de nouveaux contextes cliniques. Cette extension d'indication élargit l'empreinte du tocilizumab d'Organon et soutient la dynamique globale du marché des inhibiteurs d'interleukine.
Marché des Inhibiteurs d'Interleukines Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans ce rapport, nous dimensionnons le marché des inhibiteurs d'interleukines comme la valeur des thérapies sur ordonnance qui bloquent des voies spécifiques des interleukines et sont utilisées pour traiter les maladies immunitaires et inflammatoires dans les principales régions.
Exclusions du périmètre : Nous excluons les biologiques non-interleukines, les immunomodulateurs à petites molécules, les diagnostics et les cytokines à usage exclusivement de recherche qui ne sont pas commercialisées en tant qu'inhibiteurs d'interleukines thérapeutiques.
Aperçu de la Segmentation
- Par type de médicament
- Inhibiteurs de l'IL-1
- Inhibiteurs de l'IL-6
- Inhibiteurs de l'IL-17
- Inhibiteurs de l'IL-23
- Multi-cibles / Autres
- Par application
- Psoriasis et rhumatisme psoriasique
- Polyarthrite rhumatoïde
- Maladie inflammatoire chronique de l'intestin (maladie de Crohn et rectocolite hémorragique)
- Spondylarthrite ankylosante
- Autres troubles auto-inflammatoires
- Par voie d'administration
- Sous-cutanée
- Intraveineuse
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Programmes de soins à domicile / d'auto-administration
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par l'épidémiologie publique et les recommandations thérapeutiques, car celles-ci aident à construire le pool traité réaliste pour les affections où les inhibiteurs d'interleukines sont couramment utilisés. Nous avons consulté des sources telles que l'Organisation mondiale de la Santé, la base de données des étiquettes et approbations de la FDA américaine, les CDC américains et les publications des Instituts nationaux de la Santé pour comprendre les indications, les dosages et les mises à jour de sécurité.
Nous avons également examiné les signaux des payeurs et d'utilisation qui affectent l'adoption, en utilisant des sources telles que les ensembles de données CMS et les résumés d'évaluation des technologies de santé lorsqu'ils étaient disponibles, puis nous avons vérifié les schémas de persistance et de changement de traitement dans des revues à comité de lecture. Pour le contexte du marché, nous avons utilisé des dépôts d'entreprises, des présentations aux investisseurs, une couverture de presse réputée et un abonnement payant axé sur les données financières et le renseignement d'entreprise pour recouper les revenus et les calendriers de lancement. Les sources documentaires listées ici sont uniquement illustratives, et nous avons également consulté d'autres documents publics pour collecter des données, valider des hypothèses et clarifier le modèle final.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester les limites du marché et les signaux de demande que les sources documentaires ne peuvent pas pleinement résoudre, notamment en ce qui concerne le changement de biologiques, la durée sous traitement et les changements d'accès après les extensions d'indication. Nous avons échangé avec un ensemble de fabricants, de distributeurs spécialisés, de parties prenantes d'hôpitaux et de cliniques spécialisées, et de cliniciens dans les principales régions afin que les évolutions régionales de prix, de remboursement et de voie d'administration puissent être capturées de manière cohérente.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 14 % | APAC : 48 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 32 % |
| Acteurs plus petits : 14 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le modèle utilise une construction descendante qui part de la prévalence des maladies et de la cohorte traitée par indications clés, qui est ensuite traduite en demande thérapeutique à l'aide du mix de prescription et de l'intensité de dosage, suivie d'une logique de tarification par région. Après avoir construit le pool de demande principal, nous avons corroboré les totaux à l'aide de vérifications ascendantes sélectives telles que des récapitulatifs de revenus de marques échantillonnées, des vérifications de canal sur le mix de biologiques et un test de raisonnabilité du prix moyen de vente multiplié par le volume afin que les valeurs aberrantes puissent être corrigées.
Les données d'entrée qui ont compté dans ce marché comprenaient le pool de patients adressables pour le psoriasis, les maladies inflammatoires chroniques de l'intestin, l'asthme et l'arthrite, la durée moyenne sous traitement, le mix de voie d'administration (sous-cutanée versus intraveineuse), le calendrier de lancement et d'extension d'indication, ainsi que les remises observées et la dérive du prix net dans les principaux marchés. Lorsque des lacunes de données existaient pour les pays plus petits, nous avons utilisé des courbes d'adoption par procuration provenant de marchés remboursés similaires, puis nous les avons mises à l'échelle en utilisant la population, les taux de diagnostic et les niveaux d'accès vérifiés lors des entretiens.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par une vue multivariée simple de la croissance de la prévalence traitée, de la vitesse d'adoption après les améliorations d'accès et des hypothèses d'érosion des prix. Les scénarios ont ensuite été alignés sur ce que les experts ont décrit comme un comportement réaliste de changement de traitement et de persistance, afin que la croissance ne dépasse pas la capacité de traitement plausible et les contraintes de remboursement.
Validation des Données et Cycle de Mise à Jour
Nous avons validé les résultats en vérifiant la cohérence entre des signaux indépendants tels que les volumes de patients traités, le dosage attendu et la direction des revenus publiquement discutée pour les domaines thérapeutiques clés, puis nous avons examiné les grandes variations pays par pays. Si une hypothèse créait un saut inhabituel dans l'adoption ou la tarification, l'entrée était revérifiée et, si nécessaire, les répondants étaient recontactés pour confirmer ce qui avait changé en pratique.
Avant la validation finale, le modèle et le rapport passent par plusieurs révisions analytiques afin que les définitions, les calculs et le récit soient alignés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des approbations majeures, des restrictions de sécurité ou des changements de remboursement. Juste avant la livraison, nous effectuons une dernière vérification pour confirmer que les derniers événements et chiffres sont reflétés dans les estimations.
Estimation du Marché des Inhibiteurs d'Interleukines par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les inhibiteurs d'interleukines peuvent sembler très éloignées les unes des autres car chaque éditeur trace les limites différemment et n'aligne pas toujours les produits, les indications et les hypothèses de prix nets pris en compte. Des différences apparaissent également lorsque l'année de base n'est pas la même et lorsque le calendrier des devises et l'inflation sont traités de manière incohérente.
En suivant les pools de patients traités, le volume basé sur le dosage et le calendrier des prix nets pour les mises à jour de janvier 2026, Mordor Intelligence maintient l'estimation de valeur liée à l'utilisation thérapeutique par indication, au lieu de mélanger des classes de médicaments d'immunologie adjacentes ou de projeter une conversion agressive sans vérification d'accès.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 45,23 milliards USD (2026) | |
| Éditeur de Recherche de Marché A | 7,33 milliards USD (2025) | Ce chiffre semble utiliser un ensemble de produits plus restreint ou des règles d'inclusion différentes pour les familles d'interleukines, et il peut appliquer un mix d'indications plus limité et des hypothèses d'adoption à un stade plus précoce, ce qui réduit le pool de demande adressée et le revenu net implicite. |
| Synthèse de Communiqués de Presse B | 36,78 milliards USD (2025) | L'estimation est proche dans son thème mais peut diverger en raison de la manière dont les prix nets par rapport aux prix catalogue sont traités, de la normalisation ou non des canaux hospitaliers et des cliniques spécialisées, et de la mise à jour ou non de l'année de base pour les approbations de fin d'année et les changements de remboursement. |
Le tableau montre que la majeure partie de l'écart provient des choix de périmètre et de la manière dont la demande est convertie en valeur à travers le dosage, l'accès et la tarification nette. Lorsque le marché est reconstruit à partir d'une cohorte traitée claire et d'entrées de tarification, puis recoupé avec les signaux de revenus et de canaux, le chiffre final est plus facile à tracer et à reproduire dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des inhibiteurs d'interleukines ?
La taille du marché des inhibiteurs d'interleukines a atteint 51,86 milliards USD en 2027 et devrait s'étendre à 102,73 milliards USD d'ici 2032.
Quelle classe de médicaments mène le marché des inhibiteurs d'interleukines ?
Les inhibiteurs de l'IL-17 dominent avec une part de revenus de 37,32 % en 2026, portés par des agents bien établis couvrant de multiples indications auto-immunes.
Quelle région connaît la croissance la plus rapide sur le marché des inhibiteurs d'interleukines ?
L'Asie-Pacifique affiche le CAGR le plus élevé de 16,42 % jusqu'en 2032 en raison de l'élargissement du remboursement, de la fabrication locale et de l'augmentation des taux de diagnostic des maladies auto-immunes.
Pourquoi l'administration sous-cutanée est-elle préférée pour les inhibiteurs d'interleukines ?
Les auto-injecteurs à haute concentration permettent l'administration des doses à domicile, améliorent l'observance et réduisent les coûts des centres de perfusion, conférant aux formulations sous-cutanées à la fois la plus grande part de marché et la croissance la plus rapide.