
Taille et part du marché mondial des médicaments antiémétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.2 Milliards de dollars |
| Taille du Marché (2031) | 10.95 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial des médicaments antiémétiques par Mordor Intelligence
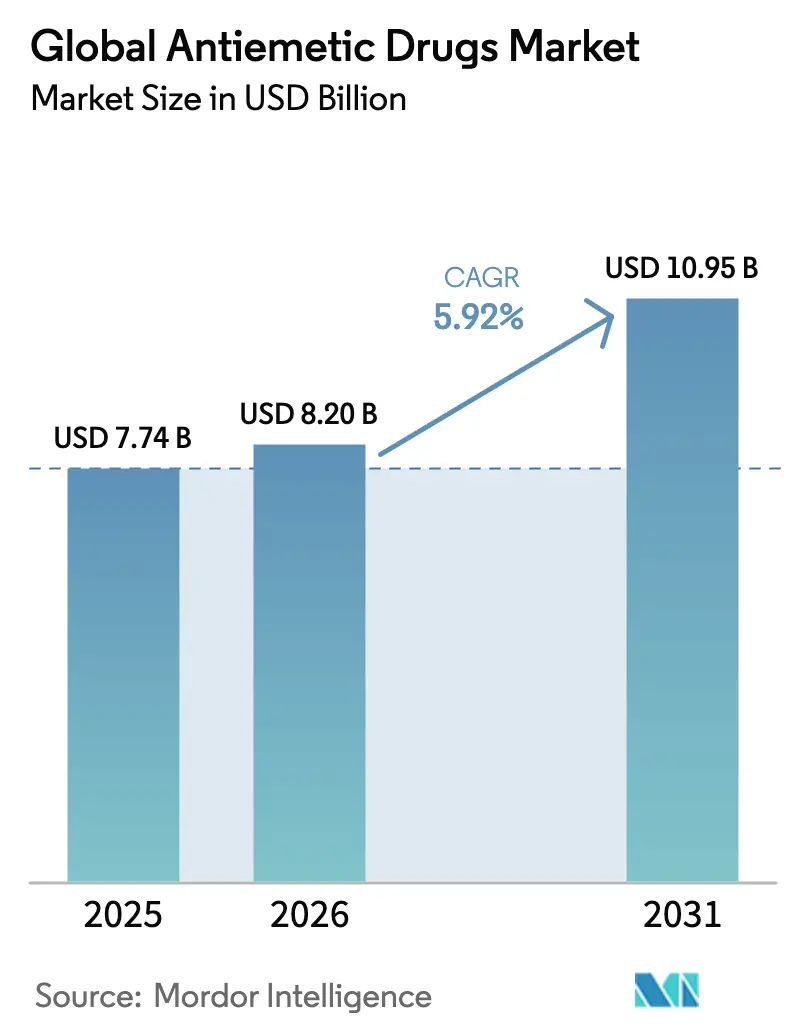
La taille du marché des médicaments antiémétiques devrait passer de 7,74 milliards USD en 2025 à 8,2 milliards USD en 2026 et devrait atteindre 10,95 milliards USD d'ici 2031, à un TCAC de 5,92 % sur la période 2026-2031. La demande reste soutenue car les cliniciens peinent encore à contrôler les nausées et vomissements dans le cadre de la chimiothérapie, de la chirurgie et d'autres contextes. La hausse régulière de l'incidence mondiale du cancer, l'adoption plus large des antagonistes des récepteurs 5-HT₃ pour les soins post-opératoires, ainsi que l'émergence de plateformes de dosage guidées par l'IA stimulent l'adoption. La pression sur les prix exercée par les médicaments génériques maintient l'accessibilité aux thérapies dans les économies émergentes, ce qui élargit l'accès des patients. Les circuits de pharmacie numérique et les centres de perfusion ambulatoire redéfinissent la manière dont les antiémétiques parviennent aux patients et génèrent de nouvelles opportunités de placement de produits.
Principaux enseignements du rapport
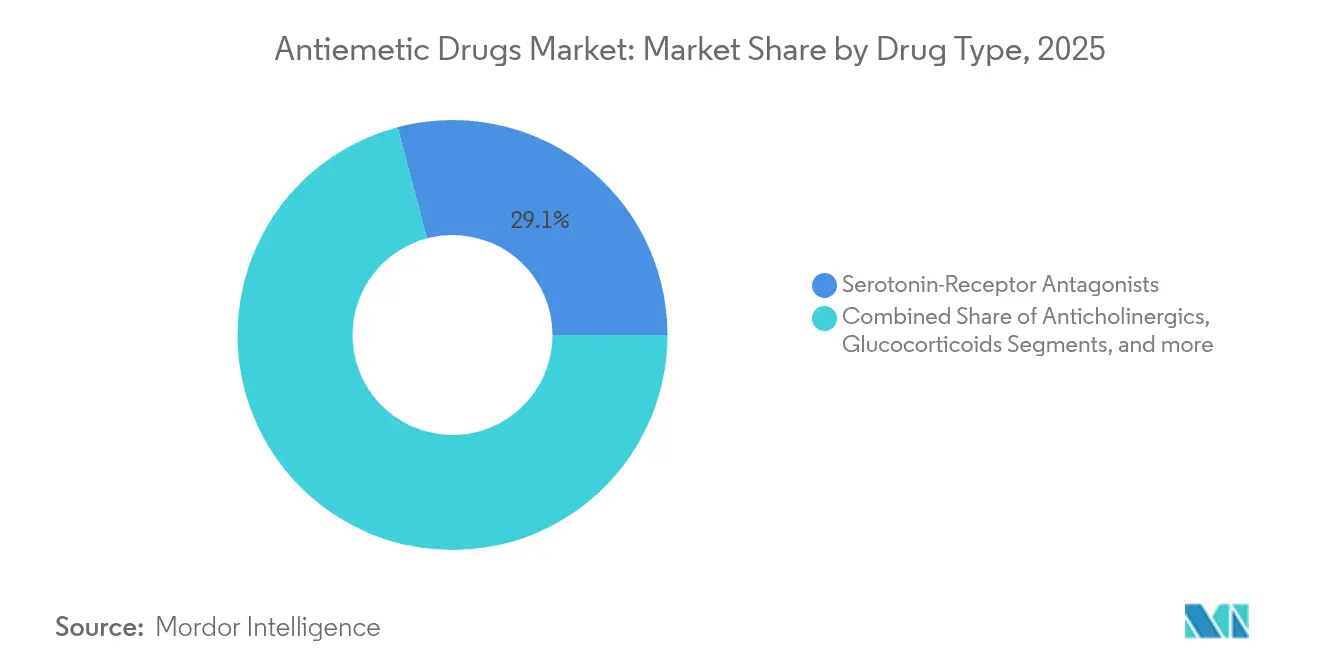
- Par type de médicament, les antagonistes des récepteurs de la sérotonine ont dominé avec une part de revenus de 29,12 % en 2025 ; les antagonistes des récepteurs de la dopamine devraient progresser à un TCAC de 6,08 % d'ici 2031.
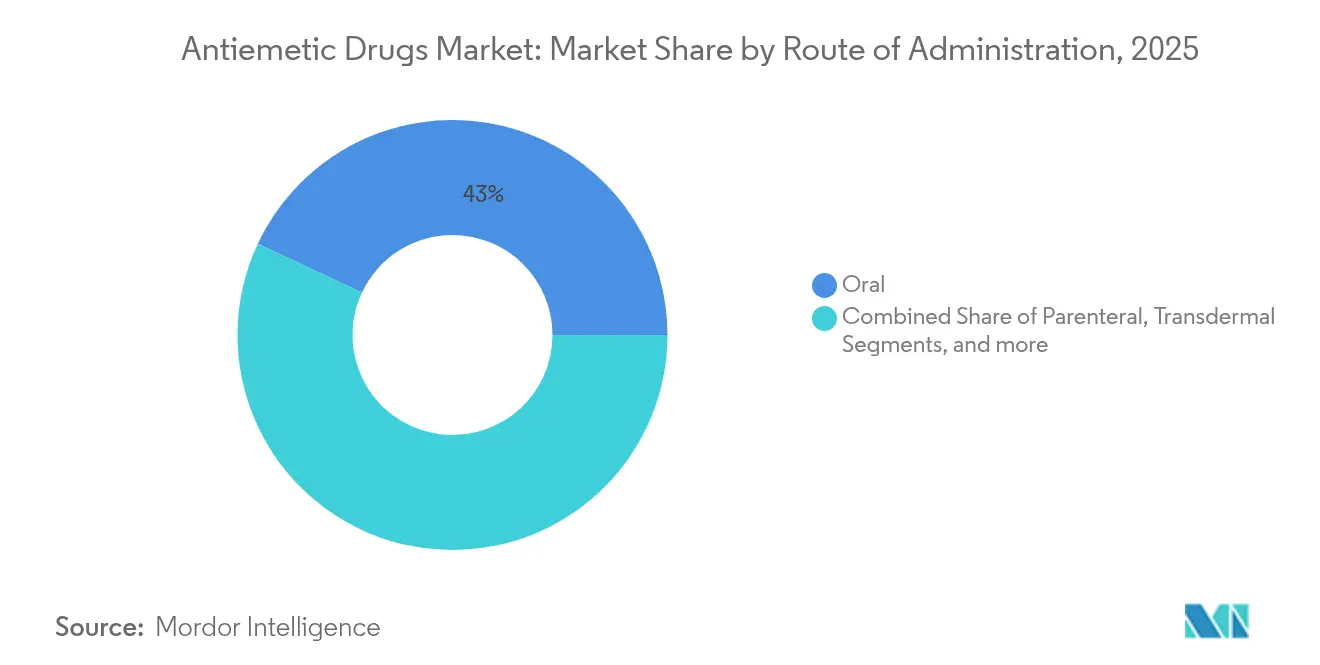
- Par voie d'administration, les formulations orales représentaient 43,02 % de la part de marché des médicaments antiémétiques en 2025, tandis que les produits parentéraux devraient croître à 6,01 % jusqu'en 2031.
- Par application, la chimiothérapie détenait une part de 32,06 % de la taille du marché des médicaments antiémétiques en 2025, et l'utilisation post-opératoire progresse à un TCAC de 6,21 % jusqu'en 2031.
- Par circuit de distribution, les pharmacies de détail contrôlaient 45,02 % des revenus en 2025 ; les pharmacies en ligne affichent le TCAC prévisionnel le plus élevé, à 6,12 % d'ici 2031.
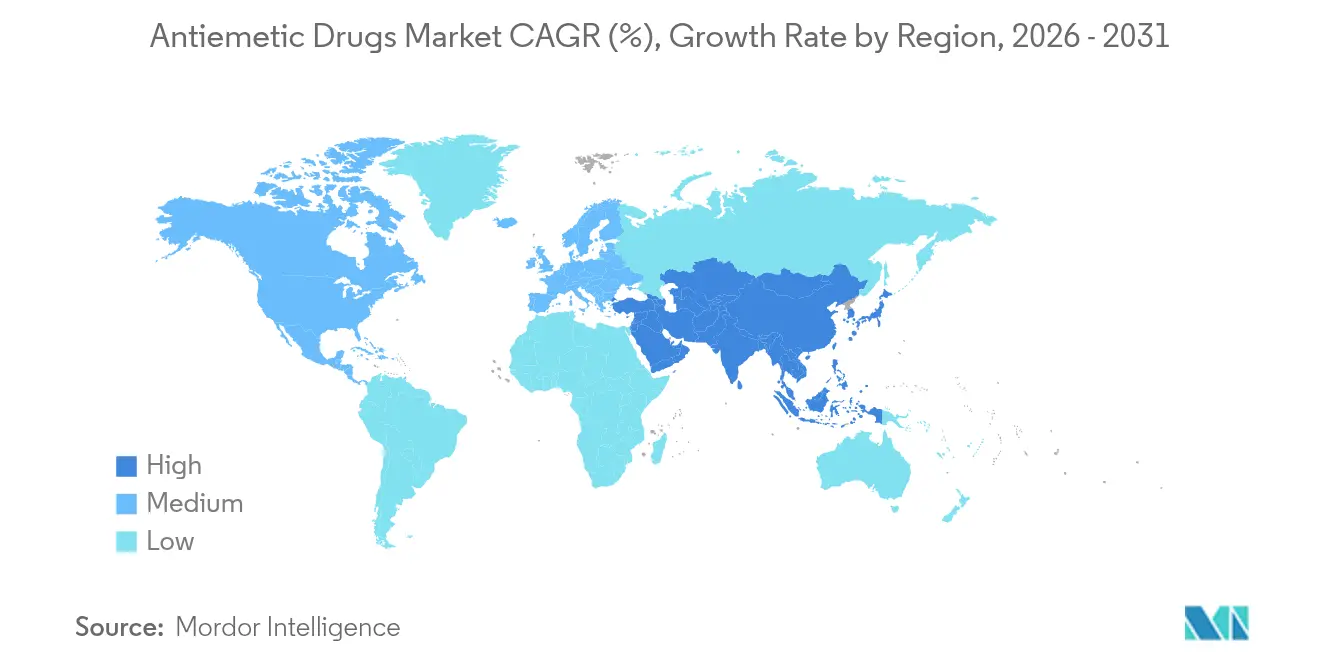
- L'Amérique du Nord a capté 38,35 % des revenus régionaux en 2025 ; l'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un TCAC de 6,46 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché mondial des médicaments antiémétiques*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de l'incidence des nausées et vomissements chimio-induits (NVCI) | +1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption clinique croissante des antagonistes des récepteurs 5-HT₃ pour les nausées post-opératoires | +0.8% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intensification de la R&D et identification de nouvelles cibles antiémétiques | +0.6% | Mondial, porté par les États-Unis et le Japon | Long terme (≥ 4 ans) |
| Expansion des centres de perfusion ambulatoire adoptant des protocoles antiémétiques | +0.5% | Amérique du Nord et UE, adoption précoce dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des antiémétiques à base de cannabinoïdes suite aux légalisations | +0.4% | Amérique du Nord, certains marchés de l'UE | Court terme (≤ 2 ans) |
| Outils de dosage antiémétique prédictif par IA améliorant l'observance | +0.3% | Mondial, marchés technologiquement avancés en premier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence des nausées et vomissements chimio-induits
Les volumes de traitement du cancer ne cessent d'augmenter, et jusqu'à 40 % des patients souffrent encore de NVCI réfractaires malgré une prophylaxie à trois médicaments. Les régimes hautement émétogènes tels que les protocoles à base de cisplatine sont les plus problématiques. Les populations vieillissantes en Amérique du Nord et en Europe occidentale présentent des symptômes plus sévères en raison de la polymédication et d'un métabolisme plus lent. La Chine et l'Inde développent des centres d'oncologie complets qui intègrent systématiquement des régimes antiémétiques fondés sur des recommandations, stimulant encore davantage la demande[1]Future Medicine, "NVCI réfractaires malgré une triple thérapie," futuremedicine.com.
Adoption clinique croissante des antagonistes des récepteurs 5-HT₃ pour les nausées post-opératoires
Environ un tiers des patients chirurgicaux souffrent de nausées et vomissements post-opératoires (NVPO), ce chiffre atteignant 80 % dans les interventions laparoscopiques ou gynécologiques à haut risque. La FDA américaine a publié des lignes directrices provisoires en octobre 2024 encourageant les développeurs à adopter des approches pharmacologiques combinées. Les recommandations européennes favorisent désormais les agents 5-HT₃ à longue durée d'action tels que le palonosétron pour la chirurgie ambulatoire, incitant les hôpitaux à standardiser ces nouvelles formulations[2]Société européenne d'anesthésiologie et de soins intensifs, "Quatrièmes recommandations de consensus sur les NVPO," esaic.org.
Intensification de la R&D vers de nouvelles cibles antiémétiques
Les développeurs explorent des mécanismes allant au-delà du blocage classique des neurotransmetteurs. Les agonistes des récepteurs GIP et les antagonistes GFRAL-RET montrent une activité précoce dans les modèles précliniques de NVCI. Takeda a fait progresser le TAK-105 vers des études de Phase 1, tandis que des entreprises japonaises poursuivent le développement d'agents NK₁ de nouvelle génération dotés d'une pharmacocinétique supérieure.
Expansion des centres de perfusion ambulatoire
Les payeurs préfèrent la chimiothérapie en ambulatoire car elle réduit les coûts d'établissement. Les réseaux de perfusion s'appuient désormais sur des systèmes de prescription électronique qui recommandent automatiquement la prophylaxie antiémétique selon le niveau de risque émétogène. Un contrôle efficace des NVCI réduit les visites aux urgences non programmées, permettant d'économiser plusieurs milliers de dollars par épisode et favorisant l'adhésion au formulaire.
Analyse de l'impact des freins du marché mondial des médicaments antiémétiques*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Érosion des prix due à la concurrence des génériques | -0.9% | Mondial, plus marqué sur les marchés développés | Court terme (≤ 2 ans) |
| Réactions indésirables aux médicaments entraînant l'arrêt du traitement | -0.6% | Mondial, impact plus élevé chez les populations âgées | Moyen terme (2-4 ans) |
| Fragilité de la chaîne d'approvisionnement en substances actives pharmaceutiques (SAP) concentrée sur un nombre limité d'usines chinoises | -0.4% | Mondial, marchés dépendants de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Dispositifs portables de neurostimulation orale comme substituts non pharmaceutiques | -0.3% | Amérique du Nord et UE, démographies à forte adoption technologique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Érosion des prix due à la concurrence des génériques
Les expirations de brevets sur les antagonistes NK₁ et les bloqueurs de la sérotonine entraînent des baisses de prix de 80 % dans les deux ans suivant le lancement des génériques, comprimant les marges des produits de marque et restructurant les formulaires hospitaliers.
Réactions indésirables aux médicaments conduisant à l'arrêt du traitement
La sédation induite par l'olanzapine ou les symptômes extrapyramidaux liés aux bloqueurs de la dopamine amènent certains patients à abandonner le traitement, notamment les personnes âgées. Les préoccupations relatives à l'allongement de l'intervalle QT avec certains agents 5-HT₃ limitent davantage leur utilisation chez les patients à risque cardiaque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché mondial des médicaments antiémétiques
Par type de médicament :
prédominance de la sérotonine au milieu d'une renaissance de la dopamineLes antagonistes des récepteurs de la sérotonine représentent 29,12 % des revenus de 2025, constituant le socle du marché des médicaments antiémétiques grâce à une efficacité fiable et un profil d'innocuité favorable. Les antagonistes de la dopamine enregistrent désormais le TCAC le plus rapide, à 6,08 %, car l'olanzapine offre un soulagement puissant des nausées réfractaires. Les agents NK₁ restent le pilier de la phase retardée, et les glucocorticoïdes agissent comme synergistes. L'innovation réside dans les agonistes GIP et les formulations cannabinoïdes, qui s'inscrivent dans la catégorie « autres » et annoncent une différenciation future.
La classe des sérotoninergiques continue de bénéficier d'un large remboursement en milieu hospitalier et en officine, de sorte que les barrières à la substitution sont faibles. Les antagonistes de la dopamine gagnent des parts de marché lorsque les payeurs valorisent un contrôle robuste des symptômes après l'échec d'une prophylaxie standard. À mesure que les génériques prolifèrent, les régimes multimécanismes équilibrés combinant le blocage de la sérotonine, de la dopamine et des NK₁ constituent le socle des recommandations cliniques, offrant aux marques établies un moyen de défendre leurs volumes même lorsque les prix unitaires baissent.


Par voie d'administration :
la commodité de la voie orale assure le leadershipL'administration orale a représenté 43,02 % du marché des médicaments antiémétiques en 2025 et devrait renforcer son avance grâce aux préférences des patients et aux tendances ambulatoires. Les comprimés ou films solubles s'intègrent aux programmes de télé-oncologie et réduisent le temps infirmier. La thérapie parentérale reste indispensable lors de vomissements aigus ou lorsque la prise orale est impossible ; les récentes formulations injectables en émulsion lipidique offrent un début d'action rapide avec des profils de tolérance locale plus doux.
Les formulations transdermiques et les formes injectables à longue durée d'action représentent une part réduite mais innovante à grande vitesse. Les produits dépôt couvrant des fenêtres de chimiothérapie sur plusieurs jours réduisent la charge médicamenteuse, tandis que les pompes portables permettent une titration personnalisée. Ces plateformes pourraient améliorer à la fois l'observance et la disposition à payer, aidant les fabricants à compenser l'érosion due aux génériques dans les présentations conventionnelles.
Par application :
leadership de la chimiothérapie avec une dynamique post-opératoireLa chimiothérapie détenait 32,06 % des revenus de 2025 et conserve la part la plus importante de la taille du marché des médicaments antiémétiques, car les régimes modernes provoquent encore des nausées sévères. La trithérapie guidée par les recommandations soutient des dépenses élevées par patient. L'utilisation post-opératoire connaît la croissance la plus rapide, à un TCAC de 6,21 %, avec la hausse des chirurgies ambulatoires et la volonté des hôpitaux de lier la prévention des NVPO à la réduction des durées de séjour.
La gastro-entérite et les autres indications courantes restent sensibles aux prix et dominées par les génériques. Les nausées induites par la radiothérapie font l'objet d'une attention modeste à mesure que les régimes de radiothérapie de précision s'intensifient. Le mal des transports et les nausées liées à la grossesse font face à la concurrence de dispositifs portables de neurostimulation, incitant les fabricants de médicaments à investir dans des profils de tolérance supérieurs.
Par circuit de distribution :
la prédominance du détail face à la disruption numériqueLes pharmacies de détail détenaient 45,02 % des ventes de 2025, bénéficiant de réseaux de points de vente établis et de la facturation aux assurances. Les pharmacies en ligne, en revanche, affichent un TCAC de 6,12 %, portées par la télémédecine, la prescription électronique et la commodité de la livraison à domicile. Les hôpitaux restent influents dans les décisions de formulaire pour les marques parentérales, mais les centres de perfusion ambulatoire achètent de plus en plus directement auprès de distributeurs spécialisés.
Un modèle unifié de prestations pharmaceutiques et de distribution permet aux intégrateurs verticaux de négocier des remises plus avantageuses, modifiant ainsi les répartitions de profit. Les portails numériques directs aux patients collectent également des données d'observance qui alimentent l'analytique par IA, permettant aux fabricants d'adapter les services de soutien et de renforcer la fidélité à la marque.
Analyse géographique
Marché des médicaments antiémétiques en Amérique du Nord
L'Amérique du Nord a contrôlé 38,35 % des revenus de 2025 grâce à des volumes élevés de traitements contre le cancer, à la couverture d'assurance pour les médicaments de marque et à l'adoption précoce de logiciels de dosage assistés par intelligence artificielle. Les approbations de la FDA américaine, telles qu'APONVIE et CINVANTI, établissent souvent un précédent mondial, accordant un avantage de premier lancement avant l'arrivée des génériques. Cependant, les négociations tarifaires intensives menées par les gestionnaires de prestations pharmaceutiques contraignent les entreprises à prouver leur différenciation clinique ou à risquer des remises importantes sur les formulaires.
Marché des médicaments antiémétiques en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus rapide, à 6,46 %, d'ici 2031. Le Japon stimule l'innovation avec des approbations de NK₁ de nouvelle génération comme le fosnetupitant, tandis que l'expansion des centres oncologiques en Chine multiplie les débuts de traitement des patients malgré la pression nationale en faveur de l'approvisionnement en génériques. Les producteurs indiens de biosimilaires fournissent de l'ondansétron et de l'aprépitant à faible coût, élargissant l'accès aux villes de deuxième rang et soutenant une croissance régulière des volumes.
Marché des médicaments antiémétiques en Europe
L'Europe offre des perspectives matures mais stables. L'examen centralisé de l'EMA accélère les lancements panrégionaux, mais les évaluations des technologies de santé au niveau national exigent une démonstration claire du rapport coût-efficacité. Les récentes mises à jour des recommandations de l'ESMO mettent l'accent sur les résultats rapportés par les patients, incitant les fabricants à démontrer une meilleure tolérance pour accéder aux niveaux de remboursement premium. Les appels d'offres hospitaliers regroupent fréquemment les antiémétiques avec les contrats de chimiothérapie, de sorte que les fournisseurs positionnent les produits combinés ou à action prolongée comme des éléments de différenciation par la valeur.

Paysage réglementaire
La réglementation des médicaments antiémétiques repose sur des agences majeures telles que la FDA américaine et l'Agence européenne des médicaments (EMA), les soumissions mondiales étant généralement structurées selon le document technique commun (CTD) de l'ICH afin d'harmoniser les attentes en matière de qualité, de sécurité et d'efficacité entre les régions. Aux États-Unis, les directives de la FDA continuent de façonner le développement et l'étiquetage pour des cas d'usage clés tels que les nausées et vomissements postopératoires (NVPO), tandis que les protocoles antiémétiques en oncologie suivent des normes de soins reconnues à plusieurs médicaments qui orientent les comparateurs d'essais et les seuils de preuve.
Les actions récentes témoignent d'une gestion continue du cycle de vie et de stratégies d'accès transrégionales pour les mécanismes établis. Le 12 février 2026, la Commission européenne a accordé une autorisation de mise sur le marché pour AKYNZEO (netupitant/palonosétron) en suspension orale d'Helsinn Healthcare SA, renforçant les efforts axés sur la formulation visant à élargir l'usage dans les contextes de soins de support. L'EMA maintient également une surveillance distincte pour les agents antiémétiques en santé animale, notamment son autorisation du 13 février 2026 pour Emepax (maropitant), soulignant des voies réglementaires parallèles pouvant affecter la fabrication, les opérations de pharmacovigilance et les exigences en matière de systèmes de qualité pour les entreprises actives à la fois dans les portefeuilles humains et vétérinaires.
Analyse de la chaîne de valeur
La chaîne de valeur des médicaments antiémétiques couvre l'approvisionnement en API, la fabrication de formes finies, la libération réglementaire, la distribution en gros et spécialisée, et la dispensation via les pharmacies hospitalières, de détail et en ligne. La disponibilité des API et le contrôle qualité restent des points de levier critiques, car de nombreuses classes antiémétiques matures font face à une érosion des prix et à des achats pilotés par appels d'offres, ce qui accroît l'importance d'une synthèse rentable, d'un approvisionnement constant et de méthodes analytiques validées à travers des dossiers multi-pays.
Les partenariats et les initiatives de localisation redessinent également les nœuds de fabrication et de commercialisation de la chaîne de valeur. En octobre 2025, Fosun Pharma et Helsinn Group ont signé un accord de transfert de technologie pour la fabrication locale de solution concentrée pour injection de fosnetupitant et de palonosétron à Shanghai, reflétant une orientation vers la production sur le marché local pour la résilience et un accès plus rapide dans les pays à fort volume. La portée commerciale est également soutenue par des accords de licence, notamment l'accord de février 2025 entre Hyloris Pharmaceuticals et RedHill Biopharma pour un comprimé oral d'ondansétron à libération prolongée exclusif (hors Amérique du Nord), et l'accord de licence exclusif de décembre 2025 entre Lupin et Neopharmed Gentili S.p.A. pour Plasil (métoclopramide) aux Philippines et au Brésil, qui lie l'accès au portefeuille aux réseaux de vente locaux établis et au savoir-faire réglementaire.
Paysage concurrentiel
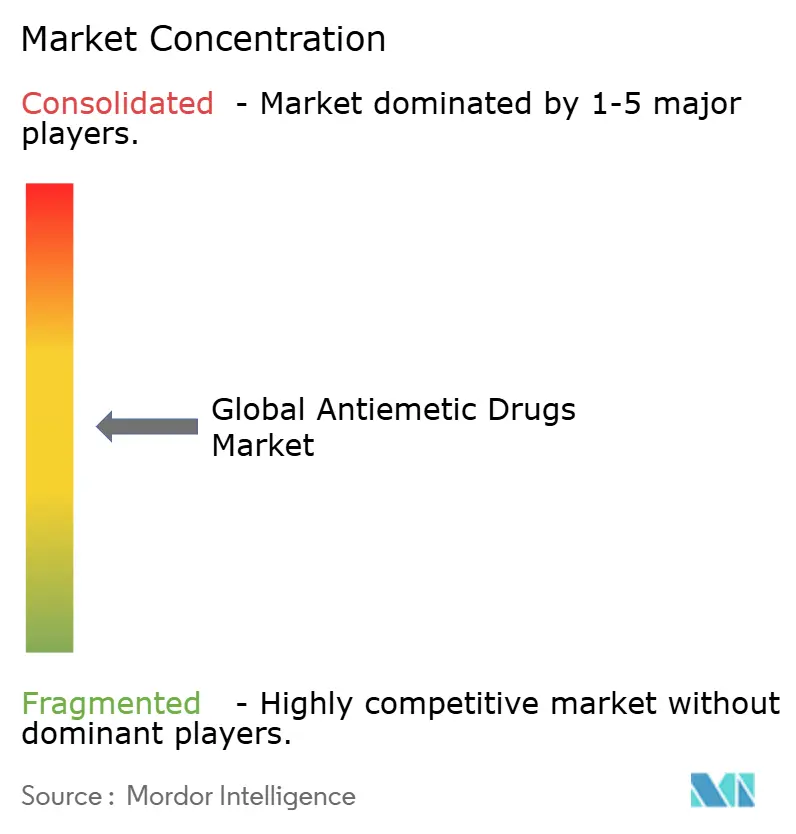
La concurrence est modérément concentrée. Aucune entreprise ne dépasse 15 % de part de marché, car les recommandations cliniques préconisent des régimes multimédicamenteux, répartissant les revenus entre mécanismes et fabricants. Les grands groupes mondiaux tels que Pfizer, Merck et GlaxoSmithKline se mesurent à des entreprises spécialisées comme Heron Therapeutics et Acacia Pharma. Les acteurs de marque défendent leur valeur grâce à des associations à dose fixe, des injectables à libération prolongée et des plateformes numériques d'observance.
Les falaises de brevets d'ici 2027 érodent l'exclusivité pour les classes NK₁ et sérotoninergiques, transférant les revenus vers des génériques portés par les volumes. En réponse, les innovateurs ciblent une nouvelle biologie telle que la modulation GIP ou GFRAL-RET, visant des désignations de médicament orphelin ou de percée thérapeutique pour obtenir un meilleur remboursement. Les alliances numériques fournissent des applications prédisant le risque de nausées et recommandant un dosage personnalisé, soutenant une différenciation orientée services.
L'expansion géographique est un levier essentiel. Les multinationales accordent des licences de formulations à des partenaires locaux en Chine ou au Brésil pour pénétrer les marchés à prix contrôlés tout en conservant des flux de redevances. Les réseaux de perfusion soutenus par des capitaux privés aux États-Unis signent des accords d'approvisionnement spécifiques à des produits, accordant un placement privilégié aux entreprises offrant un soutien à l'exécution et des tableaux de bord de données en conditions réelles. La résilience de la chaîne d'approvisionnement émerge également comme un gage de fiabilité face au contrôle géopolitique accru des usines chinoises de substances actives pharmaceutiques, poussant certaines entreprises à diversifier leurs sources d'approvisionnement en Inde ou en Europe.
Leaders mondiaux du secteur des médicaments antiémétiques
Pfizer Inc
Johnson & Johnson Services Inc
Merck and Co Inc.
GSK plc
Sanofi S.A.
Merck & Co., Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché mondial des médicaments antiémétiques
- GlaxoSmithKline
- Pfizer
- Merck
- Johnson & Johnson
- Sanofi
- Hikma Pharmaceuticals
- Cipla
- Novartis
- Baxter
- Torrent Pharmaceuticals
- Teva Pharmaceutical Industries
- Aurobindo Pharma Ltd.
- Abbvie
- Bausch Health
- Eisai
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Lupin
- Fresenius
Lire l’analyse des entreprises de médicaments antiémétiques mondiaux

Opportunités de marché et perspectives d'avenir
Un espace blanc clé concerne les nausées et vomissements associés à la thérapie par agonistes des récepteurs GLP-1, où les options dédiées et étiquetées restent limitées par rapport à l'expansion rapide de l'utilisation des médicaments métaboliques dans les soins courants. Vanda Pharmaceuticals a lancé Thetis en avril 2026 pour évaluer le tradipitant (NEREUS) pour la prévention des vomissements induits par les agonistes des récepteurs GLP-1, indiquant un investissement clinique continu pour établir des stratégies antiémétiques adaptées au-delà de l'oncologie et de la chirurgie.
Dans le domaine des nausées et vomissements induits par la chimiothérapie (NVIC), les opportunités se concentrent autour de combinaisons différenciées et de protocoles épargnant les stéroïdes, qui réduisent l'exposition aux corticostéroïdes tout en maintenant l'efficacité dans les phases aiguë et retardée. En juin 2026, le Journal of Clinical Oncology a rapporté une non-infériorité du NEPA associé à l'olanzapine avec dexaméthasone réduite ou absente par rapport à un régime standard de dexaméthasone sur 4 jours dans la chimiothérapie hautement émétogène, soutenant une refonte des protocoles pouvant alimenter de nouveaux étiquetages et l'adoption de parcours de soins. Le développement de combinaisons à dose fixe se poursuit également, avec des présentations à l'ASCO 2026 décrivant des résultats de phase 3 pour le fosrolapitant/palonosétron (HR20013) associé à la dexaméthasone dans la chimiothérapie modérément émétogène, renforçant des stratégies produits qui simplifient la prescription et s'alignent sur la prophylaxie multi-mécanisme fondée sur les recommandations.
Développements récents du secteur sur le marché mondial des médicaments antiémétiques
- Juin 2026 : La FDA américaine a approuvé l'émulsion injectable d'Aprepitant d'Azurity Pharmaceuticals pour la prévention des nausées et vomissements induits par la chimiothérapie (NVIC). Cette approbation ajoute une nouvelle option parentérale de la voie NK1 destinée aux environnements hospitaliers et de perfusion où l'ingestion orale peut être limitée. Elle accroît également la pression concurrentielle sur les présentations établies de marque et génériques d'aprepitant/fosaprepitant en élargissant le choix dans un format adapté aux soins aigus.
- Avril 2026 : Vanda Pharmaceuticals a lancé Thetis, un essai clinique évaluant le tradipitant (NEREUS) pour prévenir les vomissements induits par les agonistes des récepteurs GLP-1. Le programme cible un déclencheur en expansion rapide de nausées et vomissements en dehors de l'usage oncologique et périopératoire traditionnel. L'avancement d'une étude dédiée soutient les stratégies d'extension d'indication pour les antiémétiques et peut créer une nouvelle demande dans les flux de prescription ambulatoire et liés à la télémédecine.
- Octobre 2024 : La FDA américaine a publié un projet de directives, Postoperative Nausea and Vomiting: Developing Drugs for Prevention, clarifiant la conception des essais et les attentes probatoires chez les adultes. En précisant comment l'efficacité et la sécurité doivent être démontrées, les directives influencent la manière dont les entreprises planifient le développement pour les NVPO et choisissent les comparateurs, y compris les approches combinées. Elles favorisent également un étiquetage plus standardisé et peuvent encourager les promoteurs à rechercher des approbations formelles plutôt qu'à s'appuyer sur un usage périopératoire hors indication.


Marché mondial des médicaments antiémétiques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des médicaments antiémétiques couvre les médicaments sur ordonnance et en vente libre utilisés pour prévenir ou traiter les nausées et vomissements liés aux principaux déclencheurs tels que la chimiothérapie, la chirurgie, la gastro-entérite, la grossesse et le mal des transports.
Exclusions de périmètre : nous excluons les remèdes non médicamenteux et les approches uniquement à base de dispositifs (comme les compléments au gingembre et les bracelets d'acupression) lorsqu'ils ne sont pas vendus en tant que médicaments antiémétiques réglementés.
Aperçu de la segmentation
- Par type de médicament
- Antagonistes des récepteurs de la sérotonine
- Antagonistes des récepteurs de la dopamine
- Antagonistes des récepteurs de la neurokinine-1 (NK₁)
- Glucocorticoïdes
- Anticholinergiques
- Autres
- Par application
- Chimiothérapie
- Gastro-entérite
- Post-opératoire
- Autres
- Par voie d'administration
- Orale
- Parentérale
- Transdermique et autres
- Par circuit de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de la demande pour les soins liés aux nausées et vomissements, puis sa mise en correspondance avec les domaines où l'usage des médicaments antiémétiques est le plus constant (notamment l'oncologie et la chirurgie). Des sources publiques telles que l'Organisation mondiale de la santé, le CDC, les statistiques sanitaires de l'OCDE et le National Cancer Institute ont été utilisées pour comprendre la charge de morbidité, l'orientation de l'utilisation de la chimiothérapie et les tendances des procédures qui façonnent l'utilisation.
Nous avons également examiné les approbations de médicaments et les signaux de sécurité de la FDA américaine et de l'EMA, ainsi que les publications de directives cliniques et les articles évalués par les pairs, afin de comprendre où les classes de médicaments sont privilégiées et comment les protocoles évoluent au fil du temps. Les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée en santé de bonne réputation ont été utilisés pour recouper le mix de produits et l'accent géographique, et des abonnements payants sélectionnés pour les données financières d'entreprises et les bases de données de brevets ont aidé à préciser les limites de revenus et les signaux d'innovation. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été consultées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des schémas de traitement réels et de la réalisation des prix, où les données publiées peuvent être limitées ou lentes à mettre à jour. Nous nous sommes entretenus avec des fabricants, des distributeurs, des parties prenantes de pharmacie hospitalière et des cliniciens à travers l'APAC, l'EMEA et les Amériques, ce qui a permis de combler les lacunes concernant le mix de canaux, la durée de dosage typique pour les indications clés et l'impact de la concurrence des génériques sur les prix nets.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Cadres dirigeants : 12 % | APAC : 39 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Petits acteurs : 15 % | Managers : 53 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit de façon descendante en reconstituant le bassin de demande lié aux cycles de chimiothérapie, aux volumes chirurgicaux avec usage de prophylaxie et aux autres déclencheurs fréquents de nausées, puis en traduisant cela en taux de traitement et en coût moyen de thérapie. Pour maintenir des totaux pratiques, le modèle utilise un petit ensemble d'intrants traçables tels que l'orientation de l'utilisation de la chimiothérapie, le nombre de procédures hospitalières et ambulatoires, l'utilisation d'antiémétiques par cycle ou par procédure, la pénétration des génériques et l'évolution des prix nets par grandes classes de médicaments.
Les résultats sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, lorsqu'elles sont disponibles, incluant des signaux de revenus échantillonnés de marques et de génériques, des répartitions de canaux entre pharmacies hospitalières, de détail et en ligne, et de simples contrôles de cohérence volume x PVM dans les pays clés. Lorsque des lacunes apparaissent dans les pays plus petits, nous utilisons des indicateurs de substitution tels que l'intensité de traitement régionale et les schémas de dépenses de santé, puis rééquilibrons pour éviter toute surestimation.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par les retours d'experts, car l'utilisation peut évoluer avec les mises à jour des directives, les nouvelles formulations et la pression des payeurs sur les prix. Les hypothèses sont reportées avec des changements contrôlés des volumes et des PVM, et tout changement d'ampleur n'est appliqué que lorsqu'il est corroboré par plusieurs signaux issus des entretiens ainsi que par des indicateurs publics observables.
Validation des données et cycle de mise à jour
La validation s'effectue par des contrôles de variance répétés afin que le modèle ne s'écarte pas des signaux de demande réels. Les résultats sont comparés à des indicateurs indépendants tels que l'orientation de l'activité de traitement en oncologie, le débit des procédures et les signaux de disponibilité au niveau des canaux, puis les valeurs aberrantes sont examinées avant validation des chiffres.
Une révision interne en plusieurs étapes est utilisée, avec des appels de suivi déclenchés lorsque les retours primaires entrent en conflit avec la vue documentaire ou lorsque l'évolution des prix semble incohérente avec le mix de génériques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs tels que des approbations majeures, des actions de sécurité ou des changements de prix, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des médicaments antiémétiques de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les médicaments antiémétiques divergent souvent car le périmètre peut évoluer de manière modeste mais significative, notamment quant aux déclencheurs comptabilisés, à la manière dont les ventes en vente libre sont traitées, et à l'inclusion ou non de remèdes non médicamenteux dans le total. Les différences proviennent également du calendrier, car un marché avec une évolution rapide des prix génériques peut sembler plus ou moins important selon l'année et le taux de change appliqués.
Dans nos travaux, les principaux facteurs d'écart sont la cadence de mise à jour et la manière dont le prix net est modélisé entre les volumes de marque et génériques, car les prix catalogue correspondent rarement aux prix de vente réalisés dans les canaux hospitaliers et de détail. En mettant à jour le calendrier de conversion des devises et en revérifiant la logique du PVM par rapport aux retours d'entretiens récents, l'estimation reste cohérente avec les signaux de volume les plus récents et les contrôles de mix de canaux appliqués par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,2 milliards USD (2026) | |
| Éditeur de communiqués de presse A | 6,73 milliards USD (2023) | Ce chiffre utilise une année de référence antérieure et peut sous-estimer le marché si les volumes d'oncologie et de chirurgie des périodes ultérieures ne sont pas reportés de manière cohérente. Il ne précise pas non plus si la valeur reflète les revenus sortie-usine ou un autre point de prix, ce qui peut modifier les totaux en présence de majorations de canaux et d'érosion des prix nets. |
| Prévisionniste sectoriel B | 1,63 milliard USD (2027) | Ce chiffre est présenté comme une croissance incrémentale sur une période, et non comme la valeur totale du marché, ce qui le rend non comparable à une taille de marché à un instant donné. Il reflète également un style de reporting plus étroit qui peut manquer l'impact du mix d'indications et de la progression du PVM lorsque le marché n'est résumé que par variation nette. |
En examinant l'écart dans son ensemble, la divergence s'explique principalement par le choix de l'année, par le fait que le chiffre représente une taille totale ou une variation incrémentale, et par la manière dont les prix nets sont convertis en USD. Lorsque les limites de périmètre et les points de prix sont maintenus cohérents, la taille du marché devient plus facile à retracer jusqu'à des variables claires telles que le volume traité, l'usage par épisode et le mix de canaux, qui sont des étapes reproductibles et vérifiables dans le temps.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des médicaments antiémétiques ?
Le marché est valorisé à 8,2 milliards USD en 2026 et devrait atteindre 10,95 milliards USD d'ici 2031.
Quelle classe de médicaments domine les revenus sur le marché des médicaments antiémétiques ?
Les antagonistes des récepteurs de la sérotonine occupent la première position avec une part de 29,12 % en 2025.
Quel segment d'application connaît la croissance la plus rapide ?
Les nausées et vomissements post-opératoires affichent le TCAC le plus élevé, à 6,21 %, jusqu'en 2031.
Pourquoi les pharmacies en ligne gagnent-elles du terrain ?
Les circuits numériques offrent la transparence des prix, la livraison à domicile et l'intégration avec la télémédecine, soutenant un TCAC de 6,12 %.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un TCAC de 6,46 % en raison de vastes bassins de patients et d'une hausse des dépenses de santé.
Comment les entreprises se défendent-elles contre l'érosion due aux génériques ?
Les entreprises investissent dans des formulations à longue durée d'action, des produits combinés et des outils de dosage numérique pour soutenir la valeur de leurs marques.
Dernière mise à jour de la page le:



