
Taille et part du marché des sels industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
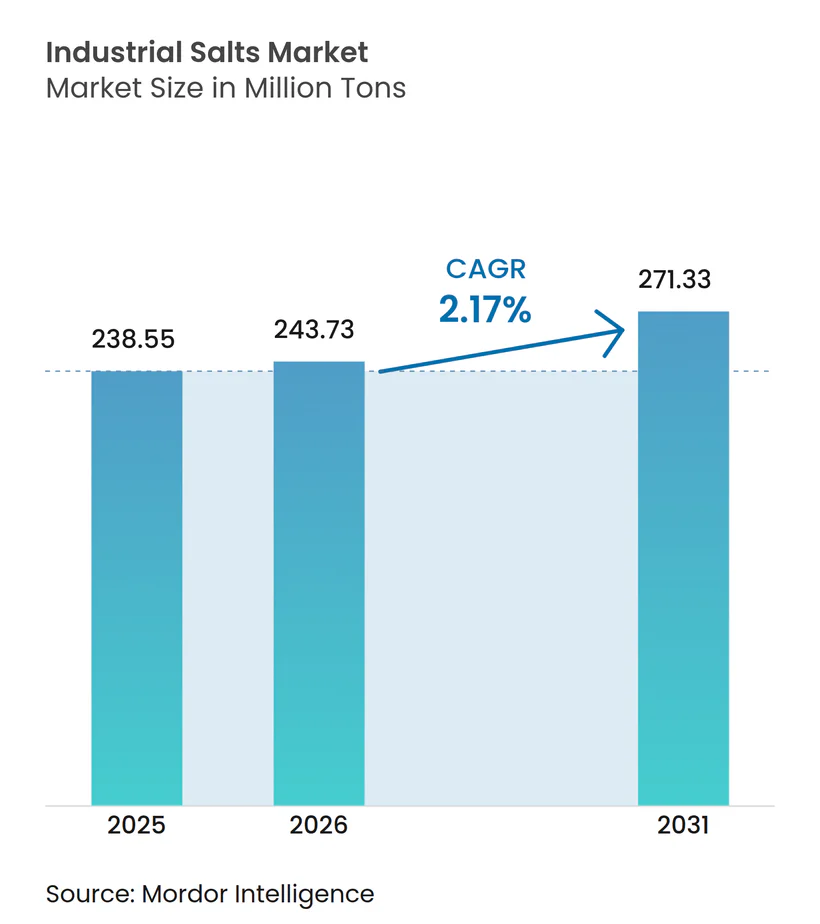
| Volume du Marché (2026) | 243.73 Millions de tonnes |
| Volume du Marché (2031) | 271.33 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 2.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sels industriels par Mordor Intelligence
La taille du marché des sels industriels en 2026 est estimée à 243,73 millions de tonnes, en hausse par rapport à la valeur de 238,55 millions de tonnes enregistrée en 2025, avec des projections pour 2031 indiquant 271,33 millions de tonnes, progressant à un TCAC de 2,17 % sur la période 2026-2031. Cette trajectoire mesurée reflète une base de demande arrivant à maturité, mais une croissance structurelle persiste à mesure que les capacités de chloro-alcali à membrane s'accélèrent en Asie et au Moyen-Orient, que les services municipaux d'eau potable modernisent leurs systèmes d'échange d'ions et d'osmose inverse, et que les spécifications de très haute pureté gagnent en dynamisme dans les batteries et semi-conducteurs de nouvelle génération. Le sel gemme, les bassins d'évaporation solaire et le traitement chimique restent les leaders en volume, mais le durcissement des règles de rejet aux États-Unis et dans l'UE, ainsi que les menaces de substitution par le chlorure de calcium et les dégivreurs organiques, poussent les producteurs vers l'évaporation sous vide à haute efficacité énergétique et vers des grades spéciaux qui commandent des prix premium.
Principaux enseignements du rapport
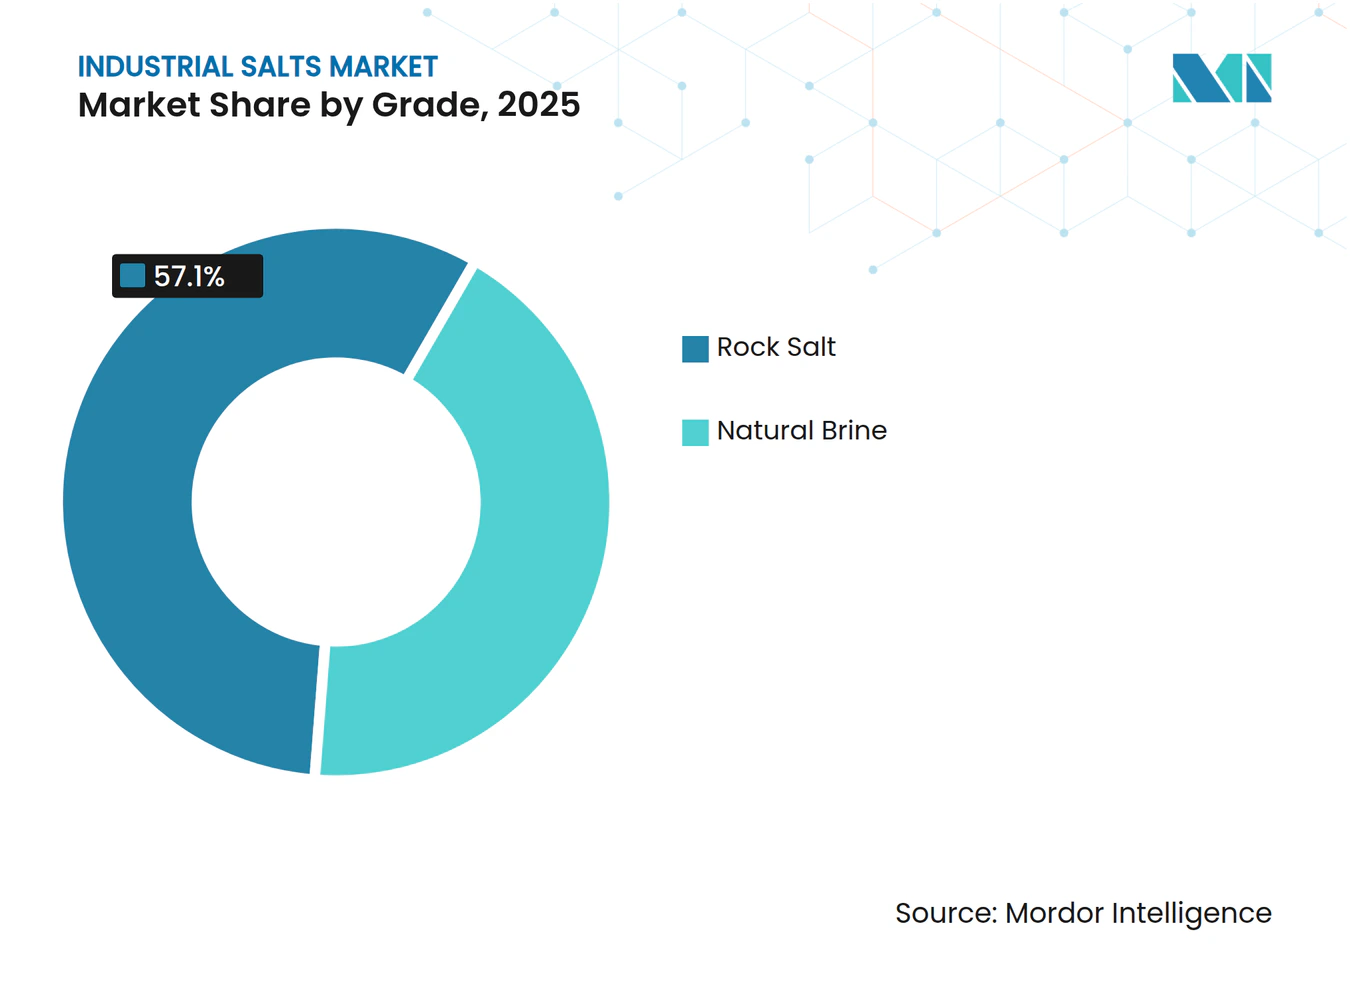
- Par source, le sel gemme a dominé avec une part de marché des sels industriels de 57,10 % en 2025 ; et devrait croître à un TCAC de 2,73 % jusqu'en 2031.
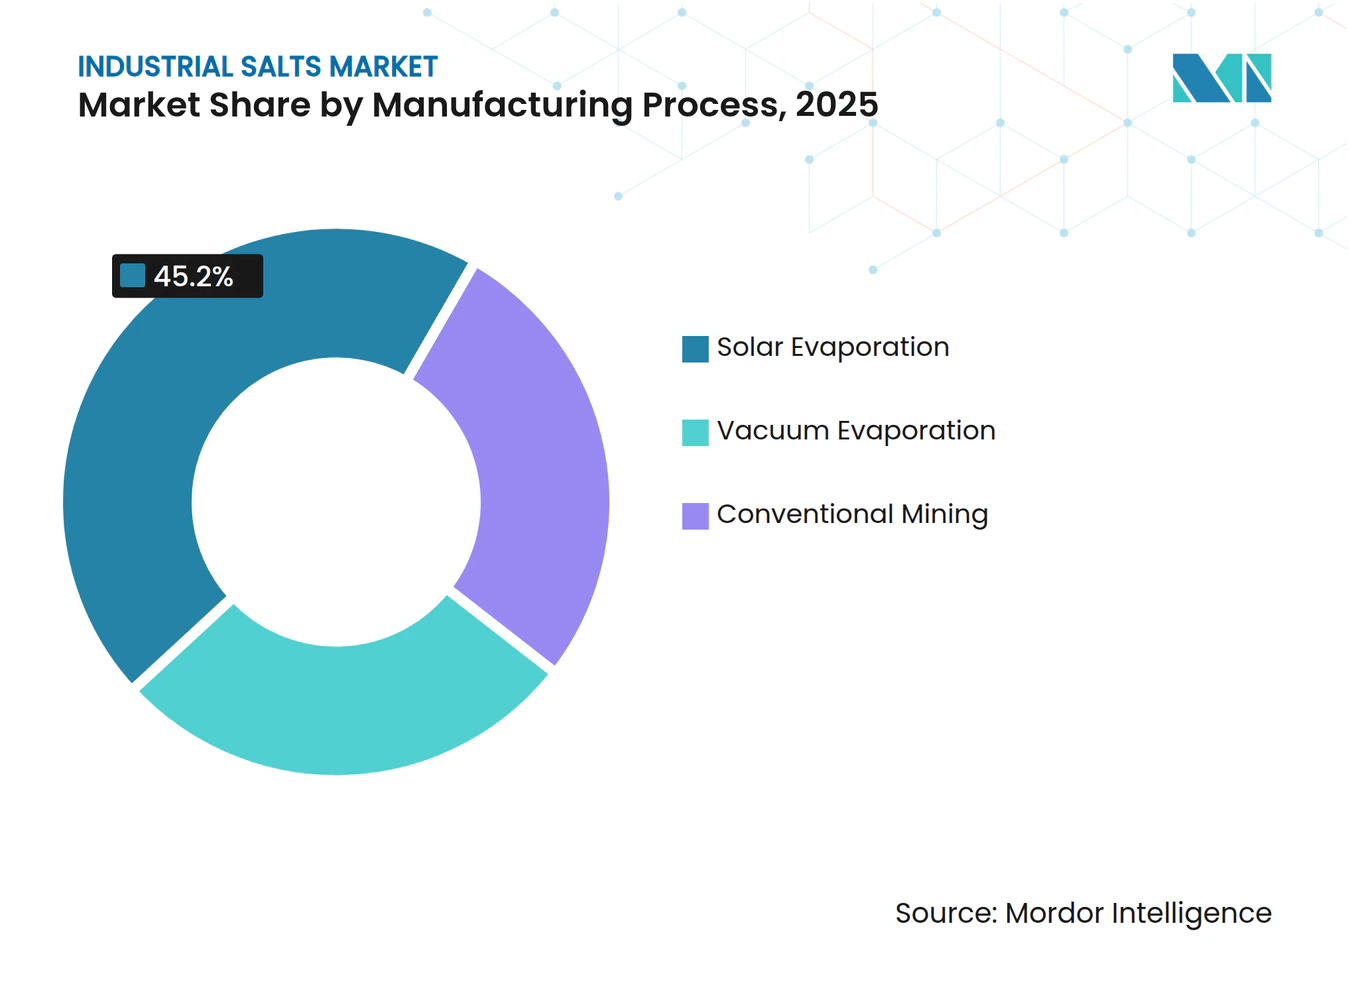
- Par procédé de fabrication, l'évaporation solaire a contrôlé 45,20 % des revenus en 2025, tandis que l'évaporation sous vide devrait s'étendre à un TCAC de 2,79 % jusqu'en 2031.
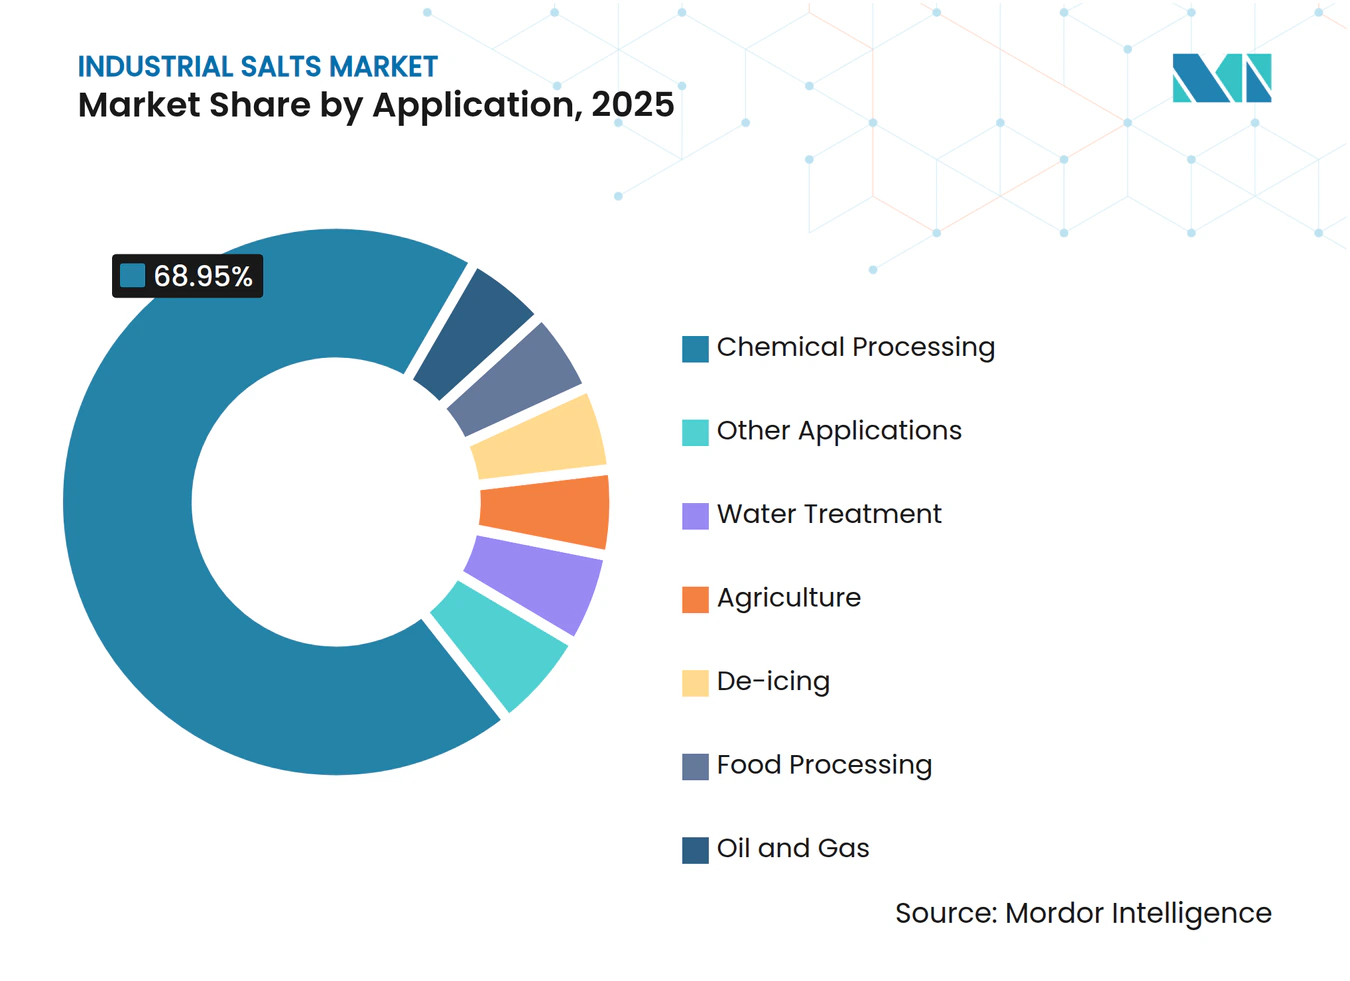
- Par application, le traitement chimique a capturé 68,95 % de la taille du marché des sels industriels en 2025 ; le traitement de l'eau progresse à un TCAC de 2,87 % jusqu'en 2031.
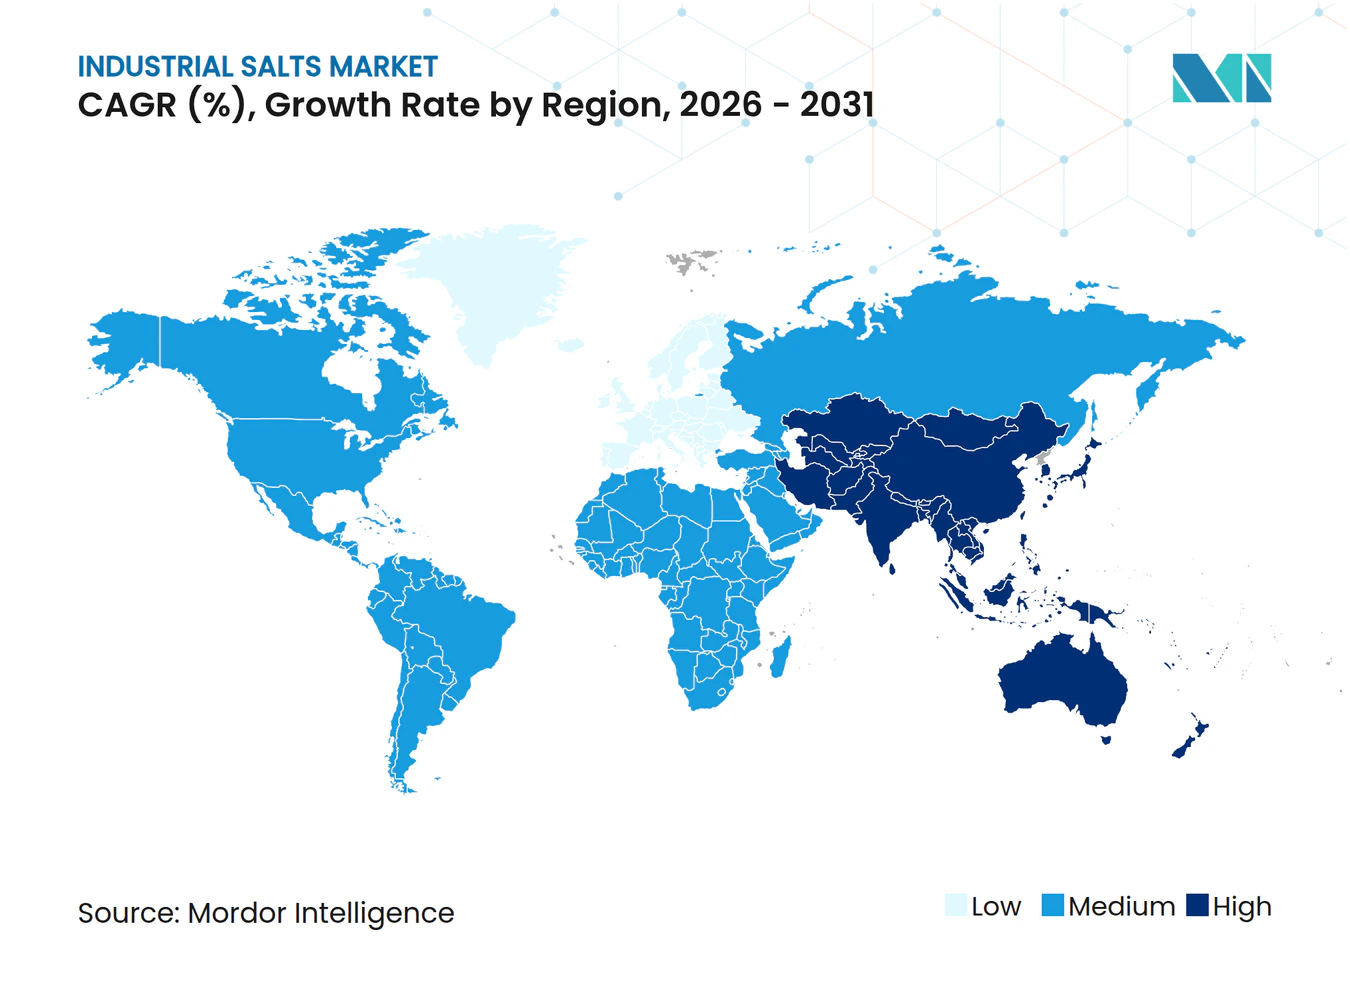
- Par géographie, l'Asie-Pacifique représentait 45,50 % de la demande mondiale en 2025 ; la région devrait afficher un TCAC de 2,82 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de chloro-alcali en Asie et au Moyen-Orient | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Adoption croissante dans le traitement municipal de l'eau | +0.6% | Mondial, avec des gains précoces en Asie-Pacifique et en Afrique du Nord, du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Demande croissante de dégivrage face à des hivers plus rigoureux | +0.4% | Amérique du Nord et UE principalement | Court terme (≤ 2 ans) |
| Sel de très haute pureté pour les membranes de nouvelle génération | +0.3% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Gains de rendement assistés par drone dans les opérations de bassins d'évaporation solaire | +0.1% | Régions de sel solaire en Asie-Pacifique et en Afrique du Nord, du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de chloro-alcali en Asie et au Moyen-Orient
Les ajouts de capacité à cellules à membrane de 2,1 millions de tonnes de soude caustique réalisés par la Chine en 2024 augmentent la demande en sel de près de 1,8 million de tonnes par an, et des projets similaires en Inde et dans le Golfe renforcent la demande à long terme pour les grades à faible teneur en calcium et en magnésium. La technologie à membrane redouble d'exigences en matière de pureté, abaissant les seuils d'impureté à moins de 50 ppm et incitant à des investissements en amont dans le lavage avancé, les hydrocyclones et le polissage par échange d'ions. Les producteurs basés en Arabie saoudite tirent parti de l'énergie à faible coût pour exporter des dérivés chlorés, en concluant des contrats d'achat de sel pluriannuels qui stabilisent les prix régionaux.
Adoption croissante dans le traitement municipal de l'eau
L'adoucissement par échange d'ions et les modernisations par osmose inverse réalisés par les villes de plus de 100 000 habitants nécessitent désormais du sel régénérant de qualité pharmaceutique avec des contrôles stricts de la granulométrie pour limiter le colmatage des membranes[1]. Les pôles de dessalement du Golfe et du sud de l'Europe testent des cristalliseurs à zéro rejet liquide qui récupèrent les sous-produits salins pour les revendre. Les objectifs réglementaires tels que la directive européenne sur le traitement des eaux urbaines résiduaires orientent les services vers des plafonds de chlorures inférieurs à 250 mg/L, amplifiant davantage la demande en intrants de haute pureté.
Demande croissante de dégivrage face à des hivers plus rigoureux
L'Amérique du Nord et le nord de l'Europe ont enregistré 23 % d'événements hivernaux sévères de plus en 2024-2025 par rapport à la décennie précédente, propulsant les volumes de sel de voirie de 15 à 20 % plus haut et mettant à rude épreuve les réserves municipales. Les épandeuses de précision et la télémétrie météorologique en temps réel réduisent l'utilisation de 10 à 15 %, mais les mélanges de chlorure de calcium et d'acétate organique gagnent des parts dans les couloirs environnementalement sensibles malgré des primes de coût supérieures à 200 %.
Sel de très haute pureté pour les membranes de nouvelle génération
Les fournisseurs de membranes destinées aux usines de semi-conducteurs exigent du chlorure de sodium à 99,8 % avec moins de 10 ppm de métaux traces, uniquement réalisable par évaporation sous vide à effets multiples couplée à l'hydroextraction. Les développeurs de batteries sodium-ion exigent une matière première de qualité batterie, exempte de contaminants sulfatés, ouvrant des flux de revenus adjacents pour les producteurs de sel-chimie intégrés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations plus strictes de l'UE et des États-Unis sur les rejets de saumure | -0.5% | Amérique du Nord et UE principalement | Court terme (≤ 2 ans) |
| Substitution par CaCl₂ et dégivreurs organiques | -0.3% | Régions froides d'Amérique du Nord et d'UE | Moyen terme (2-4 ans) |
| Opposition à l'exploitation minière par dissolution à l'intérieur des terres près des aquifères | -0.2% | Régionale, concentrée dans les zones soumises au stress hydrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations plus strictes de l'UE et des États-Unis sur les rejets de saumure
La règle 82 de l'Agence de protection de l'environnement des États-Unis (2024) augmente les coûts de surveillance et de cautionnement jusqu'à 5 millions USD par puits, tandis que les directives européennes plafonnent les rejets de chlorures à 250 mg/L dans les bassins sensibles. Les installations de taille moyenne doivent prévoir un budget de 10 à 20 millions USD pour des cristalliseurs ou faire face à la fermeture, déplaçant l'offre vers les grands groupes intégrés disposant d'infrastructures de traitement des eaux usées existantes.
Substitution par CaCl₂ et dégivreurs organiques
Le chlorure de calcium détient désormais 15 à 20 % des dépenses premium de dégivrage car il est efficace en dessous de -15 °C et réduit les volumes de sel de voirie d'environ un tiers. Les aéroports favorisent de plus en plus l'acétate de potassium pour le déneigement des pistes, malgré des prix unitaires cinq fois plus élevés, en raison des métriques de corrosion imposées. Les appels d'offres municipaux tiennent compte des coûts de corrosion sur le cycle de vie, favorisant l'adoption de systèmes de prétraitement par saumure qui réduisent l'utilisation globale de chlorure de sodium de 20 à 30 %.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
le sel gemme prédomine, la saumure gagne des parts de marché spécialiséesLe sel gemme contrôlait 57,10 % du marché des sels industriels en 2025, soutenu par des mines souterraines matures et une logistique ferroviaire et fluviale établie. Le segment devrait afficher un TCAC de 2,73 % jusqu'en 2031, les usages de dégivrage et chimiques généraux soutenant la demande de base. La saumure naturelle reste plus modeste mais occupe des créneaux à plus haute valeur ajoutée dans les chaînes d'approvisionnement pharmaceutiques et de qualité membrane, notamment là où l'exploitation minière par dissolution atténue les perturbations foncières.
La croissance de la saumure naturelle dépend de la hausse des besoins en pureté et des pressions environnementales contre l'extraction en puits profonds. Les puits de dissolution couplés à l'osmose à pression retardée améliorent les rendements de concentration de la saumure, tandis que l'extraction sélective limite les mélanges d'aquifères. Les producteurs dans le bassin du Qinghai en Chine et dans la région des Grands Lacs aux États-Unis testent des schémas de saumure à double usage qui co-produisent des concentrés de lithium, introduisant des options supplémentaires et augmentant les prix réalisés par tonne.



Par procédé de fabrication :
évaporation solaire dominante, évaporation sous vide la plus rapideL'évaporation solaire a fourni 45,20 % du volume de 2025, exploitant les plaines côtières à fort ensoleillement en Australie, en Chine et au Mexique. La vaste superficie des bassins et les faibles intrants énergétiques maintiennent les coûts d'exploitation à un bas niveau, mais l'intensité foncière et la variabilité météorologique posent des contraintes. L'évaporation sous vide progressera à un TCAC de 2,79 % jusqu'en 2031 grâce à l'intégration de pompes à chaleur et à la recompression mécanique de vapeur qui font descendre la consommation d'énergie en dessous de 25 kWh par tonne, permettant des productions multi-grades premium.
L'extraction conventionnelle conserve une place là où d'épaisses couches de halite s'alignent sur des corridors ferroviaires, mais la gestion des résidus, les affaissements et les règles d'élimination de la saumure alourdissent le capital de maintien. Plusieurs mines européennes testent des techniques de remblayage par pâte cimentée pour réduire les impacts en surface, tandis que les opérateurs nord-américains expérimentent des mineurs continus automatisés pour accroître la productivité.

Par application :
la force du traitement chimique rencontre la montée en puissance du traitement de l'eauLe traitement chimique détenait 68,95 % de la part du marché des sels industriels en 2025, ancré par le chlore, la soude caustique, le carbonate de soude et les chaînes chloro-vinyliques. Les conversions à cellules à membrane intensifient les filtres de pureté, stimulant les investissements dans les centrifugeuses à triple lavage et les contrôles spectrographiques en ligne.
Le traitement de l'eau, bien que plus modeste, est en passe d'atteindre un TCAC de 2,87 % jusqu'en 2031, les services en Inde, en Asie du Sud-Est et dans le Golfe installant des unités d'osmose inverse et de nanofiltration. Le sel régénérant par échange d'ions pour l'adoucissement et la désalcalinisation des eaux d'appoint des chaudières industrielles stimule la demande pour les grades à faible teneur en sulfate. Le dégivrage reste cyclique ; cependant, l'application de précision et les saumures anti-givrage tempèrent la croissance, tandis que le segment pétrole et gaz suit les cycles de forage américains et les besoins en eaux produites au Moyen-Orient.
Analyse géographique
Marché des Sels Industriels APAC
L'Asie-Pacifique représentait 45,50 % du volume mondial en 2025 et devrait enregistrer un CAGR de 2,82 % d'ici 2031. La Chine produit plus de 95 millions de tonnes par an, en allouant près de 60 % aux circuits industriels. La consommation de l'Inde augmente de 4 à 5 % chaque année grâce aux produits pharmaceutiques et aux améliorations du traitement de l'eau municipale. L'Indonésie et la Thaïlande ouvrent de nouveaux bassins solaires et puits de saumure pour alimenter les opérations chlore-alcali et aquacoles.
Marché des Sels Industriels en Amérique du Nord
L'Amérique du Nord se classe au deuxième rang, avec une consommation d'environ 40 millions de tonnes par an en 2025. Les agences de sécurité routière absorbent 35 à 40 % du tonnage américain lors des pics hivernaux, tandis que les clusters chimiques du Midwest s'approvisionnent en matières premières de haute pureté depuis les mines des Grands Lacs. Les opérateurs canadiens font face à des permis de rejet de saumure plus stricts près de la région de la Potasse des Prairies, et les projets solaires mexicains s'étendent pour capter la demande d'importations chimiques de la côte du Golfe américain.
Marché des Sels Industriels EMEA
L'Europe est un marché mature mais à forte intensité réglementaire. L'Allemagne est en tête avec 12 millions de tonnes achetées en 2024, portée par la demande de qualité chlore-alcali et pharmaceutique. Le Royaume-Uni et la France maintiennent d'importants programmes de dégivrage, bien que les acétates organiques connaissent la croissance la plus rapide sous l'effet des mandats environnementaux. Le Moyen-Orient et l'Afrique présentent le potentiel de hausse relatif le plus élevé ; l'Arabie saoudite exploite l'évaporation solaire désertique pour les dérivés chlorés destinés à l'exportation, tandis que l'Afrique du Sud intègre le sel dans des portefeuilles miniers diversifiés.
Paysage réglementaire
La réglementation applicable aux sels industriels combine de plus en plus des normes de qualité des produits avec un renforcement des contrôles sur l'extraction de la saumure, les effluents et la classification des échanges transfrontaliers. Aux États-Unis et dans l'Union européenne, des règles plus strictes sur les rejets de saumure et des limites de chlorure façonnent les autorisations et les coûts d'exploitation des sites de dissolution minière et de traitement, ce qui relève par ailleurs le niveau d'exigence pour les investissements en traitement des eaux usées et en cristallisation. Les acheteurs industriels dans le chlore-alcali et le traitement avancé de l'eau renforcent également la demande de documentation de pureté conforme, orientant les achats vers les normes nationales et une traçabilité prête pour l'audit.
Les politiques nationales influencent également les flux commerciaux et l'entrée sur le marché. Les Philippines ont promulgué la loi de la République n° 11985 en mars 2024, instaurant un droit ad valorem de 9 % sur le sel importé et créant un compte spécial pour le développement de l'industrie du sel, ce qui indique une réduction de la dépendance aux importations. L'Inde renforce l'alignement des spécifications par le biais des exigences du Export Inspection Council (EIC) pour le sel commun industriel (minimum 98,5 % de chlorure de sodium sur base sèche) et de la norme BIS IS 797:2023 pour les industries chimiques (Grade 1, minimum 99,5 % de chlorure de sodium), tandis que la loi coréenne sur la promotion de l'industrie du sel impose une inspection qualité pour le sel produit ou importé sous la supervision du NFQS. Au Canada, le barème tarifaire douanier de 2026 maintient le sel sous la position SH 2501 sans droits de douane, soutenant les échanges régionaux bidirectionnels où la logistique et la certification de grade restent des facteurs de différenciation.
Analyse de la chaîne de valeur
La chaîne de valeur des sels industriels commence par le développement des ressources et l'extraction à partir de l'exploitation minière du sel gemme, de l'évaporation solaire et de la dissolution minière (saumure naturelle), puis se poursuit par la valorisation et le traitement qui différencient de plus en plus les qualités commerciales, de traitement de l'eau et d'ultra-haute pureté. Le traitement comprend généralement le concassage, le tamisage, le lavage et la purification, l'évaporation sous vide et le polissage (pour le contrôle des faibles teneurs en Ca/Mg et des traces métalliques) venant soutenir les spécifications applicables aux membranes, aux semi-conducteurs et aux applications connexes aux batteries. L'emballage et le stockage varient selon l'application, allant de la manutention en vrac pour le chlore-alcali et le déverglaçage aux formats en sacs et palettisés pour le traitement de l'eau et les usages industriels contrôlés.
La logistique et l'intégration en aval constituent des leviers clés pour le coût et la fiabilité, étant donné le volume élevé et la valeur unitaire comparativement faible du sel dans de nombreux marchés finaux. Les producteurs intégrés et les grands distributeurs relient les mines et les marais salants aux pôles industriels tels que le chlore-alcali, le carbonate de soude et les services publics de l'eau, en s'appuyant sur des contrats d'enlèvement à long terme et une planification saisonnière des stocks pour gérer la volatilité liée au déverglaçage. Les associations professionnelles et les organismes techniques façonnent également la chaîne en harmonisant les recommandations de qualité et les pratiques de durabilité, tandis que les exigences d'achat des pouvoirs publics et des services publics renforcent le rôle des essais, de la certification et de la traçabilité pour les applications réglementées.
Paysage concurrentiel
Concentration du Marché
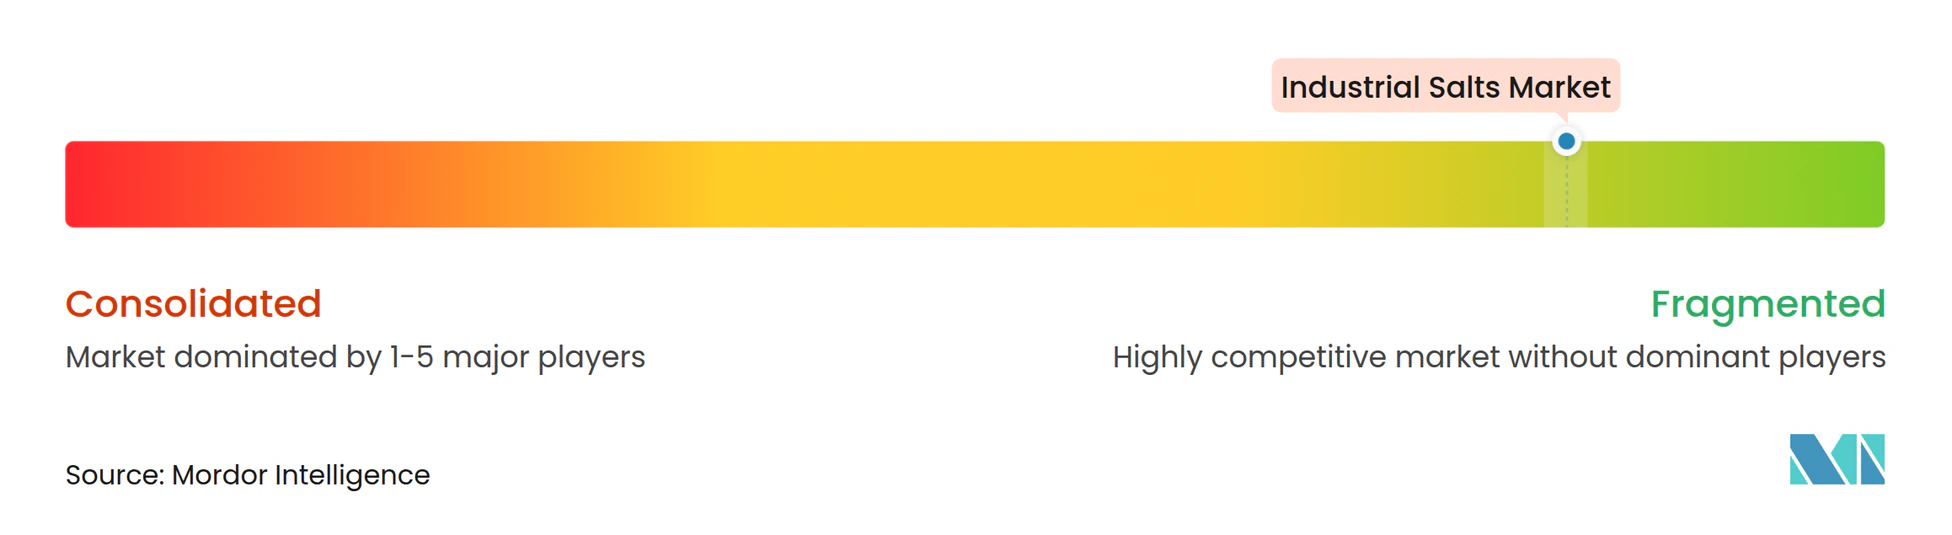
Le marché des sels industriels reste modérément fragmenté, bien que l'échelle et l'intégration offrent des avantages décisifs. Compass Minerals a réduit ses effectifs de 10 % en mars 2025, projetant des économies de trésorerie annuelles de 11 à 13 millions USD et recentrant son activité sur le sel et la nutrition végétale[2]. K+S, l'actif Lake MacLeod cédé par Rio Tinto, et les nouvelles entreprises du Moyen-Orient complètent un premier groupe qui détient collectivement près de 40 % de la capacité mondiale.
La différenciation technologique est axée sur la modernisation par évaporation sous vide, l'analyse d'impuretés en temps réel et les cristalliseurs à zéro rejet liquide. Les producteurs capables de certifier une pureté de 99,8 % accèdent aux circuits des semi-conducteurs et des batteries avec des marges 2 à 3 fois supérieures à celles du sel gemme de masse. La surveillance des bassins d'évaporation solaire par drone améliore les rendements de 3 à 5 % en Australie et à Oman, tandis que les opérateurs américains déploient des mineurs continus automatisés pour réduire l'intensité en main-d'œuvre.
La réglementation agit à la fois comme barrière et comme avantage concurrentiel. La règle 82 de l'Agence de protection de l'environnement des États-Unis et les plafonds européens sur les chlorures alourdissent les coûts de conformité, mais favorisent les entreprises disposant d'infrastructures de traitement des eaux usées et de résidus déjà amorties. Les petits mineurs contraints se tournent vers les services de traitement de saumure en lithium à façon, tandis que les grands groupes se couvrent en s'associant à des fabricants de sel de qualité batterie pour sodium. L'évolution du marché du volume vers la valeur souligne l'importance de l'innovation, de la durabilité et de l'intégration chimique adjacente.
Leaders du secteur des sels industriels
-
Cargill, Incorporated
-
K+S Aktiengesellschaft
-
Compass Minerals
-
Rio Tinto
-
China National Salt Industry Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sels Industriels Entreprises couvertes dans ce rapport
- ACIL
- Cargill, Incorporated
- China National Salt Industry Corporation
- Compass Minerals
- Delmon Co., Ltd.
- Dev Salt Pvt Ltd
- Dominion Salt
- Donald Brown Group
- K+S Aktiengesellschaft
- MITSUI & CO., LTD.
- Morton Salt, Inc.
- Rio Tinto
- Salins IAA
- Tata Chemicals
- Wacker Chemie AG
Opportunités de marché et perspectives d'avenir
La montée en gamme vers une production économe en énergie et à haute pureté constitue l'espace blanc le plus évident, à mesure que les procédés membranaires du chlore-alcali, le traitement municipal de l'eau et les filières de matériaux avancés resserrent les seuils d'impuretés. La mise en service par Nobian d'une installation de production de sel entièrement électrifiée par recompression mécanique de vapeur (RMV) à Mariager, au Danemark, en janvier 2026, conçue pour augmenter la capacité du site d'environ 60 % vers un potentiel d'un million de tonnes par an, offre un point de référence concret pour l'électrification et la capacité de qualité premium. Cela renforce également l'argumentaire en faveur de l'évaporation sous vide à effets multiples et de la surveillance en ligne des impuretés, à mesure que les producteurs recherchent des qualités à faible teneur en calcium, en magnésium et à traces métalliques contrôlées, à grande échelle.
Les programmes d'optimisation des chaînes d'approvisionnement régionales et de substitution des importations créent également des voies d'investissement, en particulier lorsque la demande industrielle et municipale en forte croissance se trouve loin de l'approvisionnement traditionnel. Tata Chemicals a annoncé en février 2026 un investissement de 515 crores INR pour construire une installation greenfield de 210 KTPA de sel iodé séché sous vide (IVSD) à Valinokkam, au Tamil Nadu, et en mai 2026 a approuvé 100 crores INR pour lever les contraintes de capacité de sel de 82 500 TPA à Mithapur, indiquant des ajouts de capacité en cours et une implantation guidée par la logistique en Inde. En parallèle, le durcissement des exigences en matière d'effluents et d'élimination de la saumure sur les marchés clés continue d'accroître la valeur des actifs intégrés de traitement des eaux usées, créant des opportunités pour les opérateurs qui associent production et systèmes de rejet liquide nul, ainsi que des programmes de qualité certifiés pour les acheteurs industriels et du traitement de l'eau.
Développements industriels récents dans Marché des Sels Industriels
- Juin 2026 : K+S Aktiengesellschaft a annoncé l'acquisition de l'activité sel de Qemeticas pour 350 millions EUR, plus un bonus lié à la performance pouvant atteindre 30 millions EUR. Cette opération intègre à K+S les sites de production de sel évaporé de Stassfurt (Allemagne) et de Janikowo (Pologne), élargissant sa présence dans les qualités de sel à plus forte valeur et renforçant l'optionalité d'approvisionnement régional pour les clients industriels et du traitement de l'eau.
- Mai 2026 : Compass Minerals a publié les résultats du deuxième trimestre de l'exercice 2026 et a confirmé que les employés syndiqués de sa mine de Goderich ont ratifié une nouvelle convention collective de trois ans. Cet accord de travail soutient la continuité opérationnelle de l'un des principaux actifs de sel gemme d'Amérique du Nord, renforçant la fiabilité de l'approvisionnement pour les acheteurs industriels et de déverglaçage pendant les périodes de pointe.
- Septembre 2024 : QatarEnergy, via son programme de localisation TAWTEEN, a formé une coentreprise avec Mesaieed Petrochemical Holding Company (MPHC), Qatar Industrial Manufacturing Co. (QIMC) et la société turque Atlas Yatirim pour créer Qatar Salt Products Company (QSalt) à Um Al Houl. Le projet vise 1 million de tonnes par an de sel industriel et alimentaire en utilisant l'eau de rejet des unités de dessalement par osmose inverse, reliant les sous-produits du dessalement à l'approvisionnement domestique en sel et réduisant la dépendance aux importations.
Marché des Sels Industriels Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des sels industriels est défini comme les volumes de sel fournis à des fins industrielles et municipales, notamment le traitement chimique, le traitement de l'eau, le déverglaçage et les opérations pétrolières et gazières. Le marché est mesuré en tonnes et suit l'approvisionnement issu des voies de production minière et à base de saumure dans les principales régions.
Exclusions du périmètre : le dimensionnement exclut le sel de table et la majeure partie de la demande en sel alimentaire conditionné vendu principalement pour la consommation des ménages.
Aperçu de la Segmentation
- Par source
- Sel gemme
- Saumure naturelle
- Par procédé de fabrication
- Évaporation solaire
- Évaporation sous vide
- Extraction conventionnelle
- Par application
- Traitement chimique
- Traitement de l'eau
- Dégivrage
- Pétrole et gaz
- Agriculture
- Transformation alimentaire
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'ancrage des signaux de production et de commerce du sel visibles dans les bases de données publiques. Nous avons consulté des sources telles que l'United States Geological Survey pour les notes sur la production et les prix du sel, la base de données des Nations Unies Comtrade pour les flux commerciaux transfrontaliers de sel, ainsi que les agences douanières et statistiques gouvernementales des grands pays producteurs pour le contexte des tonnages et de la production industrielle.
Afin de maintenir le côté demande ancré dans la réalité, nous avons également examiné les statistiques des programmes d'eau et d'eaux usées d'agences telles que l'Agence de Protection de l'Environnement des États-Unis, les publications relatives aux transports et à l'entretien hivernal traitant de la demande en déverglaçage, ainsi que des articles techniques et des revues à comité de lecture documentant les taux d'utilisation du sel dans les applications chimiques et hydrauliques. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse crédibles ont été utilisés pour vérifier la cohérence des expansions de capacité et des commentaires sur les taux d'utilisation ; un abonnement payant aux données financières des entreprises ainsi qu'une base de données de niveaux d'expéditions import/export ont été utilisés de manière sélective pour valider les empreintes des producteurs et l'intensité des échanges commerciaux. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes courtes auprès de producteurs, de distributeurs et de grands acheteurs industriels, suivis de vérifications auprès d'experts du domaine qui suivent les achats dans les secteurs chlore-alcali, traitement municipal de l'eau et entretien hivernal des routes. Pour un marché mondial tel que celui-ci, les démarches ont été réparties entre l'APAC, l'EMEA et les Amériques, afin que les hypothèses sur les taux d'utilisation, le mix d'applications et la saisonnalité puissent être confirmées et ajustées si nécessaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 19 % | APAC : 47 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 21 % | EMEA : 34 % |
| Acteurs de plus petite taille : 21 % | Managers : 60 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une logique descendante qui reconstitue le volume de tonnage adressable à partir des signaux de production, de commerce et d'absorption par les utilisateurs finaux, puis répartit ce volume entre les applications qui consomment régulièrement des volumes de sel industriel. Après la première estimation, celle-ci a été corroborée par des approximations ascendantes sélectives, telles que la capacité des producteurs échantillonnés par voie de traitement, les vérifications des canaux sur les volumes livrés et les références pratiques de volume par application. Les totaux n'ont été ajustés que lorsque plusieurs signaux convergeaient.
Les principales données d'entrée du modèle comprenaient la production de sel par source (sel gemme et saumure), la production par voie de fabrication (extraction conventionnelle, évaporation solaire, évaporation sous vide), l'intensité des échanges commerciaux par région, la sévérité hivernale et la durée de la saison de déverglaçage, les indicateurs de débit du traitement municipal de l'eau et l'activité de production chimique liée aux procédés chlore-alcali et connexes. Lorsque des lacunes de données sont apparues pour les marchés de plus petite taille, des ratios de substitution basés sur un climat, un mix industriel et une dépendance aux importations similaires ont été utilisés, puis une validation par des experts a été appliquée pour maintenir la consommation implicite en adéquation avec la réalité.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios appuyée par de courts modèles de tendance sur les principaux facteurs, étant donné que la demande peut fluctuer en fonction des conditions météorologiques et des cycles industriels. Les hypothèses de croissance ont ensuite été examinées avec les répondants primaires afin que la vision prospective reste cohérente avec les ajouts de capacité, les prévisions de taux d'utilisation et le mix shift attendu entre le traitement chimique, le traitement de l'eau et le déverglaçage.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en comparant les résultats du modèle à des indicateurs indépendants tels que les totaux de production, les balances commerciales et les signaux de consommation au niveau régional, puis en examinant les variations importantes qui ne correspondent pas à des événements connus. Lorsque des écarts apparaissent, nous réexaminons les facteurs sous-jacents, revérifions les facteurs de conversion et recontactons les personnes interrogées si l'écart semble significatif.
Avant la validation finale, le travail fait l'objet de révisions internes en plusieurs étapes afin que les hypothèses, les calculs et le récit restent cohérents. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité, des perturbations de l'approvisionnement ou des évolutions réglementaires modifiant l'utilisation du déverglaçage et du traitement de l'eau. Juste avant la livraison, les dernières mises à jour publiques sont à nouveau analysées afin que les clients reçoivent une vision actualisée.
Taille du Marché des Sels Industriels selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Il est normal de constater des tailles de marché différentes pour les sels industriels, car les éditeurs ne comptabilisent pas toujours les mêmes éléments et les données ne sont pas toujours exprimées dans la même unité. Les différences proviennent généralement du fait que l'estimation est réalisée en chiffre d'affaires ou en tonnes, de la manière dont la saisonnalité du déverglaçage est traitée, et de la façon dont les importations et les exportations sont prises en compte lors de la conversion de l'offre en consommation locale.
Certains chiffres publiés sont présentés principalement comme un marché en chiffre d'affaires et peuvent également intégrer des catégories de sel plus larges proches des cas d'usage industriels. Pour Mordor Intelligence, l'estimation reste exprimée en volume et ne comptabilise que la demande en sel industriel liée aux applications industrielles (telles que le traitement chimique, le traitement de l'eau, le déverglaçage et les opérations pétrolières et gazières) telles que définies dans le périmètre du rapport, ce qui réduit la dérive catégorielle même lorsque les prix évoluent fortement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 243,73 M de tonnes (2026) | |
| Consultance Mondiale A | 14,00 milliards USD (2020) | Présenté comme un marché en chiffre d'affaires, le total est donc très sensible aux hypothèses de prix régionaux et au mix de grades à haute valeur ajoutée. L'année de base et la fenêtre de prévision diffèrent, et la catégorie peut inclure des volumes de sel non industriels adjacents selon les définitions de produits. |
| Éditeur Sectoriel B | 16,26 milliards USD (2024) | Utilise le chiffre d'affaires et une année de base différente, ce qui peut élargir les résultats lorsque le calendrier des devises et la progression du prix de vente moyen ne sont pas alignés entre les régions. Les limites des applications et les hypothèses de dépendance aux importations ne sont pas toujours transparentes, de sorte que la consommation implicite peut s'écarter des signaux de tonnage physique. |
L'écart reflète principalement le choix de l'unité et la clarté du périmètre, car une construction basée sur les tonnes n'évoluera pas de la même manière qu'une vision en chiffre d'affaires pilotée par les prix. En maintenant le modèle ancré sur des indicateurs mesurables d'offre, de commerce et d'absorption par les utilisateurs finaux, le chiffre final est plus facile à tracer et à reproduire lorsque les acheteurs souhaitent tester les hypothèses.
Questions clés auxquelles le rapport répond
Quel est le volume mondial actuel des sels industriels ?
La taille du marché des sels industriels s'élevait à 243,73 millions de tonnes en 2026.
À quelle vitesse la demande devrait-elle croître ?
Le volume mondial devrait atteindre 271,33 millions de tonnes d'ici 2031, affichant un TCAC de 2,17 %.
Quelle région est en tête de la consommation ?
L'Asie-Pacifique représente environ 45,50 % de la demande mondiale, portée par les expansions de chloro-alcali.
Quelle application connaît la croissance la plus rapide ?
Le traitement de l'eau progresse à un TCAC de 2,87 % grâce aux modernisations à base de membranes dans les services municipaux.