
Taille et part du marché chlore-alcali
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 295.70 Millions de tonnes |
| Volume du Marché (2031) | 344.63 Millions de tonnes |
| Growth Rate (2026 - 2031) | 3.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché chlore-alcali par Mordor Intelligence
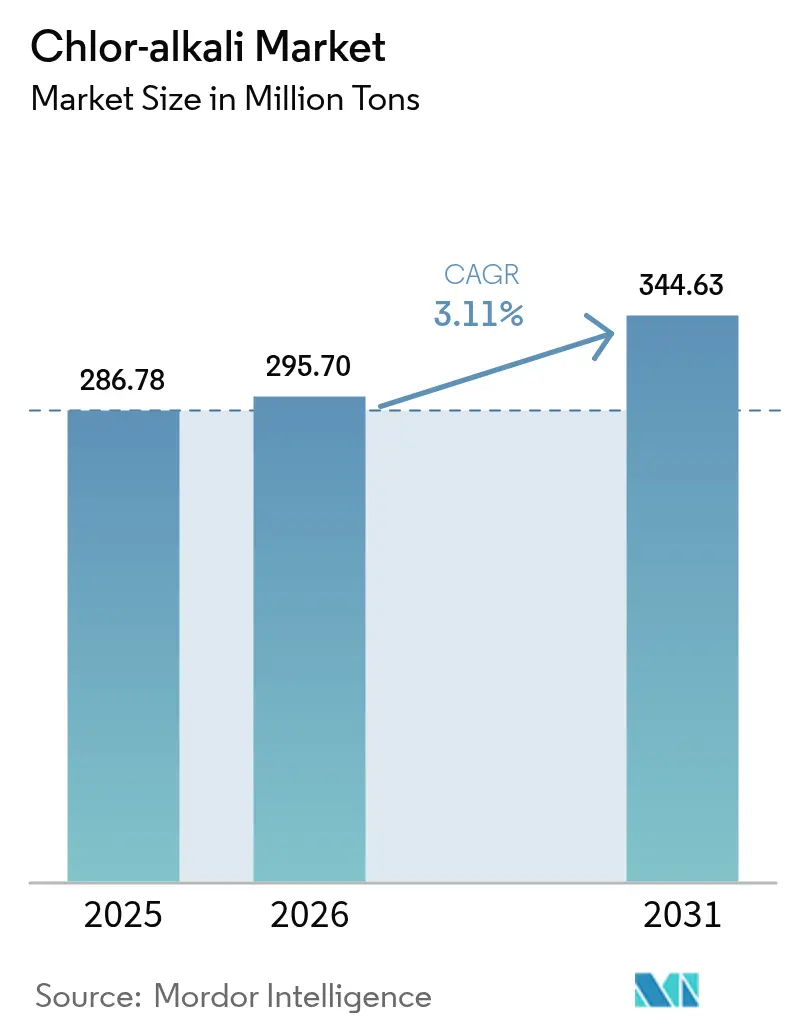
La taille du marché chlore-alcali devrait passer de 286,78 millions de tonnes en 2025 à 295,70 millions de tonnes en 2026, pour atteindre 344,63 millions de tonnes d'ici 2031, avec un CAGR de 3,11 % sur la période 2026-2031. La demande tirée par les secteurs des vinyles, de l'alumine et des infrastructures hydrauliques modifie les flux commerciaux, resserre les équilibres régionaux et porte les taux d'utilisation moyens au-dessus de 82 %. Les conversions en cellules à membrane en Amérique du Nord et en Europe ramènent l'intensité énergétique en dessous de 2 000 kWh par tonne de soude caustique, réduisant les émissions de portée 2 et ouvrant des sources de revenus liées à la valorisation de l'hydrogène coproduit. Les ajouts de capacité en Asie ont déplacé 2 millions de tonnes de demande nette de chlore vers l'est depuis 2024, tandis que les raffineries d'alumine en Australie et en Chine anticipent des contrats d'enlèvement à long terme de soude caustique pour se couvrir contre la volatilité des prix de l'énergie. Les règles de rejet zéro liquide et la tarification du carbone dans l'Union européenne accélèrent la mise hors service anticipée des petites unités à diaphragme et au mercure, favorisant la migration des capacités vers le Moyen-Orient où les coûts du gaz de charge sont inférieurs à 2 USD par MMBtu.
Principaux enseignements du rapport
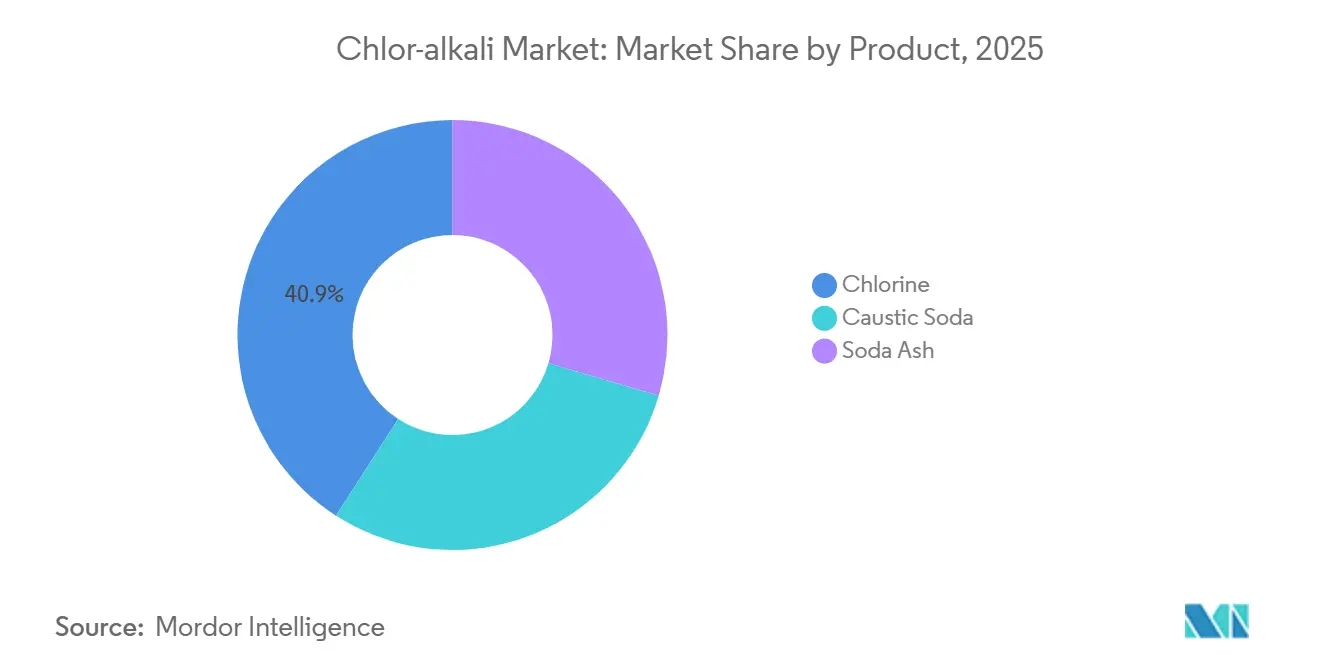
- Par produit, le chlore détenait 40,89 % de la part du marché chlore-alcali en 2025 et progresse à un CAGR de 3,37 % jusqu'en 2031.
- Par procédé de production, la technologie des cellules à membrane représentait 62,78 % de la taille du marché chlore-alcali en 2025 et devrait croître à un CAGR de 3,31 % d'ici 2031.
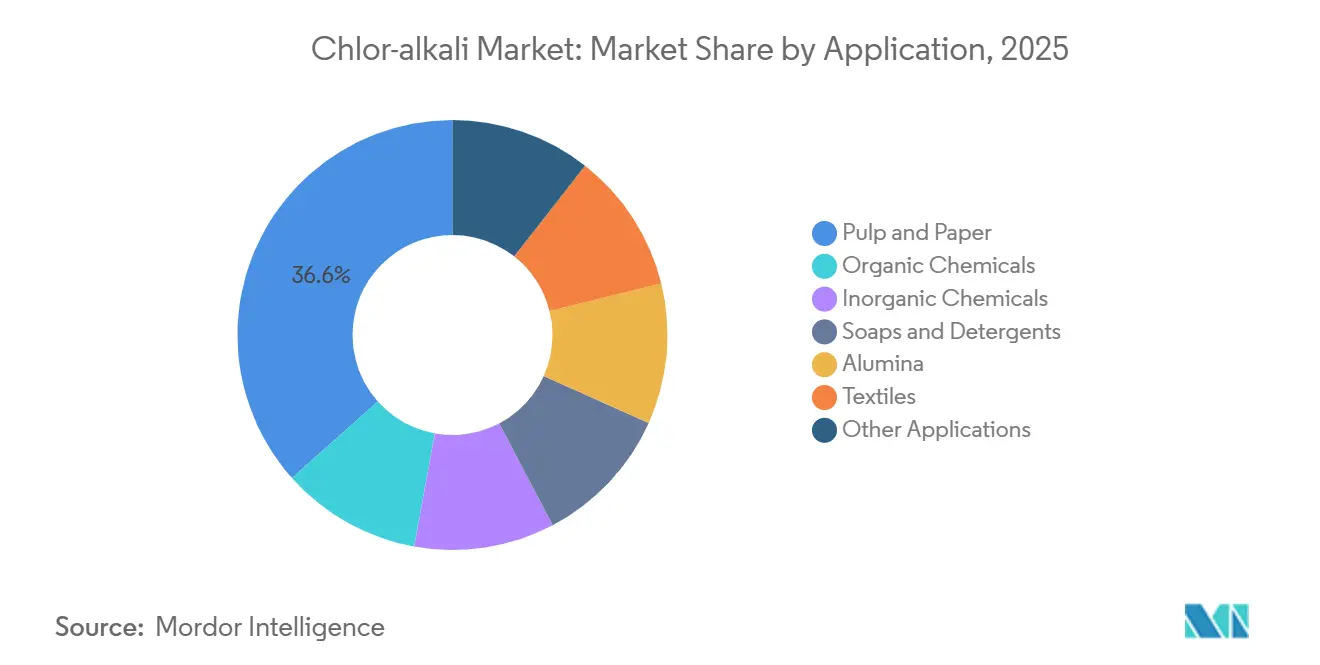
- Par application, la pâte et le papier représentaient 36,58 % de la taille du marché chlore-alcali en 2025 et progressent à un CAGR de 3,22 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 62,22 % de la part du marché chlore-alcali en 2025 et avance à un CAGR de 3,23 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte augmentation des ajouts de capacité PVC en Asie | +0.9% | Chine, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Hausse de la production d'alumine pour l'aluminium de qualité véhicule électrique | +0.6% | Chine, Australie, Inde | Long terme (≥ 4 ans) |
| Essor des projets d'eau et d'eaux usées | +0.5% | Amérique du Nord, Europe, Inde | Moyen terme (2-4 ans) |
| Incitations aux énergies renouvelables liées aux capacités | +0.4% | Australie, Union européenne, certains États américains | Long terme (≥ 4 ans) |
| Valorisation locale de l'hydrogène sur les sites à membrane | +0.3% | Europe, Australie, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte augmentation des ajouts de capacité PVC en Asie
La Chine a mis en service 1,9 million de tonnes de PVC en 2025, portant la production du quatrième trimestre à 6,54 millions de tonnes et absorbant environ 3,8 millions de tonnes de chlore, tandis que le déficit structurel de 2,8 millions de tonnes de PVC en Inde incite à la création de 1,5 million de tonnes de nouvelles capacités à Dahej et Cuddalore. Chaque tonne de PVC fixe 0,58 tonne de chlore, ancrant les taux de charge des usines même lorsque les prix de la soude caustique fléchissent. La concentration côtière en Chine et au Gujarat réduit la logistique du sel entrant et de la soude caustique sortante, permettant aux producteurs d'arbitrer les surplus de soude caustique vers l'Australie lors des interruptions de la saison des moussons. Les coentreprises d'Asie du Sud-Est ajoutent encore 1 million de tonnes de PVC d'ici 2027, maintenant la tension régionale sur le chlore. La vague d'investissements déclenche également des reconversions rapides en membranes pour atteindre les grades de soude caustique haute pureté requis par les raffineurs d'alumine[1]Thyssenkrupp Uhde, "Brochure sur la technologie d'électrolyse chlore-alcali," thyssenkrupp-uhde.com.
Hausse de la production d'alumine pour l'aluminium de qualité véhicule électrique
Le procédé Bayer nécessite 0,08 à 0,12 tonne de soude caustique par tonne d'alumine. L'IRENA prévoit une demande incrémentale d'alumine de 4 à 6 millions de tonnes pour les carcasses de véhicules électriques d'ici 2030, soit 400 000 à 600 000 tonnes de soude caustique supplémentaire[2]Agence internationale pour les énergies renouvelables, "Chaîne d'approvisionnement en matériaux de batteries 2024," irena.org. Le réseau de raffinage de 8,3 millions de tonnes de Rio Tinto négocie des clauses de carbone intégré avec les fournisseurs de cellules à membrane pour réduire les kilomètres logistiques de 30 %. La feuille de route de décarbonation de la Commission européenne pour l'aluminium privilégie la soude caustique bas carbone, permettant des contrats d'approvisionnement à prix premium pour les producteurs utilisant des contrats d'achat d'énergie renouvelable. Les cathodes de batteries sodium-ion, une option de stockage émergente, s'appuient également sur la soude caustique dans la synthèse des précurseurs, amortissant la demande contre la cyclicité.
Essor des projets de traitement de l'eau et des eaux usées
L'EPA américaine a ordonné à Jackson, Mississippi, de passer du chlore en vrac à l'hypochlorite produit sur site d'ici août 2027, créant une opportunité d'équipement de 45 millions USD malgré une réduction de 12 000 tonnes de la demande de chlore marchand. La mission Jal Jeevan de l'Inde a porté la couverture en eau courante rurale à 85 %, soutenant une consommation stable de chlore pour la désinfection résiduelle. La capacité de dessalement au Moyen-Orient a atteint 95 millions de m³ par jour en 2025 et augmente de 8 % par an, chaque installation dosant du chlore pour la protection contre l'encrassement biologique. L'électro-chloration améliore la sécurité et réduit les coûts d'assurance de 35 %, mais le chlore reste dominant là où une protection résiduelle est imposée.
Incitations aux énergies renouvelables liées aux capacités
L'incitation fiscale australienne à la production d'hydrogène verse 2 AUD par kg d'hydrogène éligible ; une installation chlore-alcali coproduit 0,028 tonne d'hydrogène par tonne de soude caustique, captant 36 à 40 USD par tonne de revenus supplémentaires. Le parc chlore-alcali américain émet déjà 0,7 million de tonnes d'hydrogène, soit 10 % de la consommation nationale, de sorte que la valorisation peut réduire les coûts au comptant de la soude caustique de 8 à 12 %. La directive RED III de l'UE permet à l'hydrogène chlore-alcali d'être comptabilisé dans les quotas de carburants renouvelables d'origine non biologique lorsqu'il est alimenté par de l'électricité bas carbone, incitant les producteurs nordiques à signer des contrats d'achat d'énergie éolienne à moins de 40 EUR par MWh.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur l'empreinte carbone | -0.5% | Europe, Amérique du Nord, Chine | Moyen terme (2-4 ans) |
| Coûts de conformité liés à l'élimination de la saumure | -0.3% | États-Unis, Europe, Inde (côtière) | Court terme (≤ 2 ans) |
| Adoption de l'électro-chloration et du ClO₂ | -0.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur l'empreinte carbone dans la chaîne de valeur
Les quotas du SEQE de l'UE ont atteint en moyenne 72 EUR par tonne en 2025 ; une installation à membrane utilisant de l'énergie à base de charbon émet 0,9 tonne de CO₂ par tonne de soude caustique, impliquant une pénalité de coût de 65 EUR. Le mécanisme d'ajustement carbone aux frontières, en phase de déclaration depuis 2026, alourdit les charges de conformité pour les importateurs de dérivés chlore-alcali. La Chine a intégré les produits chimiques dans son système national d'échange de quotas d'émissions en 2024, avec un référentiel de 2 200 kWh t⁻¹ pour les cellules à membrane, ce qui force les unités à haute consommation énergétique du Xinjiang à l'arrêt. Les installations américaines doivent désormais déposer des inventaires d'émissions de procédés dans le cadre du programme de déclaration des gaz à effet de serre de l'EPA.
Coûts de conformité liés à l'élimination de la saumure
Les règles de rejet zéro liquide en Californie, en Floride et au Gujarat imposent des évaporateurs et des unités d'osmose inverse coûtant 15 à 25 millions USD par site et ajoutant 10 USD/t aux coûts opérationnels. Olin a budgétisé 42 millions USD en 2024 pour les systèmes de saumure à Charleston et McIntosh. Les installations à diaphragme génèrent 1,4 m³ d'effluents par tonne de soude caustique contre 0,4 m³ pour les unités à membrane, amplifiant les retours sur investissement des reconversions, même avant de prendre en compte l'interdiction de l'amiante par l'EPA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
le chlore maintient son leadership en termes de margeLe chlore a représenté 40,89 % du volume de 2025, ancrant 60 % des revenus intégrés alors que les prix moyens réalisés restaient 15 % au-dessus de la soude caustique. La taille du marché chlore-alcali pour le chlore devrait progresser à un CAGR de 3,37 % à mesure que le PVC, l'oxyde de propylène et les solvants chlorés se développent en Asie. Le carbonate de soude reste le plus petit segment, exposé à la concurrence synthétique dans les détergents mais protégé dans le verre plat où l'économie de la trona prévaut. Les membranes Thyssenkrupp offrent un rapport chlore/soude caustique de 0,88:1, permettant aux producteurs d'adapter leur production aux prix régionaux. La technologie HPPO pourrait déplacer 0,3 tonne de chlore par tonne d'oxyde de propylène si la capacité installée dépasse 3 millions de tonnes, un scénario que les planificateurs du secteur envisagent pour l'après-2030. Les complexes intégrés de Point Comfort et Mailiao internalisent l'intégralité des flux de chlore, isolant les résultats des fluctuations du marché marchand.
La soude caustique est le pilier du raffinage de l'alumine, du textile et du blanchiment de la pâte à papier. Rio Tinto seul a consommé 800 000 tonnes en 2024, et la croissance de l'aluminium de qualité batterie signale une demande durable. Cependant, les formulateurs de détergents continuent de se tourner vers des concentrés riches en enzymes et à faible teneur en alcali, réduisant l'intensité de soude caustique par lavage de 25 %. Les mines de carbonate de soude naturel au Wyoming et en Turquie maintiennent les coûts en dessous des voies synthétiques, limitant le risque de substitution du carbonate de soude pour les clients du verre.


Par procédé de production :
la technologie à membrane domine après l'interdiction de l'amianteLes cellules à membrane représentaient 62,78 % de la production de 2025 et progressent à un CAGR de 3,31 % alors que l'EPA américaine interdit les diaphragmes en amiante d'ici août 2026. Les mises à niveau en membrane ramènent la consommation d'énergie à 1 950 kWh/t et portent la pureté de la soude caustique à 50 %, ouvrant des niches dans les semi-conducteurs et la pharmacie valorisées à 600-800 USD/t. La part du marché chlore-alcali pour la technologie à diaphragme devrait tomber en dessous de 5 % d'ici 2031. Les cellules au mercure disparaissent entièrement sous l'échéance 2025 de la Convention de Minamata. L'économie des reconversions est convaincante : le projet 2024 de Westlake à Calvert City recycle 95 % de la saumure, réduit drastiquement les prélèvements d'eau douce et respecte les limites de chlorures renforcées, tout en augmentant la capacité de 12 %. Les conceptions à haute densité de courant réduisent l'empreinte des cellules de 30 %, permettant aux nouvelles installations au Moyen-Orient d'atteindre le seuil de rentabilité en dessous de 300 USD/t FAB.
La valorisation de l'hydrogène constitue un autre avantage. L'hydrogène en flux pur à 99,9 % permet des ventes vers les marchés de l'ammoniac ou de la mobilité à moins de 2 USD/kg lorsque l'énergie renouvelable est inférieure à 40 USD/MWh, améliorant les taux de rendement interne de 3 à 4 points de pourcentage.
Par application :
la pâte et le papier ancrent le profil de la demandeLa pâte et le papier ont consommé 36,58 % du volume chlore-alcali en 2025 et suivent un CAGR de 3,22 %. Le blanchiment sans chlore élémentaire nécessite toujours des précurseurs de dioxyde de chlore ainsi que de la soude caustique pour la cuisson kraft. Les usines brésiliennes et indonésiennes ont étendu leur capacité en bois feuillu de 3 millions de tonnes entre 2024 et 2026, soutenant des contrats d'enlèvement de soude caustique avec des clauses ISO 14067. Les produits chimiques organiques, portés par le PVC, représentent la croissance absolue la plus rapide, absorbant 0,58 tonne de chlore par tonne de résine. Les chaînes inorganiques telles que le TiO₂ et l'hypochlorite de sodium affichent une croissance plus stable à un chiffre bas, mais paient des primes pour la soude caustique à 32 % de grade diaphragme.
Le raffinage de l'alumine, à 0,08-0,12 t de soude caustique/t d'alumine, lie les perspectives du marché chlore-alcali au déploiement des batteries de véhicules électriques. Le textile reste un débouché important en Asie du Sud, mais fait face à des mandats de recyclage de l'eau qui limitent la consommation unitaire. L'alimentation, la pharmacie et les produits chimiques électroniques de niche forment ensemble une tranche de 12 à 15 % distinguée par des primes de haute pureté qui amortissent les baisses cycliques.
Analyse géographique
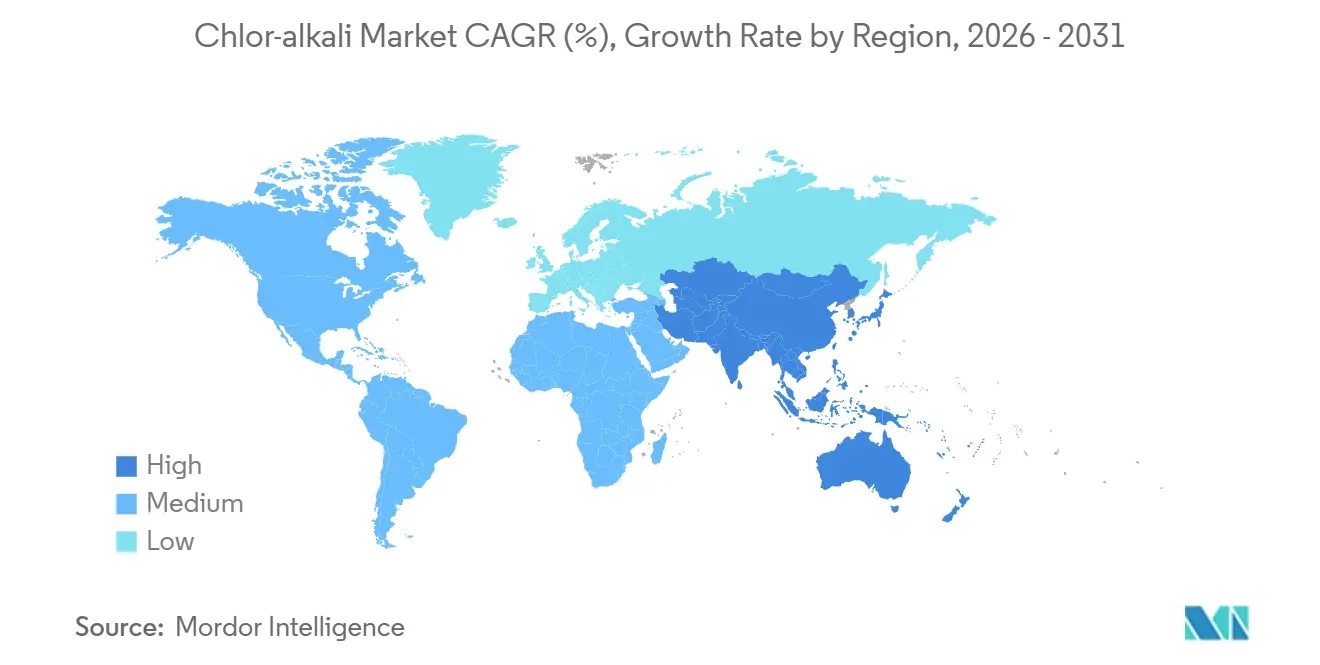
Marché du chlore-alcali en Asie-Pacifique
L'Asie-Pacifique a dominé le marché du chlore-alcali avec 62,22 % du tonnage mondial en 2025, portée par les expansions côtières de PVC en Chine et le déficit persistant en soude caustique en Inde. La taille du marché du chlore-alcali dans la région devrait afficher un CAGR de 3,23 % jusqu'en 2031, à mesure que les complexes intégrés sécurisent l'approvisionnement en saumure et en énergie renouvelable. Tata Chemicals modernise 200 000 tonnes de capacité à membranes à Mithapur, réduisant les coûts énergétiques de 38 USD/t et se positionnant pour les exportations vers l'Australie. Les producteurs japonais se tournent vers des grades de pureté à 99,5 % pour les semi-conducteurs, atteignant 750 USD/t départ usine. Les nouvelles capacités sud-coréennes à Yeosu alimenteront le PVC et l'oxyde de propylène en interne, en captant les crédits liés aux coproduits.
Marché du chlore-alcali en Amérique du Nord
En Amérique du Nord, les conversions de cellules à diaphragme et la substitution par l'électrochloration dans le traitement de l'eau compensent la hausse de la demande issue du raffinage de l'alumine. Les modernisations d'Olin à Freeport et McIntosh ajoutent 8 % de capacité tout en réduisant la consommation électrique de 50 kWh/t par tonne. L'unité OxyChem d'Occidental prévoit de liquéfier l'hydrogène coproduit pour les raffineries du Golfe, visant une amélioration de 25 USD/t de l'économie de la soude caustique.
Marché du chlore-alcali en EMEA et en Turquie
L'Europe est confrontée au poids des coûts liés au gaz à 35-40 EUR/MWh et au carbone à 65 EUR/t. Covestro s'approvisionne à 60 % en énergie renouvelable à Dormagen, ramenant l'intensité carbone en dessous de 0,5 t CO₂/t de soude caustique et se qualifiant pour des contrats à prime verte. INEOS pilote la co-implantation d'hydrogène avec du méthanol à Rafnes afin d'améliorer les rendements de 10 à 15 %. La Turquie tire parti de la trona et du gaz à faible coût pour exporter de la soude et de la soude caustique vers la région MENA.
Marché du chlore-alcali au Moyen-Orient et en Afrique
Au Moyen-Orient et en Afrique, l'électricité produite à partir de gaz naturel à moins de 0,04 USD/kWh ainsi que les investissements en aval dans le PVC, l'alumine et le dessalement font du bassin un exportateur structurel vers l'Europe et l'Asie. La nouvelle unité à membranes de SABIC à Jubail exploitera des blocs d'accord d'achat d'énergie éolienne, réduisant le CO₂ sur l'ensemble du cycle de vie de 40 %.
Marché du chlore-alcali en Amérique du Sud
La part de marché de l'Amérique du Sud est dominée par les chaînes de PVC brésiliennes qui bénéficient d'une matière première d'eucalyptus captive pour la demande de blanchiment de la pâte à papier. L'expansion de Braskem à Bahia synchronise le chlore, la soude caustique et les vinyliques, permettant une optimisation du prix de retour net sur trois flux de revenus.

Paysage réglementaire
La réglementation accélère l'abandon des opérations à diaphragme à base de mercure et d'amiante. Dans le cadre de la Convention de Minamata sur le mercure, l'utilisation du mercure dans la production de chlore-alcali a atteint sa date d'élimination progressive le 1er janvier 2025, renforçant le retrait ou la conversion mondiale des capacités de cellules à mercure. Aux États-Unis, les règles de l'EPA en vertu du 40 CFR 751.505 interdisent la fabrication (y compris l'importation) d'amiante chrysotile pour les diaphragmes de chlore-alcali depuis le 28 mai 2024, poussant les actifs à diaphragme restants vers des conversions à membrane et des programmes d'investissement associés.
En Europe, les contraintes de conformité combinent de plus en plus les autorisations industrielles, le coût du carbone et les exigences de sécurité stratégique de l'approvisionnement. La Commission européenne a publié un plan d'action pour l'industrie chimique en juillet 2025, comprenant des initiatives visant à cartographier les molécules critiques et à établir des sites chimiques critiques de l'UE d'ici 2026, le Conseil signalant une éventuelle proposition législative sur les molécules critiques en 2026. Par ailleurs, la politique et les exigences de déclaration carbone de l'UE, y compris la phase de déclaration du mécanisme d'ajustement carbone aux frontières depuis 2026 pour certaines chaînes de produits, ajoutent une friction documentaire et de fonds de roulement qui tend à favoriser un approvisionnement bas carbone, traçable, et des structures d'enlèvement intégrées.
Analyse de la chaîne de valeur
La chaîne de valeur du chlore-alcali commence avec le sel (saumure), l'eau et l'électricité comme intrants principaux de l'électrolyse, produisant du chlore, de la soude caustique et de l'hydrogène comme coproduits. L'électricité est le plus grand levier de coût contrôlable, façonnant l'implantation des usines et les choix technologiques, tandis que les contrôles environnementaux pour la purification de la saumure et la gestion des effluents influencent à la fois les dépenses d'investissement et les coûts d'exploitation. Des fournisseurs de technologie comme thyssenkrupp nucera et Asahi Kasei fournissent des systèmes d'électrolyseurs à membrane qui favorisent une soude caustique de pureté supérieure, une intensité électrique plus faible et un meilleur positionnement en matière de conformité par rapport aux anciennes filières à diaphragme ou au mercure.
L'intégration en aval et la logistique déterminent la monétisation. Le chlore est couramment consommé de manière captive dans les vinyles (EDC/PVC) ou d'autres dérivés, tandis que la soude caustique alimente les chaînes de l'alumine, de la pâte et papier, des produits chimiques inorganiques et du traitement de l'eau. Les récentes actions de capacité montrent comment les projets mobilisent les fournisseurs d'équipements, les services publics et les unités dérivées : AGC Vinythai a mis en service une usine de chlore-alcali agrandie à Map Ta Phut, en Thaïlande (capacité caustique de 220 000 tonnes/an) utilisant des électrolyseurs thyssenkrupp nucera e-BiTAC v7, et Bondalti Chemicals a démarré l'exploitation d'une installation de chlore-alcali modernisée à Estarreja, au Portugal, utilisant la technologie d'électrolyse d'Asahi Kasei. En Indonésie, Chandra Asri Group a fait progresser un complexe de chlore-alcali et d'EDC à Cilegon avec un soutien de financement externe, reflétant le rôle de la demande intégrée de vinyle et des objectifs de substitution aux importations dans la définition des nouveaux projets.
Paysage concurrentiel
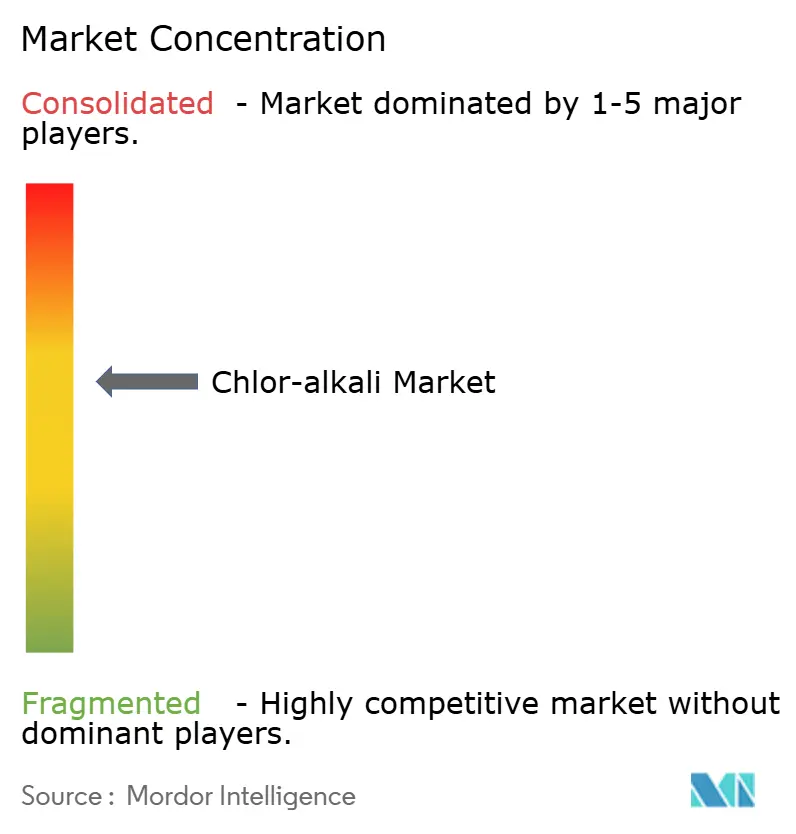
Le marché chlore-alcali est modérément concentré. Les stratégies intégrées dominent. Le complexe de Point Comfort de Formosa internalise 100 % du chlore dans le PVC captif, amortissant les fluctuations de marge. Dow tire parti de l'éthylène en interne et de la cogénération d'électricité pour réduire les coûts au comptant de 12 %. Occidental monétise l'hydrogène en ammoniac bleu dans le cadre de contrats à long terme sur la côte du Golfe, ajoutant 20 USD/t à la valeur de la soude caustique. La réglementation catalyse la consolidation. L'interdiction de l'amiante par l'EPA impose 150 à 200 millions USD de dépenses de reconversion sur huit sites à diaphragme américains, un coût que les indépendants plus petits peinent à financer. Le mécanisme d'ajustement carbone aux frontières de l'UE alourdit les besoins en fonds de roulement des négociants, les incitant à s'orienter vers des contrats d'enlèvement à long terme avec des fournisseurs bas carbone.
Leaders du secteur chlore-alcali
INEOS
Occidental Petroleum Corporation
Olin Corporation
Tata Chemicals Ltd
Westlake Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du chlore-alcali
- ANWIL SA
- BorsodChem (Wanhua)
- Ciner Group
- Covestro AG
- Dow
- Ercros SA
- Formosa Plastics Corporation
- Genesis Energy, L.P.
- Hanwha Group
- INEOS
- Kemira
- MicroBio
- Nirma
- Nobian (Reyez)
- Occidental Petroleum Corporation
- Olin Corporation
- PCC SE
- Shin-Etsu Chemical Co., Ltd
- Sisecam
- Solvay
- Spolchemie
- Tata Chemicals Ltd
- Tosoh Corporation
- Vynova Group
- Westlake Corporation

Opportunités de marché et perspectives d'avenir
Des espaces vierges émergent lorsque les pays construisent une capacité nationale de chlore-alcali pour réduire leur dépendance aux importations pour le traitement de l'eau et d'autres intermédiaires industriels essentiels, souvent parallèlement à une intégration en aval dans les vinyles. En Indonésie, un accord d'investissement de 200 millions USD par Danantara et l'Indonesia Investment Authority (INA) soutient le projet de chlore-alcali et de dichlorure d'éthylène (CA-EDC) de 800 millions USD de Chandra Asri Group à Cilegon, et le projet a été signalé achevé à 50 % en février 2026. Avec cette combinaison de financement et d'intégration à l'EDC, le projet offre une voie pour développer la consommation captive de chlore tout en ancrant l'approvisionnement en soude caustique pour les utilisateurs industriels locaux.
Les opportunités se concentrent également autour du déblocage des capacités et de la modernisation axés sur l'efficacité, où des électrolyseurs à membrane à plus haute efficacité et une meilleure gestion de l'hydrogène coproduit améliorent l'économie des sites sous des contraintes de carbone et d'eau plus strictes. La mise en service par AGC Vinythai en février 2026 d'une unité de chlore-alcali élargie à Map Ta Phut utilisant la technologie thyssenkrupp nucera e-BiTAC v7 souligne la demande continue pour des plateformes d'électrolyseurs avancées liées aux ajouts de capacité. Dans les marchés émergents, la mise en projet se poursuit à travers des constructions plus petites, alignées sur les services publics, qui étendent les empreintes d'approvisionnement local, notamment Nuberg EPC qui a remporté une commande en juin 2026 pour une usine de chlore-alcali de 45 t/j dans le district de Mlandizi, en Tanzanie (mise en service ciblée pour janvier 2027), indiquant une activité contractuelle pour les EPC, les fournisseurs d'équipements et les exploitants soutenant les nouvelles infrastructures chimiques nationales.
Recent Industry Developments in Marché du chlore-alcali
- Avril 2026 : INEOS INOVYN a accepté de vendre son activité chlore-alcali italienne (INOVYN Produzione Italia SpA, comprenant les sites de Rosignano et Tavazzano) à Esseco Industrial, avec un achèvement prévu en 2026. La transaction reflète la rationalisation continue du portefeuille européen face aux pressions de coûts et de conformité, et transfère le contrôle des actifs à un acheteur axé sur le tissu industriel local.
- Octobre 2025 : INEOS a confirmé son intention de fermer les unités de production de chlore et de soude caustique à Rheinberg, en Allemagne, citant la pression des coûts énergétiques élevés sur les opérations européennes. Les fermetures prévues resserrent l'approvisionnement régional et renforcent l'écart de compétitivité par rapport aux régions à énergie moins coûteuse, influençant les flux commerciaux et les stratégies d'enlèvement à long terme.
- Décembre 2024 : Olin a confirmé ses plans de fermer la capacité de chlore-alcali de qualité diaphragme à Freeport, au Texas, desservant la demande intégrée liée aux clients en aval. Cette décision souligne la transition du secteur loin des anciennes configurations à diaphragme et accroît l'importance de la disponibilité de la capacité sur les sites à membrane pour la continuité de l'approvisionnement en chlore et en soude caustique.


Marché du chlore-alcali Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché du chlore-alcali couvre les produits chimiques en vrac issus de l'électrolyse de la saumure et fournis pour un usage industriel, suivis en volumes de production physiques dans toutes les régions. L'accent reste sur la chaîne principale du chlore-alcali où les économies de production de chlore et de soude caustique sont liées.
Exclusions du périmètre : nous excluons les dérivés en aval et les produits finis qui utilisent ces produits chimiques (par exemple, le PVC, les solvants, les détergents, les produits d'alumine et les produits papetiers), et nous excluons également les transferts internes captifs qui ne sont pas reflétés comme approvisionnement de marché.
Aperçu de la segmentation
- Par produit
- Soude caustique
- Chlore
- Carbonate de soude
- Par procédé de production
- Cellule à membrane
- Cellule à diaphragme
- Autres procédés
- Par application
- Pâte et papier
- Produits chimiques organiques
- Produits chimiques inorganiques
- Savons et détergents
- Alumine
- Textiles
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Thaïlande
- Malaisie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Turquie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie de la chaîne d'approvisionnement, des filières de production typiques (membrane et diaphragme), et des principaux bassins de demande qui déterminent les taux de fonctionnement des usines. Nous nous sommes appuyés sur des sources publiques telles que l'USGS, UN Comtrade, l'Agence internationale de l'énergie et les offices nationaux de statistiques industrielles, car elles permettent des vérifications au niveau national de la production, des flux commerciaux et de l'intensité énergétique.
Pour affiner les hypothèses, nous avons également examiné les rapports annuels des entreprises, les divulgations de durabilité, les présentations aux investisseurs et les mises à jour des associations industrielles, suivis d'une couverture presse réputée sur les fermetures d'usines et les ajouts de capacité. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et de veille des entreprises, les recherches de brevets et les vérifications au niveau des expéditions d'import-export afin d'éliminer les valeurs aberrantes évidentes. Les sources listées ci-dessus sont illustratives, et des références supplémentaires ont également été utilisées lors de la collecte et de la vérification croisée des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès de producteurs de chlore-alcali, de distributeurs, d'experts en EPC et en exploitation d'usines, ainsi que de grands acheteurs industriels qui se procurent du chlore et de la soude caustique dans le cadre de contrats ou d'accords ponctuels. Nous avons utilisé ces discussions pour confirmer les fourchettes d'utilisation, le comportement de tarification régional et le calendrier des montées en capacité, puis pour vérifier la cohérence des facteurs de conversion de la capacité nominale vers la production commercialisable à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Cadres dirigeants : 21 % | APAC : 48 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 33 % |
| Acteurs plus petits : 21 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, où la production régionale de chlore-alcali est reconstruite à partir de la capacité installée, des taux d'exploitation typiques et des mouvements commerciaux, puis normalisée pour éviter le double comptage entre les productions coproduites. Une fois cette structure en place, nous avons corroboré les totaux avec des vérifications ascendantes sélectives, y compris des consolidations de capacité de producteurs échantillonnés, des vérifications des canaux de distribution et de simples vérifications croisées de volumes utilisant une orientation de prix indicative.
Quelques intrants qui comptent beaucoup sur ce marché ont été traités explicitement, notamment les cycles de taux d'exploitation liés aux prix de l'électricité, les ajouts de capacité annoncés et le déblocage de capacité, l'équilibre des coproduits (traction du chlore par rapport à la traction de la soude caustique), et la dépendance à l'import-export au niveau national pour les principaux secteurs consommateurs. Les prévisions ont été prolongées à l'aide d'une analyse de scénarios, où les hypothèses d'utilisation de base et de commerce ont été ajustées à l'aide d'un consensus d'experts, suivi d'une étape de lissage pour éviter des sauts irréalistes d'une année à l'autre. Lorsque les vérifications ascendantes étaient limitées dans les petits pays, les écarts ont été traités en appliquant des fourchettes d'utilisation observées régionalement et en les validant par rapport aux signaux commerciaux et aux empreintes d'usines connues.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passages, commençant par des vérifications arithmétiques et de cohérence des unités, suivies de vérifications d'écart par rapport à des indicateurs indépendants tels que les annonces de capacité, les balances commerciales et les évolutions des prix de l'énergie qui font généralement varier les taux d'exploitation. Si une région présentait une variation soudaine qui ne pouvait être expliquée par un événement d'usine ou un changement de politique, les hypothèses étaient rouvertes et les notes d'entretien étaient réexaminées.
Avant validation finale, le modèle et la logique sous-jacente sont examinés par un autre analyste, et tout écart important déclenche une reprise de contact avec certains participants du secteur pour clarification. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des mouvements de capacité majeurs, des changements réglementaires ou une tarification énergétique anormale modifient sensiblement les perspectives. Juste avant la livraison, nous effectuons un dernier passage d'actualisation afin que les clients reçoivent la vision la plus récente.
Taille du marché du chlore-alcali selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de voir les tailles de marché du chlore-alcali publiées assez dispersées, car certaines sources rapportent des volumes de production physiques et d'autres rapportent des revenus qui dépendent fortement de la tarification régionale et du mix de produits. Des différences apparaissent également lorsque le carbonate de sodium est regroupé dans le même total, ou lorsque la consommation captive est comptée de la même manière que les ventes marchandes.
Certaines estimations publiées présentent une valeur globale unique en USD utilisant des hypothèses de prix mixtes entre la soude caustique, le chlore et les produits chimiques adjacents. Chez Mordor Intelligence, le total 2025 est rapporté en millions de tonnes et est ancré sur la capacité au niveau régional, l'utilisation et les vérifications du commerce net, de sorte que le comptage se limite à la production commercialisable plutôt qu'à des consolidations basées sur la valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 286,78 M USD (2025) | |
| Éditeur mondial de données A | 65,18 Md USD (2024) | Rapporté comme revenu pour 2024, les totaux peuvent donc varier avec les ASP supposés, le mix de produits et le calendrier de conversion des devises, et le périmètre peut également mélanger les volumes marchands et captifs sans réconciliation physique claire. |
| Éditeur de rapports sectoriels B | 58,40 Md USD (2024) | Utilise un cadrage global en USD avec des répartitions par procédé et application, ce qui repose généralement sur des courbes de prix mixtes et peut ne pas montrer comment l'équilibrage des coproduits et l'utilisation régionale ont été utilisés pour contraindre les volumes. |
Pris ensemble, l'écart reflète principalement le choix de l'unité (tonnes contre USD), ainsi que la manière dont la tarification et les volumes captifs sont traités dans la construction. Lorsque le marché est contraint par la capacité des usines, les taux d'exploitation et les signaux commerciaux, le chiffre final devient plus facile à reproduire et à expliquer entre les régions.


Questions clés auxquelles répond le rapport
Quel est le volume projeté du marché chlore-alcali d'ici 2031 ?
Il est prévu d'atteindre 344,63 millions de tonnes, reflétant un CAGR de 3,11 % durant la période 2026-2031.
Quel segment détient la plus grande part du marché chlore-alcali ?
Le chlore était en tête avec 40,89 % du volume mondial en 2025.
Pourquoi les cellules à membrane gagnent-elles du terrain sur la technologie à diaphragme ?
Les membranes réduisent la consommation d'énergie à environ 1 950 kWh par tonne, éliminent l'amiante, améliorent la pureté du produit et permettent la vente d'hydrogène coproduit.
Comment la réglementation carbone influencera-t-elle la compétitivité régionale ?
La tarification du carbone dans l'UE et en Chine augmente les coûts au comptant de 60 à 80 USD/t, avantageant les producteurs du Moyen-Orient disposant d'une énergie bas carbone.
Quel rôle joue la valorisation de l'hydrogène dans l'économie des installations ?
La vente des 0,028 tonnes d'hydrogène coproduit par tonne de soude caustique peut améliorer l'EBITDA de 8 à 12 % lorsque les prix de l'hydrogène dépassent 3 USD/kg.
Dernière mise à jour de la page le:


