
Taille et part du marché de l'acide acétique
Analyse du marché de l'acide acétique par Mordor Intelligence
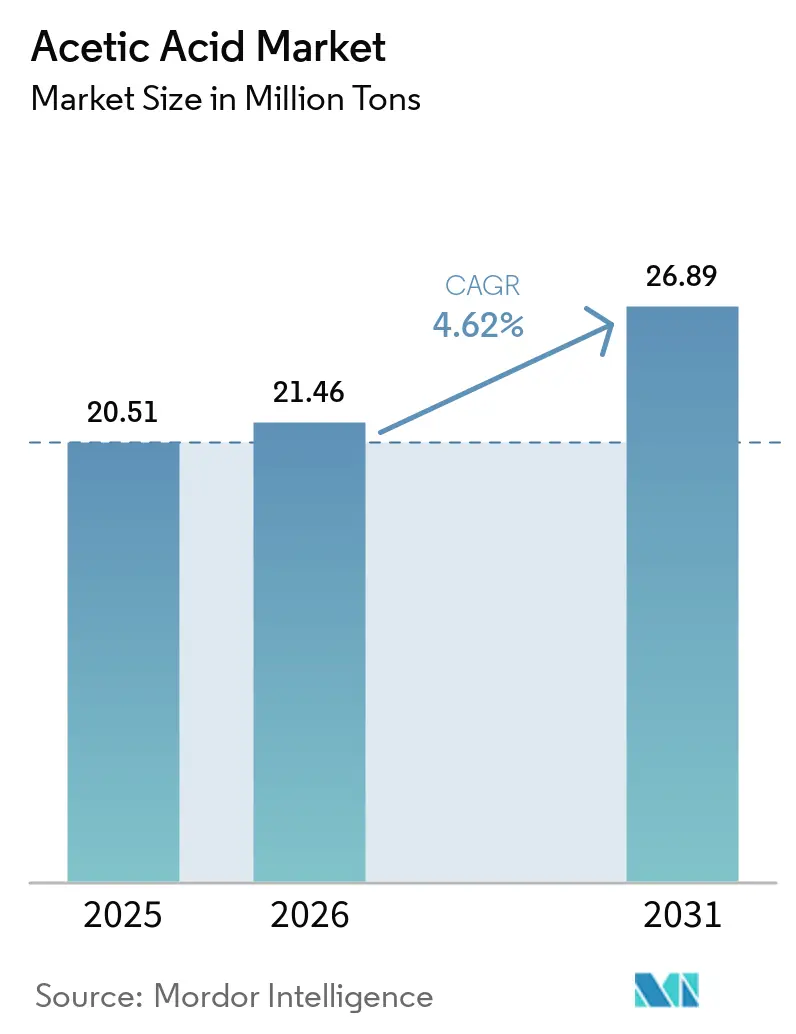
La taille du marché de l'acide acétique devrait passer de 21,46 millions de tonnes en 2026 à 22,45 millions de tonnes en 2027 et atteindre 27,78 millions de tonnes d'ici 2032, à un CAGR de 4,35 % sur 2027-2032.
La production de polymères en aval et les investissements dans l'acide téréphtalique purifié en Chine confèrent à la demande en acide une base industrielle opérationnelle et une voie d'expansion par la fabrication de dérivés. La variabilité des coûts du méthanol et les droits de douane sur les exportations chinoises font des rendements de conversion et de l'accès commercial aux acheteurs industriels des contraintes importantes sur la capture de cette croissance. Les chaînes de carbonylation intégrées se concurrencent sur le coût du méthanol et l'échelle, tandis que l'offre biosourcée se concurrence sur l'empreinte carbone et la fiabilité de livraison pour les acheteurs ayant des objectifs de réduction des émissions. Les rendements favorisent les producteurs qui sécurisent le méthanol et placent leur production dans les chaînes MAV et APT, tandis que les exportateurs chinois desservant les utilisateurs industriels américains doivent également récupérer le coût tarifaire.
Principaux enseignements du rapport
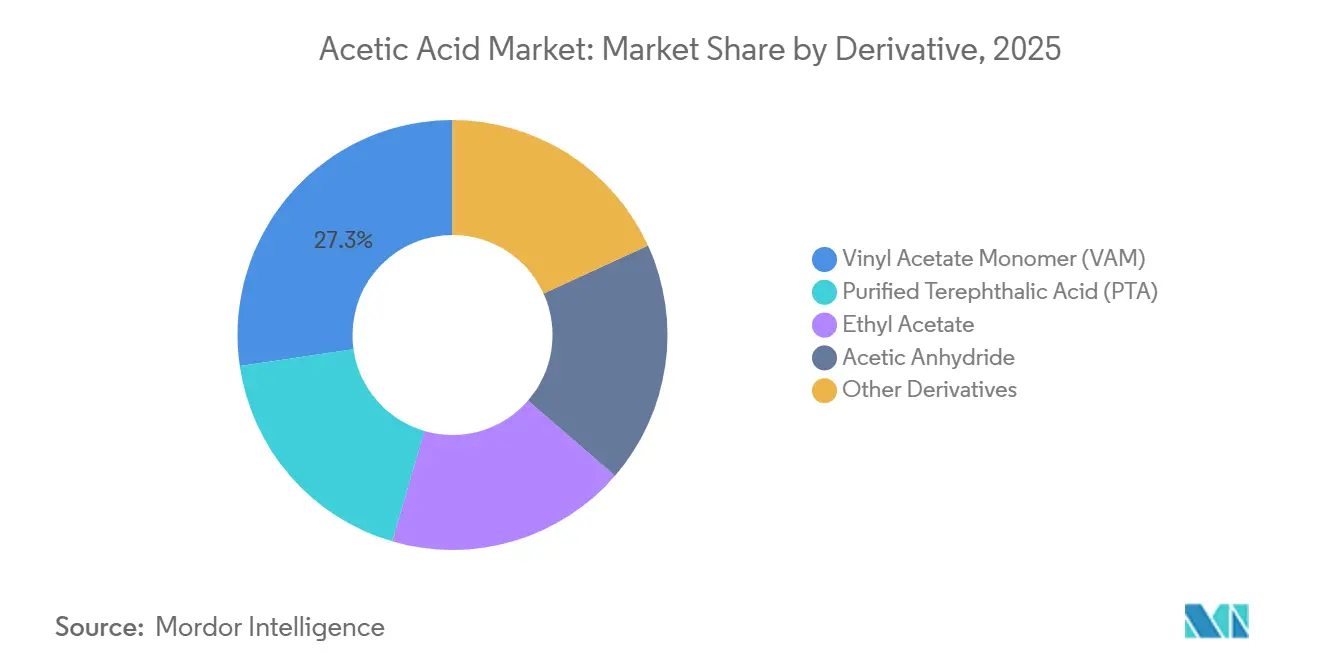
- Par dérivé, le monomère d'acétate de vinyle a dominé avec une part de marché de l'acide acétique de 27,31 % en 2026, tandis que l'acide téréphtalique purifié devrait être le segment à la croissance la plus rapide avec un CAGR de 4,75 % sur 2027-2032.
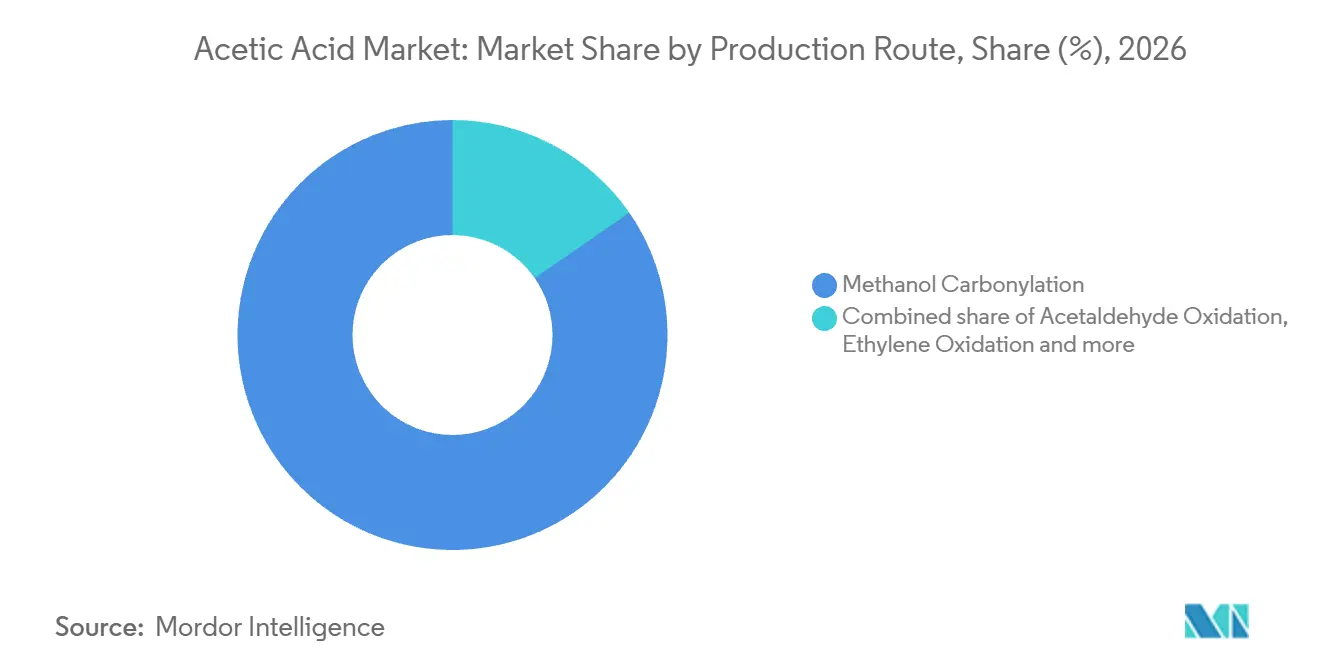
- Parmi les voies de production, la carbonylation du méthanol a représenté 84,64 % de la taille du marché de l'acide acétique en 2026, et la fermentation biosourcée devrait être le segment à la croissance la plus rapide avec un CAGR de 5,4 % sur 2027-2032.
- Par application, les adhésifs, peintures et revêtements ont dominé avec 36,76 % du volume mondial d'acide acétique en 2026, tandis que les applications médicales devraient être le segment à la croissance la plus rapide avec un CAGR de 6,3 % sur 2027-2032.
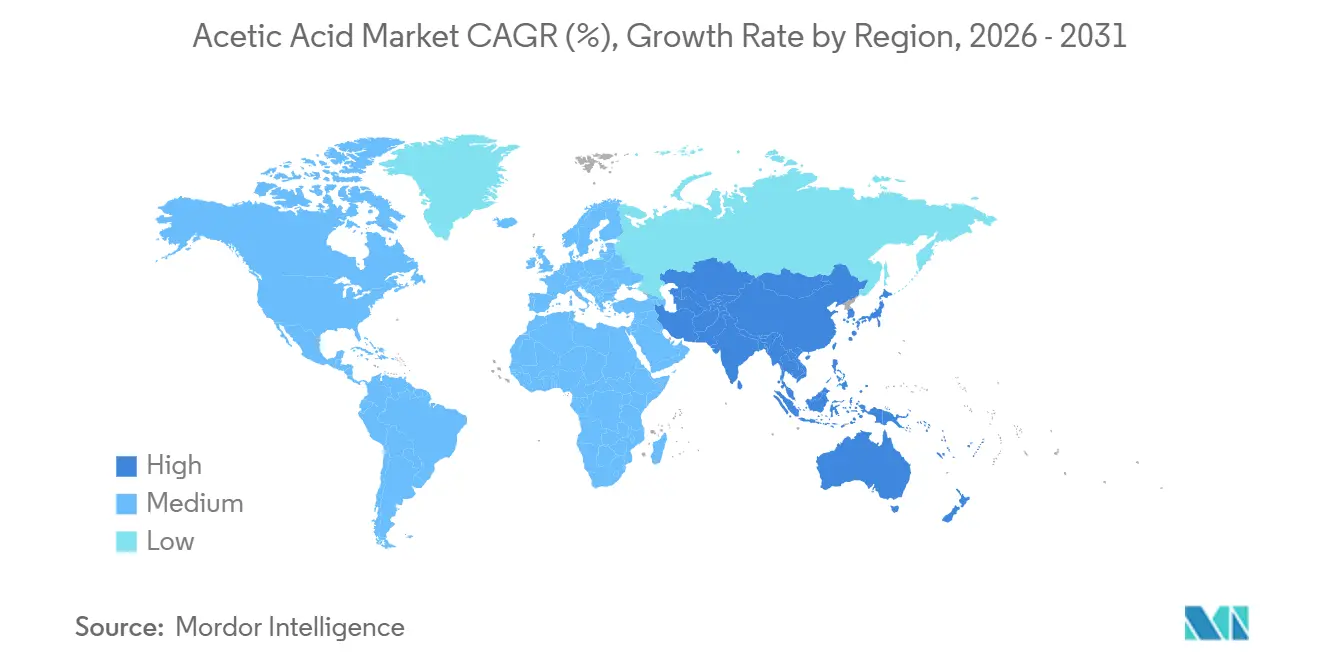
- Sur le plan géographique, l'Asie-Pacifique a occupé la première place avec 69,56 % du volume mondial d'acide acétique en 2026 et devrait également être la région à la croissance la plus rapide avec un CAGR de 4,95 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande en forte hausse de monomère d'acétate de vinyle | +2.2% | Chine et Japon | Court terme (≤ 2 ans) |
| Ajouts réguliers de capacité d'APT en Asie | +1.8% | Chine et Inde | Moyen terme (2-4 ans) |
| Expansion des solvants à base d'esters d'acétate dans les revêtements à haute teneur en solides | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Développement des voies d'acide acétique biosourcé dans le cadre des mandats de neutralité carbone | +0.6% | Allemagne et États-Unis | Moyen terme (2-4 ans) |
| Pilotes d'électrosynthèse de CO₂ en acide acétique | +0.1% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande en monomère d'acétate de vinyle
La demande en monomère d'acétate de vinyle (MAV) relie les fournisseurs d'acide acétique à une base de consommation établie et à des expansions de la production de polymères en aval. La consommation apparente de MAV en Chine était d'environ 2,93 millions de tonnes métriques en 2025, selon les données du Centre de développement économique et technique de la chimie de Chine citées par Jiangsu SOPO.[1] En 2026, la filiale de Sinopec, Chongqing Chuanwei Chemical, a mis en service en Chine une unité de résine d'alcool polyvinylique (APV) spécialisée d'une capacité annuelle de 50 000 tonnes métriques. Le MAV est utilisé pour fabriquer l'APV, dont les applications comprennent les adhésifs, les revêtements et les films d'emballage hydrosolubles. L'unité a produit un produit qualifié et expédié son premier lot vers l'Europe, reliant ses besoins de production dérivés du MAV aux clients à l'exportation ainsi qu'à la base de consommation intérieure de la Chine.
Ajouts réguliers de capacité d'ATP en Asie
La mise en service de projets d'acide téréphtalique purifié (APT) crée une opportunité de production en aval concrète pour les fournisseurs d'acide acétique desservant les clients industriels asiatiques. En août 2025, Jiangsu Hailun Petrochemical a mis en exploitation un projet de modernisation technique et d'expansion d'APT à Jiangyin, dans le Jiangsu, en Chine. Le projet avait une capacité annuelle de 3,2 millions de tonnes métriques, et son exploitant est une filiale de Jiangsu Sanfame Polyester Material. Le rapport annuel 2025 de Celanese Corporation identifie l'acide acétique comme principalement utilisé pour fabriquer le MAV, l'APT et d'autres dérivés acétyliques. L'avantage commercial découle du fait de répondre aux besoins en acide acétique du projet, les producteurs indépendants devant disposer d'un rôle d'approvisionnement convenu pour traduire l'expansion en aval en leurs propres ventes.
Expansion des solvants à base d'esters d'acétate dans les revêtements à haute teneur en solides
Les besoins en esters d'acétate déterminent dans quelle mesure l'expansion des revêtements à haute teneur en solides se traduit par une demande pour l'acide utilisé pour fabriquer ces solvants. L'opportunité commerciale dépend à la fois de la quantité de revêtement produite et de la proportion d'esters d'acétate dans sa formulation. Des besoins supplémentaires en acide acétique apparaissent chez le producteur d'esters desservant ces formulations. Une production de revêtement plus élevée peut accroître ce besoin, tandis qu'une intensité moindre en esters d'acétate peut compenser une partie de l'opportunité de volume. Le mix de formulation détermine le volume d'acide autant que la production de revêtement.
Développement des voies d'acide acétique biosourcé dans le cadre des mandats de neutralité carbone
L'infrastructure de distribution commerciale aide une voie de production biosourcée à servir les clients qui ont besoin d'un approvisionnement industriel fiable. Lenzing et Speyer & Grund ont mis en service un réservoir de stockage dédié à l'acide acétique biosourcé sur le site de Speyer & Grund à Meerane, en Allemagne, le 10 avril 2025.[2] Lenzing produisait l'acide comme sous-produit de la production de pâte à papier, et l'augmentation de la capacité de stockage a accru la flexibilité de l'approvisionnement. Le rapport annuel 2025 de Lenzing indique qu'une analyse du cycle de vie réalisée par Quantis a révélé que l'empreinte carbone du produit était inférieure de plus de 85 % à celle de produits comparables d'origine fossile, offrant aux acheteurs ayant des objectifs de réduction des émissions une raison mesurable de le spécifier. L'utilisation exclusive du réservoir pour l'acide biosourcé de Lenzing permet à ce produit différencié d'être géré sous sa propre identité en Allemagne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité du prix du méthanol en tant que matière première | -0.8% | Inde et Amérique du Nord | Court terme (≤ 2 ans) |
| Mesures antidumping et droits de douane sur les exportations chinoises | -0.5% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Risque d'approvisionnement en catalyseurs rhodium/iridium | -0.2% | Chine, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du méthanol comme matière première
La variation du prix du méthanol fait de la relation entre les coûts des matières premières et les prix de vente de l'acide une contrainte sur l'économie de l'expansion. Gujarat Narmada Valley Fertilizers & Chemicals Limited (GNFC) a présenté des prix du méthanol variant de l'exercice 2021-22 à l'exercice 2025-26 parallèlement aux prix de l'acide acétique dans son graphique de marge sur matières premières indiennes spécifique à l'entreprise. Le prix de vente moyen réalisé du méthanol par Methanex est passé à 361 USD par tonne métrique en 2025, contre 355 USD par tonne métrique en 2024. Son rapport annuel 2025 a qualifié les prix du méthanol d'historiquement volatils et cycliques et s'attendait à ce que ce schéma se poursuive. GNFC répertorie également la production de méthanol, de sorte qu'une partie de son coût de méthanol peut refléter un approvisionnement captif plutôt que des achats externes. Des coûts de méthanol plus élevés peuvent absorber un gain sur le prix de l'acide, laissant la production approvisionnée en externe exposée même lorsque les prix de vente de l'acide augmentent.
Mesures antidumping et tarifaires sur les exportations chinoises
À compter du 24 juillet 2026, le droit de 12,5 % au titre de la Section 301 appliqué par le Représentant américain au commerce couvrait l'acide acétique chinois sous le code HTSUS 2915.21.00, à l'exception des articles à usage pharmaceutique.[3] Les marchandises chargées et en transit avant le 24 juillet étaient exemptées si elles entraient avant le 28 juillet 2026. Cette distinction d'utilisation finale rend la classification précise commercialement pertinente, car le même code tarifaire n'implique pas le même traitement douanier. La charge supplémentaire peut réduire l'avantage de prix des importations industrielles couvertes sur le marché américain. Maintenir le prix livré avant droits de douane exigerait des exportateurs chinois qu'ils absorbent la charge supplémentaire sur les expéditions industrielles couvertes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par dérivé :
la production de MAV soutient une demande établieLe monomère d'acétate de vinyle (MAV) a représenté une part de 27,31 % de la taille du marché de l'acide acétique en 2026. Le Japon a produit 444 939 tonnes métriques de MAV en 2025. Cette production nationale illustre une base de fabrication japonaise opérationnelle qui nécessite de l'acide comme matière première au fur et à mesure que la production de dérivés se déroule. Les fournisseurs d'acide desservant ces producteurs japonais de MAV ont donc un rôle récurrent d'approvisionnement en matières premières lié à la production opérationnelle, étendant l'opportunité au-delà de la mise en service initiale de l'usine.
L'acide téréphtalique purifié (APT) devrait être le segment de dérivés à la croissance la plus rapide, avec un CAGR de 4,75 % sur 2027-2032. Le fournisseur de technologie de séparation Sulzer décrit la production d'APT comme l'oxydation du paraxylène dans l'acide acétique, suivie d'une récupération du solvant qui sépare l'acide acétique de l'eau de réaction. SASA a mis en service son usine d'APT en Türkiye au premier trimestre 2025 avec une capacité de production annuelle de 1,75 million de tonnes métriques. L'investissement a complété une étape d'intégration verticale dans la chaîne de production de polyester de SASA. Les étapes d'oxydation-solvant et de récupération font de la manipulation et de la séparation de l'acide une partie de la conception du procédé pour une usine d'APT intégrée telle que celle de SASA.



Par voie de production :
intégration de la carbonylation et développement de la fermentationLa carbonylation du méthanol a représenté 84,64 % du marché en 2026, ce qui en fait le plus grand segment par voie de production. Dans son rapport semestriel 2026, Jiangsu SOPO Chemical Co., Ltd., basée en Chine, a déclaré une capacité annuelle d'acide acétique de 1,2 million de tonnes métriques par carbonylation du méthanol. La chaîne de fabrication de l'entreprise s'étend du gaz à base de charbon au méthanol, puis à l'acide. Cet exemple montre comment un producteur peut soutenir une capacité d'acide substantielle avec un système de fabrication de gaz et de méthanol en amont connecté, faisant de l'intégration une partie de la proposition commerciale de cette voie.
La fermentation biosourcée devrait être le segment de voie de production à la croissance la plus rapide, avec un CAGR de 5,4 % sur 2027-2032. En mai 2025, HELM AG a rapporté qu'Again avait commencé la construction à Texas City, aux États-Unis, d'une installation destinée à produire des produits chimiques, dont l'acide acétique. Le procédé utilise des bactéries pour fermenter du CO₂ résiduel avec de l'hydrogène, et HELM AG a été identifié comme futur partenaire de distribution. Cette annonce visait une production dans un délai d'un an. La combinaison d'une voie de production différente et d'un partenaire de distribution identifié relie le développement technologique à une voie vers les clients industriels.

Par application :
intrants de formulation et spécifications médicalesLes adhésifs, peintures et revêtements ont représenté une part de marché de l'acide acétique de 36,76 % en 2026. Korea Alcohol Industrial fabrique des solvants à base d'esters d'acétate avec de l'acide acétique glacial et identifie les peintures et les adhésifs comme des applications de l'acétate d'éthyle. Les fournisseurs d'acide industriel peuvent desservir un fabricant d'esters dont la production devient un ingrédient dans la formulation finale. Cela crée une chaîne de demande dans laquelle les exigences chimiques d'une formulation de revêtement ou d'adhésif déterminent l'opportunité disponible pour le producteur d'acide en amont.
Les applications médicales devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,3 % sur 2027-2032. Pour desservir ce segment, les fournisseurs doivent définir l'application médicale prévue avant de s'engager sur un grade d'acide. Une spécification liée à cet usage donne au fournisseur un objectif de qualification concret plutôt que de traiter la croissance médicale comme une demande de volume industriel interchangeable.
Analyse géographique
Marché de l'acide acétique en Asie-Pacifique
L'Asie-Pacifique a représenté 69,56 % de la taille du marché de l'acide acétique en 2026 et devrait croître à un CAGR de 4,95 % sur 2027-2032, ce qui en fait la géographie la plus grande et à la croissance la plus rapide. Handsome Chemical a mis en service une usine d'acide acétique de 600 000 tonnes métriques à Jingmen, dans le Hubei, en Chine, en mai 2025. L'usine de Handsome Chemical était prévue pour une mise en capacité progressive au second semestre 2025, selon Yip's Chemical Holdings, qui a déclaré une participation effective de 24 % dans le producteur. Yip's a décrit Handsome Chemical comme la plus grande entreprise mondiale de solvants acétate et a annoncé la mise en service simultanée prévue de 600 000 tonnes métriques de capacité d'acétate, associant l'expansion de l'acide à la fabrication en aval du producteur.
L'intégration des matières premières en Amérique du Nord est illustrée par la coentreprise méthanol de Celanese Corporation à Clear Lake, au Texas, avec Mitsui, dans laquelle Celanese Corporation détient 50 %. Celanese Corporation a déclaré que sa part de la production de Fairway Methanol et un contrat à long terme avec Mitsui couvraient la quasi-totalité de ses besoins en méthanol en Amérique du Nord en 2025. L'Europe a subi des pressions sur les coûts de production lorsque INEOS a annoncé le 22 septembre 2026 qu'il mettrait en veille les 3 unités Hull Acetyls jusqu'à nouvel ordre en raison de coûts énergétiques non compétitifs. À cette date, 2 unités avaient cessé leur production et la troisième devait s'arrêter dans les jours suivants. La mise en veille des unités qu'INEOS a décrites comme les dernières installations Acetyls à l'échelle mondiale restantes en Europe supprimerait cette option d'échelle locale pour les acheteurs européens pendant la durée de l'arrêt.
Sur les autres marchés d'Amérique du Sud, la Commission européenne a identifié Sucroal S.A. comme le seul producteur d'acide acétique en Colombie dans sa décision de septembre 2025. Ailleurs en Europe, les Pays-Bas ont enregistré des importations brutes d'acide acétique de 51 896,2 tonnes métriques en provenance du monde en 2025, illustrant un canal d'importation au sein de la région. Sur les autres marchés d'Asie-Pacifique, Noventra Limited du Pakistan (anciennement LOTTE Chemical Pakistan Ltd.) utilise l'acide acétique comme solvant dans l'oxydation du paraxylène pour produire de l'APT. Sur les autres marchés du Moyen-Orient et d'Afrique, l'Égypte a déclaré des exportations brutes d'acide acétique de 9,98 tonnes métriques vers le monde en 2025. Dans le cadre de cette structure d'approvisionnement colombienne, passer à un autre producteur signifierait s'approvisionner au-delà de la production nationale.
Cadre réglementaire et perspectives
Le tableau compare certaines juridictions du point de vue des producteurs et importateurs d'acide acétique glacial industriel, en se concentrant sur la classification, la communication des risques et le reporting d'inventaire. Le catalogue des produits chimiques dangereux de la Chine répertorie l'acide acétique à une concentration supérieure à 80 %, tandis que la loi brésilienne 15.022/2024 fixe un seuil de déclaration d'une tonne métrique par an et par substance, calculé en moyenne sur les 3 années précédentes. Les fabricants, importateurs et distributeurs américains évaluant des substances étaient confrontés à une échéance du 19 mai 2026 au titre de la norme révisée de communication des risques. Pour les mélanges, les fabricants, importateurs et distributeurs doivent se conformer avant le 19 novembre 2027, et les employeurs doivent effectuer toutes les mises à jour nécessaires des étiquettes en milieu de travail, des programmes et des formations avant le 19 mai 2028.
Tableau réglementaire
| Facteur de décision | Chine | États-Unis | Allemagne | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Ministère de la gestion des situations d'urgence pour la sécurité et l'enregistrement | Administration de la sécurité et de la santé au travail | Agence fédérale des produits chimiques auprès de l'Institut fédéral pour la sécurité et la santé au travail | Comités techniques et délibératifs statutaires sur les substances chimiques | Département de l'emploi et du travail |
| Instruments ou orientations clés | Loi sur la sécurité des produits chimiques dangereux et mesure d'enregistrement des produits chimiques dangereux | Norme de communication des risques 29 CFR 1910.1200 | Règlement de l'UE sur la classification, l'étiquetage et l'emballage (CLP) (CE) n° 1272/2008 et dispositions modifiées spécifiées | Cadre de substances chimiques de la loi 15.022/2024 | Règlement sur les agents chimiques dangereux, 2021 |
| Effet commercial | Les producteurs et importateurs enregistrent l'acide répertorié ; les vendeurs fournissent des fiches de données de sécurité et des étiquettes conformes | Les fabricants et importateurs classifient les produits chimiques et obtiennent ou élaborent des fiches de données de sécurité pour les produits chimiques dangereux | Classifier avant la mise sur le marché ; étiqueter et emballer les produits dangereux | Déclaration des producteurs/importateurs au-dessus du seuil ; la période initiale de 3 ans commence avec la disponibilité de la base de données | Évaluation des risques avant la fourniture en milieu de travail ; classification des agents dangereux, fiches de données de sécurité et étiquettes correctes |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Inchangé | Inchangé | Durcissement | Durcissement | Inchangé |
| Source: Mordor Intelligence | |||||
Les obligations fondamentales d'enregistrement et de documentation de la Chine se poursuivent en vertu de sa loi du 1er mai 2026, avec des déclencheurs de mise à jour plus larges et des exigences explicites en langue chinoise et de livraison par le vendeur intégrées dans la base de référence pour la mention Inchangé. Pour l'acide glacial évalué en tant que substance, l'échéance américaine passée soutient la mention Inchangé car les phases ultérieures régissent les mélanges, tandis que les dérogations CLP spécifiées de l'Allemagne prennent fin le 31 décembre 2026, soutenant la mention Durcissement. La note Élevé du Brésil reflète la poursuite de la production, de l'importation et de l'utilisation pendant la période d'enregistrement de 3 ans débutant avec la disponibilité de la base de données, tandis que Durcissement reflète les obligations de déclaration adoptées dont la mise en œuvre, selon un avis du Procureur général fédéral de 2026, nécessitait un décret et un Comité délibératif. La note Moyen de l'Afrique du Sud reflète les obligations d'approvisionnement en milieu de travail, tandis que le rapport de performance 2025/26 de son Département de l'emploi et du travail a enregistré un examen du règlement de 2021, soutenant la mention Inchangé en l'absence d'un remplacement mis en œuvre ou d'une nouvelle date de conformité.
Étapes de la chaîne de valeur
La comparaison suit l'approvisionnement en méthanol, la production d'acide acétique et les accords commerciaux reliant les producteurs aux clients. Methanex a vendu 9,52 millions de tonnes métriques de méthanol en 2025, illustrant l'échelle d'un fournisseur en amont desservant l'industrie chimique. La capture de valeur dépend de la fonction exercée, tandis que la résilience nécessite de traiter à la fois les engagements de production physique et les conditions dans lesquelles leur production est vendue.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en méthanol | Producteurs et fournisseurs de méthanol tels que Methanex | Ventes de méthanol | Dépendance à une source de matière première disponible | Qualifier des sources alternatives avant de s'engager sur une production d'acide supplémentaire |
| Production d'acide acétique | Producteurs d'acide acétique tels que INEOS, Celanese Corporation et LyondellBasell Industries Holdings B.V. | Ventes de produits d'acide acétique | Les engagements de production nécessitent un débouché commercial adéquat | Lier les engagements de production aux besoins contractuels en aval |
| Ventes commerciales | Services commerciaux des producteurs tels que INEOS | Ventes de produits selon des formules de prix négociées | Des calendriers de révision des prix différents laissent une exposition aux coûts différente | Faire correspondre la fréquence de révision et la couverture de la formule à l'exposition conservée |
| Source: Mordor Intelligence | ||||
Environ 66 % des ventes de l'activité Acetyls d'INEOS Quattro utilisaient une tarification au coût majoré en 2025. Les prix de ses ventes restantes reflétaient des négociations mensuelles ou trimestrielles avec les clients ou des indices de marché. Ces arrangements placent différentes portions du risque de coût chez le fournisseur même lorsque le produit physique suit la même chaîne de production. La fréquence des négociations importe le plus pour les ventes restantes, où une variation du coût de fabrication peut précéder la prochaine révision des prix.
Paysage concurrentiel
Concentration du Marché
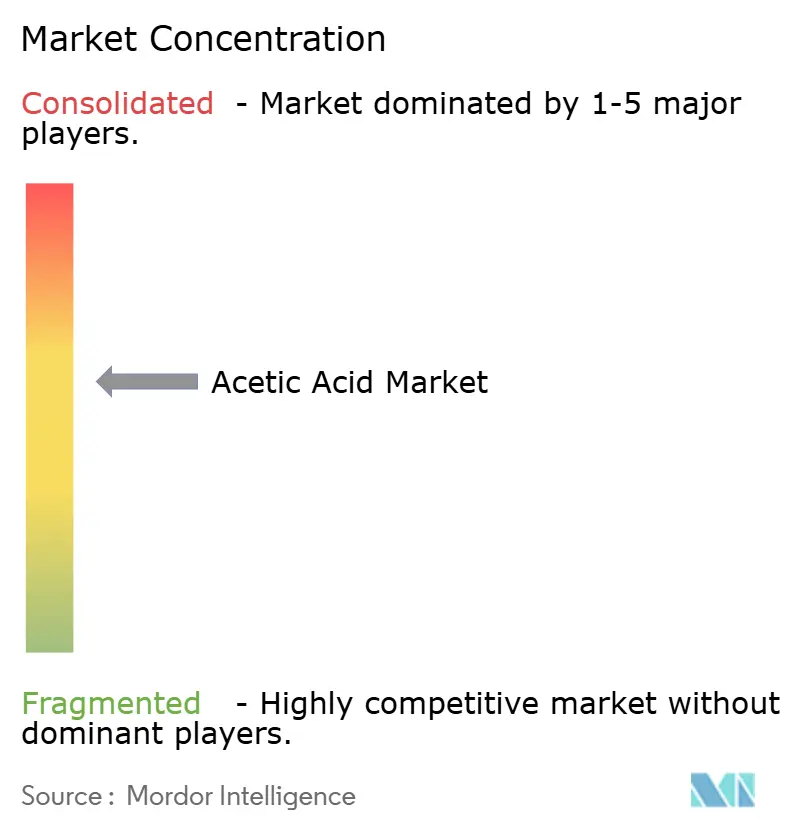
Les producteurs établis Celanese Corporation et INEOS sont en concurrence avec Jiangsu SOPO, Huayi Group et Yankuang Cathay dans un champ de fournisseurs modérément concentré. INEOS Quattro contient l'activité Acetyls d'INEOS, que son rapport 2025 a classée deuxième au niveau mondial avec une part estimée de 11 % de la capacité de production d'acide acétique, citant S&P Global. Eastman Chemical Company inclut l'acide acétique et ses dérivés dans son portefeuille Intermediates et a déclaré en 2023 qu'elle conserverait la fabrication acétylique de Kingsport après avoir vendu ses opérations acétyliques de Texas City à INEOS. LyondellBasell Industries Holdings B.V. fournit de l'acide acétique glacial, du méthanol et du MAV, tandis que Wacker Chemie AG utilise l'acide acétique dans la fabrication de produits chimiques de spécialité. Les 10 premiers clients de l'activité Acetyls d'INEOS Quattro ont généré 63 % du chiffre d'affaires de cette activité en 2025, rendant la fidélisation des grands comptes commercialement significative.
Celanese Corporation a déclaré des ventes nettes non auditées de la chaîne acétylique de 4,23 milliards USD en 2025, en baisse par rapport à 4,76 milliards USD en 2024. Les ventes nettes ont chuté de 11 %, avec une baisse de 6 % à la fois sur le prix et le volume et un avantage de change de 1 %, reflétant une tarification tirée par la suroffre sur la plupart des produits et une demande plus faible affectant le volume, principalement dans le câble d'acétate. En août 2025, LyondellBasell Industries Holdings B.V. a annoncé un arrêt technique prévu en septembre à La Porte pour commencer à convertir la production de MAV vers un catalyseur destiné à améliorer les marges et à réduire l'utilisation de métaux précieux. Les résultats de Celanese Corporation montrent comment les pressions sur les prix et les volumes peuvent se cumuler dans un portefeuille intégré, tandis que la stratégie déclarée de LyondellBasell Industries Holdings B.V. ciblait le coût de production d'un dérivé spécifique.
La stratégie d'approvisionnement en matières premières de Wacker et les droits de douane américains à l'importation créent des conditions distinctes pour les fournisseurs desservant les acheteurs de produits chimiques de spécialité et industriels. Dans son rapport annuel 2025, Wacker Chemie AG a déclaré qu'elle remplaçait progressivement l'acide acétique fossile par des grades biogéniques certifiés 100 % durables, incluant des exemples de certification tels que ISCC et PEFC. Pour les importations chinoises non pharmaceutiques couvertes, la Section 301 ajoute un coût absent de l'acide produit sur le site de Texas City d'INEOS, entièrement détenu par son activité Acetyls depuis le 1er décembre 2023. La production nationale et les intrants biogéniques certifiés répondent donc à des exigences différentes pour desservir ces acheteurs. Les fournisseurs cherchant à obtenir les commandes de grade biogénique de Wacker Chemie AG doivent justifier la certification des matières premières qui distingue ces intrants de l'acide fossile.
Leaders du secteur de l'acide acétique
-
Celanese Corporation
-
INEOS
-
Eastman Chemical Company
-
LyondellBasell Industries Holdings B.V.
-
Wacker Chemie AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide acétique Entreprises couvertes dans ce rapport
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers & Chemicals Limited
- INEOS
- Jiangsu SOPO (Group) Co., Ltd.
- Kingboard Holdings
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- PetroChina Company Limited
- SABIC
- Sekab
- Shandong Hualu Hengsheng Chemical Co., Ltd.
- Shanghai Huayi Energy Chemical Co., Ltd.
- Sipchem Company
- Tanfac Industries Ltd
- Wacker Chemie AG
- Yankuang Energy Group Company Limited
Opportunités clés pour les acteurs du marché
Ces opportunités comparent l'approvisionnement en méthanol bas carbone pour la production d'acide acétique, les travaux de formulation prospectifs et les partenariats de production commerciale. En avril 2026, INEOS et Sandpiper ont annoncé un projet de méthanol bas carbone à Texas City explicitement lié à la production d'acide acétique d'INEOS. Le 21 janvier 2026, Kemvera (anciennement New Iridium) a annoncé avoir achevé son package de conception de procédé initial pour une usine prévue d'une capacité annuelle d'environ 50 000 tonnes métriques pour l'acide acétique biosourcé et l'acétate d'éthyle biosourcé combinés. Ces jalons séparent la tâche de développer une voie d'approvisionnement en matières premières du travail de qualification d'une application d'acide et d'organisation de la production.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en acide acétique lié à des matières premières bas carbone | Collaboration d'avril 2026 reliant explicitement l'approvisionnement prévu en méthanol à la production d'acide | Producteurs d'acide acétique, dont le client ancre annoncé INEOS | Développer des propositions d'approvisionnement en acide liées à une voie d'approvisionnement en matières premières définie | Engagement d'investissement, avec une décision ciblée en 2027 dans l'annonce | Producteurs d'acide acétique tels que INEOS |
| Développement d'applications pour l'acide acétique biosourcé | Jalon de conception de janvier 2026 pour une usine à produits conjoints prévue | Développeurs prospectifs de formulations pour chaussures et désinfectants évaluant la paire de produits biosourcés | Qualifier le composant acide pour une formulation spécifiée avant de développer l'approvisionnement | Transformer les applications prospectives en exigences commerciales qualifiées | Développeurs de produits chimiques biosourcés tels que Kemvera |
| Partenariats de production pour l'acide biosourcé | La feuille de route de Kemvera décrivait une mise en service commerciale avec un partenaire de production | Partenaires de production chimique prospectifs | Structurer un partenariat autour de jalons d'ingénierie et d'une spécification de produit acide convenue | Achèvement de l'ingénierie et engagement en capital nécessaire pour l'échelle commerciale | Développeurs de produits chimiques tels que Kemvera et partenaires de production prospectifs |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à associer l'acide biosourcé de Kemvera à une formulation définie avant de s'engager sur l'usine. Kemvera envisage des utilisations à court terme pour ses produits bio-acide acétique et bio-acétate d'éthyle dans les chaussures et les désinfectants, et sa feuille de route cible l'achèvement du FEL-3 au quatrième trimestre 2026 et la mise en service de l'usine commerciale avec un partenaire de production au deuxième trimestre 2028. Qualifier l'acide pour l'une de ces formulations avant une décision sur le partenaire de production donnerait aux investisseurs potentiels une spécification de produit et une exigence potentielle d'acheteur à partir desquelles évaluer l'engagement d'ingénierie.
Développements industriels récents dans Marché de l'acide acétique
- Septembre 2026 : Invoquant des coûts énergétiques non compétitifs, INEOS a annoncé la mise en veille de ses 3 unités Hull Acetyls au Royaume-Uni jusqu'à nouvel ordre, 2 ayant cessé leur production et la troisième devant être mise hors ligne dans les jours suivants.
- Juillet 2026 : À compter du 24 juillet, le Représentant américain au commerce a appliqué un droit de 12,5 % au titre de la Section 301 à l'acide acétique chinois sous le code HTSUS 2915.21.00, à l'exception des articles à usage pharmaceutique. Les marchandises chargées et en transit avant le 24 juillet étaient exemptées si elles entraient avant le 28 juillet.
- Avril 2026 : INEOS et Sandpiper Chemicals ont annoncé un projet de méthanol bas carbone prévu à Texas City dans lequel INEOS utiliserait jusqu'à 300 000 tonnes par an pour sa production d'acide acétique.
Marché de l'acide acétique Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial de l'acide acétique mesure les tonnes métriques annuelles d'acide acétique produites à des fins industrielles et commerciales dans le monde. Le volume est classé par demande de dérivés, voie de production, application et région.
Exclusions du périmètre : les volumes et revenus des dérivés en aval vendus séparément, les intrants et catalyseurs en amont vendus séparément, et les produits finis en aval sont exclus.
Aperçu de la segmentation
- Par dérivé
- Monomère d'acétate de vinyle (MAV)
- Acide téréphtalique purifié (ATP)
- Acétate d'éthyle
- Anhydride acétique
- Autres dérivés
- Par voie de production
- Carbonylation du méthanol
- Oxydation de l'acétaldéhyde
- Oxydation de l'éthylène
- Fermentation biosourcée
- Par application
- Adhésifs, peintures et revêtements
- Plastiques et polymères
- Alimentation et boissons
- Textile
- Médical
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche publique utilise des sources telles que les données sur le commerce international du Bureau du recensement des États-Unis pour les flux commerciaux de marchandises, les statistiques de production vendue et de commerce d'Eurostat pour le contexte du secteur chimique, et le tableau de bord CompTox Chemicals de l'Agence de protection de l'environnement des États-Unis pour l'identité chimique et les informations d'utilisation publique. La littérature évaluée par les pairs sur la fermentation de l'acide acétique et la revue de fermentation du Conseil pour la recherche scientifique et industrielle aident à distinguer les preuves de production biologique émergentes de l'approvisionnement industriel établi.
Les dépôts d'entreprises, les documents destinés aux investisseurs et les rapports réputés du secteur chimique peuvent clarifier la capacité opérationnelle, les arrêts, les arrangements d'approvisionnement en matières premières, le calendrier des projets et les signaux de demande en aval. Ces sources peuvent être recoupées avec les séries commerciales et de production. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées cibleraient les producteurs d'acide acétique, les fabricants de dérivés, les distributeurs et les grands utilisateurs industriels, avec des répondants couvrant les fonctions commerciales, opérationnelles, d'approvisionnement et de planification. Leurs estimations testeraient les preuves secondaires sur les volumes opérationnels, l'utilisation captive, le commerce et la demande par segment, tandis que les lacunes non résolues seraient documentées et triangulées par rapport aux indicateurs indépendants de production, de capacité et de commerce.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 15 % | APAC : 50 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 28 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Une estimation descendante commence par la production mondiale d'acide acétique et l'offre apparente disponible pour les acheteurs industriels et commerciaux, puis réconcilie les exportations, importations et variations d'offre déclarées là où les séries publiques le permettent. La capacité et l'utilisation des producteurs, les démarrages ou arrêts d'usines, la demande de dérivés dans les chaînes MAV et APT, et les balances commerciales régionales servent d'indicateurs pratiques, la capacité et l'utilisation encadrant l'offre à court terme, l'activité des dérivés informant la demande, et le commerce réallouant l'offre entre les régions. Les schémas de volume historiques et ces indicateurs peuvent être projetés avec une analyse de scénarios lorsque le calendrier de capacité ou l'utilisation est incertain, des experts primaires vérifiant les hypothèses au niveau des variables par rapport aux conditions opérationnelles et à la demande des clients. Les observations manquantes sont encadrées avec des preuves comparables de producteurs ou régionales et conservées comme lacunes explicites du modèle. Les parts de segment sont construites à partir de preuves sur le mix de routes, la consommation de dérivés, la demande d'utilisation finale et la production et le commerce régionaux, puis vérifiées pour que les catégories se réconcilent avec le volume mondial. Des vérifications ascendantes sélectives utilisent la production déclarée par les producteurs ou la capacité échantillonnée multipliée par l'utilisation, les lacunes de couverture étant signalées et réconciliées avec le total descendant plutôt que traitées comme un cumul complet des fournisseurs.
Cycle de validation et de mise à jour des données
Les analystes triangulent les divulgations des producteurs, les flux douaniers, les signaux de capacité et d'utilisation, et l'activité en aval, vérifiant que les indicateurs provenant de sources indépendantes racontent une histoire de volume cohérente. Les valeurs aberrantes, les variations inexpliquées d'une année à l'autre et les différences matérielles entre l'estimation descendante et les vérifications sélectives des producteurs sont examinées par révision des sources et révision analytique avant validation, le recontact des répondants étant déclenché lorsqu'une hypothèse opérationnelle, de calendrier ou de périmètre spécifique reste non résolue. L'ensemble de données est actualisé annuellement, réexaminé entre les cycles lorsqu'un démarrage, une fermeture, une action commerciale ou une perturbation de production matérielle modifie les perspectives, et soumis à une révision fraîche avant livraison pour les dates des sources, les calculs, la réconciliation des segments et la cohérence.
Comparaison du dimensionnement du marché de l'acide acétique par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché mondial de l'acide acétique mesure les tonnes métriques annuelles d'acide acétique produites à des fins industrielles et commerciales dans le monde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. La capacité et l'utilisation des producteurs, les démarrages ou arrêts d'usines, la demande de dérivés dans les chaînes MAV et APT, et les balances commerciales régionales servent d'indicateurs pratiques, la capacité et l'utilisation encadrant l'offre à court terme, l'activité des dérivés informant la demande, et le commerce réallouant l'offre entre les régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,45 millions de tonnes (2027) | |
| Article évalué par les pairs A | 20,3 millions de tonnes (2024) | Sur la base de 2024, cette estimation est inférieure de 9,6 % à la valeur 2027 de ce rapport de 22,45 millions de tonnes, 3 ans plus tard. L'année de prévision antérieure place l'estimation en dessous de l'année de comparaison ultérieure. |
| Thèse de recherche B | 20 millions de tonnes (2025) | Sur la base de 2025, cette estimation est inférieure de 10,9 % à la valeur 2027 de ce rapport de 22,45 millions de tonnes, 2 ans plus tard. La source présente une projection de production mondiale pour 2025, précédant l'année de comparaison. |
Les analystes de Mordor Intelligence triangulent les divulgations des producteurs, les flux douaniers, les signaux de capacité et d'utilisation, et l'activité en aval, vérifiant que les indicateurs provenant de sources indépendantes racontent une histoire de volume cohérente.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'acide acétique et ses perspectives de croissance ?
La taille devrait atteindre 22,45 millions de tonnes en 2027 et 27,78 millions de tonnes d'ici 2032, à un CAGR de 4,35 % sur 2027-2032.
Qu'est-ce qui soutient la croissance de la demande en acide acétique ?
La demande en monomère d'acétate de vinyle et les ajouts d'acide téréphtalique purifié (APT) soutiennent la croissance. Jiangsu Hailun Petrochemical, une filiale de Jiangsu Sanfame Polyester Material, a mis en exploitation son projet de modernisation technique et d'expansion d'APT d'une capacité de 3,2 millions de tonnes métriques par an en Chine en août 2025.
Quelle est la plus grande application de l'acide acétique ?
Les adhésifs, peintures et revêtements ont représenté 36,76 % du volume mondial d'acide acétique en 2026. Les applications médicales devraient croître à un CAGR de 6,3 % sur 2027-2032.
Quelles entreprises sont les principaux producteurs d'acide acétique ?
Celanese Corporation et INEOS figurent parmi les principaux producteurs d'acide acétique.
Quel est le principal défi de coût pour les fournisseurs d'acide acétique ?
La variation du prix du méthanol peut compliquer l'économie de la production d'acide. Gujarat Narmada Valley Fertilizers & Chemicals Limited a présenté des prix du méthanol variables dans sa série de marges sur matières premières indiennes de l'exercice 2021-22 à l'exercice 2025-26.
Quelle région est en tête du secteur de l'acide acétique ?
L'Asie-Pacifique a représenté 69,56 % du volume mondial d'acide acétique en 2026 et devrait croître à un CAGR de 4,95 % sur 2027-2032.