
Taille et parts du marché des machines industrielles
Analyse du marché des machines industrielles par Mordor Intelligence
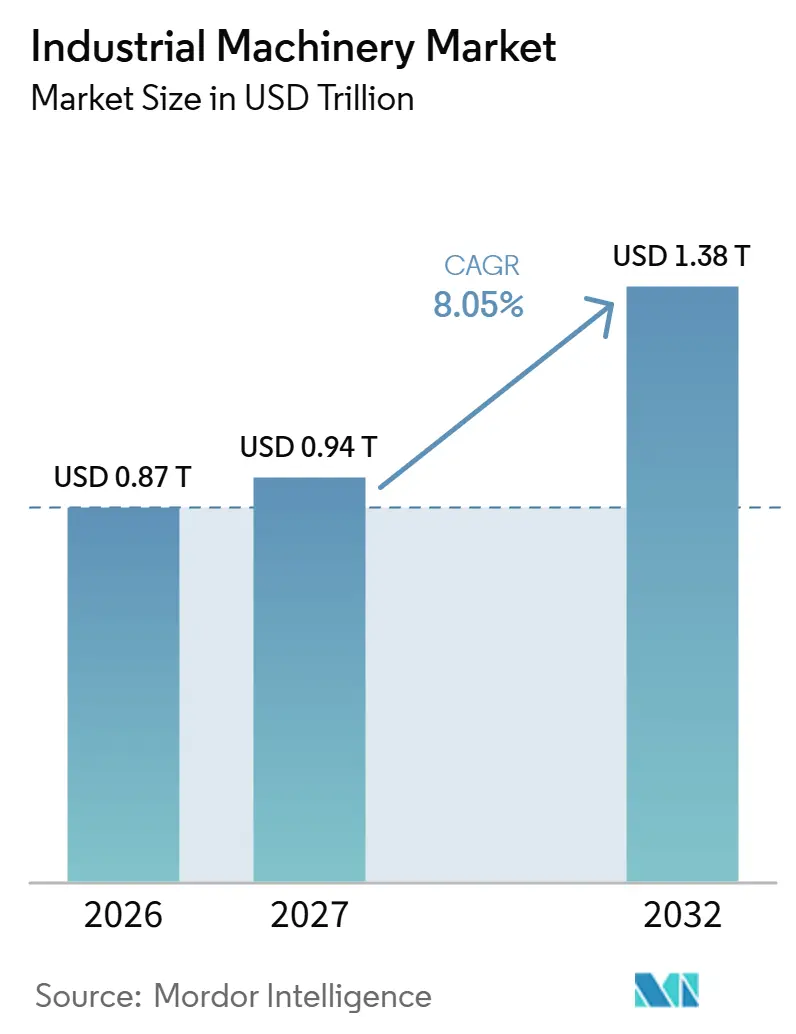
La taille du marché des machines industrielles devrait augmenter de 0,87 trillion USD en 2026 à 0,94 trillion USD en 2027 et atteindre 1,38 trillion USD d'ici 2032, avec un CAGR de 8,05 % sur 2027-2032.
La modernisation des usines et la relocalisation industrielle aux États-Unis soutiennent les investissements en équipements autour des capacités CNC intégrées et de l'automatisation. Le raccordement des énergies renouvelables au réseau ajoute un canal de construction à forte intensité de levage dans des régions telles que la Nouvelle-Galles du Sud en Australie, où la construction de lignes de transmission pour une zone d'énergie renouvelable nécessite le levage par grue de pylônes en acier. Les difficultés d'intégration et la pression sur les coûts des matériaux peuvent limiter la conversion de ces opportunités en capacité de production utilisable et en engagements d'achat de nouveaux équipements. Les partenariats logiciels, la maintenance prédictive et la gestion de flotte multi-marques peuvent faire du soutien opérationnel une composante de l'offre de machines, aidant les fournisseurs à se différencier sur le déploiement productif autant que sur la livraison d'équipements.
Principaux enseignements du rapport
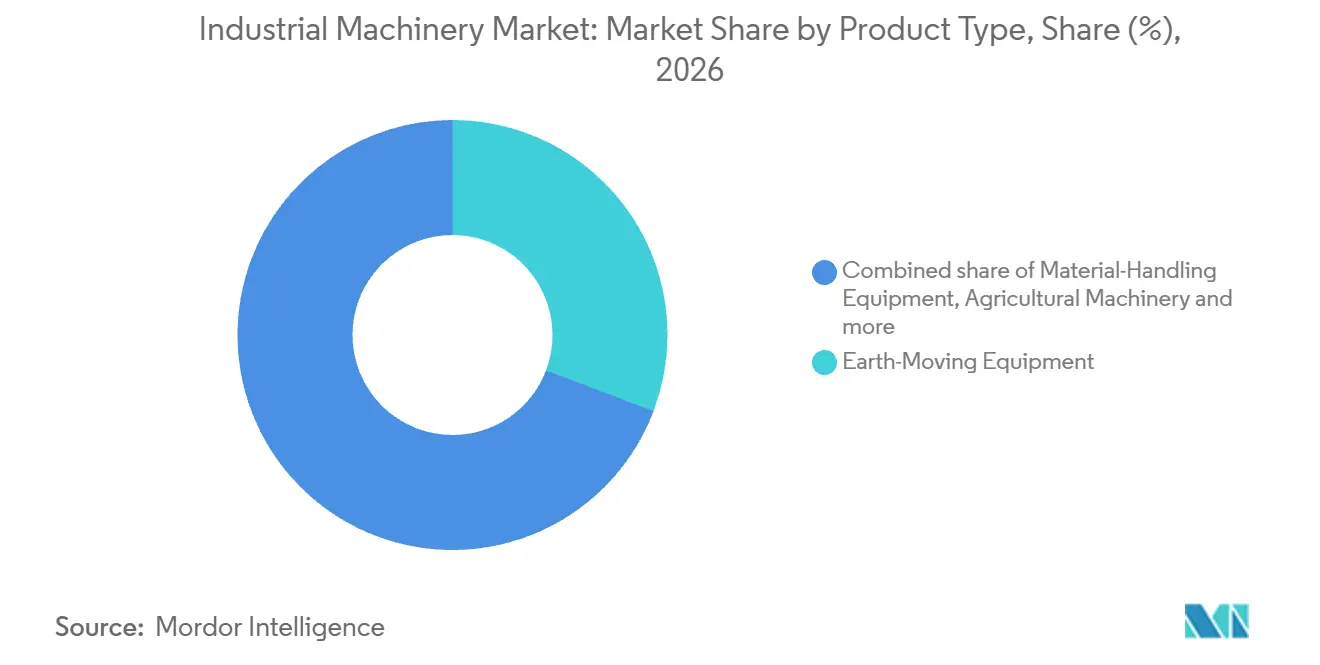
- Par type de produit, les équipements de terrassement ont représenté une part de marché de 30,76 % des machines industrielles en 2026, tandis que les robots industriels et les cellules d'automatisation devraient connaître la croissance la plus rapide avec un CAGR de 9,15 % sur 2027-2032.
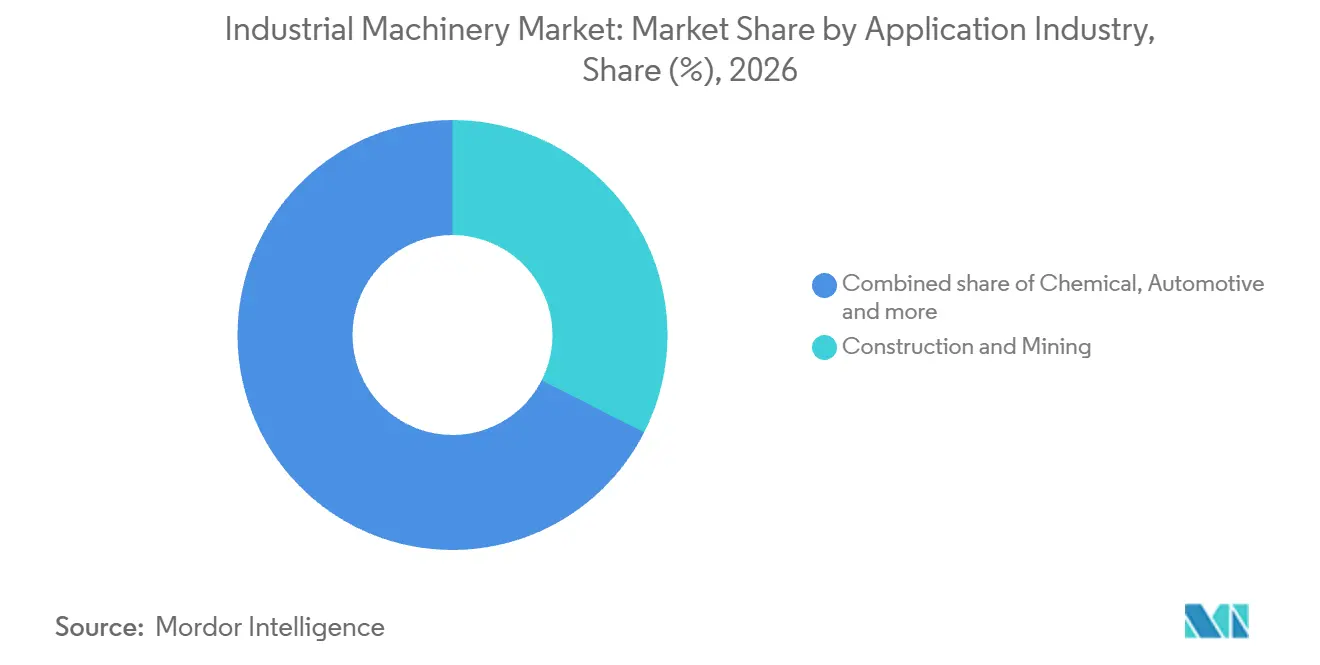
- Par secteur d'application, la construction et les mines ont représenté une part de 32,49 % de la taille du marché des machines industrielles en 2026, et le segment pharmaceutique devrait connaître la croissance la plus rapide avec un CAGR de 10,35 % sur 2027-2032.
- En termes de propriété de l'utilisateur final, les fabricants sous contrat devraient connaître la croissance la plus rapide avec un CAGR de 9,5 % sur 2027-2032, tandis que les fabricants d'équipements d'origine (OEM) ont dominé avec 37,83 % des dépenses en nouvelles machines en 2026.
- Par niveau d'automatisation, les équipements semi-automatisés et CNC ont représenté 45,75 % des dépenses en nouveaux équipements en 2026, les cellules entièrement automatisées et à fonctionnement sans personnel devant connaître la croissance la plus rapide avec un CAGR de 9,3 % sur 2027-2032.
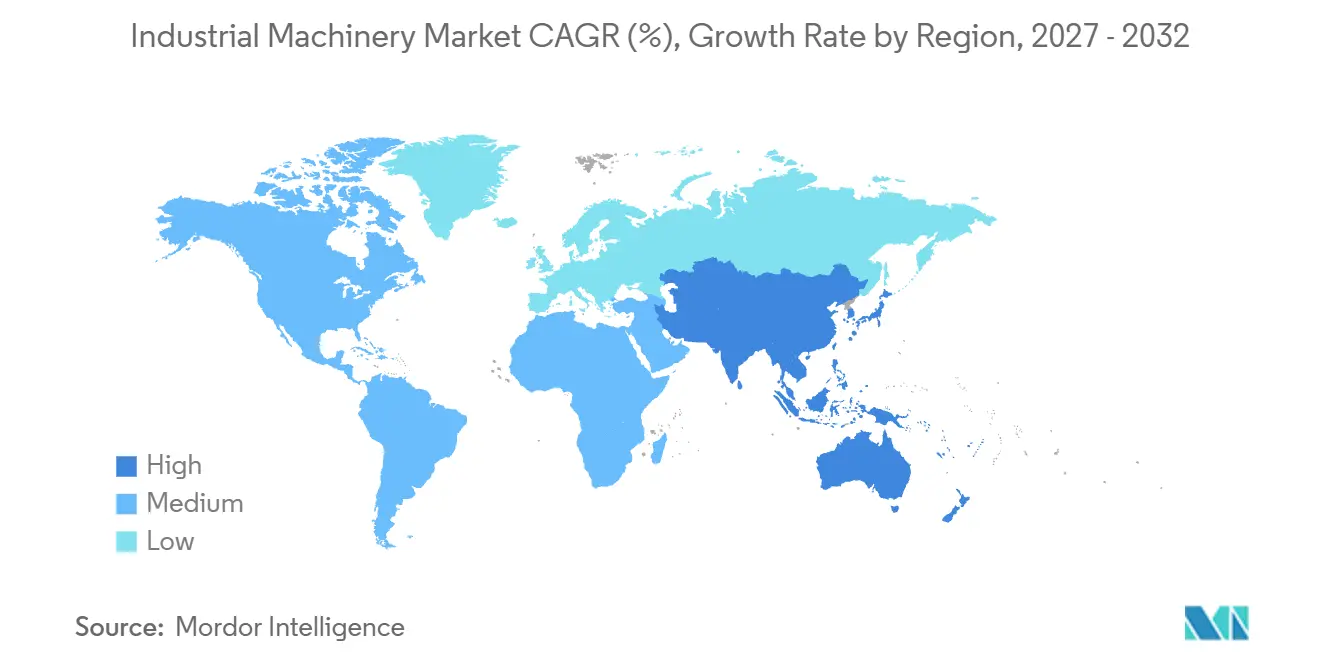
- Sur le plan géographique, l'Asie-Pacifique a dominé avec une part de 41,08 % en 2026 et devrait également connaître la croissance la plus rapide avec un CAGR de 9,5 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption accélérée des modernisations prêtes pour l'Industrie 4.0 dans les installations existantes | +2.7% | Europe, États-Unis et Corée du Sud | Moyen terme (2-4 ans) |
| Super-cycle de la construction alimenté par les dépenses en énergie propre et en infrastructures résilientes | +3% | Australie, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Transition vers des contrats de service basés sur les résultats et la maintenance prédictive | +1.6% | Japon, Chine et États-Unis | Court terme (≤ 2 ans) |
| Le rapatriement de la production stimule la demande de plateformes à commande numérique par calculateur flexibles et multiprocessus | +2.1% | Centres de fabrication aux États-Unis | Moyen terme (2-4 ans) |
| Adoption rapide de machines compactes à émissions zéro pour les projets de rénovation urbaine | +0.9% | Norvège et Allemagne | Court terme (≤ 2 ans) |
| Les dépenses d'investissement dans la défense et les minéraux critiques stimulent les commandes d'équipements lourds | +0.6% | Sites militaires des États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée des modernisations prêtes pour l'Industrie 4.0 dans les installations existantes
Une usine déjà en activité peut se moderniser sur place, faisant d'une modernisation une exigence potentielle pour des équipements automatisés connectés au sein d'un bâtiment existant. En mai 2025, HD Hyundai Construction Equipment a achevé la modernisation de sa propre usine d'Ulsan en Corée du Sud.[1] La mise à niveau a intégré le suivi des produits en temps réel avec des robots de soudage, des capteurs de vision, des véhicules à guidage automatique et des systèmes d'inspection basés sur l'IA. Cette combinaison relie l'automatisation de la ligne de production au mouvement des matériaux et au contrôle qualité au sein d'une opération de fabrication établie. Pour un fournisseur de machines, cela crée une exigence potentielle en équipements couvrant plusieurs fonctions de production connectées au sein d'un seul programme de modernisation. Un fournisseur peut élargir son rôle au sein de la même usine en traitant les interfaces entre la production, la manutention des matériaux et l'inspection.
Super-cycle de la construction alimenté par les dépenses en énergie propre et en infrastructures résilientes
Le raccordement des énergies renouvelables au réseau nécessite des pylônes de transmission, et leur installation constitue un travail de levage. La construction de la ligne de transmission de la Zone d'Énergie Renouvelable Central-West Orana en Nouvelle-Galles du Sud, en Australie, a débuté en juin 2025 pour raccorder la production d'énergie renouvelable. EnergyCo a rapporté que son premier pylône de transmission de 70 mètres et 500 kilovolts a été levé par grue le 2 avril 2026, après pré-assemblage par l'opérateur de réseau ACEREZ. Selon l'Agence Internationale de l'Énergie, les dépenses publiques mondiales en production d'électricité et en infrastructure de réseau ont atteint 135 milliards USD en 2025, soit plus du double de leur niveau de 2015. Pour les fournisseurs de grues, le levage de pylônes de transmission relie la demande d'équipements à la phase de construction des investissements dans les réseaux électriques.
Transition vers des contrats de service basés sur les résultats et la maintenance prédictive
La maintenance prédictive peut renforcer un investissement en machines lorsque les données d'exploitation aident le propriétaire à anticiper la détérioration des composants. Komatsu Ltd. a déclaré 57 lignes de contrats agrégées pour la maintenance prédictive de grandes presses au cours de l'exercice fiscal 2025. Au 18 mai 2026, Komatsu Industries Corp. proposait un système basé sur l'IA pour les grandes servopreses utilisant les données de détérioration des composants d'entraînement pour planifier le remplacement avant la défaillance. Cela donne à l'opérateur une base pour lier l'intervention de maintenance à l'état des composants de l'équipement. En 2025, ABB a décrit ses contrats de service pour moteurs et variateurs comme orientant la maintenance vers des performances basées sur les résultats, avec la maintenance prédictive intégrée dans de nombreuses offres de service. La planification du remplacement des composants devient une partie concrète de l'offre de machines lorsque les fournisseurs associent l'équipement à un soutien sur le cycle de vie.
Le rapatriement de la production stimule la demande de plateformes à commande numérique par calculateur flexibles et multiprocessus
Lorsque la production revient aux États-Unis, les machines combinant plusieurs étapes de traitement deviennent plus pertinentes pour l'usine. Dans l'enquête USA Reshoring 2026, 36 % des répondants OEM avaient relocalisé ou étaient activement engagés dans une relocalisation supplémentaire, contre 29 % en 2025. L'expansion de MMG Extrusions à Franklin, New Hampshire, a abouti en 2025 pour répondre à la demande, notamment des fabricants relocalisants leurs opérations d'extrusion. Ses investissements en usinage comprenaient 2 centres CNC 5 axes entièrement automatisés conçus pour le traitement en une seule étape de composants en aluminium extrudé. La combinaison des étapes de traitement peut rendre une expansion de la production nationale plus utile aux clients recherchant des composants finis auprès d'un producteur intégré. L'opportunité d'équipement qui en résulte est centrée sur la profondeur du traitement disponible localement, ainsi que sur la capacité ajoutée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et longs délais de retour sur investissement pour l'automatisation avancée | -1.2% | Centres de fabrication au Canada | Moyen terme (2-4 ans) |
| La volatilité des prix des matières premières comprime les marges des OEM et les budgets des acheteurs | -0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Pénurie aiguë de main-d'œuvre qualifiée pour la programmation et la maintenance des machines intelligentes | -0.6% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Vulnérabilités en matière de cybersécurité dans les équipements connectés à convergence OT-IT | -0.3% | Centres de fabrication au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et longs délais de retour sur investissement pour l'automatisation avancée
L'achat d'une automatisation avancée peut nécessiter une décision d'investissement plus large que la simple approbation du prix initial de la machine. En 2026, 33 % des dirigeants et responsables de la fabrication canadienne interrogés ont cité le coût comme raison de ne pas investir dans la technologie. Dans la même enquête, 40 % ont cité les difficultés d'intégration des technologies avancées dans les systèmes existants comme un obstacle à l'investissement technologique. Ces résultats placent l'accessibilité financière et la mise en œuvre au sein de la même décision d'investissement, bien que chacune présente un obstacle distinct. Un prix d'équipement plus bas seul ne résoudrait pas ce problème d'intégration. Pour un acheteur incapable d'intégrer une nouvelle machine, le capital engagé ne peut pas générer de capacité de production utilisable, rendant le report commercialement défendable.
La volatilité des prix des matières premières comprime les marges des OEM et les budgets des acheteurs
Des coûts de matériaux plus élevés laissent les producteurs de machines choisir entre absorber les dépenses de production et les récupérer via les prix de vente. Deere & Company a déclaré 126 millions USD de coûts de production avant impôts supplémentaires au troisième trimestre de l'exercice fiscal 2026 par rapport à l'année précédente, principalement en raison de coûts de matériaux plus élevés. Le trimestre s'est terminé le 2 août 2026, et la charge déclarée couvrait les opérations consolidées de la société. Si un producteur d'équipements absorbe de telles augmentations, moins de revenus restent disponibles pour couvrir les autres coûts et les bénéfices. Les répercuter dans les prix des nouvelles machines peut à la place augmenter le capital requis des acheteurs. La contrainte restante est le compromis entre la protection de l'économie de production et le maintien de l'accessibilité des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
demande de terrassement et déploiement à grande échelle de robotsLes équipements de terrassement ont représenté une part de 30,76 % de la taille du marché des machines industrielles en 2026. En Europe, les ventes d'équipements lourds ont augmenté de 2 % en 2025, tandis que les pelles sur chenilles, le produit à plus fort volume dans ce groupe d'équipements, ont enregistré une croissance de 4 %. Au sein de l'Europe, les pelles sur chenilles ont progressé deux fois plus vite que le total des équipements lourds en 2025. Pour les fournisseurs desservant les clients européens du terrassement, les pelles sur chenilles représentaient donc une source de demande plus solide que ce que la croissance globale des équipements lourds suggère seule.
Les robots industriels et les cellules d'automatisation constituent le segment à la croissance la plus rapide, avec un CAGR de 9,15 % prévu pour 2027-2032. Les installations mondiales de robots industriels ont atteint 603 000 unités en 2025, en hausse de 11 % d'une année sur l'autre.[2] Le parc mondial opérationnel de robots industriels a également atteint 5,08 millions d'unités en 2025. Des déploiements annuels à cette échelle peuvent rendre les conceptions de cellules reproductibles commercialement attractives, car l'investissement en ingénierie peut être réparti sur davantage d'installations d'équipements. Le grand parc opérationnel ajoute un canal potentiel de remplacement et d'expansion pour les machines complètes, en parallèle des nouveaux projets d'automatisation.

Par secteur d'application :
échelle minière et investissement pharmaceutiqueLa construction et les mines ont représenté une part de marché de 32,49 % des machines industrielles en 2026. L'exploitation minière illustre l'échelle des équipements du plus grand segment, Komatsu ayant mis en service son 1 000e camion de transport autonome de classe ultra mondiale en avril 2026. Le camion de référence avec une charge utile de 290 tonnes métriques a été déployé à l'opération Nevada Gold Mines de Barrick aux États-Unis. La combinaison d'une charge utile élevée et d'une exploitation autonome fait de la machine individuelle un élément du système de production d'une mine, donnant à la capacité de l'équipement un rôle opérationnel direct. Cela crée une exigence substantielle en équipements au niveau de l'opérateur, où la capacité de transport et l'automatisation peuvent être envisagées dans le cadre du même déploiement.
Le secteur pharmaceutique est le segment à la croissance la plus rapide, avec un CAGR de 10,35 % prévu pour 2027-2032. PMMI a rapporté que 56 % des utilisateurs finaux de la fabrication pharmaceutique interrogés avaient définitivement l'intention d'acheter des machines d'emballage ou de traitement en 2026. GEA a également identifié le secteur pharmaceutique parmi les principaux moteurs de croissance de ses industries clientes pour ses prises de commandes mondiales en 2025. Les produits alimentaires et les boissons présentent une autre application d'automatisation, illustrée par la hausse de 30 % des installations de robots industriels dans l'industrie alimentaire américaine, atteignant environ 3 000 unités en 2025. Servir des projets pharmaceutiques et l'automatisation d'usines alimentaires peut répartir l'exposition d'un fournisseur entre des acheteurs ayant des applications d'équipements différentes.
Par propriété de l'utilisateur final :
programmes OEM et expansion de la fabrication sous contratLes fabricants d'équipements d'origine (OEM) ont dominé la propriété des utilisateurs finaux avec une part de 37,83 % des dépenses en nouvelles machines en 2026. BMW Group a achevé l'installation et les vérifications fonctionnelles des équipements de fabrication dans le nouvel atelier de carrosserie et la nouvelle ligne d'assemblage de son usine de Munich en décembre 2025. Un programme OEM de ce type peut relier la demande d'équipements à plusieurs étapes de production, rendant la disponibilité du système de production combiné commercialement importante. Un programme de production lié constitue l'unité d'opportunité du fournisseur, ce qui favorise les offres d'équipements couvrant plusieurs étapes de la production de l'usine.
Les fabricants sous contrat constituent le segment à la croissance la plus rapide, avec un CAGR de 9,5 % prévu pour 2027-2032. Fabrinet, qui fournit des services de fabrication aux OEM, a investi dans des équipements pour étendre ses installations de fabrication en Thaïlande au cours de l'exercice fiscal 2026. Les sociétés de location et de crédit-bail illustrent un canal de propriété de flotte, United Rentals, Inc. déclarant 4,19 milliards USD de dépenses d'investissement brutes en location en 2025. Les gouvernements et les municipalités fournissent un canal de flotte publique, illustré par le budget climatique 2026 adopté par Oslo pour les machines à zéro émission, avec le remplacement des machines spécialisées assigné à une étape ultérieure. Pour les fournisseurs de machines, l'expansion de Fabrinet illustre comment le service des programmes de production OEM peut générer des investissements en équipements dans les propres installations d'un prestataire de services de fabrication.
Par niveau d'automatisation :
échelle CNC et automatisation nocturneLes équipements semi-automatisés et CNC constituaient le plus grand segment par niveau d'automatisation, représentant 45,75 % des dépenses en nouveaux équipements en 2026. Yamazaki Mazak Corporation a atteint le jalon de production de sa 40 000e machine-outil dans son usine de Florence, Kentucky, en août 2025. Ce total cumulé remonte au démarrage de l'usine en 1974 et couvre les machines-outils, notamment les centres d'usinage et les centres de tournage. La production de centres d'usinage et de tournage offre aux acheteurs un fournisseur avec des capacités couvrant des opérations de traitement connexes. Cet historique de production crée un canal de remplacement potentiel lorsque les propriétaires de machines antérieures renouvellent leurs équipements d'usinage ou de tournage.
Les cellules entièrement automatisées et à fonctionnement sans personnel constituent le segment à la croissance la plus rapide, avec un CAGR de 9,3 % prévu pour 2027-2032. Un rapport de mai 2026 décrivait l'usine d'ABA-PGT à Vernon, Connecticut, faisant fonctionner des machines de moulage par injection sans surveillance pendant la nuit. Une petite équipe arrivait chaque matin pour examiner la production et effectuer des ajustements. Cette organisation peut étendre le fonctionnement des machines aux heures sans personnel tout en concentrant la supervision humaine lors de la prochaine passation de production. Pour les acheteurs, le cas opérationnel repose sur les heures productives sans surveillance et les ressources nécessaires pour vérifier et ajuster la production nocturne.
Analyse géographique
Marché des Machines Industrielles en Asie-Pacifique
L'Asie-Pacifique a représenté une part de 41,08 % de la taille du marché des machines industrielles en 2026 et constitue la région à la croissance la plus rapide, avec un CAGR de 9,5 % prévu pour 2027-2032. Au sein de cette base régionale, la Fédération Internationale de Robotique a déclaré 457 315 expéditions de robots en Asie en 2025, en hausse de 13,3 % d'une année sur l'autre. Le 23 octobre 2025, KUKA et l'intégrateur de systèmes vietnamien Automech ont signé un contrat pour 60 robots KUKA afin d'automatiser les opérations de ligne d'emboutissage au Vietnam. Le contrat offre à la région un canal spécifique d'équipement et d'intégration en parallèle de son flux plus large d'expéditions de robots. Pour les fournisseurs, associer la livraison de robots à une capacité d'intégration locale peut transformer une opportunité d'automatisation régionale en un projet de production industrielle défini.
Les ventes de tracteurs agricoles aux États-Unis ont chuté de 16,4 % d'une année sur l'autre en septembre 2026, tandis que les ventes d'équipements de construction en Europe ont augmenté de 4,6 % en 2025 après avoir reculé de 19 % en 2024. Le 24 mars 2026, Liebherr-Export et le fournisseur bulgare officiel Alki-L ont livré une pelle frontale électrique R 9350 E de classe 300 tonnes métriques à Assarel-Medet à la mine de cuivre Assarel en Bulgarie. En mars 2026, le concessionnaire agréé de Hitachi Construction Machinery, West Balkans Machinery, a livré une excavatrice électrique ultra-large EX2600-7E de 250 tonnes métriques à Rudnik uglja Pljevlja pour l'extraction de charbon à la mine de Pljevlja dans le nord du Monténégro. Les livraisons dans les Balkans ajoutent un canal minier médiatisé par des concessionnaires à la reprise des équipements de construction en Europe, tandis que les fournisseurs de tracteurs américains font face à un déclin mensuel des ventes.
En Amérique du Sud, le secteur des machines et équipements au Brésil a enregistré une croissance de 8,4 % de son chiffre d'affaires sur le marché intérieur en 2025. Les industries extractives, l'agro-industrie et les travaux d'infrastructure ont soutenu cette croissance. Codelco au Chili a enregistré en janvier 2025 un contrat portant sur 5 pelles hydrauliques de Komatsu Chile S.A. pour sa Division Salvador. Au Moyen-Orient et en Afrique, HD Hyundai Construction Equipment a obtenu des commandes pour 333 unités d'équipements de construction en provenance de pays du Moyen-Orient, notamment l'Arabie Saoudite, les Émirats Arabes Unis et le Qatar, en janvier et février 2025. MYSOL Holdings en Afrique du Sud a étendu sa flotte d'exploitation du chrome avec 30 tombereaux articulés Volvo et 10 excavateurs Volvo livrés en février 2025 dans le cadre de sa collaboration avec Volvo Construction Equipment et le concessionnaire Babcock.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fournisseurs de nouvelles machines desservant les lieux de travail industriels, la discussion sur le Royaume-Uni étant axée sur la Grande-Bretagne. Le cadre d'approvisionnement en machines de Grande-Bretagne relève de l'application par le Health and Safety Executive pour les machines en milieu de travail, tandis que l'Office for Product Safety and Standards peut également l'appliquer. La norme recommandée GB/T 20850-2025 de la Chine fournit des orientations sur l'application des normes de sécurité des machines et est entrée en vigueur le 1er octobre 2025. La comparaison commerciale distingue l'application du cadre d'approvisionnement établi des travaux de préparation des produits associés à une transition programmée des spécifications de sécurité.
Tableau réglementaire
| Facteur de décision | Royaume-Uni | Chine |
|---|---|---|
| Autorité principale | Health and Safety Executive ; l'Office for Product Safety and Standards peut également appliquer en Grande-Bretagne | Ministère de l'Industrie et des Technologies de l'Information, département chef de file pour la GB 48002-2026 |
| Instruments clés ou orientation | Réglementation sur la fourniture de machines (sécurité) de 2008 en Grande-Bretagne | GB/T 20850-2025 recommandée ; GB 48002-2026 prévue pour le 1er février 2027 |
| Effet commercial | Fourniture de machines en milieu de travail dans le cadre d'application de la Grande-Bretagne | Préparation des produits de terrassement avant l'application de la spécification de sécurité 2027 |
| Attractivité actuelle de la politique | Élevée | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Renforcement |
| Source: Mordor Intelligence | ||
En février 2026, le gouvernement britannique a déclaré son intention de continuer à reconnaître le marquage CE pour les machines en Grande-Bretagne et de mettre à jour la réglementation de 2008 avec des mesures similaires à celles de l'UE. Cela soutient la continuité pour les fournisseurs utilisant la voie CE tout en maintenant l'application de la sécurité des machines. La spécification technique de sécurité des machines de terrassement GB 48002-2026 de la Chine est prévue pour s'appliquer le 1er février 2027. Les fournisseurs de machines de terrassement en Chine disposent d'une date fixe pour examiner les configurations de leurs produits, et la norme recommandée GB/T 20850-2025 fournit des orientations plus générales sur la sécurité des machines.
Étapes de la chaîne de valeur
La comparaison suit la façon dont les revenus des fournisseurs se déplacent de la production de machines à la distribution, à l'installation et au soutien opérationnel. KION Group AG combine le développement et la fabrication de chariots industriels avec la vente et le service, tandis que son activité Dematic développe et installe des technologies et logiciels intégrés de chaîne d'approvisionnement. Komatsu Ltd. a achevé le transfert de 6 anciens concessionnaires Core Machinery en Arizona et en Californie à des concessionnaires appartenant à Komatsu le 9 juin 2025. Ces rôles montrent comment un producteur peut participer à plusieurs transferts clients tandis qu'un intégrateur tire des revenus de la combinaison d'équipements et de logiciels.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développement et fabrication de machines | Producteurs de chariots industriels tels que KION Group AG | Ventes d'équipements | Coordination de la conception des produits et de la fabrication | Standardiser les configurations de machines reproductibles |
| Distribution d'équipements | Producteurs avec réseaux de concessionnaires tels que Komatsu Ltd. | Ventes d'équipements par les concessionnaires | Couverture locale des ventes et du service | Coordonner l'accès aux concessionnaires avec le soutien sur le terrain |
| Intégration de systèmes et installation | Intégrateurs de systèmes de chaîne d'approvisionnement tels que Dematic | Ventes d'intégration de systèmes et de logiciels | Alignement des équipements et des logiciels lors de l'installation | Intégration par phases et validation des interfaces |
| Approvisionnement en pièces et support après-vente | Fournisseurs de pièces et de services tels que Hitachi Construction Machinery Co., Ltd. | Ventes de pièces et frais de service | Disponibilité des pièces à proximité des équipements en exploitation | Coordonner le stockage régional et l'envoi des techniciens de service |
| Source: Mordor Intelligence | ||||
Hitachi Construction Machinery Co., Ltd. a décrit les pièces et le service comme un pilier central de ses revenus en juin 2026. En septembre 2025, AGCO Corporation a posé la première pierre de son centre de distribution de pièces pour l'Europe et le Moyen-Orient à Amnéville, en France, avec une ouverture prévue d'ici fin 2026. La distribution appartenant au producteur et l'infrastructure régionale de pièces peuvent prolonger la relation commerciale de la livraison d'une machine au soutien de sa vie opérationnelle.
Paysage concurrentiel
La concurrence s'étend aux producteurs de machines intégrés et aux spécialistes technologiques, la fourniture d'équipements, les logiciels et les services offrant des bases distinctes de différenciation. Caterpillar Inc. fournit des équipements de construction via un réseau mondial de concessionnaires, tandis que Komatsu Ltd. produit des équipements de construction, d'exploitation minière et utilitaires. Les ventes nettes de Construction & Forestry de Deere & Company ont augmenté de 18 % d'une année sur l'autre pour atteindre 3,62 milliards USD au troisième trimestre 2026, tandis que Hitachi Construction Machinery Co., Ltd. fournit des excavateurs et des chargeuses sur pneus. Les ventes nettes de Construction de CNH Industrial N.V. ont augmenté de 12 % d'une année sur l'autre pour atteindre 866 millions USD au deuxième trimestre 2026, incluant des expéditions retardées du premier trimestre. Les ventes des Industries de Construction de Caterpillar au deuxième trimestre 2026 ont augmenté de 35 % pour atteindre 8,35 milliards USD, principalement grâce à des volumes et des prix plus élevés, tandis que les ventes d'équipements de construction, d'exploitation minière et utilitaires de Komatsu ont progressé sur avril 2025-mars 2026 malgré des volumes inférieurs, principalement grâce aux prix.
En septembre 2025, Komatsu et Applied Intuition ont convenu de co-développer une plateforme de véhicule défini par logiciel et d'autonomie pour les équipements miniers de nouvelle génération de Komatsu.[3] L'accord prévoyait de combiner les systèmes d'exploitation de véhicules, les piles d'autonomie et les outils d'Applied Intuition avec l'expertise de Komatsu en matière d'équipements miniers. L'accord offre à un spécialiste technologique une voie vers les machines minières via l'architecture système d'un fabricant d'équipements, la commercialisation dépendant de l'achèvement du développement et du déploiement. Le fabricant d'équipements peut maintenir la relation avec la machine tout en accédant à des capacités logicielles spécialisées, donnant au partenariat un mécanisme d'entrée différent de celui d'un concurrent en tant que producteur complet de camions.
Hitachi Construction Machinery a commencé à proposer LANDCROS Connect en avril 2025 pour la gestion centralisée des machines des clients, y compris les équipements fabriqués par d'autres constructeurs. Cette conception offre aux opérateurs de flottes multi-marques une base potentielle pour centraliser la gestion des machines sans remplacer leurs machines existantes. L'acquisition de Deere apporte une entreprise technologique de gestion de flotte mixte sous la propriété d'un fabricant d'équipements. En février 2026, Deere a acquis Tenna LLC, une société américaine de technologie de construction proposant des solutions de gestion d'opérations de flotte mixte et de suivi d'actifs, et l'a rattachée à Construction & Forestry. L'ouverture concurrentielle est le contrôle du système de travail de l'opérateur, où la gestion multi-marques peut étendre la portée d'un fournisseur au-delà de ses propres machines installées.
Leaders du secteur des machines industrielles
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
-
CNH Industrial N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
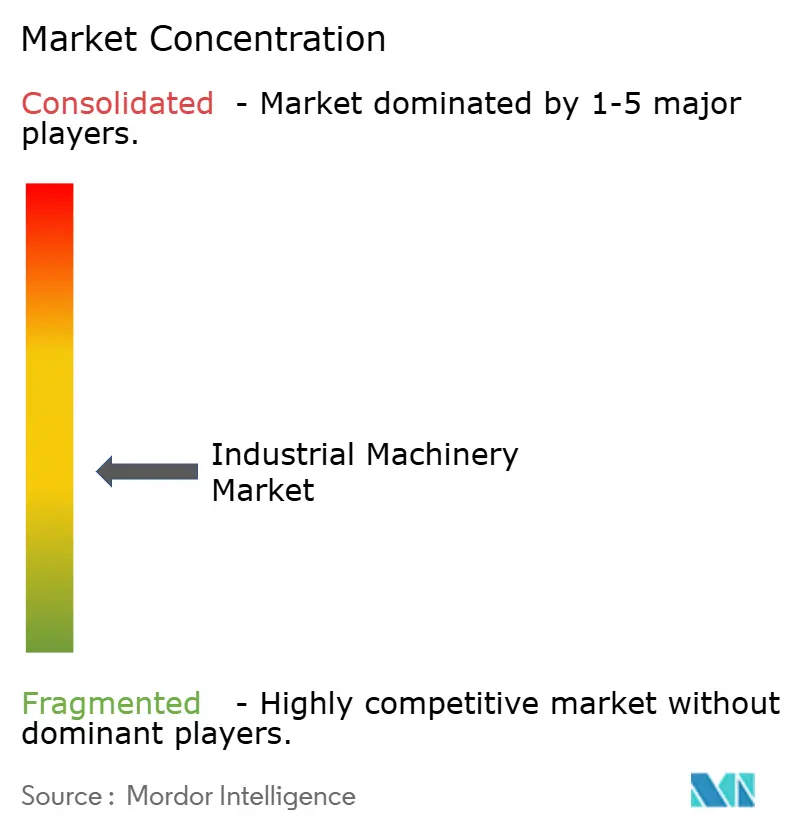
Marché des Machines Industrielles Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Liebherr-International AG
- Sandvik AB
- HD Construction Equipment Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB)
- Terex Corporation
- Manitowoc Company, Inc.
- Astec Industries, Inc.
- Illinois Tool Works Inc.
- Lincoln Electric Holdings, Inc.
- AGCO Corporation
- Alamo Group Inc.
- Wacker Neuson SE
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Atlas Copco AB
- ABB Ltd.
Opportunités clés pour les acteurs du marché
Les opportunités comparent les investissements en machines pour les acheteurs industriels égyptiens éligibles, en distinguant le renouvellement des lignes de production, le traitement local supplémentaire et la nouvelle production nationale. Le 27 février 2026, l'Autorité de Développement Industriel d'Égypte a annoncé un financement pour les secteurs prioritaires destiné aux machines, équipements et lignes de production à 15 % annuellement sur 5 ans. Des réductions supplémentaires allant jusqu'à 2 % étaient conditionnelles à une valeur ajoutée locale plus élevée ou à des industries nouvellement établies avec des factures d'importation élevées. L'opportunité pour le fournisseur est de faire correspondre des propositions d'équipements complets à ces objectifs de production distincts.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Modernisation des lignes de production | L'annonce de financement de février 2026 incluait les lignes de production | Fabricants existants dans les secteurs industriels prioritaires | Aligner la livraison et la réception des équipements avec la montée en puissance de la production | Financement du service avant que la nouvelle capacité génère des retours | Fournisseurs de machines pour lignes complètes et fabricants éligibles |
| Traitement local supplémentaire | Les conditions de 2026 liaient une réduction de financement supplémentaire à une valeur ajoutée locale plus élevée | Fabricants du secteur prioritaire ajoutant de la valeur locale | Fournir des machines qui apportent une étape de traitement supplémentaire en Égypte | Capital engagé sur une séquence de traitement plus complexe | Constructeurs de machines et entreprises de traitement local |
| Capacité de production de substitution aux importations | Les conditions de 2026 couvraient également les industries nouvellement établies éligibles avec des factures d'importation élevées | Entreprises industrielles nouvellement établies dans les secteurs prioritaires | Développer des ensembles de machines complètes pour les nouvelles installations de production nationale | Mise en service et maintien d'une nouvelle opération de fabrication | Fournisseurs d'équipements de production et nouveaux fabricants nationaux |
| Source: Mordor Intelligence | |||||
Le 9 mai 2026, l'autorité a déclaré couvrir 9 grands secteurs et plus de 70 activités industrielles, avec une expansion sectorielle progressive en cours à cette date. L'ouverture centrale est celle des machines pour les projets de production éligibles dont la production peut justifier la charge de financement. Lier la réception des équipements à la production utilisable donne au fournisseur un moyen concret de traiter le risque de mise en service dans ce cas d'investissement.
Développements industriels récents dans Marché des Machines Industrielles
- Sep 2026 : Komatsu a ouvert un centre de distribution de pièces à St. Albert, en Alberta, d'environ 135 000 pieds carrés, doublant ainsi sa capacité d'entrepôt canadienne précédente.
- Avr 2026 : Le 21 avril, Komatsu a mis en service son 1 000e camion de transport autonome de classe ultra, un 930E-5AT avec une charge utile de 290 tonnes métriques, à l'opération Nevada Gold Mines de Barrick aux États-Unis.
- Mar 2026 : Le 24 mars, Liebherr-Export et le fournisseur bulgare officiel Alki-L ont livré une pelle frontale électrique R 9350 E de classe 300 tonnes métriques à Assarel-Medet à la mine de cuivre Assarel en Bulgarie.
Marché des Machines Industrielles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des machines industrielles mesure les dépenses annuelles des utilisateurs finaux en nouvelles machines et équipements vendus à l'échelle mondiale pour les opérations industrielles, agricoles, de construction, minières et commerciales. Il couvre les ventes d'équipements dans des configurations manuelles, semi-automatisées et entièrement automatisées.
Exclusions du périmètre : Les reventes de machines d'occasion, les pièces de rechange et composants de remplacement vendus séparément, la maintenance, la réparation, la modernisation et les services de maintenance prédictive, les matières premières et les intrants de production vendus aux fabricants de machines, ainsi que les produits finis fabriqués à l'aide de machines sont exclus.
Aperçu de la segmentation
- Par type de produit
- Équipements de terrassement
- Équipements de manutention des matériaux
- Machines agricoles
- Robots industriels et cellules d'automatisation
- Autres types de produits
- Par secteur d'application
- Construction et mines
- Chimie
- Automobile
- Alimentation et boissons
- Produits pharmaceutiques
- Production d'énergie
- Autres secteurs d'application
- Par propriété de l'utilisateur final
- Fabricants d'équipements d'origine
- Fabricants sous contrat
- Sociétés de location et de crédit-bail
- Gouvernement et municipalités
- Par niveau d'automatisation
- Conventionnel à commande manuelle
- Semi-automatisé à commande numérique par calculateur
- Entièrement automatisé à production sans opérateur
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les indicateurs publics de fabrication et d'équipements provenant de sources telles que les Indicateurs du Développement Mondial de la Banque Mondiale, qui attribue ses séries sur les machines et équipements de transport aux statistiques industrielles de l'ONUDI, aident à décrire la production de machines dans le secteur manufacturier. L'enquête sur les expéditions, stocks et commandes des fabricants du Bureau du Recensement des États-Unis fournit des signaux d'expédition, de commande et de carnet de commandes, tandis que les résultats de la Robotique Mondiale de la Fédération Internationale de Robotique suivent les déploiements d'automatisation.
Les rapports annuels des entreprises, les dépôts SEC 10-K, les présentations aux investisseurs et la presse spécialisée réputée peuvent recouper le mix produit, les commandes, les investissements de fabrication et les livraisons d'équipements, en veillant à éviter le double comptage des transferts de concessionnaires et des services déclarés séparément. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées devraient couvrir les fabricants de machines, les concessionnaires et intégrateurs, ainsi que les acheteurs d'équipements dans les opérations industrielles, agricoles, de construction, minières et commerciales, avec des répondants responsables du produit, des ventes, des achats, des opérations ou des finances. Les analystes devraient utiliser les réponses pour tester les interprétations des sources secondaires concernant les dépenses en nouveaux équipements, le traitement des canaux, le calendrier de remplacement et le mix de segments, puis réconcilier les différences matérielles avec les indicateurs d'expédition, de commande et d'installation. Lorsque les preuves directes sont rares, les estimations devraient être encadrées par des classes d'équipements comparables et des vérifications sélectives auprès des fournisseurs ou des canaux, avec les lacunes non résolues signalées pour un suivi plutôt que traitées comme confirmées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 18 % | APAC : 42 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Petits acteurs : 20 % | Responsables : 48 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Un modèle descendant estime les dépenses annuelles mondiales en nouvelles machines complètes au prix d'achat de l'utilisateur final, puis distribue le total entre la géographie et les classes de produits, d'application, de propriété et d'automatisation de l'étude. L'analyste suit la production manufacturière et les investissements en capacité, les dépenses de projets de construction et d'exploitation minière, la demande d'équipements agricoles, les commandes et carnets de commandes des fabricants, ainsi que les installations de robots comme indicateurs de nouvelle capacité, de cycles de remplacement et d'adoption de l'automatisation. Le prix des équipements et le mix produit aident à traduire l'activité unitaire en valeur de marché. Lorsque les séries historiques sont cohérentes, la régression multivariée peut relier les dépenses à ces indicateurs. Lorsque le calendrier des projets ou la demande liée aux matières premières crée une instabilité, l'analyse de scénarios peut tester des trajectoires alternatives d'investissement en équipements. Les parts de segments sont dérivées des mix de ventes par produit et par région déclarés, de l'exposition aux applications, des preuves de propriété des acheteurs et des données d'automatisation, puis vérifiées par rapport aux moteurs de demande de chaque segment. Des vérifications ascendantes sélectives utilisent des agrégations de fournisseurs ou un prix de vente moyen échantillonné multiplié par le volume d'expédition pour tester les grandes catégories. Lorsque la couverture des fournisseurs ou les données unitaires sont incomplètes, les analystes encadrent la vérification avec des produits comparables et la réconcilie avec le total descendant. Les répondants primaires peuvent tester si les moteurs de prévision et les mouvements de parts de segments reflètent les décisions d'achat et de remplacement réelles.
Cycle de validation des données et de mise jour
Les analystes triangulent les informations des entreprises avec des signaux indépendants d'expédition, de commande, de carnet de commandes, de construction, d'agriculture et d'installation de robots, tout en vérifiant les anomalies liées aux devises, aux variations de prix, aux étapes de transaction et à la couverture. Un second examen compare les totaux et les mouvements de segments avec les périodes précédentes et les indicateurs adjacents. Les analystes enquêtent sur les écarts, corrigent les erreurs étayées et recontactent les répondants concernés lorsqu'une contradiction matérielle, un changement de plan d'achat ou un traitement de canal peu clair pourrait modifier une estimation. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement matériel modifie les conditions d'investissement ou de livraison, et réexaminé avant la livraison, les analystes résolvant les anomalies signalées avant la validation finale.
Taille du marché des machines industrielles de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des machines industrielles mesure les dépenses annuelles des utilisateurs finaux en nouvelles machines et équipements vendus à l'échelle mondiale pour les opérations industrielles, agricoles, de construction, minières et commerciales.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'analyste suit la production manufacturière et les investissements en capacité, les dépenses de projets de construction et d'exploitation minière, la demande d'équipements agricoles, les commandes et carnets de commandes des fabricants, ainsi que les installations de robots comme indicateurs de nouvelle capacité, de cycles de remplacement et d'adoption de l'automatisation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,94 T USD (2027) | |
| Consultance mondiale A | 745,6 G USD (2025) | À sa base de 2025, cette estimation est inférieure de 20,7 % à la valeur 2027 de ce rapport de 0,94 T USD, 2 ans plus tard. Sa page définit les dépenses comme les revenus revenant aux OEM et rapporte une base antérieure à l'année en cours tout en prévoyant une croissance du marché. |
| Consultance régionale B | 766,6 G USD (2026) | À sa base de 2026, cette estimation est inférieure de 18,4 % à la valeur 2027 de ce rapport de 0,94 T USD, 1 an plus tard. Son estimation publiée précède l'année en cours, et ses prévisions projettent une croissance continue du marché à partir de cette estimation. |
Les analystes de Mordor Intelligence triangulent les informations des entreprises avec des signaux indépendants d'expédition, de commande, de carnet de commandes, de construction, d'agriculture et d'installation de robots, tout en vérifiant les anomalies liées aux devises, aux variations de prix, aux étapes de transaction et à la couverture.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des machines industrielles et ses perspectives de croissance ?
Le marché devrait atteindre 0,94 trillion USD en 2027 et 1,38 trillion USD d'ici 2032, avec un CAGR de 8,05 % sur 2027-2032.
Quels sont les moteurs des investissements en nouvelles machines ?
La modernisation des usines et la relocalisation industrielle aux États-Unis soutiennent les investissements en CNC et en automatisation, tandis que la construction d'énergie propre stimule la demande d'équipements de levage.
Quel segment de produits de machines est en tête des dépenses ?
Les équipements de terrassement ont dominé avec 30,76 % des dépenses en nouvelles machines en 2026. Les robots industriels et les cellules d'automatisation devraient connaître la croissance la plus rapide avec un CAGR de 9,15 % sur 2027-2032.
Quelles entreprises sont les principaux fournisseurs de machines ?
Caterpillar Inc., Komatsu Ltd., Deere & Company, Hitachi Construction Machinery Co., Ltd. et CNH Industrial N.V. sont des acteurs majeurs.
Qu'est-ce qui freine les investissements en machines avancées ?
Le coût et l'intégration peuvent entraver les investissements technologiques. En 2026, 33 % des dirigeants et responsables de la fabrication canadienne interrogés ont cité le coût comme raison de ne pas investir dans la technologie.
Quelle région est en tête des dépenses en nouvelles machines ?
L'Asie-Pacifique a représenté une part de 41,08 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 9,5 % sur 2027-2032.