
Taille et Part du Marché de l'Automatisation des Usines et des Contrôles Industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
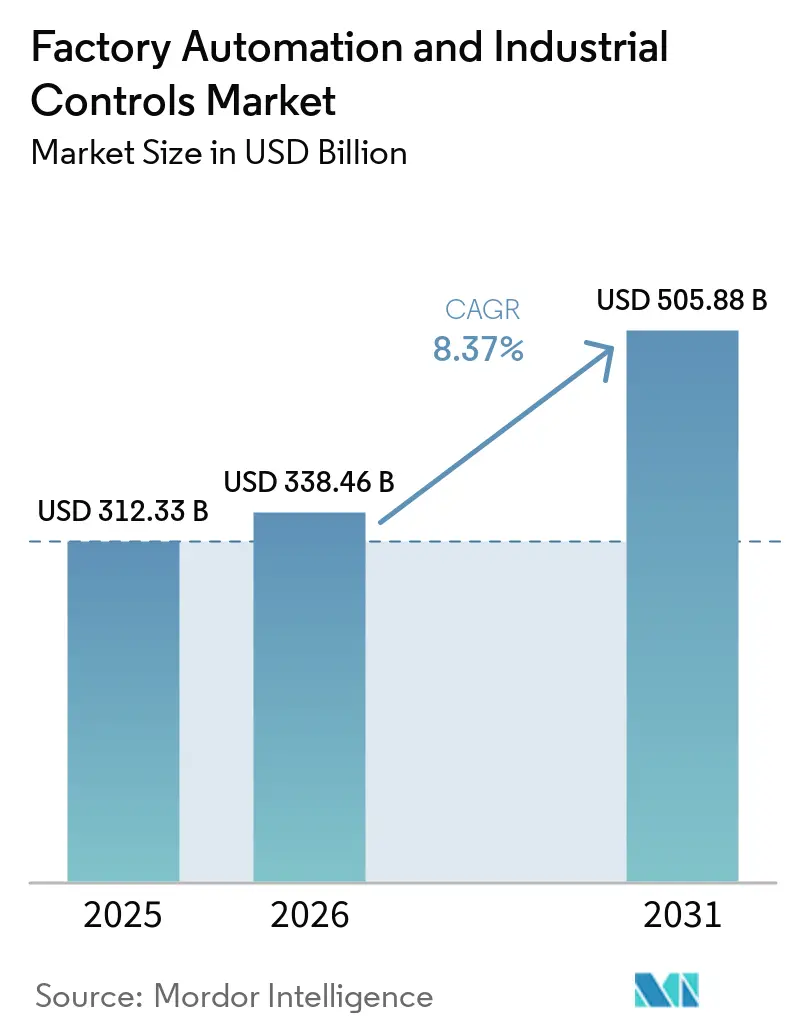
| Taille du Marché (2026) | 338.46 Milliards de dollars |
| Taille du Marché (2031) | 505.88 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Automatisation des Usines et des Contrôles Industriels par Mordor Intelligence
La taille du Marché de l'Automatisation des Usines et des Contrôles Industriels devrait augmenter de 312,33 milliards USD en 2025 à 338,46 milliards USD en 2026 et atteindre 505,88 milliards USD d'ici 2031, avec un TCAC de 8,37 % sur la période 2026-2031. La dynamique évolue des automatisations de tâches isolées vers des lignes de production cyber-physiques pilotées par les données, permettant une optimisation en temps réel et des changements de production plus rapides. L'inférence en périphérie de réseau se développe à mesure que l'Union européenne et la Chine imposent l'intelligence artificielle embarquée, stimulant la demande de contrôleurs haute performance et de réseaux déterministes. Les pénuries de main-d'œuvre en Allemagne et au Japon accélèrent les investissements dans les robots collaboratifs et les systèmes de vision, raccourcissant les cycles de remplacement historiques. Par ailleurs, des réglementations strictes en matière d'efficacité énergétique, la hausse des prix de l'électricité et les engagements de double neutralité carbone contraignent les fabricants à moderniser leurs variateurs de fréquence, leurs moteurs IE4 et leurs plateformes intelligentes de gestion de l'énergie. L'intensification des cyberrisques complète l'équation de croissance, orientant les capitaux vers des contrôleurs sécurisés dès la conception conformes aux directives IEC 62443.
Principaux Enseignements du Rapport
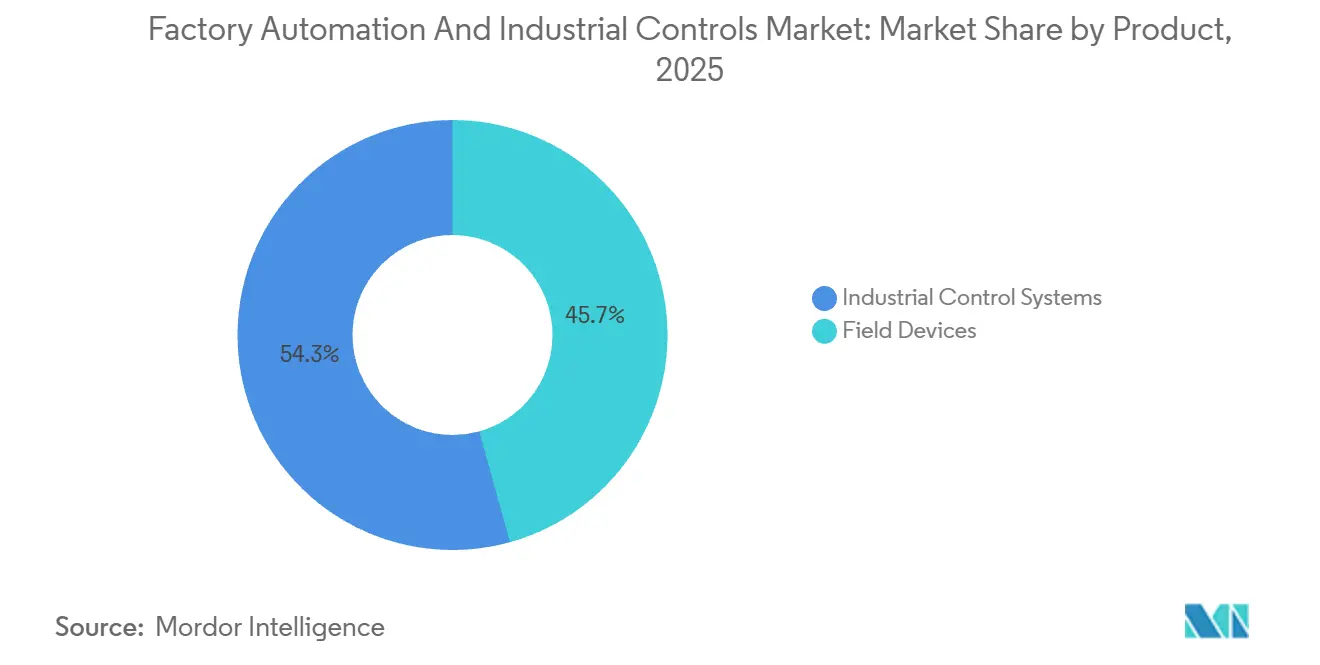
- Par catégorie de produit, les systèmes de contrôle industriel détenaient 54,31 % de la part du marché de l'automatisation des usines et des contrôles industriels en 2025, tandis que les dispositifs de terrain devraient se développer à un TCAC de 9,71 % jusqu'en 2031.
- Par composant, le matériel représentait 68,17 % du marché de l'automatisation des usines et des contrôles industriels en 2025, et le logiciel progresse à un TCAC de 10,93 % jusqu'en 2031.
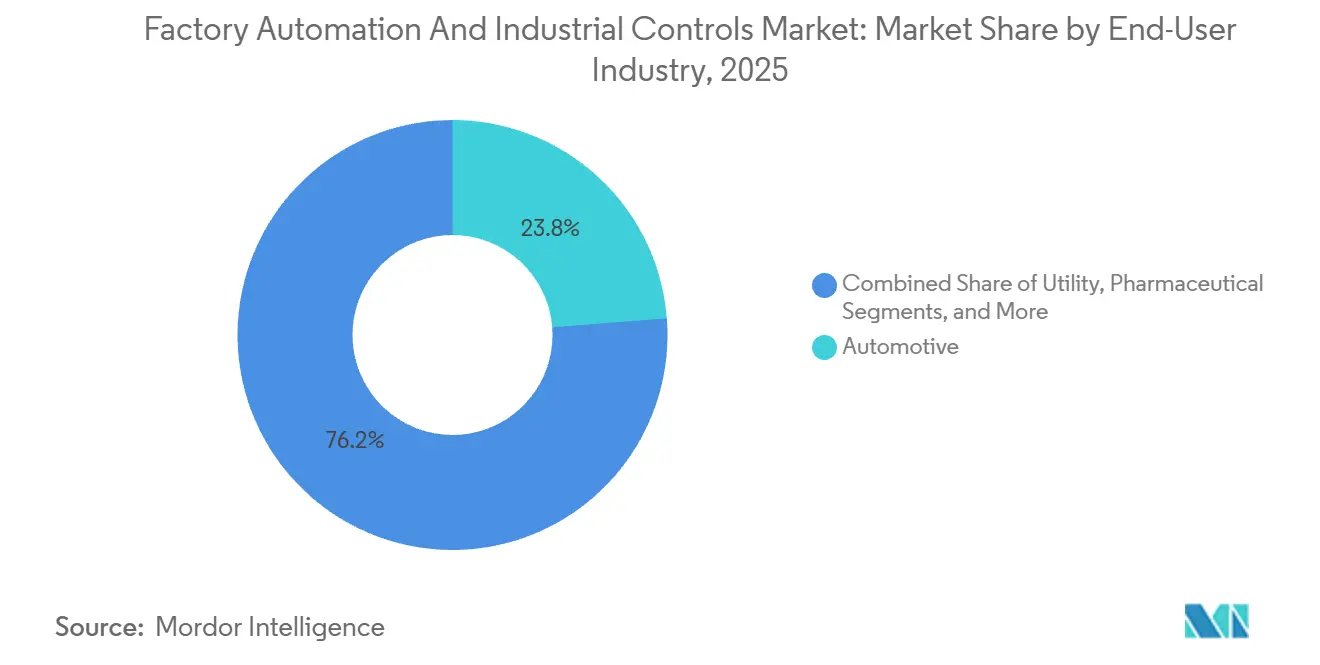
- Par secteur d'utilisation final, la fabrication automobile était en tête avec une part de revenus de 23,76 % en 2025 ; le secteur pharmaceutique devrait enregistrer le TCAC le plus élevé à 9,43 % jusqu'en 2031.
- Par architecture de système de contrôle, les écosystèmes propriétaires détenaient une part de 49,54 % en 2025, tandis que les architectures ouvertes et interopérables sont positionnées pour un TCAC de 10,21 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 37,68 % de la part du marché de l'automatisation des usines et des contrôles industriels en 2025 et devrait croître à un TCAC de 9,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Accélération de l'Adoption de l'Industrie 4.0 | +2.1% | Allemagne, Japon, Corée du Sud, États-Unis | Moyen terme (2-4 ans) |
| Mandats d'Efficacité Énergétique et Pression sur les Coûts | +1.4% | Europe, Amérique du Nord, Chine | Long terme (≥ 4 ans) |
| Pénuries Croissantes de Main-d'Œuvre dans la Fabrication | +1.8% | Japon, Allemagne, États-Unis, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Stimulus Gouvernemental pour les Usines Numériques | +1.3% | Chine, Inde, Singapour, États-Unis | Moyen terme (2-4 ans) |
| Plateformes d'Automatisation à Faible Code / Sans Code | +0.9% | Amérique du Nord, Europe Occidentale | Court terme (≤ 2 ans) |
| Mises à Niveau du Contrôle Qualité Prédictif Piloté par l'IA | +1.2% | Allemagne, États-Unis, Chine, Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération de l'Adoption de l'Industrie 4.0
Les fabricants convertissent les « îlots d'automatisation » hérités en écosystèmes cyber-physiques synchronisés qui relient en temps réel les machines, la logistique et les boucles de qualité, permettant des changements de série plus courts et une efficacité globale des équipements plus élevée. Les déploiements de jumeaux numériques ont bondi à 68 % des usines allemandes interrogées en 2025, contre 41 % deux ans auparavant, avec un retour sur investissement typique tombant en dessous de 18 mois. Le Japon a budgétisé 120 milliards JPY (800 millions USD) en subventions destinées aux petites et moyennes entreprises pour l'installation de robots collaboratifs et de capteurs IoT, étendant l'automatisation au-delà des méga-usines. L'accent mis sur les projets de modernisation stimule la demande de passerelles de périphérie modulaires, de réseaux à sensibilité temporelle et de contrôleurs agnostiques en matière de protocoles, capables de coexister avec des équipements vieux de 20 ans. En conséquence, les dépenses d'investissement se répartissent sur des milliers d'installations de niveau intermédiaire, consolidant une trajectoire de croissance large et durable pour le marché de l'automatisation des usines et des contrôles industriels.
Mandats d'Efficacité Énergétique et Pression sur les Coûts
Le Règlement Écoconception 2024/1781 de l'Union européenne et les normes moteurs actualisées des États-Unis poussent les fabricants à adopter des moteurs IE4-IE5, des variateurs de fréquence et des analyses avancées de l'énergie, réduisant la consommation d'électricité de 15 à 25 %. Les prix moyens de l'électricité industrielle en Europe ont atteint 0,28 EUR par kWh (0,30 USD par kWh) en 2024, soit plus du double des niveaux d'avant 2022, plaçant l'optimisation énergétique au cœur des discussions au niveau des conseils d'administration.[1] Les fournisseurs d'automatisation traduisent les réglementations en traction commerciale ; Schneider Electric a signalé une hausse de 22 % des variateurs compatibles EcoStruxure en 2025, alors que les clients s'empressaient de certifier leurs usines selon la norme ISO 50001. La vague de remplacement est particulièrement forte dans les segments à forte intensité énergétique tels que la chimie et les métaux, stimulant les revenus récurrents des logiciels liés aux tableaux de bord énergétiques et à l'équilibrage de charge basé sur l'IA. Ces facteurs apportent un soutien durable au marché de l'automatisation des usines et des contrôles industriels.
Pénuries Croissantes de Main-d'Œuvre dans la Fabrication
La main-d'œuvre manufacturière japonaise a diminué de 1,2 million entre 2019 et 2024, portant l'âge moyen en atelier à 47 ans. Les usines allemandes faisaient face à 320 000 postes non pourvus en 2024, principalement dans les domaines de l'usinage et du contrôle qualité. Pour maintenir la production, les équipementiers automobiles ont augmenté leurs flottes de robots collaboratifs de plus d'un tiers en 2024, plaçant des cobots flexibles aux côtés des équipes humaines sur des tâches exigeant de la dextérité mais peu de supervision. Les robots mobiles autonomes, la vision industrielle et les préhenseurs adaptatifs pouvant migrer entre les lignes remplacent les équipements à trajectoire fixe. La nature structurelle des pénuries de main-d'œuvre élève la proposition de valeur de la réduction des coûts à la continuité des activités, assurant une demande pluriannuelle pour les dispositifs de terrain au sein du marché de l'automatisation des usines et des contrôles industriels.
Stimulus Gouvernemental pour les Usines Numériques
Les subventions en capital éliminent les frictions financières des projets d'automatisation. La loi américaine CHIPS and Science Act a réservé 39 milliards USD en subventions et 75 milliards USD en garanties de prêts, sous réserve de l'intégration de la surveillance en temps réel et de la maintenance prédictive.[2] L'Inde a versé 45 milliards INR (540 millions USD) aux fabricants pharmaceutiques installant des bioréacteurs automatisés et des usines en continu. La politique de double circulation de la Chine a stimulé les expéditions nationales d'automates programmables de 28 % en 2024, alors que les entreprises localisaient la technologie de contrôle. Ces programmes récompensent des gains de productivité mesurables, orientant les adoptants vers des architectures définies par logiciel pouvant être mises à niveau à distance. Les subventions agissent donc à la fois comme accélérateur de la demande et catalyseur de la feuille de route technologique, renforçant l'expansion à long terme du marché de l'automatisation des usines et des contrôles industriels.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| CAPEX Initial Élevé des Projets d'Automatisation | -1.6% | Mondial, notamment Amérique du Sud, Afrique, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Vulnérabilités de Cybersécurité dans les Réseaux OT | -0.8% | Amérique du Nord, Europe, infrastructures critiques mondiales | Moyen terme (2-4 ans) |
| Normes d'Interopérabilité Fragmentées | -0.7% | Mondial, sites industriels existants multi-fournisseurs | Long terme (≥ 4 ans) |
| Volatilité de l'Approvisionnement en Semi-conducteurs pour les Contrôleurs | -1.1% | Mondial, grave dans l'automobile et l'électronique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
CAPEX Initial Élevé des Projets d'Automatisation
Les déploiements intégrés MES-SCADA nécessitent souvent de 2 à 8 millions USD par site, avec des retours sur investissement dépassant trois ans dans les secteurs à faibles marges tels que la transformation alimentaire. L'accès à un financement à faible coût est inégal, notamment en Amérique du Sud et dans certaines parties de l'Asie du Sud-Est où les taux d'intérêt restent supérieurs à 12 %. Bien que les modèles de location et d'automatisation en tant que service promettent des barrières à l'entrée plus faibles, les clients restent méfiants quant à la propriété des données et aux dépendances liées aux longs cycles de vie. ABB a révélé que la robotique par abonnement ne représentait que 9 % de ses revenus robotiques en 2025, soulignant le stade précoce du financement alternatif. Par conséquent, les contraintes de capital pourraient freiner l'adoption à court terme chez les petits fabricants, réduisant la croissance du marché de l'automatisation des usines et des contrôles industriels.
Vulnérabilités de Cybersécurité dans les Réseaux OT
Quarante-sept avis de vulnérabilité ciblaient les produits SCADA et IHM en 2024, dont des failles dans des plateformes populaires permettant l'exécution de code à distance. Une attaque par rançongiciel contre une usine chimique européenne a interrompu la production pendant 11 jours et coûté 35 millions EUR (38 millions USD) en dommages. L'adoption de la segmentation à confiance zéro reste inférieure à un tiers des fabricants, maintenant une large surface d'attaque. La conformité à la norme IEC 62443 peut ajouter 8 à 12 % au coût total du projet, allongeant les cycles d'approbation. Tant que les contrôleurs sécurisés dès la conception et les protocoles chiffrés ne seront pas devenus la norme, les inquiétudes en matière de cybersécurité freineront la vitesse d'adoption dans les segments d'infrastructures critiques, tempérant l'expansion du marché de l'automatisation des usines et des contrôles industriels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Les Dispositifs de Terrain Maintiennent une Expansion à Deux ChiffresLes dispositifs de terrain devraient être la catégorie de produits à la croissance la plus rapide sur la période de prévision et sont appelés à se développer à 9,71 % jusqu'en 2031, dépassant les systèmes de contrôle industriel qui détenaient 54,31 % de la part du marché de l'automatisation des usines et des contrôles industriels en 2025. Les installations de robots ont atteint 553 000 unités en 2024, les acheteurs des secteurs automobile et électronique représentant 62 % des expéditions. Le chiffre d'affaires de la vision industrielle a progressé de 18 % chez Cognex en 2024, grâce à la détection de défauts alimentée par l'IA. Ces investissements illustrent un pivot du secteur des automates programmables vers des points de terminaison intelligents dotés d'analyses locales et d'une connectivité 5G ou IO-Link Wireless.
Cette transition remodèle les propositions de valeur. La différenciation des contrôleurs repose désormais sur la compatibilité des écosystèmes et les chaînes d'outils logiciels plutôt que sur les performances de temps de cycle. Les interfaces homme-machine ajoutent des superpositions de réalité augmentée qui réduisent les changements de lots jusqu'à 30 % dans les lignes à volume moyen. Les architectures de contrôle hybrides mélangent des boucles d'automates déterministes avec des analyses en nuage, évitant les coûts de remplacement complet. À mesure que les anciens systèmes SCADA approchent de l'obsolescence, les discussions sur les mises à niveau se concentrent de plus en plus sur des chemins de migration transparents plutôt que sur un simple renouvellement du matériel, ancrant des revenus multi-cycles pour le marché de l'automatisation des usines et des contrôles industriels.
Par Composant :
Le Logiciel Capture une Part CroissanteLe matériel représentait encore 68,17 % des revenus en 2025, mais le logiciel devrait progresser à un rythme de 10,93 %, le plus élevé parmi les composants. Les modèles par abonnement dominent désormais les déploiements, comme l'illustre Siemens, dont les portefeuilles MindSphere et Xcelerator ont généré une croissance logicielle de 16 % en 2025, tandis que le matériel n'a progressé que de 4 %. Les revenus récurrents des logiciels d'Emerson ont dépassé 22 % des ventes d'automatisation en 2024, avec des marges brutes supérieures à 70 %, contre la fourchette de 30 à 35 % pour le matériel.
Les outils de configuration à faible code tels qu'EcoStruxure Automation Expert 2.0 réduisent les heures d'ingénierie jusqu'à la moitié, élargissant les bases d'utilisateurs aux ingénieurs de procédés et aux responsables des opérations. Les revenus des services, longtemps dominés par la mise en service sur site, évoluent vers les diagnostics à distance et le dépannage assisté par l'IA, ce qui réduit les coûts de déplacement et les empreintes carbone. Collectivement, ces dynamiques approfondissent l'effet d'entraînement des logiciels sur les contrôleurs et les variateurs, renforçant les stratégies de plateformes hybrides sur l'ensemble du marché de l'automatisation des usines et des contrôles industriels.
Par Secteur d'Utilisation Final :
Le Secteur Pharmaceutique Mène la ProgressionLes lignes automobiles ont maintenu 23,76 % des revenus de 2025, reflétant une densité d'automatisation de longue date. Le segment pharmaceutique, cependant, devrait se développer à 9,43 % jusqu'en 2031, soutenu par la fabrication continue en bioprocédés, les tests de libération en temps réel et les directives strictes de la FDA sur la technologie analytique des procédés.[3] Eli Lilly a alloué 4,5 milliards USD en 2024 à un campus biologiques entièrement automatisé qui utilise des jumeaux numériques et la chromatographie en ligne pour réduire les cycles de lots de 40 %.
Au-delà des sciences de la vie, les complexes chimiques superposent un contrôle avancé des procédés aux systèmes de contrôle distribué hérités pour réduire les coûts énergétiques dans un contexte de prix du gaz naturel volatils. Les transformateurs de produits alimentaires et de boissons déploient des robots résistants au lavage pour répondre aux mandats de traçabilité, tandis que les usines de semi-conducteurs exigent des systèmes de mouvement compatibles avec le vide avec une précision inférieure au micron. La diffusion de modèles spécifiques aux secteurs et de bibliothèques validées permet aux fournisseurs de réutiliser le code entre les usines, réduisant les risques de mise en service et amplifiant la portée adressable au sein du marché de l'automatisation des usines et des contrôles industriels.

Par Architecture de Système de Contrôle :
Les Normes Ouvertes Progressent RapidementLes architectures propriétaires représentaient encore 49,54 % des revenus en 2025, mais les cadres ouverts construits sur OPC Unified Architecture sont prévus pour un TCAC de 10,21 % jusqu'en 2031. La Fondation OPC a certifié plus de 15 000 implémentations de serveurs OPC UA fin 2024, témoignant de l'intégration multi-fournisseurs croissante. Volkswagen impose désormais la conformité OPC UA pour tous les nouveaux actifs de production, entraînant des effets en cascade chez les fournisseurs de rang 1.
Les arrangements hybrides qui intègrent des boucles de sécurité propriétaires mais exposent les données non critiques en temps via un intergiciel ouvert équilibrent le déterminisme et la flexibilité. Bien que la surcharge d'intégration persiste, la capacité à déployer les meilleurs robots, capteurs et analyses disponibles l'emporte sur le coût pour la plupart des projets sur sites vierges. En conséquence, l'alignement des écosystèmes plutôt que les vitesses du matériel déterminera les gagnants sur le marché de l'automatisation des usines et des contrôles industriels.
Analyse Géographique
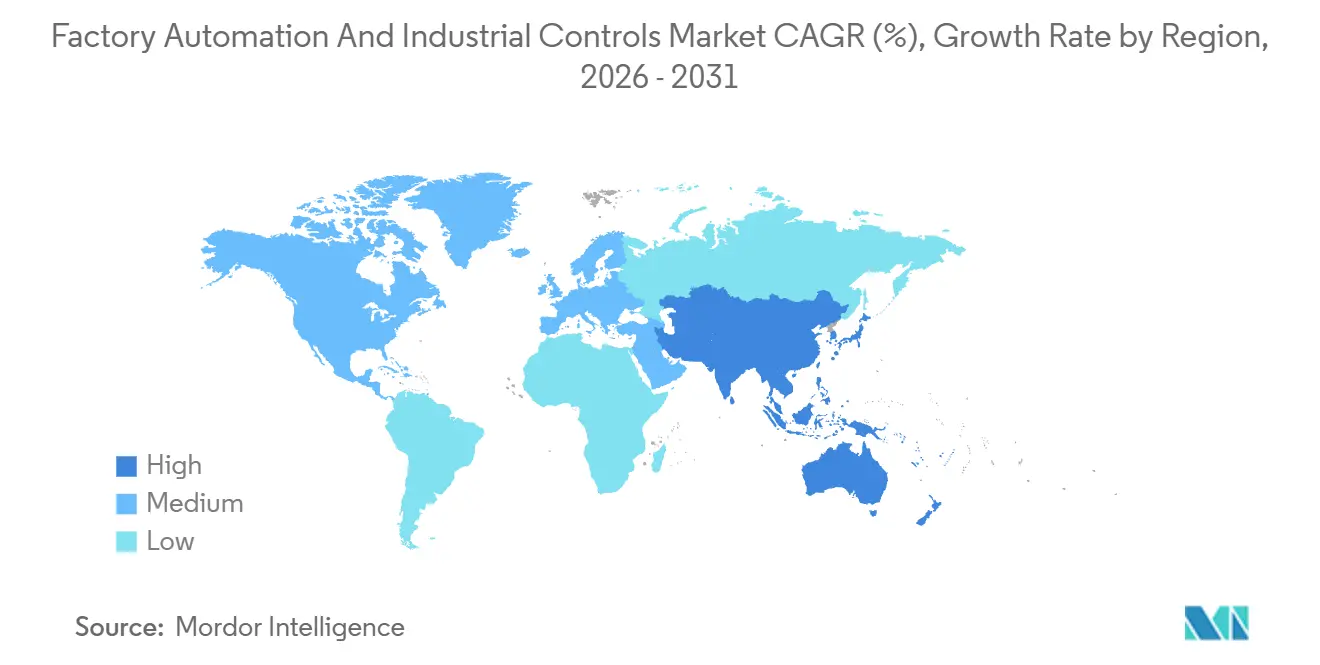
Marché de l'Automatisation des Usines et des Contrôles Industriels en Asie-Pacifique
L'Asie-Pacifique représentait 37,68 % du marché de l'automatisation des usines et des contrôles industriels en 2025 et devrait afficher un CAGR de 9,56 % jusqu'en 2031, soulignant son double rôle de pôle manufacturier et de moteur de politiques industrielles. La stratégie de double circulation de la Chine a entraîné une hausse de 28 % des expéditions nationales d'automates programmables et de variateurs en 2024, alors que les producteurs localisaient leurs chaînes d'approvisionnement. L'Inde a versé 120 milliards INR (1,44 milliard USD) d'incitations liées à la production pour l'électronique, les produits pharmaceutiques et les composants automobiles, sous réserve de seuils minimaux d'automatisation. Le Japon a accordé 120 milliards JPY (800 millions USD) aux petites et moyennes entreprises pour soutenir l'adoption de robots, étendant l'automatisation au-delà du noyau automobile. La Corée du Sud a parrainé 3 200 projets d'usines intelligentes en 2024, couvrant les installations de semi-conducteurs, d'écrans et de batteries.
Marché de l'Automatisation des Usines et des Contrôles Industriels en Amérique du Nord et en Europe
L'Amérique du Nord demeure incontournable malgré une croissance plus lente, portée par des incitations fédérales qui conditionnent les financements aux pratiques de l'Industrie 4.0. Le fonds de subventions de 39 milliards USD du CHIPS Act impose la surveillance en temps réel et la maintenance prédictive dans les nouvelles usines de fabrication de semi-conducteurs. Le Mexique et le Canada bénéficient du mouvement de relocalisation de proximité, orientant les commandes vers les fournisseurs de contrôle de mouvement. L'Europe affiche une pénétration mature tout en conservant son leadership dans les jumeaux numériques et les modernisations à haute efficacité énergétique ; 68 % des usines allemandes interrogées avaient adopté au moins une application de jumeau numérique d'ici 2025. La hausse des prix de l'énergie accélère les mises à niveau vers des moteurs et variateurs IE5, renforçant la cadence de renouvellement.
Marché de l'Automatisation des Usines et des Contrôles Industriels au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique accusent collectivement un retard en termes de dépenses, mais enregistrent de solides projets ponctuels liés aux industries extractives. Petrobras au Brésil a alloué 2,1 milliards USD à des plateformes de champs pétroliers numériques en 2024, incluant le forage autonome et la modernisation des systèmes SCADA. Les raffineries du Golfe adoptent le contrôle avancé des procédés pour atteindre leurs objectifs d'intensité énergétique, tandis que les mineurs sud-africains déploient des réseaux de capteurs sans fil pour améliorer la disponibilité des actifs. Bien que les volumes soient plus modestes, la base installée est plus récente, offrant une opportunité aux architectures à normes ouvertes et aux analyses natives en nuage de dépasser les solutions héritées. Dans l'ensemble, la diversification géographique soutient une trajectoire résiliente pour le marché de l'automatisation des usines et des contrôles industriels.
Paysage réglementaire
La réglementation et les normes se durcissent autour de la sécurité des machines, de la cybersécurité et de l'efficacité énergétique, ce qui façonne directement les spécifications des automates, des variateurs et des logiciels. Dans l'Union européenne, le règlement Machines (UE) 2023/1230 met à jour les exigences essentielles de santé et de sécurité et ajoute des dispositions explicites relatives aux machines dotées d'IA et à la cybersécurité, avec une application à compter du 20 janvier 2027 ; les États membres doivent également notifier à la Commission européenne leurs règles de sanction avant octobre 2026, ce qui accroît l'urgence de la conformité pour les équipementiers et intégrateurs vendant en Europe.
Pour la gouvernance de la cybersécurité dans les systèmes industriels d'automatisation et de contrôle, la norme ISA/IEC 62443 reste une référence principale pour les pratiques de sécurité dès la conception, tandis que le NIST continue de formaliser les orientations en matière de sécurité OT pour les opérateurs industriels et les fournisseurs de solutions. Notamment, le NIST a publié le document IR 8183 Rev. 2 (Cybersecurity Framework 2.0 Manufacturing Profile) en septembre 2025, et a diffusé la version initiale publique du SP 1800-41 en mai 2026, axée sur la réponse et la reprise dans les environnements ICS, renforçant ainsi le passage vers une gestion des risques auditable au sein des réseaux OT.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fournisseurs de composants (semi-conducteurs, modules d'alimentation, capteurs), les équipementiers d'automatisation (automates programmables, DCS/SCADA, variateurs, robotique, vision), les fournisseurs de logiciels et de plateformes (MES, IHM, couches de données industrielles et d'IA), les intégrateurs de systèmes/bureaux d'ingénierie, ainsi que les services de distribution et de cycle de vie (mise en service, mises à niveau, support à distance). La disponibilité des semi-conducteurs et les comportements d'allocation restent une contrainte amont clé pour le matériel des automates et des variateurs, avec une extension signalée des délais de livraison pour certaines familles de microcontrôleurs de modules d'automates, passant d'environ 8 à 12 semaines à 20 à 26 semaines début 2026, et des quantités minimales de commande plus élevées pour certains composants d'alimentation, poussant les équipementiers vers la multi-sourcing, les reconceptions et des cycles de planification plus longs.
En aval, la chaîne de valeur s'élargit à mesure que les fournisseurs de connectivité et d'infrastructure d'IA s'intègrent plus profondément dans les architectures d'usine. Parmi les exemples de 2026 figure T-Systems, qui met en service une installation Industrial AI Cloud à Munich dotée d'une puissance de calcul GPU à grande échelle pour les charges de travail industrielles, ainsi que des initiatives portées par les télécoms telles que l'AI-RAN et des essais d'IA physique (pour les opérations robotiques et l'automatisation des chantiers navals) qui associent connectivité à faible latence et services de déploiement d'automatisation ; ces évolutions élargissent l'écosystème autour des contrôles industriels au-delà des fournisseurs et intégrateurs d'automatisation traditionnels.
Paysage Concurrentiel
Le marché de l'automatisation des usines et des contrôles industriels est modérément concentré ; les dix premiers fournisseurs représentent environ 55 à 60 % des revenus mondiaux. Aucune entreprise ne dépasse 12 % de part, reflétant la portée du domaine sur les industries discrètes et de procédés, le matériel, le logiciel et les services. Siemens, ABB, Rockwell Automation et Schneider Electric exploitent leurs bases installées pour pivoter vers des logiciels à haute marge, même si des homologues chinois tels que Hollysys et Delta Electronics proposent des automates programmables comparables à des prix inférieurs de 30 à 40 %. L'acquisition par Emerson de NI pour 8,2 milliards USD en 2024 a lié les tests en laboratoire à l'optimisation en atelier, illustrant l'intégration verticale dans les couches de données et d'IA.
Les nouveaux entrants défient les acteurs établis avec des plateformes API-first. Les contrôleurs PC de Beckhoff fonctionnent sur des processeurs x86 sous Linux temps réel, remportant des commandes dans des cellules d'emballage qui valorisent la puissance de calcul plutôt que les jeux de puces propriétaires. La certification de plus de 1 200 produits OPC UA réduit les coûts de changement et stimule les écosystèmes multi-fournisseurs.[4] Les dépôts de brevets soulignent le virage vers le logiciel ; Siemens a enregistré 87 brevets d'automatisation liés à l'IA en 2024, contre 52 dépôts axés sur la sécurité chez Rockwell Automation.
La différenciation stratégique s'oriente désormais vers l'étendue de l'écosystème, les partenariats en nuage et les modèles sectoriels plutôt que vers les performances pures du matériel. Les fournisseurs incapables de proposer des solutions de cycle de vie de bout en bout risquent d'être relégués au rang de fournisseurs de composants. À l'inverse, les entreprises capables d'unifier les dispositifs périphériques, l'IA, la cybersécurité et les services de cycle de vie sont les mieux positionnées pour imposer des prix premium et des revenus récurrents fidélisants au sein du marché de l'automatisation des usines et des contrôles industriels.
Leaders du Secteur de l'Automatisation des Usines et des Contrôles Industriels
-
ABB Limited
-
Siemens AG
-
Rockwell Automation Inc.
-
Schneider Electric SE
-
Mitsubishi Electric Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Automatisation des Usines et des Contrôles Industriels Entreprises couvertes dans ce rapport
- ABB Ltd
- Siemens AG
- Rockwell Automation Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Emerson Electric Co.
- Omron Corporation
- Yokogawa Electric Corporation
- GE Vernova Inc.
- Texas Instruments Inc.
- Bosch Rexroth AG
- Fanuc Corporation
- Keyence Corporation
- Advantech Co. Ltd.
- Beckhoff Automation GmbH
- Delta Electronics Inc.
- Lenze SE
- WAGO Kontakttechnik GmbH
- Hollysys Automation Technologies
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans la migration de projets d'automatisation isolés vers des architectures interopérables, définies par logiciel, ancrées dans une mise en réseau déterministe et une logique de contrôle portable, ce qui réduit la dépendance à un fournisseur unique et simplifie la modernisation des installations existantes. La publication de la norme IEC/IEEE 60802-2026 en juin 2026 (profils de mise en réseau sensible au temps pour l'automatisation industrielle) fournit un point d'ancrage concret d'interopérabilité pour les conceptions Ethernet industrielles multi-fournisseurs et critiques en termes de temps, soutenant les déploiements où le mouvement synchronisé, la vision et les flux de données liés à la sécurité nécessitent une latence prévisible.
Les ajouts de capacité dans l'industrie lourde et les programmes de modernisation créent une traction immédiate pour les contrôles industriels, les variateurs électrifiés, les systèmes de sécurité et les logiciels d'usine, tant dans les périmètres neufs que dans les rénovations. En Inde, les investissements publics dans l'acier et les métaux annoncés en 2026 (notamment JSW Steel qui a débuté la construction d'une aciérie intégrée en Andhra Pradesh utilisant la technologie EAF, et Tata Steel qui a présenté ses dépenses d'investissement pour l'exercice 2027 axées sur l'expansion et l'adoption technologique) élargissent la base adressable pour les DCS/automates, les variateurs et les logiciels de gestion de l'énergie, tandis que des projets ponctuels tels que le contrat de Kalyani Ispat avec SMS Group pour un laminoir à grande vitesse de barres et de fil (commandé en février 2026) illustrent la manière dont les ensembles d'équipements intègrent de plus en plus des chaînes d'outils avancées d'automatisation, d'instrumentation et de contrôle qualité.
Développements industriels récents dans Marché de l'Automatisation des Usines et des Contrôles Industriels
- Juin 2026 : Schneider Electric a conclu un accord définitif pour acquérir Cognite Holding B.V. pour 3,1 milliards USD, renforçant sa pile de données industrielles et d'IA en complément des portefeuilles AVEVA et EcoStruxure. La transaction aligne l'automatisation d'usine avec des opérations de données contextualisées, soutenant des cas d'usage tels que la maintenance prédictive et les jumeaux numériques dans les industries de processus et discrètes.
- Décembre 2025 : Siemens a annoncé une expansion de 1,2 milliard EUR de son site Amberg Electronics Plant afin d'augmenter la production de contrôleurs edge et de PC industriels, avec pour objectif déclaré de réduire les délais de livraison de 30 % d'ici 2027. Cette capacité supplémentaire sur un site phare de fabrication d'automatisation soutient une livraison plus rapide pour les équipementiers et intégrateurs confrontés à des calendriers de projet plus serrés et à des contraintes de disponibilité des automates.
- Octobre 2024 : Rockwell Automation et Microsoft ont formé un partenariat pour connecter FactoryTalk à Azure AI afin de faire évoluer les applications d'analytique et de fabrication assistée par IA. Cette collaboration approfondit les voies d'intégration IT/OT pour les clients qui standardisent leurs plateformes de données sur le cloud tout en conservant un contrôle déterministe en périphérie.
Marché de l'Automatisation des Usines et des Contrôles Industriels Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par le matériel, les logiciels et les services d'automatisation et de contrôle industriel utilisés pour détecter, contrôler, surveiller et optimiser les opérations d'usine et de processus dans tous les secteurs.
Exclusions du périmètre : les plateformes informatiques d'entreprise autonomes, l'automatisation des bâtiments non industriels et les pièces de rechange pour réparation après-vente sont exclues.
Aperçu de la Segmentation
- Par Produit
- Systèmes de Contrôle Industriel
- Système de Contrôle Distribué (DCS)
- Automate Programmable Industriel (PLC)
- Contrôle de Supervision et Acquisition de Données (SCADA)
- Gestion du Cycle de Vie des Produits (PLM)
- Interface Homme-Machine (IHM)
- Système d'Exécution de la Fabrication (MES)
- Planification des Ressources d'Entreprise (ERP)
- Autres Systèmes de Contrôle Industriel
- Dispositifs de Terrain
- Systèmes de Vision Industrielle
- Robotique Industrielle
- Capteurs et Transmetteurs
- Moteurs et Variateurs
- Autres Dispositifs de Terrain
- Systèmes de Contrôle Industriel
- Par Composant
- Matériel
- Logiciel
- Services
- Par Secteur d'Utilisation Final
- Automobile
- Chimique et Pétrochimique
- Services Publics
- Pharmaceutique
- Alimentation et Boissons
- Pétrole et Gaz
- Électronique et Semi-conducteurs
- Aérospatiale et Défense
- Autres Secteurs d'Utilisation Final
- Par Architecture de Système de Contrôle
- Propriétaire / Spécifique au Fournisseur
- Ouvert / Interopérable
- Architecture Hybride
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays Nordiques
- Reste de l'Europe
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui est comptabilisé et pour construire le premier ensemble d'indicateurs de l'offre et de la demande par région. Nous nous sommes appuyés sur des sources publiques telles que les séries nationales de production industrielle et de production manufacturière (par exemple, de la Banque mondiale et des offices statistiques nationaux), les données sur le commerce et les tarifs douaniers (telles qu'UN Comtrade), ainsi que les références en matière de normalisation et de sécurité (telles que les publications de la CEI) pour comprendre les exigences d'adoption.
Nous avons également examiné les documents des associations et les politiques qui suivent la numérisation des usines et la préparation à l'automatisation, ainsi que les rapports annuels des entreprises, les présentations aux investisseurs et les articles de presse crédibles traitant des tendances des commandes et des cycles de dépenses d'investissement. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les bases de données de brevets afin de confirmer l'exposition aux produits, le rythme de lancement des produits et l'orientation en matière de propriété intellectuelle. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour collecter des données, valider des chiffres et clarifier les lacunes.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour tester sous pression les hypothèses du modèle qui sont difficiles à observer dans les données publiques, notamment les prix, les cycles de remplacement et la répartition entre la demande d'automatisation discrète et d'automatisation de processus. Nous avons échangé avec des parties prenantes parmi les fournisseurs, les intégrateurs de systèmes, les distributeurs et les grands utilisateurs finaux, puis vérifié que les hypothèses restaient cohérentes entre l'APAC, l'EMEA et les Amériques avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % | APAC : 46 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 32 % |
| Acteurs de plus petite taille : 15 % | Managers : 44 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante qui reconstitue les dépenses adressables à partir de la production manufacturière et de l'intensité des dépenses d'investissement par région, puis répartit ces dépenses entre les principales catégories d'automatisation et de contrôle en fonction des schémas d'adoption observés lors des entretiens. Pour maintenir des totaux réalistes, des vérifications ascendantes sélectives sont utilisées, telles que le prix de vente moyen échantillonné multiplié par le volume d'expédition pour les appareils clés et les cumuls d'exposition aux revenus des fournisseurs, qui sont ensuite utilisés pour ajuster les valeurs aberrantes.
Les données les plus importantes comprenaient les tendances de l'indice de production manufacturière, les signaux d'investissement dans l'électricité industrielle et l'efficacité énergétique, la pénétration de l'automatisation dans les principaux secteurs d'utilisation final, les cycles de renouvellement moyens pour les contrôles et les variateurs, ainsi que la progression des prix pour les offres groupées de logiciels et de services. Lorsqu'une variable n'était pas disponible à un niveau national cohérent, nous avons utilisé des indicateurs de substitution au niveau régional et validé la direction avec les retours des canaux de distribution, puis documenté l'hypothèse avant qu'elle n'entre dans le modèle.
Pour les prévisions, une analyse de scénarios a été appliquée car le marché est étroitement lié aux cycles de dépenses d'investissement des usines et aux mises à niveau d'efficacité pilotées par les politiques, qui peuvent évoluer rapidement. Les scénarios ont été ancrés sur les points de vue consensuels des praticiens du secteur concernant le carnet de commandes en automatisation, le rythme de mise en service prévu et le calendrier des expansions de production.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que la croissance de la production industrielle, les mouvements commerciaux pour les équipements liés à l'automatisation et les commentaires sur les commandes divulgués dans les dépôts publics, suivis d'un examen de toute variance majeure au niveau de la région et de la catégorie. Lorsque le modèle présentait des sauts inhabituels, nous avons réexaminé l'hypothèse d'adoption ou de prix sous-jacente et recontacté des experts si la raison n'était pas claire.
Une révision interne en plusieurs étapes est effectuée avant la validation finale afin que la logique, les calculs et l'interprétation du périmètre restent cohérents dans l'ensemble du rapport. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants susceptibles de modifier la demande ou les prix surviennent. Avant la livraison, l'équipe d'analystes effectue une dernière vérification pour s'assurer que les clients reçoivent la vue mise à jour la plus récente.
Comparaison du Dimensionnement du Marché Mondial de l'Automatisation des Usines et des Contrôles Industriels par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour l'automatisation des usines et les contrôles industriels diffèrent souvent parce que les entreprises ne comptabilisent pas toujours les mêmes ensembles de dépenses, et certaines incluent des couches de logiciels d'entreprise adjacentes ou excluent les services liés à la mise en service et au support du cycle de vie. Des différences apparaissent également lorsque les prix sont traités comme fixes plutôt que mis à jour pour tenir compte des changements dans la composition des logiciels et des taux d'attachement des services.
Les signaux d'importation et d'exportation pour les équipements d'automatisation, ainsi que la dynamique des commandes divulguées dans les gammes de produits d'automatisation, sont utilisés comme vérifications externes qui maintiennent l'estimation de Mordor Intelligence alignée sur les revenus de contrôle et d'automatisation au niveau du plancher d'usine plutôt que sur les budgets plus larges de transformation numérique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 312,33 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 180,72 milliards USD (2025) | Utilise un panier de composants plus étroit dans sa définition et semble sous-estimer les revenus des logiciels et des services qui sont regroupés avec les déploiements de contrôles et d'automatisation dans de nombreux projets. |
| Éditeur Sectoriel B | 152,33 milliards USD (2025) | Mélange l'automatisation des usines avec certaines couches d'entreprise, puis applique un ensemble de dépenses manufacturières adressées plus restreint, ce qui peut comprimer la valeur du marché par rapport à un périmètre d'automatisation et de contrôles au niveau du plancher d'usine. |
L'écart provient principalement de ce qui est inclus autour de la pile de contrôle centrale et de la manière dont les services et les logiciels sont traités dans la capture de valeur. En maintenant les inclusions liées à des signaux de déploiement et de revenus observables, puis en validant le résultat avec des indicateurs indépendants, le chiffre final reste traçable selon des étapes claires qui peuvent être reproduites d'année en année.
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché de l'automatisation des usines et des contrôles industriels en 2031 ?
Le marché devrait atteindre 505,88 milliards USD d'ici 2031, avec un TCAC de 8,37 %.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un TCAC de 9,56 %, portée par les incitations politiques en Chine, en Inde et au Japon.
Quel segment de produit dépassera les autres sur la période de prévision ?
Les dispositifs de terrain, incluant les robots et les systèmes de vision industrielle, devraient progresser à 9,71 % par an jusqu'en 2031.
Pourquoi le secteur pharmaceutique adopte-t-il l'automatisation plus rapidement que les autres industries ?
Les mandats de fabrication continue, les tests de libération en temps réel et les directives strictes de la FDA stimulent l'automatisation dans la production de médicaments, entraînant un TCAC de 9,43 %.
Comment les réglementations sur l'efficacité énergétique influencent-elles la croissance du marché ?
Des réglementations telles qu'Écoconception 2024/1781 et les normes moteurs américaines poussent aux mises à niveau vers des moteurs IE4-IE5 et des variateurs intelligents, réduisant la consommation d'énergie jusqu'à 25 % et accélérant les cycles de remplacement.
Quels défis de cybersécurité affectent l'adoption des contrôles industriels ?
L'augmentation des rançongiciels et des vulnérabilités SCADA ajoute 8 à 12 % aux coûts des projets et allonge les délais d'approbation, rendant les contrôleurs sécurisés dès la conception essentiels.